Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximos desde inicio del conflicto
El tráfico de GNL a través del Estrecho de Ormuz aumentó con fuerza en septiembre, alcanzando su mayor nivel mensual desde el inicio del conflicto entre Estados Unidos e Irán, aunque los flujos continúan muy por debajo de los niveles previos
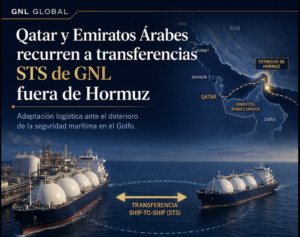
Los cargamentos de gas natural licuado (GNL) que atraviesan el Estrecho de Ormuz mostraron una recuperación significativa durante septiembre, en una señal de mayor actividad exportadora desde el Golfo Pérsico pese a que los riesgos de seguridad marítima continúan siendo elevados.
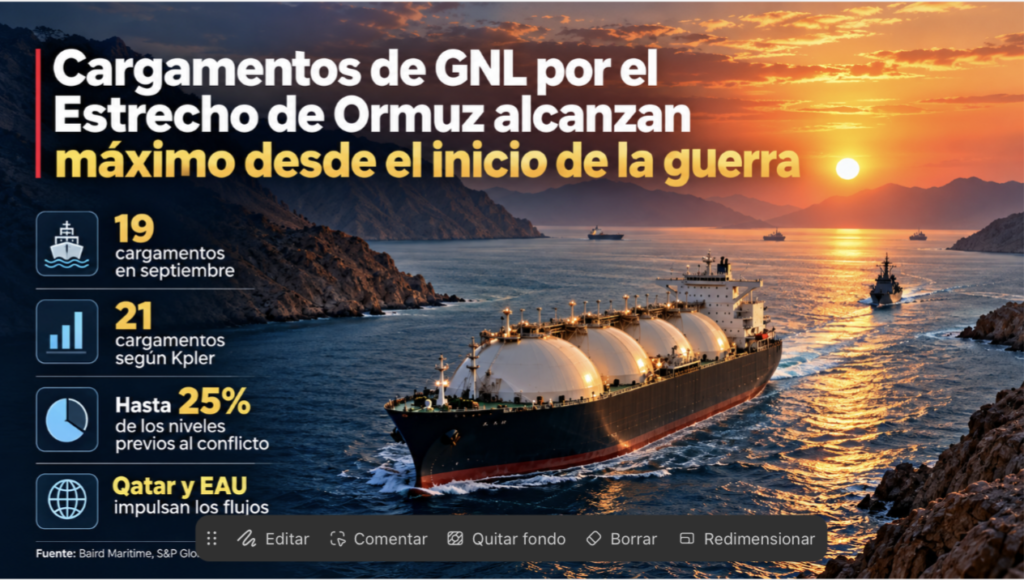
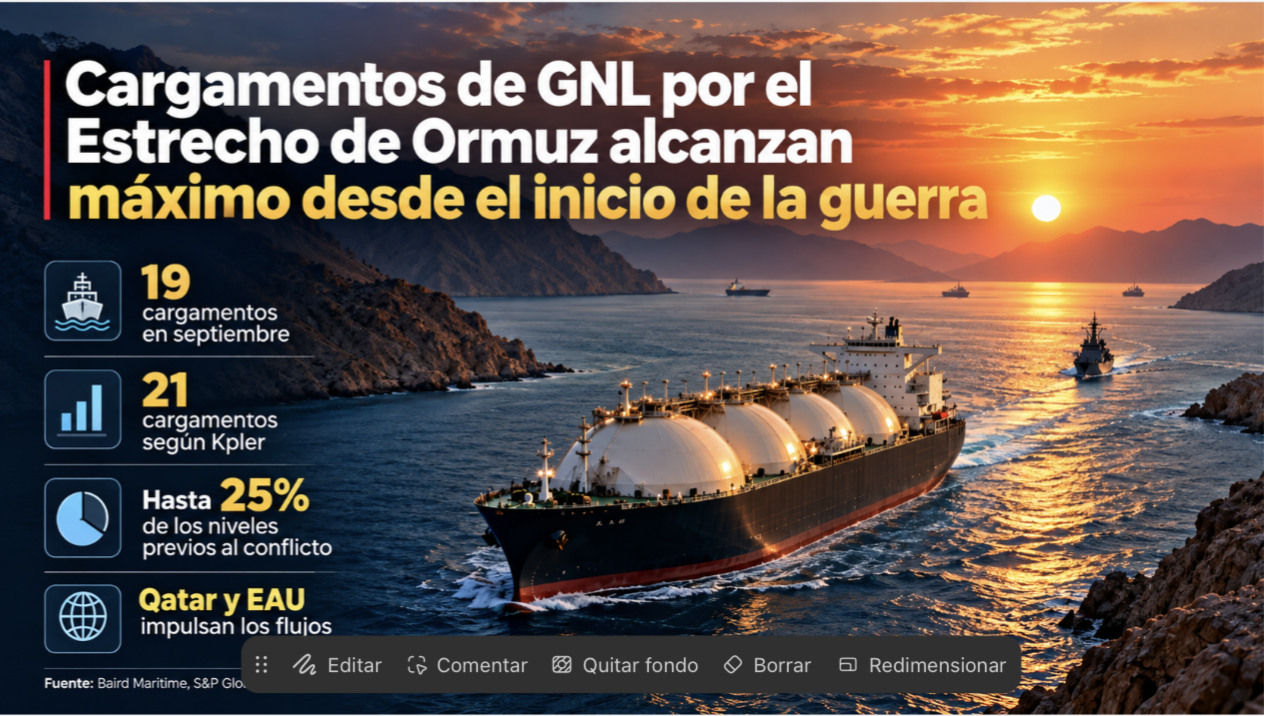
De acuerdo con datos de S&P Global Energy, durante septiembre salieron del Estrecho 19 cargamentos de GNL, de los cuales 13 correspondieron a Qatar y seis a Emiratos Árabes Unidos. Kpler sitúa el volumen ligeramente por encima, con 21 cargamentos.
La cifra representa una mejora frente a los 15 cargamentos registrados en junio y constituye el nivel mensual más alto desde el inicio del conflicto en febrero de 2026.
Sin embargo, el incremento no implica todavía una normalización de los flujos.
Qatar recupera progresivamente sus exportaciones
La actividad reciente muestra una mayor presencia de buques vinculados a Qatar, uno de los principales exportadores de GNL del mundo.
Varios metaneros cargados en Ras Laffan atravesaron el Estrecho durante la segunda mitad de septiembre, entre ellos el Al Kharaitiyat, el Al Gharrafa y el Milaha Qatar.
Este último continuó posteriormente hacia India, donde descargó su cargamento en la terminal de Hazira.
La recuperación parcial de estos movimientos es especialmente relevante debido al peso de Qatar en el mercado internacional de GNL y a la importancia estratégica del Estrecho de Ormuz para el comercio energético mundial.
Antes del inicio del conflicto, aproximadamente una quinta parte de los flujos globales de petróleo y GNL transitaban por esta vía marítima.
Aún muy lejos de los niveles previos al conflicto
A pesar del aumento registrado en septiembre, los niveles actuales continúan siendo considerablemente inferiores a los observados antes del conflicto.
Según estimaciones de S&P Global Energy, si el ritmo registrado durante la segunda mitad de septiembre se mantiene durante octubre, los tránsitos mensuales de GNL podrían recuperarse hasta aproximadamente un 25% de los niveles previos al conflicto.
Este dato resulta especialmente importante para interpretar correctamente la evolución del mercado.
Septiembre representa un máximo desde el inicio del conflicto, pero no una recuperación completa de las exportaciones de GNL desde el Golfo.
Tránsitos “oscuros” reflejan persistencia del riesgo
Uno de los aspectos más relevantes del actual entorno marítimo es el uso de los denominados “dark transits” o tránsitos con visibilidad reducida.
Algunos buques que atraviesan el Estrecho han apagado temporalmente sus sistemas de identificación automática, AIS, durante parte de la navegación por la zona.
Esta práctica reduce su visibilidad en los sistemas públicos de seguimiento marítimo y refleja el nivel de precaución con el que continúa operando la industria.
Por tanto, el aumento del número de cargamentos no debe interpretarse como una reducción sustancial del riesgo.
Los buques siguen expuestos a posibles ataques, escaladas militares, mayores costes de seguros, cambios en las condiciones de navegación y otras dificultades operativas asociadas con el conflicto.
El invierno será la verdadera prueba para el mercado
La principal interrogante ahora es si este aumento de los flujos puede mantenerse durante los próximos meses, especialmente ante la llegada del invierno en el hemisferio norte.
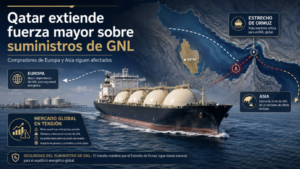
Qatar continúa siendo uno de los proveedores de GNL más importantes para los mercados internacionales y cualquier limitación prolongada de sus exportaciones podría aumentar la competencia entre compradores europeos y asiáticos por cargamentos alternativos.
Por el contrario, una recuperación sostenida del tráfico a través de Ormuz podría aportar mayor disponibilidad física al mercado y reducir parcialmente la prima de riesgo geopolítico que ha acompañado a los precios del GNL desde el inicio del conflicto.
No obstante, la recuperación continúa siendo frágil.
Su sostenibilidad dependerá de la evolución del conflicto, de las condiciones de seguridad marítima, de los costes de seguros y fletes, de la disponibilidad de protección naval y, especialmente, de que el tránsito comercial pueda continuar sin nuevas interrupciones importantes.
Un mercado resiliente, pero todavía vulnerable
El aumento de los cargamentos registrado en septiembre vuelve a poner de manifiesto la capacidad de adaptación de la industria global del GNL.
Exportadores, armadores y compradores están ajustando rutas, operaciones y estrategias comerciales para mantener los flujos incluso en un contexto extraordinariamente complejo.
Pero resiliencia no significa seguridad.
El hecho de que algunos metaneros estén atravesando Ormuz bajo estrictas medidas de seguridad y, en determinados casos, reduciendo su visibilidad mediante la desconexión temporal del AIS demuestra que las condiciones operativas continúan siendo excepcionales.
Para Europa y Asia, el Estrecho de Ormuz seguirá siendo por tanto una de las principales variables geopolíticas de cara al invierno 2026–2027.
El máximo registrado en septiembre es una señal positiva para la disponibilidad de suministro.
La verdadera prueba será determinar si estos flujos pueden mantenerse durante los próximos meses y cuál será el coste económico y de seguridad asociado.
Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximo desde el inicio del conflicto