Precios spot del GNL en Asia suben ligeramente gracias al aumento de la demanda de refrigeración
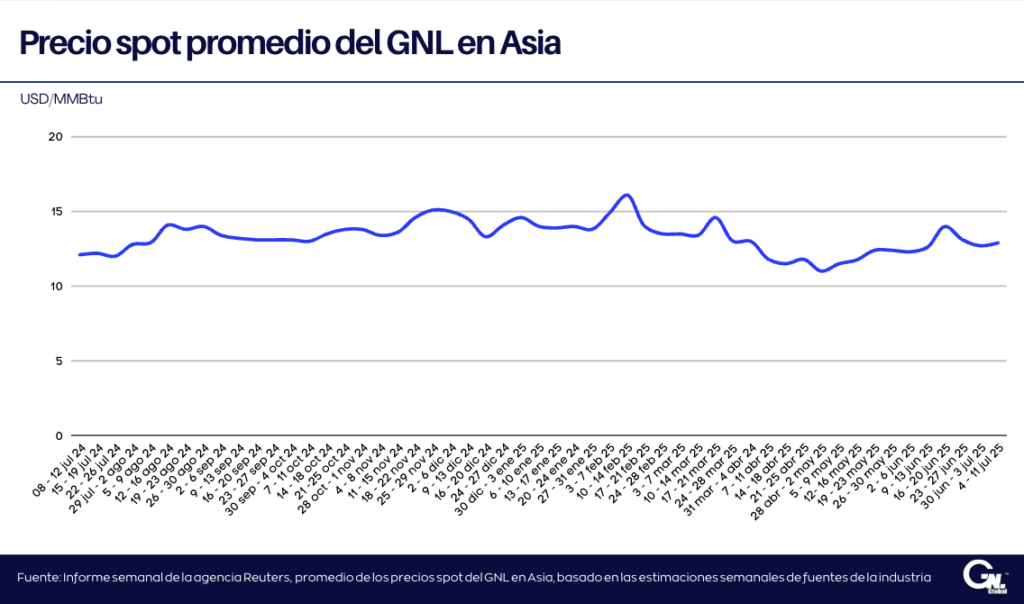
Los precios spot del gas natural licuado (GNL) en Asia registraron un leve aumento la semana pasada, impulsados por la ola de calor que afectó a Japón y Corea del Sur, lo que elevó la demanda de refrigeración.
Según el informe semanal de precios publicado el viernes por Reuters, el precio promedio del GNL para entregas en agosto en el noreste asiático (LNG-AS) se ubicó en 12,90 USD/MMBtu, un incremento de veinte centavos frente a los 12,70 USD/MMBtu registrados la semana previa, de acuerdo con estimaciones de fuentes del sector.

De acuerdo con la agencia, el precio para las entregas en septiembre se estimó en 12,70 USD/MMBtu.
Asia
«Los precios han subido esta semana, impulsados por la ola de calor en el noreste asiático. Seúl registró su día más caluroso desde 2018 y se están reduciendo las reservas tanto en Corea del Sur como en Japón para satisfacer la mayor demanda de refrigeración», declaró Martin Senior, director de precios de GNL en Argus.
Al menos dos cargueros de la cuenca atlántica se han desviado de Europa a Asia desde principios de mes, y otros dos cargueros qataríes también han cambiado de rumbo, según Senior.
Mientras tanto, la demanda en el sur de Asia y China se mantiene moderada, con una demanda de refrigeración promedio para la época del año y una demanda industrial moderada, dados los precios de producción y las cifras de inflación publicadas esta semana, según Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence.
Dozeman afirmó que los aranceles de importación «y la inestabilidad de la situación en torno a ellos podrían influir en la demanda industrial en las próximas semanas».
Europa
«Los precios del gas podrían estar tocando fondo para el verano. Europa necesita mantener una competencia suficiente para seguir recibiendo cargamentos y recargar sus almacenes antes del invierno, incluso con la ligera flexibilización de los objetivos regionales del 90% al 80%», declaró Alex Froley, analista sénior de GNL de la firma de inteligencia de datos ICIS.
Existe la posibilidad de un ligero optimismo a corto plazo si las olas de calor continúan en el este de Asia y si aumenta la competencia entre Japón y Corea del Sur y Europa por conseguir combustible para la generación de energía en verano, afirmó Froley.
Sin embargo, los fundamentos se están volviendo más favorables, ya que se prevé que en el segundo semestre del año entren en producción 7 millones de toneladas anuales (MTPA) adicionales procedentes de la segunda fase de Plaquemines en Estados Unidos, así como los 14 MTPA del proyecto LNG Canada, añadió.
S&P Global Commodity Insights evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en agosto ex-buque (DES) en 11,572 USD/MMBtu el 10 de julio, un descuento de 0,440 USD/MMBtu respecto al precio de futuros de agosto en el centro de TTF.
Argus evaluó el precio para entrega en agosto en 11,670 USD/MMBtu, mientras que Spark Commodities lo evaluó en 11,639 USD/MMBtu. El arbitraje estadounidense hacia el noreste asiático vía el Cabo de Buena Esperanza continúa apuntando a Europa, mientras que el arbitraje vía Panamá continúa apuntando a Asia por sexta semana consecutiva, según Qasim Afghan, analista de Spark Commodities.
Fletes de transporte
En el mercado de transporte de GNL, las tarifas del Atlántico registraron la mayor caída intersemanal desde enero y se estimaron en 31.750 dólares diarios el viernes, mientras que las tarifas del Pacífico disminuyeron ligeramente a 38.750 dólares diarios, añadió Afghan.