Precios spot del GNL en Asia caen por segunda semana consecutiva ante mayor tránsito de cargamentos por Ormuz y una débil demanda
Los precios spot del gas natural licuado (GNL) en Asia retrocedieron por segunda semana consecutiva, presionados por una demanda moderada y una mayor disponibilidad de cargamentos procedentes de Medio Oriente, en un contexto de recuperación parcial de los envíos a través del estrecho de Ormuz. Aunque persisten las tensiones geopolíticas y los riesgos para la navegación comercial, el incremento del tránsito de buques metaneros desde Qatar ha contribuido a moderar los precios internacionales.
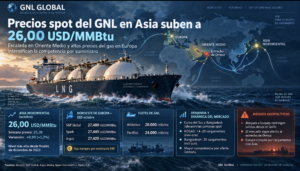
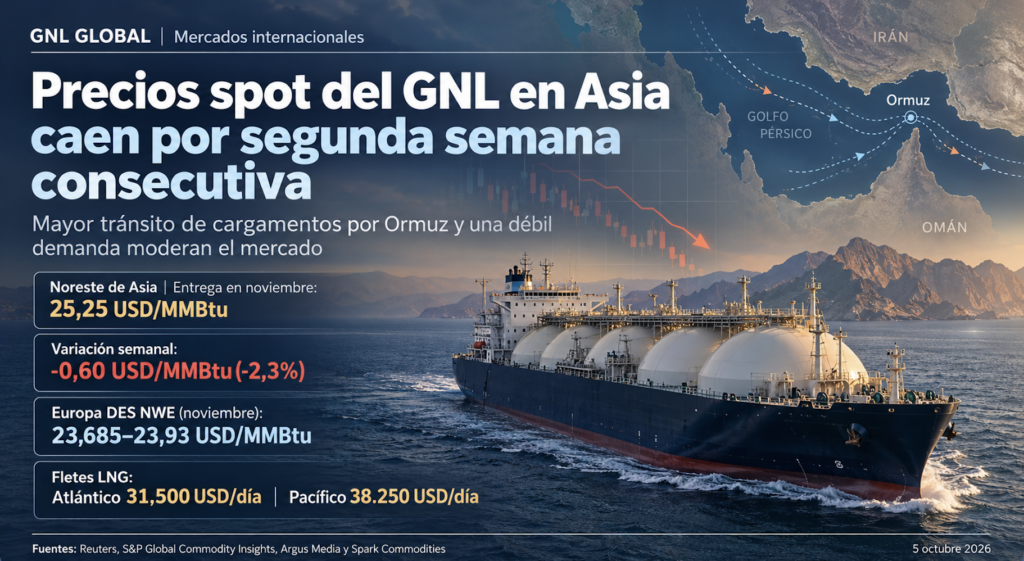
De acuerdo con el reporte semanal de precios publicado el viernes por Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia se situó en 25,25 USD/MMBtu, frente a los 25,85 USD/MMBtu registrados la semana anterior, lo que representa una disminución de 0,60 USD/MMBtu, equivalente al 2,3%.
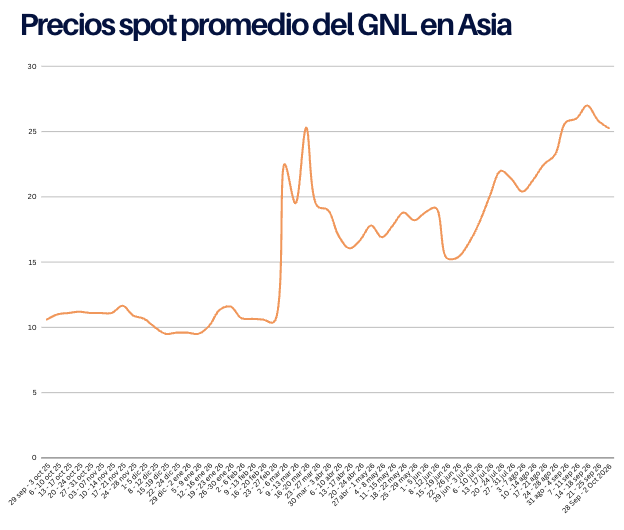
Precios spot del GNL en Asia caen por segunda semana consecutiva ante mayor tránsito de cargamentos por Ormuz y una débil demanda
El descenso se produce después de que los precios alcanzaran recientemente niveles próximos a máximos de cuatro años. En las dos últimas semanas, las cotizaciones acumularon una caída de 1,75 USD/MMBtu, equivalente al 6,5%, desde los 27,00 USD/MMBtu registrados como referencia dos semanas atrás.
El mercado permanece condicionado por dos factores contrapuestos: por una parte, el aumento de los cargamentos que logran atravesar Ormuz y la limitada actividad compradora en el noreste asiático; por otra, la continuidad del conflicto entre Estados Unidos, Israel e Irán, que mantiene elevada la incertidumbre sobre la seguridad de las rutas marítimas y la sostenibilidad de los flujos de exportación de GNL desde el Golfo Pérsico.
La evolución reciente del mercado spot refleja una moderación de las presiones sobre la oferta disponible, aunque todavía lejos de una normalización estructural del comercio internacional de GNL.
El incremento de los cargamentos procedentes de Qatar que han conseguido salir del Golfo Pérsico ha mejorado parcialmente la disponibilidad de suministro, particularmente para los compradores asiáticos. Sin embargo, los volúmenes que atraviesan actualmente el estrecho de Ormuz continúan siendo considerablemente inferiores a los registrados antes del conflicto.
Al mismo tiempo, la debilidad de la demanda en varios mercados del noreste de Asia limita la competencia por los cargamentos disponibles. China mantiene una reducida participación en el mercado spot, mientras que Japón y Corea del Sur presentan una situación de abastecimiento relativamente cubierta para el corto plazo.
En este contexto, el comportamiento de los precios dependerá especialmente de la continuidad de los tránsitos por Ormuz, de la evolución de los riesgos de seguridad y de la posible reactivación de las compras asiáticas durante el período previo al invierno.
Asia
El mercado asiático continúa mostrando una demanda moderada, especialmente en China, Japón y Corea del Sur, mientras que los compradores del sudeste y sur de Asia mantienen una mayor participación relativa en las operaciones spot.
Toby Copson, socio director de Davenport Energy, explicó que las cotizaciones asiáticas han retrocedido desde sus máximos debido al incremento de los volúmenes que atraviesan Ormuz, a pesar de la continuidad de los ataques iraníes. Según el analista, la ausencia de China y la cobertura de las necesidades inmediatas del noreste asiático han limitado la demanda fuera del sudeste de Asia.
Copson destacó que la atención del mercado se concentra actualmente en el volumen de cargamentos que consigue atravesar el estrecho y, especialmente, en la regularidad con la que puedan mantenerse esas operaciones. La continuidad de estos flujos será determinante para configurar el comportamiento de la demanda en el corto plazo.
La situación confirma las tendencias observadas durante la semana anterior. Evan Tan, analista de ICIS, había señalado que el noreste asiático se encontraba relativamente bien abastecido de cara al invierno. Japón mantenía inventarios saludables y las eventuales compras de reposición de Corea del Sur podrían verse limitadas por las expectativas de temperaturas moderadas.
En China, la mayor competitividad del gas de producción nacional frente al GNL importado ha reducido el atractivo económico de las adquisiciones spot.
En el sur de Asia, Bangladesh continúa mostrando una demanda estructural importante, mientras que India mantiene licitaciones para cubrir las necesidades de los sectores de fertilizantes y distribución urbana de gas. No obstante, los elevados precios internacionales han debilitado la demanda de consumidores industriales y de refinación que no reciben subsidios.
Aumentan los cargamentos que atraviesan el estrecho de Ormuz
Uno de los acontecimientos más relevantes del mercado ha sido el incremento de las exportaciones de GNL desde Ras Laffan, Qatar, cuyos cargamentos han atravesado el estrecho de Ormuz durante las últimas semanas.
Una parte importante de estas operaciones se realiza mediante los denominados dark transits, durante los cuales los buques desconectan sus transpondedores del Sistema de Identificación Automática (AIS) para reducir su exposición a posibles amenazas o ataques.
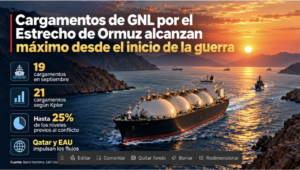
De acuerdo con los datos recopilados por empresas especializadas en análisis marítimo, septiembre registró el mayor número mensual de cargamentos de GNL que salieron por Ormuz desde el comienzo del conflicto entre Estados Unidos, Israel e Irán. Sin embargo, esta recuperación continúa siendo parcial y los volúmenes permanecen sustancialmente por debajo de los niveles previos a la guerra.
Martin Senior, responsable de precios de GNL de Argus Media, señaló que el incremento de los tránsitos sin señal AIS durante la última semana ha elevado la disponibilidad de suministros procedentes del Golfo Pérsico y reducido la actividad de licitaciones spot en el sur de Asia.
La tendencia ya había comenzado a observarse durante la semana anterior, cuando varios buques de QatarEnergy, incluidos algunos de mayor antigüedad, se encontraban posicionados cerca de Ormuz o navegaban sin transmitir información AIS, lo que sugería la posibilidad de nuevas operaciones.
No obstante, el incremento de los movimientos marítimos no implica que el riesgo geopolítico haya desaparecido. La seguridad de la navegación y la capacidad para sostener un ritmo regular de exportaciones continúan siendo determinantes para las expectativas de suministro, especialmente ante la proximidad del período de mayor demanda invernal.
Los datos adicionales publicados por Reuters el 2 de octubre permiten dimensionar esta recuperación. Según S&P Global Energy, durante septiembre se contabilizaron 19 cargamentos de GNL a través de Ormuz, de los cuales 13 procedían de Qatar y seis de Emiratos Árabes Unidos. Kpler, utilizando su propia metodología de seguimiento, identificó 21 cargamentos, frente a 15 registrados en junio. Las diferencias entre ambas evaluaciones responden a los respectivos registros de seguimiento marítimo y no deben interpretarse como cifras equivalentes.
A pesar del incremento, Qatar sigue enfrentando restricciones significativas en sus compromisos de suministro. El 28 de septiembre se conoció que QatarEnergy había prolongado las notificaciones de fuerza mayor para determinados clientes, incluida la italiana Edison y compradores asiáticos. Esta situación demuestra que la recuperación de los movimientos marítimos todavía no garantiza la normalización de las entregas contractuales.
Europa
En Europa, los precios del GNL también reflejaron una mayor disponibilidad de cargamentos para entrega inmediata y durante el último trimestre del año, aunque las preocupaciones sobre el nivel de almacenamiento de gas mantienen el mercado relativamente respaldado ante la proximidad del invierno.
S&P Global Energy evaluó el jueves el precio diario de referencia del GNL para entrega en noviembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 23,685 USD/MMBtu, con un descuento de 0,46 USD/MMBtu respecto al precio del gas en el mercado neerlandés TTF.
Por su parte, Argus Media situó su evaluación DES para entrega en noviembre en 23,69 USD/MMBtu, mientras que Spark Commodities estimó el precio en 23,93 USD/MMBtu.
Estas evaluaciones reflejan las condiciones comerciales de los cargamentos físicos de GNL y deben distinguirse del comportamiento del mercado TTF, principal referencia del gas negociado en Europa.
Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, explicó que los balances de corto plazo en la cuenca atlántica permanecen relativamente holgados, debido a la amplia disponibilidad de cargamentos para noviembre y a una actitud cautelosa de los compradores.
Según la analista, mientras los precios del gas europeo continúan respaldados por las preocupaciones relacionadas con los inventarios, las cotizaciones del GNL enfrentan presiones bajistas frente al TTF debido a la abundancia de ofertas para el cuarto trimestre.
El almacenamiento europeo sigue por debajo de los niveles habituales
Europa comenzó octubre con sus instalaciones de almacenamiento de gas aproximadamente al 71% de su capacidad, considerablemente por debajo de los niveles habituales para esta época del año.
Aunque los inventarios habían superado el 70% durante la semana anterior, gracias a las importaciones de GNL, los elevados niveles de regasificación y una demanda estacional moderada, la situación continúa generando preocupaciones sobre la preparación para el invierno.
De acuerdo con Gas Infrastructure Europe (GIE), al 4 de octubre de 2026 el almacenamiento agregado de la Unión Europea alcanzaba el 72,4%, equivalente a aproximadamente 819,88 TWh. Se trata de una actualización posterior a la evaluación semanal del mercado y confirma que las inyecciones continuaban, aunque con diferencias importantes entre países.
Esta situación refuerza las expectativas de que Europa necesite mantener importaciones significativas de GNL durante los próximos meses, especialmente si las temperaturas descienden y se incrementa la demanda de calefacción.
Mayor suministro estadounidense y perspectivas del gas noruego
La evolución reciente de las exportaciones estadounidenses también constituye un elemento relevante para el balance europeo.
Según datos de LSEG publicados por Reuters el 1 de octubre, Estados Unidos exportó aproximadamente 10,9 millones de toneladas de GNL en septiembre, frente a 10,7 millones de toneladas en agosto. Europa recibió 5,91 millones de toneladas, equivalentes al 54% del total exportado, consolidándose como el principal destino de estos suministros. Asia recibió aproximadamente 2,84 millones de toneladas.
El incremento de las exportaciones estadounidenses y su orientación hacia Europa contribuye a mejorar la disponibilidad de cargamentos en el Atlántico y representa un factor de apoyo para la reposición de inventarios.
En cuanto al suministro por gasoductos, el operador noruego Gassco informó el 1 de octubre que su sistema estaba preparado para atender una elevada demanda europea durante el invierno, después de completar los trabajos recientes de mantenimiento. La disponibilidad del suministro noruego puede contribuir a limitar las tensiones sobre el balance regional, aunque no elimina los riesgos asociados a la reducción de las exportaciones de GNL desde Medio Oriente.
Por otra parte, la política europea de reducción de la dependencia del gas ruso continúa modificando las perspectivas de abastecimiento. Las restricciones ya vigentes sobre determinados contratos de GNL ruso y la prohibición prevista para los contratos de largo plazo a partir del 1 de enero de 2027 representan factores estructurales que seguirán influyendo en las decisiones de contratación y diversificación de suministros, aunque no constituyen necesariamente una explicación directa de los movimientos de precios registrados durante la última semana.
Fletes de GNL
Las tarifas de transporte marítimo del GNL continuaron aumentando en las cuencas del Atlántico y del Pacífico, en contraste con la moderación observada en los precios spot de los cargamentos.
De acuerdo con Qasim Afghan, analista de Spark Commodities, las tarifas del Atlántico avanzaron por quinta semana consecutiva, mientras que las del Pacífico acumularon su cuarta semana de incrementos.
En el Atlántico, las tarifas alcanzaron 31.500 USD por día, frente a los 29.500 USD por día de la semana anterior. Esto representa un aumento de 2.000 USD diarios, equivalente al 6,8%.
En el Pacífico, los fletes aumentaron hasta 38.250 USD por día, desde 31.000 USD por día registrados previamente, lo que supone un incremento de 7.250 USD diarios, equivalente al 23,4%.
El comportamiento de los fletes refleja condiciones diferenciadas entre ambas cuencas y confirma que la reducción de los precios físicos del GNL no necesariamente se traduce en menores costos de transporte.
Los riesgos de navegación en Medio Oriente, la incertidumbre sobre la continuidad de las rutas comerciales y las diferencias en la disponibilidad de buques siguen siendo elementos importantes para las decisiones de contratación marítima.
En cuanto al arbitraje internacional, Afghan señaló que las condiciones comerciales para los cargamentos estadounidenses con entrega próxima en el noreste de Asia, utilizando la ruta del cabo de Buena Esperanza, continúan favoreciendo claramente su envío hacia Europa.
Por el contrario, el arbitraje de los cargamentos nigerianos con entrega inmediata, también considerando el tránsito por el cabo de Buena Esperanza, sigue favoreciendo el mercado asiático.
Estas señales coinciden con las observadas durante la semana anterior y evidencian que las decisiones sobre el destino de los cargamentos dependen no solamente de las diferencias entre los precios regionales, sino también de los costos de transporte, los tiempos de navegación y las condiciones de entrega.
El comportamiento de los fletes y la evolución de las rutas marítimas adquirirán especial importancia en las próximas semanas. Una recuperación sostenida de los tránsitos por Ormuz podría mejorar la disponibilidad de GNL, pero cualquier interrupción adicional mantendría el riesgo de nuevas tensiones comerciales y logísticas.