EE. UU. marca récord de 20,4 Bcf/d en demanda de gas para GNL, con sus terminales operando cerca de plena capacidad

El aumento en la utilización de las instalaciones de licuefacción, liderado por Sabine Pass y Plaquemines LNG, impulsa a nuevos máximos el consumo de gas natural destinado a la exportación, en un contexto de elevada demanda internacional y preparación para el invierno boreal.
Estados Unidos alcanzó este lunes un nuevo récord en la demanda de gas natural destinado a la producción de gas natural licuado (GNL), al registrar aproximadamente 20,4 mil millones de pies cúbicos diarios (Bcf/d) de gas de alimentación (feedgas), según datos preliminares de la firma de información financiera LSEG, citados por Reuters.
El máximo histórico refleja el elevado nivel de utilización de las instalaciones estadounidenses de licuefacción, que operan mayoritariamente a niveles cercanos a su capacidad disponible, en un escenario caracterizado por la fortaleza de la demanda internacional y la proximidad de la temporada de mayor consumo energético en el hemisferio norte.
El promedio de demanda de feedgas durante los primeros días de noviembre también alcanzó un máximo de 18,9 Bcf/d, evidenciando la creciente participación de la industria exportadora de GNL en la demanda de gas natural estadounidense.
Este comportamiento confirma la consolidación de Estados Unidos como un proveedor estratégico del mercado internacional de GNL, sustentado en una infraestructura exportadora en expansión y una elevada utilización de sus principales terminales.
Sabine Pass y Plaquemines LNG concentran cerca del 45% de la demanda
Los datos de LSEG muestran que las mayores instalaciones de exportación estadounidenses desempeñan un papel determinante en el incremento de los volúmenes de gas destinados a licuefacción.
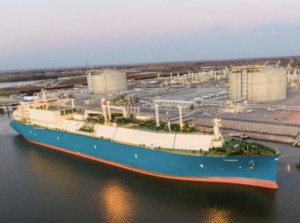
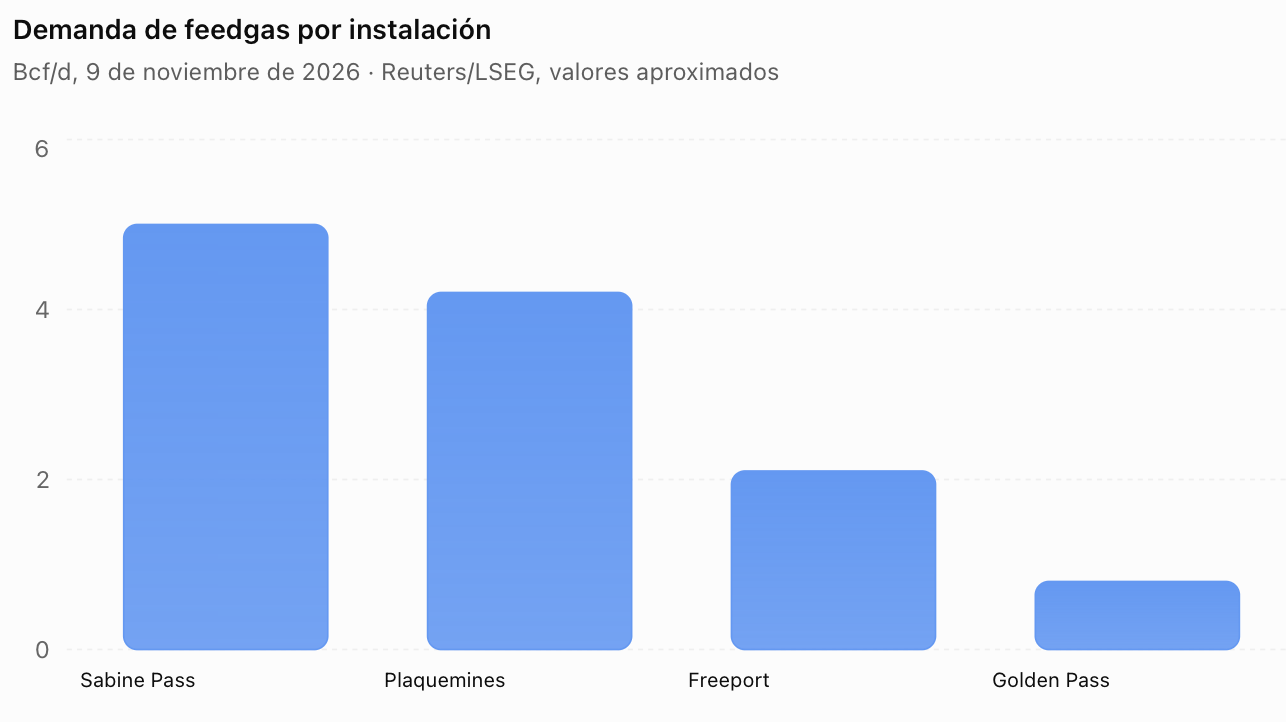
La terminal Sabine Pass LNG, operada por Cheniere Energy en Luisiana, registró una demanda cercana a 5 Bcf/d, equivalente a aproximadamente el 24,5% del total nacional. La instalación continúa siendo uno de los principales centros de producción y exportación de GNL de Estados Unidos.
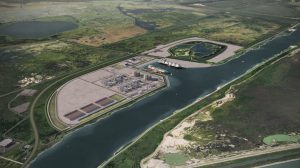
Por su parte, Plaquemines LNG, desarrollada por Venture Global, alcanzó una demanda aproximada de 4,2 Bcf/d, posicionándose como el segundo mayor consumidor de gas natural destinado a licuefacción durante la jornada.
En conjunto, ambas instalaciones concentraron alrededor del 45% de la demanda total de feedgas, lo que refleja su importancia dentro del sistema exportador estadounidense.
El elevado consumo de Plaquemines LNG resulta particularmente significativo tras el reciente anuncio de Venture Global sobre el inicio de las operaciones comerciales de la primera fase del proyecto, ocurrido el 31 de octubre de 2026.
La instalación, que comenzó a producir GNL en diciembre de 2024, ha incrementado progresivamente sus niveles operativos mientras avanza en el desarrollo de su capacidad de producción y en el cumplimiento de sus compromisos comerciales.
La transición hacia suministros bajo contratos de largo plazo constituye un paso adicional en la consolidación de esta infraestructura, aunque los volúmenes de gas recibidos por la terminal no deben interpretarse directamente como producción exportable neta de GNL.
Estados Unidos marca récord de 20,4 Bcf/d en demanda de gas para GNL
Freeport LNG y Golden Pass refuerzan los niveles de utilización
Otras instalaciones relevantes también contribuyeron al récord registrado durante la jornada.
Freeport LNG, localizada en Texas, operó cerca de su capacidad disponible, con una demanda de gas de alimentación próxima a 2,1 Bcf/d, de acuerdo con LSEG.
El desempeño de esta instalación es especialmente relevante considerando las interrupciones operativas y los períodos de mantenimiento que han afectado su funcionamiento durante los últimos años.
Asimismo, Golden Pass LNG, proyecto desarrollado conjuntamente por QatarEnergy y ExxonMobil, registró una demanda aproximada de 0,8 Bcf/d.
El incremento de actividad en Golden Pass contribuye a elevar la capacidad efectiva de procesamiento de gas natural del sistema estadounidense. No obstante, la operación a plena capacidad señalada en los datos del día corresponde a la capacidad actualmente disponible y no implica que la totalidad del proyecto haya completado su desarrollo y puesta en marcha.
La participación creciente de Golden Pass, junto con el aumento de producción de Plaquemines LNG y las expansiones de otras instalaciones, evidencia la importancia de los nuevos proyectos en la evolución de las exportaciones estadounidenses.
La expansión de la capacidad impulsa el crecimiento exportador
El nuevo récord de feedgas se produce después de un período de fuerte expansión de las exportaciones estadounidenses de GNL.
Según la Administración de Información Energética de Estados Unidos (EIA), las exportaciones promediaron 17,4 Bcf/d durante el primer semestre de 2026, un incremento del 23% respecto al mismo período de 2025.
Este crecimiento estuvo impulsado principalmente por la incorporación progresiva de nueva capacidad de licuefacción, incluyendo la producción de Plaquemines LNG, la expansión de Corpus Christi y el desarrollo de Golden Pass.
La EIA estimó que las exportaciones estadounidenses promediarían aproximadamente 17,3 Bcf/d durante el segundo semestre de 2026 y aumentarían a 18,7 Bcf/d durante la primera mitad de 2027.
Es importante distinguir entre la demanda de feedgas y las exportaciones efectivas de GNL. El primer indicador corresponde al volumen de gas natural recibido por las instalaciones de licuefacción, mientras que el segundo refleja el gas efectivamente exportado después de los procesos industriales, el consumo energético de las plantas y otros ajustes operativos.
En consecuencia, el récord de 20,4 Bcf/d no representa un volumen equivalente de GNL exportado, sino un indicador de la intensidad de operación y de la creciente demanda de gas natural del sector de licuefacción.
El invierno boreal favorece una mayor eficiencia operativa
El comportamiento de las terminales estadounidenses también responde a factores estacionales.
Durante los meses más fríos, las instalaciones de licuefacción ubicadas en la Costa del Golfo pueden experimentar mejoras en su eficiencia térmica debido a las menores temperaturas ambientales.
Estas condiciones favorecen el desempeño de los equipos de refrigeración y permiten que determinadas instalaciones procesen mayores volúmenes de gas natural, siempre que existan suficientes suministros de alimentación y disponibilidad operativa.
La combinación de temperaturas más favorables, mayor capacidad instalada y elevados niveles de utilización podría sostener la demanda de feedgas durante los próximos meses.
Sin embargo, el comportamiento de las instalaciones continuará condicionado por los mantenimientos programados, las interrupciones no previstas, la disponibilidad de gas natural, las condiciones meteorológicas y la evolución de los márgenes comerciales de exportación.
Precios internacionales y demanda de GNL mantienen los incentivos de exportación
El récord se registra en un contexto de precios internacionales del GNL que permanecen elevados en comparación con los niveles observados antes de la crisis energética de 2022.
La reconfiguración de los flujos mundiales de gas natural después de la invasión rusa de Ucrania incrementó la relevancia de Estados Unidos como proveedor de GNL, particularmente para Europa.
La demanda europea de abastecimiento, junto con las necesidades de los mercados asiáticos, continúa influyendo en las decisiones de comercialización y en la utilización de las terminales estadounidenses.
Para los exportadores, la competitividad del GNL estadounidense depende de factores como el precio del gas natural en Henry Hub, los costos de licuefacción, el transporte marítimo y las cotizaciones de referencia en los mercados de destino.
En este contexto, las condiciones de los mercados internacionales pueden mantener los incentivos para maximizar las exportaciones, aunque la evolución de los precios y los diferenciales regionales seguirá determinando la rentabilidad de cada operación.
Implicaciones para América Latina y el Caribe
El crecimiento de la capacidad exportadora de Estados Unidos tiene implicaciones directas para los mercados de América Latina y el Caribe, donde el GNL desempeña un papel cada vez más relevante en la seguridad energética, la generación eléctrica y la diversificación de fuentes de suministro.
La proximidad geográfica de las terminales estadounidenses de la Costa del Golfo ofrece ventajas logísticas para compradores del Caribe, Centroamérica, México y determinados mercados sudamericanos.
En particular, una mayor capacidad de producción y exportación podría favorecer la disponibilidad de suministros para proyectos de generación eléctrica a gas natural, terminales de regasificación y nuevas aplicaciones industriales.
No obstante, una mayor producción estadounidense no garantiza automáticamente menores precios para los importadores regionales.
El GNL comercializado desde Estados Unidos compite en un mercado internacional, donde los compradores europeos y asiáticos también demandan cargamentos y donde los destinos finales dependen de las condiciones comerciales y contractuales.
Para América Latina y el Caribe, el crecimiento de la oferta estadounidense amplía las alternativas potenciales de abastecimiento, pero también exige estrategias de contratación capaces de equilibrar seguridad de suministro, flexibilidad y exposición a la volatilidad de los precios internacionales.
Perspectivas: mayor utilización y nuevos proyectos
El récord de 20,4 Bcf/d confirma la creciente importancia de la infraestructura de licuefacción en el sistema energético estadounidense.
A medida que continúe la entrada en operación de nuevos trenes de licuefacción y aumente la utilización de las instalaciones existentes, la demanda de gas natural destinada al sector exportador podría alcanzar nuevos máximos.
Este crecimiento también plantea desafíos para la infraestructura de transporte de gas natural y la coordinación entre producción, gasoductos y terminales de exportación.
La evolución de Plaquemines LNG, Golden Pass y las expansiones de Corpus Christi será especialmente relevante para evaluar el crecimiento de la capacidad exportadora durante 2027.
El nuevo máximo estadounidense representa así mucho más que un récord operativo: refleja la creciente integración entre el mercado doméstico de gas natural de Estados Unidos y el comercio internacional de GNL, una relación que seguirá influyendo en los precios, los flujos comerciales y la seguridad energética de los principales mercados importadores.
Fuentes: Reuters/LSEG (9 de noviembre de 2026); U.S. Energy Information Administration (EIA); RBN Energy. Análisis editorial: GNL GLOBAL.