Precios spot del GNL en Asia retroceden 3,4%
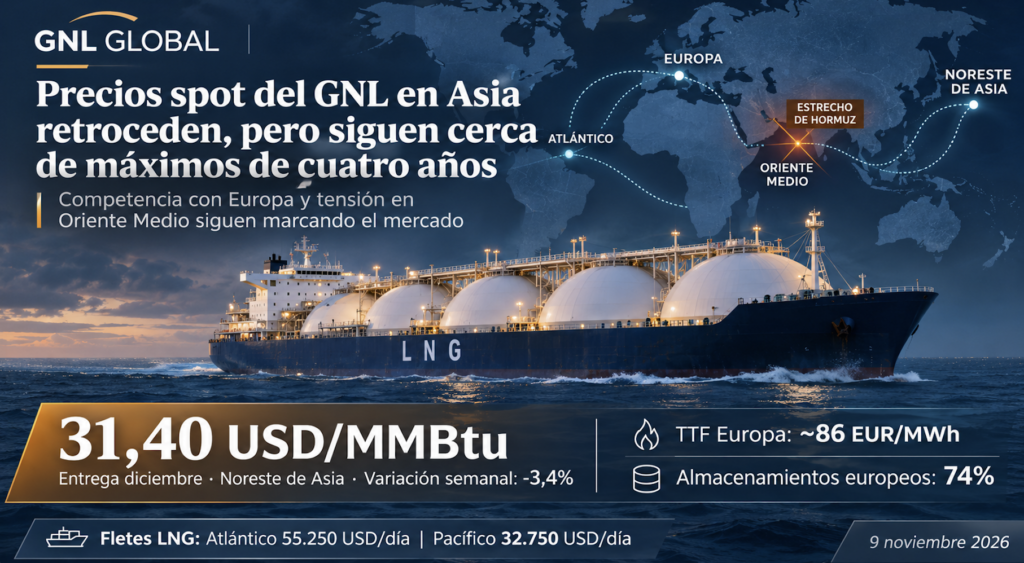
Los precios spot del gas natural licuado (GNL) en Asia registraron una corrección durante la semana pasada, después de cuatro semanas consecutivas de aumentos, aunque permanecieron próximos a sus niveles más elevados desde diciembre de 2022. La persistencia de las interrupciones del suministro en el Medio Oriente, la competencia con Europa por cargamentos disponibles y la proximidad del invierno continúan condicionando el mercado internacional.
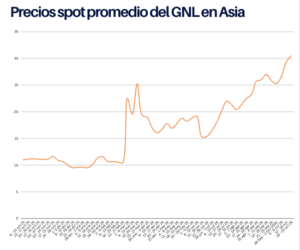
De acuerdo con el reporte semanal de precios publicado el viernes 6 de noviembre por la agencia Reuters, el precio promedio del GNL para entrega en diciembre en el noreste de Asia se estimó en 31,40 USD/MMBtu, frente a los 32,50 USD/MMBtu registrados la semana anterior. Esto representa una disminución de 1,10 USD/MMBtu, equivalente al 3,4%, y constituye el primer retroceso después de cuatro semanas de incrementos.
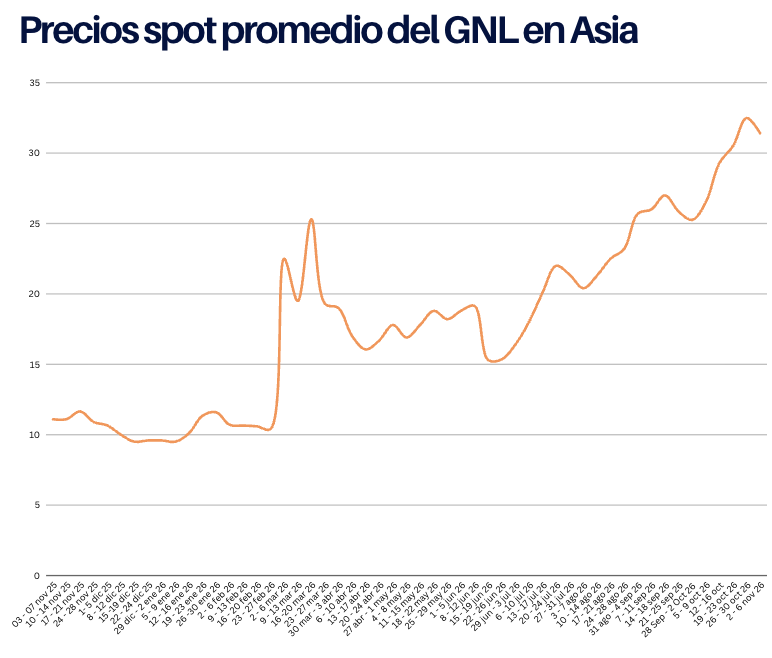
Precios del GNL en Asia al 6 de Noviembre 2026
La moderación de la demanda asiática y las expectativas de una recuperación parcial de los cargamentos procedentes de Qatar contribuyeron a aliviar las presiones alcistas. Sin embargo, el mercado continúa enfrentando un déficit de suministro asociado al conflicto en el Medio Oriente y una creciente competencia por los volúmenes flexibles de GNL, particularmente desde Europa, donde los almacenamientos de gas permanecen considerablemente por debajo de sus promedios estacionales.
El estrecho de Ormuz continúa siendo el principal foco de riesgo geopolítico. Aunque se han observado señales de mayor actividad de transporte de GNL y expectativas de distensión diplomática, la seguridad de la navegación sigue comprometida.
La Organización Marítima Internacional (OMI) confirmó el 6 de noviembre que los ataques contra embarcaciones comerciales en la región continúan, lo que mantiene la incertidumbre sobre la estabilidad de los flujos energéticos.
Precio spot
El descenso semanal refleja un ajuste de los precios después de las fuertes subidas acumuladas durante octubre. Sin embargo, la corrección no implica una normalización de las condiciones del mercado, que permanece estructuralmente ajustado ante la llegada del invierno boreal.
Toby Copson, socio director de Davenport Energy, señaló que el mercado continúa enfrentando una situación de estrechez estructural debido a las interrupciones del suministro de el Medio Oriente y los reducidos inventarios europeos, factores que intensifican la competencia por los cargamentos con flexibilidad de destino.
Según Copson, los compradores asiáticos probablemente mantendrán una estrategia selectiva ante los actuales niveles de precios. La demanda europea y las preocupaciones relacionadas con la seguridad del suministro seguirán influyendo en el destino de los cargamentos marginales procedentes de la cuenca del Atlántico.
El analista también destacó que, aunque las exportaciones estadounidenses están contribuyendo a cubrir parte de las necesidades del mercado, sus volúmenes todavía resultan insuficientes para compensar completamente el déficit de oferta.
Por otra parte, las expectativas de una recuperación parcial de los embarques de Qatar y las señales diplomáticas hacia una posible desescalada del conflicto han contribuido a moderar las cotizaciones. No obstante, la evolución de las tensiones geopolíticas continúa siendo determinante para las expectativas de precios de las próximas semanas.
Asia
Las perspectivas para el mercado asiático siguen condicionadas por factores contrapuestos de oferta y demanda. Mientras algunos países podrían aumentar sus compras de GNL durante las próximas semanas, otros mantienen inventarios suficientes o presentan una demanda spot limitada.
Ronald Pinto, analista principal de GNL y gas de Kpler, anticipó que los precios podrían registrar un incremento moderado durante la semana que comienza el 9 de noviembre, impulsado por una combinación de factores relacionados con la demanda energética regional.
Entre los principales elementos de apoyo identificó el aumento de la demanda de gas para generación eléctrica en India, la reducción de los inventarios de las empresas eléctricas japonesas, las interrupciones de generación con carbón y las posibles necesidades adicionales de reposición de existencias antes del invierno.
Sin embargo, Pinto advirtió que el crecimiento de las compras regionales podría verse limitado por varios factores. China mantiene inventarios relativamente estables de GNL en sus instalaciones costeras, Bangladesh ha asegurado parte de sus necesidades de suministro y Pakistán continúa mostrando un interés restringido en las compras spot.
Estas condiciones podrían evitar una recuperación generalizada de la demanda asiática, incluso si algunos compradores incrementan sus adquisiciones para atender necesidades estacionales.
El comportamiento del mercado también dependerá de la evolución del conflicto en el Medio Oriente, especialmente después de las elecciones legislativas estadounidenses de mitad de mandato. Pinto considera que tanto una intensificación de los ataques como una eventual reducción de las tensiones siguen siendo escenarios posibles, con consecuencias diferentes para los precios internacionales.
El estrecho de Ormuz continúa condicionando el suministro
La incertidumbre sobre la navegación en el golfo Pérsico continúa siendo uno de los principales factores de riesgo para el comercio internacional de GNL.
La Organización Marítima Internacional informó el 6 de noviembre que había verificado al menos 130 ataques contra embarcaciones comerciales en la región desde el inicio del conflicto, con 25 marinos fallecidos. Durante la primera semana de noviembre se registraron nuevos incidentes que afectaron a embarcaciones en aguas próximas a Qatar, Omán y Arabia Saudita.
Estos acontecimientos confirman que la situación de seguridad marítima sigue siendo delicada, incluso cuando algunos indicadores comerciales apuntan hacia una recuperación parcial de los movimientos de carga.
La evolución del conflicto también está modificando las estrategias de aprovisionamiento de los grandes productores. Según información publicada por Reuters el 6 de noviembre, QatarEnergy mantiene conversaciones para adquirir hasta 2 millones de toneladas anuales de GNL del futuro Tren 6 del proyecto Rio Grande LNG, desarrollado por NextDecade en Estados Unidos.
La negociación, que todavía no constituye un acuerdo definitivo, forma parte de los esfuerzos de QatarEnergy para diversificar sus fuentes de suministro mediante contratos internacionales. El Tren 6 aún no ha alcanzado su decisión final de inversión, por lo que los posibles volúmenes contratados no representarían un alivio inmediato para el mercado.
La combinación de riesgos marítimos, recuperación parcial de exportaciones y búsqueda de nuevas fuentes de suministro confirma que el conflicto no solamente afecta las cotizaciones actuales, sino también las decisiones comerciales y de inversión de mediano y largo plazo.
Europa
El mercado europeo también registró una reducción importante de sus cotizaciones durante la semana pasada, aunque continúa enfrentando condiciones de suministro ajustadas debido a los bajos niveles de almacenamiento y la incertidumbre sobre las importaciones de GNL.
El precio de referencia del gas natural en el hub neerlandés TTF se situó alrededor de 86 EUR/MWh el viernes 6 de noviembre, frente a aproximadamente 104 EUR/MWh durante la semana anterior. La diferencia de 18 EUR/MWh representa una disminución aproximada del 17,3% entre ambos niveles de referencia.
Martin Senior, responsable de precios de GNL en Argus, explicó que el debilitamiento de la demanda asiática y el incremento de los flujos de GNL a través del estrecho de Ormuz han contribuido a hacer de Europa un destino comercialmente más atractivo para los cargamentos disponibles, aumentando las ofertas de suministro en el continente.
Senior atribuyó parte de la reducción de los precios europeos a un aparente cambio hacia un tono más favorable a la desescalada por parte del presidente estadounidense Donald Trump, así como a las mayores expectativas de suministro qatarí, con operaciones de carga que, según sus comentarios, superaban ampliamente la mitad de la capacidad.
A pesar de este alivio, los inventarios de gas representan una vulnerabilidad significativa.
Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, señaló que las instalaciones europeas de almacenamiento se encontraban aproximadamente al 74% de su capacidad, considerablemente por debajo de los niveles habituales para esta época del año.
Esta situación ha sido confirmada por la Agencia de Cooperación de los Reguladores de la Energía de la Unión Europea (ACER), que advirtió en su informe del 27 de octubre que las interrupciones de suministro vinculadas al conflicto en el Medio Oriente, el bajo nivel de existencias al finalizar el invierno anterior y el ritmo insuficiente de inyección durante el verano habían incrementado la vulnerabilidad del mercado europeo.
Los datos posteriores de Gas Infrastructure Europe muestran que el nivel agregado de almacenamiento descendió hasta el 72,65% al cierre de la semana, lo que confirma el inicio de las extracciones estacionales.
La combinación de inventarios reducidos y dependencia de importaciones adicionales podría mantener la competencia europea por cargamentos flexibles durante el invierno 2026-2027, incluso si las cotizaciones experimentan correcciones temporales.
Evaluaciones del GNL para entrega en Europa
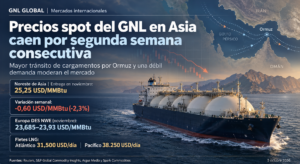
El 5 de noviembre, S&P Global Energy evaluó su referencia diaria de GNL para entrega en diciembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 29,065 USD/MMBtu. Esta evaluación representó un descuento de 0,560 USD/MMBtu respecto al precio del contrato de mes próximo del TTF neerlandés.
Las restantes agencias especializadas publicaron evaluaciones próximas, aunque con diferencias que reflejan sus respectivas metodologías de valoración.
Evaluaciones reportadas para la semana del 2 al 6 de noviembre de 2026. S&P: referencia del 5 de noviembre y entrega en diciembre. Las cifras de Argus y Spark se reproducen según el reporte semanal, sin atribuirles una fecha diaria de evaluación no especificada.
Como referencia, en el informe de la semana anterior S&P había evaluado en 31,91 USD/MMBtu los cargamentos para entrega en noviembre; Spark Commodities había publicado 31,749 USD/MMBtu y Argus una evaluación de 31,54 USD/MMBtu para entrega en diciembre.
Estas referencias muestran una moderación de las cotizaciones europeas. Sin embargo, las comparaciones deben realizarse considerando los diferentes meses de entrega y las metodologías de cada agencia, por lo que no todas las variaciones representan movimientos semanales directamente comparables.
La evolución inmediata del mercado europeo dependerá de las temperaturas invernales, la disponibilidad efectiva de cargamentos del Atlántico y la recuperación del suministro procedente del Medio Oriente.
Fletes de GNL
El mercado internacional de transporte marítimo de GNL presentó movimientos divergentes entre las cuencas del Atlántico y del Pacífico durante la semana pasada.
Según las evaluaciones comunicadas por Qasim Afghan, analista de Spark Commodities, las tarifas diarias de transporte en el Atlántico alcanzaron los 55.250 USD por día, mientras que las del Pacífico se situaron en 32.750 USD por día.
Al comparar estos valores con las cifras reportadas la semana anterior, se observa una fuerte recuperación de las tarifas atlánticas y una reducción de las correspondientes al Pacífico.
Tarifas expresadas en USD por día. Comparación calculada a partir de las evaluaciones semanales atribuidas a Spark Commodities.
Las tarifas atlánticas aumentaron 27.250 USD diarios, mientras que las del Pacífico disminuyeron 11.750 USD por día respecto a la referencia anterior.
Este comportamiento evidencia una diferenciación creciente de las condiciones comerciales entre ambas cuencas, aunque las cifras disponibles no permiten atribuir por sí solas las variaciones a cambios específicos en la disponibilidad de buques o en la demanda de transporte.
Afghan también señaló que el arbitraje para cargamentos estadounidenses con entrega durante el mes próximo hacia el noreste de Asia, utilizando la ruta del cabo de Buena Esperanza, continúa favoreciendo claramente su comercialización en Europa.
La misma situación se observa en el arbitraje de cargamentos nigerianos de disponibilidad inmediata que podrían dirigirse hacia Asia a través del cabo de Buena Esperanza. En ambos casos, las condiciones comerciales siguen favoreciendo el mercado europeo.
Esta orientación refleja la importancia relativa de los precios de destino y los costos logísticos en las decisiones de asignación de cargamentos.
El mercado marítimo también permanece expuesto a los riesgos de seguridad en Oriente Medio y el mar Rojo. El 6 de noviembre, la OMI reiteró su preocupación por los ataques contra embarcaciones comerciales en el mar Rojo, el estrecho de Bab el-Mandeb y el mar Negro, subrayando la necesidad de proteger las principales rutas internacionales.
Aunque no es posible atribuir directamente los movimientos semanales de los fletes a estos acontecimientos, la persistencia de riesgos marítimos continúa siendo una variable importante para la planificación de rutas, la contratación de transporte y la competitividad de los cargamentos entre Asia y Europa.