Precios del GNL en Asia registran octava semana en descenso
Los precios spot del gas natural licuado (GNL) en Asia cayeron la semana pasada, por octava semana consecutiva, en medio de altos niveles de inventario y una disminución en la demanda debido a las perspectivas de un clima templado.
De acuerdo con el reporte semanal de precios, publicado el viernes por la agencia Reuters, el precio spot promedio de GNL para las entregas en marzo, al noreste de Asia (LNG-AS), fue de USD 17 por millón de unidades térmicas británicas (MMBtu), una disminución de USD 1,50, o un 8,1%, con respecto a la semana anterior, estimaron fuentes de la industria.
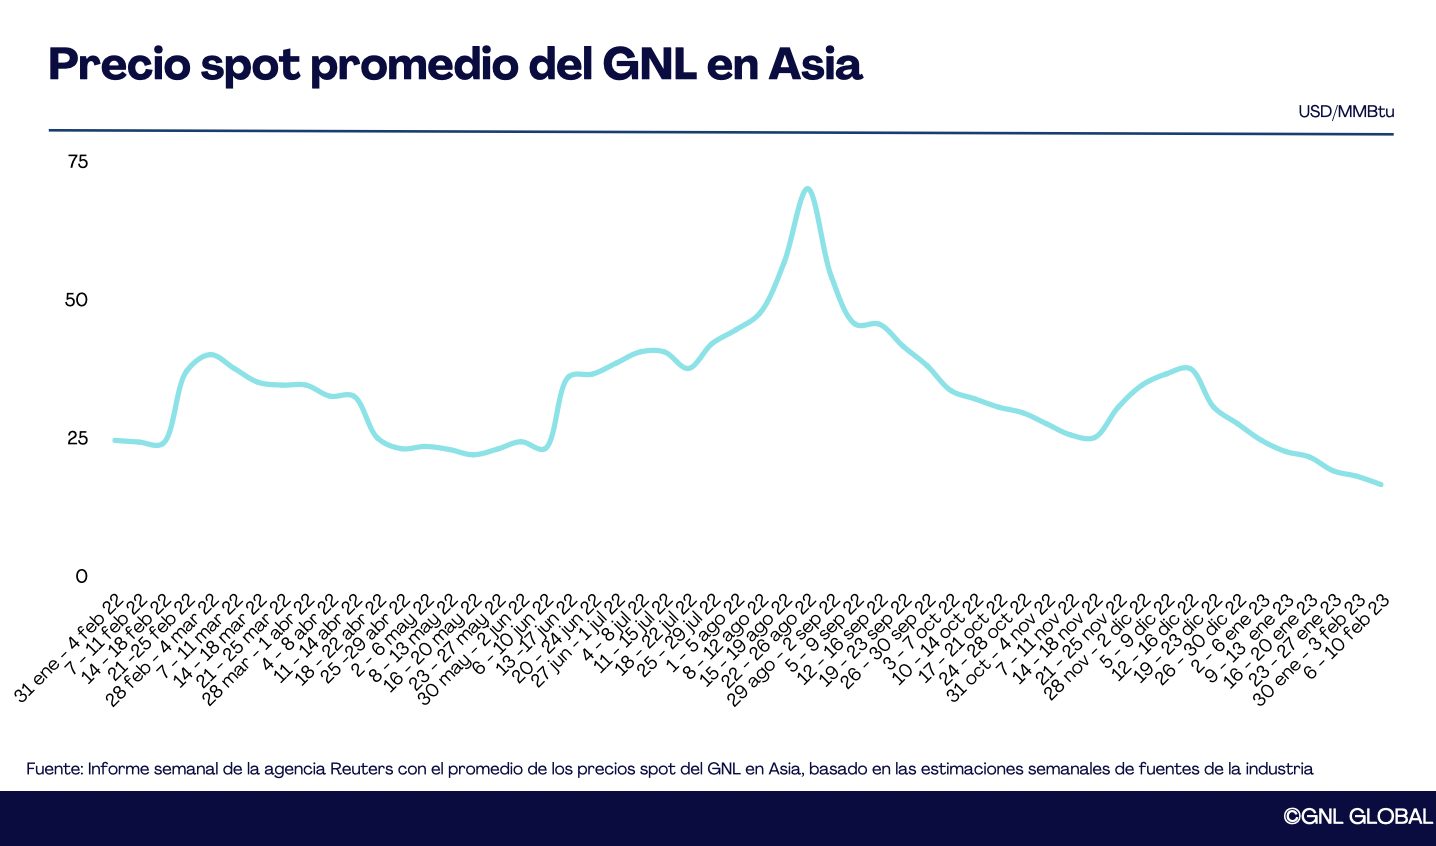
Para las entregas de abril, la agencia indicó que el precio promedio se había estimado en USD 16,50 por MMBtu, 50 centavos por debajo del precio indicado para las entregas de marzo.
Asia
Los precios spot del GNL en los mercados de Asia, que solían ser superiores a los precios del gas natural en Europa, se negociaron con un descuento durante la mayor parte del año pasado.
Después de alcanzar un máximo histórico en agosto pasado, comenzaron a caer a fines de diciembre y han perdido casi un 40% en lo que va del año, y actualmente se encuentran en los niveles más bajos observados desde agosto de 2021.
«Los precios en Asia han seguido siendo bajistas esta semana en medio de una perspectiva climática más suave en el noreste de Asia la próxima semana y las existencias de GNL se mantienen en niveles saludables para la época del año», dijo Ryhana Rasidi, analista de la firma de análisis y datos Kpler.
«Sin embargo, al menos todavía estamos viendo que los precios asiáticos mantienen una ligera prima frente a Europa, lo que es un cambio con respecto a los importantes descuentos que hemos visto durante la mayor parte del año pasado».
La caída de los precios ha alentado cierto interés de compra, con PTT de Tailandia, RPGCL de Bangladesh y CNOOC de China buscando cargamentos esta semana.
En el principal importador, Japón, aunque se ha pronosticado un clima más fresco para mediados de febrero con temperaturas inferiores a las estacionales observadas en Tokio, los niveles de inventario de gas se mantienen saludables, dijo Tobias Davis, jefe de LNG Asia en la correduría Tullett Prebon.
«Por lo tanto, existe una clara falta de expectativas de una nueva demanda incremental de importación de GNL», dijo.
Europa
En Europa, S&P Global Commodity Insights evaluó su precio de referencia diario Northwest Europe LNG Marker (NWM) para cargamentos entregados en marzo sobre una base ex-ship (DES) en USD 15,209/MMBtu el 9 de febrero, un descuento de USD 1,475/MMBtu al precio del gas de marzo en el hub TTF de gas holandés.
Con una demanda reducida de gas industrial y pronósticos meteorológicos que indican temperaturas superiores a la media para febrero y marzo, Europa podría comenzar la temporada de inyección en abril con existencias que podrían ser similares a los niveles de 2020, si no un poco más, dijo Samuel Good, jefe de precios de GNL en la agencia de precios de productos básicos Argus.
«Esto contrastaría marcadamente con el año pasado, cuando las existencias mucho más bajas de finales de invierno respaldaron la demanda de inyección de gas durante el verano», dijo.
El grupo alemán de operadores de almacenamiento de gas INES dijo el jueves que no había posibilidad de escasez este invierno, citando una menor demanda y una oferta suficiente después de que los inventarios se llenaran hasta el borde.
Aún así, dado que los volúmenes de gas canalizado de Rusia a Europa este año serán inferiores a los de 2022, Europa «todavía necesitará extraer una gran cantidad de GNL durante todo el verano… Por lo tanto, la competencia debería continuar», dijo el analista de ICIS LNG, Alex Froley.
Fletes
Mientras tanto, las tarifas de flete de GNL experimentaron una ligera disminución esta semana, dijo Eleni Balomenou, analista de Spark Commodities, con las tarifas del Atlántico de Spark en USD 54,500 por día el viernes y la tarifa del Pacífico en USD 66,250 por día.