QatarEnergy apunta a controlar hasta una cuarta parte del mercado mundial de GNL
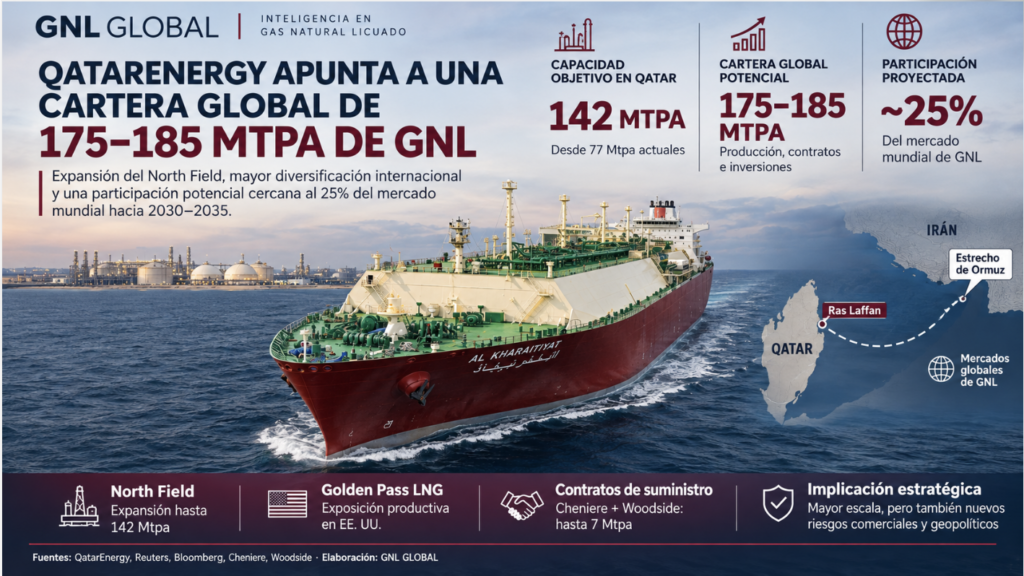
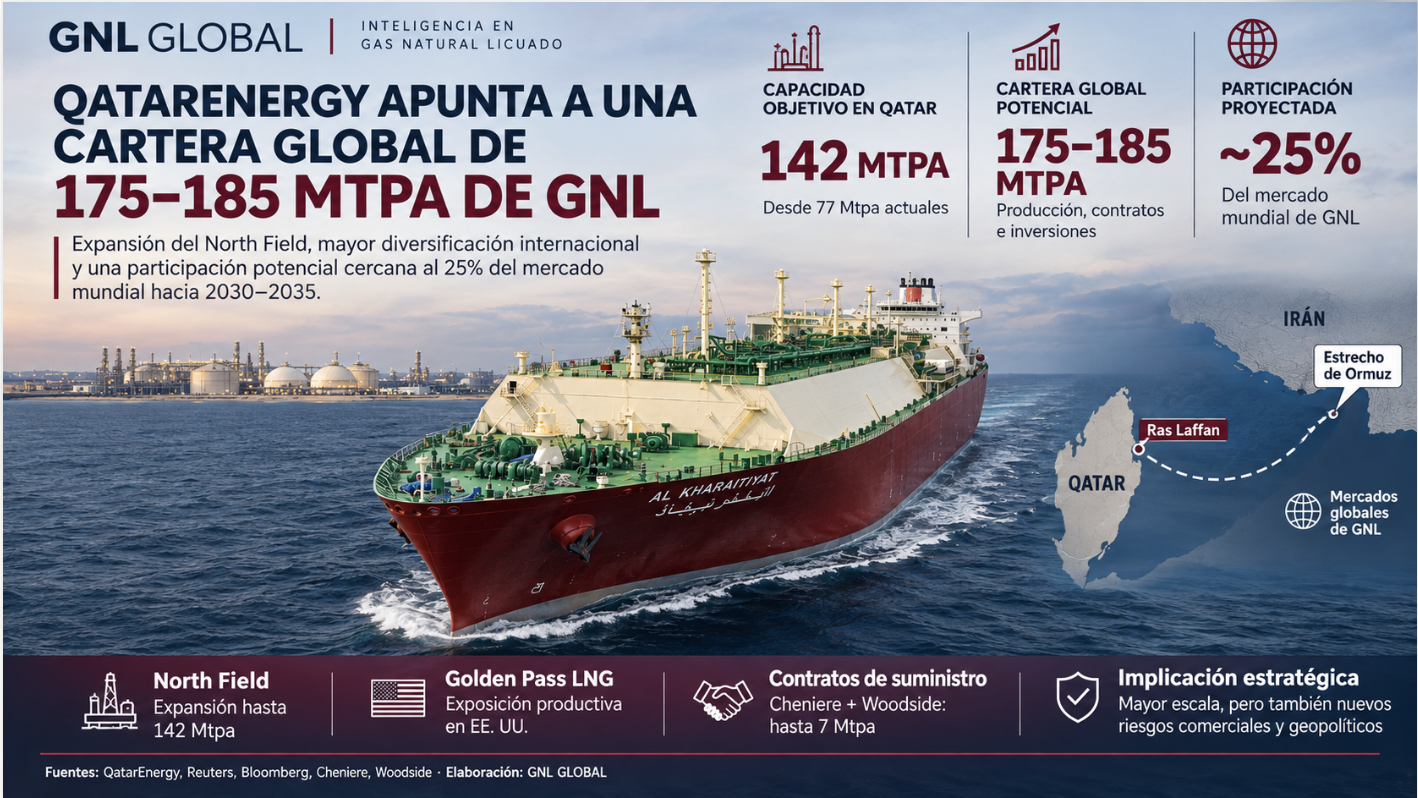
La compañía estatal de Qatar podría alcanzar una cartera de suministro y comercialización de entre 175 y 185 millones de toneladas anuales a comienzos de la década de 2030. Su estrategia combina la expansión del North Field, inversiones en infraestructura estadounidense y contratos de suministro a largo plazo. Sin embargo, el crecimiento también plantea interrogantes sobre concentración de mercado, exposición geopolítica y competitividad comercial.
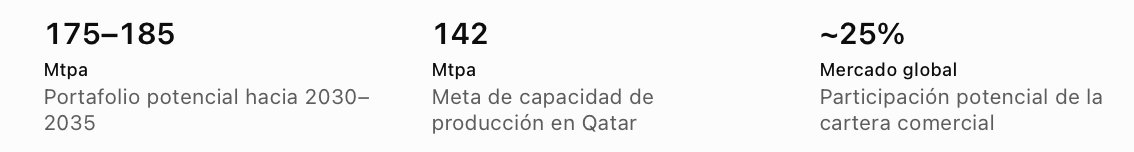
QatarEnergy. Las proyecciones son estimaciones, no volúmenes actualmente exportados. Fuente: Reuters
QatarEnergy redefine su estrategia de crecimiento global
El mercado internacional de gas natural licuado (GNL) podría experimentar una transformación significativa durante la próxima década. QatarEnergy, históricamente uno de los principales productores y exportadores de GNL del mundo, está desarrollando una estrategia que trasciende la ampliación de su capacidad de licuefacción nacional para consolidarse como uno de los mayores gestores globales de suministro.
Según un análisis publicado por Reuters el 18 de noviembre de 2026, la compañía podría llegar a controlar comercialmente entre 175 y 185 millones de toneladas anuales (Mtpa) de GNL a comienzos de la década de 2030, considerando sus desarrollos nacionales, inversiones internacionales y acuerdos de compraventa de largo plazo.
La estimación, atribuida a Seb Kennedy, fundador de Energy Flux, equivale aproximadamente a una cuarta parte del mercado mundial proyectado y podría situar la cartera comercial de QatarEnergy por encima del doble de la de Shell, uno de los principales comercializadores internacionales de GNL.
La dimensión de esta transformación es importante: QatarEnergy no solamente busca incrementar sus exportaciones físicas desde Qatar, sino también ampliar su capacidad de gestionar volúmenes producidos fuera de su territorio.
1. North Field: la expansión que sustenta el liderazgo productivo de Qatar
El componente central de la estrategia continúa siendo el desarrollo del North Field, uno de los mayores yacimientos de gas natural del mundo, compartido geológicamente con el campo South Pars de Irán.
QatarEnergy mantiene como objetivo incrementar la capacidad nacional de producción de GNL desde 77 Mtpa hasta 142 Mtpa, mediante tres grandes fases de expansión.
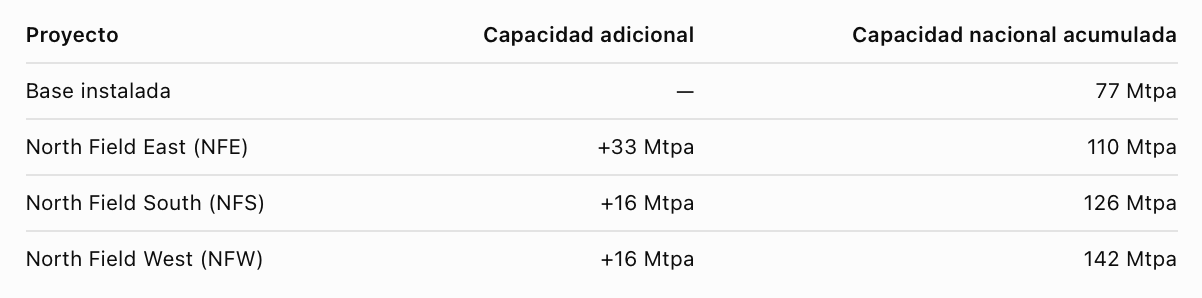
Fuente: QatarEnergy. Capacidades nominales proyectadas, no producción efectiva en 2026. Capacidad nominal acumulada, millones de toneladas por año (Mtpa).
Expansión de la capacidad nacional de licuefacción de Qatar
La ampliación representa un incremento de aproximadamente el 84% respecto de la capacidad original de 77 Mtpa. Sin embargo, el calendario de implementación enfrenta incertidumbres.
Antes del conflicto regional de 2026, la entrada en operación de North Field East se esperaba durante ese mismo año. Posteriormente, QatarEnergy señaló que el primer tren podría comenzar a producir durante el primer semestre de 2027, mientras que el cronograma de los trenes siguientes dependería de la evolución de las restricciones operativas y logísticas.
Por tanto, los 142 Mtpa deben interpretarse como un objetivo de capacidad instalada, sujeto a ejecución, puesta en marcha y disponibilidad efectiva de infraestructura.
2. EE. UU. se convierte en un segundo pilar del portafolio de QatarEnergy
Una de las principales novedades de la estrategia es la creciente importancia de Estados Unidos como fuente complementaria de GNL.
QatarEnergy está utilizando dos mecanismos distintos: participación accionaria en proyectos de licuefacción y adquisición contractual de volúmenes producidos por terceros.
Esta combinación permite ampliar su presencia comercial internacional sin depender exclusivamente de la capacidad de exportación de Ras Laffan.
Golden Pass LNG: capacidad productiva fuera de Qatar
Golden Pass LNG, ubicado en Texas, constituye una de las principales inversiones internacionales de QatarEnergy, a través de su empresa conjunta con ExxonMobil.
El complejo contempla tres trenes de licuefacción con una capacidad total aproximada de 18,1 Mtpa.
El proyecto alcanzó su primera producción en marzo de 2026 y despachó su primer cargamento de exportación el 22 de abril. La puesta en marcha de los trenes restantes continúa siendo relevante para el crecimiento progresivo de la oferta estadounidense.
Golden Pass proporciona a QatarEnergy exposición directa a producción localizada fuera del golfo Pérsico, una ventaja estratégica frente a posibles interrupciones futuras en el estrecho de Ormuz.
No obstante, es importante distinguir entre la capacidad nominal total del proyecto, la participación económica de QatarEnergy y los volúmenes que efectivamente podrá comercializar. Estas magnitudes no son necesariamente equivalentes.
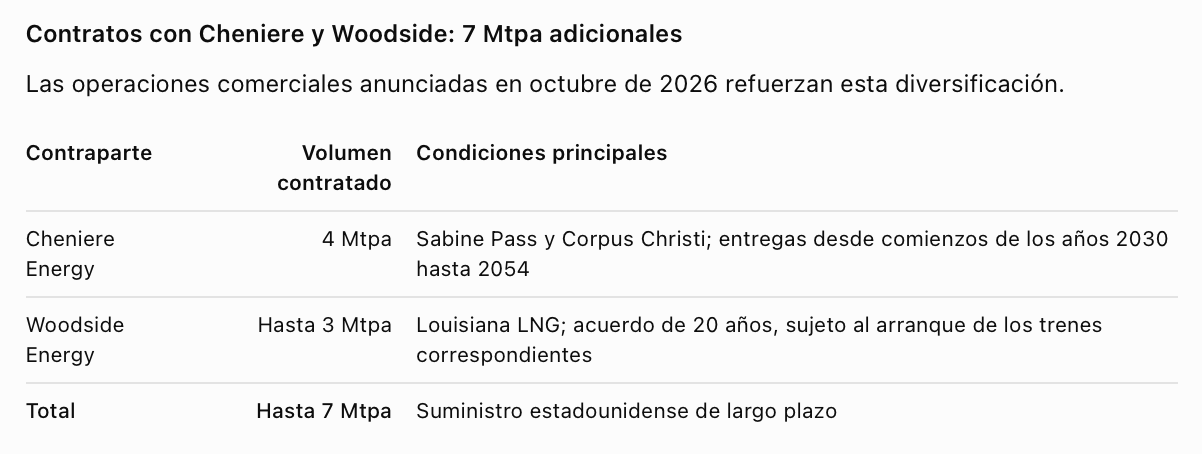
Contratos con Cheniere y Woodside
Cheniere confirmó que los precios de sus contratos estarán indexados al Henry Hub más un cargo fijo y que 1 Mtpa del volumen acordado está sujeto a una decisión final de inversión favorable sobre la primera fase de expansión de Sabine Pass.
Por su parte, Woodside indicó que su contrato con QatarEnergy comenzará con la entrada en operación del segundo tren de Louisiana LNG y alcanzará 3 Mtpa cuando se ponga en servicio el tercero.
Bloomberg informó el 5 de noviembre que QatarEnergy también mantenía negociaciones para adquirir entre 3 y 6 Mtpa adicionales de productores estadounidenses. Se trata de volúmenes potenciales, todavía no equiparables a contratos definitivamente ejecutados.
La expansión comercial refleja un cambio significativo: QatarEnergy está evolucionando hacia un modelo que combina producción propia, participación en proyectos extranjeros y aprovisionamiento contractual.
QatarEnergy apunta a controlar hasta una cuarta parte del mercado mundial de GNL
3. La crisis de Ormuz transforma la seguridad de suministro en una prioridad estratégica
Los acontecimientos de 2026 han puesto de manifiesto una vulnerabilidad estructural del modelo exportador de Qatar: la elevada concentración geográfica de su producción y la dependencia de las rutas marítimas que atraviesan el estrecho de Ormuz.
Los ataques registrados durante marzo afectaron instalaciones del complejo de Ras Laffan y dañaron dos trenes de licuefacción, con una capacidad combinada aproximada de 12,8 Mtpa, equivalente a cerca del 17% de la capacidad exportadora nacional.
Las interrupciones provocaron declaraciones de fuerza mayor y dificultades para cumplir determinadas obligaciones contractuales.
La magnitud del impacto se observa también en los datos de exportación.
Según Reuters, los flujos de GNL de Qatar registrados en octubre permanecían apenas por encima del 30% de sus niveles anteriores al conflicto. Esto demuestra que la recuperación de algunas operaciones no equivale necesariamente a una normalización de los volúmenes exportados.
La Agencia Internacional de la Energía (IEA) estima, en su Global Gas Security Review 2026, que las cargas de GNL procedentes de Qatar y Emiratos Árabes Unidos disminuyeron conjuntamente en más de 60.000 millones de metros cúbicos entre marzo y octubre, frente al mismo período del año anterior.
Bajo el supuesto de que las disrupciones en Ormuz persistieran hasta finales de 2026, la IEA proyectó una contracción cercana al 3% del suministro mundial de GNL durante el año.
Asimismo, estimó pérdidas acumuladas de suministro de aproximadamente 150.000 millones de metros cúbicos durante 2026–2030, como consecuencia de las interrupciones inmediatas y de los daños sufridos por infraestructura energética regional.
Estos resultados evidencian que la seguridad de suministro de GNL depende no solo de la disponibilidad de reservas y capacidad de licuefacción, sino también de la integridad de instalaciones, rutas marítimas, disponibilidad de buques y flexibilidad contractual.
4. La diversificación de QatarEnergy: cobertura financiera frente al riesgo geopolítico
La estrategia de adquisición de GNL estadounidense tiene una dimensión adicional: proporcionar cobertura comercial y financiera frente a futuras interrupciones de las exportaciones desde Qatar.
En declaraciones a Reuters del 29 de octubre, el CEO de QatarEnergy, Saad Sherida Al-Kaabi, explicó que la contratación de suministros externos forma parte de una estrategia para preservar ingresos y capacidad de comercialización ante posibles nuevas restricciones en Ormuz.
En caso de que se interrumpan nuevamente los embarques desde Qatar, la compañía podría comercializar cargamentos estadounidenses y aprovechar oportunidades de arbitraje en mercados internacionales.
Esto no significa que el GNL adquirido en Estados Unidos pueda reemplazar automáticamente todos los cargamentos físicos procedentes de Ras Laffan. La cobertura dependerá de factores como la disponibilidad contractual de volúmenes, los calendarios de entrega, la capacidad de transporte marítimo y las obligaciones específicas de suministro con cada comprador.
En otras palabras, la diversificación comercial reduce ciertos riesgos de interrupción de ingresos, pero no elimina los riesgos operativos asociados a la producción nacional de Qatar.
5. Mayor participación de mercado, pero también nuevos riesgos comerciales
La posibilidad de que QatarEnergy gestione alrededor de una cuarta parte del suministro mundial proyectado de GNL introduce una nueva dimensión competitiva.
El crecimiento podría fortalecer su capacidad de negociación con compradores internacionales, especialmente en contratos de largo plazo. Sin embargo, el incremento de la escala comercial no implica necesariamente una diversificación equivalente del riesgo.
Concentración geográfica
A diferencia de compañías internacionales como Shell y TotalEnergies, cuyos portafolios de GNL incorporan fuentes productivas distribuidas en múltiples países, el suministro futuro de QatarEnergy continuaría concentrado principalmente en Qatar y Estados Unidos.
Esto podría aumentar su capacidad comercial sin alcanzar el mismo grado de diversificación geográfica de otros grandes participantes del mercado.
Exposición a los costos de licuefacción estadounidenses
La adquisición de GNL estadounidense también modifica la estructura de costos del portafolio.
Mientras que Qatar cuenta con recursos gasíferos de bajo costo de producción, los suministros contratados en Estados Unidos incorporan mecanismos vinculados al Henry Hub y cargos de licuefacción.
Seb Kennedy, de Energy Flux, estima que una cartera de 30 Mtpa de suministro estadounidense podría implicar aproximadamente USD 4.000 millones anuales en cargos de licuefacción, incluso cuando no se retiren determinados cargamentos.
Esta estimación representa un escenario de cartera comercial, no un costo anual actualmente confirmado para QatarEnergy.
Riesgo de sobrecontratación y exceso de oferta
Otro interrogante importante es qué ocurrirá cuando se normalicen las exportaciones de Qatar y, simultáneamente, entren en operación los nuevos proyectos estadounidenses.
QatarEnergy podría disponer de cantidades significativamente mayores para comercializar en un mercado donde también crecerá la oferta de otros productores.
Su capacidad para gestionar esta expansión dependerá de la evolución de la demanda mundial, los diferenciales regionales de precios, las condiciones contractuales y la flexibilidad de su cartera de clientes.
6. Perspectivas de las consultoras: volumen, riesgo y competitividad
El análisis publicado por Reuters incorpora evaluaciones de especialistas de Energy Flux, ICIS, Kpler, MST Marquee y el Center on Global Energy Policy de Columbia University. Entre los puntos relevantes destacan tres elementos:
Escala comercial. La ampliación del portafolio podría transformar la posición relativa de QatarEnergy frente a las grandes compañías comercializadoras internacionales.
Concentración de contraparte. Los compradores podrían acceder a GNL procedente de distintas instalaciones, pero bajo una relación comercial cada vez más concentrada en QatarEnergy.
Competitividad económica. La combinación de suministro de bajo costo de Qatar con contratos estadounidenses indexados al Henry Hub introduce distintas estructuras de costo y exposición al mercado.
Por su parte, Wood Mackenzie destacó en septiembre de 2026 que Qatar enfrenta simultáneamente las necesidades de recuperación de infraestructura afectada y la ejecución de uno de los mayores programas de expansión de GNL del mundo.
La consultora identificó aproximadamente 48 Mtpa de nueva capacidad de licuefacción asociada a las expansiones nacionales hacia 2033 y proyectó unos 54 Mtpa de volúmenes cataríes no contratados hacia 2035, lo que subraya la importancia de asegurar mercados y compradores de largo plazo.
Las diferencias entre los 48 Mtpa de Wood Mackenzie y los 65 Mtpa implícitos en el objetivo oficial de 77 a 142 Mtpa responden a diferencias de alcance y metodología. No deben confundirse ambos indicadores.
7. Implicaciones para América Latina y el Caribe
Aunque la expansión de QatarEnergy tiene una dimensión global, sus implicaciones comerciales también serán relevantes para América Latina y el Caribe.
La región cuenta con mercados importadores caracterizados por estructuras de demanda heterogéneas, creciente utilización de infraestructura flotante de regasificación y proyectos vinculados a generación eléctrica, abastecimiento industrial y seguridad energética.
Implicaciones:
Mayor competencia entre suministradores. La expansión del portafolio de QatarEnergy podría incrementar la competencia comercial con productores estadounidenses y comercializadores internacionales por contratos de largo plazo, incluidos aquellos destinados a mercados latinoamericanos.
Diversificación de precios contractuales. La incorporación de mayores cantidades de GNL estadounidense podría ampliar las alternativas de suministro indexadas al Henry Hub frente a las estructuras tradicionalmente vinculadas al petróleo.
Seguridad contractual y logística. Las interrupciones experimentadas durante 2026 refuerzan la importancia de evaluar la procedencia física del GNL, la flexibilidad de destino, los mecanismos de sustitución de cargamentos y la capacidad de respuesta ante contingencias.
Para los compradores latinoamericanos, el tamaño de la cartera comercial de un proveedor será un indicador importante, pero no suficiente, de su capacidad de garantizar entregas.
La evaluación de contratos deberá considerar especialmente el origen físico del suministro, las condiciones de fuerza mayor, los compromisos de entrega y las alternativas disponibles durante escenarios de disrupción.
Estas son implicaciones estratégicas derivadas del análisis de mercado; no representan anuncios de nuevos contratos de QatarEnergy con compradores latinoamericanos.
8. Conclusión: QatarEnergy busca liderazgo comercial, además de productivo
La estrategia de QatarEnergy constituye una de las transformaciones más relevantes del mercado internacional de GNL.
La compañía busca combinar una expansión doméstica hasta 142 Mtpa con un portafolio internacional que podría llevar sus volúmenes gestionados a entre 175 y 185 Mtpa durante la próxima década.
Sin embargo, el crecimiento plantea un desafío: alcanzar una mayor escala comercial sin aumentar desproporcionadamente la exposición a riesgos geopolíticos, costos fijos y posibles desequilibrios entre suministro contratado y demanda efectiva.
La experiencia de 2026 ha demostrado que disponer de grandes reservas y capacidad de licuefacción no garantiza, por sí solo, la continuidad de las exportaciones.
El verdadero cambio estratégico no reside únicamente en cuánto GNL podrá producir QatarEnergy, sino en cuánto suministro global podrá gestionar, comercializar y entregar de manera competitiva y resiliente.
Para la industria internacional, la evolución de esta estrategia podría redefinir la competencia entre productores, agregadores y comercializadores durante la próxima década.