Precios del GNL en Asia retroceden ligeramente, pero se mantienen cerca de máximos de cuatro años ante riesgos en Ormuz y bajos inventarios europeos
Los precios spot del gas natural licuado (GNL) en Asia registraron un ligero descenso durante la semana pasada, aunque permanecieron cerca de sus niveles más elevados en cuatro años, en un mercado condicionado por la incertidumbre diplomática entre Estados Unidos e Irán, los persistentes riesgos para la navegación en el estrecho de Ormuz y los bajos niveles de almacenamiento de gas en Europa.
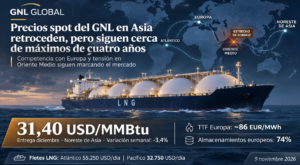
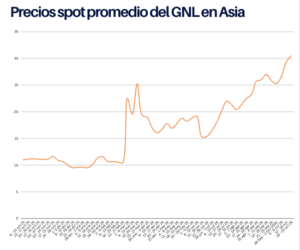
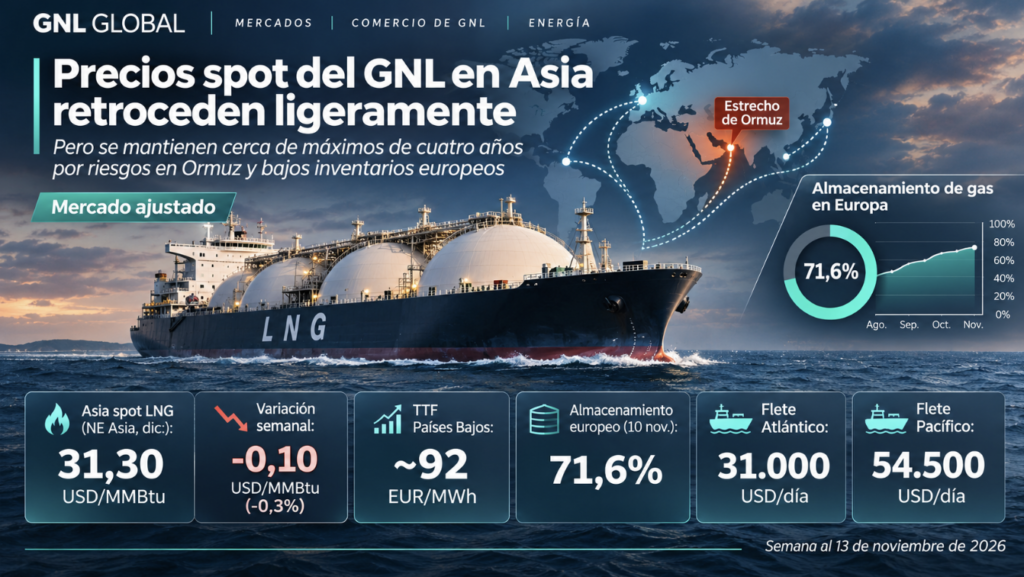
De acuerdo con el reporte semanal publicado el viernes 13 de noviembre por la agencia Reuters, el precio promedio del GNL para entrega en diciembre en el noreste de Asia se estimó en 31,30 USD/MMBtu, frente a los 31,40 USD/MMBtu registrados la semana anterior. Esto representa una disminución de 0,10 USD/MMBtu, equivalente al 0,3%.
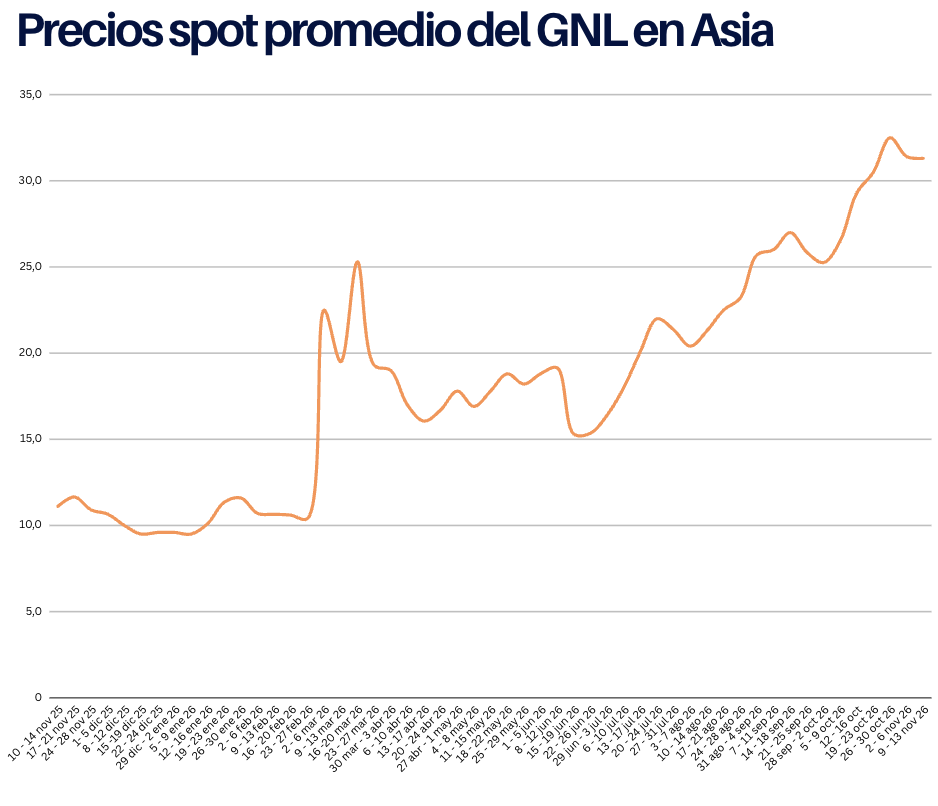
Precios al 13 de noviembre 2026
El mercado internacional del GNL continúa caracterizado por una disponibilidad restringida de suministros flexibles y una competencia creciente entre las cuencas del Atlántico y del Pacífico, particularmente a medida que Europa avanza hacia la temporada de mayor consumo de gas.
Toby Copson, socio director de Davenport Energy, señaló que el mercado sigue siendo extremadamente sensible a los acontecimientos diplomáticos en el Medio Oriente. A su juicio, la reciente corrección de precios refleja la posibilidad de nuevos avances en los esfuerzos diplomáticos, aunque persisten importantes riesgos para la seguridad del suministro.
Copson también destacó que los precios permanecen históricamente elevados debido a los reducidos inventarios estacionales de gas en Europa y a la limitada flexibilidad de aprovisionamiento de los compradores asiáticos, que continúan enfrentando mayores costos asociados con la vulnerabilidad de determinadas fuentes de suministro.
La situación evidencia que las expectativas geopolíticas pueden provocar ajustes de corto plazo sin modificar necesariamente las condiciones fundamentales del mercado. Una eventual reducción de las tensiones podría favorecer la normalización de las rutas comerciales, mientras que nuevas interrupciones de suministro podrían intensificar la competencia entre compradores.
En este contexto, la evolución de los inventarios europeos, las temperaturas invernales y la continuidad de las exportaciones desde el Golfo Pérsico seguirán siendo factores determinantes para los precios internacionales durante las próximas semanas.
Asia
Aunque el mercado acumula dos semanas consecutivas de descensos, las cotizaciones permanecen próximas a máximos de cuatro años.
Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence, advirtió que las conversaciones diplomáticas entre Estados Unidos e Irán han registrado escasos avances, mientras continúan los ataques y los incidentes relacionados con minas marítimas contra buques que navegan por el estrecho de Ormuz.
A pesar de estas dificultades, los compradores asiáticos siguen asegurando una proporción significativa del suministro mundial de GNL, mediante ofertas competitivas para garantizar la disponibilidad de cargamentos.
La actividad marítima en Ormuz presenta, sin embargo, señales de mejoría. Martin Senior, responsable de precios de GNL en Argus, indicó que durante los primeros días de noviembre se habían registrado 16 cargamentos de GNL atravesando el estrecho, frente a los 26 contabilizados durante todo octubre.
Aunque las cifras corresponden a períodos de diferente duración, el ritmo observado en noviembre apunta a una recuperación del tránsito de buques metaneros. No obstante, este incremento no implica necesariamente una normalización de las operaciones, dado que persisten restricciones y riesgos de seguridad en una de las principales rutas de exportación de GNL del mundo.
Senior explicó que la demanda spot asiática se encuentra concentrada principalmente en el sur y sudeste de Asia, mientras que los compradores del noreste asiático han mantenido una participación más limitada en las adquisiciones inmediatas.
Este comportamiento refleja una demanda regional diferenciada. Los elevados precios internacionales continúan incentivando estrategias de compra selectivas entre determinados importadores, mientras otros mercados mantienen necesidades más inmediatas de abastecimiento.
La seguridad marítima continúa siendo una preocupación central. Durante la semana se reportaron nuevos incidentes contra embarcaciones comerciales en el estrecho de Ormuz y sus inmediaciones, incluidos ataques con proyectiles y explosiones cuya causa seguía siendo objeto de investigación.
El 13 de noviembre, medios estatales iraníes informaron que un buque que transportaba GNL habría sufrido una explosión tras impactar con una mina naval en el estrecho. La información fue recogida por Reuters a partir de declaraciones de las autoridades iraníes, sin que inicialmente se identificara públicamente el buque ni se confirmaran de manera independiente todas las circunstancias del incidente.
La persistencia de estas amenazas aumenta la incertidumbre operativa para armadores, operadores de buques metaneros y compradores internacionales. Aunque los cargamentos continúan transitando por la región, cualquier nueva interrupción significativa podría afectar los tiempos de entrega y la disponibilidad de suministro para Asia y Europa.
Europa
Los precios europeos del gas natural registraron un incremento durante la semana pasada, impulsados por los bajos inventarios y las perspectivas de temperaturas que podrían sostener la demanda de calefacción.
El índice de referencia TTF de los Países Bajos alcanzó aproximadamente 92 EUR/MWh el viernes 13 de noviembre, frente a unos 86 EUR/MWh la semana anterior, lo que representa un aumento aproximado de 6 EUR/MWh, equivalente al 7,0%.
Klaas Dozeman, de Brainchild Commodity Intelligence, señaló que la competencia europea por los suministros limitados de GNL probablemente se intensificará, especialmente porque los pronósticos meteorológicos no anticipan un período prolongado de temperaturas suaves.
Según el analista, estas condiciones podrían acelerar las extracciones de gas almacenado y provocar que los inventarios europeos desciendan por debajo del 70% durante la semana siguiente.
Los niveles de almacenamiento constituyen actualmente uno de los principales factores de soporte para los precios del gas en Europa.
Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, indicó que las reservas europeas se encontraban al 71,6% de su capacidad el 10 de noviembre, casi 18 puntos porcentuales por debajo del promedio de los últimos cinco años.
Blakeway advirtió que, de mantenerse el ritmo actual de extracción, las reservas podrían descender hasta aproximadamente el 21,5% al finalizar marzo de 2027.
Esta estimación representa un escenario condicionado a la evolución del consumo y de las retiradas de almacenamiento, no una previsión definitiva. Un nivel de inventarios tan reducido incrementaría las necesidades de reposición durante la siguiente temporada de inyección, prolongando potencialmente la competencia por cargamentos internacionales de GNL más allá del invierno.
En cuanto a los precios de importación de GNL, S&P Global Energy evaluó el 12 de noviembre su referencia diaria para cargamentos con entrega en diciembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 29,435 USD/MMBtu, lo que representa un descuento de 0,60 USD/MMBtu respecto al contrato TTF del mes próximo.
Por su parte, Argus Media situó su evaluación en 29,440 USD/MMBtu, mientras que Spark Commodities estimó un precio de 29,347 USD/MMBtu.
Las tres evaluaciones reflejan un mercado europeo de GNL con cotizaciones elevadas, aunque ligeramente diferentes según las metodologías y condiciones de evaluación de cada agencia.
Como referencia, las evaluaciones correspondientes a la semana anterior, publicadas para el 5 de noviembre, se habían situado en 29,065 USD/MMBtu para S&P Global Energy, 29,110 USD/MMBtu para Argus Media y 29,301 USD/MMBtu para Spark Commodities.
En consecuencia, las tres referencias muestran incrementos semanales: 0,370 USD/MMBtu en S&P Global Energy, 0,330 USD/MMBtu en Argus Media y 0,046 USD/MMBtu en Spark Commodities.
La diferencia entre las cotizaciones europeas y asiáticas debe interpretarse conjuntamente con los costos logísticos, los tiempos de navegación y las condiciones contractuales, factores que determinan la rentabilidad efectiva del envío de cargamentos entre ambos mercados.
A los riesgos de abastecimiento se suma un acontecimiento comercial relevante. El 10 de noviembre, la empresa energética polaca ORLEN anunció la terminación de uno de sus contratos de suministro de largo plazo con QatarEnergy, alegando una situación de fuerza mayor que impedía cumplir las obligaciones de entrega.
El acuerdo contemplaba el suministro de 1 millón de toneladas de GNL al año, equivalente a aproximadamente 15,3 TWh, y estaba previsto que continuara hasta 2034. La terminación entra en vigor tras un período de 60 días desde la notificación.
ORLEN aclaró que mantiene vigente un segundo contrato con QatarEnergy y que la decisión no compromete la seguridad de abastecimiento de la compañía.
Aunque se trata de una decisión contractual específica, el anuncio constituye una evidencia adicional de las consecuencias comerciales que las interrupciones prolongadas del suministro procedente del Golfo Pérsico pueden generar sobre los compradores europeos.
Fletes de GNL
Las tarifas spot de transporte marítimo de GNL registraron descensos durante la semana terminada el 13 de noviembre, poniendo fin a tres semanas consecutivas de incrementos en las cuencas del Atlántico y del Pacífico, según las evaluaciones de Spark Commodities.
En el Atlántico, la referencia Spark30S disminuyó de 32.750 a 31.000 USD por día, equivalente a una caída semanal de 5,3%. Por su parte, la referencia Spark25S del Pacífico descendió de 55.250 a 54.500 USD por día, una reducción de 1,4%.
Qasim Afghan, analista de Spark Commodities, señaló que el arbitraje de cargamentos estadounidenses con destino al noreste de Asia, utilizando la ruta del cabo de Buena Esperanza, continúa favoreciendo las entregas en Europa.
De manera similar, el arbitraje de cargamentos nigerianos de entrega inmediata, también mediante el cabo de Buena Esperanza, ha favorecido al mercado europeo durante tres semanas consecutivas.
Estas condiciones comerciales siguen incentivando el envío de determinados cargamentos del Atlántico hacia destinos europeos, reduciendo las distancias de navegación frente a las rutas hacia Asia y favoreciendo una mayor disponibilidad relativa de buques en la cuenca atlántica.