Precios spot del GNL en Asia retroceden ante menor demanda y expectativas de avances entre EE. UU. e Irán

Los precios spot del gas natural licuado (GNL) en Asia retrocedieron la semana pasada desde los máximos de casi cuatro años alcanzados recientemente, presionados por una demanda contenida en el noreste asiático y por las expectativas de que las conversaciones entre Estados Unidos e Irán puedan conducir a una eventual reducción de las restricciones a la navegación por el estrecho de Ormuz.
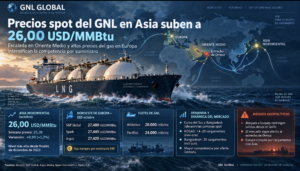
De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia se estimó en 25,85 USD/MMBtu, frente a 27,00 USD/MMBtu la semana anterior. Esto representa una disminución de 1,15 USD/MMBtu, equivalente a 4,3%.
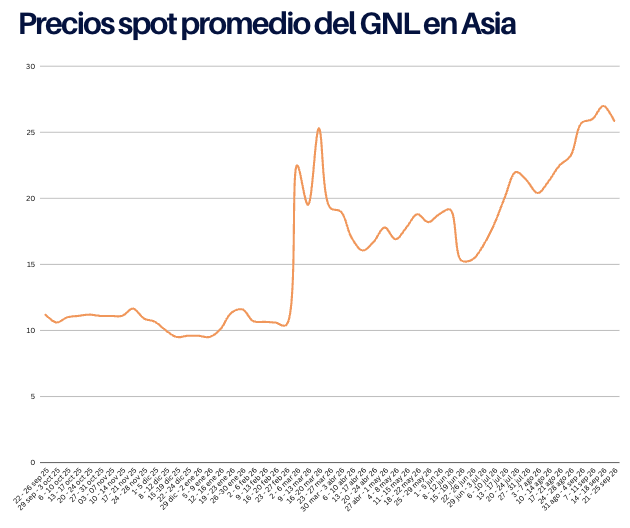
Precios del Gnl en Asia al 25 de septiembre 2026
La corrección se produce después de que los precios alcanzaran la semana anterior su nivel más alto en 45 meses, impulsados por las disrupciones vinculadas al conflicto en Oriente Medio y por la firme demanda del sur de Asia. Sin embargo, el mercado continúa operando con una importante prima de riesgo debido a que los flujos de GNL desde Oriente Medio permanecen muy por debajo de los niveles observados antes de la escalada del conflicto.
Al mismo tiempo, el aumento de algunos tránsitos de buques de QatarEnergy por el estrecho de Ormuz ha mejorado marginalmente las expectativas de disponibilidad de suministro, aunque todavía no representa una normalización de las exportaciones de GNL de Qatar.
La combinación de una menor presión compradora en el noreste de Asia, mejores inventarios en Japón y expectativas de un invierno relativamente moderado en Corea del Sur contribuyó a aliviar parcialmente la tensión que había llevado los precios spot hasta máximos de casi cuatro años.
A ello se sumaron las expectativas de una eventual salida diplomática al conflicto entre Estados Unidos e Irán. Las conversaciones entre ambas partes han contemplado un esquema gradual que podría incluir la reapertura del estrecho de Ormuz a cambio del levantamiento de determinadas medidas económicas estadounidenses contra Irán.
La posibilidad de recuperar progresivamente el tránsito por Ormuz es particularmente relevante para el mercado internacional de GNL debido al peso de Qatar en el suministro global. No obstante, cualquier efecto sobre la oferta debe interpretarse con cautela: la actividad marítima continúa condicionada por el conflicto y los volúmenes disponibles permanecen considerablemente por debajo de los niveles previos a marzo.
En este contexto, el mercado continúa equilibrando dos fuerzas contrapuestas. Por una parte, una demanda spot relativamente limitada en los principales mercados del noreste asiático reduce la presión sobre los precios. Por otra, la persistencia de restricciones sobre los suministros de Oriente Medio mantiene elevados los riesgos para el invierno boreal.
Asia
El precio promedio del GNL para entrega en noviembre en el noreste de Asia se situó en 25,85 USD/MMBtu, una caída semanal de 1,15 USD/MMBtu, o 4,3%, desde los 27,00 USD/MMBtu registrados la semana anterior.
“Northeast Asia is largely covered heading into this winter”, señaló Evan Tan, analista de ICIS, al indicar que Japón mantiene inventarios saludables y que cualquier reposición de existencias previa al invierno por parte de Corea del Sur probablemente será limitada ante las expectativas de temperaturas moderadas.
China también permaneció fuera del mercado spot, debido a que el gas doméstico más económico reduce la competitividad del GNL importado a los actuales niveles de precios. Como resultado, buena parte de las compras inmediatas se ha concentrado en el sur de Asia.
Tan destacó que Bangladesh mantiene una demanda estructuralmente sólida, mientras India continúa convocando licitaciones para cubrir las necesidades de los sectores de fertilizantes y distribución urbana de gas. Sin embargo, la demanda procedente de sectores no subsidiados, incluidos consumidores industriales y refinerías, está disminuyendo debido a los elevados precios internacionales.
Las expectativas de un aumento de las exportaciones qataríes también contribuyeron a moderar los precios. Martin Senior, responsable de precios de GNL de Argus, señaló un incremento reciente de los denominados dark transits realizados por buques de QatarEnergy, operaciones durante las cuales los sistemas de identificación automática —AIS— permanecen apagados o no transmiten normalmente.
Según Senior, varios de los metaneros más antiguos de QatarEnergy se encontraban posicionados cerca del estrecho de Ormuz o mantenían sus transpondedores AIS desconectados, señales que podrían indicar la continuación de estos movimientos.
El aumento de estos tránsitos ha mejorado ligeramente las expectativas de suministro procedente del Medio Oriente dentro de un mercado global todavía ajustado. Sin embargo, los volúmenes continúan muy lejos de los niveles registrados antes de marzo.
La evolución de Ormuz seguirá siendo, por tanto, uno de los principales factores de riesgo para el mercado. Un incremento sostenido de los tránsitos qataríes podría aliviar parcialmente las restricciones de oferta, mientras que una nueva escalada militar o marítima podría volver a incorporar una mayor prima de riesgo en los precios internacionales.
Europa
En Europa, S&P Global Energy evaluó el jueves su referencia diaria de GNL para cargamentos con entrega en octubre en el noroeste europeo, en base exbuque —Delivered Ex-Ship, DES—, en 24,795 USD/MMBtu, con un descuento de 0,395 USD/MMBtu respecto al precio del gas en el hub neerlandés TTF.
La evaluación representa un descenso de 0,600 USD/MMBtu, equivalente aproximadamente a 2,4%, frente a los 25,395 USD/MMBtu registrados la semana anterior.
Argus Media evaluó el precio DES para octubre en el noroeste de Europa en 24,81 USD/MMBtu, frente a 25,360 USD/MMBtu la semana anterior, mientras que Spark Commodities lo situó en 24,616 USD/MMBtu, desde 25,292 USD/MMBtu.
La mayor disponibilidad de GNL y una demanda estacionalmente débil contribuyeron a reducir las preocupaciones inmediatas sobre el abastecimiento.
Las fuertes importaciones de GNL, los saludables niveles de send-out desde las terminales de regasificación y la debilidad estacional de la demanda también contribuyeron a aliviar las preocupaciones de corto plazo sobre el suministro, manteniendo una disponibilidad relativamente cómoda de cargamentos tanto para entregas inmediatas como para ventanas posteriores.
A pesar de esta mejora, el nivel de almacenamiento europeo continúa siendo una variable relevante de cara al invierno. La competencia entre Europa y Asia por los cargamentos flexibles del Atlántico dependerá tanto de las temperaturas como de la evolución de los suministros del Medio Oriente.
Fletes de GNL
En el mercado de transporte marítimo de GNL, las tarifas continuaron aumentando en ambas cuencas.
Según Qasim Afghan, analista de Spark Commodities, las tarifas del Atlántico avanzaron por cuarta semana consecutiva hasta 29.500 USD por día, desde 24.500 USD por día la semana anterior. Esto representa un incremento semanal de 5.000 USD por día, o aproximadamente 20,4%.
En el Pacífico, las tarifas subieron por tercera semana consecutiva hasta 31.000 USD por día, frente a los 26.750 USD por día registrados la semana anterior, un aumento de 4.250 USD por día, equivalente a aproximadamente 15,9%.
El arbitraje para los cargamentos estadounidenses del mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza continúa favoreciendo a Europa, lo que indica que, bajo las condiciones actuales de precios y transporte, el mercado europeo ofrece un destino económico más atractivo para esos volúmenes.
En contraste, el arbitraje inmediato para los cargamentos procedentes de Nigeria, también utilizando la ruta del cabo de Buena Esperanza, apunta firmemente hacia Asia.
Esta divergencia pone de manifiesto cómo los diferenciales regionales de precios y el costo del transporte continúan determinando los destinos de los cargamentos flexibles en un mercado condicionado simultáneamente por la competencia entre cuencas y por las restricciones geopolíticas sobre algunas de las principales rutas mundiales de GNL.