Infraestructura de GNL en América Latina y el Caribe 2026: Empresas que impulsan el mercado regional
Análisis especial GNL GLOBAL | Noviembre de 2026
La infraestructura de gas natural licuado (GNL) de América Latina y el Caribe ha evolucionado hacia una red de terminales terrestres, unidades flotantes de almacenamiento y regasificación (FSRU), instalaciones de almacenamiento flotante (FSU) y plantas de licuefacción destinadas a la exportación.
Esta evolución ha permitido diversificar las fuentes de suministro, respaldar la generación eléctrica y conectar nuevos mercados con el comercio internacional de gas natural. Al mismo tiempo, países como México comienzan a combinar su infraestructura importadora con nuevas capacidades de exportación.
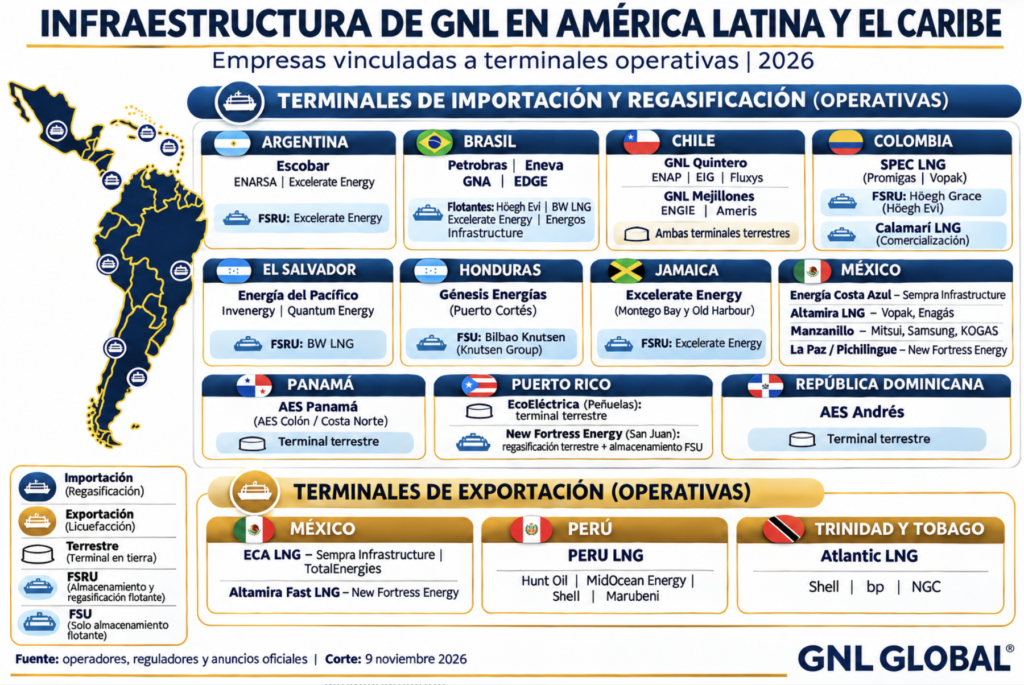
El nuevo mapa, actualizado a noviembre de 2026, identifica las principales empresas vinculadas a terminales de GNL que ya prestan servicios operativos en la región. El análisis distingue propietarios y accionistas, operadores de instalaciones, propietarios de unidades flotantes y agentes comerciales vinculados directamente con las terminales.
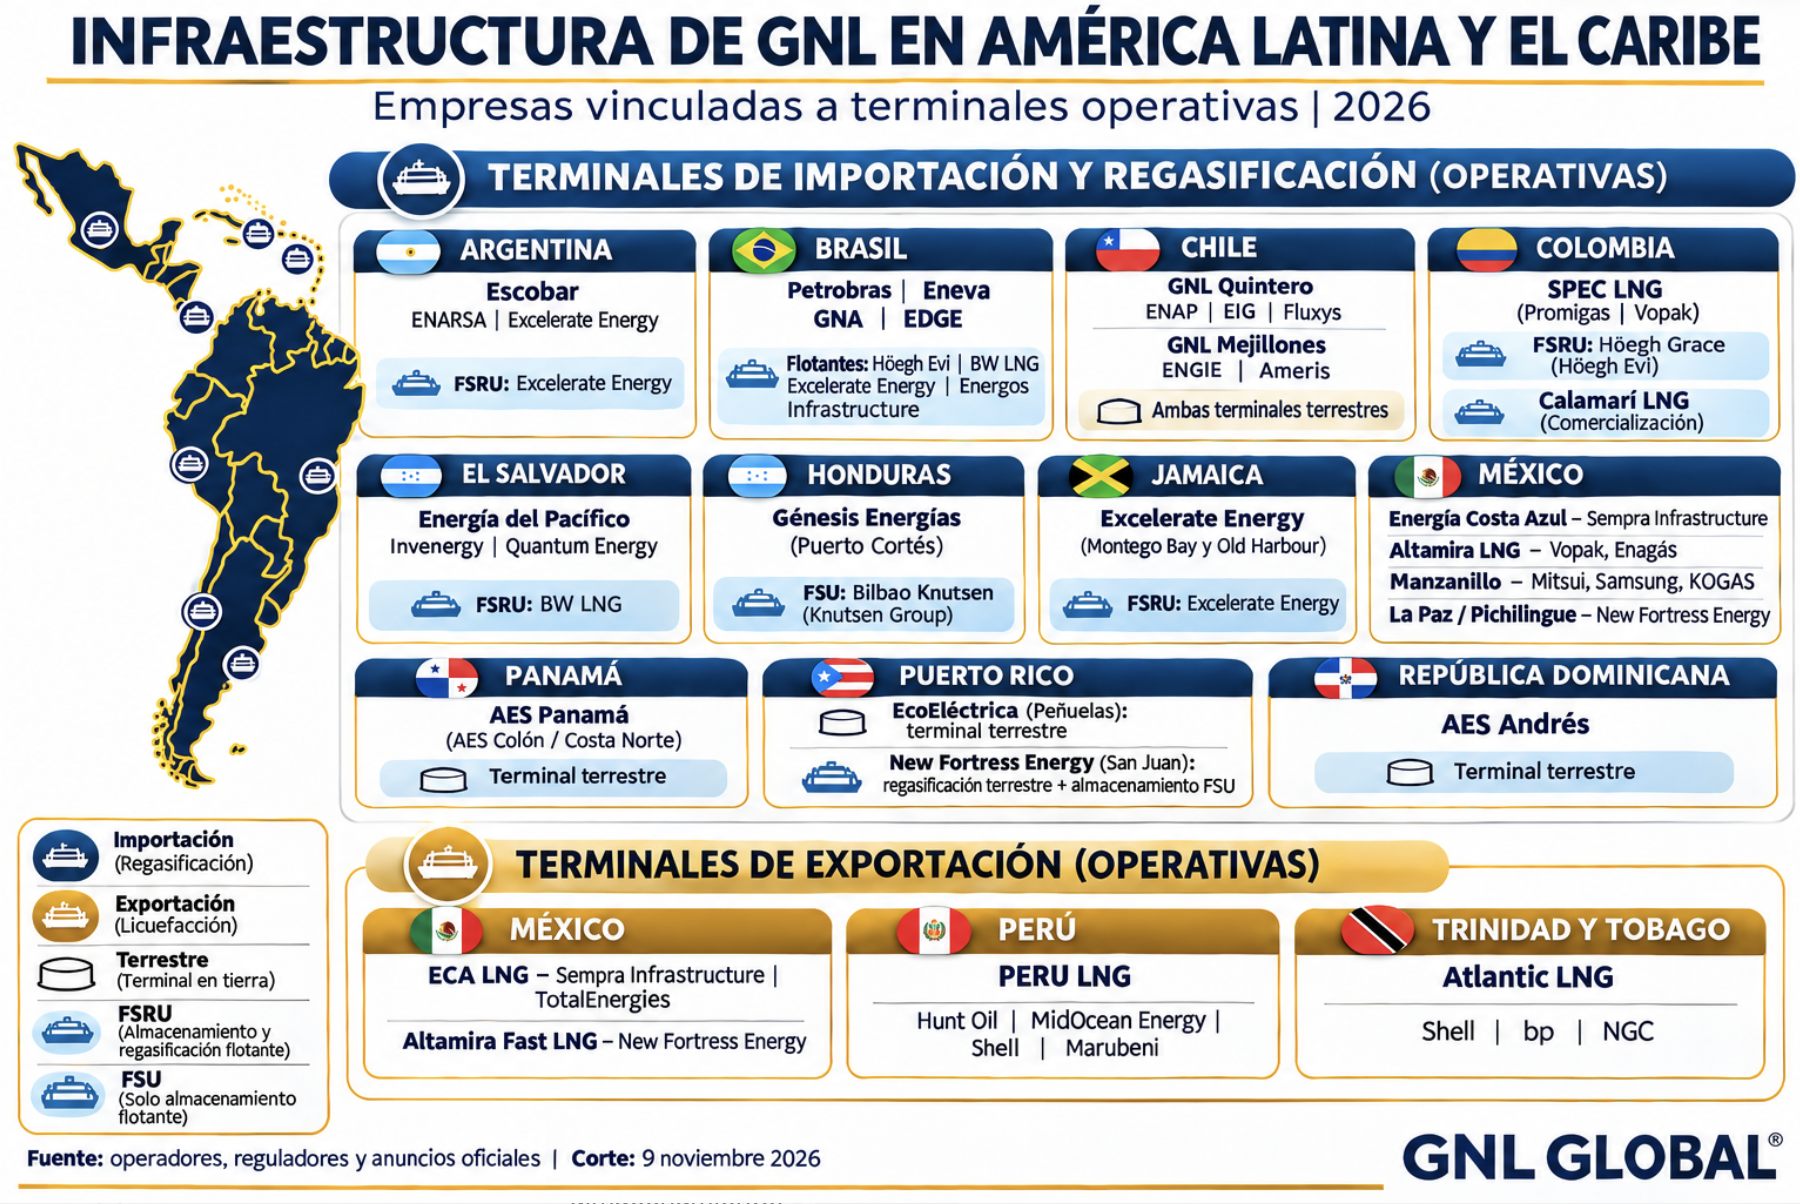
Infraestructura de GNL en América Latina y el Caribe 2026: capacidad, inversiones y empresas que impulsan el mercado regional
La revisión incorpora un principio fundamental: capacidad instalada, capacidad autorizada, almacenamiento y volúmenes efectivamente comercializados son indicadores diferentes y no deben confundirse.
1. Infraestructura de importación y regasificación
Brasil: la mayor plataforma de regasificación de la región
Brasil destaca por la escala y diversidad de su infraestructura, que incluye terminales conectadas al sistema nacional de transporte de gas, instalaciones asociadas a generación eléctrica y soluciones flotantes.
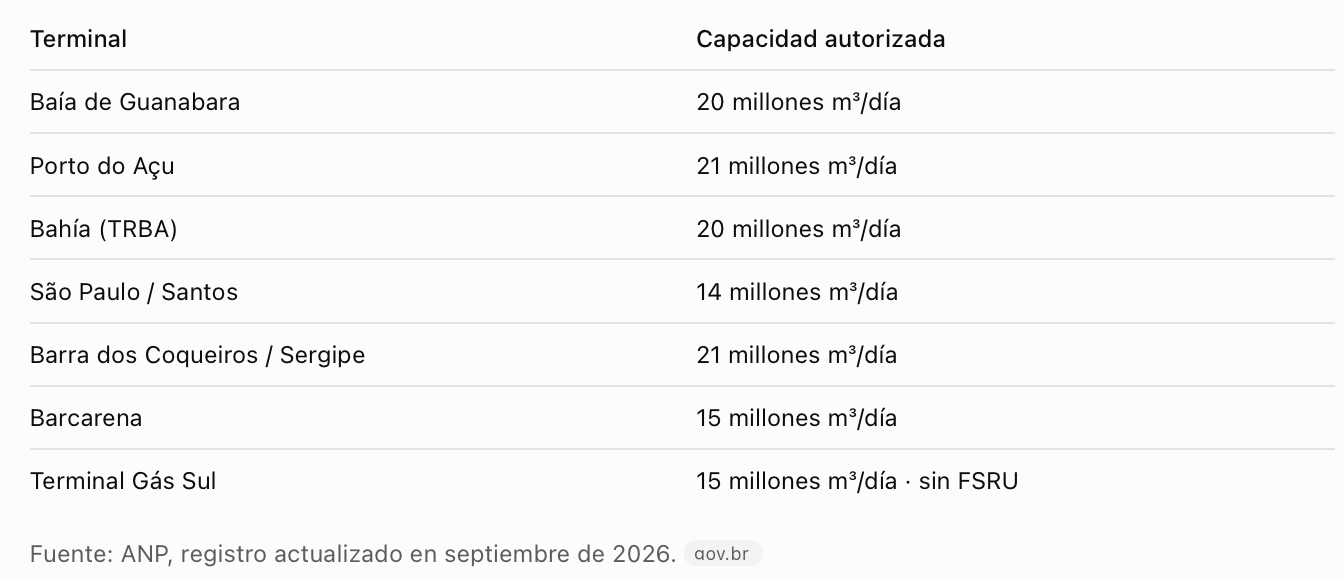
La Agência Nacional do Petróleo, Gás Natural e Biocombustíveis (ANP) identifica siete terminales con autorización de operación y una capacidad autorizada conjunta de 126 millones de m³ diarios. Sin embargo, el Terminal Gás Sul, con 15 millones de m³/día, figuraba sin FSRU en la actualización oficial de septiembre de 2026. Por tanto, no es correcto presentar automáticamente toda la capacidad autorizada como capacidad flotante disponible para regasificar.
Entre las empresas vinculadas a esta infraestructura destacan Petrobras, Eneva, GNA, EDGE y New Fortress Energy, junto con proveedores de unidades flotantes como Höegh Evi, Excelerate Energy, BW LNG y Energos Infrastructure. Estas participaciones deben identificarse por terminal y por función, no como una propiedad común de todas las instalaciones.
Para Brasil, el desafío no es únicamente incorporar capacidad adicional, sino optimizar la utilización de sus activos, ampliar el acceso de terceros y generar demanda comercial que aproveche la infraestructura existente.
En julio de 2026 entró en vigor una nueva regulación de la ANP para el acceso negociado y no discriminatorio a terminales de GNL, un desarrollo importante para la apertura del mercado brasileño.
Chile: dos terminales terrestres y 20,5 millones de m³ diarios de capacidad
Chile mantiene un sistema de importación basado en dos terminales terrestres: GNL Quintero y GNL Mejillones.
GNL Quintero: 15 millones m³/día. Regasificación nominal en operación; accionistas vinculados: EIG, Fluxys y ENAP.
GNL Mejillones: 5,5 millones m³/día. Regasificación nominal; empresas vinculadas: ENGIE y Ameris.
Total Chile: 20,5 millones m³/día
Capacidad nominal conjunta, no volumen diario efectivamente procesado. GNL Quintero dispone además de 334.000 m³ de almacenamiento de GNL y una estación de carga de camiones, mientras GNL Mejillones cuenta con 187.000 m³ de almacenamiento bruto.
Ambas terminales contribuyen a la seguridad energética chilena, especialmente por la complementariedad entre importaciones de GNL y suministro de gas argentino por gasoductos.
Colombia: expansión de capacidad para responder al déficit de gas
Colombia cuenta con la terminal SPEC LNG, ubicada en Cartagena, operada por Sociedad Portuaria El Cayao, vinculada a Promigas y Vopak. Su solución flotante utiliza la FSRU Höegh Grace, de Höegh Evi.
Un desarrollo especialmente relevante en 2026 fue la ampliación de capacidad.
SPEC LNG · Regasificación reportada por Promigas es de 533 Millones de pies cúbicos diarios (MPCD). Capacidad anunciada desde octubre de 2026, frente a 475 MPCD previamente.
En agosto de 2026, Promigas anunció que SPEC LNG había recibido su cargamento número 200 desde el comienzo de sus operaciones, destacando el papel conjunto de SPEC y Calamarí LNG, agente comercializador e importador.
Este caso demuestra que la infraestructura de importación puede evolucionar desde una función de respaldo eléctrico hacia un papel más estructural en el abastecimiento nacional.
Argentina: una infraestructura estacional estratégica
La terminal de Escobar continúa siendo un activo importante para atender los aumentos de demanda durante el invierno austral.
Energía Argentina confirma que el complejo utiliza una FSRU y que su caudal diario de inyección es de aproximadamente 19 millones de m³ de gas natural. La empresa gestiona la terminal en sociedad con YPF.
Argentina también reformó en 2026 el mecanismo de adquisición y comercialización de GNL, impulsando la participación de agentes privados mediante procedimientos competitivos.
México: cuatro instalaciones de importación con modelos diferentes
México presenta una infraestructura importadora diversa:
- Energía Costa Azul: terminal de recepción y regasificación de Sempra Infrastructure en Baja California.
- Altamira LNG: propiedad de Vopak (60%) y Enagás (40%). Su página corporativa informa una capacidad de procesamiento de 5.700 millones de m³ anuales.
- Manzanillo: terminal terrestre con una capacidad de procesamiento declarada por KOGAS de 3,8 millones de toneladas anuales de GNL.
- La Paz/Pichilingue: instalación de New Fortress Energy basada en su sistema ISOFlex, con transbordo y distribución de GNL mediante contenedores ISO.
Estas capacidades no deben sumarse indiscriminadamente: Altamira se expresa en volumen anual de gas natural, Manzanillo en toneladas anuales de GNL y Pichilingue utiliza una configuración logística distinta de una gran terminal terrestre convencional.
México muestra además una característica singular: se está convirtiendo en un mercado con infraestructura tanto de importación como de exportación de GNL.
El Salvador: un modelo integrado de GNL y generación eléctrica
El proyecto Energía del Pacífico, en Acajutla, representa un modelo integrado entre infraestructura flotante, importación de GNL y generación eléctrica.
Su elemento central es la FSRU BW Tatiana, vinculada a BW LNG e Invenergy.
- Capacidad de regasificación de la FSRU. 280 MMSCFD
- Capacidad de almacenamiento de GNL: 137.000 m³
BW Group confirma ambas cifras y señala que la unidad fue destinada al abastecimiento de la central de ciclo combinado de 378 MW.
La experiencia salvadoreña constituye una referencia para otros países centroamericanos interesados en soluciones integradas de infraestructura de GNL y generación eléctrica.
Honduras: Puerto Cortés incorpora almacenamiento flotante
La infraestructura de Puerto Cortés constituye uno de los desarrollos regionales más importantes de 2026. El proyecto de Génesis Energías utiliza el buque Bilbao Knutsen, convertido para operar como unidad flotante de almacenamiento, o FSU.
Knutsen Group confirma que, tras finalizar su conversión, el buque fue destinado a Honduras bajo un contrato de fletamento de 18 años, iniciado en septiembre de 2025.
La diferencia técnica es fundamental: una FSU almacena GNL, pero no necesariamente realiza la regasificación a bordo. En consecuencia, no sería riguroso asignarle la capacidad de envío de una FSRU sin verificar la configuración completa del proyecto.
La entrada de Honduras al mercado de GNL amplía las alternativas de abastecimiento para Centroamérica y demuestra la relevancia de las soluciones marítimas adaptadas a proyectos eléctricos.
Jamaica: consolidación de infraestructura bajo Excelerate Energy
Jamaica registró un cambio corporativo significativo en 2025, cuando Excelerate Energy completó la adquisición de los activos de GNL de New Fortress Energy en el país. La operación incluyó las terminales de Montego Bay y Old Harbour, así como la central de cogeneración de Clarendon.
Excelerate señala que esta plataforma combina importación, regasificación, almacenamiento y distribución de GNL, con aplicaciones tanto para generación eléctrica como para clientes industriales. La relevancia estratégica de Jamaica va más allá del consumo doméstico: su infraestructura también puede facilitar operaciones logísticas para atender mercados insulares del Caribe.
Panamá: almacenamiento y regasificación terrestre
La terminal AES Colón, en Costa Norte, constituye uno de los principales activos de importación de GNL en Centroamérica. La instalación dispone de 180.000 m³ de almacenamiento terrestre de GNL, asociado a infraestructura de recepción marítima, regasificación y carga de camiones.
El complejo también incluye una central eléctrica de 381 MW, de acuerdo con AES.
Es importante no confundir los 180.000 m³ de almacenamiento de GNL con capacidad diaria de regasificación: se trata de magnitudes distintas.
La ubicación de Panamá, próxima al Canal, también ofrece oportunidades logísticas para servicios marítimos y distribución regional.
Puerto Rico: infraestructura terrestre y almacenamiento flotante
Puerto Rico dispone de dos modelos de infraestructura:
- EcoEléctrica, en Peñuelas, cuenta con una terminal terrestre. La Federal Energy Regulatory Commission (FERC) identifica una capacidad de recepción/regasificación de 0,3 Bcfd, equivalente a 300 millones de pies cúbicos diarios.
- New Fortress Energy, en San Juan, utiliza una instalación con almacenamiento flotante y regasificación en tierra. La FERC identifica una capacidad propuesta de 0,217 Bcfd en su expediente regulatorio, aclarando que la instalación ya se encontraba en operación, aunque seguía sometida a revisión regulatoria.
Por ello, la capacidad de San Juan debe citarse con esa salvedad y no presentarse como capacidad comercial firme plenamente autorizada.
República Dominicana: infraestructura terrestre y expansión del almacenamiento
La terminal de AES Andrés es uno de los activos de GNL más importantes del Caribe.
De acuerdo con documentación oficial de AES Dominicana, su plataforma incluye dos tanques terrestres de almacenamiento que suman 280.000 m³ de GNL:
- 160.000 m³ asociados a AES Andrés.
- 120.000 m³ correspondientes a infraestructura de ENADOM.
ENADOM es una sociedad vinculada a AES y Energas que desarrolla infraestructura y comercialización de gas natural. La expansión del almacenamiento permite reforzar la logística, diversificar los usuarios y ampliar las oportunidades de distribución de GNL.
República Dominicana también representa un mercado relevante para analizar la integración entre terminales, generación eléctrica, gasoductos y distribución terrestre.
2. Infraestructura de exportación y licuefacción
La oferta exportadora regional está concentrada principalmente en Trinidad y Tobago y Perú, mientras México desarrolla una presencia creciente mediante infraestructura de licuefacción.
Trinidad y Tobago: exportador histórico del Caribe
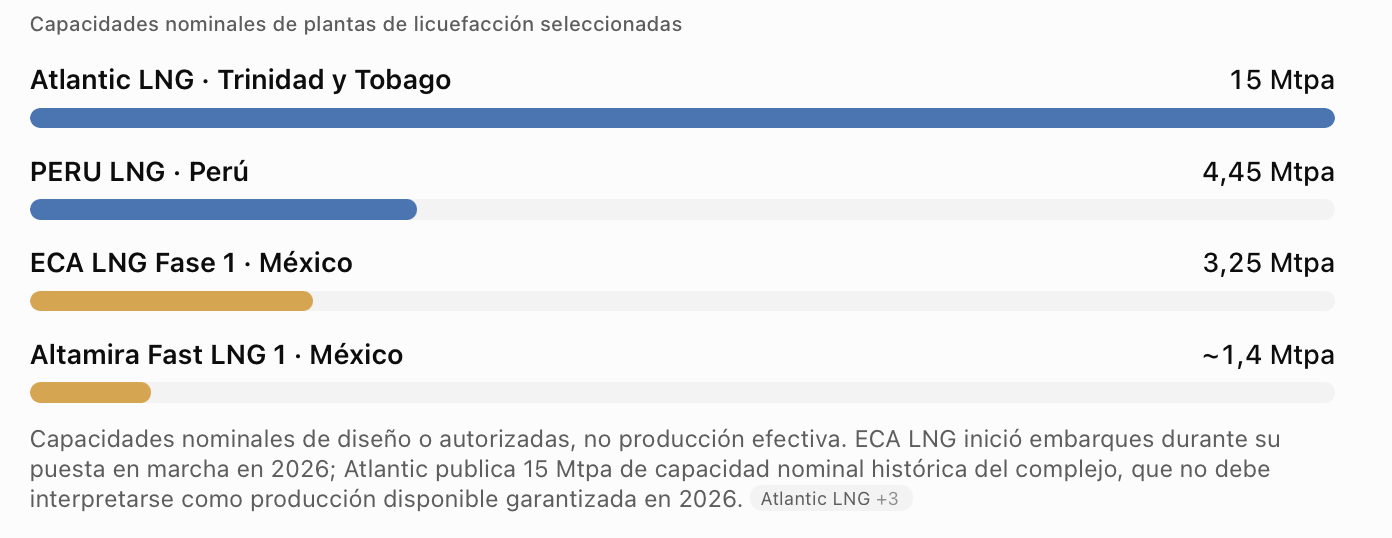
Atlantic LNG, ubicado en Point Fortin, representa una de las instalaciones de licuefacción más importantes del hemisferio occidental. Su complejo fue construido con cuatro trenes de licuefacción y alcanzó una capacidad nominal histórica de 14,8 Mtpa.
Las empresas Shell, bp y National Gas Company of Trinidad and Tobago (NGC) participan en las estructuras propietarias de los trenes, con porcentajes distintos según cada instalación.
Sin embargo, el potencial exportador del país depende tanto de la capacidad instalada como de la disponibilidad de gas de alimentación.
Esta distinción resulta especialmente importante en Trinidad y Tobago, donde las restricciones de suministro upstream han limitado históricamente la utilización plena de la infraestructura.
La escasez de gas limita la capacidad de exportación de Atlantic LNG
Aunque Trinidad y Tobago continúa siendo uno de los principales exportadores de GNL de América Latina y el Caribe, la disminución de la producción nacional de gas natural ha restringido la utilización de su infraestructura de licuefacción. El complejo Atlantic LNG, en Point Fortin, suspendió las operaciones de su Tren 1 a finales de 2020 debido a la insuficiencia de gas de alimentación (feedgas), mientras que los trenes restantes han operado por debajo de su capacidad nominal. Durante 2026, la instalación también registró paradas programadas de mantenimiento, incluido el Tren 4. Esta situación evidencia una brecha importante entre la capacidad instalada y la producción efectiva de GNL. Aunque la producción aumentó aproximadamente un 5,8% en 2025 respecto de 2024, todavía permanece considerablemente por debajo de los niveles anteriores a 2020. La recuperación de las exportaciones dependerá fundamentalmente del desarrollo de nuevas fuentes de suministro de gas, incluyendo proyectos offshore como Manatee, cuyo inicio de producción está previsto para 2027.
Con el Tren 1 fuera de servicio, la capacidad nominal de los tres trenes restantes se sitúa alrededor de 12 Mtpa, sin que ello implique que puedan operar a plena capacidad por las restricciones de suministro.
Perú: PERU LNG mantiene su posición como exportador consolidado
La planta PERU LNG, ubicada en Pampa Melchorita, dispone de una capacidad instalada nominal de aproximadamente 4,45 millones de toneladas anuales. La instalación recibe gas natural de Camisea mediante infraestructura de transporte y utiliza un tren de licuefacción para producir GNL destinado a mercados internacionales.
Su estructura accionaria incluye Hunt Oil, MidOcean Energy, Shell y Marubeni.
PERU LNG mantiene un papel estratégico como plataforma exportadora de Sudamérica, con acceso marítimo al Pacífico y capacidad para colocar cargamentos en diferentes mercados internacionales.
México: Altamira Fast LNG y el despegue exportador de Energía Costa Azul
México ha comenzado a transformar su posición dentro del comercio internacional de GNL.
Altamira Fast LNG 1, desarrollado por New Fortress Energy, dispone de una capacidad autorizada de exportación cercana a 1,4 Mtpa, según la propia compañía.
En la costa del Pacífico, ECA LNG Fase 1, de Sempra Infrastructure y TotalEnergies, cuenta con una capacidad nominal de 3,25 Mtpa. El proyecto realizó su primer embarque en julio de 2026, un hito relevante para la industria mexicana. No obstante, Sempra y TotalEnergies describieron el evento como parte del proceso de puesta en marcha hacia la operación comercial plena.
La ubicación de ECA LNG permite acceder a mercados asiáticos desde la costa del Pacífico sin depender del tránsito por el Canal de Panamá, lo que constituye una ventaja logística para determinadas rutas comerciales.
3. ¿Qué revela el mapa regional de infraestructura de GNL?
El análisis de los activos operativos permite identificar cuatro grandes tendencias.
- Primero, la creciente diversidad de modelos de infraestructura. América Latina utiliza terminales terrestres, FSRU, FSU y configuraciones logísticas adaptadas a las necesidades específicas de cada mercado.
- Segundo, la importancia de los propietarios de unidades flotantes. Empresas como Höegh Evi, Excelerate Energy, BW LNG, Knutsen Group y Energos Infrastructure desempeñan un papel fundamental en la disponibilidad de almacenamiento y capacidad de regasificación. Su función, sin embargo, debe distinguirse de la propiedad de la terminal terrestre y de los contratos de suministro de GNL.
- Tercero, el peso de las compañías comercializadoras. Empresas como Calamarí LNG y GNL Chile facilitan el acceso a mercados internacionales, gestionan capacidad contratada y coordinan servicios comerciales, aunque ello no necesariamente implique participación accionaria en las instalaciones.
- Cuarto, la transformación de México en una plataforma importadora y exportadora. El desarrollo de nuevas instalaciones de licuefacción amplía las posibilidades comerciales del país y fortalece su vinculación con los mercados internacionales.
4. Perspectivas: de disponer de infraestructura a aprovechar su capacidad
El desarrollo de infraestructura de GNL en América Latina y el Caribe ha permitido fortalecer la seguridad energética, diversificar el suministro y facilitar el acceso al gas natural en mercados que anteriormente dependían de otras fuentes de energía. Sin embargo, el principal desafío regional ya no consiste solamente en construir nuevas terminales.
También será necesario mejorar la utilización de los activos existentes, desarrollar mecanismos competitivos de acceso, establecer contratos de suministro sostenibles e integrar la infraestructura con la demanda efectiva de generación eléctrica e industria.
La capacidad de regasificación representa flexibilidad potencial; su valor económico depende de que existan condiciones comerciales, regulatorias y operativas que permitan utilizarla.
En el segmento exportador, el crecimiento de nuevas instalaciones debe acompañarse de disponibilidad de gas de alimentación, contratos de compraventa, financiamiento y acceso competitivo al transporte marítimo.
La próxima etapa del GNL en América Latina y el Caribe estará definida tanto por la nueva infraestructura que entre en operación como por la capacidad de las empresas y los mercados para aprovechar los activos ya existentes.