Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia estables en los USD 12/MMBtu

Precios del GNL en Asia estables en los USD 12/MMBtu 800 532 GNL GLOBAL

Los precios del gas natural licuado (GNL) vendido en los mercados de Asia se mantuvieron estables por segunda semana consecutiva.

De acuerdo con el informe de precios, publicado el viernes pasado por la agencia Reuters, el precio promedio de GNL, para las entregas de agosto, al noreste de Asia, fue de USD 12 por millón de unidades térmicas británicas (MMBtu), estimaron fuentes de la industria (ver gráfico).

Durante la primera mitad de 2023, los precios de Asia LNG han perdido casi dos tercios de su valor debido a la débil demanda de reabastecimiento en medio de grandes reservas (ver gráfico).
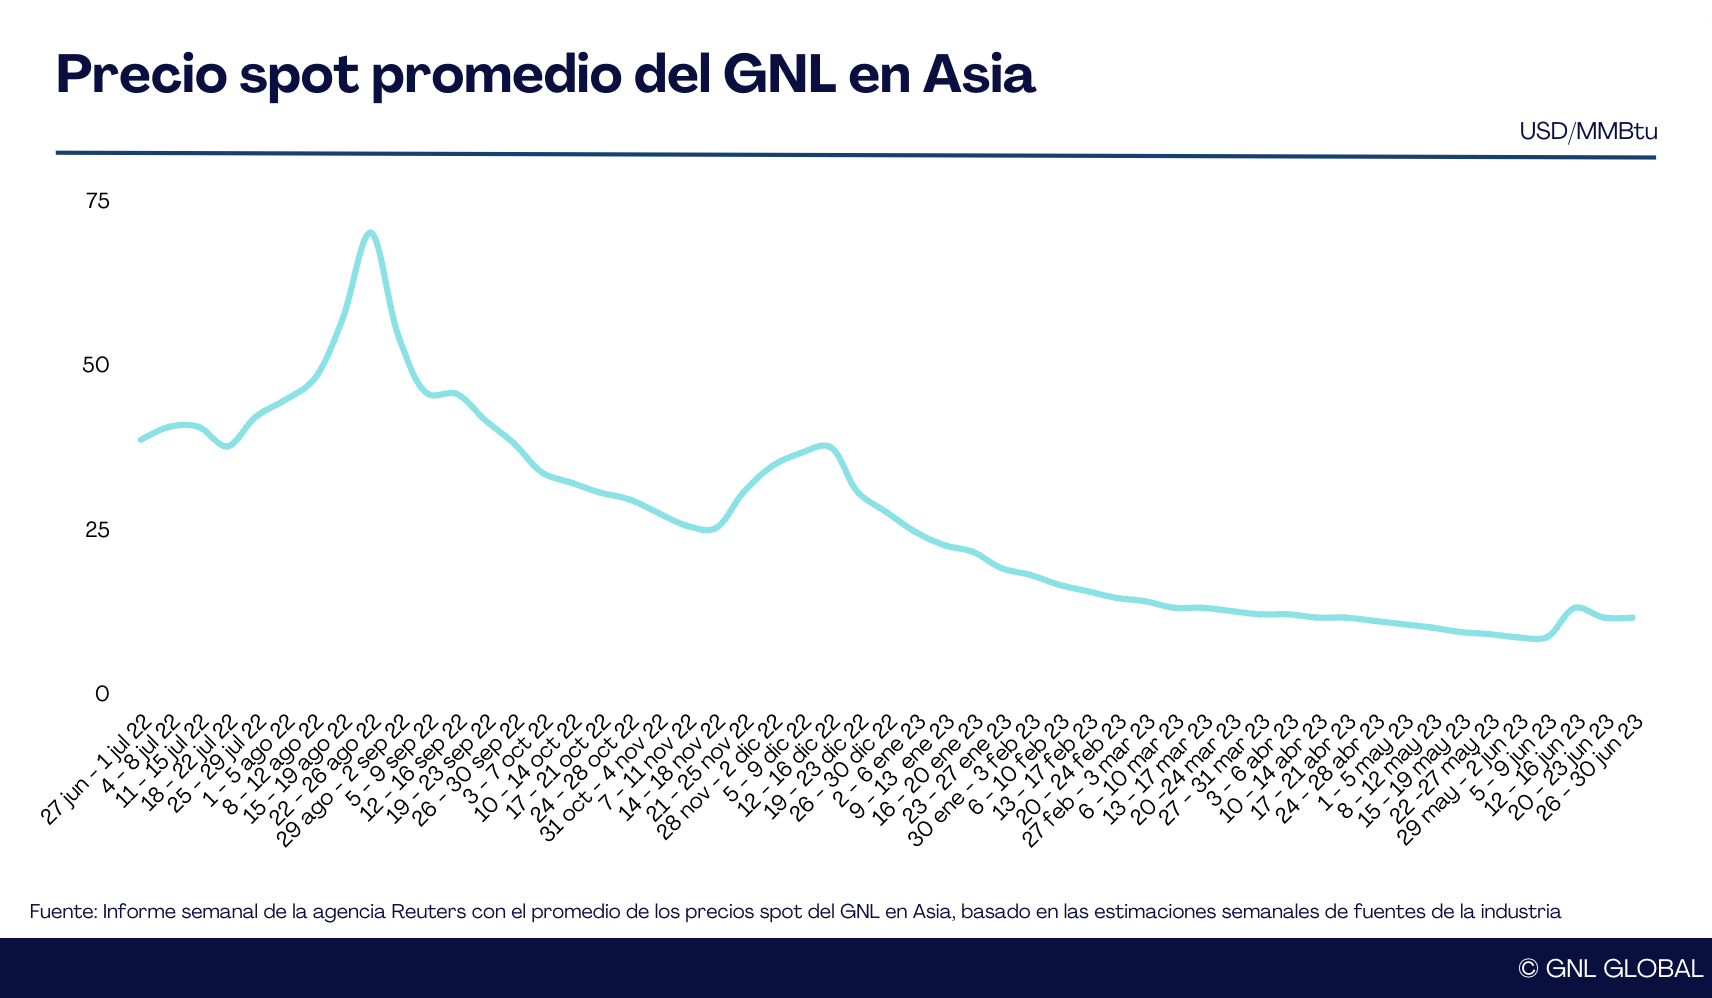
Los precios habían alcanzado anteriormente un mínimo de USD 9/MMBtu debido a la débil demanda y los altos inventarios, pero subieron a un máximo de tres meses de USD13,50/MMBtu el 16 de junio, siguiendo las ganancias en los precios de la gasolina en Europa.

Asia

«La demanda en el noreste de Asia para compras spot adicionales sigue siendo limitada, con pocos compradores en la región que buscan recargar su final del verano, en cambio, comienzan a observar la demanda para el próximo invierno», dijo Samuel Good, jefe de precios de GNL en la agencia de precios de productos básicos Argus.

Good agregó que las altas existencias de terminales en gran parte del noreste de Asia, así como la disponibilidad de suministro de gas en China y otros tipos de combustible en la región continúan ofreciendo flexibilidad a los importadores.

“Esta flexibilidad ha ayudado a frenar la necesidad de que estas empresas vuelvan al mercado spot de GNL debido a las temperaturas superiores a la media experimentadas actualmente, y que se prevé que continúen, en Japón, Corea del Sur y el noreste de China”, dijo.

Si bien la demanda incremental ha disminuido en el mercado rápido, existe la oportunidad a partir de 2025 de asegurar el suministro a niveles de precios que son comparativamente más atractivos para los compradores, dijo Dominic Gallagher, jefe de corretaje de GNL en Tullet Prebon.

Varios importadores asiáticos han cerrado acuerdos de GNL a largo plazo en los últimos meses, con compradores desde China hasta Bangladesh firmando una serie de acuerdos con Qatar y EE. UU. para renovar contratos y asegurar más suministros a partir de la segunda mitad de la década.

A pesar de los precios planos, ANZ Research dijo en una nota del viernes que los problemas del lado de la oferta han estado en el centro de atención, «con Shell planeando cerrar la terminal flotante de GNL Prelude frente a Australia en agosto durante aproximadamente dos meses».

Un funcionario de Shell dijo a principios de junio que el sitio de Prelude LNG se sometería a mantenimiento a finales de este año.

Un portavoz de la compañía dijo a Reuters el viernes que «Shell realiza regularmente el mantenimiento en todas sus instalaciones según sea necesario para garantizar que brinden un rendimiento seguro y confiable a largo plazo».

Shell suspendió la producción en la instalación a principios de mayo debido a problemas con sus procesos, pero desde entonces se cargaron cargamentos desde la terminal y se descargaron, según muestran los datos de Refinitiv.

Europa

Los precios del gas en Europa subieron a principios de la semana pasada debido a nuevos y prolongados apagones noruegos y preocupaciones por la estabilidad política en Rusia después de un motín abortado por mercenarios del Grupo Wagner, pero luego disminuyeron debido a pronósticos de producción eólica más altos, consumo más bajo y niveles de almacenamiento saludables.

Los precios del GNL en Europa han seguido ampliamente los movimientos del precio holandés TTF, el precio de referencia europeo del gas. S&P Global Commodity Insights evaluó su precio de referencia diario del Marcador de GNL (NWM) del noroeste de Europa para cargamentos entregados en agosto sobre una base ex barco (DES) en USD10,612/MMBtu el 29 de junio, un descuento de USD0,487/MMBtu con respecto al precio del gas de agosto en el centro TTF de gas holandés.

Argus evaluó el precio del GNL del noroeste de Europa sobre una base ex barco (DES) en USD10,55/MMBtu, mientras que Spark Commodities estimó el precio en USD10,776/MMBtu.

“Las existencias de gas natural se encontraban en niveles razonables en Europa, con niveles de almacenamiento de gas de la UE llenos en un 76 % al 26 de junio, en comparación con un 57 % completo en este momento durante el año anterior”, dijo Kenneth Foo, director asociado de APAC LNG en S&P.

“La demanda de las regiones del sur de Asia con mayor riesgo crediticio y el tibio interés de compra de las empresas de servicios públicos del norte de Asia continuaron manteniendo algunos cargamentos dentro de la región del Atlántico”.

Fletes

De acuerdo con el informe, el flete para el transporte de GNL en el mercado spot continuo aumentando.

A medida que la disponibilidad de buques comienza a reducirse antes del invierno, las tarifas siguen aumentando dijo Edward Armitage, analista de Spark Commodities a Reuters. Las tarifas del Atlántico vieron ganancias mensuales de más del 108% en junio a USD 75,250/diarios. Mientras tanto, las tarifas del Pacífico ganaron un 84% en junio para llegar a USD 70.500/diarios, sus niveles más altos desde finales de marzo.
GNL GLOBAL

Exportaciones semanales de GNL en EE. UU. al 28 de junio

Exportaciones semanales de GNL en EE. UU. al 28 de junio

Exportaciones semanales de GNL en EE. UU. al 28 de junio 1662 970 GNL GLOBAL

Exportaciones semanales de gas natural licuado (GNL) en EE. UU. disminuyeron con respecto a la semana anterior.

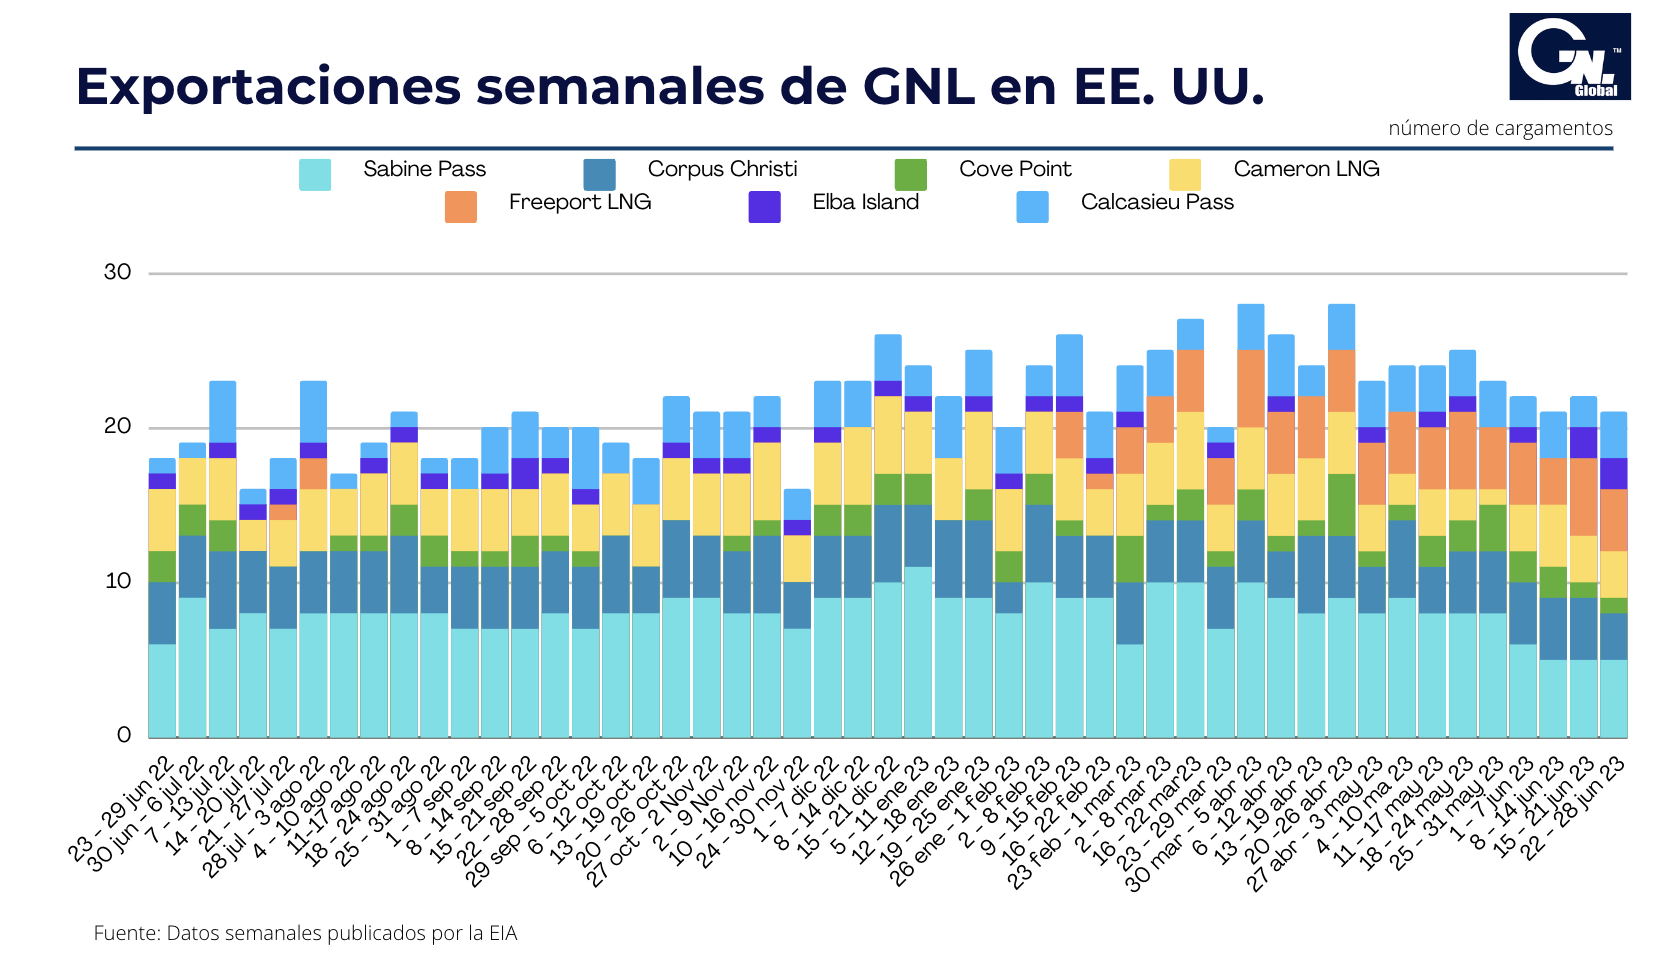
De acuerdo con el informe Actualización Semanal de Gas Natural, publicado por la Administración de la Información de Energía de EE. UU. (EIA por sus siglas en inglés), durante la semana del 22 al 28 de junio, un total de veintiún buques con GNL partieron de los puertos de EE. UU. uno menos en comparación con la semana anterior (ver gráfico).

Según los datos del informe, la capacidad combinada de transporte de los veintiún buques con GNL que partieron de los Estados Unidos entre el 8 y el 14 de junio fue de 75 mil millones de pies cúbicos Bcf, menor a los 82 Bcf indicados la semana pasada.

Exportaciones de GNL por planta

Según los datos de envío proporcionados por Bloomberg Finance, L.P., durante la semana en revisión, cinco cargamentos partieron de la planta Sabine Pass; cuatro de Freeport; tres de Calcasieu Pass, Cameron y Corpus Christi; dos de Elba Island y una de Cove Point.

Entregas de gas natural a las plantas

Según datos de S&P Global Commodity Insights, las entregas semanales promedio de gas natural a las plantas de exportación de GNL de EE. UU. aumentaron un 5,1 % (0,6 Bcf/d) semana tras semana hasta un promedio de 11,5 Bcf/d durante la semana del informe.

Las entregas de gas natural a las plantas en el sur de Texas aumentaron un 2,5 % (0,1 Bcf/d) a 4,1 Bcf/d, y las entregas a las plantas en el sur de Luisiana aumentaron un 8,1 % (0,5 Bcf/d) a 6,1 Bcf/d.

Las entregas de gas natural a las plantas fuera de la Costa del Golfo se mantuvieron esencialmente sin cambios en 1,2 Bcf/d.

GNL GLOBAL

EIA: Existencias de gas natural en EE. UU. superan la media de cinco años

EIA: Existencias de gas natural en EE. UU. superan la media de cinco años

EIA: Existencias de gas natural en EE. UU. superan la media de cinco años 1086 1072 GNL GLOBAL

En la primera mitad de 2023, los niveles récord de producción de gas natural en EE. UU. impulsaron los inventarios de gas natural muy por encima del promedio de cinco años.

Según el Informe Semanal de Almacenamiento de Gas Natural, publicado recientemente por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en inglés), las existencias de gas natural en funcionamiento en EE. UU. totalizaron 2,805 mil millones de pies cúbicos (Bcf) para los 48 estados inferiores al 23 de junio.

De acuerdo con la agencia, a casi tres meses después de la temporada de recarga (del 1 de abril al 31 de octubre), la producción de gas natural relativamente alta en EE. UU. y la demanda moderada de gas natural dieron como resultado un aumento en los saldos de almacenamiento.

Almacenamiento

Las inyecciones netas en el almacenamiento de gas en funcionamiento desde el 1 de abril superaron el promedio de cinco años (2018-2022) en un 20 % (60 Bcf), dejando las existencias de gas natural en funcionamiento en un 66 % de la capacidad de gas en funcionamiento. Las existencias de gas natural en funcionamiento ingresaron a la temporada de recarga de 2023 con un superávit del 19 % (298 Bcf) con respecto al promedio de cinco años en comparación con un déficit del 3 % (115 Bcf) al comienzo de la temporada de recarga de 2022.

Según datos de S&P Global Commodity Insights, desde el 1 de abril, la producción de gas natural seco aumentó un 6 %, o 5.600 millones de pies cúbicos por día (Bcf/d) en comparación con el mismo período del año pasado, lo que compensó con creces el aumento del 3 % (0,9 Bcf/d) en el consumo de gas natural de energía eléctrica y el aumento del 7 % (0,9 Bcf/d) en las entregas a terminales de gas natural licuado (GNL).

El mayor superávit de las existencias de gas natural en funcionamiento contribuyó a un nivel de precios más bajo para el gas natural en la primera mitad de 2023.

LA EIA dijo que en 2022, los grandes déficits del promedio de cinco años contribuyeron a los altos precios del gas natural a medida que aumentaba el precio de futuros diarios de casi un mes por encima de los 9,00 dólares por millón de unidades térmicas británicas (MMBtu) en varias ocasiones el verano pasado. A medida que el déficit con respecto al promedio de cinco años disminuyó a fines del verano de 2022, los precios también disminuyeron.

Las existencias de gas natural en funcionamiento han tenido un superávit con respecto al promedio de cinco años desde enero de 2023. Este superávit alcanzó un máximo en marzo y se ha mantenido alto desde el comienzo de la temporada de recarga. Los precios comenzaron a caer en enero desde un promedio de USD 5,53/MMBtu en diciembre de 2022 y han promediado por debajo de USD 2,50/MMBtu desde febrero.

Desde el 1 de abril, las inyecciones netas en el almacenamiento de gas natural en funcionamiento en todas las regiones de los 48 estados inferiores, con la excepción de la región centro sur, fueron superiores al promedio de cinco años. La región Centro Sur entró en la temporada de recarga con el mayor excedente de almacenamiento del país, superando el promedio de cinco años en un 38 % (256 Bcf); al 23 de junio, el superávit totalizó 161 Bcf.

La demanda de energía eléctrica de gas natural y los movimientos interregionales de gas natural probablemente contribuyeron a la reducción del ritmo de inyecciones en la región Sur Central. La región del Pacífico y la región de la Montaña experimentaron un invierno frío récord y entraron en la temporada de recarga con existencias de gas en funcionamiento en los niveles más bajos registrados y con un déficit significativo respecto al promedio de cinco años.

La región de la Montaña ahora tiene un superávit del 12% (18 Bcf) en comparación con un déficit del 10% (9 Bcf) el 1 de abril, y la región del Pacífico redujo su déficit al promedio de cinco años desde el 57% (96 Bcf) en abril. 1 a 17% (52 Bcf) el 23 de junio.

El gas natural de trabajo supera el promedio de cinco años y los niveles del año anterior por márgenes significativos. De acuerdo con la Perspectiva energética a corto plazo de junio, la EIA pronostica una producción de gas natural relativamente plana y un mayor uso de gas natural en el sector de la energía eléctrica para satisfacer la demanda de enfriamiento durante el resto del período de recarga, lo que se espera reducirá la tasa de inyecciones de almacenamiento. Sin embargo, teniendo en cuenta el superávit actual, la EIA espera que las existencias de gas natural en funcionamiento se mantengan por encima del promedio de cinco años durante el resto de 2023.

GNL GLOBAL

ENAGÁS: Terminal de El Musel recibe el primer barco de GNL

ENAGÁS: Terminal de El Musel recibe el primer barco de GNL

ENAGÁS: Terminal de El Musel recibe el primer barco de GNL 848 502 GNL GLOBAL

El operador de la red gasista de España, ENAGÁS anunció que la terminal de gas natural licuado (GNL) de El Musel, en Gijón, recibió este sábado, 1 de julio, el primer barco.

Según su comunicado, se trata del buque Cool Racer —de 174.000 m3 de capacidad—, que arribó a la instalación con la primera carga de GNL necesaria para realizar las pruebas técnicas finales antes de la puesta en marcha comercial de la terminal.

De acuerdo con ENAGÁS, la operación de descarga tomará entre 72 y 90 horas.

Atraque primer buque GNL El Musel
Imagen cortesía Enagás

Proceso técnico de puesta en marcha

El operador dijo que como parte del proceso técnico habitual en este tipo de operaciones de puesta en funcionamiento, se había llevado ya a cabo la puesta en frío inicial con nitrógeno líquido de la infraestructura, previo a la llegada del buque. El GNL, procedente de la descarga del barco, va sustituyendo al gas inerte (nitrógeno) en el interior de los tanques. Con ello, se realiza un enfriamiento progresivo de dichos tanques hasta llegar a temperaturas criogénicas en las que poder almacenar el GNL a -160ºC. El GNL, que va desplazando de manera gradual al nitrógeno, termina por ser el único líquido contenido en los tanques de almacenamiento de GNL. 

Previamente al pre-enfriamiento con nitrógeno líquido, se han realizado las operaciones previas a la descarga del buque metanero, incluyendo la finalización del comisionado de todos los equipos de la terminal.

El proceso de descarga sincluyó: el acceso y amarre seguro del buque al atraque, pruebas de conexión y de estanqueidad, conexión de los brazos de transferencia de GNL, enfriamiento de los brazos de descarga y del resto de los equipos, y flujo del GNL hasta los tanques. Una vez finalizada la descarga, se procederá a la desconexión segura de los brazos de conexión.

En la terminal hay ya trabajando 53 personas y genera adicionalmente en torno a 100 empleos indirectos. En la fase de puesta en marcha, se han desplazado profesionales especializados en este tipo de procesos desde otras terminales de Enagás. La compañía está presente en 9 terminales de GNL como propietario o accionista y operador.   

Inicio de las operaciones comerciales

Por otra parte, ayer terminó el plazo de los comercializadores para mostrar su interés en la fase vinculante del proceso, que finalizará en el mes de julio con la asignación de servicios logísticos a largo plazo, y ENAGÁS dijo que estaba previsto el inicio de las operaciones con la llegada a la planta del primer metanero comercial en las próximas semanas, una vez que terminen las pruebas técnicas de la terminal.

Los servicios logísticos ofrecidos para esta infraestructura son las operaciones de descarga, almacenamiento y carga de GNL. Dentro del régimen de acceso regulado, la Terminal de El Musel contempla una mínima regasificación para la correcta gestión de la instalación, así como el servicio de carga de buques. 

ENAGAS: «La puesta en marcha de El Musel supone un hito para el inicio de las operaciones comerciales de la infraestructura, que forma parte del Plan Más Seguridad Energética del Gobierno, y permitirá reforzar la seguridad de suministro energético en Europa». 

Brazos de carga del primer buque GNL en El Musel
Imagen cortesía Enagás

La terminal de Gijón podría aportar hasta 8 bcm (billion cubic meters) de capacidad al año de GNL a la seguridad de suministro energético europeo. Permitirá el atraque de buques de entre 50.000 y 266.000 m3, cuenta con dos tanques de 150.000 m3 de capacidad de almacenamiento de GNL, dos cargaderos de cisternas con capacidad para cargar un máximo de 9 GWh/d y una capacidad de emisión máxima de 800.000 Nm3/h.

El pasado 28 de febrero, Enagás y Reganosa firmaron un acuerdo para adquirir por parte Enagás la red de 130 km de gasoductos de Reganosa y ésta el 25% de la Planta de El Musel. Esta operación permitirá aprovechar sus sinergias y trabajar conjuntamente en los servicios ofrecidos por la planta y en nuevas posibilidades de colaboración para reforzar la seguridad de suministro y avanzar en los objetivos de descarbonización de España y Europa.

Panorámica descarga de GNL en El Musel
Imagen cortesía Enagás

Fase final de aprobación

La terminal de El Musel recibió el Acta de Puesta en Marcha para Pruebas por parte del Área de Industria y Energía de la Delegación del Gobierno en el Principado de Asturias el pasado 9 de junio, posteriormente a la Autorización Administrativa para su puesta en marcha del Ministerio para la Transición Ecológica y el Reto Demográfico —Orden Ministerial TED/578/2023, de 7 de junio—, y a la aprobación del régimen económico singular para su uso logístico, por parte de la Comisión Nacional de los Mercados y la Competencia (CNMC), el 17 de febrero.

Para terminar el proceso completo, únicamente queda pendiente el trámite del Acta de Puesta en Marcha Definitiva por parte del Área de Industria y Energía de la Delegación del Gobierno en el Principado de Asturias, que se emitirá una vez terminadas las pruebas técnicas de la terminal.

GNL GLOBAL

NextDecade y Mitsubishi Heavy Industries America firman acuerdo para la captura de carbono en el proyecto Rio Grande LNG

NextDecade apunta alcanzar FID en la Fase 1 a principios de julio

NextDecade apunta alcanzar FID en la Fase 1 a principios de julio 650 364 GNL GLOBAL

El desarrollador estadounidense NextDecade Corporation anunció que su proyecto de exportación de gas natural licuado (GNL), Rio Grande LNG (RGLNG), recibió compromisos vinculantes de un sindicato de prestamistas por un monto suficiente, junto con el financiamiento de capital del proyecto esperado, para respaldar una decisión final de inversión (FID) positiva de los tres primeros trenes de licuefacción (Fase 1).

NextDecade y Mitsubishi Heavy Industries America firman acuerdo para la captura de carbono en el proyecto Rio Grande LNG
Imagen Cortesía NextDecade

De acuerdo con la compañía, el grupo de prestamistas incluye los principales bancos de financiación de proyectos de Asia, Europa, Oriente Medio y América del Norte del mundo.

NextDecade ha vendido 16,2 millones de toneladas por año (MTPA) de GNL de la Fase 1, o el 92 % de la capacidad nominal, en virtud de acuerdos de compra y venta a largo plazo, suficiente para respaldar los compromisos de deuda vinculantes de estos prestamistas líderes y la FID a corto plazo de 17,61 MTPA de la Fase 1.

NextDecade ahora apunta a FID en la Fase 1 a principios de julio con los FID de sus trenes restantes a partir de entonces.

GNL GLOBAL

SEA-LNG pide a la OMI regule todas las emisiones de GEI en un ciclo de vida completo

SEA-LNG pide a la OMI regule todas las emisiones de GEI en un ciclo de vida completo

SEA-LNG pide a la OMI regule todas las emisiones de GEI en un ciclo de vida completo 1532 856 GNL GLOBAL

En el marco de la celebración de la 80º Comité de Protección del Medio Marino (MEPC 80) de la Organización Marítima Internacional (OMI), la asociación de la industria SEA-LNG pidió a la OMI que regule todas las emisiones de gases de efecto invernadero (GEI) del transporte marítimo, incluido el dióxido de carbono, el metano y óxido nitroso en un ciclo de vida completo, Well-to-Wake, base.

«La regulación de la OMI debe basarse en objetivos y ser tecnológicamente neutral con la ambición de lograr la convergencia entre las medidas globales y regionales» destacó.

De acuerdo con SEA-LNG, durante el MEPC 80, la OMI revisará su estrategia inicial sobre la reducción de las emisiones de gases de efecto invernadero de los buques. La estrategia revisada contendrá objetivos concretos de reducción de GEI para el sector y se espera que describa una canasta de medidas técnicas y económicas que se desarrollarán para establecer el transporte marítimo global en un camino ambicioso hacia la alineación con los objetivos del Acuerdo Climático de París.

Las emisiones de metano asociadas con el uso de GNL como combustible marino, en particular el deslizamiento de metano en los ciclos de combustión del motor, es un tema que tiene toda la atención de la industria marítima. La industria ha hecho grandes avances para reducir el escape de metano de forma voluntaria.

SEA-LNG dijo que ya existen tecnologías de motores prácticamente sin deslizamiento de metano, y para aquellos motores de baja presión en los que sigue siendo un problema, las continuas innovaciones de los fabricantes de motores han dado como resultado que los niveles de escape de metano se hayan cuadriplicado en los últimos 20 años. Además, recientemente se han establecido programas específicos con el objetivo de abordar el deslizamiento de metano, como la Iniciativa de Reducción de Metano en Innovación Marítima (MAMII) y el proyecto Green Ray. Además, las emisiones aguas arriba de metano están siendo abordadas por una serie de iniciativas de las Naciones Unidas (ONU) y de la industria. El perfil más alto de estos es el Compromiso Global de Metano (GMP), lanzado en la COP26 en noviembre de 2021 para catalizar la acción para reducir las emisiones de metano.

El grupo dijo que se deben alentar y aplaudir las iniciativas voluntarias, pero se debe acelerar el progreso si se quiere alcanzar el objetivo de temperatura de 1,5 grados centígrados del Acuerdo de París. La forma más efectiva de hacerlo es a través de la regulación.

Si bien el mandato de la OMI no se extiende a la producción de combustible y las cadenas de suministro, cualquier regulación de GEI desarrollada por la OMI debe tener en cuenta las emisiones aguas arriba, o las llamadas emisiones del pozo al tanque. En otras palabras, las regulaciones deben basarse en un enfoque de ciclo de vida completo, Well-to-Wake.

Finalmente, SEA LNal abordar las emisiones de GEI, la OMI debe continuar con su enfoque actual y resistirse a elegir a los «ganadores» de la tecnología. Las regulaciones deben basarse en objetivos y ser tecnológicamente neutrales, y se debe buscar la coherencia con el paquete de regulaciones Fit for 55 que se está desarrollando actualmente en el marco del Pacto Verde Europeo. El sector marítimo no puede arriesgarse al surgimiento de un mosaico fragmentado de regulaciones globales y regionales que podrían crear confusión, incentivos contradictorios y, en última instancia, demoras.

GNL GLOBAL

Europa y América Latina impulsaron las importaciones de GNL en mayo

Europa y América Latina impulsaron las importaciones de GNL en mayo

Europa y América Latina impulsaron las importaciones de GNL en mayo 1270 668 GNL GLOBAL

Las importaciones globales de gas natural licuado (GNL) continuaron creciendo durante el quinto mes del año.

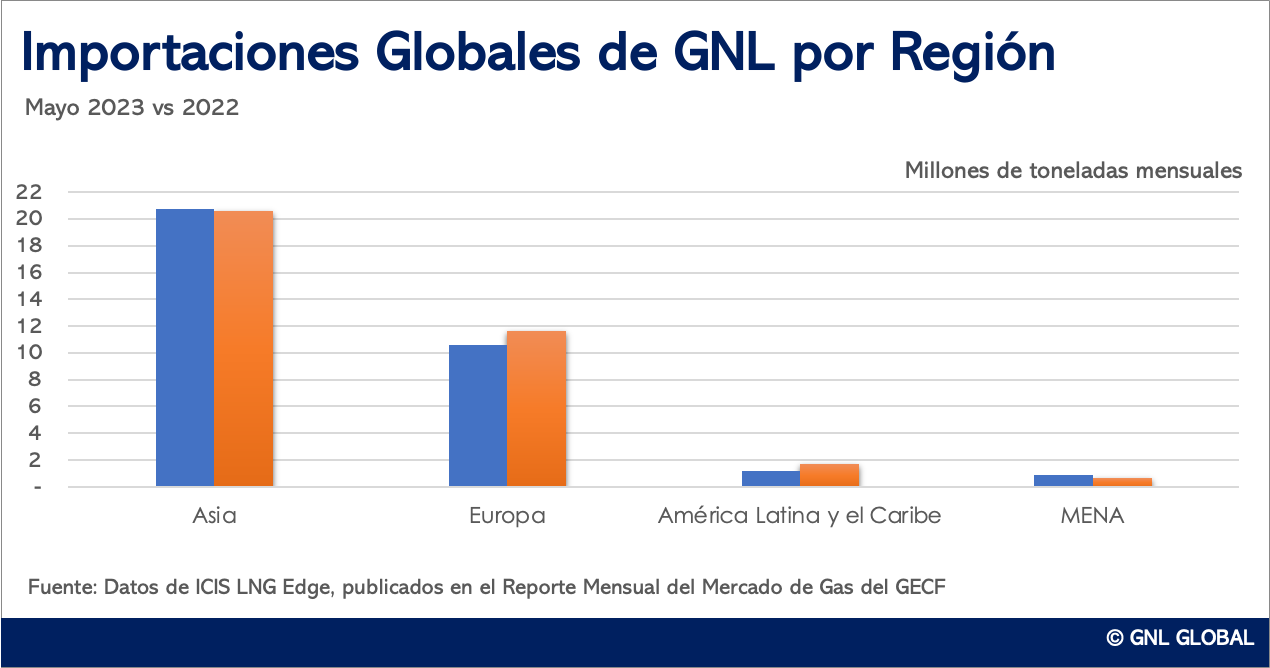
De acuerdo con el Reporte Mensual del Mercado de Gas (MGMR), publicado recientemente por el Foro de Países Exportadores de Gas (GECF, por sus siglas en inglés), las importaciones globales de GNL en mayo de 2023 alcanzaron un total de 34,66 millones de toneladas (Mt), un aumento de un 3,5% o 1,16 Mt con respecto al mismo mes en 2022 y un 0,9% con respecto al mes anterior (ver gráfico) .

En el acumulado, de enero a mayo de 2023, el reporte indica que las importaciones globales de GNL experimentaron un aumento interanual del 4,0% (6,65 Mt), alcanzando 174,57 Mt.

Importaciones de GNL por región

Según las cifras de la compañía ICIS y de su plataforma LNG EDGE, indicadas por el GECF, el aumento observado en las importaciones de GNL durante el quinto mes del año estuvo atribuido a la sólida demanda en Europa (10%) y el aumento en las importaciones de América Latina y el Caribe (39%) (ver gráfico).

Europa

De acuerdo con el reporte mensual del GECF, las importaciones europeas de GNL experimentaron un importante crecimiento interanual del 10% el mes pasado, alcanzando un total de 11,62 Mt, lo que supuso un aumento de 1,04 Mt.

Mayores importaciones de GNL de Europa fueron registradas en Alemania, los Países Bajos, el Reino Unido y Bélgica, que compensaron con creces las importaciones más débiles observadas en España y Francia. Entre enero y mayo de 2023, las importaciones acumuladas de GNL en Europa registran un crecimiento significativo, con un aumento interanual del 10% (5,15 Mt), alcanzando las 58,90 Mt.

América Latina y el Caribe

De acuerdo con el reporte, en mayo de 2023, por segundo mes consecutivo, las importaciones de GNL en América Latina y el Caribe experimentaron una importante crecimiento, alcanzando un total de 1,67 Mt y registrando un crecimiento interanual del 39% (0,47 Mt) (Figura 75).

Según el reporte, el aumento en las importaciones de GNL fue impulsado principalmente por los volúmenes importados por Argentina, Jamaica y Puerto Rico, las cuales compensaron la disminución en las importaciones de GNL de Brasil (Figura 76).

Argentina prácticamente duplicó las importaciones de GNL en mayo de 2023 en comparación con mayo de 2022. Este crecimiento se vio respaldado por una reducción en las importaciones de gas por gasoducto de Bolivia y menores precios spot del GNL en relación con 2022. Sin embargo, la puesta en servicio de un nuevo gasoducto desde Vaca Muerta, que ocurra este mes de junio, se prevé que resulte en una disminución a corto plazo en las importaciones de GNL de Argentina.

Por otro lado, Jamaica fue testigo de un aumento en las importaciones de GNL el mes pasado, lo que se puede atribuir a una mayor demanda de gas y un aumento en las recargas de GNL a Puerto Rico.

En el acumulado de enero a mayo de 2023, las importaciones de GNL en la región crecieron un 4,6 % (0,19 Mt) en comparación con el mismo período de 2022. En total, la región importó 4,25 Mt de GNL durante este período.

Asia

En mayo de 2023, las importaciones de GNL en la región de Asia Pacífico experimentaron una disminución marginal del 0,7 % (0,14 Mt) interanual, alcanzando las 20,58 Mt. La tercera caída registrada esta año

Según el reporte, el sólido desempeño en China, Tailandia y Taiwán no pudo compensar la reducción en las importaciones de GNL registrada en Japón, Indonesia y Pakistán.

Las importaciones acumuladas de GNL de enero a mayo de 2023, en la región de Asia Pacífico aún experimentan un crecimiento modesto del 1,6% (1,69 Mt) interanual, alcanzando las 108,92 Mt.

MENA

En mayo de 2023, las importaciones de GNL en la región MENA experimentaron una disminución significativa del 25% (0,23 Mt) interanual, alcanzando 0,68 Mt (Figura 77) como resultado de importaciones más débiles en Kuwait (Figura 70). Según el reporte, la mayor disponibilidad de fueloil con bajo contenido de azufre (LSFO) para la generación de electricidad condujo a la disminución de las importaciones de GNL de Kuwait.

En el acumulado, de enero a mayo de 2023, las importaciones acumuladas de GNL en la región MENA mostraron una disminución del 20 % (0,46 Mt) interanual, totalizando 1,89 Mt.

GNL GLOBAL

Mapa de los Estados Unidos

Capacidad de exportación de GNL de EE. UU. aumentará a 22,3 bcfd en 2028.

Capacidad de exportación de GNL de EE. UU. aumentará a 22,3 bcfd en 2028. 623 400 GNL GLOBAL

Estados Unidos se convirtió en el mayor productor de GNL del mundo por capacidad instalada en 2022, impulsado por el auge en la construcción de plantas de GNL y una década de crecientes descubrimientos de gas de esquisto.

De acuerdo con un informe publicado recientemente por la agencia Reuters, las exportaciones de GNL de EE. UU. están a punto de alcanzar los 12,1 mil millones de pies cúbicos diarios (bcfd) este año y unos 12,7 bcfd el próximo.

Las siete plantas de exportación de EE. UU. que actualmente se encuentran en funcionamiento pueden convertir alrededor de 13,8 bcfd de gas en GNL.

Nuevos Proyectos, aumento en la capacidad

Actualmente, existen cuatros plantas de GNL en construcción en EE. UU.:

  • Golden Pass de 2,4 bcfd, de la empresa conjunta de QatarEnergy y Exxon Mobil Corp en Texas,
  • Plaquemines de 2,9 bcfd de Venture Global,
  • La expansión de GNL de Corpus Christi de 1,5 bcfd de Cheniere Energy Inc y
  • La expansión de GNL, Port Arthur de Sempra.

Según indicó Reuters, a medida que esos cuatro proyectos entren en servicio entre 2024 y 2028, la capacidad de exportación de GNL de EE. UU. aumentará de 15,3 bcfd el próximo año a 22,3 bcfd en 2028.

La capacidad actual de GNL es de 10,1 bcfd en Qatar y de 11,5 bcfd en Australia. Sin embargo, eso está en camino de aumentar a alrededor de 14,3 bcfd en Qatar con la expansión de North Field alrededor de 2025 y alrededor de 12,2 bcfd en Australia con la expansión de Plutón alrededor de 2026.

Los reguladores estadounidenses este año ya aprobaron la construcción de dos proyectos: La segunda fase de Plaquemines de 1,2 bcfd de Venture Global LNG en Luisiana y Port Arthur de Sempra Energy de 1,8 bcfd en Texas.

Varios otros proyectos de exportación de GNL esperan obtener suficientes clientes para asegurar el visto bueno este año; algunos han estado en desarrollo durante años.

NextDecade Corp dijo que espera dar luz verde a la primera fase de 2,1 bcfd de su proyecto Rio Grande LNG en Brownsville, Texas, para fin de mes. Apuntando la primera producción en 2027.

Analistas han dicho que dos de los favoritos son la primera fase de 0,4 bcfd del proyecto costa afuera de Luisiana de Delfin Midstream y la primera fase de 1,3 bcfd del proyecto Calcasieu Pass 2 (CP2) de Venture Global en Luisiana.

Luego de alcanzada la decisión final de inversión (FID), las plantas nuevas generalmente tardan de tres a cinco años en producir su primer GNL. Si la cantidad de nuevos proyectos esperados se concreta, EE. UU. mantendrá el primer lugar como el mayor exportador de GNL a nivel mundial, inclusive bien distante de sus competidores.

GNL GLOBAL

MOL y Air Water Inc. anuncian MoU para estudiar conjuntamente el uso de prueba de biometano licuado

MOL y Air Water Inc. anuncian MoU para estudiar conjuntamente el uso de prueba de biometano licuado

MOL y Air Water Inc. anuncian MoU para estudiar conjuntamente el uso de prueba de biometano licuado 1644 958 GNL GLOBAL

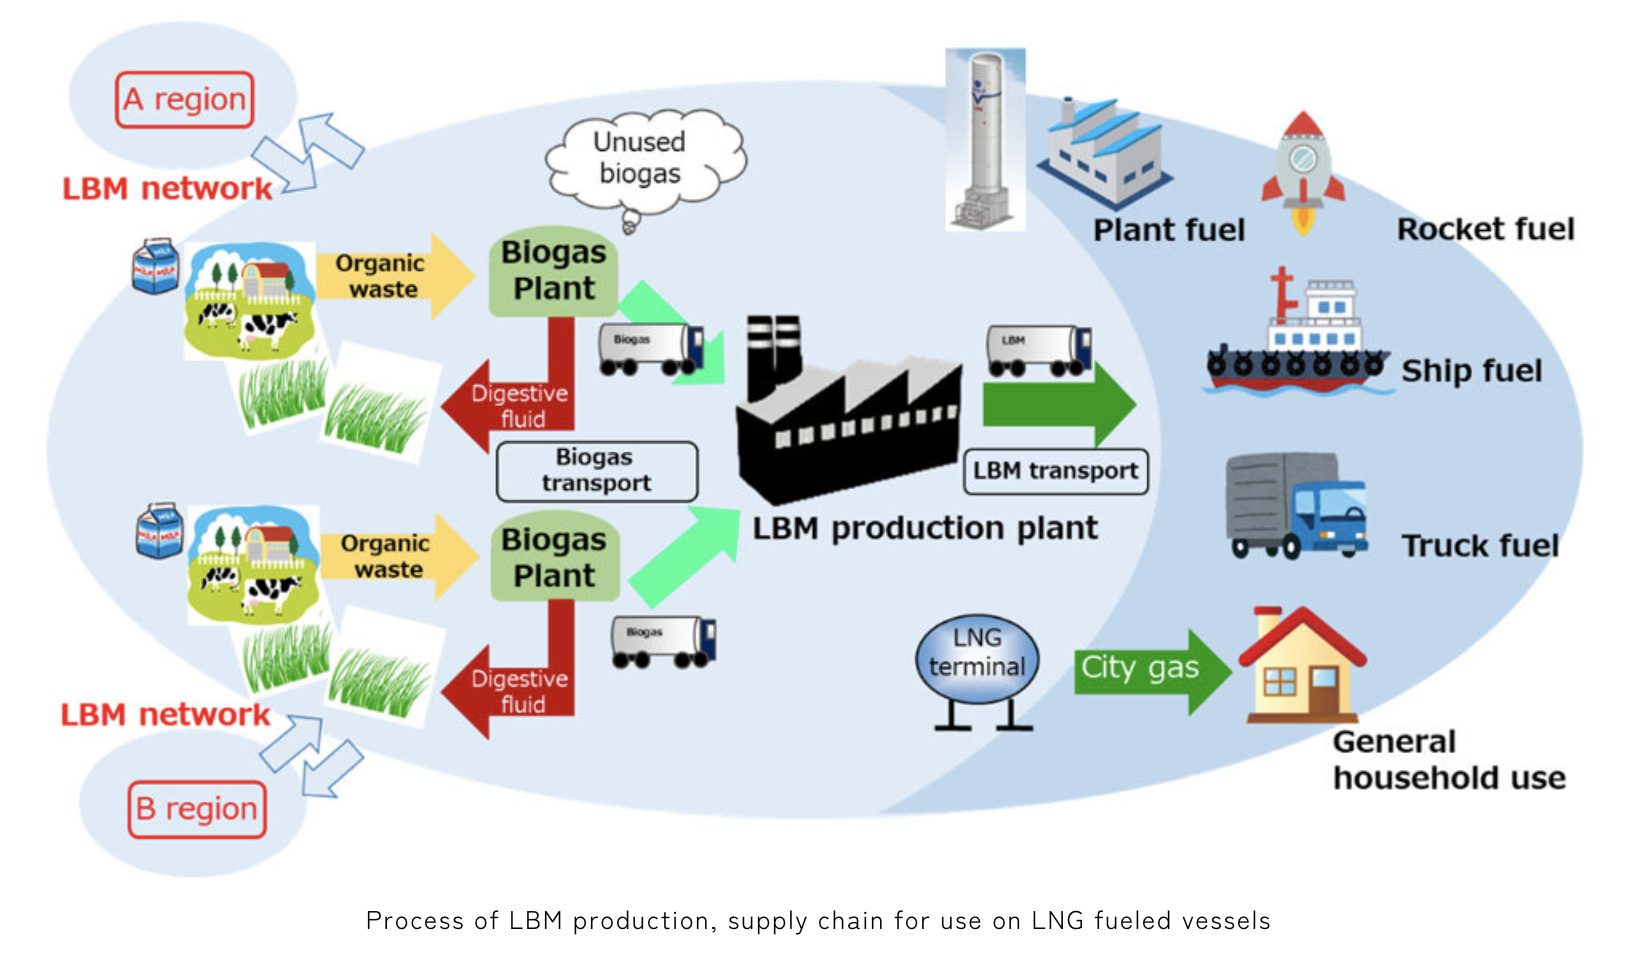
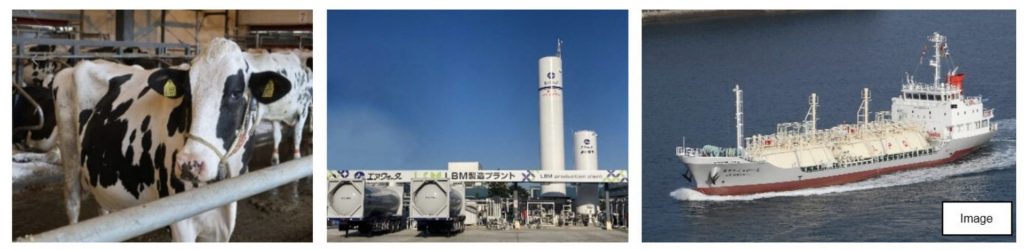
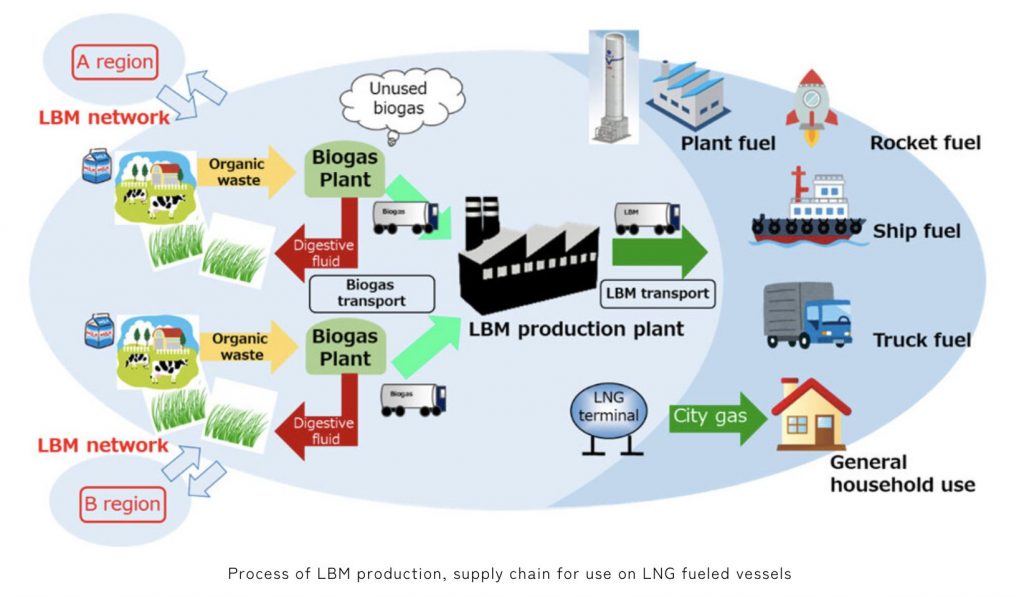
Mitsui OSK Lines, Ltd. (MOL) y Air Water Inc. anunciaron la firma de un Memorando de Entendimiento (MoU) para estudiar conjuntamente el uso de prueba de biometano licuado (LBM) derivado del estiércol de ganado en buques alimentados con gas natural licuado (GNL).

Este estudio conjunto se llevará a cabo como parte de un programa de investigación y desarrollo de tecnología LBM aprobado por el Ministerio de Medio Ambiente de Japón y promovido por Air Water. LBM se produce a partir de estiércol de ganado en la región Tokachi de Hokkaido por Air Water.

Las dos compañías confirmarán que LBM se puede transportar, suministrar y utilizar sin problemas utilizando los equipos existentes en tierra y a bordo. El objetivo es utilizar LBM en el buque costero alimentado con GNL del Grupo MOL en la primera mitad del año fiscal 2023.

Este será el primer uso de LBM como combustible marino en Japón.

MOL se está moviendo hacia la descarbonización para lograr cero emisiones netas de gases de efecto invernadero para 2050 y cambiar a combustibles alternativos más ecológicos como el amoníaco y el hidrógeno de acuerdo con la estrategia «MOL Group Environmental Vision 2.1».

Por otro lado, dado que la introducción de embarcaciones alimentadas con GNL es una forma efectiva de lograr bajas emisiones de carbono en esta etapa inicial, MOL está acelerando el despliegue de embarcaciones alimentadas con GNL al tiempo que toma iniciativas destinadas a la introducción temprana del uso de bio -metano y metano sintético.

Se espera que el combustible de GNL reduzca las emisiones de dióxido de carbono (CO2) en aproximadamente un 25 % en comparación con el fuel oil convencional, pero se puede esperar una mayor reducción de las emisiones de CO2 mediante el uso parcial de LBM, una fuente de energía neutra en carbono. Además, debido a que el componente principal tanto de LBM como de GNL es el metano, se pueden utilizar las cadenas de suministro actuales de GNL, por lo que LBM puede ser una solución efectiva para lograr operaciones de barcos descarbonizadas y con bajas emisiones de carbono.

Air Water se ha comprometido a crear soluciones de descarbonización y modelos de suministro de energía sostenibles y de circulación local. En octubre de 2022, la empresa inició la operación de la primera planta en Japón para producir LBM, un combustible alternativo al GNL que utiliza efectivamente biogás no utilizado producido a partir de estiércol de ganado. También está trabajando en el suministro de LBM a fábricas de alimentos y camiones alimentados con GNL.

MOL y Air Water se esfuerzan por contribuir al desarrollo del transporte marítimo descarbonizado y con bajas emisiones de carbono aprovechando los conocimientos y experiencias de cada uno en el uso de LBM como combustible marino.

GNL GLOBAL

EIA: Exportaciones de GNL en EE. UU. alcanzarán entre 15,3 Bcf/d o 48,2 Bcf/d dependiendo del escenario de precios

EIA: Exportaciones de GNL en EE. UU. oscilarán entre 15,3 Bcf/d o 48,2 Bcf/d dependiendo del escenario de precios

EIA: Exportaciones de GNL en EE. UU. oscilarán entre 15,3 Bcf/d o 48,2 Bcf/d dependiendo del escenario de precios 1088 1268 GNL GLOBAL

La Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en inglés) analizó sus proyecciones de las exportaciones estadounidenses de gas natural licuado (GNL) y el efecto de los diferentes volúmenes en los precios del gas natural en el mercado doméstico.

En su informe, Perspectiva 2023 (AEO2023) la EIA proyecta que, en 2050, las exportaciones de GNL oscilarán entre 15,3 mil millones de pies cúbicos por día (Bcf/d) en el caso de «Low LNG Price» hasta 48,2 Bcf/d en el caso de «Fast Builds Plus High LNG Price».

En su AEO2023, la EIA analizó entre sus escenarios: un caso de referencia y casos paralelos, incluido un caso de alto precio del petróleo y un caso de bajo precio del petróleo. Tres casos paralelos adicionales a AEO2023 exploraron cómo los volúmenes de exportación de GNL afectan los precios domésticos del gas natural:

El caso de precio bajo de GNL, que asume precios internacionales de gas natural más bajos que el caso de referencia
El caso de precio alto de GNL, que asume precios internacionales de gas natural más altos que el caso de referencia, con límites sobre la rapidez con que se pueden desarrollar las instalaciones de exportación

El caso Fast Builds Plus High LNG Price, que asume los mismos precios internacionales de gas natural más altos que el caso High LNG Price pero también permite un desarrollo más rápido de las instalaciones de exportación que en nuestros otros casos AEO2023

Los casos de Issues in Focus también explora la influencia de diferentes volúmenes de exportaciones de GNL en el precio de referencia del gas natural Henry Hub de EE. UU.

La EIA proyecta que aumentó la demanda de gas natural de EE. UU. a medida que el gas de alimentación para las exportaciones de GNL aumenta el precio spot del gas natural en Henry Hub. El precio de Henry Hub en 2050 oscila entre USD 3,30 por millón de unidades térmicas británicas (MMBtu) en el caso de precio bajo de GNL a USD 4,80 / MMBtu en el caso de Fast Builds Plus High LNG Price.

La EIA proyecta que el precio de Henry Hub en 2050 será de 3,80 USD/MMBtu en el caso de referencia.

Estos casos de Issues in Focus proyectan un rango más estrecho del precio spot que en nuestros casos de suministro de petróleo y gas AEO2023, que alteran los supuestos con respecto a la disponibilidad de recursos y los costos de extracción.

La EIA espera que el precio spot en el Henry Hub sea tan bajo como USD 2,80 / MMBtu en el caso de alto suministro de petróleo y gas y tan alto como USD 6,40 / MMBtu en el caso de bajo suministro de petróleo y gas.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.