Gastech 2026: la crisis de Ormuz redefine las estrategias globales de GNL y acelera la búsqueda de seguridad de suministro
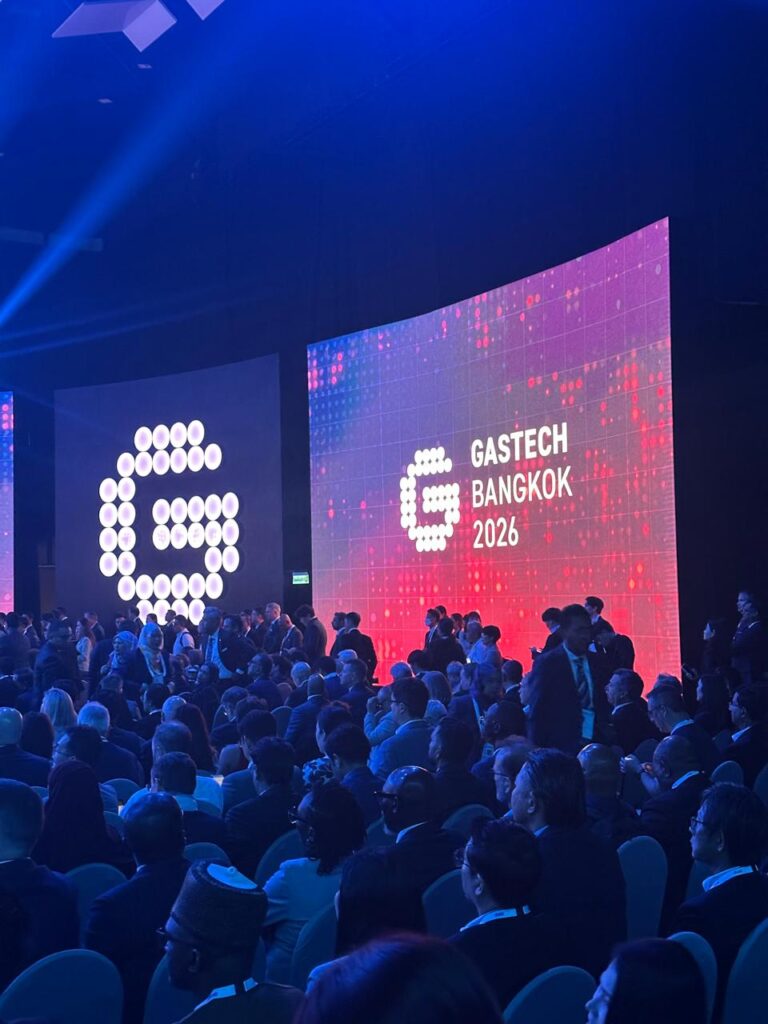
Bangkok. La crisis en el estrecho de Ormuz se convirtió desde la primera jornada de Gastech 2026 en uno de los principales ejes de discusión de la industria mundial del gas natural y el gas natural licuado (GNL), evidenciando que las consecuencias del conflicto en Oriente Medio han dejado de limitarse al mercado spot para comenzar a modificar estrategias comerciales, decisiones de inversión y políticas de seguridad energética.
Celebrado en Bangkok del 14 al 17 de septiembre, Gastech reúne este año a productores, compradores, gobiernos, desarrolladores de proyectos y proveedores tecnológicos en un contexto excepcionalmente complejo para los mercados energéticos. La propia organización del evento había señalado antes de su apertura que la seguridad del suministro, la protección de las rutas comerciales y la continuidad de las inversiones en infraestructura serían temas centrales de la conferencia. (Gastech Exhibition & Conference 2026)
Las discusiones de la primera jornada confirmaron esa prioridad. La reducción de los flujos a través de Ormuz está obligando a compradores y vendedores a reconsiderar cuánto riesgo pueden asumir en sus cadenas de suministro y hasta qué punto necesitan diversificar origen, rutas y estructuras contractuales.
Ormuz deja de ser un riesgo temporal para convertirse en un factor estratégico
El presidente de Integrated Gas de Shell, Cederic Cremers, señaló durante Gastech que el mercado ha perdido alrededor de 36 millones de toneladas de suministro de GNL procedente de Oriente Medio en lo que va del año, según declaraciones recogidas por Reuters durante la conferencia.
La cifra es coherente con la magnitud del impacto que Shell ya venía describiendo en su LNG Outlook 2026. La compañía señaló en junio que las severas interrupciones del tráfico por Ormuz habían retirado aproximadamente una quinta parte del suministro mensual mundial de GNL desde el inicio del conflicto. Shell estimaba entonces que el incremento de nuevas capacidades de licuefacción en Norteamérica, una mejor producción en algunas plantas existentes y una menor demanda asiática habían compensado parcialmente la pérdida de volúmenes de Oriente Medio.
La evolución posterior, sin embargo, ha demostrado que la disrupción ha sido más persistente de lo inicialmente esperado.
Los datos de transporte marítimo publicados este lunes muestran que el tráfico de buques de materias primas por Ormuz continúa muy por debajo de sus niveles históricos. Durante el fin de semana apenas cuatro buques salieron del Golfo y diez ingresaron, frente a un promedio reciente de 14 tránsitos diarios. Antes del inicio de la guerra, alrededor de 125 grandes buques comerciales al día utilizaban el estrecho, una ruta por la que circulaba aproximadamente una quinta parte del suministro mundial de crudo y GNL.
La crisis también se ha extendido hacia otras infraestructuras y rutas. El ataque que obligó a Arabia Saudita a detener temporalmente su oleoducto Este-Oeste demostró que las alternativas terrestres a Ormuz tampoco están exentas de riesgo, mientras el deterioro de la situación en Yemen incrementa la atención sobre Bab el-Mandeb y el Mar Rojo.
El ministro de Energía de Omán, Salim Al Aufi, adoptó durante Gastech una perspectiva más moderada y sostuvo que las perturbaciones provocadas por Ormuz deberían ser temporales, esperando una estabilización progresiva de los mercados en el mediano plazo.
Sin embargo, los acontecimientos diplomáticos del fin de semana muestran que todavía existe una elevada incertidumbre. Una reunión prevista entre los Estados del Golfo e Irán para discutir un eventual mecanismo que facilitara la navegación por Ormuz fue aplazada, debilitando las expectativas de una normalización inmediata.
Europa llega al invierno con menor margen de seguridad
La situación de Europa fue otro de los principales temas abordados durante la conferencia.
Ejecutivos de JERA advirtieron sobre la vulnerabilidad del continente debido a los bajos niveles de almacenamiento y a la próxima eliminación de las importaciones de GNL ruso.
La preocupación tiene fundamento. Los inventarios europeos se sitúan actualmente alrededor del 67%, frente a aproximadamente 80% en el mismo período del año anterior. Además, la Unión Europea se prepara para eliminar las importaciones de GNL ruso a partir del 1 de enero de 2027, aumentando potencialmente su dependencia de cargamentos procedentes del Atlántico y de Estados Unidos.
La combinación de menores inventarios, restricciones en Oriente Medio y la retirada gradual del gas ruso incrementa la probabilidad de que Europa deba competir de forma más agresiva con Asia por cargamentos spot durante el invierno.
Esa competencia ya se refleja en los mercados. Los precios europeos del gas han alcanzado recientemente sus niveles más altos desde finales de 2022 y la región continúa aumentando su exposición al GNL como instrumento de balance del sistema.
Asia enfrenta el dilema entre seguridad energética y asequibilidad
Las intervenciones de compradores asiáticos dejaron otra conclusión clara en Bangkok: el GNL continúa siendo fundamental para la seguridad energética regional, pero la capacidad de algunos mercados para absorber precios persistentemente altos tiene límites.
El presidente y CEO de PetroChina, Luo Yizhou, señaló durante Gastech que China ha perdido aproximadamente 1,25 a 1,5 millones de toneladas de GNL al mes, alrededor de 5% de su consumo, como consecuencia de las disrupciones actuales, aunque aseguró que el país está gestionando el impacto.
China llega a esta crisis con una posición distinta a la de otros importadores asiáticos. Durante los últimos años, Beijing ha incrementado la producción doméstica de gas, desarrollado almacenamiento y diversificado sus fuentes de suministro. Reuters estima que las grandes compañías estatales chinas —PetroChina, Sinopec y CNOOC— han invertido alrededor de 2,3 billones de yuanes desde 2018 en producción energética doméstica, como parte de una estrategia explícita de seguridad energética.
India enfrenta una situación diferente.
El presidente de GAIL advirtió durante Gastech que precios del GNL superiores a 20 USD/MMBtu comienzan a destruir demanda.
La observación es especialmente importante para los mercados sensibles al precio del sur de Asia. La experiencia reciente ha demostrado que compradores como India, Bangladesh y Pakistán pueden reducir o retrasar compras spot cuando las cotizaciones internacionales superan determinados niveles, sustituyendo gas por carbón, derivados del petróleo u otras fuentes de energía cuando existe esa posibilidad.
Por ello, uno de los dilemas que emerge de Gastech es evidente: Asia necesita más seguridad de suministro, pero esa seguridad no puede depender indefinidamente de un GNL a precios incompatibles con la capacidad de pago de los mercados emergentes.
Las grandes compañías responden diversificando sus portafolios
La respuesta empresarial a la crisis también comienza a tomar forma.
Chevron confirmó que busca ampliar su portafolio global de gas y GNL, identificando oportunidades en Argentina, el Mediterráneo oriental, Australia y África.
Freeman Shaheen, presidente de Global Gas de Chevron, explicó durante Gastech que los acontecimientos recientes refuerzan la necesidad de diversificar tanto las fuentes de suministro como las estructuras contractuales.
Chevron tendrá aproximadamente 20 millones de toneladas anuales de capacidad de suministro de GNL, de las cuales unos 16 millones procederán de producción propia y alrededor de 4 millones de contratos vinculados al Golfo de Estados Unidos. La compañía también señaló a Argentina como una de las regiones con mayor potencial para futuras expansiones.
La referencia a Argentina resulta particularmente significativa para América Latina. El desarrollo de Vaca Muerta y los proyectos de exportación de GNL basados en unidades flotantes están comenzando a posicionar al país dentro de las estrategias de diversificación de las grandes compañías internacionales.
Estados Unidos consolida su papel como proveedor de última instancia
La expansión estadounidense fue otro de los mensajes centrales de la jornada.
Peter Clarke, vicepresidente senior de LNG de ExxonMobil Upstream, señaló que Estados Unidos podría representar alrededor de 30% del suministro mundial de GNL para 2030.
Según Clarke, la abundancia de recursos de gas natural en Norteamérica permitirá atender simultáneamente el mercado doméstico y el crecimiento de las exportaciones.
Las previsiones de ExxonMobil son consistentes con la transformación estructural que está experimentando el mercado global. Shell estima que alrededor de 180 millones de toneladas anuales de nueva capacidad de GNL podrían incorporarse al mercado hasta 2030, gran parte de ellas procedentes de Norteamérica.
Para compradores preocupados por la concentración del suministro en Oriente Medio, esta expansión representa una fuente de diversificación cada vez más importante.
Shell mantiene una visión de crecimiento para el GNL
Shell reiteró también su confianza en el crecimiento estructural del mercado.
La compañía espera incrementar sus ventas de GNL aproximadamente 4% a 5% anual hasta 2030, una estrategia que había presentado previamente a sus inversionistas y que contempla el crecimiento tanto de producción propia como de volúmenes adquiridos a terceros.
Su LNG Outlook 2026 proyecta que la demanda mundial de GNL podría aumentar alrededor de 65% hacia 2050, acercándose a 700 millones de toneladas anuales.
Sin embargo, el debate en Bangkok también reflejó una visión más matizada: el crecimiento del gas no es ilimitado y dependerá de que el GNL mantenga competitividad frente a otras fuentes de energía, especialmente en mercados sensibles a precios.
Seguridad energética vuelve al centro de las decisiones asiáticas
PETRONAS destacó otro cambio que atraviesa la región: la seguridad energética está recuperando prioridad dentro de las políticas públicas.
La compañía ha venido reforzando explícitamente esta estrategia. Durante el primer semestre de 2026, PETRONAS vendió 20,29 millones de toneladas de GNL, un aumento de 17% interanual, y entregó 282 cargamentos desde su portafolio global. También aseguró 3,3 millones de toneladas anuales mediante nuevos acuerdos de largo plazo con distintos compradores.
En febrero, PETRONAS firmó además con QatarEnergy un acuerdo de 20 años por hasta 2 millones de toneladas anuales, precisamente con el objetivo declarado de fortalecer la seguridad de suministro de Malasia.
El mensaje que emerge de estas decisiones coincide con lo expresado en Gastech: la diversificación y la contratación a largo plazo están recuperando valor estratégico después de varios años en los que numerosos compradores habían privilegiado flexibilidad y exposición al mercado spot.
China Gas y Venture Global firman uno de los primeros grandes acuerdos de Gastech
La primera jornada también produjo un acuerdo comercial relevante.
China Gas Holdings y Venture Global firmaron un contrato de compraventa de GNL por 20 años, mediante el cual la compañía china adquirirá 0,5 millones de toneladas anuales a partir de 2030.
El acuerdo eleva los compromisos de suministro de largo plazo de Venture Global con China Gas a 2,5 millones de toneladas anuales.
El contrato resulta especialmente significativo porque China había suspendido las importaciones directas de GNL estadounidense en marzo de 2025 tras la imposición de aranceles.
Aunque las tensiones comerciales entre ambos países no han desaparecido, la firma demuestra que los fundamentos de seguridad de suministro y diversificación pueden comenzar a imponerse nuevamente sobre consideraciones comerciales de corto plazo.
De un mercado de precios a un mercado de seguridad
El mensaje más importante de la primera jornada de Gastech 2026 es que el mercado mundial de GNL está entrando en una fase diferente.
Durante buena parte de los últimos años, las decisiones de compra estuvieron dominadas por precio, flexibilidad contractual y expectativas sobre una futura abundancia de oferta. La crisis de Ormuz está introduciendo otra variable con mucho más peso: la seguridad física del suministro.
Compradores asiáticos buscan diversificar orígenes. Europa necesita reemplazar progresivamente los últimos volúmenes rusos. Las grandes compañías internacionales amplían sus portafolios globales. Estados Unidos aumenta rápidamente su capacidad exportadora. Y regiones emergentes como Argentina comienzan a adquirir una relevancia que hace pocos años parecía mucho más lejana.
La crisis actual podría eventualmente resolverse, pero algunas de las decisiones que está provocando —más contratos de largo plazo, mayor diversificación geográfica y nuevas inversiones en infraestructura— probablemente permanecerán mucho después de que el tránsito por Ormuz se normalice.
En ese sentido, Gastech 2026 está dejando una primera conclusión clara: el mercado mundial de GNL ya no evalúa únicamente cuánto suministro estará disponible, sino desde dónde llegará, por qué ruta y con qué grado de seguridad.