Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Europa podría enfrentar un invierno costoso sin suficientes acuerdos de GNL a largo plazo

Europa podría enfrentar un invierno costoso sin suficientes acuerdos de GNL a largo plazo

Europa podría enfrentar un invierno costoso sin suficientes acuerdos de GNL a largo plazo 1060 890 GNL GLOBAL

Europa no ha progresado lo suficiente en la firma de contratos a largo plazo para asegurar GNL como alternativa al suministro de gasoductos rusos, lo que puede resultar costoso para el próximo invierno, indicó un análisis publicado por la agencia Reuters.

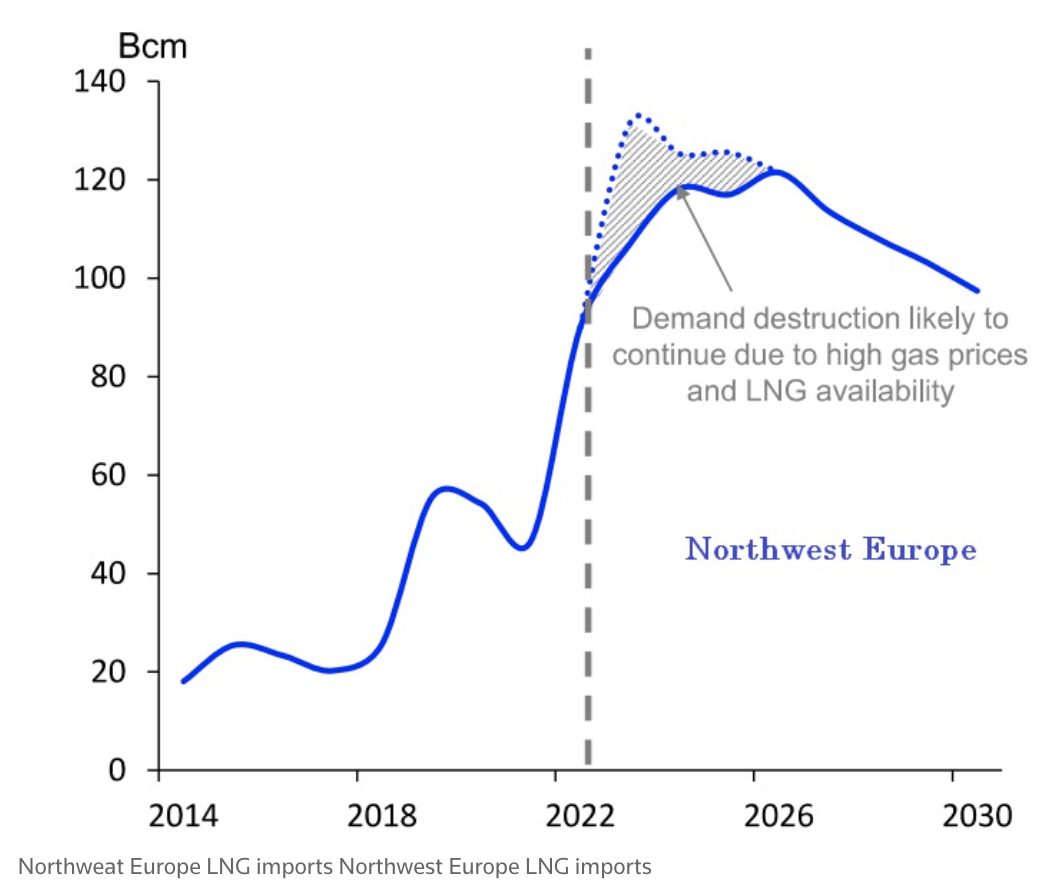
De acuerdo con la agencia, la compra de GNL para reemplazar los flujos rusos reducidos ayudó al bloque a capear el primer invierno del conflicto de Ucrania, con Europa importando 121 millones de toneladas de combustible en 2022, un aumento del 60% desde 2021.

Reuters indicó que Europa compró la mayor parte del GNL el año pasado en el mercado spot, donde los precios fueron mucho más altos.

Importaciones de GNL del Noroeste de Europa
Mercado Spot

Analistas estiman que las compras europeas de GNL aumentaron desde un 13% del mercado spot mundial en 2021 a más de un tercio en 2022. Sin embargo, este salto significativo en las compras a corto plazo tuvo un alto costo.

Según cifras de la Agencia Internacional de Energía, indicadas por Reuters, el costo de las importaciones de GNL de Europa se triplicó con creces en 2022 a unos USD 190 mil millones.

Y si no se firman contratos a largo plazo, analistas estiman que la exposición de las compras europeas en el mercado spot mundial podría llegar a representar más del 50% este año.

Morten Frisch, socio senior de Morten Frisch Consulting, dijo a Reuters que, Europa idealmente necesita alrededor del 70-75% de su suministro de GNL bajo acuerdos firmes de compra y venta a largo plazo (SPA).

«Pero dado que el lobby verde en Europa ha logrado persuadir erróneamente a los políticos de que el hidrógeno puede reemplazar en gran medida al gas natural como vector de energía para 2030, Europa se ha vuelto demasiado dependiente de las compras spot y a corto plazo de GNL», indicó Frisch.

Los objetivos climáticos de Europa

Una de las principales razones por las que compradores europeos han limitado la firma de contratos a largo plazo ha sido atribuida a los compromisos climáticos establecidos por el bloque.

La Unión Europea tiene como objetivo reducir las emisiones netas al menos un 55 % para 2030 y llegar a cero neto para 2050.

Una fuente importante del lado de la oferta informó de una «desconexión» durante las negociaciones con las empresas europeas entre sus necesidades y los mensajes que reciben de sus gobiernos sobre el clima.

«Algunos clientes luchan internamente… (preguntándose) ¿hay una parada brusca en 2030? ¿Hay un cero neto para 2040? Este objetivo en movimiento… ¿es realmente un precipicio?» señaló Frisch.

«Esto les dificulta comprometerse con acuerdos a mediano y largo plazo, y eso los deja potencialmente expuestos al mercado spot en el futuro».

Si bien el gas es un combustible fósil, produce menos emisiones de dióxido de carbono que el carbón, por lo que algunos estados de la UE lo ven como una alternativa temporal para reemplazar combustibles más sucios.

El director general de energía, clima y sostenibilidad de Eurasia Group, Raad Alkadiri, dijo que Europa no podrá bloquear el GNL como reemplazo del gas ruso mientras la UE lo vea como un combustible de transición, ya que los productores quieren un mercado garantizado en Europa durante el próximas décadas.

Seguridad del Suministro

«Las empresas de la UE tendrían que actuar primero firmando una serie de SPA a largo plazo y a gran escala basados en el modelo chino, para protegerse contra los altibajos del turbulento mercado global de GNL», dijo Victor Tenev, consultor comercial de GNL en la asesoría ROITI Ltd.

Reuters destacó que los principales productores y comerciantes de GNL, incluidos QatarEnergy, Shell, Chevron y ConocoPhillips, han mantenido conversaciones en las capitales europeas en los últimos meses para asegurar acuerdos de GNL.

Sin embargo, las conversaciones de QatarEnergy con el gobierno alemán y las principales compañías eléctricas como RWE se han topado con un muro debido a los desacuerdos sobre la duración del acuerdo, dijeron fuentes de la compañía y la industria.

Mientra que, Qatar, que normalmente, busca firmar contratos con términos, de al menos 25 años, Alemania ha buscado un plazo de 10 a 15 años debido a sus compromisos para reducir drásticamente las emisiones de gases de efecto invernadero, dijeron las fuentes.

«Si toma gas con el punto de entrega de Alemania, no puede ir más allá de 2043, porque el gas no está permitido en Alemania después de 2043», dijo una fuente importante de la industria alemana.

Para resolver el problema, Qatar ha ofrecido a Alemania contratos a corto plazo de 15 años que le darían un precio al GNL con una prima considerable en comparación con el contrato a más largo plazo, dijeron las fuentes.

La directora financiera de Shell, Sinead Goreman, dijo en una conferencia en marzo: “Nadie quiere asegurar 20 años hoy en día, y es la peor idea posible cuando intentas averiguar qué sucederá el próximo año”.

Shell está ofreciendo contratos de suministro con «cláusulas de ruptura» para permitir cambios en el plazo y el destino de los contratos, durante el tiempo del acuerdo de suministro, con tres, cinco o 10 años, dijo.

«Eso es lo que verás cada vez más: los grandes actores integrados… (estan) dispuestos a correr ese riesgo porque, en última instancia, los países y las empresas más pequeñas quieren tener la flexibilidad para decir, bueno, veamos qué tan rápido crecen las energías renovables«

Fuente: Reuters
GNL GLOBAL

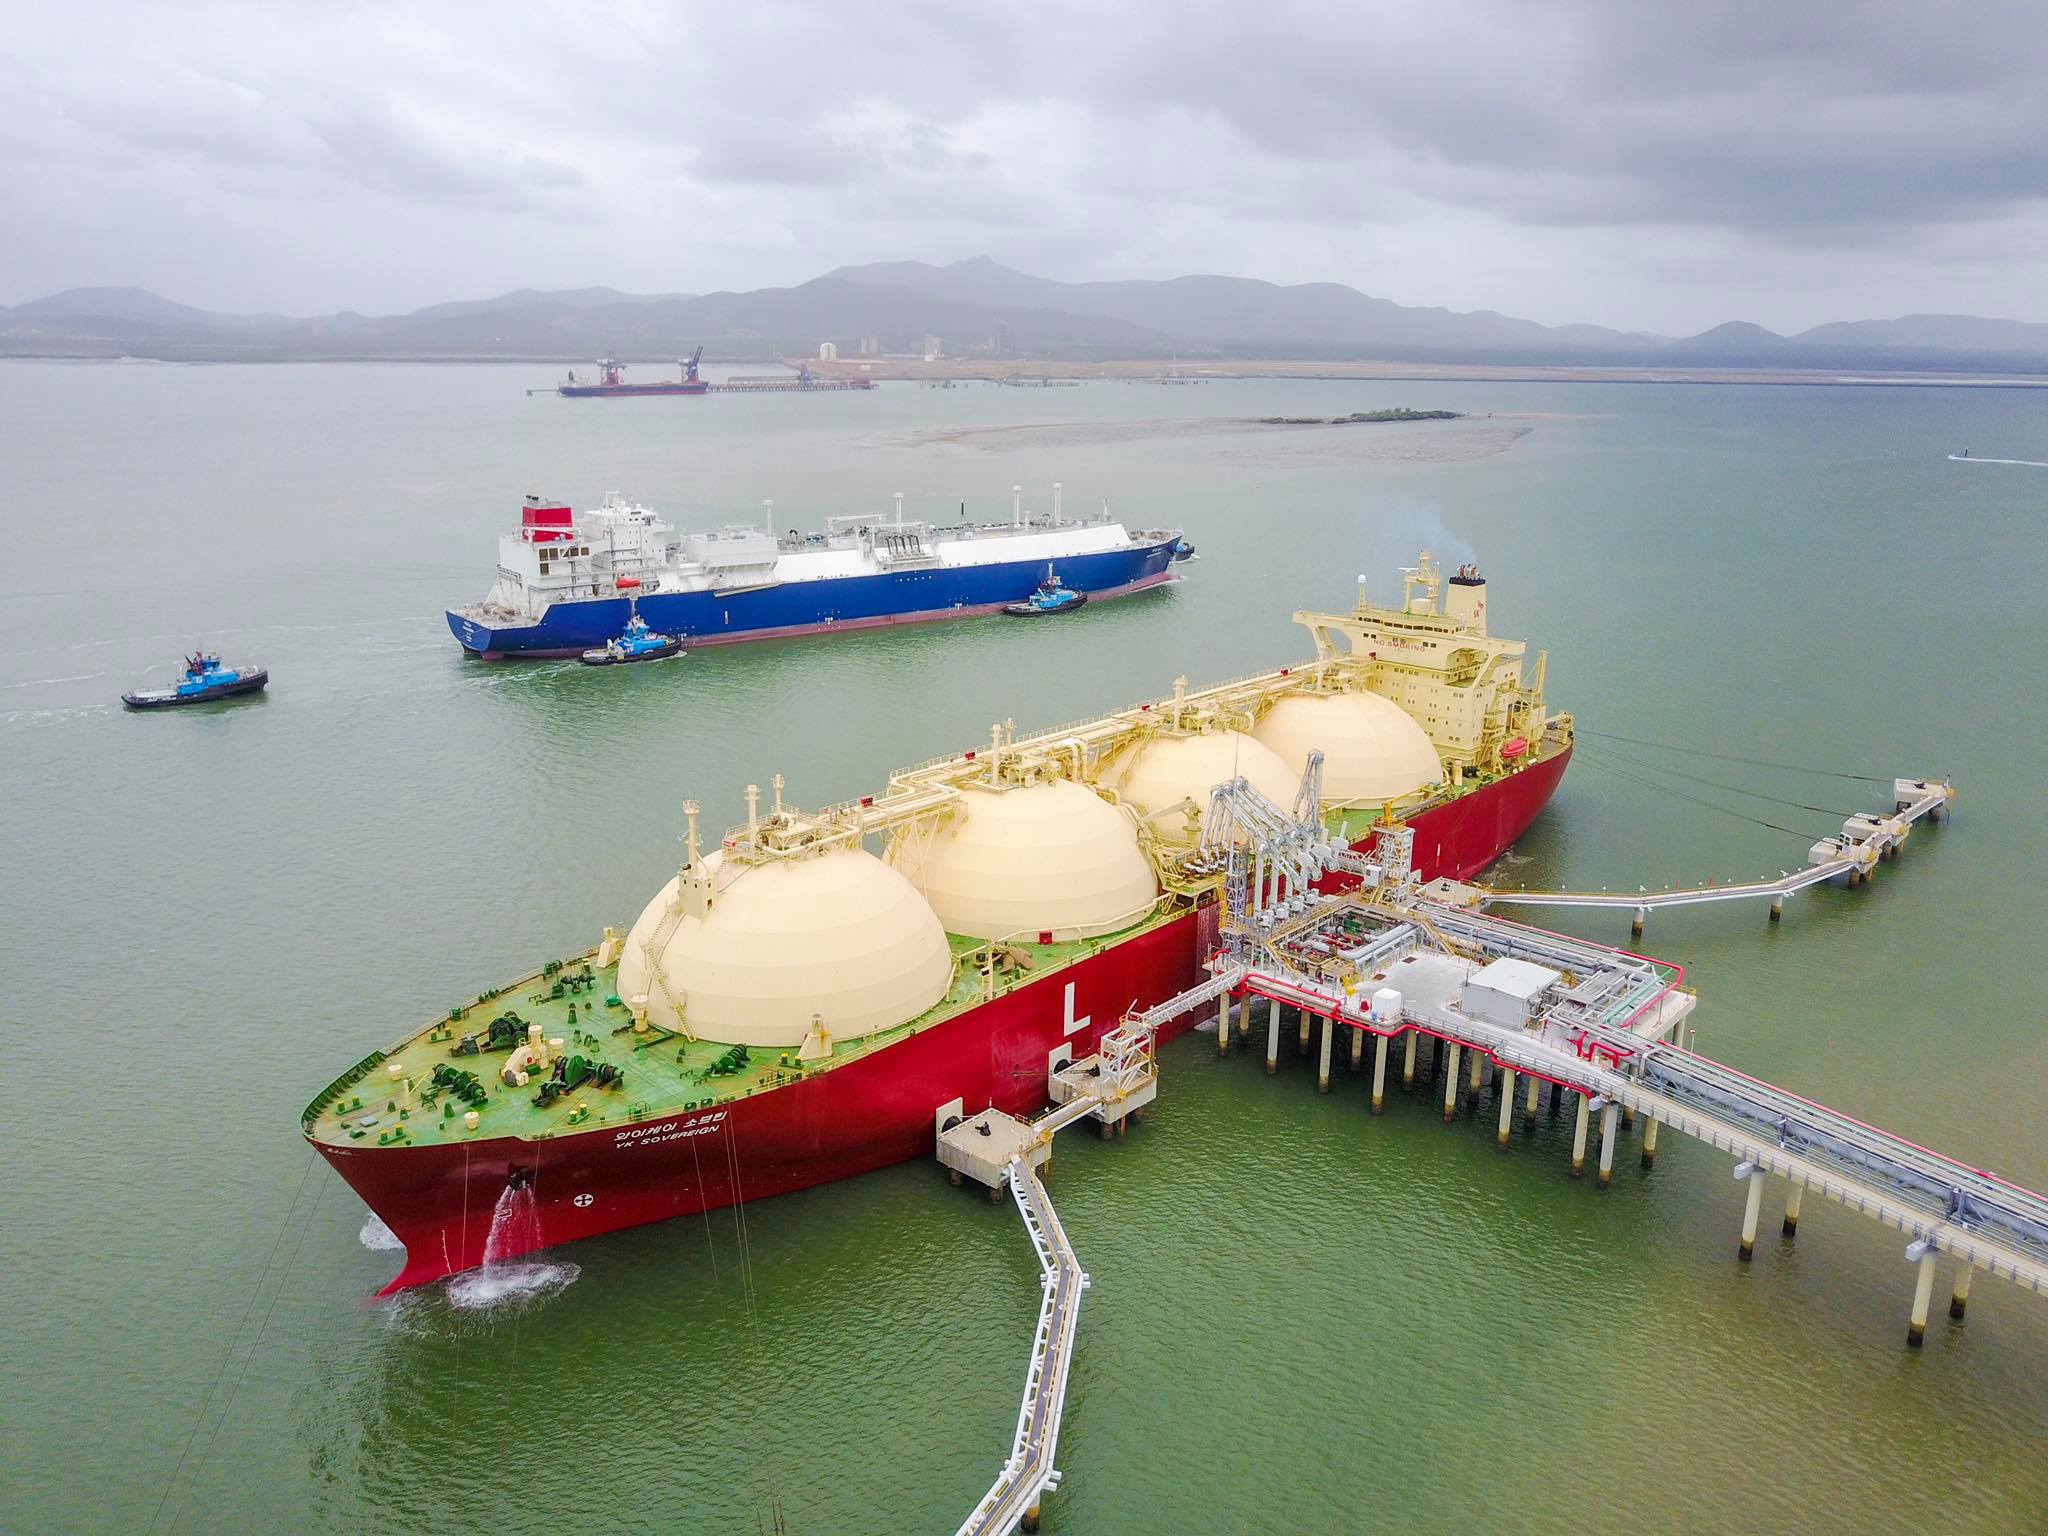
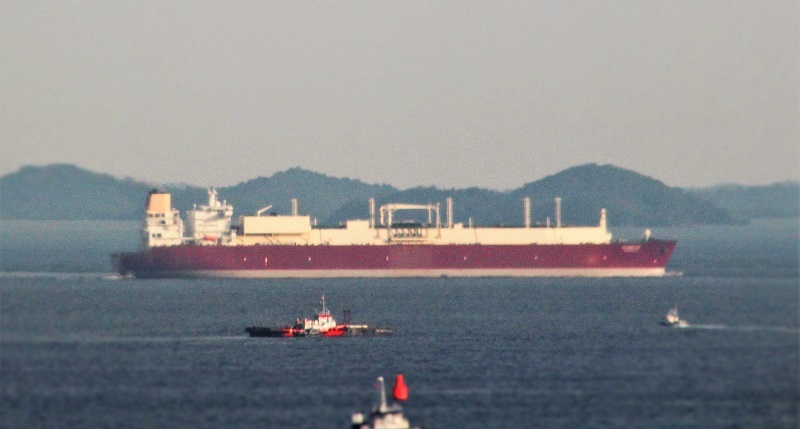
Buque de GNL

JERA y KOGAS firman acuerdo de cooperación en negocios de GNL

JERA y KOGAS firman acuerdo de cooperación en negocios de GNL 800 429 GNL GLOBAL

JERA Co., Inc. de Japón anunció la firma de un Memorando de Entendimiento (MOU) con la empresa coreana Korea Gas Corporation (KOGAS) para la cooperación en el negocio de gas natural licuado (GNL).

En un comunicado publicado este lunes, JERA dijo que había acordado con KOGAS analizar las oportunidades de colaboración mutua en el negocio de GNL, incluidos los intercambios de GNL, el comercio, la optimización de barcos y el intercambio de puntos de vista del mercado.

«La invasión rusa de Ucrania ha creado un entorno energético severo, como la reducción del suministro de gas por gasoducto a Europa, y la incertidumbre con respecto al suministro mundial de energía está aumentando drásticamente.»

En respuesta a estas circunstancias, JERA y KOGAS, que se encuentran entre los mayores compradores en el mercado global de GNL, bajo este MOU, fortalecerán su relación estratégica y considerarán desarrollar esquemas de cooperación con respecto a su suministro y demanda de GNL, para mejorar el suministro de energía estable en Japón y Corea» indicó la empresa japonesa en su comunicado.

Transición energética

Como asunto a largo plazo, JERA dijo que existe una aceleración de la Transición Energética hacia un futuro neutral en carbono. Agregando que, «El GNL desempeñará un papel aún más importante como energía de transición no solo en Europa sino también en Asia».

Al someterse a estos cambios significativos, para garantizar un suministro de energía estable en Japón, JERA dijo que continuará trabajando junto con los compradores de GNL y otras compañías líderes tanto dentro como fuera de Japón, como KOGAS, ya que busca mejorar las capacidades de adquisición.

GNL GLOBAL

GNL GLOBAL

Precios spot del GNL en Asia se mantienen en mínimos de 21 meses

Precios spot del GNL en Asia se mantienen en mínimos de 21 meses 2048 1536 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia se mantuvieron estables la semana pasada.

De acuerdo con el informe semanal, publicado por la agencia Reuters, el precio spot promedio del GNL, para las entregas de mayo, al noreste de Asia, fue de USD 12,50 por millón de unidades térmicas británicas (MMBtu), sin cambios con respecto a la semana anterior y manteniendo el nivel más bajo observado desde julio de 2021, estimaron fuentes de la industria.

Los precios del GNL en Asia han caído un 55 % en lo que va del año y más del 82 % desde el pico de USD 70,50/MMBtu alcanzado en agosto de 2022.

Asia

El informe de Reuters indicó que la demanda de GNL en Asia seguía siendo moderada, con inventarios sólidos en China, Japón y Corea.

De acuerdo con Tobias Davis, jefe de LNG Asia en Tullett Prebon «Los precios por debajo de USD 13 / MMBtu continúan disuadiendo a China, que permanece tranquila y al margen con ofertas oportunistas, mientras que el almacenamiento saludable en Japón y Corea continúa manteniendo a raya toda la demanda…».

Nueva demanda

Prebon dijo también que el mercado ha visto «nuevos brotes de demanda» de PTT de Tailandia, que levantó alrededor de 10 cargamentos a USD 12-USD13/MMBtu y estuvo licitando por más volúmenes para mayo-septiembre.

La casa comercial Vitol aseguró el primer cargamento de importación de GNL de Filipinas.

Europa

Europa sigue siendo un destino favorable para las cargas de GNL.

Ken Kiat Lee, analista sénior de la consultora FGE, dijo que a pesar del comienzo más frío de la temporada media en Europa -los meses posteriores al invierno y antes del verano- los precios han seguido operando lateralmente con la mayoría de los mercados con inventarios de gas por encima del promedio.

A pesar de una serie de huelgas en Francia, que han reducido las importaciones de GNL del país en alrededor de un millón de toneladas en marzo, las cargas de GNL se han estado desviado a terminales de importación vecinas.

S&P Global Commodity Insights evaluó su precio de referencia diario del Marcador de GNL (NWM) del noroeste de Europa para cargamentos entregados en marzo sobre una base ex-buque (DES) en USD 12,374/MMBtu el 5 de abril, un descuento de USD 1,90/MMBtu con respecto al precio del gas de mayo en el centro holandés de gas TTF, según Allen Reed, editor gerente de Atlantic LNG.

Reed dijo que el diferencial entre los precios europeos del gas y del GNL alcanzó un máximo de varios meses el 4 de abril, con un descuento de 2,20 dólares con respecto a los precios del gas holandés para mayo, y fue impulsado en gran medida por las huelgas en las terminales francesas de GNL.

Fletes

De acuerdo con los datos de Spark Commodities, indicados por Reuters, las tarifas de flete spot para el transporte de GNL han caído en medio de precios de gas más bajos y posibles subfletes ingresando al mercado.

Según Edward Armitage, analista de Spark Commodities, las tarifas del Atlántico registraron los USD 42,000 /diarios el jueves, mientras que, las tarifas del Pacífico registraron los USD 62,750 / diarios.

GNL GLOBAL

Futuros de Gas Natural

Futuros de gas natural en EE. UU. caen 6,7% al cierre semanal

Futuros de gas natural en EE. UU. caen 6,7% al cierre semanal 1419 780 GNL GLOBAL

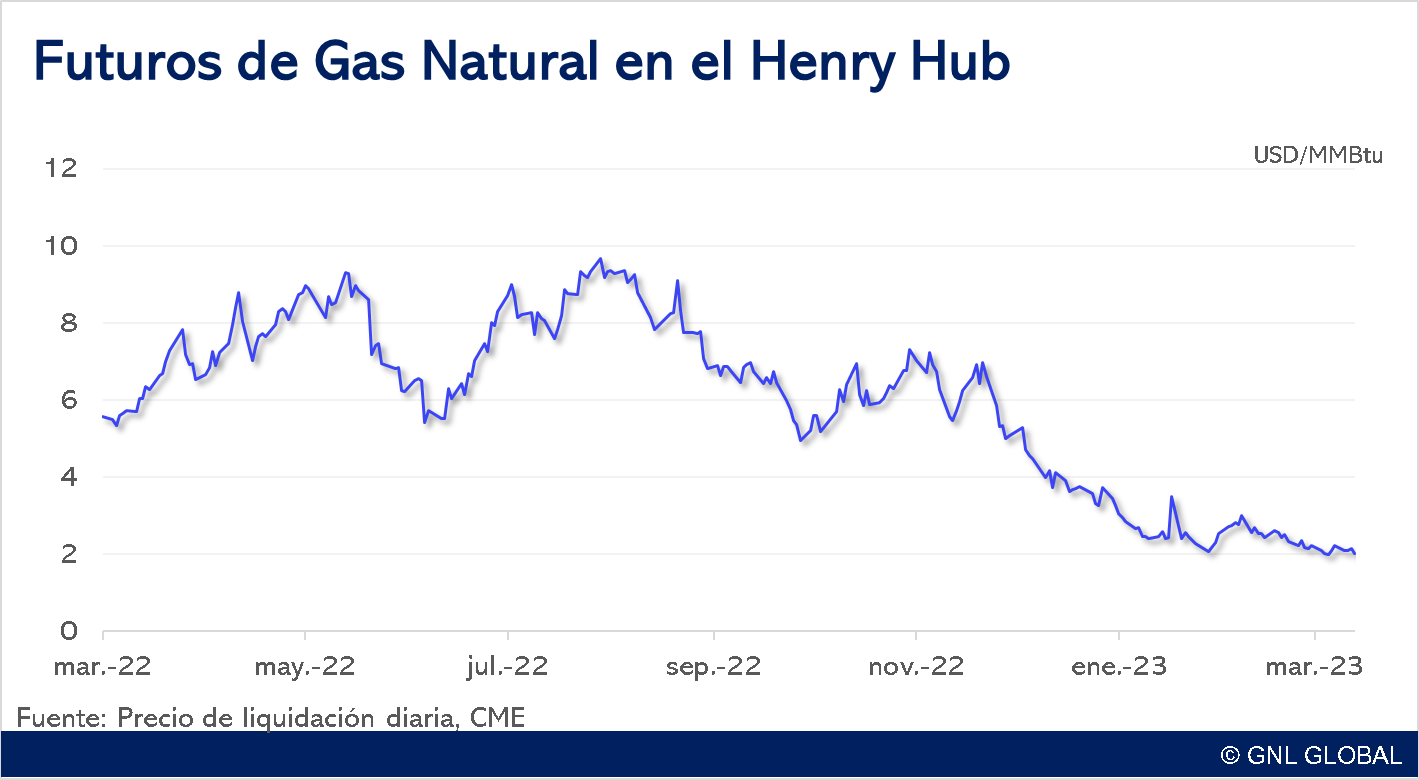
Los precios del gas natural cayeron al cierre de la semana pasada debido al exceso de oferta y una disminución en la demanda causada por un clima más templado.

El contrato de entrega de mayo cerró en 2,01 dólares por millón de unidades térmicas británicas (MMBtu) el jueves, un 6,7% con respecto al día anterior y alcanzando un mínimo semanal.

La caída observada en los futuros de gas natural de EE. UU. ha sido atribuida, por un lado, al aumento de la producción doméstica, y por el otro, a los pronósticos meteorológicos más templados, lo que consecuentemente representa una menor demanda de calefacción.

Exceso de oferta

La producción continúa aumentando. De acuerdo con los datos de Refinitiv, EE. UU. la producción promedio de gas en abril ha sido de de 99,9 mil millones de pies cúbicos por día frente a los 98,7 bcfd de marzo.

Aunque existe la posibilidad de una sorpresa o un gran cambio en los modelos meteorológicos, analistas predicen una consolidación de los precios durante las próximas semanas.

Freeport LNG funciona por encima de su capacidad

La planta de exportación de Freeport LNG, operativa desde el mes de febrero, luego de una parada de 8 meses, ha estado produciendo ligeramente en exceso.

La planta de exportación de GNL, ubicada en Texas, estuvo en camino de obtener alrededor de 2,24 bcfd de gas, ligeramente por debajo de los 2,26 bcfd del miércoles.

GNL GLOBAL

Producción de Petroleo y gas de Brasil

ANP: Producción del Presal bate récord y corresponde al 78,1% del total de Brasil en febrero

ANP: Producción del Presal bate récord y corresponde al 78,1% del total de Brasil en febrero 1238 704 GNL GLOBAL

Según la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles (ANP) la producción de petróleo y gas de Brasil aumentó durante el pasado mes de febrero, impulsada por el aumento de la producción de Presal.

Producción de petróleo y gas en Brasil en febrero

De acuerdo con los datos mensuales del panel dinámico, publicados por la ANP, durante el mes de en febrero, Brasil produjo unos 4,184 millones de barriles diarios de petróleo equivalente (MMboe/d), de los cuales, 3,26 millones de barriles diarios (MMbbl/d) correspondieron a producción de petróleo y 146,54 millones metros cúbicos diarios (MMm3/d) a la producción de gas natural.

De acuerdo con la ANP, la producción registrada en febrero ha sido la producción más alta registrada en este entorno, superando la de octubre de 2022, cuando se produjeron 4,181 MMboe/d.

Fuente: ANP

La producción de petróleo de Brasil en febrero disminuyó en un 0,4% con relación al mes anterior, sin embargo, registró un aumento del 11,8% en la comparación con igual mes del año anterior. 

Gas Natural

De acuerdo con los datos de la ANP, la producción de gas natural de febrero aumento 2,3% con respecto al mes anterior y un 10,0% con respecto a febrero 2022.

El uso de gas natural en febrero fue del 97,4%. Se pusieron a disposición del mercado 49,40 MMm3/d y la quema fue de 3,81 MMm3/d. Hubo una reducción de la quema de 8,1% con respecto al mes anterior y un aumento de 25,4% con respecto a febrero de 2022.

Producción

En febrero, los campos marinos produjeron el 97,9% del petróleo y el 87,1% del gas natural. Los campos operados por Petrobras, sola o en consorcio con otras empresas, fueron responsables por el 92,25% del total producido. La producción provino de 5.381 pozos, 496 costa afuera y 4.885 en tierra firme.

Producción de Presal

La producción en el Presal correspondió al 78,1% de la producción brasileña, según destacó la ANP, este es el mayor porcentaje de participación jamás registrado. 

Unos 136 pozos produjeron 2,57 MMbbl/d y 111 MMm3/d de gas natural, para un total de 3,268 MMboe/d, una variación de un 3,2% con respeto al mes anterior y de un 15,0% con respecto al mismo mes en 2021.

El campo Tupi, en el presal de la Cuenca de Santos, fue el mayor productor de petróleo y gas en febrero, al registrar 824,5 mil bbl/d de petróleo y 38,81 MMm3/d de gas natural. 

La instalación con mayor producción de petróleo y gas natural fue la FPSO [unidad de procesamiento de petróleo y gas] Guanabara en el depósito compartido de Mero.

GNL GLOBAL

Bélgica importó una cantidad récord de GNL ruso en marzo

Bélgica importó una cantidad récord de GNL ruso en marzo 624 400 GNL GLOBAL

Bélgica importó una cantidad récord de gas natural licuado (GNL) ruso el mes pasado, informó la Agencia de Noticias Belga.

De acuerdo con las cifras, las importaciones de GNL de Bélgica aumentaron un 11% de febrero a marzo.

Las importaciones mensuales récord registradas este año siguen la importación anual récord de Bélgica de 4,3 millones de metros cúbicos de GNL ruso el año pasado, un aumento del 70% en comparación con 2021.

El aumento de las importaciones se produce a pesar de los repetidos llamamientos de los líderes de la UE para que el bloque se independice de los suministros energéticos rusos, tras la decisión del presidente ruso, Vladimir Putin, de lanzar una invasión a gran escala de Ucrania en febrero del año pasado.

«Debemos independizarnos del petróleo, el carbón y el gas rusos», dijo la presidenta de la Comisión de la UE, Ursula von der Leyen, en marzo de 2022.

La invasión de Rusia desencadenó una serie de sanciones de la UE sobre la industria rusa y los suministros de energía, lo que llevó a Moscú a tomar represalias restringiendo sus exportaciones de energía a Europa. Las importaciones de la UE de petróleo y gasoductos rusos han disminuido drásticamente durante el último año.

Sin embargo, las crecientes importaciones belgas de GNL ruso no contravienen simplemente los llamamientos anteriores de los líderes de la UE para que el bloque logre la independencia energética de Rusia, sino que ha llevado a los expertos a cuestionar la economía, dado que las importaciones de GNL suelen ser significativamente mucho más caras que el gas entregado vía tubería.

Rusia no es el único país del que la UE importa cantidades crecientes de GNL. Las importaciones de GNL de Qatar y, especialmente, de EE. UU. también han aumentado significativamente desde la invasión de Rusia.

Fuente: The Brussels Times

GNL GLOBAL

Exportaciones Semanales de GNL en EE. UU.

Exportaciones semanales y entregas de gas a las plantas de GNL en EE. UU. alcanzaron un nuevo récord

Exportaciones semanales y entregas de gas a las plantas de GNL en EE. UU. alcanzaron un nuevo récord 1556 906 GNL GLOBAL

Las exportaciones semanales de gas natural licuado (GNL) y las entregas de gas a las plantas de GNL en los EE. UU. alcanzaron nuevo récord impulsadas por la recuperación de las exportaciones de GNL de la planta Freeport LNG, así lo indican las cifras publicadas este jueves por la Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en inglés).

De acuerdo con el informe Actualización Semanal de Gas Natural, publicado por la EIA, durante la semana del 30 de marzo al 5 de abril, un total de 28 cargamentos partieron desde las instalaciones de exportación de GNL ubicadas en EE. UU., el nivel más alto observado en las exportaciones semanales registrado por la EIA desde 2016.

Exportaciones semanales de GNL en EE. UU.

Según el informe de la EIA, las veintiocho embarcaciones que partieron durante la semana del 30 de marzo al 5 de abril registraron con una capacidad combinada de transporte 105 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones de GNL por planta

Los datos de envío proporcionados por Bloomberg Finance, L.P., e indicados por la EIA, señalan que, durante la semana en revisión: 10 cargamentos con GNL partieron de la planta Sabine Pass, 5 de la planta Freeport LNG, 4 de la planta Cameron y otros 4 de Corpus Christi, 3 de Calcasieu Pass y 2 de la planta Cove Point.

Exportaciones de GNL por planta en EE. UU.

Recuperación de las exportaciones de GNL de Freeport LNG

Freeport LNG, la segunda planta de exportación de GNL más grande de los EE. UU., registró 5 cargamentos de GNL enviados durante la semana en revisión, esto es un cargamento por arriba del promedio semanal enviado por esa planta durante el periodo del 30 de diciembre 2021 al 8 de junio 2022, justo antes de reportar el incendio que llevó a dicha instalación a suspender las operaciones por un periodo de ocho meses.

Entregas de gas a las plantas de exportación de GNL

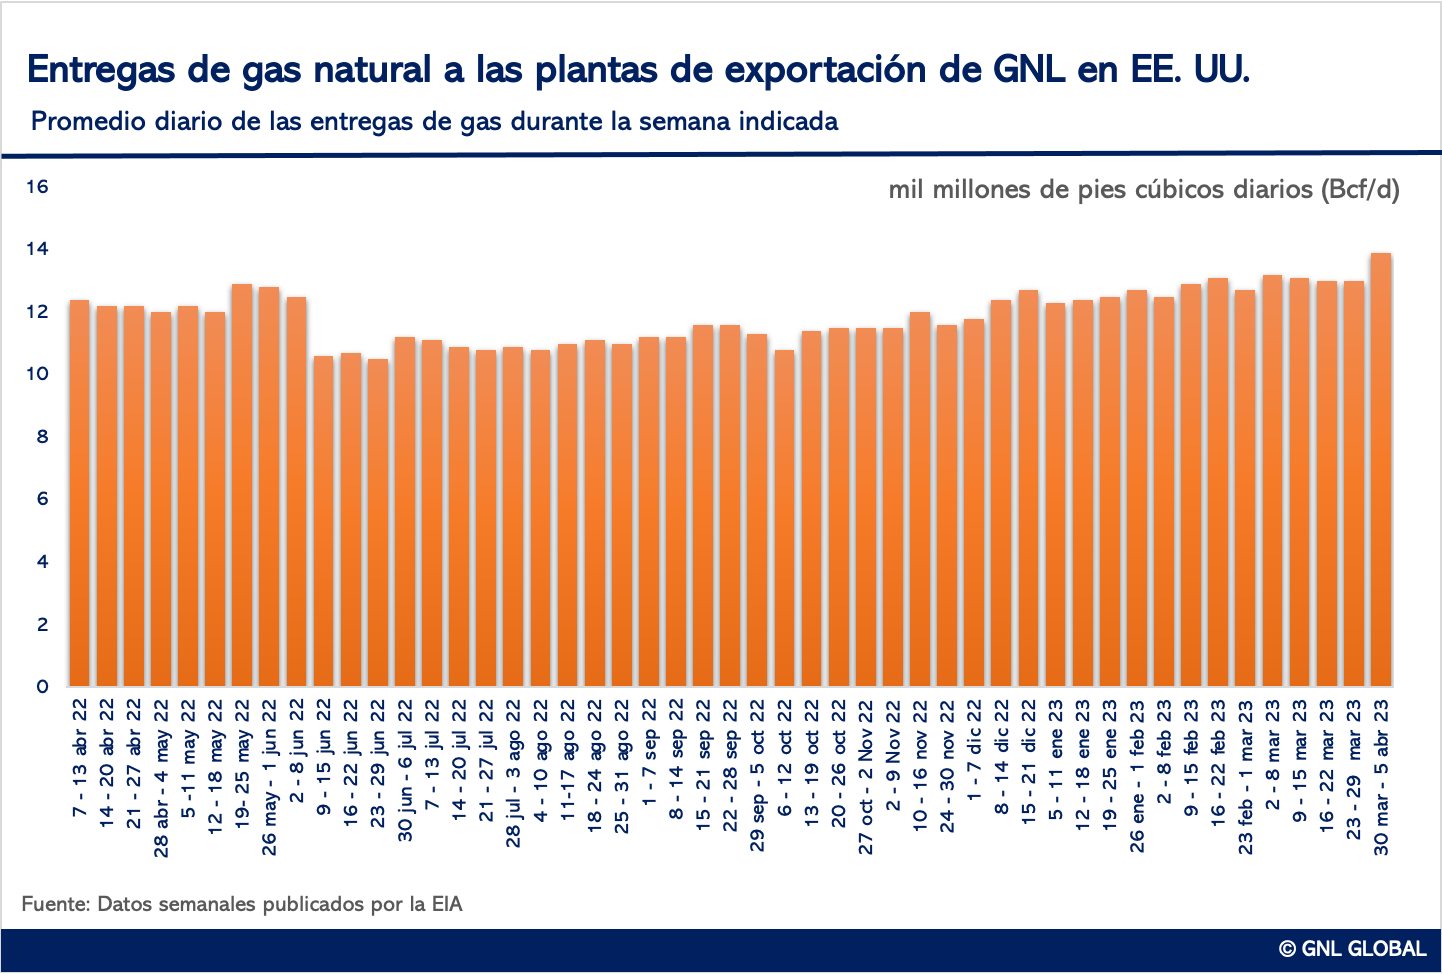
Las entregas de gas natural a las plantas de exportación de GNL en EE. UU. también registraron un nuevo récord semanal.

Los datos de S&P Global Commodity Insights, indicados en el informe de la EIA, mostraron que las entregas promedio semanales de gas natural a las plantas de exportación de GNL de EE. UU. aumentaron hasta un promedio semanal de 13,9 Bcf/d, un 6,9 % (0,9 Bcf/d) superior a la semana anterior.

Ese volumen representa el nivel más alto en las entregas diarias y el promedio semanal reportado por la EIA desde 2016.

Según las cifras, si bien las entregas de gas a las plantas ubicadas fuera de la Costa del Golfo permanecieron esencialmente sin cambios y las de las plantas al sur de Luisiana aumentaron un 3,2 % (0,3 Bcf/d) a 8,4 Bcf/d, las entregas a plantas al sur de Texas (donde se encuentra Freeport LNG) se dispararon en un 16,5 % (0,6 Bcf/d) a 4,3 Bcf/d.

Entregas de gas diarias a las plantas de exportación de GNL en EE. UU.

La agencia Reuters también confirmó esta semana que las entregas de gas natural a las instalaciones de GNL en EE. UU. se habían mantenido en niveles récord en lo que va de abril, después de que la instalación Freeport LNG, en Texas, volviera a funcionar por completo la semana pasada.

GNL GLOBAL

Petrobras

Petrobras ampliará la producción de gas natural en la región Nordeste de Brasil

Petrobras ampliará la producción de gas natural en la región Nordeste de Brasil 800 608 GNL GLOBAL

Petrobras anunció que va a ampliar la producción de gas natural en la región Nordeste y que había comenzado el proceso de contratación para el fletamento de dos buques plataforma. 

El presidente de Petrobras, Jean Paul Prates, dijo que este proyecto se destacaba por sus expresivas reservas, con potencial para impulsar el suministro de gas natural en el país y por reducir la dependencia de las importaciones de este insumo.

Según Prates, otra ventaja es que el gas es el combustible crucial para la transición energética, no solo por su versatilidad de aplicación como fuente de energía para las más diversas industrias y previsibilidad de entrega, sino principalmente por su eficiencia en emisiones.

Los barcos permanecerán en la Cuenca Sergipe-Alagoas, a unos 100 kilómetros de la costa, en el proyecto Sergipe Águas Profundas. 

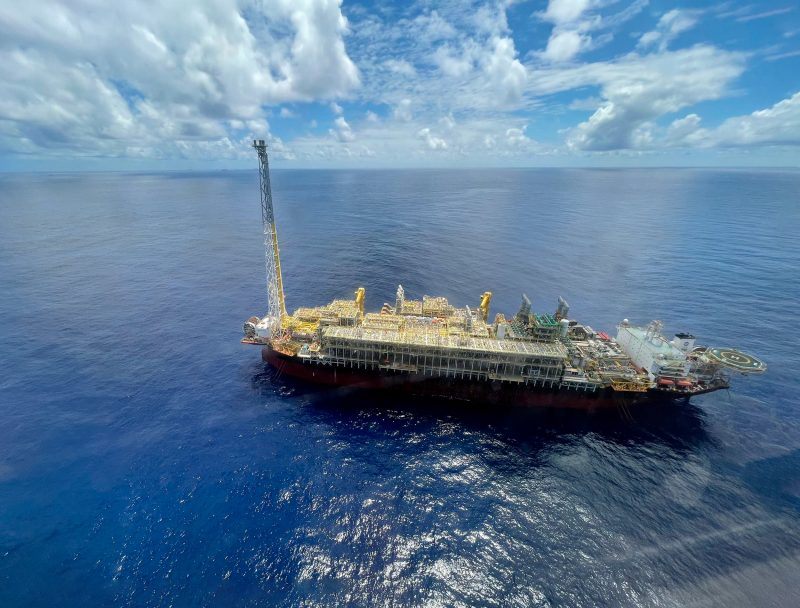
Los dos buques plataforma cuentan con un sistema flotante de producción, almacenamiento y transferencia de petróleo y serán estratégicos para expandir la producción de gas natural.

Las unidades del tipo FPSO (sistema flotante de producción, almacenamiento y transferencia de petróleo) serán estratégicas para ampliar la producción de gas natural. Cada plataforma podrá procesar hasta 120.000 barriles de petróleo al día (bpd).

Petrobras
Imagen cortesía de Petrobras

El petróleo de la región es ligero, se considera de buena calidad, entre 38 y 41 grados API [que mide la densidad de los líquidos derivados del petróleo] y de mayor valor comercial.

Juntas, las dos unidades tendrán potencial para suministrar hasta 18 millones de metros cúbicos de gas al día.

Petrobras no informó el plazo para el inicio de la operación de las plataformas.

Fuente: Agência Brasil

GNL GLOBAL

Shell

Shell ve mayores volúmenes de GNL en el primer trimestre

Shell ve mayores volúmenes de GNL en el primer trimestre 1564 1224 GNL GLOBAL

Shell espera una mayor producción de gas natural licuado (GNL) en el primer trimestre después de las interrupciones en sus plantas australianas el año pasado, así como ganancias estables del comercio de GNL, dijo el jueves.

Shell, que registró una ganancia récord de 40 mil millones de dólares el año pasado, dijo en una actualización antes de los resultados que se publicarán el 4 de mayo que esperaba volúmenes de licuefacción del primer trimestre de 7 a 7,4 millones de toneladas, frente a los 6,8 millones de toneladas en el trimestre anterior.

Su división de productos petrolíferos también probablemente impulsó las ganancias a través de un desempeño comercial «significativamente más alto», dijo el minorista de combustible más grande del mundo.

La compañía espera pagar entre USD 2,6 y USD 3,4 mil millones en impuestos durante el primer trimestre, por debajo de los USD 4,4 mil millones.

Su unidad de energías renovables contribuirá entre USD 100 y USD 700 millones a las ganancias ajustadas, en comparación con USD 300 millones en el último trimestre de 2022.

Fuente: Reuters

GNL GLOBAL

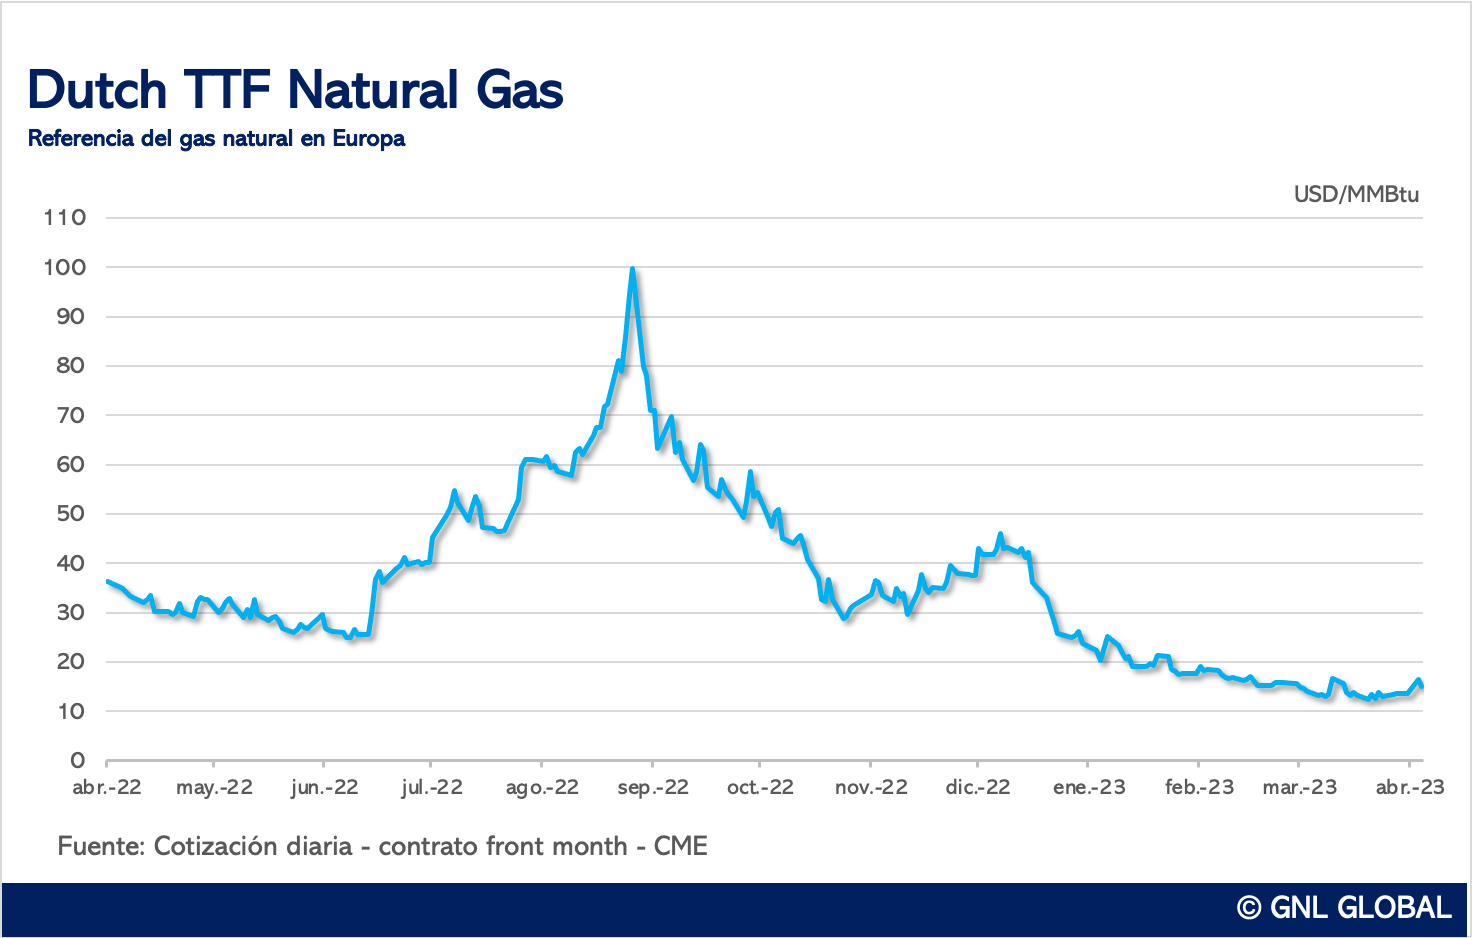
Dutch TTF, Referencia del gas en Europa

Precio más bajo del gas no es solo una buena noticia para Europa

Precio más bajo del gas no es solo una buena noticia para Europa 1472 938 GNL GLOBAL

Europa evitó con éxito una crisis de escasez de gas durante este invierno gracias a las altas importaciones de gas natural licuado (GNL), la reducción de la demanda y el clima más templado. Como resultado, los precios europeos del gas natural han caído de los niveles de enero de 2022, justo antes de la invasión rusa de Ucrania.

Esta semana, los futuros del primer mes en el centro TTF, el punto de referencia para el comercio de gas en Europa, rondaron los 47 dólares (43 euros) por megavatio-hora (MWh), por debajo de los más de 142 dólares (130 euros) de principios de 2022/ temporada de calefacción de invierno de 2023 y desde el récord de 350 dólares (320 euros) por MWh en agosto de 2022.

El clima invernal más cálido y la demanda moderada de GNL de Asia ayudaron a Europa a llenar los los almacenamientos a niveles adecuados antes de la temporada de calefacción y terminar esa temporada con inventarios muy por encima de los promedios históricos.

Dado que los temores de una crisis de gas disminuyeron este invierno, lo que ha hecho bajar los precios del gas natural en Europa, Europa no debería contar con otro invierno más cálido de lo habitual y menos competencia de Asia a medida que comienza a prepararse para el invierno de 2023/2024, dicen los analistas.

Contrariamente a las expectativas iniciales, el invierno de 2022/2023 fue sorprendentemente bien, pero la crisis energética no ha terminado y Europa aún no está fuera de peligro.

El año pasado, Asia, incluida China, vio disminuir las importaciones de GNL en medio de los altos precios spot y la desaceleración de la economía china. Sin embargo, con la reapertura de China, la demanda de gas y GNL se recuperará, lo que aumentará la competencia entre Asia y Europa por el suministro al contado, dicen los analistas.

También advierten que el próximo invierno podría ser mucho peor para Europa si la demanda asiática, especialmente china, se recupera e intensifica la competencia entre los mercados europeos y asiáticos por atraer más suministro de GNL.

En un mercado con una competencia más fuerte de Asia por el suministro de GNL, los precios actuales del gas en Europa pueden no ser suficientes para seguir atrayendo cargamentos spot, dijeron analistas del banco sueco SEB en una nota esta semana.

El precio actual del gas en Europa es demasiado bajo. Probablemente se necesiten precios entre 60 y 75 euros/MWh en 2023 para mantener la demanda moderada, las importaciones de GNL altas y los inventarios elevados.

“La UE tendrá que igualar lo que Asia esté dispuesta a pagar más una prima en una guerra de ofertas para mantener el flujo de importaciones de GNL a la UE”, escribieron los analistas de SEB.

El banco espera que el precio europeo de TTF suba desde principios hasta mediados de abril y promedie 60 euros/MWh en el segundo trimestre de 2023, seguido de 70 euros/MWh y 75 euros/MWh para el tercer y cuarto trimestre, respectivamente.

La demanda spot de GNL en Asia no ha sido excelente en lo que va del año, con precios que cayeron a un mínimo de 21 meses la semana pasada, según estimaciones de la industria citadas por Reuters.

Los precios de futuros promedio semanales del mes anterior para cargamentos de GNL en el este de Asia cayeron a USD 12,72 por millón de unidades térmicas británicas (MMBtu) en la semana hasta el 30 de marzo, dijo la EIA en su informe semanal citando datos de Bloomberg Finance. Por otro lado, el equivalente al precio de referencia de Europa en MMBtu subió a un promedio semanal de USD 13,47/MMBtu.

El precio de Europa todavía está por encima del de Asia por un ligero margen, pero dado que se espera que la demanda asiática aumente a finales de este año con la reapertura de China, es posible que los importadores europeos tengan que pagar por el suministro spot para vencer a la competencia del mercado asiático.

El año pasado, las importaciones de GNL a China cayeron en un extraordinario 20%, estimó Wood Mackenzie.

“Uno de los riesgos de la vuelta a la normalidad de China ha sido el impacto que podría tener en las importaciones europeas de gas que absorbieron una proporción sustancial del vacío de suministro que dejó la relativa inactividad del país”, dijo la consultora en un informe sobre cómo la reapertura china podría sobrecargar los precios de las materias primas energéticas este año.

Según WoodMac, las importaciones europeas de GNL para este año son seguras por ahora.

“[El] mercado mundial del gas no está fuera de peligro; es un mercado estructuralmente ajustado y los precios son volátiles”, dijo Massimo Di Odoardo, vicepresidente de investigación de gas y GNL de WoodMac.

“Pero con la demanda recortada por los altos precios, el clima templado reciente y los mercados demostrando ser resistentes en un mundo sin exportaciones de gasoductos rusos a Europa, es poco probable que la demanda china de GNL más fuerte de lo esperado conduzca a una repetición del caos visto en 2022”.

Fuente: Oilprice

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.