Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Oman LNG

Puerto Rico recibe por primera vez un cargamento de GNL de Omán

Puerto Rico recibe por primera vez un cargamento de GNL de Omán 1608 1042 GNL GLOBAL

Omán exportó 3 millones de toneladas de gas natural licuado (GNL) durante el primer trimestre del año, frente a aproximadamente 2,9 millones de toneladas exportadas el primer trimestre del año anterior, informó el portal de noticias Times de Omán.

De acuerdo con el portal, en el acumulado de los seis primeros meses de 2022, los envíos de GNL aumentaron un 8 por ciento, alcanzando los 5,9 millones de toneladas en comparación con los 5,5 millones de toneladas registradas durante el período correspondiente de 2021.

Los nuevos destinos que recibieron GNL de Omán durante el primer semestre del año, incluyeron a Puerto Rico, mientras que, los mercados asiáticos más grandes recibieron la mayoría de las exportaciones de GNL del Sultanato, informó el portal.

Oman LNG
Oman Liquefied Natural Gas LLC opera 3 trenes de licuefacción, 2 propiedad de Oman LNG LLC y 1 de Qalhat LNG SAOC, en su sitio en Qalhat, cerca de Sur, con una capacidad nominal de 11,4 millones de toneladas por año (mtpa). Imagen cortesía de Shell

Durante los primeros seis meses del año en curso, las exportaciones mensuales de GNL de Omán ascendieron a 0,9 millones de toneladas, lo que hizo que los envíos de GNL del Sultanato llegaran a nuevos destinos.

En junio, los nuevos destinos que recibieron GNL de Omán incluyeron a Puerto Rico, que recibió un cargamento de 67.000 toneladas.

Entre los principales mercados asiáticos incluyeron a Corea del Sur, que recibió 2,25 millones de toneladas (38 % de las exportaciones totales) durante la primera mitad del año 2022, mientras que Japón recibió 1,51 millones de toneladas (26 % de las exportaciones totales).

Otros mercados asiáticos incluyeron China, India, Taiwán y Tailandia.

De acuerdo con el portal de noticias, el aumento de las exportaciones de GNL este año reafirma que la planta de GNL de Omán está operando a plena capacidad de producción, que se estima en 11,4 millones de toneladas de GNL anuales.

La planta de licuefacción, Oman LNG se encuentra ubicada en la costa de Qalhat, cerca de Sur, en Sharqiyah del Sur.

Entre los accionistas de Oman Liquefied Natural Gas LLC se encuentran a: El Gobierno del Sultanato de Omán (51%), Shell (30%), TotalEnergies (5.54%), Korea LNG (5%), Mitsubishi Corporation (2.77%), Mitsui & Co. Ltd (2,77%), Partex (Oman ) Corporation (2%), Itochu Corporation (0,92%).

GNL GLOBAL

TotalEnergies firma asociación estratégica con ADNOC

TotalEnergies firma asociación estratégica con ADNOC 638 380 GNL GLOBAL

En el marco de la visita de estado a París Mohamed bin Zayed Al Nahyan, Presidente de los Emiratos Árabes Unidos (EAU), TotalEnergies y Abu Dhabi National Oil Company (ADNOC) firmaron un acuerdo de asociación estratégica que tiene como objetivo evaluar conjuntamente el nuevo crecimiento. oportunidades en las siguientes áreas:

  • Desarrollo de proyectos de petróleo y gas en los EAU para garantizar el suministro de energía sostenible a los mercados y contribuir a la seguridad energética mundial;
  • Suministro de diesel de los Emiratos Árabes Unidos a Francia;
  • Perspectivas para un proyecto comercial de captura, utilización y almacenamiento de carbono (CCUS) en los Emiratos Árabes Unidos.

El presidente y director ejecutivo de TotalEnergies, Patrick Pouyanné, dijo “Me complace que TotalEnergies reafirme y amplíe su colaboración estratégica con los Emiratos Árabes Unidos a través de una cooperación multienergética con ADNOC, nuestro socio de larga data en los EAU. Nuestra asociación en toda la cadena de valor de la energía permite que nuestras dos empresas unan fuerzas para contribuir al suministro de energía de los mercados globales, al tiempo que reducen las emisiones de carbono de nuestras operaciones” .

Por su parte, Dr. Sultan Ahmed Al Jaber, Ministro de Industria y Tecnología Avanzada de los EAU y Director Gerente y CEO del Grupo ADNOC, dijo “TotalEnergies es un socio estratégico de larga data, y estamos muy contentos de aprovechar nuestras exitosas asociaciones a través de este acuerdo, ya que los Emiratos Árabes Unidos y Francia fortalecen la cooperación energética. El acuerdo ofrece el potencial para acelerar el crecimiento y crear un valor mayor y más sostenible para nuestro beneficio mutuo. Esperamos trabajar con TotalEnergies para desbloquear las oportunidades que presenta el acuerdo en toda la cadena de valor de la energía para permitir una energía más segura, asequible y sostenible para nuestros países y el mundo”.

TotalEnergies en los Emiratos Árabes Unidos

TotalEnergies ha estado presente en los Emiratos Árabes Unidos durante más de 80 años, donde ha construido una presencia duradera, reflejada en el tamaño y la diversidad de sus activos y asociaciones multienergéticos. Es hoy la 1ª empresa extranjera activa en el país, con todos sus negocios presentes. En 2021, la producción de capital de TotalEnergies fue de 280 000 barriles de petróleo equivalente por día (boe/d).

En asociación con ADNOC, TotalEnergies tiene los siguientes intereses:

  • 10% en la concesión petrolera ADNOC Onshore;
  • el 20 % en la concesión petrolera en alta mar Umm Shaif & Nasr y el 5 % en la concesión petrolera en alta mar Lower Zakum;
  • 15% en ADNOC Procesamiento de Gas (ex GASCO);
  • 5% en ADNOC LNG (antigua ADGAS);
  • 5% en la Compañía Nacional de Transporte de Gas (NGSCO);
  • 40% en la concesión de gas no convencional de Ruwais Diyab.
  • En asociación con Mubadala, TotalEnergies tiene una participación del 24,5% en Dolphin Energy, el primer proyecto de comercialización de gas entre Qatar, EAU y Omán (2007).

TotalEnergies ha estado activa en la generación de energía del país desde 2001 a través de la planta desalinizadora y la central eléctrica de Taweelah, que satisface alrededor del 10% de las necesidades de agua y electricidad de Abu Dhabi, en asociación con TAQA. En energías renovables, TotalEnergies (20%) es socio de Masdar y ADPF en la primera planta de energía solar concentrada de EAU, que se inauguró en 2013 con una capacidad de 109 MW. La Compañía sigue creciendo en el sector solar del país, especialmente en el campo de la generación distribuida donde ocupa una posición de liderazgo.

La Compañía también tiene una posición de liderazgo en la fabricación y comercialización de una amplia gama de lubricantes automotrices e industriales con una planta de mezcla en los Emiratos, que abastece a toda la región.

GNL GLOBAL

Clean Energy Holding

Clean Energy Holdings Renewable Energy y Technology Alliance a la vanguardia del hidrógeno verde

Clean Energy Holdings Renewable Energy y Technology Alliance a la vanguardia del hidrógeno verde 1306 856 GNL GLOBAL

El presidente de la compañía estadounidense Clean Energy Holdings, Cornelius Fitzgerald, anunció el 23 de junio de 2022 que Clean Energy Holdings Renewable Energy y Technology Alliance (la Alianza) habían aprobado a Bair Energy para proporcionar una Solicitud de información (RFI) para soluciones de remolque de almacenamiento y semirremolque Clase 8 de celda de combustible de hidrógeno transformacional.

Clean Energy Holdings, centrada en adquisiciones e inversiones en todas las categorías de energía limpia y más limpia, es una plataforma tecnológica y de energía renovable enfocada en desarrollar, poseer y operar instalaciones de energía renovable de vanguardia, innovadoras y confiables, bajas en carbono.

Clean Energy Holdings junto con sus socios proporciona soluciones llave en mano para proyectos innovadores: «Los proyectos de la compañía han sido cuidadosamente seleccionados para liderar varias iniciativas estatales y regionales destinadas a llevar combustible de hidrógeno verde rentable a los corredores de transporte, así como a clientes industriales.»

La compañía está analizando soluciones bajas en carbono y cero para transportar nuestros productos desde su Proyecto Clear Fork Texas, una instalación de 250MW de energía renovable a hidrógeno verde licuado en Texas.

Esta RFI de transporte se aprobó directamente después del inicio de la adjudicación de ingeniería y diseño front-end (FEED) a nuestro socio de EPC, Equix Infrastructure, Inc., el 14 de junio de 2022, indicó la compañía en un comunicado.

«Se alienta a todas las partes calificadas a responder y ayudar a preparar una solución para entregar nuestro Hidrógeno Verde Licuado con las soluciones de transporte más limpias y avanzadas disponibles en el mercado”, dijo Fitzgerald.

«La solución básica para la entrega de productos utiliza opciones de transporte tradicionales con nuestro socio, Coast 2 Coast Logistics. Sin embargo, estamos considerando seriamente las tecnologías de vanguardia para poder ofrecer una solución de producto totalmente ecológica a nuestros clientes».

Clean Energy Holdings está abierto a soluciones individuales o a una oportunidad más colaborativa a largo plazo con el conjunto más amplio de socios de Clean Energy Holdings Alliance.

El objetivo es desarrollar cuidadosamente una solución viable de 25 camiones para este proyecto, para ser una plantilla para proyectos de transporte ecológico Clase 8 en el futuro.

En junio, Clean Energy Holdings LLC adjudicó a la empresa Equix Infrastructure, Inc. el contrato de adquisición y construcción de ingeniería (EPC) para el proyecto Green Hydrogen Clear Fork Texas de 250 MW de CEH.

ING Americas está brindando servicios de asesoría relacionados con la obtención de capital y financiamiento de deuda para el proyecto como asesor financiero de Clean Energy Holdings. Bair Energy LLC se desempeña como Gerente de la Alianza y como Gerente de Construcción del Programa de Clean Energy Holdings para el Proyecto.

GNL GLOBAL

Mónica Torres

Reopening of the selection process for the investor for the Pacific Terminal in Colombia. What has changed?

Reopening of the selection process for the investor for the Pacific Terminal in Colombia. What has changed? 650 650 GNL GLOBAL

For more than a decade, the need to increase the reliability and security of natural gas supply have been discussed in Colombia. The Ministry of Mines and Energy agenda has prioritized the development of different projects to the expansion of the existing gas transportation infrastructure and the construction of new projects.

Pacific Gas Import Infrastructure

The development of Pacific Gas Import Infrastructure has been among these new projects, which consisted of (i) a regasification plant in Buenaventura in the department of Valle del Cauca, with a regasification capacity of no less than 400 MCFD and a gas storage capacity of liquefied natural gas (LNG) of not less than 170,000 m3, and (ii) of a gas pipeline that has the purpose of connecting that plant to the National Transportation System with a transportation capacity of not less than 400 MPCD.

The Colombian Mining and Energy Planning Unit (UPME) was entrusted with the design of a process for the selection of the investor who would be in charge of the construction and execution of the project, as well as all the services associated, such as unloading, receipt, and storage of LNG, regasification, loading of LNG tankers, transfer of LNG to methane tankers and cold storage, and delivery of natural gas in the National Transportation System.

After several years of waiting, last year Colombia finally launched the selection process; however, despite there being approximately 7 interested parties, the process was declared deserted in October 2021.

In an exclusive interview, GNL GLOBAL spoke with Mónica Torres, a lawyer and advisor to projects and companies in the Colombian energy sector, who highlighted the characteristics of this import project, its objectives, regulatory issues, the factors behind the past process, as well as the interests of the Colombian government in reopening the selection process this year.

Possible factors that affected the investor selection process

According to Torres, one of the main factors associated with the lack of proposals in the past bidding process is linked to the risks associated with the project.

“This is a project that has social, environmental, technical, and regulatory risks associated. The area might face environmental issues due to the impact on the mangroves, the local fauna, on the quality of the water, among others. Likewise, technically, the project faces the probable need to increase the depth of the main access channel to the Port of Buenaventura to dock the FSRU, there are also geotechnical conditions that are unknown in the sector, and there is also seismic threat potential.

In legal terms, the project has had resistance and some actions have been presented against the project and the regulatory framework that supports it, as well as some regulatory gaps.

Let us remember that this project will be executed at the risk of the investor. In other words, as a result of the selection process, there will be no contractual link with the Colombian State that allows the investor to distribute these risks, the Investor is the only incumbent to maneuvering them.”

Colombia’s interest in having a second LNG terminal

Talking about the Colombian government’s interest in putting out to tender the development of this infrastructure, Torres emphasized that there is only one interest, and it is secure the country’s natural gas supply in the medium term.

“Colombian natural gas reserves have been declining over the last decade, and it is necessary to meet the demand for natural gas. As of December 2021, there are more than 10.6 million users connected to the National Transportation System, who are served with natural gas among residential, industrial, and commercial users. To give you an idea, Colombia sector is approximately 80% represented by residential users, there are more than 190,000 commercial users represented in small businesses and more than 5,000 industrial users who use this energy source as raw material for its production processes.

In addition, Colombia is a leader in the region in the implementation of policies aimed at achieving the objectives of the energy transition. In this sense, the integration of generation projects with renewable energies (sun, wind, hydrogen, others) requires the support of natural gas in order to provide sufficient reliability to the supply of electrical energy.

Currently, Colombia has enough gas reserves to cover its energy needs over the next 8 years; However, the uncertainty about the possibility that as of May 2026 there will be a deficit and a period of loss of self-sufficiency will begin, led the entities in charge to review and identify the shortcomings of the investor selection process, to promote it again.

It is also important to highlight that it is projected that Colombia has a potential of probable and possible offshore reserves, as well as those derived from the development of unconventional deposits through hydraulic fracturing. Despite this, these reserves will only become viable in the medium and long term (after 2027), so the National Government may consider that the import infrastructure is a short-term lifesaver.”

New actions are taken to re-launch the selection process this year

Despite the results of the process in 2021, the Colombian Government has launched some actions this year, which have been those actions?

” On the one hand, the Energy and Gas Regulatory Commission (CREG) has proposed some modifications to the regulation that supports the selection process and that makes regulated income viable through which the return on the investment made by the investor selected. On the other hand, UPME reviewed the selection documents, and their content, and has proposed some changes to the selection process that, it could be said, reflects a greater alignment with the CREG regulation, as well as offers greater clarity about the project. These documents have been published for interested parties to submit comments until next August 5. And, finally, the Ministry of Mines and Energy is reviewing the Start-up dates (FPO) of all the projects that we mentioned above, which seek to expand the existing gas transportation infrastructure and the construction of new projects such as the Pacific import infrastructure.”

Changes in the new selection process

Regarding the changes or differences between this year’s process and last year’s, Torres explained: “Several changes were made, among which we can highlight the following:

  • The storage capacity of the terminal will no longer be 100,000 m3, but 200,000 m3 instead.
  • The infrastructure start-up date will continue to be 58 months from the selection made by UPME of the investor in charge of the project, but it has been proposed that the maximum date for the start-up is no longer December 2024, but in April 2026.
  • Some aspects were missed in the previous call and in the regulation, related to the heel gas necessary for the safe operation of the infrastructure, as well as with the gas necessary to operate the infrastructure, for packaging, for the tests of commissioning, and to replace losses by evaporation (boil-off gas). In this regard, UPME made it clear that the responsibility for the acquisition of this gas will be at the expense and risk of the Investor selected by UPME, who must take charge of the acquisition of this gas, at his own expense and risk, and must be acquired until 90 days before the start-up of the infrastructure. The cost of this acquisition will be recognized in the regulated income approved for the investor.
  • For the monitoring and verification of compliance with the construction stage by the Auditor assigned to do so, a project schedule was established, indicating each of the milestones or events that comprise it and which are defined by UPME (not by the investor). For this, in the Selection Documents, different milestones were established with maximum compliance dates that have to do with all the aspects that are necessary to carry out the construction, such as obtaining insurance, signing contracts, obtaining permits, prior consultation, and land use rights, among others.
  • Before the proponent had to accredit the required experience with one or two infrastructure projects that had been executed by him and whose added values ​​would result in US$700,000,000. This value is maintained and so is the number of projects, but now, this experience may be accredited by the bidder, or by its subsidiaries, parent companies, or any member of the bidder’s economic group.
  • The value of the seriousness guarantee as a requirement to participate in the selection process increased from US$49,000,000 to US$2,000,000.

The incentives that had been created to put the infrastructure into full or partial operation in advance are still in force, although a procedure was created in the selection documents that provide greater clarity on how the Investor must request recognition of the partial payment. of the investment due to the partial early entry into operation of the infrastructure.

The assignment of the rights and obligations derived from the Project were allowed, but the rules and procedures for this purpose were not clearly known. UPME has included rules in this regard in the selection documents.”

Who will pay for the infrastructure?

One of the aspects that have generated the most resistance and doubt about the project has been the lack of an answer to the question, Who will pay for the infrastructure?

In this regard, Torres said, “The investor will be recognized a regulated income that will guarantee the return on his investment, so he will not assume the risk of demand. Now, the payment of this income will be made by the beneficiaries of the project that are defined by the UPME, that is, for all the demand for natural gas in the country, and will be charged through the natural gas service bill through the component that remunerates the transport activity. And the payment burden of these beneficiaries will be reduced in proportion to the purchases made by the capacity market agents, called “short-term income”.

However, the beneficiaries of the projects will be the end users or marketers who serve end users, who are identified by UPME as such (beneficiaries), and will pay for the infrastructure in proportion to the volume of natural gas they use; however, that proportion by region or market is still not officially known.

Likewise, it is still not clear how wholesale gas market agents interested in importing gas and using the regasification and transportation capacity to market said gas in the domestic market will be able to participate. The regulation related to how the allocation or purchase of services associated with the infrastructure will be carried out has not been issued.”

Taking into account the current scenario of the international LNG market, how could this situation affect the project?

Torres pointed out, “The high prices of LNG can be a determining factor in the process of importing natural gas in Colombia, both for the entry into operation of the infrastructure and for the operation itself. When the project in the Pacific has conceived 5 years ago, the prices of LNG in the international market were much more favorable. Therefore, it was stated that, although imported gas would be more expensive than local gas, it would bring important benefits, especially to regions of the Colombian Pacific that currently pay for the most expensive gas in the country.

Currently, there is no public analysis of the economic impact that the current price of LNG in the international market would have on the price of gas services in Colombia. However, as I mentioned earlier, this infrastructure has the purpose of ensuring supply in the medium term. For this reason, UPME and the National Government concluded that it is more expensive not to have the infrastructure when shortages occur than to have it when, instead of shortages, the potential for natural gas production materializes.

In any case, it cannot be denied that LNG during the current energy crisis, caused by the war between Russia and Ukraine, has played a decisive role in guaranteeing the reliable and secure of energy supply in many countries. We hope that the upward trend in prices subsides and the LNG Project will benefit to Colombia”

When will the selection process be formally opened?

According to the information published by UPME on Friday, July 15, UPME plans to publish the final and definitive version of the investor selection documents on August 17, 2022.


Mónica Torres
Mónica Torres
Torres has more than 10 years of experience advising projects and companies in the energy sector, in the gas and electric power subsectors in matters related to economic regulation, public services, and corporate and contractual law.
Torres is a Counsel of the CMS Rodríguez-Azuero Firm for the Energy and Climate Change team. She is a lawyer and has postgraduate degrees in Commercial and Financial Law from the Sergio Arboleda University and International Contract Law from the Externado de Colombia University, and is currently pursuing a master’s degree in Energy Management from the Sergio Arboleda University.


©️GNL GLOBAL

Mónica Torres

Reapertura del proceso de selección del inversionista a cargo de la Terminal del Pacífico en Colombia ¿Qué ha cambiado?

Reapertura del proceso de selección del inversionista a cargo de la Terminal del Pacífico en Colombia ¿Qué ha cambiado? 650 650 GNL GLOBAL

Desde hace más de una década, en Colombia se discute la necesidad de aumentar la confiabilidad y seguridad del abastecimiento del suministro del gas natural y, para ello, desde la política pública, el Ministerio de Minas y Energía ha priorizado el desarrollo de diferentes proyectos para la ampliación de la infraestructura de transporte de gas existente y la construcción de nuevos proyectos.

Entre estos nuevos proyectos está la Infraestructura de Importación de gas del Pacífico, que constaba de (i) una planta de regasificación en Buenaventura en el departamento del Valle del Cauca, con una capacidad de regasificación no menor a 400 MPCD y capacidad de almacenamiento de gas natural licuado (GNL) no menor a 170.000 m3, y (ii) de un gasoducto que tiene el propósito de conectar esa planta hasta el Sistema Nacional de Transporte con una capacidad de transporte no menor a 400 MPCD.  

Para el desarrollo y ejecución de dicho proyecto se le encargó a la Unidad de Planeación Minero Energética (UPME) el diseño de un proceso para la selección del inversionista que se haría cargo de la construcción y ejecución del proyecto, así como de la prestación de los servicios asociados a la misma, tales como descargue, recibo y almacenamiento de GNL, regasificación, carga de carrotanques de GNL, trasvase de GNL a buques metaneros y puesta en frío, y entrega del gas natural en el Sistema Nacional de Transporte.

Luego de varios años en espera, el año pasado, Colombia finalmente lanzó el proceso de selección; sin embargo, pese a existir aproximadamente 7 interesados en el mismo, el proceso se declaró desierto en octubre pasado ya que ninguno presentó una oferta vinculante.  

En una entrevista exclusiva, GNL GLOBAL conversó con Mónica Torres, abogada y asesora de proyectos y empresas del sector energético de Colombia, quien destacó las características de este proyecto de importación, sus objetivos, los temas regulatorios, los factores que afectaron el proceso pasado, así como los intereses del gobierno colombiano en abrir nuevamente el proceso de selección.

Posibles factores que afectaron el proceso de selección del inversionista

De acuerdo con Torres, uno de los principales factores asociados a la falta de propuestas en el proceso licitatorio pasado están vinculados a los riesgos asociados al proyecto. 

«Este es un proyecto con altos riesgos de tipo social, ambiental, técnico y normativos. El análisis y la ponderación de esos riesgos por parte de los inversionistas incidieron en la decisión de no presentar ofertas vinculantes. Con respecto a la ubicación geográfica, es posible que se encuentren comunidades y territorios protegidos. También, en lo ambiental, pueden presentarse afectaciones de tipo ambiental por el impacto sobre los manglares, la fauna local, en la calidad del agua, entre otros. Asimismo, en lo técnico, el proyecto se enfrenta a la probable necesidad de aumentar la profundidad del canal principal del acceso al Puerto de Buenaventura para atracar la FSRU, se presentan también condiciones de geotecnia que no son conocidas en el sector, y hay amenaza sísmica potencial. 

Finalmente, en lo jurídico, el proyecto ha tenido resistencia y se han presentado algunas acciones en contra del proyecto y del marco normativo que lo sustenta, así como existen algunos vacíos normativos que generaban dudas.

Recordemos que este proyecto se ejecutará a riesgo del inversionista. Es decir que, como derivado del proceso de selección no existirá un vínculo contractual con el Estado colombiano que le permita al inversionista distribuir dichos riesgos, el Inversionista es el único que tiene la carga de controlarlos, maniobrarlos y, en caso de que se materialicen de tal forma que se presente un incumplimiento de cualquier tipo, será el inversionista el llamado a mitigarlos o asumirlos.»

Interés de Colombia de tener una segunda terminal de GNL

Conversando sobre el interés del gobierno colombiano de licitar el desarrollo de esa infraestructura, Torres enfatizó que el interés era uno solo, y estaba basado en garantizar el abastecimiento de gas natural del país en un mediano plazo.

«Las reservas en el país han venido disminuyendo en la última década, y es necesario cubrir las necesidades de la demanda de gas natural. Colombia cuenta con una cobertura a diciembre del año 2021 de más de 10,6 millones de usuarios conectados al Sistema Nacional de Transporte, que son atendidos con gas natural entre usuarios residenciales, industriales y comerciales. Para que el lector se haga a una idea, en Colombia aproximadamente el 80% de hogares constituyen la demanda residencial de gas natural, hay más de 190 mil usuarios comerciales representados en pequeños negocios, y más de 5 mil usuarios industriales que utilizan este energético como materia prima de sus procesos productivos.

Además, Colombia es líder en la región en la implementación de políticas tendientes al logro de los objetivos de la transición energética. En ese sentido, la integración de los proyectos de generación con energías renovables (sol, viento, hidrógeno, otros) requiere del apoyo del gas natural para poder otorgar la suficiente confiabilidad al suministro de energía eléctrica.

En la actualidad, Colombia cuenta con reservas de gas suficientes para los próximos 8 años; sin embargo, la incertidumbre sobre las posibilidades de que a partir de mayo de 2026 se presente un déficit e inicie un periodo de pérdida de autosuficiencia, llevó a que las entidades encargadas revisaran e identificaran las falencias del proceso de selección del inversionista, para promoverlo nuevamente el proceso de selección del inversionista. 

Es importante resaltar que se proyecta que Colombia cuenta con un potencial de reservas probables y posibles off shore, así como derivadas del desarrollo de yacimientos no convencionales a través del fracturamiento hidráulico. Pese a esto, estas reservas solo se viabilizarán en el mediano y largo plazo (después del 2027), por lo que es posible que el Gobierno Nacional considere que la infraestructura de importación sea un salvavidas de corto plazo.»

Nuevas acciones para el re-lanzamiento del proceso de selección este año

A pesar de los resultados del proceso en 2021, el Gobierno Colombiano ha puesto en marcha algunas acciones este año que apuntan a un relanzamiento del proceso, ¿cuáles han sido esas acciones?

» Por un lado, la Comisión de Regulación de Energía y Gas (CREG) ha propuesto algunas modificaciones a la regulación que soporta el proceso de selección y que viabiliza el ingreso regulado a través del cual se reconoce el retorno de la inversión realizada por el inversionista seleccionado. Por el otro, la UPME hizo una revisión de los documentos de selección, de su contenido, y ha propuesto algunos cambios sobre el proceso de selección que, podría afirmarse, refleja una mayor alineación con la regulación de la CREG, así como ofrece mayor claridad sobre el proyecto. Estos documentos han sido publicados para que los interesados presenten comentarios hasta el próximo 5 de agosto. Y, finalmente, el Ministerio de Minas y Energía está revisando las Fechas de Puesta en Operación (FPO) de todos los proyectos que mencionamos anteriormente, que buscan la ampliación de la infraestructura de transporte de gas existente y la construcción de nuevos proyectos como el de la infraestructura de importación del pacífico.»

Cambios en el nuevo proceso de selección con relación al proceso anterior

Sobre los cambios o diferencias entre el proceso de este año y del año pasado, Torres explicó: «Se hicieron varios cambios, entre los que podemos resaltar los siguientes:

  • La capacidad de almacenamiento de la terminal ya no será 100.000 m3, sino 200.000 m3.
  • La fecha de puesta en operación de la infraestructura seguirá siendo 58 meses contados a partir de la selección que la UPME haga del inversionista a cargo del proyecto, pero se ha propuesto que la fecha máxima para la entrada en operación ya no sea en diciembre de 2024, sino en abril de 2026.
  • Hay algunos aspectos que se extrañaban en la anterior convocatoria y en la regulación, relacionados con el heel o gas de talón necesario para la operación segura de la infraestructura, así como con el gas necesario para operar la infraestructura, para empaquetamiento, para las pruebas de puesta en operación, y para reponer las pérdidas por evaporación (boil off gas). Al respecto, la UPME hizo mayor claridad en que la responsabilidad sobre la adquisición de este gas será por cuenta y riesgo del Inversionista seleccionado por la UPME quien deberá encargarse de la adquisición de ese gas, por su propia cuenta y riesgo, y debe adquirirse hasta 90 días antes de la puesta en operación de la infraestructura. El costo de esta adquisición será reconocido en el ingreso regulado que le sea aprobado al inversionista.
  • Para el seguimiento y verificación del cumplimiento de la etapa de construcción por el Auditor que sea asignado para ello, se estableció un cronograma del proyecto, indicando cada uno de los hitos o eventos que lo componen y que son definidos por la UPME (no por el inversionista). Para esto, en los Documentos de Selección se establecieron diferentes hitos con fechas máximas de cumplimiento y que tienen que ver con todos los aspectos que son necesarios para realizar la construcción, tales como obtención de seguros, firma de contratos, obtención de permisos, consulta previa, derechos de usos de terrenos, entre otros.
  • Antes, el proponente debía acreditar la experiencia exigida con uno o dos proyectos de infraestructura que hubiesen sido ejecutados por aquel y cuyos valores sumados resultaran en US$700.000.000. Este valor se mantiene y el número de proyectos también, pero ahora, esta experiencia podrá acreditarse por el proponente, o por sus filiales, matrices o cualquier miembro del grupo económico del proponente.
  • El valor de la garantía de seriedad como requisito para participar en el proceso de selección pasó de US$49.000.000 a US$2.000.000.
  • Los incentivos que se habían creado para poner en operación total o parcial la infraestructura de manera anticipada continúan vigentes, aunque en los documentos de selección se creó un procedimiento que otorga mayor claridad sobre la manera en la que el Inversionista debe solicitar el reconocimiento del pago parcial de la inversión por la entrada en operación anticipada parcial de la infraestructura. 
  • La cesión de los derechos y las obligaciones derivadas del Proyecto estaba permitida, pero no se conocían de manera clara las reglas y procedimientos para el efecto. La UPME en los documentos de selección ha incluido reglas al respecto.»

¿Quién pagará la infraestructura?

Uno de los aspectos que más resistencia y duda ha generado el proyecto ha sido la falta de respuesta a la pregunta ¿quién pagará la infraestructura?

Al respecto, Torres dijo, «Al inversionista se le reconocerá un ingreso regulado que le garantizará el retorno de su inversión, por lo que no asumirá el riesgo de demanda. Ahora, el pago de dicho ingreso lo harán los beneficiarios del proyecto que sean definidos por la UPME, esto es, por toda la demanda de gas natural del país, y se cobrará a través de la factura del servicio de gas natural a través del componente que remunera la actividad de transporte. Y la carga de pago de esos beneficiarios se disminuirá en proporción a las compras que realicen los agentes del mercado de capacidad, denominados “ingresos de corto plazo”.

Ahora bien, los beneficiarios de los proyectos serán los usuarios finales o los comercializadores que atiendan usuarios finales, que sean identificados por la UPME como tal (beneficiarios), y pagarán la infraestructura en proporción al volumen de gas natural que usen; sin embargo, esa proporción por región o mercado sigue sin conocerse de manera oficial.

Asimismo, todavía no está claro cómo podrán participar los agentes del mercado mayorista de gas interesados en importar gas y utilizar la capacidad de regasificación y de transporte para comercializar dicho gas en el mercado nacional. La regulación relacionada con la manera en la que se realizará la asignación o compra de los servicios asociados a la infraestructura no se ha expedido.»

Teniendo en cuenta el escenario actual del mercado internacional de GNL, ¿cómo podría afectar esa coyuntura al proyecto? 

Torres señaló, «Los precios altos del GNL pueden ser un factor determinante en el proceso de importación de gas natural en Colombia, tanto para la entrada en operación de la infraestructura, como para la operación misma. Cuando el proyecto en el Pacífico se concibió hace 5 años, los precios del GNL en el mercado internacional eran mucho más favorables. Por lo que, se afirmaba que, si bien el gas importado sería más costoso que el gas local, este acarrearía importantes beneficios, sobre todo a regiones del Pacífico colombiano que en la actualidad pagan el gas más caro del país.

En la actualidad no se conoce un análisis público del impacto económico que el precio actual del GNL en el mercado internacional tendría en el precio del servicio de gas en Colombia. Sin embargo, como lo mencioné anteriormente, esta infraestructura tiene el propósito de asegurar el abastecimiento en el mediano plazo. Por ello la UPME y el Gobierno Nacional concluyeron que es más costoso no contar con la infraestructura cuando el desabastecimiento ocurra, que contar con ella cuando, en vez de desabastecimiento, el potencial de producción de gas natural se materialice.

En cualquier caso, no puede negarse que el GNL durante la actual crisis energética causada por la guerra entre Rusia y Ucrania ha jugado un papel determinante para garantizar el suministro de energía de manera confiable y segura, y esto ha impulsado el aumento de las importaciones y una recuperación de la demanda en el mercado internacional después de la coyuntura del Covid-19. Esperemos que la tendencia al alza de los precios merme y con ello se beneficie el Proyecto.”

¿Cuándo se abrirá formalmente el proceso de selección?

De acuerdo con la información publicada por la UPME el viernes 15 de julio pasado, la UPME proyecta publicar la versión final y definitiva de los documentos de selección del inversionista el 17 de agosto de 2022.

Mónica Torres
Mónica Torres
Torres cuenta con más de 10 años de experiencia asesorando proyectos y empresas del sector energético, en los subsectores de gas y energía eléctrica en materias relacionadas con regulación económica, servicios públicos, derecho corporativo y contractual.
Torres es Counsel de la Firma CMS Rodríguez-Azuero para el equipo de Energía y Cambio Climático. Es abogada y tiene posgrados en Derecho Comercial y Financiero de la Universidad Sergio Arboleda y Derecho de las Contrataciones Internacionales de la Universidad Externado de Colombia, y actualmente cursa una maestría en Gestión Energética de la Universidad Sergio Arboleda.
Mapa de Europa

EXCLUSIVA – Rusia prevé reiniciar las exportaciones de gas de Nord Stream 1 según lo previsto

EXCLUSIVA – Rusia prevé reiniciar las exportaciones de gas de Nord Stream 1 según lo previsto 624 400 GNL GLOBAL

MOSCÚ, 19 jul (Reuters) – Se espera que los flujos de gas ruso a través del gasoducto Nord Stream 1 se reinicien a tiempo el próximo jueves, después de completar el mantenimiento programado, dijeron a Reuters dos fuentes familiarizadas con los planes de exportación.

El gasoducto, que representa más de un tercio de las exportaciones de gas natural ruso a la Unión Europea, se detuvo por un periodo de diez días de mantenimiento anual el pasado 11 de julio.

Las fuentes, que hablaron bajo condición de anonimato debido a la delicadeza del tema, dijeron a Reuters que se esperaba que el gasoducto reanudara sus operaciones a tiempo, pero a menos de su capacidad de unos 160 millones de metros cúbicos (mm3) por día.

El gigante ruso de la energía, Gazprom, redujo las exportaciones de gas a través de la ruta al 40% de su capacidad el mes pasado, citando retrasos en la devolución de una turbina que Siemens Energy estaba reparando en Canadá.

«Ellos (Gazprom) volverán a los niveles vistos antes del 11 de julio», dijo una de las fuentes sobre los volúmenes de gas esperados a través de Nord Stream 1 a partir del jueves.

El contrato holandés de referencia del mes anterior cayó un 3% tras el informe de Reuters de que los flujos se reanudarán el jueves.

Más temprano ese día, el contrato cotizaba al alza después de que el Wall Street Journal informara que la Comisión Europea no esperaba que el gasoducto se reiniciara después del mantenimiento.

Gazprom y Nord Stream 1 no respondieron a las solicitudes de comentarios el martes.

PROVEEDOR CONFIABLE

Nord Stream 1, que corre sobre el lecho del Mar Báltico hasta Alemania, ha estado en el centro de atención desde que Rusia envió tropas a Ucrania el 24 de febrero en lo que Moscú describe como una «operación militar especial».

Occidente acusó a Rusia, el mayor exportador de gas del mundo y el segundo mayor proveedor de petróleo crudo, de utilizar sus suministros de energía como herramienta de coerción.

Rusia ha refutado las acusaciones, diciendo que ha sido un proveedor de energía confiable.

Sin embargo, en una carta fechada el 14 de julio, Gazprom dijo que declaraba retroactivamente fuerza mayor en los suministros del 14 de junio, una cláusula legal que significa que no puede garantizar el suministro de gas debido a circunstancias excepcionales.

El periódico Kommersant informó el lunes, citando a personas familiarizadas con la situación, que Canadá envió la turbina necesaria para Nord Stream 1 a Alemania en avión el 17 de julio, después de que se completaron los trabajos de reparación.

Siemens Energy se negó a comentar.

Una de las fuentes dijo el martes a Reuters que era poco probable que la turbina se reinstalara antes del 21 de julio.

El Ministerio de Economía de Alemania dijo el lunes que no podía proporcionar detalles sobre el paradero de la turbina.

Sin embargo, un vocero del ministerio dijo que la turbina era una pieza de repuesto que debía usarse solo a partir de septiembre, lo que significa que su ausencia no podría ser la verdadera razón de la caída en los flujos de gas antes del mantenimiento.

Fuente: Reuters | Reporte de las oficinas de Reuters, reportaje adicional de Christoph Steitz en Frankfurt; edición de Barbara Lewis.

GNL GLOBAL

Las olas de calor y los incendios abrasan Europa, África y Asia

Las olas de calor y los incendios abrasan Europa, África y Asia 1430 1412 GNL GLOBAL

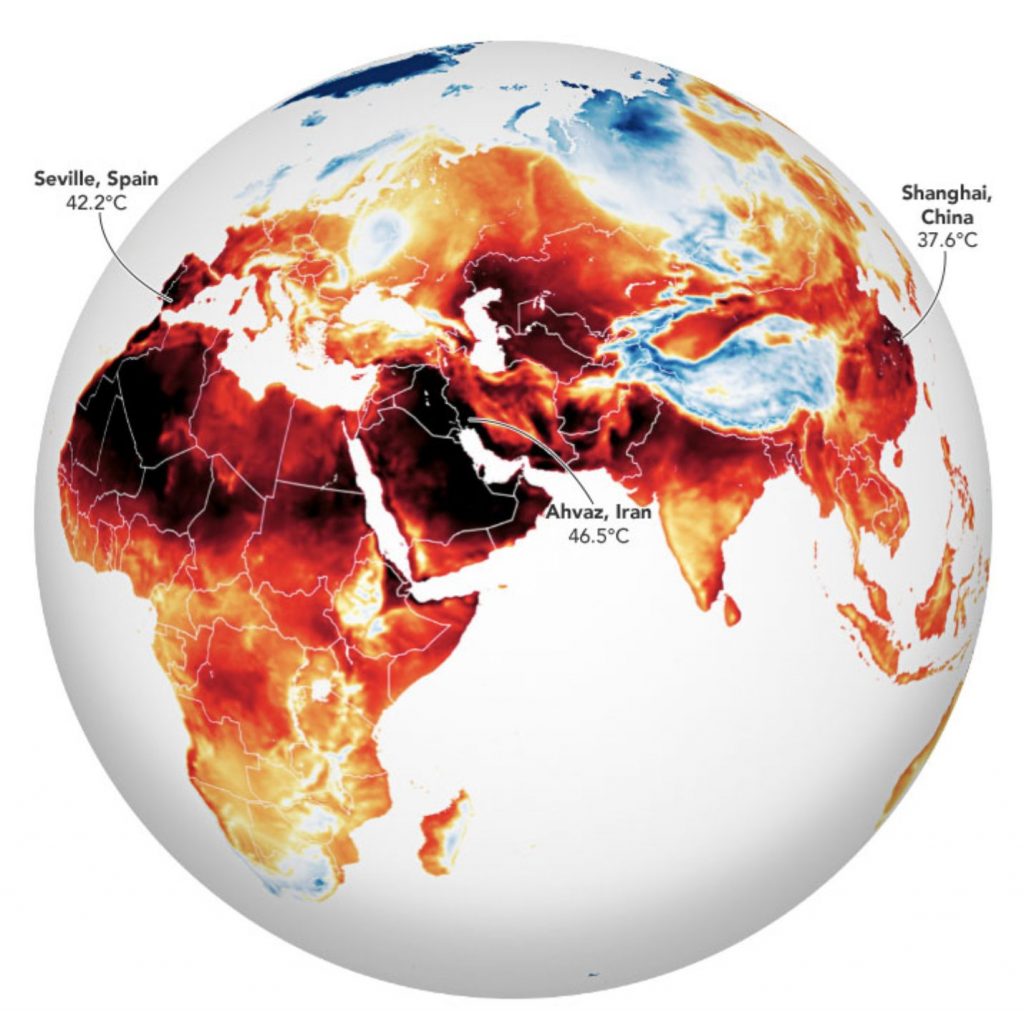
En junio y julio de 2022, las olas de calor azotaron Europa, el norte de África, Oriente Medio y Asia, cuando las temperaturas superaron los 40 grados centígrados (104 grados Fahrenheit) en algunos lugares y rompieron muchos récords de larga data.

La imagen muestra las temperaturas del aire en la superficie en la mayor parte del hemisferio oriental el 13 de julio de 2022. Se produjo combinando observaciones con una versión del modelo global del Sistema de Observación de la Tierra Goddard (GEOS), que utiliza ecuaciones matemáticas para representar procesos físicos en la atmósfera. En el verano de 2022, múltiples olas de calor en todo el mundo derribaron récords de temperatura y provocaron incendios forestales.
Imagen del día del 15 de julio de 2022

“Aunque existe un patrón claro de una ‘onda atmosférica’ con valores alternos cálidos (más rojos) y fríos (más azules) en diferentes lugares, esta gran área de calor extremo (y sin precedentes) es otro indicador claro de que las emisiones de gases de efecto invernadero por la actividad humana está causando extremos climáticos que afectan nuestras condiciones de vida”, dijo Steven Pawson, jefe de la Oficina de Modelado y Asimilación Global en el Centro de Vuelo Espacial Goddard de la NASA.

En Europa occidental, que ya estaba experimentando una grave sequía, la ola de calor ha provocado incendios que asolaron Portugal, España y partes de Francia. En Portugal, las temperaturas alcanzaron los 45 grados centígrados (113 grados Fahrenheit) el 13 de julio en la localidad de Leiria, donde se habían quemado más de 3.000 hectáreas (7.400 acres). Más de la mitad del país estaba en alerta roja mientras los bomberos combatían 14 incendios activos.

Imagen de la Nasa

La imagen de arriba muestra las ubicaciones de las detecciones de incendios en Portugal y España según lo observado por el Visible Infrared Imaging Radiometer Suite (VIIRS) en el satélite Suomi NPP el 12 de julio de 2022. Las detecciones de incendios prominentes al oeste de Madrid incluyen la ciudad de Las Hurdes, donde se han quemado más de 1.500 hectáreas (3.700 acres).

En Italia, el calor récord contribuyó al colapso de una parte del glaciar Marmolada en los Dolomitas el 3 de julio. La avalancha de nieve, hielo y rocas mató a 11 excursionistas.

En el Reino Unido, la Oficina Meteorológica emitió advertencias de calor extremo o ámbar ya que se esperaba que las temperaturas siguieran subiendo, posiblemente superando los máximos históricos.

En el norte de África, Túnez ha soportado una ola de calor e incendios que han dañado la cosecha de cereales del país. El 13 de julio en la ciudad capital de Túnez, la temperatura alcanzó los 48 grados Celsius (118 grados Fahrenheit), rompiendo un récord de 40 años.

En Irán, las temperaturas se mantuvieron altas en julio después de alcanzar los abrasadores 52 grados Celsius (126 grados Fahrenheit) a finales de junio.

En China, el verano ha traído tres olas de calor que han torcido las carreteras, derretido el alquitrán y desprendido las tejas de los techos. El Observatorio Shanghai Xujiahui, donde se llevan registros desde 1873, registró su temperatura más alta: 40,9 grados Celsius (105 grados Fahrenheit) el 13 de julio de 2022. La alta humedad y los puntos de rocío, junto con temperaturas cálidas durante la noche, crearon condiciones potencialmente mortales.

“Tal calor extremo tiene impactos directos en la salud humana, además de tener otras consecuencias, incluidos estos incendios que están ocurriendo ahora en Europa y África, y que han proliferado en los últimos años en América del Norte”, dijo Pawson.

Fuente: Earth Observatory NASA | Imágenes del Observatorio de la Tierra de la NASA por Joshua Stevens, utilizando datos GEOS-5 de la Oficina de Asimilación y Modelado Global de la NASA GSFC y datos de la banda día-noche VIIRS de la Asociación Nacional de Orbita Polar de Suomi. Historia de Sara E. Pratt.

GNL GLOBAL

Mapa de Japón

Ministro METI: Japón contempla operar hasta 9 reactores nucleares de los 5 actuales para el invierno

Ministro METI: Japón contempla operar hasta 9 reactores nucleares de los 5 actuales para el invierno 624 400 GNL GLOBAL

El ministro de Economía, Comercio e Industria de Japón, Koichi Hagiuda, dijo el 15 de julio que el país trabajará para operar hasta nueve reactores nucleares para el invierno, frente a los cinco actuales, en medio de una perspectiva de oferta y demanda severamente ajustada.

«Siguiendo la directiva del primer ministro, trabajaremos de manera constante para proceder a reanudar las operaciones en las plantas de energía nuclear con el supuesto básico de garantizar la seguridad, así como instar a reiniciar las plantas de energía suspendidas para asegurar una capacidad de suministro máxima», dijo Hagiuda en una conferencia de prensa .

«Si bien actualmente no tenemos un desglose general de la capacidad de suministro adicional para el invierno, trabajaremos para operar hasta nueve reactores [nucleares] de los cinco reactores que operan actualmente mediante la revisión de los programas de reparación e inspección de las plantas de energía nuclear y trabajaremos constantemente con empresas para asegurar capacidades adicionales de suministro de unas 10 centrales térmicas», dijo.

Los comentarios de Hagiuda se producen después de que el primer ministro japonés, Fumio Kishida, dijera el 14 de julio que había ordenado al ministro METI que tuviera hasta nueve reactores nucleares en funcionamiento para el invierno y asegurar la capacidad de 10 plantas de energía térmica adicionales para garantizar una capacidad de generación suficiente, dado el suministro severamente ajustado de perspectiva de la oferta y demanda.

«Una vez logrado, tendremos la mayor capacidad de suministro [de energía] en los últimos tres años», dijo Kishida, y agregó que la operación de hasta nueve reactores nucleares equivale aproximadamente al 10% del volumen total de consumo de electricidad de Japón. «De acuerdo con la responsabilidad del gobierno, haremos todo lo posible para garantizar un suministro de energía estable para este invierno y en el futuro al considerar varias medidas».

Impacto de la oferta

Los analistas tienen opiniones encontradas sobre el impacto de la directiva del primer ministro japonés sobre la demanda de combustibles fósiles porque se esperaba que algunas plantas de energía nuclear se reiniciaran durante la temporada de demanda de energía de invierno.

«El anuncio, en mi opinión, es para asegurar al público que tenemos algunas capacidades que regresan para el período de demanda de invierno, pero el requisito subrayado de importar GNL y carbón no cambia, ya que Japón todavía depende de la energía térmica para gran parte de sus necesidades energéticas. ”, dijo Kaori Tachibana, directora asociada de S&P Global Gas, Power & Climate Solutions.

«Dada la situación actual, tendrá mucho sentido reiniciar muchos de sus reactores nucleares, pero esto solo es posible mediante la aprobación de la Autoridad de Regulación Nuclear, que evalúa y certifica que los reactores han cumplido con los estrictos requisitos de seguridad establecidos después de 2011» dijo Tachibana. «Como parte del reinicio, también se necesita el consentimiento regulatorio local, lo que puede ser difícil dada la historia nuclear de Japón».

Japón está operando actualmente 5,03 GW de generación de energía nuclear en cinco reactores: Ooi 1,18 GW No. 3 de Kansai Electric, Ikata 890 MW No. 3 de Shikoku Electric, Genkai 1,18 GW No. 4 de Kyushu Electric, Sendai 890 MW No. 1 y 890 MW N° 2, según METI.

Según una fuente de METI, el aumento a nueve reactores nucleares agregaría los reactores Takahama No. 3 de 870 MW y No. 4 de 870 MW y Ooi 1.18 GW No. 4 de Kansai Electric, y el reactor No. 3 de 826 MW de Mihama.

Una vez que opere hasta nueve reactores nucleares, Japón tendría una capacidad de 8,77 GW de generación de energía nuclear.

Después de asegurar la capacidad adicional de 10 plantas de energía térmica, Japón podría tener entre 5 y 8 GW de capacidad, principalmente a partir de energía a gas, dijo la fuente de METI.

Fuentes de la compañía con dos empresas de servicios públicos con sede en el oeste de Japón que están operando plantas de energía nuclear este invierno dijeron que los servicios públicos consideran que sus requisitos de GNL de invierno están equilibrados con la demanda por ahora.

«En este punto, depende realmente de cuánta [energía nuclear] se opere», dijo una de las fuentes. «El [requisito] de GNL de invierno está equilibrado por ahora, y no tenemos espacio para [GNL] spot, aunque necesitamos intercambiar [algunas cargas]».

Para Japón en general, se espera que la capacidad adicional de generación de energía nuclear reduzca la dependencia del GNL en alrededor de un 2 % invierno tras invierno, a menos que lleguen temperaturas más frías de lo normal, dijo Jeff Moore, gerente de LNG Analytics Asia en S&P Global Commodity Insights.

Takayuki Nogami, economista jefe de Japan Oil, Gas and Metals National Corp., o Jogmec, dijo que la demanda de GNL de Japón podría aumentar hasta en 1 millón de toneladas a 2 millones de toneladas entre diciembre y febrero a partir de la capacidad adicional de 10 centrales térmicas, creando una necesidad de adquisiciones adicionales, incluso compras spot.

«No podemos descartar la posibilidad de que se tomen medidas activamente para garantizar un suministro de energía estable este invierno debido a la incertidumbre prolongada sobre el suministro y la demanda de GNL debido a factores como los cambios de temperatura, la producción de energía solar dependiendo de las condiciones climáticas, las situaciones de suministro de energía de Rusia, incluso en operaciones de terminal de exportación de GNL y gas natural», dijo Nogami.

Preocupaciones de suministro

La rara directiva del primer ministro japonés del 14 de julio para garantizar el suministro de energía se produjo después de que METI ya había aumentado la preocupación por posibles interrupciones en el suministro de GNL después de que Rusia emitiera el 30 de junio un decreto que se refería a una reestructuración de la operación del proyecto Sakhalin 2 LNG.

Más de la mitad de la capacidad de producción de GNL de 9,6 millones de tm/año en el proyecto Sakhalin 2 en Yuzhno-Sakhalinsk en Rusia, en el que la japonesa Mitsui tiene una participación del 12,5 % y Mitsubishi del 10 %, está comprometida con compradores japoneses.

Según datos del Ministerio de Finanzas de Japón, Rusia representó el 9% de las importaciones totales de GNL de Japón de 74,32 millones de toneladas en 2021, su quinto mayor proveedor.

Japón había dicho el 7 de junio que existía el riesgo de que la interrupción del suministro de GNL ruso aumentaría a un nivel sin precedentes, fortaleciendo su tono sobre un posible riesgo de adquisición de combustible para la generación de energía en medio de una competencia cada vez más intensa por el combustible a medida que Europa intensifica los esfuerzos para reducir su dependencia de la energía rusa.

El riesgo de adquisición de combustible se señaló como parte de un paquete de acciones aprobado en una reunión a nivel ministerial el 7 de junio anterior con el objetivo de garantizar los equilibrios extremadamente severos de suministro y demanda de energía de verano e invierno del país.

Hablando después de la reunión, que tuvo lugar por primera vez en cinco años, Hagiuda dijo en ese momento que las áreas de Tokio a Kyushu no estaban asegurando el nivel requerido para garantizar un suministro de energía estable este invierno, con el área de Tokio teniendo un índice de reserva negativo.

En respuesta al riesgo de adquisición de combustible y una tendencia creciente de demanda de energía superior a la esperada durante las temporadas altas, Japón decidió una serie de acciones, que incluyen reiniciar plantas de energía suspendidas, realizar adquisiciones de combustible adicionales y utilizar energía renovable y nuclear, dijo Hagiuda.

Se requiere que todas las 10 áreas de suministro de energía de Japón tengan un índice mínimo de capacidad de suministro de energía de reserva del 3% sobre los niveles de demanda de máximos de 10 años durante los meses de demanda máxima.

Fuente: S&P Global Commodity Insight

GNL GLOBAL

Union Europea

La UE acuerda un acuerdo con Azerbaiyán para duplicar las exportaciones de gas para 2027

La UE acuerda un acuerdo con Azerbaiyán para duplicar las exportaciones de gas para 2027 797 597 GNL GLOBAL

La Comisión Europea firmó un acuerdo con Azerbaiyán el lunes para duplicar las importaciones de gas natural para 2027.

El anuncio se produjo después de que la presidenta de la Comisión Europea, Ursula von der Leyen, visitara Bakú el lunes por la mañana para conversar sobre el aumento del suministro de energía a la UE.

El acuerdo, que pretende llevar las importaciones de gas natural azerbaiyano a por lo menos 20.000 millones de metros cúbicos al año en 15 años, ayudará a la UE a reducir su dependencia de la energía rusa.

“Hoy, con este nuevo Memorando de Entendimiento, estamos abriendo un nuevo capítulo en nuestra cooperación energética con Azerbaiyán, un socio clave en nuestros esfuerzos para alejarnos de los combustibles fósiles rusos”, dijo von der Leyen.

El anuncio del lunes es parte de un impulso más amplio de la UE para encontrar proveedores alternativos de energía desde la invasión rusa de Ucrania.

Las preocupaciones en Bruselas sobre un cierre total del gas ruso aumentaron la semana pasada, después de que el gasoducto Nord Stream 1 comenzara el mantenimiento programado, lo que detuvo el suministro.

El trabajo en el gasoducto de Rusia a Alemania debe continuar hasta el final de esta semana, pero el Ministerio de Relaciones Exteriores de Rusia ha dicho que el futuro del oleoducto está vinculado a las sanciones contra Moscú.

“En medio de la continua militarización de Rusia de sus suministros de energía, la diversificación de nuestras importaciones de energía es una de las principales prioridades para la UE”, dijo la Comisión Europea en un comunicado el viernes antes del viaje.

Moscú ha negado que esté usando gas como arma contra la UE, sin embargo, los suministros rusos han caído más del 60 por ciento en las últimas semanas.

El cierre de Nord Stream 1, que es un enlace de suministro crucial para el gas ruso a Alemania y más allá, se ha sumado a las preocupaciones de que Moscú podría terminar por completo con sus suministros de gas al bloque.

Según un documento visto por Reuters, el acuerdo entre Bakú y la UE aumentará el flujo de gas hacia el bloque a través del gasoducto del Corredor de Gas del Sur.

«Las partes aspiran a apoyar el comercio bilateral de gas natural, incluso a través de exportaciones a la Unión Europea, a través del Corredor de Gas del Sur, de al menos 20 000 millones de metros cúbicos de gas anualmente para 2027, de acuerdo con la viabilidad comercial y la demanda del mercado», dijo el documento.

El año pasado, el gasoducto transportó 8.000 millones de metros cúbicos de gas a la UE.

El aumento requeriría que Azerbaiyán aumente su producción nacional de gas.

Azerbaiyán ya está aumentando las entregas de gas natural a la UE de 8.100 millones de metros cúbicos (bcm) en 2021 a 12 bcm previstos en 2022, dijo la Comisión.

El país, que limita con Georgia, Turquía, Armenia, Rusia, Irán y el Mar Caspio, comenzó a exportar gas natural a Europa a través del Gasoducto Transadriático a finales de 2020.

En ese momento, Azerbaiyán dijo que planeaba enviar 10 mil millones de metros cúbicos de gas a Europa cada año, principalmente a Italia, pero también a Grecia y Bulgaria.

Fuente: Euronews

GNL GLOBAL

Excelerate Energy Sequoia

Excelerate Energy firma acuerdo para la venta de gas desde la terminal Vlora LNG planificada en Albania

Excelerate Energy firma acuerdo para la venta de gas desde la terminal Vlora LNG planificada en Albania 796 504 GNL GLOBAL

La estadounidense Excelerate Energy, Inc. y Overgas Inc. AD de Bulgaria firmaron, el 14 de julio de 2022, un Memorando de Entendimiento (MOU) en relación con la venta de gas natural licuado (GNL) regasificado en la terminal Vlora LNG planificada de Excelerate en Albania.

En virtud de este MOU, las Partes iniciarán una negociación para que Overgas compre hasta 1.000 millones de metros cúbicos de GNL regasificado anualmente durante diez años de Excelerate (o una entidad afiliada) a través de la Terminal Vlora y el gasoducto Vlora-Fier propuesto.

Se espera que el gasoducto Vlora-Fier se interconecte con la infraestructura de gas natural existente en el corredor de gas del sur de Europa.

Según se indicó, el MOU ampliará el alcance del proyecto de la Terminal Vlora de Excelerate para incluir las ventas de GNL regasificado aguas abajo en Europa, teniendo el potencial de brindar una diversificación de suministro muy necesaria no solo en Bulgaria, sino también en los países vecinos de la región.

En el marco de este acuerdo, Oliver Simpson, vicepresidente comercial de Excelerate, dijo “Para muchos países del corredor de gas del sur de Europa, el acceso flexible al GNL sigue siendo fundamental para garantizar su seguridad energética”.

“Los proyectos integrados de GNL como la Terminal de Vlora son una solución lógica para satisfacer las necesidades energéticas urgentes de Bulgaria y otros países balcánicos y europeos vinculados al Corredor de Gas del Sur. Esperamos trabajar con Overgas y creemos que este acuerdo es el primero de varios que abordarán la falta de diversidad de suministro en la región”.

Por su parte, Svetoslav Ivanov, director ejecutivo de Overgas, dijo: “Estamos entusiasmados de comenzar a trabajar con un líder de la industria como Excelerate. La firma de este acuerdo es un ejemplo fenomenal del progreso de la UE hacia la diversificación energética y la seguridad energética en la Unión, y especialmente en los Balcanes”.

Este acuerdo sigue a MOUs anteriores firmados entre Excelerate, Snam S.p.A (Snam) y Albgaz Sh.a (Albgaz) y entre Overgas y Albgaz para explorar la posible cooperación para la construcción de un gasoducto de gas natural desde la terminal de Vlora a otra infraestructura de gas natural en Albania.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.