Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Gazprom

Reuters: Gazprom de Rusia declara fuerza mayor en algunos suministros de gas a Europa

Reuters: Gazprom de Rusia declara fuerza mayor en algunos suministros de gas a Europa 538 396 GNL GLOBAL

LONDRES, 18 jul (Reuters) – Gazprom de Rusia declaró fuerza mayor en el suministro de gas a Europa a al menos un cliente importante, según indica una carta de Gazprom que se sumará a los temores europeos de escasez de combustible.

Con fecha del 14 de julio y vista por Reuters el lunes, la fuerza legal de la carta es proteger a Gazprom de los pagos de compensación por la interrupción del suministro, pero corre el riesgo de aumentar las tensiones entre Rusia y Occidente por la invasión de Ucrania que Moscú llama una «operación militar especial».

La carta decía que Gazprom, que tiene el monopolio de las exportaciones de gas ruso por gasoducto, no pudo cumplir con sus obligaciones de suministro debido a circunstancias «extraordinarias».

Dijo que la cláusula de fuerza mayor, invocada para liberar a una empresa de las obligaciones contractuales debido a factores fuera de su control, era retroactivamente efectiva a partir de las entregas a partir del 14 de junio.

Una fuente comercial, que pidió no ser identificada debido a la sensibilidad del tema, dijo que la carta se refería a los suministros a través del gasoducto Nord Stream 1, una importante ruta de suministro a Alemania y más allá.

Gazprom no hizo comentarios de inmediato.

Nord Stream 1 está cerrado por mantenimiento anual, que debe completarse el 21 de julio, pero algunos de los clientes europeos de Gazprom están nerviosos porque los suministros no se reanudarán.

Uno de ellos, el grupo austriaco de petróleo y gas OMV, dijo el lunes que esperaba que las entregas de gas desde Rusia a través del gasoducto Nord Stream 1 se reanudaran según lo planeado.

RETARDO DE TURBINA

Incluso antes de que Nord Stream comenzara el mantenimiento el 11 de julio, Gazprom había reducido el 14 de junio los envíos a través del gasoducto bajo el Mar Báltico a Alemania, citando el retraso del mantenimiento de una turbina en Canadá por parte del proveedor de equipos Siemens Energy.

La declaración de fuerza mayor de Gazprom es efectiva desde el 14 de junio, eximiéndola de cualquier compensación por déficit desde entonces.

La Unión Europea, que ha impuesto sanciones a Moscú, tiene como objetivo dejar de usar combustibles fósiles rusos para 2027, pero quiere que los suministros continúen por ahora mientras desarrolla fuentes alternativas.

Los suministros de gas rusos se han reducido a través de las principales rutas, incluso a través de Ucrania y Bielorrusia y a través de Nord Stream 1 bajo el Mar Báltico.

Fuente: Reuters | Información de Julia Payne; Editado por David Goodman, Edmund Blair y Barbara Lewis
GNL GLOBAL

Importaciones de GNL en China

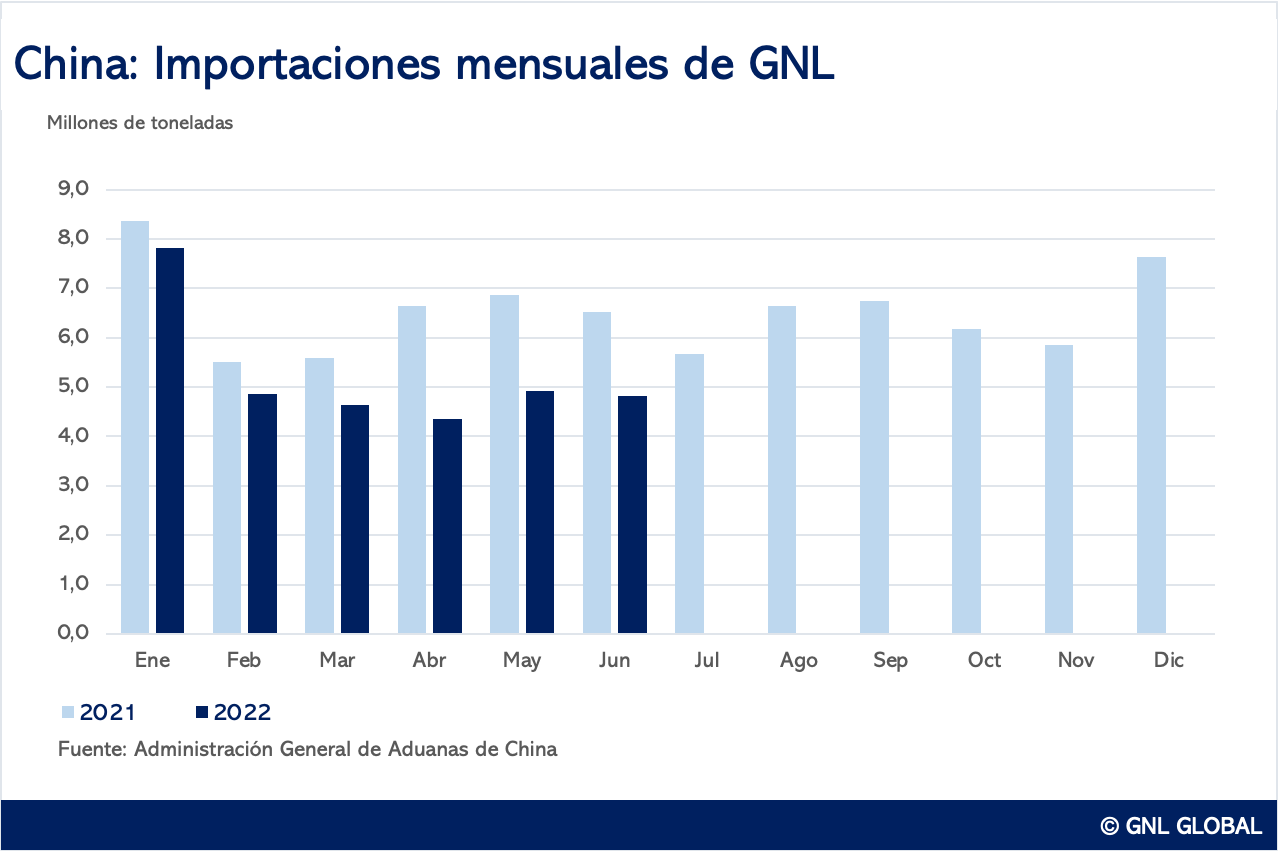
Importaciones de GNL de China disminuyen 26% en junio

Importaciones de GNL de China disminuyen 26% en junio 1278 852 GNL GLOBAL

Las importaciones de gas natural licuado (GNL) en China continuaron cayendo en junio.

De acuerdo con los datos del departamento de aduanas, publicados este lunes por la agencia Reuters, las importaciones chinas de GNL en junio alcanzaron un total de 4,82 millones de toneladas métricas (Mt), un descenso del 26 por ciento con respecto al mismo mes en 2021 (ver gráfico).

De acuerdo con los datos, durante los primeros seis meses del año, las importaciones de GNL de China registran un total de 31,26 millones de toneladas, una caída de un 20,8 por ciento en comparación con el mismo periodo el año anterior.

Este año, las medidas tomadas por Pekín contra el COVID-19 han reducido la actividad económica y con ello también las importaciones de gas y otros energéticos.

Así mismo, las empresas chinas han reducido sus compras spot de GNL, debido a los altos precios en el mercado spot y se han centrado mayormente en los suministros a plazo.

El informe de la agencia también señaló que las importaciones de gas por gasoducto, principalmente de Turkmenistán y Rusia, aumentaron un 11,5 por ciento interanual en junio hasta los 3,9 millones de toneladas.

Según mostraron los datos, en el acumulado de enero a junio 2022, las importaciones por gasoductos aumentaron un 11,3 por ciento interanual a 22,32 millones de toneladas.

GNL GLOBAL

Rystad Energy: «Europa probablemente se enfrentará a la tormenta mucho antes de lo que se pensaba, y que la región no estará preparada para el caos que traerá»

Rystad Energy: «Europa probablemente se enfrentará a la tormenta mucho antes de lo que se pensaba, y que la región no estará preparada para el caos que traerá» 1920 1340 GNL GLOBAL

Según una investigación de la consultora de energía, Rystad Energy, Europa se dirige a una crisis energética prevista antes de lo esperado, a pesar de los recientes movimientos para frenar la demanda y aumentar la oferta.

De acuerdo con la consultora, la agitación, debido en gran parte a la invasión rusa de Ucrania y las sanciones posteriores, podría causar una gran destrucción de la demanda en todas las industrias y consumidores. Los gobiernos europeos y el sector eléctrico han alineado paquetes de apoyo para suavizar el golpe financiero, pero es posible que deban considerar algunos movimientos drásticos antes de que comience el invierno.

Para Rystad Energy, la esperanza de que el verano traiga un respiro no se ha materializado, ya que los flujos de gas caen y las cargas de gas natural licuado (GNL) alcanzan su límite de capacidad. Con el aumento de las temperaturas, es posible que la oferta no sea suficiente para satisfacer la demanda además de reabastecerse antes del próximo invierno.

Rystad Energy ha revisado las opciones de Europa para llenar la brecha de energía hasta que se implementen soluciones a más largo plazo. En abril, la consultora esperaba que el próximo invierno europeo fuera un momento difícil para los consumidores y los gobiernos. Sin embargo, los escenarios actualizados de Rystad muestran que Europa probablemente se enfrentará a la tormenta mucho antes de lo que se pensaba, y que la región no estará preparada para el caos que traerá.

Incertidumbre

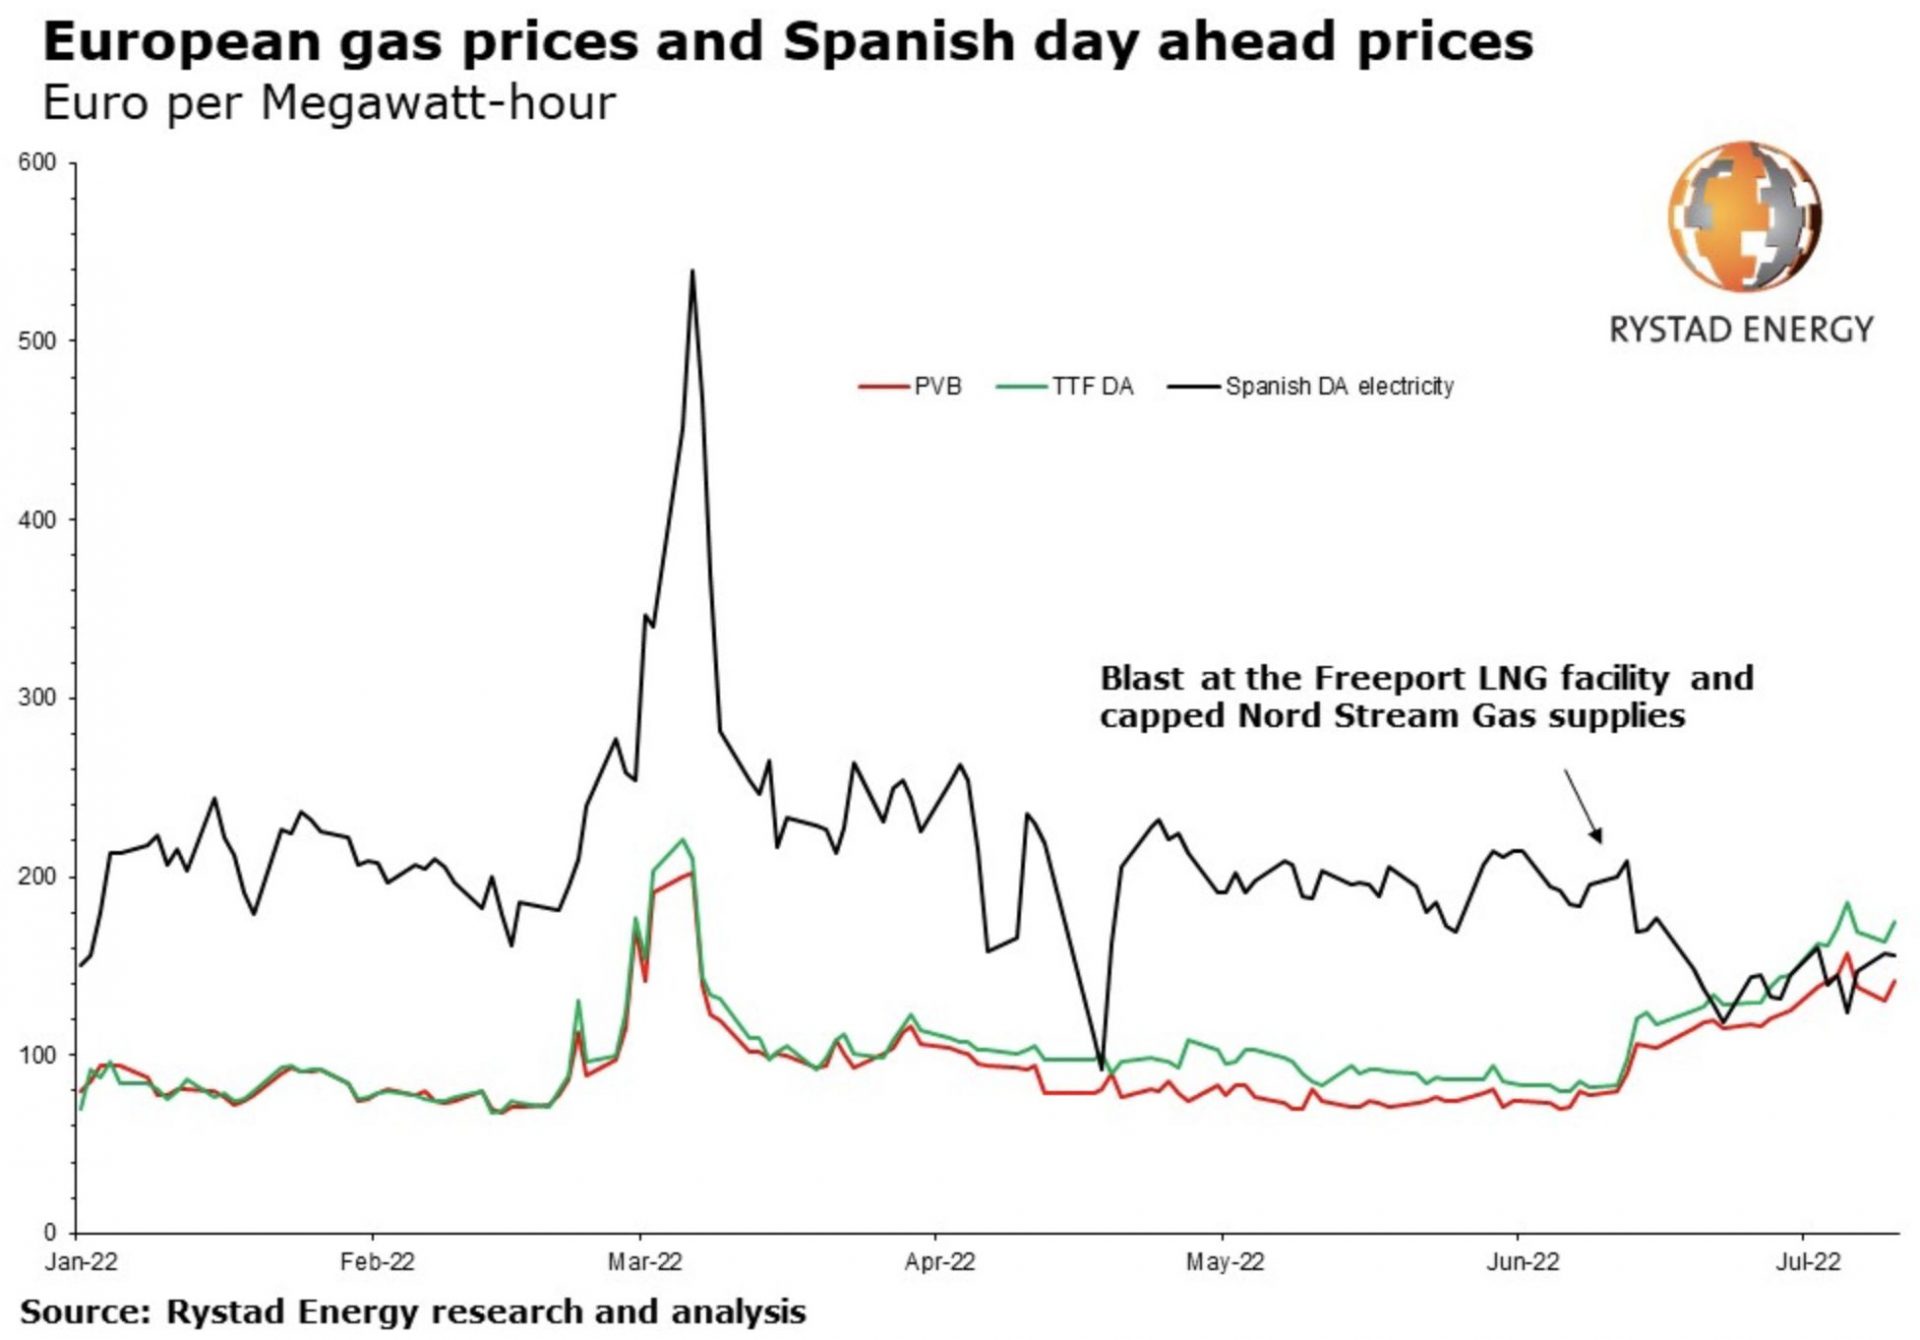
La incertidumbre que rodea el suministro de gas a Europa está teniendo un impacto directo en los precios de la energía. El suministro de gas altamente volátil ha hecho que los precios de la energía en Europa oscilen mucho más que antes de la guerra en Ucrania. Al comienzo de la invasión de Rusia, a fines de febrero, los precios se dispararon a un máximo histórico de 530 € por megavatio-hora (MWh) antes de estabilizarse cerca de 180 € por MWh. La reciente incertidumbre en torno a las exportaciones de gas ruso a Europa provocó que el precio de la carga base se recuperara hasta los actuales 278 € por MWh, más del triple del precio de hace un año.

El aumento de los precios spot ha elevado la curva a plazo, ya que la principal incertidumbre es el invierno, cuando el equilibrio entre oferta y demanda podría volverse muy ajustado.

“Las opciones de Europa con respecto al gas, el carbón, la energía nuclear y las energías renovables que llenan la brecha energética son extremadamente limitadas y costosas. Los gobiernos europeos han anunciado una serie de políticas para asegurar más suministro, apoyar a los consumidores y, potencialmente, frenar la demanda si la crisis continúa. El punto en el que la crisis afectará más profundamente es mirar cada vez más de cerca a medida que nos adentramos en el verano y luego en el otoño, esto es cada vez más una cuestión de ‘cuándo’ y no ‘si’ llega la crisis”, dijo Vladimir Petrov, analista senior de Rystad Energy.

Gas, GNL y reapertura del campo de Groningen

En las últimas semanas, un doble golpe golpeó los mercados de gas europeos. En primer lugar, se confirmó que la instalación de GNL de US Freeport estará fuera de línea durante 90 días antes de aumentar gradualmente la producción a finales de año. Durante los últimos meses, Freeport LNG ha exportado la mayor parte de sus volúmenes a Europa, por lo que con este desarrollo, el 2,5% del suministro de gas de Europa desapareció de la noche a la mañana. Un golpe aún mayor fue cuando el operador del gasoducto Nord Stream 1 de Rusia a Alemania dijo que reduciría las exportaciones de 167 millones de metros cúbicos por día (MMcmd) a solo 67 MMcmd (Figura 2), eliminando instantáneamente otro 7,5% del suministro gas de Europa. Esto hizo que los precios del gas TTF aumentaran de 83 € por MWh el 13 de junio a 120 € el 14 de junio y desde entonces han aumentado a medida que Nord Stream 1 entró en un programa de mantenimiento planificado de 10 días.

Las alternativas viables al gas ruso son limitadas a corto plazo. Las terminales de GNL funcionan a plena capacidad, Noruega exporta todo lo que puede y las exportaciones de Azerbaiyán y Argelia tienen un margen de mejora limitado. En todo caso, el único cambio importante en el lado de la oferta sería si los Países Bajos aumentan la oferta del veterano campo de Groningen. Groningen fue una vez el campo de gas más grande de Europa, con una producción de 55 mil millones de metros cúbicos por año (Bcma), equivalente en términos de suministro a un Nord Stream 1 completo. El campo en tierra generó un número creciente de terremotos en los últimos 30 años, y la producción, en consecuencia, se ha ido eliminando gradualmente. El campo tiene capacidad para aumentar hasta 20 Bcma con relativa rapidez si los gobiernos locales y nacionales lo permiten, compensando potencialmente una gran parte del déficit actual de Rusia. Tal reinicio en Groningen es especulativo y podría ser políticamente polémico en los Países Bajos, pero claramente podría resolver muchas de las preocupaciones actuales de Europa. Hasta ahora, el gobierno holandés solo ha activado un plan que permite a Groningen producir 2,8 Bcm a partir del año gasífero que finaliza en octubre de 2023.

Los precios del carbón aumentarán

Alemania tiene la flota de generación de energía de carbón más grande de Europa y ahora está tratando de impulsar la utilización, priorizando la seguridad energética a corto plazo sobre los objetivos ambientales a más largo plazo. El país tenía un total de 46,7 gigavatios (GW) de capacidad instalada de generación de energía a base de carbón en 2020, la cual estaba planificada para ser clausurada gradualmente para 2038 para cumplir con los objetivos de emisiones de gases de efecto invernadero. Se esperaba que la capacidad cayera a 36,1 GW ya este año con el cierre de al menos 24 unidades. Estos planes ahora se han revertido y el gobierno está tratando de extender la vida útil de 10 GW de capacidad de carbón inactiva hasta marzo de 2024.

De las plantas que cerraron entre 2020 y 2022, alrededor del 20 % quemaron lignito (lignito que se extrae en Alemania) y el 80 % restante usó hulla, que se importa. Por lo tanto, es probable que una extensión de la vida útil de estas plantas resulte en que Alemania necesite importar más carbón. Asumiendo un factor de carga promedio del 60%, estas plantas podrían generar 26,3 teravatios-hora (TWh) de electricidad en lo que resta de este año, equivalente al 9% de la generación total del país. Además, los 4 GW de capacidad solar fotovoltaica y eólica de Alemania que comenzarán a funcionar antes de fin de año podrían agregar otros 2 TWh de generación de electricidad. La generación extra de carbón, solar y eólica en conjunto podría reemplazar 5 Bcm de generación de energía a gas, equivalente a una cuarta parte del gas que normalmente consume el sector eléctrico de Alemania.

Dado que el mercado internacional del carbón térmico transportado por mar ya es increíblemente ajustado, la perspectiva de una demanda adicional de los reinicios de la energía de carbón alemana seguramente impulsará los precios del carbón importado más allá de sus niveles súper altos actuales. El principal punto de referencia del carbón térmico comercializado (especificación API2 de 6.000 kilocalorías por kilogramo de carbón entregado en Amsterdam-Rotterdam-Amberes) se cotiza actualmente a alrededor de $377 por tonelada, casi $250 por tonelada más que a principios de año. Las empresas eléctricas alemanas se han acostumbrado a quemar una mezcla de carbón dominada por carbón ruso con alto valor calorífico y bajo contenido de azufre. Las centrales eléctricas europeas suelen mezclar carbón estadounidense con alto contenido de azufre de las cuencas de Illinois o los Apalaches con carbón ruso con bajo contenido de azufre de la cuenca de Kuznetsk (Kussbass). Esto significa que un cambio del carbón ruso está limitado por el tipo de carbón adecuado para las especificaciones de la caldera de la planta individual.

Los principales proveedores preferidos de carbón de alta energía y bajo contenido de azufre son productores de Sudáfrica, Colombia y Australia.

Las exportaciones de carbón térmico sudafricano a Europa han despegado este año, pero existen importantes obstáculos para aumentar aún más la oferta. La gran mayoría de las exportaciones sudafricanas se envían desde la terminal de carbón de Richards Bay, que tiene dificultades para operar cerca de su capacidad debido a problemas de entrega con el sistema de transporte ferroviario administrado por el operador estatal Transnet. El mantenimiento deficiente, la falta de piezas de repuesto para los trenes, el robo de cables de cobre y el vandalismo han afectado tanto la entrega ferroviaria que los productores incluso están recurriendo al transporte por carretera hasta 90 kilómetros, a un costo cuatro veces superior al costo normal del transporte ferroviario. Los precios del carbón franco a bordo (FOB) de Richards Bay (especificación API4) ahora son más del doble de lo que eran hace un año, pero los tonelajes de exportación de carbón térmico solo han aumentado alrededor de un 8%.

Las exportaciones de carbón colombiano están limitadas por las restricciones de producción, mientras que el carbón australiano a menudo se considera demasiado caro y básicamente ni se habla por él, lo que significa que hay muy poco carbón internacional disponible para una entrega rápida.

Una cosa es segura: los generadores de energía a carbón alemanes tendrán que pagar un alto precio por compras adicionales. Una posible relajación de los límites de emisión podría permitir a los generadores ampliar sus opciones de suministro con más carbón de EE. UU., pero eso depende de la decisión del gobierno alemán.

Nuclear

Las centrales nucleares europeas no están produciendo al máximo de su capacidad y muchas se enfrentan a cierres o reducciones. Se espera que las instalaciones nucleares europeas promedien una utilización del 69 % hasta 2022, a menos que se reviertan los cierres y las reducciones, por debajo del promedio mundial del 76 % de utilización. Siete plantas de energía nuclear europeas están destinadas a ser cerradas desde ahora hasta el final del próximo invierno. Estas centrales suman 7,03 GW de capacidad instalada, lo que representa alrededor del 1% de la capacidad gestionable de Europa y el 10% del resto de centrales nucleares. Estas plantas incluyen las plantas Doel 3 y Tilhange 2 en Bélgica, las plantas Isar 2, Emsland y Neckarwestheim 2 en Alemania y la planta Hinkley Point B en el Reino Unido.

Es probable que ninguna de estas plantas revierta o prolongue sus cierres, pero aún es posible mantenerlas en funcionamiento. No es probable que las plantas belgas continúen funcionando más allá de sus fechas de cierre del 1 de octubre y el 1 de febrero, ya que el gobierno declaró en marzo que preservaría otras dos plantas en su lugar. El cierre de Hinkley Point B en el Reino Unido está programado para el 1 de agosto y no ha habido señales de reversión. El gobierno alemán se ha mostrado firme en sus planes de eliminación de la energía nuclear, que se completarán si las tres plantas restantes se cierran como estaba previsto antes del 31 de diciembre.

De todas las plantas mencionadas anteriormente, las tres alemanas restantes son las más probables, y quizás las más necesarias, para obtener una vida útil prolongada. Alemania podría modificar su programa de eliminación gradual para mantener estas plantas en funcionamiento, ya que generan una cantidad significativa de energía, más de 1 GW cada una, y reduciría en gran medida parte del estrés que vemos en la red eléctrica este invierno. Una chispa brillante a destacar es que Eslovaquia tiene la intención de comenzar a generar 471 MW con una nueva planta nuclear, Mochovce 3, este año.

Renovables

Dada la actual cartera de proyectos en Europa, esperamos que 40 GW de capacidad adicional de energías renovables entren en funcionamiento para el segundo trimestre de 2023. Teniendo en cuenta los 16 GW de nueva capacidad de energías renovables agregados a la combinación de energía durante la primera mitad de 2022, el total instalado la capacidad en Europa podría alcanzar los 522 GW para el segundo trimestre de 2023, cubriendo el 22% de la generación total de energía. A pesar de los cuellos de botella actuales en la cadena de suministro y la crisis de los precios de las materias primas, se deberían agregar a la red 13,6 GW de energía solar fotovoltaica a gran escala y 15,5 GW de capacidad eólica terrestre en los próximos 12 meses.

Francia, Alemania, España, Suecia y Reino Unido liderarán el ritmo de instalación, representando el 67,5% de esas nuevas capacidades potenciales.

Fuente: Rystad Energy Research and Analysis, RenewablesClue. Data solo incluye Utility Scale SolarVP

La eficiencia de las empresas de ingeniería, adquisición y construcción (EPC) eólica marina será clave para respaldar el reemplazo del gas ruso, ya que se espera que varios proyectos de gran escala comiencen a operar a principios de 2023, por un total de 7,8 GW de capacidad adicional. Entre esos proyectos, se espera que el parque Hornsea Two (1,39 GW) en el Mar del Norte del Reino Unido entre en funcionamiento a fines de 2022, como el parque eólico marino más grande del mundo. Mientras tanto, el almacenamiento en baterías será esencial para aprovechar al máximo las plantas de energías renovables, dados los problemas de intermitencia. Identificamos 2,4 GW de capacidad potencial de almacenamiento de baterías que se agregarán para el segundo trimestre de 2023, con instalaciones importantes como el proyecto Wilton International BESS (360 MW) que se está construyendo en Teesside, Reino Unido.

Estas nuevas capacidades potenciales podrían aumentar aún más si Europa logra abordar su principal barrera para el desarrollo de la energía renovable, a saber, los problemas de permisos. A través del plan de acción RePowerEU, la Comisión Europea reconoció la necesidad apremiante de abordar los cuellos de botella en el proceso de permisos y ya ha publicado una propuesta legislativa para facilitar los permisos. Al adoptar políticas como poner un límite de un año en el tiempo necesario para obtener un permiso en áreas dedicadas, las energías renovables podrían crecer más rápidamente y respaldar el reemplazo del gas ruso en la combinación de energía.

La capacidad de Europa para pasar el invierno dependerá de cuánto se pueda hacer durante los meses de verano para disminuir la demanda y aumentar tanto las importaciones como la producción nacional. Todas las opciones están sobre la mesa, y Alemania firmó recientemente un acuerdo de 20 años para US LNG, el primero de su tipo y notable por la larga duración del acuerdo. La producción nacional, sin embargo, será el factor crucial. Todos los ojos estarán puestos en Nord Stream 1 cuando se reprograme para abrir el 21 de julio. La escala del desafío significa que Europa ya se encuentra en una posición en la que se deben considerar todas y cada una de las opciones para encontrar cada molécula de energía de repuesto.

Fuente: Rystad Energy

GNL GLOBAL

Exportaciones de GNL de EE. UU. a América Latina y el Caribe mayo 2022

Exportaciones estadounidenses de GNL aumentan 11,5% en mayo

Exportaciones estadounidenses de GNL aumentan 11,5% en mayo 1302 762 GNL GLOBAL

La demanda de gas en Europa continuó impulsando las exportaciones de gas natural licuado (GNL) en EE. UU. por quinto mes consecutivo este año.

De acuerdo con el reporte de mensual LNG Exports, publicado el viernes por el Departamento de Energía de EE. UU.(DOE, por sus siglas en inglés), las exportaciones estadounidenses de GNL aumentaron un 11,5% a 7,31 millones de toneladas (Mt) en mayo, con respeto al mismo mes en 2021 y un 6,4% con respecto abril 2022 (ver gráfico).

De acuerdo con las cifras del reporte, del total exportado por EE. UU. durante el mes de mayo, el 60,9% o 4,45 Mt fueron enviadas a Europa, un 20,4% o 1,49 Mt a los mercados de Asia, un 14,7% o 1,07 Mt a América Latina y el Caribe, y el restante 4% o 0,30 Mt al mercado del Medio Oriente y el Norte de África (MENA).

En mayo, un total de 114 cargamentos partieron de las instalaciones de exportación de GNL en EE.UU., 12 cargamentos por arriba de los exportados en mayo 2021 y 7 adicionales en comparación con el mes anterior.

En el acumulado de enero a mayo de 2022, las exportaciones estadounidense de GNL alcanzaron un total del 35,71 Mt, registrando un aumento de un 17,8% con respecto al volumen exportado durante el mismo periodo en 2022.

Exportaciones a Asia

Los envíos estadounidenses de GNL a Asia cayeron 55,5% a 1,49 Mt en mayo 2022, con respecto a los 3,35 Mt registrados en mayo 2021.

Un total de 21 cargamentos con GNL de EE. UU. tuvieron como destino seis importadores de Asia.

Los envíos a Japón (0,50 Mt), el primer destino de los cargamentos de GNL estadounidense en Asia en mayo, cayeron 4,1%. Mientras que, los envíos a Corea (0,37 Mt), el segundo mayor destino en mayo, se desplomaron en un 61,9%.

Durante el mes en revisión, ningún cargamento fue enviado a China.

En el acumulado de enero a mayo 2022, las exportaciones de GNL de EE. UU. a Asia registraron un total de 7,05 Mt, una caída de un 50,9% en comparación con el mismo periodo en 2021.

Exportaciones a Europa

Europa se consolidó como en el principal destino de los cargamentos de GNL estadounidenses, por quinto mes consecutivo este año.

De acuerdo con las cifras del DOE, un total de 4,45 Mt fueron enviadas a Europa en mayo, un aumento de 137,9% con respecto al mismo mes en 2021, aunque refleja una caída de un 5,1% con respecto a las exportaciones de abril.

Los principales destinos, Francia (1 Mt), España (0,84 Mt) y los Países Bajos (0,60 Mt) representaron el 55% del total enviado a Europa en mayo.

En el acumulado de los cinco primeros meses de este año, los envíos de GNL a Europa representaron el 71,1% del total exportado este año por los EE. UU., un aumento de un 93,5% con respecto al mismo periodo en 2021.

Exportaciones a América Latina y el Caribe

En mayo, las exportaciones a América Latina y el Caribe cayeron un 19,6% a 1,07 Mt con respecto a mayo 2021, aunque aumentaron significativamente con respecto al mes de abril 2022.

En la comparación interanual, los envíos estadounidenses de GNL a Argentina (0,42 Mt) aumentaron un 23,9%, mientras que, cayeron 22,4% a Brasil y 43,5% a Chile.

En la comparación mes a mes, sin embargo, las exportaciones de GNL a estos tres países aumentaron significativamente, impulsadas por la demanda de la temporada invernal en la región (normalmente registrada de mayo a septiembre inclusive).

Con respecto a los envíos de abril, las exportaciones de GNL estadounidense de mayo tanto a Argentina, Brasil como a Chile se dispararon en 102,5%, 343,8% y 181,7% respectivamente (ver gráfico).

Los envíos estadounidenses de GNL cayeron a República Dominicana (-6% interanual) y Panamá (-49,1% interanual), mientras que, no se reportaron envíos a México, Jamaica ni Colombia.

En el acumulado de enero a mayo 2022, las exportaciones estadounidense de GNL a América Latina y el Caribe cayeron en un 45,0% con respecto al mismo periodo en 2021.

GNL GLOBAL

KB/GG

Buque de GNL @GNL GLOBAL

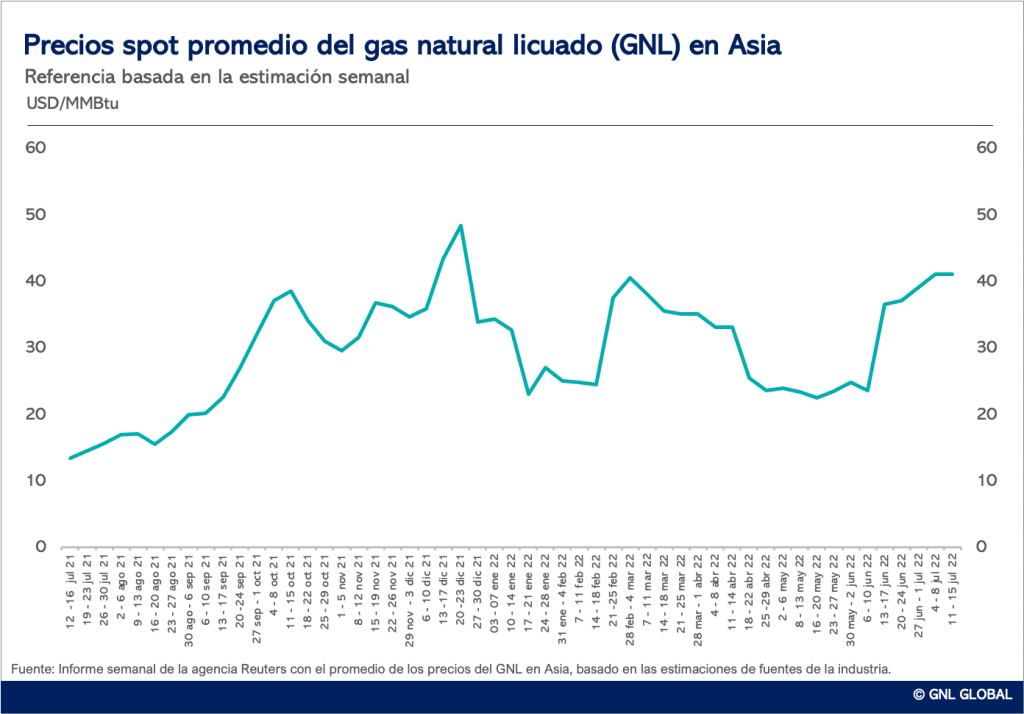
Precios del GNL en Asia se mantienen en US$41/MMBtu

Precios del GNL en Asia se mantienen en US$41/MMBtu 900 572 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en los mercados de Asia se mantuvieron por arriba de los 40 US$/MMBtu la semana pasada, impulsados por la demanda de verano, así como, por la incertidumbre sobre el regreso a las operaciones del gasoducto Nord Stream 1, después de que finalice el mantenimiento el 21 de julio.

De acuerdo con el informe semanal de la agencia Reuters, publicado el viernes pasado, los precios spot del GNL en Asia, para las entregas de septiembre, al noreste de Asia (LNG-AS) se estimaron en USD41,00 por MMBtu, el mismo nivel indicado la semana anterior para las entregas de agosto.

Asia

Reuters informó que, aunque China registra niveles de almacenamiento saludables, una ola de calor estaba estresando el sistema de energía, lo cual podría alentar las compras de GNL.

Mauro Chávez Rodríguez, director de investigación para los mercados europeos de gas y GNL en Wood Mackenzie, dijo que se espera que Japón y Corea del Sur compren más cargamentos de GNL para el verano.

En cuando a los suministros, Shell dijo a los clientes la semana pasada que no podrá suministrar cargamentos de GNL desde Prelude LNG de Australia, debido a la acción industrial que se ha extendido hasta el 21 de julio.

Europa

El gigante energético ruso, Gazprom, dijo el miércoles (13 de julio) que no podía garantizar el funcionamiento seguro de una parte crítica del gasoducto Nord Stream 1, debido a las dudas sobre el regreso de una turbina desde Canadá.

El fin de semana, Canadá emitió un permiso para permitir la devolución de la turbina necesaria para la estación compresora Portovaya de Nord Stream 1 en Rusia. Según se informó, la turbina se enviaría primero a Alemania, por lo que Canadá no infringiría ninguna sanción. Luego, Alemania entregará la turbina a Rusia.

A principios de este mes, Gazprom redujo la capacidad a lo largo del gasoducto Nord Stream 1 a solo el 40% de los niveles habituales, citando el retraso en el regreso de una turbina que estaba siendo reparada por Siemens Energy de Alemania, en Canadá.

El gasoducto Nord Stream 1 transporta 55 mil millones de metros cúbicos (bcm) al año de gas, desde Rusia a Alemania, bajo el Mar Báltico.

Ucrania había instado a Canadá a no devolver la pieza reparada, diciendo que socavaría las sanciones contra Rusia.

Siemens dijo que la decisión de Canadá de permitir que se envíe la turbina desde su taller de reparación en Canadá a Alemania era un primer paso necesario para devolverla las operaciones al gasoducto ruso, y que tenía como objetivo llevarla allí lo antes posible. Sin embargo, aumentan las preocupaciones sobre si los flujos de gas se reiniciarán una vez que concluya el período de reparación, el 21 de julio.

Rodríguez, de Woodmac, estimó una reducción de la demanda de gas industrial en Europa de más del 20% interanual en la primera quincena de julio, debido a la interrupción del Nord Stream, con productos químicos, refinerías y metales no ferrosos como cerámica, vidrio y cemento como los más afectados.

S&P Global Commodity Insights evaluó los precios del GNL sobre una base entregada ex barco (DES) en el noroeste de Europa (NWE) en USD 41,358/MMBtu el 14 de julio, un descuento de USD 9,90/MMBtu con respecto a los precios de agosto en el centro de gas holandés, dijo Ciaran Roe, director global de LNG, citó el informe de Reuters.

América Latina

Según datos de Refinitiv Eikon, Peru LNG, que normalmente carga de cinco a seis cargamentos de GNL al mes, no ha visto exportaciones desde el 26 de junio debido a una interrupción que se espera durará hasta fines de julio.

En junio, el Ministerio de Energía y Minas de Perú declaró una emergencia en el suministro de gas natural para las concesiones de distribución en el norte y suroeste del país.

La semana pasada, el gobierno de peruano amplió el periodo de vigencia de la declaratoria de emergencia sobre el suministro de gas natural del sistema de distribución de gas.

La decisión se produjo después de que planta de exportación de Pampa Melchorita, Peru LNG, notificara al ministerio, el 9 de junio, que realizaría un mantenimiento programado durante los meses de junio y julio, manifestando que dicha actividad provocaría interrupciones en la operación del cargadero de GNL.

Tarifas de Fletamento

Las tarifas de flete de buques de GNL en el mercado spot bajaron la semana pasada debido a la mayor disponibilidad de embarcaciones. Según las cifras estimadas por Spark Commodities, indicadas por la agencia Reuters, el viernes, las tarifas del Atlántico alcanzaron los USD 44,250/diario, mientras que, las tarifas del Pacífico se ubicaron en USD 49,500/d.

Fuente: Reuters | Euractiv | CNN| Traducción y edición al Español GNL GLOBAL

EIA: Centrales eléctricas renovables y a gas natural continúan liderando las adiciones de capacidad en México

EIA: Centrales eléctricas renovables y a gas natural continúan liderando las adiciones de capacidad en México

EIA: Centrales eléctricas renovables y a gas natural continúan liderando las adiciones de capacidad en México 824 952 GNL GLOBAL

La Secretaría de Energía de México (SENER) publicó, el pasado 31 de mayo, el Plan Nacional de Desarrollo del Sistema Eléctrico (PRODESEN) anual 2022-2036. Este informe proporciona información sobre las tendencias recientes de capacidad y generación de electricidad y también proporciona un plan de negocios para el desarrollo de capacidad futura basado en la política energética actual de México.

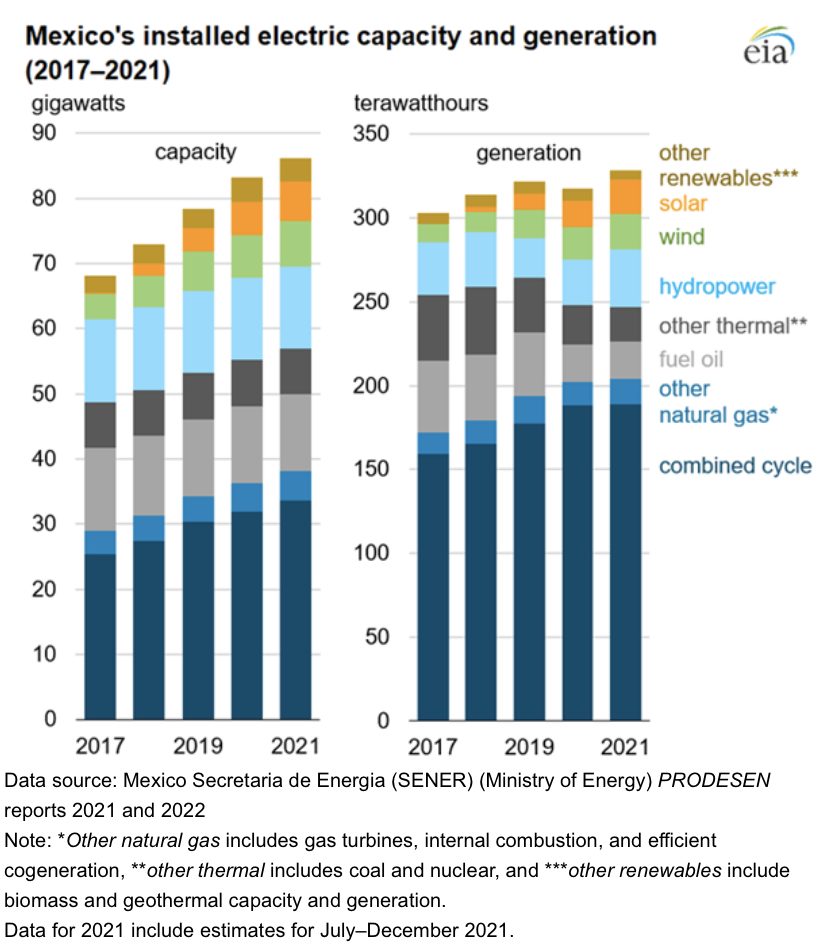
Según el informe, las centrales eléctricas a gas natural fueron la principal fuente de producción de electricidad en México, generando el 62% de la electricidad total en 2021, frente al 54% en 2015 y al 34% en 2005. El informe señala que en los últimos cinco años (2017–2021), la proporción de electricidad de México generada por fuentes renovables ha crecido, mientras que la generación de fuentes térmicas como el carbón y el fuel oil ha disminuido.

Fuente: EIA

Asimismo, la generación renovable (hidroeléctrica, eólica, solar, biomasa y geotérmica) aumentó del 16% de la generación total en 2017 al 25% en 2021, mientras que la generación por fuel oil y carbón (combinados) ha disminuido del 24% al 9% durante el Mismo periodo.

De acuerdo con el informe de la SENER, entre 2017 y 2021, la capacidad de generación eléctrica instalada en México aumentó un 27%, al pasar de 68 gigavatios (GW) a 86 GW.

Casi la mitad de las adiciones de capacidad instalada (9 GW, o 48%) fueron centrales eléctricas alimentadas con gas natural, en su mayoría unidades de ciclo combinado (CC).

En 2021, las centrales de ciclo combinado representaron el 39% de la capacidad instalada total de México. Las plantas de energía renovable representaron el 52% de las adiciones de capacidad en este período (6 GW de energía solar, 3 GW de energía eólica y 1 GW de otras energías renovables). Casi 1 GW de centrales eléctricas de fuel oil se han convertido a gas natural o se han retirado.

En el informe, SENER pronostica que en los próximos cuatro años (2022-2025), México continuará expandiendo la capacidad de generación eléctrica tanto a gas natural como renovable. Casi la mitad (7,5 GW, o el 45 %) del total de 16,6 GW previstos para aumentar la capacidad en este período serán centrales eléctricas alimentadas con gas natural. La mayoría de estas centrales serán unidades de ciclo combinado (5,7 GW), y 1,8 GW serán centrales eléctricas de punta (turbinas de gas (GT) y unidades de combustión interna (IC)). La capacidad de generación renovable se expandirá en 9,1 GW y representará el 55% de las adiciones de capacidad total. La mayoría de las adiciones de capacidad renovable serán solares (6,7 GW), seguidas de eólicas (1,9 GW), hidroeléctricas (0,5 GW) y otras renovables (0,1 GW).

A más largo plazo (2026-2036), la SENER prevé que el 70 % (28 GW) de los 39,5 GW de capacidad adicional serán plantas de generación renovable (principalmente solar, eólica, hidroeléctrica y de almacenamiento en baterías) y el 23 % (9,2 GW) ser centrales eléctricas alimentadas con gas natural. Las centrales eléctricas convencionales de ciclo combinado alimentadas con gas natural representarán 3,5 GW de expansión de capacidad. Otros 4,4 GW serán plantas de ciclo combinado que pueden funcionar con una mezcla de gas natural e hidrógeno, y 1,4 GW serán plantas de cogeneración eficiente y de energía IC. También se prevé que la capacidad nuclear aumente en este período, en 2,5 GW, de 1,6 GW en 2022 a 4,1 GW en 2036, lo que representará el 6% de las adiciones de capacidad, según SENER.

Las adiciones de capacidad pronosticadas en el informe PRODESEN de SENER son diferentes de las proyecciones de EIA en el International Energy Outlook 2021, publicadas el 6 de octubre de 2021. En ese informe, México se agrupa en la región de Otras Américas de la OCDE, que también incluye a Chile, Colombia, Puerto Rico y las Islas Vírgenes de los Estados Unidos.

A corto plazo (2022–25), la EIA proyecta que la capacidad eléctrica en México y la región de Otras Américas de la OCDE crecerá en 8,5 GW, lo que representa aproximadamente la mitad (51 %) de las adiciones de capacidad eléctrica previstas para México en el informe PRODESEN.

Aunque el crecimiento de la capacidad total de 2026 a 2036 en los informes es similar, el IEO2021 proyecta que la capacidad de generación a gas natural de México y otras Américas de la OCDE es relativamente plana durante ese período, mientras que el informe PRODESEN de México pronostica un crecimiento.

Fuente: EIA

GNL GLOBAL

España

Rusia se convierte en el segundo mayor proveedor de gas de España en junio

Rusia se convierte en el segundo mayor proveedor de gas de España en junio 575 470 GNL GLOBAL

Las importaciones gas natural licuado (GNL) en España aumentaron en junio, impulsadas por mayores volúmenes procedes de Estados Unidos y Rusia.

Importaciones de gas natural

De acuerdo con el Boletín Estadístico de Gas, publicado por el operador español de la red de transporte, Enagás, las importaciones de gas natural en junio alcanzaron los 35.890 gigavatios hora (GWh), un aumento del 5,2 % con respecto al mismo mes en 2021.

Con relación a mayo 2022, las importaciones de junio registraron una disminución de un 2,04 %.

Según indican las cifras del boletín, el 76,9 % del suministro de gas al país fue importado como GNL mientras que, el restante 23,1 % vía gasoducto.

En los primeros seis meses del año, las importaciones españolas de gas natural alcanzaron los 226.686 GWh, un aumento de un 13,9 % con respecto al mismo periodo en 2021.

Importaciones por gasoductos

En junio, las importaciones vía gasoductos registraron los 8.270 GWh, una disminución de un 48,2 % en comparación a junio 2021, aunque reflejan un aumento de un 0,7 % con respecto mayo 2022.

Los envíos de Argelia vía gasoducto registraron los 7.345 GWh, una disminución de un 51,1% en comparación al mismo mes en 2021, aunque un aumento del 4,88% con respecto al mes anterior.

El gas importado desde Francia cayó a 721 GWh, un 24,7 % por debajo del volumen importado en junio 2021, aunque reflejan un aumento de un 117,8 % con relación a los 331 GWh importados de ese país en mayo.

Durante el primer semestre de 2022, las importaciones de gas natural de España vía gasoducto alcanzaron un total de 60.726 GWh, una caída de 39 % en comparación a los 99.489 GWh registrados en el mismo periodo en 2021.

Importaciones de GNL

El gas importado como GNL en junio alcanzó los 27.595 GWh, un aumento del 52,4 % en comparación a junio 2021, aunque reflejan una disminución del 2,9 % con respecto a mayo 2022.

En el acumulado, de enero a junio, las importaciones de GNL de España aumentaron a 165.751 GWh un incremento de 66,9 % con relación al mismo periodo el año anterior.

Origen del GNL

Representando el 29,6 % del total importado en junio, los envíos de GNL procedentes de EE. UU., el mayor proveedor de gas de España por sexto mes consecutivo, aumentaron a 10.618 GWh, un 764,7% de aumento con relación a junio 2021, aunque disminuyeron en un 18,84% con respecto al mes anterior.

De acuerdo con el boletín de Enagás, el suministro de GNL de Rusia representó el 24,4 % del total importado por España en junio, convirtiéndose en el segundo mayor proveedor de gas de ese país, después de Estados Unidos.

El GNL importado de Rusia alcanzó los 8.752 GWh, un 32,9 % de aumento con respecto al mismo mes en 2021 y un incremento del 166,10 % con respecto al mes anterior.

Argelia, suministró 418 GWh en forma de GNL, una caída de un 71,8% con respecto al mismo mes en 2021 y una disminución de un 80% con respecto a mayo 2022.

Mientras que, los volúmenes de Nigeria, el cuarto mayor suministrador de gas de España en junio, alcanzaron 3.845 GWh, una disminución de un 0,9 % con respecto a junio 2021, y un 22,26 % menos con relación al mes anterior.

Entre los otros proveedores de GNL a España en junio se encontraron a Trinidad (2.079 GWh) y Egipto (999 GWh), Qatar (884 GWh).

Importaciones en las terminales de GNL

De acuerdo con el boletín, las seis terminales de GNL de España recibieron un total de 29 cargamentos, 8 cargamentos por arriba de los registrados en junio 2021, aunque es 3 cargamentos por debajo con respecto al mes anterior.

En junio, la terminal de Cartagena registró 6.145 GWh, seguida de la terminal de Barcelona con 5.343 GWh, Bilbao con 4.606 GWh, Huelva 4.606 GWh, Mugardos con 3.291 GWh y Sagunto 2.795 GWh.

De acuerdo con las cifras de Enagás, las terminales españolas registraron una disminución en la recarga de un 63 % en junio, una caída en la carga de cisternas de 29,3 %.

GNL GLOBAL (Editado, información sobre las importaciones de gas natural desde Argelia)

Enagás

Altas temperaturas en España disparan la demanda de gas natural para generación eléctrica

Altas temperaturas en España disparan la demanda de gas natural para generación eléctrica 592 456 GNL GLOBAL

De acuerdo con el operador de la red gasista de España, Enagás, la demanda de gas natural para generación de electricidad de ese país alcanzó el 13 de julio, los 803,8 GWh, superando el récord también histórico de 770 GWh alcanzado el 16 de junio y de 764 GWh registrado el 15 de junio.  

Según el operador, el fuerte incremento de la demanda de gas natural para generación de electricidad registrado en España ha estado motivado principalmente por las altas temperaturas registradas por efecto de la ola de calor, que supone un aumento del consumo eléctrico, acompañado de una baja generación hidráulica, eólica, y también fotovoltaica y termosolar (debido a la calima), así como por un incremento de las exportaciones eléctricas.

«Este nuevo récord en la demanda para la generación de electricidad muestra la coordinación de los sistemas eléctrico y gasista para la garantía de suministro, en un contexto de transición energética, y el importante papel que juega el gas natural como respaldo de las energías renovables en momentos de récord de demanda,» dijo Enagás en su comunicado.

El operador dijo también que la previsión de demanda de gas natural para generación eléctrica registrada el jueves había sido menor a la de miércoles debido a un incremento de la generación eólica y a una menor exportación eléctrica.

GNL GLOBAL

Mapa de Perú

El gobierno de Perú extiende la emergencia en el suministro de gas natural

El gobierno de Perú extiende la emergencia en el suministro de gas natural 624 400 GNL GLOBAL

El gobierno de peruano amplió esta semana, el periodo de vigencia de la declaratoria de emergencia sobre el suministro de gas natural del sistema de distribución de gas.

El pasado mes junio, el Ministerio de Energía y Minas de Perú declaró una emergencia en el suministro de gas natural para las concesiones de distribución en el norte y suroeste del país.

La decisión se produjo después de que planta de exportación de Pampa Melchorita, Peru LNG, notificara al ministerio, el 9 de junio, que realizaría un mantenimiento programado durante los meses de junio y julio, manifestando que dicha actividad provocaría interrupciones en la operación del cargadero de GNL.

La Resolución Ministerial No. 220-2022-MIEN/DM, del 14 de junio, había dispuesto, entre otros aspectos, declarar emergencia del suministro de gas natural del Sistema de Distribución de Gas Natural en la Concesión Norte, durante el periodo del 15 hasta el 20 de junio.

Luego, en la Resolución 253-2022-MIEN/DM, del 08 de julio, se declaró nuevamente la emergencia para el plazo del 07 al 09 de julio y entre el 21 al 23 de julio.

Ahora, de acuerdo con la Resolución ministerial N° 254-2022-MINEM/DM, publicada el 13 de julio, el gobierno extendió el plazo del 13 al 28 de julio de 2022. En este oficio, el gobierno resolvió que, para garantizar el suministro a los consumidores comerciales de la Concesión Norte, era necesario aplicar el periodo de vigencia de la declaratoria de emergencia del suministro establecido en la resolución 253-2022-MIEN/DM.

Así como también, facultar a la empresa Gases del Pacífico S.A.C. para realizar el corte de suministro de gas natural a los consumidores industriales de la Concesión Norte, a fin de garantizar el suministro durante el periodo de vigencia señalado, del 13 al 28 de julio.

Para acceder a la nueva resolución visita al siguiente enlace: Resolución Ministerial N° 254-2022-MINEM/DM

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.