Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Guyana, ExxonMobil

Empresa estadounidense elegida por Guyana enfrenta obstáculos para explotar sus vastas reservas de gas

Empresa estadounidense elegida por Guyana enfrenta obstáculos para explotar sus vastas reservas de gas 1004 894 GNL GLOBAL

Las aspiraciones de Guyana de desarrollar sus vastos recursos de gas natural están estancados cinco meses después de que eligiera a una startup estadounidense poco conocida, Fulcrum LNG, para desarrollar un proyecto de exportación que podría costar hasta 30 mil millones de dólares.

Guyana tiene una de las economías de más rápido crecimiento del mundo, gracias al rápido aumento de la producción de petróleo en los lucrativos yacimientos marinos desarrollados por Exxon Mobil. Sin embargo, el país sudamericano carece de la infraestructura para utilizar el gas producido en esos yacimientos, que se reinyecta para mantener la presión.

El gobierno seleccionó a Fulcrum LNG en junio entre otros 16 candidatos, incluidas las principales empresas de gas natural licuado (GNL) y gasoductos, para desarrollar sus recursos de gas y crear una nueva fuente de ingresos aparte del petróleo, que se exporta en su totalidad.

Los líderes del país dijeron que querían ampliar sus asociaciones más allá del consorcio liderado por Exxon que produce todo el petróleo en el nuevo foco energético.

Fulcrum LNG fue fundada hace un año por el ex ejecutivo de Exxon Jesús Bronchalo.

Fulcrum

Guyana eligió a Fulcrum, registrada en Nevada, que según dijo ofrecía «la propuesta más completa y técnicamente sólida», entre los postores, entre los que se encontraban la tercera mayor petrolera de China, CNOOC, el gigante estadounidense de gasoductos Energy Transfer (ET.N), y el cuarto exportador de GNL de EE. UU., Venture Global LNG.

El sitio web de Fulcrum no identifica ningún proyecto anterior, pero afirma tener «una amplia experiencia en la generación de nuevas oportunidades para acceder y capturar los mercados globales de GNL».

Los funcionarios guyaneses dicen ahora que eligieron a Fulcrum sin determinar primero si podía recaudar el dinero para explotar las enormes reservas de gas.

El comité técnico que seleccionó a Fulcrum confiaba en que podría recaudar dinero para los proyectos, dijo Jagdeo a Reuters. «Declararon que tenían la capacidad de recaudar el dinero».

El ministro de Recursos Naturales, Vickram Bharrat, dijo que la experiencia de Bronchalo, que trabajó en Exxon en Guyana y Asia durante dos décadas ayudando a negociar contratos, inclinó la selección a su favor. «No tenemos la experiencia y la capacidad en el gobierno, especialmente cuando se trata de gas… esperamos que Fulcrum tenga la capacidad y la experiencia», dijo en una entrevista en octubre.

COLABORACIÓN O CONFLICTO

El consorcio de Exxon con Hess y CNOOC ha descubierto más de 11 mil millones de barriles de petróleo en la costa caribeña de Guyana desde 2015, y ha producido 500 millones de barriles de crudo de su bloque Stabroek desde 2019, convirtiendo al pequeño país de la noche a la mañana en un importante productor mundial de petróleo.

El gobierno ha estado presionando al grupo para que elabore un plan para convertir sus aproximadamente 16 billones de pies cúbicos de reservas de gas en exportaciones valiosas como GNL o ceder áreas donde se ha descubierto gas para que puedan ser desarrolladas por otros.

El gas ayudaría a desarrollar los sectores manufacturero y alimentario del país y a convertirlo en una potencia energética regional.
«¿Por qué Exxon no construye la planta de GNL por sí misma?», preguntó Joseph.

«Es muy difícil recaudar esa cantidad de dinero para que funcione un proyecto; (Guyana) tendría que traer a uno de los grandes actores como TotalEnergies o Shell». La petrolera cree que solo ella puede decidir cómo utilizar ese gas, dijo una persona familiarizada con la posición de la compañía, citando el acuerdo que tiene con Guyana.

Hasta ahora, el único uso planificado de Exxon para el gas es un pequeño proyecto de gas para generar energía. El gerente de Exxon en Guyana, Alistair Routledge, dijo a Reuters que la compañía tomaría una decisión sobre la explotación de nuevos descubrimientos que contengan principalmente gas a mediados de 2025. El ministro Bharrat ha dicho que la producción podría comenzar en 2029 o 2030.

Jagdeo dijo que Guyana quiere que Fulcrum trabaje con Exxon, pero que seguiría adelante con o sin ella. Sin embargo, si Exxon no actúa sobre los descubrimientos o no devuelve la superficie para subastar a otros interesados ​​en explotar el gas, Guyana podría recuperar algunas tierras en alta mar, dijo.

«Exxon indicó que está interesado en el desarrollo del gas, pero a medida que continúen las conversaciones, veremos cuánto compromiso hay con respecto al gas», dijo el ministro Bharrat.

Fuente: Reuters

GNL GLOBAL

BP envía el primer cargamento desde la instalación ampliada de GNL de Tangguh en Indonesia

Proyecto Tangguh UCC de Indonesia alcanza la FID

Proyecto Tangguh UCC de Indonesia alcanza la FID 1198 670 GNL GLOBAL

Los socios de la empresa conjunta del proyecto Tangguh GNL dirigido por bp, el operador del proyecto, anunciaron que habían alcanzado la decisión final de inversión (FID) sobre el proyecto Tangguh Ubadari, CCUS, Compression (UCC), una iniciativa de siete mil millones de dólares estadounidenses.

El proyecto tiene como objetivo liberar tres billones de pies cúbicos adicionales de gas natural en volumen de producción para desempeñar un papel vital en el suministro estable de energía a los países asiáticos, incluido Japón, en la era de la transición energética.

Proyecto Tangguh

El proyecto consiste en el desarrollo del campo de gas Ubadari, la recuperación mejorada de gas (EGR) a través de la captura, utilización y almacenamiento de carbono (CCUS) y compresores en tierra. Se espera que el proyecto comience a operar y producir en etapas a partir de 2028. El proyecto presenta la primera EGR a escala de Indonesia a través de CCUS, que contribuirá al despliegue de la tecnología CCUS en el país.

Tecnología para reducir las emisiones de gases de efecto invernadero mediante la captura, utilización y almacenamiento de carbono (CCUS) y almacenar las emisiones de CO2. En el proyecto, el CO2 capturado se utiliza para la recirculación de los gases de escape en el yacimiento de gas existente.

Tangguh LNG, que actualmente tiene una capacidad de producción anual de GNL de 11,4 millones de toneladas, está ubicada en la bahía de Bintuni, en la provincia indonesia de Papua Barat. El proyecto es operado por un consorcio liderado por BP en virtud de un contrato de producción compartida con SKK Migas, el regulador de petróleo y gas upstream de Indonesia.

GNL GLOBAL

Argentina

YPF se une a Pan American Energy y Golar LNG para impulsar la exportación de GNL desde Argentina

YPF se une a Pan American Energy y Golar LNG para impulsar la exportación de GNL desde Argentina 1792 1024 GNL GLOBAL

La petrolera estatal argentina YPF ha anunciado su incorporación a la alianza previamente establecida entre Pan American Energy (PAE) y Golar LNG, con el objetivo de desarrollar un proyecto de exportación de gas natural licuado (GNL) a partir de los recursos de Vaca Muerta, una de las mayores reservas de gas de esquisto a nivel mundial. 

Pan Energy ha dicho que este proyecto contempla la instalación del buque de licuefacción «Hilli Episeyo» en el Golfo San Matías, provincia de Río Negro. El buque, propiedad de Golar LNG, tiene una capacidad de producción de 2,4 millones de toneladas anuales de GNL, equivalentes a 11,5 millones de metros cúbicos diarios de gas natural. Se prevé que las operaciones comerciales comiencen en 2027. 

Argentina
Argentina

La participación de YPF en esta iniciativa marca un hito en la industria energética argentina y representa un paso significativo hacia la materialización del proyecto «Argentina LNG», con el cual se espera alcanzar exportaciones de GNL por valor de 15.000 millones de dólares para 2030. Horacio Marín, presidente y CEO de YPF, expresó: «Estamos emocionados de colaborar con PAE y Golar LNG para impulsar el crecimiento y la innovación en el sector energético. Vamos a seguir trabajando en conjunto para transformar el gas de Vaca Muerta en GNL y para maximizar la eficiencia y la rentabilidad de todo el sector en la cuenca neuquina» dijo el diario digital Notimerica.

Por su parte, Marcos Bulgheroni, CEO de Pan American Energy, destacó: «Vamos a trabajar juntos con YPF para hacer el gran proyecto de Argentina LNG y que la Argentina sea un gran proveedor de GNL al mundo». 

Este proyecto se enmarca en un contexto de creciente interés por parte de empresas internacionales en los recursos de Vaca Muerta. Sin embargo, desafíos como la necesidad de una inversión estimada en 58.000 millones de dólares para infraestructura y la incertidumbre política y económica podrían afectar el desarrollo de las exportaciones de gas de Argentina.

La colaboración entre YPF, PAE y Golar LNG refleja un esfuerzo conjunto por posicionar a Argentina como un actor relevante en el mercado global de GNL, aprovechando sus vastos recursos naturales y buscando superar los obstáculos que han limitado su potencial exportador en el pasado.

GNL GLOBAL

Enap y Lipigas firman acuerdo para desarrollar combustibles renovables en Chile

Enap y Lipigas firman acuerdo para desarrollar combustibles renovables en Chile

Enap y Lipigas firman acuerdo para desarrollar combustibles renovables en Chile 1600 1099 GNL GLOBAL

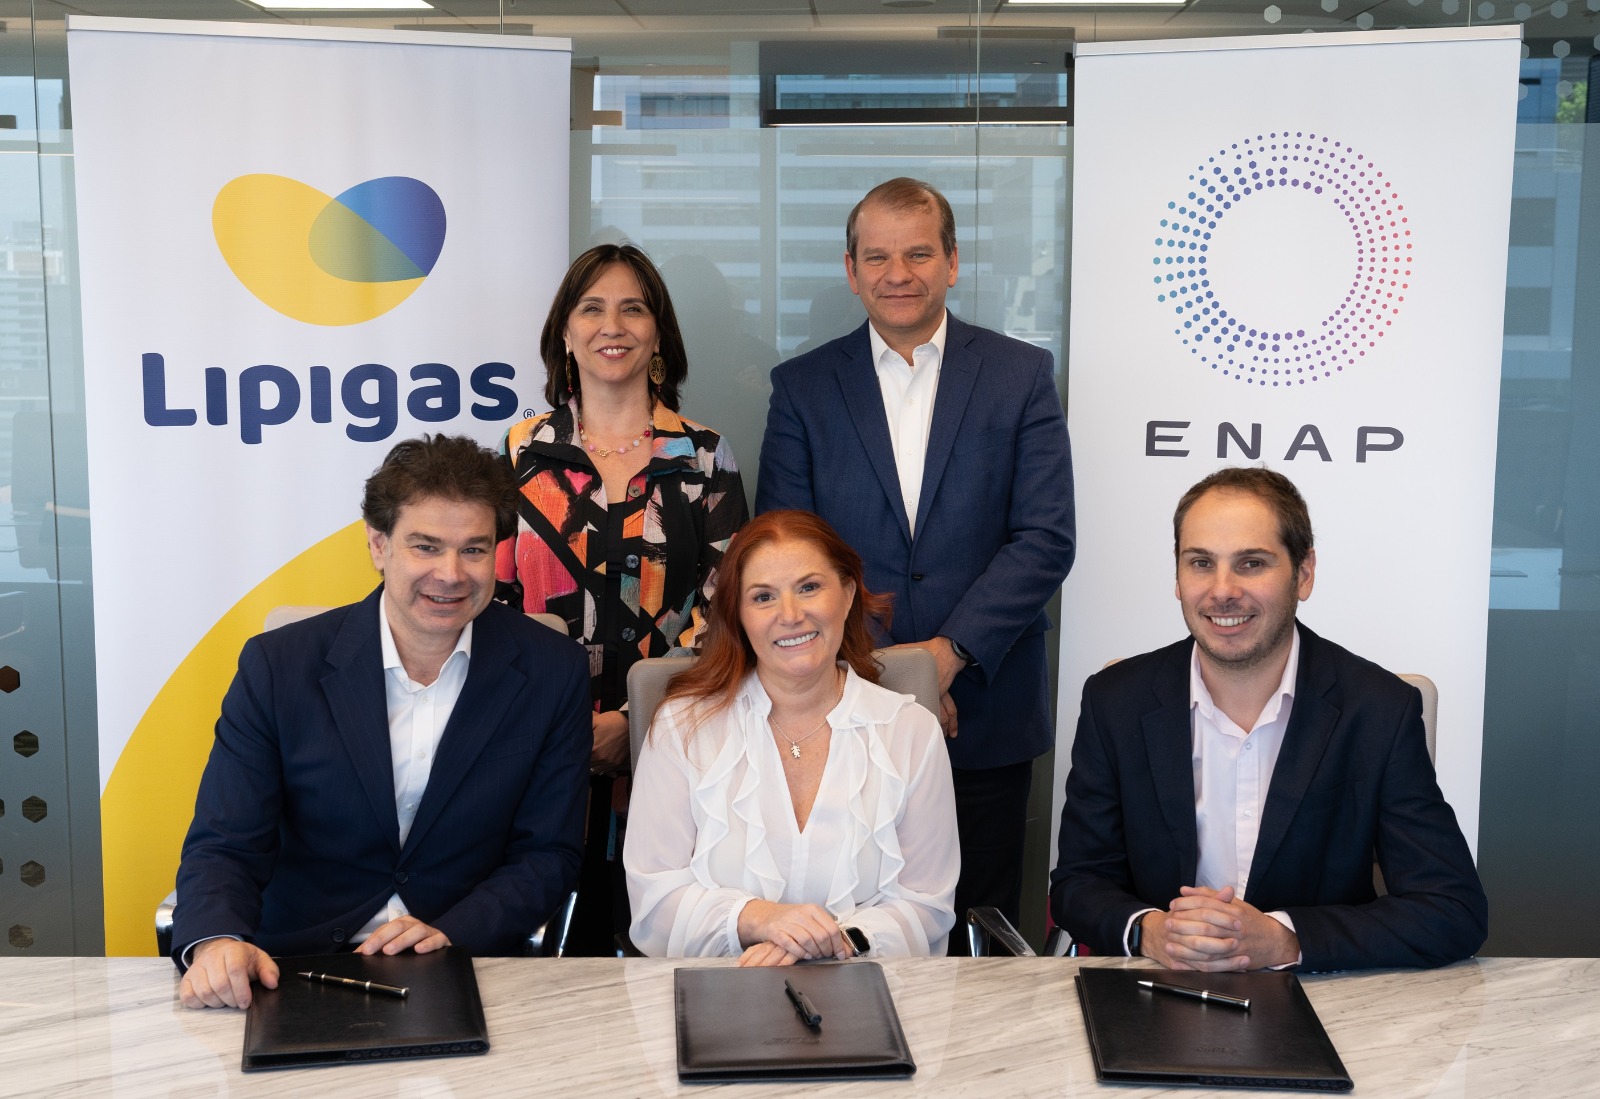
Enap y Lipigas anunciaron este lunes, 25 de noviembre, la firma de un acuerdo para desarrollar, en conjunto, combustibles con baja intensidad de carbono, elaborados a partir de residuos orgánicos en las refinerías de la empresa estatal, y ponerlos a disposición del mercado nacional.

Este es un hito relevante para el desarrollo y la masificación de combustibles bajos en carbono en nuestro país, aspecto clave para reducir las emisiones del sector industrial, transporte y en los hogares chilenos de forma simple y así avanzar en cumplir las metas de descarbonización comprometidas por Chile.  

Enap y Lipigas firman acuerdo para desarrollar combustibles renovables en Chile
Enap y Lipigas firman acuerdo para desarrollar combustibles renovables en Chile. Imagen cortesía de Lipigas

Enap ya cuenta con una primera partida de diésel renovable. En julio pasado, la estatal realizó en su Refinería Aconcagua la prueba que permitió procesar más de 350.000 litros de aceite usado de cocina (UCO, por su sigla en inglés) que fueron transformados en diésel renovable. El procesamiento de este volumen permite reducir la emisión de 1.131 toneladas de CO2 equivalentes en comparación con el diésel tradicional.

El proceso fue verificado por un certificador independiente, quien confirmó la reducción de la huella de carbono, respecto del diésel tradicional. La prueba fue exitosa y permitirá a la compañía ofrecer este producto en el mercado nacional con un plan de crecimiento ajustado a los requerimientos locales y a la disponibilidad de materia prima renovable.  En tanto, las primeras moléculas de gas licuado renovable estarían disponibles el primer trimestre de 2025.

Como parte de este acuerdo, Enap realizó la venta de un primer lote de diésel renovable a Lipigas, el que ya está a disposición de sus clientes finales.

La presidenta del Directorio de Enap, Gloria Maldonado, destacó la importancia de este acuerdo para la compañía y resaltó que “la elaboración de combustibles bajos en carbono forma parte esencial de nuestro Plan Estratégico Enap 2040, cuyo objetivo es convertirnos en un actor clave para la transición energética de Chile, poniendo a disposición de las personas combustibles con menor impacto medioambiental”.

Por su parte, el gerente general de Enap, Julio Friedmann, sostuvo que “las acciones que hemos desarrollado para fortalecer nuestro desempeño operacional y alcanzar una mayor solidez financiera nos dan el respaldo para abordar hoy desafíos como este, que son clave para avanzar en la transformación de nuestro negocio y tener una empresa sostenible en el tiempo”.

Este trabajo colaborativo responde a la estrategia corporativa de Enap de promover, a través de la innovación, el desarrollo y la utilización final de combustibles más limpios y sostenibles. Al mismo tiempo, obedece a la estrategia de Lipigas de hacer cada vez más sustentable su negocio principal, el del gas.

“Nuestro compromiso es desarrollar una oferta de energía renovable en Chile y América Latina, donde vemos grandes oportunidades de crecimiento y la posibilidad de dar acceso de manera masiva a energía limpia a millones de personas. Avanzar en este sentido a través de esta alianza con Enap es un paso muy relevante en la industria”, indicó el gerente general de LipiAndes, matriz de Lipigas, Ángel Mafucci.

Los nuevos combustibles se diferencian del diésel y el GLP tradicionales por su origen biológico, pero son químicamente idénticos a sus pares fósiles, por lo que se pueden usar en los mismos artefactos y la misma infraestructura que existe hoy.

En tal sentido, el gerente de GNL y Biocombustibles de Lipigas, Esteban Rodríguez, señaló que “esta alianza nos permite seguir sumando alternativas para avanzar hacia una oferta de productos renovables para distintos tipos de clientes, usando la misma infraestructura que actualmente existe en el país. Por ello, lo que estamos desarrollando en Lipigas con distintos actores, y ahora con Enap en Chile, son soluciones de energía más sustentables, posibles de implementar en corto y mediano plazo gracias a la colaboración y el propósito común de contribuir a la descarbonización”.

GNL GLOBAL

Importaciones de GNL de Europa y Asia

El GNL se está esforzando por resolver los problemas de gas en Europa, pero a un precio

El GNL se está esforzando por resolver los problemas de gas en Europa, pero a un precio 1200 790 GNL GLOBAL

Los precios del gas natural en Europa subieron al nivel más alto registrado en dos años la semana pasada, con el contrato de referencia del mes próximo en el centro TTF holandés alcanzando los 49,03 euros por megavatio hora el 22 de noviembre, equivalente a 14,97 dólares por millón de unidades térmicas británicas (MMBtu).

Los precios han subido alrededor de un 40% desde mediados de septiembre en medio de temores de que los suministros restantes de gasoductos rusos a Europa se detengan o enfrenten mayores restricciones.

Las nuevas sanciones de Estados Unidos al Gazprombank de Rusia, la institución financiera que algunos de los importadores europeos restantes de gas ruso utilizan para procesar los pagos, también han suscitado preocupaciones sobre el futuro del suministro. Si a esto le sumamos un poco de frío temprano y la expiración a fin de año del acuerdo de tránsito para el gas ruso a través de Ucrania, no es sorprendente que los precios hayan estado subiendo.

Pero hay pocas señales de que Europa esté a punto de quedarse sin gas natural, y el mercado mundial de GNL ya se está ajustando para reflejar la dinámica actual. Las importaciones europeas de GNL en noviembre están en camino de aumentar hasta el nivel más alto desde febrero, con la llegada de 9,16 millones de toneladas métricas, de acuerdo con analistas de la compañía de datos Kpler.

Esto es superior a los 7,56 millones de toneladas en octubre y los 6,37 millones en septiembre, que fue el total mensual más bajo en tres años.

El aumento de las importaciones se está cubriendo en gran medida con mayores envíos desde Estados Unidos, el mayor exportador de GNL del mundo y el proveedor de turno entre las cuencas del Atlántico y el Pacífico.

Importaciones de Europa vs. Asia

Europa está en camino de importar 4,32 millones de toneladas de GNL estadounidense en noviembre, la mayor cantidad registrada desde febrero y superior a los 3,13 millones de octubre, según datos de Kpler. En cambio, se estima que las importaciones asiáticas de GNL estadounidense se cree caerán a 2,19 millones de toneladas en noviembre, el nivel más bajo desde marzo y por debajo de los 3,21 millones de octubre.

Se espera que las importaciones totales de GNL de Asia disminuyan en noviembre a 23,13 millones de toneladas, el nivel más bajo observado desde junio y por debajo de los 24,39 millones de octubre.

SENSIBILIDAD A LOS PRECIOS

La caída se debe en gran medida a las importaciones más débiles en los países del sur de Asia, India, Pakistán y Bangladesh, y se espera que India, el cuarto mayor comprador de Asia, adquiera 2,21 millones de toneladas en noviembre, por debajo de los 2,36 millones de octubre.

India se encuentra entre un grupo de compradores asiáticos que tienden a ser sensibles a los precios, y el reciente aumento de los precios spot de GNL actuará como un freno a la demanda del país. El GNL spot para entrega en el norte de Asia subió a 14,60 dólares por MMBtu en la semana finalizada el 22 de noviembre, un máximo de 11 meses y un aumento respecto de los 13,60 dólares de la semana anterior.

El precio ha ido aumentando de forma constante en los últimos meses y ahora ha subido un 76% desde su mínimo de 2024 de 8,30 dólares por MMBtu.Sin embargo, todavía está lejos del pico de 2023 de 17,90 dólares por MMBtu, alcanzado a finales de octubre, cuando las empresas de servicios públicos de Asia se abastecieron antes del invierno.

Las previsiones actuales para el invierno en el norte de Asia son de una temporada más fría que el año pasado, lo que puede servir para impulsar la demanda de GNL, especialmente en los principales importadores, China, Japón y Corea del Sur. Junto con la probabilidad de una mayor demanda europea de GNL, es probable que los precios spot sigan aumentando. Los precios más altos desplazarán cada vez más a los compradores más sensibles a los precios, como la India. Pero esto no es una señal de que el mercado esté bajo presión, sino que muestra que está funcionando como debería.

Fuente: Clyde Russell, las opiniones expresadas aquí son las del autor, columnista de Reuters.

GNL GLOBAL

Buque de GNL

Precios del GNL en Asia aumentan alcanzando el nivel más alto registrado este año

Precios del GNL en Asia aumentan alcanzando el nivel más alto registrado este año 1600 1200 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) vendido en los mercados de Asia subieron la semana pasada registrando el nivel más alto registrado en lo que va de año, siguiendo las ganancias del gas europeo y en medio de temperaturas más frías en ambas regiones.

De acuerdo con el informe semanal de los precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en enero, al noreste de Asia, subió a USD 14,60 por millón de unidades térmicas británicas (MMBtu), esto es un dólar con respecto a la semana previa, estimaron fuentes de la industria.

“Las nuevas escaladas de esta semana entre Rusia y Ucrania han devuelto una prima de riesgo pronunciada al gas europeo y, por defecto, al mercado JKM de Asia, a pesar de que los suministros de gas reales no se interrumpieron”, dijo Florence Schmit, estratega energética de Rabobank London, sobre el índice de referencia asiático Japan-Korea-Marker.

Europa

Los precios de referencia del gas europeo en el centro holandés TTF se han estado negociando en máximos de un año debido a las preocupaciones sobre el suministro de gas ruso y a que las temperaturas frías redujeron las reservas de gas.

El fin de semana pasado, Gazprom de Rusia detuvo los suministros de gas al importador de gas austriaco OMV en una disputa sobre los pagos, mientras que el conflicto de Rusia con Ucrania se ha intensificado.

Si bien el riesgo de que Europa pierda más gas ruso ha elevado al TTF de manera consistente por encima del mercado JKM por primera vez desde fines de 2022, el diferencial sigue siendo estrecho y podría volver a convertirse en una prima JKM en el corto plazo si los flujos rusos continúan y la situación se estabiliza, agregó Schmit.

“Pero dada la intensificación de los combates esta semana, también podríamos ver al TTF mantener su prima sobre el JKM por un tiempo mientras Europa se apresura a importar cargamentos de GNL. De cualquier manera, los mercados serán más altos por más tiempo”.

El S&P Global Commodity Insights evaluó su precio de referencia diario North West Europe LNG Marker (NWM) para cargamentos entregados en enero sobre una base ex-ship (DES) en USD 14,800 / MMBtu el 21 de noviembre, un descuento de USD 0,25 / MMBtu con respecto al precio del gas de enero en el centro TTF holandés.

Asia

En Japón, si bien las temperaturas más bajas han provocado recientemente un mayor consumo de gas y precios de la energía, los reinicios de la energía nuclear podrían reducir la dependencia de la generación de energía a gas y aliviar la demanda de GNL, dijo Rystad Energy en una nota.

Agregó que la Agencia Meteorológica de Japón aún pronostica una probabilidad del 50-60% de temperaturas superiores a la media hasta el 29 de noviembre.

Al menos cinco cargamentos de GNL se han desviado de Asia a Europa debido al aumento de los precios del gas después de que Gazprom detuviera los suministros a OMV. Pero los mercados de entrega del noreste de Asia han aumentado en competencia con Europa, y al menos un transportista desviado parece haber regresado para dirigirse nuevamente a Asia, dijo Samuel Good, director de precios de GNL en la agencia de precios de materias primas Argus.

Argus evaluó el precio en USD 14,790 / MMBtu, mientras que Spark Commodities evaluó el precio de entrega de diciembre en USD 14,635 / mmBtu.

Fletes

En el caso del transporte de GNL, las tarifas del Atlántico cayeron a 15.500 dólares por día el viernes, lo que eliminó las ganancias obtenidas en las últimas dos semanas, dijo el analista de Spark Commodities, Qasim Afghan. Las tarifas del Pacífico bajaron a 23.000 dólares por día.

GNL GLOBAL

Buque de GNL

El GNL transforma el Mercado Energético Global

El GNL transforma el Mercado Energético Global 1080 1080 GNL GLOBAL

El gas natural licuado (GNL) continúa consolidándose como una pieza clave en la transición energética global, ofreciendo una solución más limpia y eficiente frente a los combustibles fósiles tradicionales. En el contexto actual, marcado por el crecimiento de la demanda energética, la diversificación de fuentes y los compromisos internacionales por reducir emisiones, el GNL se posiciona como un recurso estratégico para muchos países.

Buque de GNL
Buque de GNL

Crecimiento del GNL en América Latina y el Caribe

América Latina y el Caribe están desempeñando un papel destacado en la expansión del GNL, tanto en infraestructura como en comercio. Países como Argentina, Brasil, República Dominicana y México han intensificado sus inversiones en terminales de regasificación y proyectos de licuefacción para aprovechar sus recursos naturales y satisfacer la creciente demanda interna y de exportación. Un caso emblemático es el proyecto de Vaca Muerta en Argentina, donde el GNL se perfila como el vehículo para llevar el gas de esquisto a los mercados internacionales.

Además, el Caribe ha adoptado el GNL como una alternativa sostenible para reducir su dependencia de combustibles líquidos y avanzar hacia la descarbonización. Terminales como la de Jamaica y República Dominicana han demostrado el potencial del GNL para transformar los sistemas energéticos en la región.

Tendencias Globales en el Mercado del GNL

En el mercado global, el GNL enfrenta una dinámica interesante. Por un lado, la alta demanda en Asia continúa impulsando precios, con mercados como Japón, Corea del Sur y China liderando las importaciones. Por otro lado, Europa, ante la crisis energética y la necesidad de reducir su dependencia de Rusia, se ha convertido en un destino clave para las exportaciones de GNL, especialmente desde Estados Unidos y Qatar.

En este contexto, los precios spot han mostrado volatilidad, oscilando entre los USD 10 y USD 15 por millón de BTU (MMBtu), dependiendo de factores como la oferta, la estacionalidad y las tensiones geopolíticas. Sin embargo, las proyecciones indican que el GNL seguirá ganando terreno a medida que las economías busquen alternativas confiables y sostenibles para sus matrices energéticas.

Innovación y Sostenibilidad en el GNL

La industria del GNL también está avanzando en sostenibilidad e innovación tecnológica. Nuevas soluciones están reduciendo las emisiones de metano en la cadena de suministro, mientras que las tecnologías de licuefacción flotante (FLNG) están ampliando las capacidades de producción en ubicaciones remotas. Además, el uso de GNL como combustible marítimo ha crecido significativamente, ayudando a la industria naviera a cumplir con las regulaciones de emisiones más estrictas.

Desafíos y Oportunidades

Si bien el GNL ofrece múltiples beneficios, enfrenta desafíos importantes, como la necesidad de infraestructura, la volatilidad de precios y las críticas de ciertos sectores sobre su impacto en la transición energética. Sin embargo, la flexibilidad del GNL, su capacidad para integrarse con energías renovables y su rol como puente hacia un futuro con menores emisiones de carbono lo convierten en una opción atractiva y viable.

El GNL es más que un combustible; es una solución estratégica para los desafíos energéticos del presente y el futuro. Su papel en América Latina y el Caribe, así como en el mercado global, continuará creciendo, abriendo nuevas oportunidades para la región y consolidando su importancia en la transición hacia una energía más limpia y sostenible.

GNL GLOBAL

Exportaciones de GNL en EE. UU.

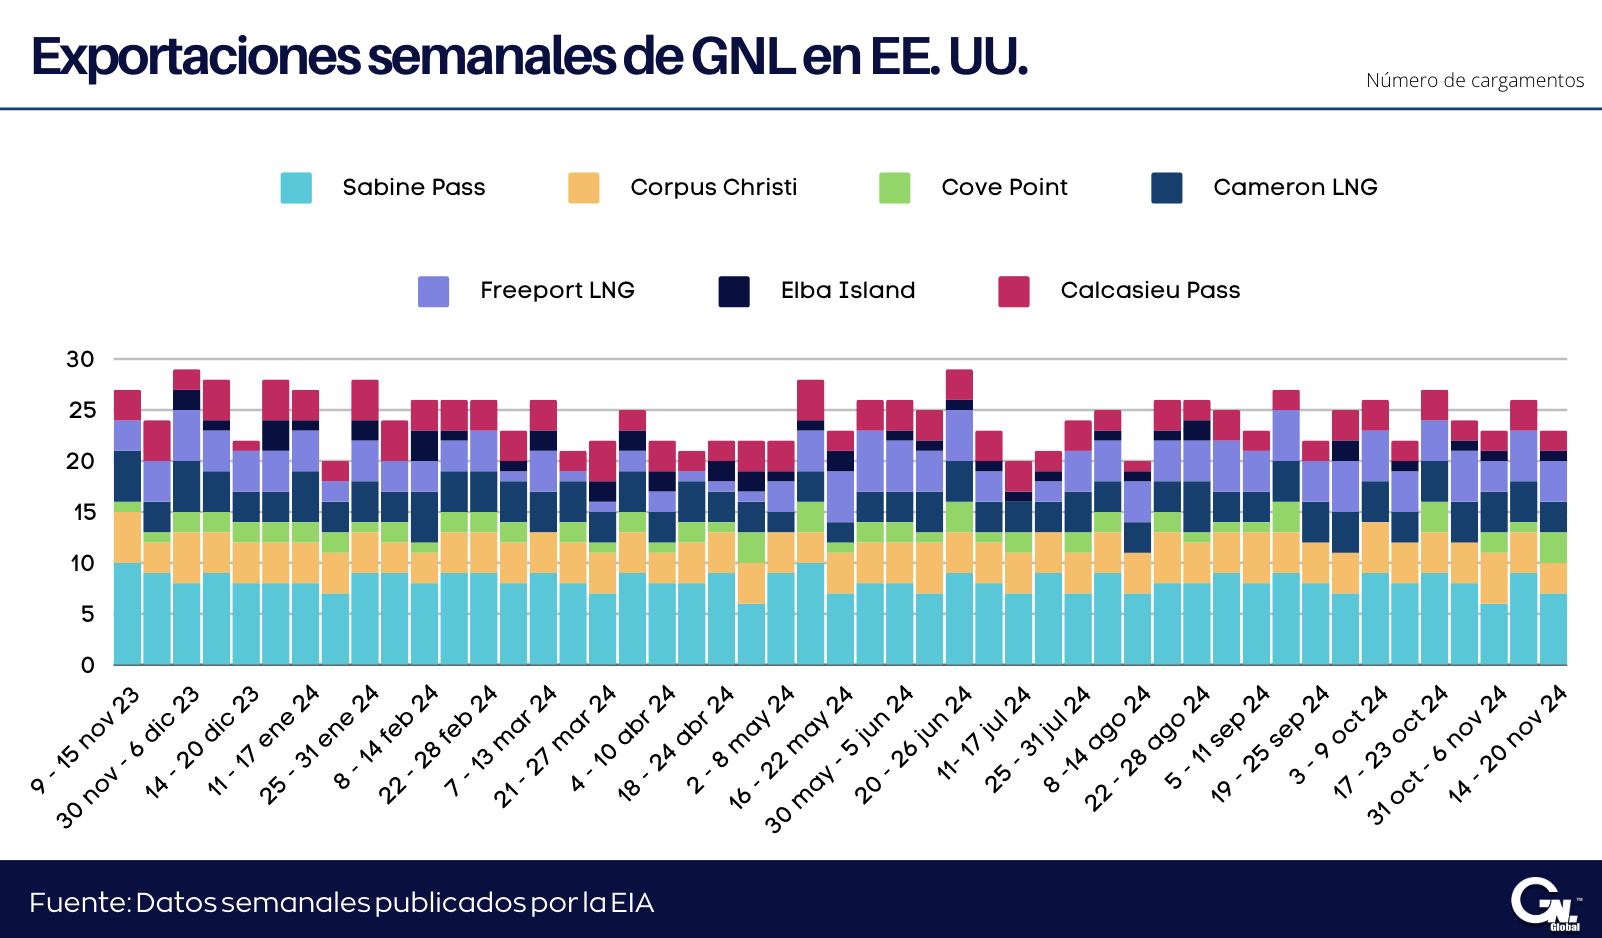
Exportaciones semanales de GNL en EE.UU. al 20 de noviembre 2024

Exportaciones semanales de GNL en EE.UU. al 20 de noviembre 2024 1600 1198 GNL GLOBAL

Las exportaciones semanales de gas natural licuado (GNL) de los Estados Unidos cayeron durante la semana del 14 al 20 de noviembre con respecto a la semana anterior.

De acuerdo con el informe semanal Natural Gas Weekly Update, publicado este jueves por la Administración de Información de Energía de Estados Unidos (EIA, por sus siglas en inglés), durante la semana del 14 al 20 de noviembre, un total de veintitrés buques con GNL partieron de puertos estadounidenses, tres menos con respecto a la semana anterior (ver gráfico).

De acuerdo con el informe de la EIA, las 23 embarcaciones registraron una capacidad combinada de transporte de unos 86 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones por planta 

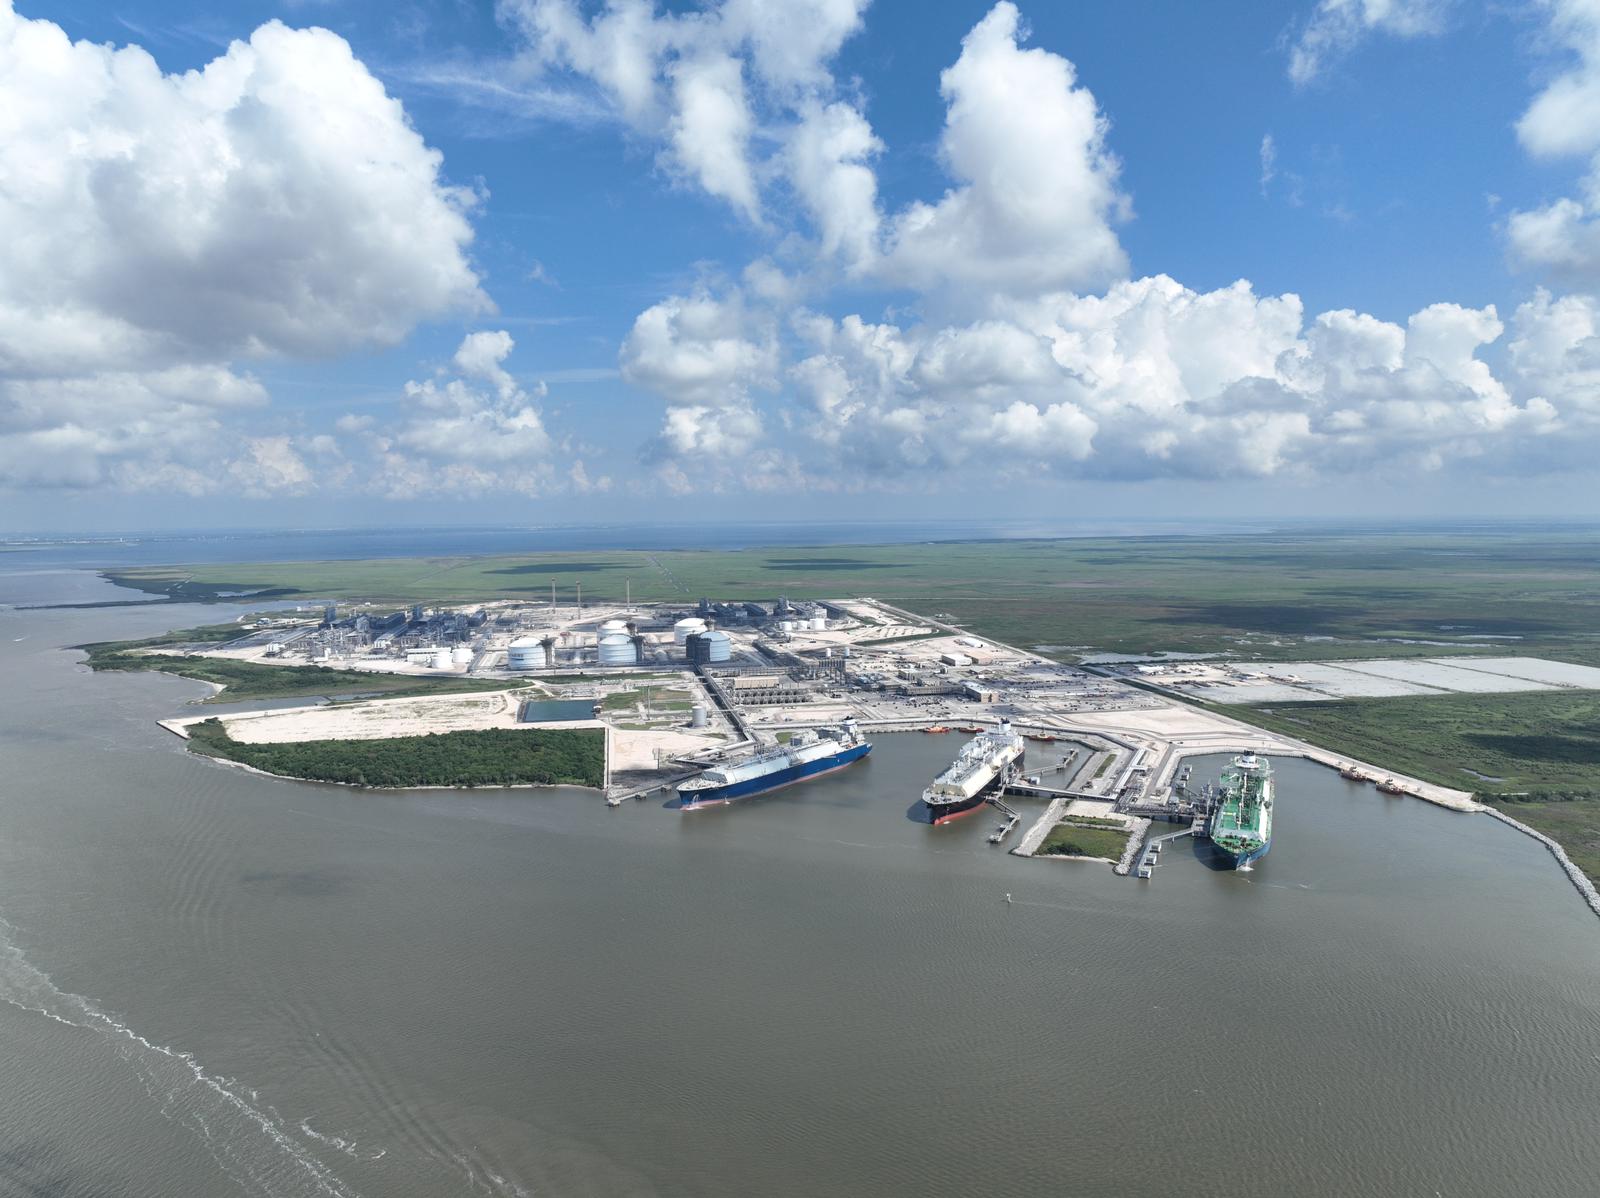
Asimismo, según los datos de envío proporcionados por Bloomberg Finance, L.P., del total enviado durante la semana en revision, siete buques partieron de la planta Sabine Pass; cuatro de Freeport; tres de Cameron, Corpus Christi y Cove Point; dos de Calcasieu Pass; y uno de Elba Island (ver gráfico).

Entregas de gas a las plantas de GNL 

Según datos de S&P Global Commodity Insights, las entregas promedio de gas natural a las plantas de exportación de GNL de EE. UU. aumentaron ligeramente durante la semana, registrando un promedio de 14,2 Bcf/d, lo que representa un incremento de 0,1 Bcf/d en comparación con la semana anterior.

  • Plantas ubicadas al sur de Luisiana: Las entregas crecieron un 5,0% (0,4 Bcf/d), alcanzando 8,6 Bcf/d.
  • Plantas ubicadas al sur de Texas: Las entregas disminuyeron un 6,9% (0,3 Bcf/d), situándose en 4,4 Bcf/d.
  • Plantas ubicadas fuera de la Costa del Golfo: Las entregas se mantuvieron estables en 1,2 Bcf/d.

El aumento de las entregas en Luisiana sugiere un repunte en la actividad de exportación, mientras que la disminución en Texas podría estar relacionada con ajustes operativos o logísticos.

GNL GLOBAL

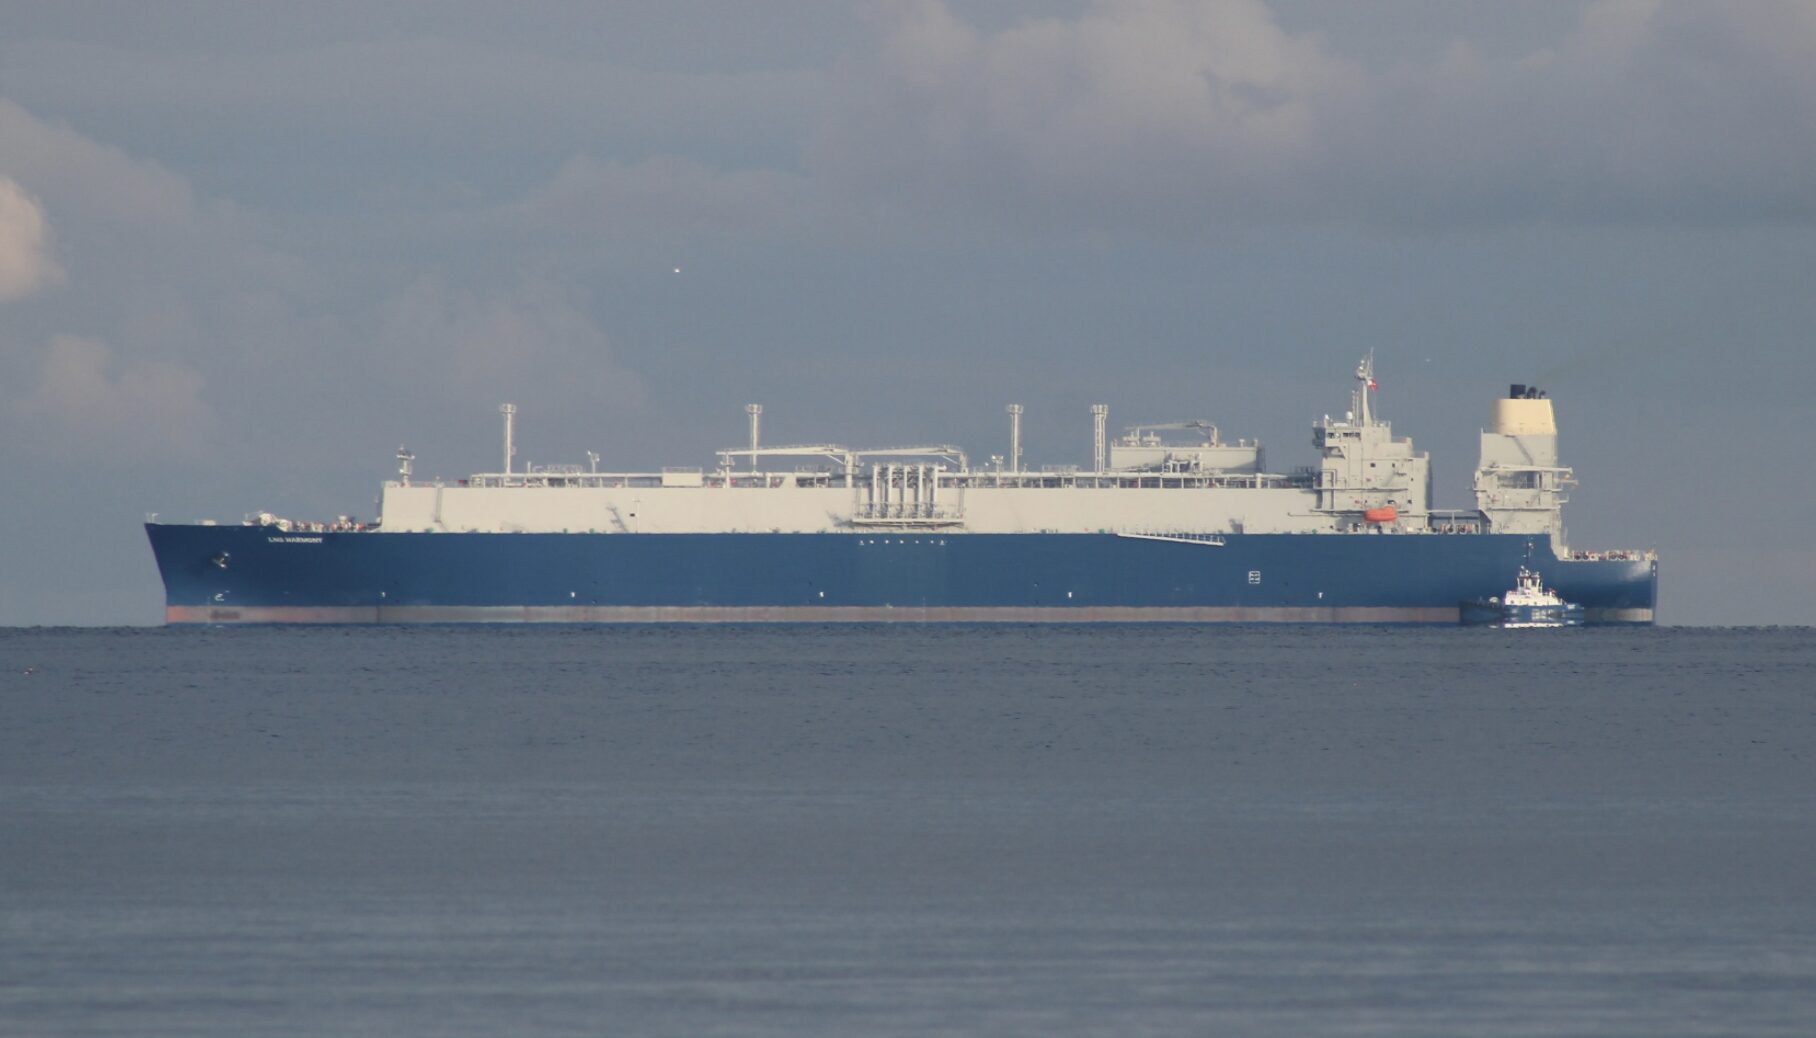
LNG Harmony

Importaciones de GNL del Reino Unido en noviembre en camino a ser las más altas del año

Importaciones de GNL del Reino Unido en noviembre en camino a ser las más altas del año 1816 1038 GNL GLOBAL

Se prevé que el Reino Unido reciba sus mayores volúmenes de gas natural licuado (GNL) desde febrero, ya que se ha convertido en el destino preferido para los cargamentos desviados debido a la disponibilidad de espacios.

Según los datos de S&P Global Commodity Insights, el país ha importado 424.000 toneladas de GNL en noviembre hasta el momento y debería recibir alrededor de 291.000 toneladas más.

Esto colocaría los niveles de importación del Reino Unido en su nivel más alto desde febrero, cuando importó 991.000 toneladas de GNL. El país ha visto una demanda de GNL particularmente baja desde el segundo trimestre de 2024; sin embargo, eso parece estar cambiando a medida que adquiere más cargamentos de invierno.

Según los datos de S&P Global Commodities at Sea, cuatro de los siete barcos que se dirigen actualmente al Reino Unido han sufrido desvíos: LNG Harmony, BW Lesmes, Vivirt City LNG y Gaslog Windsor.

El buque LNG Harmony, que inicialmente se dirigía al Mediterráneo, modificó su rumbo el 14 de noviembre y ahora se dirige a la terminal Dragon LNG del Reino Unido, a la que debería llegar el 19 de noviembre.

LNG Harmony

De manera similar, el buque BW Lesmes también cambió su destino de China al Reino Unido el 14 de noviembre y debería llegar a la isla de Grain el 25 de noviembre.

El buque Vivirt City LNG, que inicialmente se dirigía a Bangladesh, se desvió al Reino Unido el 15 de noviembre y está previsto que llegue a Milford Haven el 30 de noviembre.

El buque Gaslog Windsor, que originalmente se dirigía a Tailandia, se desvió al Reino Unido el 15 de noviembre y está previsto que llegue a la isla de Grain el 1 de diciembre.

La disponibilidad de espacios en la región, en comparación con otros destinos del noroeste de Europa, está apoyando principalmente los desvíos al Reino Unido.

«Hay espacios disponibles y son rentables», dijo un analista comercial con sede en Atlantic. «Los espacios en las terminales europeas son un poco caros. En este momento, Grain tiene mucha capacidad sin utilizar».

Además de los barcos desviados, Aristidis I, Seri Daya y Sonangol Etosha también están en camino al Reino Unido y se espera que entreguen entre el 25 de noviembre y el 3 de diciembre.

Arbitraje este-oeste

Las desviaciones han coincidido con unos precios del GNL del noroeste de Europa superando a los precios de referencia del GNL del noreste de Asia, JKM, lo que ha cerrado el arbitraje hacia el este.

«Las desviaciones de Asia a Europa están relacionadas con que JKM/TFU es 0 o negativo, Europa tiene apetito de compra», dijo un comerciante de GNL con base en el Atlántico.

El 14 de noviembre, Platts, parte de Commodity Insights, evaluó el JKM de diciembre en USD 13,821 / MMBtu y el NWE de diciembre en USD 14,058 / MMBtu. Como resultado, el JKM pasó a tener un descuento de 23,7 centavos/MMBtu frente al NWE, lo que marca el diferencial más débil entre los dos mercados desde el 12 de octubre de 2023, en contraste con la prima de 1,615 dólares/MMBtu que disfrutaba el JKM frente al NWE en este momento en 2023.

Desde entonces, los mercados asiáticos han estado tratando de ponerse al día para atraer cargamentos marginales de GNL. El 18 de noviembre, el JKM todavía tenía un descuento de 13,3 centavos/MMBtu frente al NWE, lo que hacía menos económico realizar el viaje más largo al Pacífico.

Según los datos de Commodity Insights, la participación de Europa en las exportaciones estadounidenses aumentó del 42,4% en octubre al 48,9% en noviembre, en comparación con Asia, cuya participación cayó del 40,5% al ​​28,2%.

Arbitraje intraeuropeo

El atractivo del Reino Unido como centro de desvío también se ve impulsado por la fortaleza de los precios del gas natural NBP del Reino Unido frente a otros centros de gas europeos.

El contrato del mes próximo del NBP ha mantenido una prima fuerte frente al TTF holandés en noviembre hasta ahora, en medio de una mayor demanda, un mercado de GNL ajustado y una caída en la producción nacional, lo que dejó al centro con una prima récord de 1,974 EUR/MWh (60 céntimos/MMBtu) el 12 de noviembre. Esta es la prima más alta observada desde diciembre de 2021.

Según los datos de Commodity Insights, el NBP MA se evaluó con una prima promedio de 1,6 EUR/MWh (50 céntimos/MMBtu) del 1 al 18 de noviembre. Esto se compara con un descuento promedio de 38 céntimos de euro/MWh durante el mismo período del año anterior.

Mientras tanto, el 18 de noviembre, Platts evaluó el GNL DES Northwest European Marker para entrega en enero en USD 14,356/MMBtu o un descuento de 24,5 centavos/MMBtu respecto del TTF holandés. Al mismo tiempo, el instrumento NBP de enero se evaluó con una prima de 50,2 centavos/MMBtu respecto del TTF.

Esto deja un diferencial de 74,7 centavos/MMBtu entre el GNL DES y el gas en el Reino Unido, lo que hace que sea más económico entregarlo al Reino Unido que a otros destinos del NWE.

Los analistas de Commodity Insights pronostican que la prima del NBP respecto del TTF promediará 0,39 EUR/MWh durante el resto del cuarto trimestre de 2024. Esta prima debería incentivar el envío de GNL del Reino Unido, que se proyecta que promedie 32 millones de metros cúbicos al día en noviembre y 30 millones de metros cúbicos al día en diciembre.

Dinámica de almacenamiento

Dada la limitada capacidad de almacenamiento subterráneo en el Reino Unido, que es de solo 9,68 TWh, el país debe depender de las importaciones por gasoducto y de los cargamentos de GNL, que han proporcionado al centro cierta flexibilidad sobre el terreno en períodos de picos de demanda.

Los datos de Gas Infrastructure Europe mostraron que los almacenamientos en el Reino Unido registraron inyecciones netas el 16 y el 17 de noviembre, alcanzando el 61,94% de la capacidad al 17 de noviembre, en comparación con una tasa de llenado del almacenamiento del 91,89% con 9,06 TWh de gas almacenado en el mismo momento el año pasado.

También se espera que las temperaturas en el Reino Unido se mantengan muy por debajo del promedio de cinco años, lo que presionará a NBP y requerirá compras de GNL.

Los últimos datos de Customweather pronostican que las temperaturas en el Reino Unido serán de media 5,15 °C inferiores a la media de cinco años, aumentando a 1,4 °C por debajo de las normas el 23 de noviembre.

Esto se refleja en el pronóstico de la demanda nacional de gas del Reino Unido, que se espera que aumente muy por encima de las normas estacionales en 276 millones de metros cúbicos al día el 19 de noviembre, 312 millones de metros cúbicos al día el 21 de noviembre y 318 millones de metros cúbicos al día el 23 de noviembre, respectivamente.

Fuente: S&P Global Commodity Insights

GNL GLOBAL

Venture Global

Gas enviado a las plantas de GNL en EE. UU. en camino a alcanzar máximos de 10 meses

Gas enviado a las plantas de GNL en EE. UU. en camino a alcanzar máximos de 10 meses 1304 972 GNL GLOBAL

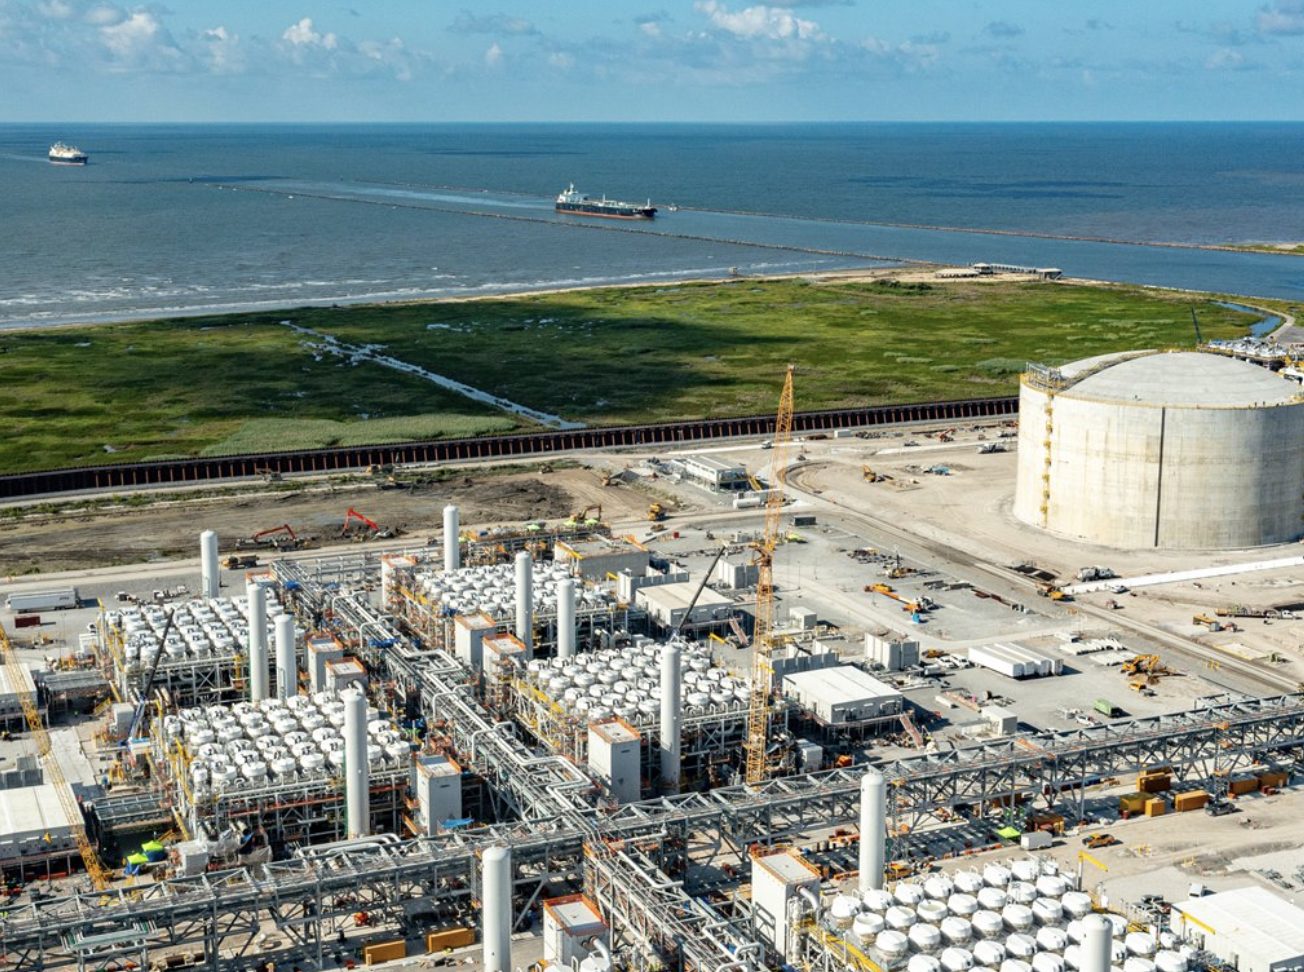
El gas de alimentación que es enviado a las plantas de exportación de gas natural licuado (GNL) en EE. UU. va camino de alcanzar su nivel más alto en 10 meses a medida que aumentan los flujos hacia la planta Plaquemines de Luisiana, informó la agencia Reuters.

De acuerdo con la agencia, el gas de alimentación GNL de EE. UU. estaba en camino de aumentar de 14,1 mil millones de pies cúbicos por día (bcfd) el martes a un máximo de 10 meses desde los 14,5 mil millones de pues cúbicos diarios (bcfd) el miércoles.

Es típico que las entregas aumenten en esta fecha del año debido al aumento que se registra en la demanda de GNL debido a la temporada de invierno.

Sin embargo, el gas de alimentación también aumentó en parte debido a que los flujos hacia la planta Plaquemines de Venture Global LNG en Luisiana iban camino de aumentar hasta un máximo histórico por segundo día consecutivo el miércoles, mientras la compañía prueba los equipos en la planta.

Plaquemines será la octava gran planta de exportación de GNL del país una vez que comience a producir GNL, lo que los analistas han dicho que podría suceder en cualquier momento.

Las exportaciones de GNL han sido la mayor fuente de crecimiento de la demanda de gas en el país en los últimos años. Estados Unidos se convirtió en el mayor proveedor de GNL del mundo en 2023, por delante de los líderes recientes Australia y Qatar, ya que los precios globales mucho más altos alimentan la demanda de más exportaciones debido en parte a las interrupciones del suministro y las sanciones vinculadas a la invasión de Ucrania por parte de Rusia en febrero de 2022.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.