Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Resumen Mensual: Importaciones de GNL en Octubre 2024

Resumen Mensual: Importaciones de GNL, Octubre 2024

Resumen Mensual: Importaciones de GNL, Octubre 2024 1276 798 GNL GLOBAL

Las importaciones globales de gas natural licuado (GNL) aumentaron en octubre 2024 alcanzando nuevos niveles récord para un mes de octubre.

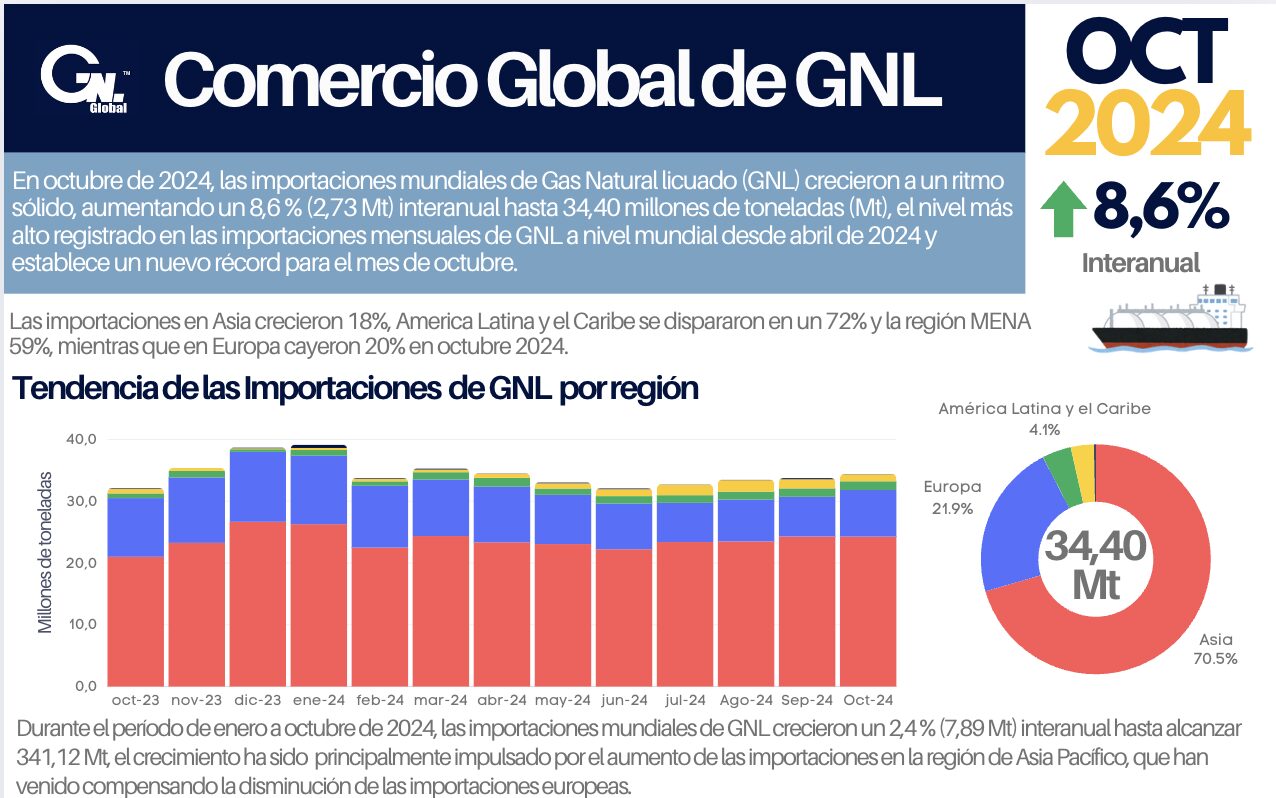
Según el último Reporte Mensual del Mercado de Gas (MRMG, Nov 2024), publicado por el Foro de Países Exportadores de Gas (GECF, por sus siglas en inglés), en octubre de 2024, las importaciones mundiales de GNL aumentaron a un ritmo sólido, creciendo en un 8,6 % (2,73 Mt) interanual hasta 34,40 millones de toneladas (Mt), el nivel más alto registrado en las importaciones mensuales de GNL a nivel mundial desde abril de 2024 y establece un récord para el mes de octubre.

De acuerdo con el informe, las fuertes importaciones de GNL en octubre fueron impulsadas principalmente por la región de Asia Pacífico, junto con el aumento de las importaciones en las regiones de ALC y MENA, que ayudaron a compensar las importaciones más débiles de GNL en Europa.

Durante el período de enero a octubre de 2024, las importaciones mundiales de GNL crecieron un 2,4% (7,89 Mt) interanual hasta alcanzar 341,12 Mt, este crecimiento ha sido principalmente impulsado por el aumento de las importaciones en la región de Asia Pacífico, que han venido compensando la disminución de las importaciones europeas.

Importaciones de GNL por Región

América Latina y el Caribe

En octubre de 2024, las importaciones de GNL en América Latina y el Caribe aumentaron un 72% (0,59 Mt) interanual hasta 1,41 Mt, lo que supone un récord para el mes. Este aumento fue impulsado por Brasil y Colombia, que compensaron una disminución en Jamaica.

Brasil y Colombia experimentaron un aumento de las importaciones de GNL en octubre 2024 debido a un aumento de la demanda del sector eléctrico. Los bajos niveles de hidroelectricidad, debido a las condiciones de sequía, han impulsado el aumento en las importaciones de GNL en ambos países . Por el contrario, las importaciones de GNL de Jamaica disminuyeron, en gran medida debido a una desaceleración de las reexportaciones a Puerto Rico, que han disminuido en 0,25 Mt en lo que va de 2024.

Para el período de enero a octubre de 2024, las importaciones de GNL en la región de ALC crecieron un 20% (2,09 Mt) interanual hasta 12,75 Mt.

Asia

En octubre de 2024, las importaciones de GNL en la región de Asia Pacífico aumentaron a 24,28 Mt, lo que marca un aumento interanual del 18% (3,68 Mt). Este es el volumen de importación mensual más alto registrado desde enero de 2024 y representa una de las cifras de crecimiento mensual interanual más sólidas registradas.

El aumento fue impulsado por la creciente demanda de gas en varios países, la reposición de GNL antes del invierno y el arbitraje favorable de GNL entre Asia Pacífico y Europa.

China, India y Corea del Sur lideraron este aumento, compensando una disminución registrada en las importaciones de GNL de Japón.

Europa

En octubre de 2024, las importaciones de GNL en Europa continuaron disminuyendo, cayendo un 20% (1,90 Mt) interanual hasta 7,54 Mt. Los altos niveles de almacenamiento de gas, las sólidas importaciones de gas por gasoducto y el arbitraje abierto de GNL entre los mercados de Asia Pacífico y Europa llevaron a la caída de las importaciones de GNL de Europa.

Bélgica, Italia, los Países Bajos, España y el Reino Unido impulsaron la disminución de las importaciones de GNL de la región, que se vio parcialmente compensada por mayores importaciones en Francia.

Exportaciones de GNL

En octubre de 2024, las exportaciones mundiales de GNL aumentaron un 1,8% (0,63 Mt) interanual hasta alcanzar los 34,62 Mt, alcanzando el nivel más alto registrado desde marzo de 2024.

En octubre de 2024, Estados Unidos, Australia y Qatar fueron los tres principales exportadores de GNL a nivel mundial.

Para el período de enero a octubre de 2024, las exportaciones mundiales de GNL se situaron en 341,83 Mt, lo que representa un aumento del 1,5% (5,15 Mt) interanual.

Precios

En octubre de 2024, los precios spot del gas y el GNL en Europa aumentaron, mientras que los precios spot del GNL en Asia se mantuvieron relativamente estables y la volatilidad se mantuvo baja. En Europa, los precios aumentaron en medio de una oferta limitada debido a cortes no planificados en Noruega, junto con el aumento de las tensiones en Oriente Medio. Mientras tanto, en Asia, la demanda débil y los altos niveles de almacenamiento mantuvieron los precios estables. De cara al futuro, se espera que los precios spot se vean respaldados por la creciente demanda de gas en Europa impulsada por las temperaturas previstas por debajo de lo normal, junto con el aumento de las compras de GNL por parte de compradores asiáticos antes de la temporada de invierno.
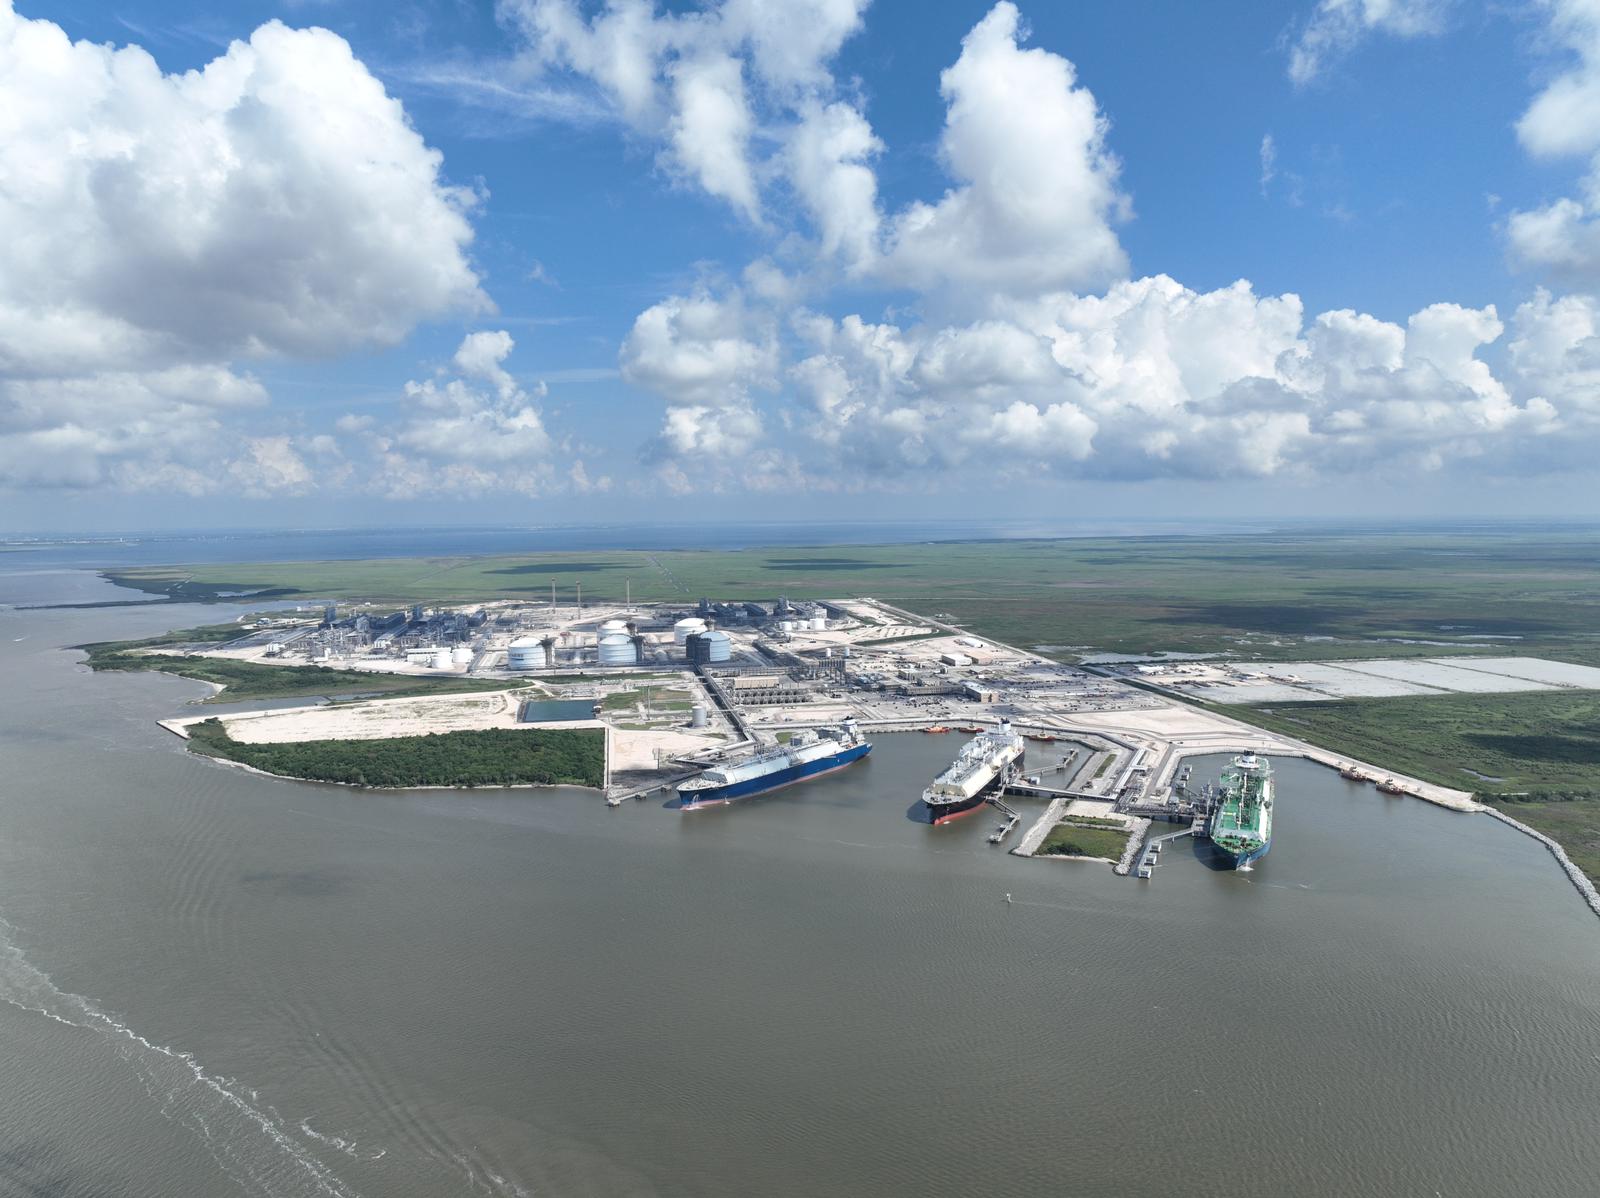
GNL GLOBAL

Exportaciones de GNL en EE. UU.

Exportaciones de GNL estadounidenses a Europa aumentaron en noviembre

Exportaciones de GNL estadounidenses a Europa aumentaron en noviembre 1600 1198 GNL GLOBAL

Las exportaciones estadounidenses de gas natural licuado (GNL) a Europa aumentaron durante el mes de noviembre 2024.

Según datos preliminares de la firma LSEG, Estados Unidos, actualmente el mayor productor mundial de GNL, envió más cargamentos al continente europeo y menos a Asia y América Latina.

Exportaciones de GNL estadounidense

De acuerdo con la informacion de la agencia Reuters, casi siete de cada 10 cargamentos de GNL de EE. UU. se dirigieron a Europa en noviembre.

Las exportaciones de GNL en Noviembre aumentaron a más de 7,75 millones de toneladas métricas (TM), frente a las 7,56 TM de octubre, según datos de LSEG.

La demanda total de GNL de EE. UU. promedió 13,65 bcf por día en noviembre y podría haber sido mayor si el segundo mayor exportador de GNL de EE. UU., Freeport LNG, no hubiera experimentado varias interrupciones en noviembre, según mostraron los datos de LSEG.

Estados Unidos es el mayor exportador de GNL del mundo y desempeñó un papel importante en 2022 después de que la invasión rusa de Ucrania provocara fuertes reducciones en el acceso de Europa a las importaciones de gas ruso.

Exportaciones a Europa

Las exportaciones de GNL estadounidense a Europa alcanzaron las 5,09 TM en noviembre, esto representó el 68% de las exportaciones totales de GNL registradas durante ese mes, muy superiores a las 3,65 TM, o poco menos del 48% de las exportaciones totales registradas en octubre.

Asia, en segundo lugar, representó aproximadamente una quinta parte de las exportaciones totales, según datos de LSEG.

según datos de LSEG, indicados por la agencia, el Reino Unido fue un actor importante en el mercado, comprando 0,81 TM, o uno de cada siete cargamentos vendidos al continente.

Con el arbitraje a favor de Europa, las exportaciones estadounidenses de GNL a Asia cayeron a 1,64 MT o el 21% de las exportaciones totales en noviembre, desde 2,67 MT o el 35% en octubre, según mostraron los datos de LSEG.

Hubo menos cargamentos de GNL estadounidenses destinados a América Latina en noviembre, con solo 0,58 MT vendidos en noviembre, por debajo de los 0,90 MT en octubre, según mostraron los datos de LSEG.

Se registraron también tres cargamentos enviados a Egipto por un total de 0,23 MT y tres cargamentos por un total de 0,21 MT que eran para pedidos sin destino establecido al 30 de noviembre.

Los productores estadounidenses han estado aumentando la producción a medida que el clima se enfría, con el principal exportador Cheniere Energy a la cabeza. El lunes, se esperaba que Cheniere extrajera más de 5 mil millones de pies cúbicos (bcf) de gas natural por quinta vez en siete días en su planta de exportación de Sabine Pass, Luisiana, según los datos de LSEG.

Impacto en los precios

Los precios del gas natural europeo subieron en noviembre a sus niveles más altos en dos años por temor a que los suministros restantes del gasoducto ruso a Europa se detengan o enfrenten mayores recortes, informó Reuters.

Los precios del gas natural europeo promediaron USD 12,90 por MMBtu en noviembre, más de un dólar más que los USD 11,79 de octubre y más que los USD 12,32 de septiembre, y el contrato de referencia del mes anterior en el centro TTF holandés alcanzó los 49,03 euros por megavatio hora el 22 de noviembre, equivalente a USD 14,97 por millón de unidades térmicas británicas (MMBtu).

Nueva planta

Con Estados Unidos esperando el primer GNL en diciembre de la planta de GNL Plaquemines de 20 MTPA de Venture Global en Luisiana y el proyecto de expansión de escala media de 10 MTPA de Cheniere, este mes podría desafiar el récord histórico de producción de GNL de EE. UU.

GNL GLOBAL

Mapa de la India

Importaciones de GNL de la India aumentan un 10,5% en Octubre

Importaciones de GNL de la India aumentan un 10,5% en Octubre 624 400 GNL GLOBAL

En octubre de 2024, las importaciones de gas natural licuado (GNL) en India experimentaron un incremento del 10,5% en comparación con el mismo mes del año anterior, alcanzando los 2.932 millones de metros cúbicos (MMSCM) indicó el informe mensual de gas y petroleo de la Oficina de Planificación y Análisis de Petróleo de la India (PPAC por sus siglas en inglés).

De acuerdo con la PPAC, la importación de GNL acumulada alcanza los 22.085(P) MMSCM para el año fiscal actual hasta octubre de 2024 es un 22,2 % mayor en comparación con el período correspondiente del año anterior.

Según las cifras, las importaciones de GNL fueron de 1.200 millones de dólares y las exportaciones fueron de 3.300 millones de dólares durante octubre de 2024.

Producción

De acuerdo con el informe, el aumento de las importaciones de GNL se produce en un contexto donde la producción nacional de gas natural disminuyó.

La producción bruta de gas natural para el mes de octubre de 2024 (P) fue de 3111 MMSCM, lo que representa una disminución del 1,6% en comparación con el mes correspondiente del año anterior.

La producción bruta acumulada de gas natural de 21.271 MMSCM para el año financiero actual hasta octubre de 2024 fue un 1,1% mayor en comparación con el período correspondiente del año anterior.

Consumo

El consumo total de gas natural (incluido el consumo interno) para el mes de octubre de 2024 fue de 6.005 MMSCM, lo que representó un aumento del 4,2 % con respecto al mes correspondiente del año anterior. El consumo acumulado de 43.033 MMSCM para el año financiero actual hasta octubre de 2024 fue un 11,2 % mayor en comparación con el período correspondiente del año anterior.

El sector energético de India continúa enfrentando desafíos para equilibrar la producción interna con la demanda creciente, lo que resalta la importancia de las importaciones de GNL en la matriz energética de ese país.

Actualmente, India se ubica como el cuarto mayor importador de GNL a nivel mundial. El país asiático posee 7 terminales de importación con una capacidad combinada para importar hasta 47,7 millones de toneladas de GNL por año.

GNL GLOBAL

QatarEnergy y Shell firman acuerdo para el suministro GNL a China

QatarEnergy y Shell firman acuerdo para el suministro de GNL a China

QatarEnergy y Shell firman acuerdo para el suministro de GNL a China 790 734 GNL GLOBAL

QatarEnergy y Shell anunciaron la firma de un nuevo acuerdo de compraventa a largo plazo (SPA) para el suministro de tres millones de toneladas por año (MTPA) de gas natural licuado (GNL) a China.

Las entregas de GNL bajo el SPA comenzarán en enero de 2025, lo que subraya el compromiso de ambas entidades de satisfacer las crecientes demandas energéticas del mundo, dijo Qatarenergy en el comunicado, agregando que, el acuerdo también destacaba el continuo crecimiento del mercado de GNL de China, que se proyecta que será el más grande a nivel mundial.

QatarEnergy y Shell firman acuerdo para el suministro GNL a China
QatarEnergy y Shell firman acuerdo para el suministro de GNL a China

Al comentar sobre el anuncio, el Sr. Saad Sherida Al-Kaabi, Ministro de Estado de Asuntos Energéticos, Presidente y Director Ejecutivo de QatarEnergy, dijo: «Estamos encantados de firmar este nuevo SPA de GNL a largo plazo con nuestro socio de confianza, Shell. Este acuerdo ayuda a satisfacer los requisitos de los clientes finales de Shell en China y mejora nuestras contribuciones para satisfacer las necesidades de los usuarios finales de GNL en todo el mundo».

Destacando la fortaleza de la colaboración QatarEnergy-Shell, el Ministro Al-Kaabi señaló: «Este acuerdo de colaboración es el undécimo contrato de suministro de GNL que firmamos y es un testimonio de nuestra duradera colaboración. Subraya nuestra capacidad constante para satisfacer los diversos requisitos de nuestros clientes y socios en todo el mundo. Hago llegar mi agradecimiento a la dirección y a los equipos de trabajo de Shell por la exitosa conclusión de este acuerdo de colaboración».

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia aumentan impulsados por la demanda de invierno

Precios del GNL en Asia aumentan impulsados por la demanda de invierno 1788 1318 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en los mercados en Asia aumentaron por tercera semana consecutiva, alcanzando su máximo anual hasta la fecha. Este incremento haga sido impulsado por el clima más frío en la región, lo que ha generado un aumento en la demanda.

De acuerdo con el informe de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en enero, al noreste de Asia (LNG-AS), fue de 15,10 dólares por millón de unidades térmicas británicas (MMBtu), un 3,4% más que la semana anterior, estimaron fuentes de la industria.

Asia

Los inventarios de GNL de las principales empresas eléctricas japonesas se situaron en 2,06 millones de toneladas métricas al 24 de noviembre, por debajo de los 2,16 millones de toneladas métricas durante el período correspondiente del año pasado y el promedio de cinco años de 2,13 millones de toneladas métricas.

«Se prevé que la demanda de calefacción sea particularmente fuerte en Japón, con pronósticos de temperaturas mínimas diarias en Tokio que sugieren un período prolongado de clima más frío hasta el comienzo del nuevo año calendario», dijo Samuel Good, director de precios de GNL en la agencia de precios Argus.

Aunque se prevé que en Pekín haya un período templado en los próximos días, las temperaturas descenderán por debajo de las normas estacionales en la segunda mitad de diciembre, dijo Good.

«Sin embargo los pronósticos para Seúl sugieren un período prolongado de clima templado, que podría limitar sustancialmente la demanda de calefacción durante el período de mediados del invierno».

Europa

En Europa, S&P Global Commodity Insights evaluó su precio de referencia diario North West Europe LNG Marker (NWM) para cargamentos entregados en enero sobre una base ex-buque (DES) en USD 14,271/MMBtu el 28 de noviembre, un descuento de USD 0,215/MMBtu respecto del precio del gas de enero en el centro TTF holandés.

Argus evaluó el precio en USD 14,260/MMBtu, mientras que Spark Commodities evaluó el precio de entrega de diciembre en $14,083/mmBtu.

Una ampliación del diferencial JKM-TTF esta semana ayudó a ajustar el arbitraje estadounidense a través del Cabo de Buena Esperanza para la carga de diciembre, dijo Anais Mathilde La Chon, analista de datos de Spark Commodities.

«En general, el mercado sigue siendo fuerte después de una reciente ola de frío en Europa que redujo el almacenamiento, así como las preocupaciones actuales sobre los flujos restantes de gas de gasoducto ruso a Europa», dijo Alex Froley, analista senior de GNL en la firma de inteligencia de datos ICIS.

Hay nuevos suministros en el horizonte, con las plantas de Plaquemines y Corpus Christi en Estados Unidos avanzando hacia la puesta en marcha de nueva capacidad, pero el impacto en el invierno inmediato puede ser relativamente limitado, indicó.

La mayor demanda en la región ha llevado a algunos buques de GNL que inicialmente se dirigían a Europa a desviarse a Asia, agregó.

Fletes

Las tarifas de flete de GNL del Atlántico aumentaron a 17.500 dólares por día el viernes, mientras que las tarifas del Pacífico también aumentaron a 24.000 dólares por día.

GNL GLOBAL

Sycar: primer importación de GNL de Perú a Ecuador

SYCAR marca hito histórico con primera importación de GNL de Perú a Ecuador

SYCAR marca hito histórico con primera importación de GNL de Perú a Ecuador 1600 724 GNL GLOBAL

Ecuador recibió la primera importación terrestre de gas natural licuado (GNL) desde Perú, un hito histórico en la industria energética nacional, liderado por la empresa SYCAR. El combustible fue transportado en un ISO tanque de 40 pies con 1 millón de pies cúbicos de gas natural, arribó al centro binacional de atención de frontera Perú-Ecuador.

Imagen cortesía de SYCAR

El GNL es el combustible fósil más limpio y amigable con el medio ambiente y, por su alto poder calórico y eficiencia, contribuye a los programas de reducción de emisiones y prácticas más sostenibles de empresas e industrias. De hecho, esta carga de GNL será utilizada en la planta industrial de Tecnova S.A., reconocida industria privada ubicada en la ciudad de Guayaquil.

Para el gerente general de SYCAR, Nelson Jaramillo Pita, esta primera importación de GNL desde Perú refuerza el compromiso de la empresa con la descarbonización y la eficiencia económica, y establece un precedente para futuras operaciones que integren a la región andina en el campo energético.

“Este hito fue posible gracias a las reformas y la agilización de los procesos del Ministerio de Energía y Minas, y de la Agencia de Regulación y Control de Hidrocarburos (ARC) a través del nuevo reglamento de Operaciones de Gas Natural. Las reformas han permitido la modernización del sector, sentando las bases para que el gas natural desempeñe un rol importante en la matriz energética del país”, puntualizó.

Actualmente, Ecuador registra una participación marginal del gas natural en su matriz energética (1,8%). Sin embargo, las importaciones y el incremento de la producción nacional de gas natural tienen la oportunidad de alinear al país con los estándares regionales, donde el gas natural supera el 30 % de participación.

Este tipo de iniciativas refuerzan la visión estratégica de SYCAR de desarrollar la infraestructura clave para el gas natural, como el desarrollo de clusters de distribución y el futuro terminal de importación de GNL a través de una Unidad Flotante de Almacenamiento y Regasificación (FSRU), que será ejecutada cuando la demanda nacional alcance niveles óptimos.

La llegada del primer ISO tanque es el resultado de una alianza estratégica de SYCAR y Limagas Natural Perú S.A. (filial del Grupo Lipiandes de Chile) que resalta la importancia de la colaboración regional para transformar el panorama energético de América Latina. Este esfuerzo conjunto ha establecido un corredor logístico Perú-Ecuador, que permitirá ampliar el acceso al gas natural licuado, especialmente para el sector industrial ecuatoriano, que busca alternativas energéticas más limpias y competitivas.

«Esta operación no solo marca un hito en la historia energética del Ecuador, sino que también representa un paso decisivo hacia la gasificación de la matriz energética del país», señaló Jaramillo.

GNL GLOBAL

DoE: Exportaciones de GNL de EE.UU. Sep 2024

DOE: Exportaciones de GNL de EE. UU. Sep 2024

DOE: Exportaciones de GNL de EE. UU. Sep 2024 1202 770 GNL GLOBAL

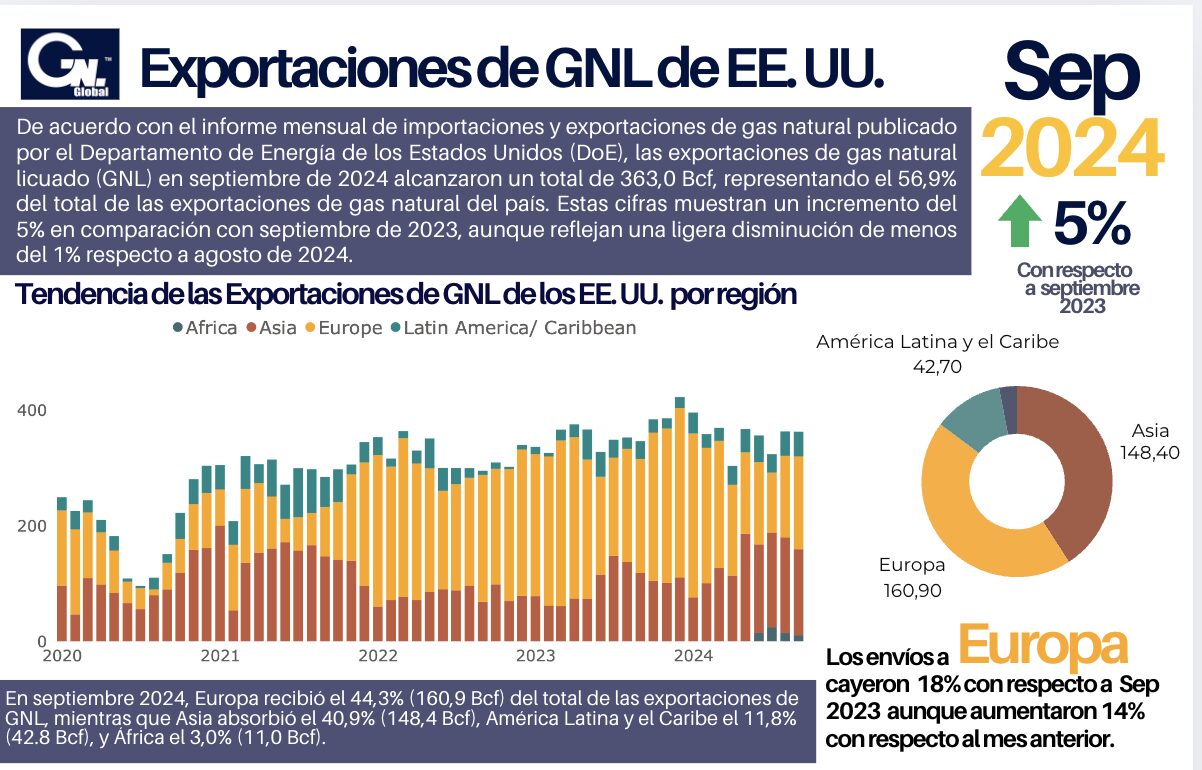
Según el informe mensual de las Importaciones y Exportaciones de Gas Natural de EE. UU., publicado por el Departamento de Energía (DoE) en septiembre 2024, Estados Unidos exportó un total de 638,3 mil millones de pies cúbicos (Bcf) e importó 255,2 Bcf, resultando en un saldo neto de exportaciones de 383,0 Bcf (ver gráfico).

Exportaciones de Gas Natural Licuado (GNL):

De acuerdo con las cifras del DoE, las exportaciones de GNL en septiembre de 2024 alcanzaron un total de 363,0 Bcf, representando el 56,9% del total de las exportaciones de gas natural del país. En términos interanuales, las exportaciones de GNL mostraron un crecimiento del 5% en comparación con septiembre de 2023. Sin embargo, al compararlas con agosto de 2024, se registró una ligera disminución del 0,1%.

Las exportaciones de septiembre 2024 tuvieron como destino 28 países diferentes. Europa recibió el 44,3% (160,9 Bcf) del total de las exportaciones de GNL, mientras que Asia absorbió el 40,9% (148,4 Bcf), América Latina y el Caribe el 11,8% (42.8 Bcf), y África el 3,0% (11,0 Bcf).

Además, el 86,2% de las exportaciones de GNL tuvieron como destino países con los cuales Estados Unidos no tiene acuerdos de libre comercio (nFTA), mientras que solo el 13.8% se dirigió a países con tratados de libre comercio (FTA).

Principales destinos

Entre los principales destinos de las exportaciones estadounidenses de GNL, los cinco países más destacados representaron el 46,8% del total. Los Países Bajos lideraron con 48,9 Bcf (13,5%), seguidos por India (32,0 Bcf, 8,8%), China (31,9 Bcf, 8,8%), Japón (31,6 Bcf, 8,7%) y Corea del Sur (25,4 Bcf, 7,0%).

América Latina y el Caribe

Las exportaciones de GNL estadounidense a América Latina y el Caribe en septiembre 2024 ascendieron a 18 cargamento, alcanzando 42,7 Bcf, un aumento de 38% con respecto al mismo mes en 2023 y un 1% de incremento con respecto a agosto 2024.

Los principales destinos en América Latina en septiembre fueron: Brasil que recibió 21,8 Bcf, un salto (+232%) con respecto a los 6,6 Bcf recibidos durante el mismo mes en 2023 y un aumento de 30% con respecto a agosto 2024. Colombia recibió 9,8 Bcf, si bien representa una caída del 5% con respeto a septiembre 2023 registra un incremento de 89% con respecto a agosto 2024. Los envíos República Dominicana cayeron 22% con respecto a septiembre 2023 y disminuyeron 46 % con respecto a agosto 2024. Jamaica 3,5 Bcf, Panamá 2,4 Bcf. Ni Argentina, Chile, México recibieron GNL estadounidense en septiembre 2024.

Asia

Asia recibió 46 cargamentos de GNL en septiembre de 2024, alcanzando un total de 148,4 Bcf. Esto representa un aumento del 25% en comparación con septiembre de 2023, aunque refleja una disminución del 10% respecto a agosto de 2024.

Europa

Con un total de 47 cargamentos, los envíos de GNL a Europa superaron a los dirigidos a Asia, alcanzando 160,9 Bcf. Aunque esto representó una disminución del 18% en comparación con los 196,5 Bcf exportados a Europa en septiembre de 2023, muestra un incremento del 14% respecto a agosto de 2024.


Comercio de Gas Natural con México:
Por otro lado, el comercio de gas natural entre Estados Unidos y México reflejó una dinámica muy favorable para las exportaciones estadounidenses. Durante septiembre, Estados Unidos exportó 205,5 Bcf a México e importó menos de 0,1 Bcf desde este país, resultando en un saldo neto de exportaciones de 205,5 Bcf. Aunque esto representa una disminución del 6,8% respecto a agosto de 2024, es un 1,5% superior al nivel registrado en septiembre de 2023, consolidando a México como un importante socio comercial para las exportaciones energéticas estadounidenses.

Comercio de Gas Natural con Canadá:
En el caso de Canadá, el comercio de gas natural muestra una relación más equilibrada pero aún dependiente de las importaciones. Durante septiembre de 2024, Estados Unidos exportó 69,7 Bcf a Canadá, mientras que importó 253,1 Bcf, lo que resultó en un saldo neto de importaciones de 183,4 Bcf. En comparación con agosto de 2024, las exportaciones a Canadá disminuyeron un 9,8%, pero las importaciones desde este país crecieron un 13,9% respecto a septiembre de 2023.

Descarga la Infografía

GNL GLOBAL

Mapa de Trinidad y Tobago

Young: Trinidad y Tobago obtiene USD 2.310 MM por impuestos a las exportaciones de GNL entre 2020 y 2023

Young: Trinidad y Tobago obtiene USD 2.310 MM por impuestos a las exportaciones de GNL entre 2020 y 2023 624 400 GNL GLOBAL

El ministro de energía, Stuart Young, dijo que Trinidad y Tobago obtuvo aproximadamente 2.310.000.000 dólares en ingresos por impuestos a los ingresos del gas natural licuado (GNL) entre 2020 y 2023.

Hizo este comentario en una respuesta escrita a una pregunta del senador de la oposición Wade Mark.

La respuesta de Young se presentó en el Senado el 26 de noviembre.

Los impuestos obtenidos por las exportaciones de GNL fueron de 126.000.000 dólares; 411.000.000 dólares; 1.360.000.000 dólares; y 413.000.000 dólares para 2020, 2021, 2022 y 2023 respectivamente.

Los porcentajes estimados de los ingresos totales por energía obtenidos a partir del gas asignados al GNL durante esos años fueron del 22, 31, 36 y 20 por ciento respectivamente.

Young dijo que el GNL se exportó a 52 países entre 2020 y agosto de 2024.

Esos países incluían Argentina, Brasil, Bahréin, Bangladesh, China, Colombia, Croacia, Grecia, India, Israel, Pakistán, Rusia, Estados Unidos, Reino Unido, Emiratos Árabes Unidos, Corea del Sur, Japón y Jamaica.

Young se negó a dar información sobre los precios de las exportaciones de GNL a cada uno de estos países, explicando que «Atlantic LNG (ALNG) es una entidad legal de propiedad privada y, en consecuencia, no se puede proporcionar esta información».

ALNG se reestructuró en diciembre pasado. Anteriormente, el gobierno solo tenía participaciones del diez por ciento y el 11 por ciento en los trenes uno y cuatro respectivamente.

Con el nuevo acuerdo, el gobierno tiene participaciones del diez por ciento en los trenes dos, tres y cuatro respectivamente.

El primer tren ha estado cerrado desde noviembre de 2020.

El nuevo acuerdo también permite que el gas de terceros, que no proviene de los accionistas de ALNG (BP, Shell y la National Gas Company – NGC), se procese en la planta de ALNG en Point Fortin.

Fuente: NewsDay

GNL GLOBAL

Goldman Sachs

Goldman advierte de un posible aumento del precio del GNL en Asia debido a la escasez de suministro en Europa

Goldman advierte de un posible aumento del precio del GNL en Asia debido a la escasez de suministro en Europa 800 600 GNL GLOBAL

Los precios del gas natural licuado (GNL) en Asia podrían superar los 20 dólares por millón de unidades térmicas británicas (MMBtu) si el suministro de gas europeo se reduce este invierno, dijo a los periodistas un analista de Goldman Sachs el miércoles.

«Esa es la dinámica a corto plazo, dada la vulnerabilidad de Europa, la falta de capacidad disponible, la pérdida de los volúmenes rusos residuales que actualmente pasan por Ucrania y, debo decir, un comienzo de invierno más frío que el promedio», dijo Samantha Dart, codirectora de investigación de materias primas globales en Goldman Sachs.

También habrá demoras en los próximos proyectos de suministro de GNL en las Américas, por lo que Europa y Asia tendrán acceso a menos GNL el próximo año de lo que se esperaba originalmente, agregó Dart.

También está previsto que los flujos de gas ruso residual que pasan por Ucrania se detengan después de que expire el acuerdo de tránsito actual a fines de año.

«Europa comenzará el próximo verano mucho más ajustada que el verano pasado».

Esto es importante para los mercados asiáticos de GNL, ya que Asia consume más del 60% del GNL mundial y solo produce más del 30%, afirmó.

«Todo el GNL que Asia necesita comprar para cubrir este déficit proviene de la cuenca atlántica, por lo que los precios de Asia tienen que competir con los precios del gas natural europeo… si Europa está en dificultades, los precios del GNL en Asia también aumentarán».

ALTO NIVEL EN CHINA

En China, el mayor importador de GNL del mundo, se prevé que los envíos de GNL alcancen un récord de más de 80 millones de toneladas métricas este año, aunque el crecimiento interanual para 2025 no será tan fuerte como este año, según pronosticó Goldman Sachs.

Esto se debe a un crecimiento económico más normalizado en el futuro y a que el consumo base de gas es mayor, afirmó Dart.

China importó 63,5 millones de toneladas de GNL en los primeros diez meses de este año, según mostraron los datos de aduanas, frente a un récord de 78,89 millones de toneladas en 2021.

El aumento de la utilización significa que el gasoducto Power of Siberia pronto alcanzará su capacidad, lo que provocará un crecimiento más lento de las exportaciones de gas ruso por tubería a China, dijo.

«A medida que el consumo de gas de China siga creciendo, esto tendrá que ser compensado con mayores importaciones de GNL en los márgenes», dijo.

El sector energético de China será el principal impulsor a largo plazo del consumo de GNL, dijo.

«El consumo de energía crecerá tanto que China necesitará de todo. Necesitará energías renovables. Necesitará carbón, necesitará gas natural. Entonces, incluso si se mantiene prácticamente sin cambios la participación del gas en la generación total, debido a que el tamaño del pastel es más grande, la porción también es más grande».

Fuente: Reuters

GNL GLOBAL

EIA: Mercado mundial del gas natural podría experimentar un equilibrio más estricto

EIA: Problemas que podrían afectar los precios de gas natural este invierno

EIA: Problemas que podrían afectar los precios de gas natural este invierno 1848 1128 GNL GLOBAL

De acuerdo con un informe recientemente publicado por la Administración de la información de Energía de los EE. UU. (EIA por sus siglas en inglés), si el clima sigue siendo templado este invierno como en los dos inviernos anteriores, se espera un equilibrio global de oferta y demanda relativamente estable con precios similares a los de los dos inviernos anteriores. Sin embargo, la agencia también advierte que, si Europa y Asia experimentan temperaturas más frías este invierno que en los últimos dos años o se materializan otros riesgos operativos y de mercado, los equilibrios globales de oferta y demanda podrían endurecerse, lo que llevaría a posibles aumentos y precios elevados del gas natural durante este invierno.

Screenshot

De acuerdo con la agencia, los dos últimos inviernos en el hemisferio norte fueron excepcionalmente suaves, manteniendo los mercados mundiales de gas natural bien abastecidos y equilibrados a precios relativamente bajos. Basados en los precios actuales del gas natural y del gas natural licuado (GNL) en Europa y Asia, los precios que van a este invierno han sido ligeramente más altos que el año pasado, al mismo tiempo.

Varios problemas podrían afectar a los balances globales de gas natural este invierno:

  • Crecimiento del suministro de GNL. La EIA espera que las adiciones limitadas de capacidad de GNL entren en operación este invierno, principalmente en los Estados Unidos.
  • Cambios en los flujos de tuberías. Se podría suministrar menos gas natural por gasoductos, si Europa no renueva el contrato de tránsito de gas natural entre Rusia y Ucrania que expira a finales de 2024.
  • Cuestiones operativas. Podría haber retrasos en la puesta en marcha de nuevos proyectos, problemas con la disponibilidad de materia prima para las exportaciones, interrupciones no planificadas en las instalaciones de exportación de GNL y eventos geopolíticos que podrían alterar los flujos comerciales de GNL, reduciendo potencialmente la oferta disponible.
  • Temperaturas por debajo de lo normal. Un invierno frío con temperaturas sostenidas y más bajas de lo normal en una o más regiones del hemisferio norte podría ocurrir a medida que El Niño cambie a La Niña este año. Este cambio en los patrones climáticos puede aumentar la demanda de gas natural, creando competencia por los suministros puntuales de GNL entre Europa y Asia. El clima más frío en los Estados Unidos podría reducir los inventarios de almacenamiento y aumentar los precios nacionales de Henry Hub en los Estados Unidos, afectando los precios de exportación de GNL de los Estados Unidos. Otros mercados de importación de GNL, incluidos Brasil y Egipto, también podrían aumentar la demanda de GNL, intensificando la competencia por el GNL al contado entre las regiones, reduciéndose aún más los equilibrios.
  • Generación de energía. Los problemas relacionados con el suministro de electricidad podrían afectar la demanda de GNL como fuente de combustible para la generación de energía, como la disponibilidad y los reinicios nucleares en Europa y Asia, la producción de energía renovable y la disponibilidad de combustible y los costos de las centrales eléctricas, que afectan a la economía de los despachos.

Precios

En 2024, los precios de los futuros del primer mes de GNL continuaron disminuyendo y se mantuvieron consistentemente más bajos que en 2022 y 2023. Este año, los precios mundiales del gas natural en puntos de referencia clave en Asia Oriental (JKM) y en Europa en el Mecanismo de Transferencia de Títulos (TTF) disminuyeron en más del 50 % en comparación con 2022 y en más del 20 % en comparación con 2023, según datos de Bloomberg Finance, L.P.

En lo que va de año (enero-octubre), los precios de JKM en Asia Oriental promediaron 11,47 dólares por millón de unidades térmicas británicas (MMBtu), y los precios de TTF en Europa promediaron 10,37 dólares/MMBtu. Los precios del gas natural han seguido disminuyendo este año, principalmente en respuesta a los altos inventarios en Europa, el menor consumo de gas natural y los suministros mundiales de gas natural relativamente estables. Los precios actuales a plazo en TTF y JKM para el próximo invierno promedio de alrededor de 15 dólares/MMBtu.

Capacidad de licuefacción

La EIA espera que las adiciones de capacidad limitada de GNL este operativa este invierno. La mayoría de los nuevos proyectos de exportación de GNL se encuentran en los Estados Unidos, incluido el primero de los siete trenes de escala media en Corpus Christi LNG Etapa 3 (una expansión de la instalación existente de Corpus Christi LNG), Plaquemines LNG Fase 1 (que consta de 18 trenes de escala media) y capacidad adicional en Freeport LNG lograda a través de la optimización de la ingeniería y la operación. La capacidad nominal combinada de estos EE. UU. Los proyectos de exportación de GNL son de 1.700 millones de pies cúbicos por día (Bcf/d). Sin embargo, durante la fase inicial de puesta en marcha, los nuevos proyectos de exportación de GNL operarán por debajo de la capacidad nominal y requerirán varios meses para alcanzar la producción completa.

Capacidad mundial de exportación e importación de gas natural licuado y adiciones

Fuente de datos: EE. UU. Administración de Información Energética
Nota: *Las exportaciones del proyecto de GNL Arctic-2 de Rusia (0,9 Bcf/d de capacidad) pueden no estar disponibles debido a sanciones.


Los países de la UE ampliaron la capacidad de importación de GNL en más de un tercio entre 2021 y 2024 y esperan más expansiones de la capacidad de regasificación este invierno. La EIA estima que la capacidad de regasificación se expandirá en Alemania, Italia, Grecia y Polonia en un total de 3,5 Bcf/d para enero de 2025.

Otros mercados también están añadiendo capacidad de exportación de GNL. En México, una nueva instalación de exportación de GNL en la costa este, Fast LNG Altamira, envió su primera carga en agosto de 2024 y alcanzó su plena capacidad de producción en octubre. Un nuevo proyecto de exportación de GNL en alta mar en Senegal y Mauritania está en camino de comenzar la producción de GNL a finales de 2024. Después de enviar varias cargas, la instalación rusa de exportación de GNL Arctic-2 cerró en octubre principalmente debido a las sanciones y es posible que no produzca GNL durante el próximo invierno.

Almacenamiento

Los inventarios de almacenamiento de gas natural en Europa están casi llenos antes del invierno 2024-25, mientras que el aumento de las importaciones de GNL en Asia en medio de temperaturas suaves en septiembre y octubre puede indicar un rápido reposición de inventarios. Los inventarios de almacenamiento de gas natural en la UE al 31 de octubre de 2024 estaban llenos en un 95 %. Desde que la UE promulgó políticas que requieren que los operadores de almacenamiento maximicen las inyecciones de almacenamiento durante la temporada de recarga, los inventarios de almacenamiento de gas natural de la UE se han completado antes de la temporada de calefacción invernal tanto en 2023 como en 2024.

La capacidad de almacenamiento en Asia Oriental se limita principalmente a los tanques de almacenamiento criogénico sobre el suelo ubicados con las terminales de importación (regasificación) de GNL, y ayuda a satisfacer los picos estacionales de la demanda. Los inventarios de GNL en Japón y Corea del Sur fueron relativamente bajos al final de la pasada temporada de calefacción de invierno, pero se mantuvieron cerca de los niveles máximos de 2023 en los meses siguientes. En China, donde la capacidad de almacenamiento de gas natural puede cumplir con alrededor del 12% del consumo anual de gas natural del país, las importaciones récord de GNL de agosto a octubre de 2024 pueden indicar un fuerte reposición de inventarios de almacenamiento antes del invierno. En los Estados Unidos, el mayor exportador de GNL del mundo, los inventarios de almacenamiento estaban cerca de los volúmenes máximos a partir del 8 de noviembre, superando los inventarios del año pasado en un 3%.

Inventarios mensuales de gas natural y GNL en Europa y Asia

Fuente de datos: Infraestructura de Gas de Europa, Inventario Agregado de Almacenamiento de Gas (AGSI+); Ministerio de Economía, Comercio e Industria de Japón (METI); Agencia de Recursos Naturales y Energía de Japón; Organización de Metales y Seguridad Energética de Japón (JOGMEC); Instituto de Economía Energética de Corea del Sur; Grupo Internacional de Importadores de Gas Natural Licuado (GIIGNL)
Nota: GNL=gas natural licuado


Exportaciones de GNL

De acuerdo con la EIA, las exportaciones de GNL en EE.UU. seguirán ayudando a equilibrar los mercados mundiales de gas natural este invierno. Estados Unidos se convirtió en el mayor exportador de GNL del mundo en 2023 y será el proveedor clave de los mercados globales de GNL. En nuestras Perspectivas Energéticas a Corto Plazo de noviembre de 2024, La EIA pronostica que las exportaciones de GNL de EE. UU. promediarán 13,7 Bcf/d en el invierno 2024-25, un 8% (1,0 Bcf/d) más que en el invierno anterior, ya que los proyectos nuevos y ampliados se conectan en los próximos meses. Los posibles retrasos en la puesta en marcha del proyecto u otros problemas técnicos pueden afectar nuestro pronóstico.

Invierno

Durante los dos últimos inviernos que abarcaron 2022-23 y 2023-24, el clima excepcionalmente suave redujo la demanda de calefacción tanto en Europa como en Asia. Tanto en 2023 como en 2024, Europa puso fin a la temporada de calefacción de invierno con inventarios de almacenamiento récord. En 2024, la Unión Europea (UE) extendió las medidas coordinadas de reducción de la demanda hasta marzo de 2025, con el objetivo de reducir el consumo de gas natural en al menos un 15 % anual en comparación con el promedio de los cinco años anteriores (del 1 de abril de 2017 al 31 de marzo de 2022). Desde que estas políticas se implementaron a partir de 2022, el consumo de gas natural en la UE disminuyó en más del 15 % tanto en 2023 como en 2024 en comparación con el promedio de cinco años (2017-22).

En Asia, una disminución en las importaciones de GNL de Japón el invierno pasado fue más que compensada por el aumento de las importaciones de GNL a China después de la recuperación económica de China después de la COVID. Las importaciones de GNL de Corea del Sur se mantuvieron relativamente planas durante los últimos inviernos desde 2020.

Un invierno más frío podría conducir a altos sorteos de almacenamiento y menor inventario de almacenamiento en los Estados Unidos este invierno, aumentando los precios nacionales de Henry Hub, lo que a su vez afectaría a los EE. UU. Precios de exportación de GNL. Cuestiones operativas como el mantenimiento no planificado y/o la congelación de la producción podrían afectar tanto a los volúmenes de exportación como a los precios en los EE. UU. Instalaciones de GNL y aumento de los precios internacionales de GNL.

Una o más regiones del hemisferio norte pueden experimentar temperaturas invernales más frías este año, ya que los modelos climáticos apuntan a un posible cambio de El Niño a La Niña. Los modelos meteorológicos indican la probabilidad de la formación de La Niña, que generalmente se asocia con un clima más frío y seco en gran parte del hemisferio norte durante el invierno. El Centro Europeo de Pronósticos Meteorológicos de Mediano Alcance predice un invierno más frío en el noroeste y centro de Europa. Los dos últimos inviernos fueron excepcionalmente cálidos, lo que contribuyó a un consumo relativamente bajo de gas natural en Europa, mayores inventarios de almacenamiento de fin de temporada y menores precios de gas natural.

Temperaturas medias reales y previstas de invierno frente a un promedio de 10 años

Fuente de datos: Centro Europeo de Pronósticos Meteorológicos de Mediano Alcance (ECMWF), temperatura media


Al igual que en los dos inviernos anteriores, los países de Europa continuarán implementando medidas de conservación del gas natural e importando suministros de GNL para reemplazar las importaciones de gasoductos de gas natural procedentes de Rusia. Los países de la UE redujeron el consumo de gas natural en un 18 % desde agosto de 2022 hasta marzo de 2023. En los primeros ocho meses de 2024, el consumo de gas natural de la UE disminuyó un 22 % en comparación con el consumo medio entre abril de 2017 y marzo de 2022.

Europa

La posible expiración del contrato de tránsito de gas natural Rusia-Ucrania a finales de diciembre podría reducir los flujos de gasoductos a Europa. Después de disminuir en más del 40 % en 2022, las exportaciones de gasoductos de Rusia a la UE a través de la única ruta restante que transita por Ucrania promediaron constantemente 1,2 Bcf/d a 1,4 Bcf/d en 2023-24. Las importaciones por gasoducto de Noruega y el norte de África tienen un potencial de crecimiento limitado. Europa tendría que compensar la mayor pérdida de suministro ruso principalmente importando más GNL y extrayendo gas natural en almacenamiento.

La Red Europea de Operadores de Sistemas de Transmisión de Gas (ENTSOG) estima en su Perspectiva de Suministro de Invierno 2024-25 que sin suministros rusos, Europa saldría de la temporada de calefacción de invierno con un almacenamiento lleno en un 40 % en un escenario normal de invierno. El almacenamiento estaría lleno solo en un 11 % en un escenario de invierno frío, suponiendo que los suministros de GNL permanezcan en niveles similares a los dos últimos inviernos, y un 26 % lleno, asumiendo que los suministros de GNL son más altos que en los dos inviernos anteriores.

Si el clima se vuelve más frío que los dos inviernos anteriores en Europa, y si Asia también experimenta un invierno más frío, los equilibrios globales de oferta y demanda se endurecerán dada la limitada oferta incremental de GNL que se conecta en línea.

Consumo de gas natural de la Unión Europea e importaciones de GNL

Fuente de datos: Eurostat, Cedigaz
Nota: GNL=gas natural licuado


Asia

El consumo de GNL en Asia Oriental, particularmente en China, sigue siendo una incertidumbre clave este invierno con implicaciones potencialmente grandes para los equilibrios globales de oferta y demanda. El consumo de GNL en Japón, el segundo mayor importador de GNL del mundo, ha disminuido cada invierno durante los últimos cuatro inviernos. El consumo de Japón cayó un 18 %, o 2,7 Bcf/d, entre el invierno de 2020-21 y 2023-24. La EIA no espera una inversión de esta tendencia. Las importaciones de GNL en Corea del Sur, el tercer importador de GNL más grande del mundo, han sido relativamente planas, variando entre 0,2 Bcf/d y 0,5 Bcf/d durante los últimos cuatro inviernos.

China, el mayor importador de GNL del mundo en 2023, importa GNL utilizando contratos a largo plazo y acuerdos de mercado spot. Se está programa que la capacidad de regasificación de China se expanda en 2,8 Bcf/d este invierno, principalmente en el sur de China, que no se ve directamente afectado por los patrones de demanda invernal.

Este año, las importaciones de GNL de China durante la baja demanda estacional en septiembre y octubre establecieron récords mensuales de todos los tiempos, lo que podría indicar que las reservas de GNL antes del próximo invierno. China aumentó sus importaciones de gasoductos en 1,0 Bcf/d (15%) en enero-septiembre de 2024 en comparación con el promedio anual de 2023.

Este aumento vino principalmente de Rusia a través del gasoducto Power of Siberia 1, que continúa aumentando hasta la producción completa, con el objetivo de alcanzar los flujos de exportación de 3,7 Bcf/d para 2025. Si China experimenta un invierno más frío de lo normal, podría aumentar sustancialmente las importaciones de GNL, como fue el caso en el invierno de 2017-18, reforzando aún más el equilibrio global entre la oferta y la demanda. Si Europa también experimenta un invierno más frío, los compradores en Europa tendrían que competir por cargas puntuales de GNL, lo que a su vez aumentaría los precios tanto en los centros de precios europeos como en los asiáticos, especialmente si no es posible cambiar de combustible.

Importaciones mensuales de gas natural de China

Fuente de datos: Global Trade Tracker

Fuente: EIA

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.