Demanda europea de GNL y la expansión de la flota presionarán las tarifas marítimas este invierno
El mercado internacional de transporte de gas natural licuado (GNL) se encamina hacia un invierno marcado por una combinación poco habitual: fuerte demanda europea y creciente disponibilidad de buques, dos factores que podrían mantener bajo presión las tarifas de flete a pesar del incremento esperado en la actividad comercial.
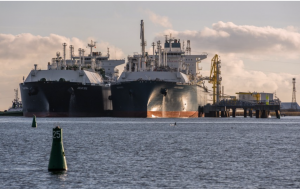
De acuerdo con información publicada por Reuters, la mayor proporción de cargamentos estadounidenses dirigidos hacia Europa está acortando las distancias promedio de navegación y liberando capacidad de transporte, mientras que una nueva ola de buques de reciente construcción continúa incorporándose a la flota global.
Las tarifas han retrocedido con fuerza desde los máximos de marzo
Las tarifas spot para metaneros de dos tiempos con capacidad aproximada de 174.000 m³, uno de los segmentos más representativos del mercado, se situaban esta semana en torno a USD 25.750 por día en el Atlántico.
El contraste con los niveles registrados a comienzos de marzo es significativo. En aquel momento, las tarifas del Atlántico alcanzaron aproximadamente USD 287.500 por día, mientras que en el Pacífico llegaron a USD 225.750 por día.
Actualmente, las tarifas del Pacífico se sitúan alrededor de USD 39.000 por día.
La corrección refleja una mayor disponibilidad de tonelaje y un cambio en los patrones comerciales después de la fuerte dislocación provocada por el conflicto en Oriente Medio a comienzos de año.
Europa vuelve a convertirse en el principal destino marginal del GNL estadounidense
Uno de los factores centrales detrás del comportamiento actual del mercado marítimo es el incremento de las importaciones europeas de GNL estadounidense.
Durante agosto y septiembre, Europa aumentó significativamente sus compras desde Estados Unidos, desplazando parte de los volúmenes que anteriormente se dirigían hacia Asia. Al tratarse de rutas más cortas dentro de la cuenca atlántica, los buques completan sus viajes más rápidamente y regresan antes al mercado, aumentando así la disponibilidad efectiva de embarcaciones.
Esta tendencia también se refleja en los datos de exportación estadounidenses. En septiembre, Estados Unidos exportó aproximadamente 10,9 millones de toneladas métricas de GNL, de las cuales Europa recibió cerca de 5,91 millones de toneladas, equivalentes a alrededor del 54 % del total, según datos de LSEG citados por Reuters.
La necesidad europea de reconstruir inventarios antes del invierno continúa siendo uno de los principales impulsores de esta demanda.
La economía del arbitraje favorece actualmente a Europa
Las señales de precio también están apoyando el flujo de cargamentos estadounidenses hacia el mercado europeo.
Según Spark Commodities, el arbitraje spot hacia Asia utilizando la ruta del Cabo de Buena Esperanza permanece cerrado, mientras que las curvas forward continúan favoreciendo Europa como destino del GNL estadounidense durante buena parte del invierno.
La señal es particularmente fuerte para el primer trimestre de 2027. Para febrero y marzo, el margen económico hacia Europa se sitúa actualmente más de USD 3/MMBtu por encima de Asia, según el análisis citado por Reuters, representando una de las señales de arbitraje más favorables para Europa observadas desde finales de 2022.
No obstante, el equilibrio continúa siendo dinámico. Una ampliación del diferencial entre el benchmark asiático JKM y el TTF europeo podría volver a redirigir cargamentos hacia Asia y reducir la disponibilidad de buques en el Atlántico.
Una oleada de nuevos metaneros añade presión estructural
Más allá de la coyuntura europea, el crecimiento de la flota mundial de carriers constituye uno de los factores estructurales más importantes para las tarifas.
Aproximadamente 55 nuevos metaneros fueron entregados durante los primeros siete meses de 2026, y se esperan otros 40 a 45 buques adicionales antes de finalizar el año.
La expansión continuará durante los próximos ejercicios, con estimaciones de aproximadamente:
- 95 nuevos buques en 2027
- 80 nuevos buques en 2028
Esta incorporación masiva de tonelaje podría establecer un techo para las tarifas marítimas si el crecimiento de la demanda de GNL y, especialmente, de los ton-mile, no avanza al mismo ritmo que la capacidad de transporte disponible.
Más buques no significa necesariamente menos volatilidad
Aunque las condiciones actuales favorecen tarifas relativamente moderadas, el mercado sigue expuesto a episodios de elevada volatilidad.
El comportamiento del diferencial entre TTF y JKM, los cambios en las rutas comerciales, las condiciones de almacenamiento europeas y cualquier restricción logística pueden modificar rápidamente la disponibilidad de buques.
Además, el contexto geopolítico continúa siendo relevante. Los flujos de GNL a través del Estrecho de Ormuz han mostrado una recuperación parcial durante los últimos meses, aunque persisten importantes riesgos de seguridad y restricciones operativas en la región.
En este entorno, una recuperación significativa de la demanda asiática podría aumentar nuevamente las distancias de navegación, absorber capacidad disponible y generar presión alcista sobre los fletes.
Implicaciones para el mercado global de GNL
El comportamiento esperado de las tarifas durante el invierno 2026-2027 refleja una transformación más amplia del mercado.
Europa continúa absorbiendo grandes volúmenes de GNL estadounidense, pero al mismo tiempo el sector marítimo se encuentra recibiendo una cantidad considerable de nuevas embarcaciones contratadas durante el ciclo expansivo de años anteriores.
Para vendedores y compradores de GNL, unos fletes más bajos pueden mejorar la flexibilidad comercial y reducir parcialmente el coste de mover cargamentos entre mercados. Para los armadores, en cambio, el crecimiento acelerado de la flota plantea el desafío de mantener tasas de utilización suficientes para sostener los niveles de rentabilidad observados durante períodos anteriores de mayor estrechez.
La evolución del invierno dependerá finalmente de tres variables principales: la intensidad de la demanda europea, la recuperación de las compras asiáticas y la rapidez con la que la nueva capacidad de transporte sea absorbida por el crecimiento global del comercio de GNL.
Por ahora, la combinación de rutas atlánticas más cortas y una flota en rápida expansión apunta a mantener las tarifas de transporte bajo presión, incluso en un contexto de elevada demanda europea.
Fuente principal: Reuters 7 de octubre de 2026.