Principales actores que configuran la industria marítima del CCG y las tendencias de nueva construcción
Una mirada en los principales actores que configuran la industria marítima de las naciones del Consejo de Cooperación del Golfo (CCG) y las tendencias de nueva construcción.
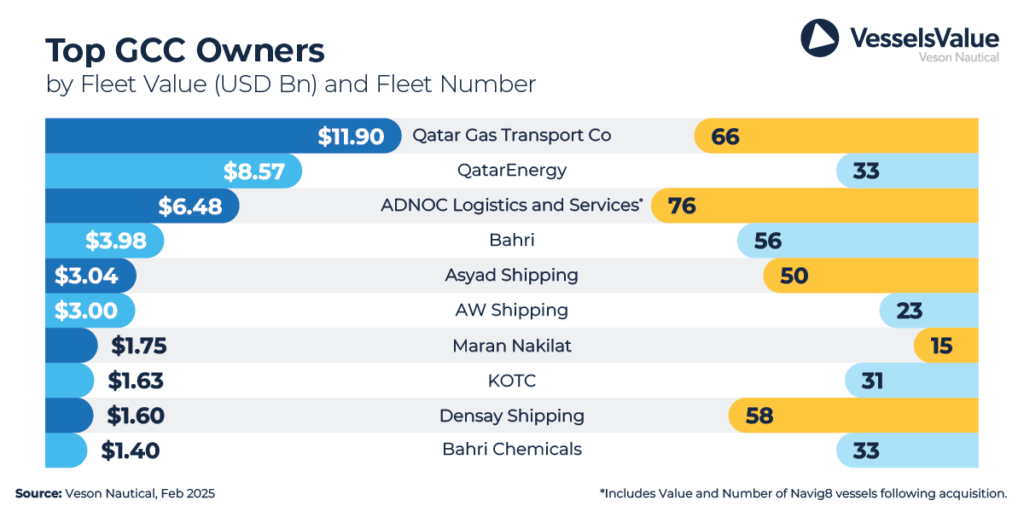
Utilizando los datos de VesselsValue, la empresa Veson Nautical analizó la flota de las naciones del CCG, destacando a los 10 principales compradores de nuevas construcciones en 2024, los tipos de buques más populares pedidos y los propietarios más destacados de esa región.
1. Qatar Gas Transport Co
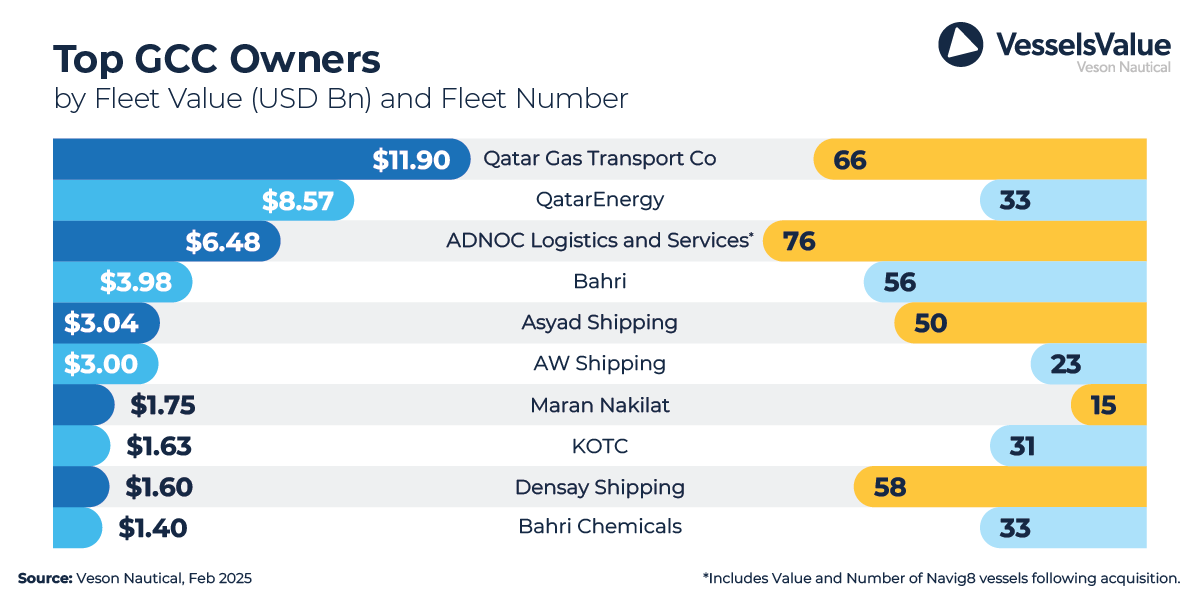
De los principales propietarios del CCG, teniendo en cuenta tanto la flota en funcionamiento como la en pedido, Qatar Gas Transport Co es actualmente la principal empresa del CCG en términos monetarios, con un valor de flota de USD 11.900 millones.
La flota consta de 36 buques de GNL y GLP en funcionamiento y otros 30 en pedido para un total de 66 buques.
Qatar Gas también realizó el pedido de nueva construcción de mayor valor en febrero de 2024 con su inversión en 15 grandes buques de GNL, cuya construcción está prevista en Samsung y cuyo contrato asciende a USD 230 millones cada uno, lo que equivale a un total de USD 3.500 millones.
2. QatarEnergy
El gigante del GNL, QatarEnergy es el segundo mayor propietario con un valor de flota de USD 8.570 millones y una cartera de pedidos de 33 grandes buques de GNL.
3. ADNOC Logistics and Services
ADNOC Logistics and Services ocupa el tercer puesto con una flota valorada en 6.480 millones de dólares. Sin embargo, en términos de número de buques, ADNOC tiene la flota más grande, con 76 buques.
ADNOC ha recibido un impulso en la clasificación debido a su adquisición de una participación del 80% en Navig8, que se completará en 2027.
Principales pedidos de buques nuevos por empresas del CCG
En 2024, los principales tipos de buques pedidos por las empresas del CCG fueron los sectores de GNL, GLP y petroleros, con 44, 23 y 15 buques contratados respectivamente por un valor total de 14.300 millones de dólares.
De las principales empresas del CCG que encargaron buques el año pasado, Qatar Gas Transport Co. fue la que más gastó en el sector de nueva construcción, con 30 buques, por un valor impresionante de 7.200 millones de dólares. La mayor parte de este pedido consistió en grandes buques de GNL de 174.000 CBM, que representaron aproximadamente el 57%, seguidos por QMAX GNL de 271.000 CBM con una participación de aproximadamente el 30%. Por último, los pedidos de GLP de VLGC de 88.000 CBM representaron aproximadamente el 13%.
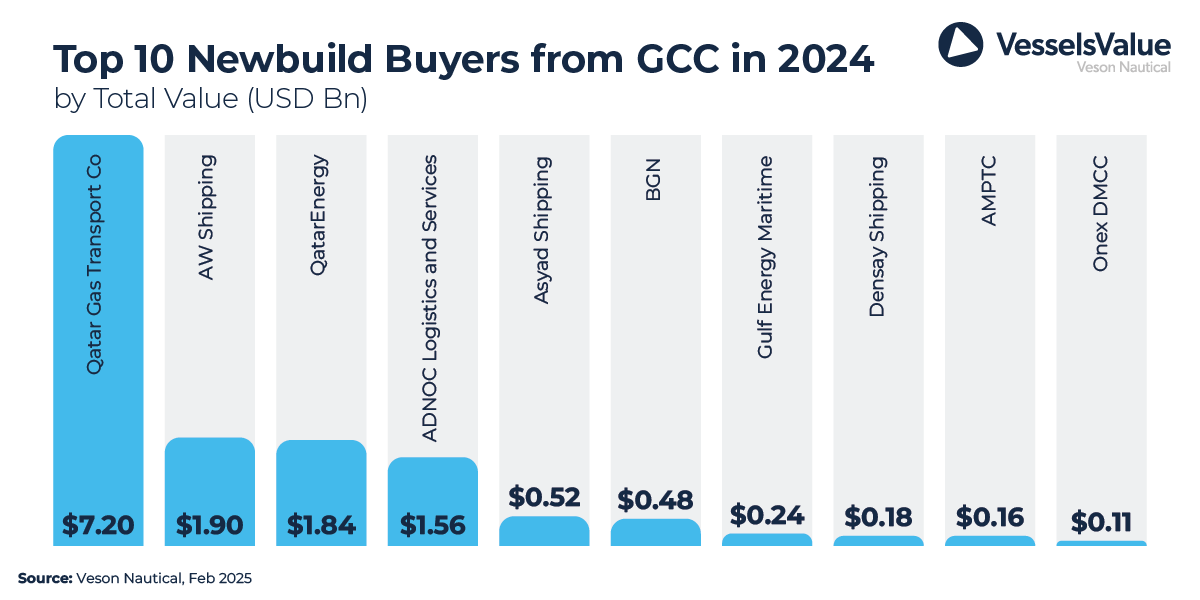
AW Shipping ocupó el segundo lugar, con una inversión de 1.900 millones de dólares en nueve buques VLEC de 93.000 CBM, cuya construcción está prevista en Jiangnan Shanghai Changxing y su entrega entre 2026 y 2027. También ordenó cuatro buques VLAC de 99.000 CBM en el mismo astillero, cuya entrega está prevista entre 2026 y 2028.
QatarEnergy ocupa el tercer lugar, con una inversión de 1.840 millones de dólares en ocho buques de GNL de gran tamaño de 174.000 CBM, cuya construcción está prevista en Hanwha Ocean y su entrega entre 2027 y 2028.
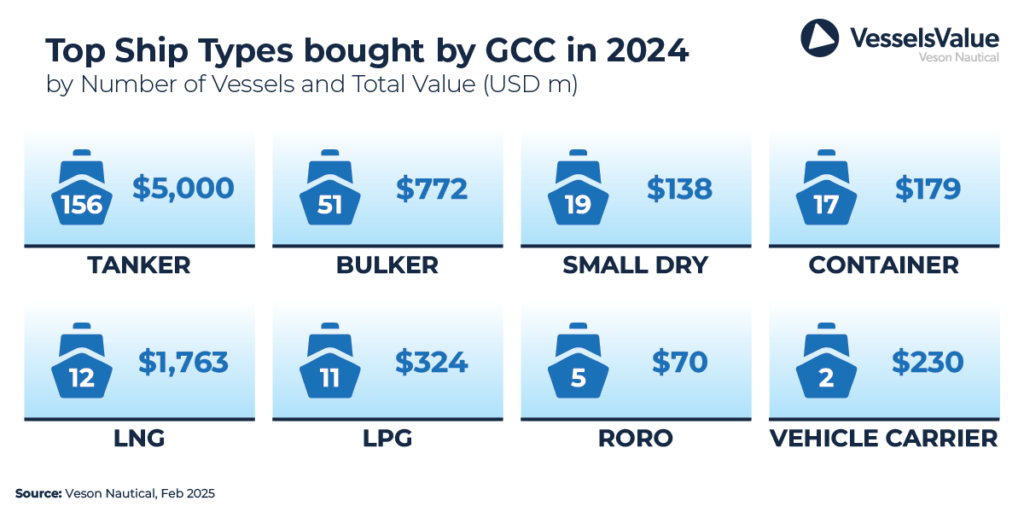
Los petroleros fueron los buques más popular adquirido en la zona del CCG en 2024, con 156 transacciones realizadas y un valor impresionante de 5 mil millones de dólares, ya que el desequilibrio entre la oferta y la demanda causado por la crisis del Mar Rojo impulsó el sentimiento del mercado y las expectativas de altas ganancias. Esto mantuvo los valores fuertes para este sector, y hubo mucho mercado de segunda mano durante todo el año, ya que esto también impulsó los pedidos de nuevos buques.
El sector de GNL fue el segundo más activo el año pasado con un gasto de casi 1.800 millones de dólares para solo 12 buques. La mayoría de estas adquisiciones fueron para el sector de GNL de gran tamaño con una edad promedio de 11 años.
Los graneleros fueron el tercer buque más popular comprado en 2024 con 51 ventas reportadas y valoradas en 772 millones de dólares. Los buques más pequeños fueron los más populares, con la mayoría de las compras en los sectores Handy/Supra/Ultramax con una participación de alrededor del 69%, seguidos por los Panamax/Kamsarmax que representaron alrededor del 18%, y finalmente, los Capesizes que representaron solo alrededor del 13%.
Fuente: Veson Nautical | Autor: Rebecca Galanopoulos