Precios spot del GNL en Asia suben ante renovadas tensiones en el estrecho de Ormuz
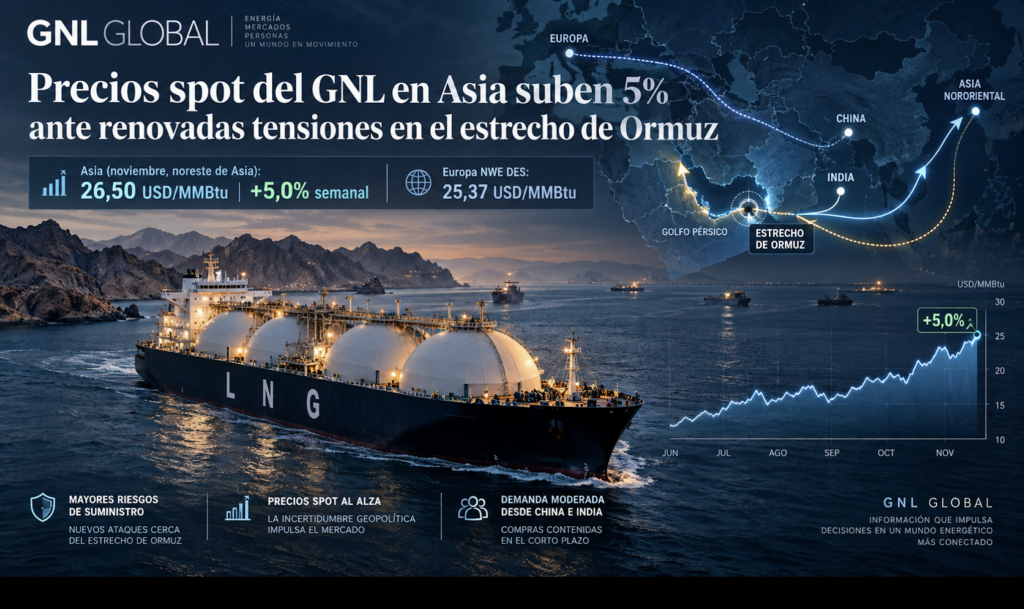
Los precios spot del gas natural licuado (GNL) en Asia volvieron a subir la semana pasada, impulsados por una nueva escalada de los riesgos para la navegación cerca del estrecho de Ormuz, donde los ataques contra buques reavivaron las preocupaciones sobre posibles interrupciones del suministro procedente del Medio Oriente.
De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia fue estimado en 26,50 USD/MMBtu, frente a 25,25 USD/MMBtu la semana anterior. La variación representa un incremento de 1,25 USD/MMBtu, equivalente a 5,0%.
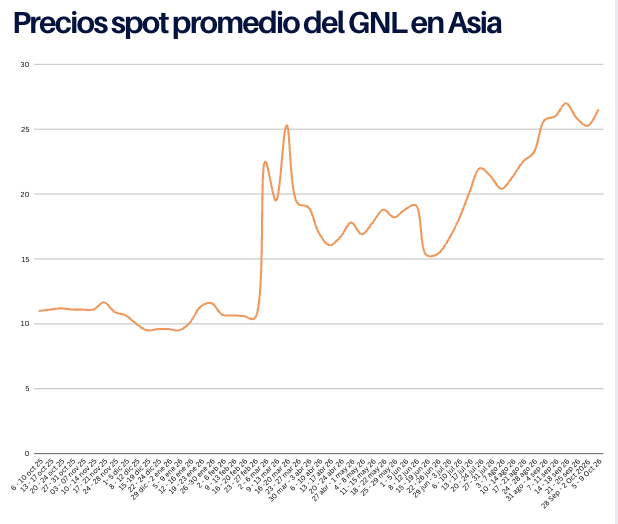
Precios del GNL al 9 de Oct 2026
El movimiento revirtió las caídas registradas durante las dos semanas anteriores. Sin embargo, el aumento permaneció contenido por una demanda spot todavía limitada entre algunos de los principales compradores asiáticos, especialmente China e India, mientras los inventarios en el noreste de Asia se consideran suficientes de cara al invierno.
Conflicto en el Estrecho de Ormuz
El estrecho de Ormuz volvió a situarse en el centro de la atención del mercado. Durante la semana se intensificaron los ataques contra buques y disminuyó el tráfico general a través de la vía marítima, aunque cargamentos de GNL continuaron atravesando el estrecho. Esta combinación —mayor riesgo de seguridad, pero continuidad parcial de los flujos— mantiene una elevada prima de incertidumbre sin implicar, por ahora, una interrupción total del suministro de GNL.
El mercado internacional de GNL continuó condicionado por el delicado equilibrio entre el riesgo de suministro procedente del Medio Oriente y una demanda asiática todavía sensible a los elevados niveles de precios.
Toby Copson, managing partner de Davenport Energy, señaló que la demanda asiática continúa siendo muy sensible al precio y que los compradores chinos, en particular, difícilmente competirían por cargamentos spot a los actuales niveles salvo que se produjera una normalización significativa de los precios.
“La demanda asiática sigue siendo sensible a los precios, y es particularmente improbable que los compradores chinos busquen cargamentos spot a menos que los precios vuelvan a su media, lo cual actualmente es improbable”, indicó Copson.
El ejecutivo añadió que el mercado necesita un cambio importante en la economía de los cargamentos entregados para atraer demanda adicional: “El mercado necesita un cambio significativo en la economía de la oferta para atraer demanda adicional al sistema”.
La situación plantea dos fuerzas contrapuestas. Por una parte, cualquier deterioro adicional de la seguridad marítima en Ormuz podría restringir la disponibilidad física de cargamentos del Golfo y aumentar la prima de riesgo. Por otra, los altos precios ya están limitando la respuesta de la demanda asiática, reduciendo la capacidad del mercado para trasladar íntegramente el riesgo geopolítico hacia mayores precios spot.
Durante la semana, además, el tráfico general por el estrecho disminuyó considerablemente después de nuevos ataques contra buques. Esta evolución refuerza la incertidumbre sobre la regularidad futura de los tránsitos, aunque los flujos de GNL no se han detenido.
Asia
Martin Senior, responsable de precios de GNL en Argus, atribuyó la subida de la última semana al incremento de las tensiones entre Estados Unidos e Irán y a nuevos ataques contra buques, incluyendo un incidente que afectó a un metanero, circunstancias que han deteriorado las expectativas sobre la seguridad del tránsito por Ormuz.
No obstante, los flujos de GNL continuaron atravesando la zona.
“los flujos a través del estrecho de Ormuz han sido intensos, con nueve navieras que en lo que va del mes han activado sus transpondedores AIS al este de Ormuz tras un probable tránsito. Además, es probable que se hayan producido cuatro transferencias de barco a barco en el Golfo de Omán esta semana. Esto ha seguido ejerciendo presión sobre la demanda spot del sur de Asia”, explicó Senior.
Los datos reflejan la complejidad del mercado actual: una parte de los buques continúa cruzando el estrecho, en ocasiones utilizando procedimientos que dificultan su seguimiento durante determinados segmentos de la navegación, mientras otros cargamentos son gestionados mediante transferencias ship-to-ship en el golfo de Omán.
La demanda spot del noreste de Asia se ha mantenido limitada durante las últimas semanas, con inventarios considerados suficientes antes del invierno. En India, la demanda spot también continúa por debajo de los niveles observados un mes atrás. Senior atribuyó esta debilidad, en parte, al aumento de los tránsitos por Ormuz, que ha mejorado la disponibilidad efectiva de suministros procedentes del Golfo.
La evolución representa un cambio respecto de la semana anterior, cuando el incremento de cargamentos que lograban atravesar Ormuz había presionado los precios asiáticos a la baja. En septiembre, el número de cargamentos de GNL que salieron del estrecho alcanzó su nivel mensual más alto desde el inicio de la guerra entre Estados Unidos e Israel e Irán, aunque permaneció significativamente por debajo de los volúmenes previos al conflicto.
Durante la última semana, sin embargo, la situación de seguridad volvió a deteriorarse. El tráfico total de buques de materias primas a través del estrecho descendió a su nivel más bajo en más de dos meses después de una nueva serie de ataques. Aunque este descenso no equivale automáticamente a una reducción proporcional de los cargamentos de GNL, aumenta la incertidumbre sobre la capacidad de mantener los actuales niveles de tránsito.
Al mismo tiempo, Qatar continúa intentando recuperar progresivamente su capacidad energética. Reuters informó el 7 de octubre que el primer tren del proyecto de expansión North Field East de QatarEnergy se encontraba preparado para iniciar operaciones en noviembre, según personas familiarizadas con los planes. La incorporación de nueva capacidad podría contribuir a recuperar parte de la producción afectada por el conflicto, aunque la capacidad efectiva de exportación seguirá dependiendo de las condiciones operativas y, especialmente, de la seguridad de la navegación por Ormuz.
Europa
En Europa, los precios del gas se situaron alrededor de 78 euros/MWh el viernes, después de haber aumentado previamente durante la semana debido a un sendout de GNL —inyección del GNL regasificado en la red europea— inferior a lo esperado.
La situación de los inventarios continúa siendo uno de los principales factores de soporte del mercado europeo. Las instalaciones de almacenamiento de gas de Europa se encontraban 73,12% llenas, según datos de Gas Infrastructure Europe, el nivel más bajo registrado para esta época del año desde que comenzaron las estadísticas en 2011.
El Institute for Energy Economics and Financial Analysis (IEEFA) señaló que esta situación, combinada con la prohibición completa de las importaciones de GNL ruso por parte de la Unión Europea a partir de enero de 2027, podría obligar al bloque a reducir su demanda de gas durante el invierno 2026-2027 en aproximadamente 7% interanual.
En el mercado de GNL, S&P Global Energy evaluó el jueves su referencia diaria para cargamentos entregados en noviembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 25,37 USD/MMBtu, con un descuento de 0,51 USD/MMBtu frente al contrato del mes próximo en el hub neerlandés TTF.
La evaluación representa un fuerte incremento respecto de los 23,685 USD/MMBtu registrados por S&P Global Energy la semana anterior, equivalente a aproximadamente 1,69 USD/MMBtu o 7,1%.
Argus Media evaluó los cargamentos europeos en 25,37 USD/MMBtu, frente a 23,69 USD/MMBtu la semana anterior.
Spark Commodities situó su evaluación en 25,350 USD/MMBtu, comparado con 23,93 USD/MMBtu una semana antes.
El mercado europeo, por tanto, continúa ofreciendo una fuerte competencia por los cargamentos de la cuenca Atlántica. El nivel relativamente bajo de almacenamiento antes del invierno refuerza las expectativas de importaciones elevadas de GNL durante los próximos meses y contribuye a mantener Europa como destino preferente para numerosos cargamentos estadounidenses.
Esta dinámica también limita el arbitraje hacia Asia, especialmente cuando se consideran los costos adicionales de transporte a través del cabo de Buena Esperanza.
Fletes de GNL
Las tarifas de transporte marítimo mostraron comportamientos divergentes entre las cuencas del Atlántico y del Pacífico.
En el Atlántico, las tarifas descendieron hasta 20.750 USD por día, según Qasim Afghan, analista de Spark Commodities. La semana anterior se habían situado en 31.500 USD por día, lo que representa una reducción de 10.750 USD por día, equivalente a aproximadamente 34,1%.
La caída interrumpió cinco semanas consecutivas de aumentos de las tarifas atlánticas.
En el Pacífico, por el contrario, las tarifas se mantuvieron relativamente estables en 39.000 USD por día, frente a 38.250 USD por día la semana anterior, una subida de 750 USD por día o aproximadamente 2,0%.
El mercado de transporte continúa condicionado por una elevada disponibilidad de buques, incluida la incorporación de nuevos metaneros durante 2026, mientras la creciente concentración de cargamentos estadounidenses hacia Europa favorece trayectos relativamente más cortos dentro de la cuenca Atlántica.
Afghan indicó que el arbitraje del cargamento estadounidense del mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza continúa señalando con claridad hacia Europa.
En contraste, el arbitraje prompt para cargamentos nigerianos, también considerando la ruta por el cabo de Buena Esperanza, muestra una ventaja más marginal a favor de Asia.
La configuración actual confirma la importancia de los diferenciales entre los mercados europeo y asiático, los costos de flete y la duración de las rutas en la determinación del destino económico de los cargamentos. Al mismo tiempo, cualquier nueva restricción importante sobre la navegación en Oriente Medio podría modificar rápidamente tanto la disponibilidad de buques como la economía de estos arbitrajes.