Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Petronas y PT Pertamina Hulu Energi adquieren una participación del 35 % en el bloque Masela, Indonesia

Petronas y PT Pertamina Hulu Energi adquieren una participación del 35 % en el bloque Masela, Indonesia 1080 1920 GNL GLOBAL

La subsidiaria de Petronas, Petronas Masela Sdn. Bhd. firmó este martes el Acuerdo de Compra y Venta (SPA) con Shell Upstream Overseas Services Limited (Shell) para la adquisición del 15 por ciento de participación en el Contrato de Producción Compartida del Bloque Masela (Masela PSC) , ubicado en las aguas profundas del oeste del mar de Arafura, en el este de Indonesia.

La adquisición fue parte de una colaboración de licitación conjunta entre Petronas Masela y su socio, PT Pertamina Hulu Energi (PHE), donde ambas entidades adquirirán la participación total del 35 por ciento de Shell en Masela PSC.

PHE también firmó su SPA con Shell hoy para asumir el 20 por ciento de participación.

INPEX Masela Ltd. (INPEX), el operador del Bloque Masela, posee el 65 por ciento restante de participación.

El 25 de julio, durante la 47.ª Convención y Exposición de la Asociación de Petróleo de Indonesia (IPA), en la Exposición de la Convención de Indonesia (ICE), BSD City, Tangerang, Indonesia, se llevó a cabo una ceremonia para marcar la firma del SPA PETRONAS.

Tan Sri Tengku Muhammad Taufik dijo: “Esta adquisición marca un hito importante en la expansión de la cartera de PETRONAS en Indonesia. PETRONAS se complace en participar en el Bloque Masela, que es uno de los proyectos estratégicos clave del país. Nuestra participación subraya el compromiso de apoyar el objetivo de producción de Indonesia de alcanzar un millón de barriles de petróleo por día y 12 mil millones de pies cúbicos por día de gas para 2030.

El proyecto también brinda una oportunidad para que PETRONAS contribuya con nuestra experiencia técnica en el desarrollo y la monetización del bloque, y fortalecerá aún más nuestra cartera global de GNL para satisfacer la creciente demanda de energía con bajas emisiones de carbono de Indonesia y de toda la región.

Esperamos trabajar en estrecha colaboración con nuestros socios PHE, INPEX y SKK Migas para desbloquear todo el potencial de este activo mientras mantenemos nuestro fuerte enfoque en la administración ambiental y el enriquecimiento de las comunidades locales”.

PETRONAS es actualmente un socio de empresa conjunta en seis PSC ubicadas tanto en tierra como en alta mar en Sumatra, Natuna Sea, East Java, así como en el este de Indonesia y también es el operador de Ketapang PSC, North Ketapang PSC y North Madura II PSC, ubicados en la costa este de Java.

Según el comunicado de Petronas, la transacción está actualmente pendiente de finalización sujeta a la aprobación regulatoria y al cumplimiento de las condiciones precedentes.

Petronas informó descubrimientos de petróleo y gas frente a la costa de Sarawak

La petrolera estatal de Malasia, Petroliam Nasional Berhad, o Petronas, dijo el lunes que ha realizado seis descubrimientos de petróleo y gas en cinco bloques frente a la costa de Sarawak.

Los pozos en los cinco bloques, SK306, SK411, SK313, SK301B y SK315, provienen de grupos de campos petroleros nuevos y existentes y tienen bajos niveles de contaminantes, dijo Petronas en un comunicado el lunes.

Los descubrimientos de Petronas Carigali Sdn. Bhd., una subsidiaria de propiedad total de Petronas, se produce después de «una intensa campaña de perforación de exploración nacional» que comenzó a fines de 2022, agregó la compañía.
GNL GLOBAL

Naturgy

Naturgy aumenta ganancias en un 88% durante el primer semestre

Naturgy aumenta ganancias en un 88% durante el primer semestre 700 329 GNL GLOBAL

La compañía española Naturgy informó el lunes un aumento del 88% en las ganancias durante los primeros seis meses del año, impulsadas por las sólidas ganancias en su negocio de gas natural licuado (GNL), lo que podría ayudarla a ganarse a inversores inquietos.

A principios de este mes, la compañía dijo que aumentaría su piso de dividendos hasta 2025 mientras recortaba la inversión esperada, ya que buscaba hacer de la recompensa a los accionistas una prioridad.

Complacerlos se ha convertido en un foco de atención mientras Naturgy considera cambios que podrían remodelar la empresa y después de discusiones sobre el posible nombramiento de un director ejecutivo.

El beneficio neto del primer semestre de Naturgy saltó a 1.050 millones de euros (1.160 millones de dólares), impulsado por su negocio de gas natural licuado (GNL).

Las acciones cayeron un 0,2% a media mañana, contrarrestando caídas más profundas, en particular para los bancos y servicios públicos de primera línea de España después de que las elecciones generales del domingo no arrojaran un ganador claro.

El analista de Renta 4 Banco, Ángel Pérez Llamazares, dijo que Naturgy se desempeñó mejor de lo esperado y agregó que «los flujos de efectivo también superaron nuestras expectativas» y que la deuda cayó más de lo esperado.

Después de que los precios del gas natural alcanzaran niveles récord el año pasado, Naturgy dijo que una caída en los costos de adquisición este año y las ganancias por cobertura habían impulsado las ganancias.

En la primera mitad del año, la compañía «superó los objetivos de eficiencia operativa, generación de caja, materialización de inversiones y reducción de deuda», dijo el presidente ejecutivo y consejero delegado, Francisco Reynes.

A principios de este mes, la empresa elevó el suelo del dividendo a 1,40 euros por acción, desde 1,20 euros.

Se espera que el beneficio operativo (ganancias antes de intereses, impuestos, depreciación y amortización) alcance los 5100 millones de euros, en comparación con la previsión anterior de 4800 millones de euros. Dijo que apuntaba a una ganancia neta de 1.800 millones de euros en 2025.

Naturgy también relanzó su plan para dividir las operaciones reguladas de infraestructuras y los negocios liberalizados de energía en dos sociedades cotizadas.

«Creemos que es poco probable que Naturgy pueda implementar su división de activos en el corto plazo y también es poco probable que ocurra un gran cambio en la participación accionaria de la compañía», dijo Fernando García, analista de RBC.

($1 = 0,8986 euros)

Fuente: Reuters

GNL GLOBAL

Importaciones de GNL en América Latina y el Caribe aumentan 14% en junio

Importaciones de GNL en América Latina y el Caribe aumentan 14% en junio

Importaciones de GNL en América Latina y el Caribe aumentan 14% en junio 1142 674 GNL GLOBAL

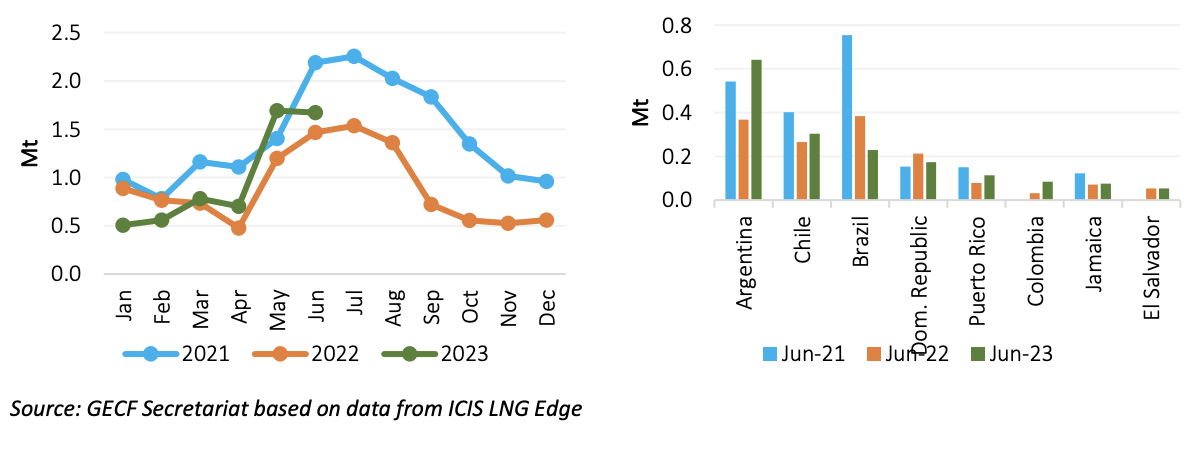
De acuerdo con el Reporte Mensual del Mercado de Gas, publicado por el Foro de Países exportadores de Gas (GECF, por sus siglas en inglés), en junio de 2023, las importaciones globales de gas natural licuado (GNL) se expandieron en un 6,8% (2,09 Mt) interanual hasta alcanzar los 32,85 millones de toneladas (Mt) (ver gráfico).

Importaciones de GNL en Junio 2023

De acuerdo con el reporte mensual del GECF, el crecimiento observado en las importaciones de GNL a nivel mundial en junio estuvo impulsado principalmente por un fuerte repunte en las importaciones de GNL de Asia Pacífico, las mayores importaciones en Europa y un incremento registrado en América Latina & el Caribe.

América Latina y el Caribe

De acuerdo con el informe, en junio de 2023, las importaciones de GNL en América Latina y el Caribe alcanzaron 1,67 Mt, lo que representa un aumento interanual del 14% (0,21 Mt) y registra el tercer mes consecutivo de aumento en las importaciones de GNL en la region.

La mayor parte del aumento observado en las importaciones de GNL en junio estuvo impulsado por los mayores volúmenes importados en Argentina. Las importaciones de GNL de Argentina continuaron aumentando por segundo mes consecutivo. El mayor volumen importado por el país estuvo principalmente atribuido a la debilidad de las importaciones de gas, vía gasoducto, desde Bolivia.

Colombia, que también contribuyo con el aumento, experimentó un aumento de casi tres veces en las importaciones de GNL en junio en comparación con el año anterior, en previsión de las condiciones de sequía causadas por el fenómeno de El Niño, que se espera que afecte la producción hidroeléctrica.

Contrariamente, la mayor producción hidroeléctrica en Brasil resultó en una reducción de la demanda de gas en el sector eléctrico y ha frenado las importaciones de GNL este año.

Según las cifras del reporte, el primer semestre de 2023, las importaciones acumuladas de GNL de América Latina y el Caribe alcanzaron las 5,91 Mt, lo que indica un aumento interanual del 6,9 % (0,38 Mt).

Europa

En junio de 2023, la tasa de crecimiento interanual de las importaciones de GNL en Europa se desaceleró hasta el 4,1% (0,36 Mt), alcanzando las 9,29 Mt.

De acuerdo con el informe, los Países Bajos lideraron el aumento, seguidos de Francia y luego de Alemania, que compensaron con creces las importaciones más débiles del Reino Unido, España, Bélgica e Italia.

Las importaciones de GNL más fuertes en Alemania y los Países Bajos fueron impulsadas por importaciones de gas por tubería más débiles de Noruega y Rusia, así como por una menor producción interna de gas. En Francia, las mayores importaciones de GNL fueron el resultado de importaciones más débiles de gas por tubería desde Noruega y exportaciones de gas por gasoducto a Bélgica y Alemania.

Durante el primer semestre de 2023, las importaciones acumuladas de GNL en Europa aumentaron un 8,2 % (5,16 Mt) interanual, hasta alcanzar los 67,82 Mt.

Asia

En junio de 2023, la región de Asia Pacífico experimentó una importante expansión en sus importaciones de GNL, creciendo un 8,6% (1,65 Mt) interanual, alcanzando las 20,93 Mt. Esta es la primera vez en 2023 que las importaciones de GNL de la región se han recuperado a los mismos niveles observados en 2021.

China lideró el crecimiento en la región de Asia Pacífico, con contribuciones significativas también de Singapur, Tailandia y Taiwán, que compensaron las importaciones más débiles en Japón y Pakistán.

Las importaciones chinas de GNL aumentaron en junio de 2023, alcanzando el nivel más alto desde enero de 2022. La recuperación de la demanda de gas luego de la pandemia de COVID-19, las condiciones climáticas más cálidas, el aumento de las entregas contractuales de GNL a largo plazo y la disminución de los precios al contado del GNL contribuyeron al impulso de las importaciones chinas de GNL

En Singapur, las importaciones de GNL se duplicaron con creces año tras año, impulsadas por un aumento significativo en las importaciones de Australia y Qatar. Las mayores importaciones de GNL en Tailandia se atribuyeron a una disminución en la producción nacional de gas y una sólida demanda de gas, particularmente en el sector eléctrico. Además, las importaciones de GNL de Taiwán aumentaron debido a una mayor demanda de gas en el sector eléctrico en medio de una menor producción de energía hidroeléctrica y nuclear.

Contrariamente, Japón experimentó una disminución en las importaciones de GNL debido a una menor demanda de gas en el sector eléctrico y una mayor producción de energía nuclear. La caída en las importaciones de GNL de Pakistán se debió principalmente a las importaciones puntuales de GNL más débiles.

Durante el primer semestre de 2023, las importaciones acumuladas de GNL en Asia Pacífico crecieron un 2,3 % (2,87 Mt) interanuales, alcanzando las 129,38 Mt.

Región MENA

En junio de 2023, las importaciones de GNL en la región MENA experimentaron una caída interanual del 13% (0,13 Mt), alcanzando las 0,90 Mt. La disminución de las importaciones de GNL se observó principalmente en Kuwait y Jordania, aunque esto fue parcialmente compensado por el aumento de las importaciones en los Emiratos Árabes Unidos.
Emiratos.

Durante el primer semestre de 2023, las importaciones acumuladas de GNL en la región MENA disminuyeron un 18 % (0,59 Mt) interanual, alcanzando los 2,79 Mt. En Kuwait, la mayor disponibilidad de fueloil con bajo contenido de azufre (LSFO) para la generación de electricidad condujo a la caída de las importaciones de GNL.

Importaciones de GNL durante el primer semestre 2023

Durante la primera mitad de 2023, las importaciones globales acumuladas de GNL crecieron un 4,0% (7,95 Mt) interanual a 206,62 Mt. La mayor parte del aumento en las importaciones globales de GNL durante la primera mitad de 2023 estuvo impulsado por los mayores volúmenes importados de Europa, seguida de Asia Pacífico y América Latina & el Caribe.

GNL GLOBAL

Buque de GNL

Wood Mackenzie: Qatar y EE. UU. lideran la carrera como principales exportadores de GNL

Wood Mackenzie: Qatar y EE. UU. lideran la carrera como principales exportadores de GNL 800 429 GNL GLOBAL

Qatar y Estados Unidos lideran la carrera por un margen significativo como los principales exportadores de gas natural licuado (GNL) del mundo, en una posición adecuada para satisfacer la creciente demanda mundial de una mayor capacidad de suministro en los próximos 20 años.

La evaluación de julio de Wood Mackenzie atribuye el crecimiento de la capacidad de exportación de los dos principales exportadores actuales de GNL del mundo a sus abundantes reservas de recursos rentables de gas natural.

Los precios competitivos y las asociaciones comerciales estratégicas de Qatar y los EE. UU. los posicionan para asegurar potencialmente una participación de mercado combinada que supere el 60% para 2040. Actualmente, las dos potencias de exportación de GNL ya tienen el 40% del suministro global entre sí.

Para mantener sus roles de liderazgo en la próxima ola de suministro de GNL, tanto la nación del Golfo como EE. UU., junto con otras naciones en desarrollo y exportadoras de GNL, se están enfocando en tres factores cruciales: gestión de costos, esfuerzos para reducir las emisiones de los proyectos de GNL y capitalización del crecimiento continuo en la demanda de GNL de Asia, detalla el informe.

Los expertos han pronosticado una perspectiva optimista sobre las perspectivas a largo plazo de la demanda mundial de GNL.

Los expertos en gas y GNL de WoodMac, Massimo Di-Odoardo, Giles Farrer y Dulles Wang, especulan que para mantenerse al día con el crecimiento de la demanda a mediados de la década de 2030, se requerirá una capacidad adicional de 100 millones de toneladas métricas por año (mmtpa).

Esto constituye un aumento sustancial del 25% en comparación con el suministro global actual de GNL, además del suministro que ya ha sido aprobado y sancionado.

A pesar de la actual carrera europea para asegurar el GNL y reemplazar el gas ruso, incluso a través de contratos a largo plazo, que anteriormente fueron vistos con escepticismo en Europa hasta la invasión rusa de Ucrania, los expertos de WoodMac afirman que Asia será el motor clave de la demanda a largo plazo.

“La política de Europa se aleja de los límites de gas al alza para los proveedores de GNL más allá de 2030. A partir de entonces, se trata de Asia, ya que las economías en desarrollo de la región se apoyan más en el gas mientras se esfuerzan por alejarse del carbón”, dicen los analistas de Wood Mackenzie.

Estados Unidos superará a Qatar como principal proveedor de GNL para 2032

A principios de este año, Shell pronosticó un aumento significativo en la demanda de GNL en Europa, lo que generaría una competencia intensificada con Asia a corto plazo y un dominio potencial en el comercio de GNL a largo plazo.

Se espera que en los próximos años ingrese al mercado un aumento en la nueva oferta, particularmente de Qatar y los Estados Unidos. Según Shell, alrededor del 80% del nuevo suministro de GNL esperado para 2030 provendrá de estos principales países exportadores de GNL.

El año pasado, los países europeos recurrieron a Qatar al comienzo de la crisis de Ucrania mientras luchaban por deshacerse de su dependencia del gas ruso. Anteriormente, la región recibía el 40% de sus suministros de gas de Rusia, ya que casi un tercio de sus envíos pasaban por Ucrania.

El ministro de energía del estado del Golfo dijo a principios de julio que Qatar dominará el 40% de todo el nuevo GNL que ingresará al mercado para 2029 debido a sus megaproyectos de energía.

El crecimiento del PIB de Qatar se debe a sus exportaciones de hidrocarburos impulsadas en un 10%, así como a su plan multimillonario del proyecto de expansión North Field, que es el más grande de su tipo, que busca aumentar la capacidad de producción anual de GNL de Qatar de 77 millones de toneladas métricas a 126 millones de toneladas para el año 2027.

Fuente: Doha News

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia estables en USD 10,80/MMBtu

Precios del GNL en Asia estables en USD 10,80/MMBtu 1788 1318 GNL GLOBAL

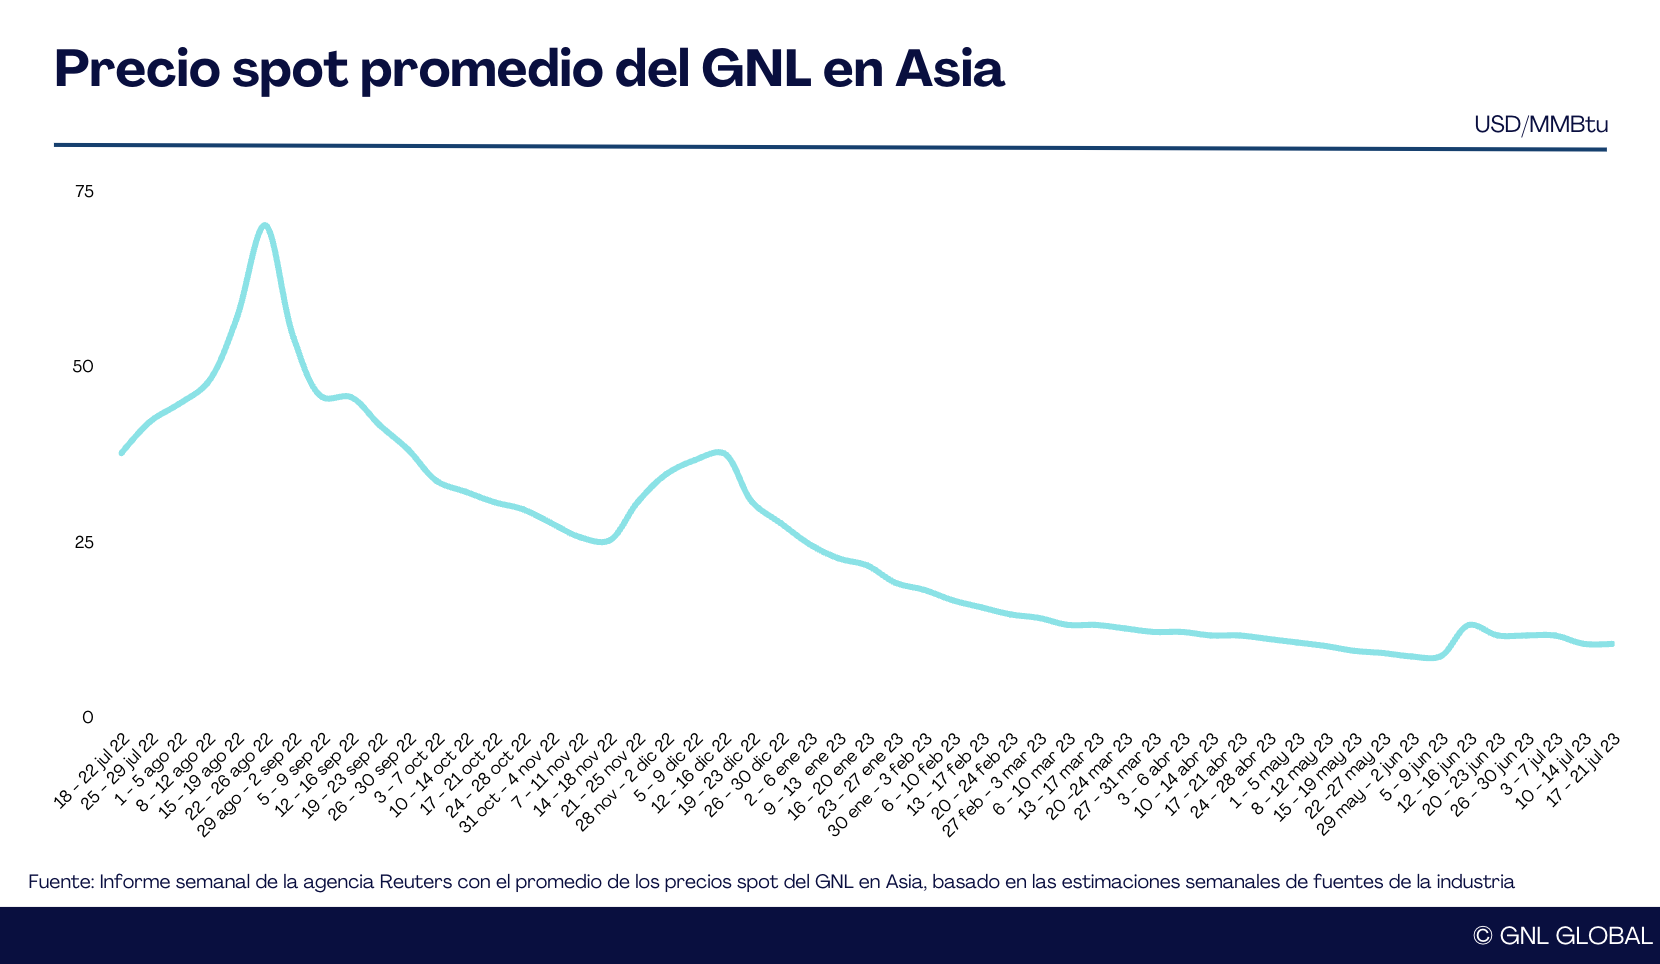
Los precios spot del gas natural licuado (GNL) en Asia se mantuvieron estables la semana pasada, ya que los compradores continúan centrándose en las entregas de principios de invierno con una necesidad limitada de suministro a fines del verano.

De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio de GNL para las entregas en septiembre, al noreste de Asia, se mantuvo estable en USD 10,80 por millón de unidades térmicas británicas (MMBtu), sin cambios con respecto a la semana anterior, estimaron fuentes de la industria (ver gráfico).

Asia

«Los mercados asiáticos siguen débiles, la mayor parte de la demanda de calefacción de verano ha sido cubierta y la demanda especulativa general está al margen en busca de un piso», dijo Toby Copson, director global de comercio de Trident LNG.

«Hay demanda proveniente de India y Tailandia que buscan cubrir estos precios más bajos antes de que pasemos al ciclo de demanda de invierno», agregó.

Samuel Good, jefe de precios de GNL en la agencia Argus, dijo que los compradores asiáticos continúan observando el potencial de cualquier demanda de energía de enfriamiento al final de la temporada, que podría aumentar considerablemente la quema de gas en el sector eléctrico y afectar las existencias de terminales de cara al invierno.

Agregó que se prevé que las temperaturas superiores a la media en Japón y Corea del Sur continúen hasta bien entrado agosto.

«Ambos países han visto un aumento en la capacidad de generación nuclear disponible, lo que está comprimiendo la generación térmica en sus respectivas mezclas de generación de carga base, lo que limita el impacto de una mayor demanda de refrigeración en la quema de gas», dijo Good.

Dominic Gallagher, jefe de corretaje de GNL en Tullett Prebon, dijo que si bien el almacenamiento japonés se ubica en 2,10 millones de toneladas (TM), ligeramente por encima del promedio de cinco años, se mantiene por debajo de su nivel en este punto tanto en 2021 como en 2022, lo que podría generar una demanda constante en el futuro cercano.

Europa

En Europa, la demanda de clima cálido en Europa se ve obstaculizada por el GNL estable y los suministros noruegos recientemente recuperados.

De acuerdo con las actualizaciones de Gas Infrastructure Europe, los sitios de almacenamiento de gas de Europa alcanzaron un 82,5 % de su capacidad, al viernes 21 de julio, lo que significa que el bloque está bien encaminado para cumplir el objetivo de tener un 90 % para el 1 de noviembre.

S&P Global Commodity Insights evaluó su precio de referencia diario del marcador de GNL del noroeste de Europa (NWM) para cargamentos entregados en septiembre sobre una base ex-ship (DES) en USD 9,691/MMBtu el 20 de julio, un descuento de USD 0,05/MMBtu con respecto al precio del gas de septiembre en el centro holandés (TTF), según Allen Reed, editor gerente de Atlantic LNG.

Argus evaluó el precio DES del noroeste de Europa en 9,40 USD/MMBtu, mientras que Spark Commodities estimó el precio en 9,254 USD/MMBtu.

«El arbitraje para los cargamentos de EE. UU. a viajes a Asia sigue abierto a través del (canal) de Panamá y el Cabo de Buena Esperanza, lo que obliga a los compradores europeos a ofertar más para competir por los cargamentos. La mayor parte de la regasificación europea ahora no es rentable y es posible que los espacios no se utilicen», dijo Henry Bennett, director global de precios de Spark Commodities.

Fletes

El flete de GNL en el mercado spot se mantuvo dentro del rango la semana pasada con tarifas spot en el Atlántico estimadas en USD 71,250/diarios y tarifas en el Pacífico en USD 69,750/diarios, dijo Bennett.

Argus’ Good dijo que la actividad rápida en el mercado de carga de GNL sigue siendo particularmente escasa, con pocos requisitos de embarcaciones que se ven contrarrestados en gran medida por una disponibilidad débil, mientras que los fletadores consideran sus necesidades de envío para aprovechar los diferenciales de precios temporales del cuarto trimestre.

Fuente: Reuters

GNL GLOBAL

Exportaciones semanales de GNL en EE. UU. caen por segunda semana consecutiva

Exportaciones semanales de GNL en EE. UU. caen por segunda semana consecutiva

Exportaciones semanales de GNL en EE. UU. caen por segunda semana consecutiva 1714 998 GNL GLOBAL

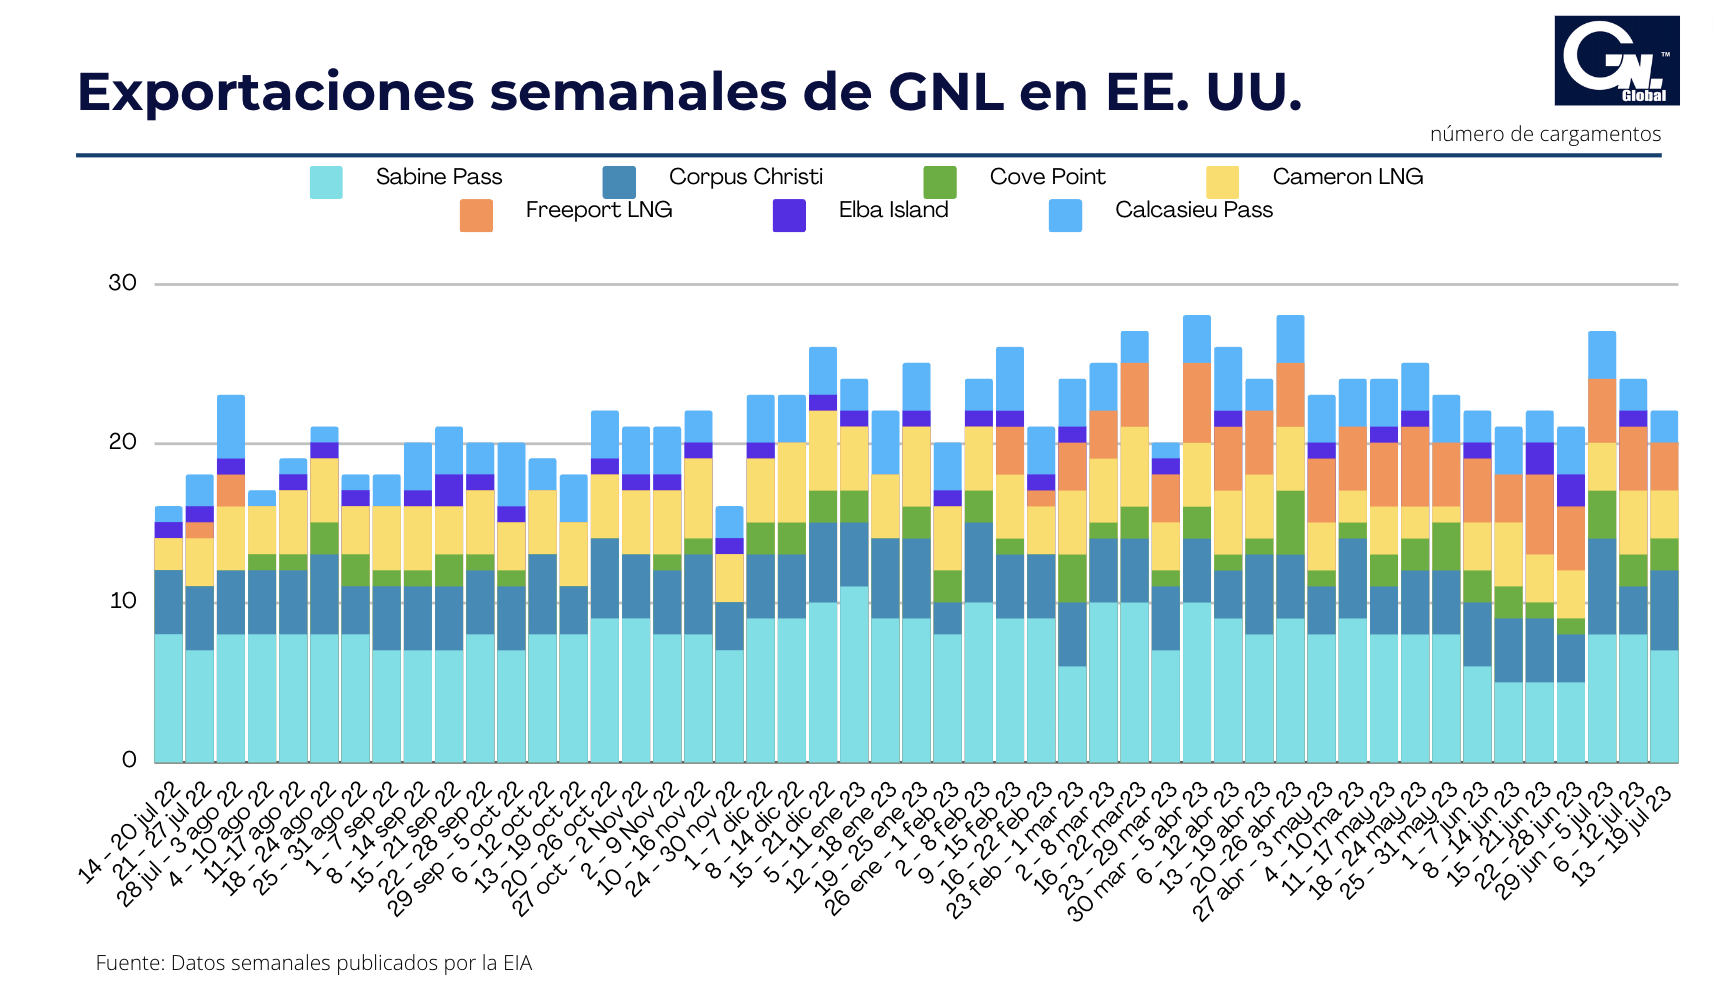
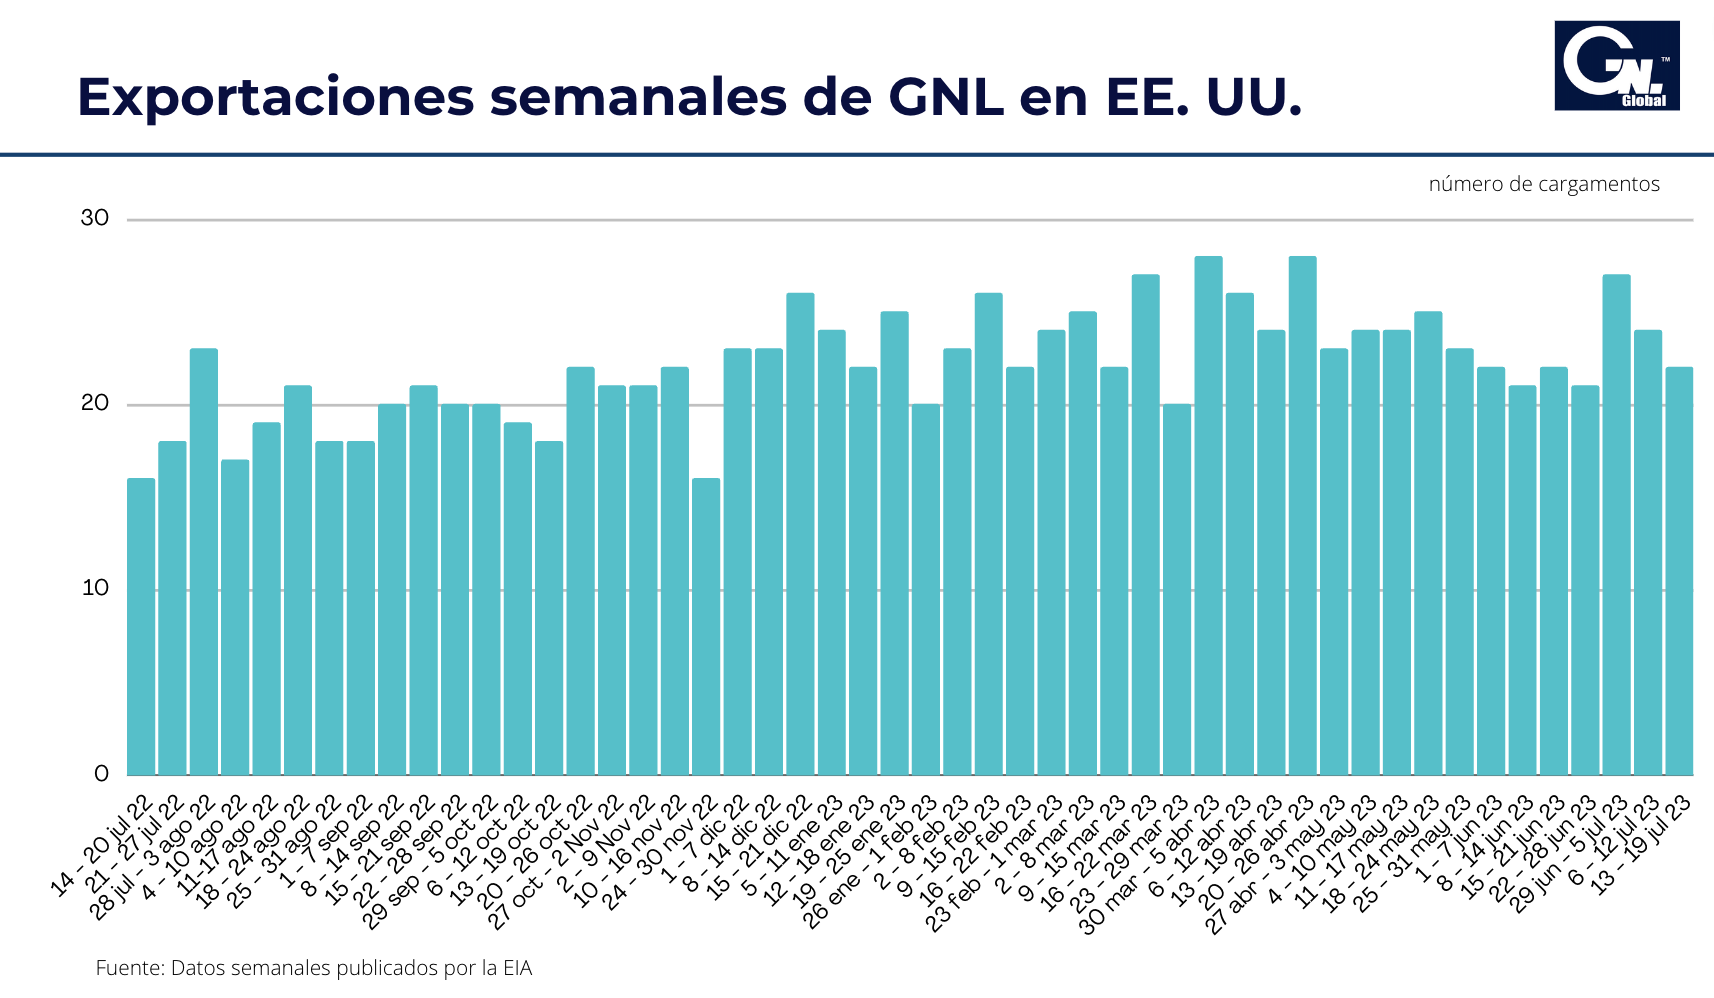
Las exportaciones de gas natural licuado (GNL) en EE. UU. volvieron a caer por segunda semana consecutiva.

De acuerdo con el informe Actualización Semanal de Gas Natural, publicado por la Administración de la Información de los EE. UU. (EIA, por sus siglas en inglés), durante la semana del 13 al 19 de julio, un total de veintidós embarcaciones partieron de las plantas de exportación de GNL ubicadas en los EE. UU., dos (2) menos con respecto a la semana anterior (ver gráfico).

De acuerdo con las cifras, las 22 embarcacaciones registraron una capacidad combinada de transporte de 82 mil millones de pies cúbicos (Bcf).

Exportaciones de GNL por planta

Según datos de envío proporcionados por Bloomberg Finance, L.P., indicados en el informe, de las veintidós embarcaciones de GNL registradas durante la semana del 13 al 19 julio, siete partieron de la planta Sabine Pass, cinco de planta Corpus Christi, tres de Cameron y Freeport, y dos de Calcasieu Pass y Cove Point.

Entregas de Gas Natural

Según datos de S&P Global Commodity Insights, durante la semana en revisión, las entregas promedio de gas natural a las plantas de exportación de GNL de EE. UU. aumentaron un 0,9 % (0,1 Bcf/d) semanal a 12,5 Bcf/d esta semana del informe.

Las entregas de gas natural a plantas ubicadas al sur de Texas aumentaron un 4,5 % (0,2 Bcf/d) a 4,1 Bcf/d, mientras que las entregas a plantas ubicadas al sur de Luisiana disminuyeron un 1,0 % (0,1 Bcf/d) a 7,3 Bcf/d.

Las entregas de gas natural a las plantas fuera de la Costa del Golfo se mantuvieron esencialmente sin cambios en 1,1 Bcf/d.

Importaciones de GNL

Según datos de envío proporcionados por Bloomberg Finance, entre el 13 y el 19 de julio, un buque de GNL con una capacidad de carga de 3 Bcf atracó para descargar en la terminal de Everett LNG en el puerto de Boston en Massachusetts.

GNL GLOBAL

EIA: Generación de electricidad a gas natural en EE. UU. aumenta 9,7% en 1S2023

EIA: Generación de electricidad a gas natural en EE. UU. aumenta 9,7% en 1S2023

EIA: Generación de electricidad a gas natural en EE. UU. aumenta 9,7% en 1S2023 1124 1242 GNL GLOBAL

La generación de electricidad a base de gas natural en los 48 estados inferiores en EE. UU. aumentó un 9,7 %, o 66,2 teravatios-hora (TWh), en la primera mitad de 2023 (1S2023) en comparación con la primera mitad de 2022 (1S2022), lo que la convierte en la mayor fuente de generación de electricidad en crecimiento, indicó el informe semanal publicado por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en inglés).

De acuerdo con la agencia, el aumento en la generación a gas natural fue impulsado por los precios más bajos del gas natural y la menor generación de otras fuentes, en particular el carbón, y se produjo a pesar de una disminución del 2,9 % (57,5 TWh) en la generación total de electricidad, en gran parte atribuible al clima templado.

Estacionalidad

Según señala la EIA, normalmente, la generación de electricidad a gas natural alcanza su punto máximo en el verano, cuando la demanda de electricidad para el aire acondicionado es más alta debido a las altas temperaturas promedio estacionales.

Otro pico más bajo ocurre durante el invierno, cuando aumenta el uso de bombas de calor, radiadores eléctricos, calefactores y otros equipos de calefacción eléctrica para calentar edificios en algunas partes de los Estados Unidos.

Consumo durante el primer semestre

Durante los primeros seis meses de este año, la cantidad acumulada de grados día de calefacción ponderados por la población en EE. UU. fue un 10,2 % más baja que el promedio de 10 años (2013-2022) y un 11,6 % más baja que el primer semestre de 2022, mientras que la cantidad acumulada de grados día de enfriamiento fue un 23,1 % más baja que el promedio de diez años y un 33,7 % más baja que el primer semestre de 2022. Este clima templado contribuyó a una disminución en la generación de electricidad en general en comparación con el 1S2022.

La generación de electricidad a carbón fue la que más disminuyó de todas las fuentes de combustible en el 1S2023, con una disminución del 25,8 % (107,2 TWh) en comparación con el 1S2022. En el sector de la energía eléctrica, las unidades de generación a gas natural de ciclo combinado normalmente compiten con las unidades de generación a carbón para proporcionar el precio mayorista de electricidad más bajo para los proveedores de energía. La generación a carbón este año ha sido menos económica en comparación con la generación a gas natural, lo que ha llevado a cambiar el combustible de carbón a gas natural debido a los precios.

Costos del gas natural

Según la Perspectiva Energética a Corto Plazo (STEO) de la EIA, el costo del gas natural en el sector de la energía eléctrica de EE. UU. promedió USD 3,74 por millón de unidades térmicas británicas (MMBtu) en el primer semestre de 2023, un 43,3 % (USD 2,85/MMBtu) menos que en el primer semestre de 2022, mientras que el costo del carbón en el sector de la energía eléctrica promedió USD 2,52/MMBtu en el primer semestre de 2023.

El costo del gas natural en el sector de la energía eléctrica ha disminuido este año, promediando USD2,39/MMBtu en junio, mientras que el costo del carbón en el sector de la energía eléctrica promedió USD 2,45/MMBtu en junio.

Aumento en la capacidad

Las adiciones de capacidad también han contribuido al crecimiento de la generación a gas natural.

De cuerdo con las cifras de la EIA, entre el 1S2022 y el 1S2023, la capacidad promedio de generación a gas natural de EE. UU. aumentó un 1,5 %, mientras que la capacidad de generación a carbón disminuyó un 6,4 %, lo que continúa con una tendencia a largo plazo de retiros de capacidad a carbón.

Según el Electric Power Monthly, durante los 12 meses que terminaron en abril de 2023, entraron en servicio 9,1 gigavatios (GW) de adiciones netas de capacidad de generación de energía eléctrica a gas natural, de los cuales el 93,4% (8,5 GW) provinieron de plantas de turbinas de gas natural de ciclo combinado, que se encuentran entre las plantas de gas natural más eficientes y ayudan a mejorar la economía de la generación a gas natural en comparación con otras fuentes.

Otras fuentes

Además del carbón, las disminuciones más pequeñas en la generación de electricidad a partir de energía eólica (6,3 % o 15,2 TWh), hidroeléctrica (6,2 % o 9,0 TWh), nuclear (0,9 % o 3,5 TWh) y petróleo (20,5 % o 1,1 TWh) también contribuyeron a aumentar la generación a gas natural en el 1S2023 en comparación con el 1S2022, mientras que la generación de electricidad a partir de energía solar aumentó (8,3 % o 1,1 TWh). 5,4 TWh).

GNL GLOBAL

Venezuela

Venezuela está en conversaciones con la UE para proyecto de captura de metano, con ayuda de ENI y REPSOL

Venezuela está en conversaciones con la UE para proyecto de captura de metano, con ayuda de ENI y REPSOL 1248 698 GNL GLOBAL

Venezuela está en conversaciones iniciales con la Unión Europea (UE) sobre un plan de US$1.500 millones para capturar sus emisiones de metano y exportarlas al bloque como gas natural con la ayuda de Eni SpA y Repsol SA.

Según personas con conocimiento de este asunto y documentos vistos en Bloomberg, el proyecto usaría una parte de los fondos de la Iniciativa Global Gateway de la UE para recolectar emisiones de pozos de petróleo inactivos e infraestructura en deterioro en Venezuela.

Reducción de la contaminación

El plan ayudaría a Venezuela, que alguna vez fue uno de los mayores productores de crudo del mundo, a reducir la contaminación de las instalaciones de la compañía petrolera estatal al tiempo que reforzaría los suministros de gas natural de la UE en medio de la guerra de Rusia con Ucrania. El metano es un gas de efecto invernadero que es unas 80 veces más potente que el CO2 durante un período de 20 años.

Según un portavoz de la Comisión Europea, las conversaciones aún se encuentran en una etapa muy preliminar. El primer paso será un estudio de factibilidad para determinar el alcance de las reparaciones, y aún deben acordarse arreglos de financiamiento, agregó la persona.

Aunque no se ha fijado una fecha exacta de inicio, se espera que el proyecto esté listo en unos dos años. La vicepresidenta Delcy Rodríguez confirmó el plan, sin dar más detalles. El gigante energético italiano Eni, la española Repsol y la francesa Etablissements Maurel & Prom SA realizarán parte de los trabajos de acondicionamiento de los centros, plantas y gasoductos de Petróleos de Venezuela SA.

El plan incluye la construcción de un gasoducto de 90 kilómetros que conectará Venezuela y Trinidad por unos US$ 350 millones y tomaría entre 36 y 48 meses desde la investigación hasta la construcción. PDVSA, Eni, Repsol y Maurel et Prom no respondieron de inmediato a las solicitudes de comentarios.

Emisiones de metano

Según datos de la Agencia Internacional de Energía, Venezuela es el segundo país productor de petróleo y gas con mayor intensidad de emisiones de metano, solo por detrás de Turkmenistán. La nación sudamericana quemó y expulsó alrededor de 1,2 kilogramos de metano por Giga Joule de energía producida.

La UE anunció este lunes que ayudará a invertir más de 50.000 millones de dólares en América Latina y el Caribe hasta 2027 en energía limpia, materias primas críticas, salud y educación. El jefe de asuntos exteriores de la UE, Josep Borrell, señaló la necesidad de ayudar a Venezuela a reducir sus emisiones en una entrevista en El País en mayo.

Fuente: Bloomberg

GNL GLOBAL

Lipigas inicia fabricación de módulos para primera planta de producción de GNL renovable en Chile para uso en transporte 1

Lipigas inicia fabricación de módulos para primera planta de producción de GNL renovable en Chile para uso en transporte 

Lipigas inicia fabricación de módulos para primera planta de producción de GNL renovable en Chile para uso en transporte  1920 1440 GNL GLOBAL

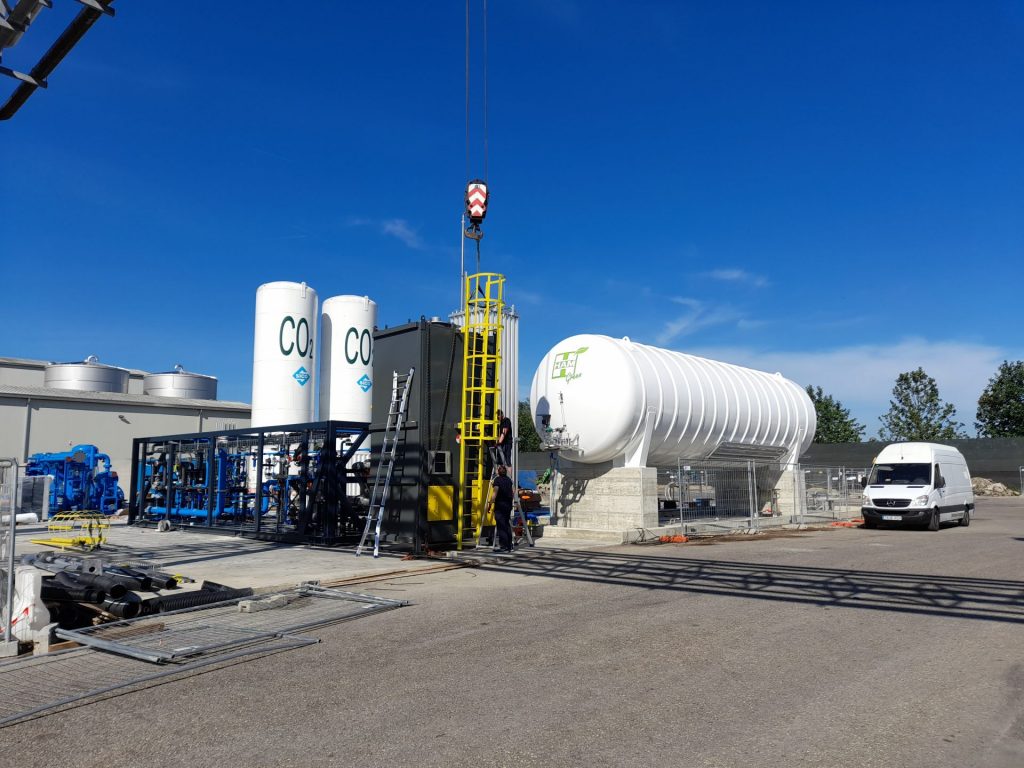
Los módulos -que están siendo construidos en Europa- permitirán que la compañía procese biogás para convertirlo en gas natural licuado renovable (GNLR). Este se usará para abastecer a camiones de larga distancia y la empresa espera comenzar su comercialización en octubre de 2024.

Lipigas inició la fabricación de los módulos clave para su planta que permitirá transformar biogás en gas natural licuado renovable (GNLR), un combustible carbono neutral que podrá ser utilizado por camiones de larga distancia.

Con una inversión que supera los 8 millones de dólares, la instalación estará ubicada en la Región de Ñuble y tendrá capacidad para procesar diariamente entre 7.500 y 16.500 m3 de biogás al día. Este combustible estará compuesto principalmente de metano, lo que lo transforma en un producto similar al gas natural tradicional que se utiliza en hogares e industrias. 

De acuerdo con la empresa, la fabricación de los módulos se está realizando en España y tomará ocho meses.

Luego se pasará a la fase de obras civiles y montaje en terreno, para así iniciar las operaciones durante el cuarto trimestre de 2024. Una vez con la planta en funcionamiento, se podrá descarbonizar en una primera etapa el equivalente a 150 camiones de larga distancia del Grupo Transportes San Gabriel.  

Fotografía cortesía de Lipigas

De esta forma, el objetivo de Lipigas es seguir creciendo y desarrollando nuevas áreas de negocio y contribuir a la reducción de emisiones de carbono en la industria del transporte de carga mediante un sistema de economía circular, ya que el gas se obtendrá a partir del procesamiento de residuos orgánicos. Se trata de una solución probada que ya funciona con éxito en diferentes países de Europa.  

A cargo de la fabricación de los módulos de upgrading y licuefacción está el grupo HAM-FNX, empresa con más de 40 años líder en Europa en el servicio integral de soluciones de gas natural, quiénes también ya desarrollaron el diseño e ingeniería de la planta de GNLR. La instalación final tendrá 1.125 metros cuadrados y será la primera en su tipo en Sudamérica.  

“En Lipigas apostamos por el crecimiento de este mercado que ofrece una solución energética costo-eficiente y real para descarbonizar camiones de larga distancia. Con esta planta podrán circular en el país los primeros camiones pesados usando gas natural licuado renovable. Estamos muy contentos por el alto interés de diversas compañías en descarbonizar su transporte, por lo cual ya nos encontramos evaluando aumentos de producción de GNLR, contribuyendo así al medio ambiente y a un futuro más sostenible” dijo Esteban Rodríguez, gerente Negocio de GNL, Gases Renovables e Hidrógeno Verde de Empresas Lipigas. 

Fotografía cortesía de Lipigas

“Como Grupo San Gabriel, nos enorgullecemos de seguir liderando e impulsando el uso de energías limpias en el rubro del transporte terrestre en Chile y todo Latinoamérica. Iniciamos este desafío en el 2019 con la incorporación a nuestra flota de camiones impulsados con gas natural licuado y ahora damos un nuevo paso en el cambio de la matriz energética en el transporte de carga por carretera, también de la mano de nuestro socio estratégico Lipigas al lanzar el  gas natural licuado renovable como nuevo combustible limpio que comenzará a alimentar nuestra flota en el segundo semestre de 2024”, señaló Sebastián Calderón, gerente general de Grupo San Gabriel. 

El GNLR también sirve para los camiones que actualmente funcionan a gas natural licuado (GNL) tradicional y su uso puede significar una reducción de más de 19.000 toneladas anuales de CO2, de 96% de las emisiones de material particulado y de 85% de las emisiones de óxido de nitrógeno y azufre, en comparación a camiones a petróleo. La disminución de CO2 es equivalente a sacar de circulación más de 6.000 autos o plantar más de 38.000 árboles, a lo cual se suma la emisión de hasta un 50% menos de ruido y vibraciones respecto a los vehículos diésel, por lo que, además, contribuyen a disminuir la contaminación acústica. 

La construcción de la planta de GNL renovable se suma a las diversas innovaciones que ha realizado Lipigas en su oferta de gas natural licuado (GNL) como alternativa al resto de los combustibles para la industria del transporte, entre las que se encuentran la construcción de dos estaciones de servicio de GNL, en las regiones de Valparaíso y Maule, las cuales ya abastecen flotas de camiones que utilizan GNL como combustible en la zona central de Chile.  

Con lo anterior, Lipigas busca avanzar en la conformación de un corredor verde a nivel nacional e internacional con estaciones de servicio ubicadas de norte a sur en puntos estratégicos para el transporte de carga de larga distancia.  

GNL GLOBAL

Kemp: Aumento de la energía hidroeléctrica de Brasil alivia la escasez de gas en Europa

Kemp: Aumento de la energía hidroeléctrica de Brasil alivia la escasez de gas en Europa

Kemp: Aumento de la energía hidroeléctrica de Brasil alivia la escasez de gas en Europa 1814 1372 GNL GLOBAL

Brasil ha aumentado la generación hidroeléctrica a tasas casi récord en 2022 y 2023, reduciendo la necesidad de importar gas natural licuado (GNL) y liberando cargas para redirigir para aliviar la escasez de gas en Europa.

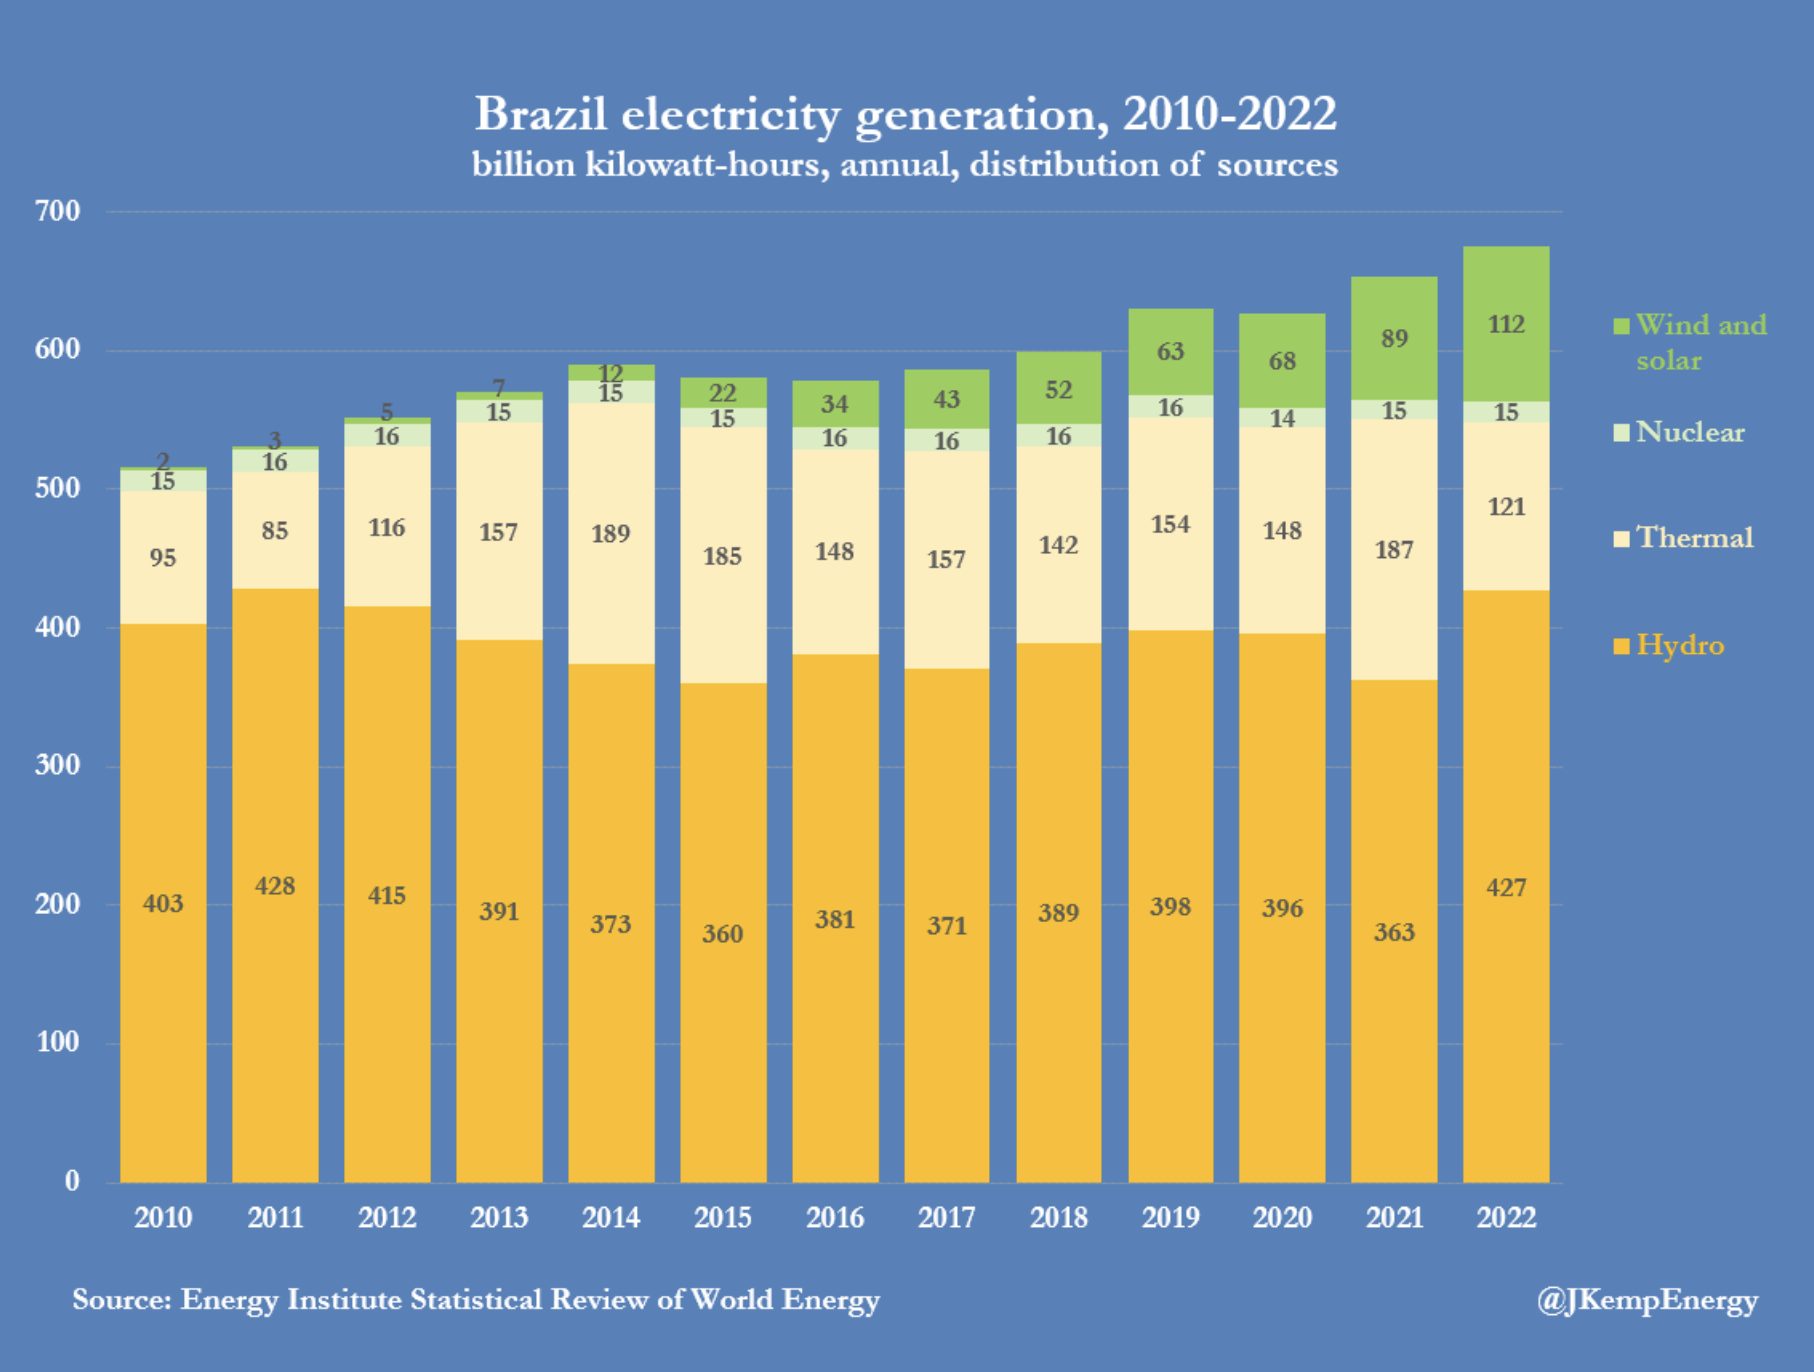
La generación eléctrica total de Brasil aumentó en +21 mil millones de kilovatios-hora (kWh) a un récord de 677 mil millones de kWh en 2022, según datos del Instituto de Energía del Reino Unido («Revisión estadística de la energía mundial», 2023).

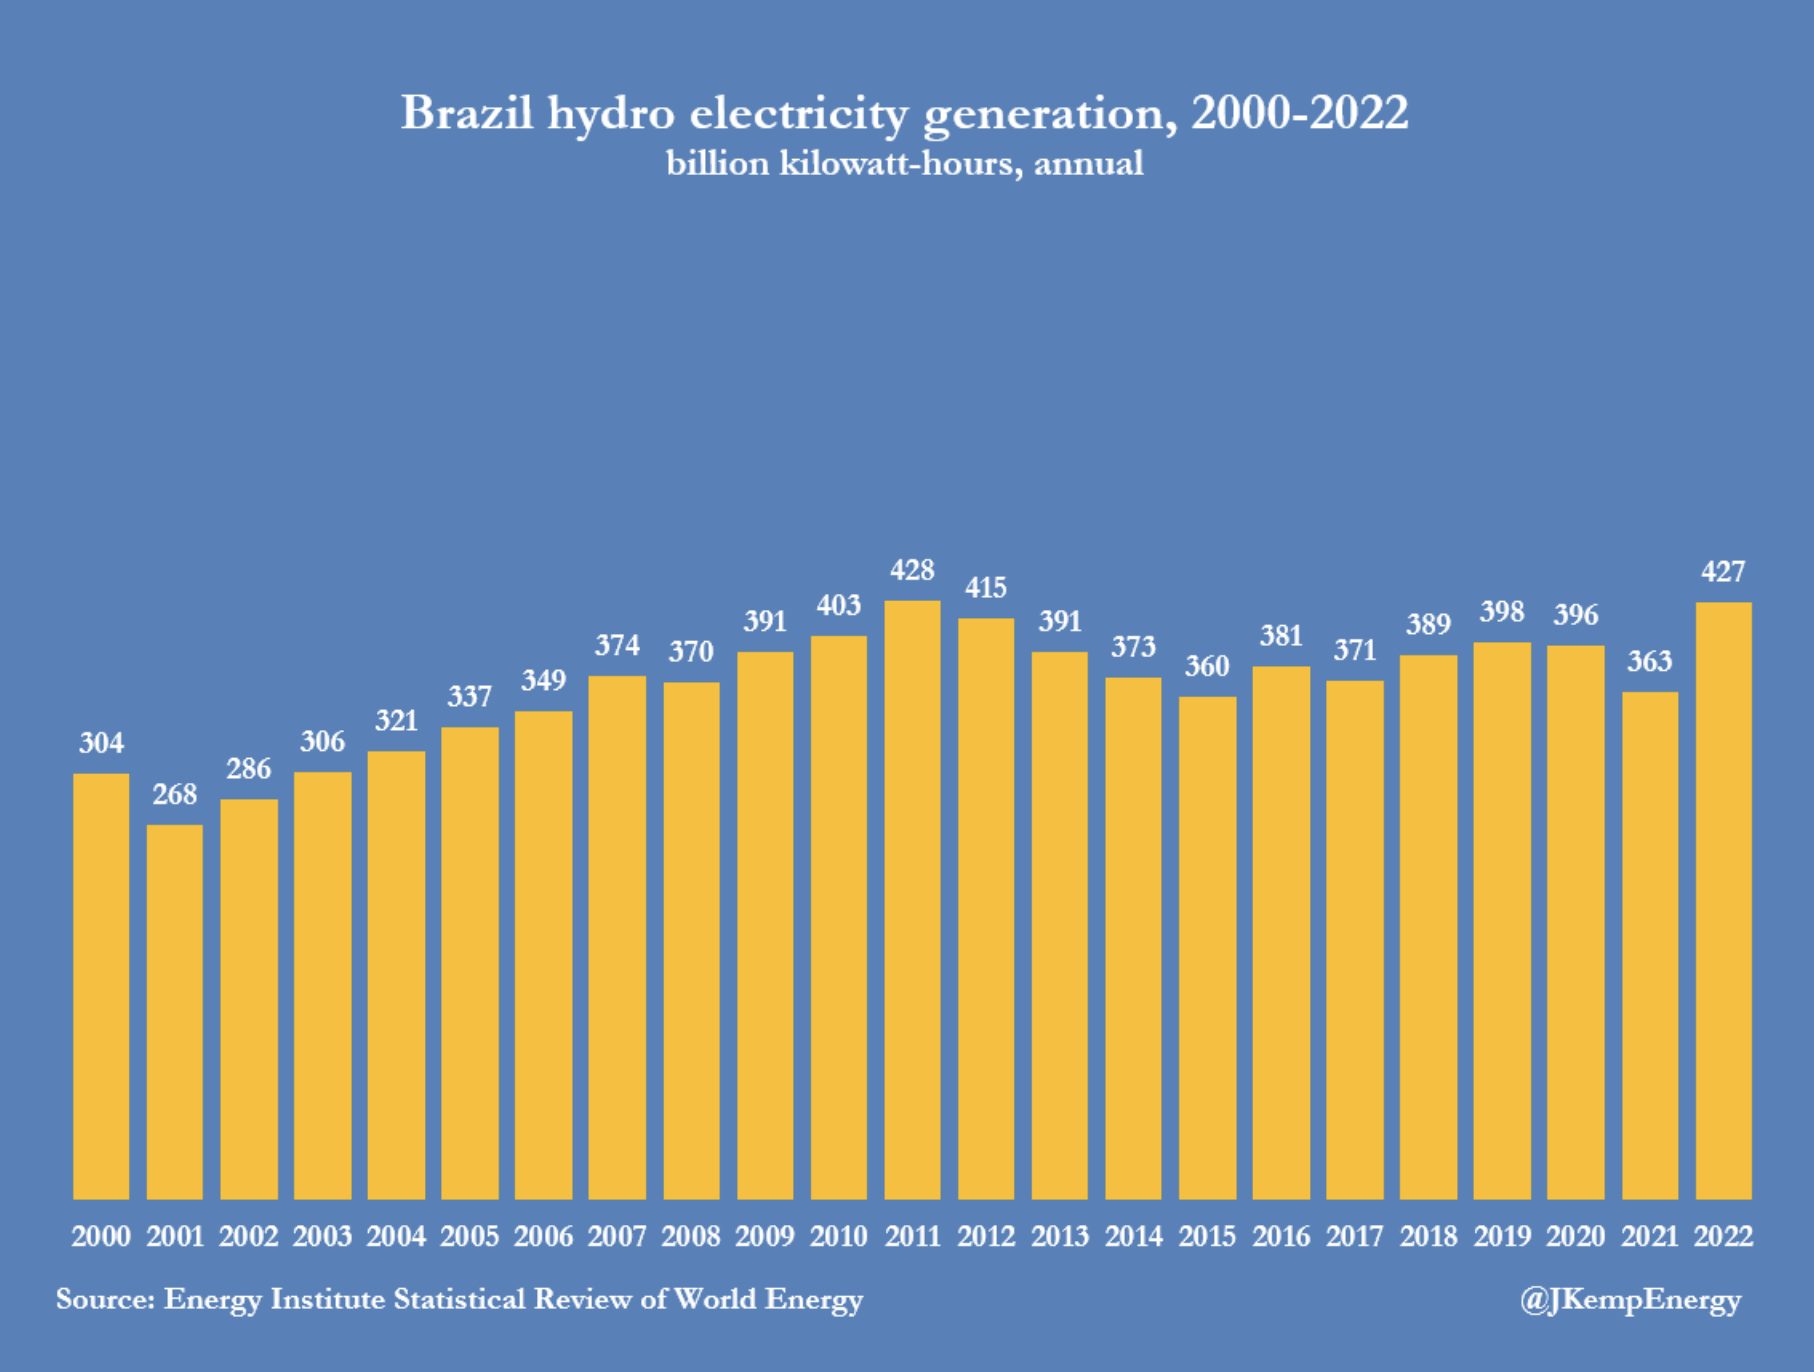
El país registró aumentos masivos en la generación hidroeléctrica (+64 mil millones de kWh), solar (+13 mil millones de kWh) y parques eólicos (+9 mil millones de kWh).

Como resultado, hubo una fuerte caída en la generación térmica (-66 mil millones de kWh) incluyendo gas (-45 mil millones de kWh), petróleo (-10 mil millones de kWh), carbón (-8 mil millones de kWh) y biomasa (-3 millones de kWh).

Chartbook: generación hidroeléctrica y a gas en Brasil

Las unidades a gas son la principal alternativa a la hidroeléctrica, por lo que una mayor hidroelectricidad tiene un impacto directo en el volumen de gas consumido por el sector eléctrico.

La energía hidroeléctrica fue +43 mil millones de kWh (+11%) por encima del promedio de los diez años anteriores en 2022 y la más alta para cualquier año desde 2011.

En consecuencia, la generación a gas fue -24 mil millones de kWh (-37%) por debajo del promedio de los diez años anteriores y la más baja desde 2011.

IMPORTACIONES DE GNL DISMINUYEN

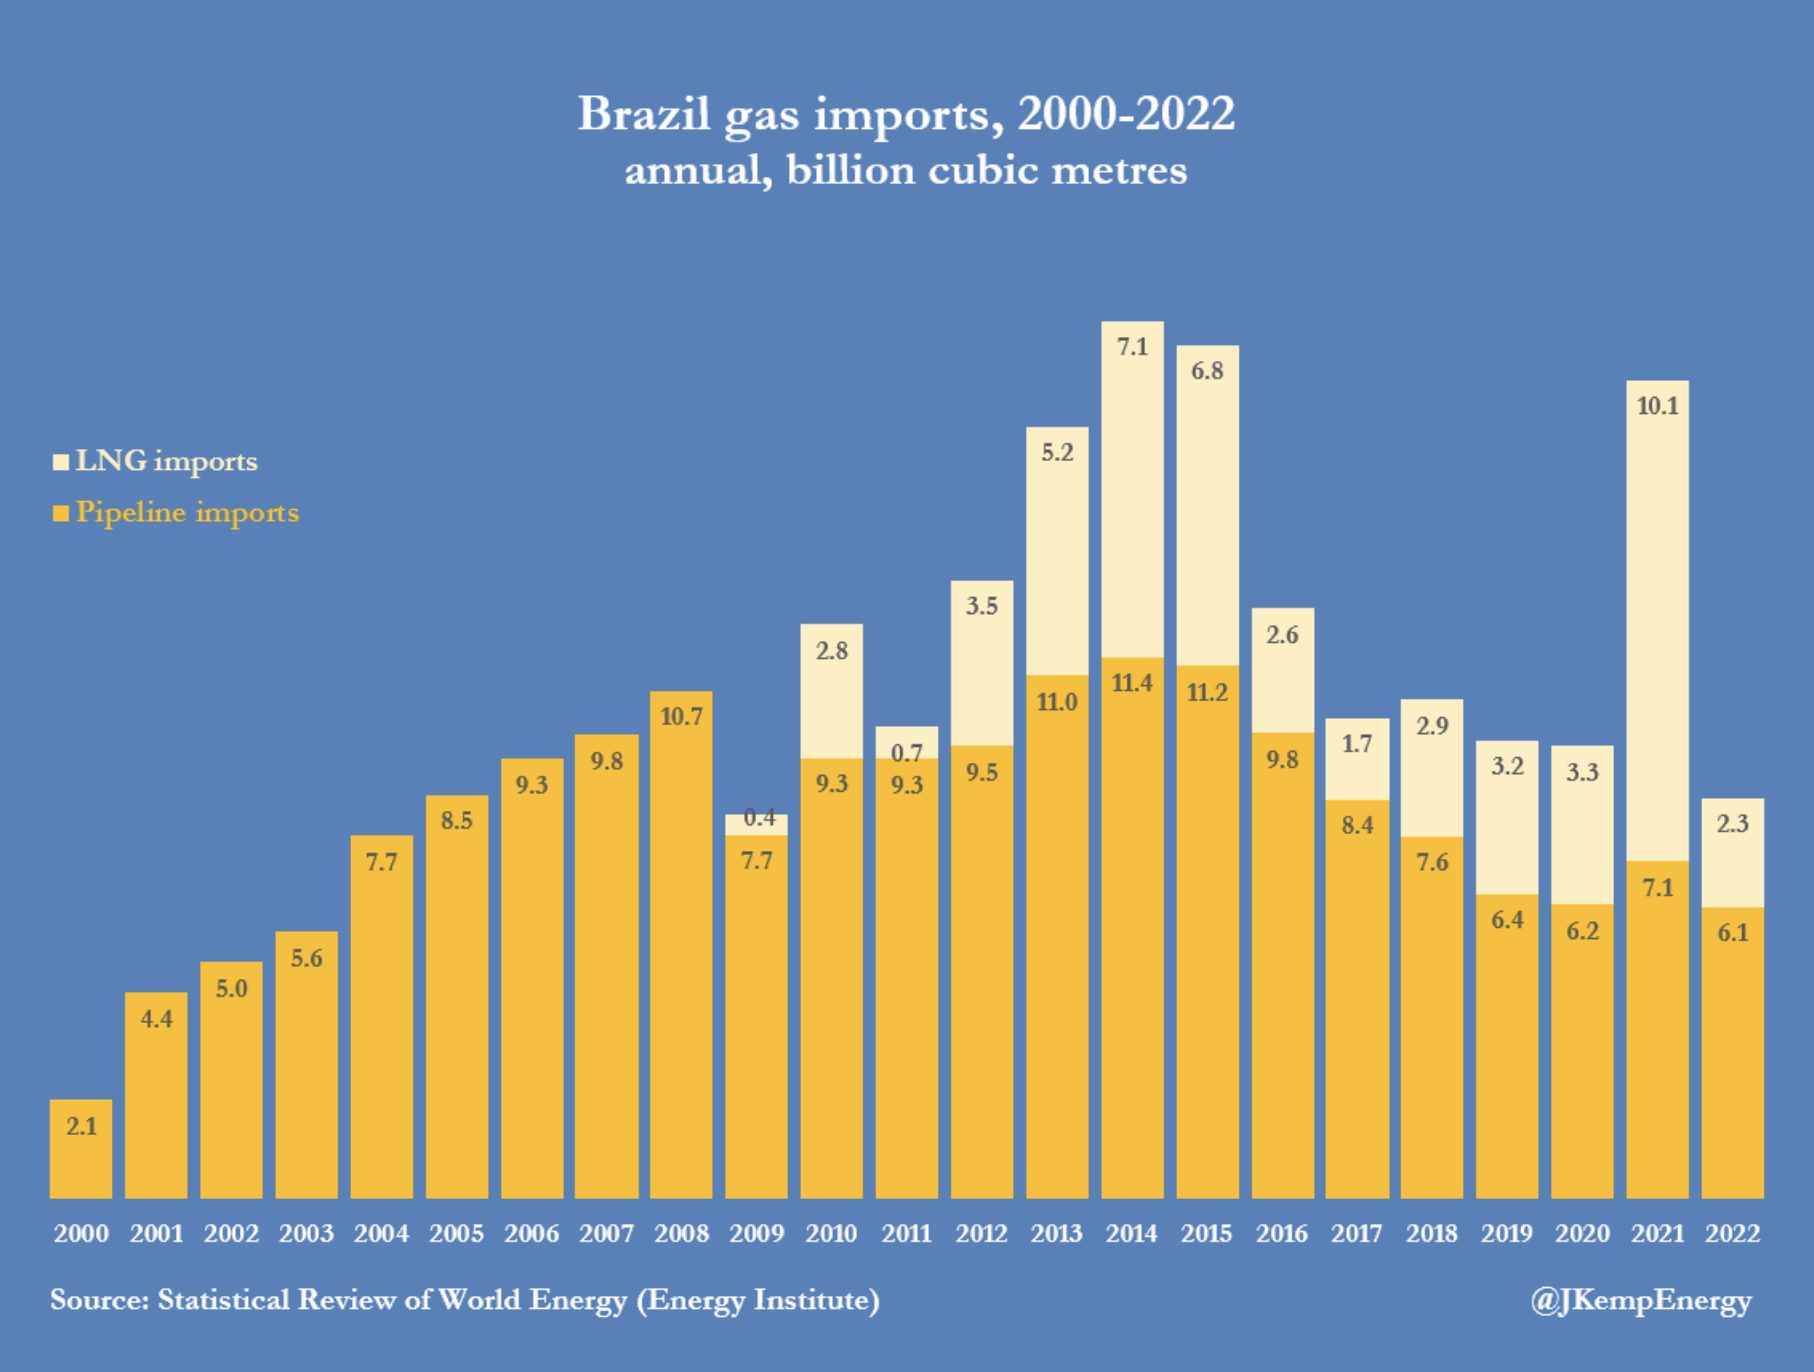
Brasil depende de las importaciones para cubrir más de una cuarta parte de su consumo de gas, aumentando a casi la mitad en los años en que la generación de gas es alta.

Parte del gas se importa por gasoducto desde la vecina Bolivia, pero el resto llega como GNL desde Estados Unidos, con cantidades menores de otros países de la cuenca atlántica y Qatar.

Las importaciones de GNL se redujeron en 7.800 millones de metros cúbicos (más del 77%) en 2022 en comparación con 2021 al nivel más bajo desde 2017.

La mayor caída provino de Estados Unidos (-6.800 millones de metros cúbicos) con las menores de Qatar (-0.800 millones) y Trinidad y Tobago (-0.300 millones).

La reducción de la demanda de Brasil permitió a los tres proveedores aumentar la cantidad de cargamentos enviados a Europa en respuesta a los altos precios.

Al clima templado y al reducido consumo industrial en Europa, y al desvío de suministros de GNL de Asia, se debe sumar la creciente energía hidroeléctrica de Brasil como uno de los factores que ayudaron a Europa a evitar la escasez de gas en el invierno de 2022/23.

HIDRO PARA MANTENERSE ALTO

La generación hidroeléctrica ha aumentado aún más en la primera mitad de 2023, manteniendo baja la demanda de GNL importado.

La energía hidroeléctrica total subió a un récord de 125 000 millones de kWh en los primeros tres meses de 2023, frente a los 121 000 millones de kWh de 2022, según datos del Operador Nacional del Sistema Eléctrico.

La generación a gas cayó a 3.880 millones de kWh desde 9.440 millones en 2022 y la más baja desde 2012 (“Boletín mensual de monitoreo del sistema eléctrico”, Ministerio de Minas y Energía, 23 de junio de 2023).

Hydro se mantendrá en niveles récord durante al menos los próximos meses dada la enorme cantidad de agua almacenada detrás de las principales represas del país.

Las presas de la región Sudeste y Centro-Oeste, el subsistema más importante de la interconexión eléctrica nacional, almacenaban el equivalente a 129 mil millones de kWh a finales de junio de 2023.

La cantidad de energía almacenada alcanzó un nivel récord, frente a los 99 000 millones de kWh a fines de junio de 2022 y un promedio estacional de diez años de solo 71 000 millones de kWh.

Con tanto potencial hidroeléctrico disponible, la necesidad de importar GNL costoso seguirá siendo reducida, lo que hará que los volúmenes adicionales estén disponibles para Europa y Asia durante el resto de 2023.

Fuente: Reuters | Autor: John Kemp es analista de mercado de Reuters. Las opiniones expresadas son suyas

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.