Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Finlandia importa gas ruso para llenar la terminal de GNL Hamina

Finlandia importa gas ruso para llenar la terminal de GNL Hamina 1262 782 GNL GLOBAL

El buque de bandera holandesa Coral Energy llegó al puerto de Hamina, al sureste de Finlandia, el lunes por la mañana a las 9 a.m., transportando gas natural licuado (GNL) desde Rusia.

Según fue confirmado por el sitio web de rastreo Marine Traffic, el punto de partida del buque fue la instalación rusa Vysotsk en Rusia.

La empresa estatal finlandesa Gasum confirmó a Yle que el GNL entregado en el puerto de Hamina se les encargó y que el gas procedía de Rusia.

Finlandia se está preparando para abrir una nueva terminal de GNL en Hamina, en un intento por reducir la dependencia de las importaciones de gas de Rusia.

Acaban de finalizar las obras de un depósito de gas de 30.000 metros cúbicos en Hamina, y el buque que llegó al puerto comenzará a llenarlo.

La nueva terminal de GNL en Hamina es actualmente la única terminal de GNL en Finlandia que está directamente conectada a la red nacional de transmisión de gas. Una vez en funcionamiento, la instalación será capaz de suministrar alrededor de 3 teravatios hora de gas por año a la red de transmisión.

La terminal Hamina LNG no posee ni vende gas en sí misma, pero almacena y distribuye gas en nombre de sus clientes.

Desde Hamina, el GNL también se puede transportar en camiones a otras partes de Finlandia o reabastecer a los barcos que hacen escala en el puerto.

Se espera que se establezcan varias terminales de GNL en puertos de toda Europa durante los próximos años para suministrar gas natural a la red de gas en un esfuerzo por reemplazar el gas ruso.

Finlandia también planea arrendar un buque flotante de almacenamiento y regasificación (FSRU) de Excelerate Energy, con sede en EE. UU., para ayudar a reducir la dependencia del suministro de gas ruso.

Fuente: Yle.fin

GNL GLOBAL

Importaciones de GNL en la India

Importaciones de GNL en la India caen 18,9% en agosto

Importaciones de GNL en la India caen 18,9% en agosto 1430 844 GNL GLOBAL

Las importaciones de gas natural licuado (GNL) de la India disminuyeron por octavo mes consecutivo este año.

De acuerdo con los datos preliminares del reporte Snapshot of India’s Oil and Gas data, publicado por la Oficina de Análisis y Planificación del Petróleo del Ministerio del Petróleo de la India (PPAC), las importaciones de GNL en agosto disminuyeron un 18,9 por ciento a 2.369 millones de metros cúbicos (aproximadamente 1,76 millones de toneladas de GNL) en comparación con el mismo mes en 2021 (ver gráfico).

Con respecto al mes anterior, la caída de las importaciones fue de un 6,8 por ciento.

En el acumulado fiscal, de abril-agosto, India registró un total de 12.340 millones de metros cúbicos de GNL, (aproximadamente 9 millones de toneladas), una disminución de 10,2 por ciento con respecto al mismo período en 2021.

Asimismo, en el acumulado de enero-agosto, la India registró una disminución de las importaciones de GNL de un 8,9 por ciento interanual.

Por el GNL importado el mes pasado, India pagó USD 1 mil millones, por debajo de los USD 1,2 mil millones pagados el mismo mes el año pasado.

India importa GNL a través de sus seis terminales de GNL, que combinadas alcanzan una capacidad de nominal de importación de unas 42,7 millones de toneladas anuales (MTPA).

De acuerdo con el reporte de la PPAC, la tasa de utilización de las terminales de importación, durante el periodo de abril – julio 2022, fue: para la terminal Dahej de 17,5 MTPA de Petronet LNG, 87,6 por ciento y de Hazira, de 5 MTPA, de Shell operó al 47 por ciento, mientras que el resto (Dabhol, Kochi, Ennore, y Mundra cada una de 5 MTPA) se mantuvieron por debajo del 25 por ciento.

Según el reporte de PPAC, la producción bruta de gas natural en India para el mes de agosto de 2022 fue de 2.896 millones de metros cúbicos, la cual fue menor en 1,0 por ciento en comparación con el mes correspondiente del año anterior. La producción bruta acumulada de gas natural de 14.332 millones de metros cúbicos, para el año fiscal en curso hasta agosto de 2022 fue superior en un 2,5% en comparación con el período correspondiente del año anterior.

Asimismo, de acuerdo con el informe, el consumo total de gas natural (incluyendo consumo interno) para el mes de agosto de 2022 fue de 5.198 millones de metros cúbicos, el cual fue 10,0 por ciento menor que el mes correspondiente del año anterior. El consumo acumulado de 26.321 millones de metros cúbicos para el año en curso hasta agosto de 2022 fue inferior en un 3,8 por ciento en comparación con el período correspondiente del año anterior.

GNL GLOBAL

Importaciones de GNL de Japón

Importaciones de GNL de Japón caen 0,4% en agosto

Importaciones de GNL de Japón caen 0,4% en agosto 1430 844 GNL GLOBAL

Las importaciones de gas natural licuado (GNL) de Japón, el mayor importador a nivel mundial, disminuyeron ligeramente el pasado mes de agosto.

De acuerdo con los datos provisionales publicados por el Ministerio de Finanzas, las importaciones de GNL de Japón en agosto alcanzaron 6,27 millones de toneladas, una disminución de un 0,4 por ciento con respecto a agosto de 2021 (ver gráfico).

Con respecto al mes anterior, las importaciones de agosto aumentaron un 1,8 por ciento con respecto a julio 2022.

En el acumulado, de enero a agosto 2022, Japón importó un total de 49,97 millones de toneladas de GNL, una disminución de 2,7 por ciento con respecto al mismo periodo en 2021.

Por el GNL importado el pasado mes de agosto, Japón pagó cerca de 6.097 millones de dólares, un aumento de un 140 por ciento con respecto al GNL importado el mismo mes en 2021 (Tipo de cambio USD 1= YEN 143,44).

Importaciones de GNL por Origen

Según muestran los datos, los envíos de GNL a Japón procedentes de Asia (Asean) alcanzaron 1,19 millones de toneladas, una disminución interanual de un 18,5 por ciento.

Durante el mes en revisión, Japón recibió 57.000 toneladas de GNL procedentes de China.

Los envíos procedentes de Rusia se dispararon en un 211,2 por ciento a 450.000 toneladas.

Mientras que los envíos de GNL procedentes del Medio Oriente cayeron un 28,4 por ciento a 900.000 toneladas, y las entregas de GNL de EE. UU. disminuyendo un 38,4 por ciento a 333.000 toneladas.

Aumento en las importaciones de carbón

Mientras las importaciones de GNL disminuyeron, las importaciones de carbón de Japón aumentaron en agosto.

De acuerdo con los datos de aduana, Japón aumentó las importaciones de carbón el mes pasado en un 6,7 por ciento a 17,2 millones de toneladas.

Asimismo, por el carbón importado, Japón pagó 6.108 millones de dólares, un aumento de un 241 por ciento con respecto al mismo mes en 2021.

GNL GLOBAL

Prelude FLNG

Prelude FLNG de Shell reanuda la producción y los envíos de GNL

Prelude FLNG de Shell reanuda la producción y los envíos de GNL 655 391 GNL GLOBAL

Shell Plc dijo el lunes que había reanudado la producción y el envío de gas natural licuado (GNL) desde su instalación flotante Prelude FLNG, casi un mes después de que la principal empresa de petróleo y gas y los sindicatos de trabajadores llegaran a un acuerdo salarial.

A finales de agosto, Shell y los sindicatos que representan a los trabajadores de la instalación flotante frente al noroeste de Australia llegaron a un acuerdo, poniendo fin a una huelga de larga duración que había cerrado la instalación de 3,6 millones de toneladas al año en julio y interrumpido el suministro de GNL.

El envío es la primera carga de GNL en la instalación registrada en dos meses.

“El acuerdo empresarial ahora ha sido apoyado por la mayoría de los empleados en una votación formal y se espera que entre en vigencia a principios de octubre de 2022”, dijo la importante empresa de petróleo y gas con sede en Londres.

Fuente: Reuters

GNL GLOBAL

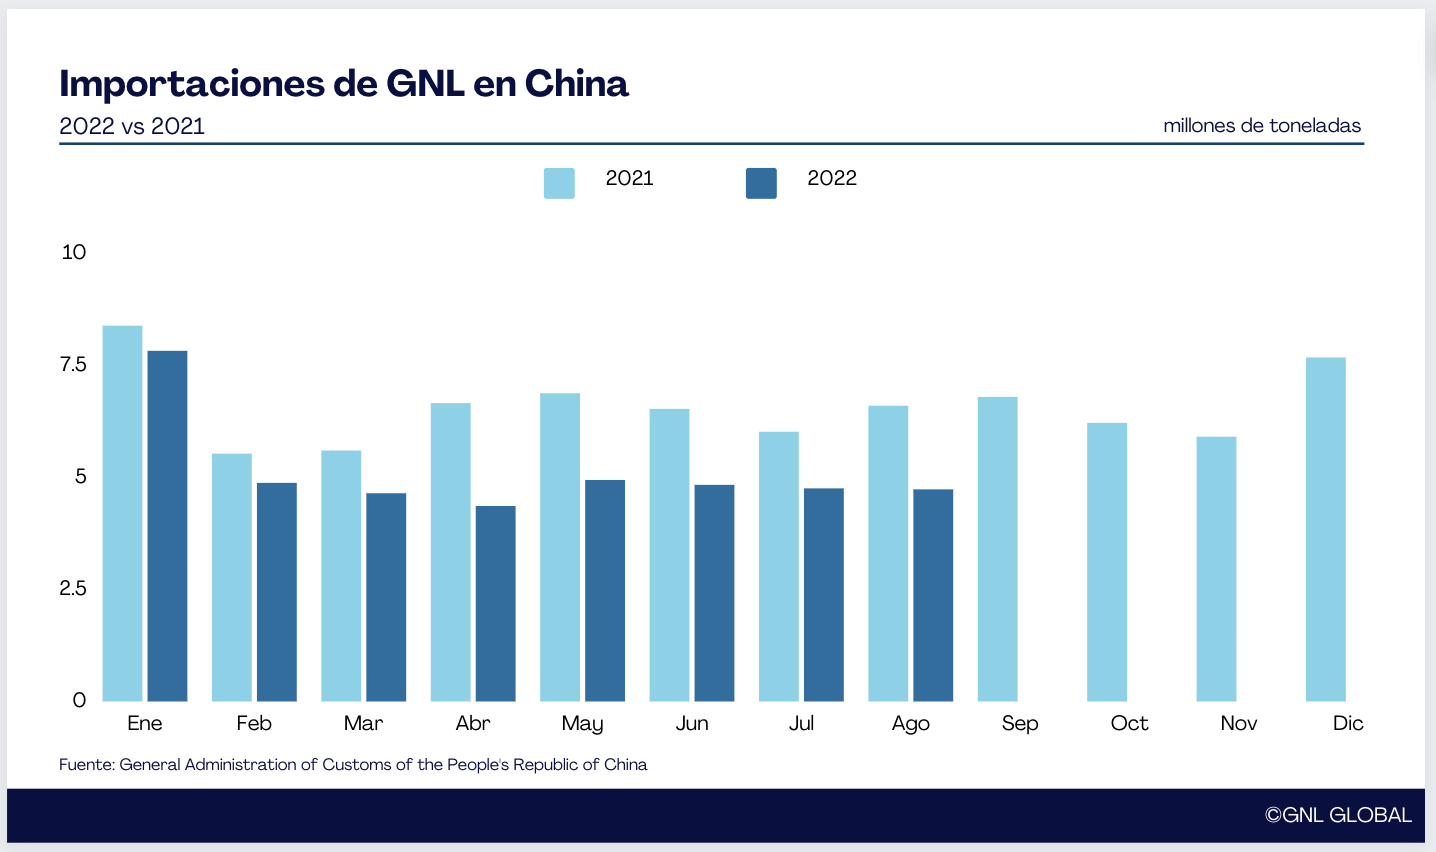
Importaciones de GNL en China 2022 vs 2021

Importaciones de GNL en China caen un 28,3% en Agosto

Importaciones de GNL en China caen un 28,3% en Agosto 1436 852 GNL GLOBAL

Las importaciones de gas natural licuado (GNL) de China continuaron cayendo, por octavo mes consecutivo, este año.

De acuerdo con los datos oficiales publicados por aduanas, las importaciones de GNL de China el pasado mes de agosto alcanzaron 4,72 millones de toneladas de GNL, una disminución de un 28,3 por ciento con respecto al mismo mes en 2021.

Asimismo, de acuerdo con los datos, las importaciones de agosto cayeron ligeramente (un 0,4 por ciento) con respecto al mes anterior (Ver gráfico)

Importaciones de GNL en China 2022 vs 2021

Para el acumulado, de enero a agosto 2022, las importaciones de GNL en China registran una disminución de aproximadamente 11 millones de toneladas de GNL, o un 21,3 por ciento menos con respecto al mismo periodo en 2021.

Luego de convertirse en el principal importador de GNL en 2021, China ha vuelto al segundo lugar este año detrás de Japón. De acuerdo a los datos de Aduana de Japón, durante el período enero-agosto, Japón importó un total de 49,97 millones de toneladas de GNL, esto es alrededor de 9,11 millones de toneladas más que China.

La disminución de las importaciones de GNL a China este año ha sido atribuida al impacto de las medidas adoptadas por el gobierno para mitigar el COVID-19, la consecuente disminución de la actividad económico-comercial del país y a los altos precios spot de GNL registrados este año.

Importaciones de gas por gasoducto

Contrario a la disminución observada en la importación de GNL, la importación de gas natural de China por tuberías han venido en aumento.

De acuerdo con los datos de Aduanas, las importaciones de gas natural por tuberías en agosto aumentaron 4,13 millones de toneladas, esto es un aumento de un 9 por ciento con respecto al mismo mes en 2021. Asimismo, en el acumulador de enero a agosto 2022, las importaciones de gas por tubería aumentaron a 30,40 millones de toneladas, un aumento de un 10,6 por ciento con respecto al mismo periodo en 2021.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia estables por segunda semana

Precios del GNL en Asia estables por segunda semana 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) vendido en los mercados de Asia se mantuvieron estables por segunda semana consecutiva.

De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio spot promedio del GNL para las entregas en noviembre, al noreste de Asia, se mantuvo en los USD 46 por millón de unidades térmicas británicas (MMBtu), sin cambios con respecto al precio spot para las entregas de octubre, indicado la semana anterior, estimaron fuentes de la industria (ver gráfico).

Asia

Según indicó la agencia, Japón y Corea del Sur mantienen buenos inventarios, al menos para dos meses.

«El mercado está algo desconectado en este momento», dijo Toby Copson, jefe global de comercio y asesoría de Trident LNG, agregando que Japón y Corea estaban bien abastecidos, al menos para septiembre y octubre.

Fuentes del mercado local dijeron que las terminales de GNL en China, afectadas por el reciente tifón Muifa, habían restaurado sus operaciones desde el 15 de septiembre, y la terminal Rudong operada por PetroChina reanudó el atraque el 16 de septiembre, dijo un reporte de la firma de datos y servicios de energía, ICIS.

Europa

En Europa, los rumores sobre el establecimiento de un precio máximo al gas ruso fueron descartados luego que la presidenta de la Comisión Europea, Ursula von der Leyen, no lo mencionara en un discurso sobre el estado de la Unión Europea el 14 de septiembre.

Von der Leyen dijo que, en cambio, la Comisión desarrollaría «un conjunto de medidas que tengan en cuenta la naturaleza específica de nuestra relación con los proveedores».

Entre las iniciativas anunciadas por la Comisión se incluyeron: Continuar apoyando firmemente a Ucrania y su gente, incluso movilizando todo el poder del mercado único de la UE; Poner en marcha medidas para ayudar a los europeos a capear la crisis energética; Apoyar el entorno empresarial, en particular las pequeñas y medianas empresas, para fortalecer la competitividad futura de Europa; Reducir la dependencia de la UE de los combustibles fósiles rusos y trabajar en estrecha colaboración con proveedores fiables; Invertir más en energías renovables y en hidrógeno en particular; Liderar a nivel mundial en la adaptación climática y la protección de la naturaleza; Continuar defendiendo la democracia, en casa y en todo el mundo, y el estado de derecho.

Nueva Terminal en Holanda

La terminal holandesa EemsEnergyTerminal, con una capacidad de 8 mil millones de metros cúbicos (bcm) por año, recibió su primer cargamento el 8 de septiembre y comenzó a fluir gas a la red de gas en tierra, dijo Alex Froley, analista de GNL de ICIS.

Froley agregó «Vemos al menos dos barcos más esperando fuera del puerto listos para entregar en los próximos días. Esperamos que la nueva terminal funcione a plena capacidad en los próximos meses, proporcionando una nueva ruta de acceso al mercado alemán de alto precio».

Los precios del GNL sobre la base de entrega ex-buque (DES) en el noroeste de Europa (NWE), indicados por Reuters, se evaluaron en USD 44,788/mmBtu el 15 de septiembre, un descuento de USD 17,375/MMBtu con respecto a los precios del gas holandés de octubre, dijo Ciaran Roe, director global de LNG en S&P Global Commodity Insights, reportó el informe de Reuters.

«Existe una opinión de consenso entre los analistas del mercado de GNL y gas de que una vez que se instale más capacidad de regasificación en NWE, el descuento del GNL en los precios del gas europeo disminuirá», agregó.

El gas se ha convertido en el producto básico más importante de Europa, dijo Rystad Energy en un informe, y agregó que la economía más grande del continente, Alemania, ha gastado este año 30.840 millones de euros en gas debido al aumento de los precios, en comparación con 35.390 millones (o el 1% del PIB) gastados en todo el 2021.

De acuerdo con los datos publicados por Gas Infraestructure Europe (GIE), el nivel de almacenamiento alcanzado en la EU, al 17 de septiembre, es de un 85,3%.

En Estados Unidos

Aumentan las expectativas sobre el reinicio de las operaciones de la planta estadounidense de exportación de GNL, Freeport LNG.

Freeport LNG, la segunda planta de exportación de GNL más grande de EE. UU., consumía alrededor de 2 mil millones de pies cúbicos por día (Bcfd) de gas antes de cerrar el 8 de junio. Se espera que la instalación reinicie al menos parcialmente a principios o mediados de noviembre.

Froley señaló que cualquier señal de olas de frío invernales tempranas o noticias sobre huracanes también podrían afectar la producción del Golfo de EE. UU.

Tarifas de Fletamento spot

Según Spark Commodities, las tarifas spot para el fletamento de buques de GNL en el Atlántico aumentaron USD 37,500 a USD 136,750 por día, en una señal de un mercado ajustado indico Reuters. Mientras que, las tarifas de flete spot del Pacífico aumentaron a 138.250 por día.

Henry Bennett, jefe de fijación de precios de Spark, dijo a la agencia que se están comenzando a incluir tarifas de posicionamiento adicionales en los arreglos y las negociaciones, lo que eleva las tarifas de flete de ida y vuelta.

Fuentes: Reuters | ICIS | FX Empire

GNL GLOBAL

Mapa de Europa

¿Por qué Europa necesita un punto de referencia de precios de GNL basado en la UE?

¿Por qué Europa necesita un punto de referencia de precios de GNL basado en la UE? 624 400 GNL GLOBAL

La Unión Europea (UE) planea crear un punto de referencia para el gas natural licuado (GNL) para establecer precios justos basados ​​en el mercado para las importaciones de gas, que eventualmente podrían aliviar las diferencias de precios entre los diferentes centros de gas del bloque y reducir la volatilidad del mercado.

La Unión Europea planea crear un punto de referencia para el gas natural licuado (GNL) para establecer precios justos basados ​​en el mercado para las importaciones de gas que eventualmente podrían aliviar las diferencias de precios entre los diferentes centros de gas del bloque y reducir la volatilidad del mercado.

Tras la invasión rusa de Ucrania, Europa se ha convertido en un importante mercado de GNL, adquiriendo enormes cantidades de combustible transportado por mar para reemplazar el gas de los gasoductos rusos, que solía representar casi el 40% de las importaciones del continente.

Las principales divergencias de precios entre los centros de gas del bloque se deben en parte a sus diferentes capacidades para recibir cargamentos de GNL. Los precios del gas en países con varias terminales de GNL, como Francia, están por debajo de otros centros como Alemania, que actualmente no tiene terminales de GNL.

¿CUÁLES SON LOS PRINCIPALES MERCADOS DE GNL EN EUROPA?

Los cargamentos de GNL entregados ex-ship (DES), lo que significa que el precio incluye la entrega en un puerto específico, llegan a varios mercados de gas en Europa. Los más notables son el noroeste de Europa, que incluye el Reino Unido, los Países Bajos, Bélgica y la Francia atlántica, y el suroeste de Europa, que incluye España, Portugal e Italia, entre otros.

Luego están el Mediterráneo occidental y el mercado del Adriático, que incluye a Grecia y Turquía, todos los cuales tienen diferentes capacidades de importación y diferentes interconexiones que permiten que el gas se mueva hacia los consumidores o hacia otros países.

¿SE UTILIZAN OTROS ÍNDICE DE REFERENCIA PARA PRECIO DEL GNL EN EUROPA?

Históricamente, el precio europeo del gas en el Title Transfer Facility (TTF) de los Países Bajos se consideraba un indicador suficiente para el GNL entregado en Europa.

El National Balancing Point (NBP) de Gran Bretaña ocupa el segundo lugar después de TTF en términos de liquidez y capacidad para atraer compradores y vendedores. Hay otros hubs de gas menos activos en Alemania, Francia, Austria, Italia, España, Bélgica y la República Checa. Sin embargo, los precios del gas británico han sufrido la misma volatilidad que en el TTF.

Si bien el TTF se usa principalmente para cotizar el GNL en Europa, algunos contratos a largo plazo de GNL todavía están vinculados al precio del petróleo.

Muchas agencias de fijación de precios han estado utilizando el índice LNG New DES, que refleja mejor el precio de los cargamentos de GNL entregados ex-buque en el noroeste de Europa que el TTF.

¿CUÁL ES EL PROBLEMA CON EL BENCHMARK TTF?

El TTF se ha utilizado ampliamente como referencia de precios para las entregas de GNL a Europa, con un pequeño diferencial agregado para igualar los costos de regasificación del gas y enviarlo a la red. Pero una importante reducción del suministro de gas ruso ha hecho que el precio del TTF sea extremadamente volátil.

El contrato de referencia Front Month en el TTF holandés ha oscilado este año entre un mínimo de USD 23 por millón de unidades térmicas británicas (MMBtu) en febrero y un máximo de USD 89,3/mmBtu en agosto.

Mientras tanto, los cargamentos de GNL para entrega en el noroeste de Europa sobre la base de DES han tenido en gran medida un descuento para el TTF.

Actualmente, Alemania está instalando cinco terminales flotantes de importación de GNL y está construyendo tres en tierra, lo que aumentará la capacidad de importación de GNL en el noroeste de Europa.

Fuentes de la industria han dicho que el mercado de GNL de la UE debe tener un precio que refleje la oferta y la demanda reales y reducir la exposición al TTF, que debido al aumento en los precios del gas es actualmente el más caro en comparación con otros puntos de referencia de gas como el Japan Korea Marker (JKM) en Asia o Henry Hub (HH) en los Estados Unidos.

Más del 70% de los cargamentos de GNL que han llegado a Europa este año proceden de Estados Unidos. Dichos cargamentos de GNL se han negociado en una banda estrecha en algún lugar entre el TTF y el HH. Sin embargo, esta banda registró un diferencial muy amplio que alcanzó los USD 80- USD 90 en agosto, lo que dificulta que las empresas fijen el precio del GNL en comparación con estos puntos de referencia de gas.

¿CÓMO RESULTA GNL DES FRENTE A TTF?

A principios de este mes, «SparkNWE», un índice que rastrea el diferencial entre los cargamentos de GNL entregados en el noroeste de Europa sobre la base de DES y el TTF, registró un descuento de USD 20/MMBtu frente al precio TTF, según Henry Bennett, jefe de fijación de precios de Spark Commodities, que lanzó el índice a principios de este año.

«Aunque se está planificando una mayor capacidad de importación europea y puede aliviar estas restricciones de importación en el futuro, la curva de avance muestra que las dislocaciones (diferenciales) se están descontando durante al menos el próximo año, con el descuento SparkNWE de septiembre de 2023 aún en más de -USD 8/mmBtu», dijo Bennett.

¿PUEDE UN BENCHMARK DE GNL DE LA UE MARCAR LA DIFERENCIA?

Fuentes de la industria dijeron que la UE no necesita crear un punto de referencia de GNL ya que muchas agencias de precios ya usan el índice LNG DES, y agregaron que la industria puede desarrollarlo por su cuenta.

Kaushal Ramesh, analista sénior de GNL de Rystad Energy, dijo que tratar de reemplazar el TTF «es una apuesta porque no representaría adecuadamente los fundamentos europeos y podría tener consecuencias no deseadas para lo que ha sido un mercado altamente desregulado».

Crear un índice de referencia por sí solo no ayudará a la crisis energética europea a corto plazo, mientras que a largo plazo dependerá de si la industria comienza a usarlo y si los bancos comienzan a ofrecer productos financieros en torno a él, dijo un comerciante europeo.

«Si no hay un mercado financiero detrás, si no puedes usarlo para cubrir tus posiciones, será inútil», dijo.

Fuente: Reuters | by Marwa Rashad in London and Isla Binnie in Madrid; Editing by Susanna Twidale and Susan Fenton | Traducción libre al Español GNL GLOBAL

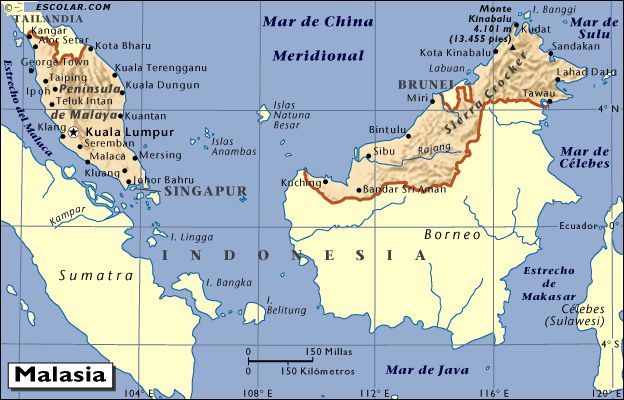
Mapa de Malasia

Wood Mackenzie: La demanda de GNL en Asia no puede darse por sentada

Wood Mackenzie: La demanda de GNL en Asia no puede darse por sentada 624 400 GNL GLOBAL

La creciente demanda europea de gas natural licuado (GNL) está afectando duramente a los compradores y la demanda de Asia, dijo Gavin Thompson, Vicepresidente de Energía – Asia Pacífico, en la Consultora Global de Energía y Commodities, Wood Mackenzie.

Thompson explicó recientemente en un informe que, este año, si bien los precios spot del GNL en los mercados de Asia se han estado negociando ampliamente a la par con los precios del DES del GNL al noroeste de Europa, pocos compradores asiáticos podían competir para asegurar cargamentos spot a los precios de este año.

Temporada de Invierno

Thompson destacó que si bien la dinámica del mercado europeo actual había mejorado, con niveles de almacenamiento en niveles récord, «lo peor podría estar por venir si el clima frío y la caída de los flujos de los gasoductos rusos aumentan aún más la demanda europea de GNL«.

«Esperamos que Europa continúe tirando el fregadero de la cocina para asegurar los suministros de GNL, al costo que sea, durante los próximos años, lo que significa que una mayor respuesta de la demanda de Asia parece casi segura, dado el crecimiento limitado del suministro de GNL.

En la conferencia Gastech, celebrada la semana pasada en Milán, Thompson dijo que había tenido la oportunidad de moderar una de las sesiones donde habían sido discutidas preguntas críticas como: Qué parte de Asia la demanda corría un mayor riesgo? ¿Pueden los proveedores seguir contando con la recuperación de la demanda asiática de GNL y Qué es lo que realmente quieren los compradores asiáticos de los proveedores en medio de la crisis actual?. Estos temas fueron discutidos con los líderes de los principales compradores de GNL de Asia, así como con proveedores, comerciantes y actores de infraestructura de GNL.

Para el ejecutivo, «la seguridad energética y la asequibilidad se han catapultado a lo más alto de la agenda política de Europa, cambiando los flujos comerciales de GNL y alejando efectivamente el suministro de Asia».

Evaluación del impacto en Asia a medida que la industria global de GNL gira hacia Europa

Thompson dijo que la demanda de GNL en Asia había caído un 7 % en lo que va de año ante el aumento de la demanda y los precios europeos.

Sin embargo, esta cifra principal solo contaba una parte de la historia.

Thompson explicó que las mayores caídas se han producido en los mercados de crecimiento más importantes de Asia, con una disminución de la demanda de China e India del 20 % y el 18 %, respectivamente. Indicó además que, otros mercados también estaban sufriendo debido a que el aumento de los precios de la electricidad han provocado apagones continuos y restricciones para los usuarios industriales. En casos extremos, el aumento de los precios del GNL ha contribuido al malestar político y social en países como Pakistán y Bangladesh.

Durante la conferencia, los compradores asiáticos parecían tener claro que la situación de los precios podría continuar por algún tiempo. Sin embargo, varios manifestaron de que se necesitaba una mayor respuesta de la demanda durante la primera mitad de esta década hasta que el nuevo suministro de GNL alivie el mercado a partir de 2026.

GNL GLOBAL

Rusia

Rusia dijo que las exportaciones de gas natural a la UE caerán un 33% este año

Rusia dijo que las exportaciones de gas natural a la UE caerán un 33% este año 598 369 GNL GLOBAL

Se espera que las exportaciones de gas natural de Rusia a la Unión Europea este año disminuyan en 50.000 millones de metros cúbicos (bcm), o en un tercio de los volúmenes del año pasado, dijo el jueves el viceprimer ministro ruso, Alexander Novak.

«Según las estimaciones actuales del Ministerio de Energía, las exportaciones disminuirán en unos 50.000 millones de metros cúbicos», dijo Novak al margen de un evento en Moscú, según lo publicado por la agencia de noticias rusa Interfax.

Según estimaciones de Reuters, en comparación, el año pasado, las exportaciones de gas ruso a la UE totalizaron alrededor de 150 bcm.

Rusia ha cortado drásticamente el suministro de gas a Europa desde la invasión de Ucrania, con cortes en las entregas de gas que culminaron (hasta ahora) con el cierre del gasoducto Nord Stream a Alemania. Rusia dijo la semana pasada que la ruta clave de exportación de gas a Alemania no se reabriría hasta que no se levanten las sanciones occidentales que impiden las reparaciones de turbinas de gas en Occidente.

Europa, por su parte, busca diversificar las importaciones de gas fuera de Rusia y ha logrado reducir sustancialmente su dependencia del gas ruso.

“El año pasado, el gas ruso representó el 40% de nuestras importaciones de gas. Hoy se ha reducido al 9% del gas de gasoducto”, dijo la presidenta de la Comisión Europea, Ursula von der Leyen, durante el discurso sobre el Estado de la Unión de 2022 el miércoles.

Gazprom, el gigante del gas de Rusia, dijo la semana pasada que desde principios de este año, la UE había reducido sus importaciones de gas ruso en un 48 %, mientras que la UE y el Reino Unido juntos habían reducido las importaciones de gas ruso en un 49 %.

Las exportaciones de Gazprom a países fuera de la CEI se han reducido este año en más del 35% en comparación con el período del año pasado.

Aún así, el gigante del gas está listo para obtener ingresos un 85% más altos este año, a alrededor de USD 100 mil millones, ya que los precios del gas natural aumentaron luego de la invasión rusa de Ucrania y el recorte significativo en las exportaciones de gas de gasoductos rusos a Europa, dijo un analista al Financial Times la semana pasada.

Fuente: Oilprice.com | Por Michael Kern | Traducción y edición al Español por GNL GLOBAL

Precios del gas en los principales mercados de referencia

Precios del gas natural en los principales mercados al 14 de septiembre

Precios del gas natural en los principales mercados al 14 de septiembre 1458 862 GNL GLOBAL

Precios en el mercado spot

En el Henry Hub de EE. UU.

De acuerdo con el reporte semanal de gas natural, publicado por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en inglés), durante la semana del miércoles 7 al miércoles 14, el precio spot en el Henry Hub subió 56 centavos desde USD 8,13 por millón de unidades térmicas británicas (MMBtu) el miércoles pasado, a USD 8,69/MMBtu el miércoles de esta semana.

Según datos de PointLogic, indicados por la EIA, el suministro total promedio de gas natural cayó un 0,8% (0,9 mil millones de pies cúbicos por día (Bcf/d)) en comparación con la semana del informe anterior. La producción de gas natural seco disminuyó un 0,3% (0,3 Bcf/d) en comparación con la semana del informe anterior. Las importaciones netas promedio de Canadá disminuyeron un 9,6% (0,6 Bcf/d) desde la semana pasada.

Durante la semana del informe, el consumo total de gas natural en EE. UU. cayó un 3,9 % (2,7 Bcf/d) en comparación con la semana anterior, según datos de PointLogic. El gas natural consumido para la generación de energía disminuyó un 8,1 % (3,2 Bcf/d) semana tras semana, a medida que disminuía el calor extremo en la costa oeste. El consumo del sector industrial aumentó un 0,6% (0,1 Bcf/d), mientras que el consumo en los sectores residencial y comercial aumentó un 4,9% (0,4 Bcf/d).

Las exportaciones de gas natural a México aumentaron 3,7% (0,2 Bcf/d). Las entregas de gas natural a las instalaciones de exportación de GNL de EE. UU. promediaron 11,2 Bcf/d, o 0,1 Bcf/d menos que la semana pasada.

El jueves, el Informe semanal de almacenamiento de gas natural de la EIA mostró que el gas de trabajo total en almacenamiento subterráneo en EE. UU. aumentó a 2.771 (Bcf) para la semana que finalizó el 9 de septiembre, frente a los 2.694 Bcf de la semana anterior. Si bien esto es superior a la semana anterior y es una señal bajista para los precios, el gas de trabajo almacenado en EE. UU. todavía está un 7,4 % por debajo del año pasado y un 11,3 % por debajo del promedio de cinco años de 3.125 Bcf.

Precios en los mercados futuros

Futuros de gas en EE. UU.

El precio del contrato NYMEX de octubre de 2022, aumentó USD 1,272, desde USD 7,842/MMBtu el miércoles pasado a USD 9,114/MMBtu el miércoles de esta semana.

Asimismo, de acuerdo con la agencia, el precio franja de 12 meses, con un promedio de contratos, de futuros de octubre de 2022 a septiembre de 2023 subió 89,9 centavos a USD 7,424/MMBtu.

Futuros de gas en los mercados de Asia y Europa

Los precios de futuros de gas natural en los mercados de Asia y Europa disminuyeron durante de la semana de informe, indicó la EIA

Según los datos de Bloomberg Finance, L.P., los precios de futuros promedio semanales para cargamentos de gas natural licuado (GNL) en el este de Asia disminuyeron USD 2,88 a un promedio semanal de USD 53,19/MMBtu, mientras que, los futuros de gas natural para entrega en el Title Transfer Facility (TTF) en los Países Bajos, el mercado de gas natural más líquido de Europa, bajó USD 5,68 hasta una media semanal de USD 60,81 /MMBtu.

Según indicó un reporte de Bloomberg, el gas natural europeo renunció a ganancias anteriores, y los comerciantes sopesaron si las medidas del gobierno para contener la crisis energética serían suficientes para evitar el racionamiento y los apagones este invierno.

En medio de la incertidumbre del mercado, los futuros de referencia fluctuaron luego de haber saltado hasta un 12% , con el inicio oficial de la temporada de calefacción a solo unas semanas de distancia.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.