Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

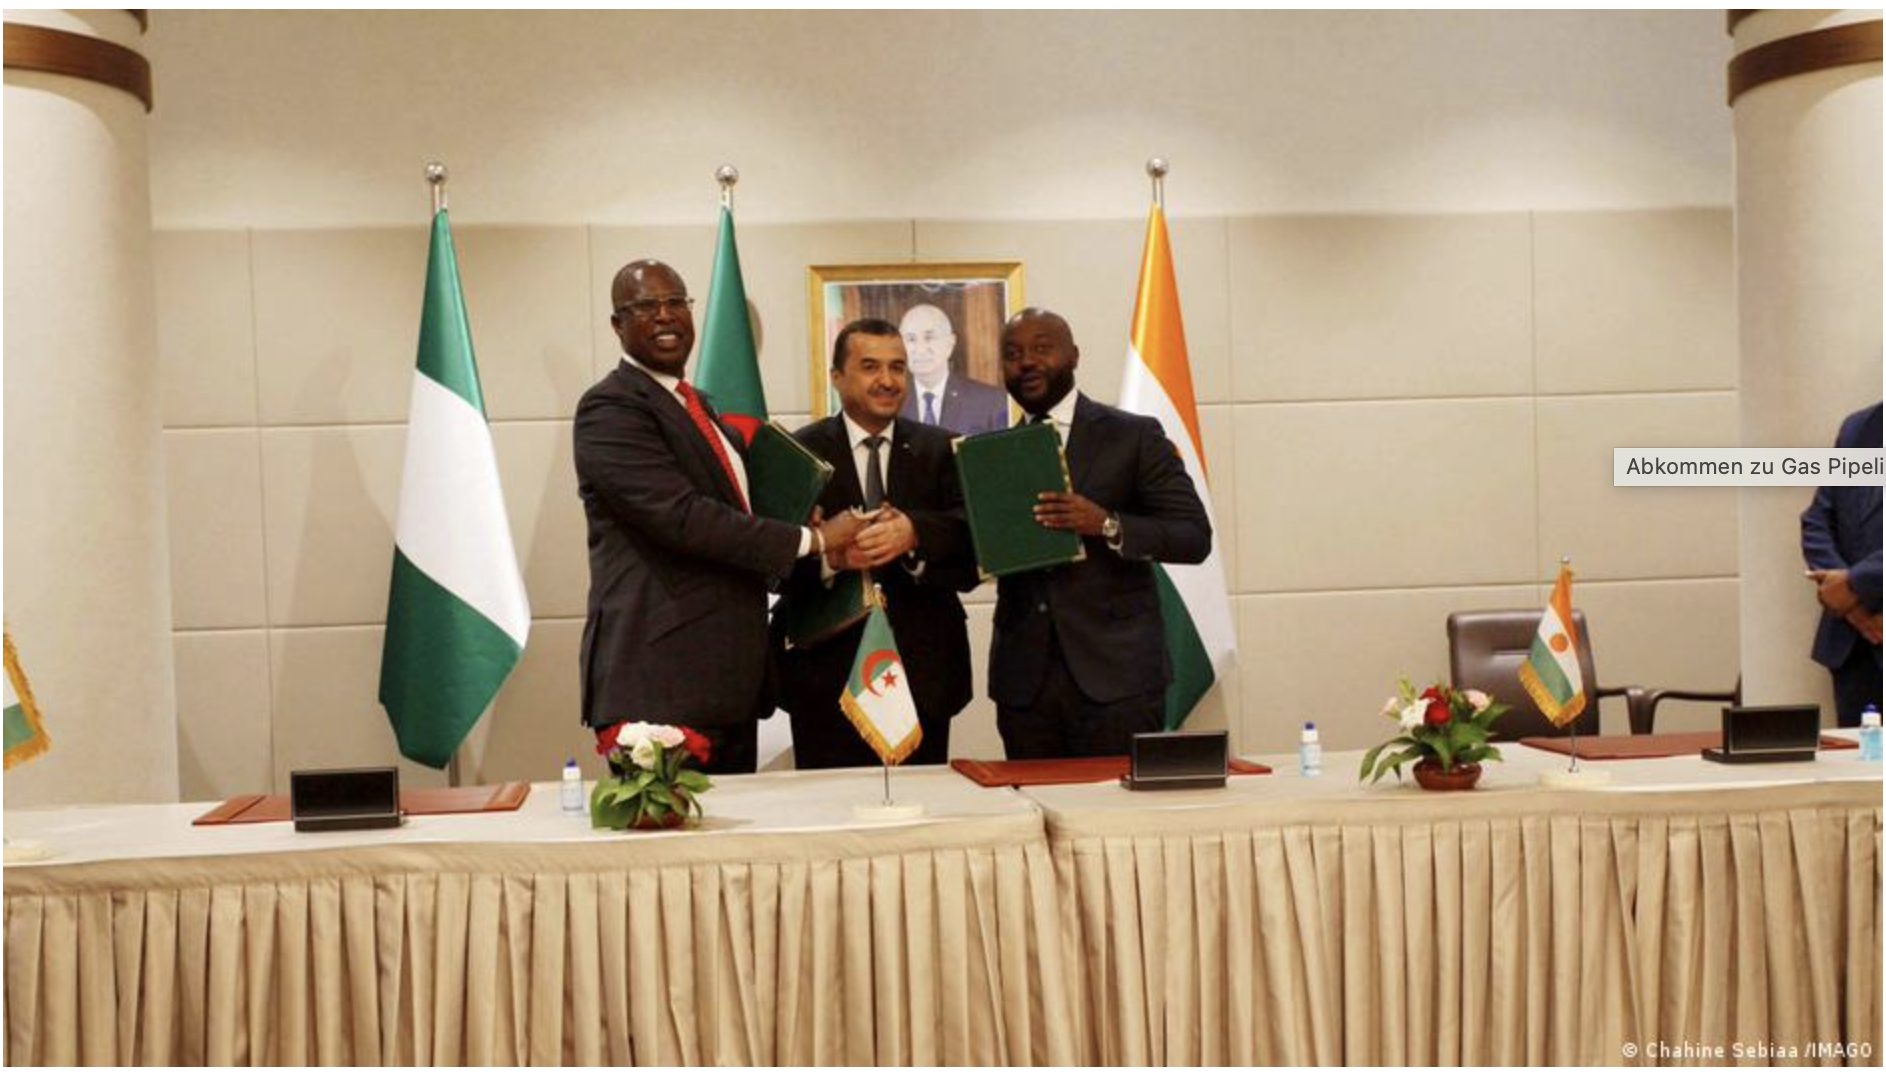
Argelia, Nigeria y Níger firman MoU sobre gasoducto a Europa

Argelia, Nigeria y Níger firman MoU sobre gasoducto a Europa 1886 1086 GNL GLOBAL
Para dejar de depender de la energía rusa, la Unión Europea recurre cada vez más a África para importar gas natural, y Argelia, Níger y Nigeria buscan sacar provecho.

Argelia, Níger y Nigeria firmaron este jueves un memorando de entendimiento (MoU) para construir un gasoducto transahariano de 4.000 kilómetros (2.500 millas).

El Ministerio de Energía de Argelia dijo que el gasoducto se extendería a través del desierto del Sahara.

Se estima que, una vez que se complete el gasoducto de 13.000 millones de dólares (12 750 millones de euros), transportará hasta 30.000 millones de metros cúbicos (1 billón de pies cúbicos) de gas anualmente desde Nigeria, África occidental, el norte a través de Níger y Argelia.

Desde allí, podría ser bombeado a través del submarino.

La idea se propuso por primera vez hace más de 40 años, pero el progreso se había estancado. El nuevo impulso se produce cuando la Unión Europea busca desvincularse del gas ruso debido a la guerra en Ucrania.

La situación de seguridad en la región del Sahel y las tensiones entre los gobiernos de Argel y Niamey también retrasaron el proyecto.
No fue hasta 2021, cuando Argelia y Níger reabrieron su frontera, que se reiniciaron las discusiones para construir el gasoducto.

A principios de esta semana, los estados miembros de la UE acordaron reducir el consumo de gas a medida que aumentan las preocupaciones de que Rusia podría cortar las entregas que ya están disminuyendo.

La presidenta de la Comisión Europea, Ursula von der Leyen, dijo que el acuerdo para reducir el uso de gas tenía como objetivo evitar que el Kremlin pueda chantajear a la UE con entregas de gas: para evitar que «Rusia use el gas como arma», como ella lo expresó.

Fuente: AFP/Reuters por DW
GNL GLOBAL

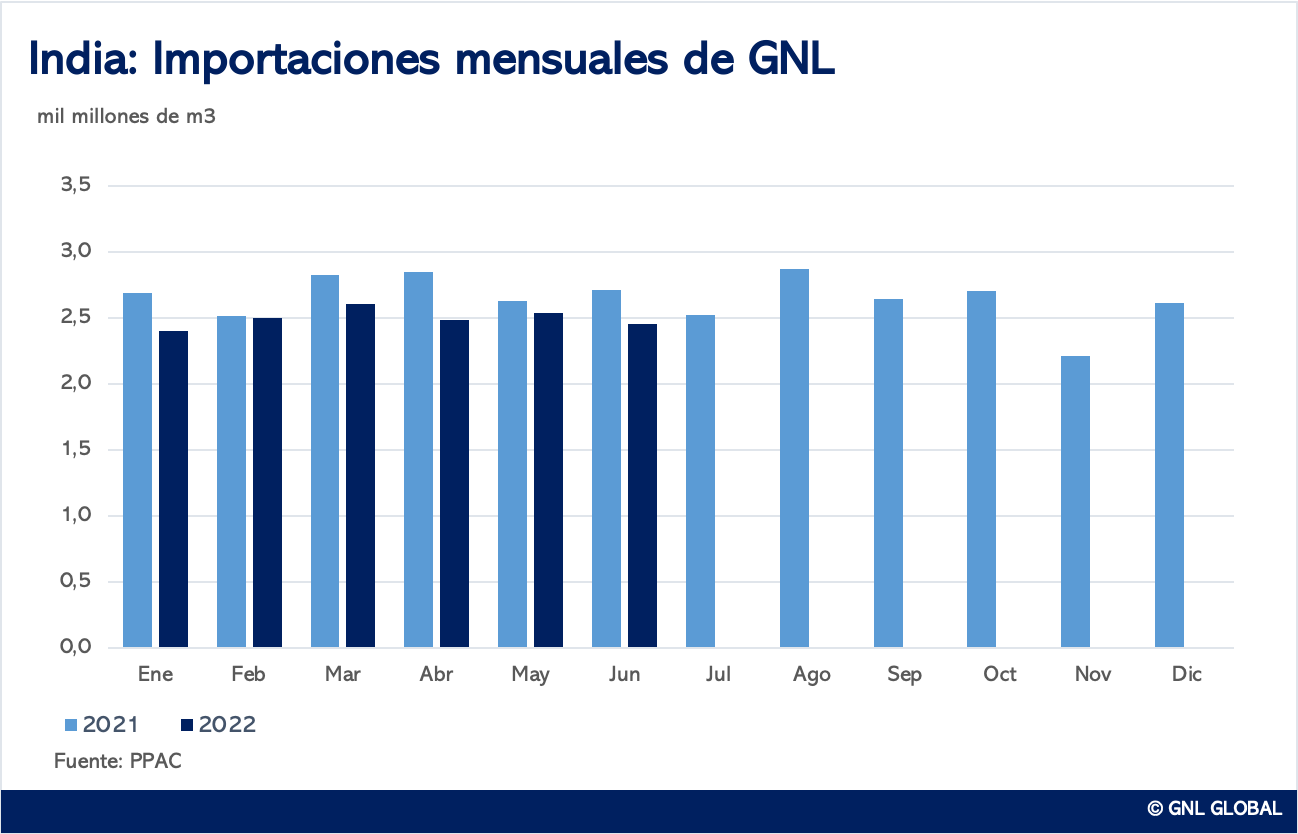
Importaciones de GNL de la India

Importaciones de GNL de India caen 9,5% interanual en junio

Importaciones de GNL de India caen 9,5% interanual en junio 1298 834 GNL GLOBAL

Las importaciones de gas natural licuado (GNL) de la India continuaron cayeron en mayo, a pesar de registrar un incremento con respecto al mes anterior.

De acuerdo con los datos preliminares mensuales publicados por la Oficina de Análisis y Planificación del Petróleo del Ministerio de Petróleo (PPAC), las importaciones de GNL de la India cayeron a 2.451 millones de metros cúbicos (aproximadamente 1,80 millones de toneladas) un 9,5 por ciento menos con respecto a junio 2021 y 3,3 por debajo del monto importado en mayo 2022 (ver gráfico).

En el acumulado fiscal (de abril-junio), India importó 7.400 millones de metros cúbicos, un 9,6 por ciento menos con respecto a los 8.181 millones de metros cúbicos importados durante el mismo período del año pasado, dijo PPAC.

En el primer semestre de 2022, India importó 14.900 millones de metros cúbicos de GNL, un 8,0 por ciento menos en comparación con el mismo periodo en 2021.

Por las importaciones de GNL de junio, India pagó 1.200 millones de dólares, superior a los 800 millones pagados el mismo mes en 2021.

La terminal Dahej de Petronet LNG operó al 83,8 por ciento de su capacidad, mientras que la terminal Dabhol operó a 42,7 por ciento, Hazira, de Shell, operó al 36,1 por ciento de su capacidad mientras que el resto de las instalaciones operó a menos del 21 por ciento de su capacidad, de acuerdo con el informe.

La producción de gas natural durante el mes en revisión alcanzó los 2.813 millones de metros cúbicos, un aumento del 1,3 por ciento en comparación con el mismo mes en 2021.

GNL GLOBAL

Precios del gas natural en los mercados Internacionales

Precios del gas en los mercados internacionales esta semana

Precios del gas en los mercados internacionales esta semana 1402 860 GNL GLOBAL

De acuerdo con el informe Natural Gas Weekly Update, publicado este jueves por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en Inglés), los precios spot del gas natural aumentaron durante la semana del informe (miércoles 20 de julio a miércoles 27 de julio).

Precios Spot en EE. UU.

 En el Henry Hub los precios spot aumentaron 1,12 dólares desde los USD 7,56 por million de unidades térmicas Británicas (MMBtu) el miércoles de la semana pasada a USD 8,68/MMBtu el miércoles es de esta semana.

Futuros en el Henry Hub

De acuerdo con el informe de la EIA, el contrato NYMEX de agosto de 2022 expiró el miércoles 27 a USD 8,687/MMBtu, 68 centavos más que el miércoles pasado.

El precio del contrato NYMEX de septiembre de 2022 aumentó a USD 8,554 / MMBtu, 66 centavos más que el miércoles pasado a ayer. El precio de la franja de 12 meses con un promedio de septiembre de 2022 a agosto de 2023 los contratos de futuros subió 35 centavos a USD 6,947 / MMBtu.

Mercados Internacionales

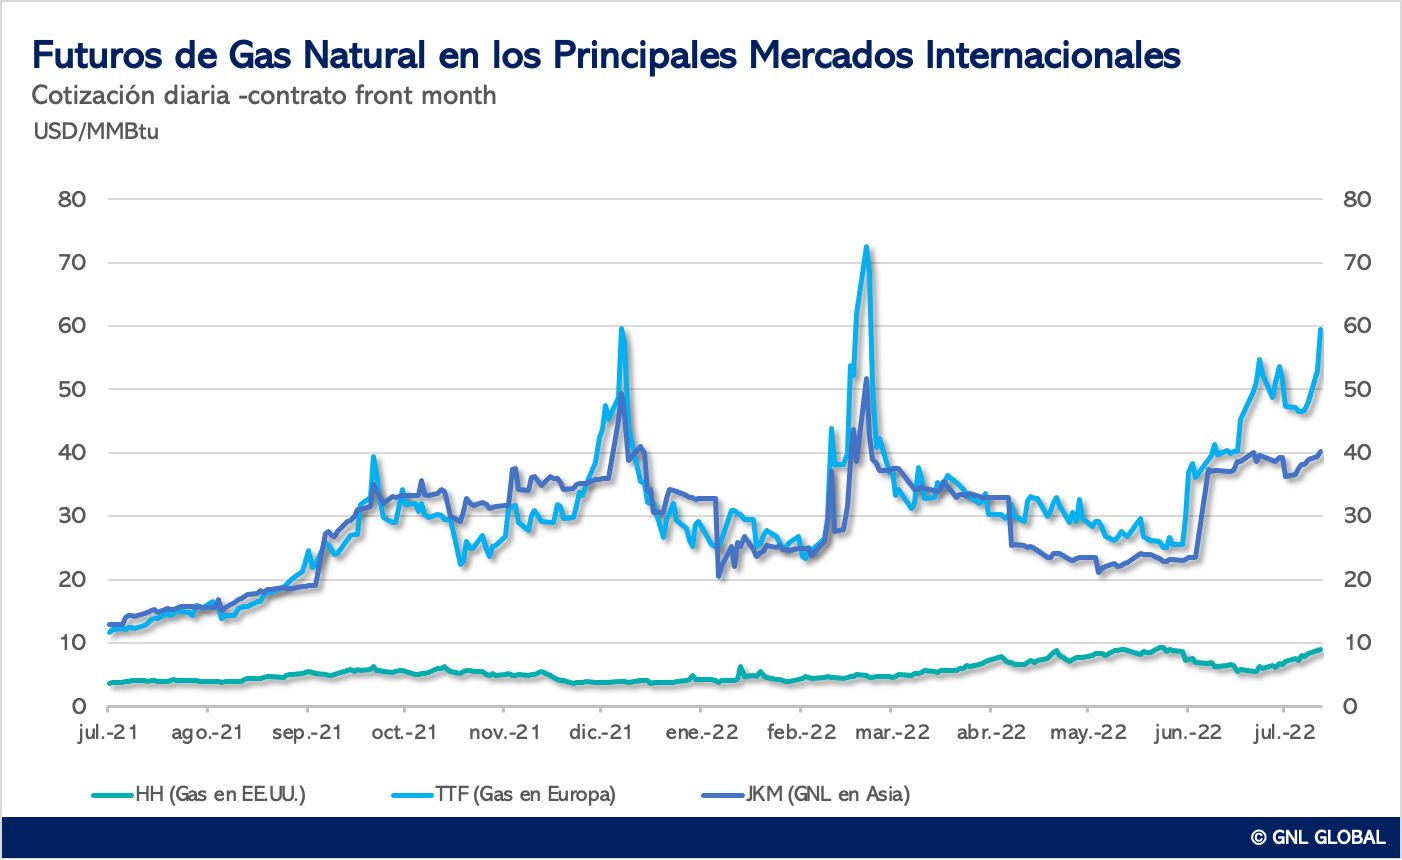
Según los datos de Bloomberg Finance, L.P., los precios de futuros internacionales de gas natural aumentaron durante la semana del informe.

Los precios de futuros promedio semanales para cargamentos de gas natural licuado (GNL) en el este de Asia aumentaron USD 1,85 a un promedio semanal de USD 39,96/MMBtu mientras que los futuros de gas natural para las entregas en el Title Transfer Facility (TTF) de los Países Bajos, el mercado spot de gas natural más líquido de Europa, aumentaron 6,04 USD hasta un promedio semanal de 53,64 USD/MMBtu, el segundo promedio semanal más alto registrado detrás de los 61,08 USD/ Promedio semanal de MMBtu informado a principios de marzo, después de la invasión a gran escala de Ucrania por parte de Rusia.

Precios de otros combustibles

El precio compuesto de líquidos de plantas de gas natural en Mont Belvieu, Texas, cayó 2 centavos/MMBtu, con un promedio de USD 11,76/MMBtu para la semana que terminó el 27 de julio.

El precio del etano subió un 3% a USD 9,58/MMBtu. Los precios del gas natural en el Canal de Navegación de Houston aumentaron un 19 %, lo que redujo la prima del etano al gas natural en un 43 %. Aunque el precio del etileno aumentó un 2 %, el aumento de los precios del etano redujo la diferencia entre el etileno y el etano en un 4 %.

El precio del crudo Brent cayó un 4%, lo que hizo bajar los precios de los GNPL más pesados. El precio de la gasolina natural cayó 2%, mientras que el precio del isobutano cayó 8%.

Los precios normales de butano y propano se mantuvieron relativamente sin cambios. El descuento de propano al petróleo crudo se redujo en un 13%.

Exportaciones de GNL en EE. UU.

Exportaciones semanales de GNL en EE. UU. aumentaron a 18 cargamentos

Exportaciones semanales de GNL en EE. UU. aumentaron a 18 cargamentos 1380 986 GNL GLOBAL

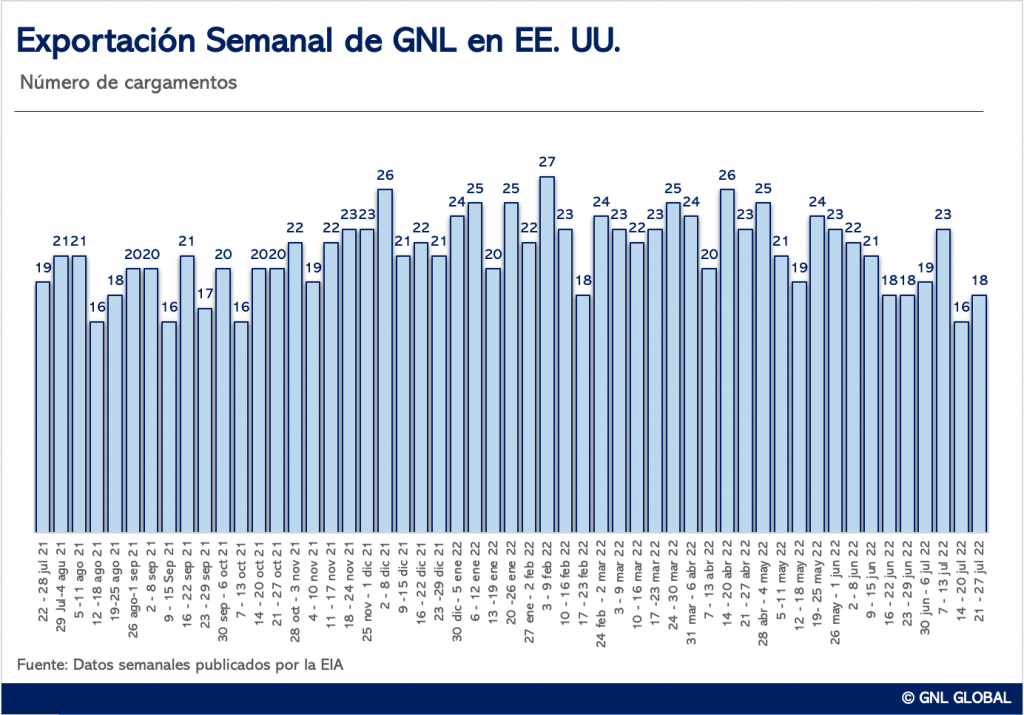
Luego de registrar una importante caída la semana pasada, esta semana, las exportaciones semanales de gas natural licuado (GNL) de EE. UU. aumentaron.

De acuerdo con el informe Natural Gas Weekly Update, publicado este jueves por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en Inglés), durante la semana del 21 al 27 de julio, un total de 18 embarcaciones con GNL partieron de las instalaciones de exportación ubicadas en los EE. UU., un aumento de dos envíos con respecto a la semana anterior. 

Según el informe de la EIA, las 18 embarcaciones registraron una capacidad combinada de transporte de 67 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones de GNL por Planta

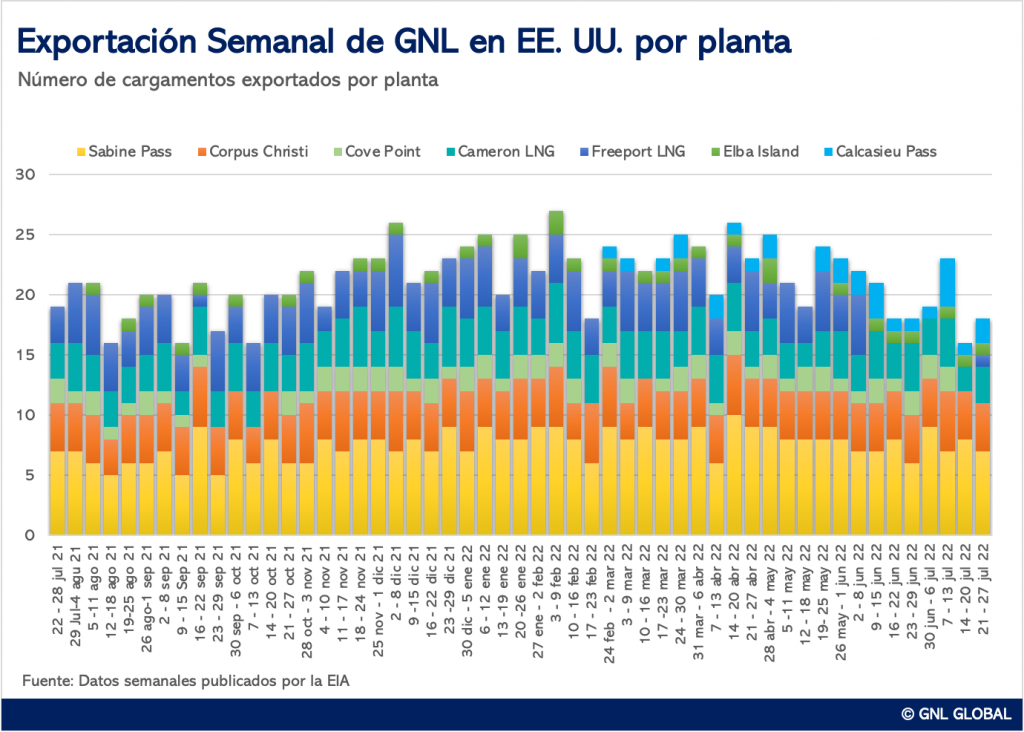
Según los datos de envío proporcionados por Bloomberg Finance, L.P., indicados en el informe, durante la semana del 21 al 27 de julio, siete cargamentos partieron de la planta Sabine Pass, cuatro de Corpus Christi, tres de Cameron, dos de Calcasieu Pass, uno de Cove Point y otro de Elba Island.

La planta Calcasieu Pass, LLC, de Venture Global, recibió la aprobación de la Comisión Reguladora Federal de Energía para introducir fluidos peligrosos en el Bloque de Licuefacción 9. Este permiso es uno de los últimos necesarios en el proceso de puesta en marcha para que la planta opere los 18 trenes de licuefacción y alcance su capacidad nominal de producción de 10 millones de toneladas de GNL por año.

Entregas de gas 

Las entregas de gas natural a las plantas de exportación de GNL en el sur de Luisiana disminuyeron un 2 %, o 0,2 Bcf/d, durante la semana del informe, mientras que las entregas a la mayoría de las demás plantas de exportación se mantuvieron sin cambios, indicó la EIA.

Cheniere, operador del gasoducto Creole Trail Pipeline, informó que las entregas a la terminal de exportación de GNL de Sabine Pass disminuyeron aproximadamente 0,3 Bcf/d.

Un aumento de 175 MMcf/d en las entregas a la terminal de Calcasieu Pass, también en el sur de Luisiana, así como aumentos menores en otras terminales, compensaron en cierta medida esta disminución, lo que resultó en una disminución general de 0,1 Bcf/d en el gas de alimentación la semana del informe.

GNL GLOBAL

Jera

S&P Global: JERA de Japón compra 1,6 Mt de GNL spot entre abril y junio, tres veces más que en 2021

S&P Global: JERA de Japón compra 1,6 Mt de GNL spot entre abril y junio, tres veces más que en 2021 225 145 GNL GLOBAL

La empresa de generación de energía más grande de Japón, JERA, dijo el 27 de julio que había adquirido alrededor de 1,6 millones de toneladas de gas natural licuado (GNL) en el mercado spot en el trimestre de abril a junio, más del triple de las 500.000 toneladas registradas en el mismo período del año pasado.

El aumento de las adquisiciones de spot GNL de JERA en abril-junio fue parte de sus esfuerzos para garantizar un suministro de electricidad estable en el mercado nacional, incluso para la temporada de demanda de verano, dijo un portavoz de la compañía.

En el trimestre de abril a junio, JERA registró una pérdida neta de 11.700 millones de yenes (85.452 millones de dólares) frente a una ganancia neta de 64.000 millones de yenes en el trimestre del año anterior, principalmente debido al efecto de lapso de tiempo negativo, junto con el impacto de las adquisiciones spot del GNL, compensando una ganancia del ajuste del volumen de combustible por parte de su brazo comercial JERA Global Markets.

Fue la primera pérdida de JERA en el trimestre de abril a junio desde que comenzó a publicar los resultados trimestrales en el año fiscal 2019-20, dijo el vocero.

Durante abril-junio, el volumen de ventas de electricidad de JERA aumentó un 7,8 % interanual hasta los 57,9 TWh. JERA consumió 4,52 millones de toneladas de carbón para la generación de energía en el trimestre de abril a junio, un 3,7 % más que el año anterior, mientras que el consumo de GNL aumentó un 0,5 % hasta los 5,54 millones de toneladas.

Registro de adquisiciones

El presidente de JERA, Satoshi Onoda, dijo el 12 de mayo que la compañía ya había asegurado un «volumen muy grande» de GNL spot para el año fiscal 2022-23 (abril-marzo), aunque no había alcanzado el volumen récord visto en el año fiscal anterior.

Debido al deterioro de la situación internacional, junto con el impacto de los mercados del carbón y los cierres de otras centrales eléctricas en Japón, a JERA le resulta difícil prever sus crecientes necesidades de GNL, dijo Onoda.

“Vemos que adquirir más [GNL spot] es extremadamente difícil, y esto es algo que debemos resolver y coordinar junto con nuestro país”, dijo.

JERA adquirió un récord de 4,5 millones de toneladas de GNL spot en el año fiscal 2021-22 (abril-marzo), frente a los 3 millones de toneladas del año fiscal anterior. Esto se produjo cuando la compañía maximizó sus esfuerzos para garantizar un suministro de electricidad estable, respondiendo a las fluctuaciones en su balance de energía y demanda durante las temporadas de verano e invierno.

Fuente: S&P Global

GNL GLOBAL

Iberdrola y bp anuncia alianza estratégica para apoyar la aceleración de la transición energética

Iberdrola y bp anuncia alianza estratégica para apoyar la aceleración de la transición energética 1496 696 GNL GLOBAL

Iberdrola y bp anunciaron una alianza estratégica con el objetivo de apoyar la aceleración de la transición energética. Las compañías colaborarán para ampliar la infraestructura de recarga pública rápida de vehículos eléctricos y desarrollar centros de producción de hidrógeno verde a gran escala.

Acuerdo para infraestructura de VE

Según indicó Iberdrola en un comunicado, ambas empresas constituirán joint ventures para desarrollar la infraestructura de carga para vehículos eléctricos. El plan de inversión de 1.000 millones de euros tiene como objetivo desplegar una red de puntos de recarga pública rápida y ultrarrápida, en ubicaciones de gran demanda en España y Portugal.

La infraestructura ampliará significativamente el acceso a la recarga tanto para turismos como para flotas de vehículos pesados y furgonetas, acelerando así la movilidad eléctrica, dijo Iberdrola en su comunicado.

El plan contempla instalar y operar 5.000 puntos de recarga rápida en 2025 y alcanzar el objetivo de 11.000 puntos para 2030.

Para lograrlo, Iberdrola y bp proponen incluir en esta joint venture sus actuales y futuros centros de recarga rápida.

Por otra parte, ambas compañías también están colaborando para desarrollar soluciones conjuntas para la recarga pública y doméstica en Reino Unido.

Iberdrola y bp y la producción de hidrógeno

La alianza entre Iberdrola y bp también contempla la producción de hidrógeno verde. El objetivo las empresas es desarrollar conjuntamente centros de producción de hidrógeno en España, Portugal y Reino Unido.

Su capacidad será de hasta 600.000 toneladas al año, integrando nueva capacidad en energía renovable.

Asimismo, para la producción de sus derivados, como el amoníaco verde y metanol, con potencial para ser exportado al norte de Europa.

Ambas empresas unirán sus experiencias de renovables y en sistemas de gas y procesos para impulsar esta nueva joint venture.

El proyecto de hidrógeno verde de la refinería de Castellón de bp formará parte del acuerdo.

Ambas empresas, junto con el Instituto Tecnológico de la Energía, han presentado el proyecto de Castellón a la convocatoria del PERTE del Gobierno español.

Asimismo, formarán parte de la joint venture proyectos industriales en desarrollo de Iberdrola y bp.

Sobre la base de esta colaboración en España, Portugal y Reino Unido, Iberdrola y bp tienen la intención de explorar potenciales oportunidades futuras para la producción de hidrógeno verde en otras geografías.

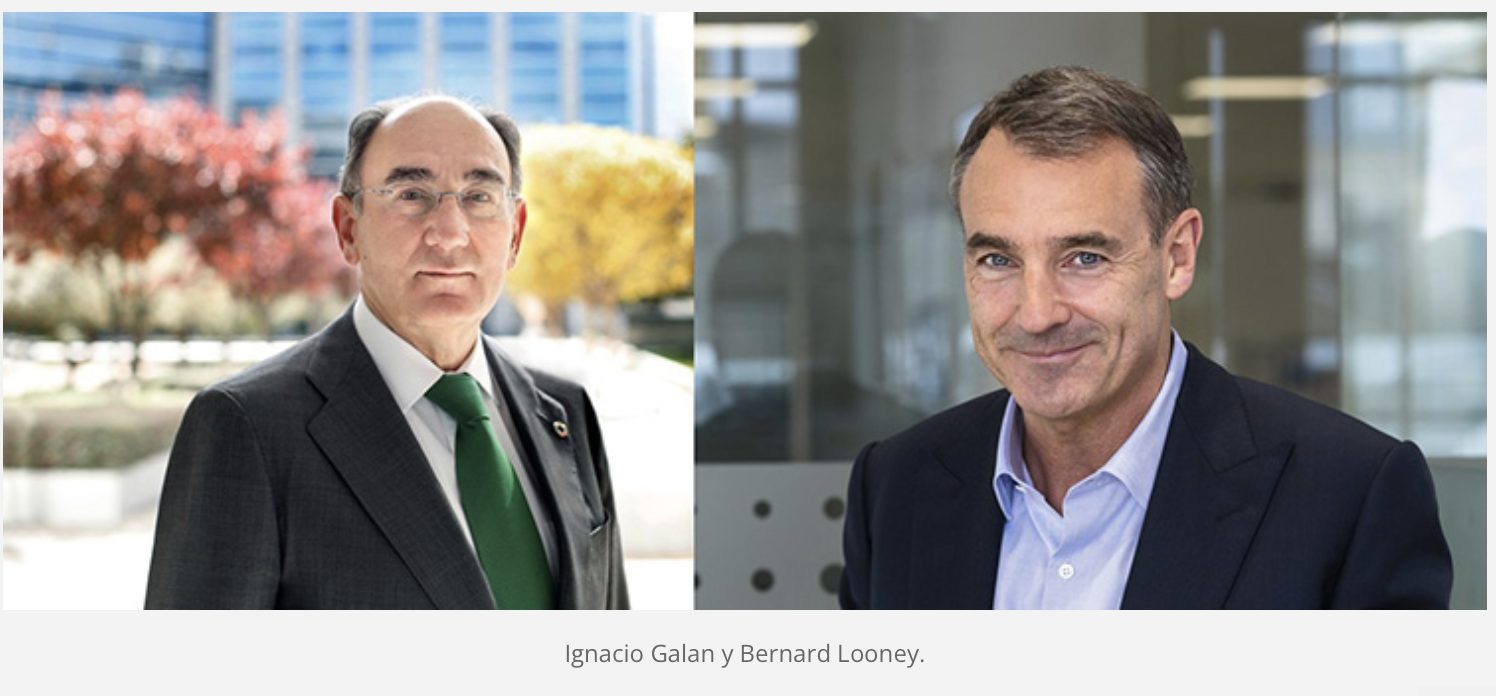
En el marco de esta alianza, el presidente de Iberdrola, Ignacio Galán dijo “Con este acuerdo, seguimos avanzando en la descarbonización y la autosuficiencia energética a través de la electrificación de dos sectores clave de nuestra economía: el transporte y la industria. La dimensión de este reto requiere de alianzas entre empresas como Iberdrola y bp. Cuentan con la tecnología y el conocimiento necesarios que ayuden a acelerar el desarrollo industrial de Europa; y, al mismo tiempo, generar bienestar y nuevas oportunidades para todos a través de las energías limpias”.

Por su parte, Bernard Looney, consejero delegado de bp, dijo “El desarrollo de las soluciones energéticas de bajas emisiones de carbono que demandan nuestros clientes requiere de la integración de: diferentes tecnologías, capacidades y formas de energía. Y podremos conseguirlo más rápidamente y a gran escala trabajando en colaboración con otros.

Agregando “Esperamos que el acuerdo estratégico con Iberdrola se convierta en un claro ejemplo de ello: desde las energías renovables hasta los grandes proyectos de ingeniería, pasando por los clientes y la digitalización, contamos con la experiencia y las capacidades complementarias necesarias. Trabajando juntos podemos ofrecer soluciones innovadoras que responden al reto de la descarbonización a escala para acelerar la transición energética”.

Ambas compañías esperan tener constituidas las joint ventures a finales de 2022.

GNL GLOBAL

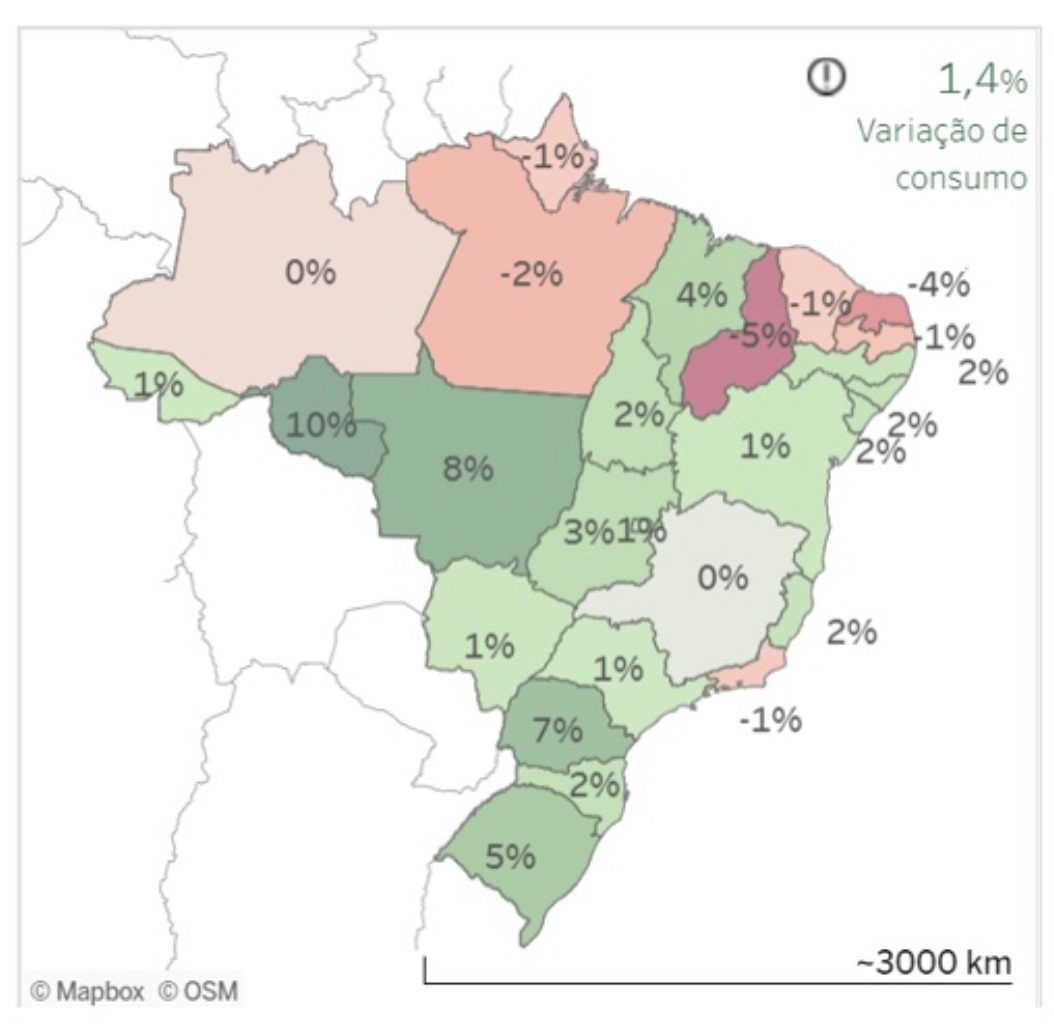
Consumo de eléctricidad de Brasil 1 semestre por región

CCEE: Consumo eléctrico de Brasil aumenta 1,4% en el primer semestre

CCEE: Consumo eléctrico de Brasil aumenta 1,4% en el primer semestre 1054 1024 GNL GLOBAL

Según datos preliminares publicados por la Cámara de Comercialización de Energía Eléctrica (CCEE), Brasil consumió 66.028 megavatios de energía eléctrica en promedio en el primer semestre de este año, un incremento de un 1,4% frente al mismo periodo de 2021.

De acuerdo con la CCEE, el aumento del consumo fue impulsado principalmente debido a la reanudación de actividades en algunos sectores importantes de la economía, como Bebidas, Alimentos y Servicios, además del buen momento de las exportaciones.

El entorno, que abastece de energía a la industria y a las grandes empresas, como centros comerciales y cadenas comerciales, utilizó una media de 23.428 MW, volumen que representa el 35,5% del consumo total en los primeros seis meses del año, dijo la CCEE.

El otro 64,5% del total, que representa 42.599 MW medios, se destinó al mercado regulado, que abastece a pequeños comercios y viviendas. El segmento, sin embargo, retrocedió el 1,3% en la comparación anual. Para CCEE, la caída refleja tanto la salida de los consumidores al medio libre como el crecimiento en la instalación de sistemas de micro y mini generación distribuida, es decir, paneles solares instalados en viviendas y comercios, que reducen la demanda en la red eléctrica.

Si prescindimos de la migración entre ambos entornos, el mercado regulado mostraría un incremento del 0,4%, mientras que el mercado libre tendría un crecimiento menos acentuado del 2,9%. Sin la tecnología para generar su propia energía, habría un aumento de 0,5% en el volumen consumido por la ACR.

Consumo por ramas de actividad económica

Entre los 15 sectores de la economía con consumo de energía monitoreados por la CCEE, en los primeros seis meses de este año las mayores tasas de aumento se registraron en el sector Servicios (29%), Madera, Papel y Celulosa (16%) y Bebidas (6%). La industria textil experimentó la mayor caída, con un 5%, mientras que comercio, metalurgia y productos metálicos, minerales no metálicos, telecomunicaciones y vehículos registraron una reducción del 1%, cada sector.

Consumo regional

Solo ocho de los 26 estados que componen el Sistema Interconectado Nacional (SIN) registraron caídas en el consumo de energía en el primer semestre frente a 2021. El buen desempeño de los sectores que negocian su suministro en el mercado libre propició el crecimiento en regiones de Bahia, Goiás, Minas Gerais y São Paulo. En los lugares donde hubo reducción, la CCEE observó mayor cantidad de lluvia y temperaturas más suaves, lo que condujo a un menor uso de aparatos como el aire acondicionado y, consecuentemente, a una reducción en la demanda de energía.

Variación del consumo de electricidad de Brasil, 1 semestre por región. Fuente: CCEE

Fuente: CCEE

GNL GLOBAL

La taxonomía de la UE conducirá a nuevos proyectos nucleares y de gas más caros

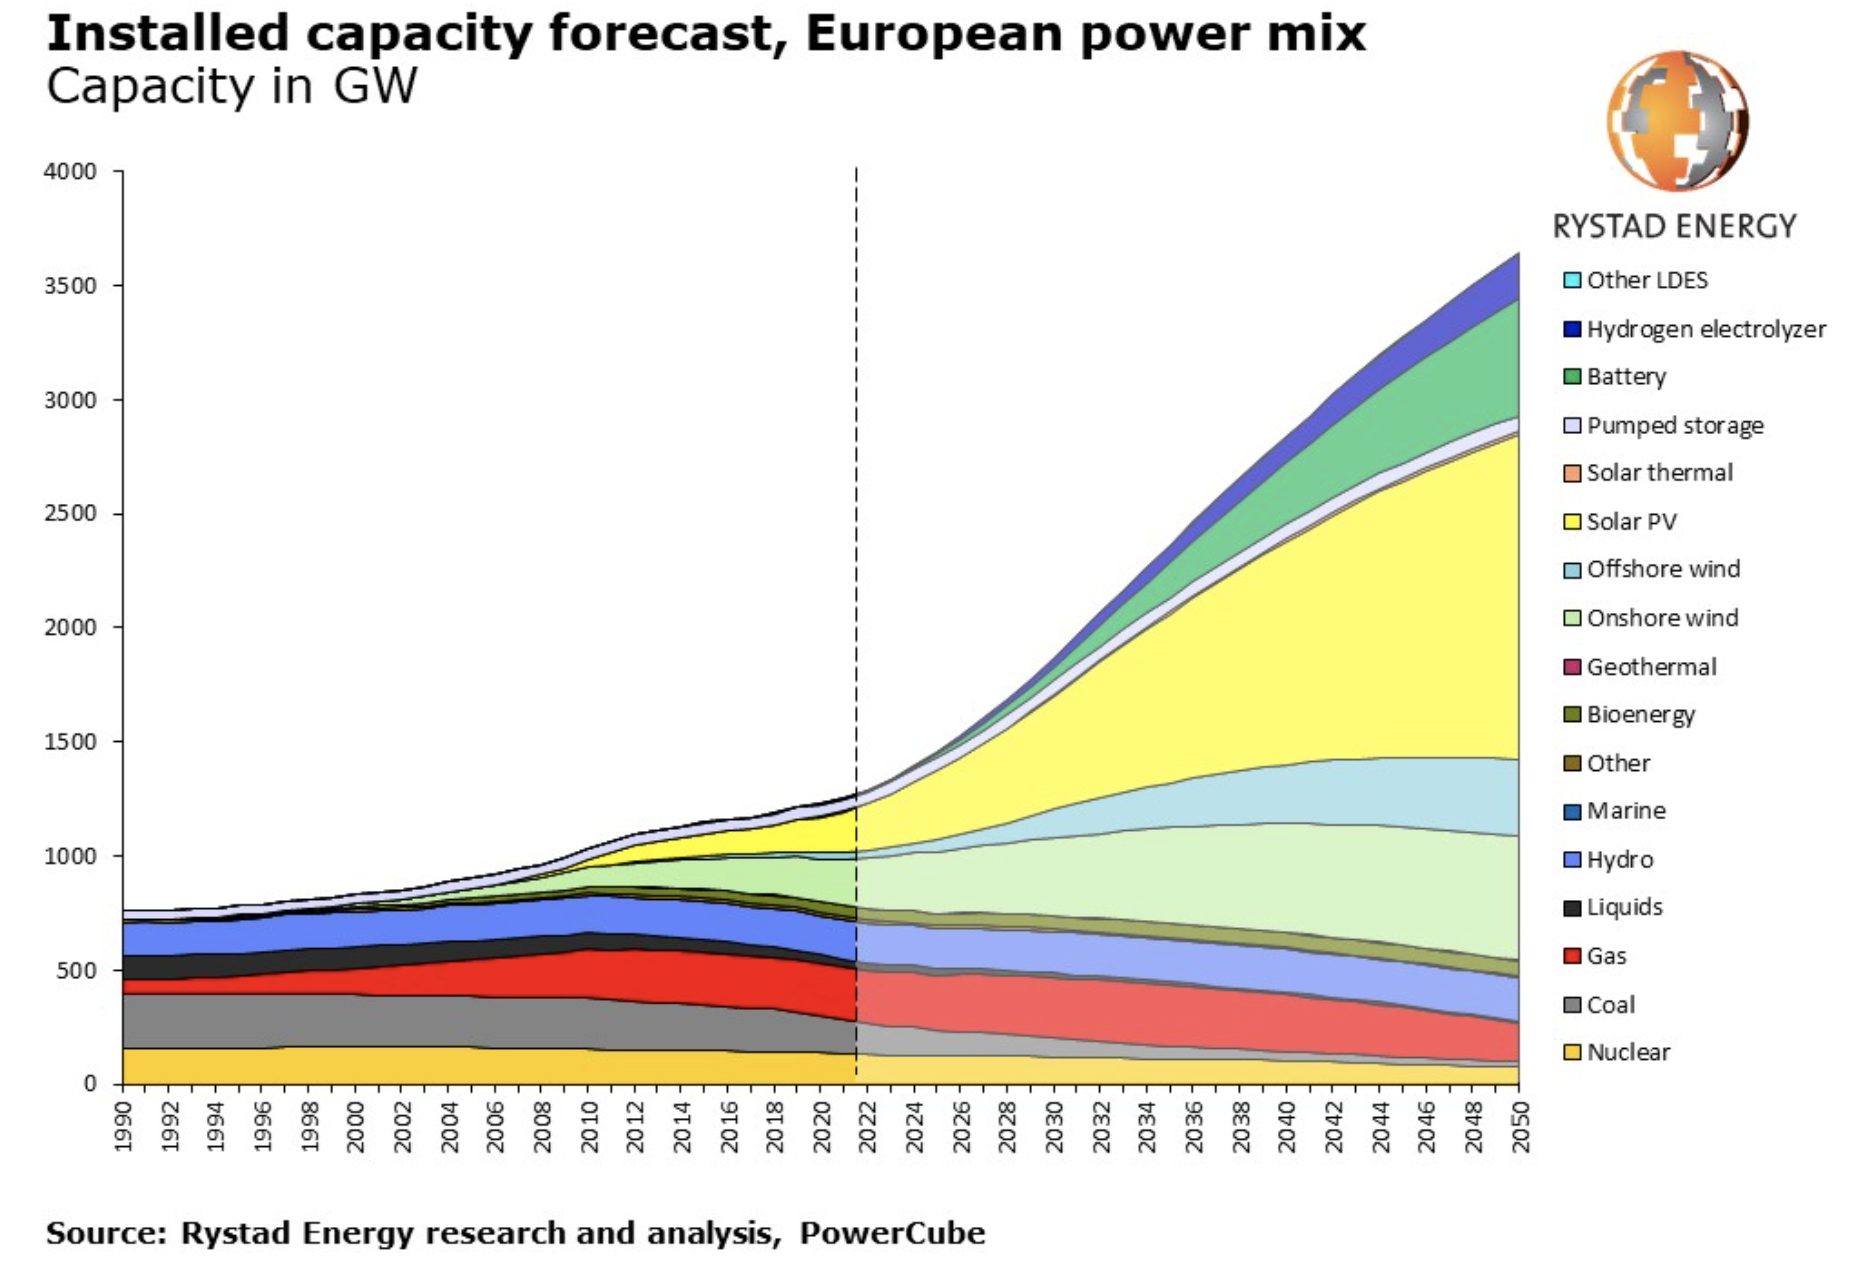
Rystad: Taxonomía de la UE conducirá a nuevos proyectos nucleares y de gas más caros

Rystad: Taxonomía de la UE conducirá a nuevos proyectos nucleares y de gas más caros 1852 1262 GNL GLOBAL

Es probable que el impacto de la nueva taxonomía de la Unión Europea (UE), el sistema que clasifica qué inversiones son sostenibles, respalde el crecimiento de la energía nuclear en algunos países, pero poner en línea gas nuevo dentro del límite de emisiones definido de 270 g CO2e/kWh puede ser poco realista, según una investigación de la consultora independiente de datos y energía, Rystad Energy.

Según la investigación, el desafío para el gas es doble: las tecnologías de reducción aún no están listas para el mercado a gran escala y sus costos, una vez implementados, es probable que aumenten aún más los precios.

El aumento resultante en los costos de producción sugiere que incluso las plantas de energía de gas existentes podrían volverse económicamente inviables. La mezcla de hidrógeno y la captura y almacenamiento de carbono (CCS) son las opciones principales para la reducción de las emisiones de gases, y es poco probable que esta última sea una opción viable antes de mediados de la década de 2030.

La investigación de Rystad Energy también muestra una brecha potencial de 800 000 toneladas en los objetivos de producción de hidrógeno entre REPowerEU, una iniciativa anterior destinada a aumentar la seguridad energética, y lo que está implícito en la taxonomía. Esta discrepancia podría hacer que la mezcla de hidrógeno para la generación de energía sea un desafío.

Para el gas natural, la taxonomía de la UE establece pautas estrictas para las nuevas plantas de energía, aclarando que los proyectos deben reemplazar una planta de energía de combustibles fósiles sólidos o líquidos existente, sin exceder la capacidad preexistente en más del 15%. En la práctica, esto significa que si una central eléctrica de gas tardara un mínimo de cuatro años en construirse, la primera sustitución de una central eléctrica de carbón en la UE sería en 2026. Rystad Energy espera que se cierren 44,6 gigavatios (GW) de capacidad de carbón en la región entre 2026 y 2031, que podría ser reemplazada por un máximo de 51,3 GW de nueva capacidad de energía de gas.

Para la energía nuclear, se espera una eliminación gradual hacia 2040, pero a diferencia del gas, sus emisiones son insignificantes y las nuevas plantas no tienen el requisito de reemplazar la capacidad de carbón según la taxonomía, sino que solo deben cumplir con los estándares de seguridad y eliminación de desechos.

“Europa está entre la espada y la pared: la taxonomía es un intento de suavizar la presión. Alemania, por ejemplo, está considerando un posible cambio de sentido en su eliminación nuclear agresiva por temores energéticos, y los países de todo el continente están aumentando el uso del carbón para reducir la dependencia del gas. A pesar de las ambiciones de la taxonomía, los países europeos están dispuestos a priorizar la seguridad energética a corto plazo. Sin embargo, a más largo plazo, esperamos que la energía renovable y el almacenamiento se conviertan en el elemento básico del sistema energético europeo”, dijo Lars Nitter Havro, analista senior de Rystad.

La combinación de energía europea, hasta la guerra en Ucrania, ha estado caracterizada por una presencia creciente de energía renovable variable, una proporción decreciente de las fuentes de energía menos preferidas, como el carbón, y una visión del gas natural como combustible de transición. En el futuro, el gas seguirá desempeñando un papel central durante la transición del mix energético europeo hacia las energías renovables. Sin embargo, para las centrales eléctricas de gas con permiso de construcción anterior al 31 de diciembre de 2030, la taxonomía impone un límite de emisiones directas de 270 g CO2e/kWh. También hay un límite de emisiones de por vida de 100 g CO2e/kWh para las plantas de energía después de 2030, lo que aumentaría significativamente los costos o reduciría considerablemente las horas operativas anuales de la planta. Por lo tanto, para evaluar el impacto potencial que la taxonomía de la UE tiene sobre el costo de la energía a partir del gas, debemos tener en cuenta las ramificaciones económicas de la reducción.

El hidrógeno y la CCS son las principales opciones para la reducción de emisiones

Para el hidrógeno, a la luz de la reciente iniciativa REPowerEU (que establece objetivos para el uso exclusivo de hidrógeno verde dentro de la UE), aplicamos nuestras previsiones de costos actualizadas para el hidrógeno verde para determinar el costo de producción. Una reducción adecuada de las emisiones usando hidrógeno equivale a un 44 % por volumen de mezcla de hidrógeno, y usamos un precio de carbono de $100 por tonelada, lo que aumentaría los costos de generación de energía hasta alrededor de €75-€80 ($75-$80) por MWh, esto es casi el doble del costo constante de generación.

Para CCS, una nueva planta de energía a gas que reemplace al carbón requeriría una infraestructura de transporte y almacenamiento de CO2 lista para usar. Esto aún no existe en Europa y es poco probable que exista hasta principios de la década de 2030. Damos una indicación de los costos potenciales de CCS en una planta de energía de gas con base en los modelos de costos nivelados de CCS de Rystad Energy (consulte la figura a continuación) solo para fines de comparación. Observamos que después de 2035, se incentivará a todas las plantas de energía para que funcionen con gases de carbono cero, lo que potencialmente puede excluir a CCS como un candidato viable, aunque esto aún está por verse. Además, por motivos de seguridad energética, CCS no reduce la demanda de gas natural, mientras que el hidrógeno la reduce considerablemente.

Si se desarrolla hasta el límite máximo y se reduce utilizando exclusivamente hidrógeno verde, los 51,3 GW de capacidad disponible para las nuevas centrales eléctricas de gas se traducen en una demanda de aproximadamente 0,9 millones de toneladas de hidrógeno al año (suponiendo un factor de capacidad del 40 %). Sin embargo, la iniciativa REPowerEU, que establece un objetivo de demanda de 20 millones de toneladas de hidrógeno por año para 2030, solo ha destinado 0,105 millones de toneladas de hidrógeno para la generación de energía para 2030. Ergo, existe una desalineación potencial entre los dos, que asciende a alrededor de 800.000 toneladas de demanda de hidrógeno al año.

Si el REPowerEU es el que se valida de las dos declaraciones, esperamos dos cosas: en primer lugar, es probable que haya una escasez de suministro debido al pedido de hidrógeno extremadamente alto y, en segundo lugar, que la cantidad destinada a la producción de energía solo ascendería a 5,1 GW de capacidad de carbón que se está reemplazando (con alrededor de 5,9 GW de nueva generación de gas). Dada la esperada escasez de suministro de hidrógeno, creemos que los 5,9 GW de nueva capacidad de energía de gas son más probables. Como esto aumentaría significativamente el costo de la generación de gas, esperamos que estas plantas de energía pasen de ser proveedores de carga base a territorio de plantas de pico, con el gran aumento de las energías renovables bajo el plan REPowerEU cubriendo la mayor parte del cierre del carbón.

Nuclear: las emisiones son menos relevantes

En 2021, las emisiones del ciclo de vida generadas por las centrales nucleares emitieron un 99,7 % menos de eqCO2/TWh que las centrales eléctricas de gas europeas y un 99,8 % menos que las centrales eléctricas de carbón europeas. Y esto a pesar de constituir una proporción sustancial de la combinación de energía europea. Como tal, la taxonomía de la UE describe qué tipos de centrales nucleares se encuentran dentro de un rango aceptable, principalmente en función de la seguridad. Las plantas de energía nuclear existentes que tienen reactores de tipo Generación III se incluirán en la taxonomía si las plantas de energía se actualizan con frecuencia a los últimos estándares de seguridad y eliminación de desechos. Si bien los reactores de la Generación III se pueden definir de diferentes maneras, generalmente se entiende que tienen una baja producción de desechos, altas eficiencias, sistemas de seguridad pasiva y una vida útil promedio de aproximadamente 60 años. Construidos desde mediados de la década de 1980, es probable que solo unos 14,5 GW de reactores europeos se consideren de tercera generación. Y según la taxonomía, después de 2040, estas plantas ya no cumplirán los requisitos. La taxonomía también incluye reactores de Generación III+ y Generación IV. Los reactores de nueva generación III+ tienen luz verde hasta 2045, mientras que los reactores de generación IV se incluyen de forma indefinida. Para 2035, la inclusión de este tipo de centrales nucleares tendría un pequeño efecto en la incorporación de la energía nuclear en la UE.

Rystad Energy espera que alrededor de 48,28 GW de la flota nuclear europea actual se desmantelen para 2035, con solo 26,51 GW de capacidad agregada durante este período, lo que genera una pérdida neta de generación nuclear de 21,77 GW. Teniendo en cuenta que la mayoría de las plantas destinadas al cierre en la UE son reactores de Generación II, la taxonomía no salvará estos proyectos. Es más probable que las plantas de Generación III+ que se han propuesto sean viables, y asumimos que, como máximo, la taxonomía de la UE podría generar entre 20 y 25 GW de nueva capacidad. La taxonomía de la UE también podría evitar que los reactores de la Generación III sean desmantelados, pero es probable que estos proyectos duren más tiempo a pesar de todo. Mientras tanto, los reactores de Generación IV han estado en discusión desde principios de la década de 2000, pero aún se encuentran en una etapa conceptual. La comercialización, la planificación y la construcción son poco probables antes de 2035. Si bien la energía nuclear no tiene un objetivo explícito de reemplazar el carbón, los países que tienen programas nucleares favorables podrían ver esto como una oportunidad para reemplazar las plantas de carbón con más reactores en lugar de gas natural.

Rystad Energy cree que esto tendría un efecto más duradero después de 2035 en los países del este de la UE, donde la financiación de un nuevo reactor de Generación III+ bajo la taxonomía verde podría compensar los costos del proyecto en los primeros años de operación y reemplazar el carbón. Además, es muy probable que el aumento de la financiación para la energía nuclear impulse las plantas de Generación IV, que podrían entrar en funcionamiento en la década de 2040. Además de aumentar las nuevas instalaciones, hay aproximadamente 9,4 GW de capacidad de planta de energía nuclear inactiva que podría reiniciarse de manera realista en Europa, con un tiempo de espera de alrededor de 12 meses en promedio. Estas centrales eléctricas están distribuidas en Alemania, Suecia y España.

Fuente: Rystad Energy | Para leer el estudio original en inglés visita https://www.rystadenergy.com/

GNL GLOBAL

Europa

Precios del gas en Europa alcanzan máximos intradiarios de 4 meses por nuevos recortes de Nord Stream-1

Precios del gas en Europa alcanzan máximos intradiarios de 4 meses por nuevos recortes de Nord Stream-1 452 316 GNL GLOBAL

Los precios del gas en Gran Bretaña y Holanda subieron el miércoles y algunos contratos alcanzaron sus niveles intradiarios más altos registrados desde marzo, después de que Rusia redujera aún más los flujos de gas a través del gasoducto Nord Stream 1.

El exportador de gas ruso Gazprom dijo el lunes que detendría una turbina más en Nord Stream 1 por mantenimiento a partir del 27 de julio, lo que reduciría la capacidad a solo un 20%, o 33 millones de metros cúbicos (mcm) de gas por día.

El contrato de gas holandés de primer mes subió 26,18 euros hasta 222,50 euros por megavatio hora (MWh) a las 0839 GMT, mientras que el contrato para entrega en septiembre subió 24,50 euros hasta 223 euros/MWh, alcanzando ambos su nivel intradiario más alto desde principios de marzo.

El contrato diario británico subió 25 peniques a 360 peniques por termia, mientras que el contrato para entrega en agosto subió 37,5 peniques a 385 p/termia, ambos también alcanzando un máximo intradiario de 4 meses.

«Lo impensable está sucediendo, pero la pregunta sigue siendo si esto se debe al mantenimiento que puede volver en cualquier momento o realmente detener las exportaciones de energía en represalia. ¿Es a largo o corto plazo?» dijo un comerciante de gas europeo.

«Las inyecciones (de almacenamiento) se pueden retrasar un poco, a un costo, por supuesto, pero ¿entonces qué? Parece que la escasez afectará a todos», dijo, y agregó que se esperaba que los precios se mantuvieran altos hasta que haya buenas noticias que podrían frenar el ascenso.

Los datos en el sitio web de Nord Stream AG mostraron que las nominaciones se redujeron casi a la mitad desde las 8 a.m. CET (0600 GMT) y se ubicaron en 14 423 764 kilovatios hora por hora (kWh/h) a partir de las 08:00-09:00 CET (06:00-07:00 GMT), por debajo de los niveles superiores a 27 000 000 kWh/h anteriormente.

Del mismo modo, los flujos físicos de gas a través de la tubería se redujeron a 24 746 896 kWh/h para las 0700-0800 CET del miércoles, por debajo de los 27 776 096 kWh/h de una hora antes.

Preparándose para posibles cortes de suministro rusos, los ministros de energía de la UE aprobaron el martes una propuesta para que todos los países de la UE reduzcan voluntariamente el uso de gas en un 15% en el período agosto-marzo con respecto al promedio de 2017-2021.

Sin embargo, analistas de Refinitiv dijeron que es poco probable que esto frene el sentimiento alcista en los mercados europeos, dados los graves riesgos de suministro de invierno.

El regulador de gas de Alemania dijo el miércoles que la escasez de gas aún era evitable, pero advirtió que la industria y los consumidores tendrían que trabajar más para ahorrar gas.

En el mercado europeo de carbono, el contrato de referencia subió 0,22 euros hasta los 76,90 euros la tonelada.

Fuente: Reuters | Reporte de Marwa Rashad Editado por Mark Potter

GNL GLOBAL

NextDecade y Mitsubishi Heavy Industries America firman acuerdo para la captura de carbono en el proyecto Rio Grande LNG

NextDecade firma acuerdo con ExxonMobil por 1 MTPA de GNL del Proyecto Rio Grande LNG

NextDecade firma acuerdo con ExxonMobil por 1 MTPA de GNL del Proyecto Rio Grande LNG 650 364 GNL GLOBAL

El desarrollador estadounidense, NextDecade Corporation anunció este miércoles, 27 de julio, la ejecución de un contrato de compraventa (SPA) por 20 años con ExxonMobil LNG Asia Pacific, una filial del gigante energético ExxonMobil, para el suministro de gas natural licuado (GNL) procedente del proyecto de exportación Rio Grande LNG de NextDecade planificado en Brownsville, Texas.

Bajo el SPA, ExxonMobil LNG Asia Pacific comprará 1,0 millones de toneladas métricas por año (MTPA) de GNL.

El GNL se suministrará desde los dos primeros trenes de Rio Grande LNG, y se espera que el primer tren comience a operar comercialmente en 2026.

Matt Schatzman, presidente y director ejecutivo de NextDecade dijo: “La firma de este SPA a largo plazo con ExxonMobil, líder mundial en la industria energética, representa otro hito importante para Rio Grande LNG y significa el comienzo de una relación mutuamente beneficiosa”.

Agregando, “Este acuerdo destaca el éxito de la estrategia de NextDecade para proporcionar a los clientes GNL con bajo contenido de carbono para ayudarlos a cumplir sus objetivos de reducción de carbono, al tiempo que les brinda acceso a un suministro de energía seguro”.

Por su parte, Peter Clarke, vicepresidente sénior de GNL de ExxonMobil Upstream Company dijo: “El GNL desempeñará un papel cada vez más importante para ayudar a la sociedad a reducir las emisiones durante la transición energética”. “Esperamos trabajar con NextDecade para continuar aumentando la cartera de GNL de ExxonMobil y brindar la energía con menos emisiones que el mundo necesita”.

Con base en la demanda esperada actual de GNL y suponiendo el logro de más contratos y financiamiento de GNL, NextDecade anticipa tomar una decisión de inversión final positiva (FID) en hasta tres trenes del proyecto de exportación de GNL de Rio Grande en la segunda mitad de 2022.

NextDecade Corporation es una empresa estadounidense de energía. A través de sus subsidiarias, Rio Grande LNG y NEXT Carbon Solutions, la empresa está desarrollando una instalación de exportación de GNL de 27 MTPA en el sur de Texas junto con uno de los proyectos de captura y almacenamiento de carbono más grandes de América del Norte.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.