Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Freeport LNG

Entregas de gas de alimentación a Freeport LNG vuelven a disminuir

Entregas de gas de alimentación a Freeport LNG vuelven a disminuir 700 467 GNL GLOBAL

Los envíos de gas de alimentación en la segunda planta de gas natural licuado (GNL) más grande de Estados Unidos se han reducido casi a la mitad durante la última semana, según el proveedor de datos LSEG.

El gas natural que fluye hacia Freeport LNG en Texas se redujo a 758 millones de pies cúbicos (mmcf) el lunes desde 1463 mmcf el 3 de marzo, según mostraron los datos de LSEG.

Estados Unidos fue el mayor exportador mundial de GNL el año pasado, y también el mayor exportador de GNL a Europa, según la Administración de Información Energética de Estados Unidos (EIA).

Freeport LNG
Cortesía Freeport LNG

La planta de Freeport LNG sufrió un incidente en junio 2022 y durante el último mes ha tenido que sacar de servicio uno de sus tres trenes. Había prometido que su Tren 3 volvería a funcionar esta semana, dos semanas después de la estimación original.

El lunes, la compañía no tuvo de inmediato una actualización sobre las reparaciones del Tren 3.

La ingesta de gas de alimentación del lunes es aproximadamente la mitad de los 1,4 bcf/d que utiliza cuando dos de los tres trenes están en funcionamiento, y un tercio de los 2,2 bcf/d que utiliza cuando está a plena capacidad, según muestran los datos de LSEG.

En enero, cada uno de los tres trenes tropezó o sufrió un cierre al menos una vez, según documentos presentados por la empresa ante los reguladores estatales.

Esas presentaciones mostraron que el Tren 1 tuvo un viaje o cierre que causó un evento de emisiones el 24 y 25 de enero, el Tren 2 el 24 de enero, el 22 de enero y el 16 y 17 de enero, y el Tren 3 el 17 de enero.

Fuente: Reuters

GNL GLOBAL

Mapa de Japón

Japón aumenta la dependencia de sus aliados Australia y EE. UU. para el suministro de GNL a largo plazo -Análisis-

Japón aumenta la dependencia de sus aliados Australia y EE. UU. para el suministro de GNL a largo plazo -Análisis- 624 400 GNL GLOBAL

Japón, país con escasos recursos, está apuntalando los suministros a largo plazo de gas natural licuado (GNL) de sus aliados cercanos Australia y Estados Unidos, ya que los contratos clave de proveedores, incluida Rusia, expirarán a principios de la década de 2030.

El mayor generador de energía de Japón, JERA, acordó el mes pasado comprar una participación del 15,1% en el proyecto Scarborough de Woodside Energy en Australia. Fue el último de una serie de acuerdos mientras las consecuencias de la invasión rusa de Ucrania amenazan con interrumpir el acceso al gas de su vecino del norte, haciendo más imperativo encontrar fuentes confiables de suministro a largo plazo.

El GNL representa aproximadamente un tercio de la generación de energía de Japón y es el segundo mayor importador del mundo detrás de China.

Sigue siendo una parte clave de la combinación energética de Japón, a pesar de que las importaciones cayeron un 8% el año pasado al nivel más bajo desde 2009, ya que aumentó el uso de energía renovable y reinició algunos reactores nucleares luego de un cierre completo después del desastre de Fukushima en 2011.

Desde 2022, los compradores japoneses de GNL han cerrado acuerdos de capital en cinco proyectos en Australia y Estados Unidos, incluido un bloque de exploración. Han obtenido contratos de compra de 10 a 20 años de esos países por más de 5 millones de toneladas métricas al año, o el 8% del consumo de Japón en 2023, según un cálculo de Reuters, eclipsando las transacciones en otras partes del mundo.

Las cuestiones políticas, incluidas las nuevas normas sobre emisiones de carbono en Australia introducidas a mediados de 2023 y la congelación por parte del presidente Joe Biden en enero de la aprobación de nuevas licencias de exportación de GNL en Estados Unidos, no han hecho mella en el apetito de Japón por suministros a largo plazo de esos países.

Kyushu Electric Power, una de las cinco principales empresas de servicios públicos japonesas, ha dicho que está considerando comprar una participación en el proyecto de GNL Lake Charles de Energy Transfer en Estados Unidos, aunque ahora está sujeto a la congelación de la licencia estadounidense.

Esta sería su segunda participación directa en la producción de gas después de Australia.

«América del Norte y Australia todavía tienen estabilidad en el suministro en comparación con otros proyectos», dijo el director ejecutivo de Kyushu Electric, Takashi Mitsuyoshi.

«Existen algunas preocupaciones sobre América del Norte debido a la reciente medida (GNL) de Biden, pero ellos, junto con Australia, son aliados y eso significa mucho».

Japón y Estados Unidos son miembros de la alianza de naciones desarrolladas del Grupo de los Siete (G7) y son socios de Australia en otro organismo de seguridad regional, el Diálogo Cuadrilateral de Seguridad, también conocido como «el Quad».

Kyushu Electric tiene contratos de suministro a largo plazo con Australia, Indonesia y Rusia, algunos de los cuales expirarán entre 2027 y 2032.

Mitsuyoshi dijo que Indonesia podría tener una capacidad de exportación limitada en el futuro debido a la fuerte demanda interna gracias a una economía en crecimiento.

Qatar, otro proveedor de Japón, está aumentando la producción, pero a algunos compradores les irritan sus contratos que limitan la flexibilidad para comerciar cargas, y el año pasado el ministro de Industria de Japón pidió la eliminación de la cláusula de destino.

Desde 2022, los compradores japoneses de GNL han aumentado su participación en Omán, pero a menor escala en comparación con Australia y Estados Unidos, mientras que Inpex adquirió nuevas licencias de exploración en Malasia.

REEMPLAZO DE RUSIA

Los flujos de GNL a Japón han cambiado durante la última década, incluidas grandes caídas de Indonesia, Malasia, Qatar y Rusia, así como el hecho de que Estados Unidos y Papua Nueva Guinea se hayan convertido en nuevos proveedores importantes, según datos de las aduanas de Japón.

Durante todo ese período, Australia ha sido su principal proveedor, aunque están surgiendo otras nuevas fuentes.

Canadá, miembro del G7, se está preparando para iniciar su primera gran instalación de exportación, de la cual Mitsubishi Corp, accionista, recibirá más de 2 millones de toneladas de GNL al año.

Yoko Nobuoka, analista senior de investigación energética de Japón en LSEG, dijo que la importancia de la cooperación con los aliados para la seguridad energética de Japón, incluido el GNL, había aumentado a raíz de la crisis energética provocada por la invasión rusa de Ucrania.

Rusia fue el tercer mayor proveedor de GNL de Japón el año pasado, después de Australia y Malasia, pero las importaciones cayeron un 10,7% desde 2022.

Gran parte del GNL ruso de Japón proviene del proyecto Sakhalin-2, pero muchos de sus contratos a largo plazo expirarán alrededor de 2030, lo que brindará un incentivo adicional para cerrar acuerdos en otros lugares.

El nuevo y vasto proyecto Arctic LNG 2, en el que Mitsui & Co y la estatal Organización Japonesa para la Seguridad de los Metales y la Energía (JOGMEC) poseen en conjunto el 10%, subraya los peligros de la dependencia de Tokio del gas ruso.

En noviembre, Washington impuso sanciones al proyecto, lo que llevó a su operador, Novatek, a declarar fuerza mayor y llevó a Mitsui a registrar una provisión adicional de 13.600 millones de yenes (91,94 millones de dólares).

«Pero los miembros del G7 no pueden eliminar esa dependencia (del GNL ruso) de la noche a la mañana, por eso necesitan aumentar el suministro de GNL de sus aliados», dijo David Boling, director de la firma consultora Eurasia Group, quien fue representante comercial adjunto de Estados Unidos para Japón desde 2015 a 2022.

($1 = 147,9300 yenes)

Puente: Reuters

GNL GLOBAL

YPF espera alcanzar FID en el proyecto Argentina LNG a mediados de 2025

YPF espera alcanzar FID en el proyecto Argentina LNG a mediados de 2025 0 0 GNL GLOBAL

En su presentación de ganancias 2023 y su Perspectiva Estratégica, la empresa argentina Yacimientos Petroleros Fiscales (YPF) indicó que espera alcanzar la decision final de inversión (FID) en su proyecto de exportación de gas natural licuado (GNL), Argentina LNG, a mediados de 2025.

En un cronograma actualizado, YPF publicó que el proyecto argentino de exportación de GNL comenzará inicialmente como un proyecto costa afuera en 2027 y luego se expandirá con módulos terrestres después de 2030.

Argentina LNG

Considerado entre los planes para mediano y largo plazo de YPF, el proyecto a gran escala de exportación de GNL, Argentina LNG, preve ser desarrollado en tres etapas:

Primera etapa 2027, utilizando una unidad flotante de almacenamiento y producción (FLNG) de GNL, a la cual han indicado tendrá una capacidad de entre 1 – 2 millones de toneladas (MTPA) al año.

Segunda etapa prevista para 2029 – 2030: Se entiende, dos nuevas unidades FLNG, para alanzar una capacidad combinada de entre 8 – 9 MTPA.

Tercera etapa, prevista para 2030 – 2032: Que plantea cuatro unidades o módulos en tierra para alcanzar una capacidad total de entre 15 o 20 MTPA.

YPF también ha indicado en su presentación que espera mantener una participación entre el 25 – 30% de la capacidad total del proyecto de GNL.

Señaló que la inversión es de mas de 200 millones de dólares en base bruta, sin dar más detalles.

La empresa argentina espera monetizar sus importantes recursos no convencionales de gas natural a través de este proyecto, del cual ha indicado espera obtener ingresos anuales por el orden de los 15 mil millones de dólares (Ver presentación).

Potencial de Argentina

Argentina es el segundo país, después de Estados Unidos, que posee los mayores recursos de shale gas en el mundo.

Vaca Muerta, tiene recursos de shale gas que de acuerdo la empresa alcanzan los 308 TCF.

La empresa ha sido pionera en la explotación de Vaca Muerta desde 2011. Y en los últimos 10 años Vaca Muerta ha alcanzando un tercio de la producción domestica de gas natural de Argentina.

De importador a exportador de GNL

Argentina comenzó a importar GNL en 2008. No solo fue el primer importador de GNL de Suramérica sino que también fue el primero en utilizar la tecnología flotante (FSRU) para hacerlo. En la actualidad, este país cuenta con dos terminales de importación: Bahía Blanca y Escobar.

Entre 2019 y 2020, en un intento de monetizar sus reservas, Argentina exportó algunos volúmenes de GNL cuando contrató a la unidad flotante de producción de GNL, Tango FLNG. Sin embargo, en 2020, en medio de la pandemia y la incertidumbre del mercado, la empresa declaró fuerza mayor a Exmar (propietaria de Tango FLNG), y decidió la terminación temprana del contrato por la unidad flotante.

Con el proyecto Argentina LNG, se espera que ese país materialicen su ambición de convertirse en un importante exportador de GNL.

GNL GLOBAL

Siport21 desarrolla simulador para evaluar el coste-beneficio y la huella de  carbono de una instalación de OPS en un Puerto 

Siport21 desarrolla simulador para evaluar el coste-beneficio y la huella de  carbono de una instalación de OPS en un Puerto 

Siport21 desarrolla simulador para evaluar el coste-beneficio y la huella de  carbono de una instalación de OPS en un Puerto  1920 1268 GNL GLOBAL

La electrificación de los puertos deberá ser una realidad en toda la Unión Europea en 2030,  y para ello es necesario realizar una inversión en infraestructura capaz de alimentar eléctricamente a los buques para que estos puedan apagar sus motores auxiliares, reduciendo las emisiones de gases de efecto invernadero, indicó la consultora marítimo-portuaria especializada en el estudio del comportamiento de buques, Siport21.

De acuerdo con la consultora, para conseguir ese objetivo, todos los puertos de la UE deberán implementar la tecnología Onshore Power Supply (OPS), mediante la cual se establece una conexión eléctrica entre el  muelle y los buques que atracan en el puerto. Este sistema tiene que proveer de suficiente potencia eléctrica en tierra para satisfacer un alto porcentaje de la demanda en función de la demanda media anual de buques portacontenedores, buques de pasaje y buques de carga rodada. 

Para Siport21, estos sistemas requieren de una gran inversión. Por esta razón, es imprescindible conocer con la mayor exactitud posible las necesidades eléctricas.

Imagen cortesía de Siport21

Siport21 ha desarrollado un simulador para definir el dimensionamiento y optimización de estas instalaciones en los puertos. Los resultados de un caso práctico han sido presentados en la Conferencia MARLOG  13 “The International Maritime Transport and Logistics Conference”, organizado por la  Academia Árabe de la Ciencia, Tecnología y Transporte Marítimo de Alejandría (Egipto). 

El simulador proporciona una estimación de la demanda horaria de potencia eléctrica a lo largo de un año, asociada a niveles de probabilidad. Esta metodología ayudará a los puertos a disponer de valores indicativos de demanda y su distribución.

La consultora considera que esta herramienta será esencial para la toma de decisiones, evaluando el coste-beneficio de la inversión a realizar y la potencia  total a instalar. Como resultado adicional, muestra los resultados de la disminución de la huella de carbono en el puerto debida a la instalación del OPS. 

Con 25 años de experiencia, Siport21 es una consultoría marítimo-portuaria especializada en el estudio del comportamiento del buque. Sus instalaciones incluyen un Centro de Simulación  de Maniobra de Buques en Tiempo Real certificado por DNV-GL, tanto para la realización de  proyectos como el entrenamiento de personal de Marina Mercante.  

Hasta la actualidad, han realizado más de 1.600 estudios en 60 países. Además, ha formado  a cerca de 2.000 marinos de 60 navieras internacionales en su Centro de Entrenamiento. 

Desde su línea de innovación, ha desarrollado diversos programas relacionados con el  concepto Safeport y está volcada en la creación de nuevos productos y servicios  relacionados con la industria 4.0 como son estos dos proyectos. 

GNL GLOBAL

METI.-Inventarios-de-las-principales-empresas-electricas-de-Japon-ascienden-a-165-Mt-de-GNL-a-fines-de-marzo

IEEFA: Los mayores compradores de GNL de Japón tienen un problema de excedente

IEEFA: Los mayores compradores de GNL de Japón tienen un problema de excedente 1052 878 GNL GLOBAL

Durante la mayor parte de los últimos 50 años, Japón ha sido el mayor comprador de gas natural licuado (GNL) del mundo. Las empresas japonesas fueron fundamentales para la fundación de la industria, proporcionando compromisos solventes para comprar GNL que respaldaron las inversiones a largo plazo en la cadena de suministro global.

Sin embargo, la demanda japonesa de GNL ha caído rápidamente en los últimos años, lo que marca un cambio importante en los mercados globales. Las empresas de servicios públicos japonesas, alguna vez consideradas puramente consumidoras de GNL, se centran cada vez más en comercializar y revender el combustible en el extranjero, lo que las coloca en una competencia más directa con los proveedores globales. En lugar de absorber más volúmenes del conjunto de suministro global, las empresas japonesas que apuntan a revender GNL pueden contribuir al inminente exceso global a finales de esta década.

Su énfasis en el crecimiento en el extranjero está impulsado por la disminución de oportunidades en el mercado interno de gas de Japón. Una mayor generación a partir de instalaciones nucleares reiniciadas y capacidad adicional de energía renovable están desplazando la necesidad de GNL en la combinación energética del país. A más largo plazo, los objetivos de emisiones netas cero y los fundamentos demográficos presentan límites estrictos a la expansión interna. Mientras tanto, las empresas de servicios públicos tradicionales de Japón han perdido participación de mercado desde 2017 debido a la introducción de competencia minorista en los sectores del gas y la energía.

METI.-Inventarios-de-las-principales-empresas-electricas-de-Japon-ascienden-a-165-Mt-de-GNL-a-fines-de-marzo
Imagen cortesía Federation of Electric Power Companies of Japan. METI.

Para algunas empresas, la demanda de los consumidores está cayendo más rápido que los compromisos de volumen en los contratos de compra de GNL. Como resultado, el Instituto de Economía Energética y Análisis Financiero (IEEFA) considera que la posición sobrecontratada de las cuatro mayores empresas de servicios públicos de Japón (JERA, Tokyo Gas, Osaka Gas y Kansai Electric) podría aumentar a casi 12 millones de toneladas (MT) en los próximos años. Además, se prevé que la proporción de contratos de Japón sin restricciones de destino aumente hasta 2030, lo que indica que las empresas tendrán una mayor flexibilidad para revender volúmenes en el extranjero.

Con un excedente flexible de GNL, estas empresas buscan cultivar la demanda en los mercados emergentes de Asia. Han invertido mucho en los sectores midstream y downstream del gas del sur y sudeste de Asia, incluidas terminales de regasificación, plantas de energía alimentadas con GNL e infraestructura de distribución de gas. Las políticas gubernamentales se han alineado con las estrategias corporativas para negociar mayores volúmenes de GNL y desarrollar la demanda en el extranjero, mientras que las empresas japonesas participan activamente en negociaciones para nuevos contratos de compra de GNL a pesar de la disminución de la demanda en el país.

Según cifras de la Corporación Nacional de Petróleo, Gas y Metales de Japón (JOGMEC), las ventas de GNL de empresas japonesas a terceros países han aumentado 2,5 veces desde el año fiscal 2018, de 14,97 toneladas a 38 toneladas en el año fiscal 2021. Aunque las ventas nacionales han disminuido, el volumen de GNL negociado por empresas japonesas aumentó durante ese período. Hoy en día, el volumen de GNL vendido en el extranjero es casi el 50% del volumen consumido en el país.

Estas tendencias tienen consecuencias para los exportadores mundiales de GNL y para la industria en general. En primer lugar, muchos exportadores siguen justificando nuevas inversiones en licuación bajo la falsa impresión de que Japón necesita más volúmenes. De hecho, ocurre lo contrario: las empresas japonesas pueden competir cada vez más por clientes potenciales en mercados potenciales, aumentando la oferta en lugar de retirar cargamentos del agua. Este riesgo de doble contabilización puede impulsar inversiones innecesarias en nueva capacidad de suministro.

En segundo lugar, un aumento de las ventas de GNL por parte de las empresas de servicios públicos japonesas coincide con una avalancha de nuevos suministros de GNL que ingresan al mercado. Se espera que el mundo agregue cantidades récord de nueva capacidad de exportación en 2026. A medida que disminuye la demanda de Japón y otros mercados clave, se espera que los precios caigan durante el resto de la década. Los comercializadores de GNL, que incluyen cada vez más a las empresas de servicios públicos japonesas, podrían ver caer los márgenes de ventas y potencialmente volverse negativos. Esto les ha sucedido a los revendedores japoneses durante períodos pasados de exceso de oferta, lo que demuestra el riesgo financiero que implica el comercio de GNL.

Las empresas de servicios públicos japonesas que comercializan GNL en el extranjero pueden enfrentar un conjunto único de desafíos en medio de un inminente exceso global. Una gran mayoría de los compromisos de compra más antiguos de Japón contienen fórmulas de fijación de precios indexadas a los índices de referencia del petróleo, a menudo a tasas relativamente elevadas que pueden resultar fuera de dinero en comparación con la caída de los precios spot. Por lo tanto, las empresas que pretenden revender cargamentos contratados en los mercados spot podrían estar expuestas a riesgos financieros si los precios spot caen por debajo de las fórmulas de contratos vinculados al petróleo. La diversificación de los contratos hacia índices de precios alternativos (por ejemplo, los precios del gas natural Henry Hub de Estados Unidos) puede reducir el riesgo de indexación del petróleo, pero podría exponer a las empresas de servicios públicos japonesas a una serie de otros factores.

Fuente: Institute for Energy Economics and Financial Analysis (IEEFA)

GNL GLOBAL

Demanda China aumenta ligeramente los precios del GNL en Asia

Demanda China aumenta ligeramente los precios del GNL en Asia

Demanda China aumenta ligeramente los precios del GNL en Asia 1476 864 GNL GLOBAL

Los precios spot del GNL vendido en los mercados de Asia subieron ligeramente la semana pasada a medida que las temperaturas, por debajo de los niveles normales estacionales, en China empujaron a los compradores a regresar al mercado, especialmente porque los precios habían caído recientemente por debajo de los de algunos contratos vinculados al petróleo.

De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en abril, al noreste de Asia (LNG-AS), aumentó a 8,60 dólares por millón de unidades térmicas británicas (mmBtu), treinta centavos mas que los 8,30 dólares la semana anterior, estimaron fuentes de la industria.

Asia

Se pronostica que las temperaturas nocturnas para el noreste de China se mantendrán por debajo de las normas estacionales durante la segunda quincena de marzo, más tarde que el típico final de la temporada de calefacción de la región a mediados de marzo, dijo Samuel Good, jefe de precios de GNL en la agencia de precios de productos básicos Argus.

«Esta semana, hemos visto que las importaciones chinas de GNL se vieron respaldadas por el clima frío, especialmente en las regiones del sur», dijo Ryhana Rasidi, analista de GNL de la firma de análisis de datos Kpler.

«También existe la posibilidad de que la demanda al contado emergente mantenga elevadas las importaciones en las próximas semanas, ya que los precios al contado han caído por debajo de algunos contratos vinculados al petróleo», añadió.

Good añadió que la demanda china que surgió esta semana es en gran medida para entregas a finales de este año y hasta 2025 y de empresas regionales.

Europa

En Europa, el almacenamiento de gas se mantiene en niveles récord para la época del año. La continua debilidad de la demanda industrial y el clima anormalmente templado están dejando al mercado cómodamente posicionado para el resto del invierno y, por lo tanto, reduciendo la demanda de inyección de almacenamiento para el próximo verano, dijo Alex Froley, analista senior de GNL de la firma de inteligencia de datos ICIS.

«El mercado parece bastante bien abastecido en este momento y para el próximo verano, pero no parece que vaya a caer a los niveles pandémicos de 2020 en el corto plazo», dijo Froley.

S&P Global Commodity Insights evaluó su precio de referencia diario de GNL del Noroeste de Europa (NWM) para cargamentos entregados en abril sobre una base ex-buque (DES) en USD 7,962/MMBtu el 7 de marzo, un descuento de USD0,40/MMBtu respecto al precio del gas de abril en el centro holandés TTF.

Argus evaluó el precio en 7,950 dólares/MMBtu, mientras que Spark Commodities lo evaluó en 7,861 dólares/MMBtu.

Mientras tanto, las continuas tensiones en el Mar Rojo han fortalecido la primacía del Mediterráneo oriental respecto del noroeste de Europa. Dado que los cargamentos qataríes evitan el Canal de Suez en favor de la ruta más larga a través del Cabo de Buena Esperanza, el tiempo adicional de viaje ha obligado a los países del Mediterráneo oriental a pagar una prima más alta por los cargamentos spot, dijo S&P.

En Estados Unidos, los futuros del gas natural estadounidense cayeron alrededor de un 6% a un mínimo de una semana el jueves debido a retiros de almacenamiento menores de lo habitual la semana pasada cuando un clima más cálido de lo normal mantuvo baja la demanda de calefacción.

Fletes

Las tarifas de flete spotde GNL continuaron cotizándose en un rango estrecho, con las tarifas del Atlántico estimadas en 50.250 dólares por día el viernes y las tarifas del Pacífico en 51.500 dólares por día, dijo Qasim Afghan, analista de Spark Commodities.

GNL GLOBAL

Exportaciones de GNL de Australia caen 6% en 2023

Exportaciones de GNL de Australia caen 6% en 2023

Exportaciones de GNL de Australia caen 6% en 2023 1092 792 GNL GLOBAL

Luego de años de sostenido crecimiento, las exportaciones de gas natural licuado (GNL) en Australia registraron una disminución en 2023, esta es la primera caída observada en doce años.

De acuerdo con los datos de la consultora EnergyQuest, las exportaciones de GNL de Australia cayeron a 80,7 millones de toneladas (Mt) en 2023, esto es un 6 por ciento menos si se compara con los 81,2 Mt registrados en 2022. Esta es la primera caída registrada en las exportaciones australianas de GNL desde 2011.

Australia se convirtió en el mayor exportador de GNL del mundo en 2021 superando a Qatar y los EE. UU.

Si bien el auge del GNL en Australia ha beneficiado a las compañías de gas y sigue generando decenas de miles de millones de dólares en ingresos anuales por exportaciones, el crecimiento de la industria se ha convertido en una causa de importantes conflictos y volatilidad en los precios del gas a nivel doméstico, así como también falta y en algunos casos imposibilidad de inversión en nuevos yacimientos.

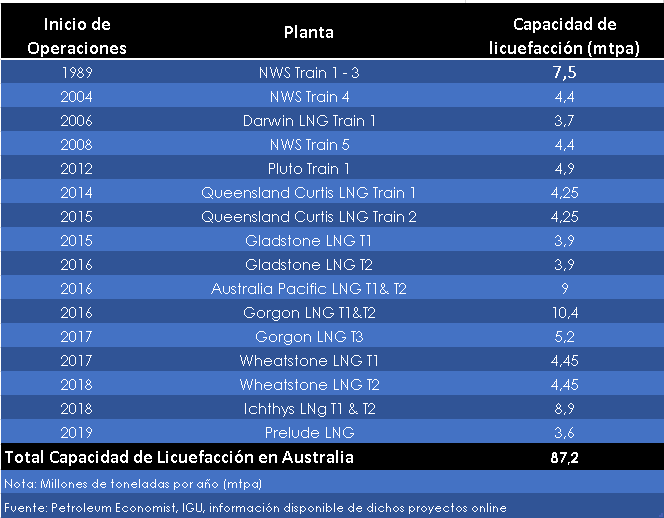
Actualmente, existen al menos 10 proyectos de GNL operativos en Australia, incluyendo la gigante unidad flotante de producción Prelude FLNG de Shell, que combinados alcanzan una capacidad de exportaciones de 87,2 millones de toneladas de GNL.

Plantas de GNL en Australia 2019
Plantas de GNL en Australia

Exportaciones en Enero

En enero, los proyectos australianos de GNL enviaron 7,02 Mt (101 cargas), menos que los 7,25 Mt (105 cargas) enviados en diciembre 2023.

EnergyQuest estimó que los ingresos de exportación de GNL de Australia en enero fueron de 6,80 mil millones de dólares, superando los 6.240 millones de dólares en diciembre 2023, sin embargo, refleja una disminución del 20 % en comparación con enero de 2023.

En general, los envíos de Australia en enero de 2024 fueron de 82,6 Mtpa sobre una base anualizada, en comparación con 81,06 Mtpa para el año calendario 2023.

GNL GLOBAL

Union Europea

Comisión Europea recomienda a los Estados miembros seguir ahorrando gas para asegurar el suministro y estabilizar los mercados

Comisión Europea recomienda a los Estados miembros seguir ahorrando gas para asegurar el suministro y estabilizar los mercados 797 597 GNL GLOBAL

La Comisión Europea recomendó a los Estados miembros seguir ahorrando gas para asegurar el suministro y estabilizar los mercados.

En un comunicado publicado a finales de febrero, la Comisión Europea dijo que el ahorro de gas por parte de empresas y ciudadanos de toda la Unión Europea (UE) ha contribuido de manera importante a abordar la crisis energética, impulsada por la invasión rusa de Ucrania hace dos años.

Demanda

En conjunto, la UE redujo la demanda de gas en un 18% entre agosto de 2022 y diciembre de 2023, ahorrando alrededor de 101 mil millones de metros cúbicos de gas. La Comisión dijo que estos esfuerzos van más allá del objetivo de ahorro del 15% acordado en virtud de la legislación de emergencia adoptada en el verano de 2022 y fueron esenciales para preservar la estabilidad del suministro, estabilizar los mercados energéticos en la UE y mostrar solidaridad con Ucrania.

Dado que la legislación de emergencia expirará el 31 de marzo y la situación es más estable que en los dos últimos años, la Comisión propose ahora la adopción de una Recomendación del Consejo sobre medidas continuas de reducción de la demanda de gas. Esta recomendación, que debería ser adoptada por el Consejo, anima a los Estados miembros a seguir adoptando medidas voluntarias para mantener una reducción colectiva de la demanda de gas del 15%, en comparación con la demanda media entre abril de 2017 y marzo de 2022. La propuesta será debatida por La Comisaria de Energía Kadri Simson y los Ministros de Energía de la UE en el Consejo de Energía el lunes 4 de marzo.

Con las medidas de emergencia implementadas desde la invasión rusa de Ucrania, las perspectivas energéticas de la UE han mejorado, dijo la Comisión: los suministros están más diversificados, se ha instalado más capacidad de energía renovable y se han logrado impresionantes ahorros de energía, con almacenamientos de gas ahora en un nivel más saludable. De acuerdo con la Comisión, esto ha servido para bajar y estabilizar los precios en toda Europa. Aún así, dada la persistencia de las tensiones geopolíticas, los estrechos mercados mundiales del gas y el objetivo de la UE de deshacerse por completo de los combustibles fósiles rusos, todavía es necesario seguir ahorrando energía. Los ahorros continuos de gas ayudarán a sostener y mejorar la estabilidad actual del mercado, incluso facilitando la recarga del almacenamiento de gas en primavera y verano. También apoyarían los esfuerzos de descarbonización de la UE.

«La recomendación de hoy se basa en las conclusiones de un informe que revisa el Reglamento de reducción de la demanda de gas y el segundo informe sobre el Reglamento de almacenamiento de gas de la UE. Además de garantizar la seguridad del suministro, ambas medidas han contribuido a estabilizar los precios de la energía, beneficiando la competitividad de la economía de la UE y reduciendo las facturas de los ciudadanos desde los picos observados en agosto de 2022 tras la invasión rusa».

Fondo

Como una de las respuestas a los riesgos para la seguridad del suministro que plantea el uso militar de Rusia de sus exportaciones de combustibles fósiles, la UE introdujo el Reglamento de almacenamiento de gas en junio de 2022 y el Reglamento de reducción de la demanda de gas en agosto de 2022. Ambos instrumentos son componentes clave de REPowerEU, el El plan de la UE para deshacerse de los combustibles fósiles rusos mediante un despliegue acelerado de energías renovables, medidas de eficiencia energética más estrictas y la diversificación del suministro de energía.

El Reglamento sobre almacenamiento de gas exigía que los Estados miembros llenaran las instalaciones de almacenamiento subterráneo de gas al 90 % de su capacidad antes del 1 de noviembre de 2023 para estar preparados para la temporada de invierno. La UE ya alcanzó ese objetivo en agosto y el almacenamiento estaba al 99% en noviembre.

El Reglamento de Reducción de la Demanda de Gas exigía a los Estados miembros reducir la demanda de gas en un 15% de manera coordinada, y el objetivo se volvía obligatorio en caso de que el Consejo hubiera declarado una alerta de la UE a raíz de una propuesta de la Comisión.

Entre agosto de 2022 y diciembre de 2023, la UE superó su objetivo y mantuvo una reducción del 18%. Como norma de emergencia, el Reglamento de Reducción de la Demanda de Gas se amplió en marzo del año pasado hasta finales de marzo de 2024.

GNL GLOBAL

Exportaciones semanales de GNL en EE. UU. al 6 de marzo 2024

Exportaciones semanales de GNL en EE. UU. al 6 de marzo 2024

Exportaciones semanales de GNL en EE. UU. al 6 de marzo 2024 1430 840 GNL GLOBAL

Las exportaciones semanales de gas natural licuado (GNL) en EE. UU. disminuyeron tres cargamentos durante la semana del 19 de febrero y el 6 de marzo, con respecto a la semana anterior, indicó la Administración de la Información de la Energía de los EE. UU. (EIA, por sus siglas en inglés)

Según los datos de envío proporcionados por Bloomberg Finance, L.P., indicados por la EIA en su informe, entre el 29 de febrero y el 6 de marzo, un total de veintitrés (23) buques con GNL partieron de los Estados Unidos. De este total, ocho buques partieron de la planta Sabine Pass, cuatro de Cameron y Corpus Christi, tres de Calcasieu Pass, dos de Cove Point, y uno respectivamente de Elba Island y Freeport (ver gráfico).

De acuerdo con el informe semanal, la capacidad combinada de transporte de estos buques alcanzó los 87 mil millones de pies cúbicos (Bcf) de GNL.

Entregas de gas a las plantas

Asimismo, según los datos proporcionados por S&P Global Commodity Insights, indicados por la EIA, las entregas promedio de gas natural a las plantas de exportación de GNL en EE. UU. experimentaron una disminución del 3,1% semanal, alcanzando un promedio de 13,4 Bcf/d.

De acuerdo con la agencia, este descenso se atribuye a diversas variaciones regionales, siendo más notable una caída del 6,7% (0,3 Bcf/d) en las entregas a las plantas ubicadas al sur de Texas.

Asimismo, las entregas de gas a las plantas ubicadas en el sur de Luisiana experimentaron una disminución del 2,2% (0,2 Bcf/d), situándose en 8,8 Bcf/d.

La EIA destacó que las reparaciones en curso en Freeport LNG, ubicada en Freeport, Texas, como consecuencia de la tormenta invernal de enero de 2024, han reducido la capacidad de envío de gas natural esta instalación. En contraste, las entregas de gas natural a terminales fuera de la costa del Golfo se mantuvieron estables semana tras semana, registrando 1,2 Bcf/d.

GNL GLOBAL

ANP

ANP: El sector del gas natural de Brasil continuó avanzando en 2023 hacia la formación de un mercado más abierto, dinámico y competitivo

ANP: El sector del gas natural de Brasil continuó avanzando en 2023 hacia la formación de un mercado más abierto, dinámico y competitivo 700 525 GNL GLOBAL

Al igual que en 2022, el sector del gas natural de Brasil continuó avanzando en el año 2023 hacia la formación de un mercado más abierto, dinámico y competitivo dijo la Agencia Nacional de Petróleo, Gas Natural y Biocombustibles de Brasil (ANP).

El cumplimiento de las atribuciones derivadas de la Nueva Ley del Gas sigue siendo la base por la cual la ANP contribuye a la continuidad de estos avances.

Entre las medidas adoptadas por la Agencia, destacan la concesión de autorizaciones a nuevos comercializadores, cargadores e importadores, la publicidad de datos a través de sus paneles dinámicos y boletines mensuales, la progresiva estandarización de los contratos de servicio de transporte y, además, la discusión y regulación de los dispositivos del nuevo marco legal.

En relación con el nuevo marco legal, se publicó la Resolución ANP n° 961/2023, que modificó las Resoluciones ANP nº 51/2016, simplificando el proceso de oferta y contratación de capacidad de transporte en gasoductos de transporte, adaptándolo a los dictados de la Nueva Ley del Gas.

Como se reconoce ampliamente, un mercado más abierto y dinámico trae beneficios a la sociedad, ya que fomenta la reducción de precios, en vista del aumento de la competencia promovido por la actuación de un mayor número de agentes que compiten por la comercialización del gas natural.

La región noreste es destacada

La Región Nordeste sigue destacando en el proceso de apertura del mercado de gas natural. A finales de 2022, los vendedores independientes (no Petrobras) fueron responsables de aproximadamente el 75% de las ventas, proporción que creció al 81% a finales de 2023 (noviembre), como se ilustra en el siguiente gráfico, que muestra el volumen de ventas de gas natural por región de Brasil para el mercado no térmico atendido por la red integrada de gasoductos de transporte.

Teniendo en cuenta el mismo segmento de mercado y la red integrada de la Región Nordeste, el precio medio sin impuestos de los demás vendedores fue aproximadamente un 30% menor que el practicado por Petrobras, en las operaciones en las que el agente vendedor entregó el gas en el city-gate del distribuidor o en el punto de entrega del consumidor libre. En todo Brasil, considerando también la malla integrada y el mismo segmento de mercado, el precio practicado por terceros fue un 14% inferior al de Petrobras.

2024.03.06-release-gn.jpgEl gráfico muestra el volumen de ventas de gas natural por región de Brasil para el mercado no térmico atendido por la red integrada de gasoductos de transporte entre 2020 y noviembre de 2023. 

Reducción de la participación de Petrobras

El noreste sigue siendo la región en la que hay el mayor porcentaje de vendedores independientes, pero la participación de Petrobras sigue siendo una reducción en todo el país. En 2021, empresas, que no sean Petrobras, suministraron alrededor del 1% del gas vendido a distribuidores y consumidores libres. En 2022, esta cifra fue de aproximadamente el 17% y, en 2023, saltó al 22%.
En 2023, el número de contratos de compra y venta de gas natural siguió creciendo.

Además, el porcentaje de estos contratos en los que Petrobras era el agente vendedor disminuyó: en 2021, se firmaron 80 contratos o aditivos con Petrobras como agente vendedor, frente a 71 con otras empresas. Ya en 2022, se firmaron 61 contratos o aditivos con Petrobras como agente vendedor, frente a 198 con otras empresas y, en 2023, se firmaron 112 contratos o aditivos con Petrobras y 346 con otros agentes.

LA ANP dijo que el número de empresas que realizan la carga de gas natural en la red integrada se mantuvo en ruta ascendente. Creció de tres, en 2021, a 15 en 2022 y 19 en 2023 (hasta noviembre). Al igual que en 2022, entre las acciones de la ANP que resultaron en este escenario se encuentran la aprobación de nuevos productos de capacidad de transporte, sus respectivos contratos y tarifas aplicables, además de las autorizaciones para la entrada de nuevas empresas en la actividad de carga. La Agencia sigue actuando para que estas otorgamientos y aprobaciones ocurran de forma rápida, con el fin de dinamizar y dar mayor flexibilidad a los servicios de transporte, fomentando la entrada de nuevos agentes.

A partir de este escenario, es posible ver que la transición al mercado de gas más abierto, dinámico y competitivo, una evolución gradual, como sucedió en otros países, sigue en curso. La continuidad de este proceso es fundamental para la promoción de precios más bajos a los consumidores.

Fuente: ANP

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.