Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

EIA: Diferencial entre los precios del gas natural en Texas y Henry Hub se redujo en el primer semestre de 2023

EIA: Diferencial entre los precios del gas natural en Texas y Henry Hub se redujo en el primer semestre de 2023

EIA: Diferencial entre los precios del gas natural en Texas y Henry Hub se redujo en el primer semestre de 2023 1374 924 GNL GLOBAL

En la primera mitad de 2023 (1S23), los precios spot del gas natural en los centros de Texas se cotizaron más cerca del índice de referencia estadounidense Henry Hub que en la segunda mitad de 2022 (2S22), indicó la Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en inglés).

De acuerdo con un informe publicado por la agencia, la diferencia de precio se redujo en el 1S23 porque tanto Freeport LNG como la Línea 2000 de El Paso Natural Gas Company reiniciaron operaciones en febrero de 2023 y porque la producción de gas natural aumentó a un ritmo más lento que en 2022.

El Canal de Navegación de Houston, un centro comercial regional clave para gas natural en el este de Texas: promedió USD 0,27 por millón de unidades térmicas británicas (MMBtu) por debajo del precio de referencia Henry Hub de EE. UU. en el 1S23. De manera similar, el Waha Hub en el oeste de Texas, en la región de producción de la Cuenca Pérmica, promedió USD 0,85/MMBtu por debajo del Henry Hub.

El diferencial de precios en ambos centros de Texas en comparación con Henry Hub se amplió significativamente en el 2S22: el descuento de precio en el Canal de Navegación de Houston fue de USD 1,27/MMBtu por debajo del precio de Henry Hub en promedio en noviembre, y el Waha Hub cotizó, en promedio, USD 3,02/MMBtu debajo de Henry Hub en diciembre. Varios factores aumentaron las diferencias de precios entre los centros de Texas y Henry Hub en el 2S22, entre ellos:

  • Alta producción de gas natural
  • Capacidad adicional de extracción de tuberías
  • El cierre de Freeport LNG
  • Mantenimiento e interrupciones de tuberías.

De acuerdo con las cifras del Informe de productividad de perforación de EIA, la producción de gas natural en la región del Pérmico aumentó un 15% en 2022 (2,7 mil millones de pies cúbicos por día [Bcf/d]) desde 2021 hasta un récord anual de 21,2 Bcf/d. La producción de gas natural en la región de Eagle Ford en Texas aumentó un 14% (0,8 Bcf/d) en 2022.

En 2021, alrededor de 8,5 Bcf/d de nueva capacidad de gasoductos entraron en servicio en Texas. Un poco menos de la mitad (4,1 Bcf/d) de esa capacidad permitió a los productores de la región Pérmica aumentar los suministros de gas natural a las regiones consumidoras a lo largo de la Costa del Golfo. El aumento de las entregas desde la región del Pérmico, combinado con el cierre de la terminal de exportación de GNL de Freeport en junio de 2022, resultó en una mayor oferta de gas natural que demanda en el mercado del este de Texas. Las diferencias entre los precios del Houston Ship Channel y Henry Hub se ampliaron en el 2S22.

De acuerdo con la EIA, en el oeste de Texas, el aumento de la capacidad de extracción de la región del Pérmico ayudó a reducir la diferencia de precios entre Waha Hub y Henry Hub en 2021. A partir del segundo semestre de 2022, los eventos de mantenimiento de los ductos restringieron los flujos de gas natural fuera de la región del Pérmico de manera intermitente, lo que contribuyó a la volatilidad de los precios en el Centro Waha. Estos eventos de mantenimiento generaron grandes descuentos de más de USD 5,00/MMBtu entre septiembre de 2022 y enero de 2023.

Además, las interrupciones en las tuberías, como el cierre de la Línea 2000 de El Paso Natural Gas Company desde agosto de 2021 hasta febrero de 2023, redujeron los flujos de gas natural al oeste de la región del Pérmico. Los flujos reducidos, combinados con otros factores, dieron como resultado mayores descuentos por más tiempo entre Waha Hub y Henry Hub que aquellos entre Houston Ship Channel y Henry Hub.

GNL GLOBAL

Futuros de gas en Europa aumentan a 13 USD/MMBtu

Futuros de gas en Europa aumentan a 13 USD/MMBtu

Futuros de gas en Europa aumentan a 13 USD/MMBtu 1282 806 GNL GLOBAL

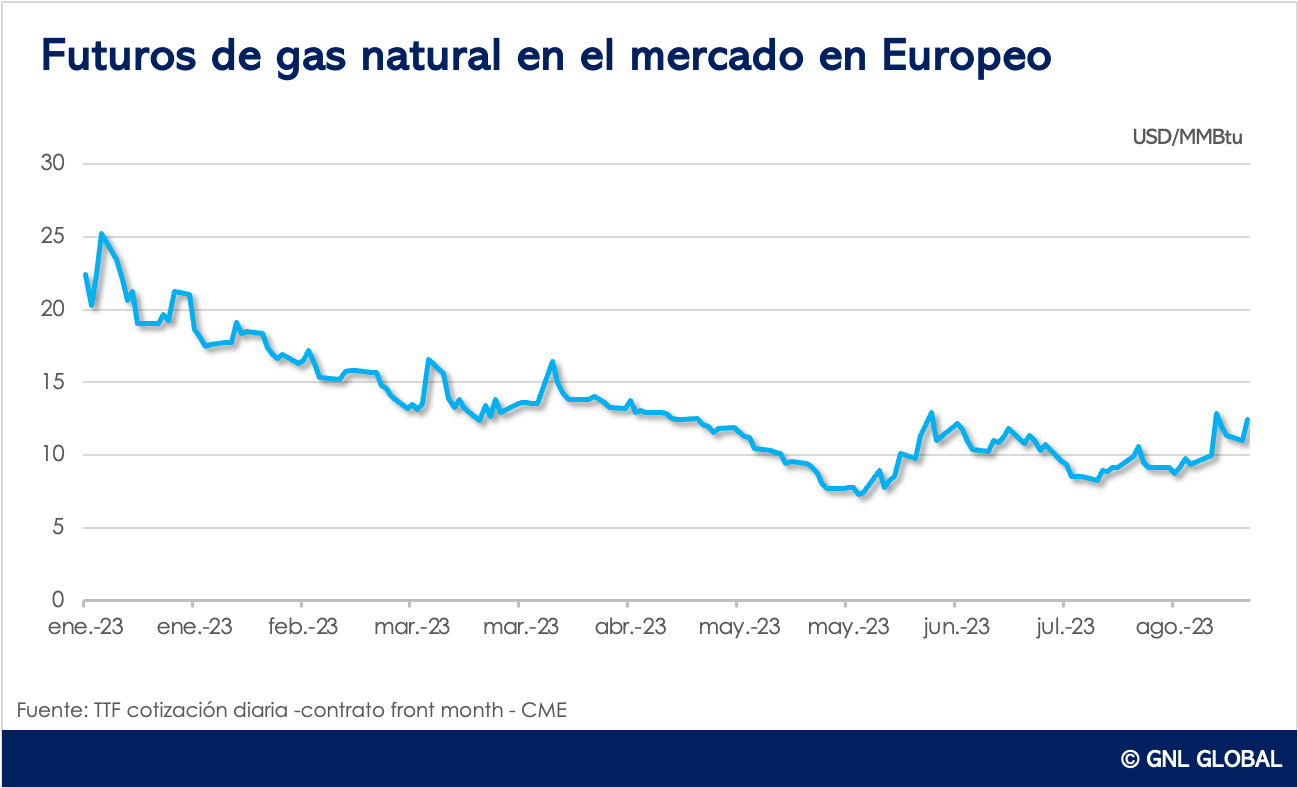
Los contratos futuros en los mercados principales mercados de Europa aumentaron el lunes, nuevamente impulsados por las expectativas sobre la huelga en las instalaciones australianas de gas natural licuado (GNL).

De acuerdo con los datos diarios publicados por CME Group, el precio en los contratos futuros liquidado en el centro holandés (TTF) de septiembre subió el lunes 21 de agosto a 13,003 USD/MMBtu, un salto de 1,14 dólares con respecto al precio del contrato liquidado el viernes 18 de agosto.

Los sindicatos de las plataformas de gas costa afuera de la instalación North West Shelf de Woodside Energy Group anunciaron el domingo planes de huelga ya el 2 de septiembre, lo que eventualmente podría interrumpir los envíos de GNL del principal exportador mundial, Australia.

Offshore Alliance, que consta de dos sindicatos clave, también finalizará una votación de huelga en las empresas Wheatstone y Gorgon LNG operadas por Chevron antes del 24 de agosto.

De acuerdo con la información actualizada del portal KYOS European Gas Analytics, el almacenamiento de gas europeo está ahora lleno en un 91%.

Mercado Británico

Para el mercado británico del gas, el fin de una ola de calor y las velocidades variables del viento en los próximos días fueron alcistas, informó Reuters.

El precio diario británico subió 5,75 peniques hasta 92,00 pence por termia, mientras que el precio intradiario TRGBNBPWKD subió 12,00 pence hasta 93,00 pence por termia.

Se pronostica que la demanda de gas por energía aumentará en 19 millones de metros cúbicos (mcm) durante el día siguiente y en 21 mcm/día durante el fin de semana, según datos de Refinitiv Eikon.

No hay nuevos buques de GNL programados para llegar a Gran Bretaña este mes.

GNL GLOBAL

Australia, Woodside, North West Shelf

Woodside: «Se necesitan dos para bailar el tango» refiriéndose a las conversaciones sobre la huelga

Woodside: «Se necesitan dos para bailar el tango» refiriéndose a las conversaciones sobre la huelga 1144 712 GNL GLOBAL

El productor australiano Woodside Energy informó que ha avanzando en sus conversaciones con los sindicatos para evitar cualquier huelga en la instalación de gas natural licuado (GNL), la más grande de Australia, dijo el martes su director ejecutivo, informó la agencia Reuters.

Los comentarios se producen un día antes de una reunión crucial entre la dirección y los sindicatos para evitar una huelga en las plataformas de gas marinas North West Shelf operadas por Woodside.

Los sindicatos han anunciado planes de huelga ya el 2 de septiembre, amenazando con interrumpir los envíos de GNL del principal exportador mundial, Australia. La plataforma noroeste de Woodside, junto con las operaciones australianas de GNL de Chevron en Gorgon y Wheatstone, suministran alrededor del 10% del mercado mundial de GNL.

«Se necesitan dos para bailar el tango», dijo a Reuters en una entrevista la directora ejecutiva de Woodside, Meg O’Neill. «Estamos procediendo con buena voluntad y respeto, y estamos muy concentrados en comprender realmente las áreas clave de preocupación».

«Pero, por supuesto, también tenemos el deber para con nuestros accionistas de poder gestionar el negocio».

O’Neill dijo que las demandas de los sindicatos se centran en los salarios, la certeza y las condiciones laborales.

«Siento que hemos abordado de manera constructiva varias de sus áreas de preocupación», añadió.

Pero advirtió que una acción industrial podría adoptar diversas formas, desde cosas que son frustrantes y ralentizan los negocios hasta una posible paralización total.

Fuente: Reuters

GNL GLOBAL

Importaciones de GNL en Asia

Aumentan las importaciones de GNL en Asia

Aumentan las importaciones de GNL en Asia 1920 1201 GNL GLOBAL

Según los datos recopilados por los analistas de materias primas Kpler, se espera que las importaciones de Asia para agosto aumenten a 22,86 millones de toneladas métricas. Esto sería superior a los 21,61 millones de toneladas métricas de julio y sería el mes más sólido desde los 23,37 millones de enero, indicó Russell Clyde, columnista de Reuters.

Importaciones de GNL en Asia
Importaciones de GNL en Asia, Europa y precios spot del GNL

De acuerdo con Russell, el aumento de la demanda está siendo impulsado en gran medida por Japón y Corea del Sur, que ocupan el primer y tercer lugar entre los mayores importadores de GNL, ya que buscan llenar los almacenamientos antes del pico de demanda de invierno.

Japón está en camino de importar 5,56 millones de toneladas métricas de GNL en agosto, frente a los 5,09 millones de julio y la mayor cantidad desde febrero, mientras que las llegadas de Corea del Sur se fijan en 3,64 millones en agosto, las más altas desde marzo.

Caída de la demanda de GNL en Europa

De acuerdo con Russell, si bien la demanda de GNL de Asia se está recuperando, la de Europa continúa cayendo.

Las importaciones de agosto estimadas por Kpler indican que las importaciones de Europa en agosto se estiman en 8,20 millones de toneladas métricas, por debajo de los 8,78 millones de julio y representan las importaciones más bajas registradas desde noviembre de 2021.

Asimismo, indicó que los almacenamientos de gas natural de Europa se encuentran en niveles altos para esta época del año y el continente también ha tenido éxito en la reducción estructural de la demanda de gas a raíz de la reducción del suministro de gasoductos desde Rusia tras la invasión de Ucrania por parte de Moscú en febrero del año pasado.

Fuente: Russel Clyde | Las opiniones expresadas en el artículo son las del autor, columnista de Reuters.

GNL GLOBAL

Mapa de Australia

Russell: huelga de GNL en Australia se avecina, impacto probablemente limitado por ahora

Russell: huelga de GNL en Australia se avecina, impacto probablemente limitado por ahora 624 400 GNL GLOBAL

La probabilidad de una acción industrial en tres instalaciones australianas de exportación de gas natural licuado (GNL) está aumentando, pero la pregunta para el mercado es cuál es el impacto potencial en el suministro del GNL.

Los sindicatos de las plataformas de gas en alta mar en la instalación North West Shelf de Woodside Energy Group anunciaron planes el 20 de agosto para hacer huelga el 2 de septiembre, la última escalada en una disputa de larga data sobre salarios y condiciones.

Offshore Alliance, que consta de dos sindicatos clave, también finalizará una votación de huelga en las empresas Wheatstone y Gorgon LNG operadas por Chevron antes del 24 de agosto.

Es probable que los trabajadores de las plantas de Chevron se unan a sus colegas de Woodside para autorizar una acción industrial, que luego podría iniciarse con un período de preaviso de siete días.

Las tres plantas de GNL están ubicadas en el estado de Australia Occidental y combinadas producen alrededor del 10% del suministro mundial de combustible, utilizado en Asia y Europa para generar electricidad, así como para fines industriales.

El peor de los casos es que la acción industrial se prolongue y fuerce el cierre total de las tres plantas.

Pero este es también el resultado poco probable, ya que no se ajusta a los objetivos de ninguna de las partes, a saber, los trabajadores, los productores de GNL y los compradores extranjeros.

Fuentes de las dos compañías de GNL, que hablaron bajo condición de anonimato, creen que es probable que se produzca algún tipo de acción industrial en las próximas semanas, ya que así es como se desarrollaron tales disputas en el pasado.

En efecto, los sindicatos y las empresas están haciendo un acto de equilibrio, con los representantes laborales queriendo infligir suficiente dolor a las empresas para que sea más rentable satisfacer sus demandas.

Al mismo tiempo, no quieren causar demasiadas pérdidas financieras o interrumpir demasiados cargamentos, ya que esto tiene implicaciones a largo plazo para la inversión y, por lo tanto, empleos futuros, además de afectar la reputación de Australia como un GNL confiable. proveedor y socio.

Por su parte, las empresas no quieren que se vea que están cediendo demasiado fácilmente a las demandas sindicales, pero en última instancia no quieren tener que declarar fuerza mayor en los envíos de GNL.

El resultado más probable por el momento sigue siendo una acción industrial limitada, negociaciones en curso y un eventual acuerdo en el que los sindicatos obtengan algo de lo que quieren, muy probablemente a cambio de algunas garantías a más largo plazo.

Sin embargo, el escenario anterior depende de que todas las partes adopten eventualmente un enfoque maduro de la disputa, y obviamente existen riesgos de que las cabezas más tranquilas no ganen el día.

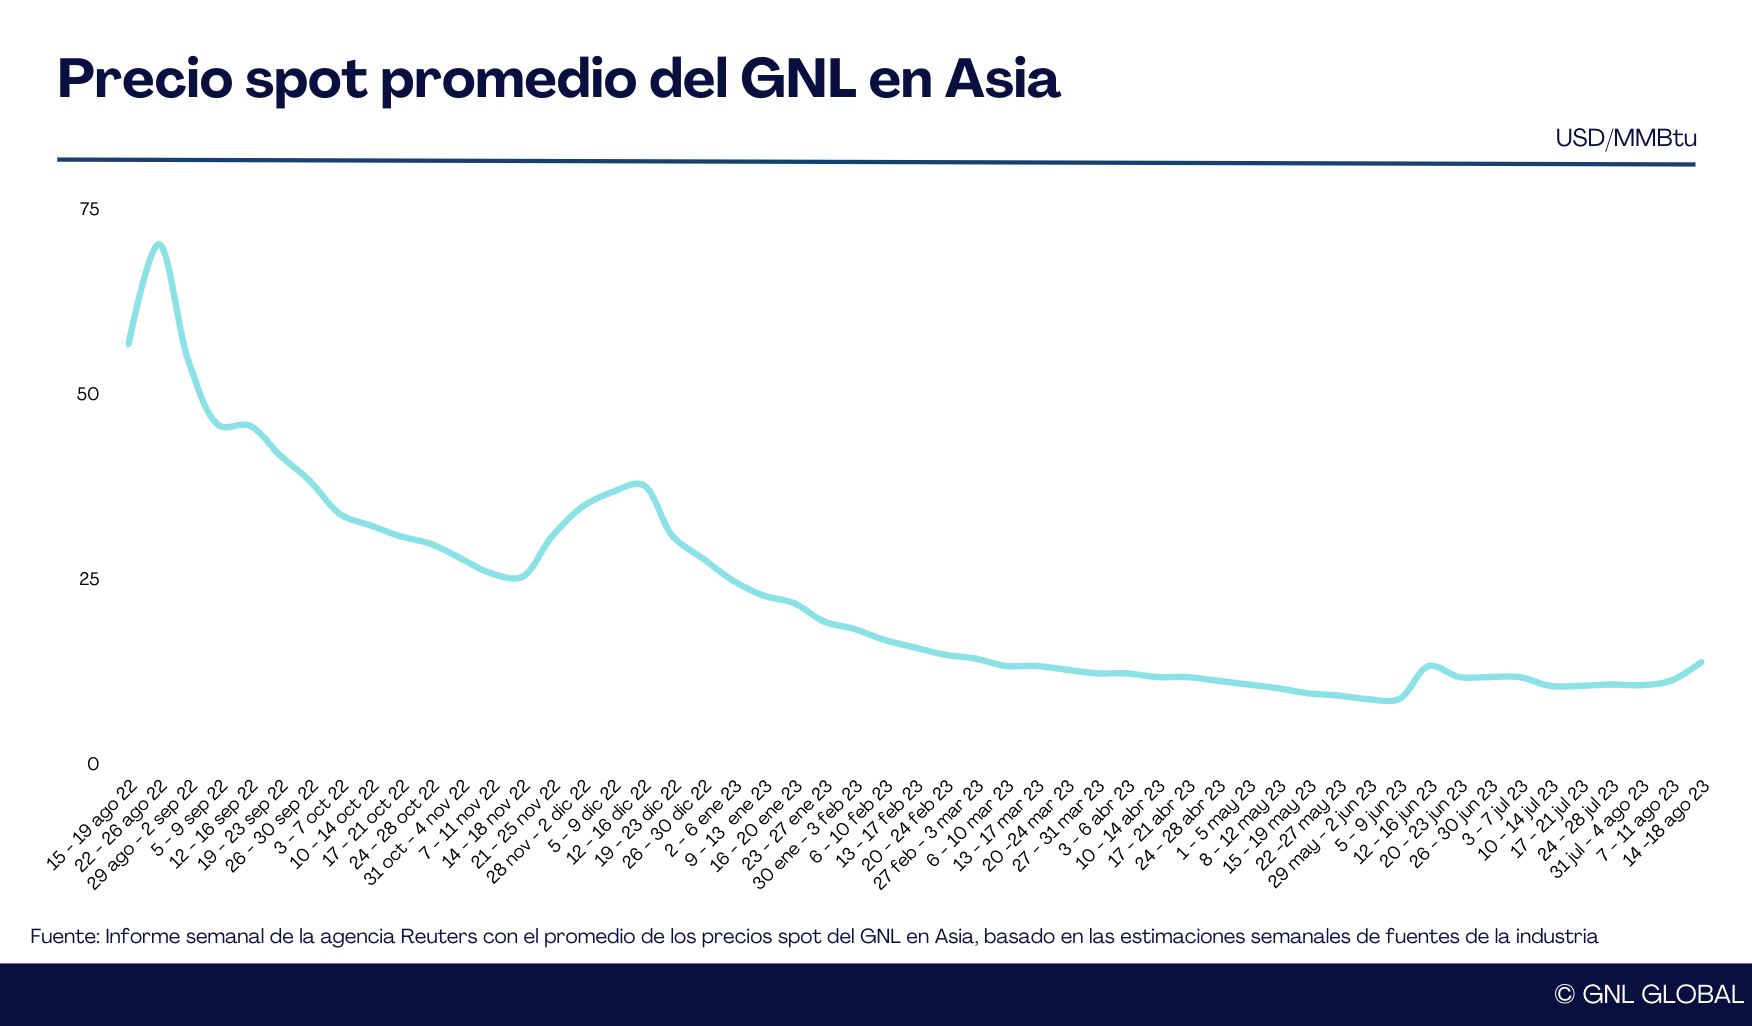
Son estos riesgos los que están ayudando a aumentar el precio al contado del GNL, con cargas para entrega al norte de Asia LNG-AS aumentando la semana pasada al nivel más alto en cinco meses.

El precio spot se evaluó en USD 14,00 por millón de unidades térmicas británicas (mmBtu), la mayor cantidad desde la semana hasta el 3 de marzo, y también un 55,5% más que el mínimo en lo que va del año de USD 9,00, alcanzado a principios de junio.

También hay cierto soporte fundamental para los precios del GNL, con señales de que la demanda en Asia, la región más importadora, está comenzando a acelerarse antes del invierno del norte.

AUMENTAN LAS IMPORTACIONES DE ASIA

Se espera que las importaciones de Asia para agosto aumenten a 22,86 millones de toneladas métricas, según los datos recopilados por los analistas de materias primas Kpler.

Esto sería superior a los 21,61 millones de toneladas métricas de julio y sería el mes más sólido desde los 23,37 millones de enero.

El aumento de la demanda está siendo impulsado en gran medida por Japón y Corea del Sur, que ocupan el primer y tercer lugar entre los importadores de GNL, ya que buscan llenar los almacenamientos antes del pico de demanda de invierno.

Japón está en camino de importar 5,56 millones de toneladas métricas de GNL en agosto, frente a los 5,09 millones de julio y la mayor cantidad desde febrero, mientras que las llegadas de Corea del Sur se fijan en 3,64 millones en agosto, las más altas desde marzo.

Si bien la demanda de GNL de Asia se está recuperando, la de Europa continúa cayendo, con importaciones de agosto estimadas por Kpler en 8,20 millones de toneladas métricas, por debajo de los 8,78 millones de julio y las más débiles desde noviembre de 2021.

Los almacenamientos de gas natural de Europa se encuentran en niveles altos para esta época del año y el continente también ha tenido éxito en la reducción estructural de la demanda de gas a raíz de la reducción del suministro de gasoductos desde Rusia tras la invasión de Ucrania por parte de Moscú en febrero del año pasado.

Fuente: Russel Clyde | Las opiniones expresadas en el artículo son las del autor, columnista de Reuters.

GNL GLOBAL

EIA: Producción de etano de EE. UU. alcanza un récord en abril de 2023

EIA: Producción de etano de EE. UU. alcanza un récord en abril de 2023

EIA: Producción de etano de EE. UU. alcanza un récord en abril de 2023 1078 982 GNL GLOBAL

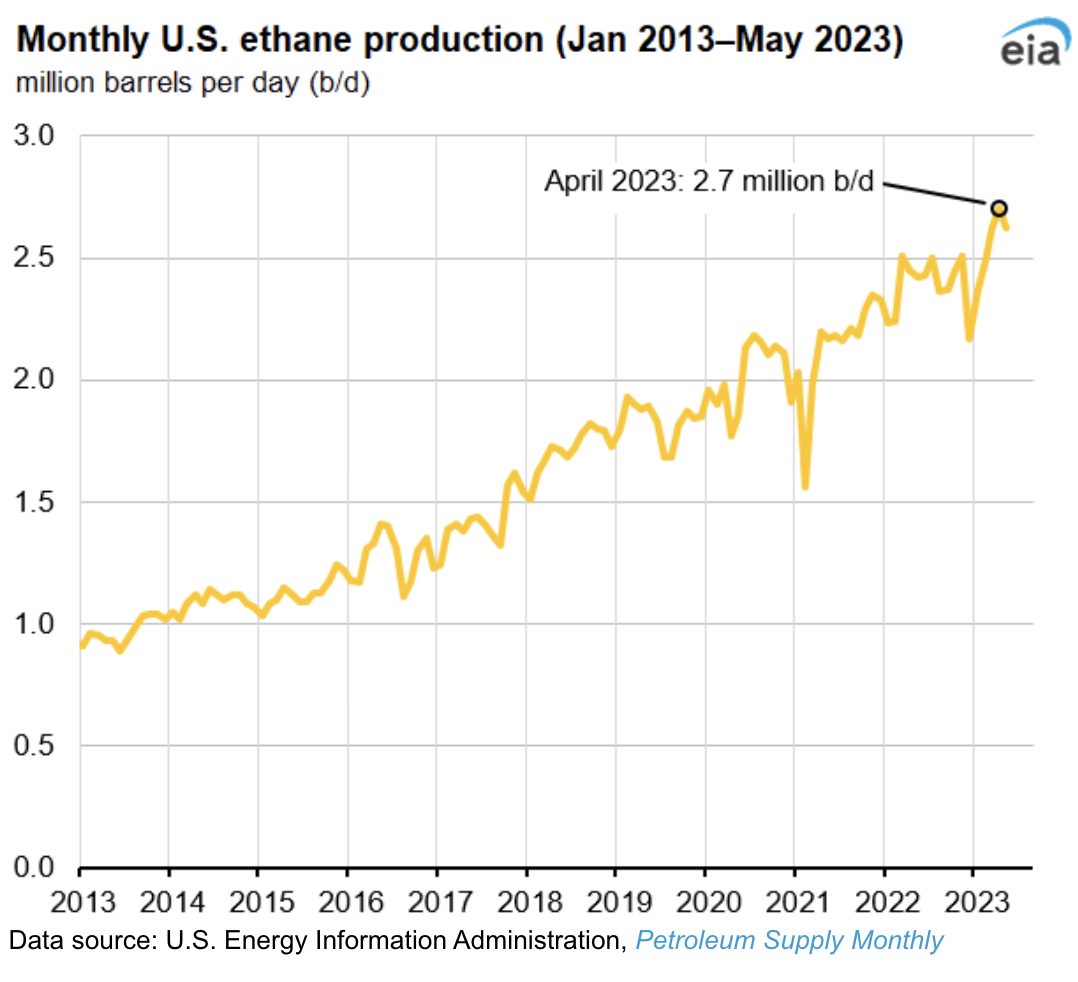
La producción de etano en Estados Unidos alcanzó un récord mensual de 2,7 millones de barriles por día (b/d) en abril de 2023, continuando la tendencia alcista iniciada en 2013, afirmó la Administración de la información de Energía de los EE. UU. (EIA por sus siglas en inglés).

En su informe, Petroleum Supply Monthly, la EIA dijo que desde marzo hasta mayo de 2023, la producción promedio de etano en EE. UU. superó los 2,6 millones de b/d, la tasa más alta de la historia.

También dijo que el aumento de la producción en la cuenca del Pérmico ha sido el principal impulsor del aumento general de la producción de etano.

Producción

De acuerdo con la agencia, el aumento de la producción de etano en los EE. UU. se produjo junto con el aumento de la producción de gas natural.

La producción de gas natural comercializado, que incluye tanto gas natural seco como GNPL antes de separarlos, también estableció nuevos récords este año, indico la EIA, señalando que había superado los 110 mil millones de pies cúbicos por día (Bcf/d) todos los meses de este año hasta mayo de 2023, la primera vez que se alcanzaron tales niveles, y promedió 112 Bcf/d de marzo a mayo.

La producción de gas natural creció en 2023 después de una disminución mensual en diciembre de 2022 cuando una tormenta de invierno provocó que disminuyeran tanto la producción de gas natural como la producción de etano, especialmente en Texas y el Medio Oeste.

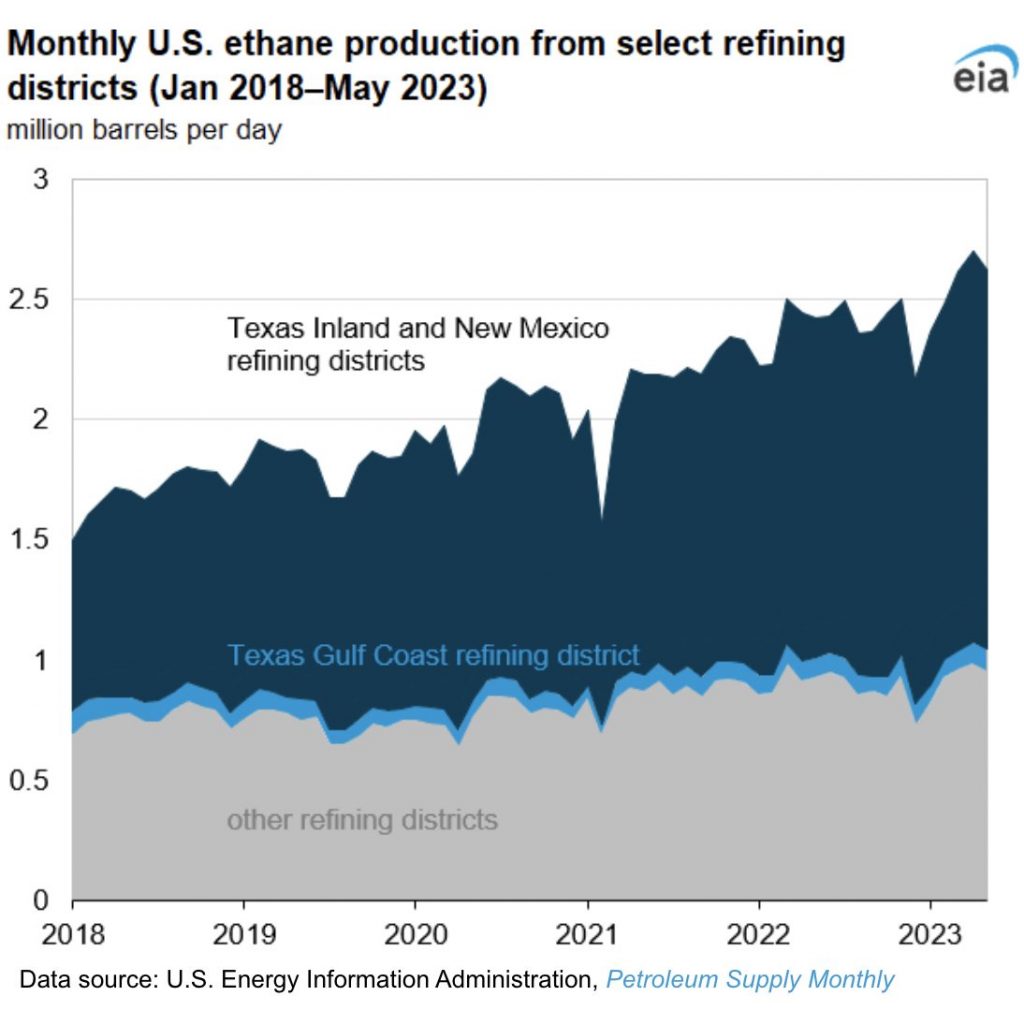
Los distritos de refinación del interior de Texas y Nuevo México, que incluyen la Cuenca Pérmica, representaron el 60 % de la producción de etano de EE. UU. de enero a mayo de 2023, una participación ligeramente superior al 58 % observado en 2022. /d en los primeros cinco meses de 2023, un 12% (0,2 millones b/d) más que en el mismo período del año pasado.

Asimismo, la producción de etano en otros distritos de refinación de los Estados Unidos se mantuvo esencialmente sin cambios con respecto al mismo período del año pasado.

Creciente demanda

Según la EIA, la producción de etano de EE. UU. creció en respuesta a la creciente demanda de los consumidores nacionales y mundiales. El producto suministrado de etano, un indicador del consumo interno, promedió 2,1 millones de b/d de enero a mayo de 2023 y estableció un récord de 2,2 millones de b/d en mayo de 2023, frente a los 2,0 millones de b/d de mayo del año pasado.

Exportaciones

Las exportaciones de etano de EE. UU. establecieron un récord en marzo de 2023, con un promedio de 537 000 b/d. En los primeros cinco meses de 2023, Estados Unidos exportó un promedio de 489 000 b/d, frente a los 448 000 b/d de enero a mayo de 2022. Estados Unidos ha exportado etano durante casi una década y se convirtió en el principal exportador mundial de etano en 2015.

Proyecciones

En su Perspectiva energética a corto plazo (STEO), la EIA dijo que esperaba que la producción de etano promedie 2,6 millones de b/d en 2023 y 2024, un aumento de 200 000 b/d desde los niveles de 2022, las exportaciones de etano promedien 480 000 b/d en 2023 y 500 000 b/d en 2024, frente a los 450 000 b/d en 2022. Mientras que, el consumo interno de etano promedie 2,1 millones b/d en 2023 y 2024, frente a los 2 millones b/d en 2022.

El etano, junto con otros líquidos de plantas de gas natural (GNPL), se recupera en las plantas de procesamiento de gas natural a medida que se procesa el gas natural crudo del pozo para cumplir con las especificaciones de las tuberías de gas natural.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia aumentan 21,7% impulsados por riesgos de huelgas en Australia

Precios del GNL en Asia aumentan 21,7% impulsados por riesgos de huelgas en Australia 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en los mercados de Asia aumentaron a un máximo de 5 meses, impulsados por las expectativas asociadas a posibles huelgas en Australia y su potencial impacto en los suministros de GNL.

De acuerdo con el informe de precios, publicado el viernes por la agencia Reuters, el precio promedio de GNL para las entregas en octubre aumentó a USD 14,00 por millón de unidades térmicas británicas (MMBtu), esto es un 21,74% con respecto a los USD 11,50 registrados la semana anterior, estimaron fuentes de la industria.

El precio promedio semanal también alcanzó el nivel más alto observado desde principios de marzo (ver gráfico).

Huelgas en Australia

Woodside Energy Group dijo la semana pasada que no había actualizaciones sobre disputas salariales en algunas de las instalaciones de GNL más grandes de Australia, ya que los sindicatos involucrados en las conversaciones presentaron una queja de seguridad contra la empresa.

Chevron, por su parte, enfrenta la perspectiva de paros laborales o incluso una huelga general en la segunda planta de GNL más grande de Australia en Gorgon y en sus operaciones de Wheatstone después de que se abrió la votación el viernes para una votación sindical.

“Si las huelgas australianas que afectaron al 10 % de la producción mundial de GNL continuaron y duraron mucho tiempo, como varias semanas o meses, probablemente habría un movimiento mucho mayor en los precios al contado, ya que Japón y otros compradores asiáticos competirán con Europa para reemplazar el suministro”, dijo Alex Froley, analista de GNL de la firma de inteligencia de datos ICIS.

Froley agregó que el mercado aún no parece esperar que se produzcan huelgas duraderas.

Toby Copson, jefe global de comercio de Trident LNG, dijo que la demanda asiática real sigue siendo débil.

Asia

«Si bien todavía hay un aire de inquietud en los mercados asiáticos por la interrupción del suministro, el sentimiento principal es la debilidad, evidenciada por las ventas japonesas en el cuarto trimestre, lo que, por supuesto, amortiguará cualquier tendencia alcista actual», dijo Copson.

Samuel Good, jefe de fijación de precios de GNL en la agencia de fijación de precios de productos básicos Argus, dijo que la mayor parte de Japón y Corea del Sur sigue en una ola de calor que continuará durante el resto del verano, pero la demanda general de energía sigue siendo débil debido a una mayor generación nuclear y renovable.

Europa

En Europa, el almacenamiento de gas ya alcanzó el 90% mucho antes de la fecha límite del 1 de noviembre. El comisario de Energía de la UE, Kadri Simson, dijo que el mercado energético del bloque se encuentra en una posición mucho más estable que en esta época el año pasado.

Leo Kabouche, analista de mercado de GNL de la consultora Energy Aspects, dijo que los fundamentos del mercado de gas europeo siguen siendo bajistas, con Europa en camino de alcanzar una cantidad de almacenamiento de más de 100 mil millones de metros cúbicos a finales de octubre.

S&P Global Commodity Insights evaluó su precio de referencia diario del Marcador de GNL (NWM) del noroeste de Europa para cargamentos entregados en septiembre sobre una base ex-buque (DES) en USD 12,799/MMBtu el 17 de agosto, un descuento de USD 0,70/MMBtu con respecto al gas de octubre precio en el centro de gas holandés TTF.

Argus evaluó el precio DES del noroeste de Europa en 12,85 USD/MMBtu, mientras que Spark Commodities estimó el precio en 11,562 USD/MMBtu.

Fletes

Spark Commodities dijo a Reuters que, el repunte estacional en las tarifas de flete de GNL spot comenzó un mes antes en comparación con el año pasado, con las tarifas del Pacífico subiendo por encima de USD 100,000 / diarios por primera vez desde principios de enero, alcanzando USD 108,500 / diarios el viernes. Mientras que, las tarifas del Atlántico subieron a USD 101.500/diarios.

GNL GLOBAL

Exportaciones semanales de GNL en EE. UU. al 16 de agosto

Exportaciones semanales de GNL en EE. UU. al 16 de agosto

Exportaciones semanales de GNL en EE. UU. al 16 de agosto 1740 1014 GNL GLOBAL

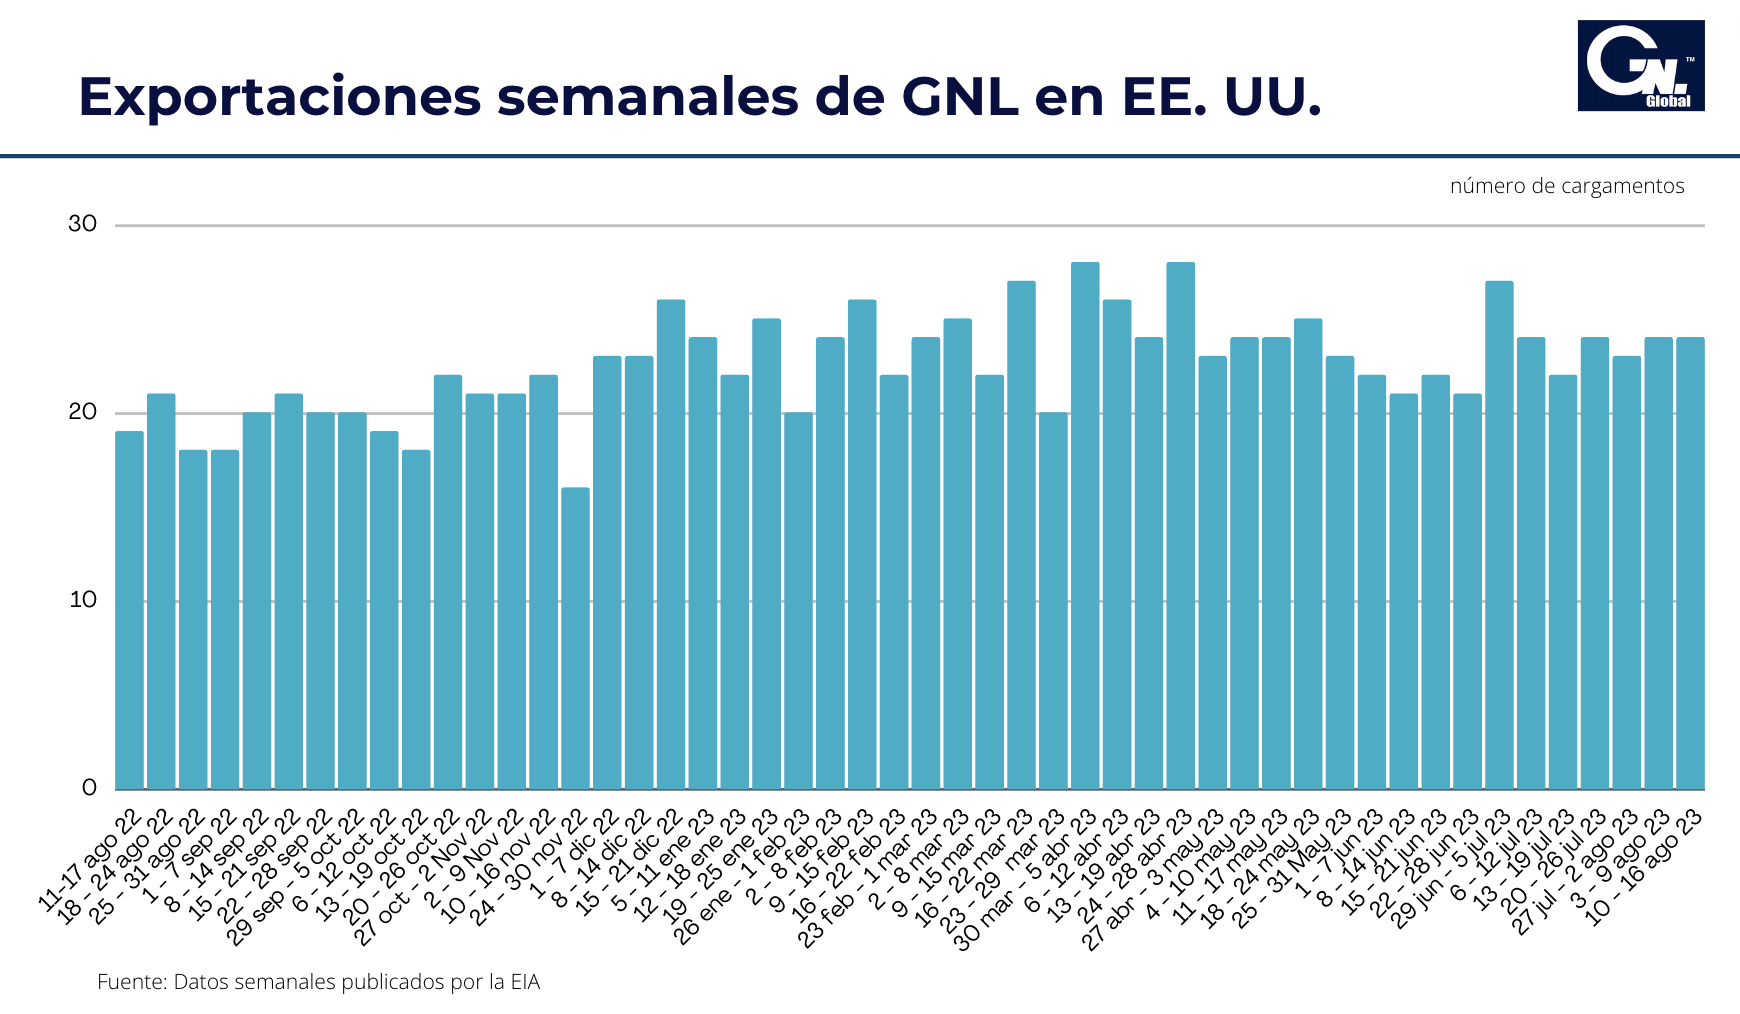
Las exportaciones semanales de gas natural licuado (GNL) en los EE. UU. se mantuvieron si variación durante la semana terminada el 16 de agosto.

De acuerdo con el informe Natural Gas Weekly Update, publicado este jueves por la Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en inglés), durante la semana del 10 al 16 de agosto 2023, un total de veinticuatro (24) embarcaciones con GNL partieron de los puertos de estadounidenses, el mismo número de embarcaciones enviado la semana anterior (ver gráfico).

De acuerdo con el informe, las 24 embarcaciones registraron una capacidad combinada de transporte 89 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones de GNL por planta

Según datos de envío proporcionados por Bloomberg Finance, L.P., indicados por la agencia en su informe semanal, de las veinticuatro embarcaciones de GNL que partieron durante la semana en revisión, ocho partieron de la planta Sabine Pass, cuatro de Corpus Christi, otros cuatro de la planta Freeport LNG, tres de Cove Point, otros tres de Cameron LNG y uno de Calcasieu Pass (ver gráfica).

Entregas de Gas

Las entregas promedio de gas natural a las plantas de exportación de GNL de EE. UU. aumentaron un 1,4 % (0,2 Bcf/d) con respecto a la semana anterior, con un promedio de 12,2 Bcf/d.

Según datos de S&P Global Commodity Insights, las entregas de gas natural a plantas de GNL ubicadas al sur de Texas aumentaron un 3,0 % (0,1 Bcf/d) a 3,9 Bcf/d, mientras que las entregas a plantas de GNL ubicadas al sur de Luisiana aumentaron un 1,2 % (0,1 Bcf/d) a 7,2 Bcf/d.

Las entregas de gas natural a las plantas de GNL ubicadas fuera de la Costa del Golfo disminuyeron un 3,4 % (menos de 0,1 Bcf/d) a 1,1 Bcf/d.

GNL GLOBAL

Svitzer diseña el primer remolcador de pila de combustible híbrido de metanol del mundo

Svitzer diseña el primer remolcador de pila de combustible híbrido de metanol del mundo

Svitzer diseña el primer remolcador de pila de combustible híbrido de metanol del mundo 806 506 GNL GLOBAL

Svitzer, un proveedor mundial de remolque y parte de A.P. Moller-Maersk, anunció el lanzamiento de la segunda fase de su proyecto para diseñar el primer remolcador de celda de combustible híbrido de metanol (MHFC) del mundo.

La compañía ha realizado estudios técnicos para establecer la viabilidad de que este tipo de embarcación se adapte a los requisitos operativos reales de un remolcador.

Ahora comenzará el trabajo entre Svitzer y la empresa en arquitectura naval, Robert Allan Ltd., para diseñar el primer remolcador de celda de combustible híbrido de metanol (MHFC) del mundo. La siguiente fase incluirá el trabajo para completar el diseño de la embarcación, las consideraciones de alcance para la construcción de la embarcación y la selección del equipo a bordo necesario para construir la embarcación.

Primer remolcador de celda de combustible híbrido de metanol (MHFC). Imagen cortesía de Svitzer

De acuerdo con el comunicado de la empresa, el remolcador MHFC utilizará un sistema de propulsión eléctrica con celdas de combustible de metanol y baterías que ofrecerán un remolcador autosuficiente con mayor resistencia y menos restricciones operativas que una embarcación que solo funciona con baterías. Los generadores alimentados con metanol secundario proporcionarán energía de respaldo si es necesario sin necesidad de un combustible secundario. Los cálculos indican que el remolcador MHFC que funciona con metanol verde evitaría la emisión a la atmósfera de aproximadamente 1.300 toneladas anuales de CO2, en comparación con los buques de las mismas dimensiones que funcionan con combustibles fósiles dentro de la flota global de Svitzer.

El diseño del remolcador MHFC será un proyecto conjunto entre Svitzer y Robert Allan Ltd. utilizando el diseño del remolcador TRAnsverse de Svitzer como plataforma. Svitzer buscará forjar asociaciones con otras empresas para finalizar la selección de equipos a bordo, como las baterías y el sistema de celdas de combustible, y apoyar la construcción una vez que se complete la fase de diseño.

Gareth Prowse, jefe de descarbonización de Svitzer, dijo: “Estamos entusiasmados de ingresar a la siguiente fase de entrega del primer remolcador de celda de combustible híbrido de metanol del mundo. Este proyecto es un hito importante en el compromiso de Svitzer con la descarbonización de nuestra flota global y demuestra nuestra capacidad para aprovechar nuevas tecnologías y combustibles alternativos para ofrecer innovaciones que tendrán un impacto significativo y positivo en el camino del transporte marítimo hacia el cero neto”.

“La combinación de tecnología de celdas de combustible y metanol verde resultará en eficiencias operativas mejoradas, lo que resultará en un menor consumo de combustible y menores emisiones. Estamos encantados de colaborar con Robert Allan Ltd. para diseñar el remolcador MHFC y esperamos traer nuevos socios para construir el buque que operará en el puerto de Gotemburgo en Suecia”.

Svitzer diseña el primer remolcador de pila de combustible híbrido de metanol del mundo

Primer remolcador de celda de combustible híbrido de metanol (MHFC). Imagen cortesía de Svitzer

Entra en operaciones para 2025

Se espera que el MHFC entre en operaciones en la segunda mitad de 2025 en el puerto de Gotemburgo en Suecia, donde el metanol es el combustible alternativo de elección bajo en carbono.

Göran Eriksson, director ejecutivo del puerto de Gotemburgo, dijo: «El puerto de Gotemburgo ha establecido objetivos ambiciosos para reducir las emisiones del transporte marítimo dentro del área portuaria en un 70 % para 2030. Para cumplir con esa ambición, la transición de las líneas navieras de los combustibles fósiles a otros más sostenibles combustibles como el metanol verde es de vital importancia. La decisión de Svitzer de diseñar y construir el primer remolcador de celda de combustible híbrido de metanol del mundo es un hito importante que establece el ejemplo para la descarbonización a largo plazo de los servicios de remolque globales. Estamos emocionados de dar la bienvenida a este pionero nuevo buque al puerto de Gotemburgo cuando entre en funcionamiento en 2025».

Mathias Jonasson, Director General para Escandinavia y Alemania en Svitzer, dijo: “Svitzer ha brindado servicios de remolque seguros y eficientes a los clientes en el puerto de Gotemburgo durante décadas. Además de sus ambiciosos objetivos de reducción de emisiones, el Puerto de Gotemburgo ya ha acumulado valiosas experiencias con respecto al abastecimiento seguro y conveniente de metanol. La experiencia y la posición del puerto como un centro emergente de búnker de metanol, combinadas con nuestra colaboración y relación de larga data, hacen del puerto de Gotemburgo un lugar obvio para que desplieguemos el primer remolcador de celda de combustible híbrido de metanol del mundo”.

Jim Hyslop Director, Principio de desarrollo de proyectos en Robert Allan Ltd., dijo: “Robert Allan Ltd. está entusiasmado de trabajar con Svitzer para desarrollar el primer remolcador de celda de combustible híbrido de metanol del mundo. Basado en el galardonado diseño TRAnsverse, el innovador sistema de propulsión de este nuevo remolcador permitirá una operación completamente libre de combustibles fósiles. Este es un gran paso adelante en el camino hacia la descarbonización de la industria de los remolcadores, y estamos muy orgullosos de estar a la vanguardia de los desarrollos de estas nuevas tecnologías”.

GNL GLOBAL

Gas europeo sube un 13% en medio de los temores de huelga en Australia

Gas europeo aumenta impulsado por los conflictos laborales en Australia

Gas europeo aumenta impulsado por los conflictos laborales en Australia 1298 788 GNL GLOBAL

Los futuros del gas natural en Europa subieron hasta un 18 por ciento, impulsados por los conflictos laborales en Australia, lo que podría interrumpir el suministro global si el personal decide iniciar una huelga.

Si bien las conversaciones programadas el martes entre los funcionarios sindicales y Woodside dieron como resultado algunos avances, las dos partes aún no están cerca de un acuerdo antes de una posible decisión de huelga para el viernes, informó Montel.

Las huelgas podrían poner hasta el 10 por ciento de las exportaciones mundiales de GNL en riesgo de interrupción. Si bien Europa rara vez compra gas australiano, tendría que competir con otros países de Asia por cargamentos de reemplazo.

“Las conversaciones preliminares entre los sindicatos y los accionistas de los proyectos de GNL no dieron como resultado ningún avance”, dijo Leo Kabouche, analista de GNL de Energy Aspects en Londres.

Un portavoz de Woodside Energy dijo que aún no han sido notificados de una acción industrial.

Mientras tanto, con la amenaza de posibles huelgas, la instalación de Gorgon operada por Chevron ya está reteniendo algunas ventas en el mercado spot, dijeron a Bloomberg News comerciantes con conocimiento de la situación.

“Cualquier señal de que se lleve a cabo una huelga podría provocar una tendencia alcista hasta el comienzo del invierno por temor a interrupciones en el suministro”, escribieron los analistas de Inspired Plc en una nota.

Por separado, las entregas de gas natural a la terminal de licuefacción de Corpus Christi en los EE. UU. cayeron a 1600 millones de pies cúbicos por día, según el modelo de gas de alimentación de GNL de BNEF, lo que se sumó a las tensiones en los suministros globales.

Aunque los inventarios de gas de Europa están muy por encima de la norma de la temporada, la región es vulnerable a posibles retrasos en los programas de mantenimiento de verano de los principales productores, como Noruega. Los comerciantes también están considerando un aumento de las temperaturas en el sur de Europa, Alemania y Francia, lo que podría provocar un aumento en la demanda de refrigeración.

Los futuros holandeses del mes anterior, el índice de referencia del gas de Europa, cotizaban a 39,15 euros el megavatio-hora a las 15:44 horas. en Amsterdam. El contrato equivalente del Reino Unido también ganó.

Fuente: AFR

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.