Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Canal de Panamá: "Tenemos alrededor de 120 buques en espera de tránsito"

Canal de Panamá: «Tenemos alrededor de 120 buques en espera de tránsito»

Canal de Panamá: «Tenemos alrededor de 120 buques en espera de tránsito» 1834 1222 GNL GLOBAL

La prolongada estación seca continúa afectando la via interoceánica, alertó la Autoridad del Canal de Panamá. La fuerte sequía que —acentuada por el fenómeno El Niño— afecta este año a Panamá y, en consecuencia, al funcionamiento de la infraestructura.

Las restricciones para la entrada y salida de buques en el Canal de Panamá continúan durante el mes de agosto, como consecuencia de las altas temperaturas que han ocasionado impactos en el nivel del agua.

«Aunque no podemos controlar la naturaleza, podemos adaptar nuestras operaciones para garantizar un flujo competitivo de buques» dijo el Canal de Panamá en un comunicado la semana pasada.

Al 23 de agosto, se tenían alrededor de 120 buques en espera de tránsito. El canal dijo que para este mes, el tiempo promedio de espera para tránsitos no reservados oscilaba entre 9 y 11 días.

«En línea con nuestro compromiso de ofrecer un servicio fiable y sostenible, hemos optado por extender la Condición 3 de reservas».

Canal de Panamá
Por cada barco que atraviesa la ruta se vierten unos 200 millones de litros de agua dulce, que el canal obtiene de una cuenca hidrográfica por los lagos Gatún y Alhajuela. Sin embargo, esta cuenca, que también abastece de agua potable al país, fue modernizada por última vez en 1935, cuando se registraban unos 6.000 tránsitos por el canal, menos de la mitad que ahora.

El operador de la vía interoceánica dijo la semana pasada que la oferta estándar de reservas comprende 23 franjas horarias de reserva para las esclusas Panamax. Bajo la Condición 2, en escenarios que impliquen una reducción sustancial de la capacidad (como el cierre de vías por mantenimiento), la asignación se reduce a 16 franjas horarias de reserva. En cambio, en la condición 3, tal y como se aplica actualmente, las franjas horarias de reserva se limitan a 14 en total (10 franjas para buques de gran tamaño y 4 para buques de tamaño normal).

«Esto nos permite gestionar la congestión y garantiza que los buques en ruta o en cola, que no hayan obtenido reservas, puedan seguir transitando en plazos razonables. Cabe señalar que los tránsitos por las esclusas Neopanamax mantienen su media usual de 10 tránsitos diarios, por lo que estos tránsitos no se han visto afectados por la medida».

La Autoridad del Canal de Panamá adelanta estudios para buscar nuevas fuentes de agua, pero las restricciones han disparado el temor a que las navieras decidan cambiar de ruta para transportar su mercancía. 

Un reporte de la BBC indicó que por el Canal, de 80 kilómetros, pasa hasta el 6 por ciento del comercio marítimo mundial. Sus principales usuarios son Estados Unidos, China y Japón. En el último año fiscal transitaron por la vía del istmo 518 millones de toneladas de mercancías y el canal generó 4.323 millones de dólares, de los que entregó 2.500 millones al Estado.

GNL GLOBAL

Futuros de gas natural en los principales mercados de referencia al 25 de agosto 2023

Futuros de gas natural en los principales mercados de referencia al 25 de agosto 2023

Futuros de gas natural en los principales mercados de referencia al 25 de agosto 2023 1308 762 GNL GLOBAL

Los contratos futuros de gas natural en los principales mercados de referencia estuvieron mixtos la semana pasada, reflejando cierta volatilidad en Europa y Asia, debido a las expectativas de huelga en Australia.

El precio del contrato NYMEX de septiembre de 2023 disminuyó ligeramente (0,01 centavos) desde USD 2,551/MMBtu, el viernes 18, a USD 2,540/MMBtu el viernes 25 de agosto.

En el promedio semanal, el precio de los contratos de futuros promedio semanal (del 21 al 25 de agosto) fue de USD 2,550 USD/MMBtu, 0,09 centavos por debajo del promedio semanal anterior (14 al 18 de agosto).

Contratos Futuros en Europa

El precio en los futuros de gas natural para entrega en el Title Transfer Facility (TTF) en los Países Bajos el viernes pasado cayó 63 centavos a 10,996 USD/MBtu con respecto a los 11,622 USD/MBtu registrados al viernes (18 agosto) de la semana anterior.

En el promedio semanal, el precio en los contratos aumentó a USD 11,91/MMBtu, unos 12 centavos por arriba desde los 11,80 USD/MMBtu registrados del promedio semanal anterior.

Contratos Futuros en Asia

Los contratos futuros de los cargamentos de gas natural licuado (GNL) en Asia registraron una alta volatilidad debido las expeculaciones sobre las posibles huelgas en las instalaciones de GNL de Woodside y Chevron la semana pasada.

Los precios promedio semanales de futuros del primer mes para cargamentos de GNL en el este de Asia aumentaron USD 2,00 a un promedio semanal de USD 13,74/MMBtu, 17 por ciento de aumento con respecto al promedio semanal anterior.

Sin embargo, el contrato en el JKM se liquidó el viernes 25 de agosto en 13,460 USD/MMBtu, 49 centavos por debajo de los 13,950 USD/MMBtu del viernes 18 de agosto, los precios bajaron luego de darse a conocer el acuerdo entre Woodside y los trabajadores en su instalación de exportación de GNL en Australia.

Comparación anual

En la misma semana del año pasado (semana que finalizó el 25 de agosto de 2022), los precios promedio fueron de 9,38 USD/MMBtu en el Henry Hub, de 82,40 USD/MMBtu en el TTF y 61,48 USD/MMBtu al este de Asia.

Nota importante: La información sobre el precio en los contratos futuros está basada en las cotizaciones diarias publicadas por CME Group y compiladas por GNL GLOBAL y son solo referenciales.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia retroceden después que Woodside logra acuerdo con sus trabajadores en Australia

Precios del GNL en Asia retroceden después que Woodside logra acuerdo con sus trabajadores en Australia 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia cayeron desde máximos de cinco meses, después de que los trabajadores de Woodside Energy en Australia descartaran la posibilidad de hacer huelga, informó Reuters.

De acuerdo con el reporte semanal de precios de la agencia, publicado el viernes, el precio promedio del GNL para las entregas en octubre al noreste de Asia (LNG-AS) cayó a 13,00 dólares por millón de unidades térmicas británicas (mmBtu) un dólar por debajo del precio alcanzado la semana anterior, estimaron fuentes de la industria.

Australia

Los trabajadores de GNL en alta mar que suministran gas a la planta de GNL de Woodside en North West Shelf votaron a favor de evitar una huelga el viernes y acordaron un acuerdo preliminar entre los sindicatos y la empresa, informó la agencia.

Sin embargo, si bien Woodside llegó a un acuerdo de no huelga en sus instalaciones de exportación de GNL, Chevron no obtuvo los mismos resultados.

Los sindicatos que representan a los trabajadores de los proyectos Gorgon y Wheatstone, ambos operados por Chevron en Australia, votaron a favor de autorizar una huelga, criticando a la empresa por no seguir el proceso de negociación.

Los proyectos Gorgon y Wheatstone representan en conjunto más del 5% de la capacidad de producción mundial de GNL.

Asia

«El diferencial JKM-TTF se cotiza actualmente con prima, ya que los precios del JKM siguen considerando un mayor riesgo de huelgas en las instalaciones de Chevron en Australia Occidental», dijo el National Australia Bank en una nota el viernes.

Según mostraron los datos semanales, las reservas de GNL en poder de las empresas de servicios públicos en Japón, el principal importador a nivel mundial, alcanzaron mínimos de más de un año, debido a que el caluroso verano ha impulsado el uso de aires acondicionados y por el otro lado, los tifones han retrasado las entregas de cargamentos de GNL.

Sin embargo, un funcionario del Ministerio de Economía, Comercio e Industria de Japón dijo que el gobierno creía que la caída era temporal y no representaba una amenaza de escasez de GNL.

Europa

A pesar del escaso comercio directo entre Europa y Australia, los precios mayoristas del gas holandeses y británicos estuvieron volátiles la semana pasada.

Los precios en Europa cayeron bruscamente el jueves después del acuerdo preliminar de Woodside, pero se recuperaron el viernes cuando surgieron riesgos de huelga en las instalaciones de Chevron.

Argus evaluó el precio del DES de Argus en el noroeste de Europa en 10,70 dólares/MMBtu a partir del 24 de agosto, y el precio del DES de Argus en el noreste de Asia en 13,13 dólares.

El elevado almacenamiento de gas en Europa y el norte de Asia ha mantenido controlados los precios desde principios del segundo trimestre, en comparación con los niveles observados a principios de año.

Fletes

En medio de las latentes amenazas de huelgas en Australia, el impulso alcista continuó impactando los fletes de transporte. De acuerdo con los datos de Spark Commodities, el flete de transporte de GNL en el mercado spot aumentó USD 14,250/diarios la semana pasada hasta alcanzar USD 122,750/diarios en la ruta del Pacífico (Spark25). Mientras que, las tarifas spot del Atlántico aumentaron USD 12,750/diarios para alcanzar USD114,250/diarios.

GNL GLOBAL

Exportaciones semanales de GNL en EE.UU. disminuyen al 23 de agosto

Exportaciones semanales de GNL en EE.UU. disminuyen al 23 de agosto

Exportaciones semanales de GNL en EE.UU. disminuyen al 23 de agosto 1726 1008 GNL GLOBAL

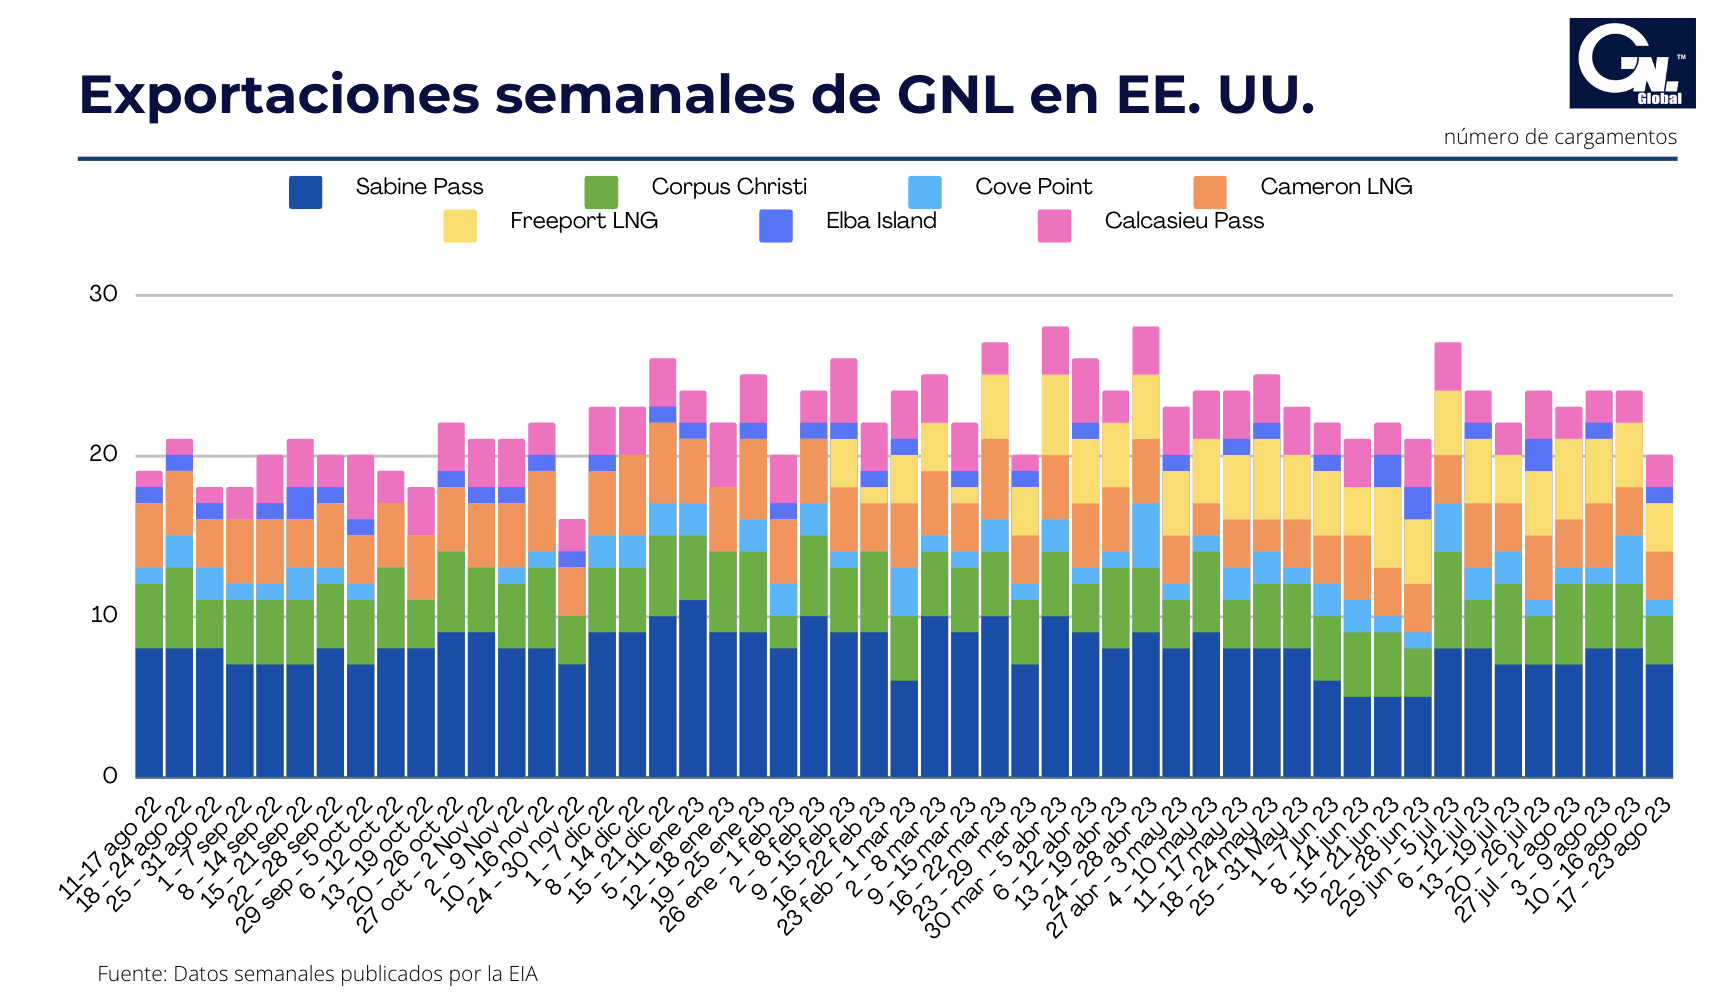
Las exportaciones semanales de gas natural licuado (GNL) en los EE. UU disminuyeron durante la semana terminada el 23 de agosto.

De acuerdo con el informe Natural Gas Weekly Update, publicado por la Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en inglés), durante la semana del 17 al 23 de agosto 2023, un total de veinte (20) embarcaciones con GNL partieron de los puertos de estadounidenses, cuatro embarcaciones menos en comparación con la semana anterior.

Este es el nivel más bajo observado en las exportaciones semanales de GNL en EE. UU. registrado desde la última semana de marzo (ver gráfico).

De acuerdo con el informe, las 20 embarcaciones registraron una capacidad combinada de transporte 72 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones de GNL por planta

Según datos de envío proporcionados por Bloomberg Finance, L.P., indicados por la EIA en su informe semanal, de las veinte embarcaciones de GNL que partieron durante la semana en revisión, siete partieron de la planta Sabine Pass, tres de Corpus Christi, Cameron LNG y Freeport LNG, otros cuatro de la planta Freeport LNG, dos de Calcasieu Pass, uno de Elba Island y otro de Cove Point (ver gráfica).

Entregas de Gas

Según datos de S&P Global Commodity Insights, durante la semana del 17 al 23 de agosto 2023, las entregas promedio de gas natural a las plantas de exportación de GNL de EE. UU. disminuyeron un 2,8% (0,3 Bcf/d) semanal, con un promedio de 11,9 Bcf/d.

Las entregas de gas natural a las plantas ubicadas al sur de Texas disminuyeron un 5,0% (0,2 Bcf/d) hasta 3,7 Bcf/d, mientras que las entregas a las plantas ubicadas al sur de Luisiana disminuyeron un 2,1% (0,2 Bcf/d) hasta 7,1 Bcf/d.

Las entregas de gas natural a las plantas ubicadas fuera de la costa del Golfo se mantuvieron esencialmente sin cambios en 1,1 Bcf/d.

GNL GLOBAL

eia: EE. UU. export%C3%B3 m%C3%A1s GNL que cualquier otro pa%C3%ADs en los primeros seis meses de 2023

EIA: EE. UU. exportó más GNL que cualquier otro país en los primeros seis meses de 2023

EIA: EE. UU. exportó más GNL que cualquier otro país en los primeros seis meses de 2023 988 1018 GNL GLOBAL

Estados Unidos exportó más gas natural licuado (GNL) que cualquier otro país exportador de GNL en los primeros seis meses de 2023, dijo la Administración de la información de Energía de EE. UU. (EIA, por sus siglas en inglés) en su informe semanal.

Según datos del «LNG Reports» publicado por el Departamento de Energía de EE. UU., las exportaciones de GNL de EE. UU. promediaron 11,6 mil millones de pies cúbicos por día (Bcf/d) durante este período, un 4% (0,5 Bcf/d), esto es más que el primer semestre del año pasado y un 9,5% (1,0 Bcf/d) más que el promedio anual de 2022.

Australia fue el segundo mayor exportador de GNL del mundo en la primera mitad de 2023, con exportaciones de GNL con un promedio de 10,6 Bcf/d durante este período, seguida de Qatar con 10,4 Bcf/d.

Europa el mayor destino de las entregas de GNL

El aumento de las exportaciones de GNL de Estados Unidos fue principalmente el resultado del regreso al servicio de Freeport LNG y el crecimiento continuo de la demanda mundial de GNL, particularmente en Europa.

Al igual que en 2022, Europa (la Unión Europea [UE-27] más el Reino Unido) siguió siendo el principal destino de las exportaciones estadounidenses de GNL en el primer semestre de 2023, representando el 67% (7,7 Bcf/d) del total de las exportaciones estadounidenses. Las exportaciones de GNL de Estados Unidos a Europa aumentaron un 14% (1,0 Bcf/d) en comparación con el promedio anual de 2022. Cinco países (Países Bajos, Reino Unido, Francia, España y Alemania) representaron el 77% (6,0 Bcf/d) de las exportaciones totales de GNL de Estados Unidos a Europa.

Las exportaciones de GNL de EE. UU. establecieron un récord mensual histórico de 12,4 Bcf/d en abril, ya que Freeport LNG aumentó la producción de GNL y Europa continuó aumentando las importaciones de GNL para compensar las menores importaciones de gasoductos desde Rusia y para recargar los inventarios de almacenamiento.

La capacidad de regasificación de Europa continuó expandiéndose en 2023 a medida que se pusieron en servicio nuevas terminales en Finlandia, Alemania, Italia y España, lo que permitió a esos países importar más GNL. Después de un invierno suave, Europa terminó la temporada de calefacción 2022-23 con la mayor cantidad de gas natural almacenado de la que se tenga registro, pero todavía dependía del GNL y estaba reponiendo sus inventarios de almacenamiento a un ritmo rápido en la primavera y el verano.

Según datos de Refinitiv Eikon, indicados por la agencia cía, en los primeros seis meses de este año, las importaciones de GNL de Europa superaron las importaciones por gasoducto por primera vez desde que se tiene registro, indicó la EIA.

Importaciones por Gasoducto vs GNL en Europa

De acuerdo con las cifras de la EIA, en 2022, las importaciones de GNL de Europa promediaron 14,9 Bcf/d anualmente, lo que fue un 28% (5,8 Bcf/d) por debajo de las importaciones de gas natural por gasoducto.

Este año, las importaciones de GNL de Europa alcanzaron su punto máximo en abril de 2023 con 18,0 Bcf/d y se mantuvieron por encima de las importaciones de gas natural por gasoducto desde abril hasta junio de 2023.

Las importaciones de GNL de Europa promediaron 15,9 Bcf/d, 0,1 Bcf/d más que las importaciones por gasoducto de todas las fuentes, incluidas Noruega, Rusia, Argelia, Libia y Azerbaiyán.

Utilización de la Capacidad

La EIA estima que la utilización de la capacidad máxima en las siete instalaciones de exportación de GNL de EE. UU. promedió el 83 % durante el primer semestre de 2023, en comparación con el 88 % durante el primer semestre de 2022 y el 80 % para todo 2022.

Menor utilización en el primer semestre de 2023 refleja el período de aceleración en Freeport LNG, que reinició las exportaciones de GNL en febrero.

GNL GLOBAL

Woodside

Woodside y los sindicatos llegan a un acuerdo

Woodside y los sindicatos llegan a un acuerdo 600 446 GNL GLOBAL

Woodside Energy llegó el jueves a un acuerdo con los sindicatos en el proyecto de gas natural licuado (GNL) más grande de Australia, evitando potencialmente una interrupción en el suministro de uno de los mayores exportadores del combustible súper refrigerado del mundo, informó la agencia Reuters.

El acuerdo provocó una fuerte caída en los precios mayoristas del gas holandés y británico el jueves, con el contrato de referencia holandés de septiembre perdiendo un 11,5%, después de alcanzar un mínimo de dos semanas antes.

El proyecto en Australia Occidental, junto con las instalaciones de GNL Gorgon y Wheatstone de Chevron Corp, representan aproximadamente una décima parte del suministro mundial.

Tanto Woodside como la alianza sindical que representa a los trabajadores de las plataformas marinas de sus instalaciones de North West Shelf anunciaron el acuerdo inicial en declaraciones separadas después de una ronda de conversaciones que ambas partes consideraron positivas.

Los representantes de los trabajadores «apoyaron el acuerdo de principio» y todos los miembros votarán para ratificar el acuerdo a las 19.30 horas, hora de Perth (11.30 GMT), según un comunicado del sindicato.

«Es agradable que Woodside haya hecho una fuerte oferta a nuestros miembros sin que se emprendan acciones industriales», dijo Brad Gandy, portavoz de la alianza sindical, en un comunicado.

En su comunicado, Woodside dijo que continuaría trabajando con los sindicatos para finalizar el acuerdo.

«Se lograron avances sustanciales en las conversaciones celebradas el miércoles y las partes llegaron a un acuerdo de principio sobre una serie de cuestiones que son clave para la fuerza laboral», agregó.

Los sindicatos de trabajadores de Woodside habían amenazado con hacer huelga el 2 de septiembre a menos que se cumplieran sus demandas de mejores salarios y condiciones.

«Por el momento todos los indicios parecen prometedores de que se evitarán las huelgas en la plataforma noroeste», escribió en una nota Warren Patterson, jefe de investigación de materias primas de ING.

EL RIESGO DE CHEVRON SIGUE

Los trabajadores de las instalaciones de Chevron en Gorgon y Wheatstone LNG votaron el jueves para permitir que los sindicatos convoquen una huelga si es necesario, planteando la posibilidad de cierres de producción incluso cuando ambas partes continúan negociando salarios y condiciones.

Más del 99% de los 433 trabajadores que votaron estuvieron a favor de tomar medidas, que podrían ir desde negarse a cargar camiones o buques con GNL hasta completar paros laborales, según un comunicado del sindicato del jueves.

Las amenazas combinadas habían respaldado los precios del GNL durante las últimas semanas, lo que llevó los precios del GNL asiático a un máximo de cinco meses el viernes. Las huelgas habrían obligado a los compradores asiáticos a superar las ofertas de Europa para atraer cargamentos.

Los precios spot asiáticos del GNL se mantuvieron respaldados por encima de los 14 dólares por millón de unidades térmicas británicas al cierre del miércoles, y los operadores aún son cautelosos sobre los suministros de GNL de Australia.

Los precios durante los dos meses siguientes y hasta el invierno fueron entre un 10% y un 15% más altos.

El analista de energía Saul Kavonic dijo que todavía existía el riesgo de una huelga en las instalaciones de Chevron, pero que era poco probable que interrumpiera significativamente los suministros.

Los niveles de almacenamiento de gas de la UE están llenos al 91,6% y la eliminación de la lucha por el GNL debería calmar a los mercados.

«La semana pasada muestra cuán nervioso sigue el mercado y cualquier noticia puede provocar una repetición», dijo la consultora Auxilione en una nota.

Fuente: Reuters

GNL GLOBAL

Delfin

Delfín acelera el desarrollo de buques FLNG en asociación con Wison Offshore & Marine

Delfín acelera el desarrollo de buques FLNG en asociación con Wison Offshore & Marine 1920 1005 GNL GLOBAL

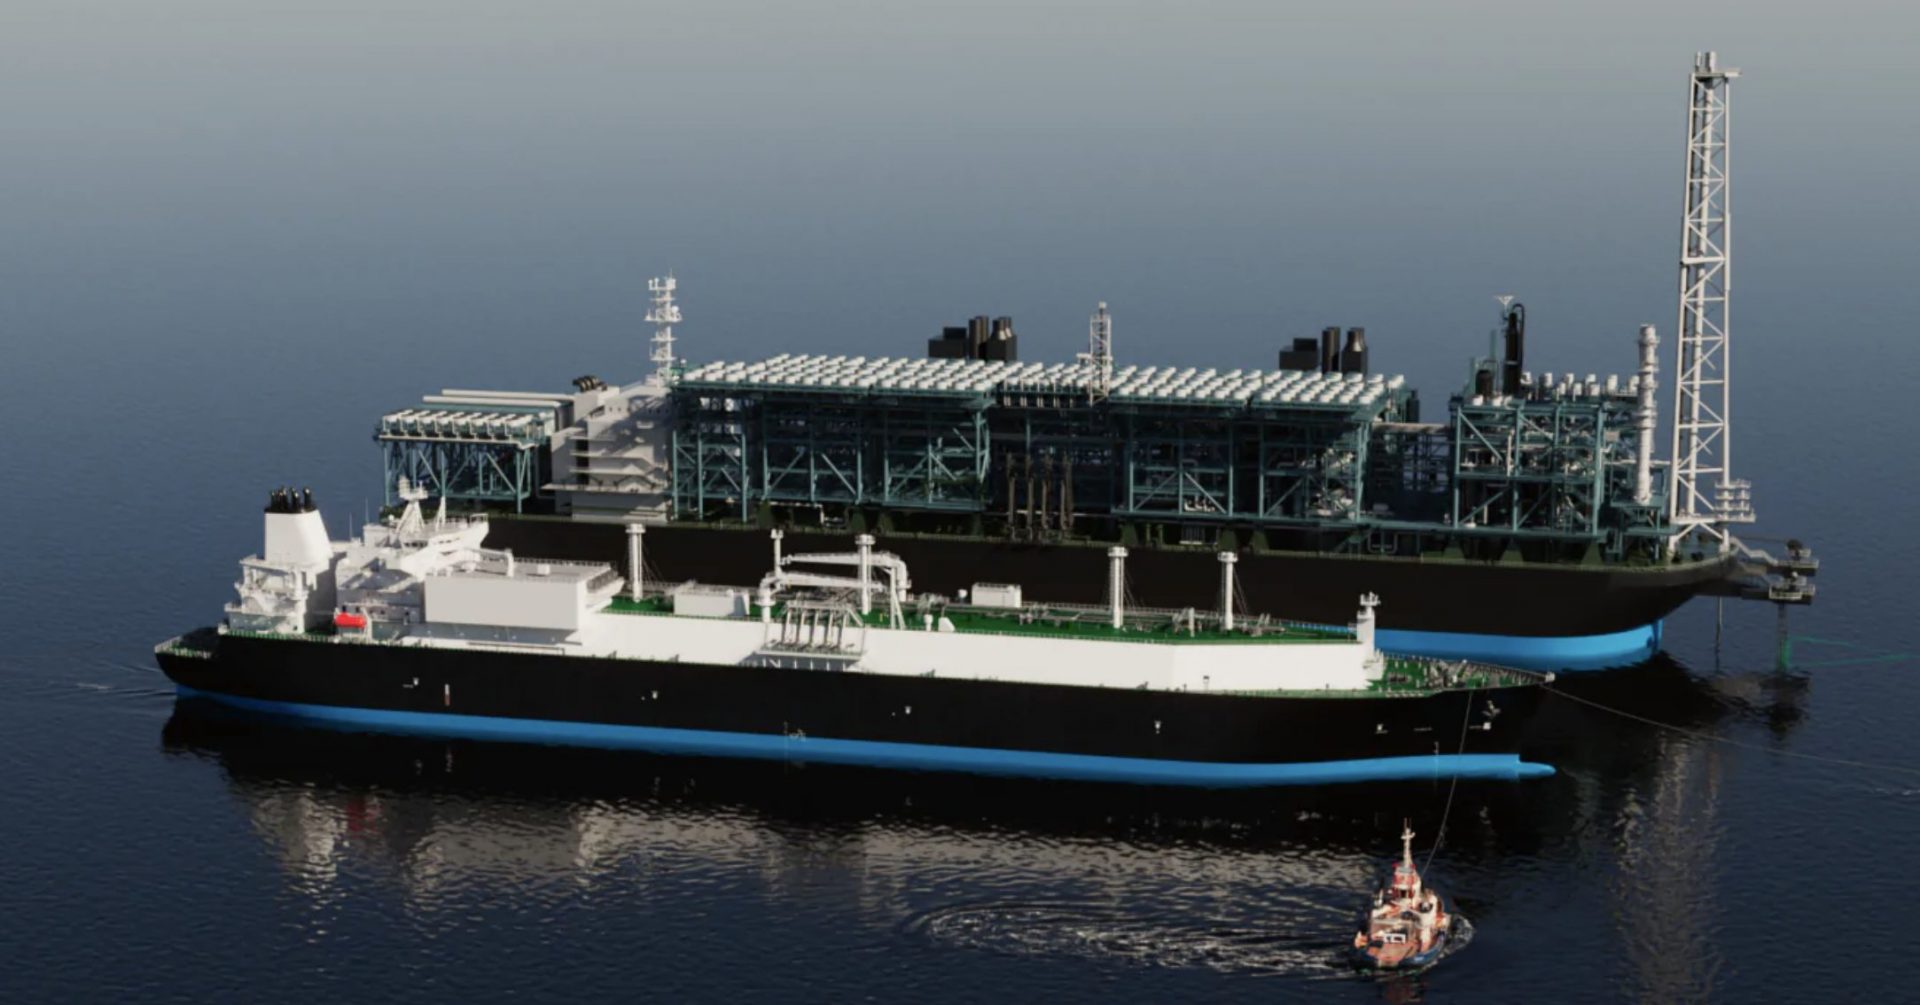
El desarrollador estadounidense Delfin Midstream Inc. anunció hoy la firma de un contrato de diseño e ingeniería con Wison Offshore & Marine, un proveedor líder de servicios y soluciones de tecnología, para desarrollar embarcaciones flotantes de gas natural licuado (FLNG) para su aplicación en los proyectos de puertos de aguas profundas de la Compañía, actualmente en construcción.

Dadas las sólidas perspectivas del mercado de combustibles más limpios en Asia y la continua y fuerte demanda en Europa, Delfin está acelerando el desarrollo de los espacios restantes para buques FLNG del proyecto de Delfin.

Hartree Partners LP está llevando a cabo operaciones de marketing para compradores chinos de GNL en nombre de la compañía y Delfin también está avanzando en el proceso de desarrollo de proyectos adicionales de puertos de aguas profundas en América del Norte en cooperación con sus socios financieros y midstream existentes.

De acuerdo con el comunicado de la compañía, asociarse con Wison le permitirá construir nuevos buques FLNG para apoyar los proyectos y la exportación de gas natural estadounidense de combustión limpia a los mercados mundiales.

Al comentar sobre el anuncio, Wouter Pastoor, director de operaciones de Delfin, djo: “Wison ha sido visionario al desarrollar sus capacidades de diseño, ingeniería y construcción para la industria del GNL y, en particular, el segmento de GNL flotante. Compartiendo nuestro compromiso y espíritu emprendedor, el objetivo de Wison es continuar con un FEED completo a finales de este año, de modo que la construcción de buques FLNG pueda comenzar en su astillero a mediados de 2024”.

Alex Yuan, vicepresidente de desarrollo comercial de Wison, dijo: “Apreciamos la confianza de Delfin y su compromiso con las capacidades de Wison. Wison ha pasado muchos años avanzando con éxito en soluciones EPCIC totalmente integradas y estandarizadas para FLNG con nuestros ingenieros altamente calificados y nuestras modernas instalaciones de fabricación. Esperamos trabajar estrechamente con Delfín para lograr su Puerto de Aguas Profundas objetivos del proyecto.»

Delfin ha estado desarrollando con éxito el proyecto Delfin LNG Deepwater Port, que puede soportar cuatro buques FLNG con una capacidad de exportación combinada de hasta 13,3 millones de toneladas por año (MTPA).

Delfin LNG

La Compañía ha conseguido acuerdos comerciales para la venta de GNL y servicios de licuefacción y se encuentra en la fase final hacia FID en sus dos primeros buques FLNG.

Delfín compró el gasoducto UTOS, el gasoducto más grande del Golfo de México. Delfín LNG recibió un Registro de Decisión positivo de MARAD y la aprobación del Departamento de Energía para exportaciones de GNL a largo plazo a países que no tienen un Tratado de Libre Comercio con Estados Unidos.

GNL GLOBAL

Fotografía cortesía de Cheniere

Cheniere y BASF firman acuerdo de GNL a largo plazo

Cheniere y BASF firman acuerdo de GNL a largo plazo 1188 752 GNL GLOBAL

Cheniere Energy, Inc. anunció que su subsidiaria, Cheniere Marketing, LLC, firmó un contrato de compraventa (SPA) de gas natural licuado (GNL) a largo plazo con la empresa alemana BASF.

En el marco del SPA, BASF acordó comprar hasta aproximadamente 0,8 millones de toneladas por año (MTPA) de GNL de Cheniere Marketing en régimen franco a bordo (“FOB”) por un precio de compra indexado al precio de Henry Hub, más una tarifa fija de licuefacción.

Según informó Cheniere, las entregas comenzarán a mediados de 2026 y, sujetas a una Decisión Final de Inversión positiva con respecto al primer tren (Tren Siete) del Proyecto de Ampliación de Licuefacción de Sabine Pass (Proyecto de Ampliación SPL) en Luisiana.

La vigencia del SPA se extiende hasta 2043.

Fotografía cortesía de Cheniere

En el marco del anuncio, Anatol Feygin, vicepresidente ejecutivo y director comercial de Cheniere dijo «Nos complace entablar esta relación a largo plazo con BASF, líder mundial en la industria química». Agregando, “Este SPA demuestra el papel fundamental que desempeña el gas natural estadounidense a la hora de proporcionar energía segura, sostenible y asequible a largo plazo para Europa. Con este acuerdo, apoyamos los objetivos de uno de los consumidores finales industriales clave de Europa para garantizar la estabilidad de su cadena de suministro”.

Por su parte, Dirk. Elvermann, director financiero de BASF dijo «Al establecer nuestra propia cadena de suministro de GNL con Cheniere, estamos diversificando nuestra cartera de energía y materias primas en un momento de cambios críticos en el mercado europeo del gas, que está marcado por una mayor demanda y precios volátiles del GNL».

«Si bien estamos reduciendo nuestra dependencia de los combustibles fósiles para alcanzar nuestro objetivo de cero emisiones netas de CO2 para 2050, este acuerdo garantizará un suministro confiable de gas natural en términos competitivos».

El Proyecto de Ampliación de SPL se está desarrollando por hasta aproximadamente 20 MTPA de GNL de capacidad total. En mayo de 2023, ciertas subsidiarias de Cheniere Energy Partners, L.P. ingresaron al proceso de revisión previa a la presentación con respecto al Proyecto de Expansión de SPL ante la Comisión Federal Reguladora de Energía en virtud de la Ley de Política Ambiental en EE. UU.

GNL GLOBAL

Infografía: Importaciones de GNL en Julio 2023| América Latina y el Caribe

Infografía: Importaciones de GNL en Julio 2023| América Latina y el Caribe

Infografía: Importaciones de GNL en Julio 2023| América Latina y el Caribe 892 826 GNL GLOBAL
Importaciones de GNL en Asia y América Latina aumentan en Julio mientras que caen por primera vez en Europa

Importaciones de GNL en Asia y América Latina aumentan en Julio mientras que caen por primera vez en Europa

Importaciones de GNL en Asia y América Latina aumentan en Julio mientras que caen por primera vez en Europa 1148 656 GNL GLOBAL

De acuerdo con el informe mensual del mercado de gas (MGMR edicion Agosto-2023), publicado por el Foro de Países Exportadores de Gas (GECF, por sus siglas en inglés), en julio de 2023, el ritmo de crecimiento de las importaciones mundiales de GNL se desaceleró significativamente aumentando tan solo en un 0,3% (0,11 Mt) interanual, alcanzando los 32,66 millones de toneladas (Mt).

Durante el séptimo mes del año, las importaciones aumentaron ligeramente en Asia, un mayor aumento fue registrado en América Latina & el Caribe y en la región MENA, mientras que las importaciones europeas de GNL registraron su primera caída observada este año.

América Latina

En julio de 2023, las importaciones de GNL en América Latina y el Caribe aumentaron a 1,67 Mt, un aumento del 9,0% (0,14 Mt) con respecto al mismo mes en 2022.

⬆ A pesar de una mayor generación hidroeléctrica, Brasil aumentó sus importaciones de GNL con mayores suministros procedentes de Trinidad & Tobago y de los Estados Unidos.

⬆ Jamaica, recibió más suministros de GNL, únicamente procedentes de Nigeria, con algunos de los volúmenes incrementales de GNL enviados a Puerto Rico a través de recargas.

⬆ El mayor consumo de gas en el sector eléctrico contribuyó al repunte de las importaciones de GNL observado en El Salvador.

⬇ Mientras que, la caída de las importaciones de GNL de Argentina se atribuyó a una mayor producción interna de gas y a una temporada invernal suave.

Entre enero y julio de 2023, las importaciones acumuladas de GNL en la región de America Latina y el Caribe crecieron un 7,1% (0,50 Mt) interanual hasta 7,57 Mt.

Asia

En julio de 2023, las importaciones de GNL en la región de Asia Pacífico continuaron aumentando por cuarto mes consecutivo, aunque a un ritmo más lento en comparación con junio de 2023, creciendo modestamente un 0,6% (0,12 Mt) interanual a 21,06 Mt. A pesar del aumento, las importaciones de GNL de Asia Pacífico fueron inferiores a las importaciones en julio de 2021. China, Singapur y Tailandia impulsaron el crecimiento, lo que compensó una caída de las importaciones en Japón y Corea del Sur.

Europa

En el séptimo mes del año, Europa fue testigo de su primera disminución interanual en las importaciones de GNL registrada desde septiembre de 2021.

En julio 2023, el continente importó 8,62 Mt, registrando una disminución interanual del 5,4% con respecto al mismo mes en 2022.

Según el informe, la caída se atribuyó a una menor demanda de gas, altos niveles de almacenamiento de gas y un precio spot de GNL en aumento.

Bélgica, Francia, España y el Reino Unido representaron la mayor disminución incremental de las importaciones europeas de GNL, que fueron parcialmente compensadas por mayores importaciones en Finlandia, Alemania y los Países Bajos.

De enero a julio de 2023, las importaciones europeas acumuladas de GNL aumentaron un 6,4% (4,60 Mt) interanual hasta 76,38 Mt.

MENA

Las importaciones de GNL de la región MENA aumentaron un 39% (0,32 Mt) interanual, alcanzando 1,15 Mt en julio 2023. Mayores volúmenes importados por Egipto, Jordania y Kuwait contribuyeron con el aumento de las importaciones de GNL de la región.

El incremento de las importaciones de GNL de Kuwait se debió principalmente a una mayor quema de gas en medio de temperaturas extremadamente altas. Mientras tanto, tanto Egipto como Jordania importaron su primer cargamento de GNL en 2023. Cabe señalar que el cargamento de GNL importado en Egipto se exportó desde las instalaciones de GNL de Damietta en Egipto y se entregó al centro de productos de Ain Sukhna.

De enero a julio de 2023, las importaciones de GNL de la región MENA cayeron un 6,4% (0,27 Mt) interanual a 3,94 Mt.

Importaciones globales

En el acumulado, entre enero y julio de 2023, las importaciones globales de GNL aumentaron un 3,4% (7,92 Mt) interanual hasta alcanzar 239,16 Mt. Este incremento ha sido impulsado por mayores volúmenes importados en Asia Pacífico, Europa y América Latina y el Caribe con respecto al mismo periodo en 2022.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.