Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

El presidente de la Terminal Andes Energy LNG, Manuel Tenorio, reconoció que Colombia enfrentará un déficit de gas natural a partir de 2025, el cual se espera que empeore gradualmente hasta que la mayor parte del gas que consume el país deba ser importado. "Las soluciones de gas importado de Venezuela o la explotación de campos offshore en el Caribe colombiano no son soluciones prácticas o realistas para esta crisis", agregó Tenorio.

Colombia evalúa conexión de gasoducto para integrar el proyecto Ballenas LNG al sistema nacional

Colombia evalúa conexión de gasoducto para integrar el proyecto Ballenas LNG al sistema nacional 1378 712 GNL GLOBAL

Colombia avanza en el fortalecimiento de su seguridad energética con el desarrollo del proyecto Ballenas LNG en La Guajira, una iniciativa que busca integrar una nueva infraestructura de importación de gas natural licuado (GNL) al sistema nacional de transporte.

La propuesta, impulsada por Transportadora de Gas Internacional (TGI), contempla la conexión del terminal con la red de gasoductos del país, lo que permitiría llevar el gas regasificado desde la costa Caribe hacia los principales centros de consumo.

En un contexto de creciente demanda y declinación de la producción doméstica, el proyecto podría convertirse en un elemento clave para reforzar la flexibilidad del mercado gasífero colombiano y consolidar el papel del GNL como fuente estratégica de suministro energético en los próximos años.

Un nuevo punto de entrada de GNL para Colombia

El proyecto Ballenas LNG contempla la instalación de una unidad flotante de almacenamiento y regasificación (FSRU) en la costa Caribe colombiana. Esta infraestructura permitiría importar cargamentos de gas natural licuado y transformarlos nuevamente en gas para su inyección al sistema nacional de transporte.

La iniciativa es impulsada por TGI en conjunto con Hocol, filial de Ecopetrol, que opera activos de hidrocarburos en la región de La Guajira.

De acuerdo con estimaciones preliminares de la industria, la terminal podría aportar entre 250 y 300 millones de pies cúbicos diarios (MMpcd) al sistema colombiano una vez entre en operación, contribuyendo significativamente a cubrir el déficit previsto en el mercado interno.

Integración con el sistema de transporte

Un componente clave del proyecto es la conexión con el Sistema Nacional de Transporte (SNT) de gas natural. Para ello se estudia la utilización o adaptación de infraestructura existente, incluyendo el gasoducto Ballena–Barrancabermeja, uno de los principales corredores que conecta la costa Caribe con el interior del país.

Esta conexión permitiría transportar el gas regasificado hacia los principales centros de consumo, incluyendo ciudades como Bogotá, Medellín y Cali, así como zonas industriales y centrales de generación eléctrica.

La estrategia de integración busca maximizar el uso de la infraestructura existente y reducir los costos asociados al desarrollo de nuevas líneas de transporte.

Contexto del mercado gasífero colombiano

El desarrollo de nuevas infraestructuras de importación responde a un cambio estructural en el balance energético de Colombia. Durante décadas el país fue autosuficiente en gas natural gracias a la producción de campos costa afuera y en la región Caribe.

Sin embargo, el agotamiento progresivo de algunos yacimientos y el crecimiento de la demanda interna han llevado a las autoridades y empresas del sector a acelerar proyectos que permitan diversificar las fuentes de suministro.

Actualmente Colombia cuenta con una terminal de importación de GNL en operación: la instalación de SPEC LNG, ubicada en Cartagena, que entró en funcionamiento en 2016 y abastece principalmente al sector eléctrico durante periodos de alta demanda o restricciones de oferta.

La incorporación de Ballenas LNG representaría un punto estratégico de entrada de GNL en la costa Caribe, aumentando la flexibilidad del sistema gasífero nacional.

Inversión y cronograma

Las estimaciones preliminares de inversión para el desarrollo del proyecto Ballenas LNG se ubican entre US$50 millones y US$150 millones, dependiendo de la configuración final de la infraestructura y de los requerimientos regulatorios.

Si el proyecto avanza conforme a los planes actuales y obtiene las aprobaciones ambientales y regulatorias correspondientes, su entrada en operación podría producirse hacia 2027.

Perspectivas

La integración del proyecto Ballenas LNG al sistema nacional de transporte refleja la evolución del mercado gasífero colombiano hacia un modelo más flexible, donde el GNL jugará un papel creciente para complementar la producción doméstica.

En este escenario, la ampliación de la infraestructura de importación y transporte será clave para garantizar la seguridad energética del país, mantener la confiabilidad del sistema eléctrico y apoyar el desarrollo industrial en los próximos años.

GNL GLOBAL
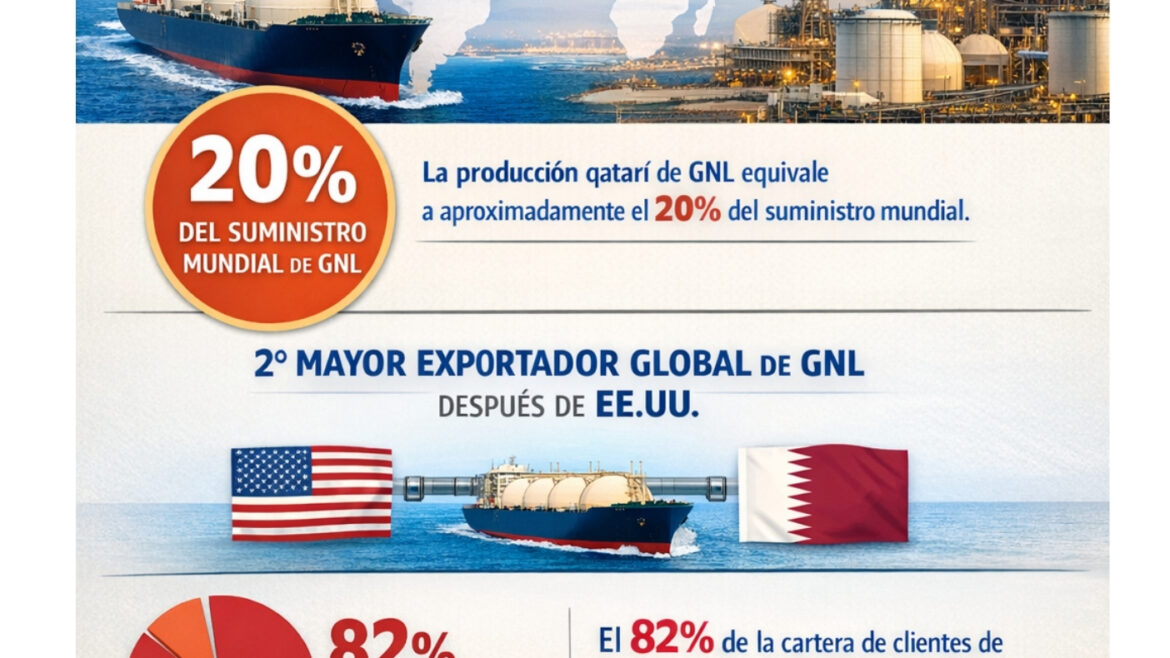
Imagen cortesía de Shell

Shell declara fuerza mayor a clientes que compran GNL qatarí, indicaron fuentes a Reuters

Shell declara fuerza mayor a clientes que compran GNL qatarí, indicaron fuentes a Reuters 1274 716 GNL GLOBAL

Shell, el mayor comercializador de gas natural licuado (GNL) del mundo, ha declarado fuerza mayor sobre los cargamentos de GNL que compra a QatarEnergy y vende a sus clientes en todo el mundo, según informaron tres fuentes a Reuters el miércoles.

Qatar, el segundo mayor exportador mundial de GNL, anunció la semana pasada la suspensión de la producción en sus instalaciones de 77 millones de toneladas anuales (mtpa) y declaró fuerza mayor sobre los envíos de GNL.

Otros compradores qataríes de GNL, como TotalEnergies y algunas empresas asiáticas, han recibido notificaciones de fuerza mayor de Qatar y han comunicado a sus clientes que no les venderán GNL qatarí mientras las instalaciones permanezcan cerradas, según informaron otras dos fuentes.

Una fuente cercana a TotalEnergies,  afirmó que la importante petrolera francesa no ha declarado fuerza mayor, un aviso utilizado para describir eventos fuera del control de una empresa, como un desastre natural, que generalmente la libera de sus obligaciones contractuales sin penalización.

Tanto Shell como TotalEnergies mantienen alianzas a largo plazo con QatarEnergy y son socios en el gigantesco proyecto de expansión North Field de la compañía, cuyo objetivo es aumentar la capacidad para 2027.

Los analistas estiman que Shell consume 6,8 millones de toneladas anuales de GNL procedente de Qatar, mientras que TotalEnergies consume 5,2 millones de toneladas anuales.

El ministro de Energía catarí, Saad al-Kaabi, declaró al Financial Times la semana pasada que la normalización de los suministros tardaría entre semanas y meses, incluso si la guerra terminara hoy. QatarEnergy declaró fuerza mayor para los envíos de GNL el miércoles.

Fuentes dijeron a Reuters la semana pasada que los avisos de fuerza mayor enviados a los clientes indicaban que las entregas de GNL de marzo no se verían afectadas y que el impacto se sentiría a partir de abril.

Fuente: Reuters

GNL GLOBAL

Copec recibe aprobación para desarrollar corredor de GNL en Perú

Copec recibe aprobación para desarrollar corredor de GNL en Perú 700 400 GNL GLOBAL

El Ministerio de Energía y Minas de Perú otorgó la autorización para el desarrollo de un corredor de gas natural licuado (GNL) impulsado por la empresa chilena Copec, un proyecto que busca ampliar el uso del gas natural en el transporte pesado y fortalecer la infraestructura energética del país.

La iniciativa contempla el suministro de GNL desde una estación móvil ubicada en la región de La Libertad, con el objetivo de abastecer una red de distribución destinada principalmente al transporte terrestre de carga. Este proyecto forma parte de una estrategia más amplia para desarrollar corredores energéticos que permitan el uso de combustibles más limpios en el transporte de larga distancia, reduciendo emisiones y diversificando la matriz energética del sector logístico en Perú.

El desarrollo del corredor se enmarca en el creciente interés por impulsar el GNL como combustible para el transporte pesado en América Latina, donde la expansión de estaciones de abastecimiento y redes logísticas es clave para facilitar su adopción. Empresas energéticas y operadores logísticos ven en el GNL una alternativa competitiva frente al diésel, especialmente para flotas de larga distancia que buscan reducir costos operativos y emisiones.

La infraestructura de gas natural en Perú tiene como base el desarrollo del Proyecto Camisea, el principal sistema gasífero del país, que produce y transporta gas desde la cuenca de Ucayali hacia los centros de consumo y exportación. Este sistema permitió el desarrollo del complejo Peru LNG, la primera planta de licuefacción de gas natural en Sudamérica, con una capacidad aproximada de 4,4 millones de toneladas por año.

La expansión de corredores de GNL en el país podría facilitar el crecimiento del mercado interno de gas, especialmente en sectores como el transporte pesado y la industria, que requieren soluciones energéticas competitivas y de menor intensidad de carbono.

Además, el proyecto refleja una tendencia regional hacia el desarrollo de infraestructura logística para el uso de GNL como combustible, incluyendo estaciones de carga, corredores de abastecimiento y redes de distribución que permitan el desplazamiento de camiones a gas en rutas de larga distancia.

Para Copec, el proyecto representa una oportunidad para fortalecer su presencia en el mercado energético peruano y ampliar su portafolio en el segmento de combustibles alternativos, mientras que para Perú constituye un paso adicional en el proceso de masificación del gas natural y modernización de su sistema energético.

El desarrollo de este corredor podría también sentar las bases para futuras iniciativas de movilidad a gas en la región andina, en línea con los esfuerzos de transición energética y reducción de emisiones en el transporte de carga.

GNL GLOBAL

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Competencia por cargamentos en Asia provoca desvío de buques metaneros 1058 500 GNL GLOBAL

A medida que los compradores asiáticos intensifican la búsqueda de cargamentos de reemplazo, un número creciente de buques metaneros que transportan gas natural licuado (GNL) está siendo redirigido hacia Asia. Esta dinámica se produce tras el conflicto en Medio Oriente, que ha interrumpido el tránsito marítimo por el Estrecho de Ormuz y afectado el suministro procedente de Qatar, el segundo mayor exportador mundial de GNL.

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Los datos de seguimiento de buques de las firmas de análisis Kpler y LSEG muestran que tres buques metaneros se han desviado hacia Asia hasta la fecha.

Con cargamentos estadounidenses desde las terminales de GNL de Plaquemines y Corpus Christi, respectivamente, los buques Simsimah y Clean Mistral se dirigieron al Atlántico Sur el 4 de marzo, tras dirigirse al noreste hacia Europa.

A principios de la semana pasada, el BW Brussels, que transportaba un cargamento nigeriano de Bonny LNG, se desvió de su ruta inicial hacia el Atlántico el 3 de marzo y ahora se dirige a Asia vía el Cabo de Buena Esperanza.

El precio de referencia del gas Henry Hub estadounidense fue de 2,97 dólares por millón de unidades térmicas británicas el jueves, frente a los 17,01 dólares por MMBtu del índice de referencia europeo de la Facilidad de Transferencia de Título (TTF) y los 15,495 dólares por MMBtu del índice de referencia asiático Japón-Corea.
Los precios europeos y asiáticos, más altos, compensan con creces el coste de las mayores distancias para transportar las cargas a Asia.

«En los últimos días, las cargas han comenzado a desviarse hacia Asia, lejos de Europa, y los diferenciales JKM-TTF vigentes, que promedian muy por encima de los diferenciales de transporte marítimo de EE. UU., indican que es probable que las cargas estadounidenses flexibles comiencen a llegar a Asia con precios netos más altos», afirmó Kesher Sumeet, analista de Energy Aspects.

Mientras que algunos compradores asiáticos están retrasando las compras al contado o no adjudicando licitaciones debido a los elevados precios, otros están pagando para asegurar las cargas. «Compradores de Corea del Sur, India, Taiwán, Bangladesh y Tailandia han estado buscando cargamentos spot de reemplazo, aunque muchos se muestran reticentes a adjudicar licitaciones debido a los altos precios o la falta de ofertas», declaró Sumeet.

«Según se informa, India y Bangladesh están obteniendo cargamentos spot superiores a 20 dólares por mmBtu, pero los volúmenes adjudicados se mantienen muy por debajo de los niveles afectados por las interrupciones cataríes», afirmó, y añadió que es poco probable que los compradores asiáticos puedan reemplazar todos los cargamentos qataríes perdidos para marzo y abril.

Bangladesh ha obtenido dos cargamentos spot de Gunvor y Vitol a 28,28 dólares por MMBtu y 23,08 dólares por MMBtu, respectivamente. Además, una empresa eléctrica del oeste de Japón busca cargamentos de reemplazo tras haber previsto entregas desde Qatar a partir de junio de 2026, mientras que otra importante empresa japonesa ha estado buscando cargamentos urgentes ante la creciente preocupación de que la disponibilidad de suministro para entregas a finales de marzo y principios de abril pueda reducirse, según Masanori Odaka, analista de Rystad Energy.

Los desvíos de carga podrían intensificar la competencia entre las cuencas del Atlántico y el Pacífico. Asia absorbe más del 80% de las exportaciones de GNL de Qatar, y Europa depende cada vez más del GNL para abastecer sus reservas de gas desde que la región detuvo la mayoría de las importaciones de gasoductos rusos tras la invasión a gran escala de Ucrania por parte de Moscú.

Si bien el arbitraje global de primer mes estaba abierto a Asia a principios de esta semana, el arbitraje estadounidense de primer mes apuntó firmemente a Europa el jueves, ya que los altos precios del flete y la caída del diferencial JKM-TTF hacen que Europa sea más competitiva, según Qasim Afghan, analista de Spark Commodities.

Fuente: Reuters

GNL GLOBAL

Precios del GNL en Asia. Semanal 2-6 Mar 2026

Precios del GNL en Asia se disparan tras interrupción de la producción en Qatar

Precios del GNL en Asia se disparan tras interrupción de la producción en Qatar 1920 1080 GNL GLOBAL

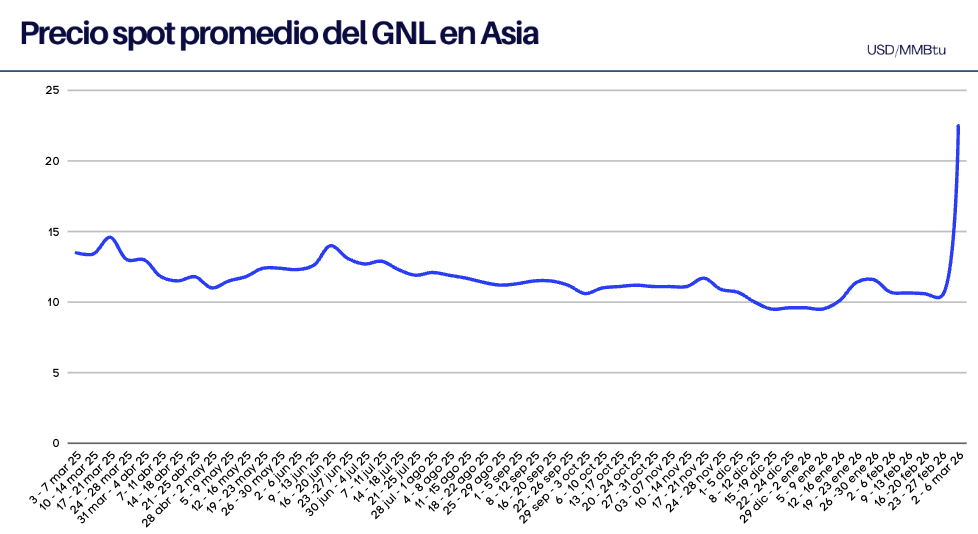
Los precios spot del GNL en Asia aumentaron más del doble la semana pasada, alcanzando su máximo en tres años, después de que la interrupción de la producción por parte de Qatar provocara una competencia por el gas.

De acuerdo con el informe semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del gas natural licuado (GNL) para las entregas en abril en el noreste de Asia se estimó en 22,50 dólares por MMBtu, lo que representa un salto de 12,1 dólares respecto a los 10,40 dólares/MMBtu registrados la semana anterior. Con este aumento, el indicador alcanza su nivel más alto registrado desde mediados de enero de 2023.

Precios del GNL en Asia semana del 2 al 6 de Marzo 2026

Precios promedio del GNL en Asia semana del 2 al 6 de Marzo 2026

Asia

«El mercado registró una fuerte revalorización esta semana al digerir los cierres cataríes y las restricciones de flujo en Ormuz. Fundamentalmente, con la excepción de China, el norte de Asia se está ajustando significativamente, y el sudeste asiático quedará prácticamente excluido», declaró Toby Copson, socio director de Davenport Energy.

«Hay muy poca oferta marginal disponible a la que recurrir, por lo que comenzaremos a ver cómo los cargamentos estadounidenses se redirigen a Asia, ya que el arbitraje ya está abierto y la prima es mayor que la de Europa. El flete será el denominador a corto plazo», añadió. Más del 80 % del suministro catarí se destina a Asia.

El ministro de Energía qatarí, Saad al-Kaabi, declaró al Financial Times que tomaría entre semanas y meses volver a la normalidad en los suministros, previendo que los precios del gas suban a 40 dólares por millón de Btu.

«Prevemos que la interrupción de Ormuz durará al menos hasta mediados de marzo, aunque es probable que el impacto en el suministro se extienda mucho más allá. Creemos que el suministro qatarí se interrumpirá durante un mínimo de cuatro semanas», declaró Tom Purdie, analista principal de GNL de la consultora Energy Aspects.

«El impacto se sentirá principalmente en Asia. Catar y los Emiratos Árabes Unidos mantienen en conjunto alrededor de 71 millones de toneladas anuales en contratos a largo plazo con compradores asiáticos, la columna vertebral del suministro de carga base de la región. Reemplazar incluso una parte de esa cantidad mediante compras al contado, el desvío de carga estadounidense y el uso de la flexibilidad contractual llevará tiempo», añadió.

Los compradores de India, Pakistán y Bangladesh se ven particularmente afectados, ya que son sensibles a los precios y dependen de los volúmenes cataríes. Algunos compradores indios no han adjudicado licitaciones de importación, optando en cambio por reducir parcialmente la producción industrial, según Martin S., director de precios de GNL en Argus.

Europa

En Europa, los precios del gas subieron más del 60% esta semana, pero frenaron esas ganancias el viernes. Europa parece estar perdiendo la puja con sus competidores asiáticos por los cargamentos estadounidenses, con precios actuales de 17,57 dólares/MMBtu.

S&P Global Energy evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en abril ex-buque (DES) en 16,998 dólares/mmBtu el 26 de febrero, un descuento de 0,13 dólares/mmBtu respecto al precio en el centro TTF.

Argus Media lo evaluó en 16,95 dólares/MMBtu, mientras que Spark Commodities evaluó el precio de marzo en 17,165 dólares/MMBtu.

Se espera que los fondos de inversión, que suelen operar con mayor actividad en contratos inmediatos y de primavera/verano de 2026, sean aún más activos debido a las dificultades para recargar las reservas de gas de la UE durante el verano tras la pérdida de volúmenes cataríes, según Seb Kennedy de EnergyFlux.news.

En el transporte mundial de GNL, las tarifas del Atlántico alcanzaron su nivel más alto desde diciembre de 2022, alcanzando los 264.250 dólares diarios, y las del Pacífico subieron a 219.250 dólares diarios, según el analista de Spark Commodities, Qasim Afghan, Ph.D.

GNL GLOBAL

Europa se enfrenta a una crisis de almacenamiento de gas mientras el conflicto con Irán restringe el suministro

Europa se enfrenta a una crisis de almacenamiento de gas mientras el conflicto con Irán restringe el suministro 750 776 GNL GLOBAL

La tarea de Europa de reponer sus reservas de gas para el próximo invierno se ha vuelto repentinamente mucho más arriesgada y costosa, debido que las consecuencias del conflicto entre Estados Unidos e Israel contra Irán han interrumpido la producción y los envíos de GNL, lo que ha limito la oferta y ha disparado los precios.

El almacenamiento de gas permite a Europa satisfacer la demanda de calefacción y electricidad en invierno, lo que refuerza la seguridad energética de la región. Este año, se prevé que las reservas terminen la temporada de calefacción muy por debajo de los niveles normales, lo que obligará a Europa a comprar más gas durante el verano, cuando recarga sus depósitos y tanques en todo el continente.

Europa depende cada vez más del suministro de gas natural licuado (GNL) para llenar sus reservas desde que suspendió la mayoría de las importaciones de gasoducto ruso tras la invasión de Ucrania en 2022.

Anteriormente, el GNL representaba aproximadamente el 19 % del suministro de gas de Europa. Se espera que la cuota aumente al 45%, o 174 mil millones de metros cúbicos, este año, lo que equivale a unos 1.800 buques metaneros, según S&P Global Energy.

Los compradores en Europa necesitan encontrar el equivalente a unos 700 cargamentos de GNL, o 67 bcm, solo para llenar el almacenamiento este verano, según analistas de Kpler, unos 180 cargamentos, o 17 bcm, más que el año pasado.

Parte de esta cantidad se entregará por gasoducto desde Noruega, Argelia y, en mucha menor medida, desde Rusia, pero la mayor parte serán cargamentos de GNL.

Los precios tanto del gas por gasoducto como del GNL han aumentado desde el inicio del conflicto con Irán.

Los precios de referencia del gas en Europa alcanzaron brevemente su nivel más alto desde principios de 2023 y han subido casi un 50% esta semana después de que Qatar cerrara sus yacimientos de gas, que representan una quinta parte del suministro mundial de GNL.

El contrato de GNL de referencia mundial, el Japón-Corea, también subió hasta un 68%, ya que los compradores se apresuraron a reemplazar los volúmenes qataríes perdidos.

El precio del gas natural de referencia europeo ha experimentado un fuerte aumento a principios de 2026, alcanzando niveles no vistos desde la crisis energética de 2022-2023.

El precio del contrato de gas natural de referencia europeo desde 2021 muestra que los precios han alcanzado su máximo en un año en 2026, pero se mantienen en niveles récord en 2022.

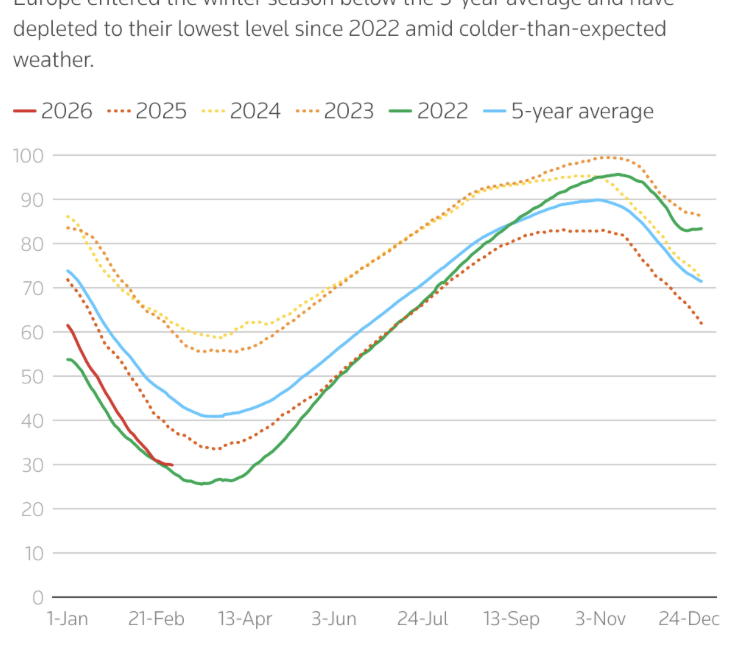
Según cuatro analistas, el almacenamiento de gas europeo tendrá una capacidad de entre el 22 % y el 27 % a finales de marzo, en comparación con la media de los últimos cinco años, que ronda el 41 %. Si llega menos GNL en las próximas cuatro semanas debido a la interrupción del suministro desde Oriente Medio, los almacenes podrían estar aún más vacíos.

Almacenamiento

Gráfico de líneas de los niveles de almacenamiento de gas europeo (% de capacidad) por fecha, que compara el período 2022-2026 con la media de los últimos cinco años. El almacenamiento entra en invierno por debajo de la media y cae a su nivel más bajo desde 2022, lo que refleja un clima más frío de lo previsto.

Si la paralización del transporte marítimo en el Estrecho de Ormuz se prolonga durante un mes, los inventarios europeos podrían caer a un mínimo histórico para finales del invierno, lo que resultaría en niveles de llenado más bajos a finales de octubre, según Erisa Pasko, analista de Energy Aspects.

Unos 120 bcm al año, o aproximadamente el 20% del suministro mundial de GNL, pasan por esta vía fluvial, y cuatro quintas partes de las entregas se dirigen a Asia, según los analistas.

También basándose en un mes de interrupción, Ole Hvalbye, analista de materias primas de SEB Research, indicó que aproximadamente 7 millones de toneladas de GNL, unos 9,7 bcm, se retirarían del mercado mundial y Europa podría perder alrededor de 5,5 millones de toneladas, o 7,6 bcm, debido a la competencia de Asia por los cargamentos disponibles.

Esto impulsaría los precios europeos del gas firmemente por encima de los 60 euros por megavatio hora, en comparación con los 50 actuales y los 32 a finales de la semana pasada. Un cierre prolongado del complejo de GNL Ras Laffan de Qatar podría provocar una contracción similar a la crisis energética de 2022, afirmó Hvalbye, advirtiendo que no se pueden descartar precios de 100 euros/MWh o superiores, siendo la destrucción de la demanda el principal mecanismo de equilibrio.

Noruega, el mayor proveedor de gas de Europa, ya está bombeando a su máxima capacidad, y si bien el gas que se inyectará en el almacenamiento este verano será una combinación de gasoducto y GNL, la demanda adicional deberá cubrirse con GNL.

El aumento de los precios limitará los incentivos para almacenar gas, con la expectativa de que los precios eventualmente bajen a medida que el conflicto se calme y se incremente el suministro de GNL, afirmó Pasko, de Energy Aspects.

Dependencia de Europa del GNL

Estados Unidos es el principal proveedor de GNL a Europa y el segundo mayor proveedor de gas de la región en general. Si bien Washington ha presionado a la Unión Europea para que compre más GNL a medida que se ponen en marcha nuevos proyectos y aumentan la oferta disponible, es poco lo que puede hacer para aumentar la producción con la suficiente rapidez como para compensar la pérdida de volúmenes cataríes.

Los datos de la Comisión Europea muestran que Catar representó el 3,5 % del suministro de gas de la UE en 2025, mientras que la participación de Estados Unidos se situó en el 25,4 %.

Se prevé que el suministro mundial de GNL crezca más del 7 %, o 42 bcm, en 2026, según informó la Agencia Internacional de la Energía en enero, con las mayores aportaciones provenientes de Estados Unidos.

Fuente: Reuters

GNL GLOBAL

SEFE y SESA

SEFE y Southern Energy firman el primer contrato de exportación de GNL a largo plazo desde Argentina

SEFE y Southern Energy firman el primer contrato de exportación de GNL a largo plazo desde Argentina 1248 716 GNL GLOBAL

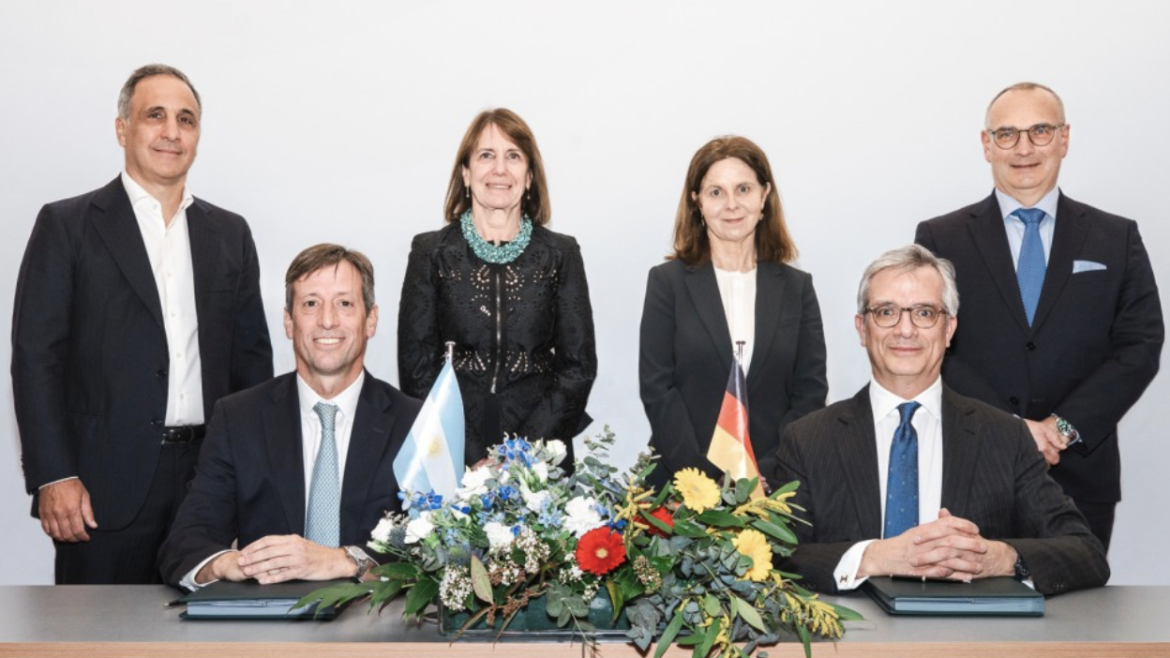
Securing Energy for Europe (SEFE) y Southern Energy S.A. (SESA) han formalizado un acuerdo de compra-venta (Sales and Purchase Agreement – SPA) por un periodo de ocho años para el suministro de Gas Natural Licuado (GNL), en lo que representa un hito histórico para Argentina como proveedor internacional de GNL.

El SPA establece que SEFE adquirirá 2 millones de toneladas anuales de GNL (mtpa) en una modalidad Free on Board (FOB), con entregas previstas a partir de finales de 2027. El acuerdo sigue a una Heads of Agreement (HOA) firmada en Argentina el año pasado, y consolida el contrato definitivo esperado tras aquel entendimiento preliminar.

Este contrato es considerado el primer acuerdo de GNL a largo plazo firmado por Argentina, dando inicio a su incursión sostenida en el mercado internacional de exportación de GNL.

SEFE y SESA

Imagen de cortesía SEFE. 

Significado estratégico para Argentina y Europa

Posicionamiento de Argentina como exportador

Southern Energy —consorcio que agrupa a importantes actores del sector como Pan American Energy, YPF, Pampa Energía, Harbour Energy y Golar LNG— representa una iniciativa significativa para transformar la producción de gas argentino, especialmente la proveniente de Vaca Muerta, en volúmenes exportables vía GNL.

Este acuerdo marca un avance estructural para el sector energético argentino, al habilitar un flujo permanente de exportaciones que podría traducirse en ingresos por alrededor de 7 000 millones de dólares a lo largo del periodo contractual, según estimaciones basadas en los volúmenes y condiciones de mercado.

Además, la operación se apalanca en tecnología de licuefacción flotante (Floating LNG o FLNG). El proyecto contempla dos unidades de tecnología flotante —el Hilli Episeyo y el MK II— que permitirán una capacidad conjunta de aproximadamente 6 mtpa, con el primero comenzando operaciones hacia finales de 2027 y el segundo en 2028.

Diversificación de suministros para Europa

Para SEFE Securing Energy for Europe GmbH, empresa energética con sede en Berlín y propiedad del estado alemán, este acuerdo representa un elemento estratégico para ampliar y diversificar sus fuentes de GNL en un contexto global de desafíos para la seguridad de suministro de gas.

Según Frédéric Barnaud, Director Comercial de SEFE, el paso desde una Heads of Agreement al SPA en tan solo unos meses refleja el compromiso de ambas partes para integrar a Argentina como nuevo proveedor de largo plazo en la industria mundial de GNL.

A su vez, Rodolfo Freyre, Presidente de Southern Energy, resaltó que el acuerdo no solo posiciona al país en la cadena global de valor del gas natural licuado, sino que también constituye un “aporte clave a la seguridad energética de Europa”.

Implicaciones de mercado

Este contrato tiene varias aristas relevantes:

  • Primer contrato de GNL a largo plazo desde Argentina, lo que abre una nueva fuente de exportación para el país.
  • 2 mtpa de LNG comprometidos por ocho años, volumen significativo para los estándares de exportación regional.
  • Posible impacto en diversificación de suministro para mercados europeos, especialmente en un contexto de transición energética y reducción de dependencias tradicionales.
  • Integración de tecnologías FLNG como herramienta de entrada al mercado global sin la necesidad de instalaciones terrestres inmediatas.

El acuerdo entre SEFE y Southern Energy representa un punto de inflexión para Argentina en el mercado global del GNL. Va más allá de un simple contrato comercial: es un componente estructural que potencia la presencia internacional del país, diversifica la oferta global de GNL y aporta a estrategias de seguridad energética de grandes consumidores como Europa.

Este tipo de acuerdos también apuntala el valor estratégico de proyectos ligados a Vaca Muerta y pone a Argentina en el mapa de exportadores latinoamericanos con capacidad sostenible de GNL hacia mercados globales.

GNL GLOBAL

6th International GNL GLOBAL Forum 2026

Lanzamiento Oficial | 6° International GNL GLOBAL Forum 2026

Lanzamiento Oficial | 6° International GNL GLOBAL Forum 2026 1920 1080 GNL GLOBAL

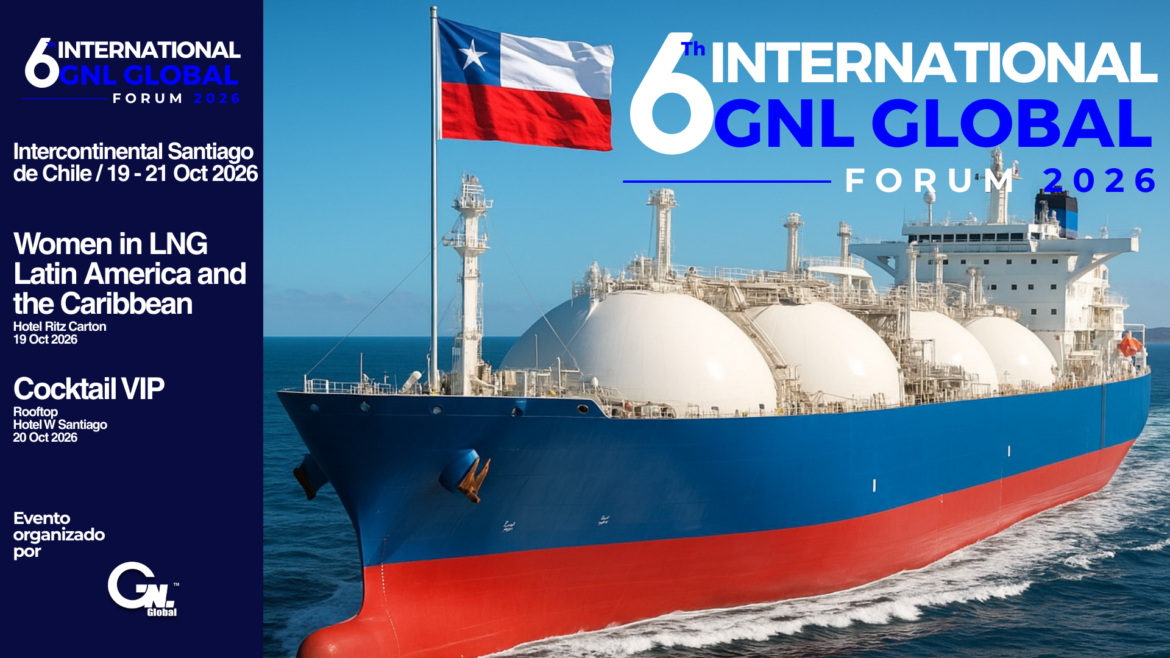
GNL GLOBAL anuncia oficialmente el lanzamiento del 6° International GNL GLOBAL Forum 2026 (6IGGF2026), que se celebrará del 19 al 21 de octubre de 2026 en Santiago de Chile.

Tras cinco ediciones consecutivas, el International GNL GLOBAL Forum se ha consolidado como la principal plataforma especializada en Gas Natural Licuado (GNL) en América Latina y el Caribe, reuniendo a ejecutivos de alto nivel, autoridades gubernamentales, operadores de terminales, productores, comercializadores, desarrolladores de infraestructura, proveedores tecnológicos e inversionistas que participan activamente en la evolución del mercado regional y global del GNL.


Un entorno energético en transformación

El lanzamiento de esta sexta edición ocurre en un contexto de creciente volatilidad geopolítica y reconfiguración de los mercados energéticos internacionales. En este escenario, el GNL continúa desempeñando un rol estratégico fundamental en:

  • Seguridad energética y confiabilidad de los sistemas eléctricos
  • Diversificación regional de suministro
  • Expansión de infraestructura, incluyendo terminales terrestres y FSRU
  • Estrategias de descarbonización y transición energética
  • Desarrollo de mercados de pequeña y mediana escala
  • Aplicaciones marítimas, bunkering y transporte pesado

La región latinoamericana y caribeña atraviesa una etapa clave de consolidación y expansión de su infraestructura de GNL, con nuevos proyectos, ampliaciones y reconfiguraciones comerciales que redefinen la dinámica de oferta y demanda.

6th International GNL GLOBAL Forum 2026

6th International GNL GLOBAL Forum 2026

Chile como sede estratégica

Chile se posiciona como un punto estratégico para este encuentro regional. El país cuenta con infraestructura consolidada de importación de GNL, incluyendo terminales en Quintero y Mejillones, además de una ubicación geográfica privilegiada como puerta de entrada del Pacífico para el comercio energético.

Santiago ofrecerá el entorno ideal para promover un diálogo técnico y estratégico de alto nivel, así como para facilitar intercambios comerciales y alianzas de largo plazo entre actores regionales e internacionales.

Agenda 2026: visión estratégica y enfoque de mercado

El 6IGGF2026 contará con:

✔ Paneles ejecutivos estratégicos
✔ Sesiones de perspectivas de mercado regional y global
✔ Discusiones sobre infraestructura, financiamiento e inversión
✔ Women in LNG Latin America & Caribbean Awards 2026
✔ LNG Industry Awards 2026
✔ Espacios exclusivos de networking y encuentros VIP

La agenda abordará temas críticos como la evolución de los flujos comerciales, el rol del GNL en la transición energética regional, nuevas oportunidades de inversión y los desafíos regulatorios que impactan el desarrollo de proyectos.

Un ecosistema que evoluciona

Más allá de un evento anual, el International GNL GLOBAL Forum forma parte de un ecosistema integral que incluye información especializada, análisis de mercado y espacios de conexión estratégica dentro del sector.

La sexta edición busca profundizar el diálogo regional en un momento donde la coordinación, la información confiable y las alianzas estratégicas son esenciales para garantizar estabilidad y crecimiento sostenible en el mercado del GNL.

Registro abierto

🎟 Early Bird Registration ya se encuentra disponible: Aquí

🔗 Más información del evento: Aquí

GNL GLOBAL invita a los actores clave del sector a formar parte de este encuentro en Santiago para fortalecer alianzas estratégicas y contribuir activamente a la evolución del mercado de GNL en América Latina y el Caribe.

GNL GLOBAL

Suministros de GNL de Qatar

QatarEnergy anuncia paralización de producción de GNL

QatarEnergy anuncia paralización de producción de GNL 1404 2000 GNL GLOBAL

QatarEnergy anunció este lunes 2 de marzo la suspensión de la producción de gas natural licuado (GNL) y de productos asociados, tras los recientes ataques con drones contra sus instalaciones estratégicas en Ras Laffan Industrial City y Mesaieed Industrial City, en el Estado de Qatar.

La decisión se produce en el contexto de una creciente escalada del conflicto militar en el Medio Oriente, según informó la empresa en un comunicado.

Impacto inmediato en el mercado global de energía

La paralización de la producción de GNL en Qatar —el segundo mayor exportador de este combustible en el mundo— constituye un choque significativo para los mercados energéticos globales.

Qatar aporta una parte considerable de la oferta internacional de GNL, con Asia y Europa como sus principales destinos de exportación.

En 2025, las exportaciones estimadas de GNL de Qatar alcanzaron aproximadamente 91 millones de toneladas, según datos de seguimiento de cargamentos citados por Reuters. Aunque Estados Unidos superó por primera vez los 100 millones de toneladas anuales y se posicionó como el mayor exportador global, Qatar se mantuvo como el segundo proveedor mundial de GNL, desempeñando un papel estratégico en el abastecimiento de los mercados asiáticos y europeos, particularmente en un contexto de elevada volatilidad geopolítica y creciente dependencia del suministro flexible.

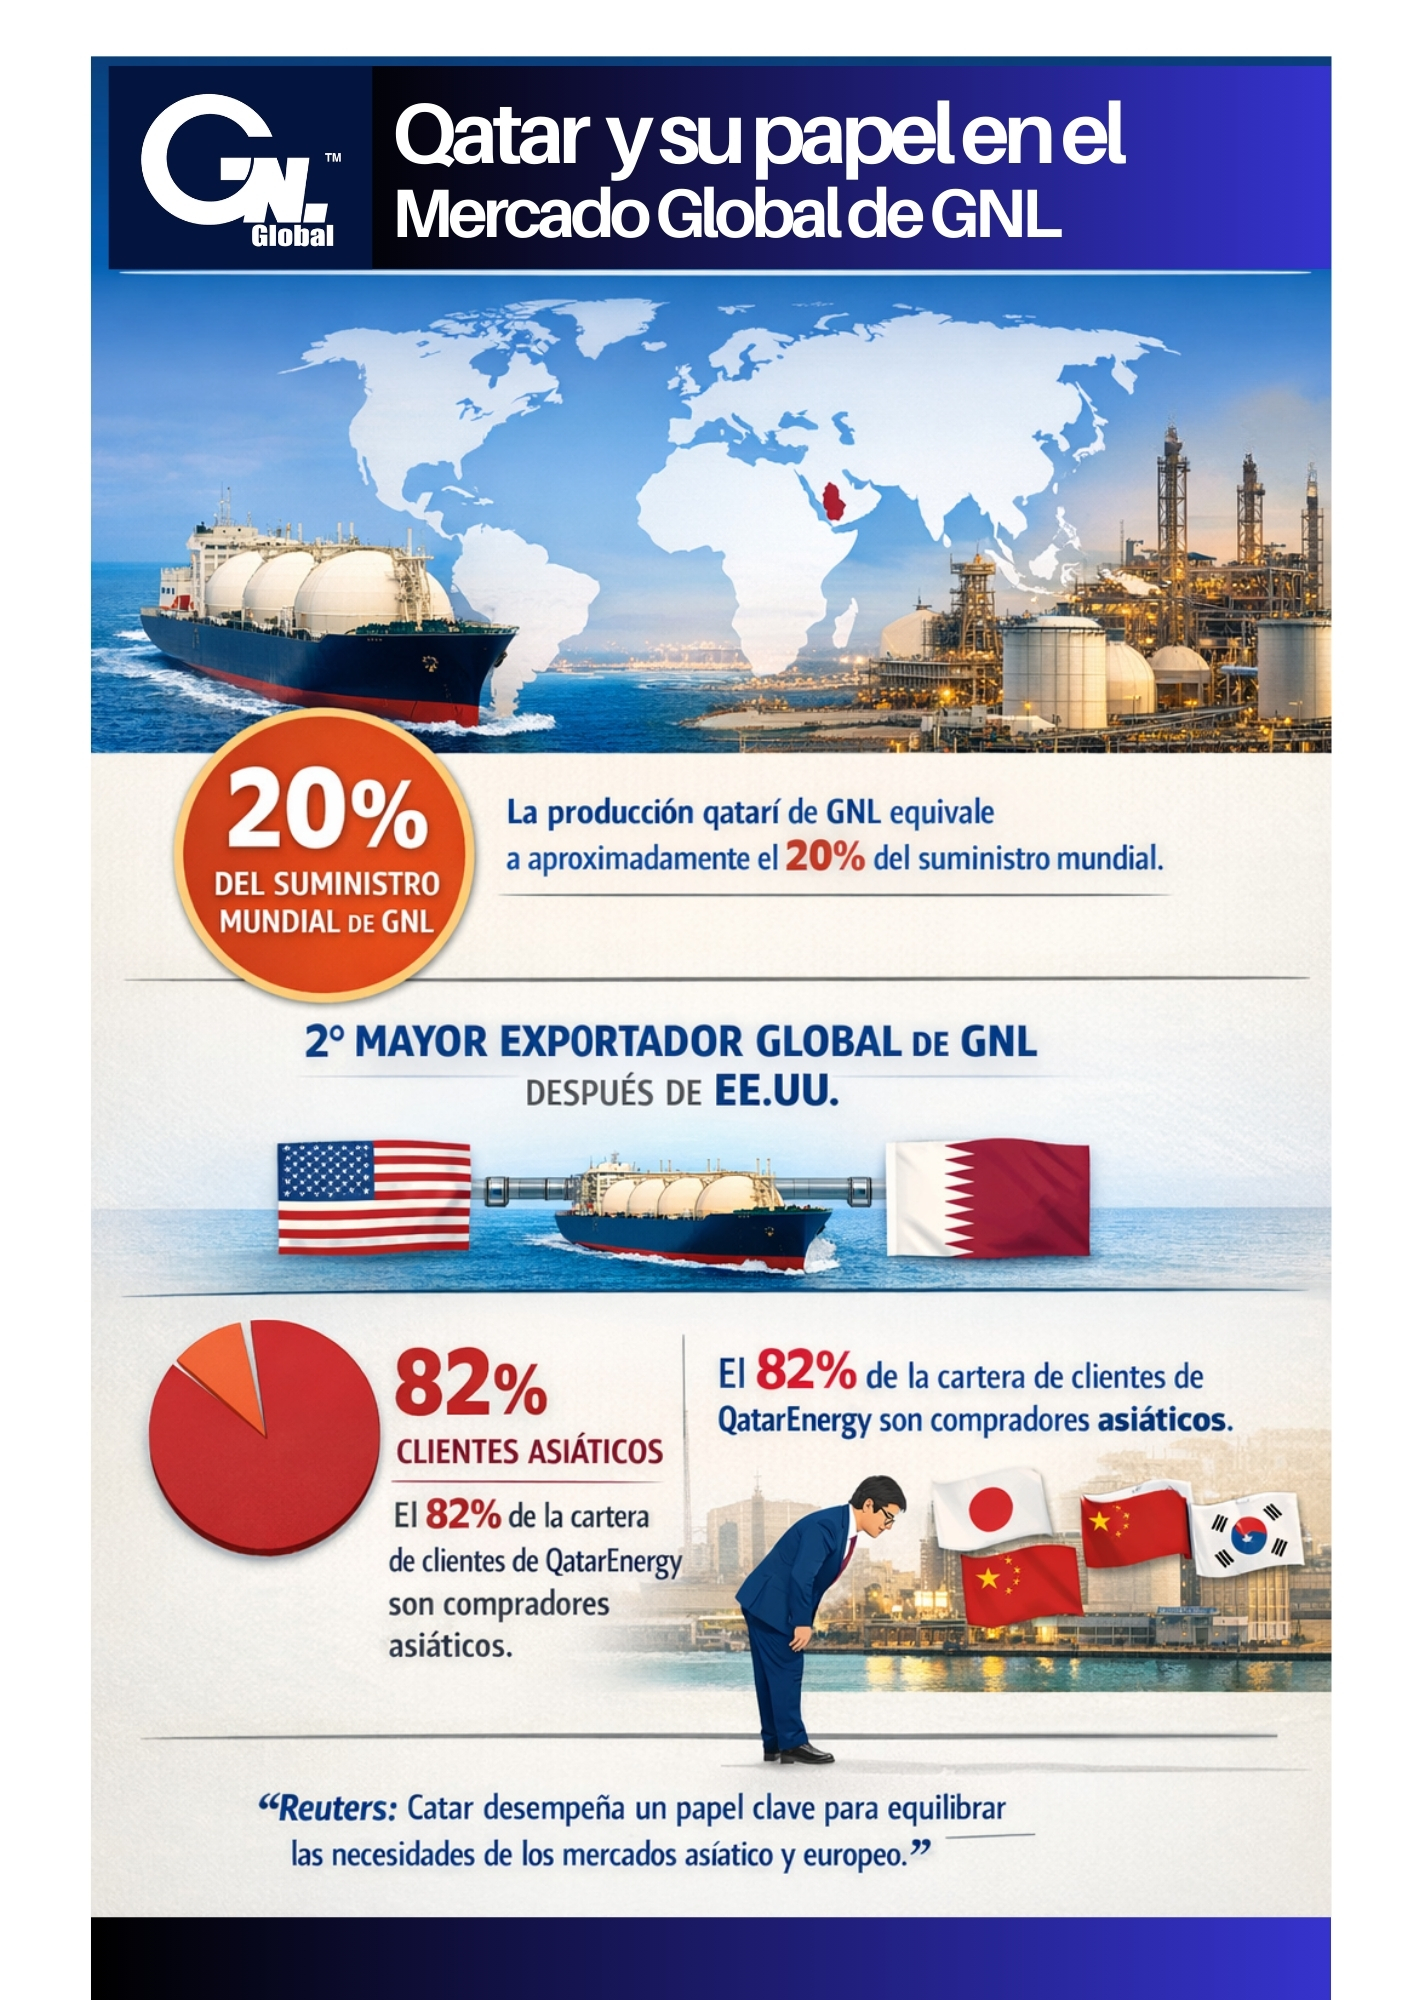
«La producción qatarí de GNL equivale a aproximadamente el 20% del suministro mundial. El país del Golfo es el segundo mayor exportador mundial de GNL, después de Estados Unidos, y desempeña un papel fundamental para equilibrar las necesidades de los mercados asiático y europeo. Los clientes asiáticos representan el 82% de la cartera de clientes de la empresa estatal QatarEnergy», indicó la agencia Reuters en su informe.

Riesgos de desabastecimiento y prima de riesgo

La medida ha provocado un salto de los precios del gas en Europa de hasta casi 50% en contratos de gas mayoristas, así como aumentos generalizados en los mercados de crudo y gas natural.

Este incremento de precios se produce en un contexto ya sensible por las tensiones geopolíticas que rodean el estrecho de Ormuz, una de las principales rutas marítimas para el transporte de petróleo y GNL. El cierre o la interrupción de este corredor podría tener consecuencias profundas para el abastecimiento energético mundial.

Analistas del sector energético subrayan que si la infraestructura logística o de producción de QatarEnergy se ve afectada de manera prolongada —por daños directos o por interrupciones en el transporte marítimo— los efectos sobre los precios podrían ser drásticos tanto en Asia como en Europa, con escenarios potenciales de escasez en mercados tradicionalmente dependientes del GNL qatarí. Este impacto sería especialmente notorio si fallan envíos desde Qatar, que suministra volúmenes significativos de GNL a compradores asiáticos (como China, Japón y Corea del Sur).

Suministros de GNL de Qatar

Suministros de GNL de Qatar

Repercusiones globales y respuesta del mercado

Además del gas natural, los precios del petróleo Brent y otros combustibles energéticos registraron subidas importantes tras el anuncio, elevando la incertidumbre en los mercados financieros y energéticos. Estas tendencias reflejan no solo una reacción de corto plazo ante el shock de oferta, sino también un incremento de la prima de riesgo geopolítico que ahora pesa sobre los precios de los combustibles fósiles.

En suma, la detención de la producción de GNL de QatarEnergy representa una de las perturbaciones energéticas más significativas desde la crisis del gas vinculada a las tensiones en Ucrania en 2022, subrayando la estrecha conexión entre estabilidad geopolítica, seguridad de suministro y precios globales de energía.

GNL GLOBAL

Precio del GNL en Asia antes de la escalada militar registrada el fin de semana

Precio del GNL en Asia antes de la escalada militar registrada el fin de semana 650 433 GNL GLOBAL

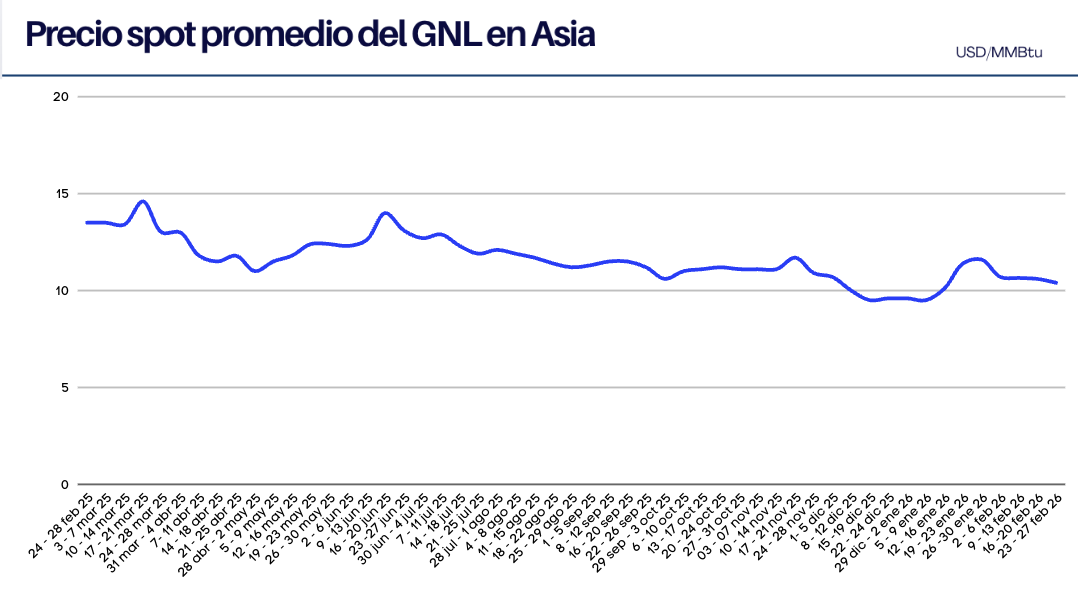
Los precios spot del GNL en Asia retrocedieron la semana pasada, presionados por un invierno más templado de lo previsto y niveles elevados de inventarios en el noreste asiático, lo que moderó la demanda inmediata. Sin embargo, tras los acontecimientos geopolíticos registrados durante el fin de semana en Medio Oriente, el mercado anticipa un repunte esta semana ante el riesgo de interrupciones en el suministro y un aumento de la prima de riesgo en los mercados energéticos.

De acuerdo con el informe semanal de la agencia Reuters, publicado el viernes, el precio promedio del GNL para entregas en abril en el noreste de Asia se estimó en US$10,40/MMBtu al cierre de la semana, lo que representa una disminución de 20 centavos frente a los US$10,60/MMBtu registrados la semana anterior.

Precios del GNL en Asia, Semana del 23 al 27 de febrero

Precios del GNL en Asia, Semana del 23 al 27 de febrero 2026

Asia

«Fundamentalmente, el mercado está débil en el norte de Asia, con una demanda prácticamente nula de China… las compras marginales parecen limitadas», declaró Toby Copson, socio director de Davenport Energy.

«Existe cierta volatilidad intradía derivada de las conversaciones entre Estados Unidos e Irán y del panorama geopolítico general. Sin embargo, en los mercados físicos, la mayor parte de esa prima ya se ha absorbido y descontado», añadió.

La mayor parte de la demanda spot asiática proviene del sur y sureste de Asia, ya que los niveles de precios son aceptables para muchos compradores de la región, afirmó Martin S., director de precios de GNL en Argus.

El Estrecho de Ormuz, entre Omán e Irán, transporta aproximadamente una quinta parte de los envíos mundiales de GNL, la mayoría de los cuales provienen de Qatar, el principal exportador mundial de GNL.

«Si Qatar no pudiera exportar cargamentos de GNL debido a daños en la infraestructura o dificultades en el transporte marítimo, el impacto en los precios mundiales del gas sería drástico», declaró Florence Schmit, estratega energética de Rabobank.

«Si bien una pérdida de suministro Qatarí afectaría directamente a los mercados asiáticos, el repunte de precios en Europa probablemente sería aún más pronunciado», añadió.

Europa

En Europa, los precios mayoristas del gas subieron el viernes por la tarde, mientras los operadores se preparaban para una posible acción militar estadounidense en Oriente Medio. Sin embargo, la débil demanda y el aumento de las temperaturas frenaron el alza.

El almacenamiento de gas en Europa ha seguido disminuyendo, y los inventarios han alcanzado nuevos mínimos estacionales. A medida que el invierno se desvanece, Europa se enfrenta al reto de reponer las reservas desde niveles comparativamente bajos, afirmó Aly Blakeway, gerente de Atlantic LNG en S&P Global Energy.

S&P Global Energy evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en abril ex-buque (DES) en 9,876 $/MMBtu el 26 de febrero, lo que representa un descuento de 1,17 $/MMBtu respecto al precio en el centro de TTF.

Argus Media lo evaluó en 10,11 $/MMBtu, mientras que Spark Commodities evaluó el precio de marzo en 9,987 $/MMBtu.

Los fondos de cobertura parecen estar reduciendo su actividad en la negociación de futuros de gas TTF, según el analista independiente Seb Kennedy de EnergyFlux.news.

«En una medida inusual, los fondos mantuvieron su posición larga neta prácticamente sin cambios durante dos semanas consecutivas. Al mismo tiempo, el número de fondos que operan activamente con TTF ha disminuido un 10 % desde que alcanzó un máximo histórico de 465 a mediados de enero», afirmó.

Tarifas de Transporte

En el transporte mundial de GNL, las tarifas del Atlántico subieron a 42.750 dólares diarios y las del Pacífico se mantuvieron estables en 28.250 dólares diarios, según Qasim Afghan, analista de Spark Commodities.

El arbitraje de carga estadounidense con entregas al noreste de Asia vía el Cabo de Buena Esperanza se ha reducido esta semana, pero aún dirige cargamentos estadounidenses de entrega inmediata a Europa, añadió.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.