Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Reganosa refuerza su expansión en África con la supervisión de una terminal de GNL en Dakar

Reganosa refuerza su expansión en África con la supervisión de una terminal de GNL en Dakar

Reganosa refuerza su expansión en África con la supervisión de una terminal de GNL en Dakar 1024 768 GNL GLOBAL
La compañía española consolida su posicionamiento internacional al liderar la gestión integral de un proyecto clave para la seguridad energética de Senegal

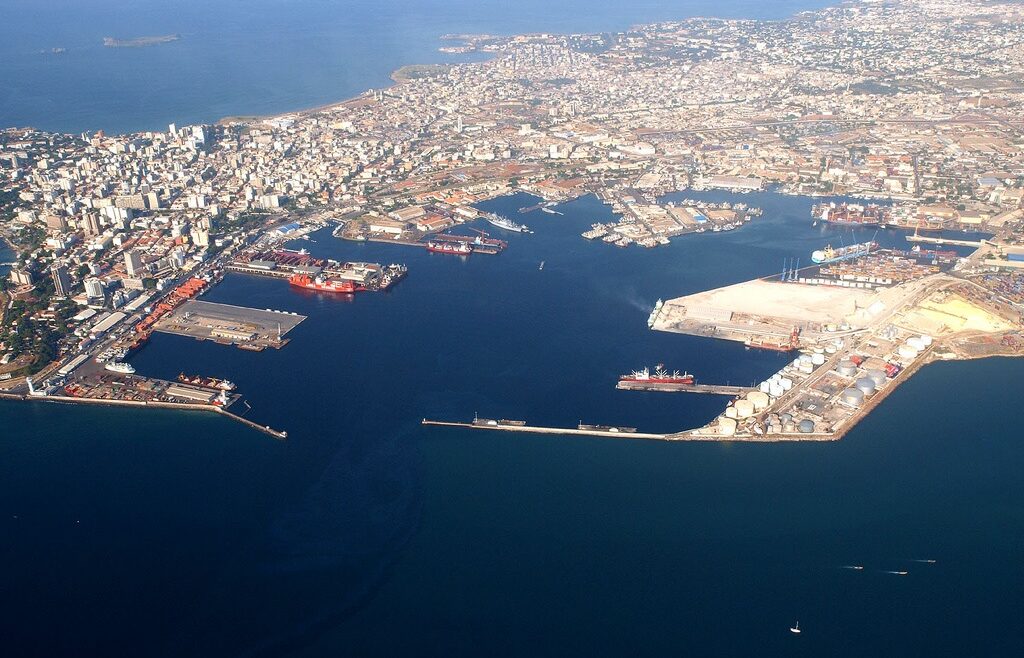
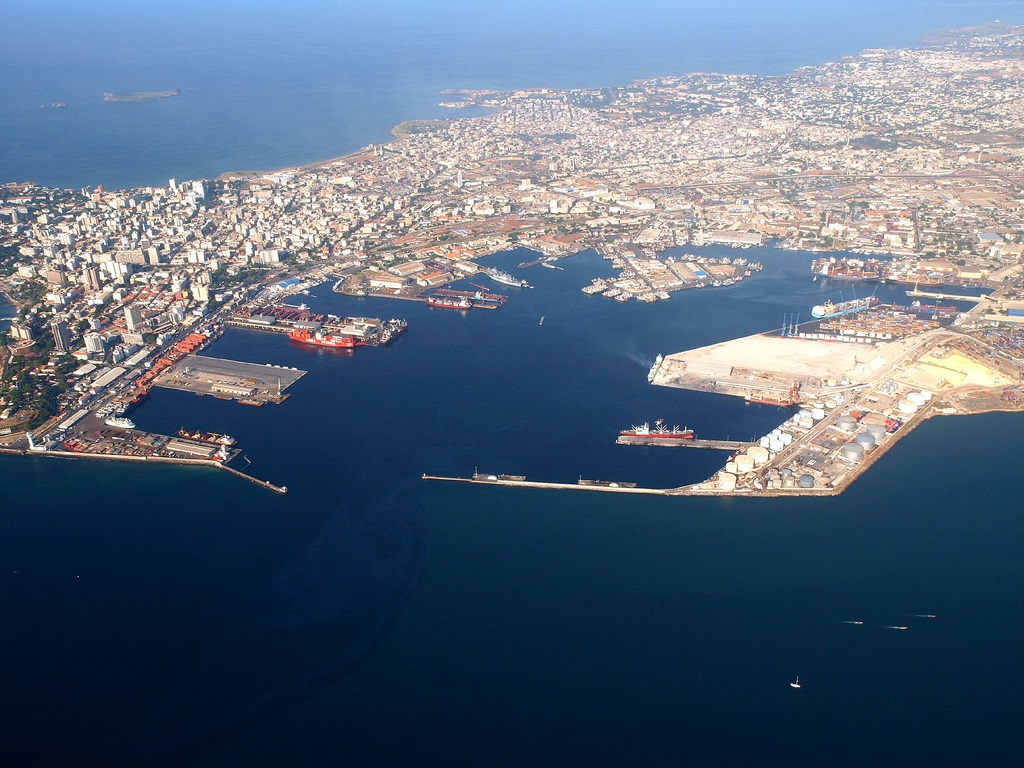
La energética española Reganosa continúa ampliando su presencia internacional tras ser seleccionada como project management consultant (PMC) para supervisar el desarrollo de la futura terminal de importación de gas natural licuado (GNL) en Dakar, Senegal. El proyecto, promovido por ELTON Logistics and Services, representa un hito estratégico para el país africano en su objetivo de diversificar su matriz energética y fortalecer su seguridad de suministro.
Reganosa refuerza su expansión en África con la supervisión de una terminal de GNL en Dakar

Reganosa refuerza su expansión en África con la supervisión de una terminal de GNL en Dakar

Ubicada en el puerto de Dakar, la terminal ha sido concebida como una infraestructura integral que incluirá una unidad flotante de almacenamiento de GNL con capacidad cercana a los 137.000 metros cúbicos, instalaciones de regasificación en tierra, un muelle especializado, diez bahías de carga para camiones cisterna y dos gasoductos submarinos de aproximadamente 15 kilómetros destinados a abastecer centrales eléctricas.

El desarrollo del proyecto se ha estructurado en dos fases con el objetivo de acelerar la entrada en operación. En una primera etapa, denominada early gas solution, se implementará una solución modular de regasificación directamente sobre el muelle, permitiendo adelantar el suministro de gas al mercado. Posteriormente, se ejecutará la ampliación de las instalaciones terrestres, incorporando infraestructura adicional para carga de camiones y otros elementos complementarios.

En su rol como PMC, Reganosa será responsable de coordinar las interfaces entre los distintos contratistas, supervisar el avance de las obras y apoyar al promotor en la gestión técnica, incluyendo la preparación de procedimientos operativos y la integración de las futuras actividades de operación y mantenimiento. La compañía ya venía acompañando al proyecto desde 2023 como asesor técnico, participando en la definición conceptual y en las negociaciones de los contratos de ingeniería, suministro y construcción.

ELTON Logistics and Services, filial de ELTON Oil Company —uno de los principales actores en la distribución de combustibles en Senegal—, lidera esta iniciativa con el objetivo de responder al crecimiento sostenido de la demanda energética del país. La terminal permitirá suministrar gas tanto a plantas de generación eléctrica como a clientes industriales, consolidando el papel del GNL como vector clave en la transición energética de África Occidental.

Un paso estratégico para el desarrollo del GNL en África Occidental

Este proyecto no solo refuerza el posicionamiento de Reganosa como socio global en el desarrollo de infraestructuras energéticas complejas, sino que también evidencia el creciente protagonismo del GNL en mercados emergentes. Senegal, al igual que otros países de la región, está apostando por el gas natural como combustible de transición para reducir emisiones, mejorar la confiabilidad del sistema eléctrico y atraer inversión internacional.

Con presencia en más de 35 países y experiencia en la gestión de activos críticos para la seguridad energética, Reganosa consolida así su estrategia de internacionalización en mercados de alto crecimiento, especialmente en África, donde la demanda de soluciones flexibles de GNL continúa en expansión.
GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia alcanzan máximos tras interrupciones en Qatar

Precios del GNL en Asia alcanzan máximos tras interrupciones en Qatar 1920 1080 GNL GLOBAL

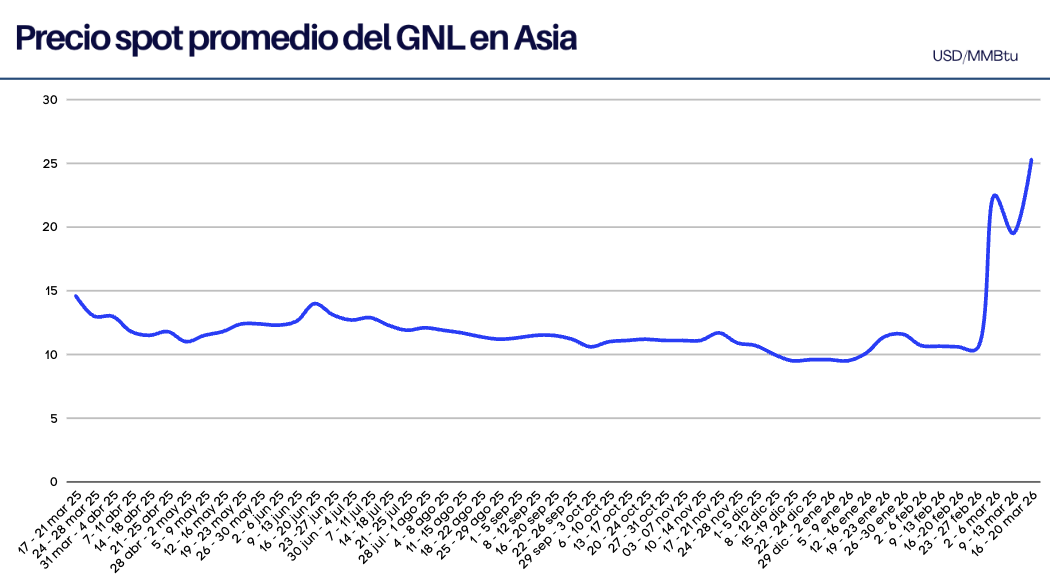
Los precios spot del gas natural en Asia alcanzaron la semana pasada su nivel más alto desde finales de 2022, después de que el director ejecutivo de QatarEnergy declarara que los ataques iraníes habían paralizado el 17% de la capacidad de exportación de GNL de Qatar.

De acuerdo con el informe de precios, publicado el viernes por la agencia Reuters, el precio spot promedio del GNL  para las entregas en mayo en el noreste de Asia se estimó en 25,30 USD/MMBtu, el nivel más alto observado desde finales de diciembre de 2022.

Precios del GNL Spot en Asia, Actualización al 20 de marzo 2026

Precios del GNL Spot en Asia, Actualización al 20 de marzo 2026

Asia

«Los precios del gas en Asia y Europa se mantendrán inestables tras los ataques a la planta de Ras Laffan de Qatar, con una capacidad de 77 millones de toneladas anuales, lo que probablemente intensificará la competencia entre cuencas por el suministro de GNL», afirmó Ronald Pinto, analista principal de investigación de gas en Kpler.

«Los ataques y los consiguientes daños a la infraestructura han derivado en una crisis sistémica y exponencial para el sector energético. Hay poca o ninguna capacidad de reserva para reemplazar lo que se ha perdido», declaró Toby Copson, socio gerente de Davenport Energy.

«Observaremos posibles repuntes parabólicos a medida que esto se propague por el sistema. Podríamos esperar precios más altos durante un período prolongado, ya que ambas cuencas compiten por el volumen en medio de una volatilidad sostenida», afirmó Copson.

Los precios más altos ya han provocado una disminución de la demanda, con países del sur de Asia como Pakistán, India y Bangladesh menos dispuestos a pagar por cargamentos spot costosos y, en su lugar, recurriendo al carbón o reduciendo la demanda, explicó Martin S., jefe de precios de GNL en Argus.

Europa

En Europa, los precios del gas alcanzaron su nivel más alto desde enero de 2023, después de que los ataques de Irán causaran daños extensos a las instalaciones de QatarEnergy. El viernes por la tarde, rondaban los 60 euros por megavatio-hora, un 59% más que los niveles previos a la guerra.

Los fondos de cobertura ampliaron su posición neta larga en futuros de TTF la semana pasada en medio de la escalada de la guerra energética en Oriente Medio, informó Seb Kennedy de EnergyFlux.news.

«Los fondos mantienen ahora su mayor posición neta larga desde febrero de 2025. Es muy probable que estén acumulando una posición alcista aún mayor en los vencimientos de TTF a corto y largo plazo tras los devastadores ataques de esta semana contra la infraestructura de gas natural iraní y qatarí», afirmó.

S&P Global Energy evaluó su precio de referencia diario del Northwest Europe LNG Marker (NWM) para cargamentos entregados en mayo en base ex-buque (DES) en 20,728 USD/MMBtu el 19 de marzo, lo que supone un descuento de 0,195 USD/MMBtu respecto al precio en el centro de TTF.

Argus Media evaluó el precio en 20,60 USD/MMBtu, mientras que Spark Commodities lo evaluó en 20,521 $/mmBtu.

El optimismo se vio reforzado por la creciente competencia por los cargamentos inmediatos. Europa se enfrenta a una presión cada vez mayor por parte de compradores tradicionales y emergentes, incluidos Egipto e importadores del sur y sureste de Asia, a medida que la crisis de suministro se extendía por los mercados globales, según declaró Aly Blakeway, gerente de GNL del Atlántico en S&P Global Energy.

Fletes de Transporte

En el mercado global de fletes de GNL, las tarifas del Atlántico subieron tras las noticias procedentes de Qatar y se situaron en 181.750 dólares al día, mientras que las del Pacífico cayeron a 141.750 dólares al día, según Qasim Afghan, analista de Spark Commodities.

GNL GLOBAL

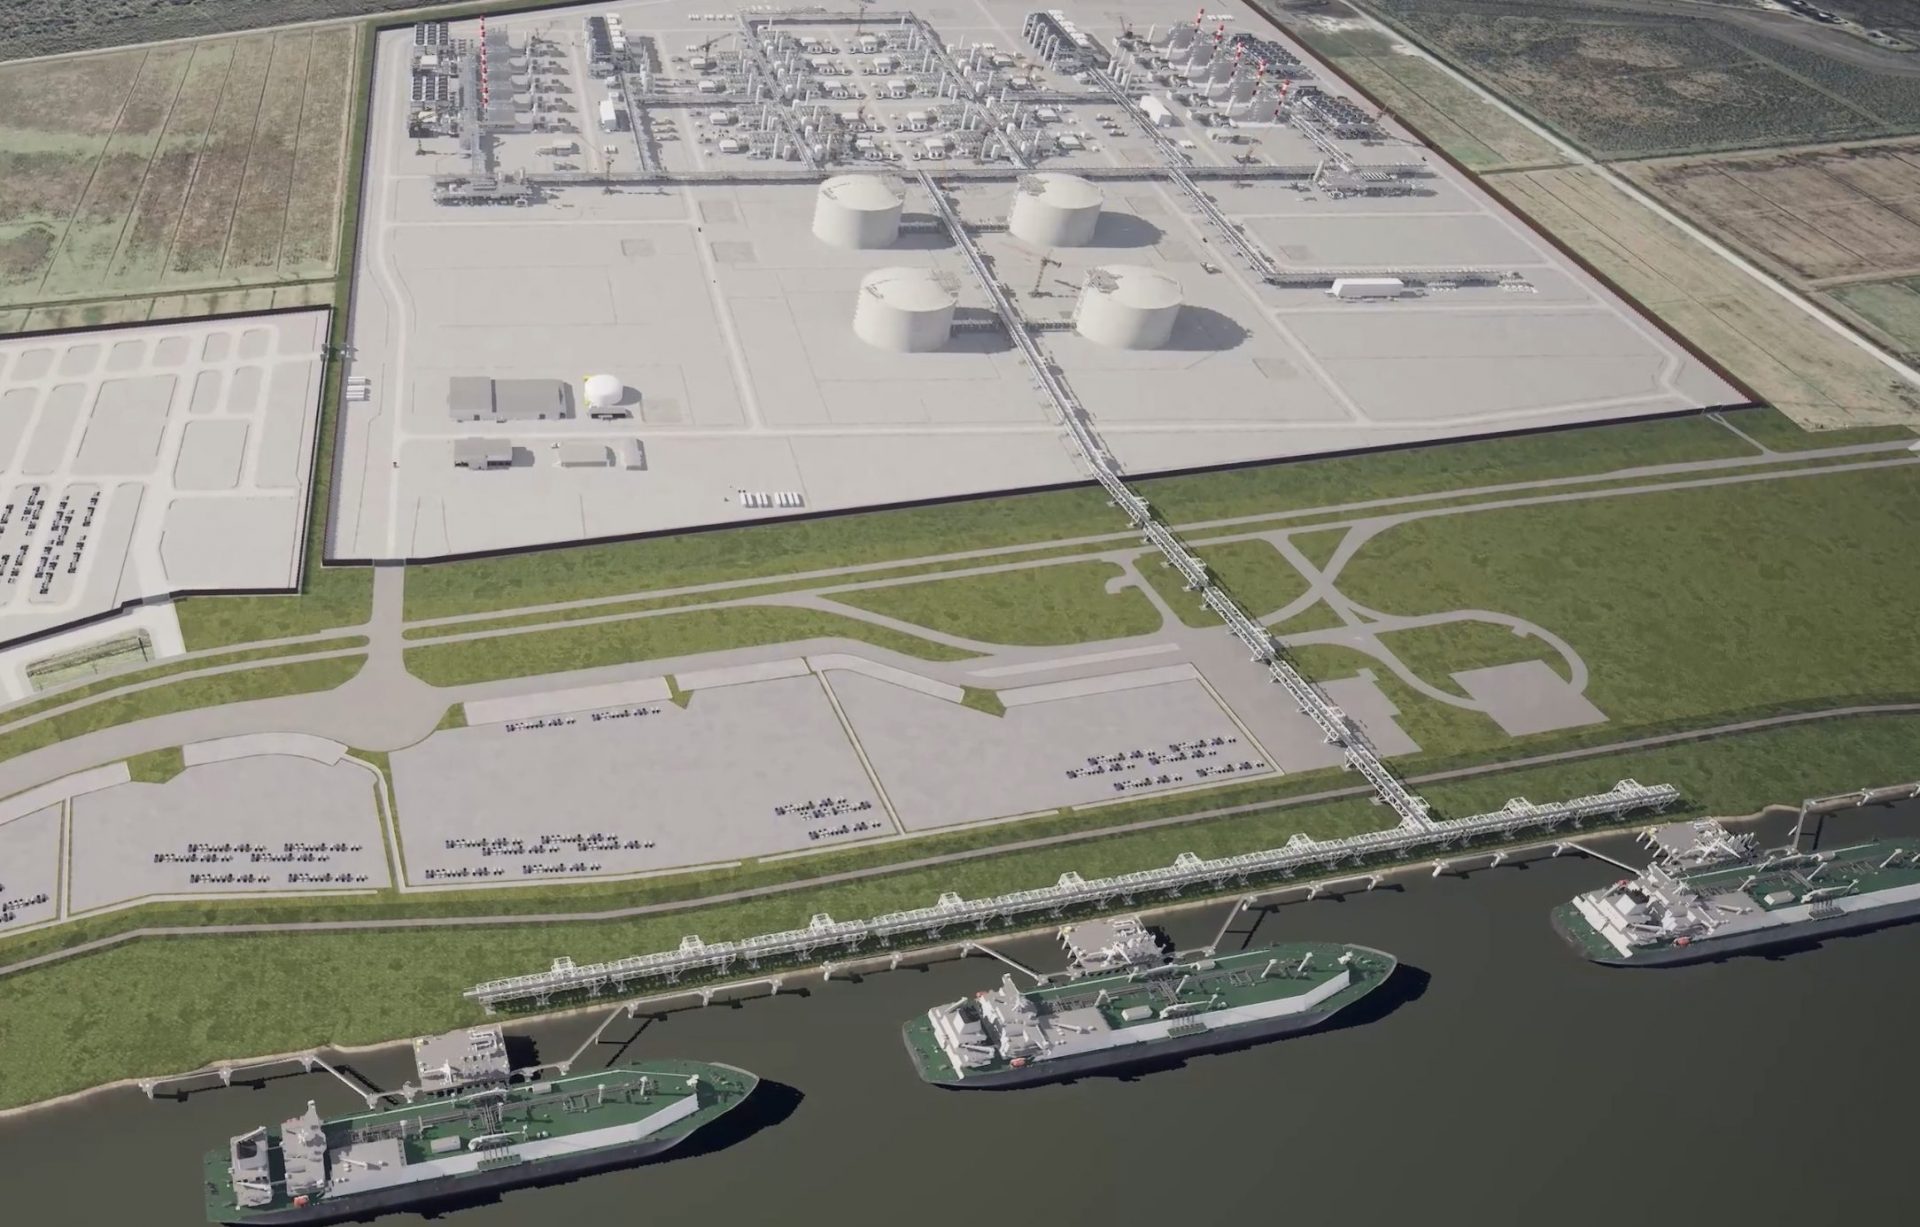
Imagen cortesía de Venture Global

EE. UU. autoriza un aumento del 13 % en las exportaciones de GNL de Plaquemines de Venture Global

EE. UU. autoriza un aumento del 13 % en las exportaciones de GNL de Plaquemines de Venture Global 1920 1227 GNL GLOBAL

El secretario de Energía de Estados Unidos, Chris Wright, autorizó recientemente un aumento inmediato del 13 % en las exportaciones de la terminal de gas natural licuado (GNL) del proyecto Plaquemines desarrollado por la empresa Venture Global, en Luisiana.

La autorización de exportación firmada el viernes 13 de marzo permite exportar hasta 450 millones de pies cúbicos diarios (Bcf/d) de gas natural estadounidense en forma de GNL a países sin acuerdos de libre comercio (TLC) desde la terminal de Plaquemines.

Con esta orden, Plaquemines LNG está autorizada a exportar de inmediato un total de 3850 millones de pies cúbicos diarios tanto a países con TLC como a países sin TLC, fortaleciendo así el suministro mundial de gas natural con GNL estadounidense confiable.

EE. UU. no solo es el mayor productor y exportador de GNL, sino que duplicará con creces sus exportaciones de GNL en los próximos años.

“Nuestra misión de proporcionar energía segura, confiable y asequible nunca ha sido tan importante como ahora”, declaró Kyle Haustveit, Subsecretario de la Oficina de Hidrocarburos y Energía Geotérmica. “Me complace que el Departamento de Energía pueda tomar esta medida para marcar una diferencia inmediata y contribuir al suministro mundial de GNL”.

Plaquemines LNG comenzó a exportar en diciembre de 2024 y ha logrado aumentar rápidamente sus niveles de exportación a más de 3 mil millones de pies cúbicos diarios (Bcf/d). Esta autorización permitirá un aumento inmediato en los volúmenes de GNL que Plaquemines LNG puede exportar a países sin acuerdos de libre comercio (TLC), que importan la mayor parte del GNL estadounidense.

Venture Global es el segundo mayor exportador de GNL de EE. UU. Plaquemines es su segunda terminal de exportación y, según datos de LSEG, exportó 2 millones de toneladas métricas de GNL el mes pasado.

Se espera un aumento significativo en la capacidad de exportación de GNL de EE. UU. en Plaquemines de inmediato, y otras instalaciones comenzarán a operar en las próximas semanas.

GNL GLOBAL


Precios del GNL en Asia

Precios spot del GNL en Asia ceden, pero la tensión global por la oferta mantiene al mercado en alerta

Precios spot del GNL en Asia ceden, pero la tensión global por la oferta mantiene al mercado en alerta 1920 1080 GNL GLOBAL

Los precios spot del GNL en Asia disminuyeron la semana pasada, sin embargo, se mantienen elevados, ya que Asia y Europa siguen compitiendo por los cargamentos debido a las interrupciones en el transporte marítimo y la suspensión de la producción de GNL por parte de QatarEnergy.

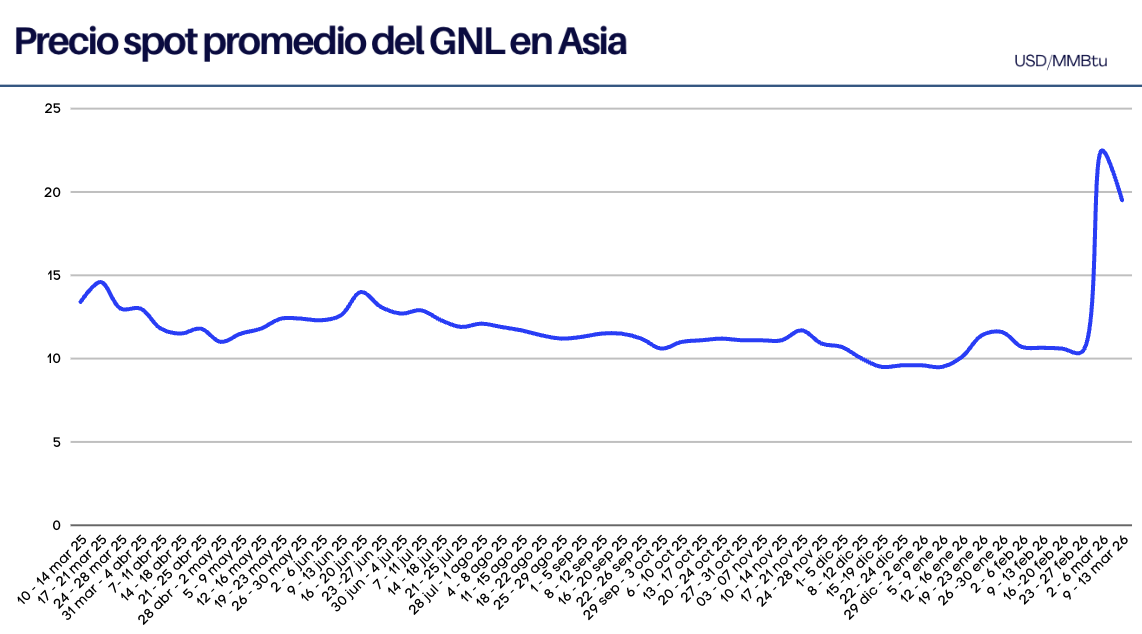
De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en abril en el noreste de Asia se estimó en 19,50 USD/MMBtu, por debajo de los 22,50 USD/MMBtu de la semana anterior. El precio para entrega en mayo se estimó en 18,90 USD/MMBtu.

Precios del GNL en Asia semana del 9 al 13 de marzo 2026

Asia

«La prima por pánico se ha reducido ligeramente al finalizar la semana, pero el precio spot sigue elevado y refleja el sentimiento del mercado y el riesgo extremo», afirmó Toby Copson, socio gerente de Davenport Energy.

«Los problemas logísticos persisten, ya que el flujo hacia Oriente Medio es prácticamente nulo y, con los cierres de plantas y las declaraciones de fuerza mayor, los márgenes de beneficio son atractivos para los vendedores, que prefieren priorizar las entregas a Asia sobre las europeas», añadió.

El ministro de Energía de Qatar, Saad al-Kaabi, declaró la semana pasada que se necesitarían «semanas o meses» para volver a la normalidad en las entregas.

«La interrupción en la cadena de suministro de Qatar deja solo cinco envíos qataríes en camino a Asia al 12 de marzo y ocho a Europa», declaró Alex Froley, analista sénior de GNL en ICIS.

«Si la interrupción es relativamente breve, Asia podría tomar la delantera a corto plazo, desviando cargamentos para reemplazar las entregas contractuales no realizadas por Qatar. Pero cuanto más se prolongue, mayor será la presión para reabastecer las reservas europeas.

Los operadores podrían posponer algunas inyecciones del segundo al tercer trimestre, pero cuanto más esperen, más urgente será el reabastecimiento a finales de año, lo que impulsará al alza los precios del TTF».

La demanda en Asia proviene principalmente de los países más afectados por la interrupción del suministro qatarí, con compradores en India, Tailandia, Singapur, Taiwán y Bangladesh que buscan envíos inmediatos. China se ha mantenido al margen del mercado spot, ya que cuenta con amplias reservas de gas para esta época del año, y los precios también son demasiado altos para que los compradores sensibles al precio entren en el mercado, afirmó Martin S., jefe de precios de GNL en Argus.

Europa

En Europa, los precios de referencia del gas holandés rondaban los 50 euros por megavatio-hora, más de un 50 % superiores a su nivel anterior a la guerra.

S&P Global Energy evaluó su precio de referencia diario del GNL del Noroeste de Europa (NWM) para cargamentos entregados en abril, en base ex-buque (DES), en 16,903 USD/MMBtu el 12 de marzo, con un descuento de 0,25 USD/MMBtu respecto al precio en el centro de distribución de TTF.

Argus Media evaluó el precio en 16,860 USD/MMBtu, mientras que Spark Commodities lo evaluó en 16,823 USD/MMBtu.

«Con las reservas de gas de la UE cerca del 29 % de su capacidad, la perspectiva de una menor disponibilidad de GNL, sumada a la creciente competencia de Asia, ha aumentado la preocupación de que Europa deba mantener señales de precios más firmes para asegurar suficientes cargamentos y reconstruir sus reservas», declaró Aly Blakeway, gerente de GNL del Atlántico en S&P Global Energy.

Fletes de transporte

En el transporte mundial de GNL, las tarifas del Atlántico se situaron en 167.500 dólares al día, y las del Pacífico cayeron a 156.750 dólares al día, según declaró Qasim Afghan, analista de Spark Commodities.

GNL GLOBAL

El presidente de la Terminal Andes Energy LNG, Manuel Tenorio, reconoció que Colombia enfrentará un déficit de gas natural a partir de 2025, el cual se espera que empeore gradualmente hasta que la mayor parte del gas que consume el país deba ser importado. "Las soluciones de gas importado de Venezuela o la explotación de campos offshore en el Caribe colombiano no son soluciones prácticas o realistas para esta crisis", agregó Tenorio.

Colombia evalúa conexión de gasoducto para integrar el proyecto Ballenas LNG al sistema nacional

Colombia evalúa conexión de gasoducto para integrar el proyecto Ballenas LNG al sistema nacional 1378 712 GNL GLOBAL

Colombia avanza en el fortalecimiento de su seguridad energética con el desarrollo del proyecto Ballenas LNG en La Guajira, una iniciativa que busca integrar una nueva infraestructura de importación de gas natural licuado (GNL) al sistema nacional de transporte.

La propuesta, impulsada por Transportadora de Gas Internacional (TGI), contempla la conexión del terminal con la red de gasoductos del país, lo que permitiría llevar el gas regasificado desde la costa Caribe hacia los principales centros de consumo.

En un contexto de creciente demanda y declinación de la producción doméstica, el proyecto podría convertirse en un elemento clave para reforzar la flexibilidad del mercado gasífero colombiano y consolidar el papel del GNL como fuente estratégica de suministro energético en los próximos años.

Un nuevo punto de entrada de GNL para Colombia

El proyecto Ballenas LNG contempla la instalación de una unidad flotante de almacenamiento y regasificación (FSRU) en la costa Caribe colombiana. Esta infraestructura permitiría importar cargamentos de gas natural licuado y transformarlos nuevamente en gas para su inyección al sistema nacional de transporte.

La iniciativa es impulsada por TGI en conjunto con Hocol, filial de Ecopetrol, que opera activos de hidrocarburos en la región de La Guajira.

De acuerdo con estimaciones preliminares de la industria, la terminal podría aportar entre 250 y 300 millones de pies cúbicos diarios (MMpcd) al sistema colombiano una vez entre en operación, contribuyendo significativamente a cubrir el déficit previsto en el mercado interno.

Integración con el sistema de transporte

Un componente clave del proyecto es la conexión con el Sistema Nacional de Transporte (SNT) de gas natural. Para ello se estudia la utilización o adaptación de infraestructura existente, incluyendo el gasoducto Ballena–Barrancabermeja, uno de los principales corredores que conecta la costa Caribe con el interior del país.

Esta conexión permitiría transportar el gas regasificado hacia los principales centros de consumo, incluyendo ciudades como Bogotá, Medellín y Cali, así como zonas industriales y centrales de generación eléctrica.

La estrategia de integración busca maximizar el uso de la infraestructura existente y reducir los costos asociados al desarrollo de nuevas líneas de transporte.

Contexto del mercado gasífero colombiano

El desarrollo de nuevas infraestructuras de importación responde a un cambio estructural en el balance energético de Colombia. Durante décadas el país fue autosuficiente en gas natural gracias a la producción de campos costa afuera y en la región Caribe.

Sin embargo, el agotamiento progresivo de algunos yacimientos y el crecimiento de la demanda interna han llevado a las autoridades y empresas del sector a acelerar proyectos que permitan diversificar las fuentes de suministro.

Actualmente Colombia cuenta con una terminal de importación de GNL en operación: la instalación de SPEC LNG, ubicada en Cartagena, que entró en funcionamiento en 2016 y abastece principalmente al sector eléctrico durante periodos de alta demanda o restricciones de oferta.

La incorporación de Ballenas LNG representaría un punto estratégico de entrada de GNL en la costa Caribe, aumentando la flexibilidad del sistema gasífero nacional.

Inversión y cronograma

Las estimaciones preliminares de inversión para el desarrollo del proyecto Ballenas LNG se ubican entre US$50 millones y US$150 millones, dependiendo de la configuración final de la infraestructura y de los requerimientos regulatorios.

Si el proyecto avanza conforme a los planes actuales y obtiene las aprobaciones ambientales y regulatorias correspondientes, su entrada en operación podría producirse hacia 2027.

Perspectivas

La integración del proyecto Ballenas LNG al sistema nacional de transporte refleja la evolución del mercado gasífero colombiano hacia un modelo más flexible, donde el GNL jugará un papel creciente para complementar la producción doméstica.

En este escenario, la ampliación de la infraestructura de importación y transporte será clave para garantizar la seguridad energética del país, mantener la confiabilidad del sistema eléctrico y apoyar el desarrollo industrial en los próximos años.

GNL GLOBAL

Imagen cortesía de Shell

Shell declara fuerza mayor a clientes que compran GNL qatarí, indicaron fuentes a Reuters

Shell declara fuerza mayor a clientes que compran GNL qatarí, indicaron fuentes a Reuters 1274 716 GNL GLOBAL

Shell, el mayor comercializador de gas natural licuado (GNL) del mundo, ha declarado fuerza mayor sobre los cargamentos de GNL que compra a QatarEnergy y vende a sus clientes en todo el mundo, según informaron tres fuentes a Reuters el miércoles.

Qatar, el segundo mayor exportador mundial de GNL, anunció la semana pasada la suspensión de la producción en sus instalaciones de 77 millones de toneladas anuales (mtpa) y declaró fuerza mayor sobre los envíos de GNL.

Otros compradores qataríes de GNL, como TotalEnergies y algunas empresas asiáticas, han recibido notificaciones de fuerza mayor de Qatar y han comunicado a sus clientes que no les venderán GNL qatarí mientras las instalaciones permanezcan cerradas, según informaron otras dos fuentes.

Una fuente cercana a TotalEnergies,  afirmó que la importante petrolera francesa no ha declarado fuerza mayor, un aviso utilizado para describir eventos fuera del control de una empresa, como un desastre natural, que generalmente la libera de sus obligaciones contractuales sin penalización.

Tanto Shell como TotalEnergies mantienen alianzas a largo plazo con QatarEnergy y son socios en el gigantesco proyecto de expansión North Field de la compañía, cuyo objetivo es aumentar la capacidad para 2027.

Los analistas estiman que Shell consume 6,8 millones de toneladas anuales de GNL procedente de Qatar, mientras que TotalEnergies consume 5,2 millones de toneladas anuales.

El ministro de Energía catarí, Saad al-Kaabi, declaró al Financial Times la semana pasada que la normalización de los suministros tardaría entre semanas y meses, incluso si la guerra terminara hoy. QatarEnergy declaró fuerza mayor para los envíos de GNL el miércoles.

Fuentes dijeron a Reuters la semana pasada que los avisos de fuerza mayor enviados a los clientes indicaban que las entregas de GNL de marzo no se verían afectadas y que el impacto se sentiría a partir de abril.

Fuente: Reuters

GNL GLOBAL

Copec recibe aprobación para desarrollar corredor de GNL en Perú

Copec recibe aprobación para desarrollar corredor de GNL en Perú 700 400 GNL GLOBAL

El Ministerio de Energía y Minas de Perú otorgó la autorización para el desarrollo de un corredor de gas natural licuado (GNL) impulsado por la empresa chilena Copec, un proyecto que busca ampliar el uso del gas natural en el transporte pesado y fortalecer la infraestructura energética del país.

La iniciativa contempla el suministro de GNL desde una estación móvil ubicada en la región de La Libertad, con el objetivo de abastecer una red de distribución destinada principalmente al transporte terrestre de carga. Este proyecto forma parte de una estrategia más amplia para desarrollar corredores energéticos que permitan el uso de combustibles más limpios en el transporte de larga distancia, reduciendo emisiones y diversificando la matriz energética del sector logístico en Perú.

El desarrollo del corredor se enmarca en el creciente interés por impulsar el GNL como combustible para el transporte pesado en América Latina, donde la expansión de estaciones de abastecimiento y redes logísticas es clave para facilitar su adopción. Empresas energéticas y operadores logísticos ven en el GNL una alternativa competitiva frente al diésel, especialmente para flotas de larga distancia que buscan reducir costos operativos y emisiones.

La infraestructura de gas natural en Perú tiene como base el desarrollo del Proyecto Camisea, el principal sistema gasífero del país, que produce y transporta gas desde la cuenca de Ucayali hacia los centros de consumo y exportación. Este sistema permitió el desarrollo del complejo Peru LNG, la primera planta de licuefacción de gas natural en Sudamérica, con una capacidad aproximada de 4,4 millones de toneladas por año.

La expansión de corredores de GNL en el país podría facilitar el crecimiento del mercado interno de gas, especialmente en sectores como el transporte pesado y la industria, que requieren soluciones energéticas competitivas y de menor intensidad de carbono.

Además, el proyecto refleja una tendencia regional hacia el desarrollo de infraestructura logística para el uso de GNL como combustible, incluyendo estaciones de carga, corredores de abastecimiento y redes de distribución que permitan el desplazamiento de camiones a gas en rutas de larga distancia.

Para Copec, el proyecto representa una oportunidad para fortalecer su presencia en el mercado energético peruano y ampliar su portafolio en el segmento de combustibles alternativos, mientras que para Perú constituye un paso adicional en el proceso de masificación del gas natural y modernización de su sistema energético.

El desarrollo de este corredor podría también sentar las bases para futuras iniciativas de movilidad a gas en la región andina, en línea con los esfuerzos de transición energética y reducción de emisiones en el transporte de carga.

GNL GLOBAL

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Competencia por cargamentos en Asia provoca desvío de buques metaneros 1058 500 GNL GLOBAL

A medida que los compradores asiáticos intensifican la búsqueda de cargamentos de reemplazo, un número creciente de buques metaneros que transportan gas natural licuado (GNL) está siendo redirigido hacia Asia. Esta dinámica se produce tras el conflicto en Medio Oriente, que ha interrumpido el tránsito marítimo por el Estrecho de Ormuz y afectado el suministro procedente de Qatar, el segundo mayor exportador mundial de GNL.

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Competencia por cargamentos en Asia provoca desvío de buques metaneros

Los datos de seguimiento de buques de las firmas de análisis Kpler y LSEG muestran que tres buques metaneros se han desviado hacia Asia hasta la fecha.

Con cargamentos estadounidenses desde las terminales de GNL de Plaquemines y Corpus Christi, respectivamente, los buques Simsimah y Clean Mistral se dirigieron al Atlántico Sur el 4 de marzo, tras dirigirse al noreste hacia Europa.

A principios de la semana pasada, el BW Brussels, que transportaba un cargamento nigeriano de Bonny LNG, se desvió de su ruta inicial hacia el Atlántico el 3 de marzo y ahora se dirige a Asia vía el Cabo de Buena Esperanza.

El precio de referencia del gas Henry Hub estadounidense fue de 2,97 dólares por millón de unidades térmicas británicas el jueves, frente a los 17,01 dólares por MMBtu del índice de referencia europeo de la Facilidad de Transferencia de Título (TTF) y los 15,495 dólares por MMBtu del índice de referencia asiático Japón-Corea.
Los precios europeos y asiáticos, más altos, compensan con creces el coste de las mayores distancias para transportar las cargas a Asia.

«En los últimos días, las cargas han comenzado a desviarse hacia Asia, lejos de Europa, y los diferenciales JKM-TTF vigentes, que promedian muy por encima de los diferenciales de transporte marítimo de EE. UU., indican que es probable que las cargas estadounidenses flexibles comiencen a llegar a Asia con precios netos más altos», afirmó Kesher Sumeet, analista de Energy Aspects.

Mientras que algunos compradores asiáticos están retrasando las compras al contado o no adjudicando licitaciones debido a los elevados precios, otros están pagando para asegurar las cargas. «Compradores de Corea del Sur, India, Taiwán, Bangladesh y Tailandia han estado buscando cargamentos spot de reemplazo, aunque muchos se muestran reticentes a adjudicar licitaciones debido a los altos precios o la falta de ofertas», declaró Sumeet.

«Según se informa, India y Bangladesh están obteniendo cargamentos spot superiores a 20 dólares por mmBtu, pero los volúmenes adjudicados se mantienen muy por debajo de los niveles afectados por las interrupciones cataríes», afirmó, y añadió que es poco probable que los compradores asiáticos puedan reemplazar todos los cargamentos qataríes perdidos para marzo y abril.

Bangladesh ha obtenido dos cargamentos spot de Gunvor y Vitol a 28,28 dólares por MMBtu y 23,08 dólares por MMBtu, respectivamente. Además, una empresa eléctrica del oeste de Japón busca cargamentos de reemplazo tras haber previsto entregas desde Qatar a partir de junio de 2026, mientras que otra importante empresa japonesa ha estado buscando cargamentos urgentes ante la creciente preocupación de que la disponibilidad de suministro para entregas a finales de marzo y principios de abril pueda reducirse, según Masanori Odaka, analista de Rystad Energy.

Los desvíos de carga podrían intensificar la competencia entre las cuencas del Atlántico y el Pacífico. Asia absorbe más del 80% de las exportaciones de GNL de Qatar, y Europa depende cada vez más del GNL para abastecer sus reservas de gas desde que la región detuvo la mayoría de las importaciones de gasoductos rusos tras la invasión a gran escala de Ucrania por parte de Moscú.

Si bien el arbitraje global de primer mes estaba abierto a Asia a principios de esta semana, el arbitraje estadounidense de primer mes apuntó firmemente a Europa el jueves, ya que los altos precios del flete y la caída del diferencial JKM-TTF hacen que Europa sea más competitiva, según Qasim Afghan, analista de Spark Commodities.

Fuente: Reuters

GNL GLOBAL

Precios del GNL en Asia. Semanal 2-6 Mar 2026

Precios del GNL en Asia se disparan tras interrupción de la producción en Qatar

Precios del GNL en Asia se disparan tras interrupción de la producción en Qatar 1920 1080 GNL GLOBAL

Los precios spot del GNL en Asia aumentaron más del doble la semana pasada, alcanzando su máximo en tres años, después de que la interrupción de la producción por parte de Qatar provocara una competencia por el gas.

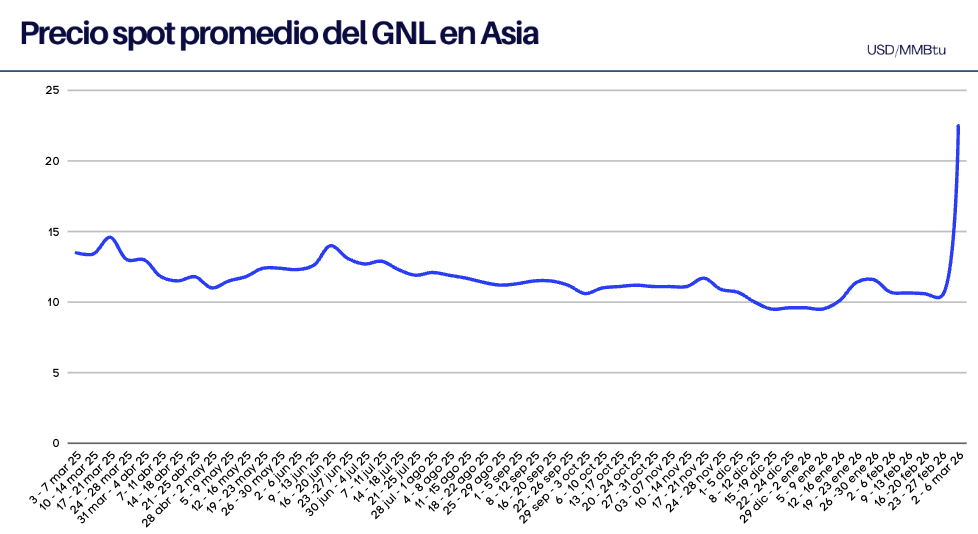
De acuerdo con el informe semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del gas natural licuado (GNL) para las entregas en abril en el noreste de Asia se estimó en 22,50 dólares por MMBtu, lo que representa un salto de 12,1 dólares respecto a los 10,40 dólares/MMBtu registrados la semana anterior. Con este aumento, el indicador alcanza su nivel más alto registrado desde mediados de enero de 2023.

Precios del GNL en Asia semana del 2 al 6 de Marzo 2026

Precios promedio del GNL en Asia semana del 2 al 6 de Marzo 2026

Asia

«El mercado registró una fuerte revalorización esta semana al digerir los cierres cataríes y las restricciones de flujo en Ormuz. Fundamentalmente, con la excepción de China, el norte de Asia se está ajustando significativamente, y el sudeste asiático quedará prácticamente excluido», declaró Toby Copson, socio director de Davenport Energy.

«Hay muy poca oferta marginal disponible a la que recurrir, por lo que comenzaremos a ver cómo los cargamentos estadounidenses se redirigen a Asia, ya que el arbitraje ya está abierto y la prima es mayor que la de Europa. El flete será el denominador a corto plazo», añadió. Más del 80 % del suministro catarí se destina a Asia.

El ministro de Energía qatarí, Saad al-Kaabi, declaró al Financial Times que tomaría entre semanas y meses volver a la normalidad en los suministros, previendo que los precios del gas suban a 40 dólares por millón de Btu.

«Prevemos que la interrupción de Ormuz durará al menos hasta mediados de marzo, aunque es probable que el impacto en el suministro se extienda mucho más allá. Creemos que el suministro qatarí se interrumpirá durante un mínimo de cuatro semanas», declaró Tom Purdie, analista principal de GNL de la consultora Energy Aspects.

«El impacto se sentirá principalmente en Asia. Catar y los Emiratos Árabes Unidos mantienen en conjunto alrededor de 71 millones de toneladas anuales en contratos a largo plazo con compradores asiáticos, la columna vertebral del suministro de carga base de la región. Reemplazar incluso una parte de esa cantidad mediante compras al contado, el desvío de carga estadounidense y el uso de la flexibilidad contractual llevará tiempo», añadió.

Los compradores de India, Pakistán y Bangladesh se ven particularmente afectados, ya que son sensibles a los precios y dependen de los volúmenes cataríes. Algunos compradores indios no han adjudicado licitaciones de importación, optando en cambio por reducir parcialmente la producción industrial, según Martin S., director de precios de GNL en Argus.

Europa

En Europa, los precios del gas subieron más del 60% esta semana, pero frenaron esas ganancias el viernes. Europa parece estar perdiendo la puja con sus competidores asiáticos por los cargamentos estadounidenses, con precios actuales de 17,57 dólares/MMBtu.

S&P Global Energy evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en abril ex-buque (DES) en 16,998 dólares/mmBtu el 26 de febrero, un descuento de 0,13 dólares/mmBtu respecto al precio en el centro TTF.

Argus Media lo evaluó en 16,95 dólares/MMBtu, mientras que Spark Commodities evaluó el precio de marzo en 17,165 dólares/MMBtu.

Se espera que los fondos de inversión, que suelen operar con mayor actividad en contratos inmediatos y de primavera/verano de 2026, sean aún más activos debido a las dificultades para recargar las reservas de gas de la UE durante el verano tras la pérdida de volúmenes cataríes, según Seb Kennedy de EnergyFlux.news.

En el transporte mundial de GNL, las tarifas del Atlántico alcanzaron su nivel más alto desde diciembre de 2022, alcanzando los 264.250 dólares diarios, y las del Pacífico subieron a 219.250 dólares diarios, según el analista de Spark Commodities, Qasim Afghan, Ph.D.

GNL GLOBAL

Europa se enfrenta a una crisis de almacenamiento de gas mientras el conflicto con Irán restringe el suministro

Europa se enfrenta a una crisis de almacenamiento de gas mientras el conflicto con Irán restringe el suministro 750 776 GNL GLOBAL

La tarea de Europa de reponer sus reservas de gas para el próximo invierno se ha vuelto repentinamente mucho más arriesgada y costosa, debido que las consecuencias del conflicto entre Estados Unidos e Israel contra Irán han interrumpido la producción y los envíos de GNL, lo que ha limito la oferta y ha disparado los precios.

El almacenamiento de gas permite a Europa satisfacer la demanda de calefacción y electricidad en invierno, lo que refuerza la seguridad energética de la región. Este año, se prevé que las reservas terminen la temporada de calefacción muy por debajo de los niveles normales, lo que obligará a Europa a comprar más gas durante el verano, cuando recarga sus depósitos y tanques en todo el continente.

Europa depende cada vez más del suministro de gas natural licuado (GNL) para llenar sus reservas desde que suspendió la mayoría de las importaciones de gasoducto ruso tras la invasión de Ucrania en 2022.

Anteriormente, el GNL representaba aproximadamente el 19 % del suministro de gas de Europa. Se espera que la cuota aumente al 45%, o 174 mil millones de metros cúbicos, este año, lo que equivale a unos 1.800 buques metaneros, según S&P Global Energy.

Los compradores en Europa necesitan encontrar el equivalente a unos 700 cargamentos de GNL, o 67 bcm, solo para llenar el almacenamiento este verano, según analistas de Kpler, unos 180 cargamentos, o 17 bcm, más que el año pasado.

Parte de esta cantidad se entregará por gasoducto desde Noruega, Argelia y, en mucha menor medida, desde Rusia, pero la mayor parte serán cargamentos de GNL.

Los precios tanto del gas por gasoducto como del GNL han aumentado desde el inicio del conflicto con Irán.

Los precios de referencia del gas en Europa alcanzaron brevemente su nivel más alto desde principios de 2023 y han subido casi un 50% esta semana después de que Qatar cerrara sus yacimientos de gas, que representan una quinta parte del suministro mundial de GNL.

El contrato de GNL de referencia mundial, el Japón-Corea, también subió hasta un 68%, ya que los compradores se apresuraron a reemplazar los volúmenes qataríes perdidos.

El precio del gas natural de referencia europeo ha experimentado un fuerte aumento a principios de 2026, alcanzando niveles no vistos desde la crisis energética de 2022-2023.

El precio del contrato de gas natural de referencia europeo desde 2021 muestra que los precios han alcanzado su máximo en un año en 2026, pero se mantienen en niveles récord en 2022.

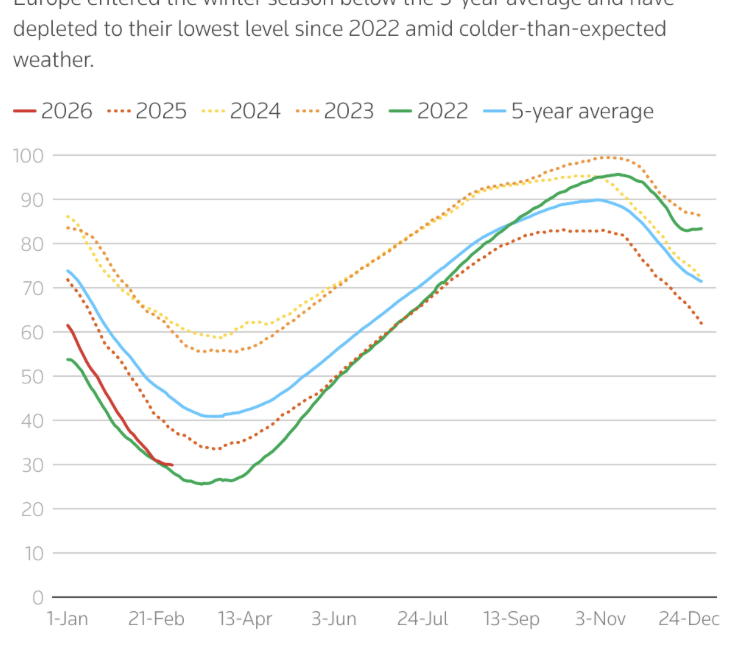
Según cuatro analistas, el almacenamiento de gas europeo tendrá una capacidad de entre el 22 % y el 27 % a finales de marzo, en comparación con la media de los últimos cinco años, que ronda el 41 %. Si llega menos GNL en las próximas cuatro semanas debido a la interrupción del suministro desde Oriente Medio, los almacenes podrían estar aún más vacíos.

Almacenamiento

Gráfico de líneas de los niveles de almacenamiento de gas europeo (% de capacidad) por fecha, que compara el período 2022-2026 con la media de los últimos cinco años. El almacenamiento entra en invierno por debajo de la media y cae a su nivel más bajo desde 2022, lo que refleja un clima más frío de lo previsto.

Si la paralización del transporte marítimo en el Estrecho de Ormuz se prolonga durante un mes, los inventarios europeos podrían caer a un mínimo histórico para finales del invierno, lo que resultaría en niveles de llenado más bajos a finales de octubre, según Erisa Pasko, analista de Energy Aspects.

Unos 120 bcm al año, o aproximadamente el 20% del suministro mundial de GNL, pasan por esta vía fluvial, y cuatro quintas partes de las entregas se dirigen a Asia, según los analistas.

También basándose en un mes de interrupción, Ole Hvalbye, analista de materias primas de SEB Research, indicó que aproximadamente 7 millones de toneladas de GNL, unos 9,7 bcm, se retirarían del mercado mundial y Europa podría perder alrededor de 5,5 millones de toneladas, o 7,6 bcm, debido a la competencia de Asia por los cargamentos disponibles.

Esto impulsaría los precios europeos del gas firmemente por encima de los 60 euros por megavatio hora, en comparación con los 50 actuales y los 32 a finales de la semana pasada. Un cierre prolongado del complejo de GNL Ras Laffan de Qatar podría provocar una contracción similar a la crisis energética de 2022, afirmó Hvalbye, advirtiendo que no se pueden descartar precios de 100 euros/MWh o superiores, siendo la destrucción de la demanda el principal mecanismo de equilibrio.

Noruega, el mayor proveedor de gas de Europa, ya está bombeando a su máxima capacidad, y si bien el gas que se inyectará en el almacenamiento este verano será una combinación de gasoducto y GNL, la demanda adicional deberá cubrirse con GNL.

El aumento de los precios limitará los incentivos para almacenar gas, con la expectativa de que los precios eventualmente bajen a medida que el conflicto se calme y se incremente el suministro de GNL, afirmó Pasko, de Energy Aspects.

Dependencia de Europa del GNL

Estados Unidos es el principal proveedor de GNL a Europa y el segundo mayor proveedor de gas de la región en general. Si bien Washington ha presionado a la Unión Europea para que compre más GNL a medida que se ponen en marcha nuevos proyectos y aumentan la oferta disponible, es poco lo que puede hacer para aumentar la producción con la suficiente rapidez como para compensar la pérdida de volúmenes cataríes.

Los datos de la Comisión Europea muestran que Catar representó el 3,5 % del suministro de gas de la UE en 2025, mientras que la participación de Estados Unidos se situó en el 25,4 %.

Se prevé que el suministro mundial de GNL crezca más del 7 %, o 42 bcm, en 2026, según informó la Agencia Internacional de la Energía en enero, con las mayores aportaciones provenientes de Estados Unidos.

Fuente: Reuters

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.