Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

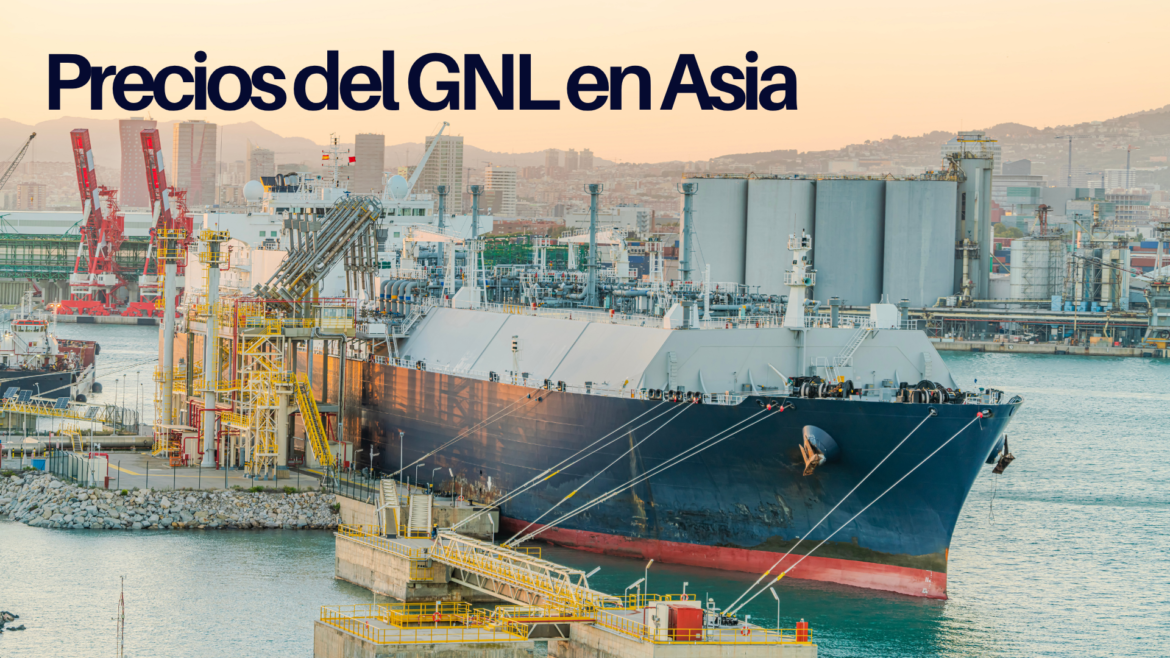
Precios del GNL en Asia al 24 de abril 2026

Precios del GNL en Asia avanzan ligeramente mientras el mercado evalúa riesgos de suministro y demanda

Precios del GNL en Asia avanzan ligeramente mientras el mercado evalúa riesgos de suministro y demanda 1920 1080 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia subieron ligeramente la semana pasada  debido a la continua incertidumbre geopolítica en torno a las conversaciones de paz entre Estados Unidos e Irán y al bloqueo del Estrecho de Ormuz.

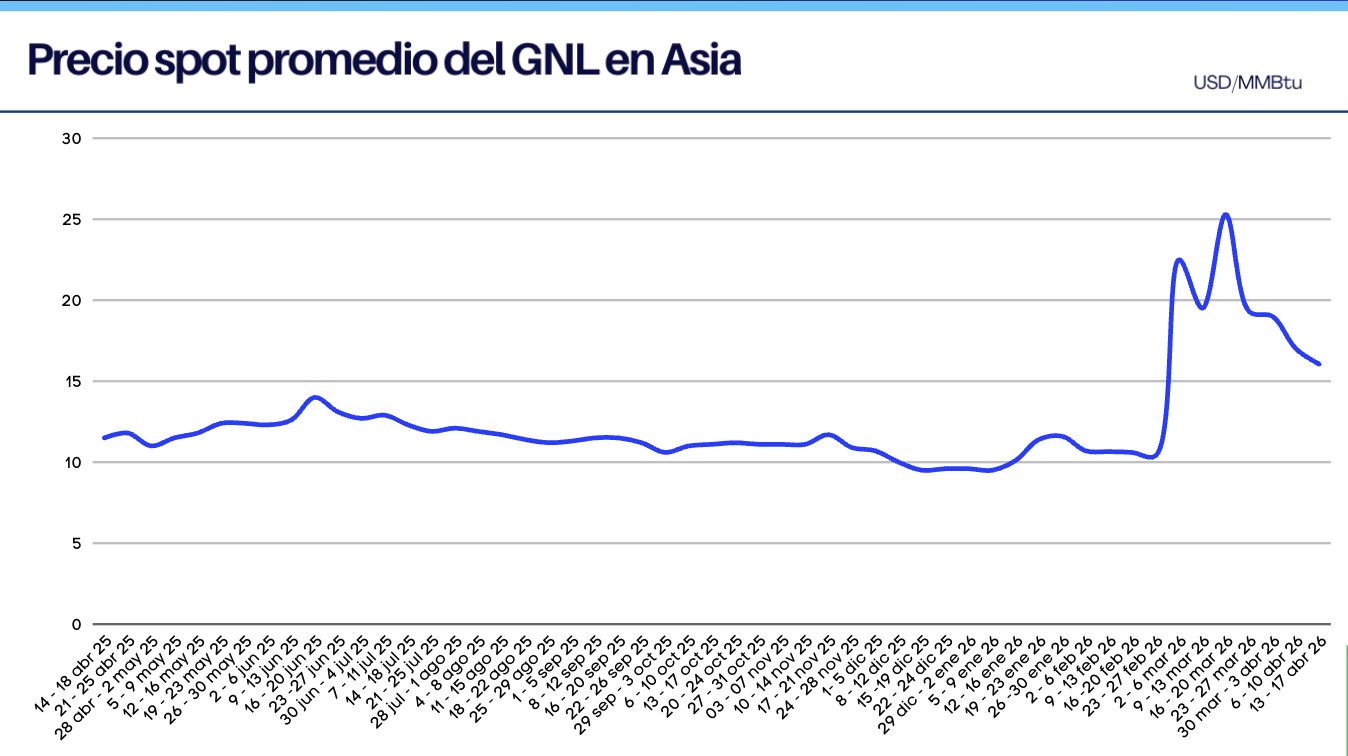
Según el informe semanal de precios publicado por la agencia Reuters, el precio promedio del GNL para las entregas en junio, al noreste de Asia, se estimó en 16,70 USD/MMBtu, 65 centavos más frente a los 16,05 USD/MMBtu indicados de la semana anterior.
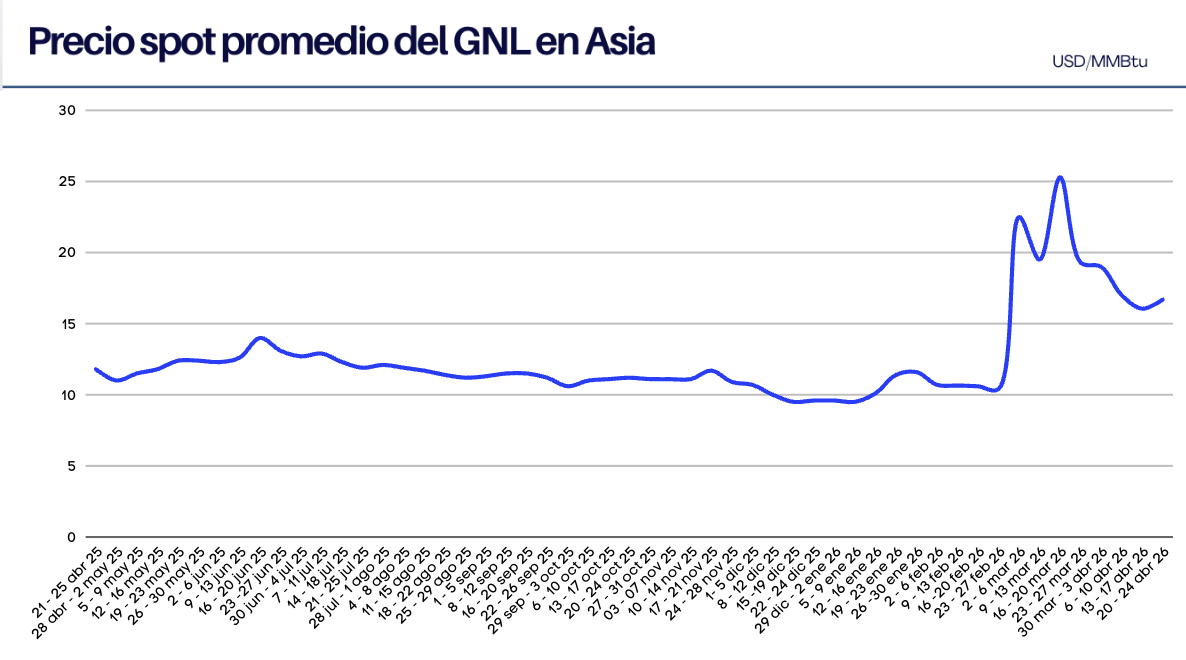
Precios del GNL Spot en Asia, semana del 20 al 24 de abril 2026

Precios del GNL Spot en Asia, semana del 20 al 24 de abril 2026

Asia

«Las fluctuaciones en los precios del GNL y el gas en Asia y Europa se debieron principalmente a la situación geopolítica, en especial a la posibilidad de nuevas conversaciones entre Estados Unidos e Irán», afirmó Samuel Good, gerente de investigación de GNL en LSEG.

Good señaló la preocupación por una posible desaceleración en la demanda en Asia debido al déficit de suministro provocado por la guerra con Irán, especialmente dado que China dispone de poca capacidad de almacenamiento de GNL. Las temperaturas más altas pronosticadas para el sureste de China también podrían impulsar la generación de energía a partir de gas en los próximos meses.

Por su parte, Martin S., responsable de precios de GNL en Argus, afirmó que China podría haber recurrido más al gas y al GNL almacenados que a las importaciones en los últimos meses, y añadió que el regreso de China al mercado spot como comprador es una señal bastante positiva de que el país ya no puede absorber una oferta significativamente menor.

Europa

En Europa, los precios del gas en el centro de distribución holandés TTF rondaban los 43 euros por megavatio-hora, un 38 % más que los niveles anteriores a la guerra.

El mercado se está adaptando a la llegada de volúmenes adicionales, sobre todo al primer cargamento procedente de la planta de GNL Golden Pass LNG, que se espera que llegue a Europa. Si bien esto supone un incremento estructural en la oferta mundial, su impacto a corto plazo se ha visto parcialmente contrarrestado por las interrupciones en curso y las reasignaciones de cartera, declaró Aly Blakeway, gestora de Atlantic LNG en S&P Global Energy.

El conflicto en el Medio Oriente  podría provocar la pérdida de unos 120 mil millones de metros cúbicos de suministro acumulado de GNL entre 2026 y 2030, lo que representa el 15 % del suministro mundial previsto, según informó el viernes la Agencia Internacional de Energía.

Mientras tanto, los fondos de cobertura vendieron más futuros de gas TTF la semana pasada, ya que los mercados interpretaron la retórica de ambas partes en la guerra entre Estados Unidos e Irán como un indicio de una posible flexibilización de las restricciones de suministro de GNL de Ormuz, según Seb Kennedy, analista independiente de EnergyFlux.news.

«Los fondos redujeron su exposición neta larga durante tres semanas consecutivas, pero podríamos ver que abran nuevas posiciones largas especulativas anticipándose a una prolongada escasez en el mercado del GNL», añadió.

S&P Global Energy evaluó su índice de referencia diario de GNL del noroeste de Europa para cargamentos entregados en junio en base ex-buque (DES) en 14,750 USD/MMBtu el 23 de abril, un descuento de 0,38 USD/MMBtu respecto al precio en el centro de distribución de TTF.

Argus Media evaluó el precio en 14,780 USD/MMBtu, mientras que Spark Commodities lo evaluó en 14,882 USD/MMBtu.

Fletes

Las tarifas de flete globales de GNL se mantuvieron relativamente estables, con tarifas en el Atlántico de 103.750 USD/día y en el Pacífico de 71.250 USD/día, según Qasim Afghan, analista de Spark Commodities.

GNL GLOBAL

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar 1078 506 GNL GLOBAL
Las exportaciones estadounidenses de gas natural licuado (GNL)  compensan el 17% de capacidad perdida en Qatar. Sin embargo, la temporada de huracanes y el mantenimiento programado amenazan con abrir una nueva brecha en el suministro global, indicó la agencia Reuters.

En lo que va de 2026, las terminales de licuefacción de Estados Unidos han operado a niveles récord prácticamente cubriendo todo el volumen que Qatar ha dejado de enviar.

Según datos de Kpler, los exportadores de EE.UU. están en camino de cargar 32,15 millones de toneladas métricas entre enero y abril, un 28% más que en el mismo período de 2025 y el mayor salto interanual desde 2020.

Es importante mencionar que, los aproximadamente 7 millones de toneladas de GNL adicionales exportadas por EE.UU. este año superan los 6,93 millones de toneladas que Qatar ha dejado de despachar, según informó la agencia Reuters.

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

De acuerdo con la información publicada por la agencia: «El volumen total de exportaciones mundiales alcanzará un nuevo máximo de 149 millones de toneladas entre enero y abril — con EE.UU. representando un récord del 18% de ese total.»

Terminales que lideran el auge

Según se pudo conocer, el desempeño récord no ha sido uniforme. Dos instalaciones concentran el grueso del crecimiento:

1) Sabine Pass LNG de Cheniere Energy  |  cerca del 25% de todas las exportaciones de GNL de EE.UU. en Q1 2026
2) Plaquemines de Venture Global | +240% de aumento interanual — la mayor contribución marginal del año

Sabine Pass sigue siendo el ancla del sistema de exportación estadounidense; mientras que, Plaquemines, la terminal más reciente de Venture Global, ha sido el motor de crecimiento más dinámico, triplicando con creces su volumen respecto al año anterior.

Europa: el destino dominante — y sus límites

Ahora bien, cuando analizamos los mercados destinos, es importante destacar que, en lo que va de 2026,  alrededor del 72% de las exportaciones estadounidenses de GNL han tenido como destino Europa.

Los países del continente llegaron al invierno pasado con reservas ya tensas, y las emergieron con depósitos a solo el 30% de su capacidad. La necesidad de reabastecerse antes del próximo invierno garantiza una demanda sostenida en los próximos meses.

Sin embargo, a medida que las temperaturas suban y el consumo de gas por parte de las eléctricas europeas disminuya, la urgencia de los pedidos de importación tenderá a moderarse. Paradójicamente, esa desaceleración podría ser bienvenida por los operadores de las terminales estadounidenses, que llevan meses trabajando a plena capacidad.

Los riesgos que acechan al segundo semestre

– Temporada de huracanes: Las terminales del Golfo de México —incluyendo Sabine Pass y Plaquemines— son vulnerables a interrupciones por tormentas entre junio y noviembre.
– Mantenimiento programado: Las plantas que han operado a máxima capacidad desde enero deberán realizar paradas técnicas, reduciendo temporalmente los volúmenes disponibles.
– Qatar: horizonte cerrado: Las conversaciones de paz con Irán son intermitentes. La reparación de las plantas dañadas podría tardar hasta cinco años, dejando un hueco estructural en la oferta global.
– Reemplazo incierto: Si EE.UU. reduce exportaciones y Qatar no se recupera, otros exportadores —Australia, Noruega, África Occidental— deberán absorber el faltante, sin garantía de volúmenes suficientes a corto plazo.

La industria estadounidense de GNL ha demostrado una capacidad de respuesta extraordinaria ante la crisis qatarí. Sin embargo,  el mercado global está operando con márgenes de seguridad muy estrechos. El equilibrio actual depende de que las plantas de GNL de EE.UU. mantengan un rendimiento sin precedentes durante meses consecutivos — un supuesto que la naturaleza y el calendario de mantenimiento pondrán a prueba antes de que termine el año.

GNL GLOBAL

Comienzan las huelgas en los principales proyectos de GNL de Chevron Australia

Chevron restablece la producción de GNL de su planta Wheatstone tras el paso del ciclón

Chevron restablece la producción de GNL de su planta Wheatstone tras el paso del ciclón 600 410 GNL GLOBAL

La planta australiana, con capacidad para 8,9 millones de toneladas anuales, retoma sus dos trenes de licuefacción casi un mes después de los daños provocados por el ciclón tropical Narelle sobre sus intercambiadores de calor.

Chevron confirmó este jueves la plena reanudación operativa de su complejo de gas natural licuado (GNL) de Wheatstone, en Australia Occidental, al concluir las reparaciones en los equipos dañados por el ciclón tropical Narelle. El retorno a capacidad total pone fin a casi un mes de restricciones de suministro que habían tensionado los envíos de GNL australiano hacia los mercados asiáticos.

El fenómeno meteorológico, que impactó la costa noroccidental del país a finales de marzo, forzó la parada simultánea de los dos trenes de licuefacción de la planta, cada uno con una capacidad nominal de 4,45 millones de toneladas anuales. Con una producción conjunta de 8,9 millones de toneladas al año, Wheatstone figura entre las instalaciones de GNL más relevantes de la cuenca del Pacífico y constituye una pieza estratégica dentro del portafolio upstream de Chevron en Australia.

Comienzan las huelgas en los principales proyectos de GNL de Chevron Australia

Foto: Cortesía Chevron

Daños concentrados en los ventiladores de aletas

Según detalló la compañía, los vientos extremos asociados a Narelle comprometieron “varios cientos” de intercambiadores de calor refrigerados por aire, conocidos técnicamente como fin-fan coolers o ventiladores de aletas. Estos equipos son críticos para el ciclo de licuefacción, ya que se encargan de disipar el calor residual de los circuitos de refrigerantes y de los gases de proceso. Su sustitución obligó a Chevron a desplegar un operativo logístico y de mantenimiento de gran escala, con el envío de repuestos y cuadrillas especializadas al sitio.

“Los fuertes vientos asociados al ciclón dañaron varios cientos de intercambiadores de calor refrigerados por aire, lo que convirtió el programa de reparaciones en una tarea de gran envergadura”, declaró Danny Woodall, director de operaciones y mantenimiento de Chevron para Australia, en el comunicado difundido por la compañía.

Un reinicio escalonado: primero el mercado doméstico

La estrategia de reincorporación priorizó el suministro interno. Aproximadamente una semana después del paso del ciclón, Wheatstone retomó la producción de gas doméstico destinado a los clientes industriales y residenciales de Australia Occidental, un mercado donde la planta cumple obligaciones regulatorias de reserva. En paralelo, Chevron fue restableciendo de forma progresiva los envíos de GNL hacia los compradores de largo plazo, hasta alcanzar hoy el nivel de producción nominal.

Durante las semanas previas al anuncio, traders y analistas del sector habían seguido con atención la curva de restablecimiento, dado el peso que tiene la oferta australiana en el mercado spot asiático. Wheatstone suministra principalmente a compradores de Japón, Corea del Sur y China mediante contratos de largo plazo, y cualquier interrupción prolongada se traduce en una redistribución de volúmenes entre otros proveedores del Pacífico y de la cuenca atlántica.

Vulnerabilidad climática y el debate sobre resiliencia

El episodio vuelve a poner sobre la mesa la exposición de la infraestructura energética del noroeste australiano a eventos meteorológicos extremos. La región concentra buena parte de la capacidad de licuefacción del país —incluidos los complejos Gorgon, North West Shelf e Ichthys— y atraviesa cada temporada ciclónica con planes de contingencia que incluyen paradas preventivas, aseguramiento de equipos expuestos y reforzamiento de estructuras al aire libre.

Implicaciones para el mercado de GNL

La vuelta a plena capacidad de Wheatstone llega en un momento de relativa holgura en los inventarios asiáticos, tras un invierno templado en el hemisferio norte que limitó la demanda estacional de calefacción. Sin embargo, el mercado observa con atención la evolución del aprovisionamiento de cara a la temporada alta del verano austral y al despliegue de nueva capacidad de licuefacción en Estados Unidos y Catar prevista para los próximos trimestres.

Para Chevron, el restablecimiento íntegro de Wheatstone consolida la fiabilidad de un activo que, junto con Gorgon, sostiene la contribución australiana a los resultados globales de su división de GNL. La compañía no ha precisado el coste económico de las reparaciones ni el impacto sobre los volúmenes contractuales comprometidos durante el periodo de interrupción.

En cifras: Wheatstone de un vistazo

  • Capacidad total: 8,9 millones de toneladas anuales de GNL.
  • Trenes de licuefacción: 2, de 4,45 millones de toneladas/año cada uno.
  • Ubicación: Ashburton North, Australia Occidental.
  • Operador: Chevron Australia, junto con socios como Woodside, KUFPEC, PE Wheatstone y JERA.
  • Mercados destino: compradores de largo plazo en Japón, Corea del Sur y China, además del mercado doméstico de Australia Occidental.

Fuente: elaboración propia con información de Reuters y comunicados oficiales de Chevron Australia.

© GNL Global · Prohibida su reproducción total o parcial sin autorización expresa.

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG 1708 968 GNL GLOBAL

Golden Pass LNG, una empresa conjunta entre QatarEnergy y ExxonMobil, anunció miércoles 22 de abril la carga y salida exitosas de su primer cargamento de exportación de gas natural licuado (GNL) desde la terminal Golden Pass LNG en Sabine Pass, Texas.

Este logro marca un hito importante hacia la plena operación comercial, coronando el excepcional esfuerzo del personal de Golden Pass y el apoyo inquebrantable de nuestros accionistas.

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG. Imagen cortesía de Golden Pass LNG.

“El primer cargamento de exportación de GNL de hoy es un momento decisivo para Golden Pass, nuestro personal, la comunidad y el país”, declaró Alex Savva, presidente y director ejecutivo de Golden Pass. “A medida que avanzamos hacia la plena operación comercial, nos enorgullece haber comenzado a suministrar GNL estadounidense confiable al mercado global. Quiero aprovechar esta oportunidad para agradecer a los empleados, contratistas, reguladores, miembros de la comunidad, QatarEnergy y ExxonMobil por su papel y apoyo para lograr este importante hito”.

Una vez en plena operación, Golden Pass LNG prevé exportar aproximadamente 18 millones de toneladas de GNL al año.

“El exitoso inicio de las exportaciones de GNL desde nuestra terminal de Sabine Pass representa la culminación de la visión que nuestros accionistas —QatarEnergy y ExxonMobil— pusieron en marcha cuando se comprometieron con este proyecto hace años”, declaró Jeff Hammad, Director Comercial de Golden Pass LNG. “Es sumamente gratificante estar aquí ahora, con Golden Pass cumpliendo esa promesa y dando forma al futuro de la energía global”.

La empresa destacó que continúan las obras de construcción y puesta en marcha de las plantas 2 y 3, que se espera que entren en funcionamiento sucesivamente, una vez que la planta 1 haya alcanzado un nivel de operación estable.

GNL GLOBAL

Grupo NYK da la bienvenida a su primera capitana de buque metanero

Grupo NYK da la bienvenida a su primera capitana de buque metanero

Grupo NYK da la bienvenida a su primera capitana de buque metanero 1188 896 GNL GLOBAL

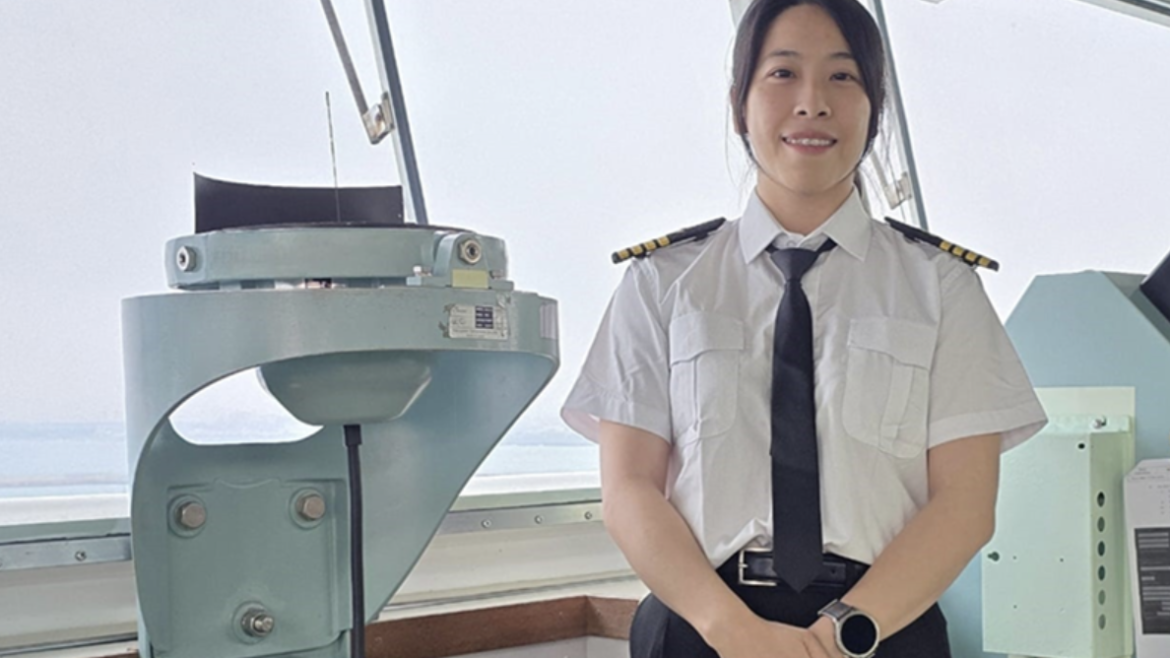
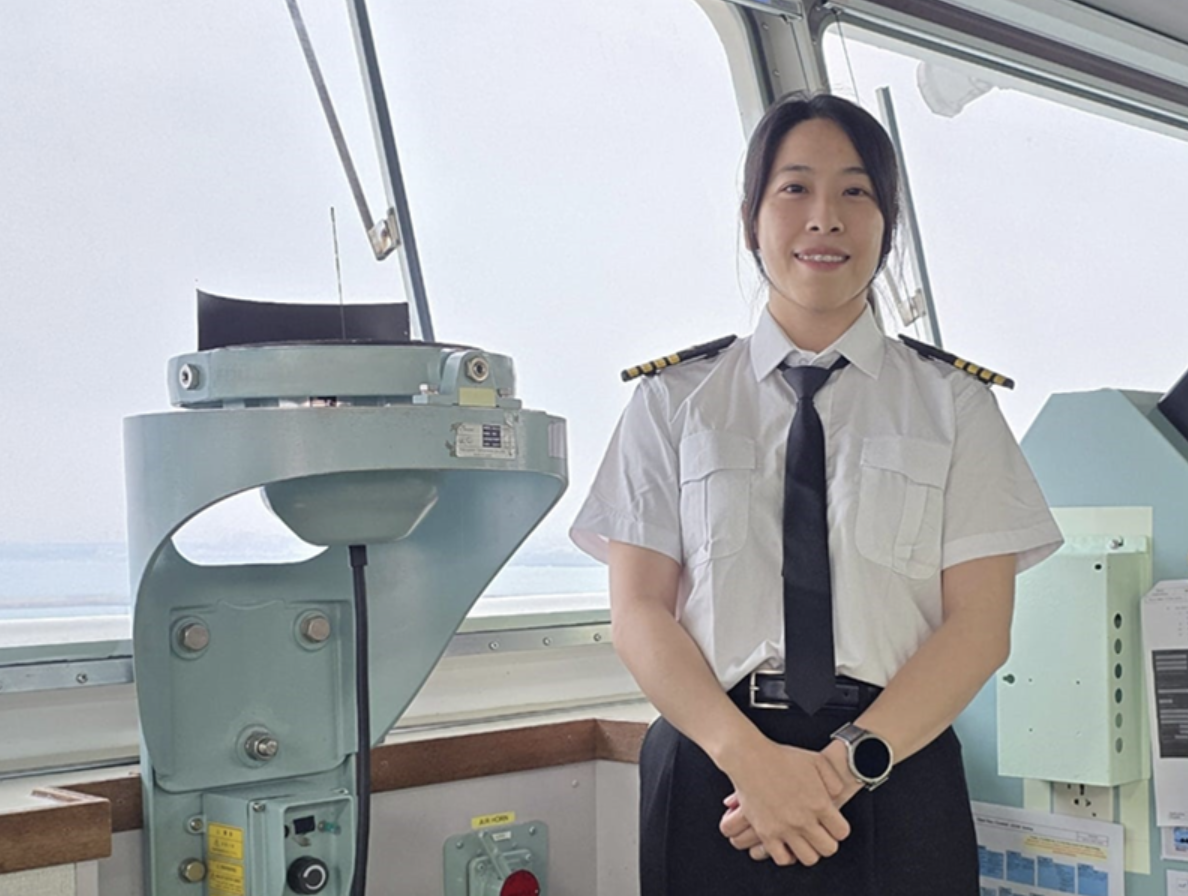
NiMiC Ship Management Co., Ltd. (NiMiC), empresa de gestión naval del Grupo NYK con sede en Taiwán, ha nombrado a Louise Lin (Lin Yi-chun) capitana del Taitar No. 4, un buque metanero gestionado por NiMiC. Lin asumió sus funciones y este hito marca la primera vez que una mujer es nombrada capitana de un buque metanero dentro del Grupo NYK.

Grupo NYK da la bienvenida a su primera capitana de buque metanero

Grupo NYK da la bienvenida a su primera capitana de buque metanero. Imagen cortesía de Grupo NYK

Lin comenzó su carrera marítima en NiMiC como cadete de cubierta en 2011 y ascendió a tiempo completo como tercera oficial en un buque metanero gestionado por NiMiC en 2015. Desde entonces, ha perfeccionado continuamente su experiencia y se ha destacado en diversas funciones, incluyendo navegación segura, operaciones de carga y gestión.

El Grupo NYK está comprometido con la captación y formación proactiva de mujeres marineras, y como resultado, muchas mujeres sirven con orgullo en los buques gestionados por NiMiC.

De cara al futuro, el Grupo NYK seguirá impulsando el desarrollo de tripulaciones en diversas regiones. Mediante la creación y expansión de programas de capacitación, el Grupo busca fomentar el desarrollo de la industria naviera local y crear entornos donde prosperen talentos diversos.

Lin comentó: «Alcanzar el rango de capitana ha sido una aspiración mía desde hace mucho tiempo, y ahora se ha hecho realidad. Este logro no lo he conseguido sola; estoy profundamente agradecida por el apoyo y el aliento incondicionales que he recibido de mi familia, la compañía y los marineros con los que he navegado a lo largo de este desafiante camino. Este momento representa un hito importante para los marineros locales de GNL y marca un progreso alentador para las mujeres en la industria marítima. Es un comienzo prometedor, y estoy totalmente comprometida a seguir trabajando para lograr un entorno laboral más seguro, más solidario y verdaderamente inclusivo para todos los que trabajan en el mar o para el mar».

GNL GLOBAL

Eni y Repsol reabren la opción exportadora del gas venezolano

Eni y Repsol reabren la opción exportadora del gas venezolano 1082 716 GNL GLOBAL

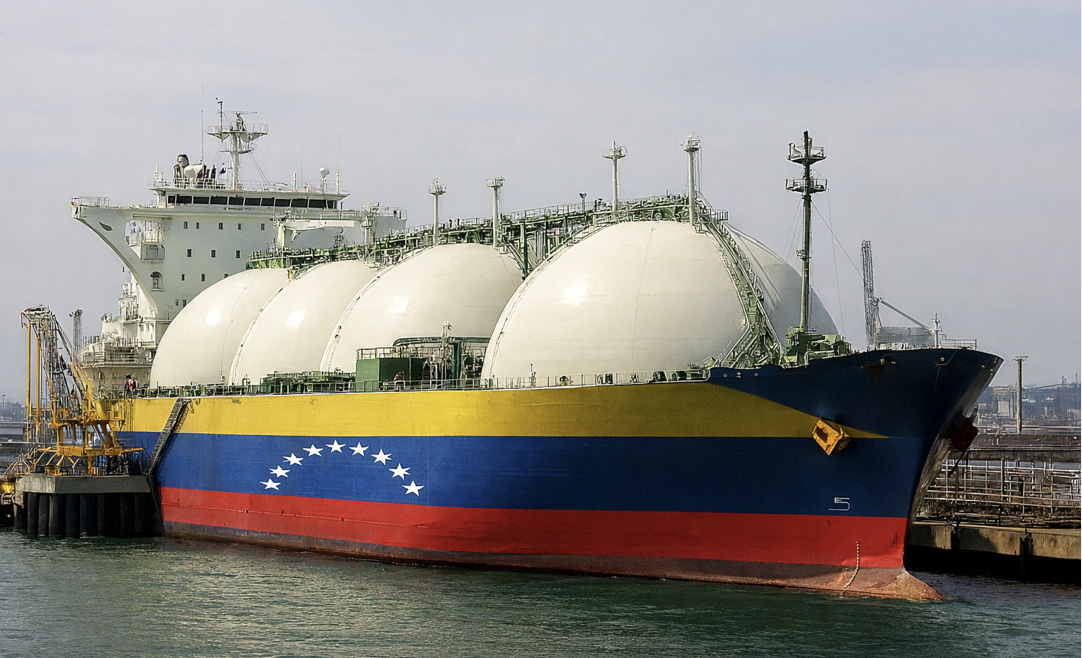
La posibilidad de que Venezuela vuelva a colocarse en el mapa exportador de gas natural ha recuperado tracción en las últimas semanas, a partir de nuevos acuerdos entre el gobierno venezolano, Eni y Repsol en torno al bloque Cardón IV, donde se ubica el megacampo Perla. Sin embargo, conviene separar expectativa de cierre definitivo: mientras Bloomberg reportó que ambas compañías planean iniciar exportaciones hacia finales de 2031, Eni declaró este 20 de abril a Reuters que las conversaciones con Repsol y PDVSA siguen en curso y que todavía no existe un acuerdo finalizado sobre las condiciones para exportar gas desde Venezuela.

Lo que sí está confirmado es que el proceso avanzó de forma tangible en marzo. Reuters informó entonces que Venezuela firmó “acuerdos estratégicos” con Repsol y Eni para impulsar la producción de gas en Cardón IV, y que, según Delcy Rodríguez, esos acuerdos también buscaban abrir el camino para una expansión exportadora. Eni, por su parte, señaló en ese momento que el entendimiento sentaba las bases para reactivar exportaciones de gas natural y líquidos, siempre sujetas a las autorizaciones legales y regulatorias necesarias.

El activo en el centro de esta historia es Perla, uno de los mayores campos de gas costa afuera de América Latina. Repsol lo describe como uno de sus descubrimientos más relevantes en la región y reporta una producción actual cercana a 580 millones de pies cúbicos diarios.

Eni había indicado ya en 2015, al iniciar la producción del campo, que el desarrollo de Cardón IV estaba orientado prioritariamente al mercado interno venezolano mediante un Gas Sales Agreement con PDVSA vigente hasta 2036. Ese diseño contractual explica por qué el proyecto, pese a su escala, ha tardado tantos años en traducirse en una plataforma exportadora.

La clave del nuevo momento no es solo geológica, sino regulatoria y financiera.

En febrero, Estados Unidos relajó de forma significativa las sanciones sobre el sector energético venezolano y emitió licencias generales que permiten a compañías como Eni y Repsol operar proyectos de petróleo y gas en el país. Días después, OFAC formalizó la General License 50A para operaciones en el sector, y en marzo-abril se añadieron otras licencias que amplían el margen para negociar contratos y facilitar ciertas transacciones financieras. Ese nuevo marco ha mejorado el entorno para reactivar inversiones y destrabar esquemas de pago, aunque no elimina por completo la necesidad de autorizaciones adicionales ni la complejidad de la arquitectura contractual.

En paralelo, también se ha movido el frente de los pagos pendientes. Reuters reportó en febrero que Venezuela ya puede compensar a Eni con cargamentos de crudo por el gas recibido, luego del alivio parcial de sanciones. Y este 20 de abril Reuters añadió que Venezuela acumula más de US$7.000 millones en deuda con Eni y Repsol, precisamente porque las restricciones previas habían bloqueado por años la posibilidad de levantar productos y comercializarlos en el exterior. En otras palabras, la viabilidad de una futura cadena de exportación de gas no depende únicamente de capacidad de producción: también requiere resolver un historial de cuentas por cobrar y asegurar mecanismos de monetización sostenibles.

Potencial proyecto de GNL

Desde una óptica técnica, la ambición exportadora es creíble, aunque exigente. Bloomberg, replicado por Reuters y otros medios, señala que el plan contempla elevar la producción y exportar gas como gas natural licuado (GNL) mediante una unidad flotante. Esa idea encaja con el posicionamiento estratégico de Eni, que en su Capital Markets Update 2026 destacó su exposición relevante a FLNG y su liderazgo en esa tecnología. La compañía ya opera y expande soluciones flotantes en Congo, y mantiene experiencia probada en Mozambique a través de Coral South FLNG; además, en febrero firmó junto con YPF y XRG un acuerdo de desarrollo para Argentina LNG. Desde el punto de vista industrial, por tanto, Eni sí cuenta con antecedentes para estructurar una solución flotante si el marco venezolano termina consolidándose.

Aun así, el mayor riesgo hoy parece estar menos en la tecnología que en la ejecución institucional. Reuters advirtió el 9 de abril que empresas energéticas interesadas en invertir en Venezuela siguen esperando modelos contractuales específicos y definiciones fiscales para continuar, expandir o iniciar negocios. Según esa cobertura, los retrasos en la revisión de contratos y en la publicación de los nuevos modelos están frenando decisiones de inversión, incluso entre compañías con interés activo en crudo, gas, midstream y downstream. Para Perla, eso significa que el proyecto puede tener impulso político y lógica comercial, pero todavía necesita un andamiaje regulatorio claro antes de pasar de narrativa a cronograma firme.

Para el mercado regional, el caso merece seguimiento cercano por tres razones.

  • Primero, porque Perla representa una de las pocas opciones de gran escala que podrían añadir nueva oferta de gas desde el Caribe sur en la próxima década.
  • Segundo, porque una eventual exportación vía FLNG reabriría el debate sobre Venezuela como proveedor de gas para mercados del Atlántico y, potencialmente, para su entorno geográfico inmediato. Y
  • Tercero, porque el proyecto podría convertirse en una referencia para medir hasta dónde llega la reapertura energética venezolana bajo el nuevo esquema regulatorio y sancionatorio.

Por ahora, la señal es positiva, pero el mensaje más preciso no es que Venezuela ya tenga asegurada una ruta exportadora de GNL, sino que Perla vuelve a ser un proyecto con opción real de exportación, aunque aún no plenamente cerrado.

GNL GLOBAL

Precios del GNL en Asia caen por cuarta semana ante débil demanda y alivio geopolítico

Precios del GNL en Asia caen por cuarta semana ante débil demanda y alivio geopolítico 1920 1080 GNL GLOBAL

El precio del gas natural licuado (GNL) spot en Asia cayó por cuarta semana consecutiva, lastrado por una menor demanda y un riesgo geopolítico contenido, ya que el alto el fuego entre Estados Unidos e Irán se mantuvo, a pesar de algunas compras spot por parte de compradores del sur de Asia.

Según el informe de precios publicado el viernes por la agencia Reuters, el precio spot promedio del GNL para entregas en junio en el noreste de Asia se estimó en 16,05 USD/MMBtu, lo que representa un descenso frente a los 17,00 USD/MMBtu registrados la semana anterior.

Precios del GNL en Asia 13 - 17 abril 2026

Precios Spot del GNL en Asia 13 – 17 abril 2026

Asia

«Las fluctuaciones actuales de los precios no reflejan completamente los fundamentos subyacentes del mercado, sino que están impulsadas por acontecimientos políticos o tuits sobre las negociaciones del alto el fuego y un posible sentimiento de paz», declaró Siamak Adibi, de la consultora FGE.

La caída de los precios del GNL ha llevado a compradores de India y Bangladesh a asegurar volúmenes inmediatos tras la no adjudicación de licitaciones anteriores, según Aly Blakeway, gerente de Atlantic LNG de S&P Global Energy.

No obstante, esta demanda resultó insuficiente para compensar la debilidad generalizada, especialmente porque el noreste de Asia se mantuvo al margen debido a la debilidad propia de la temporada baja y la reactivación de la energía nuclear en Japón.

Europa

En Europa, S&P Global Energy evaluó su precio de referencia diario del Northwest Europe LNG Marker (NWM) para cargamentos entregados en junio, en base ex-buque (DES), en 14,238 USD/MMBtu el 16 de abril, lo que representa un descuento de 0,40 USD/MMBtu con respecto al precio en el centro de distribución de TTF.

Argus Media lo valoró en 14,30 USD/MMBtu, mientras que Spark Commodities evaluó el precio de mayo en 14,194 USD/MMBtu.

«Los compradores europeos recurren cada vez más al gas por gasoducto para equilibrar sus posiciones cortas, optimizando la capacidad de regasificación y el uso de los slots en lugar de competir agresivamente por cargamentos de GNL inmediatos», afirmó Blakeway, de S&P.

Mientras tanto, los fondos de inversión redujeron significativamente su exposición a los futuros de gas TTF durante las últimas dos semanas, ya que el mercado ha tenido dificultades para conciliar las posiciones largas netas récord acumuladas por el capital especulativo en marzo con los bajos precios del TTF, según Seb Kennedy, analista independiente de EnergyFlux.news.

Geopolitica

El presidente estadounidense, Donald Trump, expresó su confianza en que pronto se podría alcanzar un acuerdo para poner fin a la guerra con Irán, y añadió que la próxima reunión entre ambos países podría tener lugar este fin de semana en Pakistán. Agregó que, si bien extender el alto el fuego era posible, podría no ser necesario, ya que Teherán deseaba un acuerdo.

Si bien las negociaciones en curso han moderado los precios, los analistas afirman que la recuperación de los suministros de GNL en el Medio Oriente podría tardar más de lo previsto.

Lo cierto es que, a pesar del alto el fuego, ningún buque metanero cargado ha transitado por el Estrecho de Ormuz.

Fletes

En el flete de GNL, las tarifas del Atlántico aumentaron un 13 % intersemanal hasta los 101.750 USD/día, mientras que las del Pacífico disminuyeron casi un 2 % intersemanal hasta los 71.750 USD/día, según Qasim Afghan, analista de Spark Commodities.
Según añadió, el arbitraje de contratos a corto plazo entre Estados Unidos y el noreste de Asia a través del Cabo de Buena Esperanza sigue apuntando hacia Asia, incentivando los flujos entre cuencas y reduciendo la oferta de buques, un factor que contribuye significativamente al reciente aumento de las tarifas de flete del Atlántico.

GNL GLOBAL

Europa, Canada y el Canal de Panama

Europa analiza nuevas rutas de GNL desde Canadá

Europa analiza nuevas rutas de GNL desde Canadá 1538 1016 GNL GLOBAL

En un contexto marcado por la reconfiguración estructural del mercado global de gas natural licuado (GNL), Europa continúa avanzando en su estrategia de diversificación de suministro.

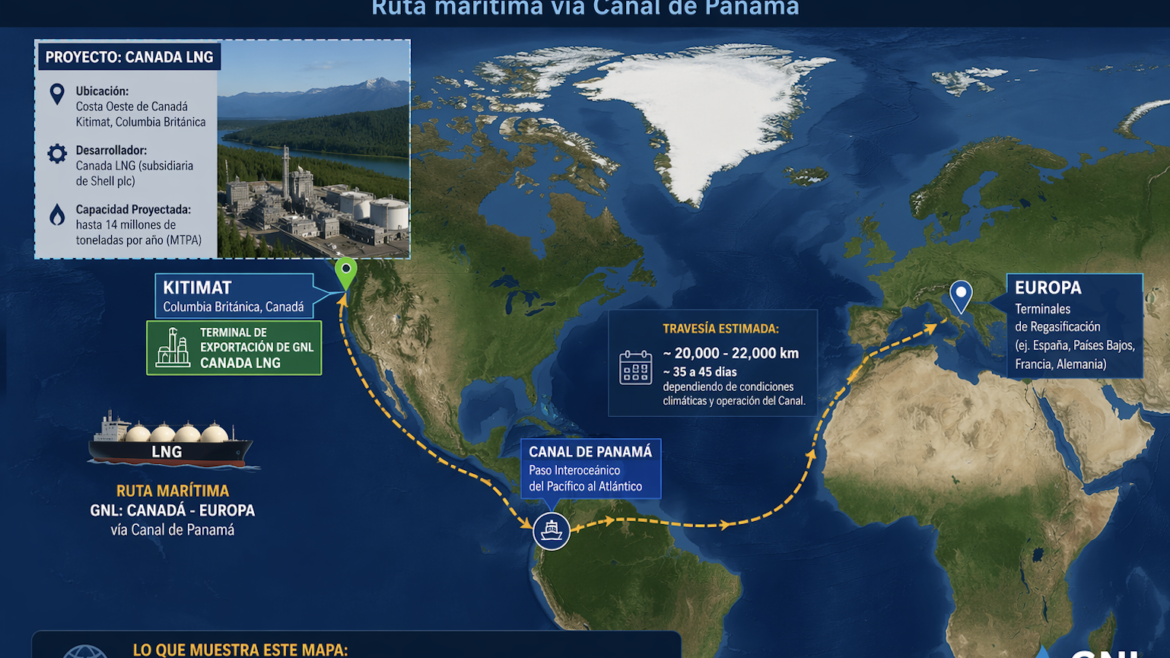
Recientemente, compradores europeos han iniciado conversaciones para importar GNL desde Canadá utilizando el Canal de Panamá como ruta logística, una señal clara de cómo la geopolítica energética sigue moldeando nuevas dinámicas comerciales.

Este movimiento responde a una necesidad persistente del continente europeo: reducir su exposición a fuentes tradicionales de suministro, particularmente tras la disrupción generada por la crisis energética de 2022.

Si bien Europa ha logrado sustituir gran parte del gas ruso mediante mayores importaciones de GNL —principalmente desde Estados Unidos y Qatar—, la búsqueda de flexibilidad y resiliencia sigue siendo una prioridad estratégica.

Canadá, aunque históricamente ausente del mercado global de GNL debido a limitaciones en infraestructura de exportación, está emergiendo como un potencial nuevo actor relevante. Proyectos en la costa oeste, especialmente en Columbia Británica, están avanzando con el objetivo de conectar el abundante gas canadiense con mercados internacionales. En este contexto, el uso del Canal de Panamá como vía hacia Europa representa una alternativa interesante, aunque no exenta de desafíos.

Europa, Canada y el Canal de Panama

Europa, Canadá y el Canal de Panamá

Desde el punto de vista logístico, esta ruta implicaría que los cargamentos salgan desde la costa pacífica canadiense, crucen el Canal de Panamá y continúen hacia el Atlántico para llegar a terminales europeas. Si bien esto puede ofrecer ventajas en términos de diversificación de rutas, también introduce variables críticas como los costos de tránsito, la disponibilidad de slots en el canal y las restricciones operativas que han afectado su capacidad en los últimos años, particularmente debido a condiciones climáticas adversas.

El interés europeo en esta opción también refleja una evolución en la manera en que los compradores estructuran sus portafolios de suministro. Más allá del precio, factores como la seguridad de entrega, la diversificación geográfica y la estabilidad política de los proveedores están ganando peso en la toma de decisiones.

En este sentido, Canadá ofrece un perfil atractivo: estabilidad institucional, recursos abundantes y una creciente orientación hacia mercados internacionales.

Sin embargo, el desarrollo de esta ruta comercial dependerá en gran medida del avance efectivo de los proyectos de licuefacción en Canadá, así como de la competitividad económica frente a otras fuentes ya consolidadas. Estados Unidos, por ejemplo, mantiene una posición dominante en el suministro de GNL a Europa, gracias a su infraestructura desarrollada, flexibilidad contractual y proximidad geográfica relativa. A su vez, Qatar continúa expandiendo su capacidad de producción, consolidando su rol como proveedor clave a largo plazo.

Otro elemento a considerar es la creciente competencia global por cargamentos de GNL. Asia sigue siendo el principal mercado de destino, y cualquier desvío de volúmenes hacia Europa dependerá de diferenciales de precios y condiciones contractuales favorables. En este contexto, rutas más largas o complejas, como la que implicaría el tránsito por el Canal de Panamá, deberán demostrar su viabilidad económica frente a alternativas más directas.

Más allá de su implementación inmediata, estas conversaciones evidencian una tendencia más amplia: el mercado global de GNL está entrando en una fase de mayor sofisticación, donde la optimización logística y la diversificación de rutas juegan un papel cada vez más relevante.

Europa, en particular, está adoptando una postura proactiva, explorando todas las opciones disponibles para fortalecer su seguridad energética en el mediano y largo plazo.

Para América Latina y el Caribe, este tipo de desarrollos también tiene implicaciones indirectas. El Canal de Panamá, como infraestructura crítica del comercio energético global, podría experimentar una mayor presión operativa si se consolida como una ruta relevante para flujos de GNL interoceánicos. Esto refuerza la importancia de monitorear no solo la oferta y la demanda, sino también los cuellos de botella logísticos que pueden influir en la dinámica del mercado.

En definitiva, el interés europeo en el GNL canadiense vía Panamá no solo refleja una búsqueda de nuevos proveedores, sino también una transformación más profunda en la arquitectura del comercio global de gas. Una transformación donde la flexibilidad, la resiliencia y la diversificación dejan de ser ventajas competitivas para convertirse en requisitos esenciales.

GNL GLOBAL

QatarEnergy solicita transportadores de GNL

Qatar avanza en la recuperación de su producción de GNL

Qatar avanza en la recuperación de su producción de GNL 700 422 GNL GLOBAL

Qatar ha comenzado a movilizar recursos para restablecer su producción de gas natural licuado (GNL) tras el reciente alto el fuego en Medio Oriente, en un contexto donde la estabilidad del suministro energético global continúa siendo frágil.

Este avance marca un primer paso hacia la normalización de operaciones en uno de los principales centros de exportación de GNL del mundo, aunque el proceso se perfila gradual y sujeto a múltiples condicionantes.

La reanudación de actividades ocurre después de un período de disrupciones logísticas y operativas vinculadas a las tensiones en la región del Golfo, que afectaron rutas críticas de transporte marítimo. En particular, el Estrecho de Ormuz, un corredor estratégico para el comercio energético global, se convirtió nuevamente en un punto de alta sensibilidad, generando retrasos en la salida de cargamentos y aumentando la percepción de riesgo en los mercados internacionales.

De acuerdo con información publicada por Bloomberg, las autoridades qataríes han iniciado las labores necesarias para recuperar la operatividad en sus instalaciones de GNL. No obstante, el restablecimiento pleno de la producción no es inmediato. La capacidad de retomar los niveles habituales dependerá tanto de la estabilidad en las condiciones de seguridad marítima como de la reorganización logística de los embarques que se vieron afectados durante el periodo de tensión.

El rol de QatarEnergy resulta determinante. Como uno de los mayores exportadores de GNL a nivel global, cualquier interrupción en su capacidad de suministro tiene efectos directos sobre el equilibrio del mercado. Durante los días de mayor incertidumbre, los precios spot reflejaron una prima de riesgo significativa, particularmente en Asia, mientras que compradores internacionales se vieron obligados a ajustar sus estrategias de adquisición ante la posibilidad de retrasos o desvíos en los cargamentos.

El anuncio del alto el fuego contribuyó a una moderación de los precios internacionales del gas, lo que sugiere una rápida reacción del mercado ante señales de distensión. Sin embargo, la información más reciente disponible indica que la situación aún no ha alcanzado una normalización completa. Persisten cargamentos que no han podido salir de la región, así como una cautela generalizada entre los actores del mercado, quienes continúan monitoreando la evolución geopolítica con atención.

Para América Latina, aunque la dependencia directa del GNL qatarí es limitada en comparación con Asia o Europa, los efectos indirectos no son nulos. Las variaciones en los precios internacionales, así como la competencia por cargamentos disponibles, terminan impactando los costos de importación en mercados como Brasil, Chile y Argentina, particularmente en momentos de alta demanda estacional.

La reactivación de las operaciones en Qatar representa una señal positiva, pero no suficiente para disipar completamente la incertidumbre. El mercado continúa operando bajo una lógica de cautela, en la que la estabilidad no se da por sentada y donde la diversificación de fuentes de suministro sigue siendo un elemento central en las estrategias energéticas de los países importadores.

GNL GLOBAL

Rio Grande

Honeywell suministrará tecnología de licuefacción para impulsar la producción del proyecto Rio Grande LNG

Honeywell suministrará tecnología de licuefacción para impulsar la producción del proyecto Rio Grande LNG 1200 675 GNL GLOBAL

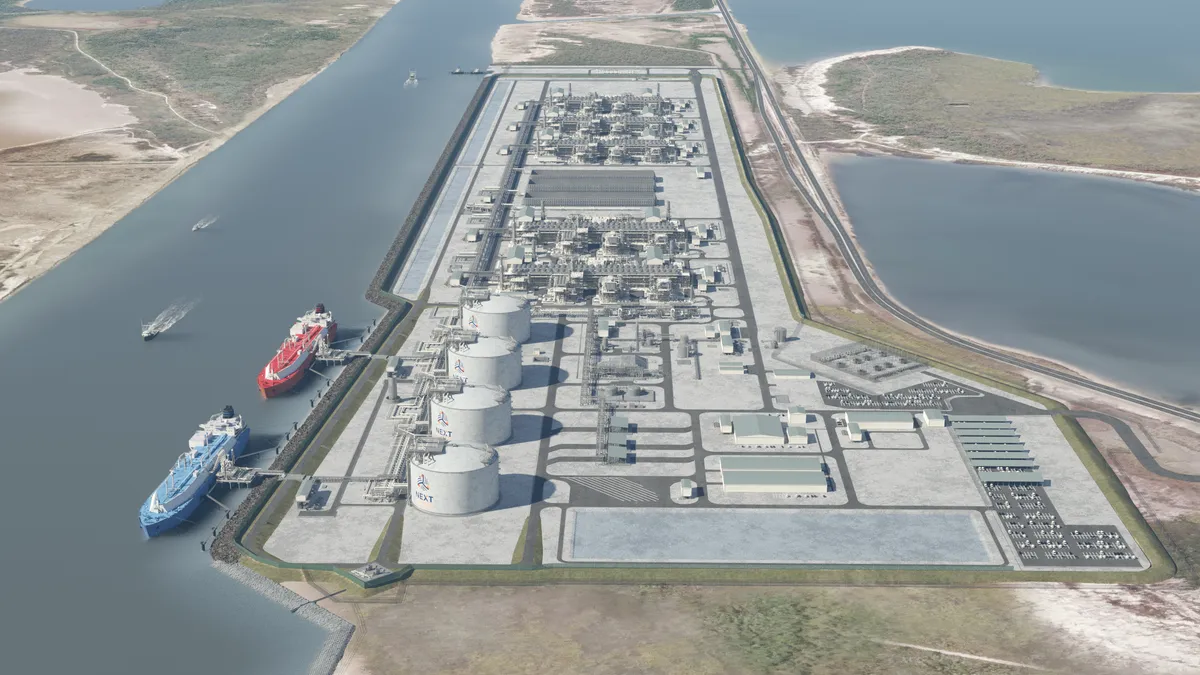
Honeywell anunció que suministrará tecnología de licuefacción y equipos clave para el proyecto Rio Grande LNG, una de las iniciativas de exportación de gas natural licuado (GNL) más relevantes actualmente en desarrollo en Estados Unidos.

El acuerdo busca respaldar la expansión de la capacidad productiva del proyecto, ubicado en el estado de Texas.

El proyecto Rio Grande LNG es desarrollado por NextDecade y está diseñado como una instalación de gran escala orientada a la exportación, con acceso estratégico al Golfo de México y a mercados internacionales.

Alcance del acuerdo tecnológico

De acuerdo con la información publicada por Honeywell, la compañía proporcionará:

  • Tecnología de licuefacción de gas natural
  • Equipos asociados al proceso de enfriamiento criogénico
  • Soluciones orientadas a mejorar la eficiencia operativa

El objetivo principal es optimizar la producción de GNL y respaldar la puesta en marcha de nuevas capacidades dentro del proyecto, en línea con el crecimiento sostenido de la demanda global.

Si bien no se detallaron públicamente los valores contractuales, el acuerdo forma parte de la estrategia de Honeywell para fortalecer su presencia en el segmento de infraestructura energética y GNL.

Contexto del proyecto Rio Grande LNG

El desarrollo de Rio Grande LNG contempla múltiples trenes de licuefacción y se posiciona como uno de los proyectos clave en la expansión de la capacidad exportadora de Estados Unidos, país que en los últimos años se ha consolidado como uno de los principales proveedores globales de GNL.

La iniciativa forma parte de una nueva generación de proyectos que buscan:

  • Incrementar la oferta global de GNL
  • Responder a la creciente demanda en Europa, Asia y mercados emergentes
  • Incorporar mejoras en eficiencia energética y reducción de emisiones

Tecnología y eficiencia en el foco del desarrollo

Honeywell destacó que su tecnología permitirá mejorar la eficiencia del proceso de licuefacción, un elemento crítico en la competitividad de los proyectos de GNL, dado que:

  • La licuefacción representa una porción significativa de los costos operativos
  • La eficiencia energética impacta directamente en las emisiones del proyecto
  • La optimización tecnológica es clave en entornos de alta competencia global

El uso de soluciones avanzadas también responde a la creciente presión del mercado y de los inversionistas para incorporar criterios de sostenibilidad en el desarrollo de infraestructura energética.

Implicaciones para el mercado global de GNL

La participación de proveedores tecnológicos como Honeywell en proyectos de gran escala refuerza una tendencia estructural en el sector:

  • Mayor integración de soluciones tecnológicas especializadas
  • Enfoque creciente en eficiencia y reducción de emisiones
  • Competencia entre proyectos por ofrecer GNL con menor huella de carbono

En este contexto, el avance del proyecto Rio Grande LNG contribuye a consolidar la posición de Estados Unidos como actor clave en el suministro global de GNL, en un entorno caracterizado por la volatilidad geopolítica y la necesidad de diversificación energética.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.