Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Shell - Venezuela

Shell evalúa monetizar gas offshore de Venezuela mediante exportaciones de GNL vía Trinidad y Tobago

Shell evalúa monetizar gas offshore de Venezuela mediante exportaciones de GNL vía Trinidad y Tobago 2560 1706 GNL GLOBAL

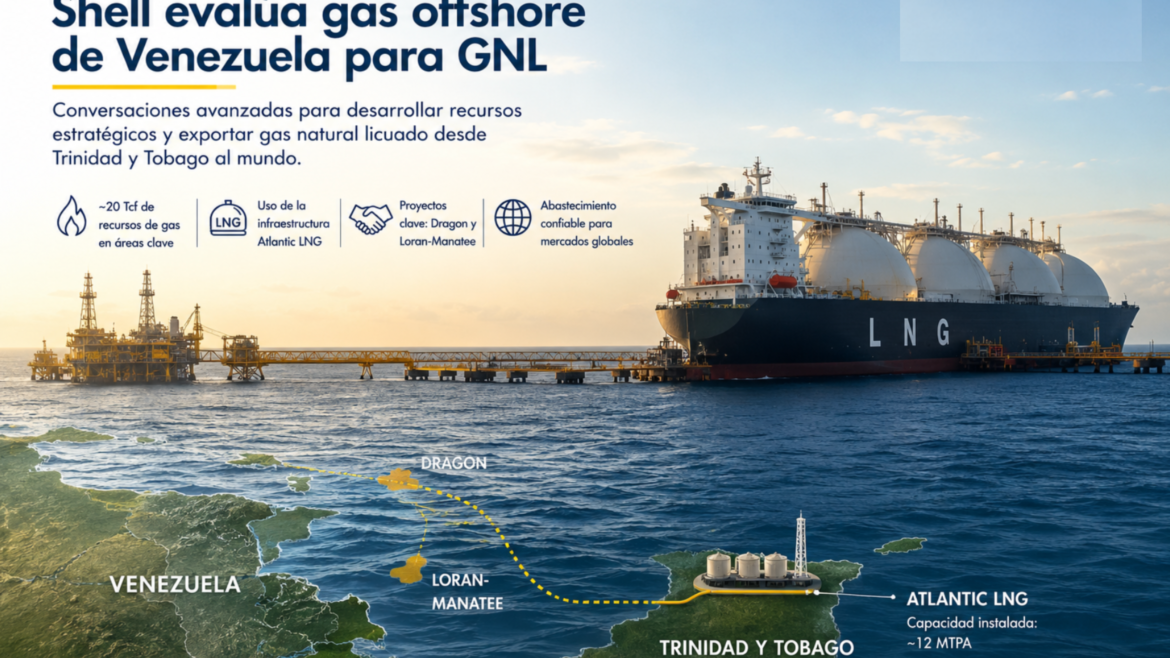
estaría avanzando en conversaciones con el gobierno de Venezuela para ampliar su participación en proyectos de gas natural offshore, en una estrategia orientada a monetizar reservas actualmente no desarrolladas mediante exportaciones de gas natural licuado (GNL) desde Trinidad y Tobago.

El interés de la compañía se concentra principalmente en áreas cercanas a la infraestructura gasífera de Trinidad y Tobago, incluyendo el campo Dragon y otras zonas asociadas al proyecto Mariscal Sucre, que en conjunto podrían contener cerca de 20 Tcf de recursos de gas. Según información publicada por Reuters y BNamericas, Shell busca utilizar la capacidad existente de la planta Atlantic LNG en Trinidad, donde posee una participación de 45%, para procesar y exportar el gas venezolano hacia mercados internacionales.

La estrategia responde tanto al potencial de las reservas venezolanas como a la necesidad de Trinidad y Tobago de asegurar suministro adicional de gas para sostener la operación de Atlantic LNG y de su complejo petroquímico. La instalación, considerada una de las principales infraestructuras de licuefacción de América Latina y el Caribe, ha operado por debajo de su capacidad debido a la declinación de la producción doméstica de gas en Trinidad. En 2025, las exportaciones de Atlantic LNG se ubicaron por debajo de los 9 millones de toneladas anuales (Mtpa). La capacidad instalada total de Atlantic LNG en Point Fortin, Trinidad y Tobago, es de aproximadamente 15 Mtpa, aunque su producción real en los últimos años se ha mantenido entre 12 y 13 millones de toneladas debido a restricciones en el suministro de gas natural.

Shell - VenezuelaDentro de los proyectos clave figura Dragon, un campo offshore ubicado en aguas venezolanas con aproximadamente 4,5 Tcf de reservas. Shell y la estatal National Gas Company de Trinidad y Tobago obtuvieron previamente una licencia de 30 años otorgada por Venezuela para desarrollar el área, aunque el avance del proyecto ha dependido de autorizaciones regulatorias vinculadas a las sanciones estadounidenses sobre el sector energético venezolano.

En febrero de este año, Shell confirmó que las nuevas licencias generales emitidas por Estados Unidos permitirían avanzar con el proyecto Dragon, con expectativas de iniciar producción en aproximadamente tres años.

Paralelamente, la compañía también evalúa el desarrollo integrado del proyecto transfronterizo Loran-Manatee, ubicado entre Venezuela y Trinidad y Tobago. Reuters reportó recientemente que Shell estudia iniciar producción desde este campo a partir de 2027, apoyándose en la ampliación de infraestructura de transporte de gas hacia Trinidad.

El renovado interés internacional sobre el gas venezolano ocurre en un contexto de cambios regulatorios y esfuerzos del gobierno venezolano por atraer inversión extranjera al sector energético. En marzo, Shell firmó nuevos acuerdos de cooperación y desarrollo energético con autoridades venezolanas, incluyendo iniciativas offshore y onshore orientadas a acelerar proyectos gasíferos.

Para el mercado regional de GNL, el eventual desarrollo de estas reservas podría representar un factor relevante para la seguridad energética del Caribe y para la utilización de infraestructura existente en Trinidad y Tobago, en momentos en que América Latina y el Caribe continúan observando una creciente integración gasífera y una mayor necesidad de diversificación de suministro.

GNL GLOBAL

Precios del GNL en Asia. Semanal 2-6 Mar 2026

Precios del GNL en Asia retroceden tras moderarse las tensiones en Medio Oriente

Precios del GNL en Asia retroceden tras moderarse las tensiones en Medio Oriente 1920 1080 GNL GLOBAL

El precio del gas natural licuado (GNL) spot vendido en los mercados de Asia retrocedió tras dos semanas de ganancias, ante la perspectiva de un acuerdo de paz entre Estados Unidos e Irán y la escasa demanda en el noreste de Asia.

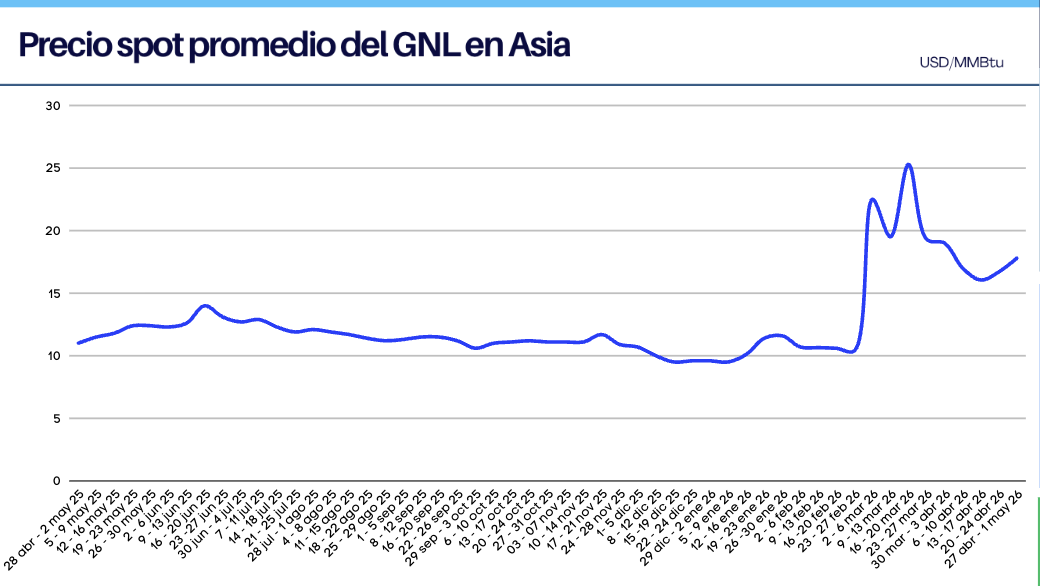
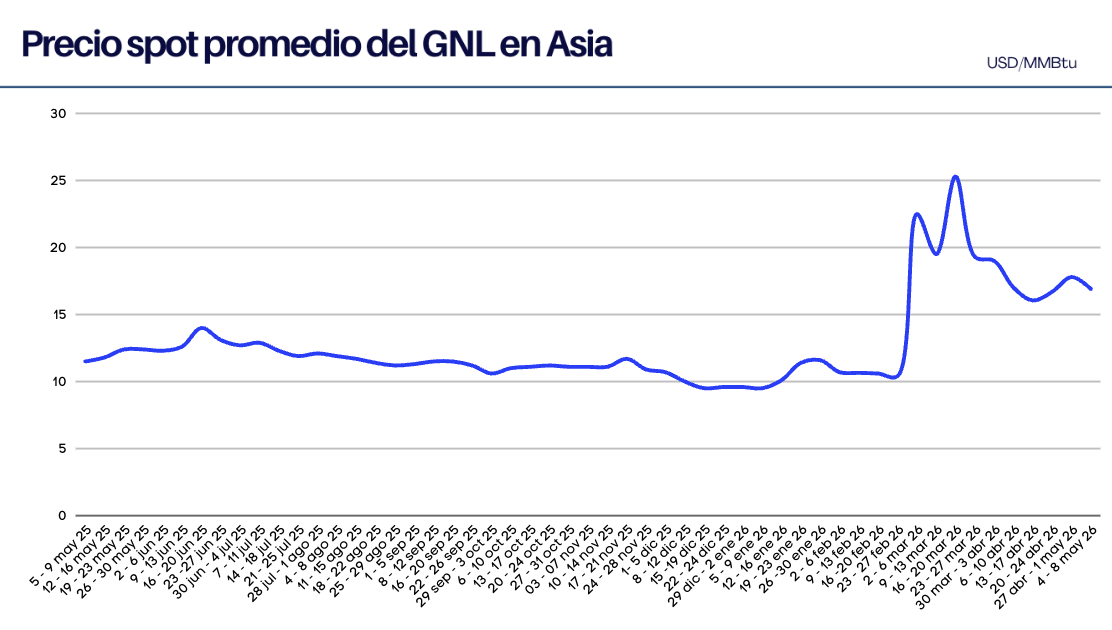
De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para entregas en junio en el noreste de Asia se estimó en 16,90 USD/MMBtu, esto es 90 centavos por debajo de los 17,80 USD/MMBtu de la semana anterior.

Precios del GNL en Asia al 8 de mayo 2026

Precios del GNL en Asia al 8 de mayo 2026

Asia

«Los precios spot actuales han comenzado a moderarse debido al optimismo sobre un acuerdo de paz entre Irán y Estados Unidos, sumado a la menor actividad compradora en el norte de Asia por el feriado de la Semana Dorada», declaró Evan Tan, analista de ICIS.

Si bien no se espera una demanda significativamente alcista en mayo y junio, las temperaturas superiores a lo normal pronosticadas para los próximos meses de verano probablemente impulsarán a Corea del Sur y Taiwán a recurrir nuevamente al mercado al contado para compensar su exposición a Qatar, agregó Tan.

«Los compradores más adinerados del norte de Asia también desplazarán la demanda del sur de Asia, sensible a los precios».

En el sur y sureste de Asia, la actividad de licitaciones al contado se mantiene sólida, con Pakistán, India, Bangladesh y Tailandia buscando entregas inmediatas, según Martin S., jefe de precios de GNL de Argus.

Europa

La demanda spot en Europa proviene de compradores con déficit de entrega que buscan cubrir sus posiciones, en lugar de empresas dedicadas exclusivamente a la regasificación que buscan importar y beneficiarse de los diferenciales, añadió.

S&P Global Energy evaluó su precio de referencia diario del Northwest Europe LNG Marker (NWM) para cargamentos entregados en junio, en base ex-buque (DES), en 14,932 USD/MMBtu el 7 de mayo, lo que representa un descuento de 0,105 USD/MMBtu con respecto al precio en el centro de distribución de TTF.

Argus Media lo evaluó en 14,77 $/mmBtu, mientras que Spark Commodities evaluó el precio de mayo en 14,725 USD/MMBtu.

Según Hans van Cleef, jefe de investigación energética de EqoLibrium, los precios en Asia son superiores a los europeos. Esto sugiere que todos los cargamentos sin contrato se dirigen a Asia. Añadió que aún existen pocos incentivos económicos para que las empresas comerciales comiencen a reabastecer las reservas europeas.

Esto aumenta el riesgo de que las reservas europeas se reabastezcan demasiado tarde y en cantidades insuficientes.

Los fondos de inversión aceleraron la compra de posiciones largas en TTF la semana pasada, ante el desvanecimiento de las esperanzas de desescalada frente a la reanudación de las hostilidades en el estrecho de Ormuz, según Seb Kennedy, analista independiente de EnergyFlux.news.

Los fondos aumentaron sus posiciones largas en la última semana de abril más que en ningún otro momento desde finales de marzo, aunque es probable que gran parte de esto se deshiciera en los días siguientes tras la filtración del memorando de paz entre Estados Unidos e Irán, agregó.

Fletes

En el transporte de GNL, las tarifas del Atlántico cayeron a 96.500 dólares al día, mientras que las del Pacífico descendieron a 67.000 dólares al día, según Qasim Afghan, analista de Spark Commodities.

El arbitraje estadounidense a corto plazo hacia el noreste de Asia a través del Cabo de Buena Esperanza y Panamá apunta a Asia, añadió.

GNL GLOBAL

Delfin LNG

Delfin Midstream firma un nuevo acuerdo de suministro de GNL a largo plazo con Gunvor

Delfin Midstream firma un nuevo acuerdo de suministro de GNL a largo plazo con Gunvor 1920 1061 GNL GLOBAL

Delfin Midstream Inc. y Gunvor Group anunciaron que Gunvor International B.V. Amsterdam, sucursal de Ginebra (Gunvor), ha firmado un acuerdo de compraventa de GNL a largo plazo (SPA) con Delfin LNG LLC , filial de Delfin.

En virtud del SPA, Delfin LNG suministrará 0,3 millones de toneladas de GNL anuales a Gunvor en condiciones FOB (franco a bordo) desde la planta Delfin FLNG1, ubicada a 40 millas náuticas de la costa de Luisiana, durante 20 años.

Kalpesh Patel, codirector de Comercio de GNL y miembro del Consejo de Administración de Gunvor, declaró: «Nos complace anunciar una nueva alianza a largo plazo con Delfin. Este acuerdo representa una mayor consolidación de la cartera de GNL de Gunvor y, junto con nuestra sólida flota, seguiremos posicionándonos como un proveedor fiable de GNL para todos los destinos del mundo».

Por su parte, Dudley Poston, director ejecutivo de Delfin, afirmó: «Esperamos seguir fortaleciendo nuestra larga colaboración con Gunvor a medida que continuamos impulsando el desarrollo de infraestructuras energéticas críticas en Estados Unidos. Este nuevo acuerdo subraya aún más nuestra solidez como proveedor fiable a largo plazo de soluciones de GNL limpias y escalables».

Gunvor Group es una de las mayores empresas independientes de comercio de materias primas del mundo por volumen de negocio, y crea soluciones logísticas que transportan energía física de forma segura y eficiente desde su origen y almacenamiento hasta donde más se demanda.

Mediante inversiones estratégicas en infraestructuras energéticas —transporte marítimo, refinerías, gasoductos, almacenamiento y terminales—, Gunvor genera valor sostenible a lo largo de toda la cadena de suministro global para sus clientes. En 2025, Gunvor Group generó ingresos por US$144 mil millones sobre un volumen de negocios de 253 millones de toneladas métricas. Las principales oficinas comerciales del Grupo se encuentran en Ginebra, Singapur, Houston, Stamford, Calgary, Dubái y Londres, y cuenta con una red de más de 20 oficinas de representación y otras oficinas comerciales en todo el mundo.

GNL GLOBAL

QatarEnergy solicita transportadores de GNL

Qatar extiende fuerza mayor en suministro de GNL hasta mediados de junio en medio de tensiones regionales

Qatar extiende fuerza mayor en suministro de GNL hasta mediados de junio en medio de tensiones regionales 700 422 GNL GLOBAL

Qatar ha decidido extender la declaración de fuerza mayor sobre parte de sus suministros de gas natural licuado (GNL) hasta mediados de junio, en un contexto marcado por persistentes tensiones geopolíticas en Medio Oriente y restricciones operativas que continúan afectando la normalidad de los flujos energéticos globales.

La medida, comunicada a compradores internacionales, refleja la continuidad de disrupciones que han impactado la logística y producción de GNL en la región. Aunque no se han detallado públicamente todos los factores técnicos específicos, el contexto apunta a limitaciones derivadas de la situación de seguridad en el Golfo, particularmente en torno al Estrecho de Ormuz, una arteria clave por donde transita aproximadamente el 20% del comercio mundial de GNL.

La extensión de la fuerza mayor introduce un elemento adicional de incertidumbre en el mercado spot, especialmente en Asia, donde Qatar es uno de los principales proveedores. En este sentido, los compradores continúan monitoreando de cerca la evolución de los flujos desde el Golfo, en un momento en que la demanda estacional comienza a fortalecerse de cara al verano en el hemisferio norte.

Desde el punto de vista contractual, la declaración de fuerza mayor permite a los proveedores suspender temporalmente sus obligaciones de entrega sin incurrir en penalidades, lo que podría obligar a algunos compradores a buscar volúmenes alternativos en el mercado spot o recurrir a mecanismos de optimización de portafolio.

Cabe destacar que Qatar, a través de QatarEnergy, mantiene una posición estratégica dentro del sistema global de GNL, no solo por su capacidad exportadora, sino también por su papel como proveedor confiable de largo plazo. Sin embargo, episodios como el actual evidencian la exposición estructural del mercado a factores geopolíticos, incluso en proyectos de alta confiabilidad operativa.

En términos de impacto, la prolongación de esta situación podría sostener una presión alcista moderada sobre los precios internacionales del GNL, particularmente si coincide con una mayor demanda en Asia o con limitaciones adicionales en otras regiones exportadoras.

En conjunto, este desarrollo refuerza una tendencia ya visible en el mercado: la creciente sensibilidad del suministro global de GNL a eventos geopolíticos, lo que subraya la importancia de la diversificación de fuentes y rutas como elemento clave para la seguridad energética de los países importadores.

GNL GLOBAL

Precios del GNL en Asia suben por tensiones en Medio Oriente y restricciones de oferta

Precios del GNL en Asia suben por tensiones en Medio Oriente y restricciones de oferta 1920 1080 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia subieron la semana pasada debido que los esfuerzos para poner fin a la guerra con Irán se mantuvieron estancados, mientras que la extensión de la declaración de fuerza mayor sobre los volúmenes de Qatar impulsó los mercados inmediatos.

De acuerdo con el informe semanal de precios de la agencia Reuters, el precio spot promedio del GNL para las entregas en junio en el noreste de Asia se estimó en 17,80 USD/MMBtu, esto es 1,1 USD/MMBtu más frente a los 16,70 USD/MMBtu indicados la semana previa.

Precios del GNL al 1 de mayo 2026

Precios del GNL al 1 de mayo 2026

Conflicto en el Medio Oriente

QatarEnergy emitió más avisos de fuerza mayor para las entregas de junio y julio.

«Hasta que veamos una resolución diplomática o reducciones más significativas de cara a la temporada de refrigeración, podemos esperar una volatilidad limitada con una tendencia alcista ante cualquier noticia sobre la oferta», afirmó Toby Copson, socio gerente de Davenport Energy.

«La geopolítica sigue manteniendo a los mercados en vilo. El GNL aún se ve influenciado por los acontecimientos —o quizás por la falta de ellos— en Oriente Medio», declaró Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence.

Asia

Cada vez más países de Asia están alcanzando los límites de la disponibilidad de GNL y están pujando con mayor agresividad en los mercados spot.  Según Dozeman, es probable que el fenómeno meteorológico de El Niño se manifieste antes y con mayor intensidad de lo previsto inicialmente, lo que podría aumentar la demanda de refrigeración y reducir la disponibilidad de energía hidroeléctrica en la segunda mitad del verano.

Martin S., jefe de precios de GNL en Argus, afirmó que la demanda india se mantiene sólida, pero solo para cargamentos inmediatos, ya que el aumento de las temperaturas probablemente ha desviado parte del gas a las centrales eléctricas. Por su parte, la demanda china ha surgido con un total de 10 cargamentos de verano, aunque esto podría deberse a la necesidad de cubrir parte del suministro en lugar de indicar una fuerte demanda.

El fortalecimiento de la demanda en Asia, respaldado por las expectativas de una sólida demanda de refrigeración durante el verano y una menor oferta regional, ha impulsado los cargamentos hacia el este, intensificando la competencia entre las cuencas del Atlántico y el Pacífico, según Aly Blakeway, gerente de GNL del Atlántico en S&P Global Energy.

Europa

Los fondos de cobertura que operan con futuros de gas TTF mantienen una enorme posición neta larga acumulada desde el inicio de la crisis de Ormuz, pero se muestran reacios a abrir nuevas posiciones alcistas de gran tamaño, según Seb Kennedy de EnergyFlux.news: «Esto refleja una profunda incertidumbre sobre el momento y el resultado de las negociaciones extraoficiales que determinarán el futuro de las exportaciones de GNL de Oriente Medio. Cuanto más tiempo permanezca cerrado Ormuz, mayor será la probabilidad de que la prolongada prima de riesgo destruya la demanda estructural de GNL en Asia y socave el escenario alcista a largo plazo para TTF».

S&P Global Energy evaluó su índice de referencia diario de GNL del Noroeste de Europa para cargamentos entregados en junio, en base ex-buque (DES), en 15,499 USD/MMBtu el 30 de abril, lo que supone un descuento de 0,270 $/mmBtu respecto al precio en el centro de distribución de TTF.

Argus Media evaluó el precio en 15,430 USD/MMBtu, mientras que Spark Commodities lo evaluó en 15,465 USD/MMBtu.

Fletes

Según Qasim Afghan, analista de Spark Commodities, las tarifas de flete de GNL en el Atlántico cayeron a 97.500 dólares diarios, y las del Pacífico a 68.750 dólares diarios.

Qasim añadió que el arbitraje de contratos a corto plazo entre Estados Unidos y el noreste de Asia, tanto a través del Cabo como de Panamá, apunta a Asia.

GNL GLOBAL

Imagen cortesía de BP

BP incursiona en Venezuela con un nuevo acuerdo para el desarrollo de gas en alta mar

BP incursiona en Venezuela con un nuevo acuerdo para el desarrollo de gas en alta mar 1396 782 GNL GLOBAL

BP desarrollará el campo de gas Cocuina-Manakin en Venezuela, en la frontera marítima con Trinidad y Tobago, y explorará oportunidades conjuntas en el campo de gas Loran, según anunciaron la compañía y el gobierno el miércoles tras la firma de un memorando de entendimiento.

Venezuela ha firmado recientemente acuerdos de exploración y otros acuerdos con varias productoras internacionales, entre ellas la italiana Eni y la española Repsol, en su proceso de apertura a la inversión extranjera en la industria petrolera tras el derrocamiento del presidente Nicolás Maduro por las fuerzas estadounidenses en enero.

«El regreso de BP es una clara señal del futuro que queremos forjar para Venezuela y para las relaciones energéticas internacionales: relaciones basadas en el respeto, la cooperación fundamentada en un enfoque de beneficio mutuo y los beneficios compartidos que contribuyen al desarrollo del pueblo venezolano», declaró la presidenta interina de Venezuela, Delcy Rodríguez, ante los asistentes a una breve ceremonia de firma transmitida por la televisión estatal.

William Lin, vicepresidente ejecutivo de BP para gas y energía baja en carbono, afirmó que la compañía se complace en asociarse con Venezuela en la exploración del área de Loran, así como en otros proyectos, incluyendo la comercialización de gas. Shell también ha manifestado interés en Loran.

El memorando de entendimiento firmado el miércoles formalizó el inicio del desarrollo del yacimiento de gas Cocuina-Manakin, un campo que se extiende a ambos lados de la frontera entre Trinidad y Tobago y Venezuela, según un comunicado de la oficina de Rodríguez.

Cocuina, que en el lado venezolano forma parte del proyecto inactivo Plataforma Deltana, se extiende hasta Trinidad, donde una subsidiaria de BP lo opera como Bloque 5b.

La oficina de Rodríguez indicó que el acuerdo representa un hito para la industria energética nacional al reactivar la presencia de la multinacional en áreas clave de la Plataforma Deltana.

BP anunció en febrero que estaba solicitando una licencia al Gobierno de Estados Unidos para desarrollar el yacimiento de gas Manakin-Cocuina.

La empresa quiere desarrollar el yacimiento para traer más de un billón de pies cúbicos de gas a Trinidad para convertirlo en gas natural licuado para su exportación.

GNL GLOBAL

Argentina avanza en su estrategia de exportación de GNL con la incorporación de Vitol al proyecto LNG del Plata

Argentina avanza en su estrategia de exportación de GNL con la incorporación de Vitol al proyecto LNG del Plata 600 450 GNL GLOBAL

El desarrollo de infraestructura de licuefacción en Argentina continúa ganando tracción con la reciente firma de un Memorando de Entendimiento (MoU) entre Camuzzi Gas Inversora y Vitol para el proyecto LNG del Plata, una iniciativa que busca posicionar al país como exportador relevante de gas natural licuado (GNL) en el mediano plazo.

Según la información confirmada por Reuters, el acuerdo contempla que Vitol pueda adquirir hasta el 100% de la producción del proyecto mediante contratos de offtake de largo plazo, así como evaluar una participación accionaria directa en la iniciativa.

Un proyecto orientado al mercado internacional

LNG del Plata se desarrollará en el Puerto de La Plata, en la provincia de Buenos Aires, y se apoya en el acceso a los recursos de gas no convencional de Vaca Muerta, una de las principales reservas de shale gas a nivel global.

El proyecto contempla una capacidad inicial de al menos 2,4 millones de toneladas anuales (MTPA), equivalente a más de 9 millones de metros cúbicos diarios de gas natural procesado.

Desde el punto de vista técnico, el desarrollo incluye una solución offshore basada en un buque de licuefacción conectado mediante un gasoducto submarino a la red existente, lo que permitiría optimizar el uso de la infraestructura de transporte durante los meses de menor demanda interna.

Respaldo comercial y financiero: el rol de Vitol

La incorporación potencial de Vitol introduce un elemento crítico para la viabilidad del proyecto: la comercialización del GNL. En un entorno donde la bancabilidad de proyectos depende cada vez más de contratos de offtake sólidos, la posibilidad de contar con un comprador de escala global representa un avance significativo.

Vitol, uno de los mayores traders de energía del mundo, comercializó alrededor de 23 millones de toneladas de GNL en 2025 y reportó ingresos superiores a los USD 340.000 millones, lo que refuerza su capacidad para estructurar y respaldar iniciativas de este tipo.

Más allá del componente comercial, la eventual entrada como socio accionista también podría contribuir a reducir el riesgo financiero y acelerar la toma de decisiones de inversión final (FID), un punto clave en el desarrollo de proyectos LNG en mercados emergentes.

Inversión, cronograma y marco regulatorio

El proyecto LNG del Plata contempla una inversión estimada de aproximadamente USD 3.900 millones a lo largo de su ciclo de desarrollo, con un horizonte de entrada en operación hacia finales de esta década.

Sin embargo, como en otros proyectos de GNL en Argentina, su avance dependerá de factores estructurales, incluyendo la estabilidad regulatoria, el acceso a financiamiento y la implementación de incentivos como el Régimen de Incentivo a las Grandes Inversiones (RIGI), clave para atraer capital internacional.

Implicaciones para el posicionamiento de Argentina en el mercado global de GNL

La alianza entre Camuzzi y Vitol se inscribe en un contexto más amplio en el que Argentina busca monetizar sus recursos de Vaca Muerta mediante exportaciones de GNL, diversificando su matriz energética y generando nuevas fuentes de divisas.

A diferencia de otros desarrollos de gran escala en cartera, LNG del Plata plantea un enfoque modular y potencialmente más flexible, alineado con tendencias globales hacia soluciones flotantes y optimización de infraestructura existente.

Adicionalmente, el diseño dual del proyecto —con capacidad para exportar GNL y reforzar el suministro interno en períodos de alta demanda— introduce un elemento de resiliencia relevante para el sistema energético argentino.

Una señal de mercado en evolución

La participación de un actor global como Vitol en una etapa temprana del proyecto envía una señal clara sobre el interés internacional en el gas argentino, en un momento en que la seguridad energética y la diversificación de suministro continúan siendo prioridades en los mercados globales.

Si bien el proyecto aún debe avanzar en definiciones clave antes de alcanzar una decisión final de inversión, el acuerdo representa un paso concreto en la consolidación de Argentina como potencial nuevo proveedor de GNL.

GNL GLOBAL

Imagen cortesía de ECA LNG

ECA LNG avanza en su fase de commissioning y se acerca a su entrada en operación

ECA LNG avanza en su fase de commissioning y se acerca a su entrada en operación 2560 1714 GNL GLOBAL

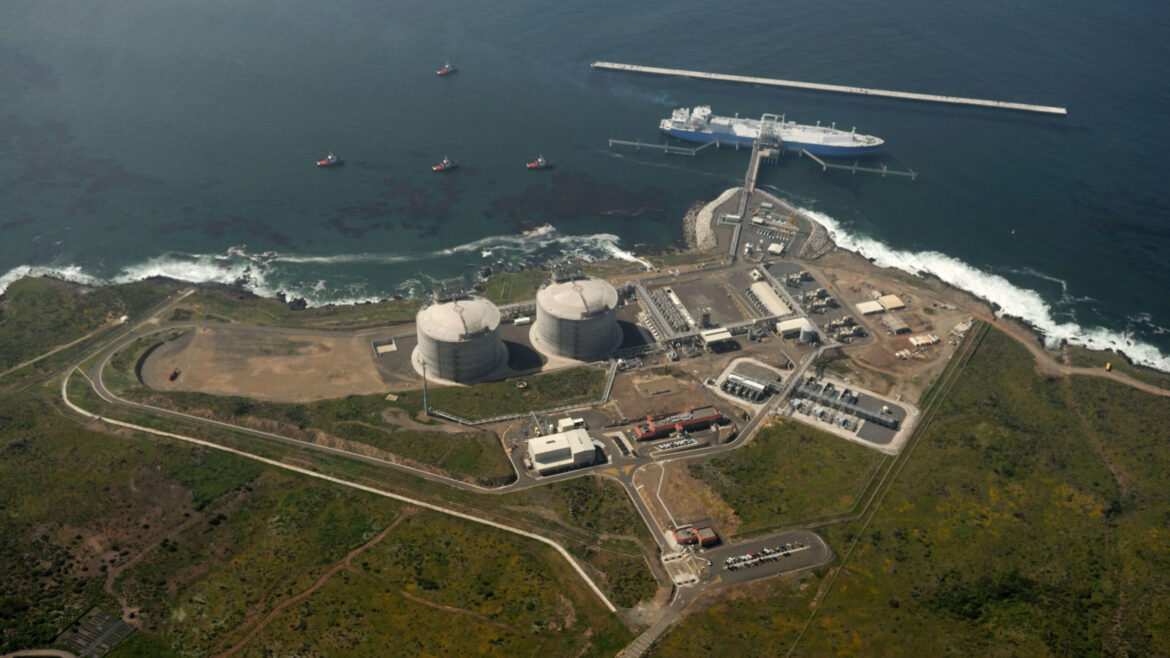
El proyecto Energía Costa Azul LNG (ECA LNG), desarrollado por Sempra Infraestructura en Baja California, México, ha registrado un avance relevante en su fase de puesta en marcha, reforzando las expectativas del mercado sobre su entrada en operación en el corto plazo.

De acuerdo con reportes recientes del sector, la planta habría iniciado la introducción de gas de alimentación a sus sistemas, un paso técnico fundamental dentro del proceso de commissioning. Este hito marca la transición efectiva desde la fase de construcción hacia la validación operativa de la instalación.

La entrada de gas permite realizar pruebas integradas de los sistemas principales, verificar el desempeño de equipos críticos y preparar la instalación para la producción de los primeros volúmenes de gas natural licuado (GNL).

En el desarrollo de proyectos GNL, esta etapa representa uno de los momentos más sensibles antes del inicio de operaciones comerciales.

Cabe señalar que, hasta la fecha, este avance específico no ha sido confirmado mediante un anuncio oficial público por parte de Sempra Infraestructura, aunque es consistente con el progreso esperado del proyecto en su fase actual.

Imagen cortesía de ECA LNG

Imagen cortesía de ECA LNG

Proyecto en etapa final de desarrollo

El avance reportado se alinea con el estado general del proyecto, que ya se encuentra en su fase final de ejecución

ECA LNG alcanzó su completación mecánica a finales de 2025 y ha venido avanzando durante 2026 en las etapas de pre-commissioning y commissioning.

Asimismo, autoridades regulatorias han reconocido que la instalación se encuentra próxima a iniciar exportaciones, otorgando extensiones en los plazos para el inicio de operaciones, lo que confirma el nivel de avance del activo.

La Fase 1 del proyecto contempla una capacidad de aproximadamente 3,25 millones de toneladas anuales (Mtpa), con un modelo basado en el uso de infraestructura existente de la terminal original de regasificación, reconvertida para operaciones de licuefacción y exportación.

TotalEnergies participa en ECA LNG como socio minoritario con ~16.6% de equity en la Fase 1, complementado por un contrato de compra de largo plazo que le asegura acceso estratégico al GNL producido.

Si bien la participación de TotalEnergies en el proyecto ECA LNG es minoritaria, es estratégicamente muy relevante, y se estructura en dos niveles clave: equity y comercialización.

Para TotalEnergies, este proyecto  representa: Expansión en la costa del Pacífico (clave para Asia), Diversificación geográfica de suministro y Integración con su estrategia global de trading de GNL.

Un activo estratégico en la costa del Pacífico

ECA LNG representa un desarrollo clave dentro del mercado global de GNL. Se trata de la primera planta de exportación en la costa del Pacífico de Norteamérica, lo que le permite ofrecer ventajas logísticas relevantes frente a proyectos ubicados en la costa del Golfo de Estados Unidos.

Su ubicación facilita el acceso directo a los mercados asiáticos, reduciendo tiempos de tránsito y eliminando la necesidad de atravesar el Canal de Panamá. Esta ubicación también fortalece su competitividad, particularmente en escenarios de arbitraje entre cuencas.

Al mismo tiempo, el proyecto consolida la integración energética entre Estados Unidos y México, utilizando gas natural estadounidense como materia prima para su exportación hacia mercados internacionales.

Implicaciones para el mercado

El avance de ECA LNG se produce en un contexto global caracterizado por la necesidad de diversificación de fuentes de suministro y una creciente sensibilidad geopolítica en rutas clave del comercio energético.

En este entorno, la incorporación de nueva capacidad de exportación en la costa del Pacífico adquiere una relevancia particular, al ofrecer una alternativa logística más eficiente hacia Asia.

El proyecto consolida la integración gasífera entre EE.UU. y México.

GNL GLOBAL

Antequera: Seguridad energética, infraestructura y visión regional, el rol del GNL en Colombia

Antequera: Seguridad energética, infraestructura y visión regional, el rol del GNL en Colombia 1707 2560 GNL GLOBAL
En un contexto de creciente incertidumbre en el balance oferta–demanda de gas natural en Colombia, el Gas Natural Licuado (GNL) se consolida como un elemento clave para garantizar la seguridad energética del país.

En una entrevista exclusiva con GNL GLOBAL, María Beatriz Antequera, Gerente General de Calamarí LNG, comparte su visión sobre los principales desafíos estructurales del mercado, el rol de la infraestructura existente y las oportunidades estratégicas para Colombia en el contexto regional.

Entrevista exclusiva con María Beatriz Antequera, Gerente General de Calamarí LNG


Seguridad energética y balance oferta–demanda

En el contexto actual de Colombia, ¿cómo evalúa el balance estructural entre oferta nacional de gas y demanda proyectada en Colombia para el período 2026–2030? ¿Qué escenarios contempla el gremio en términos de déficit o necesidad creciente de importación de GNL?

El balance estructural entre la oferta nacional y la demanda proyectada de gas natural muestra una tendencia deficitaria para el periodo 2026–2030. Actualmente, el déficit supera el 20% y podría acercarse al 40% en los próximos años si no entran nuevas fuentes de producción. Aunque existen más de 15 proyectos para importar GNL que podrían aportar nuevas moléculas entre finales de 2026 y 2027, muchos aún se encuentran en fases tempranas de desarrollo y sin contratos cerrados, lo que genera incertidumbre sobre los volúmenes que realmente estarán disponibles.

En este contexto, el Gas Natural Licuado (GNL) se consolida como el combustible clave para complementar la oferta nacional y atender el crecimiento de la demanda. La prioridad no es reducir el consumo de gas, sino garantizar su disponibilidad para hogares, industria y generación eléctrica. Por ello, el gas importado representa una solución viable y oportuna para contribuir a la seguridad energética del país mientras maduran los proyectos de producción local.


Infraestructura actual y resiliencia del sistema

Desde la experiencia operativa del país, ¿cuál ha sido el impacto de la infraestructura de importación de GNL en la seguridad energética y qué aprendizajes deja para futuras decisiones de expansión o diversificación?

La infraestructura de importación de GNL ha sido fundamental para la seguridad energética de Colombia, permite respaldar al sistema en momentos de hidrología crítica -como los generados por el fenómeno de El Niño- y garantizar la continuidad en la prestación de los servicios de gas y energía.

Durante más de nueve años, la gestión de Calamarí LNG ha demostrado ser relevante para el país, toda vez que ha permitido contribuir a la confiabilidad energética, apoyada en la gestión con más de 20 proveedores internacionales que han comprendido las necesidades específicas del mercado colombiano y han ofrecido soluciones flexibles que se adaptan a la dinámica del mercado nacional.

Uno de los principales aprendizajes ha sido entender la dimensión real de Colombia como comprador en el mercado internacional. Esto ha permitido optimizar las estrategias de negociación y alinear las expectativas con las condiciones globales, generando mayor eficiencia en la contratación. Además, el escenario de déficit creciente evidencia un potencial importante para expandir o diversificar la infraestructura, siempre con una visión integral del sistema.

Terminal SPEC LNG, único terminal de importación de GNL operativo en Colombia.


Desde una perspectiva técnica, ¿considera suficiente la infraestructura actual o Colombia debería evaluar ampliaciones o nuevas instalaciones para fortalecer resiliencia?

Definir si la mejor alternativa es ampliar la infraestructura existente o desarrollar nuevas instalaciones requiere un análisis integral que considere la red de transporte de gas. La viabilidad de cualquier proyecto está directamente relacionada con su conexión a los gasoductos existentes o a nuevas expansiones de la red.

Aunque soluciones como el gasoducto virtual pueden ser útiles para atender demandas puntuales o de menor escala, no son suficientes para cubrir las necesidades estructurales del país. Por ello, el fortalecimiento de la resiliencia del sistema debe evaluarse de manera coordinada entre infraestructura de importación y capacidad de transporte.


Señales regulatorias e inversión

¿Qué señales regulatorias considera indispensables para incentivar mejores condiciones para el mercado y una eventual expansión de infraestructura de GNL en Colombia?

El país requiere ajustes regulatorios que permitan optimizar la comercialización del gas importado y facilitar la negociación de contratos de mediano y largo plazo en condiciones más competitivas. En un contexto de déficit proyectado, estas señales son fundamentales para garantizar el abastecimiento.

La comercialización del GNL responde a dinámicas logísticas y contractuales propias del mercado global, distintas a las del gas local. Por ello, es importante que la regulación reconozca estas particularidades y genere condiciones que permitan mayor flexibilidad y eficiencia en la contratación.


Transición energética y rol del gas

En el marco de la transición energética, ¿cómo se está articulando el gas natural —incluido el GNL— como combustible de respaldo y estabilizador del sistema eléctrico colombiano?

El gas natural, incluido el GNL, ya forma parte estructural de la matriz energética colombiana y se ha consolidado como un combustible de respaldo esencial para la estabilidad del sistema eléctrico. Su confiabilidad y disponibilidad han permitido responder de manera eficiente a escenarios de alta demanda y condiciones hidrológicas adversas.

Desde 2017, el GNL importado por Calamarí LNG ha respaldado más de 1.000 MW de generación térmica en el país. Durante el pasado fenómeno de El Niño, esta capacidad fue atendida de manera segura y continua, contribuyendo a garantizar el suministro de energía. Además, la ubicación geográfica de Colombia facilita el acceso a los mercados internacionales de gas, reduciendo riesgos de abastecimiento y fortaleciendo la resiliencia del sistema energético nacional, especialmente en el marco de la transición energética a la que le está apostando el país.


Colombia en el contexto regional de GNL

Dentro del nuevo mapa regional de infraestructura de GNL en América Latina, ¿cómo visualiza el posicionamiento estratégico de Colombia frente a mercados como Brasil, Argentina o el Caribe?

Colombia cuenta con una ubicación geográfica altamente estratégica dentro de América Latina para el desarrollo del mercado de GNL. Su posición en el Caribe permite acceder a grandes exportadores como Estados Unidos en aproximadamente cuatro días y Trinidad y Tobago a menos de 3 días, sin necesidad de cruzar el Canal de Panamá, lo que representa una ventaja competitiva en costos y tiempos logísticos.

Esta condición abre la posibilidad de que el país se consolide como un punto estratégico o HUB regional de GNL. El desarrollo de una o más instalaciones de regasificación en la región Caribe permitiría no solo atender la demanda nacional, sino también facilitar el abastecimiento de mercados cercanos. En este escenario, Colombia podría fortalecer su papel como actor relevante en el comercio regional de gas natural licuado.

Desde GNL GLOBAL, continuamos impulsando espacios de análisis y contenido estratégico que contribuyan a la comprensión y desarrollo del mercado de GNL en América Latina y el Caribe.

GNL GLOBAL

Mercado de GNL en el primer trimestre de 2026

Mercado de GNL en el primer trimestre de 2026 878 1116 GNL GLOBAL
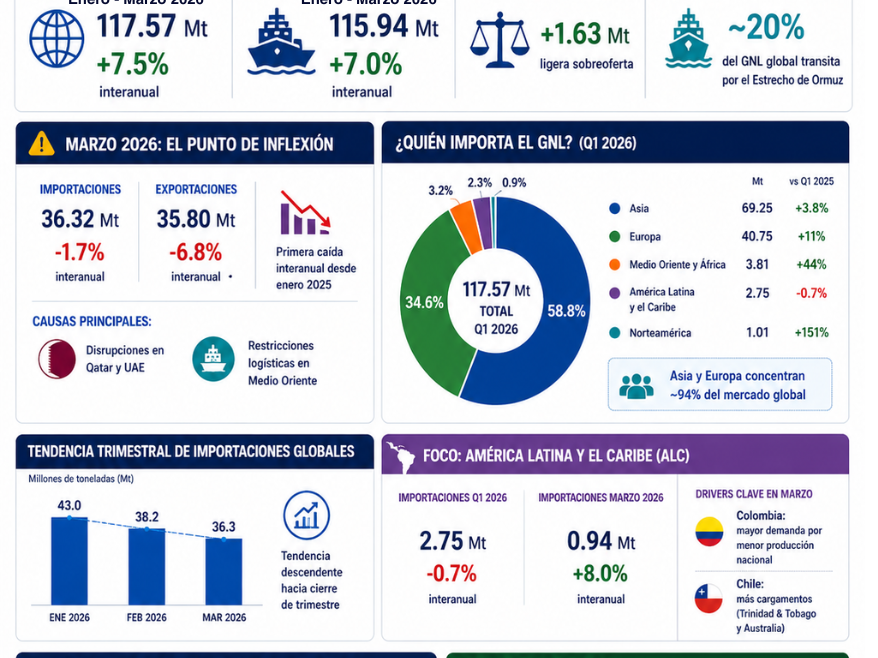
El mercado global de gas natural licuado (GNL) inició 2026 con una dinámica de expansión, pero cerró el primer trimestre con señales claras de vulnerabilidad operativa. Las importaciones mundiales de GNL crecieron 7.5% interanual en el primer trimestre, pero marzo reveló la fragilidad estructural del sistema: la primera contracción mensual desde enero de 2025, desencadenada por disrupciones en el Estrecho de Ormuz.

Durante el período enero–marzo, las importaciones globales alcanzaron 117.57 millones de toneladas (Mt), un crecimiento interanual de 7.5%, mientras que las exportaciones totalizaron 115.94 Mt (+7.0%), configurando un balance ligeramente superavitario de 1.63 Mt.

Este desempeño confirma que el mercado se encuentra en una fase de mayor disponibilidad de oferta. Sin embargo, los eventos de marzo evidenciaron que esta expansión no está exenta de riesgos.

Marzo: el punto de inflexión del trimestre 

El mes de marzo marcó un cambio relevante en la trayectoria del mercado:

  • Importaciones globales: 36.32 Mt (-1.7% interanual)
  • Exportaciones globales: 35.80 Mt (-6.8% interanual)

Se trata de la primera caída interanual en importaciones desde enero de 2025, lo que rompe la tendencia de crecimiento sostenido observada durante el último año.

El ajuste estuvo principalmente asociado a:

  • Disrupciones en la oferta desde Qatar y Emiratos Árabes Unidos
  • Restricciones logísticas en Medio Oriente
  • Mayor exposición a riesgos en rutas críticas, particularmente el Estrecho de Ormuz, por donde transita aproximadamente el 20% del GNL global

Este episodio confirma una realidad estructural: El mercado global puede estar bien abastecido, pero sigue siendo altamente sensible a shocks geopolíticos.

Tendencia trimestral: desaceleración hacia el cierre

Las cifras de enero (43.0 Mt), febrero (38.2 Mt) y marzo (36.3 Mt) evidencian una curva descendente que no puede atribuirse únicamente a la estacionalidad. La caída del 6.8% en las exportaciones globales durante marzo —la más pronunciada del trimestre— apunta a un factor estructural: las disrupciones logísticas en el Golfo Pérsico.

Esta tendencia refleja una combinación de factores:

  • Normalización de inventarios
  • Ajustes en demanda estacional
  • Impacto directo de restricciones en la oferta

El comportamiento de marzo sugiere que el mercado ha entrado en una fase de mayor cautela, donde la disponibilidad física y la logística juegan un rol tan relevante como los fundamentos de oferta y demanda.

«La oferta global de GNL es suficiente, pero no necesariamente segura. Marzo de 2026 demostró que la concentración del tránsito en el Estrecho de Ormuz sigue siendo el talón de Aquiles del sistema.»

Aproximadamente el 20% del GNL comercializado a nivel global transita por el Estrecho de Ormuz. Las disrupciones operativas en Qatar durante el mes de marzo, combinadas con restricciones logísticas regionales, precipitaron la primera caída interanual en las exportaciones desde enero de 2025.

Estructura de la demanda global: alta concentración regional

El análisis por regiones muestra una clara concentración del mercado:

  • Asia: 69.25 Mt (+3.8%)
  • Europa: 40.75 Mt (+11%)
  • Medio Oriente y África (MEA): 3.81 Mt (+44%)
  • América Latina y el Caribe (ALC): 2.75 Mt (-0.7%)
  • Norteamérica: 1.01 Mt (+151%)

Asia y Europa concentraron el 94% de las importaciones globales durante el trimestre. El crecimiento europeo del 11% refleja la persistente estrategia de diversificación energética post-2022, mientras que el dato más sorprendente es el incremento de 151% en Norteamérica —desde una base reducida— que señala una reconfiguración puntual de los flujos regionales. El crecimiento del 44% en Oriente Medio y África, aunque en volúmenes aún modestos, anticipa una expansión de la demanda en economías emergentes.

América Latina y el Caribe: estabilidad con señales de reactivación

En este contexto global, América Latina y el Caribe mostró un desempeño relativamente estable:

La región registró 2.75 Mt en el primer trimestre, con una leve contracción del 0.7% interanual. Sin embargo, el dato de marzo es revelador: las importaciones de ALC alcanzaron 0.94 Mt, un incremento del 8.0% interanual que contrasta con la tendencia descendente global. Dos economías explican esta dinámica:

Colombia intensificó sus importaciones de GNL para compensar la caída en la producción de gas doméstico, confirmando un patrón de dependencia estructural que los analistas del sector venían advirtiendo. Chile, por su parte, recibió cargamentos adicionales procedentes de Trinidad y Tobago y Australia, diversificando su cartera de proveedores en línea con las mejores prácticas de seguridad energética.

Un mercado en expansión… pero más complejo

El balance del primer trimestre deja una lectura clara:

  • Existe mayor disponibilidad global de GNL
  • El mercado opera en un entorno de ligera sobreoferta
  • Pero enfrenta una creciente exposición a riesgos geopolíticos y logísticos

En otras palabras, el GNL no enfrenta una crisis de suministro, sino una transformación estructural.

No obstante, también implica nuevos desafíos:

  • Mayor volatilidad
  • Dependencia de rutas críticas y
  • Necesidad de estrategias más sofisticadas de gestión de riesgo

El mercado no está en escasez, está en transición. América Latina tiene una ventana clara para aprovechar precios competitivos, mayor flexibilidad contractual y diversificación de origen. La pregunta no es si el GNL estará disponible, sino qué países de la región estarán posicionados para capturar esa oportunidad.

GNL GLOBAL | Fuente: Datos mensuales MGMR GECF

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.