Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Cheniere

Cheniere Partners firma contrato EPC con Bechtel para la primera fase del proyecto de expansión de Sabine Pass y emite autorización limitada para iniciar las obras.

Cheniere Partners firma contrato EPC con Bechtel para la primera fase del proyecto de expansión de Sabine Pass y emite autorización limitada para iniciar las obras. 1920 1055 GNL GLOBAL

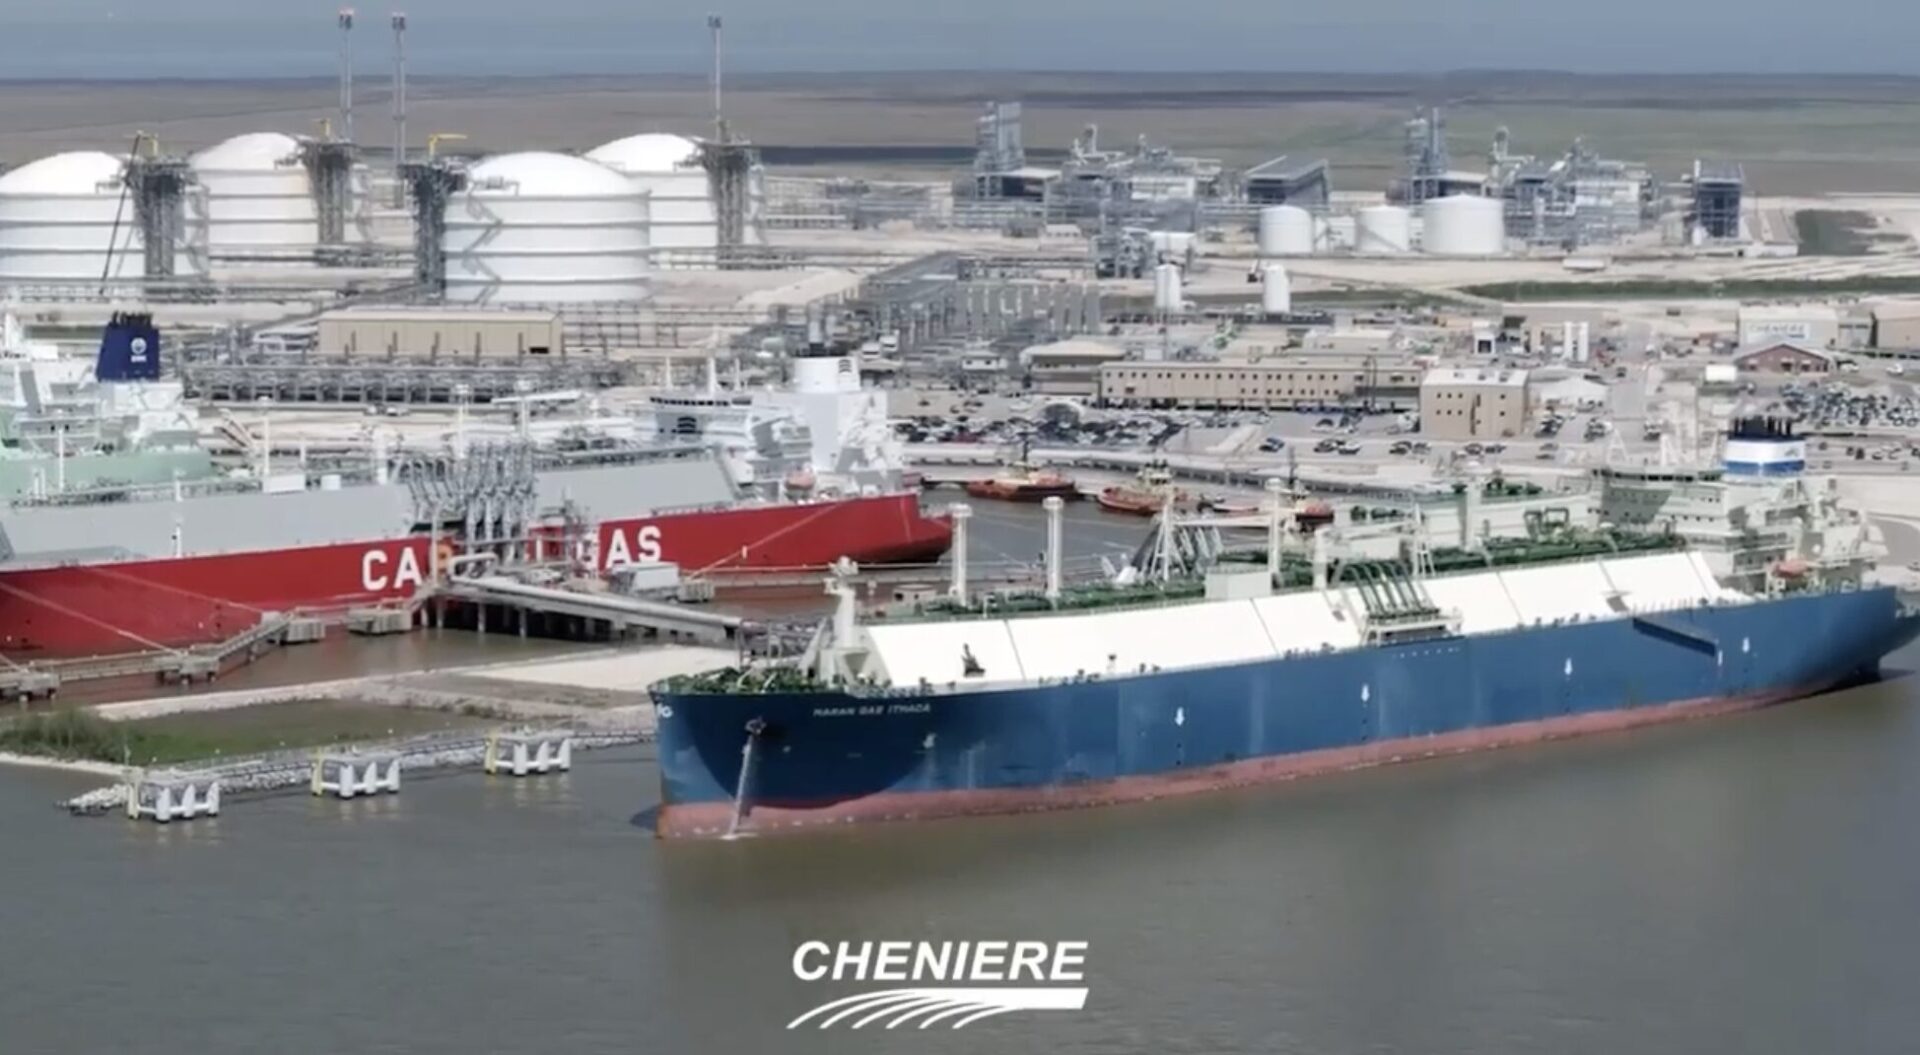
Cheniere Energy Partners, L.P. anunció hoy que su subsidiaria, Sabine Pass Liquefaction Stage V, LLC (SPLV), ha firmado un contrato llave en mano de ingeniería, adquisición y construcción (EPC) con Bechtel Energy, Inc. (Bechtel) para la primera fase del proyecto de expansión de SPL (Fase 1). Además, SPLV ha autorizado a Bechtel a iniciar las obras de ingeniería y adquisición para la Fase 1 mediante una autorización limitada para iniciar las obras (LNTP).

El Proyecto de Expansión de SPL se está desarrollando para albergar hasta tres trenes de licuefacción a gran escala, con una capacidad de producción máxima total prevista de hasta aproximadamente 20 millones de toneladas anuales (mtpa) de gas natural licuado (GNL), incluyendo las oportunidades estimadas de optimización de procesos y la infraestructura de apoyo.

El Proyecto de Expansión de SPL se está ejecutando por fases. El contrato EPC con Bechtel para la Fase 1 incluye un único tren, el Tren 7, una unidad de relicuefacción de gas de evaporación, junto con la infraestructura de apoyo y las conexiones a la terminal de GNL de Sabine Pass existente. Incluyendo las oportunidades estimadas de optimización de procesos, la Fase 1 tiene una capacidad de producción total prevista de más de 6 mtpa de GNL.

La Fase 1 cuenta con el respaldo comercial de acuerdos a largo plazo con contrapartes solventes, y la decisión final de inversión (FID) positiva para la Fase 1 está sujeta, entre otros requisitos, a la obtención de las aprobaciones regulatorias necesarias y a un acuerdo de financiación aceptable.

La solicitud de autorización ante la Comisión Federal Reguladora de Energía (FERC) para ubicar, construir y operar el Proyecto de Expansión SPL, así como la solicitud del Departamento de Energía (DOE) que autoriza la exportación de GNL a países sin acuerdos de libre comercio (no-TLC), aún están pendientes. Cheniere Partners prevé alcanzar la Decisión Final de Inversión (FID) para la Fase 1 a principios de 2027.

“Nos complace asociarnos nuevamente con Bechtel en la primera fase del Proyecto de Expansión SPL y esperamos consolidar la trayectoria de excelencia en la ejecución que la relación entre Cheniere y Bechtel ha establecido, al tiempo que construimos con éxito nuestra plataforma líder de GNL. El contrato EPC y la emisión de la Autorización de Proyección de GNL (LNTP) representan pasos importantes hacia la FID, que esperamos alcanzar a principios del próximo año. Nos entusiasma que el proyecto esté en marcha y estamos totalmente enfocados en los pasos restantes necesarios para alcanzar la FID”, declaró Jack Fusco, Presidente y Director Ejecutivo de Cheniere.

El proyecto de expansión de SPL se inicia en un momento en que la dinámica del mercado de GNL subraya la importancia crucial del suministro seguro en el sistema energético global. Esperamos aportar esta capacidad de GNL tan necesaria al mercado y proporcionar a nuestros clientes GNL fiable y flexible desde la Planta 7.

Cheniere Partners es propietaria de la terminal de GNL Sabine Pass, ubicada en la parroquia de Cameron, Luisiana, que cuenta con instalaciones de licuefacción de gas natural con una capacidad de producción total de más de 30 millones de toneladas anuales de GNL en operación. La terminal de GNL Sabine Pass también dispone de instalaciones de regasificación operativas que incluyen cinco tanques de almacenamiento de GNL, vaporizadores y tres muelles marítimos. Cheniere Partners también es propietaria del gasoducto Creole Trail, que interconecta la terminal de GNL Sabine Pass con varios gasoductos interestatales e intraestatales de gran envergadura.
GNL GLOBAL

Atlantic LNG

Atlantic LNG de Trinidad cierra su unidad de procesamiento por mantenimiento, según fuentes

Atlantic LNG de Trinidad cierra su unidad de procesamiento por mantenimiento, según fuentes 1618 1064 GNL GLOBAL

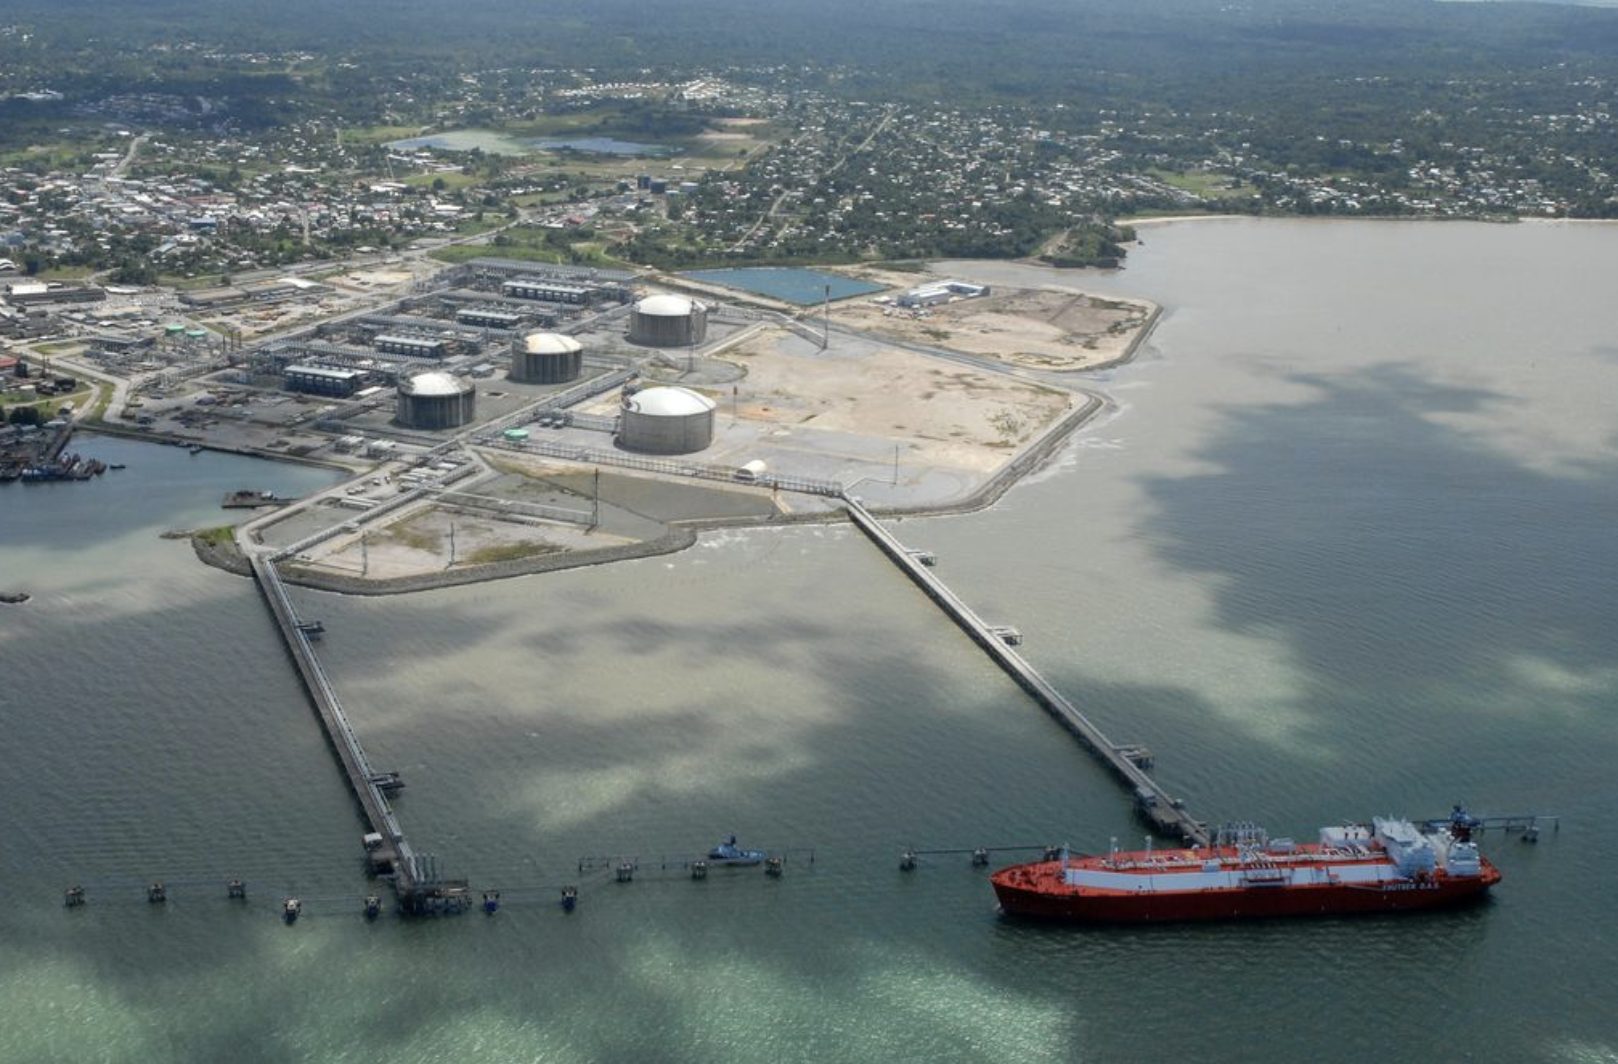
La planta insignia de Trinidad y Tobago, Atlantic LNG,  cerró su unidad de procesamiento Train 4 el martes para realizar mantenimiento programado, según dos personas con conocimiento de las operaciones y el presidente de la Compañía Nacional de Gas de Trinidad y Tobago (NGC), Gerald Ramdeen.

Se espera que la interrupción dure casi dos meses y podría reducir hasta la mitad la capacidad total de producción de Atlantic LNG durante ese período, indicaron las fuentes. Esta interrupción dificulta el suministro a corto plazo de gas natural licuado (GNL) por parte del productor caribeño, en un momento en que los mercados globales ya se encuentran limitados debido a la pérdida de volúmenes significativos de Qatar.

Ramdeen declaró a Reuters el martes que el cierre estaba programado y no se debía a ningún problema operativo específico, falla o interrupción imprevista. La planta es propiedad conjunta de Shell, BP y NGC.

Shell, BP y Atlantic LNG no respondieron de inmediato a las solicitudes de comentarios.

Atlantic LNG, la mayor planta de exportación de GNL de Latinoamérica, tiene capacidad para exportar aproximadamente 12 millones de toneladas métricas anuales de GNL. La Unidad 4, con una capacidad de aproximadamente 6 millones de toneladas anuales, tiene un tamaño similar a la Unidad 1 de Golden Pass LNG en Estados Unidos, que entró en funcionamiento recientemente.

El complejo ha enfrentado dificultades en los últimos años debido a la disminución del suministro nacional de gas natural, lo que ha limitado la producción y obligado a tomar decisiones operativas.

El año pasado, Atlantic LNG cerró permanentemente su unidad más pequeña, la Unidad 1, lo que redujo su capacidad en aproximadamente 3,5 millones de toneladas anuales y representó una disminución significativa en la producción total.

El cierre de la Unidad 4 pone de manifiesto el impacto continuo de la escasez de gas de alimentación y los ciclos de mantenimiento en las exportaciones de GNL de Trinidad.

Fuente: Reuters

GNL GLOBAL

Gato Negro Manzanillo LNG

Gato Negro Manzanillo LNG obtiene permiso ambiental federal de ASEA y avanza hacia la FID en México

Gato Negro Manzanillo LNG obtiene permiso ambiental federal de ASEA y avanza hacia la FID en México 1374 754 GNL GLOBAL

La empresa desarrolladora del proyecto Gato Negro Manzanillo LNG, Gato Negro LNG,  anunció este miércoles que ha recibido el permiso ambiental federal por parte de la Agencia de Seguridad, Energía y Ambiente (ASEA), uno de los hitos regulatorios más importantes para el avance del proyecto hacia la Decisión Final de Inversión (FID, por sus siglas en inglés) y el futuro inicio de operaciones comerciales.

El anuncio representa un paso estratégico para el desarrollo de nueva infraestructura de gas natural licuado (GNL) en México, en un momento donde el país continúa consolidando su posición como un actor relevante dentro del mercado energético de América Latina y del Pacífico.

El permiso emitido por ASEA valida el cumplimiento de los requerimientos ambientales y de seguridad aplicables al desarrollo del proyecto, permitiendo avanzar en las siguientes etapas de ingeniería, estructuración comercial y financiamiento.

Gato Negro Manzanillo LNG

Gato Negro Manzanillo LNG

Gato Negro LNG

Gato Negro LNG atiende a un mercado energético global en constante evolución mediante el desarrollo y la operación de activos de GNL. Los dos primeros proyectos son:

  • Gato Negro Manzanillo LNG: una planta de licuefacción de gas ubicada en la costa oeste de México, en la zona de Manzanillo, Colima.
  • Gato Negro Gulf Coast LNG: una planta de licuefacción de gas ubicada en la costa este de México.

Gato Negro Manzanillo LNG

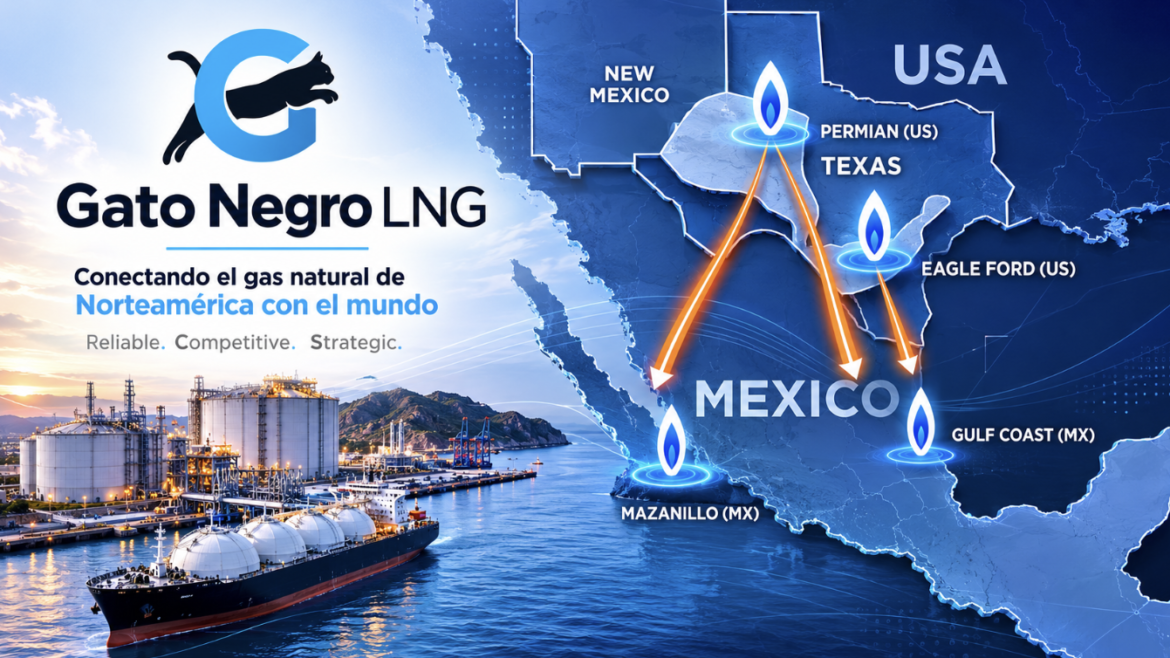
Ubicado en Manzanillo, uno de los puertos energéticos más importantes de México sobre la costa del Pacífico, el proyecto Gato Negro Manzanillo LNG busca desarrollar capacidades de licuefacción orientadas tanto al suministro doméstico como a mercados internacionales. La ubicación estratégica del proyecto podría facilitar futuras oportunidades de exportación hacia Asia y otros mercados del Pacífico, aprovechando además la creciente disponibilidad de gas natural en Norteamérica.

Uno de los aspectos más relevantes del proyecto Gato Negro Manzanillo LNG es su acceso a suministro de gas natural proveniente de la cuenca del Permian Basin, específicamente dentro del área de pricing de Waha Index, una de las regiones de gas natural más competitivas de Norteamérica.

De acuerdo con la información compartida por la compañía, el proyecto aprovechará infraestructura de transporte ya existente mediante conectividad y capacidad disponible en sistemas de gasoductos, lo que representa una ventaja importante en términos de costos y velocidad de desarrollo frente a otros proyectos greenfield.

El desarrollo contempla una ejecución modular en dos fases. La primera etapa considera una capacidad de licuefacción de aproximadamente 3 millones de toneladas por año (MTPA), equivalente a cerca de 0,5 BCF/día de gas natural. Posteriormente, una segunda fase adicionaría 5 MTPA adicionales, llevando la capacidad total del proyecto hasta 8 MTPA, con un consumo estimado cercano a 1,3 BCF/día.

La estrategia logística del proyecto contempla exportaciones tanto marítimas como terrestres, incluyendo transporte por buques LNG carriers y camiones cisterna, además de potencial conectividad ferroviaria en el futuro. Este enfoque permitiría atender distintos segmentos de mercado y ampliar la flexibilidad comercial del proyecto.

Entre los mercados objetivo identificados por la compañía se encuentran Asia, la región del Pacífico, las Américas y el mercado doméstico mexicano, aprovechando la ubicación estratégica de Manzanillo sobre la costa del Pacífico y su proximidad a importantes corredores logísticos y energéticos.

Asimismo, Gato Negro Manzanillo LNG destaca varias ventajas competitivas clave para el desarrollo del proyecto, incluyendo el acceso a gas indexado al Waha Hub, la existencia de infraestructura de gasoductos, un diseño modular de licuefacción, costos marítimos competitivos hacia Asia, disponibilidad de mano de obra especializada y sinergias potenciales con la expansión portuaria de Manzanillo.

Otro elemento relevante señalado por la empresa es la selección de una ubicación con menor sensibilidad ambiental marina en comparación con otras zonas costeras, junto con acceso inmediato a infraestructura eléctrica y servicios industriales, factores que podrían facilitar la ejecución y operación futura del proyecto.

En los últimos años, México ha experimentado un creciente interés en el desarrollo de infraestructura vinculada al GNL, impulsado por factores como el aumento de la demanda energética regional, la necesidad de fortalecer la seguridad energética, y el posicionamiento del país como plataforma logística entre Norteamérica y los mercados internacionales.

La obtención de este permiso también refleja el avance continuo de proyectos energéticos privados dentro del marco regulatorio mexicano, particularmente en iniciativas relacionadas con gas natural y GNL, considerados fundamentales para acompañar procesos de transición energética y sustitución de combustibles más intensivos en emisiones.

“Recibir este permiso federal ambiental representa un avance significativo para el proyecto y reafirma nuestro compromiso con el desarrollo responsable de infraestructura energética en México”, indicó la empresa en un comunicado oficial.

Aunque la compañía aún no ha anunciado la fecha estimada para la Decisión Final de Inversión (FID), la aprobación regulatoria obtenida ante ASEA posiciona al proyecto más cerca de alcanzar una etapa clave de ejecución y comercialización.

El desarrollo de nuevas terminales y proyectos de GNL en la región continúa siendo uno de los principales focos de inversión energética en América Latina, particularmente en países con acceso estratégico a puertos, infraestructura gasífera y conexiones logísticas hacia mercados internacionales.

Sobre Gato Negro LNG

Gato Negro LNG es un proyecto de GNL actualmente en desarrollo en México. La iniciativa está diseñada para suministrar GNL de manera confiable y competitiva tanto al mercado nacional como internacional. Para más información: info@gatonegrolng.com

GNL GLOBAL

Qatar

Edison: QatarEnergy extiende la declaración de fuerza mayor hasta mediados de agosto

Edison: QatarEnergy extiende la declaración de fuerza mayor hasta mediados de agosto 600 382 GNL GLOBAL

Edison anunció que ha recibido una nueva extensión de la notificación de fuerza mayor de QatarEnergy, que afecta a cinco cargamentos adicionales de gas natural licuado (GNL), cuya entrega en la terminal de GNL del Adriático estaba prevista entre julio y mediados de agosto de 2026.

Hasta la fecha, un total de 17 cargamentos de GNL se encuentran sujetos a fuerza mayor, lo que representa un volumen aproximado de 2.200 millones de metros cúbicos de gas.

Desde que recibió la primera notificación de QatarEnergy a principios de marzo de 2026, Edison indicó que continua trabajando para reemplazar los volúmenes y mantener los plazos de entrega.

Al 25 de mayo de 2026, Edison informa que ha reemplazado 9 de los 17 cargamentos, lo que representa un volumen aproximado de 1000 millones de metros cúbicos de gas natural.

La compañía, como ya anunció, confirma que no prevé ningún impacto en sus clientes finales, gracias a las medidas de mitigación adoptadas y a las actividades de gestión de cartera ya iniciadas.

Edison señala que los últimos cargamentos procedentes de Qatar datan de finales de marzo de 2026 y que recibió un total de 1.600 millones de metros cúbicos de gas natural durante el primer trimestre del año.

Edison mantiene un contrato a largo plazo con QatarEnergy para el suministro de 6.400 millones de metros cúbicos de gas anuales a Italia. El contrato, vigente desde 2009, tiene una duración total de 25 años.

GNL GLOBAL

Ichthys LNG Inpex Australia

Ichthys LNG evita interrupción inmediata tras la cancelación de la huelga por parte del sindicato

Ichthys LNG evita interrupción inmediata tras la cancelación de la huelga por parte del sindicato 768 507 GNL GLOBAL

Un grupo sindical anunció el martes la cancelación de la huelga prevista para el miércoles y el jueves en la planta de gas natural licuado Ichthys de Inpex en Darwin, debido a los avances logrados en las negociaciones.

La Alianza Offshore, integrada por el Sindicato de Trabajadores Australianos y el Sindicato Marítimo de Australia, informó el 18 de mayo que había notificado a la gigante gasística japonesa su intención de ir a la huelga en la planta, con capacidad para 9,3 millones de toneladas, tras el fracaso de las negociaciones sobre salarios y condiciones laborales.

El mes pasado, 326 de los 346 miembros del sindicato votaron a favor de la huelga, a la espera de seis días de negociaciones en mayo, tal como lo exige la Comisión de Trabajo Justo de Australia.

En un comunicado, Inpex indicó que se le había informado de la cancelación de la huelga y que su prioridad era alcanzar un acuerdo justo y equitativo con los empleados.

«Inpex continúa participando activamente y de buena fe en el proceso de negociación colectiva basado en intereses, facilitado por la Comisión de Trabajo Justo, y las negociaciones siguen en curso», afirmó la compañía.

Australia es el mayor proveedor de GNL de Japón, y el país se enfrenta a una posible escasez de suministro debido a la guerra con Irán y al aumento de la demanda de aire acondicionado a medida que se acerca el verano.

Fuente: Reuters

GNL GLOBAL

Bandera Argentina

Argentina avanza en infraestructura clave para su primera exportación de GNL

Argentina avanza en infraestructura clave para su primera exportación de GNL 1024 597 GNL GLOBAL

Argentina continúa dando pasos concretos para transformar el potencial gasífero de Vaca Muerta en una plataforma de exportación de gas natural licuado (GNL).

De acuerdo con información reportada por BNamericas, el capex estimado para el primer gasoducto dedicado al suministro de gas natural para un proyecto argentino de GNL se ubicaría en torno a los US$1.300 millones. La infraestructura formaría parte del desarrollo de Southern Energy, el proyecto de GNL flotante (FLNG) que busca iniciar exportaciones desde la costa de Río Negro.

El proyecto Southern Energy está integrado por Pan American Energy, YPF, Pampa Energía, Harbour Energy y Golar LNG.

Harbour Energy informó que los socios tomaron la decisión final de inversión para un desarrollo FLNG de aproximadamente 6 millones de toneladas anuales, compuesto por dos unidades flotantes de licuefacción.

La primera etapa contempla el uso de unidades FLNG para acelerar la monetización del gas de Vaca Muerta, evitando inicialmente los mayores plazos y costos asociados a una planta terrestre de licuefacción. Reuters reportó que YPF descartó una planta onshore en esta fase y priorizó buques de licuefacción flotante por su rapidez de ejecución y mayor previsibilidad de costos.

La futura infraestructura de transporte será crítica. Según los datos disponibles, el gasoducto asociado al proyecto tendría una extensión aproximada de 470–473 kilómetros, con un diámetro estimado de 36 pulgadas, conectando la producción de Vaca Muerta con la costa atlántica argentina.

El proyecto apunta a posicionar a Argentina como un nuevo exportador global de GNL.

YPF ha indicado que Argentina LNG contempla unidades flotantes de licuefacción, bloques de producción dedicados y un gasoducto específico, con una capacidad potencial de hasta 18 millones de toneladas anuales y posibilidad de escalar a 24 millones de toneladas anuales.

Para Argentina, el desarrollo de infraestructura de evacuación desde Vaca Muerta es tan importante como la propia capacidad de licuefacción. La competitividad del futuro GNL argentino dependerá de la capacidad de asegurar suministro firme, transporte eficiente, permisos, financiamiento y acceso a mercados internacionales.

Reuters reportó que YPF proyecta que las exportaciones energéticas argentinas podrían alcanzar US$50.000 millones anuales desde 2031, impulsadas principalmente por petróleo, GNL e infraestructura asociada a Vaca Muerta.

El avance del proyecto también confirma una tendencia regional: América Latina busca capturar mayor valor de sus recursos gasíferos mediante exportaciones, infraestructura flotante y nuevos modelos de integración energética. Sin embargo, el desarrollo podría enfrentar desafíos relevantes, incluyendo financiamiento, ejecución de gasoductos, estabilidad regulatoria, competitividad frente a otros proveedores globales y preocupaciones ambientales en la costa de Río Negro.

De concretarse, este gasoducto marcaría un hito para la industria energética argentina: sería la primera infraestructura dedicada a alimentar un proyecto de exportación de GNL a escala comercial. Más allá de su monto de inversión, representa una pieza fundamental para convertir a Vaca Muerta en una fuente de suministro global y para insertar a Argentina en el mapa internacional del GNL.

Precios del GNL en Asia

Precios del GNL en Asia alcanzan máximos de siete semanas ante el inicio del verano y la incertidumbre geopolítica

Precios del GNL en Asia alcanzan máximos de siete semanas ante el inicio del verano y la incertidumbre geopolítica 1920 1080 GNL GLOBAL

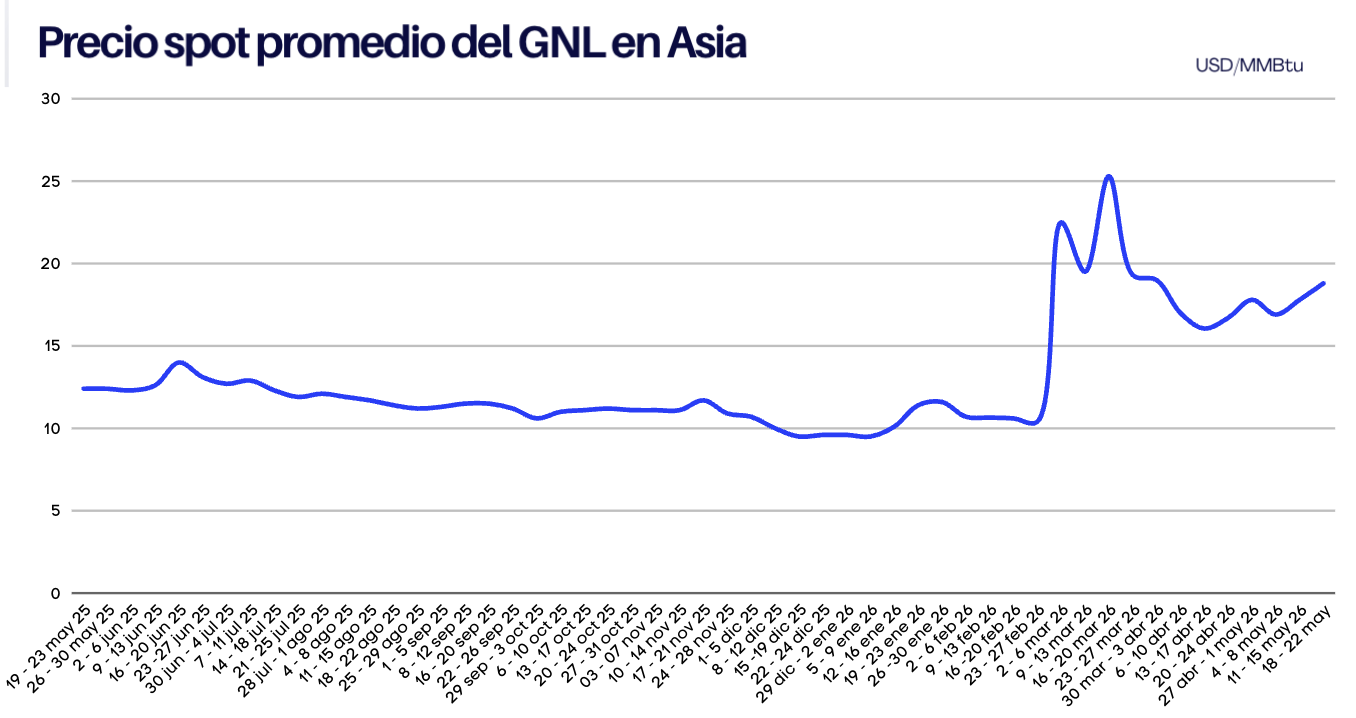
Los precios spot del gas natural licuado (GNL) en Asia registraron la semana pasada su nivel más alto en siete semanas. Este aumento estuvo impulsado por una combinación de mayor demanda estacional, restricciones en la oferta disponible y la persistente incertidumbre geopolítica vinculada al conflicto en Medio Oriente y las interrupciones en el Estrecho de Ormuz.

De acuerdo con fuentes del mercado consultadas por Reuters, el precio spot promedio del GNL para las entregas en julio en el noreste asiático se estimó en 18,80 USD/MMBtu, un dólar más frente a los 17,80 USD/MMBtu registrados la semana anterior.

Precios del GNL en Asia al 22 de mayo 2026

Precios spot del GNL en Asia

El mercado asiático continúa reflejando una elevada volatilidad debido a las tensiones geopolíticas y a la preocupación por la disponibilidad de cargamentos para la temporada de verano.

Toby Copson, socio gerente de Davenport Energy, explicó que además del impacto inmediato del conflicto, comienza a desarrollarse un problema estructural asociado a los contratos de largo plazo indexados al crudo japonés (JCC).

“Los contratos de largo plazo para clientes japoneses liquidados contra el JCC ahora están reflejando un promedio del Brent significativamente más alto debido al repunte del petróleo durante el conflicto. Esto implica mayores costos para los usuarios finales en Asia”, señaló Copson.

Las compras spot en Asia han sido impulsadas por temperaturas superiores al promedio en mercados clave como Japón, Corea del Sur y Taiwán, donde el incremento temprano de la demanda de refrigeración ha llevado a varios compradores a regresar al mercado.

A esto se suma la continua incertidumbre sobre el tránsito marítimo en el Estrecho de Ormuz, ruta estratégica por donde normalmente circula cerca del 20% del comercio mundial de GNL.

Según datos recientes de Reuters, algunos buques de GNL provenientes de Qatar comenzaron nuevamente a cruzar parcialmente el estrecho esta semana, aunque el tráfico sigue limitado y bajo estrictas condiciones operativas.

Wood Mackenzie estimó previamente que las interrupciones en Ormuz llegaron a retirar temporalmente del mercado alrededor del 19% de las exportaciones globales de GNL, afectando principalmente a Asia, principal destino del GNL de Qatar y Emiratos Árabes Unidos.

Australia y Malasia agregan presión sobre la oferta

El mercado también continúa atento a posibles interrupciones adicionales en Australia, luego de que sindicatos amenazaran con nuevas huelgas en instalaciones de exportación de GNL vinculadas a Woodside e Inpex.

En paralelo, operadores del mercado señalaron una ligera reducción en las exportaciones de Malasia, lo que ha limitado aún más la disponibilidad de cargamentos spot en la región.

Estas preocupaciones han reforzado el diferencial de precios entre Asia y Europa, incentivando que cargamentos flexibles estadounidenses continúen dirigiéndose preferentemente hacia el mercado asiático.

Datos preliminares de LSEG mostraron que las exportaciones estadounidenses de GNL hacia Asia aumentaron significativamente en abril, con cerca de una cuarta parte de los embarques estadounidenses dirigidos al continente asiático.

Europa enfrenta preocupación por almacenamiento e invierno 2026-2027

En Europa, los precios del gas natural también permanecieron firmes. El contrato TTF holandés se mantuvo alrededor de 48 euros/MWh, luego de haber superado brevemente los 50 euros/MWh durante la semana, alcanzando su nivel más alto desde comienzos de abril.

Alex Froley, analista senior de GNL de ICIS, advirtió que el lento ritmo de inyección en los almacenamientos europeos comienza a generar preocupación de cara al próximo invierno.

“Aunque todavía existe tiempo para reabastecer los inventarios antes del invierno, Europa necesitará acelerar las compras si quiere alcanzar niveles normales de almacenamiento. Esto podría intensificar la competencia con Asia por los cargamentos estadounidenses”, indicó Froley.

El mercado europeo continúa observando atentamente la evolución de los flujos globales de GNL, especialmente en un contexto donde Asia mantiene primas más atractivas para los vendedores.

S&P Global Commodity Insights evaluó su precio diario DES Northwest Europe para cargamentos entregados en julio en 16,728 USD/MMBtu, con un descuento de 0,140 USD/MMBtu respecto al TTF.

Argus Media evaluó el mercado en 16,870 USD/MMBtu, mientras que Spark Commodities lo estimó en 16,577 USD/MMBtu.

Analistas también destacaron que los fondos de inversión mantuvieron posiciones largas en TTF durante la semana, aunque con mayor cautela debido a la elevada volatilidad observada durante los episodios más recientes del conflicto entre Estados Unidos e Irán.

Mercado de fletes de GNL

Las tarifas de transporte marítimo de GNL continuaron aumentando esta semana, reflejando mayores tiempos de navegación, restricciones logísticas y una mayor competencia por buques disponibles.

Según Spark Commodities, los fletes en el Atlántico subieron hasta 99.750 USD por día, mientras que las tarifas en el Pacífico alcanzaron 64.000 USD diarios.

El arbitraje para cargamentos estadounidenses con destino al noreste asiático, tanto vía Panamá como alrededor del Cabo de Buena Esperanza, continúa favoreciendo claramente a Asia frente a Europa, incentivando el flujo de cargamentos hacia ese mercado.

El mercado global de GNL permanece altamente sensible a cualquier novedad relacionada con el Medio Oriente, el tránsito marítimo en Ormuz y la evolución de la demanda estacional en Asia.

Aunque algunos flujos comienzan lentamente a normalizarse, los analistas coinciden en que la combinación de bajos inventarios europeos, fuerte demanda de verano en Asia y restricciones logísticas seguirá manteniendo un mercado ajustado y volátil durante las próximas semanas.

GNL GLOBAL

ENI

Eni refuerza su estrategia global de GNL con acuerdos de suministro a largo plazo en Indonesia

Eni refuerza su estrategia global de GNL con acuerdos de suministro a largo plazo en Indonesia 812 424 GNL GLOBAL

Eni anunció este jueves la firma de tres acuerdos a largo plazo con los proveedores de Gas Natural licuado (GNL) de los proyectos de gas South Hub y North Hub, ambos operados por Eni con una participación significativa que supera el 80% en promedio, para la compra de GNL en Indonesia. Estos contratos fortalecen aún más la cartera global de GNL de Eni y consolidan el papel de Indonesia como proveedor estratégico para los mercados regionales e internacionales.

Los acuerdos a largo plazo se refieren a volúmenes de GNL provenientes de proyectos de desarrollo de gas operados por Eni en la Cuenca de Kutei, con volúmenes acumulados de aproximadamente 2 millones de toneladas anuales (MTPA). El GNL se suministrará a través de las instalaciones existentes de Bontang LNG en Kalimantan Oriental, incluyendo la reactivación de una unidad que ha estado inactiva durante varios años, maximizando así la utilización de la infraestructura energética existente en Indonesia.

Estos volúmenes adicionales de GNL diversificarán y fortalecerán aún más la cartera integrada global de Eni, apoyando el objetivo de la compañía de alcanzar más de 20 millones de toneladas anuales de suministro contratado de GNL para 2030.

Los acuerdos confirman la estrategia de crecimiento integrado de Eni, que combina el desarrollo de gas en la fase de exploración y producción, la utilización eficiente de la infraestructura de GNL y el acceso al mercado global, al tiempo que apoya las crecientes necesidades energéticas de la región y la transición energética mediante suministros de energía confiables y con bajas emisiones de carbono.

Eni está presente en Indonesia desde 2001 y cuenta con una cartera diversificada de actividades de exploración, desarrollo y producción. La producción neta es de aproximadamente 90.000 barriles de petróleo equivalente por día, provenientes principalmente de los campos Jangkrik y Merakes, en la costa de Kalimantan Oriental.

GNL GLOBAL

ConocoPhillips

ConocoPhillips prevé retrasos de meses, no de años, en sus empresas conjuntas de gas con Qatar

ConocoPhillips prevé retrasos de meses, no de años, en sus empresas conjuntas de gas con Qatar 1152 668 GNL GLOBAL

Según el director de Gas para Europa de ConocoPhillips, es probable que cualquier retraso en el aumento de la capacidad de producción de gas natural licuado (GNL) en sus empresas conjuntas con Qatar sea de meses, no de años.

El grupo energético estadounidense es socio del principal proyecto de GNL de QatarEnergy, que incluye instalaciones marinas en el Campo Norte e instalaciones terrestres en Ras Laffan, zona que sufrió daños por los ataques del 19 de marzo, varias semanas después del inicio de la guerra con Irán.

QatarEnergy indicó que su suministro de gas a China, Corea del Sur, Bélgica e Italia podría verse afectado durante años.

Sin embargo, las perspectivas son más positivas para otros proyectos que la compañía estadounidense está desarrollando en el país del Golfo, afirmó Jonathan Burgess, presidente de Gas para Europa de ConocoPhillips.

“Las empresas conjuntas de North Field East y North Field South están en marcha, y aunque podríamos ver algunos retrasos, es más probable que se midan en meses que en años”, declaró Burgess en un panel durante la conferencia Flame sobre gas y GNL en Ámsterdam.

ConocoPhillips es socio de QatarEnergy en dos empresas conjuntas centradas en los proyectos North Field East y North Field South, que se espera que aumenten la capacidad de producción de GNL de Qatar de 77 millones de toneladas métricas anuales a 126 millones de toneladas anuales.

Marco Saalfrank, director de operaciones de mercado del grupo energético suizo AXPO, comentó en el mismo panel que el plan de Qatar para expandir la capacidad de GNL podría retrasarse entre seis meses y un año, dependiendo de cuándo se encuentre una solución al conflicto con Irán.

Saalfrank afirmó que esperaba cierta disminución de la demanda para ayudar a equilibrar el mercado de GNL durante el próximo año.

Un aumento en la oferta estadounidense también ayudará a mitigar el impacto del bloqueo del Estrecho de Ormuz y los daños en las plantas de producción.

ConocoPhillips está «invirtiendo fuertemente» en el proyecto de GNL de Port Arthur en Estados Unidos, dijo Burgess, confirmando que se espera que la producción inicial comience en 2027.

Fuente: Bloomberg

GNL GLOBAL


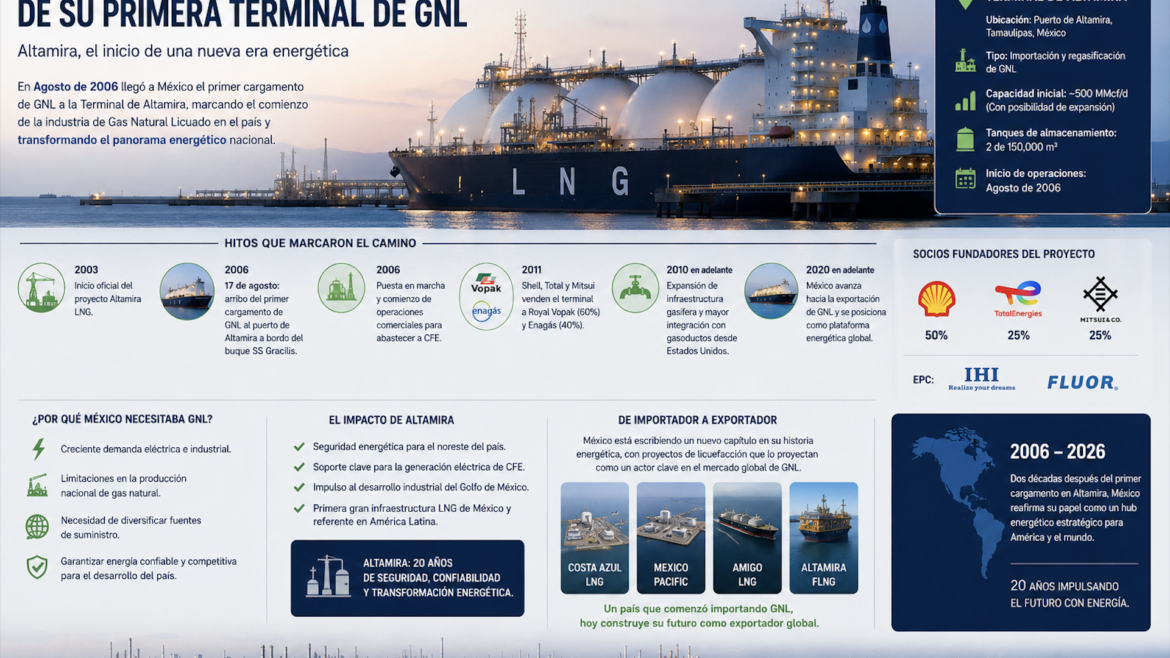
México y los 20 años de su primera Terminal de GNL

México y los 20 años de su primera terminal de GNL: el inicio de una nueva era energética

México y los 20 años de su primera terminal de GNL: el inicio de una nueva era energética 1920 1280 GNL GLOBAL

Este año, México cumple veinte años desde el inicio de las operaciones de la infraestructura que marcó el comienzo de la industria del gas natural licuado (GNL) en ese país y que transformó profundamente el panorama energético mexicano durante las dos últimas décadas.

¿Por qué México necesitaba GNL?

A comienzos de los años 2000, México enfrentaba por un lado un fuerte crecimiento de demanda eléctrica, registraba una expansión industrial acelerada y se enfrentaba a limitaciones crecientes en producción doméstica de gas natural.

El noreste mexicano requería una fuente confiable de gas para alimentar nuevas centrales eléctricas e industrias estratégicas. En ese contexto, la primera terminal de GNL  fue concebida como una solución de seguridad energética, una herramienta de diversificación de suministro, y al mismo tiempo, un mecanismo para garantizar combustible competitivo para generación eléctrica.

Asimismo, la primera terminal permitió reducir riesgos de abastecimiento y apoyó la expansión industrial del corredor energético e industrial del Golfo de México.

EL ORIGEN · AGOSTO 2006

Terminal de LNG de Altamira: la primera terminal de importación de GNL en México y en América Latina continental

La Terminal de LNG Altamira (TLA), ubicada en el Puerto Industrial de Altamira, Tamaulipas, sobre la costa del Golfo de México, inició operaciones comerciales en agosto de 2006 cuando recibió su primer cargamento de GNL procedente de Nigeria — un viaje de 14 días que marcó un hito para México y para toda América Latina continental.

La terminal fue desarrollada originalmente como una empresa conjunta (joint venture) entre Royal Dutch Shell (50%), Total (25%) y Mitsui & Co. (25%). Shell fue el promotor original del proyecto; Total se incorporó a la JV en 2003 y Mitsui en 2004, completando la estructura accionaria que llevaría la terminal a su comisionamiento.

El proyecto fue ejecutado por un consorcio: IHI (Ishikawajima-Harima Heavy Industries), ICA Fluor y diversas empresas tecnológicas y de automatización industrial, bajo un esquema de ingeniería acelerada (fast-track) que empleó aproximadamente 1,500 trabajadores de construcción, con la mayor parte de la ingeniería realizada en México. Fluor, uno de los contratistas Ingeniería, Procura y Construcción (EPC) globales de mayor experiencia en infraestructura de GNL, describe el proyecto en su registro oficial como «el primer proyecto de infraestructura energética de este tipo en América Latina».

El primer cargamento de GNL en la historia de México

El 17 de agosto de 2006 arribó a la terminal de LNG de Altamira el primer cargamento de GNL jamás recibido en México. El buque SS Gracilis, operado por Shell, transportó aproximadamente 138.000 m³ de GNL provenientes de la planta Nigeria LNG, luego de un viaje de más de 6.200 millas náuticas y 14 días de navegación desde África Occidental.

Este momento marcó el inicio de la fase de commissioning de la terminal y el nacimiento formal de la industria de GNL mexicana.

La llegada del primer cargamento de GNL no solo representó un hito para México, sino también fue uno de los desarrollos energéticos más relevantes de América Latina en ese momento. El proyecto abrió la puerta a una nueva etapa de diversificación energética, fortalecimiento del sector eléctrico y posterior expansión de infraestructura gasífera en toda la región.

LNG Terminal Altamira. imagen cortesía de Vopak

La terminal fue diseñada como una terminal de importación y regasificación de GNL.  La infraestructura incluía dos tanques de almacenamiento de 150,000 m³ cada uno y una jetty (muelle especializado) capaz de recibir buques de GNL con una capacidad de hasta 216,000 m³. La capacidad inicial de envío era de 300 millones de pies cúbicos por día (MMcf/d), que se amplió a 500 MMcf/d a partir de enero de 2007.| LNG Terminal Altamira. Imagen cortesía de Vopak.


El contrato ancla: la CFE como cliente principal

El proyecto fue viable gracias a un contrato de suministro de largo plazo de 15 años firmado con la Comisión Federal de Electricidad (CFE), la empresa eléctrica estatal mexicana, por un volumen de 5,2 mil millones de metros cúbicos (Bcm) anuales de gas regasificado. Las entregas comerciales de gas a CFE comenzaron en noviembre de 2006, tres meses después del primer cargamento. El gas se destinaba a abastecer plantas de generación eléctrica en el noreste del país, incluyendo la central termoeléctrica Altamira V, para apoyar la creciente demanda industrial de esa región.

La totalidad de la capacidad de envío de la terminal fue contratada en firme para un período de largo plazo, lo que otorgó la estabilidad financiera necesaria para la inversión de capital inicial.

La puesta en marcha de Altamira posicionó a México como el tercer importador latinoamericano en desarrollar infraestructura GNL de gran escala, detrás de Puerto Rico (2000) y República Dominicana (2003).

Durante gran parte de la década de 2000 y principios de 2012, México fue visto principalmente como un importador estratégico de gas natural, un consumidor de GNL para generación eléctrica y un mercado clave para traders internacionales.

LA EXPANSIÓN · 2008–2012

Costa Azul y Manzanillo: México completa su arco de importación en ambas costas

El éxito inicial de la terminal de LNG de Altamira impulsó una segunda ola de inversión que convertiría a México en el país con más capacidad diversificada de importación de GNL en América Latina. En apenas seis años desde la apertura de la terminal de LNG de Altamira, México contaba con tres terminales operativas — una en el Golfo y dos en el Pacífico — con una capacidad combinada de más de 2,2 Bcf/d.

Energía Costa Azul (2008): la primera terminal de GNL en la costa del Pacífico de América del Norte

La Terminal Energía Costa Azul, ubicada a 23 kilómetros al norte de Ensenada, Baja California, inició operaciones comerciales en mayo de 2008, convirtiéndose en la primera terminal de GNL en la costa del Pacífico de toda América del Norte. El proyecto fue promovido por Sempra Energy (hoy Sempra Infrastructure) con la participación de Shell International Gas Limited como socio en la construcción, y contó con un contrato EPC adjudicado en enero de 2005.

El primer cargamento recibido en Costa Azul fue transportado por el buque Al Safliya, de 210.000 m³, con GNL procedente de Qatar. La terminal, con una capacidad de procesamiento de hasta 1 Bcf/d — la mayor de sus pares en México — fue diseñada originalmente para abastecer tanto la Baja California mexicana como el mercado del sur de California en Estados Unidos, a través de un gasoducto de 45 millas que conecta con el sistema Bajanorte.

Sempra Energy recibió un contrato de 15 años de la CFE por un promedio de 130 MMcf/d, valorado en 1.400 millones de dólares, para abastecer la planta termoeléctrica Presidente Juárez en Rosarito, Baja California. El costo total de la terminal fue de aproximadamente 975 millones de dólares.

KMS Terminal Manzanillo (2012): la terminal más utilizada de México

La Terminal de GNL de Manzanillo, también conocida como KMS Terminal, inició operaciones en 2012 como empresa conjunta de Mitsui & Co. (37,5%), Samsung (37,5%) y Korea Gas Corporation — KOGAS — (25%). Con un costo de construcción estimado en 900 millones de dólares, la terminal fue diseñada para abastecer con gas natural las plantas de generación eléctrica de la región Centro-Occidente de México, incluyendo la central termoeléctrica Manuel Álvarez Moreno en Manzanillo, Colima.

Su posición geográfica le otorgó una ventaja estructural única: la terminal es el punto de entrada natural para gas destinado a Guadalajara y otros centros de consumo del centro del país, distribuido a través del gasoducto de 310 kilómetros hacia Guadalajara. Históricamente, sus principales proveedores de GNL han sido los exportadores del Pacífico, con Perú LNG como fuente recurrente.

La Agencia de Información de Energía de los EE. UU. (EIA) confirmó que en 2013–2014, la Terminal de Manzanillo operó con una utilización promedio del 85%, convirtiéndola en la más activa de las tres terminales de importación de México en ese período.

EL GIRO DE 2011

La venta de Altamira: a Vopak y Enagas 

Apenas cinco años después de su inauguración, la terminal de LNG de Altamira cambió de manos en una transacción que marcó un punto de inflexión en la estrategia de sus propietarios fundadores. En junio de 2011, Shell, Total y Mitsui vendieron el 100% de sus participaciones en la terminal por 408 millones de dólares a una empresa conjunta creada entre la holandesa Royal Vopak (60%) y la española Enagas (40%), con control de gestión compartido.

Para Vopak, la adquisición de Altamira representó su segunda terminal independiente de regasificación de GNL a nivel mundial, tras la apertura del Gate Terminal en los Países Bajos en septiembre de ese mismo año. Para Enagas — operador técnico del sistema de gas en España y principal infraestructura de GNL en ese país — era su quinta terminal de GNL y la primera fuera de España.

Bajo la gestión de Vopak/Enagas, la Terminal de GNL de Altamira continúa operando como el único punto de importación de GNL en la costa del Golfo de México. Su capacidad actual es de 5,7 Bcm anuales y opera bajo los más altos estándares técnicos y de seguridad de la industria internacional de GNL.

LA REVOLUCIÓN DEL SHALE GAS Y el DECLIVE DE LAS IMPORTACIONES DE GNL · 2012–2020

La revolución del shale cambió todo: de importar GNL a importar por gasoductos

El contexto que imaginaron los promotores de Altamira, Costa Azul y Manzanillo cuando construyeron sus terminales entre 2003 y 2012 era el de un México crecientemente dependiente de las importaciones de GNL. La realidad tomó un rumbo radicalmente diferente.

La explosión de la producción de gas de esquisto en Texas — particularmente en las cuencas del Eagle Ford y el Pérmico — transformó a Estados Unidos de importador neto en el mayor productor de gas natural del mundo, con precios histórica y estructuralmente por debajo de los del GNL internacional. La expansión de la red de gasoductos trans-fronterizos — Comanche Trail, Trans-Pecos, Los Ramones, el sistema Wahalajara — fue cerrando sistemáticamente los mercados que el GNL importado había abastecido. El gas del Pérmico y del Eagle Ford era más barato, más accesible y llegaba por tubería, sin los costos de licuefacción y regasificación del GNL.

La EIA documentó con precisión el proceso: «Con el crecimiento de la producción shale de EE.UU. y el declive de los precios del gas natural, la necesidad de importaciones de GNL en México disminuyó».

Entre 2012 y 2020, las exportaciones de gas natural de EE.UU. a México por gasoducto crecieron de manera sostenida, cuadruplicándose en menos de una década. Según la EIA, las exportaciones de EE.UU. a México establecieron un récord mensual en julio de 2015 con 3,3 Bcf/d, mientras que las importaciones mexicanas de GNL caían un 7% en el primer semestre del mismo año.

El resultado fue visible en las cifras de utilización. Para 2015, la EIA reportaba que la Terminal de Costa Azul operaba a apenas el 4% de su capacidad nominal desde 2011, a pesar de tener un contrato de largo plazo con el proyecto de licuefacción Tangguh en Indonesia. La razón: el gas estadounidense disponible vía gasoducto era más económico para los compradores del sur de California y de Baja California que el GNL importado.

A partir de entonces, el gas estadounidense comenzó a dominar gran parte del suministro mexicano, mientras algunas terminales de GNL operaban principalmente como respaldo estratégico.

No obstante, la terminal de LNG de Altamira mantuvo un rol relevante: como infraestructura crítica de seguridad energética, respaldo operacional, y como punto flexible de suministro durante eventos de disrupción de gasoductos o alta demanda.

Para 2025, las exportaciones de gas natural de EE.UU. a México por gasoducto alcanzaron un nuevo récord histórico de 7,5 Bcf/d en mayo, según la EIA, con una capacidad instalada trans-fronteriza de aproximadamente 14,8 Bcf/d y una utilización del 43%. El mercado de gas natural de México se había recableado estructuralmente alrededor del suministro estadounidense.

DE IMPORTADOR A EXPORTADOR DE GNL · 2020–2026

El giro México se convierte en exportador de GNL

Las mismas condiciones que hacían al GNL de importación poco competitivo — la abundancia de gas barato de EE.UU. — luego del 2020 se convirtieron en el activo más valioso para exportar GNL desde suelo mexicano hacia los mercados internacionales.

México puede importar gas natural de EE.UU. a precios Henry Hub (históricamente entre $2 y $4/MMBtu), licuefactarlo en sus costas y exportarlo a los mercados asiáticos y europeos donde los precios TTF y JKM oscilan entre $10 y $20/MMBtu. El diferencial de precio justifica la inversión en infraestructura de licuefacción. Y para eso, las mismas terminales de regasificación que habían quedado subutilizadas ofrecen la infraestructura portuaria, los permisos y las conexiones a gasoductos necesarias.

Altamira FLNG (2024): el primer cargamento de GNL exportado desde México

El 19 de julio de 2024, New Fortress Energy (NFE) anunció formalmente el logro del primer GNL producido por su unidad flotante de licuefacción Fast LNG (FLNG 1), fondeada frente al puerto de Altamira, Tamaulipas — el mismo enclave donde en 2006 México recibió su primer cargamento de GNL importado. NFE describió el hito en su comunicado oficial como «el proyecto de GNL a gran escala desarrollado más rápidamente en la historia».

La tecnología FLNG de NFE es una innovación propietaria que combina módulos de licuefacción con plataformas tipo jack-up o infraestructura offshore similar, permitiendo tiempos de despliegue radicalmente más cortos que una planta de licuefacción onshore convencional. Con una capacidad de producción de 1,4 MTPA(~70 TBtu anuales).

NFE completa el mantenimiento Programado de su Unidad FLNG 1 en México y retoma la Producción

Imagen cortesía de New Fortress Energy

NFE tiene en construcción un segundo módulo FLNG (FLNG 2) en Altamira, con financiamiento comprometido de 700 millones de dólares, que se espera completar en 2026.

Energía Costa Azul LNG Fase 1 (2026): el proyecto de exportación de mayor escala

La transformación más emblemática de la historia de las terminales mexicanas de GNL es la de Costa Azul en Ensenada, Baja California. La misma terminal que en 2008 recibió el primer cargamento de GNL en la costa del Pacífico norteamericano, y que operó prácticamente inactiva durante la mayor parte de la década siguiente, está siendo reconvertida en una terminal de exportación de GNL.

Proyecto Energía Costa Azul (ECA)

Proyecto Energía Costa Azul (ECA). Imagen cortesía ECA LNG

Sempra Infrastructure (subsidiaria de Sempra) y TotalEnergies tomaron la Decisión Final de Inversión (FID) en noviembre de 2020 para añadir capacidades de licuefacción a la terminal existente. La Fase 1 incluye un tren de licuefacción con capacidad nominal de 3,25 MTPA, bajo un contrato EPC llave en mano con TechnipFMC firmado en febrero de 2020, con una inversión estimada de 2.000 millones de dólares en la primera fase. TotalEnergies y Mitsui & Co. acordaron adquirir conjuntamente 2,5 MTPA bajo contratos de compraventa (SPA) a 20 años.

El Departamento de Energía de Estados Unidos confirmó el 20 de marzo de 2026 que la construcción del proyecto está «prácticamente completa» y que ECA Liquefaction espera iniciar las exportaciones «en el corto plazo», con operaciones comerciales formales proyectadas para el verano de 2026.

México: Exportador de GNL

Veinte años después de la llegada del primer cargamento de GNL a la terminal de LNG de Altamira, México ya no es únicamente un importador de GNL. El país atraviesa actualmente una transformación energética que busca posicionarlo como un hub estratégico para el mercado asiático y un puente natural entre el abundante gas shale estadounidense y los mercados internacionales.

En este nuevo escenario, proyectos como Costa Azul LNG, Mexico Pacific, Amigo LNG y Altamira FLNG están redefiniendo el posicionamiento energético de México dentro de la industria internacional del GNL. Estas iniciativas buscan aprovechar la cercanía con la producción shale de Texas y la privilegiada ubicación geográfica del país para exportar GNL hacia Asia y otros mercados de alta demanda.

Esta evolución representa una transformación histórica para el país. México importaba GNL para cubrir déficits energéticos internos y fortalecer su sistema eléctrico. Hoy, el país busca consolidarse como un exportador relevante dentro del mercado global de GNL, participando activamente en las nuevas dinámicas de seguridad energética y diversificación de suministro a nivel mundial.

Una infraestructura que cambió el mapa energético mexicano

La terminal de LNG de Altamira no solo inauguró la era del GNL en México. También introdujo nuevas capacidades técnicas, aceleró la profesionalización de la industria GNL en el país y fortaleció significativamente la infraestructura gasífera nacional.

Además de garantizar seguridad energética durante momentos críticos de crecimiento de demanda, la terminal de LNG de Altamira abrió el camino para el desarrollo posterior de nuevos terminales, gasoductos y proyectos estratégicos vinculados al gas natural y al GNL. La infraestructura construida alrededor de este primer terminal permitió que México desarrollara una mayor integración energética con América del Norte y sentó las bases para el posicionamiento energético que hoy comienza a consolidarse.

GNL GLOBAL


Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.