Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

QatarEnergy solicita transportadores de GNL

Qatar acelera el reinicio de su producción de GNL tras la reapertura del Estrecho de Ormuz

Qatar acelera el reinicio de su producción de GNL tras la reapertura del Estrecho de Ormuz 700 422 GNL GLOBAL

La recuperación del mayor exportador mundial de GNL será clave para aliviar las tensiones en los mercados internacionales de gas.

Qatar se prepara para restablecer de forma acelerada su producción de gas natural licuado (GNL) una vez que se normalice la navegación a través del Estrecho de Ormuz, uno de los corredores energéticos más estratégicos del mundo. La expectativa de una rápida recuperación de los volúmenes qataríes representa una señal positiva para los mercados internacionales, que han enfrentado meses de elevada volatilidad tras la interrupción de las operaciones derivada del conflicto regional.

De acuerdo con información reportada por Bloomberg y citada por diversas fuentes del mercado, QatarEnergy ha comunicado a algunos compradores que prevé recuperar aproximadamente el 50% de su capacidad de producción un mes después de que se restablezca el tránsito seguro por el Estrecho de Ormuz y alcanzar cerca del 80% de los volúmenes en un plazo de dos meses.

La estrategia de recuperación refleja la importancia crítica de Qatar en el mercado mundial de GNL. El país representa cerca del 20% del suministro global y abastece principalmente a compradores de Asia y Europa, por lo que cualquier interrupción en sus exportaciones tiene un impacto inmediato sobre los precios internacionales y la seguridad energética de numerosos países.

QatarEnergy solicita transportadores de GNLEl desafío no es solo la producción, sino la logística

Aunque QatarEnergy está preparada para aumentar rápidamente la producción, uno de los principales retos será la normalización del tráfico marítimo. Expertos del sector señalan que la velocidad de recuperación dependerá en gran medida de la capacidad para restablecer plenamente las operaciones de carga y el tránsito seguro de los buques metaneros a través del Estrecho de Ormuz.

Durante los meses de conflicto, la actividad de transporte de GNL en la región se redujo significativamente y numerosos cargamentos permanecieron retenidos o experimentaron retrasos. Incluso tras el restablecimiento de las condiciones de seguridad, los analistas consideran que podrían pasar varias semanas antes de que el flujo marítimo vuelva a operar con normalidad.

Parte de la capacidad continuará fuera de servicio

La recuperación de Qatar no será completa en el corto plazo. Los ataques sufridos por las instalaciones de Ras Laffan afectaron dos de los catorce trenes de licuefacción del país, provocando una reducción aproximada del 17% de la capacidad total de exportación.

Las reparaciones de estas unidades podrían extenderse entre tres y cinco años, según declaraciones previas del ministro de Energía y CEO de QatarEnergy, Saad Al-Kaabi. Esta situación obligó a la compañía a declarar fuerza mayor sobre algunos contratos de suministro a largo plazo y ha generado una reconfiguración temporal de los flujos mundiales de GNL.

Expansiones continúan avanzando

Pese a las dificultades, los trabajos asociados a los proyectos North Field East y North Field South continúan avanzando. Estas iniciativas permitirán incrementar la capacidad exportadora de Qatar desde los actuales niveles hasta aproximadamente 142 millones de toneladas anuales hacia finales de la década, consolidando aún más la posición del país como líder mundial del mercado de GNL.

Empresas internacionales involucradas en los proyectos han confirmado que los cronogramas de desarrollo continúan siendo una prioridad estratégica, aunque la evolución de las condiciones regionales y las necesidades de reparación de las instalaciones existentes podrían influir en algunos plazos.

Implicaciones para los mercados internacionales

La posible recuperación gradual de las exportaciones qataríes representa un factor fundamental para la estabilización de los mercados de gas en Asia y Europa. Sin embargo, especialistas coinciden en que la normalización total del suministro mundial requerirá tiempo y que los riesgos geopolíticos en Medio Oriente seguirán siendo uno de los principales elementos de incertidumbre para el sector energético.

La crisis ha puesto de manifiesto la enorme dependencia del mercado global respecto al Estrecho de Ormuz y la importancia estratégica de Qatar como uno de los pilares fundamentales del comercio internacional de GNL.
GNL GLOBAL

GNL en Perú: la crisis energética de 2026 evidenció el valor de la resiliencia en el transporte pesado y la minería

GNL en Perú: la crisis energética de 2026 evidenció el valor de la resiliencia en el transporte pesado y la minería

GNL en Perú: la crisis energética de 2026 evidenció el valor de la resiliencia en el transporte pesado y la minería 1138 758 GNL GLOBAL

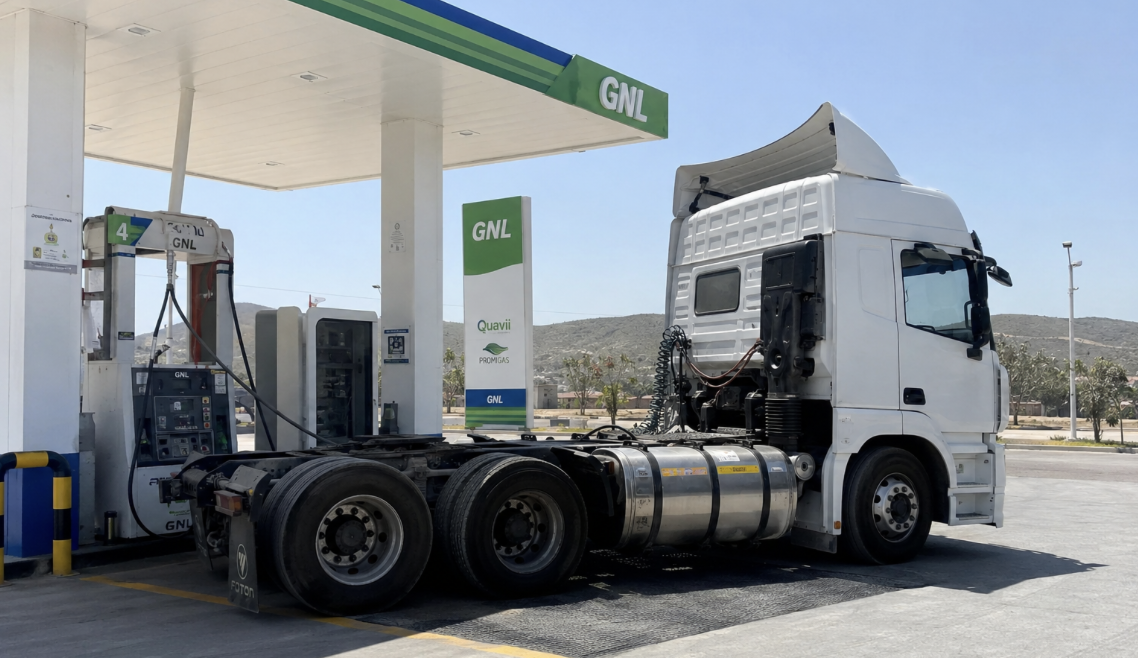
La crisis energética registrada en los primeros meses de 2026 se convirtió en una prueba sin precedentes para el sistema energético peruano. La combinación de factores geopolíticos internacionales y problemas de infraestructura local puso bajo presión a las cadenas logísticas del país y dejó una conclusión clara: la matriz energética utilizada en el transporte pesado puede marcar la diferencia entre preservar la rentabilidad o enfrentar pérdidas operativas.

De acuerdo con un análisis elaborado por Sandro Gil, CEO de CGE Business & Projects SAC, la experiencia vivida durante el denominado «doble shock» de 2026 permitió comprobar que el Gas Natural Licuado (GNL) no solo representa una alternativa más económica y ambientalmente favorable frente al diésel, sino también una herramienta estratégica para fortalecer la resiliencia energética de las operaciones logísticas y mineras en el Perú.

El doble shock que puso a prueba al mercado energético peruano

Durante febrero y marzo de 2026, el mercado peruano enfrentó simultáneamente dos eventos de alto impacto. En el escenario internacional, las tensiones geopolíticas en Medio Oriente impulsaron una fuerte escalada de los precios del petróleo, mientras que a nivel doméstico la interrupción del sistema de transporte de gas de Camisea afectó parte del suministro interno.

Según el estudio de CGE Business & Projects SAC, el precio del diésel experimentó incrementos cercanos al 91 %, pasando de alrededor de S/11 a S/21 por galón, mientras que los precios del GNL permanecieron prácticamente estables. Esta diferencia permitió que las empresas que ya habían migrado hacia esta tecnología continuaran operando sin interrupciones significativas y sin absorber los elevados sobrecostos que afectaron al resto del mercado.

Transporte pesado y minería: sectores con mayor potencial

El análisis destaca que el transporte de larga distancia y la minería constituyen los segmentos donde el GNL presenta mayores ventajas competitivas, debido a sus elevados consumos energéticos y a la sensibilidad que tienen estas actividades frente a las variaciones en los costos del combustible.

Un tractocamión impulsado por diésel registra costos operativos superiores a los de una unidad alimentada con GNL. En una flota de 30 camiones, el ahorro acumulado durante cinco años podría superar los US$1,5 millones, incluso considerando las inversiones requeridas para la adaptación tecnológica. Asimismo, en las operaciones mineras ubicadas en zonas de altura, el GNL ofrece beneficios adicionales asociados a menores emisiones, reducción de ruido y mejores condiciones operativas.

La infraestructura de GNL continúa expandiéndose

La disponibilidad de infraestructura constituye uno de los pilares para la masificación del GNL en el país. En la actualidad, Perú cuenta con corredores de abastecimiento tanto en la zona norte como en el sur.

Entre los proyectos más relevantes destacan:

  • El Corredor Verde desarrollado por Quavii y Promigas entre Lima y Chiclayo.
  • La expansión del Corredor Camisea GNL impulsado por EVA Energy y el Consorcio Camisea.
  • Los planes de Solgas para ampliar su red de estaciones.
  • El proyecto binacional de LipiAndes, que busca conectar Lima con Puerto Montt mediante una red de aproximadamente 3.500 kilómetros.

La capacidad de almacenamiento criogénico de las estaciones permite además mantener inventarios independientes de la red de ductos, aportando una mayor seguridad de suministro ante posibles interrupciones.

La resiliencia energética como nueva ventaja competitiva

Uno de los conceptos más relevantes desarrollados en el documento es el de la resiliencia energética. Más allá del costo por kilómetro o de las tarifas de transporte, el estudio plantea que la capacidad de una empresa para mantener la continuidad operativa durante episodios de alta volatilidad constituye un elemento diferenciador cada vez más importante.

«La resiliencia ya no es un lujo. Es una ventaja competitiva», señala Sandro Gil en su análisis.

El autor sostiene que el GNL proporciona un doble blindaje:

  • Protección frente a la volatilidad de los precios internacionales del petróleo.
  • Mayor seguridad de suministro gracias a la capacidad de almacenamiento local.

Esta combinación permitió que muchas compañías mantuvieran márgenes positivos mientras otros operadores enfrentaban pérdidas derivadas del incremento del precio del diésel.

Perspectivas hacia 2040

Las proyecciones del Ministerio de Energía y Minas del Perú contemplan una expansión significativa del consumo de GNL en el transporte pesado durante las próximas décadas. Paralelamente, PROINVERSIÓN impulsa una cartera de proyectos vinculados al gas natural por aproximadamente US$2.900 millones, orientados a fortalecer la infraestructura y ampliar la cobertura de suministro.

En este contexto, el GNL aparece como una tecnología de transición clave para avanzar hacia la descarbonización del transporte pesado y facilitar, en el largo plazo, la incorporación de nuevas alternativas energéticas de cero emisiones.

Una reflexión para la industria

La experiencia de 2026 dejó una enseñanza importante para el sector logístico y minero peruano: la elección de la matriz energética ya no debe analizarse únicamente desde la perspectiva del ahorro inmediato, sino también desde la capacidad de las empresas para gestionar riesgos y garantizar la continuidad de sus operaciones.

Tal como concluye Sandro Gil en su trabajo, la verdadera pregunta ya no es si migrar al GNL, sino cuántas compañías estarán preparadas para afrontar la próxima crisis energética global.


Acerca del autor
Sandro Gil Pinedo es CEO de CGE Business & Projects SAC y cuenta con más de 28 años de experiencia en transporte especializado, logística minera y cadenas de suministro en Perú y Sudamérica. Actualmente impulsa proyectos de transformación energética vinculados al GNL, GNV, hidrógeno verde y electromovilidad.
Nota editorial de GNL GLOBAL: Este artículo se basa en el estudio original «GNL en el Perú: Resiliencia Energética y Competitividad en el Transporte Pesado y la Minería», elaborado por Sandro Gil, CEO de CGE Business & Projects SAC. El documento completo publicado como anexo para consulta de nuestros lectores. Articulo_GNL_Peru_2026_Sandro Gil

GNL GLOBAL


Petronas LNG firma un contrato de 20 años para arrendar buques de GNL para proyecto Kitimat

Petronas y JERA firman acuerdo de GNL por 20 años para reforzar la seguridad energética de Japón

Petronas y JERA firman acuerdo de GNL por 20 años para reforzar la seguridad energética de Japón 650 389 GNL GLOBAL

La compañía energética estatal de Malasia, Petronas, y la empresa japonesa JERA, el mayor comprador de gas natural licuado (GNL) de Japón, firmaron un nuevo acuerdo de suministro a largo plazo que contempla la entrega de aproximadamente 2 millones de toneladas anuales (MTPA) de GNL durante un período de 20 años, a partir de 2028.

El acuerdo constituye uno de los contratos más relevantes suscritos recientemente en Asia y refuerza la estrategia japonesa orientada a garantizar el abastecimiento energético en un contexto de creciente incertidumbre geopolítica.

La operación fue anunciada durante la visita oficial del primer ministro de Malasia, Anwar Ibrahim, a Tokio, donde sostuvo reuniones con la primera ministra japonesa, Sanae Takaichi. En ese marco, ambas naciones destacaron la importancia de fortalecer la cooperación energética bilateral, especialmente en momentos en que los riesgos geopolíticos y las tensiones en diferentes regiones productoras continúan elevando las preocupaciones sobre la seguridad del suministro mundial de gas.

Relación energética que se extiende hasta la década de 2040

El nuevo contrato fue firmado entre Petronas LNG Ltd., filial de Petronas, y JERA, empresa conjunta de Tokyo Electric Power Company (TEPCO) y Chubu Electric Power. El acuerdo prolongará la relación comercial entre ambas compañías hasta bien entrada la década de 2040 y consolida a Malasia como uno de los proveedores estratégicos de GNL para Japón.

Los suministros serán transportados mediante una nueva generación de buques metaneros con capacidad de 174.000 metros cúbicos, diseñados para cumplir con las normas más recientes de la Organización Marítima Internacional (IMO), mejorando la eficiencia operativa y reduciendo las emisiones asociadas al transporte marítimo.

La relación energética entre ambos países tiene una larga trayectoria. Malasia exportó su primer cargamento de GNL a Japón en 1983, dando inicio a una asociación que se ha convertido en uno de los pilares de la seguridad energética japonesa. Actualmente, alrededor del 15 % de las importaciones japonesas de GNL provienen de Malasia, que ocupa el segundo lugar entre los proveedores del país asiático, solo por detrás de Australia.

Seguridad energética vuelve al centro de la estrategia japonesa

La firma del contrato ocurre en un momento en que Japón está reforzando su política de abastecimiento de largo plazo. Las tensiones geopolíticas en Medio Oriente y la volatilidad del mercado internacional han llevado a Tokio a priorizar la seguridad energética dentro de su Séptimo Plan Estratégico de Energía.

JERA ha venido ampliando y diversificando su cartera de suministro mediante contratos de largo plazo con productores de diferentes regiones. En febrero de este año, la compañía japonesa suscribió un acuerdo de 27 años con QatarEnergy para adquirir 3 MTPA de GNL provenientes del proyecto North Field South. Asimismo, ha firmado contratos con varios desarrolladores estadounidenses, como parte de una estrategia destinada a equilibrar su portafolio y reducir riesgos de concentración geográfica.

Según la compañía, mantener aproximadamente un 10 % de sus suministros procedentes de Asia constituye un objetivo estratégico, y el nuevo acuerdo con Petronas contribuirá a alcanzar dicha meta. Actualmente, JERA ya adquiere cerca de 360.000 toneladas anuales de GNL malasio, volumen que aumentará significativamente con la entrada en vigor del nuevo contrato en 2028.

Petronas apuesta por soluciones más flexibles

Petronas destacó que el acuerdo refleja una evolución en la forma en que se estructuran los contratos de GNL, avanzando desde modelos tradicionales punto a punto hacia esquemas más flexibles capaces de adaptarse a las fluctuaciones de la demanda y a la dinámica del mercado global.

Datuk Adif Zulkifli, vicepresidente ejecutivo y CEO del negocio de Gas y Marítimo de Petronas, señaló que la asociación con JERA se ha construido sobre la confianza mutua y una visión compartida de confiabilidad, y reiteró el compromiso de la empresa de ofrecer soluciones adaptadas a las necesidades cambiantes del mercado energético asiático.

Un mensaje para el mercado mundial de GNL

La firma de este acuerdo confirma que, pese al avance de las energías renovables y los objetivos de descarbonización, las economías asiáticas continúan considerando al gas natural licuado como un componente esencial para garantizar la seguridad energética y respaldar la transición hacia sistemas energéticos con menores emisiones.

Al mismo tiempo, el contrato evidencia que las grandes compañías importadoras continúan privilegiando acuerdos de largo plazo para reducir la exposición a la volatilidad del mercado spot y asegurar suministros confiables en un escenario global caracterizado por una creciente competencia por los recursos de GNL.

GNL GLOBAL

Gasum

Gasum asegura la capacidad de GNL a largo plazo en la terminal de Klaipeda para 2033-2040

Gasum asegura la capacidad de GNL a largo plazo en la terminal de Klaipeda para 2033-2040 828 462 GNL GLOBAL

Gasum ha asegurado la capacidad de la terminal de gas natural licuado (GNL) en la terminal de GNL de Klaipeda en Lituania para el período 2033-2040. La reserva de capacidad a largo plazo apoya la capacidad de Gasum para abastecer al mercado del noroeste de Europa con GNL y biometano licuado (bio-GNL) durante la próxima década.

La terminal Klaipeda ha sido parte de la cadena de suministro de Gasum desde hace algún tiempo. Gasum utiliza la terminal de Klaipeda principalmente como punto de recarga para sus propios buques portaaviones y búnker, pero también para apoyar las operaciones de gas natural de la compañía en Finlandia y los países bálticos.

Klaipeda está bien ubicada con respecto a la propia red de terminales de GNL de la compañía en Finlandia, Suecia y Noruega. Gasum también utilizará la capacidad para servir a sus clientes marítimos directamente dentro y alrededor de los estrechos daneses.

«Asegurar la capacidad en Klaipeda apoya la capacidad estratégica de suministro a largo plazo de Gasum y nos da flexibilidad para optimizar las entregas a nuestra red de terminales y clientes marítimos. También sustenta nuestro compromiso de ser un socio confiable en la transición energética», dice Anders Malm, Vicepresidente Senior, Suministro y Comercio, Gasum.

La demanda de GNL y bio-GNL está programada para crecer

Se espera que la demanda de GNL crezca especialmente en el mercado marítimo, ya que el número de buques propulsados por GNL aumentará notablemente en los próximos años. La industria marítima se enfrenta a una mayor presión para hacer la transición a combustibles de bajas emisiones.

La organización marítima de la ONU, la OMI, y la UE han establecido metas y objetivos para reducir las emisiones de gases de efecto invernadero, pero también los clientes están exigiendo un transporte más sostenible para cumplir con sus objetivos de reducción de emisiones.

La capacidad en Klaipeda también se puede utilizar para la licuefacción virtual de tuberías alimentadas con biometano en bio-GNL, a través de certificados de equilibrio de masa y biometano. Gasum cree que esta es una capacidad importante en el futuro, ya que un número creciente de clientes de la compañía está buscando reducir las emisiones del ciclo de vida del combustible más de lo que el GNL solo puede ofrecer.

GNL GLOBAL

¿El esquisto gigante de Argentina juega en la próxima cuenca de Midland?

Wood Mackenzie: ¿El esquisto gigante de Argentina juega en la próxima cuenca de Midland?

Wood Mackenzie: ¿El esquisto gigante de Argentina juega en la próxima cuenca de Midland? 1606 902 GNL GLOBAL

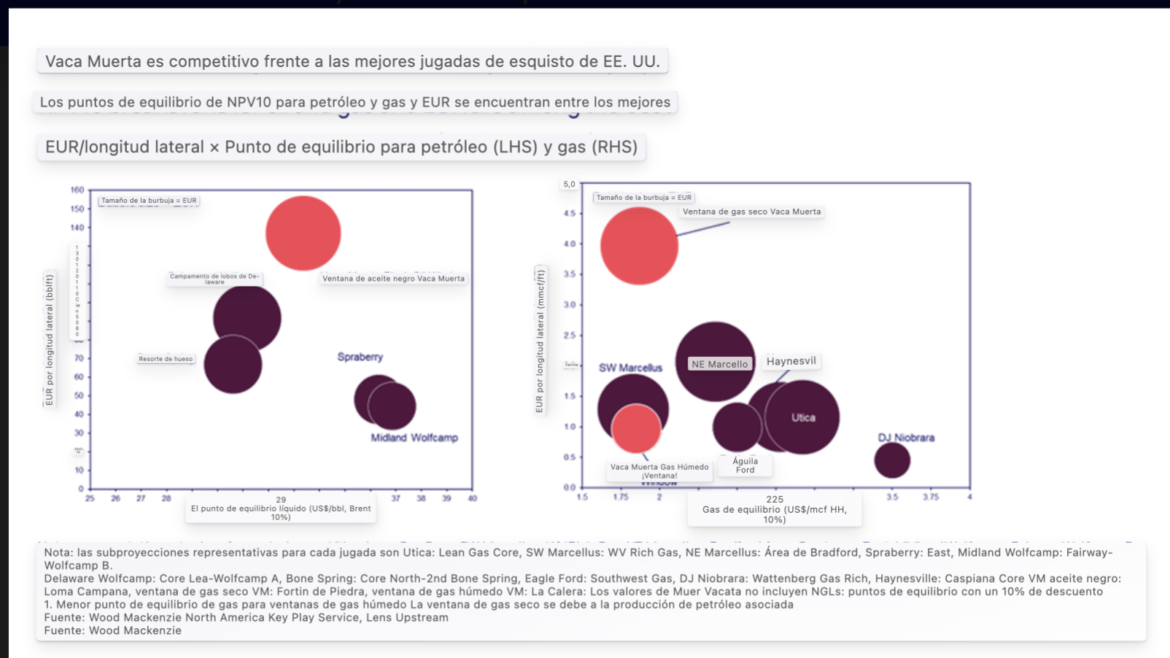
Argentina está en la cúspide de una revolución del esquisto. La Vaca Muerta en la cuenca de Neuquen ha demostrado ser un recurso de esquisto de clase mundial, preparando el escenario para una nueva era de crecimiento de la producción de petróleo y gas que podría durar décadas. 

La sensación de que algo grande se está desarrollando con los principales operadores. Los paralelismos con los no convencionales de la etapa inicial de EE. UU. son inconfundibles, para la cuenca de Neuquen Argentina 2026, pensando en la cuenta Midland, en Texas 2010. 

El momento es perfecto, ya que los compradores de petróleo y gas natural licuado (GNL) buscan diversificar las fuentes de suministro lejos del Medio Oriente. Pietro Ferreira y Ryan Duman (Upstream) y Kristy Kramer (Gas y GNL) de Wood Mackenzie compartieron seis ideas sobre una oportunidad que podría ser transformadora para la economía argentina. 

Primero, el recurso es de nivel superior

La roca de alta calidad le da a los puntos dulces Vaca Muerta una alta productividad tanto para el petróleo como para el gas seco.Los puntos de equilibrio NPV10 son similares a las mejores jugadas de EE. UU. a alrededor de 35 USD/bbl para la ventana de aceite negro y por debajo de US$/Mcf para gas seco y húmedo. 

El Vaca Muerta se ha puesto al día en gran medida con las métricas de buen rendimiento con jugadas estadounidenses comparables, incluso en estas primeras etapas de desarrollo. Pero los pozos son un 50 % más caros de perforar y completar que en los Estados Unidos, por una serie de razones, entre ellas la capacidad limitada del sector de servicios. La menor densidad de perforación y los desafíos técnicos, como las altas temperaturas de los depósitos, que requieren equipos especializados, son factores que contribuyen. Fortalecer la cadena de suministro es esencial para maximizar la producción y minimizar los costos. 

En segundo lugar, la política y la regulación son de apoyo

La elección del presidente Javier Milei en noviembre de 2023 ha encajado con los avances técnicos. El gobierno está en proceso de establecer un marco legal para aliviar las preocupaciones de los inversores. 

Su motivación económica es clara: la Vaca Muerta podría convertir el actual déficit comercial energético de Argentina en un superávit. El marco RIGI (Régimen de Incentivos para Grandes Inversiones), introducido en julio de 2024, proporciona incentivos fiscales, de cambio de divisas y aduaneros y es clave para atraer inversiones en proyectos de capital. El actual oleoducto del proyecto RIGI ahora supera los 100 mil millones de dólares, incluido el nuevo oleoducto VMOS, los desarrollos de GNL y el petróleo de esquisto. 

Los inversores son conscientes de que existe un riesgo político en Argentina a largo plazo. 

En tercer lugar, las fusiones y adquisiciones han deseado, con acuerdos revelados por valor de 4 mil millones de dólares desde 2023

ExxonMobil, TotalEnergies (parcialmente), Equinor y Petronas han salido, mientras que los compradores argentinos, incluidos YPF, Pampa, Pluspetrol y Vista, aprovecharon el capital local y los mercados internacionales para consolidar su exposición. Los cinco principales productores de Vaca Muerta ahora se centran a nivel local. 

Chevron es el único mayor y recientemente se ha comprometido a desarrollar su bloque de petróleo de esquisto 100% de capital. La adquisición por parte de Continental de su primer desarrollo de esquisto operado fuera de América del Norte destaca la creciente atracción de Vaca Muerta para los especialistas en esquisto estadounidense. 

Cuarto, el potencial al alza es material

La producción actual es de poco menos de 0,9 millones de boe/d, fácilmente el mayor productor de esquisto fuera de América del Norte. Wood Mackenzie prevé que la producción total de Vaca Muerta aumente constantemente a más de 1,6 millones de boe/d para 2035. El principal productor y poseedor de superficie YPF es más agresivo, con el objetivo de 2030 para duplicar su producción de petróleo a 0,8 millones de b/d y más del doble de gas para alimentar las exportaciones de GNL, que comienzan a partir de 2027. 

Tres consorcios impulsarán la construcción de la infraestructura: nueve empresas se están asociando para evacuar el crudo; Southern Energy (Pan American Energy, YPF, Pampa Energia, Harbour Energy y Golar) invertirá en operaciones de evacuación de gas y exportación de GNL;  al que YPF, Eni y XRG para Argentina LNG. La inversión ascendente combinada aumentará de 10 mil millones de dólares gastados en 2025 a un promedio de 15 a 16 mil millones de dólares al año más allá de 2030. Se gastarán otros 5 mil millones de dólares al año en infraestructura de exportación de GNL y gasoductos relacionados. 

Argentina ya tiene un buen historial de suministro de infraestructura energética a mayor escala, incluido el gasoducto Perito Moreno (2 mil millones de dólares) y la inversión del gasoducto del norte (740 millones de dólares), ambos en 2024. El oleoducto VMOS, con un valor de 2.400 millones de dólares, debe completarse a finales de 2026. 

En quinto lugar, Argentina se convertirá en un exportador de GNL, aprovechando el deseo de los compradores de diversidad de suministro, provocado por los conflictos de Ucrania y Oriente Medio

La demanda interna de gas es altamente estacional: el país actualmente importa GNL en los picos de invierno, mientras que reduce la producción en el verano. Las reformas del mercado y los incentivos de RIGI han ayudado a desbloquear enormes volúmenes de gas Vaca Muerta para la exportación. 

La economía del GNL es resistente a los bajos precios nacionales e internacionales, gracias a algunas posiciones ascendentes ricas en líquidos. Southern Energy desarrollará dos proyectos con una capacidad total de 6 Mtpa (Fase 1 de inicio 2027, Fase 2 en 2028). El GNL argentino apunta a 12 Mtpa (FID para 2027, puesta en marcha a principios de la década de 2030) con potencial de expansión a 18 Mtpa. El uso de instalaciones flotantes de GNL reducirá el riesgo de ejecución en el país. 

Finalmente, el zumbido se extiende más allá del petróleo y el gas

La urea y los centros de datos están en la conversación para monetizar el gas barato, mientras que algunos E&P están buscando diversificarse en litio, indicadores de cuánto está en movimiento en toda la economía. Si la inversión cumple, Vaca Muerta puede convertirse en el Midland de Argentina. 

Fuente: WoodMakenzie

GNL GLOBAL

Regasificadora del Pacífico iniciaría operaciones el 1 de noviembre y reforzará el abastecimiento de gas en Colombia

Regasificadora del Pacífico espera iniciar operaciones el 1 de noviembre y reforzará el abastecimiento de gas en Colombia

Regasificadora del Pacífico espera iniciar operaciones el 1 de noviembre y reforzará el abastecimiento de gas en Colombia 2560 2560 GNL GLOBAL

La Regasificadora del Pacífico, uno de los proyectos más relevantes para el abastecimiento de gas natural en Colombia, tendría previsto iniciar operaciones el 1 de noviembre de 2026 en Buga, Valle del Cauca, según declaraciones de Óscar Isaza, CEO del proyecto, indicó Guía del Gas.

La infraestructura de importación y regasificación de gas natural licuado (GNL) , busca incorporar una nueva fuente de suministro de  para atender la demanda del suroccidente colombiano y fortalecer la seguridad energética del país.

El proyecto contempla una cadena logística integrada que combina recibo y almacenamiento de GNL en Buenaventura con regasificación en Buga, donde la planta estará ubicada en el corregimiento El Vínculo, cerca del Sistema Nacional de Transporte. De acuerdo con Ecopetrol, la infraestructura contratada inicialmente tendrá una capacidad de 60 millones de pies cúbicos por día (MPCD) y forma parte de las acciones del Grupo Ecopetrol para contribuir al abastecimiento de gas natural en Colombia.

Regasificadora del Pacífico iniciaría operaciones el 1 de noviembre y reforzará el abastecimiento de gas en Colombia

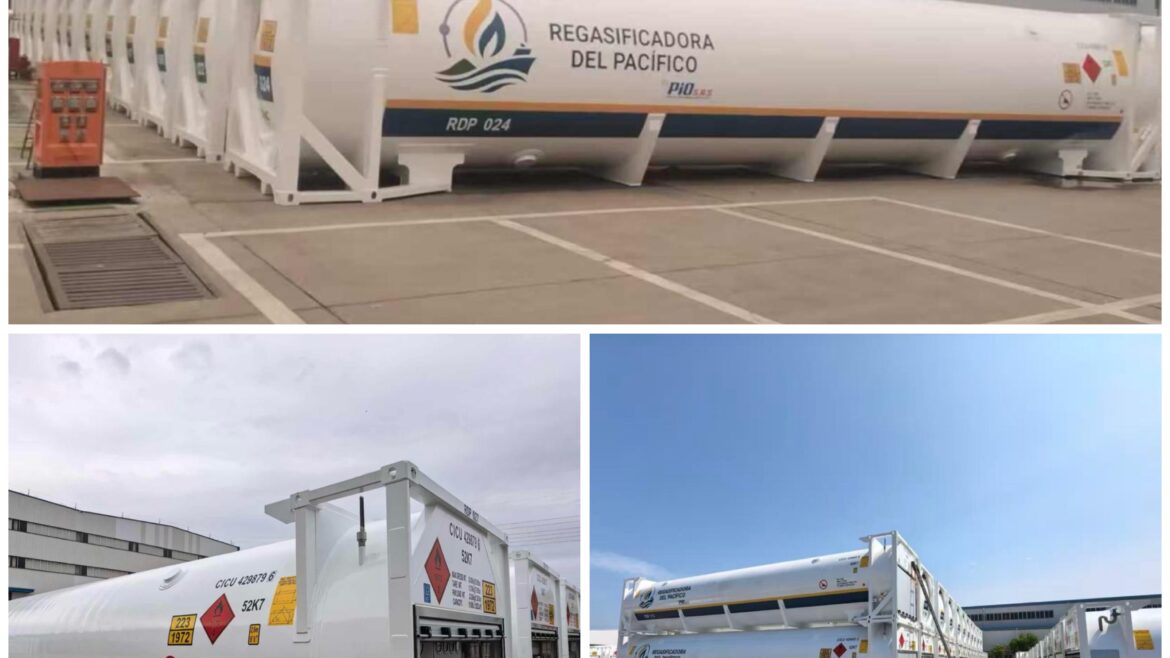
Regasificadora del Pacífico iniciaría operaciones el 1 de noviembre y reforzará el abastecimiento de gas en Colombia. Imagen cortesía de CIMC Enric.

La infraestructura fue adjudicada por Ecopetrol a PIO S.A.S. para prestar servicios de almacenamiento, transporte y regasificación. En comunicaciones posteriores, Ecopetrol indicó que el proyecto entraría en operación en 2026 y que los servicios permitirían llevar gas importado desde el Pacífico hacia el interior del país.

La Regasificadora del Pacífico firmó en 2025 un contrato con CIMC Enric para la construcción de la planta y servicios integrales asociados en Buga. Según información publicada, dicho contrato contempla la infraestructura necesaria para inyectar al menos 60 MPCD de gas natural regasificado a la red nacional.

Un componente clave del proyecto será la participación de EXMAR, compañía belga que arrendará y operará una unidad flotante de almacenamiento de GNL bajo un contrato firme de cinco años, con opciones de extensión. Esta unidad permitirá recibir el GNL en Buenaventura antes de su traslado hacia la planta de regasificación en Buga.

Aunque el contrato inicial con Ecopetrol contempla 60 MPCD, medios especializados han señalado que el desarrollo del proyecto podría ampliarse por encima de esa capacidad, atendiendo clientes adicionales y elevando su potencial de aporte al sistema. Valora Analitik reportó que la iniciativa podría superar los 120 MPCD, en función de nuevos compromisos comerciales y de la expansión de la solución logística.

La entrada en operación de esta infraestructura es estratégica para Colombia, en un contexto de estrechez en el balance nacional de gas, mayores necesidades de importación y creciente preocupación por la disponibilidad de suministro doméstico. La Regasificadora del Pacífico complementaría la capacidad existente de importación del país, hoy concentrada principalmente en la terminal SPEC LNG en Cartagena, y permitiría diversificar las rutas de acceso al GNL hacia el litoral Pacífico.

Para el suroccidente colombiano, el proyecto representa una solución logística y energética de alto impacto. Su ubicación en Buga facilitaría la conexión con el sistema de transporte de gas, mientras que Buenaventura permitiría aprovechar el acceso marítimo del Pacífico para recibir cargamentos internacionales de GNL. Esta configuración puede aportar flexibilidad al sistema, mejorar la confiabilidad del suministro y atender demanda industrial, comercial y residencial en una región históricamente vulnerable a restricciones de abastecimiento.

La fecha del 1 de noviembre de 2026 marca un nuevo hito para el desarrollo del GNL en Colombia. Sin embargo, el avance efectivo dependerá de la culminación de obras, la llegada y operación de los equipos criogénicos, la coordinación logística entre Buenaventura y Buga, y la integración comercial de los volúmenes comprometidos. De concretarse según lo previsto, la Regasificadora del Pacífico se convertiría en la segunda gran infraestructura de importación de GNL del país y en una pieza clave para la seguridad energética colombiana.

Acuerdo entre Estados Unidos e Irán podría aliviar las tensiones en el mercado mundial de GNL

Acuerdo entre EE. UU. e Irán podría aliviar las tensiones en el mercado mundial de GNL

Acuerdo entre EE. UU. e Irán podría aliviar las tensiones en el mercado mundial de GNL 1536 1024 GNL GLOBAL

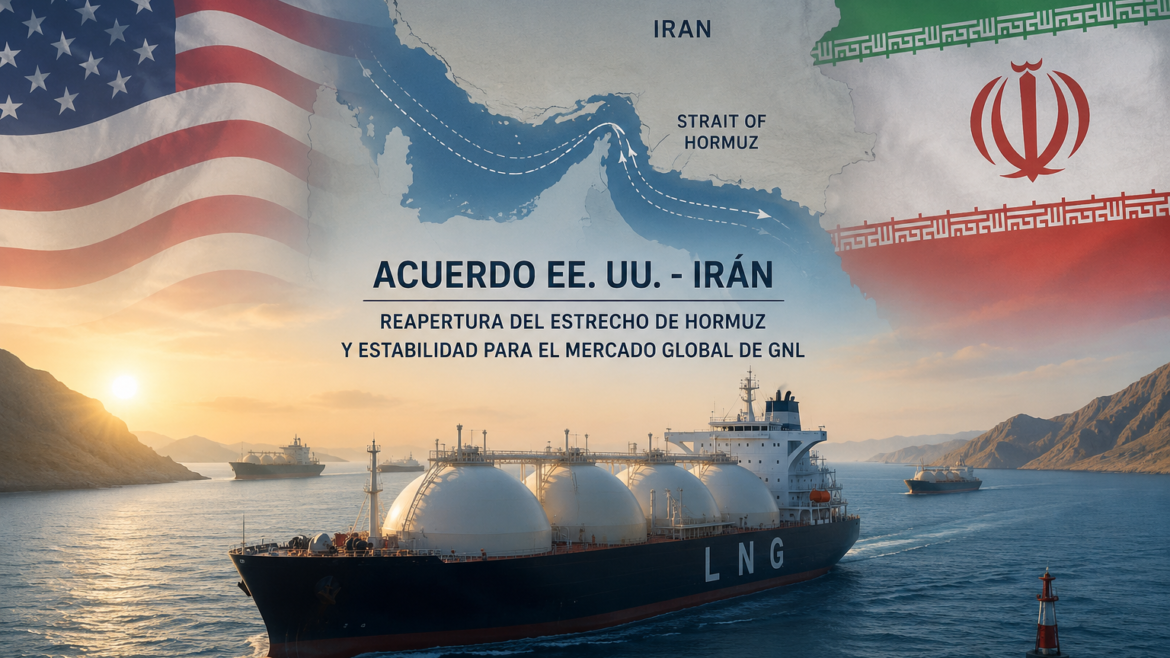
El mercado mundial del gas natural licuado (GNL) podría comenzar a experimentar una reducción de la prima de riesgo geopolítica luego del anuncio de un memorando de entendimiento de 14 puntos entre Estados Unidos e Irán, un acuerdo que contempla la reapertura del Estrecho de Ormuz y una extensión de 60 días del actual alto al fuego mientras avanzan las negociaciones hacia un pacto más amplio.

Según diversas informaciones divulgadas por Reuters, Axios y otros medios internacionales, la firma formal del acuerdo está prevista para el 19 de junio. El memorando incluye compromisos para restablecer la navegación comercial en el Estrecho de Ormuz, una ruta estratégica por donde transita aproximadamente el 20% del comercio mundial de petróleo y una proporción significativa de las exportaciones globales de GNL.

Acuerdo entre Estados Unidos e Irán podría aliviar las tensiones en el mercado mundial de GNL

Acuerdo entre Estados Unidos e Irán podría aliviar las tensiones en el mercado mundial de GNL

El mercado espera la firma definitiva

Aunque el anuncio ha sido recibido favorablemente por los mercados energéticos, los participantes de la industria mantienen una postura prudente debido a que aún quedan por definirse aspectos operativos y de seguridad relacionados con la normalización del tránsito marítimo.

De acuerdo con Reuters, varios armadores y compañías navieras continúan evaluando las condiciones de seguridad antes de retomar plenamente las operaciones, mientras más de un centenar de buques permanecen a la espera de mayor claridad sobre la situación en la región. Incluso en un escenario de reapertura total, los analistas estiman que podrían pasar varias semanas antes de que se normalicen completamente los flujos marítimos.

Menor prima de riesgo para el GNL

La perspectiva de una mayor estabilidad en Oriente Medio ha comenzado a moderar las preocupaciones sobre posibles interrupciones en el suministro de energía. Durante los últimos meses, el conflicto había impulsado una importante prima de riesgo sobre los precios del petróleo, el gas y el GNL, ante el temor de restricciones prolongadas en el Estrecho de Ormuz.

El eventual restablecimiento de la navegación comercial podría facilitar nuevamente la salida de los cargamentos procedentes de Qatar, uno de los principales exportadores mundiales de GNL, contribuyendo a una mayor disponibilidad de oferta y reduciendo las tensiones entre las cuencas del Atlántico y el Pacífico.

Asia y Europa seguirán compitiendo por los cargamentos

Sin embargo, los analistas consideran que la disminución del riesgo geopolítico no implica necesariamente una caída inmediata de los precios del GNL.

La demanda estacional asociada al verano en Asia, la recuperación de las importaciones de China, India y otros compradores emergentes, así como los bajos niveles de almacenamiento en Europa, continúan sosteniendo una fuerte competencia por los cargamentos disponibles.

Por ello, el mercado parece estar desplazando gradualmente su atención desde los riesgos geopolíticos hacia los fundamentos tradicionales de oferta y demanda, donde las condiciones meteorológicas, la evolución de los inventarios y el crecimiento del consumo en Asia volverán a desempeñar un papel determinante en la formación de precios.

Un punto de inflexión para los mercados energéticos

La eventual firma del acuerdo entre Washington y Teherán podría marcar un punto de inflexión para los mercados energéticos internacionales, al reducir uno de los principales factores de incertidumbre que han afectado al comercio mundial de hidrocarburos desde comienzos de 2026.

No obstante, la industria permanece cautelosa. La confianza de los participantes dependerá de la implementación efectiva del acuerdo y de la capacidad de las partes para avanzar hacia una solución más permanente que garantice la estabilidad del Estrecho de Ormuz, uno de los corredores energéticos más importantes del planeta.

GNL GLOBAL

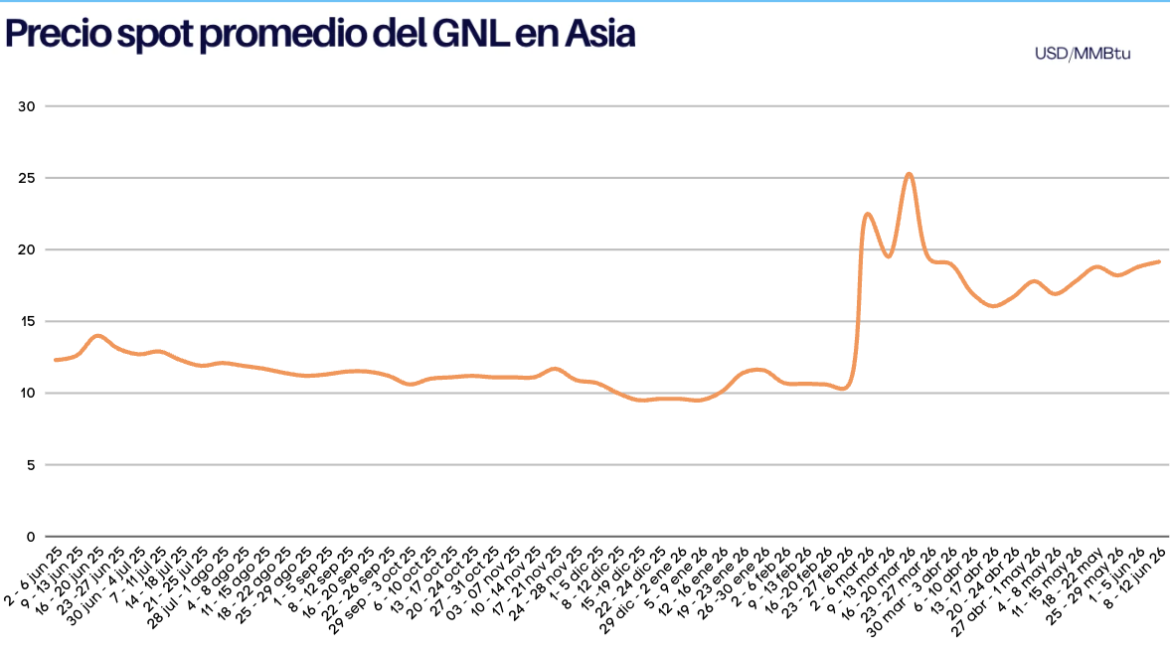
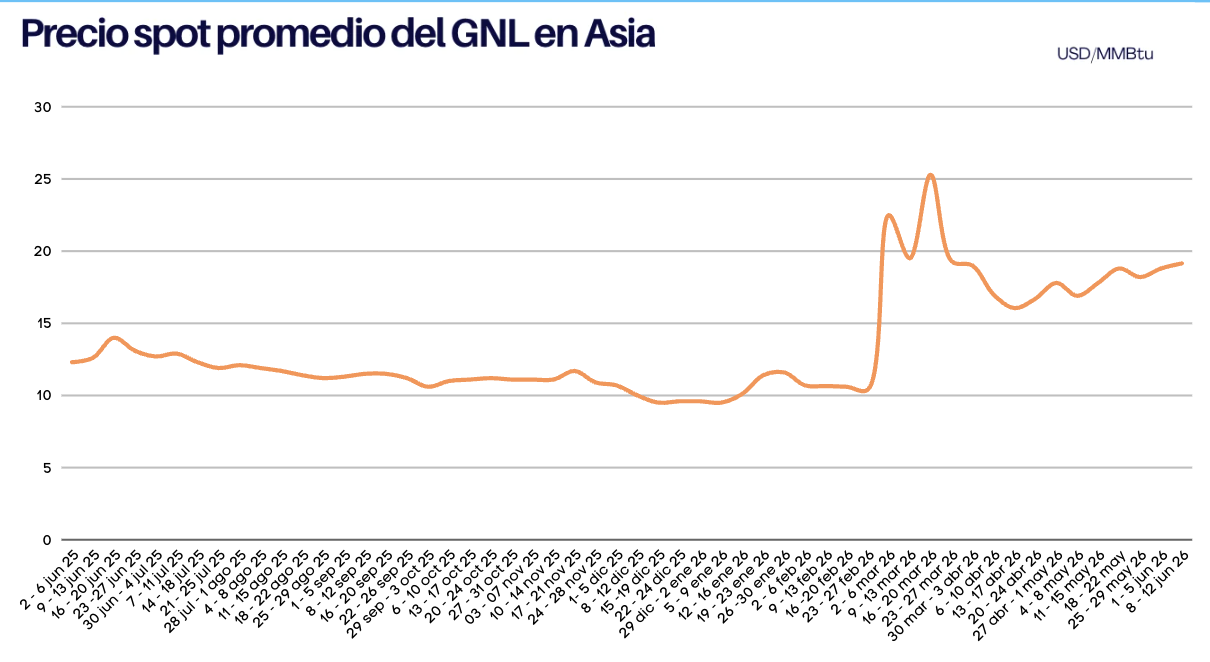
Precios del GNL en Asia al 12 de junio 2026

Precio del GNL en Asia alcanza máximos de 11 semanas ante mayor demanda y competencia por cargamentos

Precio del GNL en Asia alcanza máximos de 11 semanas ante mayor demanda y competencia por cargamentos 1210 662 GNL GLOBAL

El precio spot del gas natural licuado (GNL) en Asia subió la semana pasada hasta alcanzar su nivel más alto registrado en 11 semanas, ante mayor demanda y competencia por cargamentos.

De acuerdo con el informe de precios, publicado el viernes por la agencia Reuters, el precio spot promedio del GNL para las entregas en julio, al noreste de Asia, se estimó en 19,15 USD/MMBtu, esto es el nivel más alto registrado  desde el 27 de marzo 2026.

Precios del GNL en Asia al 12 de junio 2026

Precios del GNL en Asia al 12 de junio 2026

Asia

Si bien el conflicto elevó temporalmente la prima de riesgo y aumentó la volatilidad, las recientes señales de distensión han mejorado el sentimiento de los participantes. En consecuencia, la atención se desplaza nuevamente hacia la evolución de la demanda en Asia, los niveles de almacenamiento y la disponibilidad global de cargamentos de GNL», señaló Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence.

Se espera que el fenómeno meteorológico de El Niño se intensifique, lo que aumenta las probabilidades de un clima más cálido en Asia, mientras que los ataques en la terminal de GNL de Ichthys en Australia agravan el panorama, añadió.

Los compradores en Bangladesh, India y Pakistán han estado muy activos en las licitaciones de cargamentos, con precios que aún se mantienen por debajo de los 20 USD/MMBtu. Los niveles de existencias en Japón y Corea del Sur son inferiores a la media estacional, y los compradores del noreste de Asia han estado adquiriendo cargamentos para reforzar las reservas, según Martin Senior, jefe de precios de GNL en Argus.

Europa

En Europa, los fundamentos del gas siguen siendo frágiles, con riesgos que se inclinan al alza. Las exportaciones mundiales de GNL disminuyeron interanualmente en junio, mientras que las importaciones asiáticas de GNL continúan aumentando, lo que podría incrementar la competencia entre cuencas por los cargamentos en el cuarto trimestre o incluso antes si se materializan los riesgos del verano, afirmó Yahdian Falah, estratega de cartera de la empresa alemana de comercialización de energía Trianel.

Las reservas de gas europeas se encuentran en niveles inusualmente bajos, en torno al 43%. El lento ritmo de acumulación de existencias está vinculado principalmente a las expectativas del mercado de que, si se reabre el Estrecho de Ormuz, habrá mucho más GNL disponible y los precios para los próximos meses bajarán ligeramente, explicó Hans van Cleef, jefe de investigación energética de Eqolibrium.

Las señales de demanda adicionales de regiones importadoras emergentes, como Egipto y Turquía, a través de la reciente actividad de licitaciones, reforzaron aún más la competencia por los cargamentos al contado, señaló Aly Blakeway, jefe de GNL del Atlántico en S&P Global Energy.

S&P Global Energy evaluó su precio de referencia diario del GNL del noroeste de Europa para los cargamentos entregados en julio en base ex-buque (DES) en 16,728 USD/MMBtu el 11 de junio. Descuento de 0,065 USD/MMBtu respecto al precio en el hub de TTF.

Argus Media evaluó el precio en 16,740 USD/MMBtu, mientras que Spark Commodities lo evaluó en 16,688 USD/MMBtu.

Los fondos de inversión han reducido su posición larga neta en futuros de TTF durante tres semanas consecutivas, a pesar de los obstáculos que impiden la reapertura del Estrecho de Ormuz, según Seb Kennedy de EnergyFlux.news.

«Tras sufrir pérdidas por la implacable venta masiva de TTF desde mediados de marzo, los fondos alcistas se muestran cautelosos a aumentar sus posiciones largas hasta que los fundamentos respalden un movimiento alcista sostenido», afirmó Kennedy.

Fletes

Las tarifas de flete en el Atlántico se situaron en 104.500 USD/día y las del Pacífico en 82.000 USD/día, según Qasim Afghan, analista de Spark Commodities. El arbitraje de contratos a corto plazo en EE. UU. hacia el noreste de Asia a través del COGH y Panamá apunta a Asia, añadió.

GNL GLOBAL

Delfin LNG

Delfin LNG alcanza la FID de su primera unidad FLNG

Delfin LNG alcanza la FID de su primera unidad FLNG 1920 1061 GNL GLOBAL

Después de casi una década de desarrollo, planificación y trabajo conjunto entre sus socios estratégicos, el proyecto Delfin LNG alcanzó oficialmente la Decisión Final de Inversión (FID, por sus siglas en inglés) para su primera unidad flotante de licuefacción de gas natural (FLNG), un paso que abre una nueva etapa para las exportaciones de gas natural licuado desde Estados Unidos.

El anuncio representa uno de los hitos más importantes en la historia de la compañía, que durante ocho años trabajó en el desarrollo de esta iniciativa offshore ubicada frente a las costas de Luisiana, en el Golfo de México.

Delfin LNG

Delfin LNG

La aprobación del FID para la Unidad 1 de Delfin FLNG fue posible gracias a la colaboración entre Delfin Midstream, la firma surcoreana Samsung Heavy Industries y diversos socios involucrados en la ingeniería y estructuración del proyecto.

La compañía destacó que este avance es el resultado de años de perseverancia y cooperación entre todas las partes involucradas, consolidando la visión de desarrollar una plataforma flotante capaz de producir GNL directamente en alta mar.

La primera unidad FLNG será una pieza clave del proyecto integral de Delfin LNG, que contempla la incorporación de unidades adicionales para incrementar la capacidad de producción en el futuro.

Un nuevo capítulo para el modelo FLNG en Norteamérica

Delfin LNG es considerado uno de los proyectos más innovadores del sector energético estadounidense debido a que utilizará tecnología de licuefacción flotante, una solución que ofrece mayor flexibilidad y menores tiempos de desarrollo en comparación con algunas instalaciones terrestres tradicionales.

El proyecto aprovechará la infraestructura existente de gasoductos en el Golfo de México para suministrar gas natural a las instalaciones flotantes, desde donde el combustible será procesado y exportado hacia los mercados internacionales.

La materialización de la primera unidad fortalece la posición de Estados Unidos como uno de los principales proveedores mundiales de GNL y demuestra el creciente interés por las soluciones flotantes para responder a la demanda energética global.

La mirada puesta en las siguientes fases

Tras la aprobación de la primera unidad, los esfuerzos de la compañía estarán dirigidos a acelerar las decisiones finales de inversión correspondientes a las Unidades 2 y 3, con el objetivo de ampliar la capacidad del complejo y consolidar lo que la empresa denomina el «mundo Delfin FLNG».

El avance del proyecto también pone de manifiesto la creciente relevancia de las tecnologías flotantes dentro de la industria mundial del GNL, un segmento que está ganando protagonismo debido a su capacidad para ofrecer alternativas competitivas, flexibles y escalables para el desarrollo de nuevas exportaciones.

Las soluciones flotantes ganan protagonismo en la industria del GNL

El logro alcanzado por Delfin LNG se suma a una tendencia global en la que las unidades flotantes de licuefacción (FLNG) y las terminales flotantes de regasificación (FSRU) están desempeñando un papel cada vez más importante en la expansión de los mercados de gas natural.

Con la primera unidad ya encaminada hacia su fase de construcción y ejecución, el proyecto se posiciona como uno de los desarrollos FLNG más relevantes de Estados Unidos y como una referencia para futuras iniciativas de exportación de GNL a nivel mundial.

GNL GLOBAL

Venture Global

Venture Global y Atlantic-SEE anuncian la expansión del acuerdo de venta y compra de GNL a largo plazo con Grecia

Venture Global y Atlantic-SEE anuncian la expansión del acuerdo de venta y compra de GNL a largo plazo con Grecia 600 330 GNL GLOBAL

Venture Global, Inc. y ATLANTIC – SEE LNG TRADE S.A. de Grecia anunciaron una expansión de su Acuerdo de Ventas y Compra (SPA) existente para la compra de gas natural licuado  (GNL) de EE. UU. de Venture Global durante veinte años a partir de 2030.

Bajo el acuerdo, Atlantic-SEE está duplicando su contrato existente con Venture Global de un mínimo de 0,5 millones de toneladas por año (MTPA) a 1,0 millones de toneladas por año (MTPA).

Atlantic-SEE LNG es una empresa conjunta recién formada anunciada en noviembre en la sexta conferencia de Asociación para la Cooperación Energética Transatlántica (PTEC) celebrada en Atenas, Grecia, entre las empresas griegas AKTOR Group y DEPA Commercial.

El anuncio de este acuerdo de suministro ampliado sigue a la inversión previamente anunciada de Venture Global en capacidad de regasificación en la terminal de importación de GNL de Alexandroupolis en Grecia, que actualmente representa aproximadamente el 25 % de la capacidad total de la terminal. La terminal receptora de LNG FSRU de Alexandroupolis y el «Corredor Vertical» Sur-Norte serán esenciales para mejorar la seguridad energética de Europa Central y Oriental al proporcionar una nueva ruta para traer gas natural estadounidense asequible y confiable a la región.

«Venture Global se siente honrado de anunciar esta asociación ampliada que refuerza nuestro compromiso compartido con la seguridad energética, la diversificación del suministro y el crecimiento económico, al tiempo que avanzamos en la relación energética estratégica entre los Estados Unidos y Europa», dijo el CEO de Venture Global, Mike Sabel.

Agregando «El Corredor Vertical se ha convertido en un centro de energía vital para la región, y nuestra continua inversión en infraestructura como la terminal de Alexandroupolis está ayudando a crear nuevas vías para un suministro de energía seguro y confiable en toda Europa Central y Oriental. Estamos agradecidos por el liderazgo del presidente Trump, el secretario Burgum, el secretario Wright, el embajador Guilfoyle y los funcionarios de ambos lados del Atlántico cuyo apoyo continúa para fortalecer la cooperación energética transatlántica y ampliar el acceso a los EE. UU. GNL en todo el mundo».

«La expansión de nuestro acuerdo comercial con Venture Global refleja la ambición y el terreno sólido de nuestro plan estratégico a largo plazo sobre GNL y el potencial del corredor vertical, que puede proporcionar alternativas y seguridad energética en toda Europa Central y Oriental. También destaca la creciente importancia de la cooperación energética transatlántica entre Grecia y los Estados Unidos que beneficiará a toda la región», dijo Alexandros Exarchou, CEO de Atlantic SEE LNG Trade. «El desarrollo geopolítico nos ha ofrecido la oportunidad histórica de operar como un centro energético entre continentes, y aspiramos a aprovechar este impulso y ofrecer a nuestros clientes seguridad energética a largo plazo, sostenible y predecible».

«El acuerdo de hoy marca la exitosa transición de la visión a la acción», dijo Konstantinos Xifaras, presidente de Atlantic SEE LNG Trade». Al duplicar los volúmenes asegurados bajo este acuerdo, estamos creando una base más sólida para suministros confiables y predecibles de GNL en toda la región, mientras traduce la planificación estratégica en resultados comerciales concretos. Este acuerdo refleja el valor de las asociaciones a largo plazo y refuerza el creciente papel de la cooperación energética transatlántica en el apoyo a la seguridad energética regional y la resiliencia».

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.