Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

IGU: 2025 un año récord con 437 Mt de GNL

IGU: 2025 un año récord con 437 Mt de GNL 1844 1294 GNL GLOBAL

El comercio mundial de gas natural licuado (GNL) cerró 2025 con cifras récord, impulsado por un salto extraordinario de las exportaciones estadounidenses y el regreso de Europa como mercado balanceador. Sin embargo, la 17ª edición del World LNG Report, publicado por la International Gas Union (IGU), advierte que la industria ha entrado en 2026 en un terreno mucho más incierto, marcado por el conflicto en Oriente Medio y el cierre del estrecho de Ormuz.

A continuación, un resumen de los datos y tendencias más relevantes del informe.

Un comercio récord de 437 millones de toneladas

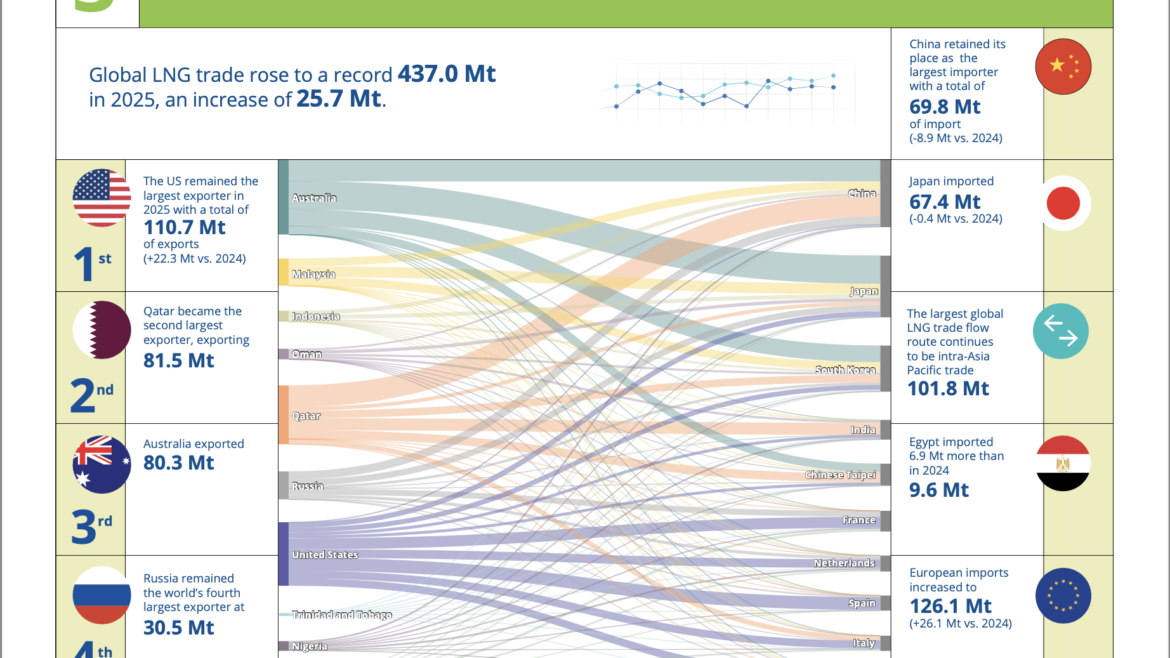
El comercio mundial de GNL alcanzó los 436,98 millones de toneladas (Mt) en 2025, un incremento de 25,74 Mt (+6,3%) respecto a 2024 y la tasa de crecimiento más alta desde 2022. El volumen conectó a 24 mercados exportadores con 50 mercados importadores. Los re-exportes (cargamentos recargados) se mantuvieron estables en 4,91 Mt, equivalentes al 1,1% del comercio global.

El crecimiento del año estuvo impulsado principalmente por Estados Unidos (+22,3 Mt), Catar (+4,3 Mt), Malasia (+1,1 Mt), Angola (+1,1 Mt) y Nigeria (+1,0 Mt). Canadá y Mauritania/Senegal se incorporaron por primera vez a la lista de exportadores, con 2,14 Mt y 1,22 Mt respectivamente, mientras que Rusia registró la mayor caída nominal entre los grandes exportadores (-3,0 Mt, hasta 30,52 Mt).

Los grandes exportadores

  • Estados Unidos se consolidó como el primer exportador mundial, con 110,74 Mt (+22,3 Mt frente a 2024).
  • Qatar ascendió al segundo puesto con 81,51 Mt (+4,3 Mt), apoyado en la optimización de su hub central y en los preparativos para el arranque del proyecto North Field East (NFE).
  • Australia se mantuvo en el tercer lugar con 80,32 Mt (-0,7 Mt).
  • Entre los tres mayores exportadores concentraron el 62% del suministro mundial de GNL en 2025.
  • Rusia siguió siendo el cuarto exportador, con 30,52 Mt, pese a las restricciones derivadas de las sanciones sobre proyectos como Arctic LNG 2, Portovaya LNG y Vysotsk LNG.

Los grandes importadores

  • China conservó su condición de mayor importador, aunque sus compras cayeron con fuerza, en 8,9 Mt, hasta 69,77 Mt —la mayor caída interanual entre todos los mercados importadores en 2025—, liberando cargamentos que fueron absorbidos por Europa.
  • Japón fue el segundo importador, con 67,37 Mt, prácticamente estable.
  • Corea del Sur ocupó el tercer lugar con 48,67 Mt (+1,7 Mt).
  • India retrocedió a 24,60 Mt (-1,5 Mt) y Taipéi Chino avanzó a 24,17 Mt (+2,3 Mt).
  • Egipto fue el mercado con mayor crecimiento fuera de Europa: sus importaciones se dispararon 6,9 Mt, hasta 9,56 Mt, reflejo de sus crecientes necesidades internas de gas.

Europa recupera protagonismo

El hecho más destacado de 2025 fue el vuelco en los flujos regionales: Asia-Pacífico siguió siendo la región importadora más grande, con 168,7 Mt (38,6% del total), pero Europa se convirtió en la segunda región, al escalar de 100,1 Mt en 2024 a 126,2 Mt en 2025 (+26,1 Mt, 28,9% del total), mientras que Asia retrocedió a 108,7 Mt (-9,2 Mt). Juntas, Asia y Asia-Pacífico representaron el 63,5% de las importaciones globales, una proporción menor que en 2024.

El repunte europeo respondió a la necesidad de sustituir el gas ruso por gasoducto tras la expiración del tránsito ucraniano y a las fuertes retiradas de sus reservas durante el invierno. Francia (21,64 Mt, +3,6 Mt), España (16,92 Mt, +3,6 Mt), Italia (15,08 Mt, +4,4 Mt), Turquía (12,43 Mt, +3,4 Mt), Países Bajos (16,26 Mt), Bélgica (9,28 Mt) y Alemania (7,07 Mt) lideraron el aumento de la demanda europea.

Los grandes flujos comerciales

Estados Unidos fue, con diferencia, el mayor abastecedor de Europa: el 58,5% de las importaciones netas del continente (73,8 Mt) provino de suministro estadounidense, seguido por Rusia (11,1%, 14,03 Mt). Los mayores destinos de los cargamentos de EE. UU. hacia Europa fueron Países Bajos (12,1 Mt), Francia (10,5 Mt) y España (8,1 Mt).

El comercio entre Oriente Medio y Asia siguió siendo una de las mayores rutas del mundo, al crecer de 46,0 a 49,8 Mt, confirmando el papel central de Qatar en el abastecimiento asiático. En sentido contrario, los flujos intrarregionales de Asia-Pacífico hacia Asia cayeron de 41,8 a 36,8 Mt, y los procedentes de Norteamérica hacia Asia se redujeron de 10,3 a 5,1 Mt, en línea con la menor demanda china e india y la redirección de cargamentos flexibles hacia Europa. Las exportaciones africanas hacia Europa crecieron con fuerza (+4,2 Mt, hasta 22,4 Mt), en tanto que las exportaciones norteamericanas hacia África se dispararon de 2,0 a 8,9 Mt, casi enteramente para cubrir las mayores necesidades de Egipto.

Precios: un mercado cada vez más regionalizado

Los precios del GNL en 2025 reflejaron un mercado global crecientemente regionalizado:

  • El índice Platts JKM (referencia para Asia Nororiental) promedió US$12,16/MMBtu, un 2,1% más que en 2024, con un rango mucho más amplio —de US$9,39 a US$17,12/MMBtu— frente a los US$7,98–15,59/MMBtu de 2024. El pico del año se registró el 10 de febrero, en US$17,123/MMBtu, cuando los compradores asiáticos pujaron por asegurar cargamentos ante la mayor competencia de Europa.
  • El marcador Northwest Europe (NWE) de Platts promedió US$11,423/MMBtu (frente a US$10,743 en 2024), cotizando con un descuento medio de 54 centavos frente al TTF holandés, muy superior a los 26 centavos de 2024, reflejo de la abundante disponibilidad de GNL en el Atlántico.
  • Se estima que el 65,5% de las importaciones europeas se realizaron mediante compras spot, 17,4 puntos porcentuales más que en 2024.
  • La volatilidad repuntó con fuerza en el primer trimestre de 2026, al inicio del conflicto en Medio Oriente , aunque se moderó en abril; los compradores asiáticos llegaron a desviar al menos ocho cargamentos de la cuenca Atlántica que originalmente iban destinados a Europa.
  • La actividad de derivados sobre el MOC de Platts creció un 156% interanual, y las transacciones de cargamentos spot para entregas asiáticas en 2025 aumentaron un 132,2%, señal de una creciente liquidez y cobertura de riesgo en el mercado asiático.

Capacidad de licuefacción: 524,5 Mtpa y una cartera histórica de proyectos

La capacidad mundial de licuefacción alcanzó 524,5 millones de toneladas anuales (Mtpa) a cierre de 2025, tras un incremento de 30,1 Mtpa durante el año. El crecimiento se debió principalmente a:

  • Plaquemines LNG (Estados Unidos): +15,1 Mtpa
  • Corpus Christi Stage 3 (Estados Unidos): +6,0 Mtpa
  • LNG Canada: +7,0 Mtpa
  • Tortue/Ahmeyim FLNG (Mauritania/Senegal): +2,5 Mtpa
  • Arctic LNG 2 (Rusia): +6,6 Mtpa

Estados Unidos, Australia y Qatar siguen siendo los tres mayores exportadores por capacidad instalada, concentrando más de la mitad de la capacidad mundial. La utilización global, sin embargo, cayó levemente hasta el 83,9% (-2,6 puntos), afectada por mantenimientos, fallos mecánicos, condiciones climáticas extremas y el arranque más lento de lo previsto de nuevas instalaciones —el caso más destacado es LNG Canada, cuyo Tren 1 registró una utilización de apenas 30,6% en 2025 por problemas operativos.

En 2025 se sancionaron 68,4 Mtpa de nueva capacidad de licuefacción, un volumen próximo al récord histórico de 2019, cerrando un ciclo inversor 2021-2025 en el que se aprobaron 206 Mtpa, el doble que en el quinquenio anterior. Además, se sancionaron 9,5 Mtpa de capacidad flotante (FLNG), confirmando la madurez de esta tecnología.

De cara al futuro, hay 234,3 Mtpa de capacidad en construcción o aprobada, de la cual cerca del 47,8% se ubica en Estados Unidos y otro 20% en Qatar. En etapa de pre-FID (sin decisión final de inversión) hay 1.105,4 Mtpa adicionales a nivel mundial, con Norteamérica, África, Asia-Pacífico y Medio Oriente como las regiones con mayor cartera propuesta. Entre los proyectos recientes destacan Port Arthur Phase 2 y Rio Grande Phase 2 (Estados Unidos), respaldados por acuerdos de largo plazo con compradores como ADNOC, TotalEnergies, Aramco, Jera y ConocoPhillips.

El impacto del conflicto en Oriente Medio

El informe dedica especial atención al deterioro de la seguridad energética regional. El cierre del estrecho de Ormuz y los ataques que dañaron dos trenes de licuefacción en Ras Laffan (Qatar) mantendrán fuera de servicio unos 12,8 Mtpa de capacidad nameplate catarí durante un periodo estimado de tres a cinco años. QatarEnergy declaró fuerza mayor en varios contratos. Según la IGU, un mercado más diversificado y una mayor liquidez del comercio spot (que ya representa el 40% de los volúmenes, sumando cargamentos spot y contratos de menos de un año) ayudaron a contener el impacto inmediato de la crisis.

Terminales de regasificación: 13 nuevos mercados y expansión de capacidad

En 2025 se pusieron en marcha 20 nuevos proyectos de regasificación en 13 mercados, sumando 62,9 Mtpa de capacidad adicional, repartidos entre Asia (22,2 Mtpa), África (17,2 Mtpa), Europa (11,0 Mtpa), Asia-Pacífico (6,6 Mtpa) y Oriente Medio. Un mercado —previsiblemente uno de los ocho «prospectivos» mencionados en el informe— recibió su primera terminal de regasificación de la historia. A cierre de 2025 había 203 terminales operativas en 50 mercados, con una capacidad nameplate total de 1.113,5 Mtpa.

Egipto fue el segundo mayor contribuyente a esta expansión, casi cuadruplicando su capacidad hasta 20,7 Mtpa, en su transición de exportador neto a importador neto de GNL. Alemania, por su parte, ha registrado el crecimiento más rápido de Europa desde 2021, pasando de cero a 19,3 Mtpa de capacidad mediante múltiples terminales flotantes (FSRU).

En cuanto a infraestructura de atraque, 69 terminales en el mundo pueden recibir buques Q-Max (los de mayor tamaño, ~260.000 m³), concentrados sobre todo en Asia y Asia-Pacífico, mientras que China lidera el almacenamiento mundial de GNL con 26,5 millones de metros cúbicos (mcm) de capacidad, equivalentes al 92,2 mcm que sumó el mercado chino en 2025.

Conclusión: fundamentos sólidos, pero un año de prueba

2025 fue un «año histórico» para el GNL, con récords de comercio e inversión, pero 2026 ha entrado en «aguas desconocidas». La IGU sostiene que los motores estructurales de la demanda —crecimiento poblacional, urbanización, electrificación y la expansión de los centros de datos e inteligencia artificial— seguirán respaldando el papel del GNL como fuente de energía flexible y de respaldo dentro de sistemas eléctricos cada vez más renovables. Se prevé que la capacidad operativa y en construcción supere los 700 Mt hacia 2030, un 40% más que en 2025, lo que podría generar un periodo de sobreoferta temporal antes de que, a mediados de la próxima década, el mercado vuelva a ajustarse conforme la demanda absorba la nueva oferta.


Fuente: International Gas Union (IGU), World LNG Report 2026, con datos de Rystad Energy y S&P Global Energy. Todas las cifras corresponden al ejercicio 2025 salvo cuando se indique lo contrario.
GNL GLOBAL

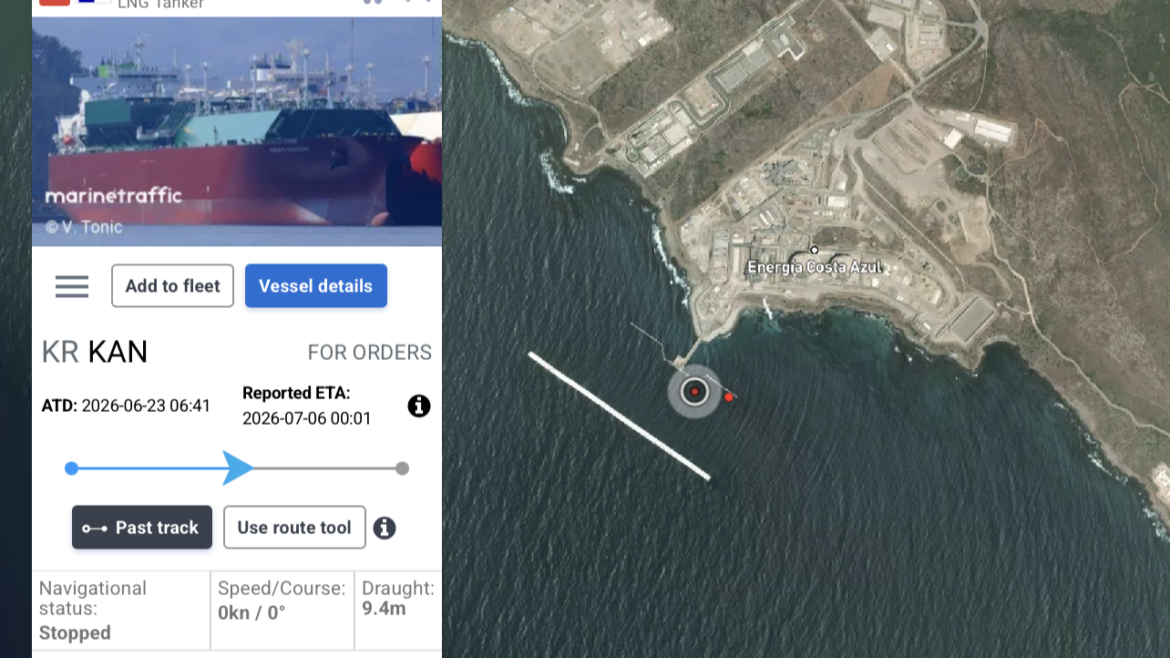
Pacific Success se prepara para cargar el primer cargamento de GNL de Energía Costa Azul en México. Imagen Marine Traffic

Pacific Success se prepara para cargar el primer cargamento de GNL de ECA LNG en México

Pacific Success se prepara para cargar el primer cargamento de GNL de ECA LNG en México 1284 964 GNL GLOBAL

La llegada del buque metanero a la terminal de Sempra Infrastructure en Baja California marca un nuevo avance hacia el inicio de las exportaciones desde uno de los proyectos de licuefacción más estratégicos de la costa del Pacífico norteamericano.

El buque metanero Pacific Success arribó a las instalaciones de Energía Costa Azul LNG (ECA LNG), en Baja California, para participar en las operaciones asociadas al primer cargamento de gas natural licuado (GNL) producido por la nueva planta de licuefacción.

Pacific Success se prepara para cargar el primer cargamento de GNL de Energía Costa Azul en México. Imagen Marine Traffic

Pacific Success se prepara para cargar el primer cargamento de GNL de Energía Costa Azul en México. Imagen cortesía de Marine Traffic.  El portal identifica el buque con el número IMO 9903425, MMSI 352002691 y bandera panameña.

Los datos de identificación marítima consultados en el portal de seguimiento de buques, Marine Traffic, confirman que el Pacific Success, con número IMO 9903425, es un transportador de GNL construido en 2024, registrado bajo bandera de Panamá y con una eslora aproximada de 293 metros. El buque cuenta con una capacidad de transporte cercana a 174.000 metros cúbicos de GNL.

Su presencia en ECA es consistente con el avance del proceso de puesta en marcha de la terminal y con la preparación de sus primeros cargamentos de commissioning.

No obstante, hasta el momento de esta publicación, Sempra Infrastructure no había emitido una confirmación oficial sobre la finalización de la carga o la salida del buque. Por esta razón, el acontecimiento debe describirse como la preparación o posible carga del primer cargamento, hasta que la compañía confirme formalmente la operación.

Energía Costa Azul ya produce GNL

Sempra Infrastructure anunció el 4 de junio de 2026 que la Fase 1 de ECA LNG había alcanzado la primera producción de GNL, uno de los principales hitos previos al comienzo de las exportaciones.

La compañía explicó que el proyecto avanzaba hacia su terminación sustancial durante el verano de 2026, antes del inicio de las ventas comerciales bajo sus contratos de largo plazo.

La llegada de un metanero a las instalaciones representa, por tanto, el siguiente paso lógico dentro del proceso de commissioning, que incluye la producción inicial, el enfriamiento de los sistemas, las pruebas de desempeño, la carga de los primeros volúmenes y la posterior puesta en operación comercial.

La Fase 1 de ECA LNG comprende un tren de licuefacción con una capacidad nominal de 3,25 millones de toneladas anuales. El proyecto es desarrollado conjuntamente por Sempra Infrastructure y TotalEnergies y está respaldado por contratos de compraventa de largo plazo con TotalEnergies y Mitsui & Co.

Un nuevo corredor de exportación hacia Asia

ECA LNG está ubicada cerca de Ensenada, en el estado de Baja California, sobre la costa mexicana del Pacífico.

Esta posición geográfica constituye una de las principales ventajas estratégicas del proyecto. El GNL podrá acceder directamente a los mercados asiáticos sin necesidad de atravesar el Canal de Panamá, reduciendo distancias, tiempos de navegación y exposición a restricciones de tránsito.

La terminal utilizará principalmente gas natural procedente de Estados Unidos, transportado hacia México mediante infraestructura de gasoductos. Una vez licuado, el combustible podrá ser embarcado hacia compradores de Asia y otros mercados de la cuenca del Pacífico.

Este modelo fortalece la integración energética entre Estados Unidos y México y convierte a Baja California en una plataforma potencial para la exportación de gas norteamericano hacia Asia.

El Pacific Success: un metanero de nueva generación

El Pacific Success fue construido por Samsung Heavy Industries y entregado en 2024. Utiliza tecnología de contención Mark III Flex y pertenece a la nueva generación de buques metaneros con capacidad aproximada de 174.000 m³.

Algunas publicaciones difundidas en redes sociales atribuyeron al buque una capacidad de aproximadamente 114.000 toneladas o metros cúbicos. Sin embargo, esa cifra corresponde aproximadamente a su arqueo bruto y no a su capacidad de almacenamiento de GNL.

La capacidad real del buque se sitúa alrededor de 174.000 m³, de acuerdo con registros técnicos del sector y con la base de buques construidos de GTT.

Una precisión sobre el papel de México como exportador

La entrada en operación de ECA LNG constituye un acontecimiento histórico para la industria mexicana de GNL, pero requiere una distinción importante.

ECA es la segunda instalación que exporta GNL desde México. Fast LNG, desarrollada por New Fortress Energy frente a las costas de Altamira, Tamaulipas, realizó su primer cargamento en agosto de 2024.

Energía Costa Azul sí se perfila como la primera terminal terrestre de licuefacción de gran escala ubicada en la costa mexicana del Pacífico y como el primer gran proyecto mexicano diseñado para abastecer directamente los mercados asiáticos desde esa costa.

Esta diferencia es relevante para describir con precisión la evolución del país: México ya ingresó al grupo de exportadores de GNL mediante una solución flotante en el Golfo de México, mientras que ECA añadirá una plataforma terrestre de mayor escala y con acceso directo al Pacífico.

Del commissioning a la operación comercial

Los primeros cargamentos de una planta de licuefacción suelen formar parte del periodo de commissioning y no necesariamente implican que la terminal haya comenzado formalmente sus operaciones comerciales.

Durante esta etapa, el operador debe verificar la capacidad de producción, el desempeño del tren de licuefacción, los sistemas de almacenamiento, los brazos de carga, los procedimientos marítimos y el cumplimiento de las especificaciones contractuales del GNL.

Sempra indicó que Energía Costa Azul alcanzaría la terminación sustancial durante el verano de 2026 y que las ventas bajo los contratos de largo plazo comenzarían poco después, coincidiendo con el inicio de las operaciones comerciales.

Por ello, la carga del Pacific Success, una vez confirmada oficialmente, representaría un cargamento inicial de puesta en marcha y no necesariamente el comienzo definitivo del servicio comercial bajo los contratos de suministro.

Un hito para la infraestructura de GNL del Pacífico

La posible carga del primer cargamento de Energía Costa Azul representa un avance de gran relevancia para México y para el mercado norteamericano de GNL.

El proyecto abre una nueva vía de salida para el gas natural de Estados Unidos, fortalece la posición de México como plataforma energética regional y ofrece a los compradores asiáticos una alternativa logística más directa frente a las terminales ubicadas en el Golfo de México.

La llegada del Pacific Success confirma que ECA LNG está entrando en una fase decisiva de su desarrollo. La confirmación de la carga y posterior salida del buque marcará el inicio efectivo de una nueva ruta de exportación de GNL desde Baja California hacia los mercados de la cuenca del Pacífico.

GNL GLOBAL

Enersea

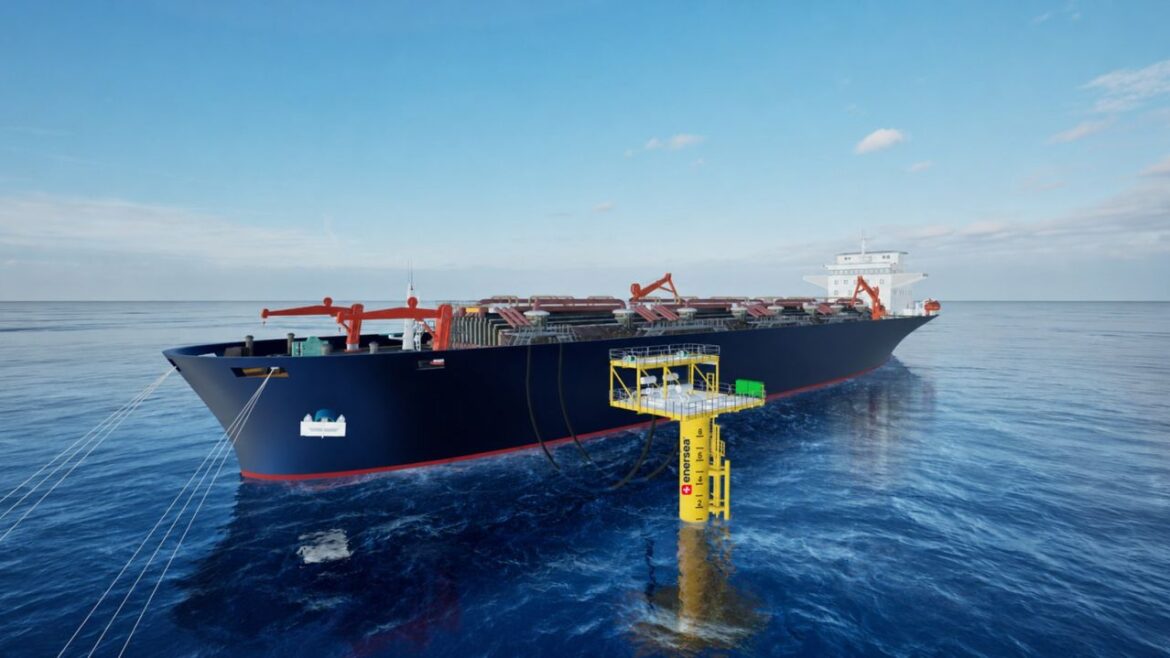
Enersea presenta una plataforma modular de descarga de GNL para proyectos en Sudamérica

Enersea presenta una plataforma modular de descarga de GNL para proyectos en Sudamérica 1280 719 GNL GLOBAL
La solución, concebida para instalaciones offshore y nearshore en aguas poco profundas, busca reducir los trabajos de construcción marítima, acelerar los cronogramas de ejecución y disminuir los costos asociados al desarrollo de nueva infraestructura de importación de gas natural licuado (GNL).

La empresa neerlandesa de ingeniería Enersea presentó un nuevo concepto de plataforma para la transferencia de GNL, desarrollado como una alternativa potencialmente más eficiente y competitiva frente a los muelles convencionales utilizados en terminales de importación de GNL.

La denominada LNG Loading Platform está diseñada principalmente para proyectos ubicados en ambientes offshore y nearshore de aguas poco profundas. Su configuración compacta permite que la estructura sea ensamblada completamente en tierra y posteriormente instalada en su ubicación definitiva mediante una operación de izaje único.

Enersea

Imagen cortesía de Enersea

De acuerdo con Enersea, este enfoque permite limitar considerablemente las actividades de construcción en el mar, reducir los riesgos asociados a la instalación y acortar los tiempos de ejecución de los proyectos. La compañía también señala que la menor complejidad constructiva puede traducirse en una reducción del costo total de la infraestructura.

Una alternativa a los muelles convencionales

Los sistemas tradicionales de recepción de GNL suelen requerir el desarrollo de muelles, estructuras de atraque, pilotes, pasarelas, tuberías criogénicas y diversos equipos marítimos y de transferencia.

Dependiendo de las condiciones del emplazamiento, la batimetría, el oleaje y la distancia entre el punto de atraque y las instalaciones terrestres, estos componentes pueden representar una parte importante del costo, el cronograma y el riesgo técnico de una terminal.

La propuesta de Enersea busca simplificar esta interfaz entre el buque metanero y la infraestructura ubicada en tierra mediante una plataforma compacta y prefabricada.

Al trasladar una mayor proporción del proceso constructivo a un entorno controlado en tierra, el concepto podría reducir la exposición a condiciones meteorológicas adversas, limitar la movilización de equipos especializados offshore y mejorar la previsibilidad durante la fase de ejecución.

La instalación en un solo izaje también podría ser particularmente relevante para proyectos que requieren tiempos de desarrollo más cortos o que se encuentran en emplazamientos donde la construcción de un muelle convencional resulta técnica o económicamente compleja.

Evaluación positiva en un proyecto sudamericano

Enersea informó que la viabilidad de la plataforma fue evaluada recientemente como parte de un importante desarrollo de infraestructura de GNL en Sudamérica.

Aunque la empresa no reveló el nombre, ubicación, capacidad ni promotores del proyecto, indicó que el análisis confirmó los beneficios potenciales del concepto, particularmente en términos de simplificación, reducción de costos y aceleración del desarrollo de la terminal.

La evaluación representa un paso relevante para la aplicación comercial de la tecnología, al demostrar que la solución puede ser considerada dentro de proyectos reales y adaptarse a las condiciones técnicas de la región.

No obstante, Enersea tampoco precisó si el concepto ya fue seleccionado para la fase de ingeniería, construcción o ejecución del proyecto evaluado. Por tanto, el anuncio debe interpretarse como una validación técnica favorable y no necesariamente como una adjudicación contractual definitiva.

Potencial para nuevos mercados de GNL

El concepto aparece en un momento en el que distintos mercados de América Latina y el Caribe estudian opciones de infraestructura más flexibles para ampliar el acceso al gas natural.

En muchos casos, los nuevos proyectos no requieren inicialmente terminales terrestres de gran escala, sino soluciones capaces de desarrollarse progresivamente y de atender demandas vinculadas con generación eléctrica, industrias, transporte pesado o sistemas aislados.

En este contexto, la posibilidad de reducir el volumen de construcción marítima puede mejorar la competitividad de proyectos localizados en puertos secundarios, zonas costeras con limitaciones físicas o mercados cuya demanda todavía no justifica una infraestructura convencional de gran tamaño.

La plataforma también podría complementar diferentes configuraciones de recepción de GNL, dependiendo de la ingeniería específica de cada proyecto, su esquema de almacenamiento, el tipo de buque utilizado y la conexión entre las instalaciones marítimas y terrestres.

La empresa no ha divulgado todavía especificaciones como la capacidad de transferencia, las dimensiones de la plataforma, el rango de buques compatibles o los sistemas de amarre y brazos de descarga previstos. Estos elementos serán fundamentales para determinar el alcance comercial de la solución y su capacidad de adaptación a diferentes proyectos.

Prefabricación para reducir riesgos y plazos

La modularización y la prefabricación están adquiriendo una importancia creciente en el desarrollo de infraestructura energética, particularmente en proyectos que buscan reducir inversiones iniciales y acelerar su entrada en operación.

Frente a una estructura construida principalmente en el emplazamiento marítimo, el ensamblaje en tierra ofrece un entorno más controlado para la fabricación, integración de equipos, inspecciones y pruebas previas a la instalación.

Este enfoque puede facilitar el control de calidad, reducir las horas de trabajo offshore y disminuir la exposición del cronograma a las condiciones meteorológicas.

Sin embargo, el desempeño final de la solución dependerá de factores como las condiciones oceanográficas, las cargas ambientales, el diseño de los sistemas de amarre, la interfaz criogénica, los requerimientos de seguridad, la disponibilidad de infraestructura portuaria y los procesos regulatorios aplicables en cada país.

Ingeniería offshore aplicada al desarrollo del GNL

Enersea, con sede en Schiedam, Países Bajos, presta servicios de diseño, ingeniería, consultoría y gestión de proyectos para diferentes segmentos de la industria energética.

La compañía indicó que su nuevo concepto combina su experiencia en ingeniería offshore con un enfoque orientado a disminuir la complejidad de los proyectos y facilitar una ejecución más rápida y competitiva.

Para Sudamérica, donde varios proyectos de importación y exportación de GNL enfrentan desafíos relacionados con inversión, plazos, infraestructura portuaria y demanda inicial, la incorporación de soluciones compactas y modulares podría ampliar las alternativas disponibles para los desarrolladores.

La futura aplicación comercial de la LNG Loading Platform dependerá de su desempeño frente a las condiciones particulares de cada terminal y de su capacidad para demostrar ventajas económicas respecto de las soluciones convencionales.

No obstante, su evaluación favorable dentro de un proyecto sudamericano muestra cómo la ingeniería modular offshore podría contribuir a reducir las barreras de entrada y acelerar el desarrollo de nueva infraestructura de GNL en la región.

GNL GLOBAL

Precios el GNL spot de Asia al 3 de julio 2026

Precios spot del GNL en Asia suben 6,8% ante menor confianza en las negociaciones entre Estados Unidos e Irán

Precios spot del GNL en Asia suben 6,8% ante menor confianza en las negociaciones entre Estados Unidos e Irán 988 538 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia subieron la semana pasada, impulsados por la falta de avances en las negociaciones entre Estados Unidos e Irán y por un aumento de la demanda spot en el sur y sudeste asiático, después de que QatarEnergy extendiera la vigencia de la fuerza mayor para algunos de sus clientes.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entregas en agosto al noreste de Asia se estimó en 16,40 USD/MMBtu, frente a los 15,35 USD/MMBtu registrados la semana anterior. Esto representa un incremento de 1,05 USD/MMBtu, equivalente a 6,8%.

Precios el GNL spot de Asia al 3 de julio 2026

Precios el GNL spot de Asia al 3 de julio 2026

El mercado continúa condicionado por la limitada circulación de buques metaneros a través del estrecho de Ormuz y por la incertidumbre sobre la recuperación efectiva de los suministros de Qatar. Aunque la demanda de China permanece moderada, la necesidad de reemplazar cargamentos cataríes ha generado nuevas compras en varios mercados asiáticos.

Precio spot

La subida semanal reflejó principalmente la reducción de la confianza en que las conversaciones entre Estados Unidos e Irán conduzcan próximamente a un acuerdo, mientras el tránsito de buques por el estrecho de Ormuz continúa en niveles reducidos.

“Los precios han subido esta semana a medida que disminuye la confianza en que se alcance un acuerdo real y el tránsito de buques continúa en mínimos, lo que refleja una baja convicción sobre la seguridad de la navegación”, afirmó Toby Copson, socio director de Davenport Energy.

Copson señaló que la demanda china continúa moderada y que los compradores del norte de Asia permanecen en gran medida a la espera de señales más claras del mercado físico.

“La demanda china continúa contenida y el norte de Asia, en términos generales, se mantiene a la expectativa. Hasta que los flujos físicos confirmen lo que afirman los diplomáticos, los fundamentos no habrán cambiado de manera sustancial”, añadió.

QatarEnergy extendió la declaración de fuerza mayor para algunos clientes asiáticos hasta agosto, lo que desencadenó una serie de compras spot en el sur y sudeste de Asia por parte de compradores que buscan sustituir los cargamentos afectados.

Asia

Los precios asiáticos podrían mantenerse firmes durante esta semana, respaldados por una mayor demanda inmediata de Japón, la reposición estacional de inventarios en Corea del Sur y un incremento de la generación eléctrica a gas en India y Pakistán.

Ronald Pinto, analista principal de investigación de gas de Kpler, indicó que Japón está mostrando una demanda más sólida debido a menores inventarios de GNL y a la resistencia del consumo de los sectores distintos de la generación eléctrica.

En Corea del Sur, la combinación de retrasos en los trabajos de mantenimiento nuclear, previsiones de temperaturas más elevadas e inventarios inferiores a los promedios estacionales está aumentando las expectativas de demanda, según Martin Senior, responsable de precios de GNL de Argus.

“Más allá de los fundamentos domésticos, el principal factor para el mercado será el tránsito de buques metaneros por el estrecho de Ormuz, que se ha ralentizado desde la semana pasada a pesar del aumento de la actividad de la flota oscura. Estas dinámicas seguirán impulsando la competencia entre Asia y Europa por el suministro de GNL”, afirmó Pinto.

La denominada flota oscura está compuesta por embarcaciones que operan con niveles reducidos de transparencia, incluyendo buques que pueden apagar o manipular sus sistemas de identificación automática. El aumento de esta actividad no se ha traducido hasta ahora en una recuperación sostenida del tránsito convencional de metaneros por el estrecho.

La extensión de la fuerza mayor de QatarEnergy ha tenido un impacto particularmente visible en el sur y sudeste de Asia, donde varios compradores han acudido al mercado spot para asegurar cargamentos de reemplazo. Esta demanda adicional se suma al mayor consumo de gas para generación eléctrica en India y Pakistán.

Europa

En Europa, las previsiones de temperaturas más elevadas para la próxima semana podrían mantener alta la demanda de gas para generación eléctrica. La menor producción eólica prevista en varios mercados europeos y nuevos trabajos de mantenimiento en la instalación noruega de Kårstø también podrían ofrecer soporte a los precios, según Pinto.

El mercado continúa atento a los inventarios, debido a que los niveles de almacenamiento se encuentran por debajo de los registrados hace un año en varios de los principales mercados europeos.

Aly Blakeway, responsable de GNL del Atlántico de S&P Global Energy, señaló que las tasas de inyección continúan siendo relativamente moderadas frente a los promedios estacionales históricos.

S&P Global Energy evaluó el 2 de julio su precio de referencia diario para el GNL entregado en agosto en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 14,648 USD/MMBtu. Este valor representa un descuento de 0,24 USD/MMBtu frente al precio del gas en el centro de distribución TTF.

Spark Commodities situó su evaluación en 14,516 USD/MMBtu, con un descuento de 0,245 USD/MMBtu respecto al TTF, mientras que Argus Media evaluó el precio en 14,680 USD/MMBtu, equivalente a un descuento de 0,230 USD/MMBtu.

La combinación de temperaturas más altas, menor generación eólica y mantenimientos adicionales en Noruega podría aumentar la demanda europea de GNL. Sin embargo, Europa deberá competir con los compradores asiáticos, especialmente si continúan las necesidades de reemplazo derivadas de la extensión de la fuerza mayor de QatarEnergy.

Fletes de GNL

En el mercado de transporte marítimo de GNL, las tarifas del Atlántico se situaron en 90.750 USD por día, mientras que las del Pacífico alcanzaron 70.750 USD por día, de acuerdo con Qasim Afghan, analista de Spark Commodities.

Los cargamentos inmediatos procedentes de la costa estadounidense del golfo de México se valoraron en 13,278 USD/MMBtu.

El arbitraje del contrato estadounidense para entrega inmediata hacia el noreste de Asia a través del cabo de Buena Esperanza continúa favoreciendo a Europa. Esto indica que, considerando los precios y los costos de transporte, los cargamentos que utilizan esta ruta encuentran mejores condiciones económicas en el mercado europeo.

En contraste, el arbitraje hacia el noreste de Asia mediante el canal de Panamá favorece al mercado asiático, debido a la menor distancia de navegación y a la prima que mantienen los precios asiáticos frente a los europeos.

GNL GLOBAL

ECOnnect Energy suministrará sistema de transferencia sin muelle para nueva terminal de GNL en Puerto Bahía

ECOnnect Energy suministrará sistema de transferencia sin muelle para nueva terminal de GNL en Puerto Bahía 2560 1440 GNL GLOBAL

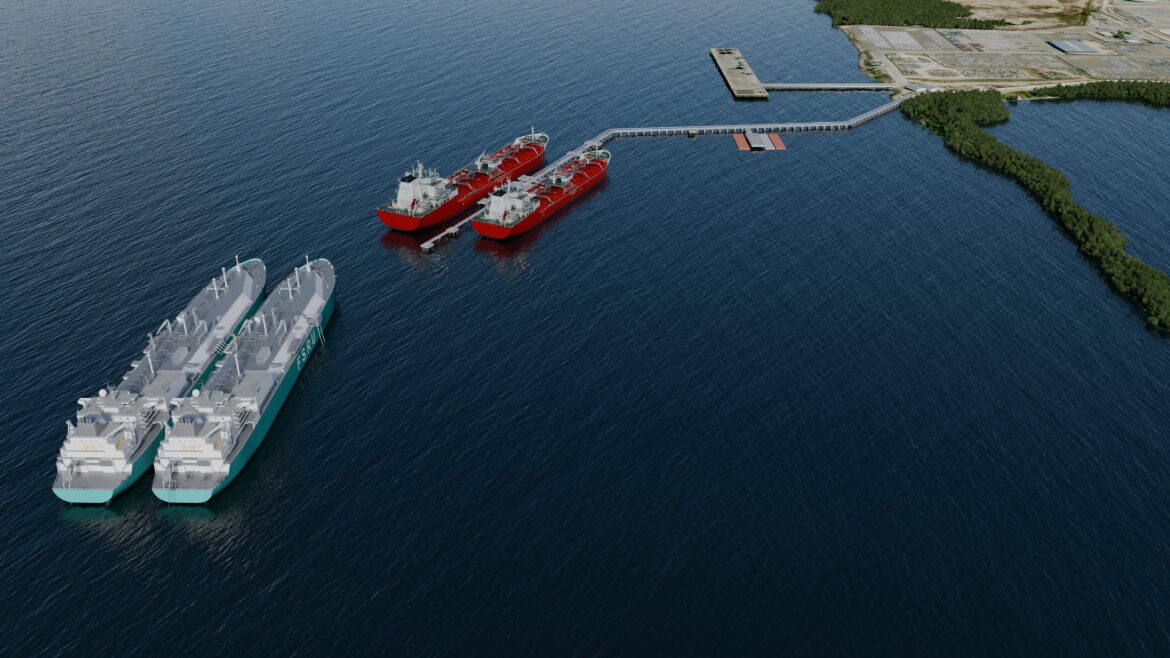
La compañía noruega ECOnnect Energy firmó recientemente un acuerdo de ingeniería, procura y construcción —EPC, por sus siglas en inglés— con la Sociedad Portuaria Puerto Bahía para suministrar su sistema de transferencia de gas natural licuado (GNL) sin muelle IQuay F-Class, destinado al nuevo proyecto de importación y regasificación que se desarrolla en la bahía de Cartagena, Colombia.

La solución conectará una unidad flotante de almacenamiento y regasificación —FSRU— con las instalaciones receptoras existentes de Puerto Bahía, permitiendo la descarga y transferencia de GNL sin necesidad de construir un nuevo muelle convencional.

El proyecto busca establecer una segunda puerta de entrada de GNL en la costa Caribe colombiana, ampliar la flexibilidad del sistema energético nacional y ofrecer una fuente adicional de suministro ante la disminución de la producción doméstica de gas y la variabilidad de la generación hidroeléctrica.

De acuerdo con ECOnnect Energy, el primer suministro de gas está previsto para comienzos de 2027. La rapidez de ejecución y la preparación operativa constituyen, por tanto, elementos centrales del desarrollo.

Infraestructura de rápida implementación

El sistema IQuay F-Class fue seleccionado por su capacidad para reducir el alcance de las obras marítimas y acelerar el cronograma de construcción.

A diferencia de una terminal convencional, que requiere muelles, pilotes, plataformas y otras estructuras permanentes, la tecnología de ECOnnect utiliza una solución flotante para transferir el GNL desde la FSRU hasta las instalaciones terrestres.

La reducción de las intervenciones marítimas puede disminuir la complejidad constructiva, los trabajos de dragado y la huella física del proyecto, además de facilitar una implementación más rápida.

ECOnnect Energy señaló que Puerto Bahía eligió su tecnología considerando la experiencia de la compañía en proyectos de GNL desarrollados bajo cronogramas acelerados.

“Observamos que muchos países necesitan cada vez más infraestructura energética que pueda desplegarse con mayor rapidez, con un menor impacto ambiental y una mayor flexibilidad operativa”, afirmó Morten Christophersen, director ejecutivo de ECOnnect Energy.

El ejecutivo destacó que el proyecto de Puerto Bahía demuestra cómo las soluciones innovadoras de infraestructura marítima pueden responder al crecimiento de la demanda energética y, al mismo tiempo, reducir la necesidad de grandes construcciones marinas asociadas con los muelles convencionales.

Nueva capacidad de regasificación para Colombia

Puerto Bahía, ubicada en la bahía de Cartagena, es una subsidiaria controlada mayoritariamente por Frontera Energy. La terminal cuenta con infraestructura portuaria existente que puede ser aprovechada y adaptada para la recepción, regasificación y transporte de gas importado.

El proyecto contempla una primera fase con una capacidad aproximada de regasificación de 126 millones de pies cúbicos diarios, que posteriormente podría ampliarse hasta al menos 300 millones de pies cúbicos diarios en 2029.

A comienzos de 2026, Puerto Bahía aseguró un acuerdo vinculante bajo la modalidad take-or-pay con Ecopetrol, sujeto al cumplimiento de determinadas condiciones precedentes. El contrato contempla la prestación de servicios integrados de logística y regasificación para suministrar gas a la Refinería de Cartagena —Reficar— y al Sistema Nacional de Transporte de Gas Natural.

El acuerdo tendría una duración inicial de hasta siete años desde el comienzo de las operaciones, con la posibilidad de extenderse por cinco años adicionales mediante consentimiento mutuo.

La utilización de la infraestructura portuaria existente y de una conexión ya construida con Reficar permitirá reducir parte del riesgo de ejecución y acelerar el acceso del gas regasificado al sistema.

Esta conexión, desarrollada inicialmente para operaciones logísticas relacionadas con hidrocarburos líquidos, será adaptada para transportar gas desde Puerto Bahía hacia Reficar y hacia el Sistema Nacional de Transporte, en la zona industrial de Mamonal.

Mayor flexibilidad para el sistema energético colombiano

La incorporación de una nueva terminal de importación adquiere relevancia en un momento en el que Colombia enfrenta una reducción de sus reservas y de la producción doméstica de gas, junto con una creciente necesidad de asegurar fuentes complementarias de suministro.

El GNL importado puede contribuir a respaldar la generación termoeléctrica durante periodos de baja hidrología, atender aumentos estacionales de la demanda y ofrecer mayor flexibilidad ante eventuales déficits de producción nacional.

Actualmente, la principal infraestructura de importación de GNL del país es la terminal de SPEC LNG, también ubicada en Cartagena y orientada principalmente al abastecimiento del sector termoeléctrico. El desarrollo de Puerto Bahía agregaría una nueva alternativa de entrada y regasificación en la costa Caribe.

La coexistencia de ambas instalaciones podría aumentar la capacidad de respuesta del país, diversificar los puntos de recepción y fortalecer la competencia por servicios de importación, almacenamiento y regasificación.

El proyecto también refleja una tendencia más amplia de la industria hacia terminales flotantes y soluciones modulares, especialmente en mercados que requieren nueva capacidad de importación en plazos reducidos y buscan evitar la construcción de infraestructura marítima de gran escala.

Puerto Bahía amplía su papel dentro de la infraestructura energética

La terminal ha avanzado durante los últimos años en una estrategia de diversificación que incluye operaciones de hidrocarburos líquidos, carga general y nuevos proyectos para la importación de combustibles.

Además del desarrollo de la terminal de GNL, Puerto Bahía impulsa infraestructura para la importación y almacenamiento de gas licuado de petróleo, así como una mayor integración logística con la Refinería de Cartagena.

La contratación de ECOnnect Energy representa un nuevo paso hacia la ejecución del proyecto de regasificación y define una de las tecnologías principales que permitirán conectar la FSRU con las instalaciones terrestres.

El cumplimiento del cronograma dependerá ahora del avance de la ingeniería, la construcción, la adaptación de la infraestructura existente, la disponibilidad de la unidad flotante y la obtención de las autorizaciones necesarias.

Una vez operativo, el proyecto podría convertirse en un componente estratégico de la seguridad energética colombiana y ampliar la capacidad del país para responder a un mercado de gas cada vez más dependiente de fuentes flexibles de importación.

GNL GLOBAL

Glenfarne Group

Glenfarne Global Commodities amplía su cartera de GNL con un acuerdo preliminar de 1 MTPA con BGN

Glenfarne Global Commodities amplía su cartera de GNL con un acuerdo preliminar de 1 MTPA con BGN 1276 842 GNL GLOBAL

Glenfarne Group, LLC, empresa privada global dedicada al desarrollo, la propiedad y la operación de activos de infraestructura energética, anunció hoy que Glenfarne Global Commodities, LLC (GGC), su división global de comercialización y negociación de GNL, ha firmado un acuerdo preliminar con BGN, un grupo privado global de comercialización de energía y materias primas, para el suministro a largo plazo de 1 millón de toneladas anuales (MTPA) de gas natural licuado (GNL).

“Al combinar activos de producción de GNL con una plataforma integrada de comercialización y negociación, Glenfarne ofrece la flexibilidad necesaria para suministrar GNL seguro y confiable a clientes con una demanda creciente”.

En virtud del acuerdo preliminar, GGC y BGN tienen previsto negociar un contrato definitivo de compraventa de GNL a 20 años para el GNL procedente de Texas LNG, el proyecto de exportación de GNL de Glenfarne en Brownsville, Texas. Los términos finales están sujetos a la negociación y firma del contrato definitivo.

“Este acuerdo con BGN refleja el continuo crecimiento de Glenfarne Global Commodities como una empresa global con una cartera diversificada de GNL”, declaró Brendan Duval, director ejecutivo y fundador de Glenfarne Group. “Al combinar activos de producción de GNL con una plataforma integrada de comercialización, Glenfarne ofrece la flexibilidad necesaria para suministrar GNL seguro y confiable a clientes en mercados con una demanda creciente. Nos complace asociarnos con BGN y esperamos desarrollar una relación comercial a largo plazo a medida que expandimos nuestra plataforma global de GNL”.

BGN es uno de los grupos líderes a nivel mundial en el comercio independiente de energía y materias primas, con una trayectoria de 80 años y operaciones en más de 120 países. BGN opera en toda la cadena de valor energética, comercializando GNL, GLP, petróleo crudo, productos refinados, biocombustibles, combustibles de aviación sostenibles (SAF) y otras materias primas energéticas. El acuerdo sienta las bases para una relación comercial a largo plazo entre GGC y BGN, ya que ambas compañías trabajan para satisfacer la creciente demanda de un suministro de GNL seguro, flexible y diversificado.

“La expansión de nuestro negocio de GNL es una parte importante de la estrategia de crecimiento global de BGN y nos complace haber firmado este Acuerdo Marco con Glenfarne Global Commodities”, declaró Wael Amer, Director de Operaciones del Grupo BGN. “La plataforma integrada de GNL de Glenfarne y su creciente cartera de producción la convierten en un socio estratégico a largo plazo que nos ayudará a alcanzar nuestros objetivos y a satisfacer la necesidad de nuestros clientes de un suministro de GNL fiable y flexible”.

GGC se creó para ampliar las capacidades globales de GNL de Glenfarne mediante la comercialización, la negociación y la optimización de la cartera. Con el proyecto Texas LNG en fase de decisión final de inversión y Alaska LNG ampliando la plataforma norteamericana de Glenfarne, GGC está en posición de ofrecer a sus clientes soluciones de GNL fiables y a largo plazo en los mercados de las cuencas del Atlántico y el Pacífico.

A través de sus subsidiarias, Glenfarne posee y opera 60 activos energéticos en tres áreas de negocio principales: Soluciones Globales de GNL, Estabilidad de la Red y Energías Renovables. La cartera de GNL autorizada de Glenfarne en Norteamérica asciende a 32,8 millones de toneladas anuales de capacidad en desarrollo en Alaska, Luisiana y Texas. Para más información, visite www.glenfarne.com.

BGN es el sexto grupo independiente de comercio de energía y materias primas más grande y líder en combustibles de transición y energías más limpias. Con más de ocho décadas de experiencia en el sector energético, comercializamos, distribuimos, almacenamos y financiamos soluciones energéticas a nivel mundial, gestionando aproximadamente 65 millones de toneladas métricas de materias primas anualmente. BGN está presente en toda la cadena de valor energética, habiendo establecido sólidas alianzas con refinerías, productores, compañías petroleras estatales y empresas industriales y petroquímicas líderes.

Estamos expandiendo estratégicamente nuestras operaciones hacia soluciones sostenibles, incluyendo energías renovables, combustible de aviación sostenible (SAF), GNL, amoníaco y minerales y metales críticos, esenciales para la transición energética. Operamos desde nuestros centros comerciales regionales en Ginebra, Dubái, Singapur y Houston, y en aproximadamente 20 ubicaciones en todo el mundo, lo que nos convierte en un socio de confianza para clientes en más de 120 países. Para más información, visite bgn-int.com.

GNL GLOBAL

XRG

XRG adquiere una participación adicional en Rio Grande LNG y amplía su presencia en Estados Unidos

XRG adquiere una participación adicional en Rio Grande LNG y amplía su presencia en Estados Unidos 1138 708 GNL GLOBAL
La compañía internacional de inversiones energéticas de ADNOC completó la adquisición de una participación adicional del 7,6 % en los trenes 4 y 5 de Rio Grande LNG, uno de los mayores proyectos de exportación de gas natural licuado actualmente en construcción en Estados Unidos.

XRG anunció la finalización de una nueva transacción estratégica en el proyecto Rio Grande LNG, desarrollado por NextDecade en el Puerto de Brownsville, Texas. La operación permite a la compañía ampliar su exposición al mercado estadounidense de gas natural licuado (GNL) y mantener participaciones en los cinco trenes de licuefacción actualmente en construcción.

Mediante la transacción, XRG adquirió una participación adicional del 7,6 % en los trenes 4 y 5 a un vehículo de inversión de Global Infrastructure Partners, firma perteneciente a BlackRock. La adquisición había sido anunciada inicialmente en enero de 2026 y fue completada el 2 de julio.

La operación representa el segundo cierre de XRG relacionado con Rio Grande LNG. En septiembre de 2025, la compañía había completado la adquisición de una participación del 11,7 % en la primera fase del proyecto, integrada por los trenes 1, 2 y 3. Con la nueva inversión, XRG pasa a tener presencia económica en la totalidad de las unidades actualmente en desarrollo.

Un proyecto de aproximadamente 30 millones de toneladas anuales

Rio Grande LNG contempla cinco trenes en construcción, con una capacidad combinada aproximada de 30 millones de toneladas anuales de GNL. El proyecto se encuentra localizado en una posición estratégica en la costa estadounidense del Golfo de México, con acceso a abundantes recursos de gas natural y a las principales rutas marítimas internacionales.

NextDecade inició la construcción de la primera fase, correspondiente a los trenes 1 al 3, en julio de 2023. Posteriormente, la compañía adoptó las decisiones finales de inversión para el tren 4 en septiembre de 2025 y para el tren 5 en octubre del mismo año. Bechtel ejecuta la construcción bajo contratos EPC llave en mano, mientras que las unidades utilizarán la tecnología de licuefacción AP-C3MR de Honeywell.

De acuerdo con el cronograma divulgado por NextDecade, el primer ingreso de gas a las instalaciones está previsto para la segunda mitad de 2026, mientras que la producción inicial de GNL del tren 1 se espera durante el primer semestre de 2027. Al cierre de marzo de 2026, el avance general de los trenes 1 y 2 y de las instalaciones comunes alcanzaba el 67,8 %, mientras que el tren 3 registraba un progreso del 44,2 %.

XRG fortalece su plataforma global de gas

La ampliación de la participación en Rio Grande LNG se enmarca en la estrategia de XRG de construir una cartera internacional de primer nivel en gas natural, GNL, productos químicos y soluciones energéticas.

La compañía considera a Estados Unidos una región prioritaria para su crecimiento debido a la disponibilidad de recursos de gas natural, la expansión de la demanda eléctrica, el crecimiento de la infraestructura asociada a la inteligencia artificial y los centros de datos, la reindustrialización y las condiciones favorables para la inversión energética.

Además de la inversión accionaria, ADNOC Trading mantiene un acuerdo de compraventa de GNL por 20 años para adquirir 1,9 millones de toneladas anuales provenientes del tren 4. Este contrato aporta una dimensión comercial a la presencia de XRG en el proyecto y refuerza la integración entre inversión en infraestructura y acceso a volúmenes de largo plazo.

El tren 4 también cuenta con acuerdos comerciales de largo plazo con Aramco y TotalEnergies. Por su parte, el tren 5 está respaldado por contratos de compraventa por un volumen combinado de 4,5 millones de toneladas anuales con JERA, EQT Corporation y ConocoPhillips.

Estados Unidos gana peso en las inversiones internacionales de Medio Oriente

La operación refleja una tendencia cada vez más visible: las grandes compañías energéticas y fondos de inversión de Medio Oriente están aumentando su exposición a proyectos estadounidenses de GNL.

El acceso a recursos competitivos, contratos vinculados al Henry Hub, infraestructura consolidada y flexibilidad para colocar cargamentos en diferentes mercados ha convertido a Estados Unidos en uno de los principales destinos de capital para compañías que buscan construir posiciones globales en el comercio de GNL.

Para XRG, Rio Grande LNG representa una plataforma con potencial de crecimiento adicional. NextDecade ya trabaja en el desarrollo y el proceso regulatorio de los trenes 6, 7 y 8, cuya incorporación podría elevar considerablemente la capacidad futura de las instalaciones.

La consolidación de XRG en los cinco primeros trenes fortalece su posición dentro de uno de los proyectos de exportación más importantes en ejecución en Norteamérica y amplía su capacidad para participar en el crecimiento previsto de la oferta mundial de GNL durante los próximos años.

La transacción también confirma el papel estratégico del gas natural dentro de la cartera internacional de XRG, que busca combinar inversiones en infraestructura de gran escala, contratos de suministro de largo plazo y participación en mercados con sólidos fundamentos de demanda.

GNL GLOBAL

yamal-and-arctic-lng-2

Arctic LNG 2 impulsa el crecimiento de las exportaciones rusas de GNL

Arctic LNG 2 impulsa el crecimiento de las exportaciones rusas de GNL 703 341 GNL GLOBAL

Un nuevo buque metanero con bandera rusa, el Arctic Express, cargó gas natural licuado (GNL) en una plataforma flotante de almacenamiento utilizada para el transbordo de gas del proyecto Arctic LNG 2, que se encuentra bajo sanciones estadounidenses, según datos de LSEG.

Arctic LNG 2, inicialmente proyectado para ser una de las mayores plantas de GNL de Rusia con una producción final de 19,8 millones de toneladas métricas anuales, continúa operando a pesar de las sanciones estadounidenses, siendo China su principal comprador.

Según datos de LSEG, el Arctic Express cargó GNL en la plataforma de Saam, cerca del puerto ártico de Murmansk, el 28 de junio y se dirigió hacia el oeste. Se desconoce su destino final.

El Arctic Express fue uno de los dos nuevos buques metaneros registrados en Rusia en las últimas semanas. Según datos de Equasis, hasta el 1 de mayo el buque cisterna se llamaba Queen Cassiopeia y navegaba bajo bandera de Sierra Leona.

El otro buque cisterna recientemente incorporado al registro fue el Avacha (anteriormente llamado T Handan y con bandera de Panamá). Ambos buques fueron construidos en 2007 y 2008, respectivamente. Ambos han sido abanderados a Rusia.

Hace varios meses, Rusia incorporó otros cuatro buques metaneros a su flota: Orion, Luch, Merkuriy y Kosmos. Todos fueron construidos entre 2005 y 2006, transferidos a nuevos propietarios y posteriormente abanderados a Rusia.

Moscú busca diversificar sus fuentes de suministro de GNL tras la entrada en vigor, el 25 de abril, de la prohibición de la Unión Europea a las importaciones de GNL ruso mediante contratos a corto plazo. La prohibición de la UE sobre los contratos a largo plazo entrará en vigor el 1 de enero de 2027.

Fuente: Reuters

GNL GLOBAL

ENI

Eni y Mercuria establecerán una empresa conjunta de comercio global

Eni y Mercuria establecerán una empresa conjunta de comercio global 812 424 GNL GLOBAL

Eni y Mercuria anunciaron un acuerdo para crear una empresa conjunta destinada a supervisar las actividades de comercio de commodities energéticos en los mercados mundiales de energía.

La empresa conjunta, igualmente propiedad de Eni y Mercuria, operará de forma independiente y no consolidada a través de una estructura de tenencia con centros de comercio internacional, asegurando una huella operativa verdaderamente global. Cubrirá ciertas actividades de comercialización y comercio, incluidas, entre otras, productos básicos como petróleo, biocombustibles, gas, GNL y derechos relacionados con la logística y la infraestructura.

Stefano Pujatti, Director de Global Trading, Eni, declaró: «La justificación estratégica de esta empresa conjunta es ampliar nuestra huella comercial, mejorar la rentabilidad para ambos socios y generar valor a largo plazo a través de la eficiencia operativa y una sólida gestión de riesgos».

Marco Dunand, director ejecutivo de Mercuria, dijo: «Esta asociación reúne a dos organizaciones altamente complementarias con una visión compartida a largo plazo para los mercados de energía. Al integrar los flujos de energía física con capacidades comerciales, logísticas y de gestión de riesgos de clase mundial, crearemos una plataforma más ágil y eficiente que maximice el valor en toda la cadena de suministro. Juntos, estaremos mejor posicionados para servir a los clientes, optimizar los activos y navegar por los mercados energéticos globales cada vez más dinámicos».

Ambas empresas creen que esta empresa conjunta creará importantes oportunidades de crecimiento, permitiendo a los socios desbloquear sinergias y perseguir iniciativas conjuntas de desarrollo, al tiempo que aprovechan sus carteras de activos y capacidades comerciales para construir un jugador comercial global líder.

La iniciativa es parte de la evolución más amplia de Eni de su cartera y modelo de negociación, con el objetivo de mejorar la gestión de activos, acelerar la generación de flujo de caja de las actividades comerciales y aumentar la captura de valor en toda la cadena de valor, al tiempo que fortalece las capacidades a través de la asociación con una empresa comercial global líder como Mercuria.

La visión compartida para el comercio va más allá de la expansión de la escala, centrándose en fortalecer la presencia en el mercado y evolucionar hacia un modelo más flexible y receptivo, con una perspectiva comercial global y un enfoque más dinámico. El objetivo es maximizar el valor a lo largo de toda la cadena de valor combinando las fortalezas de ambas organizaciones, integrando la optimización de la cartera de activos físicos con capacidades comerciales avanzadas y experiencia.

La finalización de la transacción sigue sujeta a las aprobaciones reglamentarias habituales y otras condiciones precedentes.

GNL GLOBAL

Shell: Se prevé que la demanda mundial de GNL crezca un 65 % para 2050

Shell: Se prevé que la demanda mundial de GNL crezca un 65 % para 2050 1996 1128 GNL GLOBAL

Según el informe LNG Outlook 2026 de Shell, se espera que la demanda mundial de gas natural licuado (GNL) aumente hasta casi 700 millones de toneladas anuales para 2050, lo que representa un incremento de alrededor del 65 % con respecto a los niveles de 2025¹. Esto se debe a que los países siguen priorizando la seguridad energética flexible y fiable que ofrecen el gas y el GNL.

En 2025 se comercializaron un total de 422 millones de toneladas de GNL, cifra que se preveía que aumentara significativamente en 2026. Sin embargo, las graves interrupciones en el transporte marítimo a través del Estrecho de Ormuz han paralizado aproximadamente una quinta parte del suministro mensual mundial de GNL desde el inicio del conflicto, lo que ha provocado un alza de los precios en el mercado spot y ha afectado negativamente a algunos países de Asia.

La puesta en marcha de nuevas plantas de licuefacción en Norteamérica, la mejora del rendimiento de las plantas existentes y la disminución de las importaciones asiáticas de GNL han compensado parcialmente el impacto de la reducción del suministro procedente de Oriente Medio. Como resultado, el comercio total de GNL en 2026 podría ser similar al del año pasado si el transporte marítimo a través del Estrecho de Ormuz se normaliza este verano, antes de retomar el crecimiento en 2027.

“El conflicto generó una conmoción sistémica con repercusiones en todos los sectores de la economía, pero la industria del GNL ha demostrado ser resiliente y capaz de adaptarse a las cambiantes condiciones del mercado”, afirmó Cederic Cremers, Presidente de Gas Integrado de Shell.  Agregando que,  “Si bien se necesita mayor inversión en infraestructura tanto de suministro como de demanda, las perspectivas a largo plazo siguen siendo sólidas y el GNL continuará siendo un factor estabilizador en el sistema energético global”.

Aumento de la oferta en camino

Se prevé que alrededor de 180 millones de toneladas de nueva oferta anual ingresen al mercado para 2030, lo que mejorará la disponibilidad y la asequibilidad del gas y abrirá la demanda en nuevos mercados.

Sin embargo, la capacidad de beneficiarse de la nueva oferta dependerá de la disponibilidad de infraestructura en los países importadores, incluyendo la capacidad de regasificación y la conectividad de gasoductos, especialmente en el sur y sureste de Asia.

Las previsiones indican que estas regiones representarán alrededor del 40 % de las importaciones mundiales de GNL para 2050, con el fin de satisfacer la creciente demanda de energía con menores emisiones que el carbón. En mercados asiáticos más maduros, como Japón, los centros de datos se están consolidando como una nueva fuente de demanda energética.

Los segmentos emergentes de la demanda también están creciendo rápidamente. Según las previsiones, el suministro de GNL a buques se multiplicará por siete, alcanzando los 27 millones de toneladas para 2035, una cantidad superior a la importada por India el año pasado.

El GNL seguirá desempeñando un papel fundamental para garantizar la seguridad energética de Europa y equilibrar la intermitencia de las energías renovables a medida que disminuye la producción nacional de gas.

Para satisfacer la creciente demanda, se necesitará una inversión adicional significativa en nuevas plantas de licuefacción de GNL durante las décadas de 2030 y 2040, con una necesidad de suministro de alrededor de 200 millones de toneladas anuales, además de los proyectos que ya están en construcción.

Un mercado más resiliente

Si bien los precios al contado del GNL en Asia aumentaron a más de 20 dólares por millón de unidades térmicas británicas (MMBtu) en el punto álgido de la crisis de Oriente Medio, se mantuvieron significativamente por debajo de los niveles de 2022, cuando se interrumpió el suministro de gas tras la invasión rusa de Ucrania. Esto refleja la mayor resiliencia del mercado de GNL en la actualidad.

Dado que los acuerdos de suministro a largo plazo representan alrededor de dos tercios del comercio total de GNL, el precio promedio que los compradores pagaron por el GNL en mayo fue de entre 11 y 12 dólares por MMBtu, en comparación con los 7 a 11 dólares de enero, antes del inicio del conflicto.

Perspectivas de Shell sobre el GNL

Las Perspectivas de Shell sobre el GNL cumplen ahora 10 años. Desde su primera publicación en 2017:

🔹El comercio mundial de GNL ha aumentado aproximadamente un 60%, pasando de 264 millones a 422 millones de toneladas.
🔹 Las importaciones chinas de GNL han aumentado cerca de un 250%.
🔹El número de países importadores de GNL ha pasado de 36 a 49.
🔹 El número de buques propulsados ​​por GNL ha aumentado de 77 a más de 800.

Descarga el documento completo Aquí:  Shell LNG Outlook 2026

GNL GLOBAL


Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.