Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Precios del GNL en Asia al 17 julio 2026

Precios spot del GNL en Asia suben a máximos de cuatro meses por nuevas interrupciones en Ormuz

Precios spot del GNL en Asia suben a máximos de cuatro meses por nuevas interrupciones en Ormuz 2560 1440 GNL GLOBAL

El precio spot del gas natural licuado (GNL) en Asia subió por cuarta semana consecutiva y alcanzó su nivel más alto en casi cuatro meses, después de que Estados Unidos e Irán intensificaran sus ataques en el Golfo, reduciendo nuevamente los suministros que atraviesan el estrecho de Ormuz y aumentando la preocupación por la disponibilidad de cargamentos.

Precio spot

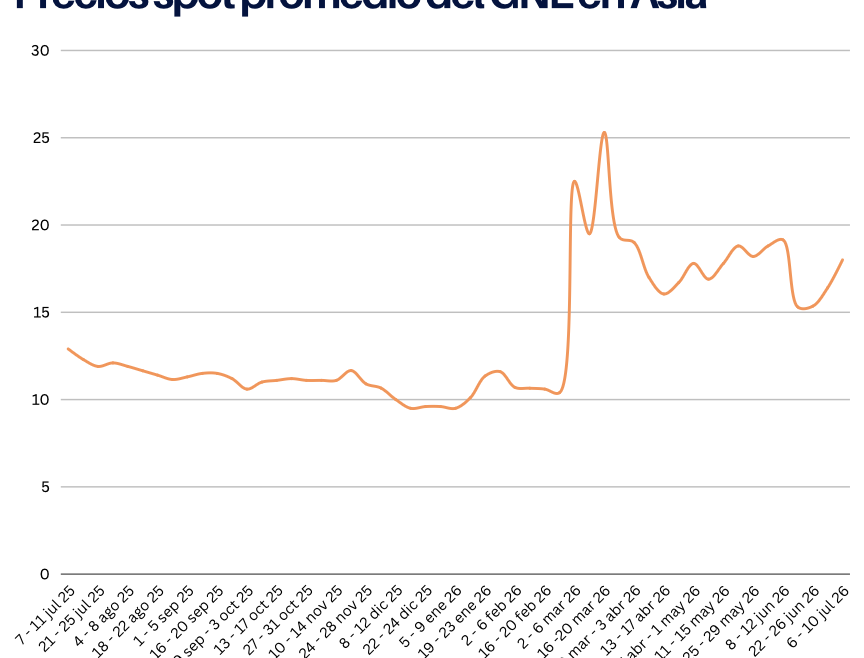
El precio promedio del GNL para entrega en septiembre en el noreste de Asia se estimó en 20,10 USD/MMBtu, su nivel más alto desde el 20 de marzo. Frente a los 18,00 USD/MMBtu registrados la semana anterior, el marcador aumentó 2,10 USD/MMBtu, equivalente a una variación semanal de 11,7%.

Precios del GNL en Asia al 17 de julio 2026

Precios del GNL en Asia al 17 de julio 2026

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el repunte estuvo impulsado principalmente por el deterioro de la seguridad marítima en el Golfo y por la expectativa de que las restricciones al tráfico por Ormuz prolonguen la reducción de la oferta mundial de GNL.

El mercado spot se mantuvo respaldado por una combinación de restricciones de oferta y una demanda asiática relativamente firme. La interrupción del tráfico de metaneros por el estrecho de Ormuz volvió a alterar las expectativas de disponibilidad de cargamentos procedentes de Qatar y de otros productores del Golfo.

Alex Froley, analista senior de GNL de ICIS, señaló que “los recientes ataques contra petroleros y el aumento de las tensiones en el Golfo han cambiado drásticamente las expectativas frente a las de hace un mes”.

Según el analista, a mediados de junio el primer ministro de Qatar había indicado que la producción podría reiniciarse en cuestión de semanas, pero esos planes deberán retrasarse ante la nueva paralización del tráfico por Ormuz.

ICIS aplazó su escenario base para la reanudación de los flujos de GNL por el estrecho, que anteriormente situaba entre agosto y septiembre, hasta el periodo comprendido entre octubre y noviembre. Froley añadió que podrían producirse pérdidas adicionales si la interrupción se prolonga más allá de esos meses.

La firma de inteligencia de datos espera ahora que el mercado mundial de GNL se contraiga alrededor de 9 millones de toneladas métricas en 2026, revirtiendo su previsión anterior a la guerra, que contemplaba un crecimiento próximo a 30 millones de toneladas.

Asia

La situación fundamental del mercado asiático continúa relativamente ajustada debido al desarrollo de un patrón climático de El Niño, al aumento de la demanda de refrigeración y a una menor disponibilidad de generación hidroeléctrica en distintos mercados de la región.

Klaas Dozeman, analista de Brainchild Commodity Intelligence, explicó que el interés por cargamentos spot varía considerablemente entre países. “Pakistán se encuentra entre los mercados más ajustados, con licitaciones recurrentes que están siendo adjudicadas”, afirmó.

Dozeman añadió que la actividad de China todavía parece limitada, aunque advirtió que una mayor entrada del país en el mercado spot podría estrechar aún más el balance mundial de GNL durante el verano y el otoño.

El comportamiento de China será especialmente relevante para la evolución de los precios, dado que un retorno más activo de sus compradores coincidiría con la demanda estacional de otros importadores asiáticos y con una menor disponibilidad de cargamentos del Golfo.

Europa

En Europa, los precios del gas subieron hasta aproximadamente 58 euros por megavatio hora, el nivel intradiario más alto desde el 23 de marzo.

Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, señaló que, aunque los niveles de almacenamiento europeos aumentaron gradualmente desde aproximadamente 51,8% hasta 52,8%, el mercado continúa preocupado por el menor ritmo de importaciones de GNL y por unas inyecciones insuficientes para alcanzar los objetivos de almacenamiento antes del invierno.

“Las llegadas de GNL a Europa en julio se situaban significativamente por debajo de los niveles de junio y de los registrados un año antes”, explicó Blakeway.

S&P Global Energy evaluó el jueves su marcador diario de GNL para el noroeste de Europa, correspondiente a cargamentos entregados en septiembre en base exbuque —Delivered Ex-Ship, DES—, en 18,189 USD/MMBtu. La evaluación representó un descuento de 0,22 USD/MMBtu frente al precio del hub neerlandés TTF.

Spark Commodities situó el precio del contrato del mes inmediato en 18,218 USD/MMBtu, mientras que Argus Media lo evaluó en 17,31 USD/MMBtu.

La menor entrada de GNL a Europa y el lento crecimiento de los inventarios mantienen la sensibilidad del mercado regional ante cualquier incremento de la competencia asiática por cargamentos disponibles.

Fletes de GNL

En el mercado de transporte marítimo de GNL, las tarifas del Atlántico descendieron hasta 96.250 USD por día, mientras que las del Pacífico aumentaron hasta 74.500 USD por día, según Qasim Afghan, analista de Spark Commodities.

Afghan indicó además que los cargamentos prompt de la costa estadounidense del Golfo se cotizaban en 16,794 USD/MMBtu el 16 de julio.

El arbitraje del mes inmediato desde Estados Unidos hacia el noreste de Asia por la ruta del cabo de Buena Esperanza continuaba favoreciendo a Europa, aunque con la señal más débil observada hacia el continente. En contraste, el arbitraje por el canal de Panamá permanecía abierto y señalaba claramente hacia Asia.

La diferencia entre ambas rutas refleja el peso de los tiempos de navegación y de los costos de transporte en la competitividad de los cargamentos estadounidenses. La vía por Panamá permite un acceso más directo al mercado asiático, mientras que la ruta más extensa por el cabo de Buena Esperanza reduce el atractivo económico de ese destino y puede favorecer las entregas en Europa.

Delfin LNG

Delfin incorpora a MidOcean Energy y acelera el desarrollo de su segunda unidad FLNG en EE.UU.

Delfin incorpora a MidOcean Energy y acelera el desarrollo de su segunda unidad FLNG en EE.UU. 1920 1061 GNL GLOBAL

MidOcean Energy podría adquirir hasta un 50 % de participación en Delfin FLNG2, mientras el desarrollador asegura equipos críticos de Siemens Energy y mantiene como objetivo alcanzar la decisión final de inversión (FID) antes de finalizar 2026.

Delfin Midstream ha dado un nuevo paso en la expansión de su plataforma de exportación de GNL frente a las costas de Luisiana, tras anunciar un acuerdo estratégico con MidOcean Energy para avanzar el desarrollo de su segunda unidad flotante de licuefacción, Delfin FLNG2.

Como parte de la operación, MidOcean Energy, compañía de GNL creada y gestionada por el inversionista energético EIG, podrá adquirir hasta un 50 % de participación accionaria en FLNG2 y recibir una proporción equivalente de la producción de GNL del proyecto. La transacción estará condicionada a que la unidad alcance una decisión final de inversión positiva y al cumplimiento de las condiciones precedentes habituales.

Paralelamente, Delfin emitió una Limited Notice to Proceed, o autorización limitada para iniciar trabajos, a Siemens Energy para la adquisición de equipos con largos plazos de fabricación. El alcance incluye cuatro turbinas de gas SGT-750 y los compresores de refrigerante mixto que formarán parte del sistema de licuefacción de la segunda instalación flotante.

La decisión permite reservar capacidad industrial y comenzar determinadas actividades antes del FID, reduciendo la exposición del proyecto a posibles retrasos en la disponibilidad de equipos críticos. Delfin mantiene como objetivo adoptar la decisión final de inversión de FLNG2 antes de concluir 2026.

Una segunda unidad de 4,4 millones de toneladas anuales

Delfin FLNG2 tendrá una capacidad nominal estimada de 4,4 millones de toneladas anuales de GNL, la misma prevista para la primera unidad del complejo.

El buque será instalado frente a la costa de Luisiana y estará conectado a la infraestructura de gasoductos marinos existente mediante el Delfin Deepwater Port. También se beneficiará de las instalaciones portuarias y sistemas comunes que ya están siendo desarrollados para la primera fase del proyecto.

La estrategia forma parte de un programa escalonado de varias unidades flotantes, concebido para aumentar progresivamente la capacidad de exportación sin depender de la construcción simultánea de una gran terminal terrestre.

Delfin cuenta con autorización para exportar hasta 13,2 millones de toneladas anuales (MTPA), volumen equivalente aproximadamente a tres unidades FLNG de 4,4 millones de toneladas cada una.

La repetición del diseño como instrumento para reducir riesgos

Uno de los elementos centrales de FLNG2 será la utilización del mismo diseño establecido para Delfin FLNG1, cuya decisión final de inversión fue anunciada el 3 de junio de 2026.

La repetición del diseño puede aportar ventajas relevantes en ingeniería, contratación, construcción y operación. Al utilizar una configuración previamente desarrollada, Delfin busca reducir cambios técnicos, mejorar la previsibilidad de costos, acortar el calendario de ejecución y aprovechar las lecciones obtenidas durante la construcción de la primera unidad.

Este enfoque también puede facilitar la estandarización de repuestos, procedimientos operativos, mantenimiento y capacitación de personal entre las diferentes instalaciones flotantes.

La primera unidad, Delfin FLNG1, representa una inversión aproximada de US$5.000 millones y tendrá igualmente una capacidad de 4,4 MTPA. Su entrada en producción está prevista para 2030. El proyecto cuenta con el respaldo de inversionistas como Global Infrastructure Partners, perteneciente a BlackRock, Mitsui O.S.K. Lines, Diameter Capital Partners y Vitol, además de contratos de largo plazo con compañías como Vitol, Expand Energy, Centrica y Gunvor.

MidOcean amplía su exposición al suministro de GNL

La posible incorporación de MidOcean Energy aporta al proyecto no solo capital, sino también experiencia comercial y una plataforma internacional de activos de GNL.

MidOcean fue constituida por EIG con el objetivo de construir un portafolio global de GNL diversificado, resiliente y competitivo tanto en costos como en emisiones. Actualmente mantiene intereses en proyectos como Gorgon LNG, Pluto LNG, Queensland Curtis LNG, LNG Canada y PERU LNG.

La compañía es dirigida por De la Rey Venter, antiguo responsable global del negocio de GNL de Shell. Según MidOcean, la utilización de un diseño repetido en FLNG2 ofrece un perfil atractivo de riesgo y retorno, así como ventajas concretas para la ejecución del proyecto.

Para Delfin, la entrada potencial de un socio con experiencia directa en mercados, comercialización y activos internacionales de GNL puede fortalecer la estructura financiera y comercial de la segunda unidad antes del FID.

Delfin y MidOcean ya evalúan una tercera unidad

El acuerdo no se limita exclusivamente a FLNG2. Delfin y MidOcean también colaborarán en actividades preliminares destinadas a acelerar una potencial tercera unidad, Delfin FLNG3.

La iniciativa revela que el desarrollador busca convertir la decisión de inversión de FLNG1 en una plataforma industrial repetible, en lugar de desarrollar cada instalación como un proyecto independiente.

De materializarse las tres unidades previstas, el complejo se aproximaría a la capacidad total autorizada de 13,2 millones de toneladas anuales y consolidaría una nueva fuente relevante de suministro estadounidense de GNL durante la próxima década.

Un avance importante, aunque todavía anterior al FID

La autorización limitada concedida a Siemens Energy constituye un avance material, pero no equivale todavía a la decisión definitiva de construir FLNG2.

El proyecto deberá completar su estructura de capital, formalizar los acuerdos de participación, avanzar su contratación comercial y satisfacer las condiciones necesarias para adoptar el FID.

Una vez alcanzada una decisión positiva, Delfin podría emitir una autorización completa para proceder y activar el alcance general de ingeniería, procura y construcción.

Sin embargo, la combinación de tres elementos —la incorporación potencial de MidOcean, la reserva anticipada de equipos críticos y la utilización del diseño de FLNG1— indica que FLNG2 está avanzando desde una etapa conceptual hacia una fase de preparación comercial e industrial más concreta.

El modelo FLNG gana espacio en la expansión estadounidense

El desarrollo de Delfin refleja el creciente interés por soluciones flotantes de licuefacción como alternativa a las terminales terrestres tradicionales.

Las instalaciones FLNG pueden ofrecer menores requerimientos de infraestructura en tierra, desarrollo modular, decisiones de inversión por unidad y posibilidades de expansión gradual. No obstante, también presentan desafíos relacionados con la integración naval, la complejidad operativa offshore, la disponibilidad de astilleros y equipos especializados, y la coordinación entre sistemas marítimos y procesos de licuefacción.

Delfin intenta mitigar parte de esos riesgos mediante una infraestructura portuaria común y una serie de unidades estandarizadas.

El avance de FLNG2, apenas seis semanas después del FID de la primera unidad, muestra la intención de la compañía de acelerar su programa y posicionar el Delfin Deepwater Port como una plataforma de exportación de varias fases.

Para el mercado internacional, la posible incorporación de 4,4 millones de toneladas anuales adicionales reforzaría la cartera de proyectos estadounidenses que podrían comenzar a abastecer el mercado mundial alrededor de 2030 y durante los primeros años de la década siguiente.

El cumplimiento del objetivo de FID antes de finalizar 2026 será, por tanto, el próximo indicador decisivo para determinar si Delfin puede trasladar rápidamente el impulso alcanzado con FLNG1 hacia una segunda unidad comercialmente viable.

GNL GLOBAL

Shell toma FID en Bahamas

Shell toma FID e inicia la construcción de una terminal de regasificación de GNL en Bahamas

Shell toma FID e inicia la construcción de una terminal de regasificación de GNL en Bahamas 2036 1158 GNL GLOBAL

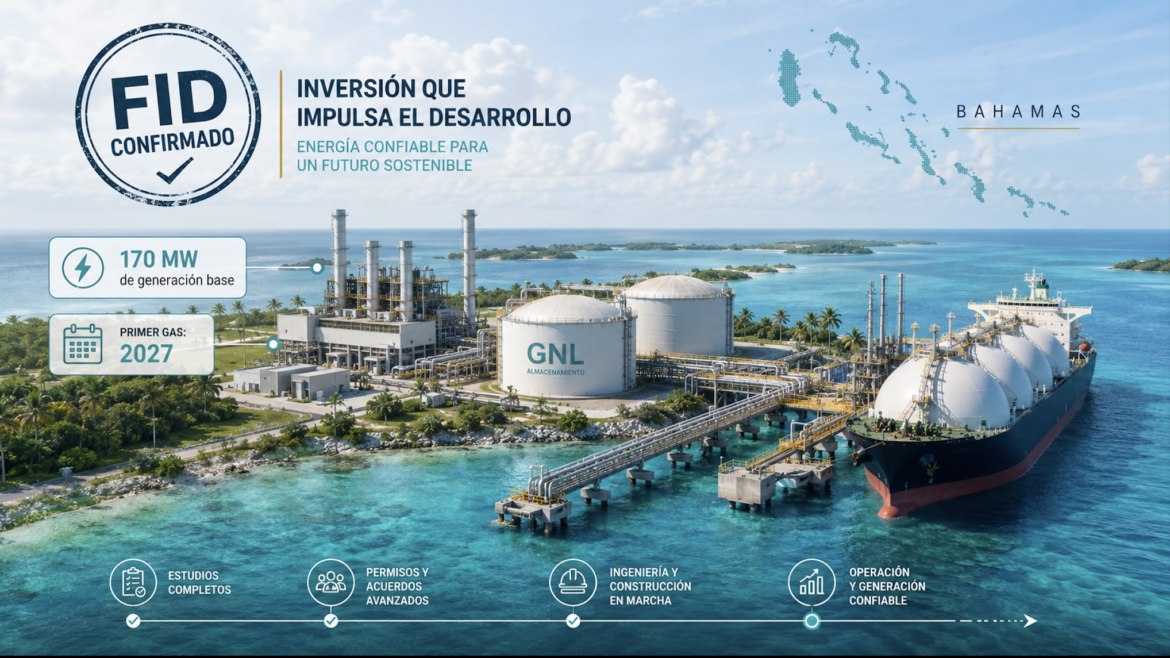
La nueva infraestructura, ubicada en Clifton Pier, suministrará gas natural para generación eléctrica en New Providence. Shell adquirió una participación del 40% en New Providence Gas Ltd. y será también el proveedor de gas natural licuado (GNL) del proyecto.

Shell anunció la decisión final de inversión —FID, por sus siglas en inglés— y el inicio de las obras de una nueva terminal de regasificación de GNL de pequeña escala en Bahamas, un proyecto destinado a modernizar el sistema eléctrico del país y reducir su dependencia de combustibles líquidos importados.

La inversión será ejecutada a través de Shell Bahamas Power Company, filial de Shell, que adquirió una participación del 40% en New Providence Gas Ltd., sociedad conjunta establecida con Sun Oil Holdings, subsidiaria de la compañía bahameña FOCOL Holdings. New Providence Gas será responsable de construir, poseer y operar la nueva terminal.

El proyecto estará ubicado en Clifton Pier, Nassau, en la isla de New Providence, donde se concentra la mayor parte de la población y de la demanda eléctrica de Bahamas. Shell también actuará como proveedor de GNL, utilizando su portafolio de suministro estadounidense para abastecer la instalación.

Primera entrega de gas prevista para 2027

La terminal está diseñada para respaldar más de 170 MW de generación eléctrica de carga base en Clifton Pier. El objetivo es iniciar el suministro de gas durante el primer trimestre de 2027, de acuerdo con información proporcionada por Shell.

La infraestructura será desarrollada por etapas, permitiendo que su capacidad aumente progresivamente de acuerdo con la evolución de la demanda eléctrica del país. El complejo incluirá sistemas de almacenamiento de GNL, tanques pulmón, bombas criogénicas, vaporizadores, compresión de boil-off gas, medición y otras instalaciones auxiliares necesarias para recibir, almacenar y regasificar el combustible.

Este diseño escalable resulta especialmente relevante para un sistema insular como el de Bahamas, donde la dimensión del mercado, la dispersión geográfica y la dependencia de combustibles importados requieren soluciones flexibles y adaptadas al crecimiento gradual de la demanda.

Shell toma FID en Bahamas

Sustitución de diésel y fuel oil

La generación eléctrica de Bahamas ha dependido históricamente, en gran medida, de diésel y fuel oil importados. La incorporación de GNL permitirá diversificar el suministro de combustibles y ofrecer una alternativa con menores emisiones locales y de carbono frente a los productos petrolíferos utilizados actualmente.

El proyecto forma parte de una reforma más amplia del sector energético bahameño, orientada a mejorar la confiabilidad del sistema, modernizar la infraestructura de generación e integrar progresivamente nuevas fuentes de energía.

Bahamas también mantiene el objetivo de alcanzar un 30% de generación eléctrica renovable para 2030. Dentro de ese proceso, el gas natural podrá desempeñar una función de respaldo y flexibilidad, apoyando la integración de generación solar y otras fuentes variables.

Una solución integrada de Shell

La participación de Shell abarca varios segmentos de la cadena de valor: inversión en la sociedad propietaria de la terminal, suministro de GNL y aplicación de su experiencia en operaciones de pequeña escala, logística marítima y bunkering en el Caribe.

Shell considera que su experiencia regional en GNL a pequeña escala y el desarrollo de una red creciente de suministro marítimo fueron factores importantes para estructurar una solución comercialmente viable para Bahamas.

Tom Summers, vicepresidente ejecutivo de LNG Marketing & Trading de Shell, señaló que la inversión constituye un hito para la transición de Bahamas hacia un sistema energético de menores emisiones. Añadió que el proyecto refuerza la estrategia de Shell de expandir su negocio integrado de gas y GNL mediante soluciones competitivas y escalables para mercados emergentes, desarrolladas en colaboración con socios locales.

La operación encaja con el posicionamiento global de Shell en el mercado de GNL. La compañía afirma que su negocio integrado atendió alrededor del 16% de la demanda mundial de GNL en 2025, respaldado por una cartera diversificada de suministro, capacidad comercial y una de las mayores flotas de buques metaneros del mundo.

Relevancia para el mercado de GNL del Caribe

La FID en Bahamas confirma una tendencia cada vez más visible en el Caribe: el desarrollo de proyectos de GNL de menor escala, diseñados para mercados insulares que requieren sustituir combustibles líquidos, fortalecer la seguridad energética y mejorar la eficiencia de sus sistemas eléctricos.

A diferencia de las grandes terminales de regasificación orientadas a mercados continentales, estas soluciones pueden utilizar infraestructura modular, entregas adaptadas al tamaño de la demanda y ampliaciones por fases.

Para Shell, el proyecto también amplía su presencia en una región donde ya participa en actividades de comercialización, transporte y bunkering de GNL. La compañía ha señalado previamente que trabaja con gobiernos del Caribe para facilitar marcos regulatorios que permitan el desarrollo de operaciones de pequeña escala destinadas a desplazar diésel y fuel oil.

El inicio de construcción de la terminal de Clifton Pier convierte a Bahamas en uno de los mercados más recientes del Caribe en avanzar desde la planificación hacia la ejecución de infraestructura física de regasificación.

Una señal para nuevos mercados emergentes

Más allá de su capacidad inicial, la importancia estratégica del proyecto reside en el modelo que representa: una solución integrada en la que un proveedor internacional de GNL participa directamente en la infraestructura de importación, garantiza el suministro y trabaja con un socio local para atender la demanda eléctrica.

Este esquema puede resultar relevante para otros mercados insulares y emergentes de América Latina y el Caribe que buscan acceso al gas natural, pero no cuentan con la escala necesaria para desarrollar terminales convencionales de gran capacidad.

Con la FID, el inicio de las obras y una fecha objetivo de primer gas durante el primer trimestre de 2027, Bahamas entra en una nueva etapa de su transformación energética. Para Shell, el proyecto fortalece su estrategia de crecimiento en gas integrado y demuestra cómo las soluciones de GNL de pequeña escala pueden conectar el suministro global con necesidades locales de confiabilidad, flexibilidad y reducción de emisiones.

GNL GLOBAL

Ecopetrol licita suministro de GNL para la nueva terminal de Puerto Bahía en el Caribe colombiano

Ecopetrol licita suministro de GNL para la nueva terminal de Puerto Bahía en el Caribe colombiano

Ecopetrol licita suministro de GNL para la nueva terminal de Puerto Bahía en el Caribe colombiano 878 574 GNL GLOBAL
La petrolera estatal colombiana busca contratos de siete años indexados a Henry Hub para abastecer la futura terminal de regasificación de Cartagena, mientras avanza en paralelo un segundo proceso en el Pacífico, en Buenaventura.

Ecopetrol dio un paso decisivo hacia la puesta en marcha de su segunda terminal de importación de GNL en la costa Caribe al lanzar formalmente una licitación para contratar el suministro de gas natural licuado (GNL) con destino a Puerto Bahía, en Cartagena.

Según S&P Global, la compañía estatal colombiana busca ofertas bajo modalidad DES (Delivered Ex-Ship) para un plazo de siete años, con precios indexados a Henry Hub bajo una fórmula única aplicable durante toda la vigencia del contrato.

El proceso, lanzado el 9 de julio, contempla una primera fase de manifestación de interés con plazo hasta el 17 de julio, ofertas vinculantes esperadas para el 24 de agosto y una decisión de adjudicación proyectada para el 8 de septiembre de 2026. Las propuestas deberán reflejar cantidades firmes anuales para el periodo 2026-2033, además de volúmenes potenciales e incrementales que permanecen sujetos a confirmación posterior.

Cronologia Ecopetrol

Una terminal condicionada al calendario de construcción

Uno de los elementos más relevantes del proceso, según una fuente citada por S&P Global, es la condición de que si la terminal no está operativa antes de diciembre de 2026, los volúmenes correspondientes a ese año serían eliminados del contrato. Esta cláusula refleja la presión de tiempo bajo la cual avanza el proyecto, desarrollado por Sociedad Portuaria Puerto Bahía —filial de la canadiense Frontera Energy— mediante un acuerdo take-or-pay con Ecopetrol para la prestación de servicios integrados de logística y regasificación.

El proyecto utilizará una unidad flotante de almacenamiento y regasificación (FSRU) con capacidad de 148.849 metros cúbicos. Para materializar la conexión entre el buque y la infraestructura receptora existente, Puerto Bahía contrató a la noruega ECOnnect Energy, que instalará su sistema de transferencia sin muelle IQuay F-Class, una solución que reduce el alcance de la construcción marina y acelera los tiempos de despliegue. El primer suministro de gas está previsto para comienzos de 2027.

«El objetivo es dotar al país de una fuente de suministro estratégica en la costa norte, con un balance adecuado entre oferta y demanda de gas a nivel nacional.»

Buenaventura, el otro frente abierto en el Pacífico

Mientras el proceso de Cartagena avanza, Ecopetrol mantiene en paralelo un segundo proceso de contratación de GNL, en este caso para su terminal del Pacífico en Buenaventura, cuya adjudicación se espera para el 23 de julio. A diferencia de Puerto Bahía, la infraestructura de recepción y almacenamiento de Buenaventura, junto con la planta de regasificación de 60 millones de pies cúbicos diarios en Buga (Valle del Cauca), ya se encuentra en una etapa avanzada de desarrollo bajo un contrato previo con Regasificadora del Pacífico (RDP), filial de Puerto Inversiones y Obras (PIO), que utiliza una unidad de almacenamiento flotante (FSU) arrendada a la naviera belga Exmar.

El proceso actual en curso corresponde específicamente al suministro de GNL bajo modalidad DES para abastecer esa infraestructura, en un esquema similar al de Puerto Bahía aunque con cronograma independiente y condiciones contractuales propias.

El contexto: un déficit estructural que se profundiza

Ambos procesos responden a una misma realidad: la declinación de los campos de gas natural en Colombia frente a una demanda que se mantiene firme. Las importaciones de gas han pasado de representar menos del 3% del suministro nacional hace apenas un par de años a superar el 20% en la actualidad, de acuerdo con reportes de la industria. Esta tendencia ha impulsado al gobierno y a Ecopetrol a diversificar las rutas de entrada de GNL, sumando ahora una segunda vía en el Caribe —Puerto Bahía— a la terminal histórica de Cartagena operada por SPEC LNG, además del frente ya mencionado en el Pacífico.

Para la región del Caribe y América Latina, el caso colombiano ilustra una dinámica que GNL GLOBAL viene siguiendo de cerca en distintos mercados de la cuenca: la combinación de terminales flotantes de rápido despliegue, contratos de suministro indexados a Henry Hub y plazos de ejecución cada vez más ajustados como respuesta a déficits de gas que ya no dan margen de espera. La resolución de ambos procesos —Puerto Bahía en septiembre y Buenaventura este mes— marcará un nuevo hito en la configuración del mapa de importación de GNL en Colombia de cara a 2027.

Ecopetrol S.A. anunció oficialmente el lanzamiento de este proceso público y competitivo para el suministro de GNL bajo modalidad DES en Puerto Bahía, Cartagena. Según la compañía, las empresas interesadas pueden consultar el Bid Document y la documentación completa del proceso —incluyendo requisitos aplicables, cronograma y procedimientos de presentación de ofertas— a través del enlace habilitado por Ecopetrol: ow.ly/EWTR50ZmAAB.

GNL GLOBAL

Precios del GNL en Asia al 10 Julio 2026

Precios spot del GNL en Asia suben 9,8% ante la escalada de tensiones en el estrecho de Ormuz

Precios spot del GNL en Asia suben 9,8% ante la escalada de tensiones en el estrecho de Ormuz 864 742 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia subieron por tercera semana consecutiva y alcanzaron su nivel más alto en un mes, impulsados por el aumento de las tensiones en Oriente Medio y por la creciente preocupación sobre posibles interrupciones del suministro y del transporte marítimo a través del estrecho de Ormuz.

De acuerdo con el informe semanal de precios de la agencia Reuters, el precio promedio del GNL para entrega en agosto en el noreste de Asia se estimó en 18,00 USD/MMBtu, frente a los 16,40 USD/MMBtu registrados la semana anterior. Esto representa un aumento de 1,60 USD/MMBtu, equivalente a una variación semanal de 9,8%.

Precios del GNL en Asia al 10 Julio 2026

Precios del GNL en Asia al 10 Julio 2026. Fuente: Reuters, Articulo Semanal de Precios del GNL en Asia.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el incremento estuvo relacionado principalmente con el deterioro de la situación geopolítica entre Estados Unidos e Irán, que elevó la prima de riesgo asociada con los cargamentos procedentes del golfo Pérsico y con el tránsito de buques metaneros por una de las rutas energéticas más importantes del mundo.

Riesgo geopolítico

La escalada se produjo después de que tres buques tanque fueran alcanzados por proyectiles en el estrecho de Ormuz y de que Irán atacara infraestructura militar estadounidense en varios Estados del Golfo, en respuesta a los ataques de Estados Unidos contra provincias costeras del sur y regiones orientales iraníes.

El mercado spot incorporó una mayor prima de riesgo geopolítico ante la posibilidad de que el conflicto afecte la producción, las exportaciones o el tránsito marítimo de GNL desde Oriente Medio. Qatar, uno de los mayores exportadores mundiales del combustible, depende del estrecho de Ormuz para trasladar sus cargamentos hacia los mercados internacionales.

Aunque varios buques metaneros que navegaban en lastre —sin cargamento— atravesaron el estrecho durante los últimos días, los ataques contra embarcaciones mantuvieron elevada la percepción de riesgo entre traders y compradores.

Go Katayama, principal insight analyst de Kpler, explicó que los ataques iraníes contra buques que transitaban por el estrecho de Ormuz, la confirmación de daños en el metanero qatarí Al Rekayyat y los posteriores ataques estadounidenses contra Irán incrementaron significativamente la prima de riesgo geopolítico.

Los precios también recibieron respaldo de la reposición de inventarios para el verano en el noreste de Asia, especialmente en China. Sin embargo, los elevados niveles de existencias en Japón y la cautela de Corea del Sur en sus compras spot limitaron un avance todavía mayor.

A pesar del incremento de los precios asiáticos, la prima de Asia frente a Europa no aumentó con la misma intensidad observada durante episodios anteriores de escalada del conflicto. Martin Senior, responsable de precios de GNL en Argus Media, señaló que numerosos compradores asiáticos ya tienen cubiertas sus necesidades de suministro para agosto y septiembre.

Esta situación reduce, al menos temporalmente, la competencia inmediata entre ambas regiones por cargamentos adicionales, aunque una interrupción efectiva del suministro o del transporte por Ormuz podría modificar rápidamente el equilibrio del mercado.

Asia

La demanda asiática estuvo respaldada por las compras de reposición realizadas durante el verano, particularmente en China. Las altas temperaturas estacionales suelen elevar el consumo eléctrico destinado a refrigeración y aumentar la necesidad de generación térmica, lo que puede traducirse en una mayor demanda de gas.

“Los precios también estuvieron respaldados por la continua reposición de inventarios durante el verano en el noreste de Asia, particularmente en China”, indicó Katayama.

No obstante, el analista añadió que los cómodos niveles de inventarios en Japón y la cautela de Corea del Sur en el mercado spot limitaron el potencial alcista.

La cobertura anticipada de las necesidades de agosto y septiembre entre varios compradores asiáticos también redujo la urgencia por competir con Europa por cargamentos marginales. Esto explica que la prima asiática frente al mercado europeo no haya aumentado proporcionalmente al repunte del precio de referencia del noreste de Asia.

El comportamiento del mercado durante las próximas semanas dependerá principalmente de la evolución del conflicto entre Estados Unidos e Irán, de la continuidad del tránsito marítimo por Ormuz y de la capacidad de los exportadores del Golfo para mantener sus operaciones.

Europa

En Europa, S&P Global Energy evaluó el jueves su referencia diaria de GNL para cargamentos entregados en agosto en el noroeste del continente, en base exbuque —Delivered Ex-Ship, DES—, en 16,599 USD/MMBtu. Este valor representó un descuento de 0,19 USD/MMBtu frente al precio del gas en el hub neerlandés TTF.

Argus Media situó su evaluación para el noroeste de Europa en 16,65 USD/MMBtu, mientras que Spark Commodities estimó el precio en 16,587 USD/MMBtu.

La escalada en el Medio Oriente generó nuevas preocupaciones sobre una posible reducción de la disponibilidad de GNL durante agosto y septiembre. Este riesgo podría coincidir con la temporada otoñal de mantenimiento de la infraestructura noruega de producción y transporte de gas, periodo en el que suelen disminuir temporalmente los flujos hacia Europa.

“En Europa, la escalada ha generado nuevas preocupaciones sobre una reducción del suministro de GNL en agosto y septiembre”, afirmó Yahdian Falah, portfolio strategist de la empresa alemana de comercialización energética Trianel.

“Esto coincidiría con la temporada otoñal de mantenimiento en Noruega y podría prolongar la tensión del mercado hasta finales del verano. Por lo tanto, Europa podría necesitar incorporar una prima para evitar un desequilibrio del mercado, reduciendo la demanda de gas para generación eléctrica mediante el cambio de combustible y atrayendo cargamentos de GNL desde Asia”, añadió.

Los inventarios europeos de gas alcanzaron el 51% de la capacidad disponible a comienzos de julio. Sin embargo, los participantes del mercado muestran una creciente preocupación por la posibilidad de que los actuales niveles de importación de GNL y las tasas de inyección en los almacenamientos resulten insuficientes para cumplir los objetivos establecidos antes del invierno.

Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, señaló que esta combinación de menores importaciones y ritmos de inyección moderados está aumentando la atención sobre la seguridad de suministro europea.

En este contexto, Europa podría verse obligada a mantener precios suficientemente competitivos para atraer cargamentos del Atlántico y evitar que un volumen mayor sea desviado hacia Asia, especialmente si aumentan las necesidades de reposición en China o si se intensifican los riesgos sobre los suministros de Oriente Medio.

Fletes de GNL

En el mercado de transporte marítimo de GNL, las tarifas del Atlántico subieron hasta 97.500 USD por día, mientras que las tarifas del Pacífico descendieron a 70.250 USD por día, de acuerdo con Qasim Afghan, analista de Spark Commodities.

La divergencia entre ambas cuencas refleja diferencias en la disponibilidad de buques, la ubicación de los cargamentos y las oportunidades de arbitraje entre Estados Unidos, Europa y Asia.

El arbitraje del cargamento estadounidense con entrega durante el mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza se amplió a favor de Europa. Esto significa que, al considerar el precio del cargamento y los mayores costos de transporte asociados con la ruta más extensa alrededor del sur de África, el mercado europeo ofrecía un destino comparativamente más atractivo.

Por el contrario, el arbitraje hacia el noreste de Asia mediante la ruta del canal de Panamá permaneció abierto y claramente orientado hacia Asia, indicó Afghan.

La diferencia entre ambas rutas es relevante para los exportadores estadounidenses. El canal de Panamá permite reducir considerablemente la distancia y el costo del transporte hacia el Pacífico, mientras que la navegación por el cabo de Buena Esperanza implica más días de viaje, un mayor consumo de combustible y una utilización más prolongada del buque.

La evolución de las tarifas marítimas y la disponibilidad de pasos por el canal de Panamá seguirán siendo factores determinantes para decidir el destino de los cargamentos estadounidenses, especialmente en un mercado condicionado por la competencia entre Europa y Asia y por los riesgos crecientes sobre las rutas de suministro de Oriente Medio.

GNL GLOBAL

Chile, reporte IGU 2026

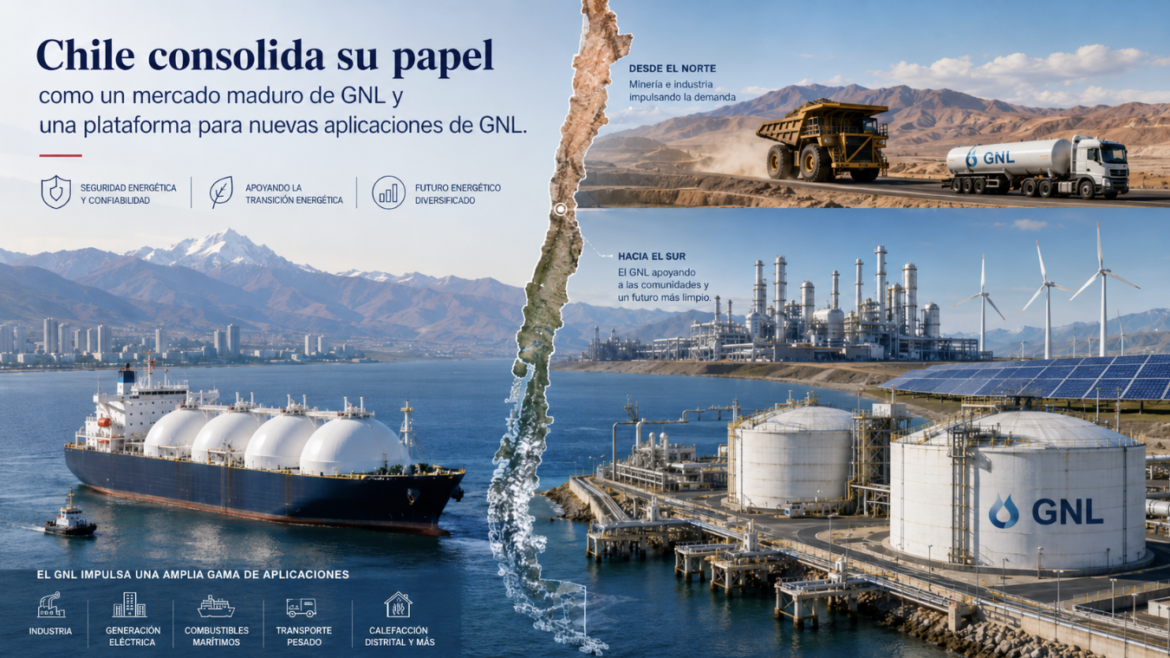
Chile consolida su papel como mercado maduro y plataforma para nuevas aplicaciones del GNL

Chile consolida su papel como mercado maduro y plataforma para nuevas aplicaciones del GNL 1350 762 GNL GLOBAL
El IGU World LNG Report 2026 confirma la importancia de Chile dentro del mercado latinoamericano: una infraestructura consolidada, importaciones estables, una elevada diversificación de proveedores y condiciones favorables para ampliar el uso del gas natural licuado (GNL) en generación eléctrica, industria, minería, transporte pesado y soluciones de menor escala.

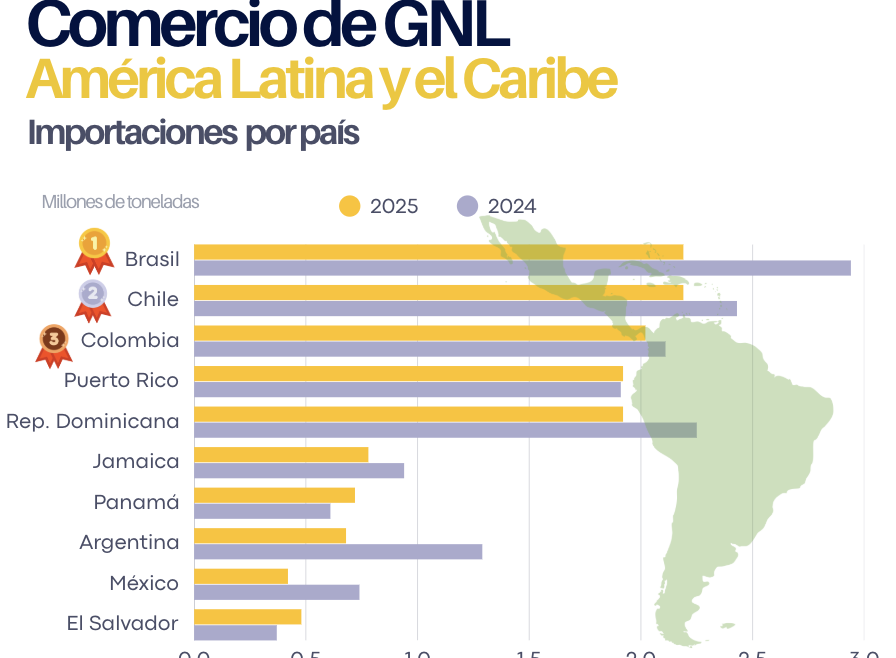
Chile volvió a posicionarse en 2025 entre los principales mercados de GNL de América Latina y el Caribe. De acuerdo con el IGU World LNG Report 2026, el país importó 2,19 millones de toneladas de GNL, prácticamente el mismo volumen que Brasil y superior al registrado por Colombia, República Dominicana, Puerto Rico, Jamaica, Panamá y Argentina.

Aunque el volumen chileno descendió moderadamente desde los 2,43 millones de toneladas de 2024, su relevancia regional no depende únicamente de la cantidad importada. Chile destaca por contar con un mercado estructurado, terminales de recepción consolidadas, experiencia operativa, conexiones con generación eléctrica e industria y una plataforma logística capaz de respaldar nuevas aplicaciones del GNL.

Chile se mantiene entre los mayores importadores de GNL de la región

Las importaciones latinoamericanas de GNL disminuyeron desde 15,60 millones de toneladas en 2024 hasta aproximadamente 13,32 millones en 2025. Dentro de este contexto de menor demanda regional, Chile mantuvo una posición destacada.

Con 2,19 millones de toneladas recibidas durante el año, el país representó aproximadamente 20% de las importaciones latinoamericanas. Junto con Brasil, encabezó el mercado sudamericano, seguido por Colombia con 2,02 millones de toneladas.

La estabilidad relativa del consumo chileno contrasta con la mayor volatilidad observada en otros mercados de la región. Brasil depende considerablemente de las condiciones hidrológicas y de los requerimientos del sector eléctrico, mientras Argentina utiliza el GNL principalmente para complementar su abastecimiento durante el invierno austral.

Chile, en cambio, cuenta con una demanda más diversificada y una infraestructura que permite atender generación eléctrica, distribución de gas e industrias intensivas en energía. Esta combinación convierte al país en uno de los mercados más maduros de América Latina.

Una matriz de suministro ampliamente diversificada

Uno de los elementos más relevantes del reporte es la diversidad de orígenes de los cargamentos recibidos por Chile.

De acuerdo con el IGU, durante 2025, el país importó aproximadamente:

  • 1,23 millones de toneladas desde Trinidad y Tobago.
  • 0,96 millones de toneladas desde Estados Unidos.
  • Volúmenes marginales desde Mozambique y México.

Trinidad y Tobago representó alrededor de 56% del suministro chileno, mientras Estados Unidos aportó cerca de 44%.

Esta composición diferencia a Chile de otros mercados regionales, donde el GNL estadounidense concentra una proporción mucho mayor del abastecimiento. Panamá, por ejemplo, recibió prácticamente todo su volumen desde Estados Unidos, mientras República Dominicana y Brasil también mostraron una fuerte dependencia de los cargamentos norteamericanos.

Para Chile, disponer de suministro desde el Caribe y desde la costa estadounidense del Golfo ofrece mayor flexibilidad comercial y reduce la exposición a una única fuente. También permite aprovechar oportunidades entre la cuenca atlántica, el mercado del Pacífico y los diferenciales temporales de precios.

Quintero y Mejillones: infraestructura que sostiene la seguridad energética

La posición chilena dentro del mercado regional está respaldada por sus dos principales terminales de recepción de GNL: GNL Quintero, en la zona central, y GNL Mejillones, en el norte del país.

Ambas instalaciones han permitido diversificar el abastecimiento energético de Chile y reducir la dependencia de una sola fuente de gas. Además, cumplen funciones distintas y complementarias.

GNL Quintero abastece principalmente a la zona central, donde se concentra una parte significativa de la población, la industria y la generación eléctrica del país. Su infraestructura facilita la recepción, almacenamiento y regasificación del GNL, así como su entrega al sistema de gasoductos y la distribución mediante camiones cisterna.

GNL Mejillones, por su parte, desempeña un papel estratégico en el norte, una región estrechamente vinculada con la actividad minera y con importantes requerimientos energéticos industriales.

La existencia de dos terminales en costas distintas proporciona a Chile redundancia operativa y mayor resiliencia frente a interrupciones logísticas o restricciones en otras fuentes de suministro.

Infraestructura disponible para responder a episodios de tensión

El reporte de la IGU destaca que la infraestructura de regasificación conserva un valor estratégico incluso cuando no opera permanentemente a máxima capacidad.

La experiencia internacional de 2025 y del primer trimestre de 2026 volvió a demostrar que los mercados con capacidad de importación disponible pueden responder con mayor rapidez a interrupciones del suministro, tensiones geopolíticas o aumentos inesperados de la demanda.

Para Chile, las terminales de GNL funcionan como una forma de seguro energético. Su valor no debe medirse únicamente por el porcentaje anual de utilización, sino por la capacidad que proporcionan para recibir cargamentos adicionales cuando cambian las condiciones del mercado.

Esta flexibilidad adquiere especial importancia en un sistema eléctrico con una participación creciente de fuentes renovables variables. En períodos de menor disponibilidad hídrica, solar o eólica, el gas natural puede contribuir a respaldar la generación y preservar la estabilidad del sistema.

GNL y generación eléctrica: flexibilidad para acompañar las renovables

Chile ha avanzado de manera significativa en la incorporación de energías renovables, especialmente solar y eólica. Sin embargo, el crecimiento de fuentes intermitentes también aumenta la necesidad de contar con capacidad de respaldo flexible.

El IGU World LNG Report 2026 señala que el gas natural mantiene un papel relevante en sistemas eléctricos con una alta penetración renovable por su capacidad de generación despachable, su rapidez de respuesta y su menor intensidad de emisiones en comparación con el carbón y los combustibles líquidos.

En el caso chileno, el GNL puede contribuir a:

  • Respaldar la generación durante períodos de baja disponibilidad renovable.
  • Reducir el uso de diésel y fuel oil en centrales térmicas.
  • Facilitar el retiro progresivo de unidades a carbón.
  • Aportar estabilidad y flexibilidad al sistema eléctrico.
  • Responder a picos de demanda y contingencias operativas.

Esto no significa sustituir el crecimiento renovable, sino complementar una matriz cada vez más diversificada y reducir los riesgos asociados a la variabilidad de la generación.

Del suministro convencional a nuevas aplicaciones industriales

La madurez del mercado chileno crea condiciones favorables para extender el uso del GNL más allá de la regasificación destinada a gasoductos y generación eléctrica.

La infraestructura existente permite desarrollar esquemas de small-scale LNG, distribución por carretera y suministro a consumidores industriales alejados de las redes tradicionales.

Este modelo puede resultar especialmente relevante para:

  • Operaciones mineras sin acceso a gasoductos.
  • Plantas industriales que actualmente utilizan diésel, carbón o fuel oil.
  • Generación aislada.
  • Procesos térmicos de alta demanda energética.
  • Comunidades y polos productivos alejados de los centros de consumo tradicionales.

La distribución de GNL por camión permite transportar el combustible desde una terminal hasta plantas satélite, donde se almacena y regasifica para su utilización local. Esta solución reduce la necesidad de construir grandes extensiones de gasoductos y puede implementarse de manera gradual.

Minería: una de las principales oportunidades para el GNL

Chile concentra una de las industrias mineras más importantes del mundo. Muchas operaciones se encuentran en zonas remotas y dependen de combustibles líquidos para transporte, generación y procesos térmicos.

El GNL ofrece una alternativa para reducir las emisiones locales, mejorar la eficiencia energética y diversificar el suministro de estas operaciones.

Sus aplicaciones potenciales incluyen:

  • Camiones de alto tonelaje y vehículos de transporte.
  • Generación eléctrica en faenas aisladas.
  • Calderas y hornos industriales.
  • Procesos térmicos.
  • Transporte de concentrados y suministros mineros.
  • Sistemas híbridos con energía solar, eólica y almacenamiento.

La disponibilidad de GNL Mejillones en el norte sitúa a Chile en una posición especialmente favorable para desarrollar proyectos vinculados con la minería, un segmento en el que la escala de consumo puede respaldar inversiones en infraestructura logística y estaciones de abastecimiento.

Transporte pesado y logística de menor intensidad de carbono

El reporte mundial también destaca la expansión del GNL como combustible para sectores difíciles de electrificar, entre ellos el transporte pesado.

En Chile, los corredores de carga asociados con puertos, centros logísticos, minería, acuicultura y distribución de alimentos pueden convertirse en mercados naturales para camiones a GNL.

Frente al diésel, el GNL puede ofrecer:

  • Menores emisiones de material particulado y óxidos de azufre.
  • Reducción de emisiones de óxidos de nitrógeno.
  • Menor ruido operativo.
  • Posibilidad de reducir emisiones de gases de efecto invernadero, dependiendo de la tecnología y del manejo del metano.
  • Una transición futura hacia BioGNL sin necesidad de sustituir completamente la infraestructura y los motores.

El desarrollo de una red de estaciones de abastecimiento y corredores definidos será esencial para transformar proyectos aislados en un mercado comercial sostenible.

Chile, reporte IGU 2026

Chile, reporte IGU 2026

BioGNL: una extensión natural de la infraestructura existente

El IGU World LNG Report 2026 señala que el BioGNL está ganando relevancia como combustible compatible con la infraestructura convencional de GNL.

Al ser químicamente equivalente al GNL de origen fósil, el BioGNL puede utilizarse en los mismos tanques, estaciones, camiones, buques y motores. Esta interoperabilidad reduce las barreras para su introducción.

Chile dispone de recursos potenciales para producir biometano a partir de:

  • Residuos agroindustriales.
  • Desechos forestales.
  • Lodos de plantas de tratamiento.
  • Residuos ganaderos.
  • Vertederos.
  • Residuos orgánicos urbanos.

La licuefacción de biometano podría facilitar su transporte hacia consumidores alejados y permitir una reducción progresiva de la intensidad de carbono en transporte pesado, minería, industria y navegación.

El valor estratégico de la infraestructura chilena radica precisamente en que no solo puede manejar GNL convencional, sino que puede servir como base para incorporar gradualmente combustibles renovables compatibles.

Potencial para bunkering y servicios marítimos

El mercado global de bunkering de GNL continuó creciendo en 2025. La flota mundial de buques de abastecimiento alcanzó 60 unidades operativas y otros 43 barcos se encontraban en construcción.

Aunque Europa y Asia concentran actualmente la mayor actividad, Chile posee atributos relevantes para desarrollar servicios de suministro de GNL y BioGNL al transporte marítimo:

  • Una extensa costa.
  • Puertos asociados con minería y comercio exterior.
  • Tráfico marítimo internacional.
  • Terminales de recepción de GNL.
  • Demanda potencial en embarcaciones industriales y portuarias.
  • Proximidad a rutas del Pacífico sur.

El desarrollo del bunkering requerirá coordinación entre terminales, autoridades marítimas, puertos, armadores y proveedores logísticos. Sin embargo, la infraestructura existente reduce parte de las barreras iniciales.

Integración con Argentina: una nueva dimensión estratégica

La transformación del mercado argentino tendrá efectos importantes para Chile.

Argentina avanza en el desarrollo de Vaca Muerta, la expansión de gasoductos y su primer proyecto de exportación de GNL mediante Southern Energy FLNG. Al mismo tiempo, el crecimiento de la producción abre oportunidades para aumentar las exportaciones de gas por gasoducto hacia Chile.

Esta evolución no necesariamente reduce la importancia de las terminales chilenas de GNL. Por el contrario, puede dar lugar a un sistema más integrado en el que Chile combine:

  • Gas argentino por gasoducto.
  • GNL importado desde distintos proveedores.
  • Capacidad de almacenamiento y regasificación.
  • Distribución a pequeña escala.
  • Suministro a minería, industria y transporte.
  • Flexibilidad para responder a interrupciones o picos de demanda.

La coexistencia entre gasoductos y terminales de GNL fortalece la seguridad energética. El gas argentino puede ofrecer competitividad y proximidad, mientras el GNL preserva la diversificación y el acceso al mercado internacional.

Un mercado maduro no significa un mercado estático

La moderación de las importaciones chilenas en 2025 no debe interpretarse como una pérdida de relevancia.

Un mercado maduro se caracteriza por contar con infraestructura, operadores experimentados, regulación, clientes, logística y capacidad para adaptarse a nuevas condiciones.

Chile reúne estos elementos y se encuentra en una etapa en la que el crecimiento no dependerá necesariamente de aumentar de forma continua los cargamentos destinados a la generación eléctrica. Las oportunidades futuras pueden surgir de una utilización más diversificada y sofisticada de la infraestructura disponible.

Entre ellas destacan:

  • GNL para transporte pesado.
  • Sustitución de combustibles líquidos en minería.
  • Small-scale LNG.
  • Generación flexible para respaldar renovables.
  • BioGNL.
  • Bunkering marítimo.
  • Integración energética con Argentina.
  • Servicios logísticos y operativos regionales.
  • Nuevos modelos de almacenamiento y distribución.

Chile como plataforma regional de conocimiento y desarrollo

La experiencia acumulada por Chile también tiene valor para otros mercados latinoamericanos.

El país puede aportar conocimiento en materia de:

  • Construcción y operación de terminales.
  • Seguridad marítima y portuaria.
  • Gestión contractual y comercial.
  • Integración del GNL con sistemas eléctricos.
  • Distribución mediante camiones.
  • Abastecimiento industrial.
  • Desarrollo de corredores de transporte.
  • Relación entre gas natural, renovables y descarbonización.

En una región donde varios países todavía evalúan su primera infraestructura de importación, Chile puede funcionar como referencia sobre cómo desarrollar un mercado completo alrededor del GNL.

Perspectivas

El IGU World LNG Report 2026 confirma que Chile conserva una posición estratégica dentro del mercado latinoamericano.

El país fue uno de los mayores importadores regionales en 2025, mantuvo una cartera diversificada de proveedores y continuó respaldándose en una infraestructura de recepción consolidada.

Sin embargo, su principal oportunidad ya no reside únicamente en importar GNL. El siguiente capítulo consiste en aprovechar esa infraestructura para desarrollar nuevas aplicaciones, fortalecer la resiliencia energética y acompañar la descarbonización de sectores que enfrentan mayores dificultades para electrificarse.

Chile dispone de terminales, experiencia, demanda industrial y condiciones logísticas para convertirse en una plataforma regional de innovación en GNL, BioGNL, transporte pesado, minería, small-scale LNG y servicios marítimos.

En ese sentido, el país no solo consolida su posición como mercado maduro. También comienza a perfilarse como uno de los laboratorios más relevantes de América Latina para la próxima generación de aplicaciones del gas natural licuado.

Fuente principal: International Gas Union, IGU World LNG Report 2026. Datos preparados por Rystad Energy y otras fuentes técnicas citadas en el informe

GNL GLOBAL

Exportaciones de GNL de EE.UU. Junio 2026

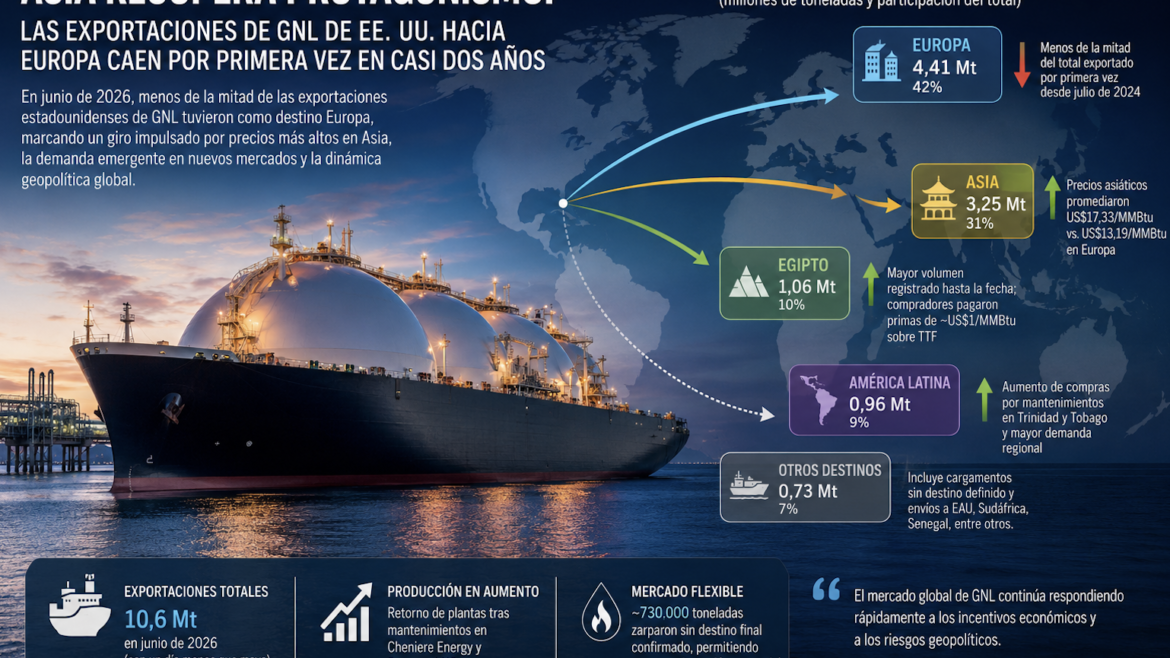
Asia recupera protagonismo en el mercado mundial: las exportaciones estadounidenses de GNL hacia Europa caen por primera vez en casi dos años

Asia recupera protagonismo en el mercado mundial: las exportaciones estadounidenses de GNL hacia Europa caen por primera vez en casi dos años 1538 1026 GNL GLOBAL

Las exportaciones estadounidenses de gas natural licuado (GNL) mostraron en junio un cambio relevante en su distribución por mercados. Por primera vez desde julio de 2024, menos de la mitad de los cargamentos mensuales de GNL de Estados Unidos tuvieron como destino Europa, reflejando una reorientación de los flujos estadounidenses hacia regiones donde las señales de precio, la demanda emergente y las condiciones geopolíticas ofrecieron mayores incentivos comerciales.

Durante los últimos dos años, Europa se había consolidado como el principal destino del GNL estadounidense tras la reducción del suministro ruso. Sin embargo, la combinación de precios más atractivos en Asia, compras récord de Egipto y una demanda europea relativamente cautelosa provocó una redistribución significativa de los cargamentos durante junio.

Este comportamiento confirma una vez más que el mercado global del GNL continúa funcionando bajo una lógica altamente flexible, donde las moléculas siguen los mejores incentivos económicos disponibles y los exportadores estadounidenses aprovechan las oportunidades de arbitraje entre las distintas regiones.

Exportaciones de GNL de EE.UU. Junio 2026

Exportaciones de GNL de EE.UU. Junio 2026

Asia ofrece mejores precios y atrae más cargamentos

Los datos preliminares de seguimiento marítimo muestran que el precio spot asiático (JKM) promedió US$17,33/MMBtu durante junio, mientras que el índice europeo TTF se ubicó en US$13,19/MMBtu.

La diferencia de más de US$4/MMBtu hizo económicamente atractivo redirigir numerosos cargamentos desde Europa hacia Asia, modificando los patrones tradicionales observados durante los últimos meses.

Las tensiones geopolíticas en Oriente Medio también contribuyeron a ampliar la brecha entre ambos mercados, al generar preocupaciones sobre la disponibilidad regional de suministro y fortalecer la disposición de los compradores asiáticos a pagar precios superiores para asegurar abastecimiento.

Europa pierde participación, pero continúa preparándose para el invierno

Aunque Europa sigue necesitando reponer sus inventarios antes del próximo invierno, numerosos compradores han mostrado cautela esperando condiciones de mercado más favorables.

Como resultado:

  • Las exportaciones estadounidenses hacia Europa descendieron de 5,13 millones de toneladas en mayo a 4,41 millones de toneladas en junio.
  • La participación europea cayó desde poco más del 50% hasta aproximadamente 42% del total exportado por Estados Unidos.

Según analistas del mercado, muchos comercializadores consideran que durante el segundo semestre podrían incorporarse mayores volúmenes globales de oferta, lo que eventualmente aliviaría los precios internacionales.

La estructura actual del mercado —caracterizada por una curva de futuros en backwardation— también incentiva a algunos compradores europeos a retrasar adquisiciones inmediatas, esperando precios inferiores en los próximos meses.

Egipto emerge como uno de los principales compradores mundiales

Uno de los cambios más relevantes observados durante junio fue el fuerte crecimiento de las importaciones egipcias.

Egipto adquirió aproximadamente 1,06 millones de toneladas de GNL estadounidense durante el mes, el mayor volumen registrado hasta la fecha y equivalente a cerca del 10% de todas las exportaciones estadounidenses.

Para asegurar el suministro, compradores egipcios llegaron incluso a pagar primas cercanas a US$1/MMBtu por encima de los contratos indexados al TTF europeo, reflejando la creciente necesidad del país por abastecer su sistema eléctrico y compensar la disminución de su producción doméstica de gas.

Asia mantiene una sólida demanda

Las exportaciones estadounidenses destinadas a Asia alcanzaron 3,25 millones de toneladas, equivalentes aproximadamente al 31% del total exportado durante junio.

Aunque el volumen fue ligeramente inferior al registrado en mayo, continúa siendo significativamente superior al observado durante los primeros meses de 2026, confirmando el fortalecimiento de la demanda asiática a medida que aumentan los precios regionales y persisten incertidumbres sobre el suministro.

América Latina también incrementa sus compras

América Latina registró igualmente un aumento en las importaciones de GNL estadounidense.

Los envíos alcanzaron aproximadamente 0,96 millones de toneladas, impulsados principalmente por la necesidad de reemplazar parte del suministro perdido desde Trinidad y Tobago, donde trabajos de mantenimiento en las instalaciones de Atlantic LNG —operadas por Shell y BP— redujeron temporalmente la producción disponible para exportación.

Este comportamiento confirma nuevamente la creciente importancia del mercado latinoamericano como destino flexible para el GNL estadounidense, especialmente durante períodos de interrupciones regionales de suministro.

Mayor flexibilidad comercial en el mercado spot

Otro elemento que refleja la dinámica actual del comercio mundial es el incremento de cargamentos enviados sin destino final confirmado.

Durante junio, aproximadamente 730.000 toneladas zarparon desde Estados Unidos sin comprador definitivo, permitiendo a los comercializadores decidir su destino durante el tránsito según evolucionaran las condiciones del mercado.

Adicionalmente, cargamentos individuales fueron entregados a mercados menos habituales como: Emiratos Árabes Unidos, Sudáfrica y Senegal

Esta estrategia evidencia la creciente flexibilidad logística y comercial que caracteriza al mercado internacional del GNL.

Producción estadounidense continúa creciendo

Pese a contar con un día menos que mayo, las exportaciones totales de GNL de Estados Unidos aumentaron ligeramente hasta 10,6 millones de toneladas durante junio.

El incremento fue posible gracias al retorno de diversas instalaciones tras mantenimientos programados, incluyendo plantas operadas por Cheniere Energy y Freeport LNG, que recuperaron capacidad operativa y contribuyeron a sostener elevados niveles de producción.

Perspectiva para el mercado

La redistribución de los flujos comerciales observada durante junio constituye una señal clara de que el mercado mundial del GNL continúa respondiendo rápidamente a los incentivos económicos y a la evolución de los riesgos geopolíticos.

Mientras Asia vuelve a ejercer presión sobre la oferta disponible mediante precios más elevados y compradores emergentes como Egipto incrementan significativamente sus importaciones, Europa parece adoptar una estrategia más prudente, confiando en una eventual relajación del mercado conforme entren nuevos proyectos de exportación durante los próximos meses.

Para Estados Unidos, esta flexibilidad representa una de sus principales ventajas competitivas. Su capacidad para redirigir rápidamente cargamentos hacia los mercados con mejores márgenes consolida al país como el principal proveedor de equilibrio (swing supplier) del comercio mundial de GNL, reforzando su influencia sobre los flujos energéticos internacionales en un contexto de creciente volatilidad y competencia por el suministro.

Fuente: Reuters

GNL GLOBAL

Canal de Panamá

Canal de Panamá podría endurecer las restricciones de calado en 2027 si persiste el déficit de lluvias

Canal de Panamá podría endurecer las restricciones de calado en 2027 si persiste el déficit de lluvias 1280 719 GNL GLOBAL

La Autoridad del Canal de Panamá evalúa reducir hasta 44 pies el calado máximo permitido en las esclusas neopanamax durante el verano de 2027. La medida dependerá del comportamiento de las precipitaciones y de la intensidad del fenómeno de El Niño, con posibles implicaciones para los buques metaneros y otros segmentos del transporte marítimo internacional.

La Autoridad del Canal de Panamá podría reducir el calado máximo autorizado para los buques que transitan por las esclusas neopanamax hasta 44 pies —aproximadamente 13,41 metros— durante el verano de 2027, si las lluvias de los próximos meses resultan insuficientes para recuperar y preservar los niveles de los principales embalses que abastecen la vía interoceánica.

La advertencia fue realizada por Ilya Espino de Marotta, próxima administradora del Canal de Panamá para el período 2026–2033, quien explicó que la eventual aplicación de restricciones más severas dependerá de la evolución de las precipitaciones y de los efectos de El Niño sobre la cuenca hidrográfica durante el segundo semestre de 2026.

Por el momento, la administración no contempla reducir el número diario de tránsitos autorizados. Sin embargo, el escenario para 2027 estará determinado por la cantidad de agua que pueda acumularse durante la actual temporada lluviosa, especialmente si El Niño limita las precipitaciones hasta diciembre y reproduce condiciones similares a las observadas durante la crisis hídrica de 2023.

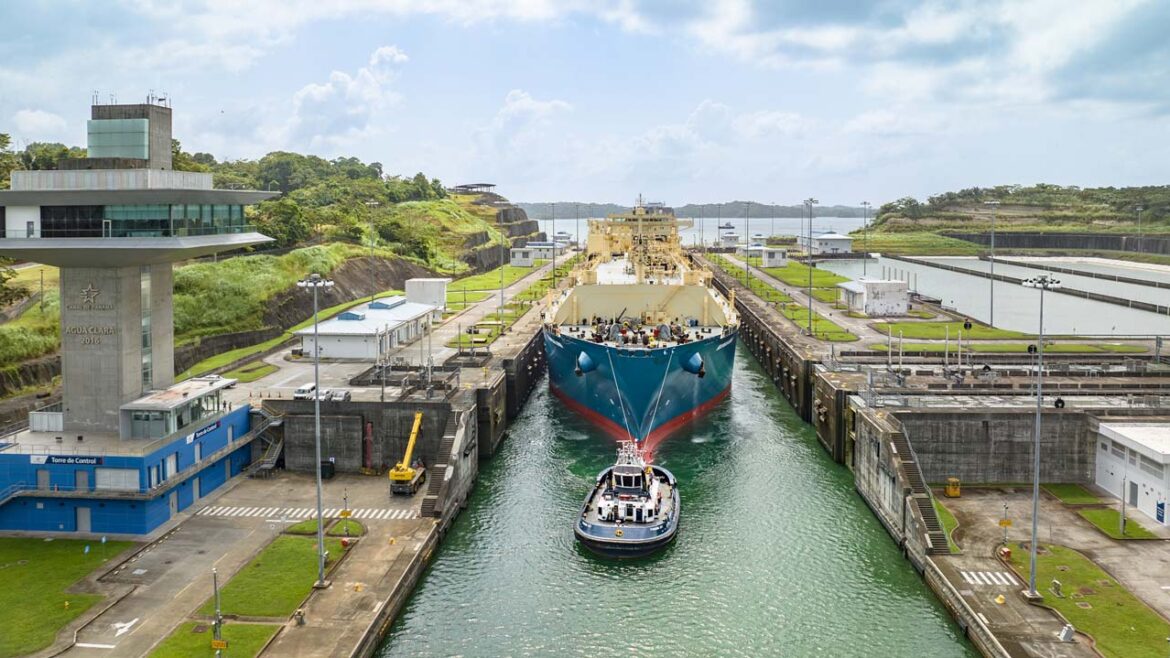
Canal de Panamá

Imagen cortesía de Canal de Panamá

Reducciones progresivas durante 2026

La posibilidad de imponer mayores restricciones en 2027 surge en un contexto de ajustes progresivos en el calado máximo permitido para los buques que utilizan las esclusas neopanamax.

El límite, que se encontraba en 50 pies, fue reducido a 49,5 pies desde el 3 de julio de 2026. Posteriormente, deberá disminuir a 49 pies —14,94 metros— a partir del 24 de julio y a 48,5 pies —14,78 metros— desde el 15 de agosto.

La Autoridad del Canal ha explicado que estas medidas forman parte de su estrategia de gestión del agua y buscan asegurar una operación segura, confiable y sostenible ante la posible intensificación de El Niño y la consecuente reducción de las lluvias en América Central.

Aunque los ajustes previstos para 2026 siguen siendo moderados en comparación con los registrados durante la sequía de 2023–2024, la posibilidad de reducir el calado hasta 44 pies en 2027 representaría una limitación mucho más significativa para los grandes buques.

El impacto del calado sobre la capacidad de carga

El calado determina la profundidad con la que el casco de un buque queda sumergido en el agua. Cuando el Canal reduce el límite permitido, algunas embarcaciones deben disminuir su carga para poder transitar de forma segura.

Para el transporte de GNL, una restricción de este tipo puede traducirse en menores volúmenes transportados por viaje, modificaciones en la planificación de carga, mayores costos unitarios de transporte o la necesidad de recurrir a rutas alternativas.

Los buques metaneros que conectan las terminales estadounidenses del Golfo de México con los mercados de Asia utilizan el Canal de Panamá como una de sus rutas potenciales para reducir la distancia respecto al trayecto a través del cabo de Buena Esperanza. Sin embargo, su utilización depende de factores como la disponibilidad de reservas de tránsito, los tiempos de espera, las tarifas, las dimensiones del buque y las condiciones comerciales de cada cargamento.

Por ello, una reducción sustancial del calado no necesariamente impediría el tránsito de todos los metaneros, pero sí podría limitar la carga transportada por algunas unidades o reducir la competitividad económica de la ruta panameña frente a otras opciones.

El precedente de la sequía de 2023

La preocupación de la Autoridad se fundamenta en la experiencia de 2023, cuando una severa sequía redujo los niveles de los lagos Gatún y Alhajuela y obligó a restringir tanto el calado de los buques como el número de tránsitos diarios.

Durante ese período, las limitaciones generaron largas esperas, mayores costos logísticos y cambios de ruta en distintos segmentos del comercio marítimo. La crisis también evidenció la vulnerabilidad del Canal frente a las variaciones de las precipitaciones, debido a que su sistema de esclusas depende del agua dulce almacenada en los embalses.

El episodio afectó especialmente a los segmentos con menor capacidad para reservar espacios con anticipación o asumir el costo de las subastas de tránsito. Algunos operadores de GNL y carga a granel optaron entonces por rutas alternativas ante la menor previsibilidad operacional.

La próxima administradora del Canal advirtió que, si El Niño continúa afectando las lluvias hasta finales de 2026, la vía podría enfrentar una situación comparable con la registrada tres años antes durante el verano de 2027.

Medidas para preservar el agua

Desde 2025, la Autoridad del Canal ha implementado diferentes acciones para aumentar la resiliencia de sus operaciones y conservar los niveles del lago Gatún.

Entre estas medidas se encuentran el mayor uso de las piscinas de ahorro de agua de las esclusas neopanamax, el tránsito simultáneo de embarcaciones más pequeñas, la utilización de compuertas interiores para reducir el volumen requerido en determinadas operaciones y la suspensión de la generación hidroeléctrica en Gatún cuando resulta necesario priorizar el almacenamiento de agua.

La institución también había informado previamente que mantenía el embalse de Gatún en niveles históricamente elevados como parte de su preparación frente a un eventual nuevo episodio de El Niño. En mayo, el Canal indicó que esperaba mantener sin restricciones el número de tránsitos durante el resto de 2026, aunque continuaría evaluando las condiciones meteorológicas para definir sus decisiones operativas de 2027.

Actualmente, la vía está gestionando alrededor de 36 a 37 tránsitos diarios, frente a los 40 o 41 observados varios meses atrás, en un contexto de elevada demanda derivada parcialmente de las disrupciones que afectan otras rutas marítimas internacionales.

Implicaciones para el mercado internacional de GNL

El posible endurecimiento de las restricciones en Panamá coincide con una etapa de expansión de la capacidad exportadora estadounidense de GNL y con un aumento esperado del número de cargamentos disponibles desde la costa del Golfo durante los próximos años.

Para los compradores asiáticos, el Canal puede ofrecer ventajas relevantes en determinadas condiciones de mercado. No obstante, esas ventajas se reducen cuando existen restricciones de calado, escasez de espacios de tránsito, elevados tiempos de espera o mayores tarifas.

Un límite de 44 pies podría obligar a algunos metaneros a cargar por debajo de su capacidad comercial, especialmente a las unidades de mayor tamaño o a aquellas con características operativas menos compatibles con las restricciones de la vía. La consecuencia podría ser un aumento del costo de transporte por unidad de GNL entregada.

También podría incrementarse el uso de rutas alternativas alrededor de África, aunque estos trayectos implican más días de navegación, mayor consumo de combustible, más emisiones y una menor disponibilidad efectiva de la flota.

El impacto real dependerá de la intensidad y duración de las restricciones, de los precios relativos entre Asia y Europa, del costo de los combustibles marítimos, de las tarifas del Canal y de la situación de otros corredores estratégicos, particularmente el Canal de Suez y el mar Rojo.

La seguridad hídrica se convierte en una variable logística

La evolución del Canal de Panamá demuestra que la seguridad hídrica se ha convertido en un componente cada vez más relevante para la planificación del comercio energético internacional.

Para productores, comercializadores, compradores y armadores de GNL, las condiciones hidrológicas del Canal ya no pueden ser consideradas únicamente como un riesgo estacional. Ahora forman parte de las variables que influyen en la selección de rutas, la programación de cargamentos, la disponibilidad de flota y la valoración de la flexibilidad contractual.

La Autoridad continuará evaluando los niveles de los lagos y las proyecciones de lluvia antes de adoptar nuevas decisiones. Sin embargo, la advertencia sobre una posible reducción hasta 44 pies confirma que el verano de 2027 podría representar un nuevo período de presión para la vía interoceánica si las precipitaciones no permiten recuperar reservas suficientes de agua.

Para el mercado de GNL, el mensaje es claro: la disponibilidad del Canal seguirá siendo una variable estratégica para los flujos entre el Golfo de México y Asia, pero su confiabilidad dependerá cada vez más de la capacidad de Panamá para administrar un recurso hídrico sometido a una creciente variabilidad climática.

m

ECA LNG, primer cargamento cargado. Cortesía Sempra Infrastructure

Sempra confirma la primera exportación de GNL de ECA LNG desde la costa del Pacífico mexicano

Sempra confirma la primera exportación de GNL de ECA LNG desde la costa del Pacífico mexicano 399 220 GNL GLOBAL

Sempra Infrastructure confirmó que su proyecto ECA LNG Fase 1, ubicado en Ensenada, Baja California, cargó y despachó con éxito su primer cargamento de gas natural licuado (GNL), marcando uno de los hitos más relevantes para el desarrollo de la industria exportadora de GNL en México.

El anuncio oficial, realizado el 8 de julio de 2026, valida la información publicada previamente por GNL GLOBAL, que había identificado la llegada del metanero Pacific Success a la terminal Energía Costa Azul como el paso previo a la primera exportación del proyecto.

Datos de seguimiento marítimo citados por diferentes fuentes especializadas mostraban que el buque, operado por TotalEnergies, navegaba en condición de lastre hacia la terminal mexicana para cargar el cargamento inaugural. La posterior confirmación de Sempra establece oficialmente que la operación de carga y despacho se completó satisfactoriamente.

Un nuevo punto de suministro en la costa del Pacífico

Sempra Infrastructure calificó la operación como un hito significativo en el proceso de puesta en marcha de ECA LNG Fase 1 y en su avance hacia el inicio de las operaciones comerciales.

“En un momento de creciente incertidumbre en el comercio mundial de GNL, nos entusiasma comenzar a exportar una nueva y confiable fuente de gas natural desde la costa del Pacífico de Norteamérica a clientes de todo el mundo”, señaló Justin Bird, director ejecutivo de Sempra Infrastructure.

ECA LNG. Imagen Cortesía de Sempra Infraestructura

ECA LNG. Imagen Cortesía de Sempra Infraestructura

Bird destacó igualmente el trabajo realizado por el equipo del proyecto y el compromiso de la compañía con una ejecución segura y sólida durante la construcción y puesta en marcha de la instalación.

El cargamento inaugural se produce poco más de un mes después de que Sempra anunciara, el 4 de junio de 2026, que ECA LNG había comenzado a producir sus primeros volúmenes de GNL como parte del proceso de commissioning. La carga del primer buque representa, por tanto, el siguiente paso operativo antes de la entrada plena en servicio comercial.

TotalEnergies participa en la fase inicial de exportación

TotalEnergies, socio del proyecto y comprador de una parte significativa de su producción, también destacó el valor estratégico de la nueva instalación.

“La puesta en marcha de ECA LNG, cuya ubicación estratégica proporciona un acceso privilegiado a los mercados asiáticos, fortalece la calidad de nuestra cartera integrada de GNL en Norteamérica. TotalEnergies se complace en contribuir al desarrollo del proyecto mediante la exportación de sus primeros cargamentos de GNL”, afirmó Patrick Pouyanné, presidente y director ejecutivo de TotalEnergies.

ECA LNG, Pacific Success, primer cargamento cargado. Cortesía Sempra Infrastructure

ECA LNG, Pacific Success, primer cargamento cargado. Cortesía Sempra Infrastructure

El Pacific Success, identificado por las  plataformas de inteligencia marítima como el buque encargado de la operación inaugural, es un metanero de aproximadamente 174.000 metros cúbicos vinculado a la cartera de transporte de TotalEnergies.

Ventaja logística frente a las rutas del Golfo de México

ECA LNG ocupa una posición singular dentro de la nueva infraestructura exportadora de Norteamérica. La terminal está situada en la costa del Pacífico de Baja California y utiliza gas natural procedente de Estados Unidos.

Esta localización permite enviar cargamentos directamente hacia Asia y otros mercados de la Cuenca del Pacífico sin necesidad de atravesar el Canal de Panamá. En comparación con los proyectos ubicados en la costa estadounidense del Golfo de México, esta ruta puede reducir los tiempos de navegación, los costos de transporte y la exposición a restricciones o congestiones en el canal.

Sempra considera que esta ventaja geográfica proporciona mayor flexibilidad a los comercializadores y compradores que buscan acceder a gas natural estadounidense a precios competitivos mediante una ruta directa hacia el Pacífico.

Una vez que comience formalmente sus operaciones comerciales, ECA LNG Fase 1 será la primera planta de licuefacción y exportación de GNL localizada en la costa del Pacífico mexicano. México ya cuenta con exportaciones de GNL desde el proyecto Fast LNG Altamira, situado en Tamaulipas, pero ECA LNG inaugura una plataforma exportadora diferente, orientada geográficamente hacia los mercados del Pacífico.

Capacidad de 3,25 millones de toneladas anuales

ECA LNG Fase 1 consiste en un único tren de licuefacción con una capacidad nominal de 3,25 millones de toneladas anuales de GNL.

El proyecto es una empresa conjunta entre Sempra Infrastructure y TotalEnergies y cuenta con acuerdos de compraventa de largo plazo con TotalEnergies y la empresa japonesa Mitsui & Co.

De acuerdo con la información del proyecto, TotalEnergies tiene contratados aproximadamente 1,7 millones de toneladas anuales, mientras que Mitsui mantiene derechos de compra por alrededor de 0,8 millones de toneladas anuales.

La infraestructura de licuefacción fue desarrollada junto a la terminal de recepción de Energía Costa Azul, que inició operaciones comerciales en 2008. La reconversión y ampliación del emplazamiento permite aprovechar parte de la infraestructura existente, así como su conexión con los sistemas de suministro de gas natural de Norteamérica.

Operaciones comerciales previstas para 2026

Sempra prevé que ECA LNG Fase 1 alcance su finalización sustancial durante el verano de 2026. Las ventas correspondientes a los contratos de largo plazo comenzarían poco después, una vez que la planta complete su puesta en marcha e inicie formalmente las operaciones comerciales.

El primer cargamento debe considerarse parte del proceso de commissioning y de estabilización operativa de la instalación, y no necesariamente como el comienzo definitivo de todas las obligaciones comerciales de largo plazo.

La compañía mantiene además en desarrollo una segunda fase de mayor escala en el mismo emplazamiento, aunque su ejecución dependerá de las decisiones comerciales, regulatorias y de inversión correspondientes.

Un hito para México y para el comercio transpacífico de GNL

La primera exportación de ECA LNG incorpora una nueva fuente de suministro a la creciente cartera de proyectos norteamericanos de GNL y consolida a México como un corredor potencial para transportar gas estadounidense hacia los mercados internacionales.

Para Sempra Infrastructure, la planta constituye uno de los pilares de su estrategia de GNL en dos costas, que combina sus proyectos del Golfo de México con el acceso directo al Pacífico proporcionado por Energía Costa Azul.

Con el primer cargamento ya despachado, ECA LNG entra en la etapa final de su transición desde la construcción y puesta en marcha hacia la operación comercial, abriendo una nueva ruta de exportación de gas natural norteamericano desde la costa del Pacífico mexicano.

GNL GLOBAL

Comercio de GNL en América Latina y el Caribe 2026

IGU: América Latina 2025 menor demanda de importación y una nueva generación de proyectos de exportación

IGU: América Latina 2025 menor demanda de importación y una nueva generación de proyectos de exportación 896 704 GNL GLOBAL

América Latina siguió siendo, en 2025, una región de contrastes dentro del mercado mundial de gas natural licuado (GNL): sus importaciones se debilitaron frente al año anterior, mientras avanzaban con fuerza los proyectos que buscan convertir a la región —particularmente a Argentina y México— en nuevos exportadores. Así lo revela el World LNG Report 2026 de la International Gas Union (IGU), elaborado con datos de Rystad Energy y S&P Global Energy.

Comercio Mundial y Regional de GNL en 2025

El mercado mundial de gas natural licuado (GNL)  alcanzó un nuevo récord en 2025, con 436,98 millones de toneladas (Mt) comercializadas, un aumento de un 6,3% con respecto a 2024.

Comercio de GNL en América Latina y el Caribe

Las importaciones netas de GNL de América Latina disminuyeron de 15,60 millones de toneladas en 2024 a 13,32 millones en 2025, lo que supone una contracción interanual de 2,28 millones de toneladas.

La región representó algo más del 3% del comercio mundial de GNL durante 2025.

La reducción estuvo asociada principalmente a menores compras en Brasil y Argentina, así como a una demanda regional relativamente moderada frente al fuerte crecimiento registrado en Europa y África.

La demanda se sostuvo principalmente por la reposición estacional y las necesidades climáticas entre abril y agosto.

Comercio de GNL en América Latina y el Caribe 2026

Comercio de GNL en América Latina y el Caribe 2026

Brasil y Chile se posicionaron como los mayores importadores de Sudamérica, mientras Colombia se mantuvo estable en el tercer lugar. En el Caribe, Puerto Rico y República Dominicana continuaron desempeñando un papel relevante como mercados estructurales para el GNL destinado a generación eléctrica.

Argentina, por su parte, redujo sus importaciones desde 1,29 millones de toneladas en 2024 hasta 0,68 millones en 2025, aunque el informe destaca que su demanda aumentó temporalmente durante el invierno austral. En julio, el país representó aproximadamente 36% de las importaciones regionales, debido a temperaturas inferiores a lo habitual y restricciones en el suministro por gasoductos.

Estados Unidos consolidó su papel como principal proveedor regional

La estructura de abastecimiento de América Latina y el Caribe refleja una creciente dependencia de las exportaciones estadounidenses.

De los 13,32 millones de toneladas recibidos por la región en 2025, aproximadamente:

  • 8,01 millones de toneladas procedieron de Norteamérica, principalmente de Estados Unidos.
  • 3,9 millones provinieron de productores latinoamericanos, fundamentalmente Trinidad y Tobago y Perú.
  • Cerca de 0,7 millones llegaron desde África.
  • Los flujos procedentes de otras regiones fueron marginales.

Estados Unidos suministró prácticamente el 60% de la totalidad de las importaciones de varios mercados, incluidos Panamá y una proporción significativa de las compras de Brasil, Colombia, República Dominicana, Chile y Puerto Rico.

Esta concentración confirma la importancia del GNL estadounidense como fuente flexible para la región.

Perú y Trinidad y Tobago mantienen el liderazgo exportador regional

Mientras América Latina continúa siendo predominantemente importadora, Perú y Trinidad y Tobago siguen siendo sus dos exportadores consolidados de GNL.

Trinidad y Tobago exportó 8,87 millones de toneladas en 2025, ligeramente por debajo de los 9,04 millones registrados en 2024. El país mantiene una capacidad nominal de licuefacción de aproximadamente 11,8 millones de toneladas anuales, aunque enfrenta restricciones relacionadas con la disponibilidad de gas de alimentación y el retiro de instalaciones más antiguas.

Perú exportó 3,85 millones de toneladas, frente a 3,91 millones en 2024. Peru LNG continúa siendo la única instalación de exportación de GNL en operación en Sudamérica, con una capacidad nominal cercana a 4,5 millones de toneladas anuales.

En conjunto, las exportaciones latinoamericanas alcanzaron aproximadamente 12,7 millones de toneladas en 2025. Los envíos hacia Asia Pacífico aumentaron de 2,3 millones de toneladas en 2024 a 3,3 millones en 2025, mientras los flujos hacia Europa disminuyeron ligeramente hasta unos 4 millones de toneladas.

Este comportamiento confirma la capacidad de los productores regionales para colocar cargamentos tanto en la cuenca atlántica como en los mercados asiáticos, dependiendo de los diferenciales de precios y de los costos de transporte.

México combina producción inicial, capacidad propuesta y acceso al Pacífico

México presenta una situación singular: aparece simultáneamente como importador, exportador emergente y plataforma potencial para el desarrollo de proyectos de licuefacción orientados a Asia.

El país exportó alrededor de 1,03 millones de toneladas de GNL en 2025, frente a solo 0,22 millones en 2024, como resultado de la entrada en operación de la unidad flotante de New Fortress Energy en Altamira.

El informe indica que Altamira LNG operó con una utilización aproximada de 73,7% durante 2025, luego de las dificultades experimentadas durante su puesta en marcha.

México cuenta con aproximadamente 1,4 millones de toneladas anuales de capacidad de licuefacción operativa, pero posee una cartera mucho mayor de desarrollos propuestos. La capacidad de licuefacción en fase previa a FID se situaba en torno a 38,6 millones de toneladas anuales, concentrada principalmente en proyectos de exportación y nuevas unidades FLNG.

Dentro de la cartera flotante, el reporte identifica aproximadamente 5,6 millones de toneladas anuales de capacidad propuesta en México.

La ubicación del país es uno de sus principales activos competitivos. Los proyectos en la costa del Pacífico pueden recibir gas procedente de Estados Unidos y evitar el tránsito por el Canal de Panamá para abastecer a compradores asiáticos.

New Fortress Energy, actor transversal en la expansión regional

New Fortress Energy aparece vinculada a múltiples desarrollos en México, Brasil, Nicaragua y el Caribe.

En México, la compañía desarrolló la primera unidad FLNG frente a Altamira y ha evaluado proyectos adicionales en asociación con la Comisión Federal de Electricidad.

En Brasil, operó la FSRU Energos Winter en Terminal Gas Sul, aunque la embarcación fue posteriormente trasladada a Egipto durante 2025.

La presencia transversal de NFE refleja una tendencia regional más amplia: el desarrollo de soluciones integradas que combinan suministro de GNL, infraestructura flotante, generación eléctrica y comercialización de gas.

Este modelo ha resultado especialmente atractivo para mercados medianos o emergentes, donde la construcción de grandes terminales terrestres puede requerir mayores inversiones, plazos más largos y compromisos de demanda difíciles de garantizar.

Argentina emerge como la principal nueva historia exportadora

Uno de los acontecimientos más relevantes del informe para la región es la aprobación de Southern Energy (SESA) FLNG, el primer gran proyecto de exportación de GNL de Argentina.

El desarrollo alcanzó la decisión final de inversión en 2025 y contempla dos unidades flotantes de licuefacción:

  • Hilli Episeyo, con capacidad de 2,5 millones de toneladas anuales.
  • MK II, con capacidad prevista de 3,5 millones de toneladas anuales.

La capacidad combinada será de 6 millones de toneladas anuales. La primera unidad está prevista para entrar en operación en 2027 y la segunda en 2028.

El proyecto se ubicará en el Golfo San Matías y utilizará gas procedente de Vaca Muerta, transportado mediante infraestructura de gasoductos hasta las unidades flotantes.

La estructura empresarial reúne a YPF, Pan American Energy, Pampa Energía, Harbour Energy y Golar LNG, integrando producción upstream, transporte y exportación.

Para Argentina, el proyecto supone una transición fundamental: de importador estacional de GNL a potencial exportador estructural. También representa un paso concreto para monetizar los recursos de Vaca Muerta más allá del mercado doméstico y de las exportaciones regionales por gasoducto.

Argentina figura además con 18,0 Mtpa de capacidad adicional en fase de propuesta (pre-FID), equivalente al 1,6% de la cartera mundial de proyectos aún sin decisión de inversión, lo que la sitúa entre los mercados con mayor potencial de expansión de la próxima década, junto a México.

Con ello, el país se posiciona como uno de los principales polos mundiales de crecimiento potencial del GNL flotante.

México, con la puesta en marcha reciente de Altamira LNG (New Fortress Energy, 1,40 Mtpa, tecnología Fast LNG) y el proyecto Energía Costa Azul de Sempra y TotalEnergies (3,25 Mtpa, con arranque previsto para 2026), se perfila como el segundo polo exportador de la región. El país cuenta con 4,7 Mtpa de capacidad aprobada o en construcción (2,0% del total mundial) y, de forma más significativa, con 38,6 Mtpa en fase propuesta —un 3,5% de toda la cartera mundial pre-FID—, impulsada por el acceso preferente al gas de esquisto estadounidense a través de gasoductos transfronterizos.

Amplia infraestructura de importación, pero baja utilización

El informe evidencia una de las principales contradicciones del mercado regional: América Latina dispone de una capacidad considerable de regasificación, pero una parte importante permanece subutilizada.

Brasil posee varias terminales flotantes y terrestres, aunque su demanda cambia considerablemente según la disponibilidad hidroeléctrica, las condiciones climáticas y la necesidad de generación térmica. La utilización agregada de sus terminales fue muy reducida durante 2025.

México también presenta bajos niveles de utilización en sus instalaciones de regasificación, debido al acceso abundante y competitivo al gas estadounidense por gasoducto.

Esta capacidad ociosa representa un desafío para operadores y propietarios, pero también una oportunidad para:

  • Reconfigurar terminales como centros logísticos regionales.
  • Incorporar servicios de almacenamiento y recarga.
  • Desarrollar distribución de GNL a pequeña escala.
  • Abastecer transporte pesado, minería e industrias aisladas.
  • Integrar generación eléctrica flexible.
  • Facilitar operaciones de transbordo y bunkering.

El caso colombiano ofrece una señal diferente. En 2025 entró en operación una ampliación de 0,2 millones de toneladas anuales en la terminal SPEC LNG de Cartagena, elevando su capacidad total de regasificación hasta aproximadamente 3,6 millones de toneladas anuales. Fue la única incorporación significativa de capacidad de recepción registrada en América Latina durante el año.

Nueva capacidad flotante hasta 2030

Las soluciones flotantes continuarán siendo el principal motor de expansión de la infraestructura regional.

A escala global, doce proyectos flotantes y offshore de regasificación habían alcanzado FID al cierre de 2025, por un total de 41,8 millones de toneladas anuales de capacidad futura. América Latina aparece como el tercer bloque regional más importante dentro de esta cartera, detrás de Europa y África.

Entre los desarrollos regionales destacan:

Nicaragua

Nicaragua avanza con su primera infraestructura de importación de GNL basada en una solución flotante. Su incorporación marcaría la entrada de un nuevo mercado centroamericano y ampliaría el uso del GNL para generación eléctrica y diversificación energética.

República Dominicana

El proyecto Energía 2000 Manzanillo LNG, basado en la FSRU Energos Freeze, está previsto con una capacidad de aproximadamente 3,5 millones de toneladas anuales. Su entrada en operación fortalecerá la infraestructura de suministro de gas del país y consolidará a República Dominicana como uno de los mercados de GNL más importantes del Caribe.

Bahamas y Antigua y Barbuda

El reporte también identifica proyectos de primera importación en Bahamas y Antigua y Barbuda, reflejando el interés de los sistemas insulares por sustituir combustibles líquidos más costosos y reducir las emisiones de la generación eléctrica.

La expansión mediante FSRU ofrece ventajas particularmente relevantes para el Caribe: menores tiempos de implementación, inversión inicial más baja, escalabilidad y posibilidad de reubicar la unidad si cambian las condiciones del mercado.

República Dominicana y Jamaica amplían su papel logístico

El Caribe no solo está aumentando su capacidad de importación. También comienza a asumir funciones de recarga, redistribución y optimización de cargamentos.

La República Dominicana se incorporó en 2025 al grupo de mercados que realizan operaciones de recarga de GNL, con aproximadamente 0,07 millones de toneladas reexportadas.

Jamaica, por su parte, cargó alrededor de 0,16 millones de toneladas para reexportación, equivalente a 3,3% del comercio mundial de reexportaciones.

En cuanto a cargamentos recibidos mediante reexportación:

  • Puerto Rico recibió aproximadamente 0,08 millones de toneladas.
  • Colombia recibió alrededor de 0,07 millones.
  • República Dominicana recibió cerca de 0,02 millones.

Aunque los volúmenes son todavía reducidos, estas operaciones muestran el surgimiento de una red logística más flexible en el Caribe, capaz de atender mercados pequeños, instalaciones aisladas y esquemas de distribución regional.

Chile mantiene una posición estratégica

Chile importó 2,19 millones de toneladas de GNL en 2025, situándose junto a Brasil como el mayor comprador de Sudamérica.

El país dispone de infraestructura consolidada en Quintero y Mejillones, conectada con generación eléctrica, industrias y redes de gas. Su posición geográfica y experiencia operativa lo convierten en un mercado de referencia para el desarrollo de aplicaciones de menor escala, transporte pesado, minería y soluciones de descarbonización industrial.

Además, Chile puede desempeñar un papel creciente en la integración energética del Cono Sur. El crecimiento de la producción argentina abre la posibilidad de combinar suministro por gasoductos, GNL importado y, eventualmente, flujos regionales más flexibles.

La relevancia de Chile no se mide únicamente por sus importaciones, sino por la madurez de su infraestructura y su capacidad para demostrar aplicaciones comerciales del GNL en sectores distintos de la generación eléctrica.

Shipping, Canal de Panamá y exposición logística

El transporte marítimo de GNL continuó enfrentando riesgos geopolíticos y logísticos durante 2025.

El informe señala que las condiciones de tránsito por el Canal de Panamá mejoraron respecto de la severa sequía de 2023. Sin embargo, la congestión, los factores climáticos y la disponibilidad futura de agua siguen representando riesgos para las rutas entre la costa estadounidense del Golfo y Asia.

Para América Latina y el Caribe, el canal cumple una doble función:

  1. Facilita el transporte de GNL estadounidense hacia los mercados del Pacífico.
  2. Refuerza la posición de Panamá como nodo marítimo y potencial centro para servicios de combustible, almacenamiento y distribución.

El aumento de proyectos mexicanos en el Pacífico también responde, en parte, al interés de acceder a Asia sin depender del tránsito por Panamá.

BioGNL y bunkering: oportunidades 

El mercado mundial de bunkering de GNL continuó creciendo en 2025. La flota operativa de buques de suministro alcanzó 60 unidades, mientras otros 43 buques se encontraban en construcción.

Aunque Europa y Asia dominan actualmente el mercado, el informe destaca el crecimiento del BioGNL como combustible compatible con la infraestructura y los motores existentes.

Para América Latina y el Caribe, esta tendencia abre oportunidades en:

  • Puertos con alto tráfico internacional.
  • Corredores marítimos vinculados al Canal de Panamá.
  • Minería y transporte pesado en Chile, Perú y Brasil.
  • Producción de biometano en mercados agrícolas y agroindustriales.
  • Sustitución de diésel y fuel oil en operaciones marítimas e industriales.

La región todavía se encuentra en una fase temprana, pero su base de recursos renovables y la disponibilidad de infraestructura de GNL pueden facilitar el desarrollo futuro del BioGNL como combustible de menor intensidad de carbono.

Una región de contrastes, pero con una agenda de inversión creciente

El panorama regional descrito por la IGU no puede resumirse únicamente mediante la caída de las importaciones en 2025.

América Latina y el Caribe están atravesando una transformación más profunda:

  • Argentina avanza hacia su primera plataforma exportadora de gran escala.
  • México se posiciona como corredor de exportación hacia el Pacífico.
  • Perú y Trinidad y Tobago mantienen la oferta regional existente.
  • Colombia amplía su capacidad de regasificación.
  • República Dominicana fortalece su infraestructura y sus funciones logísticas.
  • Nicaragua, Bahamas y Antigua y Barbuda avanzan como nuevos mercados.
  • Brasil y México enfrentan el reto de monetizar una capacidad de importación altamente subutilizada.
  • Chile consolida su papel como mercado maduro y plataforma para nuevas aplicaciones del GNL.

El principal desafío será convertir la infraestructura disponible y proyectada en demanda sostenible. Ello requerirá contratos competitivos, integración con generación eléctrica e industria, desarrollo de redes de distribución y marcos regulatorios que reduzcan el riesgo de inversión.

Perspectivas

El World LNG Report 2026 muestra que América Latina y el Caribe seguirán siendo una región relativamente pequeña dentro del mercado mundial, pero con una importancia estratégica creciente.

La flexibilidad de las soluciones flotantes, la expansión del GNL estadounidense, el desarrollo de Vaca Muerta, la posición geográfica de México y la necesidad de sustituir combustibles líquidos en el Caribe están creando una nueva configuración regional.

La historia ya no es exclusivamente la de mercados que importan GNL durante períodos de escasez. Comienza a emerger un ecosistema más complejo, en el que conviven exportadores consolidados, nuevos proyectos de licuefacción, terminales subutilizadas, centros logísticos y mercados insulares en expansión.

Para operadores, proveedores tecnológicos, desarrolladores, comercializadores e inversionistas, esta diversidad convierte a América Latina y el Caribe en una de las regiones con mayores oportunidades de transformación durante la próxima década.

Fuente principal: International Gas Union, IGU World LNG Report 2026. Datos preparados por Rystad Energy y otras fuentes técnicas citadas en el informe.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.