Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Uniper firma un acuerdo de 20 años para adquirir GNL del proyecto canadiense Ksi Lisims

Uniper firma un acuerdo de 20 años para adquirir GNL del proyecto canadiense Ksi Lisims 600 379 GNL GLOBAL
El contrato contempla el suministro de dos millones de toneladas anuales de GNL desde la costa del Pacífico canadiense y refuerza la estrategia de Alemania para diversificar sus fuentes de abastecimiento energético.

La compañía energética alemana Uniper formalizó un acuerdo de compraventa de gas natural licuado (GNL) con el proyecto canadiense Ksi Lisims LNG, mediante el cual adquirirá dos millones de toneladas anuales durante un periodo de hasta 20 años.

El contrato transforma en un compromiso vinculante la carta de intención anunciada por ambas partes en junio de 2026 y representa uno de los acuerdos de suministro de GNL más importantes suscritos hasta la fecha entre empresas de Alemania y Canadá.

Las entregas están previstas para comenzar una vez que Ksi Lisims LNG entre en operación comercial, actualmente proyectada para principios de la próxima década. Reuters indicó que el suministro podría iniciarse en 2032.

De acuerdo con Uniper, los volúmenes serán comercializados bajo condiciones free on board —FOB—, lo que significa que la empresa alemana asumirá la responsabilidad del transporte marítimo desde la terminal de exportación. El volumen contratado, equivalente a aproximadamente 30 teravatios hora de energía al año, permitirá a Uniper decidir el destino de cada cargamento dentro de su portafolio internacional.

Un proyecto estratégico en la costa del Pacífico

Ksi Lisims LNG es un proyecto de exportación propuesto para la costa noroeste de Columbia Británica, Canadá. La instalación está siendo desarrollada por la Nación Nisga’a, Western LNG y Rockies LNG, un consorcio que agrupa a productores canadienses de gas natural.

Su ubicación sobre la costa del Pacífico ofrece una ruta directa hacia los principales mercados asiáticos, evitando el tránsito obligatorio por el Canal de Panamá. No obstante, la flexibilidad comercial del acuerdo también permitiría a Uniper transportar cargamentos hacia Europa cuando las condiciones de mercado y la disponibilidad logística resulten favorables.

El proyecto contempla utilizar principalmente electricidad hidroeléctrica para alimentar sus procesos de licuefacción. Sus promotores buscan de esta manera reducir la intensidad de emisiones de la instalación frente a proyectos que emplean turbinas alimentadas directamente con gas natural.

La participación de la Nación Nisga’a también convierte a Ksi Lisims LNG en un caso relevante dentro del creciente involucramiento de comunidades indígenas canadienses en el desarrollo y la propiedad de infraestructuras energéticas.

Alemania amplía su diversificación energética

El acuerdo debe analizarse dentro de la profunda transformación de la política de abastecimiento de gas de Alemania desde 2022.

La reducción de los suministros rusos por gasoducto llevó al país a desarrollar terminales flotantes de regasificación, ampliar su capacidad de importación de GNL y asegurar contratos con productores de diferentes regiones.

Estados Unidos se convirtió en uno de los principales suministradores de GNL para Alemania y para el conjunto del mercado europeo. Sin embargo, Berlín y sus compañías energéticas buscan evitar una concentración excesiva en un único origen y fortalecer relaciones de largo plazo con Canadá y otros productores.

Uniper, controlada por el Estado alemán, ha venido ampliando su portafolio mediante contratos de suministro con compañías y proyectos en Norteamérica, Australia y otras regiones. La empresa también mantiene un acuerdo de largo plazo con el productor canadiense Tourmaline para la adquisición de gas natural, complementando así la relación comercial ahora establecida con Ksi Lisims LNG.

La operación sigue además el acuerdo alcanzado previamente por la también estatal alemana SEFE para adquirir volúmenes del proyecto canadiense, reflejando el interés estratégico de Alemania en desarrollar un corredor energético con Canadá.

Canadá busca nuevos destinos para su gas

Para Canadá, el contrato representa otro paso en su estrategia de diversificación de exportaciones energéticas.

La producción canadiense de gas natural ha dependido históricamente del acceso al mercado estadounidense mediante gasoductos. El desarrollo de terminales de GNL en Columbia Británica abre la posibilidad de comercializar directamente el recurso canadiense en Asia, Europa y otros mercados internacionales.

La costa del Pacífico ofrece particularmente una ventaja geográfica para atender la demanda de Japón, Corea del Sur, China, India y el sudeste asiático. Al mismo tiempo, el acuerdo con Uniper demuestra que los compradores europeos también consideran estos proyectos como una alternativa para fortalecer la seguridad y diversidad de sus portafolios.

El contrato aporta asimismo respaldo comercial a Ksi Lisims LNG, ya que los acuerdos de compraventa de largo plazo son esenciales para asegurar financiamiento, avanzar hacia una decisión final de inversión y respaldar la construcción de las instalaciones.

Mayor flexibilidad para el portafolio de Uniper

El suministro FOB proporcionará a Uniper un elevado grado de flexibilidad logística y comercial. La compañía podrá dirigir los cargamentos hacia los mercados que presenten mayores necesidades o mejores condiciones económicas, realizar intercambios con otros participantes y optimizar el uso de su capacidad de transporte y regasificación.

Esta característica resulta especialmente relevante en un mercado global expuesto a interrupciones geopolíticas, restricciones en rutas marítimas y episodios de volatilidad en los precios.

El acuerdo entre Uniper y Ksi Lisims LNG no solo fortalece la relación energética entre Alemania y Canadá. También muestra cómo los compradores europeos están construyendo portafolios más diversificados, combinando contratos de largo plazo con flexibilidad de destino y acceso a nuevos proyectos de exportación.

Para Ksi Lisims LNG, la incorporación de otro comprador europeo de gran escala constituye un avance comercial importante en su proceso de desarrollo. Para Alemania, representa una nueva fuente potencial de suministro dentro de una estrategia destinada a reducir riesgos y reforzar su seguridad energética durante las próximas décadas.

GNL GLOBAL

NYK Line

NYK invertirá US$221 millones en MidOcean Energy y ampliará su presencia en la cadena global de GNL

NYK invertirá US$221 millones en MidOcean Energy y ampliará su presencia en la cadena global de GNL 690 518 GNL GLOBAL
La naviera japonesa adquirirá una participación mayoritaria en Diamond Gas MidOcean, vehículo de inversión creado por Mitsubishi Corporation, y establecerá una alianza estratégica con MidOcean Energy para el transporte marítimo de GNL.

La compañía naviera japonesa NYK Line anunció su decisión de invertir en MidOcean Energy, empresa de gas natural licuado (GNL) con sede en el Reino Unido, creada y administrada por el inversionista estadounidense EIG.

La operación permitirá a NYK ampliar su exposición a diferentes segmentos de la cadena de valor del GNL, combinando una participación financiera en activos de producción y licuefacción con una futura colaboración comercial en el transporte marítimo del combustible.

De acuerdo con la documentación corporativa publicada por NYK, la compañía destinará US$221 millones a la adquisición de 211,9 millones de acciones de Diamond Gas MidOcean Limited, conocida como DGMO. Tras completarse la transacción, NYK controlará el 87,4% de los derechos de voto de esta sociedad.

Inversión mediante una sociedad creada por Mitsubishi

DGMO fue establecida en noviembre de 2023 por Mitsubishi Corporation como vehículo para canalizar su inversión en MidOcean Energy. Actualmente pertenece en su totalidad a Mitsubishi, pero después de la ampliación de capital pasará a ser una compañía de propiedad conjunta entre Mitsubishi Corporation y NYK.

La operación se realizará mediante la suscripción por parte de NYK de todas las nuevas acciones que DGMO emitirá a través de una asignación a terceros. Como resultado de la transacción, la sociedad será considerada una subsidiaria específica de NYK a efectos de las normas corporativas japonesas.

El cierre está sujeto a la obtención de las autorizaciones correspondientes en materia de competencia y otras aprobaciones regulatorias. NYK estima que la suscripción de las acciones podrá completarse entre agosto y septiembre de 2026.

La compañía indicó, además, que no espera que la operación tenga un impacto material sobre sus resultados financieros consolidados durante el ejercicio fiscal que finalizará el 31 de marzo de 2027.

MidOcean Energy consolida un portafolio diversificado de GNL

MidOcean Energy fue constituida por EIG con el objetivo de desarrollar un portafolio internacional de activos de GNL diversificado, resiliente y competitivo tanto en costos como en emisiones.

La empresa mantiene participaciones en proyectos ubicados en distintas regiones productoras, entre ellos Gorgon LNG, Pluto LNG y Queensland Curtis LNG, en Australia; LNG Canada, en Canadá; y PERU LNG, uno de los principales activos de exportación de GNL de América Latina.

Esta diversificación brinda a MidOcean Energy exposición a instalaciones con diferentes estructuras comerciales, mercados de destino y perfiles operativos, en un momento en el que la flexibilidad del suministro y la seguridad energética continúan ocupando un lugar central en las estrategias de compradores e inversionistas.

MidOcean Energy está dirigida por De la Rey Venter, ejecutivo con amplia trayectoria en la industria y antiguo responsable global del negocio de GNL de Shell. Su accionista gestor, EIG, informó que administraba activos por US$25,900 millones al cierre de marzo de 2026.

Una alianza para el transporte marítimo de GNL

La inversión no se limitará a la participación accionaria. NYK también prevé establecer una asociación estratégica con MidOcean Energy en el área del transporte marítimo de GNL.

La naviera japonesa busca aportar su experiencia en la gestión y operación de buques metaneros para apoyar el crecimiento del portafolio de MidOcean y fortalecer la integración entre sus activos de suministro y las necesidades logísticas asociadas a la comercialización internacional del combustible.

Aunque las compañías no han revelado todavía detalles sobre el alcance comercial de la alianza, el acuerdo podría abrir oportunidades para la contratación, operación o gestión de capacidad marítima vinculada con el portafolio de MidOcean Energy.

Para una compañía con participaciones en proyectos distribuidos entre Australia, Norteamérica y América Latina, el acceso a soluciones eficientes y flexibles de transporte constituye un componente esencial para optimizar cargamentos, responder a las condiciones del mercado y conectar la producción con diferentes destinos.

NYK profundiza su estrategia en el sector energético

La nueva inversión se suma a la participación de NYK en los proyectos Wheatstone LNG, en Australia, y Cameron LNG, en Estados Unidos.

Wheatstone inició operaciones comerciales en 2017 y cuenta con una capacidad de producción de hasta 8,9 millones de toneladas anuales. Cameron LNG, por su parte, comenzó sus operaciones comerciales en 2019 y dispone de tres trenes de licuefacción con una capacidad conjunta de 12 millones de toneladas anuales.

La compañía también participa en el transporte marítimo mediante buques propulsados por GNL y en actividades de suministro de combustible marino o bunkering. La entrada en MidOcean Energy refuerza así una estrategia que busca extender la presencia del grupo más allá de su actividad tradicional como transportista.

La operación forma parte del plan de gestión de mediano plazo de NYK, denominado “Sail Green, Drive Transformations 2026”, mediante el cual la compañía pretende consolidar sus negocios principales y desarrollar nuevas áreas vinculadas con la transición energética y la sostenibilidad.

Con esta inversión, NYK combinará su experiencia marítima con una exposición más amplia a activos internacionales de producción de GNL. Para MidOcean Energy, la incorporación de uno de los principales operadores navieros japoneses representa la oportunidad de fortalecer el componente logístico de su portafolio y avanzar hacia una plataforma más integrada dentro del mercado global del GNL.

GNL GLOBAL

Reganosa amplía su presencia en Europa con nuevos servicios para infraestructuras gasistas estratégicas

Reganosa amplía su presencia en Europa con nuevos servicios para infraestructuras gasistas estratégicas

Reganosa amplía su presencia en Europa con nuevos servicios para infraestructuras gasistas estratégicas 1920 1080 GNL GLOBAL
La compañía española, Reganosa consolida su actividad junto a operadores públicos de Polonia, Irlanda y Alemania, participando en proyectos relacionados con terminales de gas natural licuado (GNL), reservas estratégicas de gas y operación de infraestructuras críticas.

Reganosa continúa avanzando en su estrategia de internacionalización mediante la prestación de servicios especializados para operadores responsables de infraestructuras energéticas estratégicas en Europa.

La compañía española mantiene actualmente proyectos y contratos con GAZ-SYSTEM, Gas Networks Ireland y Deutsche Energy Terminal, entidades vinculadas a los sistemas gasistas de Polonia, Irlanda y Alemania, respectivamente.

La participación de Reganosa abarca distintas etapas del ciclo de vida de las infraestructuras: desde la consultoría comercial y la verificación técnica durante las fases iniciales de desarrollo hasta la operación y el mantenimiento de terminales de gas natural licuado ya en funcionamiento.

Apoyo a la futura terminal de GNL de Gdańsk

En Polonia, Reganosa ha sido adjudicataria de un contrato marco con GAZ-SYSTEM, operador del sistema nacional de transporte de gas, para proporcionar servicios de consultoría comercial y operativa vinculados al desarrollo de la nueva terminal de GNL de Gdańsk.

El alcance contempla asistencia durante la preparación operativa de la instalación, apoyo en las fases de puesta en marcha y operación inicial, así como acompañamiento en determinados procesos de contratación.

La terminal de Gdańsk forma parte de la estrategia polaca para diversificar sus fuentes de suministro, reforzar la seguridad energética y ampliar la capacidad del país para recibir gas natural licuado.

El proyecto también se enmarca en la aspiración de Polonia de fortalecer su papel como punto de entrada y distribución de gas para los mercados de Europa Central y del Este.

La experiencia de Reganosa en preparación operativa y gestión de terminales permitirá a la compañía participar en fases especialmente sensibles del desarrollo, cuando deben definirse procedimientos, capacidades organizativas y condiciones necesarias para iniciar la explotación comercial de la infraestructura.

Reganosa amplía su presencia en Europa con nuevos servicios para infraestructuras gasistas estratégicas

Terminal de GNL de Gdansk Polonia – cortesía de GAZ-SYSTEM.

Verificación técnica de la reserva estratégica de gas de Irlanda

En Irlanda, Reganosa fue seleccionada mediante una licitación internacional convocada por Gas Networks Ireland para prestar servicios de verificación técnica independiente en el proyecto Strategic Gas Emergency Reserve.

El trabajo estará relacionado con el diseño de ingeniería inicial, conocido como FEED, de una futura reserva estratégica de gas destinada a responder ante interrupciones o emergencias de suministro.

La iniciativa contempla una unidad flotante de almacenamiento y regasificación, o FSRU, junto con la infraestructura marítima y terrestre necesaria para su funcionamiento.

A diferencia de una terminal orientada principalmente a operaciones comerciales regulares, la instalación irlandesa se plantea como un mecanismo de respaldo para situaciones excepcionales. Su finalidad será proporcionar capacidad adicional de suministro cuando el sistema energético nacional enfrente una contingencia grave.

El proyecto responde a la elevada dependencia irlandesa de las importaciones energéticas y a la ausencia de capacidad propia de almacenamiento estratégico de gas.

Como verificador independiente, Reganosa deberá evaluar aspectos relacionados con la solidez técnica del diseño, su adecuación normativa y el grado de madurez de la ingeniería antes de que el proyecto avance hacia etapas posteriores de desarrollo.

Continuidad de las operaciones en Alemania

La actividad de Reganosa en Alemania se encuentra vinculada a la terminal de GNL de Brunsbüttel, donde la compañía presta servicios de operación y mantenimiento desde 2022.

La instalación forma parte de la infraestructura desarrollada por Alemania para ampliar rápidamente su capacidad de importación de GNL y diversificar el suministro de gas del país.

La continuidad de la relación con Deutsche Energy Terminal, empresa pública responsable de varias terminales flotantes alemanas, refleja la presencia de Reganosa en la operación cotidiana de una infraestructura considerada crítica para el sistema energético nacional.

Los servicios incluyen responsabilidades relacionadas con la explotación segura y fiable de la terminal, un ámbito en el que la compañía española ha desarrollado experiencia tanto en instalaciones terrestres como flotantes.

Una propuesta que cubre distintas etapas de los proyectos

Los contratos en Polonia, Irlanda y Alemania muestran la capacidad de Reganosa para prestar servicios durante diferentes etapas del desarrollo de infraestructuras gasistas.

En el caso polaco, la compañía participa en la preparación comercial y operativa de una terminal todavía en desarrollo. En Irlanda, actúa como verificador independiente de la ingeniería inicial de una futura reserva estratégica. En Alemania, interviene directamente en la operación y mantenimiento de una instalación en servicio.

Esta combinación permite a Reganosa presentarse como un proveedor integral para desarrolladores y operadores que necesitan apoyo desde la planificación inicial hasta la explotación de los activos.

La compañía destaca que estos proyectos fortalecen su posicionamiento como socio técnico de largo plazo, especialmente en mercados con marcos regulatorios exigentes y donde las infraestructuras de gas cumplen una función relevante para la seguridad del suministro.

Presencia en otras terminales europeas

La expansión en Polonia, Irlanda y Alemania se suma a la participación de Reganosa en otras infraestructuras energéticas del continente.

La compañía está presente en la terminal de Delimara, en Malta, y en la terminal de Oristano, en Italia. Asimismo, es propietaria y operadora de la Terminal de Energía de Mugardos, situada en Galicia, y mantiene una participación del 25 % en Musel E-Hub, en Asturias.

Desde su base en España, Reganosa ha extendido progresivamente sus servicios de gestión, ingeniería, operación y mantenimiento a proyectos energéticos internacionales.

Además de su actividad tradicional en el sector del gas natural y el GNL, el grupo participa en iniciativas relacionadas con almacenamiento energético, energías renovables, hidrógeno verde, economía circular, eficiencia energética y digitalización.

La adjudicación de estos servicios europeos refuerza la proyección internacional de la compañía y pone de manifiesto la creciente demanda de experiencia técnica especializada para diseñar, preparar y operar infraestructuras capaces de contribuir a la resiliencia de los sistemas energéticos.

En un contexto en el que Europa continúa diversificando sus fuentes y rutas de abastecimiento, terminales de GNL, unidades flotantes y reservas estratégicas siguen ocupando un lugar importante dentro de las políticas de seguridad energética regional.

GNL GLOBAL

El Niño se intensifica y eleva los riesgos para la agricultura, la inflación y la energía en América Latina

El Niño se intensifica y eleva los riesgos para la agricultura, la inflación y la energía en América Latina 1158 654 GNL GLOBAL
Colombia, Perú y Brasil aparecen entre las economías latinoamericanas más expuestas a los efectos del fenómeno climático, mientras los mercados energéticos regionales vuelven a prestar atención a la disponibilidad hidroeléctrica, la demanda de gas natural y las posibles necesidades de generación térmica.

El fortalecimiento del fenómeno de El Niño durante el segundo semestre de 2026 podría generar nuevas presiones sobre los precios de los alimentos, la producción agrícola y algunos sistemas energéticos de América Latina.

El riesgo ha aumentado después de que la Administración Nacional Oceánica y Atmosférica de Estados Unidos, NOAA, confirmara que El Niño continúa desarrollándose y probablemente se fortalecerá hasta finales de año. Según su actualización del 9 de julio, existe una probabilidad de 97% de que el fenómeno se mantenga hasta comienzos de la primavera boreal de 2027 y una probabilidad de 81% de que alcance una intensidad “muy fuerte” durante el trimestre octubre-diciembre de 2026.

La Organización Meteorológica Mundial también ha advertido que la intensificación de El Niño aumenta la probabilidad de episodios meteorológicos extremos, aunque recuerda que sus efectos no son uniformes y pueden variar significativamente entre países y regiones.

En este contexto, un análisis de Bank of America identifica a Colombia, Perú y Brasil como las economías latinoamericanas potencialmente más vulnerables, mientras Argentina afrontaría riesgos importantes para determinados cultivos. Chile y México mostrarían, en comparación, una exposición macroeconómica más limitada.

Colombia y Perú, con mayor exposición inflacionaria

El principal canal económico evaluado por Bank of America sería el aumento de los precios de los alimentos y su posterior transmisión hacia otros componentes de la inflación.

El banco elaboró un modelo econométrico que considera variables como crecimiento económico, inflación, tasas de interés, tipo de cambio real y precios del petróleo, utilizando información trimestral correspondiente al periodo 2004-2023. Sus resultados sugieren que Colombia y Perú presentan la mayor sensibilidad regional ante un episodio intenso de El Niño.

De acuerdo con las estimaciones citadas, un aumento equivalente a una desviación estándar en la intensidad del fenómeno podría añadir hasta 0,9 puntos porcentuales a la inflación colombiana y aproximadamente 0,4 puntos porcentuales a la peruana.

En un escenario severo, equivalente aproximadamente a dos desviaciones estándar, la presión adicional podría alcanzar hasta 1,8 puntos porcentuales en Colombia y cerca de 0,8 puntos porcentuales en Perú. Estas cifras representan resultados de un ejercicio de modelización y no una previsión definitiva sobre la trayectoria futura de los precios.

Cuando el análisis se limita a la inflación alimentaria, la sensibilidad estimada aumenta. El estudio calcula que un choque de una desviación estándar podría elevarla alrededor de 1,4% en Colombia, 1,2% en Perú y cerca de 1,3% en Brasil, aunque en el caso brasileño la evidencia estadística sería menos concluyente.

El sector energético vuelve al centro de atención

El Niño también puede modificar las condiciones de operación de los sistemas eléctricos regionales, particularmente en los mercados con una elevada participación de la generación hidroeléctrica.

Las alteraciones en los patrones de precipitación pueden reducir los aportes de agua a los embalses en algunas zonas, limitar la disponibilidad hidroeléctrica y aumentar la necesidad de recurrir a centrales térmicas alimentadas con gas natural, GNL, carbón o combustibles líquidos.

Bank of America observa una sensibilidad particular en Colombia, donde estima que el fenómeno podría generar un incremento cercano a 1,3% en los precios de la energía. El banco señala que el efecto varía entre países debido a las diferencias geográficas y al impacto que las temperaturas y las precipitaciones ejercen sobre la generación y la demanda eléctrica.

Desde la perspectiva del mercado de gas natural, un escenario de menor generación hidroeléctrica podría elevar el consumo de gas para generación térmica y aumentar la relevancia de las infraestructuras de importación, almacenamiento y regasificación de GNL.

No obstante, el efecto final dependerá de múltiples factores: el nivel inicial de los embalses, la distribución territorial de las lluvias, la disponibilidad de producción nacional de gas, la contratación existente, la capacidad de las terminales de GNL y las decisiones operativas adoptadas por cada sistema eléctrico.

Por ello, la llegada de un El Niño fuerte no implica automáticamente un aumento uniforme de las importaciones latinoamericanas de GNL. Sí representa, en cambio, una variable que los operadores, comercializadores y autoridades deberán vigilar durante los próximos meses.

Brasil: riesgos para el maíz, la soja y el azúcar

Brasil aparece entre los países con mayor exposición agrícola debido a que el periodo de máxima intensidad previsto para El Niño coincidiría con etapas críticas de la campaña 2026-2027.

Las lluvias irregulares podrían retrasar la siembra de soja y reducir la ventana disponible para el desarrollo del maíz de segunda cosecha, conocido como safrinha. Bajo este escenario, Bank of America estima que la producción brasileña de maíz podría disminuir alrededor de 10% interanual durante la campaña 2026-2027.

El azúcar también se encuentra entre los productos potencialmente afectados. Un exceso de precipitaciones en el centro-sur de Brasil podría reducir los días efectivos de molienda y disminuir la concentración de sacarosa de la caña. El análisis del banco contempla una posible caída cercana a 5% en la producción brasileña de azúcar durante la campaña.

Las consecuencias podrían extenderse más allá del sector agrícola. Brasil es uno de los principales productores y exportadores mundiales de maíz, soja y azúcar, por lo que una reducción relevante de sus cosechas podría influir sobre los precios internacionales, los flujos comerciales y los costos de insumos utilizados en diferentes cadenas industriales.

Argentina y la exposición de la cosecha de trigo

Argentina también enfrenta riesgos específicos, especialmente para el trigo. Según el análisis, aproximadamente 10 millones de toneladas, equivalentes a cerca de 35% de la cosecha prevista, podrían encontrarse expuestas a las condiciones asociadas con El Niño.

La principal preocupación sería la posibilidad de lluvias excesivas e inundaciones durante etapas sensibles del cultivo, circunstancias que en episodios anteriores han ocasionado reducciones del área sembrada y menores rendimientos.

Sin embargo, el impacto dependerá de la localización y oportunidad de las precipitaciones. En determinadas regiones agrícolas, una mayor disponibilidad de humedad también puede resultar favorable, especialmente cuando el punto de partida está caracterizado por déficits hídricos. Por tanto, la evolución deberá evaluarse por zona productiva y no únicamente a partir de un indicador nacional agregado.

Fertilizantes elevados amplifican el riesgo

Uno de los elementos que diferencia el episodio actual es el nivel todavía elevado de los precios de los fertilizantes.

La combinación de mayores costos de producción, alteraciones climáticas y posibles pérdidas de rendimiento podría reducir los márgenes de los agricultores y trasladar parte de la presión hacia los precios finales de los alimentos.

Bank of America advierte que esta situación aumenta la vulnerabilidad de los productores sudamericanos precisamente cuando se preparan para una nueva temporada de siembra.

La agricultura es, además, una actividad intensiva en energía. El encarecimiento de fertilizantes, combustibles, transporte y electricidad puede reforzar las presiones de costos, mientras las posibles alteraciones en las cosechas podrían afectar la disponibilidad de productos destinados tanto al consumo interno como a la exportación.

Implicaciones para el mercado regional de GNL

Para el mercado latinoamericano de GNL, el desarrollo de El Niño introduce varias variables que deberán ser monitoreadas durante el último trimestre de 2026 y comienzos de 2027.

La primera será la evolución de las reservas hidroeléctricas en países como Colombia y Brasil. Una reducción sostenida de los aportes hídricos podría aumentar el despacho de generación térmica y, dependiendo de la disponibilidad de gas doméstico, impulsar requerimientos adicionales de GNL.

La segunda será el comportamiento de la demanda eléctrica. Temperaturas superiores a lo normal pueden incrementar el uso de sistemas de refrigeración y elevar el consumo de electricidad, especialmente en grandes centros urbanos.

La tercera será la competencia internacional por los cargamentos spot. Si El Niño altera simultáneamente la demanda energética de otras regiones, los compradores latinoamericanos podrían enfrentar un mercado más ajustado o señales de precios diferentes a las actualmente previstas.

Finalmente, los gobiernos deberán gestionar el posible impacto inflacionario en un escenario en el que alimentos, energía y costos agrícolas pueden interactuar. Esto podría dificultar el proceso de reducción de tasas de interés en algunas economías, incluso si el efecto sobre el crecimiento agregado resulta limitado.

Un riesgo relevante, pero no un resultado asegurado

Los modelos climáticos y económicos coinciden en señalar una probabilidad elevada de que El Niño se fortalezca durante los próximos meses. Sin embargo, la magnitud y ubicación de sus efectos todavía mantienen un grado importante de incertidumbre.

La propia NOAA subraya que incluso los eventos más intensos no producen necesariamente los impactos típicos en todos los lugares. Una mayor intensidad incrementa las probabilidades de determinados patrones climáticos, pero no permite anticipar con precisión cada resultado local.

Para América Latina, las principales señales que deberán seguirse serán la evolución de las precipitaciones, los niveles de los embalses, la disponibilidad de generación hidroeléctrica, el avance de las cosechas, los precios de los alimentos y fertilizantes y las posibles necesidades adicionales de combustibles para generación eléctrica.

En el mercado energético, El Niño vuelve a confirmar la importancia de mantener sistemas diversificados, infraestructura flexible y acceso oportuno a fuentes complementarias de suministro. En este entorno, el gas natural y el GNL pueden desempeñar un papel relevante para respaldar la seguridad eléctrica, aunque su utilización dependerá de las condiciones específicas de cada país y de la evolución efectiva del fenómeno.

GNL GLOBAL

QatarEnergy solicita transportadores de GNL

QatarEnergy podría extender hasta octubre la fuerza mayor sobre determinados suministros de GNL

QatarEnergy podría extender hasta octubre la fuerza mayor sobre determinados suministros de GNL 700 422 GNL GLOBAL
Clientes de la compañía en Europa y Asia estarían a la espera de nuevas comunicaciones sobre sus cargamentos. QatarEnergy aún no ha confirmado públicamente una extensión del periodo de fuerza mayor.

QatarEnergy estaría preparando una nueva extensión, hasta mediados de octubre de 2026, de las medidas de fuerza mayor aplicadas a determinados cargamentos de gas natural licuado (GNL) destinados a compradores de Europa y Asia.

La información fue publicada inicialmente por Bloomberg y recogida posteriormente por medios especializados. Sin embargo, hasta el momento, QatarEnergy no ha emitido una comunicación pública confirmando esta nueva fecha. Por ello, la posible ampliación debe considerarse todavía una información pendiente de confirmación oficial.

Una extensión hasta octubre prolongaría el periodo de afectación más allá de las fechas comunicadas previamente por algunos clientes europeos de QatarEnergy, entre ellos la compañía italiana Edison.

Edison había informado afectaciones hasta septiembre

El 30 de junio, Edison confirmó haber recibido una nueva notificación de QatarEnergy relacionada con cuatro cargamentos adicionales que no podrían ser entregados en la terminal Adriatic LNG de Italia hasta comienzos de septiembre.

Con esta actualización, un total de 21 cargamentos previstos entre abril y principios de septiembre quedaron cubiertos por la declaración de fuerza mayor, por un volumen aproximado equivalente a 2.700 millones de metros cúbicos de gas natural.

Edison informó que, hasta el 30 de junio, había logrado sustituir 14 de esos cargamentos, equivalentes a alrededor de 1.300 millones de metros cúbicos. La empresa aseguró que mantenía la capacidad de obtener suministros alternativos y cumplir sus compromisos comerciales con los clientes.

La compañía italiana mantiene desde 2009 un contrato de suministro de largo plazo con QatarEnergy por aproximadamente 6.400 millones de metros cúbicos anuales, con una duración total de 25 años.

Una situación que comenzó en marzo

QatarEnergy declaró oficialmente fuerza mayor a comienzos de marzo de 2026 después de detener la producción de GNL y productos asociados debido a ataques contra sus instalaciones operativas y a la situación de seguridad regional. La compañía notificó entonces a los compradores afectados sobre la imposibilidad temporal de cumplir determinadas obligaciones de suministro.

Posteriormente, Edison fue comunicando distintas ampliaciones del periodo afectado. El 27 de marzo, la empresa indicó que diez cargamentos programados entre abril y mediados de junio no serían entregados. En mayo, la afectación fue ampliada con dos cargamentos adicionales previstos hasta comienzos de julio.

La comunicación de finales de junio elevó finalmente a 21 el número de cargamentos incluidos en la fuerza mayor para Edison hasta comienzos de septiembre.

Atención sobre los flujos entre Oriente Medio, Europa y Asia

Una posible extensión hasta mediados de octubre sería relevante para el mercado internacional de GNL, especialmente por el peso de Qatar como uno de los principales proveedores mundiales y por la importancia de sus compromisos contractuales con compradores europeos y asiáticos.

También podría mantener la necesidad de que algunos clientes continúen recurriendo a cargamentos alternativos, optimización de portafolios y compras en otros mercados para cubrir los volúmenes contractuales temporalmente afectados.

En el caso de Edison, la sustitución de una parte significativa de los cargamentos demuestra el papel que desempeñan la diversificación de suministros y la flexibilidad comercial para responder a interrupciones prolongadas.

No obstante, todavía no se conocen públicamente el alcance exacto de una eventual nueva extensión, los clientes que serían incluidos ni el número de cargamentos potencialmente afectados.

A la espera de confirmación oficial

Por ahora, la información más reciente confirmada oficialmente para Edison contempla afectaciones hasta comienzos de septiembre de 2026.

Una ampliación hasta mediados de octubre supondría una prolongación adicional del calendario, pero deberá ser confirmada mediante nuevas notificaciones a los compradores o una comunicación pública de QatarEnergy.

El mercado seguirá atento a cualquier actualización sobre la recuperación de las operaciones, el cumplimiento de los contratos de largo plazo y la disponibilidad de cargamentos cataríes para Europa y Asia durante los próximos meses.

GNL GLOBAL

ECA LNG

Sempra Infrastructure actualiza el avance de ECA LNG y sus principales proyectos de infraestructura

Sempra Infrastructure actualiza el avance de ECA LNG y sus principales proyectos de infraestructura 2500 753 GNL GLOBAL

Sempra Infrastructure informó este lunes 27 de julio los avances registrados en varias de sus principales iniciativas, incluyendo el proceso de puesta en marcha de ECA LNG Phase 1, la construcción de las dos fases de Port Arthur LNG y la prevista venta de Ecogas México.

Avance de un proyecto estratégico en el Pacífico mexicano

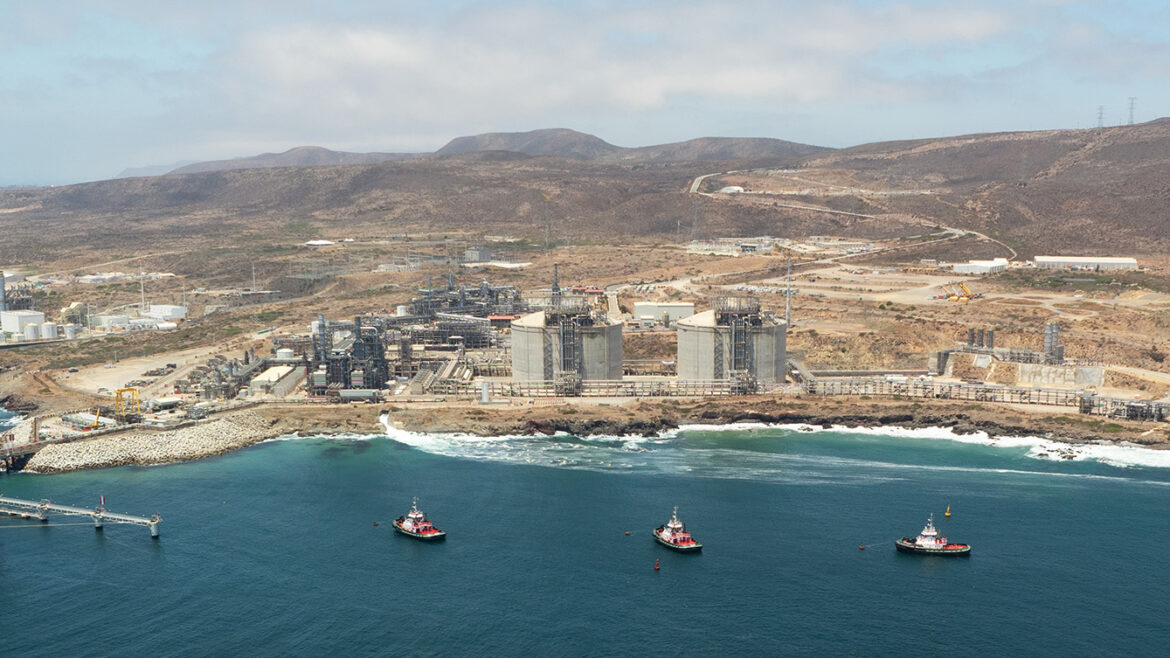
ECA LNG Phase 1, ubicada en Ensenada, Baja California, alcanzó la terminación mecánica en diciembre de 2025 e inició la recepción de gas de alimentación en abril de 2026. Posteriormente, la instalación produjo su primer gas natural licuado en junio y realizó el envío de su primer cargamento a comienzos de julio, como parte de las actividades de comisionamiento.

Luego de completar este primer envío, la planta fue detenida para realizar inspecciones programadas. Durante estas revisiones se identificaron aspectos técnicos en los compresores del sistema de refrigeración que requerirán trabajos adicionales antes de continuar con las siguientes etapas de puesta en marcha.

La compañía se encuentra desarrollando una investigación para determinar la causa del inconveniente y avanzar con las acciones correctivas correspondientes.

De acuerdo con Sempra Infrastructure, y sujeto a que la evaluación técnica y los trabajos previstos avancen conforme a sus expectativas, el proyecto podría alcanzar la finalización sustancial durante el cuarto trimestre de 2026. El inicio de las ventas bajo los contratos de compraventa de largo plazo se produciría poco después.

La empresa indicó que la extensión del periodo de comisionamiento no modifica, por el momento, las contribuciones financieras previstas dentro de los rangos de orientación de Sempra para 2026 y 2027.

Imagen cortesía de Sempra Infrastructure

ECA LNG Phase 1 comprende un tren de licuefacción de gas natural localizado junto a la terminal de Energía Costa Azul, en la costa del Pacífico de México.

El proyecto representa una incorporación relevante a la infraestructura exportadora mexicana y busca aprovechar su ubicación para facilitar el suministro de GNL hacia los mercados de la cuenca del Pacífico.

La producción inicial y el envío del primer cargamento constituyen hitos importantes dentro de un proceso de comisionamiento que incluye pruebas, inspecciones, ajustes técnicos y validaciones de los diferentes sistemas antes del inicio de las operaciones comerciales.

ECA LNG Phase 1 continuará su proceso de comisionamiento durante los próximos meses, mientras la compañía mantiene su expectativa de alcanzar la finalización sustancial en el cuarto trimestre de 2026.

Port Arthur LNG mantiene su programa de construcción

Sempra Infrastructure también destacó el avance de la construcción de Port Arthur LNG Phases 1 y 2, en Texas.

En conjunto, ambas fases están previstas para incorporar aproximadamente 26 millones de toneladas anuales de capacidad nominal de exportación de GNL al portafolio de la compañía.

Según la actualización, los trabajos de construcción continúan dentro del cronograma y presupuesto establecidos.

Asimismo, el gasoducto Port Arthur Pipeline Louisiana Connector ya fue puesto en servicio, mientras que el proyecto de almacenamiento asociado LA Storage mantiene su avance conforme a lo programado. Ambas instalaciones respaldarán el suministro de gas natural al complejo de Port Arthur LNG.

Sempra anuncia asociación estratégica con ConocoPhillips para proyecto Port Arthur LNG

Imagen del proyecto Port Arthur LNG. Imagen cortesía de Sempra Infrastructure.

Avanza la venta de Ecogas México

La compañía informó además que continúa avanzando en la venta de Ecogas México y sus activos de distribución de gas natural.

La transacción recibió recientemente la aprobación sin condiciones de la Comisión Nacional Antimonopolio de México y se espera que pueda cerrarse durante agosto de 2026.

La operación generaría aproximadamente US$500 millones, en línea con la estrategia de Sempra Infrastructure de reciclar capital y concentrar recursos en el desarrollo, construcción y operación de infraestructura energética de gran escala.

Continuidad en las prioridades estratégicas

La actualización refleja el avance simultáneo de Sempra Infrastructure en proyectos de licuefacción, gasoductos, almacenamiento y reorganización de activos.

En el caso de ECA LNG Phase 1, las próximas actividades estarán enfocadas en completar la evaluación técnica y los trabajos requeridos para continuar el proceso de puesta en marcha.

La compañía mantiene como referencia alcanzar la finalización sustancial del proyecto durante el cuarto trimestre de 2026, seguida del comienzo de las entregas comerciales bajo sus acuerdos de largo plazo.

GNL GLOBAL

Precios del GNL en dia al 24 de julio 2026

Precios spot del GNL en Asia suben a 22 USD/MMBtu ante mayores riesgos para el transporte marítimo

Precios spot del GNL en Asia suben a 22 USD/MMBtu ante mayores riesgos para el transporte marítimo 990 822 GNL GLOBAL

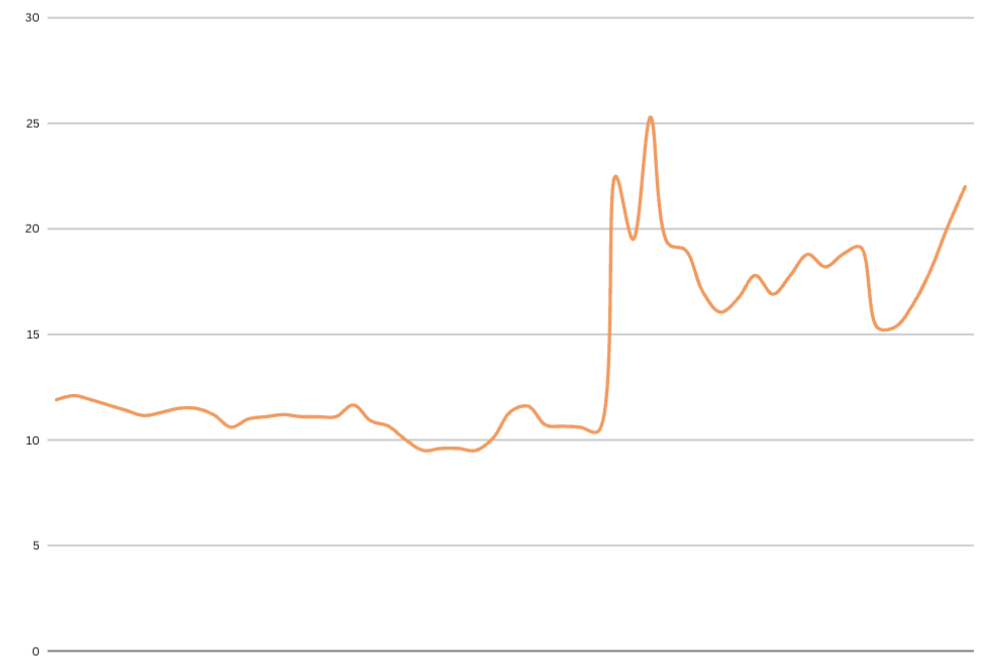
Los precios spot del gas natural licuado (GNL) en Asia aumentaron por quinta semana consecutiva y alcanzaron su nivel más alto en cuatro meses, impulsados por la creciente preocupación sobre posibles interrupciones del transporte marítimo en dos puntos estratégicos de Oriente Medio: el estrecho de Ormuz y el estrecho de Bab el-Mandeb.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en septiembre en el noreste de Asia se estimó en 22,00 USD/MMBtu, frente a los 20,10 USD/MMBtu registrados la semana anterior.

Precios del GNL en dia al 24 de julio 2026

El incremento semanal fue de 1,90 USD/MMBtu, equivalente a una subida de 9,5%. El mercado continuó incorporando primas de riesgo relacionadas con los ataques entre Estados Unidos e Irán, la fuerte reducción del tráfico marítimo por Ormuz y la extensión de las tensiones a las rutas del mar Rojo tras los ataques hutíes contra buques petroleros e instalaciones energéticas saudíes.

Aunque Estados Unidos e Irán pausaron sus ataques durante el fin de semana, al cierre editorial del lunes 27 de julio todavía no existía un acuerdo formal ni un calendario confirmado para restablecer plenamente la navegación. El tráfico por Ormuz y Bab el-Mandeb permanecía limitado, por lo que el riesgo logístico continuaba siendo relevante para el mercado internacional de energía.

Cinco semanas en aumento

El aumento hasta 22,00 USD/MMBtu confirma la tendencia alcista observada durante las últimas cinco semanas. La recuperación de los precios no responde únicamente a las condiciones inmediatas de oferta y demanda, sino también a la incertidumbre sobre la disponibilidad futura de cargamentos procedentes del golfo Pérsico y a la capacidad de los armadores para operar de manera segura en la región.

Kesher Sumeet, analista de Energy Aspects, explicó que los precios asiáticos del GNL mantuvieron su trayectoria ascendente debido a los sucesivos ataques entre Estados Unidos e Irán. Según el analista, el tránsito por el estrecho de Ormuz descendió a niveles extremadamente bajos.

“Muchos de los transportistas que anteriormente estaban dispuestos a realizar tránsitos con los sistemas de identificación apagados han suspendido estas operaciones. Las condiciones de tránsito se encuentran en una situación fluctuante, sin una vía inmediata hacia la desescalada, lo que mantiene firmemente respaldadas la volatilidad y las primas de riesgo”, indicó Sumeet.

La disminución de los cruces por Ormuz afecta directamente las expectativas sobre las exportaciones de Qatar, uno de los principales proveedores mundiales de GNL. La mayor parte de los cargamentos qataríes debe atravesar este estrecho para acceder a los mercados internacionales.

Kpler modificó su escenario base para Ormuz, sustituyendo una previsión de desescalada por un escenario de crisis prolongada. La firma de análisis proyecta ahora que las exportaciones de GNL de Qatar podrían situarse por debajo de 27 millones de toneladas métricas en 2026, frente a aproximadamente 80 millones de toneladas exportadas en 2025.

Laura Page, gerente de análisis de GNL y gas natural de Kpler, señaló que la reducción esperada de la oferta podría mantener los precios elevados durante un periodo más prolongado.

“El resultado es que veremos precios más altos durante más tiempo. Ahora esperamos que los precios JKM promedien 19,50 USD/MMBtu durante el segundo semestre de 2026, frente a los 14,60 USD/MMBtu previstos en nuestro escenario anterior de desescalada”, afirmó Page, en referencia al marcador de precios del GNL para Japón y Corea del Sur.

La diferencia entre ambas previsiones es de 4,90 USD/MMBtu, lo que representa un aumento de aproximadamente 33,6% respecto del escenario anterior de Kpler.

Asia

El mercado asiático continúa evaluando el riesgo de una reducción prolongada de los suministros del golfo Pérsico. La limitada circulación de buques por Ormuz restringe tanto la salida de cargamentos cargados como el ingreso de metaneros vacíos que necesitan acceder a las instalaciones de licuefacción de la región.

La incertidumbre se amplió después de que los ataques hutíes contra buques petroleros e infraestructura energética saudí extendieran las tensiones al mar Rojo. Esta situación introdujo riesgos adicionales en Bab el-Mandeb, una ruta que conecta el océano Índico con el mar Rojo y el canal de Suez.

El deterioro simultáneo de las condiciones de navegación en Ormuz y Bab el-Mandeb es especialmente relevante porque limita las alternativas disponibles para el transporte energético entre Oriente Medio, Asia y Europa. Los desvíos alrededor del cabo de Buena Esperanza aumentan la distancia recorrida, el consumo de combustible, la duración de los viajes y la utilización de los buques.

Datos de Kpler citados por Reuters mostraron que el tránsito de buques de materias primas por Bab el-Mandeb cayó el domingo 26 de julio a 11 embarcaciones, el nivel diario más bajo en varios meses. En Ormuz, menos de diez buques diarios atravesaron el estrecho durante el fin de semana, aunque algunas embarcaciones navegaron con sus transpondedores apagados.

La pausa de los ataques entre Estados Unidos e Irán anunciada durante el fin de semana generó expectativas de una posible desescalada y contribuyó a una caída de los precios internacionales del petróleo el lunes. Sin embargo, la ausencia de un acuerdo formal, de mecanismos de verificación y de un calendario para normalizar el transporte marítimo impide considerar restablecidas las rutas.

Para los compradores asiáticos, la combinación de menores exportaciones qataríes, rutas marítimas más extensas y competencia con Europa por los cargamentos de la cuenca atlántica continúa respaldando los precios spot. La evolución inmediata del mercado dependerá principalmente de la seguridad de la navegación por Ormuz, del comportamiento de los armadores y de cualquier señal verificable de recuperación de las exportaciones del golfo Pérsico.

Europa

En Europa, S&P Global Energy evaluó el jueves su marcador diario de GNL para cargamentos con entrega en septiembre en el noroeste europeo, en base exbuque —Delivered Ex-Ship, DES—, en 20,362 USD/MMBtu.

La evaluación representó un descuento de 0,265 USD/MMBtu frente al precio del gas en el mercado neerlandés Title Transfer Facility (TTF). A partir de esta diferencia, el precio equivalente del TTF se situaba alrededor de 20,627 USD/MMBtu.

Argus Media evaluó el GNL para el noroeste de Europa en 20,30 USD/MMBtu, mientras que Spark Commodities situó su evaluación correspondiente a agosto en 20,518 USD/MMBtu. Las cifras no son directamente equivalentes debido a las diferencias en las ventanas de entrega y las metodologías utilizadas por cada agencia.

Hans van Cleef, director de investigación de energía de EqoLibrium, advirtió que, aunque los inventarios europeos de gas continúan aumentando, todavía permanecen por debajo de niveles que permitan ofrecer suficiente tranquilidad al mercado.

“Si bien las existencias europeas de gas están aumentando lentamente, continúan muy por debajo de un nivel tranquilizador”, afirmó Van Cleef.

El analista señaló que el mercado del gas permanece ajustado y volátil ante la prolongada incertidumbre sobre el suministro, mientras aumentan los riesgos de posibles déficits tanto en Europa como en Asia.

Durante las etapas iniciales de la crisis, los inventarios proporcionaron cierta flexibilidad y ayudaron a contener los precios. Sin embargo, Europa necesita ahora competir por cargamentos spot para mejorar sus niveles de almacenamiento antes del invierno, aumentando la rivalidad con Asia por los volúmenes disponibles en la cuenca atlántica.

Martin Senior, responsable de precios de GNL de Argus Media, explicó que esta necesidad de reposición está intensificando la competencia interregional. No obstante, el arbitraje entre cuencas para las entregas de agosto en Europa todavía permanecía cerrado.

“Sin embargo, el arbitraje entre cuencas para entrega en agosto en Europa continúa cerrado. Ocho cargamentos fueron retirados de los programas de GNL de Francia y un espacio de descarga volvió a ofrecerse en Alemania, lo que pone de manifiesto una economía de regasificación poco rentable”, señaló Senior.

Un arbitraje cerrado significa que la diferencia de precios entre dos mercados no es suficiente para cubrir los costos de transporte, combustible, seguros, pérdidas de carga y utilización de terminales necesarios para desviar un cargamento de una región a otra.

Esta situación muestra que, aunque Europa necesita atraer más GNL, los precios y los costos asociados con la entrega y la regasificación todavía no garantizan márgenes favorables para todos los cargamentos.

Fletes de GNL

Las tarifas de transporte de GNL en el Atlántico descendieron hasta 94.000 USD por día, mientras que las tarifas del Pacífico se mantuvieron estables en 73.750 USD por día, de acuerdo con Qasim Afghan, analista de Spark Commodities.

La tarifa del Atlántico se situó 20.250 USD por día por encima de la correspondiente al Pacífico. La caída registrada en el Atlántico indica que, pese a la elevada incertidumbre geopolítica, la disponibilidad relativa de buques y la rentabilidad limitada de algunos movimientos entre mercados ejercieron presión sobre los costos de contratación.

Afghan señaló que el arbitraje para los cargamentos estadounidenses del mes próximo presenta señales diferentes dependiendo de la ruta utilizada hacia el noreste de Asia.

Los cálculos para la ruta a través del cabo de Buena Esperanza favorecen actualmente la entrega de cargamentos estadounidenses en Europa. En cambio, la ruta por el canal de Panamá favorece su envío hacia Asia.

La diferencia se explica por las distancias, los tiempos de navegación y los costos asociados con cada itinerario. El trayecto por Panamá ofrece una conexión más corta entre la costa estadounidense del golfo de México y el noreste asiático, mientras que la ruta por el cabo de Buena Esperanza incrementa considerablemente la duración del viaje.

La extensión de los riesgos al mar Rojo también podría elevar la demanda de rutas alternativas alrededor del cabo de Buena Esperanza. Aunque hasta el cierre del periodo analizado no se había informado de una interrupción generalizada del transporte de GNL por Bab el-Mandeb, el deterioro de la seguridad marítima podría aumentar los tiempos de viaje, los seguros y las primas de riesgo si los armadores deciden evitar la zona.

GNL GLOBAL

Mapa de Egipto

Egipto en conversaciones con grandes empresas energéticas para un acuerdo de suministro de GNL de varios años, dicen las fuentes

Egipto en conversaciones con grandes empresas energéticas para un acuerdo de suministro de GNL de varios años, dicen las fuentes 500 321 GNL GLOBAL

Egipto está en conversaciones con las principales empresas energéticas, incluidas Shell, TotalEnergies y BP, para comprar de 15 a 18 cargas de gas natural licuado (GNL) por mes durante al menos tres años, dijeron a Reuters tres fuentes comerciales y industriales familiarizadas con el asunto.

Las conversaciones se producen cuando la producción nacional de Egipto lucha por mantenerse al día con la creciente demanda y mientras los mercados mundiales de GNL siguen apretados durante el conflicto con Irán, que ha reducido el envío a través del Estrecho de Ormuz y ha aumentado la competencia entre los compradores que buscan asegurar los suministros.

Dos de las fuentes dijeron que las conversaciones están en curso con empresas como Shell, TotalEnergies, BP y el comerciante de materias primas Hartree Partners.

Hay «una fuerte voluntad de trabajar con los estadounidenses», dijo una tercera fuente.

La duración de los acuerdos podría ser de tres a cinco años, pero aún no se han finalizado, agregaron las fuentes.

El ministerio de petróleo de Egipto, Shell, TotalEnergies y BP no respondieron de inmediato a una solicitud de comentarios de Reuters. Hartree Partners se negó a hacer comentarios.

Si bien la economía de Egipto se ha mantenido ampliamente estable a pesar de la guerra entre Estados Unidos e Israel con Irán, las importaciones de energía se han disparado.

La factura de importación de gas natural de Egipto casi se había triplicado, pasando de unos 560 millones de dólares antes del conflicto a aproximadamente 1,65 mil millones de dólares para los mismos volúmenes en marzo.

Los nuevos acuerdos de importación podrían costar al país árabe más poblado entre 8 mil millones de dólares y 11 mil millones de dólares anuales, según los cálculos de Reuters de acuerdos recientes con un precio de alrededor de 1,5 dólares por encima de TTF, el punto de referencia europeo de precios del gas.

Esto sería un desafío adicional para el gobierno, que ya está lidiando con una alta deuda que consume la mayor parte de su presupuesto, y una moneda nacional que apenas se mantiene desde que comenzó el conflicto regional.

Cada dólar gastado en importaciones de GNL y combustible es dinero que ya no está disponible para el gasto presupuestario, la inversión o la acumulación de reservas.

«Las negociaciones en curso de Egipto para el suministro de GNL a medio plazo, junto con la expansión de los acuerdos de gasoducto existentes y planificados, reflejan los esfuerzos para reducir la exposición a las compras volátiles del mercado al contado en medio de la continua incertidumbre geopolítica», dijo Aly Blakeway, jefe de Atlantic LNG en S&P Global Energy.

Esa incertidumbre incluye el conflicto entre Rusia y Ucrania y las tensiones que involucran a Estados Unidos e Irán, agregó Blakeway.

La producción de gas en Egipto está disminuyendo

Egipto importó un total de 985 mil millones de pies cúbicos de gas entre julio de 2025 y junio de 2026, incluso de Israel y otros cargamentos de GNL.

Se estima que sus importaciones alcanzarán los 1.081 millones de pies cúbicos entre julio de 2026 y junio de 2027, según documentos oficiales vistos por Reuters.

Las mayores importaciones reflejan una disminución continua de la producción de gas natural, a pesar de las repetidas promesas y la compensación de los atrasos de las empresas extranjeras.

La producción mensual promedió menos de 4.400 millones de pies cúbicos por día en el año fiscal 2025-26, y se espera que disminuya aún más a 4.200 millones de pies cúbicos por día en el año fiscal actual.

Fuente: Reuters

Eneva y Diamante avanzan en la construcción de un nuevo hub de GNL y generación eléctrica en Pecém

Eneva y Diamante avanzan en la construcción de un nuevo hub de GNL y generación eléctrica en Pecém

Eneva y Diamante avanzan en la construcción de un nuevo hub de GNL y generación eléctrica en Pecém 1820 1014 GNL GLOBAL
El proyecto Jandaia integrará dos centrales termoeléctricas a gas natural con un nuevo terminal de GNL y una unidad flotante de regasificación en el estado brasileño de Ceará

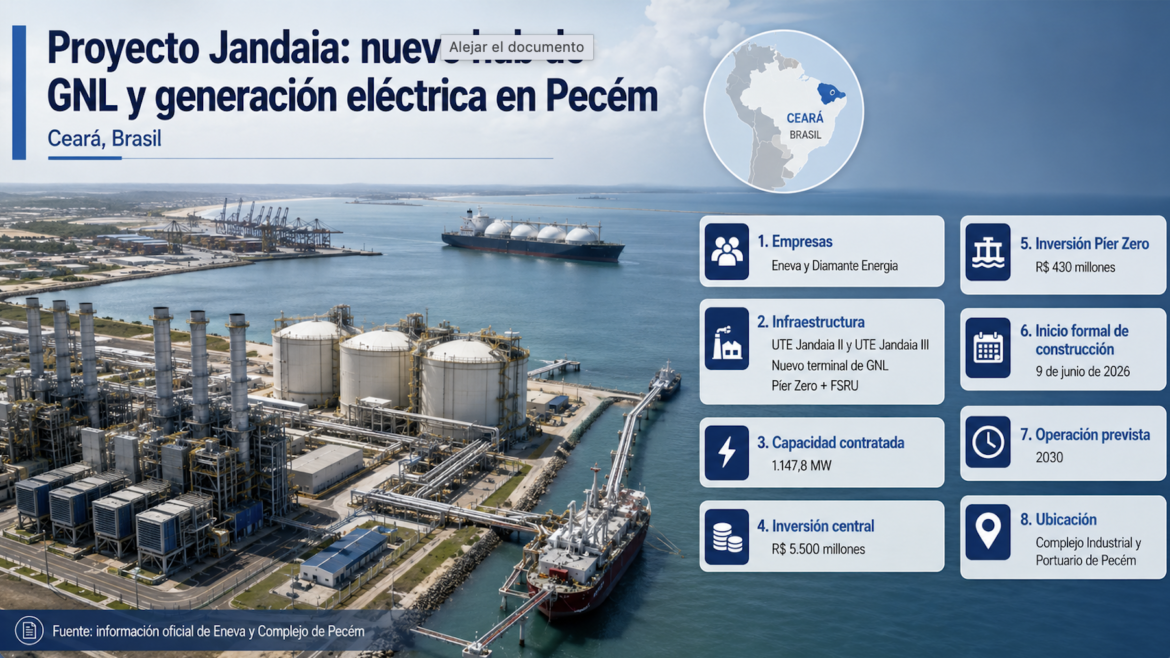
Eneva y Diamante Energia avanzan en el desarrollo del proyecto Jandaia, una nueva infraestructura de generación termoeléctrica y suministro de gas natural que será instalada en el Complejo Industrial y Portuario de Pecém, en el estado de Ceará, Brasil.

La construcción del proyecto fue formalmente iniciada el 9 de junio de 2026, durante una ceremonia encabezada por representantes del Gobierno de Ceará, el Complejo de Pecém y las empresas responsables del emprendimiento.

De acuerdo con la información publicada por el Complejo de Pecém, la nueva central termoeléctrica representa una inversión estimada de R$ 5.500 millones y forma parte de una estrategia más amplia para reforzar la infraestructura energética del estado y ampliar la capacidad de respaldo del sistema eléctrico brasileño.

Dos centrales con cerca de 1,15 GW contratados

El hub energético de Ceará estará integrado por las centrales termoeléctricas UTE Jandaia II y UTE Jandaia III, ambas alimentadas con gas natural.

Los proyectos fueron seleccionados en el Leilão de Reserva de Capacidade realizado por el Gobierno Federal de Brasil en marzo de 2026. Eneva informó que el complejo obtuvo un compromiso de venta de potencia de 1.147,8 MW por un periodo de 15 años.

El contrato garantizará ingresos fijos anuales por aproximadamente R$ 3.119 millones, según la comunicación oficial de la compañía.

Eneva señaló que los principales equipos de generación ya se encuentran contratados y que los trabajos de ingeniería están en desarrollo, permitiendo avanzar inmediatamente con la implantación de las instalaciones.

Eneva y Diamante avanzan en la construcción de un nuevo hub de GNL y generación eléctrica en Pecém

Eneva y Diamante avanzan en la construcción de un nuevo hub de GNL y generación eléctrica en Pecém


Nuevo terminal de GNL en el Puerto de Pecém

El suministro de combustible para las centrales estará respaldado por un nuevo terminal de gas natural licuado (GNL) que será desarrollado en el Puerto de Pecém.

La infraestructura incluirá el denominado Píer Zero, una nueva instalación portuaria que permitirá el atraque de una unidad flotante de almacenamiento y regasificación de GNL, conocida como FSRU.

El nuevo muelle requerirá una inversión aproximada de R$ 430 millones y será fundamental para recibir el GNL, regasificarlo y transportar el gas natural hacia las centrales termoeléctricas.

La administración del Complejo de Pecém ha indicado que la infraestructura también podría permitir el suministro de volúmenes adicionales de gas natural a consumidores industriales del estado, más allá del combustible requerido por las centrales eléctricas.

Esta posibilidad convertiría al proyecto en una plataforma potencial para ampliar el acceso al gas natural en Ceará y respaldar nuevas inversiones industriales dentro del complejo portuario.

Entrada en operación prevista para 2030

El inicio de las operaciones del proyecto está previsto para 2030, conforme a la información oficial publicada por el Complejo de Pecém.

La entrada del nuevo complejo aumentará significativamente la capacidad de generación térmica disponible en Ceará y proporcionará respaldo al Sistema Interconectado Nacional, especialmente durante periodos de menor disponibilidad de generación hidroeléctrica, solar o eólica.

La generación termoeléctrica flexible cumple una función relevante dentro de un sistema eléctrico con una participación creciente de fuentes renovables variables, al ofrecer capacidad disponible cuando las condiciones del sistema requieren generación adicional.

Pecém amplía su posición como hub energético

El proyecto Jandaia se suma a las inversiones energéticas, industriales y logísticas que se desarrollan actualmente en el Complejo de Pecém.

Ubicado a aproximadamente 60 kilómetros de Fortaleza, el complejo reúne infraestructura portuaria, instalaciones industriales y una Zona de Procesamiento de Exportaciones. Su administración está conformada por una asociación entre el Gobierno del Estado de Ceará y el Puerto de Róterdam.

Con la construcción de las nuevas centrales, el terminal de GNL y el Píer Zero, Pecém ampliará su papel dentro de la infraestructura energética brasileña y recuperará capacidad para recibir una unidad flotante de regasificación.

El proyecto también representa una nueva expansión de Eneva en el mercado brasileño del GNL. La compañía desarrolla una estrategia integrada que combina terminales de importación, regasificación, suministro de gas natural y generación termoeléctrica.

Para Ceará, la nueva infraestructura ofrecerá capacidad eléctrica de respaldo y, potencialmente, una nueva fuente de gas natural para su base industrial. Para Eneva y Diamante Energia, el proyecto consolida la creación de un nuevo hub de GNL y generación en el nordeste de Brasil.

Fuentes oficiales consultadas: Eneva y Complejo Industrial y Portuario de Pecém.

GNL GLOBAL

Génesis Energías

Génesis Energías completa la primera transferencia de GNL entre buques en Honduras

Génesis Energías completa la primera transferencia de GNL entre buques en Honduras 1200 601 GNL GLOBAL
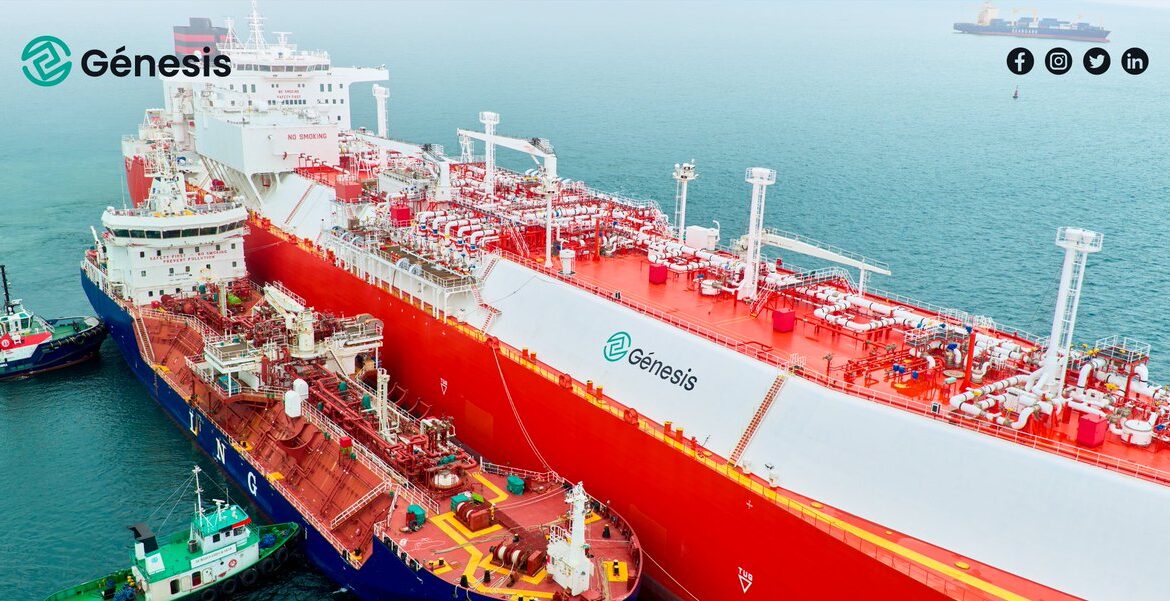
Génesis Energías anunció recientemente la culminación exitosa de una histórica operación de sincronización y acoplamiento de buques para la transferencia de gas natural licuado (GNL) en Puerto Cortés, marcando un nuevo hito para la infraestructura energética de Honduras.

La operación Ship-to-Ship permitió avanzar en la transferencia y almacenamiento del primer cargamento de GNL que llega al país, como parte del proceso de comisionamiento de la infraestructura que abastecerá a la Central Térmica Brassavola y facilitará la incorporación del gas natural a la generación eléctrica hondureña.

Este avance constituye una etapa clave para el proyecto LNG-to-Power desarrollado en el norte de Honduras, al poner en marcha, por primera vez en el país, una cadena integrada de importación, almacenamiento, regasificación, transporte y consumo de GNL para generación eléctrica.

Primera transferencia de GNL entre buques en Puerto Cortés

La operación permitió importar aproximadamente 7.500 metros cúbicos de GNL para avanzar en el comisionamiento de la unidad flotante de almacenamiento Bilbao Knutsen y de los distintos componentes que conforman la cadena de suministro de gas.

Génesis Energías

Imagen cortesía de Génesis Energías. La transferencia STS exige la alineación y el acoplamiento controlado de dos embarcaciones, además de protocolos especializados para el manejo de un producto criogénico almacenado a temperaturas cercanas a los –162 °C. Este tipo de operación requiere una coordinación precisa entre las tripulaciones, los operadores portuarios, las autoridades y los equipos responsables de seguridad y respuesta ante emergencias.

El volumen inicial no constituye todavía el cargamento comercial previsto para agosto. Su función es apoyar las pruebas, el enfriamiento y la puesta en servicio de la infraestructura antes del inicio de las operaciones regulares.

Según Génesis Energías, el proceso incluye el comisionamiento de la unidad flotante de almacenamiento (FSU), las instalaciones de regasificación, la infraestructura de tuberías, los isotanques y los sistemas asociados a las turbinas y generadores de la central eléctrica.

Génesis Energías señaló que, después del acoplamiento de las embarcaciones, el proceso continuaría con las operaciones de gas-up y cool-down del Bilbao Knutsen, necesarias para acondicionar sus sistemas y tanques antes de completar la descarga del GNL.

El Bilbao Knutsen, eje del almacenamiento flotante

El Bilbao Knutsen es un buque metanero convertido en FSU, para prestar servicio al proyecto hondureño. La embarcación llegó a Puerto Cortés en septiembre de 2025 y constituye el principal componente de almacenamiento marítimo de la nueva terminal.

La unidad tiene una capacidad aproximada de 138.000 metros cúbicos y fue adaptada para recibir cargamentos internacionales mediante operaciones Ship-to-Ship. Desde ella, el GNL será descargado hacia las instalaciones terrestres del proyecto para su posterior regasificación y transporte hasta la planta Brassavola.

La utilización de una FSU permite desarrollar capacidad de almacenamiento sin construir inicialmente un tanque terrestre convencional de gran escala. Este modelo puede ofrecer una alternativa más rápida y flexible para introducir GNL en mercados que comienzan a desarrollar su infraestructura gasífera.

Un hito operativo, pero aún dentro del proceso de puesta en marcha

La operación STS realizada en Puerto Cortés constituye un avance técnico relevante para Honduras, pero forma parte de un proceso más amplio de comisionamiento que todavía debe completarse.

Los próximos hitos serán el acondicionamiento integral del Bilbao Knutsen, la validación de los sistemas de seguridad, la puesta en servicio de las instalaciones terrestres, la recepción del cargamento comercial previsto para agosto y el inicio sostenido de Brassavola utilizando gas natural.

El éxito de estas etapas determinará si el proyecto puede cumplir su objetivo de aportar generación más estable y eficiente al sistema eléctrico hondureño.

Importación de GNL

De acuerdo con información proporcionada por la compañía, el suministro estará a cargo de Centrica y permitirá que la planta opere de manera continua utilizando gas natural, mientras que la generación con diésel quedará disponible únicamente como respaldo.

Centrica Energy mantiene un acuerdo de compraventa de GNL a largo plazo con Exodus para abastecer el mercado hondureño. El contrato contempla el suministro de aproximadamente seis cargamentos anuales durante un periodo de 15 años, mediante transferencias hacia el Bilbao Knutsen en Puerto Cortés.

La estructura contractual proporciona una base de suministro para la operación de Brassavola y busca garantizar disponibilidad regular de combustible para el proyecto.

El primer gran cargamento anunciado para el 7 de agosto marcaría, por tanto, la transición desde las actividades de comisionamiento y acondicionamiento de los sistemas hacia la recepción comercial de GNL.

Central térmica Brassavola

En su etapa inicial, el GNL recibido por Puerto Cortés estará destinado exclusivamente a la central térmica Brassavola, ubicada en el departamento de Cortés.

Según la información comunicada a Platts, la planta tiene previsto iniciar operaciones con gas natural hacia finales de agosto, una vez concluidas las pruebas de comisionamiento, integración y seguridad.

La entrada en servicio permitirá reemplazar el uso continuo de combustibles líquidos por gas natural, dejando el diésel como fuente de respaldo. Esta configuración podría mejorar la flexibilidad operacional de la central y reducir las emisiones locales y de dióxido de carbono frente a la generación equivalente basada exclusivamente en derivados del petróleo.

Un nuevo mercado de GNL en Centroamérica

La incorporación de Honduras al mercado regional de GNL amplía el desarrollo de infraestructura LNG-to-Power en Centroamérica, donde Panamá, República Dominicana, Jamaica, El Salvador y Nicaragua ya han avanzado con diferentes modelos de importación, almacenamiento o generación a gas.

En el caso hondureño, el proyecto combina almacenamiento flotante, transferencia marítima, regasificación, infraestructura terrestre y una central de ciclo combinado. La integración de estos componentes constituye una condición necesaria para desarrollar un mercado estable de gas natural en un país que históricamente no ha contado con una red convencional de gasoductos.

Aunque inicialmente el suministro estará concentrado en Brassavola, Génesis Energías también plantea un modelo de distribución mediante gasoducto virtual, utilizando isotanques y camiones criogénicos para transportar GNL hacia consumidores industriales y comerciales sin acceso a una red física de tuberías.

La eventual expansión hacia otros consumidores dependerá de la consolidación de las operaciones, la competitividad del GNL frente a otros combustibles, la demanda industrial y la capacidad de desarrollar instalaciones satélite de almacenamiento y regasificación.

Con la recepción de su primer gran cargamento y la entrada en operación de Brassavola, Honduras abriría formalmente una nueva etapa en su matriz energética y se incorporaría como mercado importador de GNL para generación eléctrica en América Latina y el Caribe.

Fuentes: información comunicada por Génesis Energías; reporte de Platts, parte de S&P Global Commodity Insights; comunicados de Centrica Energy; información pública sobre el proyecto Puerto Cortés–Brassavola.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.