Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Qatar

Qatar extiende nuevamente la fuerza mayor sobre suministros de GNL a compradores de Europa y Asia

Qatar extiende nuevamente la fuerza mayor sobre suministros de GNL a compradores de Europa y Asia 1048 592 GNL GLOBAL
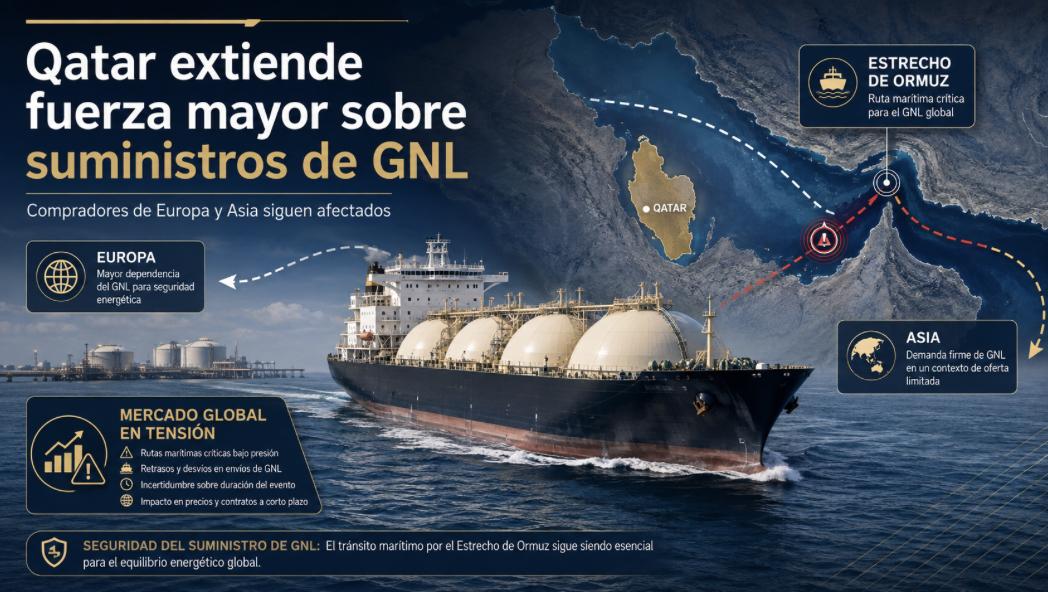
QatarEnergy ha ampliado por otro mes la aplicación de fuerza mayor sobre entregas de gas natural licuado (GNL) a distintos compradores europeos y asiáticos, en un contexto en el que los flujos de GNL a través del Estrecho de Ormuz continúan severamente restringidos y persiste la incertidumbre sobre la normalización de las exportaciones del Golfo Pérsico.

QatarEnergy volvió a extender las restricciones contractuales sobre parte de sus suministros internacionales de GNL, prolongando una disrupción que ya se ha convertido en uno de los principales factores de tensión del mercado global de gas en 2026.

De acuerdo con información publicada el 28 de agosto, compradores en Pakistán, Bangladesh y Europa han recibido nuevas notificaciones indicando que las cancelaciones de cargamentos continuarán más allá de septiembre. En el caso de Italia, la utility Edison confirmó que la suspensión bajo fuerza mayor se extenderá hasta comienzos de noviembre.

La extensión se produce mientras el tráfico de metaneros por el Estrecho de Ormuz permanece muy por debajo de sus niveles normales, pese a cierta recuperación del tránsito de otros tipos de buques.

Edison: cinco cargamentos adicionales no serán entregados

Uno de los casos más visibles en Europa es el de Edison, uno de los principales clientes de QatarEnergy en el continente.

La compañía italiana fue informada de que cinco cargamentos adicionales de GNL, programados entre finales de septiembre y comienzos de noviembre, no podrán ser entregados. Con ello, el número total de cargamentos afectados para Edison asciende a 29 desde abril.

Edison mantiene desde 2009 un contrato de largo plazo con QatarEnergy para recibir aproximadamente 6,4 bcm de gas natural por año, equivalente a cerca del 10% del consumo italiano. El acuerdo tiene una duración total de 25 años.

La compañía ya había informado a finales de julio que 24 cargamentos estaban sujetos a fuerza mayor entre abril y septiembre, equivalentes a unos 3 bcm de gas, y había logrado reemplazar 17 de ellos mediante compras alternativas y gestión de portafolio.

La nueva extensión evidencia que el problema ha dejado de ser una interrupción de corto plazo para convertirse en una alteración prolongada de los patrones de suministro.

Asia también continúa expuesta

La situación afecta igualmente a varios compradores asiáticos.

En julio, fuentes comerciales consultadas por Reuters confirmaron que QatarEnergy había extendido fuerza mayor sobre suministros destinados a Corea del Sur, India y Bangladesh, mientras que otros compradores anticipaban extensiones adicionales hasta octubre.

La información más reciente señala que los compradores pakistaníes han sido notificados de nuevas cancelaciones durante octubre y que las restricciones para Bangladesh también se prolongarán más allá de septiembre.

Para estos mercados, la prolongación de la interrupción aumenta la necesidad de recurrir a cargamentos spot y a fuentes alternativas de suministro.

India constituye un ejemplo especialmente relevante. Petronet LNG señaló este mes que continuaba sin claridad sobre parte de sus suministros de septiembre procedentes de Qatar y que estaba diversificando compras hacia Omán, Estados Unidos, Nigeria, Angola y Australia.

Ormuz continúa siendo el principal cuello de botella

La raíz del problema sigue siendo el Estrecho de Ormuz. Según la Agencia Internacional de la Energía, prácticamente la totalidad de las exportaciones de GNL de Qatar y Emiratos Árabes Unidos hacia el mercado internacional depende de esta vía marítima. En 2025, algo más de 112 bcm de GNL transitó por Ormuz, volumen equivalente a casi 20% del comercio mundial de GNL.

Qatar es especialmente vulnerable porque no dispone de una ruta marítima alternativa para sacar su producción de Ras Laffan hacia los mercados internacionales.

La IEA señala además que el complejo de Ras Laffan, el mayor centro mundial de licuefacción, permanece afectado desde el ataque sufrido a comienzos de marzo y que los flujos regionales continúan muy por debajo de los niveles previos al conflicto.

Aunque desde junio se había observado cierta expectativa de reapertura progresiva del estrecho, la recuperación de los movimientos de metaneros ha sido limitada.

Qatar mantiene una estrategia prudente con su flota de LNG carriers

Otro elemento que ayuda a explicar la persistencia de las restricciones es la estrategia de QatarEnergy respecto a su flota.

En julio, QatarEnergy LNG Marketing y QatarEnergy Trading continuaban ofreciendo parte de sus buques para contratos de corto plazo hasta octubre. Reuters señaló que varias unidades controladas por QatarEnergy habían sido subarrendadas a compañías como Chevron, BP, EnBW, Cheniere, Kansai, SOCAR y Trafigura.

La prolongación de estas operaciones de chartering fue interpretada por participantes del mercado como una señal de que Qatar no esperaba una normalización inmediata de sus exportaciones.

Rystad Energy también ha señalado que Qatar está siendo particularmente cauteloso en el uso de sus metaneros debido al mayor valor y menor disponibilidad de estos buques frente a los petroleros convencionales.

La situación se agravó después de que dos buques vinculados a cargamentos qataríes fueran atacados durante julio, incrementando el riesgo operacional para el transporte de GNL en la zona.

El mercado global ya refleja el impacto

La disrupción qatarí continúa teniendo efectos directos sobre precios, flujos comerciales y estrategias de compra.

La IEA ha señalado que el conflicto en Medio Oriente interrumpió la tendencia de relajación que empezaba a observarse en el mercado de gas y provocó una pérdida sustancial de suministro desde Qatar y Emiratos Árabes Unidos. Entre marzo y junio, los cargamentos desde ambos países disminuyeron alrededor de 35 bcm interanuales.

Parte de esa pérdida ha sido compensada por mayor producción de GNL en otras regiones, particularmente Norteamérica y África. La propia IEA estima que alrededor de tres cuartas partes de la caída de suministro del Golfo durante ese período fueron absorbidas por incrementos en otros productores.

Estados Unidos ha sido uno de los principales beneficiarios de esta reconfiguración comercial.

Reuters reportó recientemente que las exportaciones estadounidenses de GNL alcanzaron niveles récord durante 2026, impulsadas en parte por la menor disponibilidad de cargamentos de Qatar.

Europa y Asia vuelven a competir por cargamentos

La prolongación de la fuerza mayor adquiere especial relevancia a medida que se aproxima el invierno del hemisferio norte.

Europa necesita continuar reconstruyendo inventarios, mientras que varios compradores asiáticos deberán volver al mercado para cubrir demanda estacional y reemplazar suministros contractuales no entregados.

Esta combinación puede intensificar nuevamente la competencia interregional por cargamentos flexibles.

Los precios forward de GNL para entregas en Asia durante el cuarto trimestre han superado los US$22/MMBtu, mientras que los precios de gas europeo para el mismo período se sitúan en niveles similares, de acuerdo con datos de mercado citados por Reuters.

La IEA también ha advertido que la crisis actual ha reforzado la importancia de mantener portafolios diversificados y combinar contratos de largo plazo con flexibilidad de suministro para reducir exposición a interrupciones geopolíticas.

Fuentes: Edison; International Energy Agency (IEA); Reuters; The Edge/Bloomberg; Rystad Energy; Wood Mackenzie; Petronet LNG.

GNL GLOBAL

Sempra anuncia asociación estratégica con ConocoPhillips para proyecto Port Arthur LNG

Sempra inicia proceso federal para una nueva expansión de Port Arthur LNG en Texas

Sempra inicia proceso federal para una nueva expansión de Port Arthur LNG en Texas 1920 1078 GNL GLOBAL
Port Arthur LNG presentó ante las autoridades federales de Estados Unidos una propuesta para desarrollar una nueva expansión de su complejo de exportación de GNL en Texas, que podría añadir hasta 27 millones de toneladas anuales de capacidad.

Sempra continúa evaluando nuevas oportunidades de crecimiento para Port Arthur LNG, uno de sus principales desarrollos de exportación de gas natural licuado en la costa estadounidense del Golfo de México.

De acuerdo con una presentación regulatoria reportada el 27 de agosto de 2026, Port Arthur LNG inició el proceso federal de permisos para el denominado Port Arthur LNG North Project, una nueva expansión que contempla la instalación de cuatro trenes adicionales de licuefacción en Jefferson County, Texas.

La propuesta podría incorporar una capacidad máxima de aproximadamente 27 millones de toneladas anuales (Mtpa) de GNL.

Cuatro nuevos trenes de licuefacción

Según la documentación citada por Reuters y Baird Maritime, cada uno de los cuatro nuevos trenes tendría capacidad para producir hasta 6,73 Mtpa de GNL bajo condiciones óptimas.

El proyecto también contempla:

  • Tres nuevos tanques de almacenamiento de GNL.
  • Infraestructura marítima asociada.
  • Hasta dos posiciones de atraque para buques metaneros.

Las nuevas instalaciones se desarrollarían en terrenos que ya son propiedad de Port Arthur LNG.

Si el proyecto obtiene las autorizaciones necesarias y posteriormente avanza hacia construcción, el inicio de las exportaciones podría producirse durante la segunda mitad de 2034, según la presentación regulatoria.

Una nueva etapa de crecimiento para Port Arthur LNG

El Port Arthur LNG North Project sería adicional a las actuales Phase 1 y Phase 2 del complejo.

Sempra Infrastructure desarrolla actualmente la primera fase de Port Arthur LNG, mientras que Phase 2 contempla dos trenes adicionales —Trains 3 y 4— con una capacidad combinada de hasta 13 Mtpa.

FERC autorizó Port Arthur LNG Phase 2 en septiembre de 2023.

Sempra ha continuado avanzando comercialmente esa segunda fase. En 2025, la compañía firmó un acuerdo definitivo de compraventa con ConocoPhillips por 4 Mtpa durante 20 años, además de otros compromisos comerciales destinados a respaldar el desarrollo del proyecto.

De acuerdo con la información reportada sobre la nueva expansión, las fases 1 y 2 representarían conjuntamente alrededor de 26 Mtpa de capacidad, antes de considerar el potencial Port Arthur LNG North Project.

Texas refuerza su papel en la expansión del GNL estadounidense

La solicitud representa un nuevo paso en la expansión de la infraestructura de exportación de GNL en la costa del Golfo de Estados Unidos.

Port Arthur LNG está localizado en Jefferson County, Texas, una región que continúa atrayendo inversiones asociadas con la producción, transporte, licuefacción y exportación de gas natural estadounidense.

El proyecto original de Port Arthur LNG recibió autorización de FERC en 2019 para desarrollar la terminal de licuefacción y la infraestructura de gasoductos asociada.

Si Port Arthur LNG North alcanzara finalmente una capacidad cercana a 27 Mtpa, representaría una expansión de escala considerable sobre las fases actualmente en desarrollo.

No obstante, el proyecto se encuentra todavía en una etapa regulatoria inicial. El comienzo del proceso federal de permisos no equivale a una decisión final de inversión ni garantiza su construcción.

Para avanzar, la expansión deberá completar el proceso de revisión regulatoria y ambiental correspondiente y, posteriormente, dependerá de las decisiones comerciales, contractuales y financieras de Sempra y sus socios.

Fuentes: Reuters; Federal Energy Regulatory Commission (FERC); Sempra.

GNL GLOBAL

El Salvador alcanza 40 descargas de GNL desde el inicio de operaciones de Energía del Pacífico

El Salvador alcanza 40 descargas de GNL desde el inicio de operaciones de Energía del Pacífico

El Salvador alcanza 40 descargas de GNL desde el inicio de operaciones de Energía del Pacífico 1160 652 GNL GLOBAL
La llegada del buque SM BLUEBIRD, procedente de Corpus Christi, marcó la descarga número 40 de GNL recibida por Energía del Pacífico desde el comienzo de sus operaciones en 2022, consolidando el papel de la infraestructura LNG-to-Power de Acajutla dentro del sistema eléctrico salvadoreño.

El Salvador alcanzó un nuevo hito en el desarrollo de su mercado de gas natural licuado (GNL) con la recepción del cuadragésimo buque de GNL desde el inicio de las operaciones de Energía del Pacífico (EDP).

La compañía informó el 27 de agosto de 2026 que el SM BLUEBIRD, procedente de Corpus Christi, Estados Unidos, descargó 41.444 metros cúbicos de GNL, equivalentes a aproximadamente 0,93 TBtu de energía, completando la descarga número 40 realizada desde que el proyecto comenzó operaciones comerciales en mayo de 2022.

El nuevo cargamento refleja la continuidad operativa de una infraestructura que, en poco más de cuatro años, ha convertido a El Salvador en un mercado importador regular de GNL dentro de Centroamérica.

SM BLUEBIRD marca la descarga número 40

De acuerdo con Energía del Pacífico, el cargamento transportado por el SM BLUEBIRD tuvo origen en Corpus Christi, uno de los principales polos exportadores de GNL de Estados Unidos.

La operación representa un nuevo punto dentro de la evolución logística del proyecto de Acajutla, que recibe cargamentos internacionales de GNL para posteriormente transferirlos hacia su infraestructura flotante de almacenamiento y regasificación.

El SM BLUEBIRD es un buque metanero con capacidad aproximada de 174.000 m³ de GNL, según registros internacionales de compatibilidad de terminales LNG.

El Salvador alcanza 40 descargas de GNL desde el inicio de operaciones de Energía del Pacífico

El Salvador alcanza 40 descargas de GNL desde el inicio de operaciones. Imagen cortesía de Energía del Pacífico

La descarga informada por EDP, de 41.444 m³, correspondió por tanto a una carga parcial respecto de la capacidad nominal del buque.

Para Energía del Pacífico, cada operación de este tipo forma parte del esquema de suministro necesario para garantizar la continuidad de la generación eléctrica del complejo.

Un proyecto LNG-to-Power de 380 MW

Energía del Pacífico es un proyecto integrado LNG-to-Power de aproximadamente 380 MW, localizado en Acajutla, departamento de Sonsonate.

Invenergy, desarrollador y operador del proyecto, señala que la infraestructura representa una inversión aproximada de US$1.150 millones y fue diseñada para suministrar electricidad confiable al mercado salvadoreño.

El proyecto integra tres componentes principales:

  • una central termoeléctrica de ciclo combinado a gas natural;
  • infraestructura de importación, almacenamiento y regasificación de GNL;
  • y una línea de transmisión para conectar la generación con el sistema eléctrico nacional.

El Gobierno de El Salvador destacó oficialmente estos tres componentes durante la inauguración del proyecto en mayo de 2022 y calificó la inversión como la mayor inversión privada realizada hasta entonces en el país.

La entrada en operación de Energía del Pacífico también significó la incorporación de la primera planta de generación eléctrica a base de gas natural en El Salvador.

La FSRU BW Tatiana, pieza central de la infraestructura

La cadena de suministro del proyecto tiene como elemento central a la FSRU BW Tatiana, unidad flotante de almacenamiento y regasificación ubicada frente al Puerto de Acajutla.

FSRU Tatiana. Fuente WartsilaLa unidad arribó a El Salvador en octubre de 2021 y cuenta con aproximadamente 137.000 m³ de capacidad de almacenamiento de GNL y una capacidad de regasificación cercana a 280 millones de pies cúbicos estándar por día.
El gas natural regasificado es transportado mediante infraestructura submarina hacia la central eléctrica en tierra.

La electricidad producida se incorpora al sistema mediante una línea de transmisión de aproximadamente 44 kilómetros y 230 kV, que además fortalece la conexión del país con el Sistema de Interconexión Eléctrica de los Países de América Central (SIEPAC).

La entrada en operación de esta infraestructura convirtió a El Salvador en el segundo mercado importador de GNL de Centroamérica después de Panamá.

Las operaciones Ship-to-Ship se han convertido en parte habitual del suministro

La descarga número 40 se suma a una cadena logística que combina la llegada de metaneros internacionales con operaciones de transferencia Ship-to-Ship (STS) frente a la costa de Acajutla.

A comienzos de 2026, Energía del Pacífico informó de la primera operación STS del año, mediante la cual un cargamento de aproximadamente 110.000 m³ de GNL procedente de Bonny Island, Nigeria, fue transferido en mar abierto hacia la BW Tatiana.

La empresa destacó entonces que estas operaciones requieren coordinación marítima internacional, planificación y altos estándares de seguridad para asegurar la continuidad del suministro eléctrico.

La llegada del SM BLUEBIRD desde Corpus Christi confirma además la diversidad geográfica del suministro que ha recibido el proyecto, con cargamentos provenientes tanto de la cuenca atlántica estadounidense como de África Occidental.

EDP abastece alrededor del 30% de la demanda eléctrica de El Salvador

Energía del Pacífico señala que su proyecto abastece aproximadamente 30% de la demanda eléctrica de El Salvador, una cifra que refleja el peso que ha adquirido la central desde su entrada en operación.

Invenergy identifica al complejo como una instalación de 380 MW destinada a proporcionar energía confiable y más asequible al país, al tiempo que contribuye a diversificar su matriz eléctrica.

Desde la perspectiva del sistema eléctrico regional, el gas natural ya ocupa una posición relevante.

El Ente Operador Regional (EOR) estima en su actualización del Planeamiento Operativo 2026–2027 que la generación salvadoreña a gas natural alcanzará aproximadamente 2.511 GWh durante 2026, convirtiéndola en la principal fuente de generación no renovable del país.

El mismo documento proyecta que el conjunto de recursos renovables seguirá representando la mayoría de la generación anual, mientras que el gas natural mantendrá un papel fundamental como fuente térmica de respaldo y generación firme.

Por esta razón, aunque Energía del Pacífico describe actualmente al gas natural como la principal fuente de energía eléctrica del país, es preciso señalar que se ha consolidado como la principal fuente térmica y no renovable de generación del sistema salvadoreño, además de representar una de sus mayores fuentes individuales de electricidad.

De nuevo mercado importador a operación consolidada

El hito de los 40 buques adquiere particular relevancia si se considera la corta historia del GNL en El Salvador.

La BW Tatiana llegó a Acajutla a finales de 2021 y Energía del Pacífico inició operaciones comerciales en mayo de 2022. En apenas cuatro años, el país ha desarrollado una cadena regular de importación que comprende recepción marítima, transferencias STS, almacenamiento flotante, regasificación y generación eléctrica.

EDP informó en 2025, al celebrar tres años de operación, que su planta cubría cerca del 30% de la demanda nacional y había contribuido a fortalecer la independencia energética del país.

El cuadragésimo cargamento evidencia ahora una nueva etapa: el proyecto ya no debe analizarse únicamente como una infraestructura LNG-to-Power pionera, sino como un sistema de importación de GNL plenamente operativo y con una cadena logística recurrente.

El Salvador consolida su posición dentro del mercado centroamericano de GNL

Cuando Energía del Pacífico comenzó a desarrollarse, El Salvador no disponía de infraestructura para importar o utilizar GNL a escala comercial. Hoy mantiene un flujo regular de cargamentos internacionales y una central que representa aproximadamente tres décimas partes del consumo eléctrico del país.

La recepción de 40 metaneros desde 2022 permite dimensionar el cambio. La infraestructura de Acajutla ha creado una demanda permanente de GNL dentro del mercado centroamericano, conectando a El Salvador con la cadena internacional de suministro y ofreciendo al sistema eléctrico una fuente de generación firme que complementa una matriz con una elevada participación de recursos renovables.

El cargamento No. 40 constituye algo más que una nueva operación marítima, representa el funcionamiento continuo de una de las principales infraestructuras LNG-to-Power de América Central y la creciente importancia del gas natural dentro de la seguridad y confiabilidad del sistema eléctrico salvadoreño.

Fuentes: Energía del Pacífico; Invenergy; Presidencia de la República de El Salvador; Ente Operador Regional (EOR); registros internacionales de terminales LNG.

GNL GLOBAL


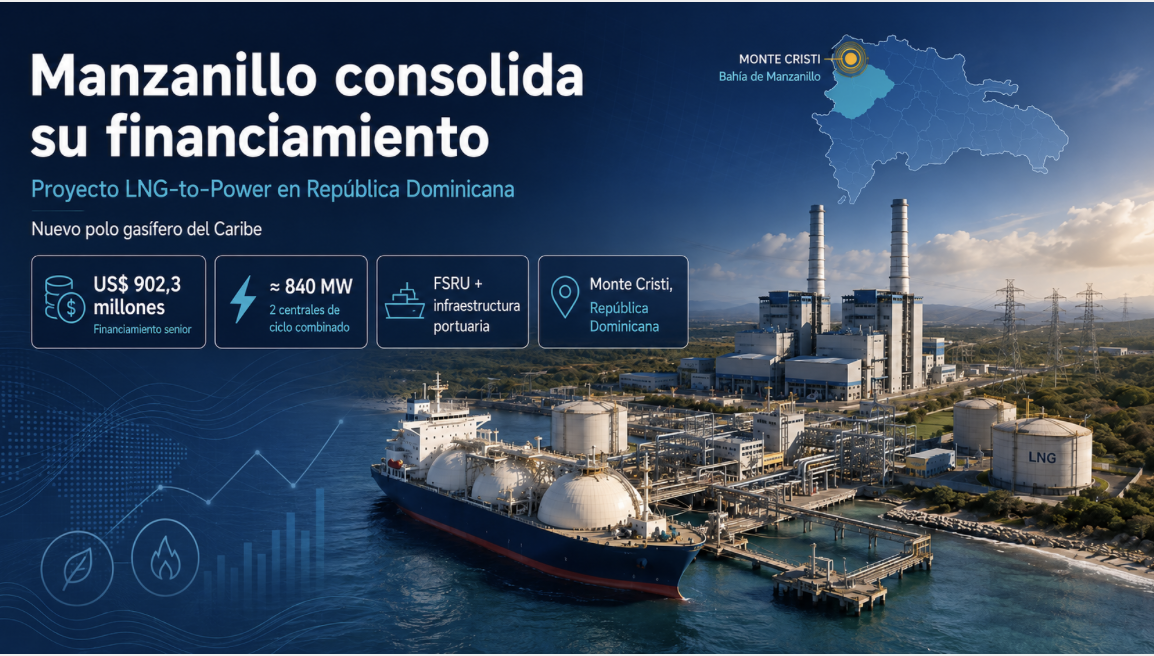
El complejo Manzanillo Gas & Power, que integrará infraestructura de importación de GNL con dos centrales de ciclo combinado, vuelve al centro de atención tras conocerse nuevos detalles de una operación de financiamiento senior por US$902,3 millones. El desarrollo refuerza el posicionamiento de República Dominicana como uno de los mercados LNG-to-Power más relevantes del Caribe.

Manzanillo consolida su financiamiento: proyecto LNG-to-Power de 840 MW avanza en República Dominicana

Manzanillo consolida su financiamiento: proyecto LNG-to-Power de 840 MW avanza en República Dominicana 1154 656 GNL GLOBAL
El complejo Manzanillo Gas & Power, que integrará infraestructura de importación de GNL con dos centrales de ciclo combinado, vuelve al centro de atención tras conocerse nuevos detalles de una operación de financiamiento senior por US$902,3 millones. El desarrollo refuerza el posicionamiento de República Dominicana como uno de los mercados LNG-to-Power más relevantes del Caribe.

El proyecto Manzanillo Gas & Power, ubicado en la provincia de Monte Cristi, República Dominicana, continúa avanzando después de estructurar uno de los mayores financiamientos recientes destinados a infraestructura energética privada en el Caribe.

White & Case informó en agosto de 2026 que asesoró al consorcio de entidades financieras involucrado en un financiamiento senior garantizado, bajo modalidad limited recourse, por US$902,3 millones para el proyecto LNG-to-Power.

Citibank y JPMorgan Chase Bank participaron como joint lead arrangers, joint bookrunners y joint structuring agents, junto con IDB Invest, CAF – banco de desarrollo de América Latina y el Caribe – y otros prestamistas senior.

La operación añade una nueva referencia de project finance para la infraestructura de gas natural y generación eléctrica de América Latina y el Caribe, especialmente por tratarse de un complejo que integra dentro de una misma plataforma importación de GNL, regasificación, generación eléctrica y transmisión.

Dos centrales y nueva infraestructura para recibir GNL

Manzanillo Gas & Power contempla la construcción, operación y mantenimiento de dos centrales termoeléctricas de ciclo combinado, con aproximadamente 420 MW cada una y una capacidad conjunta de alrededor de 840 MW, según las cifras utilizadas por el Gobierno dominicano y los asesores financieros de la operación.

El complejo incluye además infraestructura marítima para recibir GNL y suministrar gas natural a las centrales, incluyendo un muelle, una unidad flotante de almacenamiento y regasificación (FSRU), una unidad flotante de almacenamiento (FSU) e infraestructura asociada, además de las instalaciones de transmisión necesarias para entregar la electricidad al Sistema Eléctrico Nacional Interconectado (SENI).

IDB Invest, que participa en el financiamiento del proyecto, describe formalmente el alcance como dos plantas de ciclo combinado, infraestructura de transmisión y un muelle e instalaciones relacionadas para suministrar gas desde una FSRU.

La institución aprobó el 4 de noviembre de 2025 un financiamiento de US$200 millones, cuya firma se registró el 24 de diciembre de ese año. IDB Invest clasifica el proyecto actualmente como “en implementación”.

Existe una pequeña diferencia entre las capacidades reflejadas en distintos documentos. Mientras las autoridades dominicanas y la documentación reciente del financiamiento utilizan aproximadamente 840 MW, IDB Invest describe técnicamente dos unidades de 430 MW netos cada una, equivalentes a 860 MW instalados y 800 MW de capacidad contratada. GNL GLOBAL mantiene ambas referencias diferenciadas de acuerdo con sus respectivas fuentes.

US$902,3 millones de deuda senior dentro de una estructura financiera mayor

La cifra recientemente divulgada de US$902,3 millones debe distinguirse del monto total de financiamiento comunicado previamente para Manzanillo Gas & Power.

El 27 de enero de 2026, el Ministerio de Energía y Minas de República Dominicana anunció el cierre de US$1.067 millones de financiamiento para el proyecto, identificando también a Citi, JPMorgan, IDB Invest y CAF entre las instituciones participantes.

La cifra de US$902,3 millones divulgada posteriormente por White & Case corresponde específicamente al senior secured limited-recourse project financing asesorado por la firma.

Por tanto, se considera más preciso identificar los US$902,3 millones como el tramo de financiamiento senior divulgado por los asesores de la transacción, y los US$1.067 millones como el cierre financiero global anunciado por las autoridades dominicanas, sin asumir una composición de la diferencia que no haya sido publicada expresamente por las partes.

CAF, por su parte, reportó en su Informe Anual 2025 una aprobación de US$125 millones para Manzanillo Gas & Power Holdco destinada a las dos centrales de ciclo combinado.

Asimismo, en junio de 2026 Bladex informó que lideró el cierre de una facilidad Standby Letter of Credit (SBLC) por US$116 millones para Manzanillo Gas & Power, en la cual también participa como financiador.

El capital local también participa en Manzanillo

La estructura del proyecto presenta otra característica relevante para el mercado regional: la combinación de capital internacional con inversión institucional dominicana.

Bladex identifica como sponsors a FICDIE I, Itabo, Enerla y Grupo Popular, y señala que FICDIE I es el accionista mayoritario de Manzanillo Gas & Power. El fondo es administrado por AFI Universal, mientras que Trelia Energy Advisors actúa como gestor especialista de industria.

Un caso de estudio publicado en marzo de 2026 por LAVCA, elaborado alrededor de la participación de Trelia en la transacción, aporta contexto adicional sobre la evolución corporativa del proyecto.

De acuerdo con el documento, Trelia lideró en mayo de 2025 la integración de los dos bloques originalmente adjudicados de manera separada, conformando una única plataforma bajo Manzanillo Gas & Power. La integración permitió consolidar bajo una misma estructura la terminal de importación de GNL y las dos plantas de ciclo combinado.

LAVCA señala igualmente que aproximadamente US$1.700 millones entre deuda de largo plazo y equity habían sido asegurados para el desarrollo y que, a marzo de 2026, las obras presentaban un avance aproximado del 45%. El documento estimaba la finalización para comienzos de 2028.

Estas cifras corresponden al análisis de LAVCA/Trelia y deben distinguirse tanto del financiamiento senior de US$902,3 millones como del cierre financiero de US$1.067 millones informado por el Gobierno.

De una licitación de 2022 a una plataforma integrada de LNG-to-Power

El origen del proyecto se remonta a la estrategia dominicana para ampliar la capacidad firme del sistema eléctrico mediante generación a gas natural.

En diciembre de 2022, el Gobierno anunció formalmente el inicio del desarrollo energético de Manzanillo, con una inversión entonces estimada por encima de US$1.750 millones y una configuración dividida originalmente en dos bloques.

El primer bloque comprendía una terminal de gas natural y una central de aproximadamente 420 MW adjudicada a Manzanillo Gas & Power, mientras que otro consorcio desarrollaría una segunda unidad de 420 MW.

La posterior integración de ambos bloques transformó esa configuración inicial en la plataforma actualmente financiada como Manzanillo Gas & Power.

Manzanillo emerge como nuevo polo de gas natural en el Caribe

El proyecto debe analizarse además dentro de una transformación energética más amplia que está ocurriendo en Monte Cristi y la Bahía de Manzanillo.

En marzo de 2026 entró en operación Manzanillo Power Land, un proyecto separado desarrollado por Energía 2000 que incorporó otros 414 MW netos de generación a gas natural al SENI.

Esta infraestructura cuenta asimismo con instalaciones relacionadas con importación de GNL, incluyendo una FSRU, infraestructura marítima y gasoducto, además de la línea de transmisión de 345 kV Pepillo Salcedo–Guayubín–El Naranjo.

Con el desarrollo simultáneo de esta infraestructura y los futuros 840 MW de Manzanillo Gas & Power, el noroeste dominicano está evolucionando hacia un nuevo corredor de importación de GNL y generación eléctrica a gas natural.

Para República Dominicana, esto implica también una mayor diversificación geográfica de su infraestructura gasífera, históricamente concentrada alrededor de las instalaciones de Andrés, en el sur del país.

¿Por qué es relevante para el mercado de GNL de América Latina y el Caribe?

Manzanillo representa algo más que una nueva central eléctrica.

El proyecto muestra cómo la expansión de la demanda de GNL en mercados relativamente pequeños puede estar vinculándose directamente con infraestructura de generación de gran escala bajo estructuras integradas de LNG-to-Power.

Los aproximadamente 840 MW incorporarán una demanda estructural de gas natural asociada a generación firme y, al mismo tiempo, una nueva infraestructura de recepción de GNL en el Caribe.

El tamaño del financiamiento es igualmente significativo.

Una operación senior de US$902,3 millones bajo una estructura limited recourse, respaldada por bancos comerciales internacionales, instituciones multilaterales y participantes regionales, demuestra capacidad para movilizar capital privado de largo plazo hacia grandes desarrollos LNG-to-Power en el Caribe.

El proyecto recibió además el reconocimiento “Power Deal of the Year” para América Latina en los IJGlobal Americas Awards 2025, una señal de la relevancia que su estructura financiera ya había adquirido dentro del mercado internacional de project finance.

República Dominicana fortalece su posición entre los principales mercados de GNL del Caribe

El Gobierno dominicano estima que los 840 MW de Manzanillo Gas & Power equivaldrán aproximadamente al 14% de la capacidad instalada del país y sitúa su incorporación al sistema entre 2027 y 2028.

La importancia estratégica del proyecto radicará, por tanto, en tres componentes que avanzan conjuntamente: nueva generación de ciclo combinado, nueva capacidad para importar y regasificar GNL y nueva infraestructura de transmisión.

La combinación refuerza un modelo que República Dominicana viene desarrollando desde hace más de dos décadas: utilizar el GNL no únicamente como combustible importado, sino como plataforma para ampliar la capacidad de generación, mejorar la flexibilidad del sistema eléctrico y diversificar geográficamente su infraestructura energética.

Con Manzanillo Gas & Power, ese modelo entra ahora en una nueva escala.

Y para el mercado regional de GNL, el avance de República Dominicana constituye una referencia particularmente relevante: mientras nuevos países de América Latina y el Caribe están comenzando a desarrollar infraestructura de importación, el mercado dominicano avanza hacia una segunda generación de proyectos LNG-to-Power, caracterizada por instalaciones de mayor escala, nuevas terminales y estructuras financieras capaces de atraer capital institucional, multilateral y bancario internacional.

Fuentes: Latin Lawyer; White & Case; Ministerio de Energía y Minas y Presidencia de la República Dominicana; IDB Invest; CAF; Bladex; LAVCA/Trelia Energy Advisors; IJGlobal.

GNL GLOBAL

Precios spot del GNL en Asia suben a máximos de cinco meses ante el estancamiento sobre Ormuz

Precios spot del GNL en Asia suben a máximos de cinco meses ante el estancamiento sobre Ormuz

Precios spot del GNL en Asia suben a máximos de cinco meses ante el estancamiento sobre Ormuz 1150 648 GNL GLOBAL

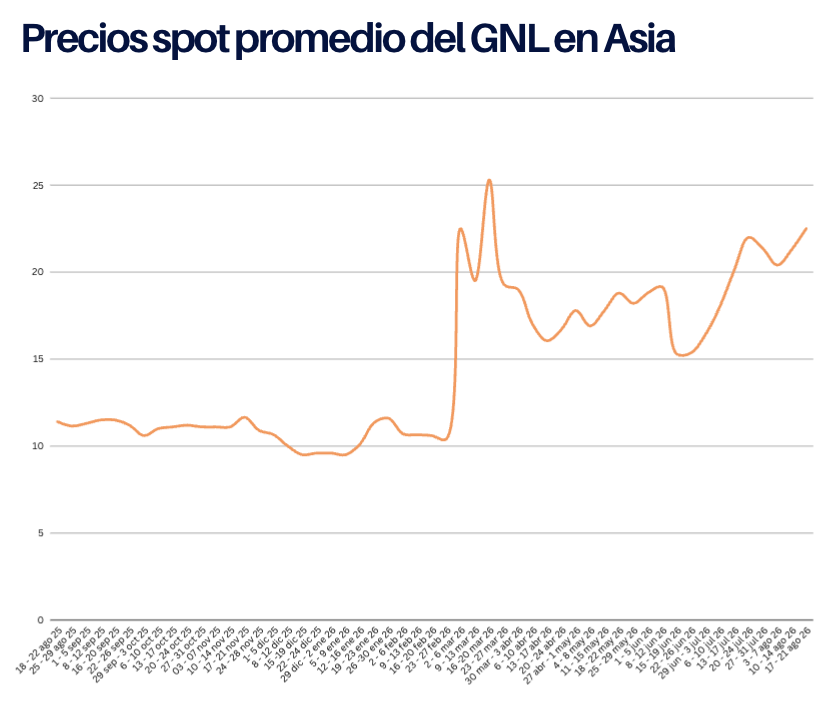
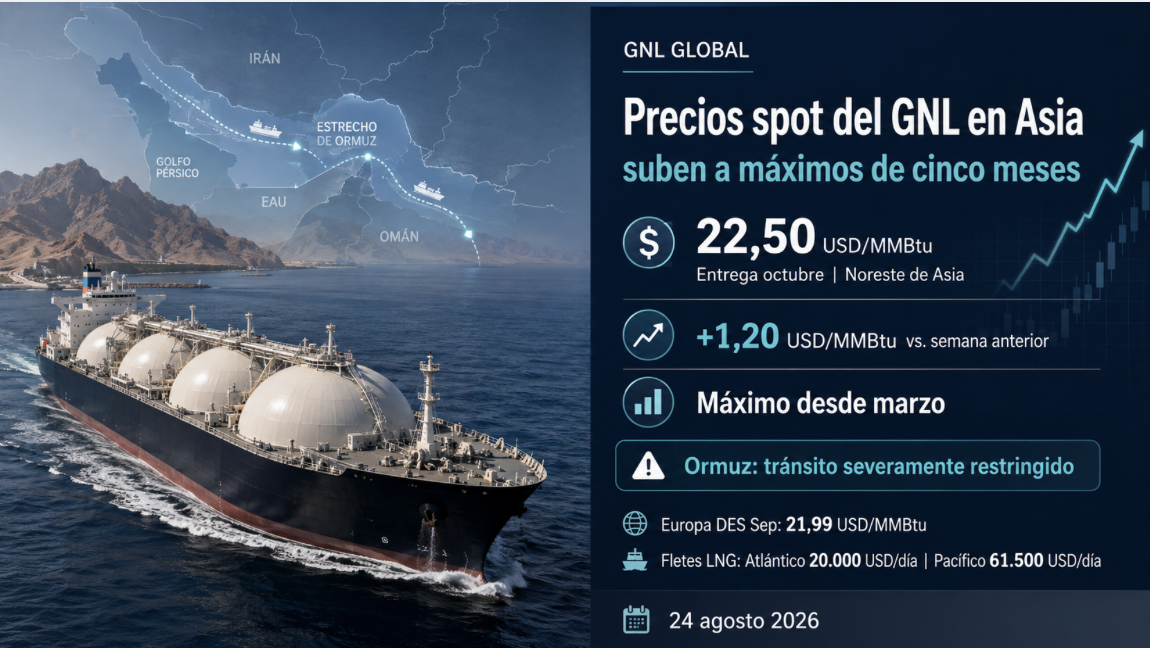
Los precios spot del gas natural licuado (GNL) en Asia subieron la semana pasada hasta alcanzar su nivel más alto en cinco meses, mientras se debilitaban nuevamente las expectativas de una pronta normalización del tránsito por el Estrecho de Ormuz ante el estancamiento de las negociaciones entre Estados Unidos e Irán.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en octubre en el noreste de Asia se estimó en 22,50 USD/MMBtu, frente a 21,30 USD/MMBtu en la evaluación semanal anterior. La diferencia representa un incremento de 1,20 USD/MMBtu, equivalente a 5,6%, y sitúa el precio en su nivel más alto desde el 20 de marzo.

Precios spot del GNL en Asia suben a máximos de cinco meses ante el estancamiento sobre Ormuz

Precios spot del GNL en Asia suben a máximos de cinco meses ante el estancamiento sobre Ormuz

La comparación requiere considerar el cambio del mes de entrega de referencia. En el reporte anterior, correspondiente al 17 de agosto, el promedio principal de 21,30 USD/MMBtu correspondía a cargamentos para septiembre, mientras que el precio estimado para octubre era de 21,10 USD/MMBtu. Comparando específicamente las evaluaciones para octubre, el precio avanzó 1,40 USD/MMBtu, o 6,6%, en una semana.

El principal elemento de soporte continúa siendo la elevada prima de riesgo geopolítico asociada a la limitada circulación de cargamentos desde el Golfo. Las conversaciones destinadas a poner fin al conflicto entre Estados Unidos e Irán siguen sin ofrecer una salida inmediata, mientras el tráfico comercial a través de Ormuz permanece muy por debajo de los niveles previos al conflicto.

La evolución del mercado continúa marcada por una combinación de restricciones de oferta desde el Golfo, limitada circulación de buques por Ormuz y competencia entre Asia y Europa por los cargamentos flexibles, particularmente aquellos procedentes de Estados Unidos.

Arturo Regalado, analista senior de GNL de Kpler, señaló que la prima geopolítica continúa incorporada de forma significativa en el mercado global.

“Vemos que la prima geopolítica permanece firmemente incorporada en el mercado mundial de GNL, ya que la oferta sigue restringida y el tráfico a través del Estrecho de Ormuz continúa severamente limitado”, indicó Regalado.

El analista advirtió, no obstante, que cualquier avance creíble en las negociaciones entre Estados Unidos e Irán podría retirar rápidamente parte de esa prima. “Sin embargo, la situación actual sugiere que un avance no es inminente, manteniendo por ahora los riesgos sesgados al alza”, agregó.

Los datos de navegación disponibles al cierre de la semana confirmaban que el cuello de botella continuaba siendo severo. Alex Froley, analista senior de GNL de ICIS, estimó que alrededor de 33 cargamentos de GNL habían logrado salir a través de Ormuz durante los últimos seis meses, equivalente a aproximadamente cinco cargamentos mensuales, frente a niveles normales de entre 90 y 100 al mes.

“El Estrecho de Ormuz permanece en gran medida cerrado. Estimamos que alrededor de 33 cargamentos de GNL han salido durante los últimos seis meses, con un promedio de unos cinco al mes, frente a niveles más normales de entre 90 y 100 mensuales. No hay una resolución inmediata a la vista”, explicó Froley.

Los datos de tráfico publicados posteriormente mantienen esa lectura de un tránsito excepcionalmente reducido. Reuters informó el 24 de agosto, citando información de seguimiento marítimo de Kpler, que menos de 20 buques de materias primas transitaron por Ormuz durante el fin de semana, con cuatro cruces el domingo y 13 el sábado. La información no permite trasladar directamente esas cifras al tráfico específico de GNL, pero confirma que la actividad marítima general continúa muy por debajo de los niveles anteriores al conflicto.

Asia

Además de la prima geopolítica, empiezan a aparecer algunos elementos de demanda capaces de proporcionar soporte adicional al mercado asiático.

Kpler espera que una producción de gas en China inferior a lo previsto pueda incrementar las necesidades de importación, mientras un balance doméstico más ajustado en Indonesia también podría favorecer una mayor demanda de GNL.

En Japón, las interrupciones de generación nuclear representan otro factor de apoyo moderado, de acuerdo con Regalado. Estos elementos se producen en un mercado que durante las últimas semanas había mostrado una demanda relativamente contenida de algunos de los principales compradores del noreste asiático.

La evolución de Ormuz, sin embargo, continúa predominando sobre los fundamentos regionales. Al cierre de la semana no existían señales de una normalización sostenida de los flujos y las negociaciones diplomáticas permanecían abiertas sin resultados concretos.

Los esfuerzos diplomáticos continúan. El Ministerio de Asuntos Exteriores de Irán informó que el ministro de Relaciones Exteriores de Omán, Sayyid Badr Albusaidi, tenía previsto visitar Teherán el 25 de agosto para continuar las conversaciones relacionadas con el Estrecho de Ormuz. Al tratarse de una reunión todavía pendiente al momento de publicación, su eventual impacto sobre la navegación y el mercado del GNL continúa siendo incierto.

En este contexto, el mercado permanece especialmente sensible a cualquier señal verificable de aumento del tránsito. Una reapertura sostenida permitiría recuperar gradualmente parte de la oferta del Golfo y reducir la prima de riesgo; por el contrario, la prolongación de las restricciones mantendría la competencia internacional por los cargamentos disponibles.

Europa

Los precios europeos del gas también alcanzaron nuevos máximos de cinco meses durante la semana, afectados por el estancamiento político en Oriente Medio y por la atención creciente sobre los niveles de almacenamiento antes del invierno.

Europa ha perdido durante el verano una parte importante de los cargamentos estadounidenses flexibles frente a Asia. Según datos de seguimiento de buques de ICIS citados por Froley, Europa recibió 51% de las exportaciones estadounidenses de GNL entre marzo y julio de 2026, frente a 67% durante el mismo periodo de 2025. En sentido contrario, la participación de Asia aumentó a 29%, desde 16% un año antes.

Sin embargo, la reducción de los diferenciales de precios entre Asia y Europa y una mejora de la economía asociada al almacenamiento están haciendo nuevamente más competitivo al mercado europeo. Según Froley, este cambio podría impulsar mayores entregas de GNL estadounidense hacia Europa durante las próximas semanas.

La situación de almacenamiento continúa siendo un elemento importante, aunque requiere matices. Datos citados por Reuters el 20 de agosto situaban los inventarios de gas de la Unión Europea en aproximadamente 62% de la capacidad, frente a 74% en la misma fecha de 2025. La Comisión Europea indicó que no observaba en ese momento una preocupación inmediata por la seguridad del suministro, pese a que los inventarios permanecen sustancialmente por debajo del año anterior.

En cuanto a las evaluaciones del mercado físico, S&P Global Energy situó el jueves su indicador diario para cargamentos de GNL entregados en septiembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 21,99 USD/MMBtu, con un descuento de 0,405 USD/MMBtu frente al contrato del mes próximo en el hub neerlandés TTF.

Spark Commodities evaluó el mismo mercado en 21,948 USD/MMBtu, mientras Argus Media lo situó en 21,890 USD/MMBtu.

La convergencia entre los precios europeos y asiáticos será determinante para el destino de los cargamentos flexibles del Atlántico. Mientras Asia mantiene una prima suficiente para atraer algunos volúmenes estadounidenses, la necesidad europea de aumentar inventarios y la mejora de la economía de almacenamiento podrían devolver progresivamente cargamentos hacia el continente.

Fletes de GNL

El mercado de transporte marítimo mostró una nueva caída de las tarifas spot durante la semana.

Las tarifas del Atlántico descendieron hasta 20.000 USD por día, el nivel spot más bajo registrado para esta época del año para un buque metanero estándar, según Qasim Afghan, analista de Spark Commodities. En el Pacífico, las tarifas bajaron hasta 61.500 USD por día.

En comparación con el reporte anterior, cuando las tarifas se situaban en 40.000 USD por día en el Atlántico y 69.500 USD por día en el Pacífico, el descenso fue particularmente pronunciado en el mercado atlántico.

Los cargamentos prompt de la costa estadounidense del Golfo fueron valorados en 21,047 USD/MMBtu, la mayor valoración para este tipo de cargamentos desde diciembre de 2022, según Afghan.

La configuración del arbitraje continúa mostrando señales diferentes dependiendo de la ruta utilizada. El arbitraje estadounidense del mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza sigue favoreciendo claramente a Europa. Por el contrario, la ruta a través del canal de Panamá permanece abierta y apunta marginalmente hacia Asia.

Esta divergencia refleja la importancia que mantienen tanto los costos marítimos como la distancia recorrida en la decisión sobre el destino económico de los cargamentos estadounidenses, especialmente en un mercado en el que Asia y Europa vuelven a competir estrechamente por la oferta flexible.

GNL GLOBAL

Precios del GNL en Asia suben ante el deterioro de las perspectivas sobre el estrecho de Ormuz

Precios del GNL en Asia suben ante el deterioro de las perspectivas sobre el estrecho de Ormuz 1156 640 GNL GLOBAL
Los precios spot del gas natural licuado (GNL) en Asia volvieron a subir la semana pasada, después de que se debilitaran las expectativas de una rápida normalización del tránsito marítimo a través del estrecho de Ormuz y aumentara nuevamente la incertidumbre sobre la disponibilidad de los suministros procedentes del Golfo.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en septiembre en el noreste de Asia se estimó en 21,30 USD/MMBtu, frente a 20,40 USD/MMBtu la semana anterior. El incremento fue de 0,90 USD/MMBtu, equivalente a una variación semanal de 4,4%. Para las entregas de octubre, el precio se estimó en 21,10 USD/MMBtu.

El movimiento revirtió parcialmente el descenso registrado la semana anterior y devolvió al mercado hacia el entorno de 21 USD/MMBtu. La oferta física no ha experimentado un cambio sustancial, pero la persistencia de restricciones al tránsito por Ormuz mantiene limitada la disponibilidad de cargamentos del Golfo, mientras el GNL estadounidense continúa desempeñando un papel importante en el abastecimiento de los compradores.

La incertidumbre aumentó además hacia el cierre de la semana. El tránsito por Ormuz se redujo nuevamente después de varios ataques contra buques y de que Estados Unidos señalara que podría mantener indefinidamente su bloqueo naval sobre Irán. Durante el fin de semana, los datos de seguimiento marítimo de Kpler mostraron solo cinco tránsitos de buques de materias primas el sábado y ninguno registrado el domingo, frente a 31 durante el fin de semana anterior. Aunque algunos buques pueden navegar con sus transpondedores desconectados, las cifras continúan muy por debajo de los niveles anteriores al conflicto.

El mercado spot permanece condicionado por una combinación poco habitual: una demanda relativamente moderada en buena parte del noreste de Asia convive con una elevada prima de riesgo asociada con la disponibilidad de cargamentos del Golfo y la seguridad de las rutas marítimas.

Toby Copson, socio director de Davenport Energy, señaló que los fundamentos de oferta prácticamente no han cambiado.

“Fundamentalmente, el panorama de la oferta no ha cambiado; algunos cargamentos del Golfo están logrando pasar, pero ni de lejos en cantidades suficientes para marcar una diferencia. La demanda en el noreste de Asia sigue siendo débil y el GNL estadounidense está haciendo gran parte del trabajo para cubrir las necesidades”.

Copson añadió que el mercado se mantuvo dentro de un rango alrededor de 21 USD/MMBtu y que la próxima dirección dependerá principalmente de la evolución geopolítica.

“Estamos dentro de un precio rango alrededor de 21 dólares esta semana y la presión direccional vendrá del impulso o retroceso geopolítico”.

Las negociaciones entre Irán y Omán respecto a la supervisión y gestión del estrecho de Ormuz continuaron durante la semana. Sin embargo, las expectativas de una solución rápida se deterioraron a medida que persistieron las diferencias sobre las condiciones para normalizar el tráfico marítimo.

Jan-Eric Fähnrich, analista senior de gas y GNL de Rystad Energy, indicó que la posibilidad de introducir cargos asociados con el tránsito también ha reducido la confianza del mercado en que las negociaciones puedan producir una solución inmediata.

“Con la perspectiva de que las tarifas alteren la libertad marítima, los participantes del mercado parecen haber perdido confianza en este intento particular de salvar la situación”.

La evolución posterior refuerza esa cautela. El 14 de agosto Reuters informó que el tráfico por Ormuz se aproximaba nuevamente a una paralización después de nuevos ataques contra embarcaciones y mientras Washington advertía que podía mantener su bloqueo sobre Irán durante un periodo indefinido. Por tanto, una normalización sostenida del tránsito continúa siendo un escenario posible, pero no un hecho confirmado.

Asia

En Asia, la demanda inmediata se mantuvo relativamente estable, aunque con importantes diferencias entre mercados.

Martin Senior, responsable de precios de GNL de Argus, señaló que han aparecido necesidades limitadas de compra en Asia meridional.

Pakistán se ha mantenido al margen del mercado spot, apoyado por una mejor situación de generación hidroeléctrica y por la posibilidad de utilizar combustibles alternativos, incluido el nafta. En Bangladesh, las restricciones de infraestructura han limitado las importaciones en el corto plazo.

India, por el contrario, continúa activa en el mercado spot y durante la semana adquirió cargamentos por encima de 20 USD/MMBtu, según Senior.

Al mismo tiempo, la demanda del noreste de Asia continúa siendo relativamente moderada. Esta circunstancia está impidiendo que la reducción del suministro disponible del Golfo se traduzca en un ajuste todavía mayor del mercado.

El GNL estadounidense está aportando una fuente fundamental de flexibilidad. La combinación de volúmenes procedentes de Estados Unidos, una demanda contenida de algunos grandes compradores asiáticos y la presencia todavía limitada de cargamentos del Golfo ha permitido mantener el mercado dentro del entorno de 21 USD/MMBtu.

Ormuz, sin embargo, continúa siendo el principal factor de incertidumbre. La información disponible al 17 de agosto no muestra una recuperación sostenida de los flujos. Reuters informó que únicamente cinco buques de materias primas atravesaron el estrecho el sábado 15 de agosto y que no se registraron tránsitos el domingo 16, de acuerdo con datos de Kpler, frente a 31 durante el fin de semana anterior.

La misma información indica que la actividad marítima se redujo después de ataques contra tres buques operados por Abu Dhabi National Oil Company (ADNOC). La drástica reducción del tráfico no significa que absolutamente ningún buque esté atravesando el estrecho —algunas embarcaciones pueden navegar con sus sistemas de identificación apagados—, pero confirma que las condiciones de navegación permanecen lejos de una situación normal.

Para el mercado del GNL, esto implica que la disponibilidad futura de cargamentos procedentes del Golfo continúa expuesta a un riesgo significativo. Mientras no exista una recuperación sostenida y verificable del tráfico marítimo, los compradores y vendedores seguirán incorporando esta incertidumbre a sus decisiones de aprovisionamiento y comercialización.

Europa

En Europa, los precios del gas se mantuvieron alrededor de 61 euros por megavatio hora (MWh), equivalentes aproximadamente a 20,60 USD/MMBtu.

Los fundamentos del mercado europeo continúan bajo presión por una combinación de disponibilidad limitada de GNL, trabajos de mantenimiento y competencia con Asia por los cargamentos flexibles.

Yahdian Falah, estratega de portafolio de la empresa alemana de comercialización de energía Trianel, señaló que las condiciones del mercado europeo podrían continuar tensas debido, entre otros factores, a mantenimientos en terminales de GNL francesas hasta principios de septiembre y a trabajos previstos en la infraestructura noruega durante ese mes.

“Una reapertura sostenida de los flujos de GNL desde el Golfo aliviaría significativamente la competencia con los compradores asiáticos y, por tanto, ejercería una presión sostenida sobre el TTF. Hasta que eso ocurra, es probable que el TTF permanezca en niveles elevados”.

La planificación de mantenimiento noruega requiere, no obstante, una consideración adicional. Gassco, operador del sistema de transporte de gas de Noruega, había informado previamente que el programa de mantenimiento de 2026 contempla relativamente pocas paradas planificadas, la mayoría de menor duración que en años anteriores, y que espera un impacto relativamente limitado sobre el sistema de transporte. Esto no elimina posibles reducciones temporales de disponibilidad durante trabajos específicos, pero indica que el mantenimiento programado no implica por sí mismo una interrupción generalizada de los suministros noruegos.

En cuanto al GNL, S&P Global Energy evaluó el jueves su benchmark diario para cargamentos con entrega en septiembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 20,255 USD/MMBtu, con un descuento de 0,340 USD/MMBtu respecto al contrato del mes inmediato del hub neerlandés TTF.

Spark Commodities situó su evaluación en 20,105 USD/MMBtu, con un descuento de 0,330 USD/MMBtu respecto al TTF, mientras que Argus Media evaluó el precio en 20,26 USD/MMBtu, con un descuento de 0,360 USD/MMBtu.

La diferencia relativamente estrecha entre los precios europeos y asiáticos mantiene la competencia entre ambas regiones por los cargamentos flexibles. Una recuperación sostenida de las exportaciones del Golfo podría aliviar esa competencia; por el contrario, una prolongación de las restricciones en Ormuz mantendría a Europa dependiente de otras fuentes de suministro, especialmente del GNL estadounidense.

Fletes de GNL

Las tarifas de transporte marítimo de GNL continuaron descendiendo durante la semana.

En el Atlántico, las tarifas bajaron hasta 40.000 USD por día, frente a 51.750 USD por día la semana anterior. Esto representa una disminución de 11.750 USD por día, equivalente a aproximadamente 22,7%.

En el Pacífico, las tarifas descendieron hasta 69.500 USD por día, desde 71.500 USD por día la semana anterior, una reducción de 2.000 USD por día, equivalente a aproximadamente 2,8%.

Las cifras fueron proporcionadas por Qasim Afghan, analista de Spark Commodities.

Los cargamentos prompt de la costa estadounidense del Golfo se cotizaban en 19,070 USD/MMBtu.

La señal de arbitraje continúa dependiendo de la ruta utilizada para transportar los cargamentos estadounidenses hacia Asia. Según Afghan, el arbitraje del mes inmediato desde Estados Unidos hacia el noreste de Asia a través del cabo de Buena Esperanza continúa apuntando claramente hacia Europa.

En cambio, el arbitraje a través del canal de Panamá permanece abierto y apunta hacia Asia.

Esta divergencia refleja el efecto de las distancias de navegación y los costos de transporte sobre la competitividad de los cargamentos estadounidenses. La ruta más corta a través de Panamá puede hacer viable el envío hacia Asia, mientras que el recorrido significativamente más largo por el cabo de Buena Esperanza favorece económicamente la colocación de esos volúmenes en Europa.

La situación de seguridad marítima en Oriente Medio continúa añadiendo incertidumbre al mercado de transporte. Además del estrecho de Ormuz, Reuters informó que el tráfico de buques de materias primas a través de Bab el-Mandeb descendió a 49 tránsitos durante el último fin de semana, desde 55 la semana anterior, en un contexto de persistentes riesgos para la navegación en la región.

GNL GLOBAL

Argentina LNG avanza hacia la FID con solicitud al RIGI para un proyecto de USD 51.000 MM

Argentina LNG avanza hacia la FID con solicitud al RIGI para un proyecto de USD 51.000 MM 1150 650 GNL GLOBAL
YPF, Eni y XRG presentaron la solicitud de adhesión al Régimen de Incentivo para Grandes Inversiones para Argentina LNG, un desarrollo integrado basado en Vaca Muerta que contempla dos unidades FLNG con una capacidad conjunta de 12 millones de toneladas anuales. La decisión final de inversión está prevista antes de finalizar 2026.

Argentina LNG dio un nuevo paso hacia su desarrollo definitivo. El proyecto integrado de gas natural licuado (GNL) promovido por YPF, Eni y XRG presentó formalmente su solicitud para incorporarse al Régimen de Incentivo para Grandes Inversiones (RIGI) de Argentina.

La compañía italiana Eni confirmó oficialmente la presentación y calificó el proceso como un hito importante hacia la Decisión Final de Inversión (FID), que los socios tienen como objetivo alcanzar antes de finalizar 2026.

El proyecto representa una de las iniciativas más ambiciosas planteadas para monetizar a gran escala los recursos de gas natural de Vaca Muerta, mediante una cadena de valor integrada que abarcará desde la producción del gas hasta su transformación en GNL y posterior exportación hacia los mercados internacionales.

Una cadena de GNL completamente integrada

Uno de los elementos centrales confirmados por Eni es el alcance integral de Argentina LNG.

El proyecto comprende producción upstream de gas natural, infraestructura para su transporte, instalaciones de procesamiento y el sistema de exportación, culminando con dos unidades flotantes de licuefacción de gas natural.

Las dos unidades FLNG tendrán conjuntamente una capacidad de licuefacción de 12 millones de toneladas por año (MTPA) y estarán ubicadas costa afuera de la provincia de Río Negro.

Esto implica que Argentina LNG no debe analizarse únicamente como un desarrollo de terminales FLNG. Su escala depende simultáneamente del incremento de producción de Vaca Muerta y de la creación de una infraestructura de transporte y procesamiento capaz de abastecer regularmente las instalaciones flotantes.

La estrategia permitirá conectar directamente uno de los mayores recursos de gas no convencional del mundo con el mercado internacional de GNL.

USD 51.000 millones de inversión proyectada

De acuerdo con la información divulgada en torno al proyecto, Argentina LNG contempla una inversión acumulada estimada en aproximadamente USD 51.000 millones, considerando el conjunto de infraestructura y desarrollo asociado durante su ejecución.

La escala financiera refleja precisamente el carácter integrado del proyecto: buena parte de la inversión estará asociada no sólo a las instalaciones de licuefacción, sino también al desarrollo upstream requerido para aumentar la producción de gas, los sistemas de procesamiento y la infraestructura de transporte necesaria para conectar Vaca Muerta con la costa de Río Negro.

La iniciativa se perfila así como uno de los mayores desarrollos privados de infraestructura energética proyectados en Argentina.

El RIGI, un nuevo paso hacia la decisión de inversión

La presentación al RIGI adquiere especial importancia por el momento de desarrollo en que se encuentra Argentina LNG.

Eni señaló expresamente que la solicitud constituye un hito hacia la FID, cuya adopción permanece prevista para antes de finalizar 2026.

Sin embargo, la solicitud de adhesión al régimen no constituye todavía la FID del proyecto.

Durante los próximos meses los socios deberán continuar avanzando en las distintas condiciones necesarias para comprometer definitivamente el capital requerido, incluyendo la estructuración técnica, financiera y comercial de la iniciativa.

La importancia del RIGI radica en proporcionar un marco específico para grandes inversiones de largo plazo, particularmente relevante en proyectos como Argentina LNG debido al volumen de capital comprometido y al horizonte de varias décadas asociado al desarrollo del negocio.

YPF, Eni y XRG: tres capacidades complementarias

El proyecto reúne a tres compañías con perfiles diferentes dentro de la cadena energética.

YPF aporta el acceso y conocimiento de los recursos argentinos y desempeña un papel central en el desarrollo de Vaca Muerta.

Eni incorpora experiencia internacional en proyectos integrados de gas y GNL, incluida la implementación de soluciones flotantes de licuefacción.

Por su parte, XRG, la compañía internacional de inversión energética vinculada a ADNOC, incorpora una plataforma con ambiciones globales en gas natural, productos químicos y soluciones energéticas.

La propia Eni destacó que Argentina LNG combina las capacidades complementarias de las tres compañías con el objetivo de liberar el potencial de los recursos gasíferos de Vaca Muerta y desarrollar una plataforma competitiva de exportación de GNL capaz de abastecer los mercados internacionales.

Argentina LNG

Argentina LNG

La configuración actualmente planteada coloca a Argentina LNG entre los mayores proyectos de exportación de GNL propuestos en América Latina.

Sus 12 MTPA de capacidad de licuefacción equivaldrán a una nueva fuente relevante de suministro para el mercado internacional si el proyecto alcanza la FID y posteriormente entra en operación según el calendario previsto.

La ubicación de las unidades FLNG frente a Río Negro consolida además a esta provincia como el núcleo emergente de la estrategia argentina de exportación de GNL.

Esto adquiere todavía mayor relevancia porque Argentina está desarrollando paralelamente otro proyecto de GNL flotante en la misma región.

Argentina LNG y Southern Energy: dos desarrollos diferentes

Es importante diferenciar Argentina LNG del proyecto desarrollado por Southern Energy (SESA), ya que ambos utilizan tecnología FLNG y estarán vinculados a Río Negro, pero corresponden a iniciativas distintas.

SESA desarrolla una plataforma exportadora de aproximadamente 6 MTPA, basada en las unidades FLNG Hilli Episeyo y MK II, con un calendario de entrada en operación anterior al proyecto YPF–Eni–XRG.

Argentina LNG, por su parte, representa una segunda plataforma de mucha mayor escala de inversión y contempla dos nuevas unidades FLNG con 12 MTPA combinadas, acompañadas de una cadena integrada de producción, procesamiento y transporte de gas desde Vaca Muerta.

En conjunto, ambos desarrollos muestran cómo Argentina está avanzando desde proyectos individuales hacia la construcción de una verdadera plataforma exportadora de GNL.

Vaca Muerta busca acceso directo al mercado mundial de GNL

El elemento estratégico detrás de Argentina LNG es la transformación de los abundantes recursos de Vaca Muerta en producción destinada estructuralmente a los mercados internacionales.

Hasta ahora, las restricciones de infraestructura han limitado parcialmente la capacidad argentina para monetizar todo el potencial de sus recursos gasíferos.

Un desarrollo de GNL de esta escala permitiría abrir una vía de exportación independiente de la demanda regional por gasoductos y conectar directamente la producción argentina con consumidores de GNL de Europa, Asia y otros mercados.

En su comunicación oficial, Eni destacó precisamente que el objetivo es crear una plataforma competitiva de exportación de GNL capaz de abastecer los mercados internacionales.

La FID de 2026 será el punto decisivo

La solicitud de adhesión al RIGI representa un avance tangible, pero el siguiente gran hito será la FID.

YPF, Eni y XRG mantienen como objetivo alcanzarla antes de finalizar 2026, según confirmó oficialmente Eni este 14 de agosto.

Una FID positiva convertiría el proyecto de una iniciativa en desarrollo en un compromiso formal de inversión y marcaría el inicio de una nueva etapa para la estrategia argentina de GNL.

Con 12 MTPA de capacidad prevista, dos unidades FLNG, una cadena completamente integrada desde Vaca Muerta hasta la exportación y una inversión proyectada de alrededor de USD 51.000 millones, Argentina LNG comienza a acercarse a la instancia que determinará si Argentina puede materializar uno de sus proyectos energéticos más importantes de las próximas décadas.

Fuentes principales: Eni, YPF / Argentina LNG

GNL GLOBAL

Cargamento de GNL No. 200. Cortesía de Calamarí LNG

Colombia marca un nuevo hito con la llegada de su cargamento número 200 de GNL

Colombia marca un nuevo hito con la llegada de su cargamento número 200 de GNL 2560 1440 GNL GLOBAL
El nuevo hito se produce menos de dos años después de que el país alcanzara su cargamento número 100. Calamarí LNG ha gestionado la compra e importación del GNL destinado a atender los requerimientos de sus clientes en Colombia, mientras los cargamentos son recibidos y regasificados en Cartagena a través de la infraestructura de SPEC LNG y la FSRU Höegh Grace.

Colombia alcanzó este jueves 13 de agosto un nuevo hito en el desarrollo de su mercado de gas natural licuado (GNL) con la llegada del cargamento número 200 de GNL al país, gestionado por Calamarí LNG, compañía responsable de la compra e importación del combustible destinado a atender los requerimientos de sus clientes en el mercado colombiano.

Imagen cortesía de Calamari LNG

El acontecimiento marca una nueva referencia dentro de una trayectoria que comenzó hace casi una década y que ha permitido conectar progresivamente a Colombia con el mercado internacional de GNL.

Desde el inicio de sus operaciones, Calamarí LNG ha desempeñado un papel comercial central dentro de esta cadena, gestionando el acceso a los suministros internacionales necesarios para respaldar las necesidades de sus clientes, particularmente vinculadas a la generación térmica.

El cargamento número 200 adquiere especial relevancia porque se produce en un momento en el que el GNL está ganando mayor peso como complemento a la disponibilidad de gas natural de producción nacional.

Imagen cortesía de Calamari LNG

María Beatriz Antequera, gerente general de Calamarí LNG, destacó que la llegada del cargamento número 200 representa la materialización de una visión construida durante casi una década para conectar a Colombia con los principales proveedores internacionales de GNL. “Este cargo representa más que una meta; es ver materializada una visión que tuvimos hace casi diez años: ser el agente importador que conecta a Colombia con los principales proveedores de GNL en distintos mercados internacionales, haciendo posible que este energético esté disponible para el país cuando se necesita”, señaló.

Antequera subrayó además que el valor del hito no reside únicamente en alcanzar la cifra de 200 cargamentos, sino en la coordinación entre mercados, personas, infraestructura y capacidades que permite que el GNL llegue efectivamente al sistema energético colombiano.

Así mismo, Julio Turizzo, gerente general de SPEC LNG, informó que “la operación de la terminal de regasificación ha respaldado aproximadamente el 60% de la generación térmica a gas, ha cubierto hasta el 24% de la generación eléctrica y ha llegado a atender cerca del 40% de la demanda nacional de gas natural en su pico más alto”.

De 100 a 200 cargamentos en menos de dos años

La evolución reciente resulta particularmente significativa. De acuerdo con información proporcionada por Calamarí LNG, Colombia alcanzó su cargamento número 100 en septiembre de 2024.

Menos de dos años después, el país recibe ahora el cargamento número 200.

La incorporación de cien cargamentos adicionales durante este período evidencia la mayor utilización reciente de la infraestructura de importación de GNL y el creciente papel que este energético está desempeñando dentro del balance colombiano de gas natural.

El dato también permite dimensionar la evolución de la actividad: después de varios años para alcanzar los primeros cien cargamentos, el siguiente centenar se produjo en un período considerablemente más corto.

Este crecimiento se desarrolla en un contexto en el que Colombia enfrenta desafíos asociados a la disponibilidad futura de gas doméstico y busca combinar nueva producción nacional con alternativas que aporten seguridad y flexibilidad al abastecimiento.

Cargamento de GNL No. 200. Cortesía de Calamarí LNG

Cargamento de GNL No. 200. Cortesía de Calamarí LNG

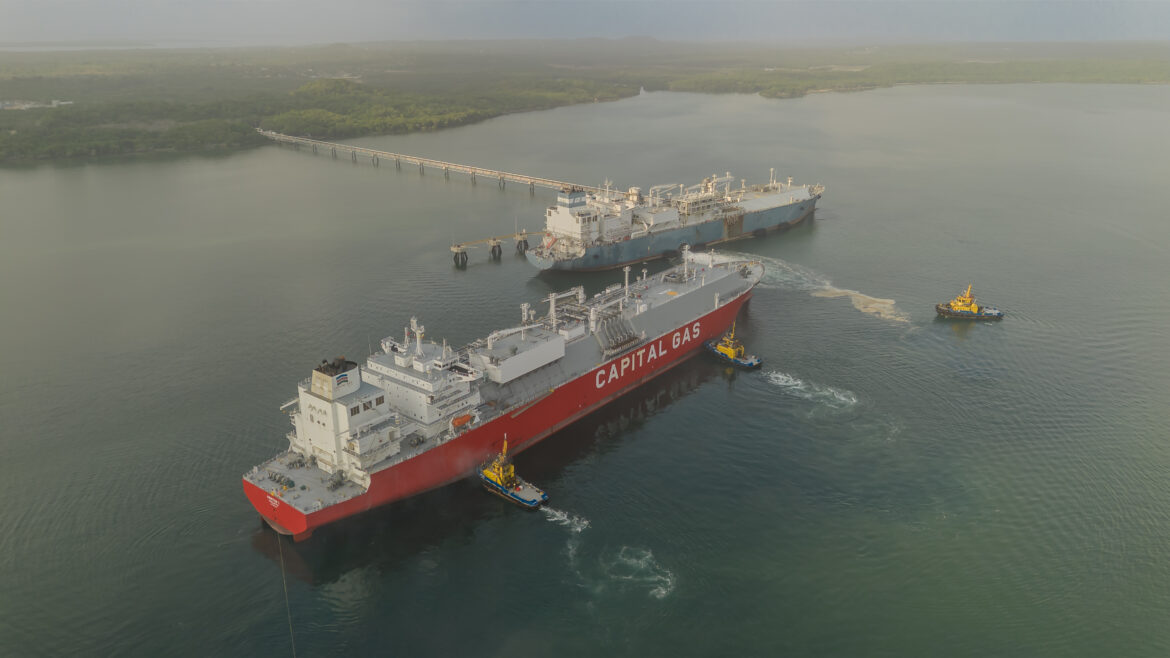
El protagonista marítimo de este hito fue el Aristos I, un buque metanero operado por Capital Gas Ship Management que transportó hasta Cartagena el cargamento número 200 de GNL recibido por Colombia. Con capacidad para 174.000 m³ de GNL y cerca de 299 metros de eslora, el buque fue construido en 2020 por Hyundai Heavy Industries en Corea del Sur y forma parte de la moderna flota de metaneros gestionada por Capital Gas. La carga fue levantada de la planta Atlantic LNG en Trinidad y Tobago.

Calamarí LNG: el componente comercial detrás de los cargamentos

Más allá de la operación física de la terminal, el cargamento número 200 pone en evidencia otro componente esencial de la cadena de suministro: la gestión comercial del GNL.

Calamarí LNG es la compañía encargada de gestionar la compra e importación de GNL para atender los requerimientos de sus clientes en Colombia.

Su función implica vincular las necesidades del mercado colombiano con un mercado internacional de GNL en el que proveedores, compradores y grandes centros de consumo compiten permanentemente por disponibilidad, precios y condiciones contractuales.

Desde esta perspectiva, los 200 cargamentos representan no solamente operaciones marítimas, sino también una trayectoria de contratación, negociación y coordinación logística desarrollada para hacer llegar el GNL hasta Colombia.

Este componente adquiere especial importancia en un mercado global en el que regiones como Asia y Europa concentran buena parte de la demanda internacional y pueden competir por los mismos volúmenes disponibles.

Una vez contratados e importados por Calamarí LNG, los cargamentos son recibidos en Cartagena a través de la infraestructura de SPEC LNG.

En la terminal opera la FSRU Höegh Grace, unidad flotante responsable del almacenamiento y la regasificación del GNL antes de que el gas natural sea incorporado al sistema nacional de transporte.

Según información oficial de Höegh Evi, la Höegh Grace llegó a Cartagena en 2016 y comenzó operaciones comerciales bajo su contrato con SPEC en diciembre de ese año.

Desde entonces, esta infraestructura flotante ha formado parte del mecanismo mediante el cual Colombia puede acceder al mercado internacional de GNL y disponer de gas importado cuando las condiciones del sistema energético requieren suministro adicional.

Höegh Grace. GNL GLOBAL

Höegh Grace. GNL GLOBAL

La cadena combina así tres funciones claramente diferenciadas pero estrechamente relacionadas: Calamarí LNG gestiona comercialmente la compra y la importación; SPEC LNG proporciona la infraestructura de recepción; y la Höegh Grace almacena y regasifica el GNL para su posterior entrega al sistema colombiano.

Colombia consolida su posición en el mercado regional de GNL

El cargamento número 200 también coincide con un período de mayor relevancia de Colombia dentro del mercado latinoamericano de GNL.

De acuerdo con el World LNG Report 2026 de la International Gas Union (IGU), Colombia importó 2,02 millones de toneladas de GNL durante 2025, situándose como el tercer mayor mercado importador de América Latina y el Caribe, detrás de Brasil y Chile.

El dato muestra que Colombia ha dejado de ocupar una posición marginal dentro del mercado regional y se encuentra actualmente entre sus principales compradores.

La relevancia del GNL dentro del sistema colombiano también se ha extendido más allá de su función inicial de respaldo ante períodos de baja hidrología.

La infraestructura desarrollada en Cartagena permitió originalmente disponer de gas para respaldar la generación termoeléctrica cuando la menor disponibilidad de recursos hídricos incrementaba las necesidades de generación térmica. Sin embargo, la evolución del balance doméstico de gas ha ampliado progresivamente la función potencial del suministro importado.

De respaldo térmico a complemento del abastecimiento
El cambio es relevante para entender el significado del cargamento número 200.

Cuando la infraestructura comenzó operaciones comerciales en 2016, el GNL estaba principalmente asociado a la confiabilidad del parque termoeléctrico y al respaldo del sistema durante episodios de menor generación hidroeléctrica.

Casi una década después, las importaciones de GNL participan en una discusión energética más amplia que incluye la seguridad del suministro de gas, el desarrollo de nuevas reservas domésticas, la incorporación futura de producción costa afuera y las alternativas de importación disponibles para cubrir posibles déficits.

En este escenario, la flexibilidad que proporciona el acceso al mercado internacional adquiere un valor estratégico.

No se trata únicamente de disponer de infraestructura capaz de recibir GNL. También resulta fundamental contar con capacidad comercial para identificar suministros, negociar las condiciones de compra y coordinar su llegada al país en un mercado internacional sujeto a cambios continuos en precios, disponibilidad y competencia entre regiones.

Un hito comercial y energético

La llegada del cargamento número 200 representa, por tanto, mucho más que una nueva operación marítima en Cartagena.

Para Calamarí LNG, supone un hito dentro de una trayectoria comercial construida mediante la gestión sucesiva de suministros internacionales destinados al mercado colombiano.

Para SPEC LNG y la Höegh Grace, refleja la continuidad de una infraestructura que desde 2016 permite recibir, almacenar y regasificar GNL en Colombia.

Y para el país, los 200 cargamentos constituyen una referencia concreta de su creciente integración con el mercado global de GNL.

El salto desde el cargamento número 100, registrado en septiembre de 2024, hasta el número 200 en menos de dos años muestra además la rapidez con la que el papel de las importaciones ha evolucionado recientemente.

En un contexto de transformación del balance colombiano de gas natural, Calamarí LNG alcanza así su cargamento número 200 gestionado para el mercado colombiano, un hito que refleja tanto la maduración de la cadena de suministro desarrollada durante la última década como el papel creciente que el GNL está adquiriendo dentro de la seguridad y flexibilidad energética del país.

GNL GLOBAL 

Colombia autoriza ampliación ambiental de SPEC LNG para elevar su capacidad de regasificación

Colombia autoriza ampliación ambiental de SPEC LNG para elevar su capacidad de regasificación 1156 646 GNL GLOBAL
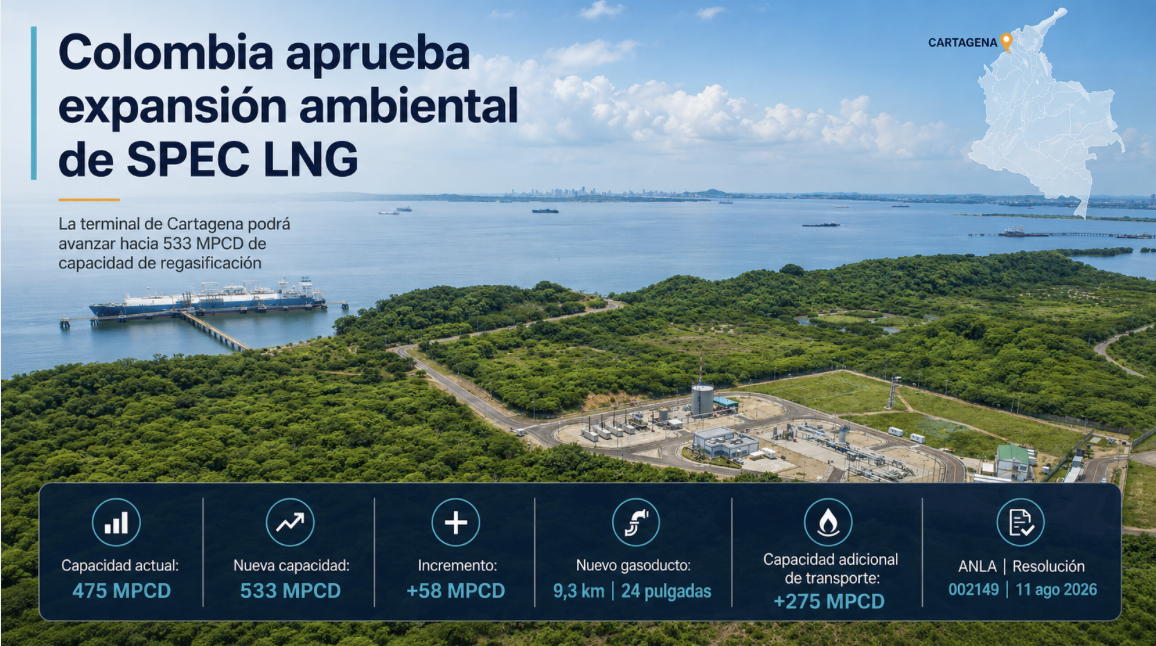
La modificación de la licencia ambiental permitirá avanzar con una nueva etapa de expansión de la terminal de Cartagena, incorporando 58 millones de pies cúbicos diarios adicionales de capacidad de regasificación. El proyecto también contempla nueva infraestructura de transporte, compresión, regulación, medición y almacenamiento.

El Gobierno de Colombia aprobó la modificación de la licencia ambiental de SPEC LNG, la terminal de importación y regasificación de gas natural licuado (GNL) ubicada en Cartagena, un paso que permitirá avanzar con la expansión de una infraestructura cada vez más relevante para el abastecimiento de gas natural y la confiabilidad del sistema eléctrico colombiano.

De acuerdo con información publicada el 12 de agosto de 2026 por El Heraldo, la autorización fue otorgada por la Autoridad Nacional de Licencias Ambientales (ANLA) mediante la Resolución 002149 del 11 de agosto de 2026.

La ampliación contempla incorporar 58 millones de pies cúbicos diarios (MPCD) adicionales de capacidad de regasificación, lo que permitiría llevar la capacidad de SPEC desde 475 MPCD hasta 533 MPCD.

Esta cifra coincide con los planes de expansión previamente divulgados por Promigas. En su Informe Integrado de Gestión 2025, la compañía indicó que SPEC había alcanzado una capacidad de regasificación de 475 MPCD, luego de incorporar 25 MPCD adicionales durante ese año.

Promigas también había proyectado una segunda fase de expansión por 58 MPCD, precisamente hasta alcanzar los 533 MPCD previstos para la terminal.

Nueva infraestructura para transportar mayores volúmenes de gas

La modificación ambiental autorizada no se limita al incremento de la capacidad de regasificación.

Según los detalles de la resolución reportados por El Heraldo, el proyecto contempla la construcción de un nuevo gasoducto de aproximadamente 9,3 kilómetros de longitud y 24 pulgadas de diámetro, destinado a incrementar la capacidad de transporte de gas natural desde SPEC hacia el Sistema Nacional de Transporte.

Esta nueva infraestructura permitiría adicionar aproximadamente 275 MPCD de capacidad de transporte.

Es importante diferenciar ambas magnitudes: los 58 MPCD corresponden al incremento previsto de la capacidad de regasificación de la terminal, mientras que los 275 MPCD están asociados a la capacidad adicional de transporte de la infraestructura que permitirá evacuar mayores volúmenes de gas hacia la red.

De acuerdo con la información publicada sobre el proyecto, el alcance también incluye infraestructura de compresión, regulación y medición, además de capacidad adicional vinculada al almacenamiento de GNL.

Una expansión desarrollada por etapas

La ampliación de SPEC se viene desarrollando de forma progresiva.

Promigas informó en su reporte de gestión correspondiente a 2025 que durante ese año habilitó 25 MPCD adicionales, llevando la capacidad de regasificación de la terminal hasta 475 MPCD.

La siguiente etapa corresponde a los 58 MPCD adicionales contemplados en el proyecto cuya modificación de licencia ambiental acaba de ser autorizada.

Una vez completadas las obras correspondientes, la terminal podrá alcanzar una capacidad total de 533 MPCD.

En documentos corporativos divulgados anteriormente, Promigas había señalado que esta expansión formaba parte de su estrategia para fortalecer la confiabilidad del abastecimiento energético colombiano y ampliar la flexibilidad de la infraestructura de importación de GNL.

La compañía también había informado que el desarrollo de esta segunda fase estaba previsto para permitir la disponibilidad de la capacidad adicional durante 2027.

Por esta razón, la aprobación ambiental anunciada esta semana debe entenderse como un habilitador relevante para ejecutar el proyecto, y no como la entrada inmediata en operación de los 533 MPCD.

SPEC refuerza su papel dentro del sistema energético colombiano

SPEC LNG inició operaciones comerciales en Cartagena en 2016 y constituye la principal infraestructura de importación y regasificación de GNL de Colombia.

Promigas reportó que durante 2025 la terminal alcanzó una capacidad de regasificación de 475 MPCD y continuó desempeñando un papel importante en el respaldo de la generación térmica a gas del país.

Según cifras divulgadas por la propia compañía en su Informe Integrado de Gestión 2025, SPEC respaldó durante ese año más del 60 % de la generación térmica a gas de Colombia y contó con capacidad equivalente para atender alrededor del 30 % de la demanda nacional de gas natural.

La importancia de la instalación ha aumentado conforme Colombia recurre con mayor frecuencia al gas importado para complementar la producción doméstica, especialmente durante períodos de mayor despacho termoeléctrico.

El Ministerio de Minas y Energía también ha destacado recientemente la relevancia de SPEC dentro del sistema. Durante el mantenimiento programado realizado entre finales de julio y comienzos de agosto de 2026, el Gobierno mantuvo un seguimiento especial al suministro de gas y al Sistema Interconectado Nacional debido al papel que desempeña la terminal en el abastecimiento energético.

El GNL gana espacio en el balance de gas de Colombia

La expansión se produce en un contexto en el que el GNL está adquiriendo una función cada vez más importante dentro del mercado colombiano.

Aunque SPEC fue concebida originalmente como infraestructura de respaldo para atender los requerimientos de las centrales termoeléctricas durante períodos de baja hidrología, la evolución del balance entre producción doméstica y demanda ha incrementado la utilización de gas importado como fuente complementaria de suministro.

Esta situación ha ampliado progresivamente el papel de la terminal más allá de la generación eléctrica.

La aprobación de la modificación ambiental para incrementar la capacidad hasta 533 MPCD refuerza así una tendencia más amplia: Colombia está desarrollando mayor capacidad para acceder al mercado internacional de GNL mientras avanza paralelamente en proyectos destinados a aumentar su producción nacional de gas.

Para el mercado regional, el desarrollo también consolida a Colombia como uno de los principales mercados importadores de GNL de América Latina y el Caribe.

La nueva capacidad permitirá al país contar con una mayor flexibilidad para recibir y regasificar GNL en períodos de mayor demanda o menor disponibilidad de suministro doméstico.

Sin embargo, la distinción temporal es importante: la ANLA aprobó la modificación ambiental el 11 de agosto de 2026, pero los 58 MPCD adicionales aún requieren la ejecución y entrada en servicio de las obras asociadas.

La decisión representa, por tanto, un avance regulatorio significativo dentro del proceso de expansión de SPEC LNG y confirma el creciente peso que está adquiriendo el GNL dentro de la estrategia de seguridad energética de Colombia.

GNL GLOBAL

Precios de GNL en Asia al 7 de agosto 2026

Precios spot del GNL en Asia retroceden, pero se mantienen elevados ante los riesgos sobre el suministro en Ormuz

Precios spot del GNL en Asia retroceden, pero se mantienen elevados ante los riesgos sobre el suministro en Ormuz 974 650 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia retrocedieron la semana pasada, aunque permanecieron cerca de los niveles más altos de los últimos cuatro meses, en un mercado que continúa condicionado por la guerra entre Estados Unidos e Irán y por los riesgos para el suministro y el transporte marítimo a través del Estrecho de Ormuz.

Precio spot

De acuerdo con el informe semanal, publicado por la agencia Reuters, el precio promedio del GNL para entrega en septiembre en el noreste de Asia se estimó en 20,40 USD/MMBtu, frente a 21,35 USD/MMBtu la semana anterior. Esto representa una caída de 0,95 USD/MMBtu, equivalente a 4,4%.

Pese al descenso semanal, la prima de riesgo geopolítico continúa siendo un componente importante del mercado. La situación en Ormuz permanece sin resolver: el 7 de agosto funcionarios estadounidenses expresaron expectativas de un próximo acuerdo entre Irán y Omán para facilitar la navegación comercial, pero posteriormente Teherán señaló que un entendimiento con Omán, por sí solo, no sería suficiente para normalizar el tránsito por el estrecho.

Esta evolución mantiene abierta una fuente considerable de incertidumbre para el GNL, en particular para los cargamentos procedentes del Golfo. Reuters informó el 4 de agosto que Irán había detenido la mayor parte del tráfico a través de Ormuz, mientras Estados Unidos mantenía restricciones sobre el transporte y los puertos vinculados a Irán.

El retroceso de los precios asiáticos refleja un mercado en el que los elevados niveles alcanzados durante las últimas semanas han comenzado a limitar la demanda de algunos de los principales compradores del noreste de Asia.

Sin embargo, la corrección no implica una desaparición de las tensiones fundamentales. Parte de la flexibilidad actualmente disponible en el mercado spot procede de volúmenes estadounidenses contratados por compradores chinos y japoneses que están siendo revendidos en lugar de descargados en sus mercados de destino.

Evan Tan, analista de ICIS, explicó que Japón y China se han mantenido al margen mientras Asia meridional concentra buena parte de las compras inmediatas.

“Japón y China se han mantenido al margen y Asia meridional está realizando la mayor parte de las compras inmediatas”.

Tan advirtió además que una parte importante de la flexibilidad spot procede actualmente de cargamentos estadounidenses revendidos por compradores chinos y japoneses. Si estos compradores comenzaran a absorber nuevamente sus volúmenes contractuales, esos cargamentos dejarían de estar disponibles para terceros y el balance spot podría ajustarse rápidamente.

Esta dinámica resulta especialmente relevante mientras los riesgos sobre Ormuz continúan limitando la visibilidad sobre la disponibilidad de suministro del Golfo y los compradores evalúan simultáneamente sus necesidades para el final del verano boreal y el período previo al invierno.

Asia

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, la menor demanda de Japón y China presionó los precios a la baja, mientras que el interés comprador de Asia meridional ofreció soporte al mercado. El precio promedio para entregas de septiembre en el noreste de Asia se situó en 20,40 USD/MMBtu, cayendo desde 21,35 USD/MMBtu la semana anterior, manteniéndose todavía próximo a máximos de cuatro meses.

La demanda presenta importantes diferencias entre mercados. Mientras Japón y China mantienen una postura cautelosa ante los actuales niveles de precios, compradores de Bangladesh, India, Tailandia y Taiwán permanecen activos, según Antonia Syn, analista de Rystad Energy.

“El interés comprador se ha ampliado pese a que los precios se mantienen cerca de la marca de 20 USD/MMBtu”, señaló Syn.

Las condiciones meteorológicas podrían convertirse en un factor adicional de soporte. Según Syn, Japón y Corea del Sur enfrentan una probabilidad de entre 60% y 70% de registrar temperaturas superiores al promedio durante agosto, circunstancia que podría acelerar la reducción de inventarios e incrementar las necesidades de compras adicionales a corto plazo.

El comportamiento del mercado dependerá, por tanto, del equilibrio entre dos fuerzas. Por un lado, los elevados precios continúan desincentivando compras adicionales entre algunos de los grandes consumidores del noreste asiático. Por otro, la demanda de otros importadores regionales y un eventual aumento del consumo asociado con temperaturas elevadas podrían absorber parte de los cargamentos actualmente disponibles.

A este balance se suma Ormuz. Las expectativas de una solución diplomática produjeron cierta relajación de la prima de riesgo durante la semana, pero la situación seguía sin resolverse al momento de preparación de este artículo. El 7 de agosto Estados Unidos indicó que esperaba un próximo acuerdo entre Irán y Omán para facilitar el tránsito comercial, aunque Irán posteriormente condicionó una reapertura más amplia del estrecho a cuestiones que van más allá de esas conversaciones.

Por ello, una eventual normalización del transporte debe considerarse todavía una posibilidad y no un hecho confirmado. Mientras no exista una recuperación sostenida de los flujos marítimos, el riesgo sobre los cargamentos procedentes del Golfo continúa siendo relevante para la formación de precios y para las decisiones de aprovisionamiento de los compradores asiáticos.

Europa

En Europa, S&P Global Energy evaluó el jueves su benchmark diario de GNL para cargamentos con entrega en septiembre en el noroeste europeo, en base exbuque —Delivered Ex-Ship, DES—, en 18,607 USD/MMBtu, con un descuento de 0,28 USD/MMBtu respecto al precio del hub neerlandés TTF.

Argus Media situó su evaluación en 18,61 USD/MMBtu, mientras Spark Commodities estimó el precio en 18,568 USD/MMBtu.

Aly Blakeway, responsable de GNL del Atlántico de S&P Global Energy, señaló que los precios del GNL en el noroeste europeo se debilitaron a medida que disminuía parcialmente la prima de riesgo geopolítico después de conocerse perspectivas de conversaciones entre Estados Unidos e Irán.

La liquidez, sin embargo, permaneció limitada. Blakeway indicó que compradores y vendedores mantuvieron una actitud de espera, con relativamente pocas ofertas de compra y venta y una postura cautelosa en las decisiones de aprovisionamiento.

La reducción de la prima geopolítica no elimina las vulnerabilidades del mercado europeo. Hans van Cleef, responsable de investigación energética de EqoLibrium, destacó que el contrato mensual activo del TTF se estaba negociando por encima del contrato anual, una estructura que refleja una mayor valoración de las restricciones de suministro durante los próximos meses.

“Esto es consistente con los bajos niveles de almacenamiento y la incertidumbre respecto al suministro de gas a Europa, así como con la demanda de gas durante el próximo invierno”.

La situación de los inventarios constituye precisamente otro factor de riesgo. Reuters informó el 6 de agosto que los almacenamientos de gas de la Unión Europea se encontraban aproximadamente al 57% de su capacidad, un nivel excepcionalmente bajo para esa época del año, lo que incrementa la sensibilidad del mercado ante posibles interrupciones de suministro o aumentos de la demanda durante el próximo invierno.

Así, aunque las expectativas de una posible distensión entre Estados Unidos e Irán contribuyeron a reducir parcialmente las primas de riesgo durante la semana, Europa mantiene la necesidad de recomponer inventarios en un contexto en el que debe competir con Asia por los cargamentos flexibles de GNL.

Fletes de GNL

En el mercado de transporte marítimo de GNL, las tarifas continuaron retrocediendo durante la semana.

Las tarifas del Atlántico descendieron hasta 51.750 USD por día, mientras que las del Pacífico bajaron hasta 71.500 USD por día, según Qasim Afghan, analista de Spark Commodities.

La señal del arbitraje para los cargamentos estadounidenses continúa mostrando diferencias importantes dependiendo de la ruta utilizada.

Según Afghan, el arbitraje estadounidense del mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza se amplió y apunta claramente hacia Europa, lo que indica una mayor competitividad económica del mercado europeo para esa ruta.

En contraste, el arbitraje a través del canal de Panamá permanece marginalmente abierto y apunta hacia Asia.

Esta divergencia evidencia la importancia que mantienen las distancias, los costos de transporte y la disponibilidad de buques en las decisiones sobre el destino de los cargamentos estadounidenses. Las condiciones de navegación en Oriente Medio añaden otra variable al mercado, dado que cualquier prolongación de las restricciones en Ormuz puede modificar flujos, disponibilidad de buques y estrategias de abastecimiento entre las cuencas del Atlántico y del Pacífico.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.