Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

ConocoPhillips y Venture Global firman acuerdo de suministro de GNL a 20 años

ConocoPhillips y Venture Global firman acuerdo de suministro de GNL a 20 años

ConocoPhillips y Venture Global firman acuerdo de suministro de GNL a 20 años 2048 1154 GNL GLOBAL
ConocoPhillips comprará 1 millón de toneladas anuales de gas natural licuado  (GNL) a Venture Global durante dos décadas a partir de 2030, reforzando su estrategia de expansión en el mercado global de GNL.

Venture Global y ConocoPhillips anunciaron un nuevo acuerdo de compraventa de largo plazo —Sales and Purchase Agreement (SPA)— mediante el cual ConocoPhillips adquirirá 1,0 millón de toneladas anuales (MTPA) de GNL durante 20 años, con inicio de los suministros previsto para 2030.

El acuerdo incorpora a ConocoPhillips a la cartera de clientes de largo plazo de Venture Global y representa un nuevo avance en la estrategia de ambas compañías dentro del mercado internacional de GNL.

Aunque el anuncio no identifica específicamente cuál de las instalaciones de Venture Global abastecerá los volúmenes contratados, la compañía estadounidense cuenta con más de 100 MTPA de capacidad de GNL en producción, construcción o desarrollo, incluyendo sus proyectos Calcasieu Pass, Plaquemines LNG y CP2 LNG en Louisiana.

ConocoPhillips amplía su plataforma comercial de GNL

Para ConocoPhillips, el nuevo contrato se suma a una estrategia que durante los últimos años ha ampliado significativamente su exposición a toda la cadena global del GNL.

La compañía mantiene participaciones en proyectos de licuefacción respaldados por producción propia de gas en Australia, Qatar y Guinea Ecuatorial, además de una participación directa del 30% en Port Arthur LNG Phase 1, proyecto desarrollado junto con Sempra Infrastructure en la costa estadounidense del Golfo.

En Port Arthur LNG Phase 1, ConocoPhillips tendrá derecho a levantar aproximadamente 5 MTPA, mientras que también ha contratado otros 4 MTPA de Port Arthur LNG Phase 2 mediante un acuerdo exclusivamente de offtake. La empresa había señalado previamente que sus contratos comerciales de suministro de GNL en Norteamérica alcanzaban aproximadamente 10 MTPA, antes de considerar este nuevo acuerdo con Venture Global.

El contrato de Venture Global, por tanto, constituye otro paso en la construcción de una plataforma diversificada que combina participaciones accionarias en proyectos, suministro de gas, contratos de offtake, capacidad de regasificación y comercialización internacional.

ConocoPhillips también participa en los proyectos North Field East y North Field South de Qatar, además de su histórica participación en QatarEnergy LNG N(3). En North Field East y North Field South, su exposición equivale aproximadamente a 1 MTPA en cada proyecto a través de sus respectivas participaciones societarias.

Venture Global continúa asegurando demanda de largo plazo

Para Venture Global, la incorporación de ConocoPhillips refuerza una sucesión de contratos de largo plazo que respaldan su creciente plataforma estadounidense de exportación.

En septiembre, por ejemplo, Venture Global anunció un nuevo acuerdo con China Gas Holdings por 0,5 MTPA durante 20 años a partir de 2030, elevando a 2,5 MTPA el volumen total contratado a largo plazo con esa compañía.

Mike Sabel, CEO de Venture Global, señaló al anunciar el contrato con ConocoPhillips que el acuerdo refleja, desde la perspectiva de la compañía, la confianza del mercado en su capacidad para suministrar GNL estadounidense a gran escala y respaldará el crecimiento del portafolio global de ConocoPhillips.

El acuerdo llega además en momentos en que Venture Global continúa avanzando la puesta en marcha comercial de Plaquemines LNG. La compañía solicitó recientemente a los reguladores federales estadounidenses autorización para poner formalmente en servicio la Fase 1 de la instalación, uno de los mayores complejos exportadores de GNL de Estados Unidos.

Los contratos de largo plazo recuperan protagonismo

El nuevo SPA también refleja una tendencia más amplia del mercado internacional: grandes productores, traders y compradores están reforzando sus posiciones mediante contratos de suministro de largo plazo, en un entorno caracterizado por una creciente preocupación por la seguridad energética, la exposición geopolítica de determinadas rutas de suministro y la necesidad de asegurar volúmenes antes de la siguiente gran ola de crecimiento de la demanda mundial de GNL.

La dimensión temporal del acuerdo es significativa. Los suministros comenzarán en 2030 y podrían extenderse hasta aproximadamente 2050, dando a ConocoPhillips exposición contractual a volúmenes estadounidenses durante un período en el que se espera que nuevas capacidades de licuefacción y una mayor flexibilidad comercial transformen la estructura del mercado global.

La operación también se produce en un momento de mayor sensibilidad respecto a la diversificación geográfica del suministro. Reuters señala que ConocoPhillips continúa desarrollando importantes posiciones de GNL en Qatar, mientras las recientes disrupciones relacionadas con el conflicto con Irán han aumentado la atención sobre la seguridad de los flujos procedentes de Oriente Medio.

Estados Unidos consolida su papel en la contratación global de GNL

Para el mercado estadounidense, el acuerdo añade otro contrato de larga duración que respalda la expansión de la infraestructura de exportación del país.

Estados Unidos continúa aumentando sus envíos internacionales de GNL. Durante septiembre de 2026, las exportaciones estadounidenses alcanzaron aproximadamente 10,9 millones de toneladas, frente a 10,7 millones de toneladas en agosto, con Europa recibiendo alrededor del 54% de los cargamentos del mes, según datos de LSEG citados por Reuters.

La combinación de abundantes recursos de gas natural, contratos vinculados al mercado estadounidense, creciente infraestructura de licuefacción y flexibilidad para dirigir cargamentos hacia diferentes mercados continúa fortaleciendo el papel de Estados Unidos dentro del comercio internacional de GNL.

Para ConocoPhillips, el nuevo contrato con Venture Global amplía una cartera que está evolucionando hacia un modelo cada vez más integrado y comercialmente flexible. Para Venture Global, representa otro compromiso de largo plazo de un importante actor energético internacional y refuerza la base contractual que respalda su plataforma de crecimiento.

El acuerdo de 1 MTPA durante 20 años es, en consecuencia, más que una operación adicional de suministro: constituye una nueva pieza dentro de la competencia global por construir portafolios diversificados de GNL capaces de conectar producción estadounidense con los principales centros de demanda en Europa, Asia y otros mercados internacionales.
Fuente: Venture Global, ConocoPhillips y Reuters.

GNL GLOBAL

Centrica - Canadá

Centrica acuerda suministro de GNL por 20 años con Ksi Lisims LNG

Centrica acuerda suministro de GNL por 20 años con Ksi Lisims LNG 1928 1278 GNL GLOBAL
El acuerdo contempla 1 millón de toneladas anuales de gas natural licuado (GNL) durante 20 años bajo modalidad FOB. Con esta operación, Ksi Lisims LNG alcanza compromisos comerciales por 9 mtpa de los 12 mtpa previstos para su futura instalación de exportación en Columbia Británica.

Centrica y Ksi Lisims LNG LP han firmado un Heads of Agreement (HoA) para el suministro de 1 millón de toneladas anuales (mtpa) de GNL durante 20 años, en una nueva operación que fortalece el avance comercial de uno de los principales proyectos de exportación de GNL actualmente propuestos en Canadá.

Los cargamentos serán comercializados a Centrica bajo modalidad Free on Board (FOB) y el acuerdo está sujeto a la negociación y firma de un contrato definitivo de compraventa —Sale and Purchase Agreement (SPA)—.

Para Centrica, la operación incorpora una nueva fuente de suministro de largo plazo a su portafolio global de GNL en un contexto en el que la seguridad energética y la volatilidad de los mercados internacionales continúan influyendo sobre las estrategias de contratación de los grandes compradores.

Chris O’Shea, Group Chief Executive de Centrica, destacó precisamente la seguridad energética como uno de los fundamentos del acuerdo y señaló que el gas continuará desempeñando un papel relevante durante la transición energética.

Ksi Lisims LNG alcanza 9 mtpa de capacidad comprometida

Más allá del volumen contratado por Centrica, el anuncio representa otro avance significativo en la comercialización de Ksi Lisims LNG.

Con este nuevo HoA, el proyecto ha alcanzado acuerdos de suministro de largo plazo —incluyendo SPAs y Heads of Agreement— que cubren aproximadamente 9 mtpa de su capacidad prevista de 12 mtpa, equivalente al 75% de la capacidad proyectada.

Este nivel de contratación resulta particularmente relevante mientras los desarrolladores avanzan hacia una Final Investment Decision (FID).

Ksi Lisims ha acelerado durante 2026 la construcción de su cartera comercial. Entre los acuerdos anunciados se encuentran contratos y compromisos con importantes compañías internacionales, incluyendo compradores europeos y asiáticos, reforzando el perfil global del proyecto.

En julio, por ejemplo, Ksi Lisims LNG alcanzó un acuerdo vinculante con Uniper por 2 mtpa durante hasta 20 años, con entregas previstas a partir de 2032. Previamente había anunciado un acuerdo con la alemana SEFE por 1 mtpa durante hasta 20 años.

Un proyecto de 12 mtpa en la costa del Pacífico canadiense

Ksi Lisims LNG es una instalación flotante de exportación propuesta para la costa noroeste de Columbia Británica, en tierras propiedad de la Nisga’a Nation, en el extremo norte de Pearse Island.

El proyecto es desarrollado conjuntamente por Nisga’a Nation, Rockies LNG y Western LNG y contempla una capacidad de producción de aproximadamente 12 mtpa mediante dos instalaciones flotantes de producción y almacenamiento de GNL.

Su ubicación en la costa del Pacífico constituye uno de sus principales atributos estratégicos, al proporcionar a Canadá acceso directo a los mercados internacionales sin necesidad de transportar los cargamentos a través del Canal de Panamá para alcanzar los principales mercados asiáticos.

La instalación recibiría hasta aproximadamente 2 Bcf/d de gas natural y tendría una capacidad de almacenamiento de alrededor de 490.000 metros cúbicos de GNL, según información del regulador energético de Columbia Británica.

Electricidad renovable como elemento diferenciador

Otro de los elementos centrales de Ksi Lisims LNG es su diseño orientado a reducir significativamente la intensidad de emisiones asociada al proceso de licuefacción.

El proyecto prevé utilizar electricidad hidroeléctrica renovable procedente de la red de Columbia Británica para alimentar sus instalaciones de licuefacción, una configuración que, según sus desarrolladores, podría reducir la intensidad de carbono hasta en un 90% frente a instalaciones convencionales.

En enero de 2026, Ksi Lisims LNG y BC Hydro firmaron un Memorandum of Understanding relacionado con el suministro de aproximadamente 600 MW de electricidad, condicionado a la expansión de la infraestructura de transmisión North Coast Transmission Line.

La combinación de electrificación, acceso a recursos de gas natural de Canadá y ubicación en la costa del Pacífico busca posicionar al proyecto como una alternativa competitiva dentro de la nueva generación de capacidad global de GNL.

Canadá acelera su estrategia exportadora de GNL

El acuerdo entre Centrica y Ksi Lisims también debe analizarse dentro de una transformación más amplia del sector energético canadiense.

Históricamente, prácticamente todas las exportaciones canadienses de gas natural se dirigieron al mercado estadounidense. Sin embargo, el desarrollo de infraestructura de GNL en la costa del Pacífico está creando una ruta directa hacia compradores internacionales.

El Gobierno canadiense estima que la expansión de esta infraestructura podría contribuir a que aproximadamente 55% de las exportaciones de gas natural del país se dirijan a mercados distintos de Estados Unidos hacia principios o mediados de la década de 2030, frente a menos del 0,01% registrado en 2024.

Ksi Lisims LNG forma parte de esa estrategia de diversificación.

El proyecto ya cuenta con aprobaciones ambientales clave y ha recibido el estatus de Project of National Interest por parte del Gobierno de Canadá. De concretarse la FID, la construcción podría comenzar tan pronto como en 2027, mientras que los primeros volúmenes de GNL se esperan para principios de la década de 2030.

Centrica fortalece la diversificación de su portafolio

Para Centrica, el acuerdo proporciona una nueva fuente potencial de suministro norteamericano con flexibilidad comercial gracias a su estructura FOB.

Esta modalidad permitirá al comprador gestionar el transporte marítimo y optimizar los cargamentos dentro de su portafolio global, una característica especialmente relevante para compañías con capacidad de comercialización en múltiples mercados.

La compañía británica considera que el suministro canadiense puede contribuir a incrementar la resiliencia de su cartera en un escenario internacional caracterizado por volatilidad de precios, competencia entre mercados y crecientes consideraciones de seguridad energética.

Ksi Lisims se acerca a una fase decisiva

El acuerdo con Centrica agrega otro elemento al creciente impulso comercial de Ksi Lisims LNG.

Con 9 mtpa ya cubiertos mediante acuerdos de largo plazo o Heads of Agreement, el proyecto ha comprometido tres cuartas partes de su capacidad prevista antes de alcanzar la decisión final de inversión.

La combinación de contratos de largo plazo, compradores internacionales, acceso al Pacífico, electrificación de las instalaciones y participación directa de la Nisga’a Nation configura una propuesta diferenciada dentro de la próxima generación de proyectos de exportación de GNL.

Para Canadá, estos avances representan además una oportunidad de diversificar estructuralmente sus exportaciones de gas natural y consolidar una presencia propia en el mercado mundial de GNL.

Y para el mercado internacional, el acuerdo Centrica–Ksi Lisims constituye una nueva señal de que, pese al importante volumen de capacidad de licuefacción previsto para entrar al mercado durante los próximos años, los grandes compradores continúan asegurando suministro mediante contratos de largo plazo como herramienta de diversificación y seguridad energética.

Fuentes: Centrica, Ksi Lisims LNG, Government of Canada y British Columbia Energy Regulator. Información consultada al 30 de septiembre de 2026.

GNL GLOBAL

Petrobras y Cheniere firman un acuerdo de GNL por 22 años

Petrobras firma acuerdo de GNL por 22 años con Cheniere y refuerza su estrategia de suministro de largo plazo

Petrobras firma acuerdo de GNL por 22 años con Cheniere y refuerza su estrategia de suministro de largo plazo 1928 1278 GNL GLOBAL
El acuerdo contempla 0,8 millones de toneladas anuales de GNL durante 22 años y se suma al reciente contrato de Petrobras con Sempra Infrastructure, consolidando una mayor presencia del suministro estadounidense en el portafolio brasileño.

Petrobras continúa fortaleciendo su estrategia de contratación de Gas Natural Licuado (GNL) de largo plazo. La compañía brasileña firmó un nuevo acuerdo de compraventa —Sale and Purchase Agreement (SPA)— con Cheniere Marketing, LLC, subsidiaria de Cheniere Energy, para adquirir aproximadamente 0,8 millones de toneladas anuales (mtpa) de GNL durante un período de 22 años.

El acuerdo, anunciado el 29 de septiembre de 2026, establece que los volúmenes serán comercializados bajo modalidad Free on Board (FOB). Bajo esta estructura, Petrobras asumirá el control de los cargamentos en el punto de embarque, otorgándole capacidad para gestionar el transporte y el destino de los volúmenes dentro de su portafolio.

Petrobras busca reducir su exposición al mercado spot

Uno de los aspectos más relevantes del acuerdo es su horizonte contractual. Según Petrobras, la incorporación de volúmenes de GNL de largo plazo responde a una estrategia orientada a reducir la exposición de la compañía a la volatilidad del mercado spot, fortalecer la gestión de riesgos de su portafolio de gas natural y aumentar la flexibilidad y seguridad con la que atiende sus compromisos comerciales.

Esta estrategia adquiere especial importancia en un mercado internacional de GNL que durante los últimos años ha enfrentado episodios de elevada volatilidad asociados a tensiones geopolíticas, interrupciones de suministro y una creciente competencia entre los mercados de Europa y Asia por cargamentos disponibles.

Para Brasil, donde el GNL funciona además como una herramienta de flexibilidad para complementar la oferta doméstica de gas natural, disponer de una combinación de suministro nacional, importaciones contratadas y acceso al mercado spot puede contribuir a una gestión más diversificada del abastecimiento.

Segundo gran contrato estadounidense de Petrobras en pocas semanas

El acuerdo con Cheniere adquiere mayor dimensión cuando se analiza junto con otra operación reciente de Petrobras.

El 14 de septiembre, la compañía brasileña anunció un contrato de largo plazo con Sempra Infrastructure para adquirir otros 0,8 mtpa de GNL durante 20 años, con suministro procedente del proyecto Port Arthur LNG, en Texas.

Con ambos acuerdos, Petrobras ha comprometido aproximadamente 1,6 mtpa de nueva capacidad contractual de GNL de largo plazo con proveedores estadounidenses.

Aunque los contratos presentan condiciones y horizontes diferentes, su proximidad temporal evidencia una evolución importante en la estrategia de abastecimiento de Petrobras: complementar su capacidad de adquisición flexible en el mercado internacional con una base contractual de largo plazo que reduzca exposición a fluctuaciones coyunturales.

Cheniere fortalece su cartera contractual

Para Cheniere, el acuerdo con Petrobras incorpora un comprador de gran escala y relevancia estratégica en América Latina a su cartera de contratos de largo plazo.

Jack Fusco, Chairman, President y CEO de Cheniere, destacó que el acuerdo con Petrobras refuerza la posición de la compañía como proveedor global de GNL y aporta respaldo comercial y mayor visibilidad de flujos de caja para sustentar potenciales expansiones adicionales de capacidad de licuefacción.

Cheniere opera actualmente una de las mayores plataformas de exportación de GNL del mundo, integrada por las instalaciones de Sabine Pass LNG, en Luisiana, y Corpus Christi LNG, en Texas.

De acuerdo con la compañía, estas instalaciones cuentan conjuntamente con aproximadamente 56 mtpa de capacidad de producción de GNL en operación, además de alrededor de 5 mtpa adicionales de capacidad esperada actualmente en construcción, incluyendo oportunidades estimadas de optimización y debottlenecking.

Estados Unidos gana peso en la estrategia brasileña de GNL

Los recientes acuerdos de Petrobras también reflejan una tendencia más amplia: la creciente importancia de Estados Unidos como fuente de suministro flexible y de largo plazo para compradores internacionales.

La estructura comercial de los proyectos estadounidenses —frecuentemente vinculada al acceso a la amplia producción de gas natural del país y a contratos con flexibilidad de destino— ha permitido al GNL estadounidense posicionarse como una fuente relevante para compañías que buscan diversificar sus portafolios.

En el caso de Petrobras, los contratos recientemente anunciados con Cheniere y Sempra representan una incorporación significativa de suministro estadounidense de largo plazo a su estrategia de GNL.

La modalidad FOB del contrato con Cheniere resulta particularmente relevante desde la perspectiva del portafolio: proporciona a Petrobras mayor control sobre la logística marítima y potencialmente sobre la optimización de los cargamentos según sus necesidades comerciales.

Brasil consolida su papel como mercado estratégico de GNL en América Latina

Más allá del volumen contratado, el acuerdo tiene implicaciones importantes para el mercado latinoamericano.

Brasil ha sido históricamente uno de los principales mercados de GNL de la región, con importaciones que pueden variar significativamente dependiendo de factores como la disponibilidad hidroeléctrica, la producción doméstica de gas, la demanda termoeléctrica y las condiciones del mercado internacional.

La decisión de Petrobras de incorporar nuevos contratos de 20 y 22 años introduce una dimensión estructural adicional en ese mercado.

En lugar de depender exclusivamente de adquisiciones oportunistas para responder a necesidades coyunturales, la compañía está construyendo una combinación entre contratación de largo plazo, producción doméstica y flexibilidad comercial, reforzando su capacidad de gestionar escenarios de mayor volatilidad.

El movimiento también confirma la creciente interconexión entre el mercado de GNL de Estados Unidos y América Latina. A medida que nueva capacidad de licuefacción estadounidense entra en operación durante los próximos años, compradores latinoamericanos pueden desempeñar un papel cada vez más relevante dentro de los portafolios de los grandes productores y comercializadores globales.

Una señal de largo plazo para el mercado regional

El nuevo SPA entre Petrobras y Cheniere trasciende, por tanto, la contratación de 0,8 mtpa.

La duración de 22 años, su estructura FOB y su proximidad con el reciente contrato de Petrobras con Sempra muestran una estrategia más amplia de diversificación y gestión de riesgos por parte de la compañía brasileña.

Al mismo tiempo, el acuerdo fortalece la relación comercial entre el mayor mercado de gas natural de América Latina y la principal industria exportadora de GNL del mundo.

Para el mercado regional, la operación constituye otra señal de que el GNL continuará desempeñando un papel estratégico en la seguridad y flexibilidad del suministro de gas natural de América Latina durante las próximas décadas.

Fuentes: Cheniere Energy, Petrobras y Reuters. Información publicada el 29 de septiembre de 2026.

GNL GLOBAL

Shell y sus socios dan luz verde a LNG Canada Phase 2:

Shell aprueba la FID de LNG Canada Phase 2 y duplicará la capacidad del proyecto hasta 28 mtpa

Shell aprueba la FID de LNG Canada Phase 2 y duplicará la capacidad del proyecto hasta 28 mtpa 2046 1152 GNL GLOBAL
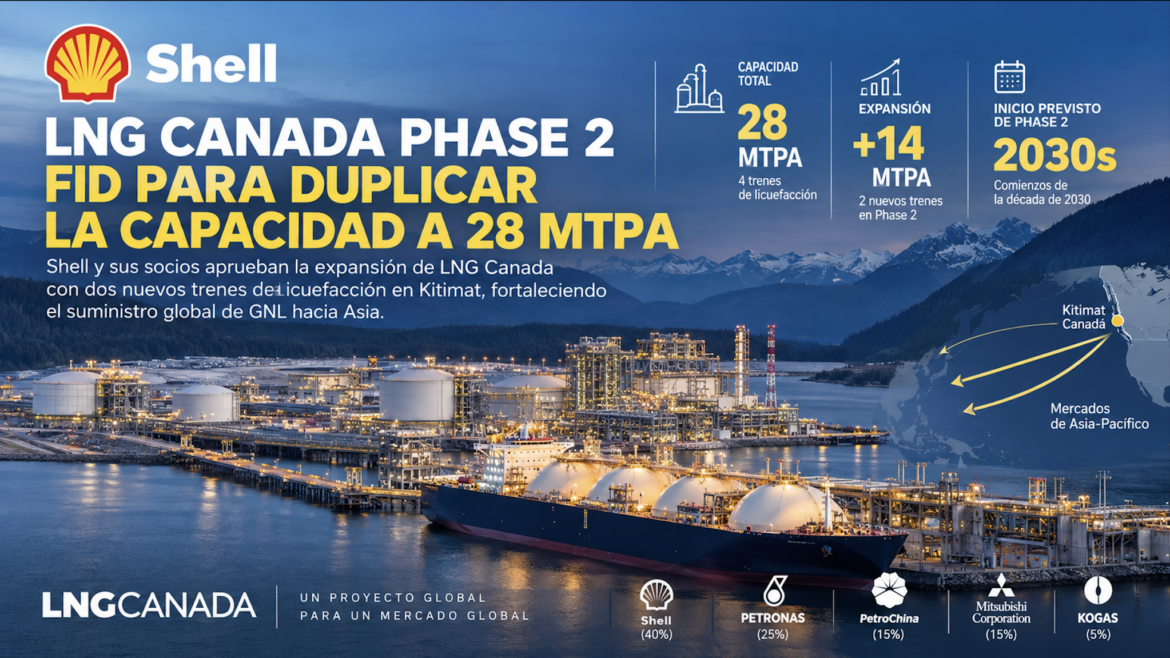
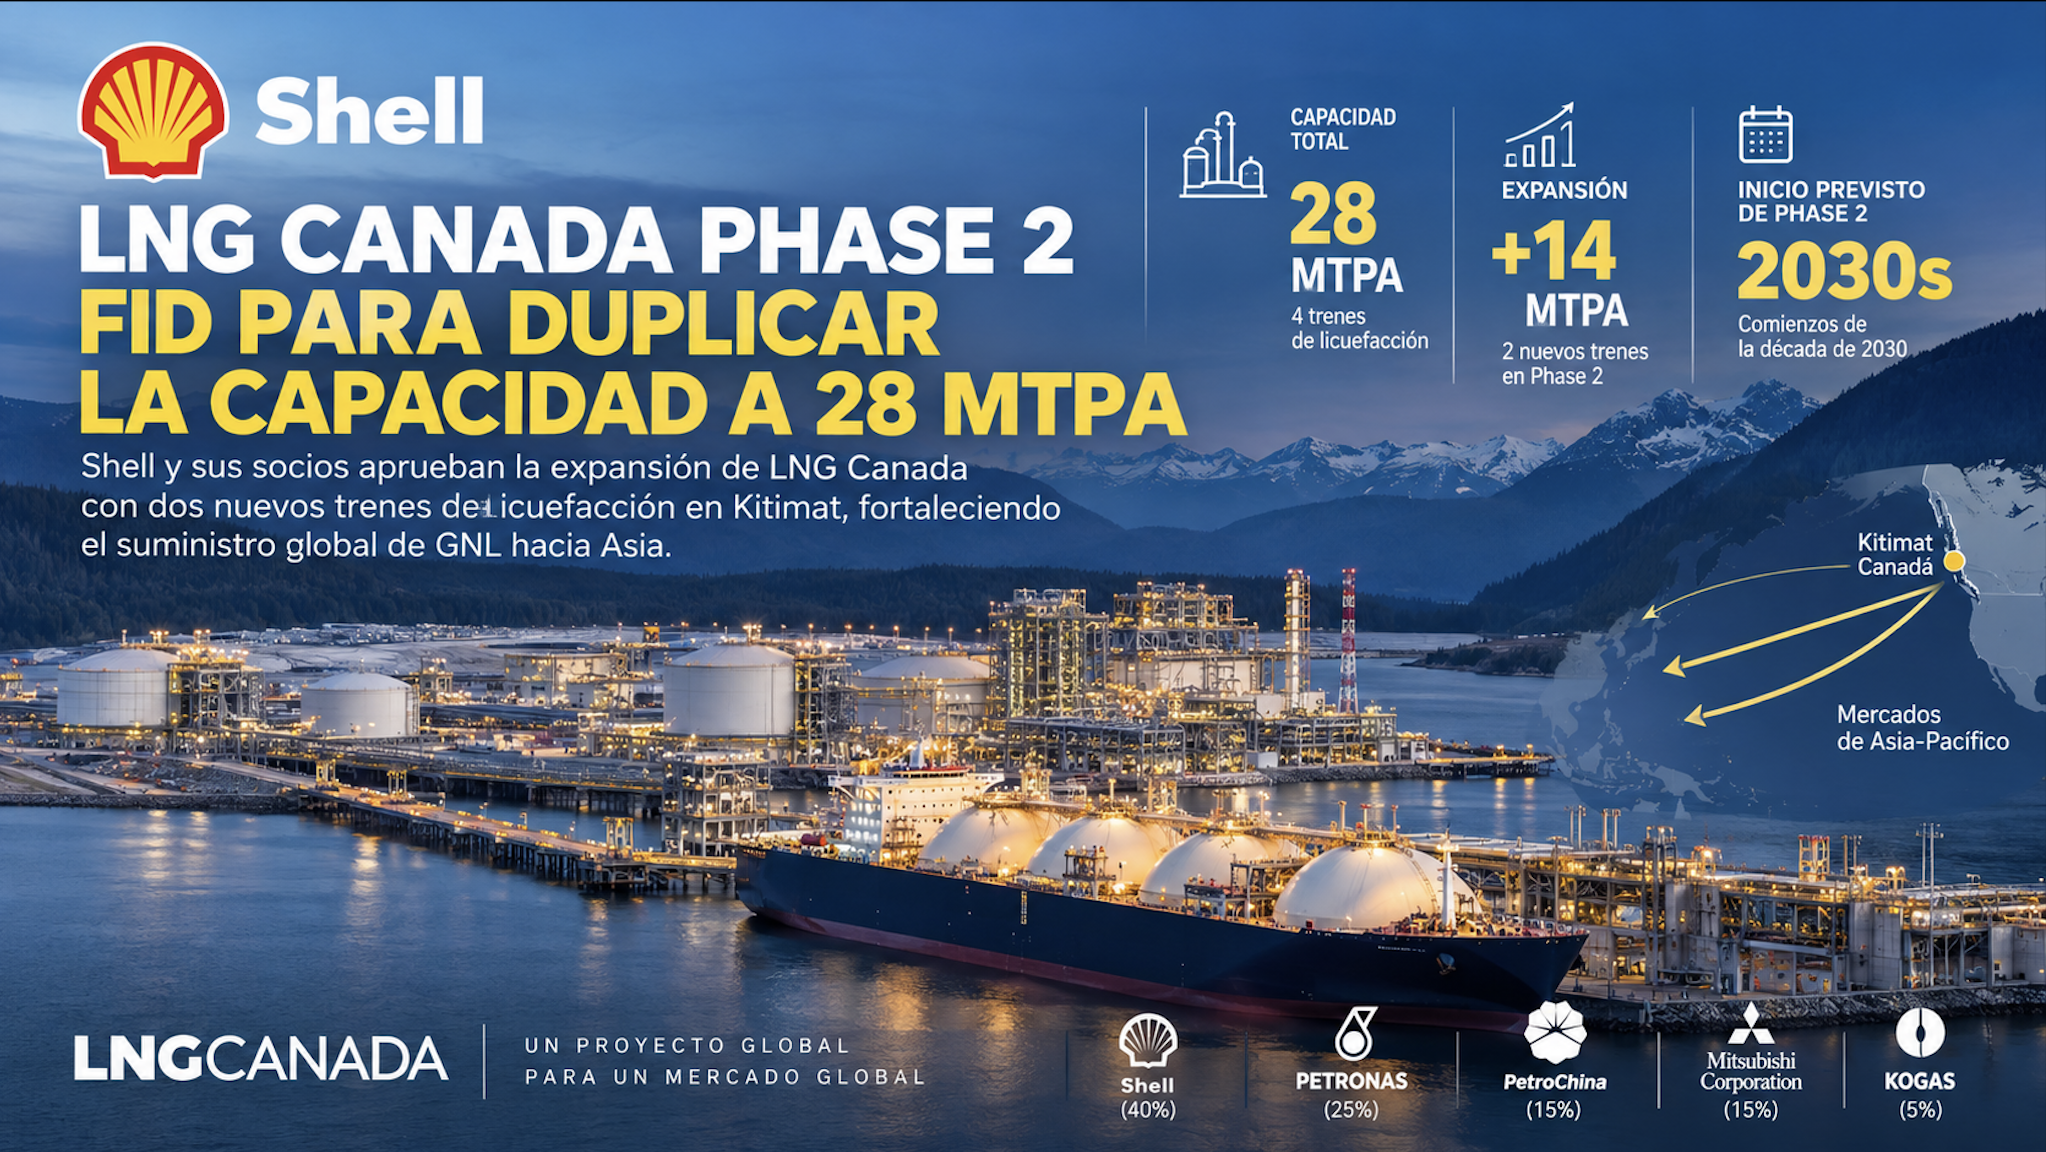
La expansión incorporará dos nuevos trenes de licuefacción en Kitimat y elevará en 14 millones de toneladas anuales la capacidad del proyecto. Las operaciones comerciales de la segunda fase están previstas para comienzos de la década de 2030.

Shell Canada Energy anunció la Decisión Final de Inversión (FID) para LNG Canada Phase 2, dando luz verde a una de las expansiones de capacidad de GNL más relevantes actualmente en desarrollo en América del Norte.

El proyecto permitirá duplicar la capacidad de producción de la instalación ubicada en Kitimat, British Columbia, desde los actuales 14 millones de toneladas anuales (mtpa) hasta 28 mtpa, mediante la incorporación de dos nuevos trenes de licuefacción. Las operaciones comerciales de la expansión están previstas para comenzar a principios de la década de 2030.

La decisión llega poco más de un año después de que LNG Canada iniciara sus exportaciones. El primer cargamento de GNL salió de Kitimat en junio de 2025, marcando la entrada de Canadá en el grupo de grandes exportadores de GNL desde su costa del Pacífico.

Dos nuevos trenes y 14 mtpa adicionales

LNG Canada Phase 2 contempla la construcción de dos unidades adicionales de procesamiento de GNL, que se sumarán a los dos trenes existentes.

La expansión también incorporará infraestructura adicional, incluyendo un nuevo tanque de almacenamiento de GNL, un tanque de condensados, un nuevo puesto de carga y ampliaciones de los sistemas de proceso y servicios auxiliares de la instalación existente.

Asimismo, el sistema Coastal GasLink, encargado de transportar gas natural hasta Kitimat, incrementará la capacidad del gasoducto existente de aproximadamente 670 kilómetros, mediante la construcción de cinco nuevas estaciones compresoras.

Con ello, la configuración del proyecto quedará estructurada de la siguiente manera:

  • Phase 1: 2 trenes — 14 mtpa.
  • Phase 2: 2 trenes adicionales — 14 mtpa.
  • Capacidad total: 4 trenes — 28 mtpa de GNL.
  • Inicio previsto de Phase 2: principios de la década de 2030.

Shell y sus socios dan luz verde a LNG Canada Phase 2:

Shell recibirá cerca de 6 mtpa adicionales

LNG Canada está conformado por cinco socios internacionales: Shell (40%), PETRONAS (25%), PetroChina (15%), Mitsubishi Corporation (15%) y Korea Gas Corporation — KOGAS (5%). La instalación es operada por LNG Canada Development Inc.

El proyecto continuará funcionando mediante un esquema de equity lifting, bajo el cual cada participante aporta proporcionalmente su propio suministro de gas y recibe su participación correspondiente en la producción de GNL para comercializarla independientemente.

Como resultado de su participación del 40%, Shell estima recibir cerca de 6 mtpa adicionales de GNL una vez que Phase 2 entre en operación. Esto representa un incremento significativo de volúmenes para el portafolio global de Integrated Gas de la compañía.

Shell señaló además que la inversión está alineada con su marco de asignación disciplinada de capital y que espera que el proyecto genere retornos de dos dígitos, con una tasa interna de retorno superior al umbral establecido para su negocio de Integrated Gas.

Canadá fortalece su corredor de GNL hacia Asia

Uno de los principales atributos estratégicos de LNG Canada es su ubicación en la costa occidental canadiense.

Desde Kitimat, los cargamentos pueden acceder directamente al mercado Asia-Pacífico, proporcionando a compradores de Japón, Corea del Sur, China y otros mercados asiáticos una fuente adicional de suministro procedente de las importantes reservas de gas natural del oeste de Canadá.

Esta ventaja geográfica ha sido uno de los fundamentos del proyecto desde su desarrollo original. Mitsubishi Corporation, por ejemplo, ha destacado que LNG Canada permite incorporar el gas canadiense como una nueva fuente estable de suministro para consumidores asiáticos, particularmente Japón.

La composición accionaria del proyecto refleja precisamente esa integración entre producción canadiense y grandes mercados consumidores de Asia: PETRONAS, PetroChina, Mitsubishi y KOGAS participan junto con Shell en el desarrollo.

Cada socio puede comercializar directamente los volúmenes correspondientes a su participación, convirtiendo a LNG Canada en una plataforma integrada entre recursos upstream, infraestructura de transporte, licuefacción y mercados internacionales.

Un proyecto que comenzó a exportar en 2025

La FID de Phase 2 representa un nuevo capítulo para un proyecto cuya primera decisión final de inversión fue tomada en octubre de 2018.

La primera fase desarrolló dos trenes con una capacidad combinada de aproximadamente 14 mtpa. El primer cargamento salió de las instalaciones de Kitimat el 30 de junio de 2025, iniciando formalmente las exportaciones del proyecto.

Shell posee la mayor participación accionaria, con 40%, seguida por PETRONAS con 25%, PetroChina y Mitsubishi con 15% cada una y KOGAS con 5%.

Más de 50.000 canadienses participaron en el desarrollo de LNG Canada, mientras que más de CAD 5.800 millones en contratos y subcontratos fueron adjudicados a empresas locales, indígenas y otras compañías de British Columbia durante el desarrollo inicial del proyecto.

Shell refuerza su estrategia global de GNL

La aprobación de Phase 2 también tiene una dimensión estratégica para Shell.

La compañía considera a LNG Canada como un activo central dentro de su negocio de Integrated Gas y señala que la expansión permitirá conectar de manera más amplia los recursos de gas natural de Canadá con su portafolio global de GNL, sus capacidades de trading y su red internacional de clientes.

El proyecto se incorpora además a un portafolio de crecimiento de GNL que incluye inversiones en diferentes regiones productoras.

Shell estima, según su LNG Outlook 2026, que la demanda mundial de GNL podría pasar de aproximadamente 422 mtpa en 2025 a cerca de 700 mtpa en 2050, equivalente a un incremento cercano al 65%. La compañía considera que este crecimiento requerirá nuevas inversiones en capacidad de licuefacción durante las décadas de 2030 y 2040.

En este contexto, LNG Canada Phase 2 incorpora 14 mtpa adicionales de capacidad sancionada para comienzos de la próxima década.

Un nuevo polo de suministro en la cuenca del Pacífico

Más allá del incremento de capacidad, la FID de LNG Canada Phase 2 consolida el desarrollo de Western Canada como un nuevo polo de suministro de GNL orientado al mercado internacional.

El proyecto combina tres elementos particularmente relevantes para el mercado: amplios recursos de gas natural en British Columbia y Alberta, infraestructura integrada de transporte y licuefacción, y acceso directo desde la costa canadiense del Pacífico hacia los principales centros de demanda asiáticos.

Con cuatro trenes y una capacidad prevista de 28 mtpa, LNG Canada se posicionará durante la próxima década como uno de los grandes proyectos de exportación de GNL de América del Norte y como una nueva fuente de diversificación del suministro para la cuenca Asia-Pacífico.

La decisión de inversión anunciada por Shell y sus socios confirma, además, que tras la entrada en operación de la primera fase en 2025, Canadá avanza hacia una participación considerablemente mayor en el mercado mundial de GNL.

Fuentes: Shell plc; LNG Canada; Mitsubishi Corporation; PETRONAS. Información pública disponible al 29 de septiembre de 2026.

GNL GLOBAL

Mapa de Brasil

Brasil abre un nuevo frente de GNL en el sur: Edge firma memorando para un terminal terrestre en Rio Grande

Brasil abre un nuevo frente de GNL en el sur: Edge firma memorando para un terminal terrestre en Rio Grande 624 400 GNL GLOBAL
El proyecto, aún sujeto a decisión final de inversión (FID), se suma a una cartera de terminales impulsada por el LRCAP 2026 en Ceará, el Sudeste y Pernambuco.

Edge, la empresa de gas y energía del grupo Compass (Cosan), firmó un Memorando de Entendimiento con el Gobierno de Rio Grande do Sul para desarrollar un terminal de gas natural licuado (GNL) en el municipio de Rio Grande. La firma ocurrió el miércoles 23 de septiembre y busca estructurar una nueva solución de abastecimiento de gas para el estado desde el Puerto de Rio Grande. En su comunicado a la CVM, Compass lo describe como un terminal terrestre de GNL, escalable, con inversiones que acompañarán el desarrollo de la demanda gaúcha.

Un proyecto en fase temprana

El memorando no es una decisión de inversión. Edge informó al mercado que el desarrollo del proyecto y la asignación final de capital dependen de la FID de Compass y de la aprobación de los organismos competentes. A partir de ahora se profundizarán los estudios de infraestructura, logística, suministro, demanda y aspectos técnicos, regulatorios y económicos. Tampoco hay fechas confirmadas para el inicio de obras ni de operaciones.

El diseño prevé operar en sinergia con el Terminal de Regasificación de São Paulo (TRSP), con una estrategia modular y escalable según la demanda. En junio de este año, Edge obtuvo el aval de la ANP para conectar el TRSP a la red de transporte a través de la malla de NTS. Edge compra GNL a TotalEnergies para el terminal de Santos y cuenta con otros proveedores en su portafolio.

Por qué Rio Grande do Sul

El sur de Brasil tiene limitaciones de suministro. El estado tiene dificultades para aumentar su oferta de gas a través de gasoductos como el Gasbol, y el terminal buscaría abastecer a grandes consumidores, especialmente industrias. El gobierno estatal señala como potenciales beneficiarios a los sectores petroquímico, alimentos y bebidas, metalmecánico, celulosa, fertilizantes y agroindustria.

El CEO de Edge, Demétrio Magalhães, destacó un punto clave para el modelo comercial. Según él, el terminal podrá llevar gas natural tanto a clientes ya conectados a la red como a los que no lo están. El gobernador Eduardo Leite presentó el gas natural como parte central de la agenda de desarrollo, por su aporte a la seguridad de suministro y a la competitividad industrial.

Una cartera de terminales en expansión

El anuncio se suma a varios proyectos que avanzan en Brasil, muchos de ellos anclados en contratos del Leilão de Reserva de Capacidade (LRCAP) 2026.

Eneva – Hub Ceará (Pecém). Es el proyecto más avanzado de la lista. Eneva obtuvo el derecho a implantar un terminal de importación, almacenamiento y regasificación en el Complejo del Pecém, con capacidad de hasta 14 millones de m³/día. El gas abastecerá las UTE Jandaia II y III, que suman 1.199,4 MW instalados. La piedra fundamental se colocó el 9 de junio de 2026 con el gobernador Elmano de Freitas. El puerto sumará además un nuevo muelle, el Píer Zero, con una inversión de R$ 430 millones.

Eneva – Hub Sudeste. El Hub Sudeste suma 1.093,5 MW contratados en el LRCAP 2026 para 2031, y se abastecerá con un nuevo terminal de GNL que desarrollará Eneva, con la posibilidad de socios de hasta 49%. El programa de capex total de Eneva para estos compromisos, incluidos terminales de regasificación, es de R$ 18.200 millones.

OnCorp – Regás Suape (Pernambuco). OnCorp prevé iniciar operaciones en octubre de 2027 con una FSRU fletada a Energos, con capacidad para regasificar 12 millones de m³/día. El terminal se implanta junto con Shell y apunta a ser el primero en iniciar operación ya conectado a la red de transporte. También prevé distribuir GNL a zonas sin gasoductos mediante camiones criogénicos o, en el futuro, por la ferrovía Transnordestina, en alianza con GNLink.

GNL GLOBAL

Precios spot del GNL en Asia retroceden ante menor demanda y expectativas de avances entre EE. UU. e Irán

Precios spot del GNL en Asia retroceden ante menor demanda y expectativas de avances entre EE. UU. e Irán 1920 1080 GNL GLOBAL
Los precios spot del gas natural licuado (GNL) en Asia retrocedieron la semana pasada desde los máximos de casi cuatro años alcanzados recientemente, presionados por una demanda contenida en el noreste asiático y por las expectativas de que las conversaciones entre Estados Unidos e Irán puedan conducir a una eventual reducción de las restricciones a la navegación por el estrecho de Ormuz.

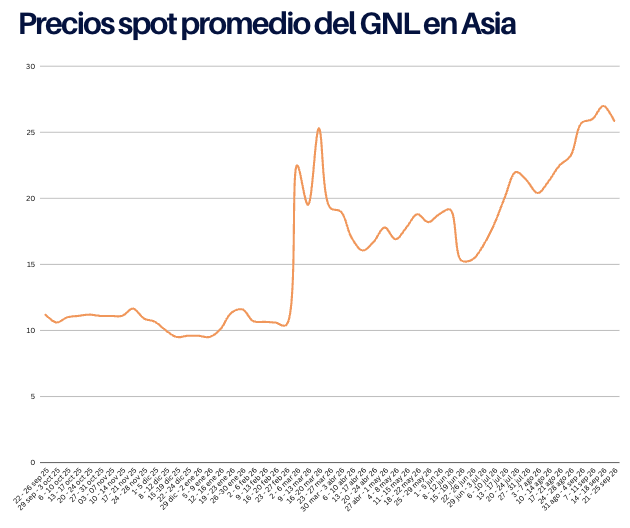
De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia se estimó en 25,85 USD/MMBtu, frente a 27,00 USD/MMBtu la semana anterior. Esto representa una disminución de 1,15 USD/MMBtu, equivalente a 4,3%.

Precios del Gnl en Asia al 25 de septiembre 2026

Precios del Gnl en Asia al 25 de septiembre 2026

La corrección se produce después de que los precios alcanzaran la semana anterior su nivel más alto en 45 meses, impulsados por las disrupciones vinculadas al conflicto en Oriente Medio y por la firme demanda del sur de Asia. Sin embargo, el mercado continúa operando con una importante prima de riesgo debido a que los flujos de GNL desde Oriente Medio permanecen muy por debajo de los niveles observados antes de la escalada del conflicto.

Al mismo tiempo, el aumento de algunos tránsitos de buques de QatarEnergy por el estrecho de Ormuz ha mejorado marginalmente las expectativas de disponibilidad de suministro, aunque todavía no representa una normalización de las exportaciones de GNL de Qatar.

La combinación de una menor presión compradora en el noreste de Asia, mejores inventarios en Japón y expectativas de un invierno relativamente moderado en Corea del Sur contribuyó a aliviar parcialmente la tensión que había llevado los precios spot hasta máximos de casi cuatro años.

A ello se sumaron las expectativas de una eventual salida diplomática al conflicto entre Estados Unidos e Irán. Las conversaciones entre ambas partes han contemplado un esquema gradual que podría incluir la reapertura del estrecho de Ormuz a cambio del levantamiento de determinadas medidas económicas estadounidenses contra Irán.

La posibilidad de recuperar progresivamente el tránsito por Ormuz es particularmente relevante para el mercado internacional de GNL debido al peso de Qatar en el suministro global. No obstante, cualquier efecto sobre la oferta debe interpretarse con cautela: la actividad marítima continúa condicionada por el conflicto y los volúmenes disponibles permanecen considerablemente por debajo de los niveles previos a marzo.

En este contexto, el mercado continúa equilibrando dos fuerzas contrapuestas. Por una parte, una demanda spot relativamente limitada en los principales mercados del noreste asiático reduce la presión sobre los precios. Por otra, la persistencia de restricciones sobre los suministros de Oriente Medio mantiene elevados los riesgos para el invierno boreal.

Asia

El precio promedio del GNL para entrega en noviembre en el noreste de Asia se situó en 25,85 USD/MMBtu, una caída semanal de 1,15 USD/MMBtu, o 4,3%, desde los 27,00 USD/MMBtu registrados la semana anterior.

“Northeast Asia is largely covered heading into this winter”, señaló Evan Tan, analista de ICIS, al indicar que Japón mantiene inventarios saludables y que cualquier reposición de existencias previa al invierno por parte de Corea del Sur probablemente será limitada ante las expectativas de temperaturas moderadas.

China también permaneció fuera del mercado spot, debido a que el gas doméstico más económico reduce la competitividad del GNL importado a los actuales niveles de precios. Como resultado, buena parte de las compras inmediatas se ha concentrado en el sur de Asia.

Tan destacó que Bangladesh mantiene una demanda estructuralmente sólida, mientras India continúa convocando licitaciones para cubrir las necesidades de los sectores de fertilizantes y distribución urbana de gas. Sin embargo, la demanda procedente de sectores no subsidiados, incluidos consumidores industriales y refinerías, está disminuyendo debido a los elevados precios internacionales.

Las expectativas de un aumento de las exportaciones qataríes también contribuyeron a moderar los precios. Martin Senior, responsable de precios de GNL de Argus, señaló un incremento reciente de los denominados dark transits realizados por buques de QatarEnergy, operaciones durante las cuales los sistemas de identificación automática —AIS— permanecen apagados o no transmiten normalmente.

Según Senior, varios de los metaneros más antiguos de QatarEnergy se encontraban posicionados cerca del estrecho de Ormuz o mantenían sus transpondedores AIS desconectados, señales que podrían indicar la continuación de estos movimientos.

El aumento de estos tránsitos ha mejorado ligeramente las expectativas de suministro procedente del Medio Oriente dentro de un mercado global todavía ajustado. Sin embargo, los volúmenes continúan muy lejos de los niveles registrados antes de marzo.

La evolución de Ormuz seguirá siendo, por tanto, uno de los principales factores de riesgo para el mercado. Un incremento sostenido de los tránsitos qataríes podría aliviar parcialmente las restricciones de oferta, mientras que una nueva escalada militar o marítima podría volver a incorporar una mayor prima de riesgo en los precios internacionales.

Europa

En Europa, S&P Global Energy evaluó el jueves su referencia diaria de GNL para cargamentos con entrega en octubre en el noroeste europeo, en base exbuque —Delivered Ex-Ship, DES—, en 24,795 USD/MMBtu, con un descuento de 0,395 USD/MMBtu respecto al precio del gas en el hub neerlandés TTF.

La evaluación representa un descenso de 0,600 USD/MMBtu, equivalente aproximadamente a 2,4%, frente a los 25,395 USD/MMBtu registrados la semana anterior.

Argus Media evaluó el precio DES para octubre en el noroeste de Europa en 24,81 USD/MMBtu, frente a 25,360 USD/MMBtu la semana anterior, mientras que Spark Commodities lo situó en 24,616 USD/MMBtu, desde 25,292 USD/MMBtu.

La mayor disponibilidad de GNL y una demanda estacionalmente débil contribuyeron a reducir las preocupaciones inmediatas sobre el abastecimiento.

Las fuertes importaciones de GNL, los saludables niveles de send-out desde las terminales de regasificación y la debilidad estacional de la demanda también contribuyeron a aliviar las preocupaciones de corto plazo sobre el suministro, manteniendo una disponibilidad relativamente cómoda de cargamentos tanto para entregas inmediatas como para ventanas posteriores.

A pesar de esta mejora, el nivel de almacenamiento europeo continúa siendo una variable relevante de cara al invierno. La competencia entre Europa y Asia por los cargamentos flexibles del Atlántico dependerá tanto de las temperaturas como de la evolución de los suministros del Medio Oriente.

Fletes de GNL

En el mercado de transporte marítimo de GNL, las tarifas continuaron aumentando en ambas cuencas.

Según Qasim Afghan, analista de Spark Commodities, las tarifas del Atlántico avanzaron por cuarta semana consecutiva hasta 29.500 USD por día, desde 24.500 USD por día la semana anterior. Esto representa un incremento semanal de 5.000 USD por día, o aproximadamente 20,4%.

En el Pacífico, las tarifas subieron por tercera semana consecutiva hasta 31.000 USD por día, frente a los 26.750 USD por día registrados la semana anterior, un aumento de 4.250 USD por día, equivalente a aproximadamente 15,9%.

El arbitraje para los cargamentos estadounidenses del mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza continúa favoreciendo a Europa, lo que indica que, bajo las condiciones actuales de precios y transporte, el mercado europeo ofrece un destino económico más atractivo para esos volúmenes.

En contraste, el arbitraje inmediato para los cargamentos procedentes de Nigeria, también utilizando la ruta del cabo de Buena Esperanza, apunta firmemente hacia Asia.

Esta divergencia pone de manifiesto cómo los diferenciales regionales de precios y el costo del transporte continúan determinando los destinos de los cargamentos flexibles en un mercado condicionado simultáneamente por la competencia entre cuencas y por las restricciones geopolíticas sobre algunas de las principales rutas mundiales de GNL.

GNL GLOBAL


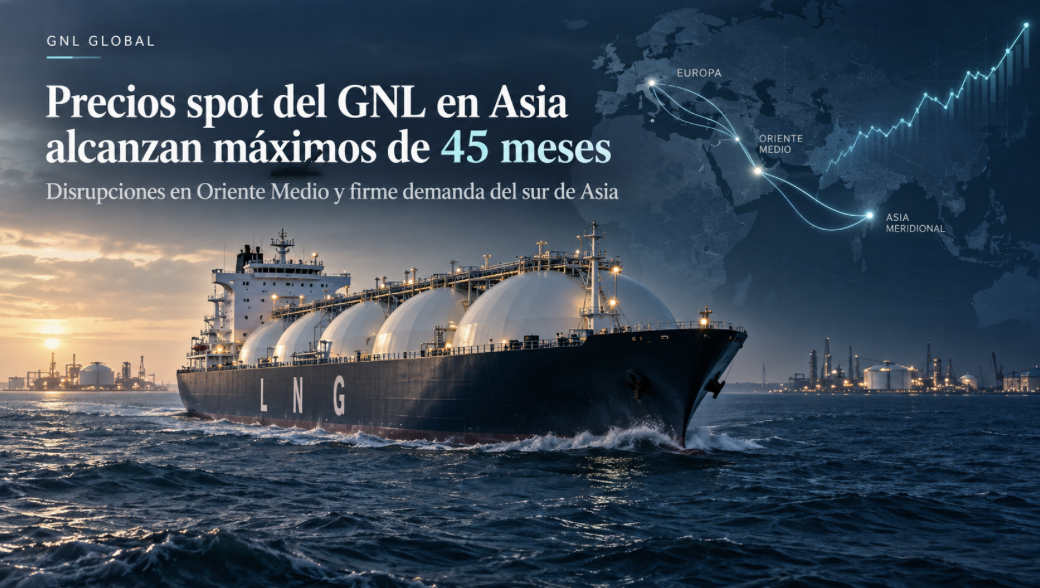
Precios del GNL en Asia alcanzan máximos de 45 meses ante las disrupciones en Medio Oriente

Precios del GNL en Asia alcanzan máximos de 45 meses ante las disrupciones en Medio Oriente 1040 588 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia volvieron a subir la semana pasada y alcanzaron su nivel más alto en 45 meses, sostenidos por las interrupciones de suministro asociadas al conflicto en Medio Oriente y por una firme demanda en el sur de Asia antes del invierno boreal.

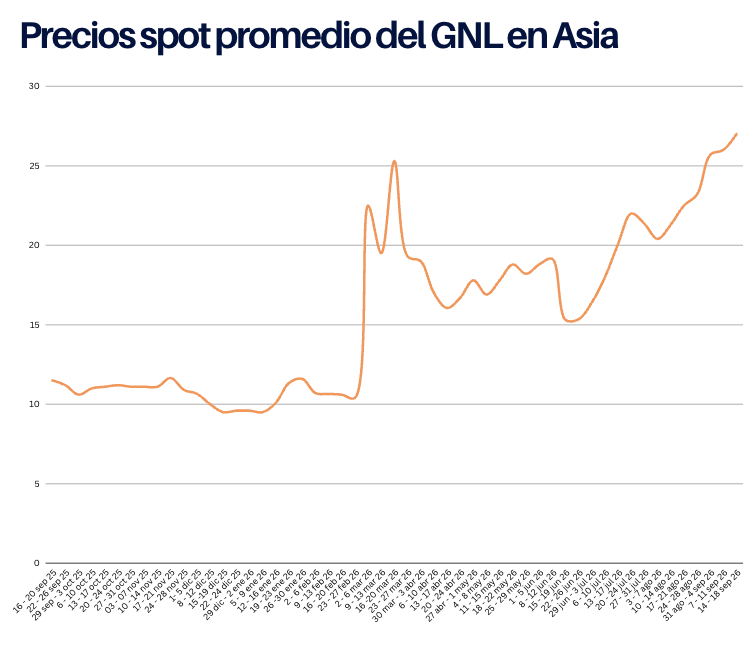
De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia se estimó en 27,00 USD/MMBtu, frente a 26,00 USD/MMBtu la semana anterior. Esto representa un incremento de 1,00 USD/MMBtu, o 3,8%, y el mayor nivel desde el 30 de diciembre de 2022.

Precios del GNL al 18 de septiembre 2026

El mercado continúa condicionado por la limitada disponibilidad de suministros procedentes de Medio Oriente y por una creciente competencia entre compradores asiáticos y europeos. A medida que se aproxima el invierno en el hemisferio norte, los bajos niveles de almacenamiento de gas en Europa añaden presión a la búsqueda de cargamentos disponibles.

La incertidumbre en torno al estrecho de Ormuz continúa siendo uno de los principales riesgos para el mercado internacional del GNL. Las restricciones a los flujos desde el Golfo Pérsico han reducido la flexibilidad de suministro y han obligado a compradores de Asia a competir por cargamentos procedentes de otras regiones.

Precio spot

El mercado global de gas se mantuvo en niveles elevados durante la semana pasada, mientras Europa y Asia continuaron compitiendo por cargamentos antes del inicio del invierno.

“Los precios spot globales del gas se han negociado en niveles elevados durante la última semana, mientras Europa y Asia continúan compitiendo por cargamentos antes del invierno, con los inventarios europeos todavía bajos para esta época del año”, señaló Alex Froley, analista senior de GNL de ICIS.

Froley añadió que el reciente incremento refleja una percepción creciente entre los participantes del mercado de que las actuales disrupciones podrían prolongarse hasta el comienzo de la temporada invernal. De persistir los elevados costos energéticos, advirtió, podrían producirse efectos más amplios sobre las facturas de empresas y hogares y, posteriormente, sobre la inflación y las tasas de interés.

El mercado enfrenta así una combinación particularmente sensible: limitaciones de oferta procedentes de Medio Oriente, inventarios europeos inferiores a los niveles estacionales habituales y compradores asiáticos buscando asegurar suministro antes del invierno.

A estos factores se suma la evolución del clima, que podría convertirse en la principal variable de demanda durante los próximos meses.

Tom Purdie, analista principal de GNL de Energy Aspects, señaló que las condiciones de El Niño generalmente apuntan hacia un invierno más cálido, aunque también incrementan el riesgo de alteraciones asociadas con un vórtice polar hacia el final de la temporada.

El escenario de mayor tensión sería la aparición simultánea de temperaturas bajas en Europa y Asia, porque incrementaría al mismo tiempo la demanda europea de calefacción y las compras asiáticas de GNL.

En ese escenario, ambas regiones competirían por los mismos cargamentos de la cuenca atlántica. Purdie destacó que compradores asiáticos ya han demostrado disposición a pagar precios cercanos a la parte alta de los 20 USD/MMBtu, aunque la capacidad de pago comienza a convertirse en una restricción importante.

La variable clave para el invierno será, por tanto, cuánto podría reducirse la demanda asiática como consecuencia de los elevados precios antes de que suficientes cargamentos del Atlántico vuelvan a orientarse hacia Europa.

Asia

La demanda del sur de Asia se mantuvo firme durante la semana pasada. Bangladesh, India y Tailandia continuaron lanzando licitaciones spot de forma regular, según Martin Senior, responsable de precios de GNL de Argus Media.

Esta demanda se produce en un contexto de menor disponibilidad de suministro procedente del Golfo Pérsico y de precios internacionales considerablemente más elevados que los observados antes de la escalada del conflicto en Oriente Medio.

La competencia por cargamentos se ha intensificado además ante la necesidad de asegurar suministro para el invierno. Para determinados compradores asiáticos sensibles al precio, especialmente en mercados emergentes, la capacidad de continuar absorbiendo GNL spot a niveles cercanos a 30 USD/MMBtu será un factor determinante para la evolución de la demanda.

Las disrupciones asociadas al estrecho de Ormuz continúan limitando la salida normal de volúmenes del Golfo. La situación mantiene elevada la prima de riesgo del mercado y obliga a compradores y comercializadores a evaluar fuentes alternativas de suministro.

Como elemento adicional posterior al cierre semanal, QatarEnergy indicó el 21 de septiembre que los daños sufridos en sus instalaciones de Ras Laffan han dejado fuera de servicio alrededor del 17% de la capacidad de producción de GNL de Qatar y que las reparaciones de dos trenes afectados podrían prolongarse durante años. La compañía también señaló que algunas fases posteriores de la expansión North Field East podrían sufrir retrasos como consecuencia de las dificultades logísticas generadas por la crisis del estrecho de Ormuz.

Esta información no explica retroactivamente la variación semanal del precio, pero refuerza la incertidumbre sobre la disponibilidad de suministro qatarí y sobre la duración de la prima de riesgo que actualmente incorpora el mercado.

El impacto de la crisis también está impulsando una mayor diversificación de suministro. Importadores asiáticos están evaluando fuentes alternativas en Estados Unidos, Australia, Indonesia y África Occidental para reducir su exposición a los flujos procedentes del Golfo.

Europa

En Europa, el mercado físico de GNL se mantuvo respaldado por la preocupación sobre los niveles de almacenamiento y por la necesidad de asegurar suministro antes del invierno.

S&P Global Energy evaluó el jueves su benchmark diario de GNL para el noroeste de Europa para cargamentos entregados en octubre, en base exbuque —Delivered Ex-Ship, DES—, en 25,395 USD/MMBtu, con un descuento de 0,435 USD/MMBtu respecto al contrato del mes siguiente en el hub neerlandés TTF.

Argus Media evaluó el GNL del noroeste de Europa en 25,360 USD/MMBtu, mientras que Spark Commodities situó su evaluación en 25,292 USD/MMBtu.

Las tres referencias retrocedieron respecto de la semana previa. El benchmark de S&P Global había sido evaluado entonces en 27,490 USD/MMBtu; Argus, en 27,420 USD/MMBtu; y Spark Commodities, en 27,445 USD/MMBtu.

A pesar de ese descenso, la situación de los inventarios mantiene al mercado europeo vulnerable a interrupciones adicionales.

“El mercado físico de GNL permaneció comparativamente respaldado por las continuas preocupaciones sobre la situación del almacenamiento europeo y la necesidad de asegurar suministro para el invierno”, señaló Aly Blakeway, responsable de GNL del Atlántico de S&P Global Energy.

Los almacenamientos europeos se encontraban alrededor del 68,5% de su capacidad, significativamente por debajo de los promedios históricos para esta época del año. Esa situación continúa sosteniendo las primas de riesgo asociadas al próximo invierno.

La combinación de inventarios relativamente bajos y restricciones sobre los suministros procedentes de Medio Oriente convierte a Europa en un competidor directo de Asia por los cargamentos flexibles disponibles en la cuenca atlántica.

El clima será nuevamente decisivo. Una temporada relativamente suave reduciría la presión sobre inventarios y precios, mientras que episodios prolongados de bajas temperaturas simultáneos en Europa y Asia podrían intensificar rápidamente la competencia internacional por GNL.

Fletes de GNL

En el mercado marítimo, las tarifas de los buques metaneros aumentaron durante la semana pasada.

Las tarifas del Atlántico subieron hasta 24.500 USD por día, desde 20.000 USD por día la semana anterior, lo que representa un aumento de 4.500 USD por día, o 22,5%.

En el Pacífico, las tarifas se situaron en 26.750 USD por día, frente a 24.000 USD por día la semana precedente, un incremento de 2.750 USD por día, equivalente a 11,5%.

Las cifras fueron reportadas por Edward Armitage, analista de Spark Commodities.

Los cargamentos prompt procedentes de la costa estadounidense del Golfo estaban valorados en 24,178 USD/MMBtu.

La economía de arbitraje continúa mostrando señales diferentes dependiendo de la ruta utilizada. Según Armitage, el arbitraje estadounidense del mes siguiente hacia el noreste de Asia a través del cabo de Buena Esperanza continúa favoreciendo Europa, mientras que la ruta a través del canal de Panamá permanece abierta hacia Asia.

Esta diferencia resulta particularmente relevante en el actual entorno de mercado, ya que los compradores europeos y asiáticos compiten por los mismos cargamentos estadounidenses y los costos de transporte pueden determinar el destino económicamente más atractivo.

La situación geopolítica añade otra capa de incertidumbre al mercado marítimo. Las restricciones en Medio Oriente y los riesgos sobre las rutas tradicionales obligan a comercializadores y armadores a considerar no solo el diferencial entre los mercados de destino, sino también la duración de los viajes, la disponibilidad de buques y las primas de riesgo asociadas a cada corredor.

GNL GLOBAL

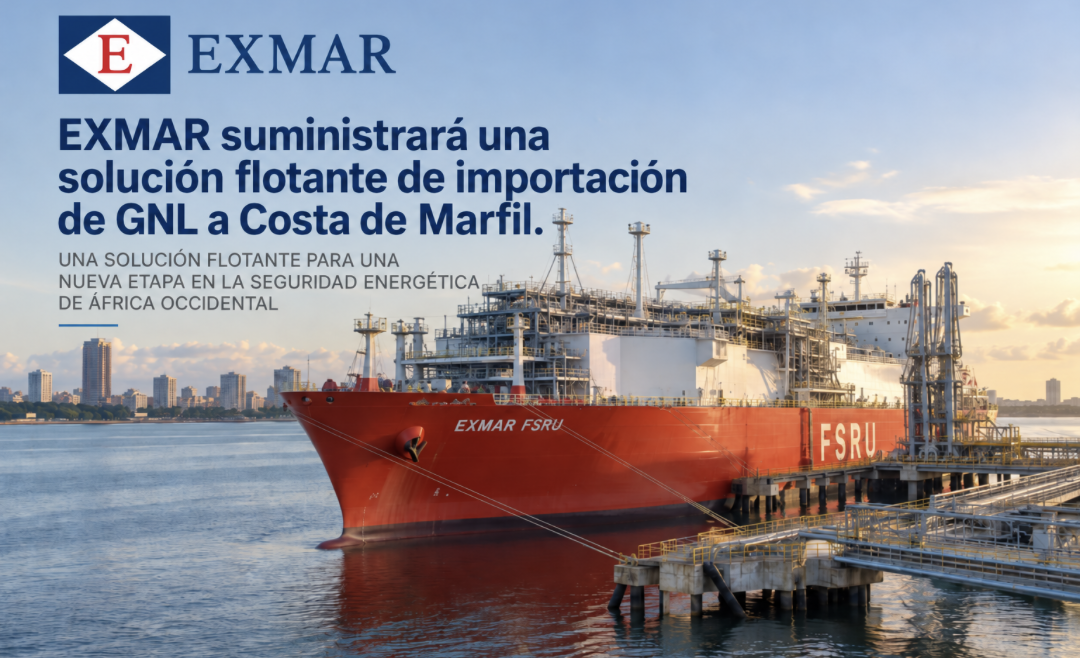
EXMAR suministrará una solución flotante de importación de GNL a Costa de Marfil.

EXMAR desarrollará solución flotante de importación de GNL en Costa de Marfil con inicio previsto en 2027

EXMAR desarrollará solución flotante de importación de GNL en Costa de Marfil con inicio previsto en 2027 1080 714 GNL GLOBAL
La compañía belga firmó acuerdos con PETROCI y CI-Energies para el arrendamiento por diez años de una FSRU de 152.000 m³ en el Puerto de Abidjan. La terminal tendrá una capacidad de regasificación de 250 MMSCFD y permitirá a Costa de Marfil incorporar GNL internacional a su matriz de suministro de gas desde el tercer trimestre de 2027.

Costa de Marfil avanza hacia la incorporación del gas natural licuado (GNL) como una nueva fuente de suministro para respaldar su creciente demanda de gas y electricidad.

EXMAR anunció la firma de acuerdos con Côte d’Ivoire Energies (CI-Energies) y la compañía petrolera nacional Société Nationale d’Opérations Pétrolières de la Côte d’Ivoire (PETROCI) para el arrendamiento, operación y mantenimiento de una Unidad Flotante de Almacenamiento y Regasificación (FSRU) en el Puerto de Abidjan.

El contrato contempla un período de diez años y una unidad con capacidad de almacenamiento de 152.000 metros cúbicos de GNL y una capacidad de regasificación de 250 millones de pies cúbicos estándar por día (MMSCFD). EXMAR estima que el proyecto generará aproximadamente US$21,3 millones de EBITDA anual.

Importaciones previstas a partir del tercer trimestre de 2027

De acuerdo con la estructura anunciada, PETROCI será responsable de adquirir el GNL en el mercado internacional y de importarlo utilizando la FSRU de EXMAR a partir del tercer trimestre de 2027.

Una vez regasificado, el gas será entregado a CI-Energies para su utilización en generación eléctrica, creando así una conexión directa entre las importaciones internacionales de GNL y el sistema eléctrico marfileño.

El esquema define roles claramente diferenciados dentro de la cadena: PETROCI gestionará el aprovisionamiento internacional de GNL, EXMAR proporcionará y operará la infraestructura flotante de recepción y regasificación, y CI-Energies utilizará el suministro de gas para apoyar las necesidades del sector eléctrico.

Seguridad energética y diversificación del suministro

El proyecto responde a un escenario de crecimiento de la demanda de gas natural y electricidad en Costa de Marfil, impulsado por la expansión económica, el crecimiento demográfico y el desarrollo de actividades industriales y mineras.

Para el país, la FSRU permitirá incorporar una fuente adicional y flexible de gas natural que complementará la producción doméstica y la infraestructura actualmente disponible.

PETROCI destacó precisamente el papel del proyecto en la diversificación y seguridad del suministro de gas, señalando que la infraestructura contribuirá a satisfacer las crecientes necesidades del sector eléctrico y respaldar el desarrollo económico del país.

CI-Energies, por su parte, considera la disponibilidad de gas natural y la seguridad del abastecimiento como elementos fundamentales para sostener el crecimiento del sistema eléctrico. La compañía indicó que la nueva FSRU, complementada por la producción doméstica de gas, contribuirá a asegurar su disponibilidad en el corto, mediano y largo plazo.

Abidjan refuerza su posición dentro del mapa emergente del GNL

La elección de una solución flotante permite a Costa de Marfil avanzar hacia la importación de GNL mediante una infraestructura con características distintas a las de una terminal terrestre convencional.

EXMAR destacó precisamente la capacidad de las soluciones flotantes para ofrecer infraestructura energética con tiempos de implementación competitivos y brindar acceso adicional al suministro internacional de gas.

Para el mercado de GNL, el proyecto de Abidjan adquiere relevancia porque incorpora una nueva puerta potencial de entrada del combustible en África Occidental, vinculando directamente las importaciones de GNL con la generación eléctrica.

Además del crecimiento de la demanda doméstica, EXMAR señaló que existe demanda adicional procedente de países vecinos, lo que sitúa al proyecto dentro de una estrategia energética de alcance potencialmente regional.

Una operación de largo plazo para EXMAR

El acuerdo también amplía la participación de EXMAR en el segmento de infraestructura flotante de gas. La compañía desarrolla, construye y opera soluciones flotantes asociadas con producción, almacenamiento, transporte y transformación de gas, y mantiene actividad en proyectos FSRU y FLNG.

La duración contractual de diez años proporciona, además, visibilidad de ingresos de largo plazo para el proyecto, mientras que la cifra comunicada de aproximadamente US$21,3 millones de EBITDA anual refleja la importancia económica del contrato dentro de las operaciones de infraestructura flotante de la compañía.

El comunicado identifica igualmente a Mundus Afrique, compañía energética con base en África, como asesor de la transacción.

Un nuevo mercado de importación de GNL hacia 2027

La entrada en operación prevista para el tercer trimestre de 2027 coloca a Costa de Marfil dentro de la próxima generación de mercados que buscan utilizar infraestructura flotante para acceder al suministro internacional de GNL.

El proyecto de Abidjan será especialmente relevante por la integración entre GNL importado, seguridad de suministro de gas y generación eléctrica, tres componentes que continúan impulsando el desarrollo de terminales FSRU en mercados con demanda energética creciente.

Para Costa de Marfil, la infraestructura permitirá diversificar las fuentes de gas disponibles y reforzar el abastecimiento al sector eléctrico. Para EXMAR, representa un nuevo contrato de largo plazo dentro de su negocio de infraestructura flotante. Y para el mercado internacional de GNL, añade un nuevo destino potencial de demanda en África Occidental a partir de 2027.

Fuente principal: EXMAR, “EXMAR to provide a Floating LNG import solution to Côte d’Ivoire”, comunicado oficial del 17 de septiembre de 2026.

GNL GLOBAL

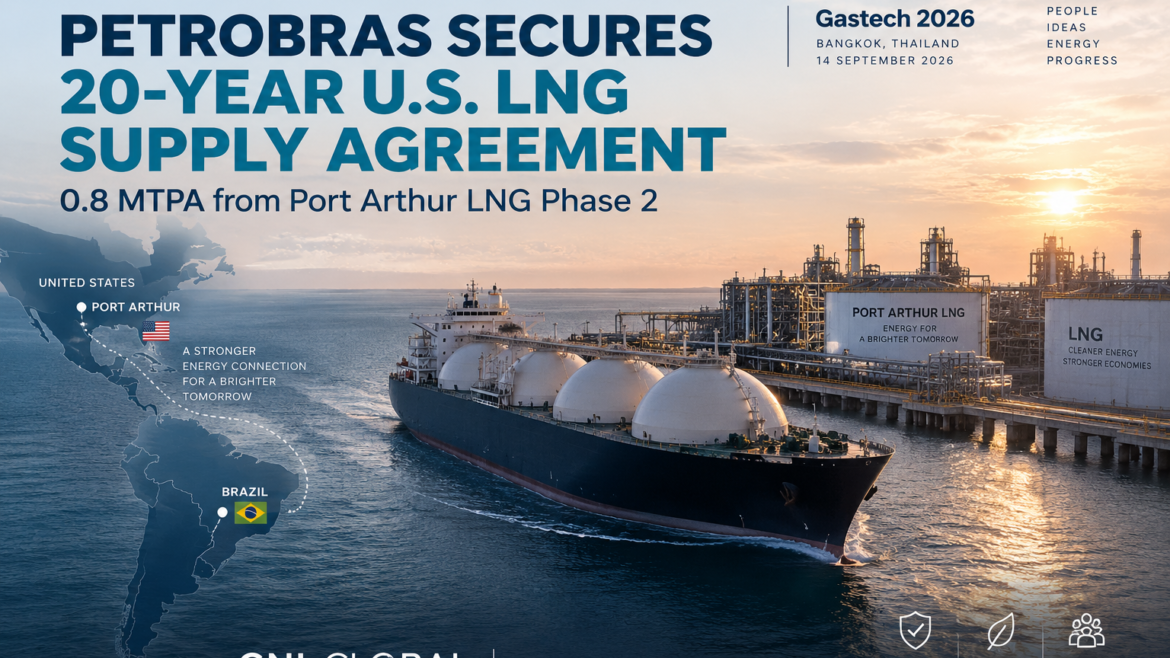
Gastech 2026: Petrobras asegura 0,8 Mtpa de GNL estadounidense bajo un acuerdo de 20 años con Sempra Infrastructure

Gastech 2026: Petrobras asegura 0,8 Mtpa de GNL estadounidense bajo un acuerdo de 20 años con Sempra Infrastructure 1536 1024 GNL GLOBAL
El acuerdo, anunciado coincidiendo con Gastech 2026 en Bangkok, representa uno de los compromisos de suministro de GNL de mayor duración asumidos por Petrobras y convierte a la compañía brasileña en el primer cliente sudamericano del portafolio de GNL de Sempra Infrastructure.

Petrobras ha reforzado su estrategia de suministro de gas natural licuado (GNL)  mediante un acuerdo de compraventa de largo plazo con Sempra Infrastructure para adquirir aproximadamente 0,8 millones de toneladas anuales (Mtpa) de GNL durante 20 años.

El anuncio fue realizado el 14 de septiembre, coincidiendo con la celebración de Gastech 2026 en Bangkok, Tailandia, donde buena parte de la industria mundial del gas y el GNL se encuentra reunida esta semana.

Sin embargo, de acuerdo con la información oficial publicada por Petrobras, el contrato fue formalmente firmado a finales de agosto. El suministro procederá de Port Arthur LNG Phase 2, el proyecto de expansión que Sempra Infrastructure desarrolla actualmente en Jefferson County, Texas.

Un contrato de largo plazo para reducir exposición al mercado spot

Para Petrobras, la contratación de volúmenes de GNL a largo plazo forma parte de una estrategia destinada a reducir la exposición de su portafolio a la volatilidad del mercado spot y fortalecer la capacidad de la compañía para gestionar sus compromisos de suministro de gas en Brasil.

La empresa brasileña destacó que el acuerdo incrementará la flexibilidad y seguridad de su portafolio, proporcionando acceso a volúmenes procedentes de una de las regiones de producción de gas natural más competitivas y desarrolladas del mundo.

El acuerdo adquiere especial relevancia en el actual contexto internacional, caracterizado por importantes disrupciones en los flujos globales de GNL y una renovada atención sobre la seguridad de suministro.

Durante Gastech 2026, la seguridad energética, la diversificación geográfica de los suministros y la necesidad de combinar contratos de largo plazo con flexibilidad comercial han ocupado un lugar central en las discusiones de productores, compradores y traders.

Petrobras se convierte en el primer cliente sudamericano de Sempra Infrastructure

Desde la perspectiva de Sempra Infrastructure, el contrato representa igualmente un hito comercial.

La compañía confirmó que Petrobras será la primera empresa sudamericana incorporada a su portafolio de clientes de GNL.

Justin Bird, CEO de Sempra Infrastructure, señaló que el acuerdo establece una relación estratégica con Petrobras y amplía la base internacional de compradores de la compañía.

La entrada de Petrobras también fortalece la exposición comercial de Port Arthur LNG hacia América Latina, una región donde la demanda de GNL continúa caracterizándose por una combinación de necesidades estructurales de suministro, respaldo a la generación eléctrica y compras estacionales.

El suministro procederá de Port Arthur LNG Phase 2

Los volúmenes contratados por Petrobras procederán de la capacidad de licuefacción de Sempra Infrastructure en Port Arthur LNG Phase 2.

La segunda fase contempla dos trenes adicionales de licuefacción con una capacidad combinada de aproximadamente 13 Mtpa, que elevarían la capacidad total del complejo Port Arthur LNG hasta alrededor de 26 Mtpa una vez que ambas fases se encuentren completamente operativas.

Port Arthur LNG Phase 2 alcanzó la decisión final de inversión en septiembre de 2025 y se encuentra actualmente en construcción.

Según Sempra, los trenes 3 y 4 de Phase 2 tienen previsto iniciar operaciones comerciales en 2030 y 2031, respectivamente.

La primera fase del complejo, también actualmente en construcción, contempla aproximadamente 13 Mtpa de capacidad. Sus trenes 1 y 2 tienen previsto entrar en operación comercial hacia finales de 2027 y durante 2028, respectivamente.

Estados Unidos gana mayor presencia en el portafolio brasileño

El acuerdo también amplía la relación comercial entre Brasil y el creciente sector exportador de GNL estadounidense.

Port Arthur LNG cuenta con acceso a abundantes recursos de gas natural de Estados Unidos, una extensa infraestructura midstream y una localización estratégica en la costa del Golfo de México.

Para Petrobras, estos volúmenes representan una nueva fuente estructural dentro de un portafolio que históricamente ha combinado producción doméstica, gas importado por gasoducto y GNL internacional.

Brasil dispone además de una de las mayores infraestructuras de regasificación de América Latina y utiliza el GNL como una importante herramienta de flexibilidad para complementar el suministro nacional de gas, especialmente cuando las condiciones del sistema eléctrico incrementan la necesidad de generación térmica.

Una señal relevante para el mercado latinoamericano de GNL

Uno de los elementos más significativos del acuerdo es su duración.

Un compromiso por 20 años entre Petrobras y un proyecto estadounidense confirma que el GNL continúa siendo considerado una herramienta estratégica de seguridad energética y gestión de portafolio, incluso en un mercado como Brasil, que simultáneamente está desarrollando importantes nuevos recursos domésticos de gas natural.

También refuerza la creciente interconexión entre el mercado norteamericano de exportación de GNL y América Latina.

Mientras Estados Unidos continúa ampliando significativamente su capacidad de licuefacción durante la segunda mitad de esta década y comienzos de la próxima, compradores latinoamericanos están ganando acceso a una oferta más diversificada y contractualizada.

El acuerdo Petrobras–Sempra Infrastructure muestra, además, que Brasil no está apostando exclusivamente por una mayor producción doméstica de gas: está construyendo opcionalidad.

En un mercado internacional sometido a crecientes riesgos geopolíticos, esa combinación de producción propia, infraestructura de importación y contratos internacionales de largo plazo puede convertirse en uno de los principales elementos de resiliencia del sistema brasileño de gas natural.

Fuente: Petrobras y Sempra Infrastructure.

GNL GLOBAL

Argentina acelera su entrada al mercado global de GNL 2.

Gastech 2026: YPF acelera Argentina LNG: apunta al FID antes de fin de año y proyecta una expansión hasta 18 Mtpa

Gastech 2026: YPF acelera Argentina LNG: apunta al FID antes de fin de año y proyecta una expansión hasta 18 Mtpa 1445 964 GNL GLOBAL
Durante Gastech 2026 en Bangkok, el presidente y CEO de YPF, Horacio Marín, presentó la estrategia que busca posicionar a Argentina como un nuevo hub global de exportación de GNL. El ejecutivo confirmó que el proyecto Argentina LNG avanza hacia su decisión final de inversión antes de finalizar 2026, con Eni y XRG como socios estratégicos, y una visión de expansión que podría llevar su capacidad hasta 18 millones de toneladas anuales.

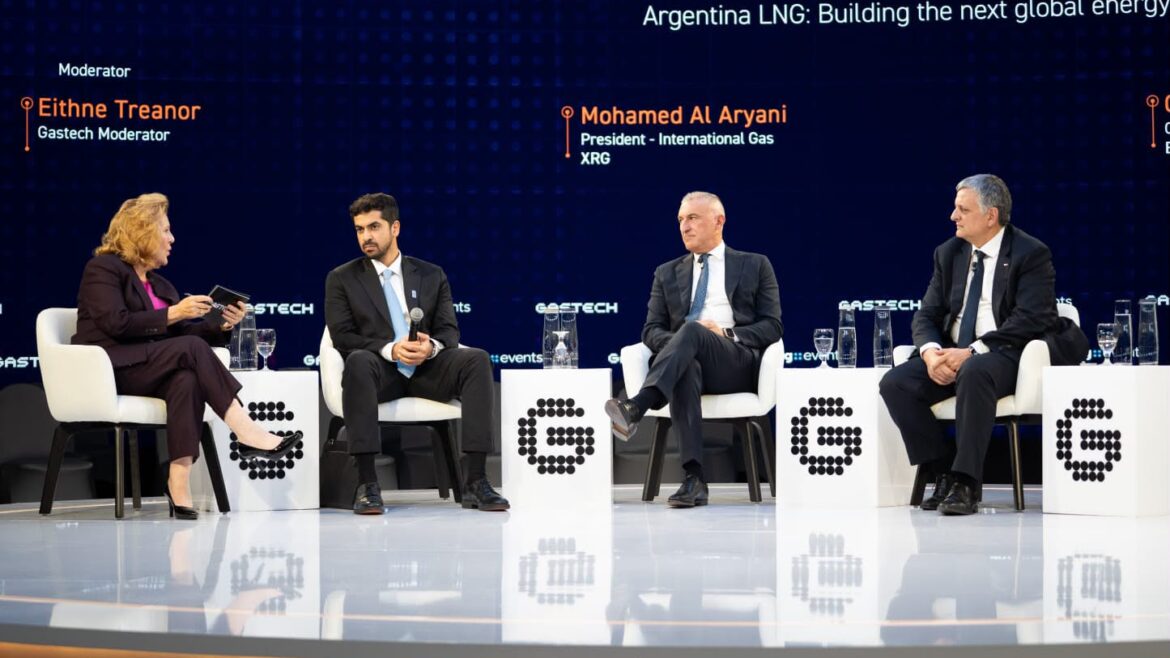
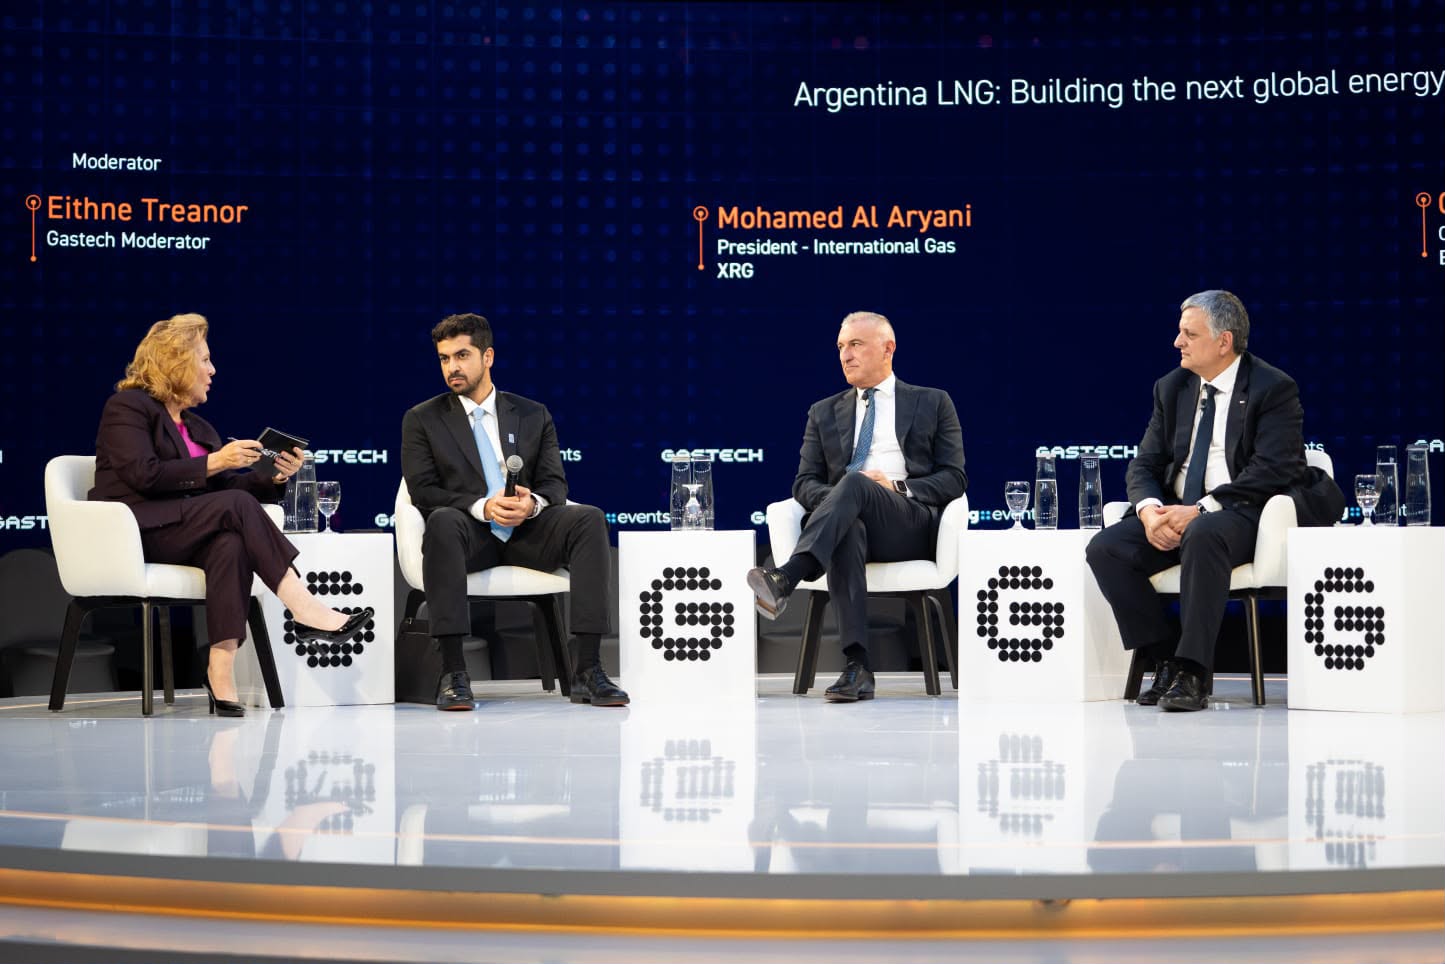
Bangkok, Tailandia – 15 de septiembre de 2026. Argentina dio una nueva señal sobre la velocidad con la que pretende desarrollar su plataforma de exportación de gas natural licuado. Durante el segundo día de Gastech 2026, Horacio Marín, presidente y CEO de YPF, presentó los avances de Argentina LNG durante el panel “Argentina LNG: Building the Next Global Energy Supply Hub”, junto con representantes de Eni y XRG.

El mensaje central fue particularmente relevante para el mercado internacional: YPF espera avanzar hacia la decisión final de inversión (FID) antes de finalizar este año, mientras trabaja paralelamente en una expansión que podría llevar el proyecto hasta 18 Mtpa de capacidad de producción de GNL.

La ambición supone uno de los pasos más importantes dados hasta ahora por Argentina para transformar los recursos de Vaca Muerta en una plataforma exportadora de GNL de escala global.

YPF, Eni y XRG: complementar capacidades para entrar al mercado global de GNL

Uno de los aspectos destacados por Marín fue la estructura del consorcio creado para desarrollar Argentina LNG.

YPF aporta el conocimiento del recurso y la operación de Vaca Muerta, mientras que la compañía reconoce que necesita complementar sus capacidades para ingresar a un segmento —el GNL— en el que hasta ahora no posee experiencia comparable con los grandes desarrolladores internacionales.

En este contexto, Marín destacó particularmente la incorporación de Eni, por su experiencia en soluciones de FLNG, y de XRG, la plataforma internacional de inversiones energéticas de ADNOC.

La configuración del consorcio refleja además una tendencia creciente dentro de la industria: combinar recursos competitivos de gas, operadores upstream y compañías con experiencia tecnológica, financiera y comercial en GNL para acelerar proyectos de gran escala.

Marín señaló además que, a través de la participación de Eni, el proyecto contará con unidades flotantes de licuefacción de gran capacidad.

La meta inmediata: cerrar el financiamiento y alcanzar el FID

La declaración probablemente más significativa realizada por Marín en Gastech estuvo relacionada con el cronograma de ejecución.

Según el presidente de YPF, la compañía está trabajando actualmente en la estructuración del financiamiento con agencias de crédito a la exportación (ECAs) y bancos comerciales. El objetivo es firmar el FID en Buenos Aires hacia finales de 2026 y comenzar las primeras obras y la ejecución del proyecto en febrero de 2027.

De cumplirse ese calendario, los próximos meses serán determinantes para la transición de Argentina LNG desde su fase de estructuración comercial, tecnológica y financiera hacia la ejecución física.

Marín anticipó, de hecho, un período de aproximadamente cuatro años de trabajo intensivo junto con los socios del proyecto.

Argentina acelera su entrada al mercado global de GNL 2.Vaca Muerta necesita infraestructura para monetizar su crecimiento

El desarrollo del GNL aparece cada vez más estrechamente vinculado con el desafío estructural que enfrenta Argentina: crear nueva infraestructura capaz de absorber y monetizar el crecimiento de la producción de Vaca Muerta.

De acuerdo con las declaraciones presentadas por YPF en Gastech, Vaca Muerta representa actualmente cerca del 60% de la producción de hidrocarburos de Argentina, reforzando la necesidad de ampliar las vías de evacuación y crear nuevos mercados de exportación.

En ese escenario, el GNL puede convertirse en una pieza estratégica al permitir que el gas argentino deje de depender principalmente de la demanda doméstica y de los mercados regionales para acceder estructuralmente a compradores internacionales.

Marín sostuvo además que la posición geográfica argentina constituye una ventaja estratégica para el desarrollo del proyecto y destacó la estabilidad regional como un atributo adicional frente a otras zonas productoras expuestas a mayores riesgos geopolíticos.

RIGI y desregulación, piezas del nuevo marco de inversión

El presidente de YPF también vinculó el avance de Argentina LNG con los cambios regulatorios introducidos en el país.

Marín destacó el Régimen de Incentivo para Grandes Inversiones (RIGI) como un instrumento que aporta estabilidad y credibilidad a los proyectos de gran escala, junto con las medidas de desregulación derivadas de la Ley de Bases, que, según señaló, han proporcionado mayor libertad para invertir y desarrollar nuevos negocios energéticos.

Para proyectos de GNL intensivos en capital y con horizontes operativos de varias décadas, la previsibilidad fiscal, regulatoria y contractual será uno de los principales factores evaluados tanto por los socios industriales como por los bancos, ECAs y potenciales compradores internacionales.

Una nueva escala para el GNL sudamericano

La eventual expansión de Argentina LNG hasta 18 Mtpa modificaría significativamente el mapa del GNL de América Latina y el Caribe.

Más allá del volumen proyectado, el modelo que está desarrollando YPF es relevante porque combina el enorme recurso de Vaca Muerta con infraestructura FLNG y socios internacionales que aportan experiencia tecnológica, financiera y comercial.

Marín definió Argentina LNG como el proyecto actualmente más importante tanto para él como para YPF.

El impacto económico también podría ser considerable. Según las estimaciones presentadas por el ejecutivo, el crecimiento de la industria energética argentina demandaría más de 90.000 nuevos empleos, con aproximadamente la mitad vinculados al desarrollo del proyecto de GNL.

Para el mercado internacional, la próxima señal verdaderamente decisiva será otra: la materialización del financiamiento y la firma del FID anunciada para finales de 2026.

Si ese objetivo se cumple, Argentina dará un paso fundamental para dejar de ser únicamente uno de los mayores recursos potenciales de gas no convencional del mundo y comenzar a consolidarse como un nuevo proveedor estructural del mercado global de GNL.

Fuente: Declaraciones oficiales de Horacio Marín, presidente y CEO de YPF, durante Gastech 2026, 15 de septiembre de 2026.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.