Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Gastech 2026: la crisis de Ormuz redefine las estrategias globales de GNL y acelera la búsqueda de seguridad de suministro

Gastech 2026: la crisis de Ormuz redefine las estrategias globales de GNL y acelera la búsqueda de seguridad de suministro 960 1280 GNL GLOBAL

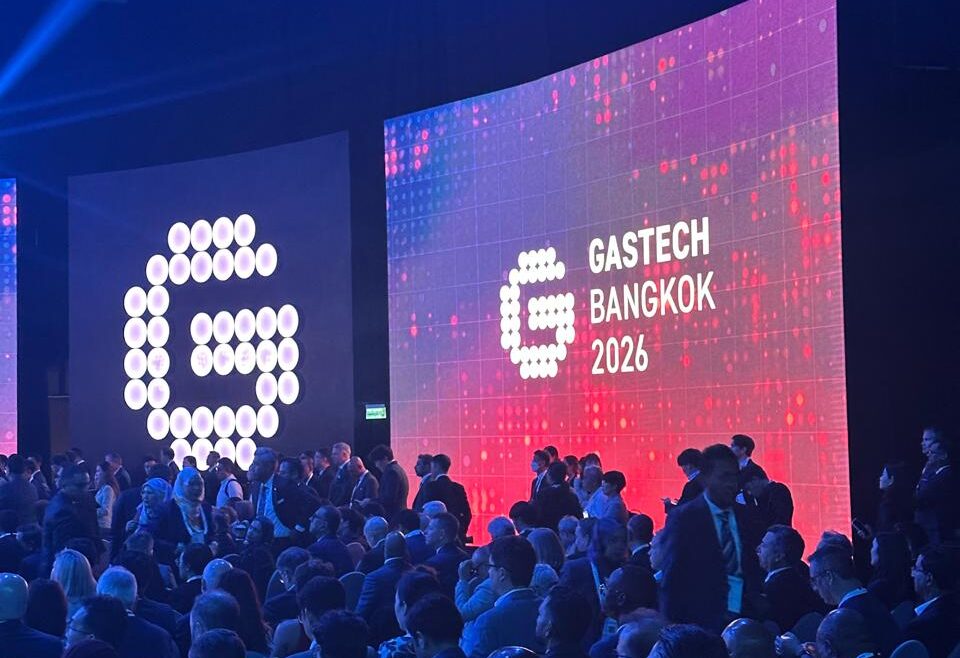
Bangkok. La crisis en el estrecho de Ormuz se convirtió desde la primera jornada de Gastech 2026 en uno de los principales ejes de discusión de la industria mundial del gas natural y el gas natural licuado (GNL), evidenciando que las consecuencias del conflicto en Oriente Medio han dejado de limitarse al mercado spot para comenzar a modificar estrategias comerciales, decisiones de inversión y políticas de seguridad energética.

Celebrado en Bangkok del 14 al 17 de septiembre, Gastech reúne este año a productores, compradores, gobiernos, desarrolladores de proyectos y proveedores tecnológicos en un contexto excepcionalmente complejo para los mercados energéticos. La propia organización del evento había señalado antes de su apertura que la seguridad del suministro, la protección de las rutas comerciales y la continuidad de las inversiones en infraestructura serían temas centrales de la conferencia. (Gastech Exhibition & Conference 2026)

Las discusiones de la primera jornada confirmaron esa prioridad. La reducción de los flujos a través de Ormuz está obligando a compradores y vendedores a reconsiderar cuánto riesgo pueden asumir en sus cadenas de suministro y hasta qué punto necesitan diversificar origen, rutas y estructuras contractuales.

Ormuz deja de ser un riesgo temporal para convertirse en un factor estratégico

El presidente de Integrated Gas de Shell, Cederic Cremers, señaló durante Gastech que el mercado ha perdido alrededor de 36 millones de toneladas de suministro de GNL procedente de Oriente Medio en lo que va del año, según declaraciones recogidas por Reuters durante la conferencia.

La cifra es coherente con la magnitud del impacto que Shell ya venía describiendo en su LNG Outlook 2026. La compañía señaló en junio que las severas interrupciones del tráfico por Ormuz habían retirado aproximadamente una quinta parte del suministro mensual mundial de GNL desde el inicio del conflicto. Shell estimaba entonces que el incremento de nuevas capacidades de licuefacción en Norteamérica, una mejor producción en algunas plantas existentes y una menor demanda asiática habían compensado parcialmente la pérdida de volúmenes de Oriente Medio.

La evolución posterior, sin embargo, ha demostrado que la disrupción ha sido más persistente de lo inicialmente esperado.

Los datos de transporte marítimo publicados este lunes muestran que el tráfico de buques de materias primas por Ormuz continúa muy por debajo de sus niveles históricos. Durante el fin de semana apenas cuatro buques salieron del Golfo y diez ingresaron, frente a un promedio reciente de 14 tránsitos diarios. Antes del inicio de la guerra, alrededor de 125 grandes buques comerciales al día utilizaban el estrecho, una ruta por la que circulaba aproximadamente una quinta parte del suministro mundial de crudo y GNL.

La crisis también se ha extendido hacia otras infraestructuras y rutas. El ataque que obligó a Arabia Saudita a detener temporalmente su oleoducto Este-Oeste demostró que las alternativas terrestres a Ormuz tampoco están exentas de riesgo, mientras el deterioro de la situación en Yemen incrementa la atención sobre Bab el-Mandeb y el Mar Rojo.

El ministro de Energía de Omán, Salim Al Aufi, adoptó durante Gastech una perspectiva más moderada y sostuvo que las perturbaciones provocadas por Ormuz deberían ser temporales, esperando una estabilización progresiva de los mercados en el mediano plazo.

Sin embargo, los acontecimientos diplomáticos del fin de semana muestran que todavía existe una elevada incertidumbre. Una reunión prevista entre los Estados del Golfo e Irán para discutir un eventual mecanismo que facilitara la navegación por Ormuz fue aplazada, debilitando las expectativas de una normalización inmediata.

Europa llega al invierno con menor margen de seguridad

La situación de Europa fue otro de los principales temas abordados durante la conferencia.

Ejecutivos de JERA advirtieron sobre la vulnerabilidad del continente debido a los bajos niveles de almacenamiento y a la próxima eliminación de las importaciones de GNL ruso.

La preocupación tiene fundamento. Los inventarios europeos se sitúan actualmente alrededor del 67%, frente a aproximadamente 80% en el mismo período del año anterior. Además, la Unión Europea se prepara para eliminar las importaciones de GNL ruso a partir del 1 de enero de 2027, aumentando potencialmente su dependencia de cargamentos procedentes del Atlántico y de Estados Unidos.

La combinación de menores inventarios, restricciones en Oriente Medio y la retirada gradual del gas ruso incrementa la probabilidad de que Europa deba competir de forma más agresiva con Asia por cargamentos spot durante el invierno.

Esa competencia ya se refleja en los mercados. Los precios europeos del gas han alcanzado recientemente sus niveles más altos desde finales de 2022 y la región continúa aumentando su exposición al GNL como instrumento de balance del sistema.

Asia enfrenta el dilema entre seguridad energética y asequibilidad

Las intervenciones de compradores asiáticos dejaron otra conclusión clara en Bangkok: el GNL continúa siendo fundamental para la seguridad energética regional, pero la capacidad de algunos mercados para absorber precios persistentemente altos tiene límites.

El presidente y CEO de PetroChina, Luo Yizhou, señaló durante Gastech que China ha perdido aproximadamente 1,25 a 1,5 millones de toneladas de GNL al mes, alrededor de 5% de su consumo, como consecuencia de las disrupciones actuales, aunque aseguró que el país está gestionando el impacto.

China llega a esta crisis con una posición distinta a la de otros importadores asiáticos. Durante los últimos años, Beijing ha incrementado la producción doméstica de gas, desarrollado almacenamiento y diversificado sus fuentes de suministro. Reuters estima que las grandes compañías estatales chinas —PetroChina, Sinopec y CNOOC— han invertido alrededor de 2,3 billones de yuanes desde 2018 en producción energética doméstica, como parte de una estrategia explícita de seguridad energética.

India enfrenta una situación diferente.

El presidente de GAIL advirtió durante Gastech que precios del GNL superiores a 20 USD/MMBtu comienzan a destruir demanda.

La observación es especialmente importante para los mercados sensibles al precio del sur de Asia. La experiencia reciente ha demostrado que compradores como India, Bangladesh y Pakistán pueden reducir o retrasar compras spot cuando las cotizaciones internacionales superan determinados niveles, sustituyendo gas por carbón, derivados del petróleo u otras fuentes de energía cuando existe esa posibilidad.

Por ello, uno de los dilemas que emerge de Gastech es evidente: Asia necesita más seguridad de suministro, pero esa seguridad no puede depender indefinidamente de un GNL a precios incompatibles con la capacidad de pago de los mercados emergentes.

Las grandes compañías responden diversificando sus portafolios

La respuesta empresarial a la crisis también comienza a tomar forma.

Chevron confirmó que busca ampliar su portafolio global de gas y GNL, identificando oportunidades en Argentina, el Mediterráneo oriental, Australia y África.

Freeman Shaheen, presidente de Global Gas de Chevron, explicó durante Gastech que los acontecimientos recientes refuerzan la necesidad de diversificar tanto las fuentes de suministro como las estructuras contractuales.

Chevron tendrá aproximadamente 20 millones de toneladas anuales de capacidad de suministro de GNL, de las cuales unos 16 millones procederán de producción propia y alrededor de 4 millones de contratos vinculados al Golfo de Estados Unidos. La compañía también señaló a Argentina como una de las regiones con mayor potencial para futuras expansiones.

La referencia a Argentina resulta particularmente significativa para América Latina. El desarrollo de Vaca Muerta y los proyectos de exportación de GNL basados en unidades flotantes están comenzando a posicionar al país dentro de las estrategias de diversificación de las grandes compañías internacionales.

Estados Unidos consolida su papel como proveedor de última instancia

La expansión estadounidense fue otro de los mensajes centrales de la jornada.

Peter Clarke, vicepresidente senior de LNG de ExxonMobil Upstream, señaló que Estados Unidos podría representar alrededor de 30% del suministro mundial de GNL para 2030.

Según Clarke, la abundancia de recursos de gas natural en Norteamérica permitirá atender simultáneamente el mercado doméstico y el crecimiento de las exportaciones.

Las previsiones de ExxonMobil son consistentes con la transformación estructural que está experimentando el mercado global. Shell estima que alrededor de 180 millones de toneladas anuales de nueva capacidad de GNL podrían incorporarse al mercado hasta 2030, gran parte de ellas procedentes de Norteamérica.

Para compradores preocupados por la concentración del suministro en Oriente Medio, esta expansión representa una fuente de diversificación cada vez más importante.

Shell mantiene una visión de crecimiento para el GNL

Shell reiteró también su confianza en el crecimiento estructural del mercado.

La compañía espera incrementar sus ventas de GNL aproximadamente 4% a 5% anual hasta 2030, una estrategia que había presentado previamente a sus inversionistas y que contempla el crecimiento tanto de producción propia como de volúmenes adquiridos a terceros.

Su LNG Outlook 2026 proyecta que la demanda mundial de GNL podría aumentar alrededor de 65% hacia 2050, acercándose a 700 millones de toneladas anuales.

Sin embargo, el debate en Bangkok también reflejó una visión más matizada: el crecimiento del gas no es ilimitado y dependerá de que el GNL mantenga competitividad frente a otras fuentes de energía, especialmente en mercados sensibles a precios.

Seguridad energética vuelve al centro de las decisiones asiáticas

PETRONAS destacó otro cambio que atraviesa la región: la seguridad energética está recuperando prioridad dentro de las políticas públicas.

La compañía ha venido reforzando explícitamente esta estrategia. Durante el primer semestre de 2026, PETRONAS vendió 20,29 millones de toneladas de GNL, un aumento de 17% interanual, y entregó 282 cargamentos desde su portafolio global. También aseguró 3,3 millones de toneladas anuales mediante nuevos acuerdos de largo plazo con distintos compradores.

En febrero, PETRONAS firmó además con QatarEnergy un acuerdo de 20 años por hasta 2 millones de toneladas anuales, precisamente con el objetivo declarado de fortalecer la seguridad de suministro de Malasia.

El mensaje que emerge de estas decisiones coincide con lo expresado en Gastech: la diversificación y la contratación a largo plazo están recuperando valor estratégico después de varios años en los que numerosos compradores habían privilegiado flexibilidad y exposición al mercado spot.

China Gas y Venture Global firman uno de los primeros grandes acuerdos de Gastech

La primera jornada también produjo un acuerdo comercial relevante.

China Gas Holdings y Venture Global firmaron un contrato de compraventa de GNL por 20 años, mediante el cual la compañía china adquirirá 0,5 millones de toneladas anuales a partir de 2030.

El acuerdo eleva los compromisos de suministro de largo plazo de Venture Global con China Gas a 2,5 millones de toneladas anuales.

El contrato resulta especialmente significativo porque China había suspendido las importaciones directas de GNL estadounidense en marzo de 2025 tras la imposición de aranceles.

Aunque las tensiones comerciales entre ambos países no han desaparecido, la firma demuestra que los fundamentos de seguridad de suministro y diversificación pueden comenzar a imponerse nuevamente sobre consideraciones comerciales de corto plazo.

De un mercado de precios a un mercado de seguridad

El mensaje más importante de la primera jornada de Gastech 2026 es que el mercado mundial de GNL está entrando en una fase diferente.

Durante buena parte de los últimos años, las decisiones de compra estuvieron dominadas por precio, flexibilidad contractual y expectativas sobre una futura abundancia de oferta. La crisis de Ormuz está introduciendo otra variable con mucho más peso: la seguridad física del suministro.

Compradores asiáticos buscan diversificar orígenes. Europa necesita reemplazar progresivamente los últimos volúmenes rusos. Las grandes compañías internacionales amplían sus portafolios globales. Estados Unidos aumenta rápidamente su capacidad exportadora. Y regiones emergentes como Argentina comienzan a adquirir una relevancia que hace pocos años parecía mucho más lejana.

La crisis actual podría eventualmente resolverse, pero algunas de las decisiones que está provocando —más contratos de largo plazo, mayor diversificación geográfica y nuevas inversiones en infraestructura— probablemente permanecerán mucho después de que el tránsito por Ormuz se normalice.

En ese sentido, Gastech 2026 está dejando una primera conclusión clara: el mercado mundial de GNL ya no evalúa únicamente cuánto suministro estará disponible, sino desde dónde llegará, por qué ruta y con qué grado de seguridad.
GNL GLOBAL


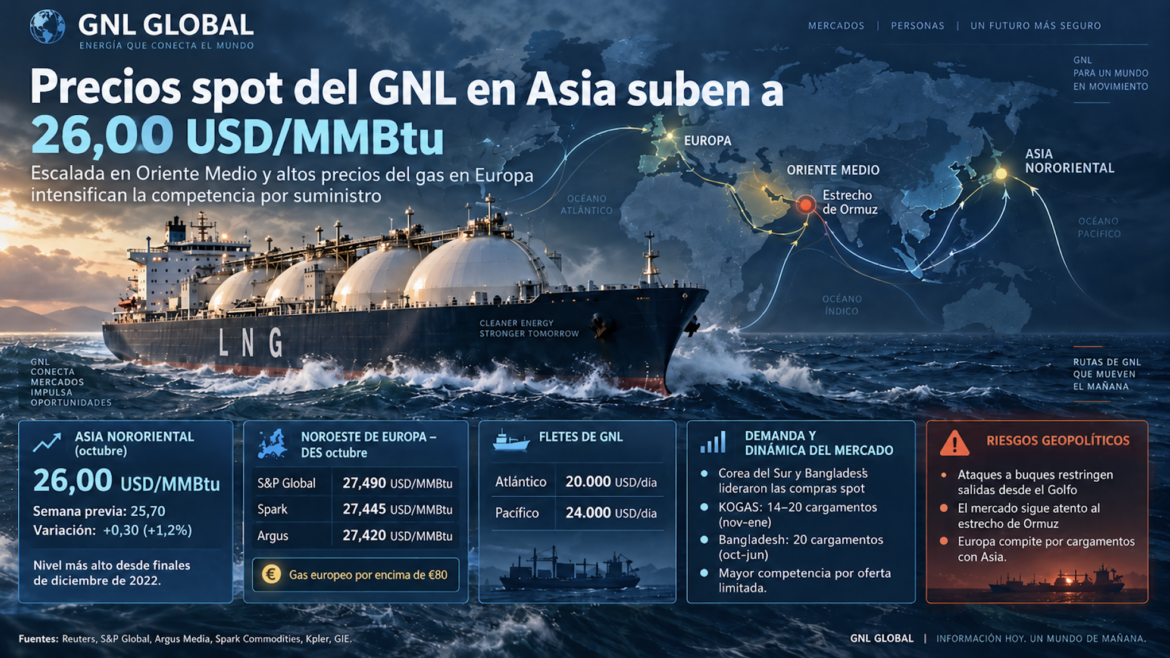
Precios spot del GNL en Asia suben a 26 USD/MMBtu ante la escalada en Medio Oriente y la competencia por suministro

Precios spot del GNL en Asia suben a 26 USD/MMBtu ante la escalada en Medio Oriente y la competencia por suministro 2038 1160 GNL GLOBAL

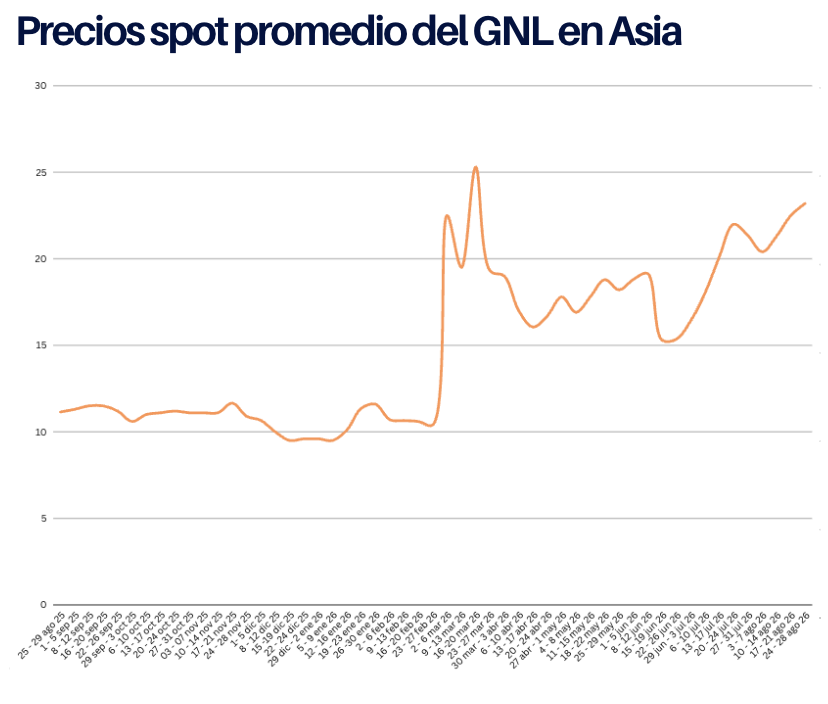
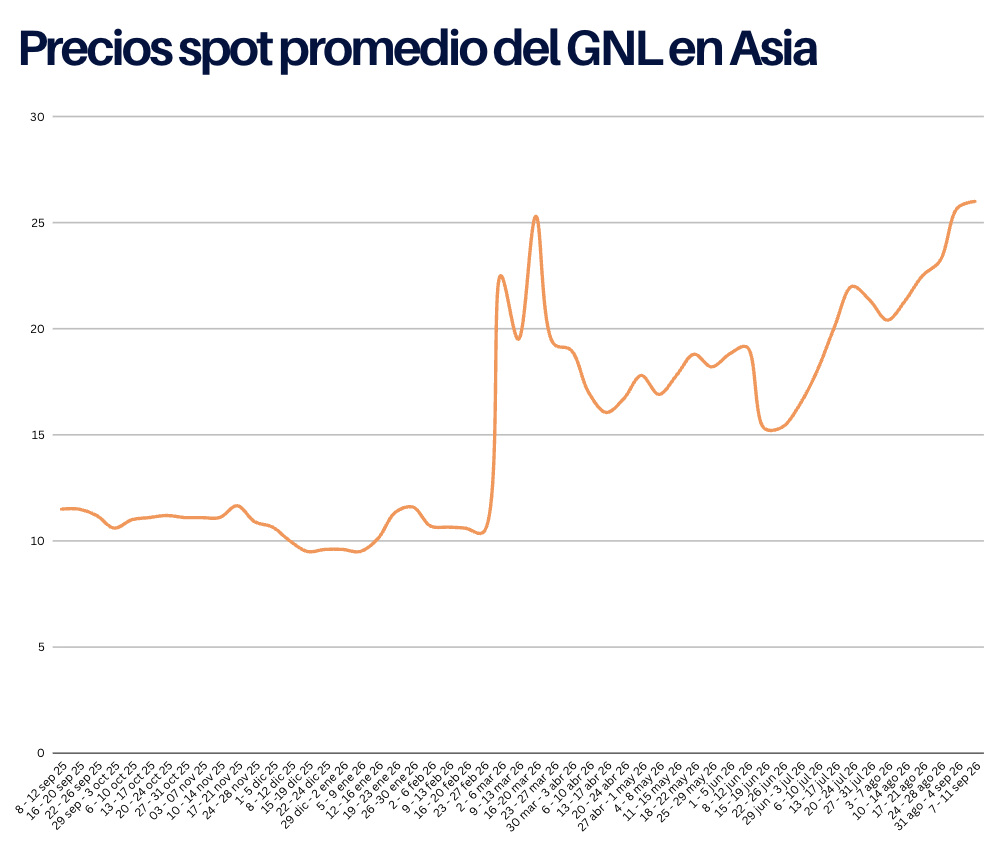
Los precios spot del gas natural licuado (GNL) en Asia tocaron la semana pasada su nivel más alto desde fines de diciembre de 2022, impulsados por una nueva escalada del conflicto en el Medio Oriente y por el fuerte repunte de los precios del gas en Europa, que intensificó la competencia por los cargamentos disponibles.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entregas de octubre al noreste de Asia se ubicó en 26,00 USD/MMBtu, frente a 25,70 USD/MMBtu la semana anterior —un incremento de 0,30 USD/MMBtu, equivalente a un 1,2%—.

Precios spot del GNL en Asia alcanzan máximos desde fines de 2022

Precios spot del GNL en Asia alcanzan máximos desde fines de 2022

El movimiento se explica principalmente por las restricciones al tránsito de cargamentos en el Golfo Pérsico, que han limitado severamente la salida de GNL qatarí, obligando a varios compradores del sur de Asia a competir por cargamentos spot a precios elevados. A ello se suma el fuerte repunte del gas europeo, que ha reforzado el atractivo relativo del mercado del Atlántico y ajustado aún más el balance global de oferta y demanda.

El mercado permanece atento a un posible recrudecimiento de las tensiones en el estrecho de Ormuz, a la firmeza de los precios europeos de referencia (TTF) y a un mayor interés de compra de cara al invierno, factores que —según los analistas consultados en el reporte— podrían mantener los precios sostenidos en los próximos días.

El riesgo geopolítico siguió aumentando durante el fin de semana. Al 12 de septiembre, las conversaciones impulsadas por Omán no contemplaban una reapertura inmediata del estrecho de Ormuz, mientras la situación de seguridad también se deterioraba en torno al estrecho de Bab el-Mandeb y el Mar Rojo. Estos acontecimientos no implican por sí mismos una interrupción adicional confirmada del suministro de GNL, pero amplían el riesgo sobre las principales rutas marítimas energéticas de Medio Oriente y mantienen elevadas las primas de riesgo.

La situación también está modificando las estrategias comerciales de algunos de los principales participantes del mercado. Reuters informó el 11 de septiembre que QatarEnergy está negociando suministros de GNL estadounidense de varios años para reforzar su capacidad de cumplir compromisos contractuales mientras persisten las restricciones asociadas a la crisis del Golfo.

Precio spot

El mercado spot del GNL continúa operando bajo una estructura de oferta ajustada, en la que cualquier variación en la disponibilidad de cargamentos —ya sea por restricciones de tránsito, mantenimientos de infraestructura o cambios súbitos en la demanda— se traslada rápidamente a los precios.

Klaas Dozeman, analista de mercado en Brainchild Commodity Intelligence, señaló que muy poco GNL logró salir del Golfo durante la semana, lo que dejó a varios compradores del sur de Asia sin más opción que ofertar por cargamentos spot a precios particularmente elevados.

Ronald Pinto, analista principal de investigación de gas en Kpler, indicó que los precios deberían mantenerse sostenidos durante la próxima semana, en la medida en que una renovada escalada en torno al estrecho de Ormuz, el alza del TTF europeo y un mayor interés de compra de cara al invierno continúan intensificando la competencia por el suministro disponible. Según el analista, las compras de Bangladesh, una demanda india más firme y un consumo resiliente de gas en el sudeste asiático siguen dando soporte al mercado, aunque ese impulso se ve parcialmente compensado por una demanda inmediata más débil en Japón y por compras discrecionales limitadas en China ante los precios elevados.

Asia

Los principales compradores spot de la región durante la semana fueron Bangladesh y Corea del Sur, según explicó Martin Senior, responsable de precios de GNL en Argus. La coreana Kogas adquirió entre 14 y 20 cargamentos para entrega entre noviembre y enero, mientras que Bangladesh compró 20 cargamentos para el período de octubre a junio.

El estrecho de Ormuz continúa siendo el principal factor de riesgo para el suministro que abastece a los compradores asiáticos. Según explicó Senior, el episodio ilustra la estrechez del mercado global de GNL mientras el paso por Ormuz permanece restringido, y evidencia cómo cambios repentinos en la demanda asiática pueden trasladarse con rapidez a los precios europeos.

Tras el vencimiento de la tregua entre Estados Unidos e Irán a comienzos de septiembre, Teherán reforzó su régimen de control sobre el tránsito marítimo en el estrecho, lo que derivó en un ataque contra un buque granelero y la retención de un petrolero — un antecedente que refuerza el riesgo geopolítico que los analistas ya venían incorporando en sus proyecciones. Aunque no hay evidencia de una interrupción adicional significativa sobre los flujos de GNL en la última semana, Qatar mantiene extendidos los avisos de fuerza mayor sobre parte de sus contratos y ha recurrido a transferencias buque a buque para sostener sus entregas, una solución que añade tiempo y costo al transporte pero permite mantener parte del flujo comercial activo.

Europa

En Europa, los precios del gas se ubicaron ligeramente por encima de los 80 euros, tras haber tocado sus niveles intradía más altos desde fines de diciembre de 2022. Según Senior, de Argus, este comportamiento refleja la estrechez del mercado global de GNL mientras el tránsito por Ormuz permanece restringido, y muestra cómo la demanda asiática puede impulsar con rapidez los precios del gas europeo.

El impulso alcista podría extenderse a la próxima semana, señaló Pinto, de Kpler, en la medida en que los mantenimientos programados en Argelia, Noruega y en el interconector belga-británico seguirán restringiendo el suministro de gasoducto hacia la Unión Europea, mientras se espera que las importaciones de GNL retrocedan ligeramente ante la creciente competencia de Asia por los cargamentos disponibles.

Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, advirtió que los niveles de almacenamiento europeo resultan incómodamente bajos de cara al invierno, lo que deja a los precios del gas y del GNL en Europa altamente sensibles a cualquier desarrollo geopolítico o interrupción de suministro.

Europa enfrenta simultáneamente menores suministros por gasoducto debido a mantenimientos programados en Argelia y Noruega, así como en el interconector entre Bélgica y Reino Unido. Kpler prevé que esta situación continúe limitando temporalmente la oferta hacia la Unión Europea, mientras las importaciones de GNL podrían disminuir ante la creciente competencia asiática.

Hacia comienzos de septiembre los inventarios europeos se ubicaban en torno al 65-67% de su capacidad, muy por debajo del promedio de cinco años para la fecha y en el nivel más bajo desde que existen registros comparables, aunque las autoridades europeas han señalado que no existe un riesgo inmediato para la seguridad de suministro este invierno y han flexibilizado la meta de llenado hacia el 80% de la capacidad antes del 1 de noviembre.

S&P Global Energy evaluó el jueves su referencia diaria de precios de GNL para el noroeste de Europa, para cargamentos de octubre en base exbuque —Delivered Ex-Ship, DES—, en 27,490 USD/MMBtu, un descuento de 0,47 USD/MMBtu frente al precio del contrato del mes próximo en el hub holandés TTF. Spark Commodities evaluó el mismo cargamento en 27,445 USD/MMBtu, mientras que Argus Media lo ubicó en 27,420 USD/MMBtu.

Fletes de GNL

Las tarifas marítimas también aumentaron durante la semana.

Según Qasim Afghan, analista de Spark Commodities, las tarifas del Atlántico subieron hasta 20.000 USD por día, frente a 15.500 USD por día la semana anterior. El incremento fue de 4.500 USD por día, equivalente a 29,0%.

En el Pacífico, las tarifas se situaron en 24.000 USD por día, frente a 22.500 USD por día la semana previa, una subida de 1.500 USD por día o 6,7%.

El fuerte incremento relativo de los fletes atlánticos coincide con una mayor competencia por cargamentos disponibles y con un escenario en el que la optimización de rutas adquiere creciente importancia.

Los cargamentos prompt desde la costa estadounidense del Golfo se valoraban en 26,367 USD/MMBtu.

Afghan indicó que el arbitraje del mes próximo desde Estados Unidos hacia el noreste de Asia a través del cabo de Buena Esperanza continúa favoreciendo firmemente a Europa, mientras que la ruta a través del canal de Panamá permanece claramente abierta hacia Asia.

Esta divergencia entre rutas significa que la economía de cada viaje sigue siendo determinante para decidir el destino de los cargamentos estadounidenses. Al mismo tiempo, la ampliación de los riesgos de seguridad hacia Bab el-Mandeb y el Mar Rojo añade una nueva variable logística al mercado, aunque hasta el momento no existen evidencias de una interrupción adicional generalizada del comercio de GNL por esa vía.

GNL GLOBAL

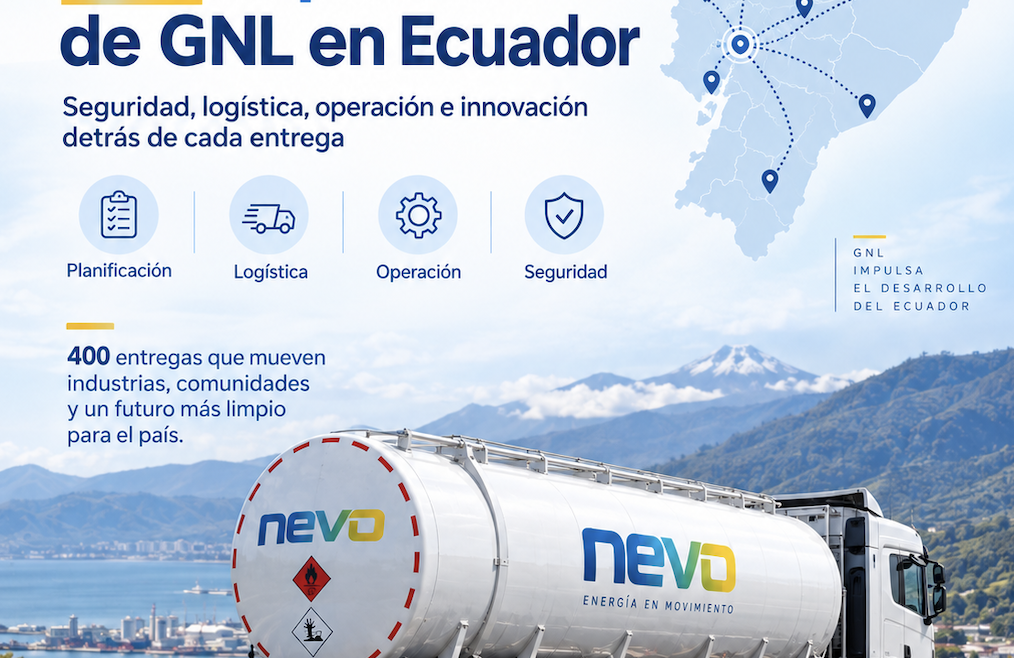
Ecuador avanza en el desarrollo del GNL distribuido: NEVO completa 400 importaciones

Ecuador avanza en el desarrollo del GNL distribuido: NEVO completa 400 importaciones

Ecuador avanza en el desarrollo del GNL distribuido: NEVO completa 400 importaciones 1014 1280 GNL GLOBAL
NEVO alcanzó esta semana un nuevo hito en el desarrollo del mercado ecuatoriano de gas natural licuado (GNL), al completar 400 operaciones de importación al país, un volumen acumulado de movimientos logísticos que refleja la creciente madurez de un modelo de abastecimiento todavía reciente dentro del panorama energético de Ecuador.

La compañía destacó que las operaciones han sido realizadas bajo altos estándares de seguridad y en cumplimiento de la normativa vigente, apoyadas en un esquema coordinado entre los equipos de NEVO y Limagas, responsables de distintos componentes de logística, suministro y gestión operativa.

El hito adquiere especial relevancia considerando que el desarrollo comercial del GNL en Ecuador es relativamente nuevo. NEVO señala que la primera importación de GNL al país se realizó en 2022 mediante transporte fluvial, mientras que el 23 de noviembre de 2024 se concretó la primera importación terrestre de GNL desde Perú hacia Ecuador, luego de obtenerse los permisos y autorizaciones necesarios para este tipo de operación.

Desde entonces, el crecimiento del esquema de abastecimiento ha permitido ampliar el acceso al gas natural para consumidores industriales ubicados fuera de las redes tradicionales de gasoductos.

Un modelo basado en GNL distribuido

El desarrollo de NEVO en Ecuador forma parte de una tendencia más amplia que se observa en varios mercados latinoamericanos: el uso de GNL distribuido o small-scale LNG como mecanismo para llevar gas natural a centros de consumo que no cuentan con infraestructura convencional.

A diferencia de los grandes mercados de importación basados en terminales marítimos y unidades de regasificación, este modelo permite transportar el GNL mediante soluciones logísticas terrestres hasta instalaciones industriales, donde puede ser almacenado y regasificado para consumo local.

NEVO se presenta actualmente como la primera empresa dedicada a la importación y comercialización de GNL en Ecuador y forma parte de Grupo LipiAndes, conglomerado energético con presencia en Chile, Perú, Colombia y Ecuador. La compañía señala además que el grupo dispone de más de 50 instalaciones de GNL en América Latina.

Para el mercado ecuatoriano, este tipo de solución abre una alternativa adicional para industrias que buscan sustituir combustibles líquidos en procesos térmicos y productivos.

Ecuador avanza en el desarrollo del GNL distribuido: NEVO completa 400 importaciones

Ecuador avanza en el desarrollo del GNL distribuido: NEVO completa 400 importaciones

Perú como plataforma de suministro

Uno de los elementos más interesantes del desarrollo ecuatoriano es su integración con la infraestructura gasífera peruana.

Limagas tiene experiencia en soluciones de GNL y gas natural dirigidas a clientes industriales alejados de las grandes redes de distribución, utilizando infraestructura logística que permite transportar gas natural hacia diferentes zonas del territorio peruano.

La extensión de este modelo hacia Ecuador demuestra cómo la infraestructura de GNL existente en un país puede comenzar a atender mercados vecinos mediante operaciones de escala relativamente pequeña.

Desde una perspectiva regional, este tipo de comercio transfronterizo representa una modalidad diferente de integración energética latinoamericana: en lugar de grandes gasoductos internacionales, el GNL puede movilizarse mediante cadenas logísticas flexibles capaces de acompañar el crecimiento gradual de la demanda.

Seguridad y coordinación logística

NEVO atribuyó el logro de las 400 importaciones al trabajo coordinado de los equipos involucrados en las operaciones, destacando particularmente los procesos de logística, coordinación y mejora continua.

La compañía señaló que seguridad, transparencia e innovación constituyen pilares centrales del esquema operativo.

El número de operaciones también resulta significativo desde una perspectiva logística. Alcanzar 400 importaciones implica haber desarrollado procedimientos recurrentes de transporte, recepción y manejo criogénico que permiten sostener una cadena de suministro regular para clientes industriales.

En un mercado emergente de GNL, esta continuidad operativa puede ser tan relevante como el volumen total comercializado, porque ayuda a generar experiencia técnica, marcos regulatorios y confianza entre consumidores industriales.

Ecuador comienza a construir su mercado de gas natural

La expansión del GNL distribuido podría tener implicaciones importantes para la matriz energética ecuatoriana.

El país cuenta históricamente con una participación relativamente limitada del gas natural dentro de su matriz industrial comparado con otros mercados de América Latina. Sin embargo, las soluciones de GNL permiten desarrollar demanda sin necesidad de esperar la construcción de grandes redes nacionales de gasoductos.

NEVO sostiene que su objetivo es consolidar el desarrollo del gas natural en Ecuador y ofrecer a la industria una alternativa energética más eficiente y con menores emisiones frente a determinados combustibles líquidos utilizados actualmente.

En este contexto, el crecimiento del mercado dependerá no solamente de la disponibilidad de suministro, sino también de la capacidad de desarrollar infraestructura satélite de almacenamiento y regasificación, contratos competitivos y una base creciente de consumidores industriales.

De las primeras importaciones a un mercado en expansión

Las 400 importaciones alcanzadas por NEVO constituyen, por tanto, algo más que un indicador operativo.

Representan la progresiva construcción de una cadena de suministro de GNL en un país que hasta hace pocos años prácticamente no figuraba dentro del mapa comercial del GNL latinoamericano.

Mientras grandes mercados regionales como Brasil, Chile, Argentina o Colombia han desarrollado infraestructura marítima de importación y regasificación, Ecuador está avanzando mediante un modelo diferente: GNL distribuido, logística terrestre y desarrollo gradual de la demanda industrial.

El siguiente desafío será determinar hasta qué punto este modelo puede escalar y atraer nuevos consumidores.

Pero las primeras 400 operaciones muestran que el mercado ya ha comenzado a superar la etapa experimental y empieza a desarrollar una dinámica comercial propia.

Para Ecuador, el GNL está dejando de ser únicamente una alternativa energética potencial para convertirse progresivamente en una nueva cadena de suministro industrial.

GNL GLOBAL

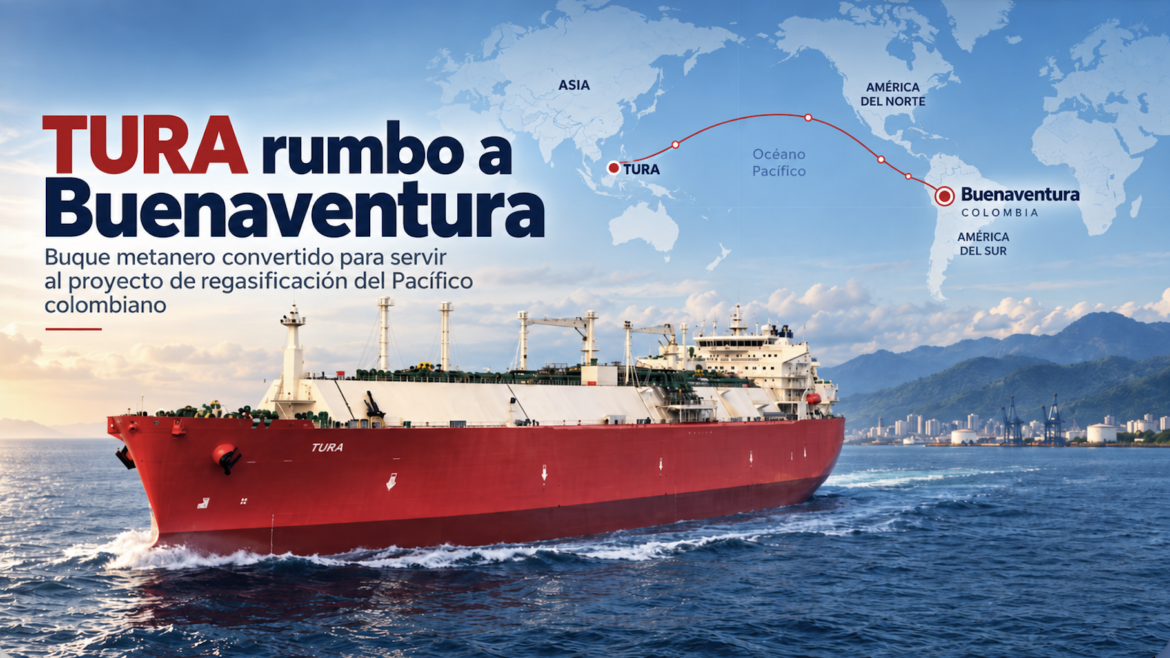
Colombia avanza en su nueva puerta de entrada de GNL con la FSU TURA rumbo a Buenaventura

Colombia avanza en su nueva puerta de entrada de GNL con la FSU TURA rumbo a Buenaventura 1826 1020 GNL GLOBAL
La unidad flotante tendrá capacidad para almacenar cerca de 146.000 m³ de GNL en la bahía de Buenaventura y será una pieza central de la nueva infraestructura de importación de gas del Pacífico colombiano. El proyecto combinará almacenamiento offshore, transporte mediante isocontenedores y regasificación terrestre en Buga.

Colombia continúa avanzando en el desarrollo de una nueva ruta de entrada de Gas Natural Licuado (GNL) por su costa Pacífica. Uno de los principales componentes de esta infraestructura es la TURA, un antiguo LNG carrier convertido por EXMAR en una Floating Storage Unit (FSU) para operar en el proyecto Regasificadora del Pacífico (RDP), desarrollado entre Buenaventura y Guadalajara de Buga, en el Valle del Cauca.

EXMAR confirmó que el antiguo LNG carrier fue convertido en una Floating Storage Unit (FSU) para su operación en Colombia, identificando a la unidad como TURA y vinculándola directamente al proyecto Regasificadora del Pacífico. La compañía belga mantiene al TURA dentro de su flota con una capacidad de almacenamiento de aproximadamente 145.896 m³ de GNL; la unidad fue construida en 2005 y opera bajo bandera de Islas Marshall.

El proyecto representa un concepto de importación diferente al de una terminal convencional basada en una unidad flotante de almacenamiento o Floating Storage Unit (FSRU).

En Buenaventura, el TURA tendrá como función principal la recepción y almacenamiento flotante del GNL, mientras que la regasificación se realizará posteriormente en instalaciones terrestres ubicadas en Buga.

De LNG carrier a unidad flotante de almacenamiento

EXMAR anunció originalmente en septiembre de 2025 la firma de contratos con Regasificadora del Pacífico S.A.S.para desplegar una FSU en la costa occidental colombiana.

Según la compañía, RDP desarrolla una solución acelerada de importación de GNL en la bahía interior de Buenaventura bajo un contrato firmado con Ecopetrol S.A. en febrero de 2025, destinado a prestar servicios de regasificación y logística para un volumen de 60 millones de pies cúbicos diarios de gas.

En febrero de 2026, EXMAR informó además que RDP había completado exitosamente el cierre de los documentos de financiación del proyecto. Bajo los acuerdos establecidos, EXMAR arrendará y operará la FSU para RDP durante un período firme de cinco años, con opciones adicionales de extensión.

En esa misma comunicación, EXMAR confirmó que la unidad corresponde a la conversión de un LNG carrier adquirido específicamente para el proyecto. Posteriormente, la compañía identificó públicamente a dicha unidad como TURA, hoy ya convertida en Floating Storage Unit (FSU) y con rumbo a Colombia para incorporarse al proyecto Regasificadora del Pacífico.

La participación de EXMAR no se limitará, por tanto, al suministro de la unidad. Regasificadora del Pacífico identifica oficialmente a la compañía belga como proveedor de la FSU y de soluciones marítimas especializadas dentro del proyecto.

TURA: cerca de 146.000 m³ de capacidad de almacenamiento

Regasificadora del Pacífico publica actualmente las principales características técnicas de la unidad:

  • Capacidad de almacenamiento: 145.896,44 m³ de GNL
  • Eslora: 285,40 metros
  • Manga: 45,63 metros
  • Puntal: 26 metros
  • Bandera: Islas Marshall
  • Sistema de contención: GTT NO96
  • Tanques criogénicos: cuatro
  • Clasificación publicada por RDP: Lloyd’s Register – CAP Grade 1

RDP señala asimismo una zona autorizada por la Dirección General Marítima de Colombia (DIMAR) para el fondeo de la FSU TURA en Buenaventura.

El Ministerio de Minas y Energía colombiano también identifica oficialmente al FSU Tura como la unidad flotante que formará parte de la Regasificadora del Pacífico y sitúa su capacidad de almacenamiento en aproximadamente 145.000 m³ de GNL.

Un modelo diferente a una terminal basada en FSU

Una de las características más interesantes del proyecto es su configuración logística.

La FSU TURA tendrá las funciones de almacenamiento y regasificación estarán físicamente separadas. Regasificadora del Pacífico describe oficialmente el proceso de la siguiente manera:

LNG carrier → FSU TURA → isocontenedores criogénicos → transporte marítimo hasta puerto → transporte terrestre Buenaventura-Buga → planta de regasificación → Sistema Nacional de Transporte.

Los cargamentos de GNL serán recibidos desde buques metaneros por la FSU. Posteriormente, el GNL será transferido desde el TURA hacia isocontenedores instalados sobre una embarcación de apoyo offshore (OSV).

RDP identifica dentro de su infraestructura al Pargo Rojo, un OSV con capacidad para transportar hasta 72 contenedores tanque de GNL. Los isocontenedores serán posteriormente transferidos a camiones en Buenaventura y transportados aproximadamente 116 kilómetros hasta las instalaciones terrestres de regasificación en Buga.

Una vez en Buga, el GNL será vaporizado, acondicionado y posteriormente inyectado al Sistema Nacional de Transporte de gas natural de Colombia.

Este esquema evita la necesidad de construir un gasoducto entre Buenaventura y Buga. El Ministerio de Minas y Energía lo ha denominado una “regasificadora virtual”, destacando precisamente el uso de isocontenedores criogénicos para conectar la infraestructura marítima con la planta terrestre.

Capacidad inicial de 60 millones de pies cúbicos diarios

Regasificadora del Pacífico informa que la planta tendrá una capacidad inicial para regasificar e inyectar al menos 60 millones de pies cúbicos diarios (MMpcd) al Sistema Nacional de Transporte.

El Ministerio de Minas y Energía también sitúa la capacidad inicial en 60 MMpcd, indicando adicionalmente que la infraestructura ha sido diseñada para permitir una expansión futura de capacidad.

La nueva instalación estará ubicada en el predio San Rafael, corregimiento El Vínculo, en Guadalajara de Buga, en proximidad a la infraestructura nacional de transporte de gas.

En julio de 2026, durante una visita técnica al proyecto, el Ministerio de Minas y Energía informó que las obras de la planta superaban el 80% de avance y señaló como objetivo su entrada en operación hacia finales de 2026.

Una segunda plataforma de importación de GNL para Colombia

La importancia estratégica del proyecto va más allá de la incorporación del TURA. El Ministerio de Minas y Energía considera que la Regasificadora del Pacífico permitirá a Colombia disponer de una segunda plataforma para la importación de GNL, diversificando geográficamente la infraestructura disponible para introducir gas importado al mercado nacional.

Actualmente, la principal infraestructura de importación y regasificación de GNL del país se encuentra en la costa Caribe. La incorporación de una nueva solución desde Buenaventura crea un punto de entrada desde el Pacífico colombiano, con acceso directo a rutas internacionales de suministro de GNL.

Para EXMAR, la infraestructura también representa una ampliación de su actividad en soluciones flotantes de importación. La compañía señaló desde la adjudicación del contrato que el proyecto contribuirá al desarrollo del suministro de gas natural de Colombia.

RDP, por su parte, define el proyecto como una plataforma integrada que permitirá recibir, almacenar, transportar y regasificar GNL, combinando la operación portuaria de Buenaventura con la planta terrestre de Buga.

TURA, una pieza clave del nuevo corredor de GNL del Pacífico

La transformación del TURA desde LNG carrier hacia FSU constituye uno de los elementos centrales de esta nueva infraestructura.

En lugar de construir desde cero una unidad flotante especializada, el proyecto aprovecha un LNG carrier existente, que EXMAR está adaptando para una operación estacionaria de almacenamiento de largo plazo.

Foto: La FSU Tura cortesía de Exmar

Foto: La FSU Tura, cortesía de Exmar

Una vez desplegado en Buenaventura, el TURA funcionará como el inventario flotante de GNL del proyecto, recibiendo producto desde buques metaneros internacionales y alimentando posteriormente la cadena de isocontenedores que conectará la bahía con Buga.

De esta manera, la Regasificadora del Pacífico incorpora al mercado colombiano un modelo distinto de importación de GNL: almacenamiento flotante en Buenaventura, logística criogénica multimodal y regasificación terrestre en Buga.

Con la conversión del TURA y las obras terrestres de la Regasificadora del Pacífico en desarrollo, Colombia se aproxima a incorporar una nueva puerta de entrada de GNL desde el océano Pacífico, ampliando la flexibilidad de su infraestructura y diversificando las alternativas disponibles para el abastecimiento de gas natural.

Fuentes oficiales consultadas: EXMAR; Regasificadora del Pacífico S.A.S.; Ministerio de Minas y Energía de Colombia.

GNL GLOBAL

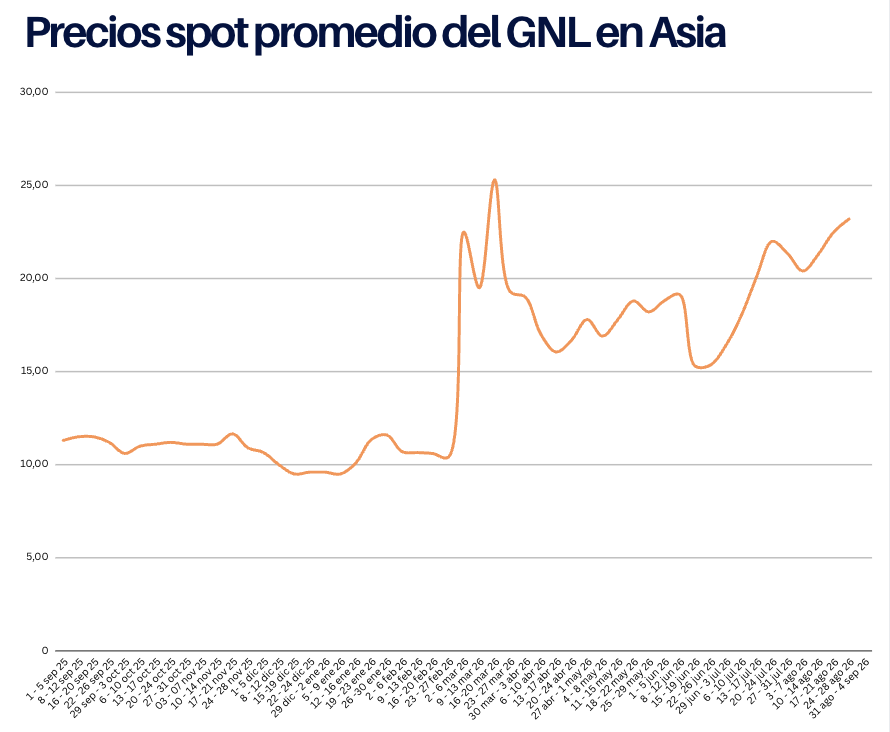
Precios del GNL en Asia al 4 de septiembre 2026

Precios spot del GNL en Asia suben a máximos de más de tres años y medio ante la escalada militar entre EE.UU. e Irán en el estrecho de Ormuz

Precios spot del GNL en Asia suben a máximos de más de tres años y medio ante la escalada militar entre EE.UU. e Irán en el estrecho de Ormuz 1540 1022 GNL GLOBAL
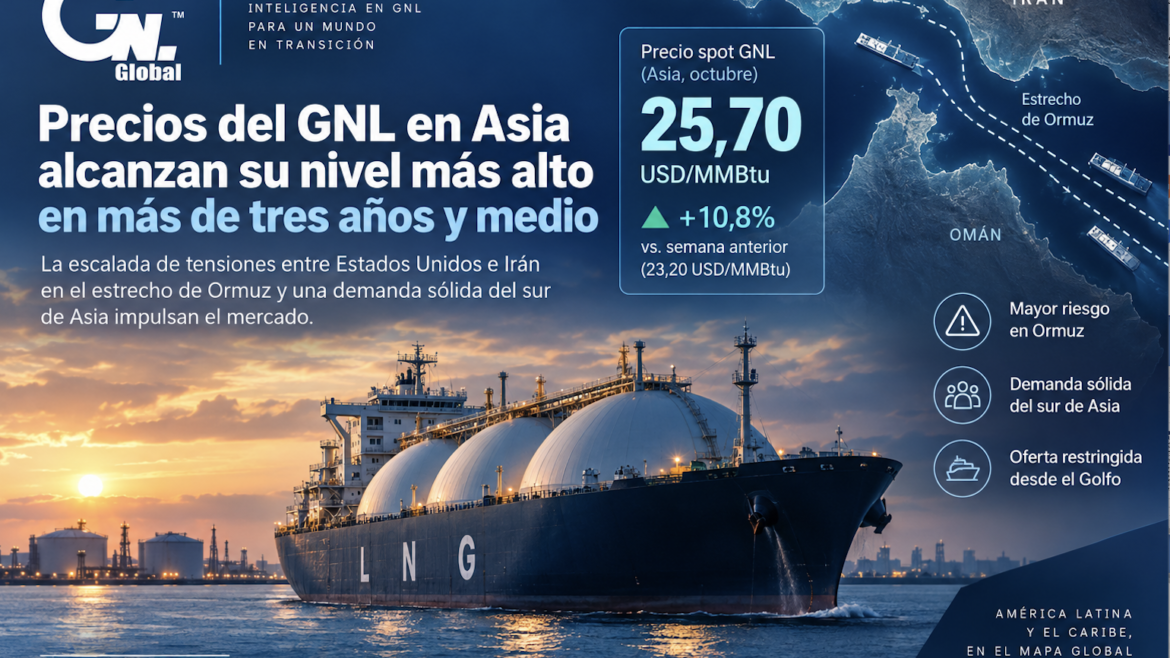
Los precios spot del gas natural licuado (GNL) en el noreste de Asia subieron con fuerza la semana pasada hasta sus niveles más altos en más de tres años y medio, impulsados por la reanudación de los enfrentamientos militares entre Estados Unidos e Irán en torno al estrecho de Ormuz y por una demanda sólida procedente del sur de Asia.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en octubre en el noreste de Asia se estimó en 25,70 USD/MMBtu, frente a 23,20 USD/MMBtu la semana anterior. El incremento fue de 2,50 USD/MMBtu, equivalente a 10,8%.

Precios spot del GNL en Asia suben a máximos de más de tres años y medio ante la escalada militar entre EE.UU. e Irán en el estrecho de Ormuz

Precios spot del GNL en Asia suben a máximos de más de tres años y medio ante la escalada militar entre EE.UU. e Irán en el estrecho de Ormuz

El repunte se produjo en un contexto en el que el arbitraje entre cuencas permaneció cerrado, lo que sostuvo las ofertas hacia Europa, mientras que la caída de las tarifas de flete dejó a varias navieras con exceso de capacidad sin otra alternativa rentable que dirigir esos buques hacia Asia, reforzando las ofertas cruzadas entre ambas regiones.

El principal riesgo que domina el mercado continúa siendo la situación en el estrecho de Ormuz, donde Estados Unidos e Irán reanudaron sus ataques recíprocos en los primeros días de septiembre, agravando la incertidumbre sobre el transporte marítimo de GNL desde el Golfo.

El mercado spot asiático se movió en un entorno de fuerte tensión entre la oferta restringida procedente del Golfo Pérsico y una demanda que, pese a los precios elevados, no ha cedido de forma significativa. Los compradores del sur de Asia continuaron activos en el mercado spot, mientras Europa mantiene la necesidad de atraer cargamentos flexibles de la cuenca del Atlántico antes del inicio del invierno boreal, lo que intensifica la competencia entre ambas regiones por los volúmenes disponibles.

«Los precios del GNL en Asia subieron esta semana ante la reanudación de los enfrentamientos militares entre Estados Unidos e Irán, que reavivaron los persistentes riesgos de suministro procedentes de Oriente Medio», señaló Kesher Sumeet, analista de Energy Aspects. El experto añadió que el sur de Asia —con India y Bangladesh a la cabeza— continuó realizando licitaciones spot para sustituir volúmenes contractuales perdidos de Oriente Medio mediante cargamentos de otras cuencas, y que, si bien la demanda asiática más sensible al precio se está moderando gradualmente, el apoyo gubernamental ha amortiguado el impacto de los precios elevados.

Este escenario se enmarca en una escalada que se ha intensificado en los últimos días. Estados Unidos retomó los ataques contra objetivos iraníes en las inmediaciones del estrecho a comienzos de septiembre, mientras Irán ha golpeado al menos 13 buques comerciales durante agosto, entre ellos el petrolero MT Sidr, atacado a inicios de este mes con dos tripulantes fallecidos. El 2 de septiembre, fuerzas estadounidenses escoltaron a 40 buques comerciales que transportaban 18 millones de barriles de petróleo a través del estrecho, un máximo desde el inicio del conflicto, en medio de un nuevo intercambio de ataques con Irán. El mercado también permanece atento a la retórica de Teherán, que ha calificado el enfrentamiento como una confrontación de carácter existencial con Washington.

Aunque todavía no se han registrado interrupciones que afecten de forma generalizada al transporte marítimo global, el riesgo continúa incorporándose parcialmente en los precios asiáticos, en un mercado que ya venía descontando una prima de riesgo elevada por la situación en el Golfo.

Asia

El interés comprador del sur de Asia siguió siendo un factor clave de soporte para los precios. Bangladesh adquirió un cargamento a un precio de hasta 28 USD/MMBtu, y la demanda de India se mantiene fuerte, según Martin Senior, responsable de precios de GNL en Argus. «El arbitraje entre cuencas está cerrado», señaló Senior, explicando que esta situación ha sostenido las ofertas hacia Europa, aunque la caída de las tarifas de flete ha dejado a algunas firmas con exceso de capacidad naviera sin otra opción rentable que ofrecer esos cargamentos en el mercado asiático, reforzando así las ofertas cruzadas entre cuencas.

La restricción de oferta procedente de Qatar continúa siendo determinante para la disponibilidad global de GNL. QatarEnergy extendió por varias semanas la fuerza mayor sobre sus entregas de GNL, con cancelaciones de cargamentos hacia Pakistán y Bangladesh que se prolongarán hasta octubre, mientras que algunas entregas contractuales hacia Europa han sido canceladas más allá de septiembre. A diferencia del petróleo, el GNL no puede transbordarse buque a buque para sortear el estrecho, lo que ha dejado unos 15 metaneros cargados con gas qatarí varados a la espera de una ventana de tránsito por Ormuz. Datos de seguimiento de buques citados por Bloomberg mostraron además que varios metaneros vacíos vinculados a Qatar se dirigían de regreso hacia el Golfo Pérsico, en una posible señal de que el productor se prepara para intentar retomar exportaciones, aunque los participantes del mercado evalúan el impacto todavía como una expectativa y no como un hecho confirmado.

En este contexto, el mercado internacional del GNL continúa caracterizado por la combinación de una oferta restringida desde el Golfo, una demanda spot asiática resiliente pese a los precios elevados y la necesidad europea de competir por cargamentos flexibles antes del invierno.

Europa

En Europa, S&P Global Energy evaluó el jueves su referencia diaria de GNL para entrega en octubre en el noroeste de Europa —en base exbuque, Delivered Ex-Ship, DES— en 23,695 USD/MMBtu, un descuento de 0,64 USD/MMBtufrente al precio del hub holandés TTF.

Argus Media situó su evaluación DES para el noroeste de Europa, también con entrega en octubre, en 23,725 USD/MMBtu, mientras que Spark Commodities la ubicó en 23,884 USD/MMBtu. Estas cifras corresponden a un nuevo mes de entrega respecto de la semana anterior, por lo que no deben compararse directamente con las evaluaciones de septiembre reportadas previamente.

Según Aly Blakeway, responsable de Atlantic LNG en S&P Global Energy, los precios del GNL en el noroeste de Europa continuaron fortaleciéndose durante la semana, respaldados por «persistentes preocupaciones sobre la adecuación del suministro europeo para el invierno» y por la reactivación de las tensiones geopolíticas en Oriente Medio. Blakeway explicó que, si bien se ha registrado un aumento de los volúmenes estadounidenses disponibles y más ofertas de cargamentos para octubre y noviembre —particularmente hacia el noroeste de Europa—, la incertidumbre sobre los balances invernales, los requerimientos de almacenamiento y una posible mayor escalada en Oriente Medio limitó la actividad de negociación.

Hans van Cleef, jefe de investigación energética en EqoLibrium, advirtió que el mercado europeo de gas entrará al invierno desde una posición estructuralmente ajustada, incluso si los flujos de exportación por el estrecho de Ormuz se restablecen en los próximos meses. «Europa es un continente rico, bien posicionado para comprar su salida de una crisis de suministro», señaló van Cleef, para quien el riesgo más relevante de cara al próximo invierno es de naturaleza más bien de precios que de volumen: los participantes evalúan como una probabilidad muy alta una fuerte alza de precios derivada de una puja competitiva en el mercado global del GNL.

Fletes de GNL

Las tarifas de flete de GNL mostraron movimientos mixtos durante la semana. En el Atlántico, las tarifas diarias subieron hasta 15.500 USD por día, la primera alza semanal en siete semanas, según Qasim Afghan, analista de Spark Commodities. En el Pacífico, en cambio, las tarifas retrocedieron hasta 22.500 USD por día.

El arbitraje de cargamentos estadounidenses hacia el noreste de Asia por la ruta del cabo de Buena Esperanza se amplió durante la semana, señalando de forma más clara hacia Europa como destino preferente, mientras que por la ruta del canal de Panamá la señal comercial permaneció abierta hacia Asia, según explicó Afghan.

GNL GLOBAL

Exportaciones estadounidenses de GNL aumentan 23% en el primer semestre de 2026

Exportaciones estadounidenses de GNL aumentan 23% en el primer semestre de 2026

Exportaciones estadounidenses de GNL aumentan 23% en el primer semestre de 2026 1454 1022 GNL GLOBAL
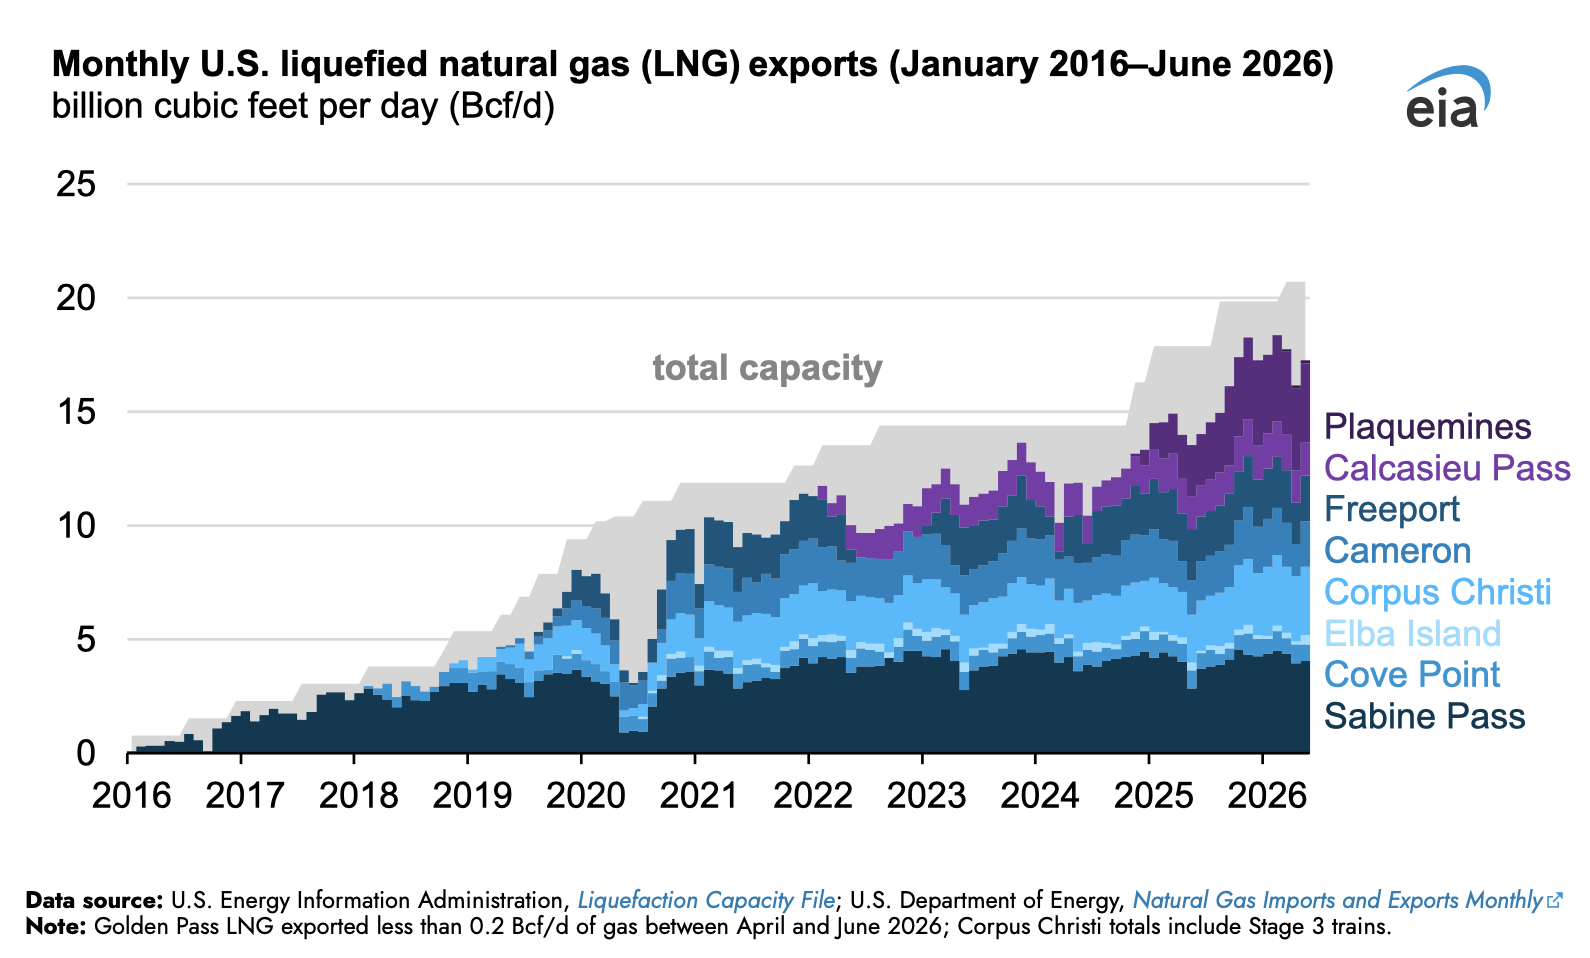
La entrada en operación y expansión de Plaquemines LNG, Corpus Christi Stage 3 y Golden Pass LNG permitió a Estados Unidos registrar el crecimiento más acelerado de sus exportaciones desde el inicio de las ventas de GNL a gran escala en 2016. Las disrupciones en el Estrecho de Ormuz también modificaron los flujos comerciales, elevando particularmente los envíos estadounidenses hacia Asia.

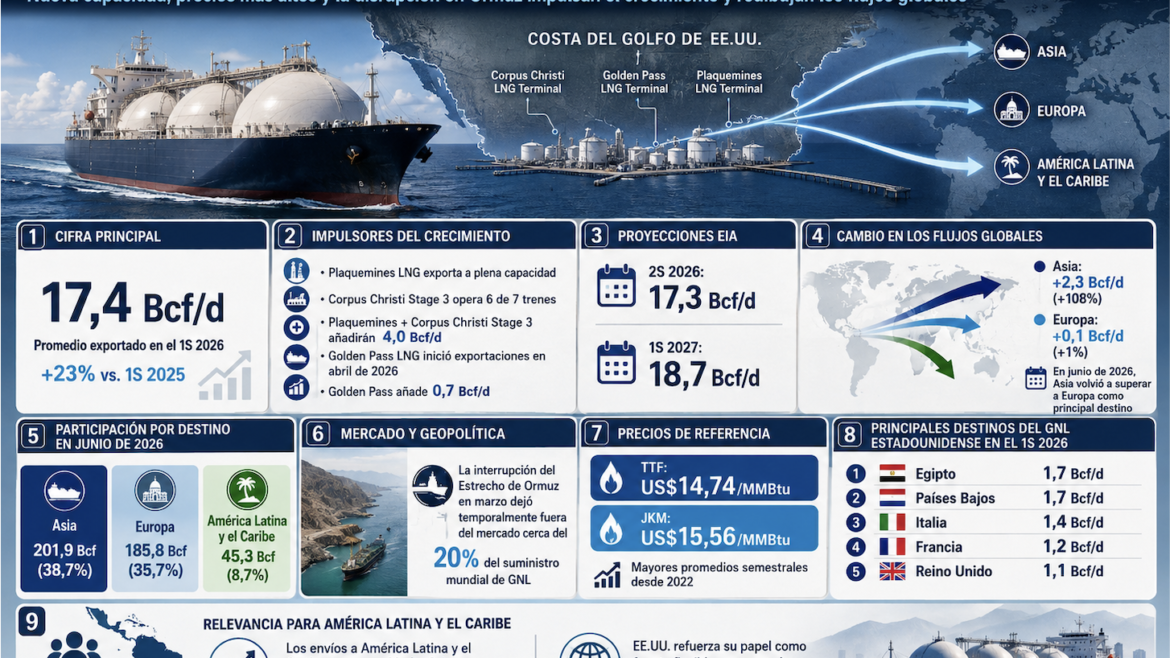
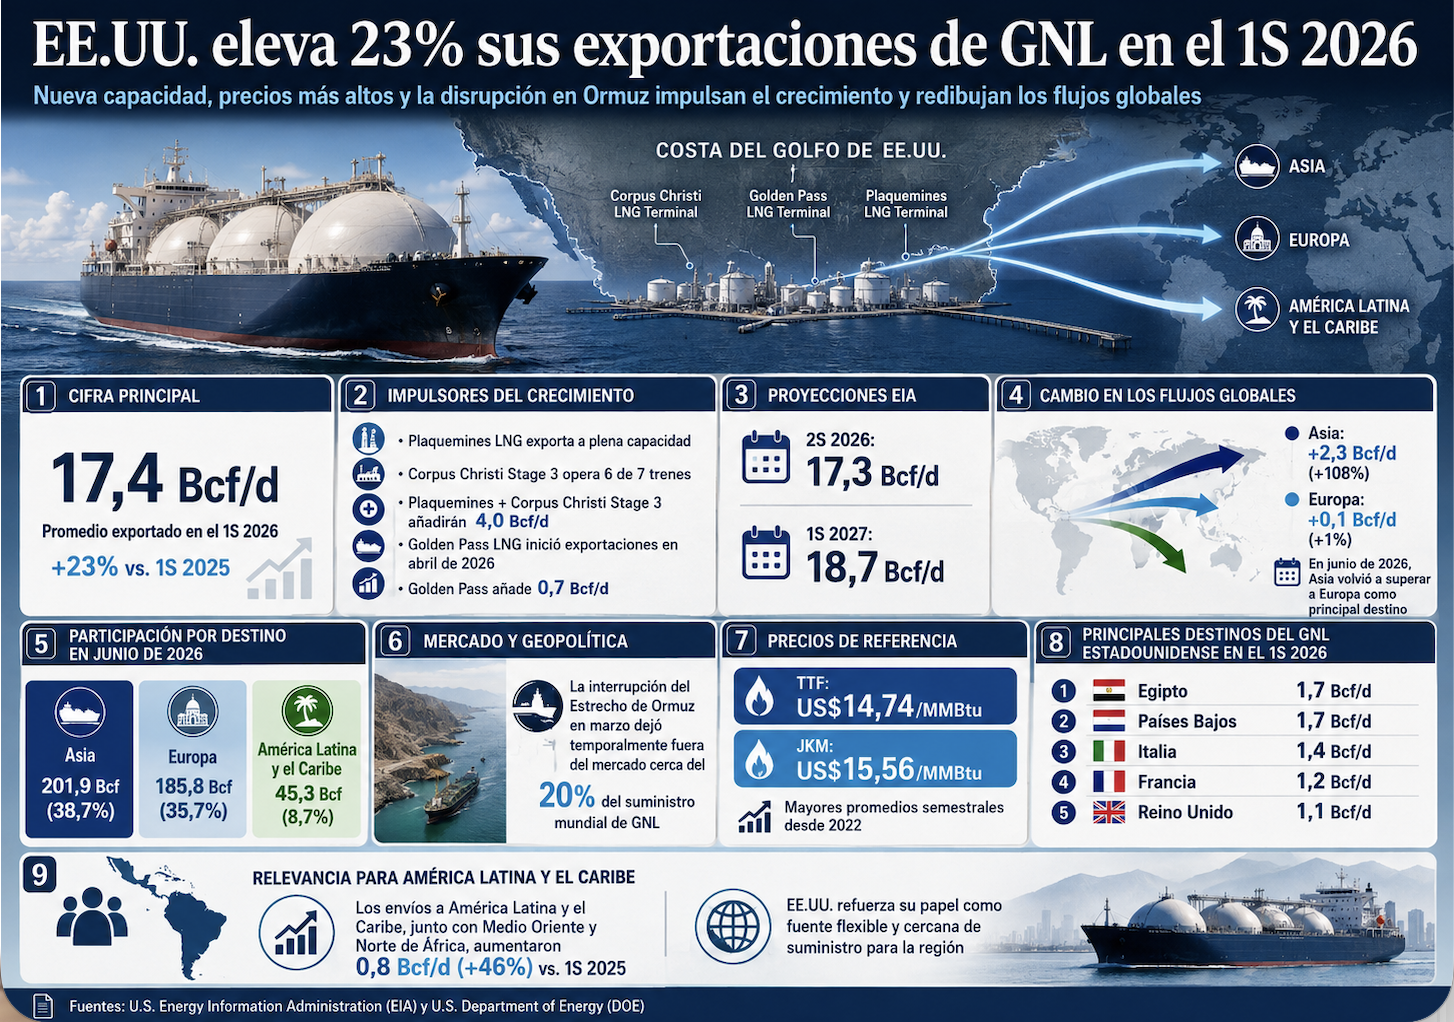
Las exportaciones de gas natural licuado (GNL) de Estados Unidos alcanzaron un promedio de 17,4 Bcf/d durante el primer semestre de 2026, un incremento de 23% respecto al mismo período de 2025, de acuerdo con datos publicados el 1 de septiembre por la U.S. Energy Information Administration (EIA).

Estados Unidos eleva 23% sus exportaciones de GNL

Estados Unidos eleva 23% sus exportaciones de GNL

El crecimiento estuvo respaldado fundamentalmente por la incorporación de nueva capacidad de licuefacción y la expansión de instalaciones existentes. Según la agencia estadounidense, este aumento representa el ritmo de crecimiento más elevado observado desde que EE. UU. comenzó sus exportaciones de GNL a gran escala en 2016.

La expansión consolida el papel de EE. UU. como una de las principales fuentes de suministro flexible para el mercado internacional en un año caracterizado por importantes alteraciones en los patrones globales de comercio de GNL.

Plaquemines y Corpus Christi impulsan el crecimiento

La EIA identifica a Plaquemines LNG, Corpus Christi Stage 3 y Golden Pass LNG entre los principales responsables del incremento de las exportaciones estadounidenses durante 2026.

Plaquemines LNG se encuentra exportando a plena capacidad, mientras que Corpus Christi Stage 3 opera actualmente seis de sus siete trenes de licuefacción. Una vez completados, ambos desarrollos incrementarán conjuntamente la capacidad nominal de exportación de EE. UU. en aproximadamente 4,0 Bcf/d, señala la EIA.

A esta expansión se suma Golden Pass LNG, que inició sus exportaciones en abril de 2026. Su primer tren continuará incrementando producción durante el resto del año y aportará aproximadamente 0,7 Bcf/d de capacidad nominal adicional.

La EIA espera además que el Train 2 de Golden Pass LNG sea completado hacia finales de 2026, agregando progresivamente nuevo suministro al mercado internacional.

El efecto combinado de estos proyectos está modificando estructuralmente la capacidad exportadora estadounidense y permitirá que los volúmenes continúen creciendo durante 2027.

La EIA proyecta 18,7 Bcf/d para el primer semestre de 2027

Tras el fuerte incremento registrado durante los primeros seis meses del año, la EIA estima que las exportaciones estadounidenses de GNL promediarán alrededor de 17,3 Bcf/d durante el segundo semestre de 2026, antes de aumentar nuevamente hasta aproximadamente 18,7 Bcf/d durante el primer semestre de 2027.

La expansión prevista responde al proceso de ramp-up de los proyectos actualmente en operación y a la incorporación de nuevos trenes.

En una evaluación publicada anteriormente, la EIA también había señalado que el crecimiento de las exportaciones continuará durante 2027 con la entrada progresiva de instalaciones como Port Arthur LNG Phase 1, Rio Grande LNG y capacidad adicional de Golden Pass LNG.

La combinación de estas instalaciones ampliará significativamente la capacidad de EE. UU. para responder a cambios en la demanda de Europa, Asia y otros mercados importadores.

Exportaciones estadounidenses de GNL aumentan 23% en el primer semestre de 2026

Exportaciones estadounidenses de GNL aumentan 23% en el primer semestre de 2026

Ormuz modifica nuevamente los flujos globales de GNL

La expansión de capacidad coincidió además con un entorno internacional particularmente favorable para las exportaciones estadounidenses.

Durante el primer semestre de 2026, los precios internacionales se mantuvieron en niveles suficientemente elevados para incentivar a las terminales de EE. UU. a operar cerca de sus máximos niveles de producción.

Uno de los principales factores fue la interrupción de los flujos de GNL a través del Estrecho de Ormuz durante marzo, que según la EIA dejó temporalmente fuera del mercado aproximadamente 20% del suministro mundial de GNL, principalmente asociado a Qatar.

La reducción de disponibilidad elevó los precios internacionales y obligó especialmente a compradores asiáticos —tradicionalmente importantes receptores del GNL qatarí— a buscar cargamentos alternativos en el mercado spot.

EE. UU.  emergió nuevamente como una importante fuente flexible de suministro.

Los envíos estadounidenses hacia Asia se duplican

El impacto sobre los patrones comerciales fue significativo. Las exportaciones estadounidenses de GNL hacia Asia aumentaron 2,3 Bcf/d durante el primer semestre de 2026 frente al mismo período del año anterior, equivalente a un crecimiento de 108%.

En contraste, los envíos hacia Europa aumentaron solo 0,1 Bcf/d, o 1%, aunque el continente continuó absorbiendo importantes volúmenes estadounidenses.

La evolución muestra cómo el GNL estadounidense puede redistribuirse rápidamente entre mercados dependiendo de los diferenciales regionales de precios y de las condiciones de suministro.

De hecho, en junio de 2026 Asia volvió a superar a Europa como principal destino regional del GNL estadounidense por primera vez desde agosto de 2024.

Ese mes, Asia recibió 201,9 Bcf, equivalentes al 38,7% de las exportaciones estadounidenses de GNL, frente a 185,8 Bcf y 35,7% destinados a Europa.

TTF y JKM alcanzan sus mayores promedios desde 2022

Las condiciones de precios también contribuyeron a sostener elevados niveles de utilización en las plantas estadounidenses.

El precio promedio del Title Transfer Facility (TTF) europeo alcanzó US$14,74/MMBtu durante el primer semestre de 2026, frente a US$13,10/MMBtu durante el mismo período de 2025.

De acuerdo con la EIA, se trata del promedio semestral más elevado registrado desde 2022.

Mientras tanto, el Japan Korea Marker (JKM), referencia para el mercado de GNL del noreste asiático, promedió US$15,56/MMBtu, aumentando US$2,38/MMBtu frente al primer semestre de 2025 y alcanzando igualmente su mayor nivel desde 2022.

A las disrupciones de suministro se sumó una mayor demanda spot asociada a temperaturas elevadas en Asia.

Egipto se convierte en uno de los principales destinos del GNL estadounidense

La transformación del mercado durante 2026 también queda reflejada en el ranking de destinos. Durante el primer semestre, Egipto y Países Bajos recibieron aproximadamente 1,7 Bcf/d cada uno, convirtiéndose en los principales destinos del GNL estadounidense.

Les siguieron: Italia: 1,4 Bcf/d, Francia: 1,2 Bcf/d y Reino Unido: 1,1 Bcf/d.

La presencia de Egipto entre los principales compradores resulta particularmente significativa y evidencia el creciente papel que han adquirido durante 2026 los mercados de Medio Oriente y Norte de África dentro del comercio internacional de GNL.

América Latina y el Caribe también incrementan su participación

La EIA señala que los envíos hacia América Latina y el Caribe, conjuntamente con Medio Oriente y Norte de África, aumentaron 0,8 Bcf/d, o 46%, frente al primer semestre de 2025.

Los datos mensuales publicados por el Departamento de Energía permiten observar más específicamente la evolución del mercado latinoamericano.

En junio de 2026, América Latina y el Caribe recibió 45,3 Bcf de GNL estadounidense, equivalentes al 8,7% de todas las exportaciones de Estados Unidos durante ese mes.

La cifra representó un incremento considerable frente a mayo, cuando la región había recibido 27,1 Bcf, equivalentes al 5,4% del total estadounidense.

El comportamiento confirma nuevamente la importancia estratégica de EE. UU. para los compradores latinoamericanos, particularmente porque buena parte de la infraestructura regional de regasificación permite utilizar el mercado spot y cargamentos flexibles para cubrir variaciones estacionales, necesidades de generación eléctrica o restricciones temporales en otras fuentes de suministro.

EE. UU. amplía su capacidad de respuesta ante un mercado más volátil

El crecimiento registrado durante 2026 tiene implicaciones que trascienden el aumento absoluto de las exportaciones.

La incorporación de Plaquemines LNG, Corpus Christi Stage 3 y Golden Pass LNG está ampliando de manera sustancial el volumen de GNL estadounidense disponible para el mercado internacional precisamente en momentos en los que las disrupciones geopolíticas han vuelto a demostrar la vulnerabilidad de las rutas tradicionales de suministro.

Al mismo tiempo, el desplazamiento de cargamentos hacia Asia durante las interrupciones asociadas al Estrecho de Ormuz evidencia nuevamente una de las características centrales del modelo estadounidense: su capacidad para responder mediante la redistribución comercial de cargamentos hacia los mercados que presentan una mayor necesidad o mejores señales económicas.

Con más capacidad prevista para entrar progresivamente en operación durante los próximos meses y durante 2027, EE. UU. continuará incrementando su peso dentro del balance global de GNL.

Para América Latina y el Caribe, esta expansión amplía potencialmente el volumen disponible desde una de sus principales fuentes geográficamente próximas de suministro internacional, en un mercado regional donde la flexibilidad del GNL continúa desempeñando un papel creciente en la seguridad energética.

Fuentes: U.S. Energy Information Administration (EIA), Today in Energy, 1 de septiembre de 2026; EIA Short-Term Energy Outlook, agosto de 2026; U.S. Department of Energy, Natural Gas Imports and Exports Monthly, datos hasta junio de 2026.

GNL GLOBAL

Qatar y EAU

Qatar y Emiratos Árabes recurren a transferencias ship-to-ship para movilizar GNL fuera de Ormuz

Qatar y Emiratos Árabes recurren a transferencias ship-to-ship para movilizar GNL fuera de Ormuz 1034 816 GNL GLOBAL
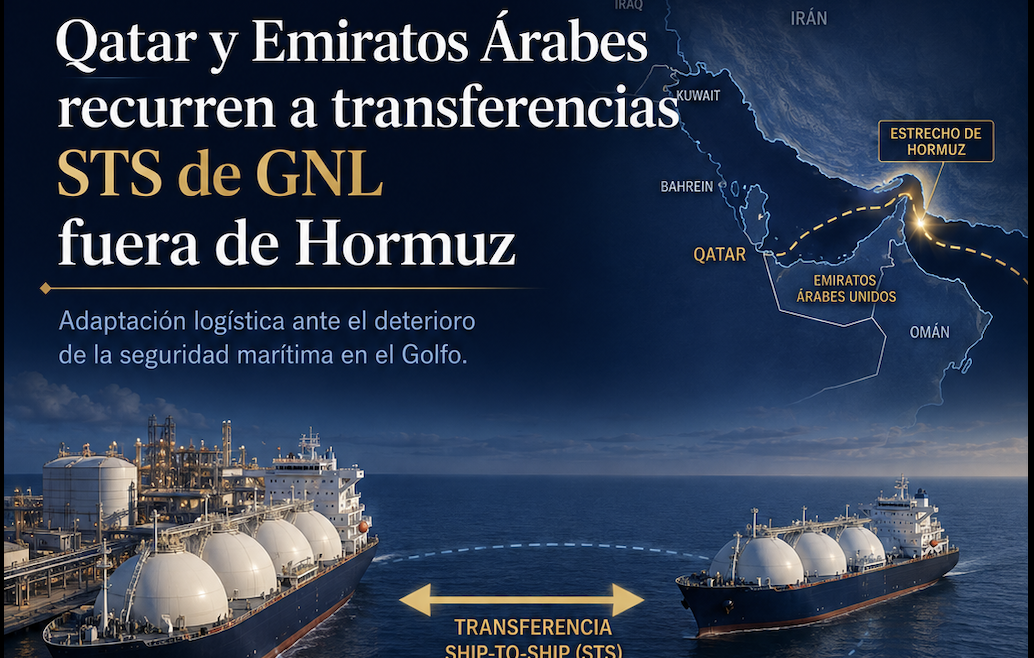
Tres cargamentos de GNL procedentes de Qatar y Emiratos Árabes Unidos fueron transferidos entre buques en aguas fuera del Estrecho de Ormuz, una operación poco habitual para el comercio de GNL que refleja las crecientes adaptaciones logísticas frente al deterioro de la seguridad marítima en el Golfo.

La creciente incertidumbre en torno al tránsito por el Estrecho de Ormuz está obligando a productores, compradores y compañías navieras a explorar mecanismos logísticos extraordinarios para mantener el flujo de gas natural licuado (GNL) desde el Golfo hacia los mercados internacionales.

De acuerdo con información publicada por Reuters el 2 de septiembre, tres cargamentos de GNL originados en Qatar y Emiratos Árabes Unidos fueron transferidos mediante operaciones ship-to-ship (STS) fuera del Estrecho de Ormuz, en aguas internacionales próximas a Omán y Emiratos Árabes Unidos. Los cargamentos tenían como destino mercados como India y Japón.

La operación es particularmente significativa porque las transferencias STS son mucho menos frecuentes en el comercio de GNL que en otros mercados de hidrocarburos. El manejo de GNL exige condiciones técnicas específicas debido a su almacenamiento a aproximadamente -162 °C, además de estrictos protocolos de seguridad, compatibilidad entre buques y control operacional.

Tres operaciones que muestran una nueva adaptación logística

Según Reuters, una de las operaciones involucró a los buques GasLog Shanghai y GasLog Savannah, operados por GasLog. El GasLog Shanghai había estado involucrado previamente en un incidente en julio en las proximidades del Estrecho de Ormuz.

En otra transferencia, el buque qatarí Al Rekayyat, que había sido alcanzado anteriormente por un proyectil, transfirió su cargamento al Tembek, que posteriormente transportó el GNL hacia India.

Una tercera operación involucró al buque Mraweh, vinculado a ADNOC, y al LNG Enugu, con el cargamento posteriormente encaminado hacia Japón. QatarEnergy, ADNOC y varias de las compañías navieras relacionadas con las operaciones no realizaron comentarios a Reuters.

Más allá de los buques individuales, la relevancia está en el modelo operativo: transportar el GNL desde instalaciones ubicadas dentro del Golfo hasta un punto exterior de menor riesgo y posteriormente transferirlo a otro buque para completar el viaje internacional.

Esto puede reducir la exposición del segundo buque al tránsito por una zona considerada de alto riesgo, aunque también introduce costos adicionales, complejidad logística y nuevas necesidades de coordinación.

Ormuz continúa siendo el principal riesgo físico para el mercado LNG

El Estrecho de Ormuz sigue siendo uno de los principales chokepoints energéticos del mundo.

La guerra iniciada a finales de febrero ha provocado una caída muy pronunciada del tráfico marítimo por la zona. S&P Global indicó recientemente que los cruces de buques por Ormuz se habían reducido más de 80% respecto de los niveles habituales antes del conflicto.

La situación sigue siendo volátil. Datos preliminares de Kpler citados por Reuters mostraron que el tráfico de buques de commodities cayó el martes a apenas cuatro tránsitos, frente a aproximadamente 13 diarios en promedio durante los diez días anteriores.

Al mismo tiempo, Irán amplió recientemente la lista de buques cuya navegación por el estrecho considera restringida, incorporando también LNG y LPG carriers. Esta evolución agrega incertidumbre adicional para armadores, aseguradoras, traders y compradores.

Qatar continúa siendo el elemento central del riesgo de suministro

Para el mercado global de GNL, la preocupación en torno a Ormuz es especialmente importante debido al peso de Qatar.

S&P Global estimó que la interrupción inicial del Estrecho de Ormuz llegó a retirar alrededor de 17% del suministro mundial de GNL, principalmente por la afectación de los flujos qataríes.

Aunque algunos cargamentos han conseguido salir del Golfo durante los últimos meses, los flujos permanecen muy por debajo de los niveles anteriores al conflicto.

Antes de la guerra, entre 85 y 100 cargamentos de GNL mensuales podían salir del Golfo. En fases recientes de reapertura parcial, el número de buques cargados que conseguían atravesar la zona seguía siendo considerablemente inferior.

Las operaciones STS deben entenderse precisamente dentro de esta realidad: no representan una normalización del comercio, sino una herramienta adicional para movilizar determinados cargamentos bajo condiciones extraordinarias.

Impacto sobre precios y disponibilidad de cargamentos

Las restricciones de suministro desde Medio Oriente ya se han trasladado al mercado spot.

Reuters señaló que los precios spot de GNL en Asia alcanzaron aproximadamente US$23,20/MMBtu, más del doble de los niveles registrados antes del conflicto.

La menor disponibilidad de cargamentos del Golfo obliga además a compradores asiáticos y europeos a competir con mayor intensidad por suministro procedente de otras regiones, particularmente Estados Unidos y el Atlántico.

El efecto no se limita al precio de la molécula. La alteración de rutas marítimas, las mayores primas de riesgo y la menor disponibilidad efectiva de buques también están elevando los costos asociados al shipping.

S&P Global ha señalado que la disrupción de Ormuz está provocando niveles récord en determinadas tarifas de transporte, mientras los exportadores desarrollan rutas alternativas más largas y necesitan más capacidad de flota para movilizar volúmenes equivalentes.

¿Puede el ship-to-ship convertirse en una solución permanente?

Por ahora, no. Las transferencias STS pueden funcionar como una solución táctica para determinados cargamentos, pero difícilmente sustituyen el tránsito normal y continuo de LNG carriers a través del Estrecho de Ormuz.

El GNL requiere una cadena logística altamente integrada, desde la programación de carga hasta la entrega en terminales de regasificación. Incorporar una transferencia adicional entre buques aumenta costos, tiempos y riesgos operativos.

Sin embargo, la aparición de estas operaciones demuestra que la industria está desarrollando mecanismos cada vez más sofisticados para preservar el suministro ante una crisis prolongada.

También revela algo más profundo: la seguridad marítima se ha convertido nuevamente en una variable estructural del precio y disponibilidad del GNL global.

Una nueva geografía logística para el GNL del Golfo

La utilización de transferencias ship-to-ship fuera de Ormuz muestra cómo el conflicto está modificando progresivamente la arquitectura operacional del comercio de GNL.

Lo que inicialmente se observaba principalmente como una interrupción de supply se está transformando también en una reorganización de rutas, flotas, seguros y estrategias de entrega.

Para compradores en Asia, Europa y otros mercados importadores, la pregunta ya no es únicamente cuánto GNL puede producir Qatar o Emiratos Árabes Unidos, sino cuánto de ese volumen puede efectivamente salir del Golfo, bajo qué condiciones y a qué costo.

Mientras persista la incertidumbre sobre Ormuz, estas soluciones extraordinarias podrían seguir apareciendo. Sin embargo, su utilización también confirma que el mercado permanece lejos de una normalización completa.

Para el comercio internacional de GNL, Ormuz continúa siendo uno de los principales factores de riesgo para el suministro, los precios y la logística durante 2026.

Fuentes: Reuters, S&P Global Energy, Kpler.

GNL GLOBAL

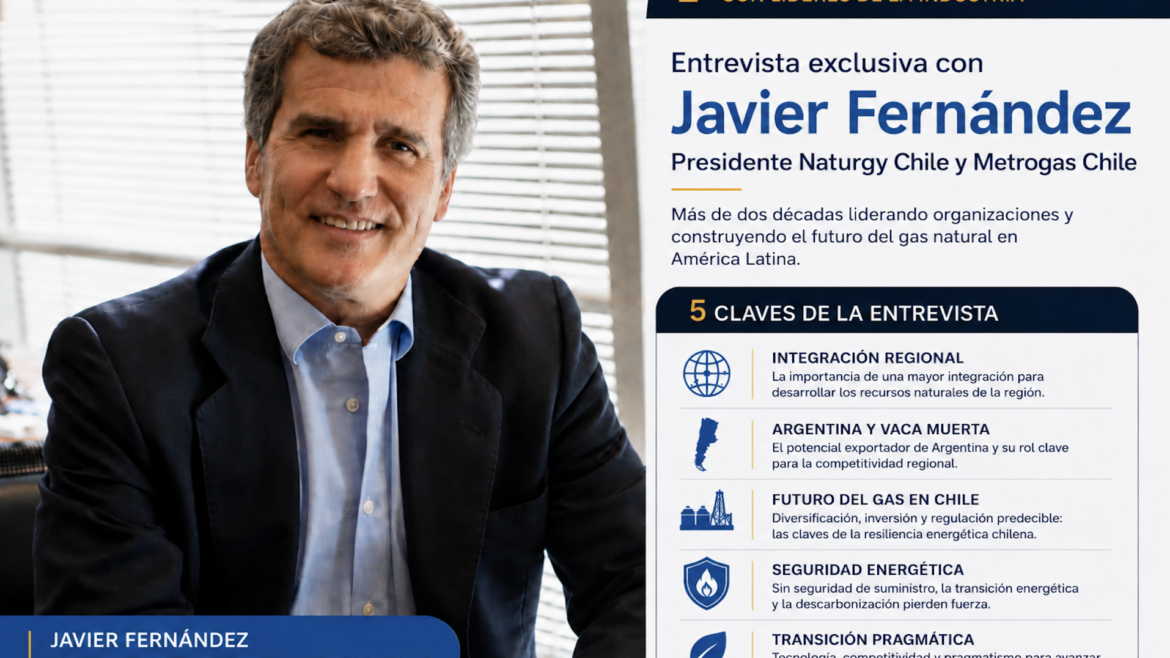
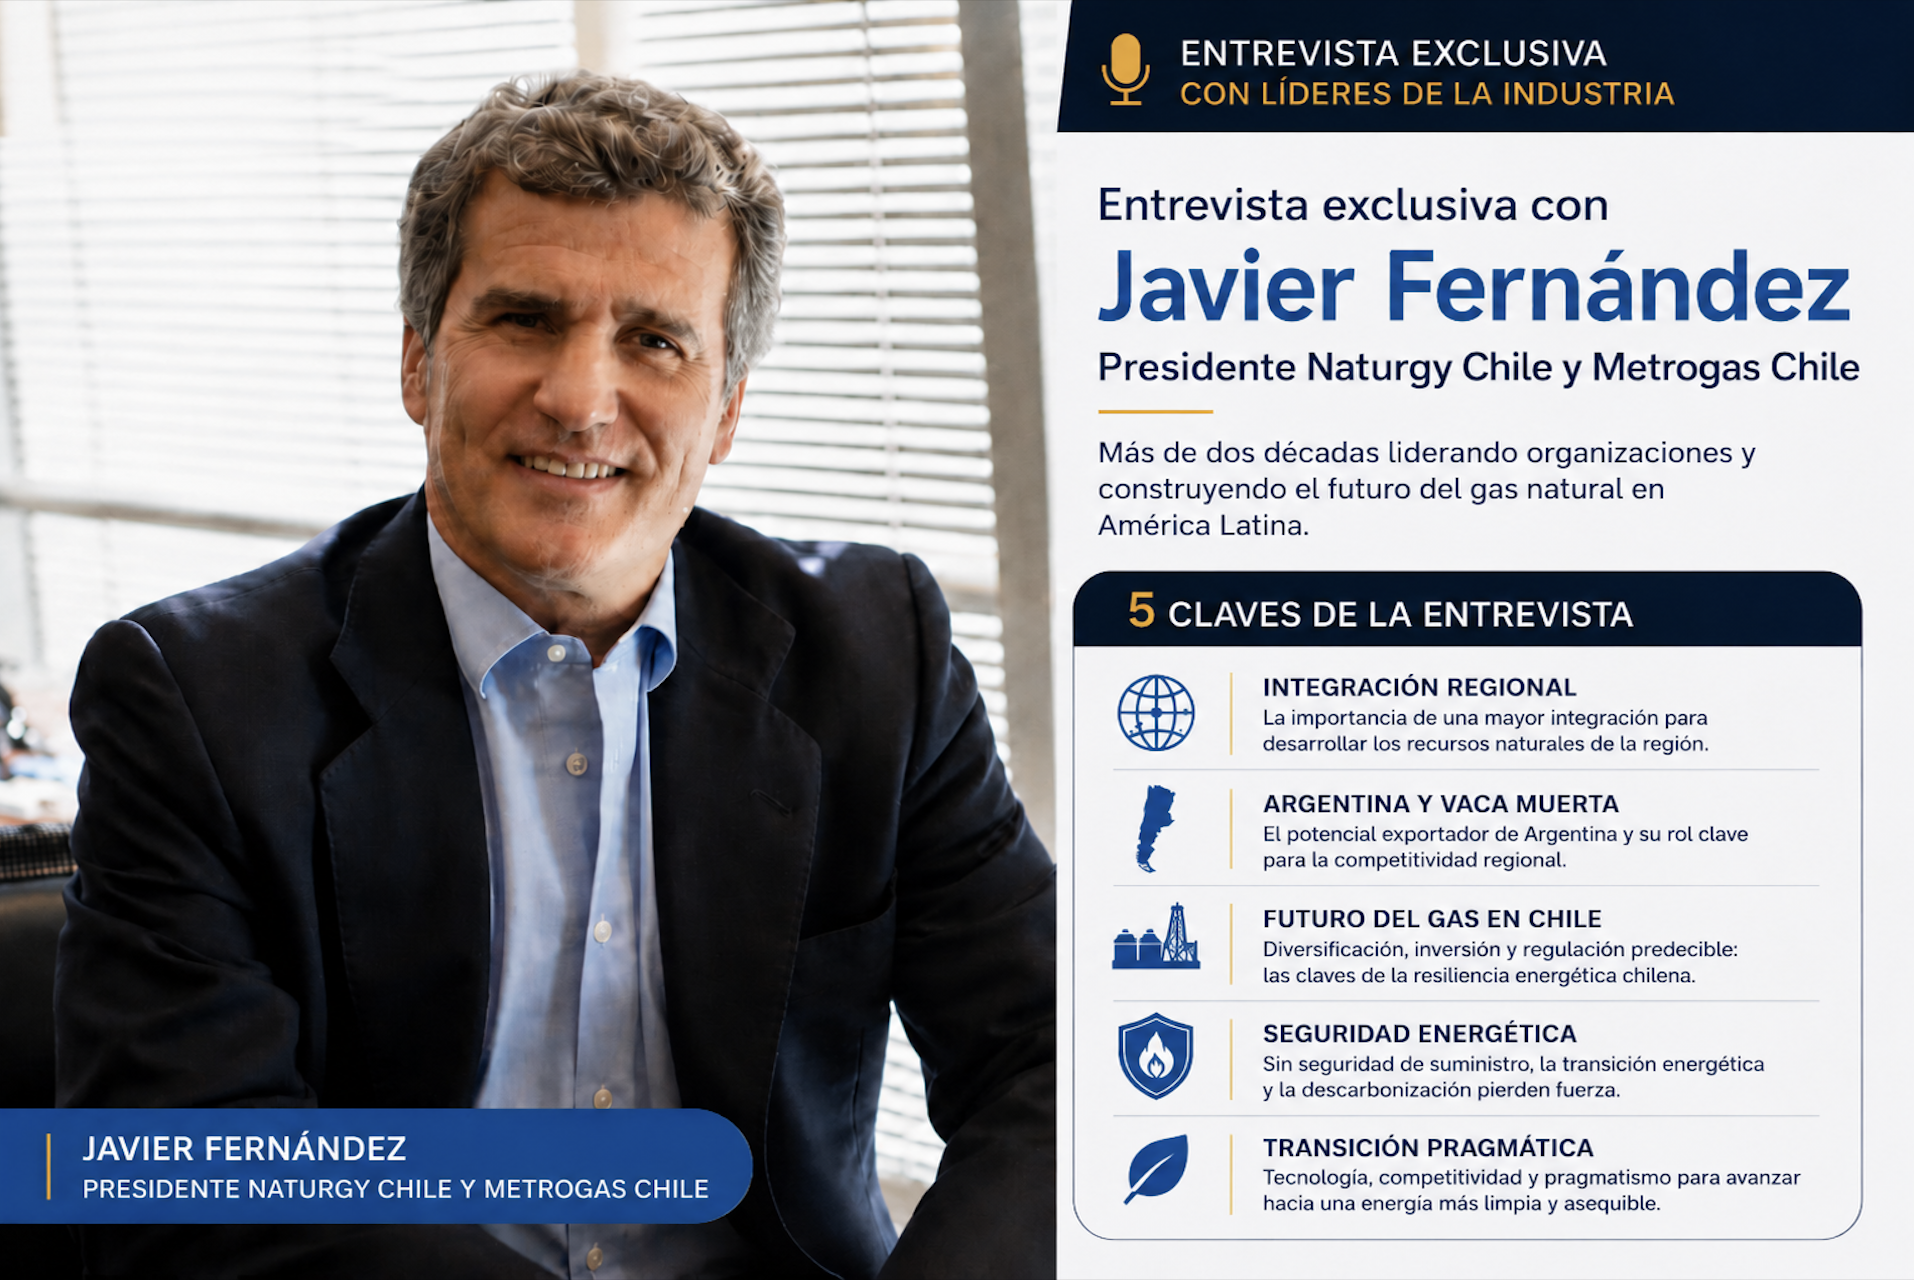
Javier Fernández. Presidente Metrogas Chile

Javier Fernández: “El gas es y seguirá siendo un recurso relevante de garantía de suministro y de competitividad”

Javier Fernández: “El gas es y seguirá siendo un recurso relevante de garantía de suministro y de competitividad” 1914 1280 GNL GLOBAL
GNL GLOBAL conversa con Javier Fernández sobre el futuro del gas natural en América Latina, la seguridad energética, la competitividad, la experiencia de Chile y los desafíos de una transición energética pragmática.

Con más de dos décadas de experiencia en el sector energético y una trayectoria profesional desarrollada en distintos mercados internacionales, Javier Fernández, Presidente Metrogas Chile y Presidente Naturgy Chile, aporta una perspectiva especialmente amplia sobre la evolución del gas natural y de los sistemas energéticos de América Latina.

En esta entrevista exclusiva con GNL GLOBAL, Fernández analiza algunas de las cuestiones que hoy están definiendo la agenda energética regional: la necesidad de planificación de largo plazo, la integración entre mercados, el papel estratégico del gas natural, la seguridad de suministro, la competitividad, la transición energética y la importancia de preservar marcos regulatorios capaces de atraer inversión.

Chile ocupa un lugar especial en la conversación. Su experiencia permite observar cómo un mercado puede responder a una disrupción profunda del suministro, diversificar sus fuentes y desarrollar infraestructura capaz de reforzar su resiliencia energética.

Pero la conversación va más allá de Chile. Argentina, Brasil, Colombia, México y la integración energética latinoamericana aparecen también en el análisis de Fernández, quien plantea una visión pragmática de la transición: avanzar hacia menores emisiones sin perder de vista la seguridad de suministro, la competitividad de las economías y la realidad tecnológica.

Javier Fernández. Presidente Metrogas Chile

GNL GLOBAL: A lo largo de más de dos décadas en el sector energético y habiendo trabajado en mercados tan distintos como España, México, Colombia y Chile, ¿cuáles considera que han sido los principales aprendizajes que le ha dejado América Latina como región energética?

Javier Fernández: América Latina ha sido, es y será una región de oportunidades en el sector energético. Con disponibilidad de recursos naturales abundantes, y con una voluntad política en muchos países de desarrollar una industria energética fundamentalmente privada, eficiente y competitiva. Los inversores de todo el mundo encontramos marcos políticos y regulatorios que permiten una relación público-privada productiva para los consumidores y para los inversores. Por el contrario, y eso no es exclusivo de esta región, la presión de la agenda política prima en demasiadas ocasiones los objetivos de corto plazo, dejando en segundo plano la necesaria planificación de mediano y largo plazo, crítica en una industria donde las inversiones se realizan con horizontes de décadas. Por último, se echa de menos una mayor integración regional que permitiera el desarrollo adecuado de todos los recursos naturales dentro de la misma región, que es donde especialmente por cuestiones de competitividad y seguridad de suministro tiene más sentido su utilización.

Si bien es cierto que se tiene una sensación de que lo que pasa en América Latina tiene un cierto decalaje respecto a lo que pasa en otras regiones como Europa o Estados Unidos, esto no siempre es cierto. Muchos países de América Latina han sido pioneros en la adopción de esquemas regulatorios avanzados, y en una relación profesional y constructiva entre reguladores y empresas del sector. En algunos aspectos de avance en la adopción de novedades tecnológicas de operación o de gestión, América Latina ha tenido la ventaja de aprender de los errores a la hora de aplicar esas tecnologías, y la capacidad de adoptarlas con mayor rapidez y eficacia.


Durante su trayectoria ha liderado organizaciones en momentos de transformación del sector energético. ¿Cómo ha evolucionado el rol del gas natural dentro de las estrategias de seguridad energética y competitividad de los países de la región?

JF: Ha evolucionado de manera desigual en los diferentes países. Y el factor diferencial genérico ha sido la disponibilidad de recursos locales o recursos trasportados a través de conexiones internacionales fronterizas por gasoducto. En todos los países latinoamericanos con infraestructuras gasistas, el gas natural es imbatible en la utilización industrial. En el mercado residencial, comercial o GNV la evolución en su adopción como energía de preferencia ha sido desigual por causas muy diversas que van desde lo cultural o idiosincrático, a las diferentes realidades climáticas, o a la presencia de energías alternativas competitivas.

Las conexiones entre USA y México, entre Bolivia y Brasil, entre Argentina y Chile en diferentes momentos del tiempo impulsaron el uso del gas natural y aunque esas conexiones han tenido momentos mejores y peores, han significado un impulso importante a la competitividad y a la calidad vida de la región.

Argentina en la actualidad es un actor relevante para seguir, con el deseo de que tenga una política consistente en el desarrollo y exportación a países vecinos de sus vastos recursos con origen en el campo Vaca Muerta en Neuquen. Igualmente, Brasil tiene recursos importantes para garantizar seguridad de suministro y competitividad para sus mercados.

Un caso llamativo es el de Colombia, país con disponibilidad de recursos y que históricamente apalancó su crecimiento con el gas como uno de los principales protagonistas en la matriz energética, pero que con el freno a la inversión en exploración y producción (E&P) en los últimos años, ha empeorado su posición en cuanto a seguridad de suministro y competitividad.

México también renunció a un crecimiento relevante de la E&P, si bien a diferencia de Colombia se pudo aferrar a la disponibilidad de recursos de Estados Unidos, para impulsar su crecimiento económico.

Diferentes estrategias y políticas en esta geografía en cuya matriz energética, con seguridad el gas es y seguirá siendo un recurso relevante de garantía de suministro y de competitividad.


Chile: de la vulnerabilidad del suministro a la diversificación

La experiencia chilena constituye uno de los casos más relevantes de transformación de la infraestructura gasista en América Latina. La interrupción de los flujos desde Argentina obligó al país a replantear en pocos años su seguridad energética y desarrollar nuevas alternativas de abastecimiento.

Chile ha desarrollado una de las industrias de gas natural más sofisticadas de América Latina. Desde su experiencia, ¿cuáles han sido los factores más importantes para consolidar ese desarrollo y qué lecciones podrían ser útiles para otros mercados regionales?

JF: La historia del gas en Chile es muy reciente e intensa a la vez. Desarrollo incipiente
del mercado apalancándose en el gas argentino a finales de los años 90 y posteriormente, a pesar de las dificultades, una magnífica capacidad de reacción una década después al corte de la importación por gasoducto con el desarrollo de GNL Quintero y GNL Mejillones como alternativa.

Santiago es uno de los mejores ejemplos de como en muy poco tiempo mejoró la calidad del aire por la incorporación del gas natural en sustitución de la leña para el mercado residencial, además de la sustitución del fuel, diésel y gasóleo para el mercado industrial y de generación eléctrica. Otras ciudades, especialmente en el sur del país han sido mas tibias en la implantación de los programas de mejora de la calidad del aire y han mantenido el uso de la leña u otras alternativas más nocivas para los ciudadanos en detrimento de la incorporación del gas natural de manera masiva con los beneficios que ya se demostraron en Santiago.

El futuro es prometedor, Chile tiene capacidad de importación de importantes cantidades de gas tanto de Argentina a través de diferentes gasoductos como GNL a través de sus plantas, incluso tiene la capacidad de convertirse en un vehículo de exportación del gas argentino al Pacífico. Esa colaboración entre países es necesaria para la región, aportando un flujo interesante y estable de divisas a Argentina y una opción energética competitiva de base a Chile.

En cualquier caso, y esto no solo aplica a Chile sino al resto de países en Latinoamérica, un factor a considerar es la importancia de evitar la sobrerregulación con lo que ello supone como freno al crecimiento. Estas infraestructuras son de largo plazo y es muy importante no dañar la confianza de los inversores.

Por último, la principal lección aprendida en el caso de Chile es que la diversificación de fuentes, la apertura a la inversión y una regulación predecible permiten construir sistemas energéticos más resilientes frente a cambios geopolíticos o de mercado


Seguridad de suministro antes que transición sobre el papel

La transición energética latinoamericana se desarrolla en un contexto muy diferente al de otras regiones. Crecimiento de la demanda, necesidades de inversión, competitividad industrial y vulnerabilidad de algunos sistemas eléctricos obligan a analizar simultáneamente descarbonización y seguridad energética.

La industria energética enfrenta hoy desafíos asociados a descarbonización, transición energética y seguridad de suministro. ¿Cómo visualiza el equilibrio entre estos tres elementos en América Latina durante la próxima década?

JF: Empecemos por el tercer desafío, que posiblemente es el más importante de los tres porque sin seguridad de suministro los otros dos pierden fuerza. Pareciera que han tenido que ocurrir varios eventos críticos en el sector eléctrico, en España, Chile y Panamá por poner ejemplos concretos, o más globalmente en Ucrania y en Irán, para volver a dar la importancia que se merece a la seguridad de suministro. Para hacer una transición energética pragmática y tomarnos en serio la descarbonización es importante garantizar la seguridad de suministro y la competitividad en las economías de América Latina.

La transición energética y la descarbonización no puede sostenerse únicamente en el papel con proyecciones 2030 o 2050, o regular improvisadamente cierre de alternativas energéticas sin tener garantía de sustitución a precios competitivos…etc. La velocidad de la transición energética, y por tanto llegar a los objetivos de descarbonización, la va a marcar la capacidad tecnológica de conseguir alternativas a la matriz energética existente a igual o mejor coste. Por tanto, cuanto antes encontremos soluciones tecnológicas en ese sentido antes avanzaremos en la transición, y lo que es importante en ese camino es no despreciar las tecnologías que son habilitadoras para conseguir esos objetivos, mejorando otras condiciones como son la calidad de aire en las ciudades reduciendo el material particulado. En esto el gas juega un papel esencial por su capacidad de complemento para las energías intermitentes, garantizando la seguridad de suministro.

Adicionalmente, cuando pensamos en la optimización de las infraestructuras, el desarrollo del biometano y a más largo plazo el hidrógeno renovable puede contribuir a aprovechar las infraestructuras gasistas existentes y acelerar una transición energética pragmática y asequible para la región, con una importante aportación a la economía circular en el caso del biometano.


Liderazgo: transformación, cooperación y visión de largo plazo

Sobre las nuevas generaciones de profesionales que tendrán que gestionar una industria sometida simultáneamente a transformación tecnológica, presión regulatoria y nuevas exigencias de los consumidores.

Mirando hacia atrás en su carrera profesional, ¿qué consejo le daría a las nuevas generaciones de profesionales que buscan construir una trayectoria de liderazgo dentro del sector energético latinoamericano?

JF: Dar consejos siempre es difícil, es casi mejor hablar de líneas de trabajo que podríamos tener como sector:

Primero, que tengamos voluntad transformadora, estamos en un momento de cambio tecnológico importante y ese cambio tecnológico se tiene que reflejar en mejor atención a los consumidores y en unas mejores tarifas por optimización en toda la cadena del sector energético. El sector energético es fundamental para el devenir de la economía en los países y como tal tenemos que esforzarnos en mejorar en todos los sentidos.

Segundo, que tengamos voluntad de trabajar conjuntamente con el resto de los servicios públicos como agua, telefonía, cable… Se pueden generar muchas sinergias de las cuales nuevamente se pueden aportar muchos beneficios a la sociedad.

Tercero, que nos creamos la necesidad de colaborar en una evolución energética que valore la importancia de todas las fuentes de energía y que con pragmatismo tracemos un plan creíble de como evolucionar hacia un menor impacto no solo con el medio ambiente sino también con la calidad del aire que es el que de verdad afecta de manera local en cada ciudad de cada país.

Y quizá una línea adicional, no menos importante que las anteriores, sería que contribuyamos a la estabilidad regulatoria del sector energético solicitando señales claras y de largo plazo que no sean erráticas y que contribuyan a invertir en la infraestructura necesaria para garantizar la seguridad de suministro.

En un terreno más personal, yo animaría a todos los profesionales, del sector energético y de cualquier otro, a que se atrevan a tomar riesgos, a experimentar, y que no pierdan la oportunidad de conocer otros países y culturas y, si se da el caso, vivan y trabajen fuera de su país. El haber tenido la oportunidad de vivir y trabajar en distintos países, incluido Chile, lo considero como la experiencia más enriquecedora de mi vida laboral.


Una visión pragmática para el futuro energético de América Latina

La conversación con Javier Fernández deja varias líneas particularmente relevantes para el debate energético regional: seguridad de suministro, integración regional, estabilidad regulatoria, inversión de largo plazo y pragmatismo tecnológico.

Su análisis también pone sobre la mesa una cuestión que será determinante durante los próximos años: la transición energética no puede evaluarse únicamente a partir de objetivos de descarbonización. Para los países latinoamericanos, deberá avanzar simultáneamente con sistemas energéticos seguros, competitivos y capaces de sostener el crecimiento económico.

En ese escenario, el gas natural continúa ocupando un espacio estratégico, tanto como fuente de competitividad para la industria como por su capacidad de complementar sistemas eléctricos con una participación creciente de generación renovable intermitente.

Y Chile ofrece una experiencia especialmente interesante: de la dependencia del suministro argentino a la construcción de infraestructura de importación de GNL y, potencialmente, hacia una nueva etapa de integración energética con Argentina y el Pacífico.

Sobre Metrogas
Metrogas S.A. es una de las principales compañías de distribución de gas natural en Chile, con presencia en las regiones Metropolitana, de O’Higgins y Los Lagos. La empresa inició el suministro de gas natural en Santiago en 1997 y ha sido parte relevante del desarrollo de la infraestructura gasista del país, incluyendo su participación en la construcción del terminal GNL Quintero y la expansión del suministro mediante redes y soluciones de GNL móvil. Actualmente, su actividad comprende la distribución y comercialización de gas natural para clientes residenciales, comerciales e industriales.

Agradecemos a Javier Fernández por compartir su experiencia y visión sobre el presente y el futuro del sector energético latinoamericano.

GNL GLOBAL

San Matías Pipeline abastecerá el proyecto FLNG de Southern Energy

San Matías Pipeline asegura US$900 millones para el gasoducto que abastecerá el proyecto FLNG de Southern Energy

San Matías Pipeline asegura US$900 millones para el gasoducto que abastecerá el proyecto FLNG de Southern Energy 1914 1280 GNL GLOBAL
El financiamiento cubrirá cerca del 70% de la inversión prevista para el gasoducto dedicado que conectará Vaca Muerta con el Golfo San Matías. La infraestructura, con una capacidad de 27 millones de m³/d, será fundamental para abastecer las unidades FLNG Hilli y Esperanza de Southern Energy.

El proyecto de exportación de gas natural licuado (GNL) de Southern Energy S.A. (SESA) alcanzó un nuevo hito con el aseguramiento de US$900 millones de financiamiento internacional para avanzar con la construcción del gasoducto dedicado que conectará la producción de Vaca Muerta con las instalaciones de licuefacción previstas frente a la costa de Río Negro.

El Gobierno de la Provincia de Río Negro confirmó oficialmente el 28 de agosto de 2026 la obtención del financiamiento, indicando que los recursos permitirán cubrir cerca del 70% de la inversión necesaria para desarrollar el San Matías Pipeline, estimada en aproximadamente US$1.300 millones.

El cierre financiero representa un avance particularmente relevante para Southern Energy porque el nuevo gasoducto constituirá la conexión dedicada entre la producción incremental de gas natural de la Cuenca Neuquina y las unidades flotantes de licuefacción que integran su proyecto FLNG en el Golfo San Matías.

Un gasoducto diseñado específicamente para la exportación de GNL

La infraestructura está siendo desarrollada por San Matías Pipeline S.A. (SMP).

De acuerdo con la Resolución 873/2026 del Ministerio de Economía de Argentina, publicada el 26 de junio, la denominación oficial del proyecto es “Gasoducto dedicado para la Exportación de Gas Natural”.

La obra contempla aproximadamente 480 kilómetros de gasoducto de 36 pulgadas de diámetro, desde el área de Tratayén, en Neuquén, hasta San Antonio Oeste, en Río Negro, y dispondrá de una capacidad de transporte de hasta 27 millones de metros cúbicos diarios de gas natural.

Su objetivo, según establece expresamente la resolución, será evacuar producción incremental de la Cuenca Neuquina hacia instalaciones de licuefacción destinadas a producir GNL para exportación.

El proyecto también incluye nueva infraestructura de compresión y la repotenciación de instalaciones existentes en San Antonio Oeste para garantizar el suministro hacia las terminales ubicadas en el Golfo San Matías.

La inversión declarada ante el Gobierno argentino asciende a US$1.300 millones.

Incorporado al RIGI en junio de 2026

El Ministerio de Economía aprobó el 25 de junio de 2026 la incorporación de San Matías Pipeline al Régimen de Incentivo para Grandes Inversiones (RIGI), dentro del sector Petróleo y Gas y el subsector Transporte y Almacenamiento.

La aprobación se formalizó mediante la Resolución 873/2026, publicada al día siguiente en el Boletín Oficial.

El proyecto fue presentado como un Vehículo de Proyecto Único independiente y específicamente destinado al desarrollo, construcción, operación y mantenimiento del sistema de transporte.

La documentación oficial señala además que San Matías Pipeline surgió de la adecuación societaria de Pan American E&P S.A., que modificó su denominación y objeto social para cumplir con las condiciones aplicables a los Vehículos de Proyecto Único bajo el RIGI.

La pieza que permitirá abastecer las dos FLNG de Southern Energy

El desarrollo del gasoducto está directamente vinculado al proyecto FLNG de Southern Energy, que contempla la operación de dos unidades flotantes de licuefacción frente al Golfo San Matías.

La propia Provincia de Río Negro utiliza formalmente la denominación “PROYECTO FLNG” en el acuerdo celebrado con Southern Energy y San Matías Pipeline en abril de 2026.

Según ese acuerdo, el proyecto comprende, por una parte, la infraestructura desarrollada por Southern Energy asociada a las FLNG, la recepción y carga de buques metaneros, servicios de soporte y una base logística en San Antonio Este y, por otra, la infraestructura de transporte desarrollada por San Matías Pipeline.

Las dos unidades de licuefacción serán la FLNG Hilli y la FLNG Esperanza.

FLNG Hilli

La primera unidad será la Hilli, anteriormente denominada Hilli Episeyo.

Golar LNG confirmó en sus resultados correspondientes al segundo trimestre de 2026 que la unidad concluyó su contrato de ocho años en Camerún y actualmente se encuentra en proceso de reposicionamiento hacia Singapur, donde se realizarán modificaciones antes del comienzo de su próximo contrato de 20 años en 2027.

La Hilli dispone de una capacidad nominal de aproximadamente 2,45 millones de toneladas anuales de GNL.

Golar LNG

Imagen cortesía de Golar LNG

FLNG Esperanza

La segunda unidad, inicialmente identificada como MKII FLNG durante su desarrollo, fue oficialmente denominada FLNG Esperanza por Southern Energy.

Golar informó en agosto de 2026 que la construcción de la unidad continúa dentro del cronograma y presupuesto previstos.

Esperanza tendrá una capacidad nominal aproximada de 3,5 millones de toneladas anuales. En conjunto, ambas unidades proporcionarán alrededor de 5,95 millones de toneladas anuales de capacidad de licuefacción una vez que las dos se encuentren operativas.

Del uso del sistema existente a una infraestructura dedicada

El desarrollo del San Matías Pipeline representa además una evolución estructural del proyecto.

La primera autorización de Southern Energy contemplaba inicialmente la operación de la FLNG Hilli utilizando gas disponible a través de la infraestructura argentina existente.

En abril de 2025, la Secretaría de Energía otorgó a Southern Energy su primer Certificado de Autorización de Libre Exportación de GNL, mientras que pocos días después el Ministerio de Economía aprobó su incorporación al RIGI como Proyecto de Exportación Estratégica de Largo Plazo.

La denominación formal utilizada en la Resolución 559/2025 fue “Proyecto de Licuefacción de Gas Natural”.

Posteriormente, el desarrollo fue ampliado con la incorporación de la segunda unidad flotante, actualmente denominada Esperanza.

La expansión hasta aproximadamente 6 mtpa hizo necesario desarrollar una infraestructura de transporte capaz de suministrar a ambas FLNG de manera sostenida.

El gasoducto de San Matías cumple precisamente esa función.

Golar LNG ha señalado que la infraestructura dedicada tendrá aproximadamente 500 kilómetros, 36 pulgadas de diámetro y capacidad cercana a 27 millones de m³/d, suficiente para respaldar el suministro durante todo el año a ambas unidades.

San Matías Pipeline abastecerá el proyecto FLNG de Southern Energy

San Matías Pipeline abastecerá el proyecto FLNG de Southern Energy

El proyecto avanza simultáneamente en infraestructura y licuefacción

El cierre del financiamiento se produce cuando varios componentes del proyecto avanzan de manera simultánea.

En su última actualización corporativa, Golar confirmó que San Matías Pipeline ya adjudicó el contrato EPC para la construcción del gasoducto, mientras que los trabajos sobre la FLNG Esperanza continúan conforme al cronograma.

Al mismo tiempo, la Hilli se encuentra en transición desde Camerún hacia su próximo contrato en Argentina.

El desarrollo del gasoducto es especialmente importante porque transforma la disponibilidad de los recursos de Vaca Muerta en capacidad física para abastecer una plataforma exportadora durante todo el año.

La Resolución 873/2026 señala expresamente que uno de sus objetivos centrales es evacuar producción incremental de la Cuenca Neuquina hacia terminales licuefactoras, aprovechando los recursos no convencionales de Vaca Muerta.

Un nuevo hito hacia las exportaciones argentinas de GNL

El financiamiento por US$900 millones reduce uno de los principales desafíos pendientes para el desarrollo de la infraestructura de Southern Energy.

El Gobierno de Río Negro destacó que los recursos financiarán cerca del 70% de la inversión estimada para el gasoducto y confirmó que ya comenzaron a llegar a San Antonio Este los primeros materiales destinados a su construcción.

Desde la perspectiva del mercado de GNL, la importancia del San Matías Pipeline radica precisamente en su carácter de infraestructura dedicada.

Argentina dispone de recursos gasíferos de escala mundial en Vaca Muerta, pero su transformación en GNL exportable requiere que producción, transporte, licuefacción y logística marítima funcionen como una única cadena integrada.

Con el financiamiento asegurado para el gasoducto, la adjudicación del EPC, el avance de la FLNG Esperanza y la transición de la Hilli hacia Argentina, Southern Energy continúa reduciendo progresivamente los riesgos de ejecución asociados a su proyecto FLNG en Río Negro.

El cumplimiento del cronograma de construcción del sistema de transporte será ahora uno de los factores críticos para acompañar la entrada en operación de las dos unidades flotantes y consolidar la incorporación de Argentina al mercado internacional de GNL.

GNL GLOBAL

Precios spot del GNL en Asia suben por tercera semana consecutiva ante mayor demanda y riesgos en Ormuz

Precios spot del GNL en Asia suben por tercera semana consecutiva ante mayor demanda y riesgos en Ormuz

Precios spot del GNL en Asia suben por tercera semana consecutiva ante mayor demanda y riesgos en Ormuz 1034 588 GNL GLOBAL
Los precios spot del gas natural licuado (GNL) en Asia subieron por tercera semana consecutiva y alcanzaron un nuevo máximo de cinco meses, respaldados por una mayor demanda tanto en Asia como en Europa, mientras las persistentes restricciones al tránsito por el estrecho de Ormuz continúan representando un riesgo alcista para el mercado.

De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en octubre en el noreste de Asia se estimó en 23,20 USD/MMBtu, el nivel más alto desde el 20 de marzo, frente a 22,50 USD/MMBtu la semana anterior. El incremento fue de 0,70 USD/MMBtu, equivalente a 3,1%.

Precios spot del GNL en Asia al 28 de ago 2026

La subida se produjo en un mercado en el que compradores asiáticos continúan buscando cargamentos pese al elevado nivel de precios, al tiempo que Europa necesita mantener una fuerte atracción de GNL de la cuenca del Atlántico de cara al invierno boreal.

El riesgo geopolítico continúa concentrado en el estrecho de Ormuz. Durante la semana se produjeron avances diplomáticos entre Omán e Irán para estudiar un corredor temporal de navegación y trabajos conjuntos de remoción de minas. Sin embargo, esos avances todavía no se han traducido en una normalización de los flujos. Además, acontecimientos registrados durante el fin de semana previo a esta publicación volvieron a elevar la incertidumbre después de nuevos enfrentamientos entre Estados Unidos e Irán en las inmediaciones del estrecho.

El mercado internacional del GNL continúa caracterizado por la combinación de una oferta restringida procedente del Golfo, una recuperación de la demanda spot asiática y la necesidad de Europa de competir por cargamentos flexibles antes del invierno.

El aumento hasta 23,20 USD/MMBtu en el noreste de Asia supone la tercera subida semanal consecutiva. Sin embargo, la señal de precios entre Asia y Europa muestra una competencia cada vez más estrecha entre ambas regiones.

En Estados Unidos, el arbitraje para los cargamentos del mes próximo enviados al noreste de Asia a través del cabo de Buena Esperanza se redujo durante la semana, aunque continuó favoreciendo claramente su entrega en Europa. Por el contrario, utilizando la ruta del canal de Panamá, la señal comercial seguía favoreciendo Asia.

Esta diferencia refleja el peso que tienen los costos de transporte en la decisión final de destino de los cargamentos estadounidenses. La fuerte caída registrada en los fletes del Atlántico redujo parcialmente el costo adicional de enviar GNL hacia Asia, estrechando el diferencial de arbitraje.

No obstante, la curva a plazo para el resto de 2026 continúa indicando, de acuerdo con Spark Commodities, que el arbitraje estadounidense hacia Asia permanece cerrado y favorece a Europa mientras el continente se prepara para el invierno.

Asia

El interés comprador de mercados del sur de Asia, entre ellos India y Bangladesh, contribuyó a sostener los precios pese a los niveles elevados alcanzados por el mercado.

Kpler mantiene una perspectiva alcista para los precios asiáticos del GNL. Go Katayama, analista de la firma, señaló entre los factores de soporte una producción doméstica de gas más lenta en China, una mayor demanda eléctrica en Tailandia y China y la continuidad de las compras spot de India.

“China continúa siendo el principal impulsor del crecimiento incremental de la demanda”, señaló Katayama. “Una demanda de refrigeración más moderada a corto plazo proporciona cierto contrapeso, mientras que la persistente incertidumbre sobre Ormuz continúa representando un riesgo alcista”.

La evolución del estrecho continúa siendo especialmente relevante para la disponibilidad mundial de GNL. Datos de ICIS recogidos por Reuters durante la semana mostraron la magnitud de la reducción de los flujos qataríes: durante los primeros seis meses del conflicto Qatar habría exportado solo 18 cargamentos de GNL, frente a 509 cargamentos durante el mismo periodo del año anterior, una caída aproximada del 96%. QatarEnergy no comentó esas estimaciones.

Al mismo tiempo, se registraron señales diplomáticas que inicialmente ofrecieron cierta posibilidad de mejora. El 25 de agosto, los ministros de Relaciones Exteriores de Omán e Irán anunciaron que habían discutido un marco gradual para restablecer una navegación segura, incluyendo un corredor temporal conjunto por el estrecho y un proyecto para la remoción de minas.

Sin embargo, el tránsito continuó muy por debajo de los niveles normales. Datos preliminares de Kpler publicados el 26 de agosto mostraron apenas cinco movimientos de buques de mercancías a través de Ormuz durante la jornada anterior, frente a un promedio de diez días de 15 movimientos. Estas cifras además están sujetas a incertidumbre porque algunos buques navegan con sus sistemas de identificación desactivados.

La situación volvió a deteriorarse durante el fin de semana previo a la publicación de este artículo. El 30 de agosto fuerzas estadounidenses atacaron lanzadores iraníes en la isla de Larak, situada en el estrecho de Ormuz, e Irán anunció posteriormente acciones de represalia. Reuters informó además que un petrolero había sido alcanzado por un proyectil mientras entraba al estrecho.

Estos acontecimientos ocurrieron después del cierre del reporte semanal de precios y, por tanto, no deben interpretarse como una causa del incremento hasta 23,20 USD/MMBtu registrado la semana pasada. Sí constituyen, sin embargo, un riesgo adicional para la apertura de la siguiente semana de negociación y para las expectativas de normalización del transporte marítimo en la región.

Europa

El mercado europeo también registró fuertes aumentos, impulsado por la necesidad de atraer cargamentos de la cuenca del Atlántico antes del invierno y por la preocupación en torno a la trayectoria de los inventarios de gas.

S&P Global Energy evaluó el jueves su referencia diaria de GNL para entrega en septiembre en el noroeste de Europa en base exbuque —Delivered Ex-Ship, DES— en 22,82 USD/MMBtu, con un descuento de 0,35 USD/MMBtufrente al precio del hub holandés TTF.

La evaluación supone un incremento de 0,83 USD/MMBtu, o aproximadamente 3,8%, respecto de los 21,99 USD/MMBtu reportados por S&P Global Energy una semana antes para el mismo mes de entrega.

Spark Commodities evaluó el precio DES del noroeste de Europa para septiembre en 22,867 USD/MMBtu, frente a 21,948 USD/MMBtu la semana anterior, mientras que Argus Media situó su evaluación para octubre en 22,67 USD/MMBtu. La referencia de Argus no debe compararse directamente con la de la semana anterior debido al cambio en el mes de entrega.

“Los precios del gas y del GNL europeos subieron a máximos de varios años mientras los participantes incorporaban la necesidad de atraer cargamentos de GNL de la cuenca del Atlántico antes del invierno, con el DES NWE subiendo con fuerza durante toda la semana en medio de la creciente preocupación por la trayectoria de los almacenamientos de la región”, explicó Aly Blakeway, responsable de Atlantic LNG de S&P Global Energy.

Según Blakeway, “los inventarios se situaban cerca del 63%-65% de la capacidad, significativamente por debajo de los niveles del año anterior, mientras que las recientes tasas de inyección sugieren que Europa probablemente seguirá dependiendo de fuertes importaciones de GNL durante el resto de la temporada de inyección”.

Esta necesidad de abastecimiento explica en parte la señal favorable hacia Europa de los cargamentos estadounidenses. Tras haber perdido durante parte del verano cargamentos flexibles hacia Asia, el continente está recuperando competitividad a medida que se acerca el invierno y aumenta la importancia estratégica de los inventarios.

Fletes de GNL

Las tarifas spot de transporte de GNL continuaron cayendo durante la semana.

En el Atlántico, los fletes descendieron hasta 11.750 USD por día, según Qasim Afghan, analista de Spark Commodities. Una semana antes se encontraban en 20.000 USD por día, lo que supone una reducción de 8.250 USD por día, aproximadamente 41,3%.

En el Pacífico, las tarifas retrocedieron desde 61.500 USD por día la semana anterior hasta 52.500 USD por día, una caída de 9.000 USD por día, equivalente a aproximadamente 14,6%.

La reducción de las tarifas del Atlántico está teniendo un efecto directo sobre la economía de los cargamentos estadounidenses. Según Afghan, el arbitraje del mes próximo desde Estados Unidos hacia el noreste de Asia vía cabo de Buena Esperanza se estrechó durante la semana, aunque continúa favoreciendo claramente Europa.

Por la ruta del canal de Panamá, en cambio, el arbitraje continuaba señalando hacia Asia.

“Mientras el arbitraje estadounidense había estado abierto hacia Asia desde el inicio de la guerra, esta señal disminuyó y, para agosto, los cargamentos estadounidenses prompt estaban fuertemente incentivados a dirigirse hacia Europa”, explicó Afghan.

“La reciente caída de las tarifas del Atlántico ha reducido el diferencial de costos de flete hacia Asia y, en consecuencia, ha estrechado el arbitraje”, agregó.

Sin embargo, la tendencia cambia poco cuando se observa el resto del año. “Mirando la curva a plazo para el resto de 2026, el arbitraje estadounidense hacia Asia permanece cerrado y continúa favoreciendo claramente Europa, mientras Europa se dirige hacia el invierno”, señaló Afghan.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.