Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Segundo cargamento a Honduras. Cortesía de Génesis Energías

Honduras entra oficialmente al mapa regional del GNL con la llegada del GasLog Windsor a Puerto Cortés

Honduras entra oficialmente al mapa regional del GNL con la llegada del GasLog Windsor a Puerto Cortés 1024 512 GNL GLOBAL
El segundo cargamento de GNL recibido por Génesis Energías marca la transición desde el comisionamiento hacia la operación del sistema que abastecerá a la Central Térmica Brassavola. Con este hito, Honduras se incorpora como el 11.º mercado importador de GNL de América Latina y el Caribe.

Honduras ha dado un paso decisivo en la incorporación del gas natural licuado (GNL)  a su matriz energética.

Génesis Energías confirmó este 8 de agosto la llegada del GasLog Windsor a Puerto Cortés con el segundo cargamento de GNL recibido por el país, una operación que permitirá avanzar hacia el inicio del despacho de electricidad generada con gas natural desde la Central Térmica Brassavola.

La operación tiene una relevancia distinta a la primera recepción de GNL realizada en julio. De acuerdo con la información proporcionada directamente por Génesis Energías a GNL GLOBAL, el primer cargamento estuvo destinado al comisionamiento, enfriamiento y preparación de los equipos criogénicos.

El cargamento transportado ahora por el GasLog Windsor, en cambio, representa el avance hacia la etapa operativa del sistema de suministro y generación eléctrica con gas natural.

El hito incorpora además formalmente a Honduras al mapa de los mercados receptores de GNL de América Latina y el Caribe.

Honduras se convierte en el 11.º mercado importador de GNL de la región

Con el inicio de las operaciones de importación en Puerto Cortés, Honduras se incorpora a un grupo regional que hasta ahora estaba integrado, considerando los mercados con infraestructura y recepción comercial de GNL de mayor escala, por:  Argentina, Brasil, Chile, Colombia, República Dominicana, Jamaica, México, Panamá, Puerto Rico, El Salvador.

La clasificación requiere una precisión: Puerto Rico se contabiliza como un mercado regional de GNL, aunque jurídicamente sea un territorio de Estados Unidos y no un país soberano. Bajo esta metodología, utilizada habitualmente para analizar el mercado LNG de América Latina y el Caribe, Honduras constituye el 11.º mercado importador regional.

GasLog Windsor: un vínculo directo con Centrica

La identificación del buque que realizó la operación permite además conectar directamente esta entrega con la estructura comercial del suministro hondureño.

El GasLog Windsor es un metanero construido en 2020 con una capacidad aproximada de 180.000 m³ de GNL, propulsión X-DF y sistema de contención Mark III Flex.

GasLog confirmó al momento de recibir el buque que éste iniciaría inmediatamente un contrato de siete años con una subsidiaria de Centrica. Documentación posterior de GasLog continúa identificando a Centrica como su charterer.

La conexión es especialmente relevante porque Centrica Energy es precisamente el proveedor contratado para el suministro de GNL a Honduras.

El acuerdo anunciado por Centrica contempla aproximadamente seis cargamentos de GNL por año durante un periodo de 15 años, destinados al proyecto energético hondureño. Las entregas están estructuradas mediante operaciones ship-to-ship, transfiriendo el GNL desde los metaneros suministradores hacia la unidad flotante instalada en Puerto Cortés.

La infraestructura tiene como pieza central al Bilbao Knutsen, acondicionado para desempeñar funciones de almacenamiento flotante dentro del esquema hondureño.

Imagen cortesía de Génesis Energía

Del GasLog Windsor al Bilbao Knutsen

La arquitectura logística del proyecto es particularmente interesante porque introduce en Honduras una cadena de suministro de GNL basada en infraestructura flotante.

El GNL transportado por buques oceánicos es transferido en Puerto Cortés al Bilbao Knutsen, que funciona como unidad de almacenamiento para abastecer posteriormente el sistema de regasificación asociado al complejo energético.

Este modelo permite a Honduras acceder al mercado internacional de GNL sin depender inicialmente de una terminal convencional de almacenamiento terrestre de gran escala.

La llegada del GasLog Windsor representa así mucho más que una operación marítima aislada: completa otro eslabón de una cadena que conecta el mercado global de GNL, la infraestructura de Puerto Cortés y la generación eléctrica hondureña.

Imagen cortesía de Génesis Energía

Imagen cortesía de Génesis Energía

Es importante señalar que la capacidad nominal del GasLog Windsor —180.000 m³— no debe interpretarse como el volumen efectivamente descargado en Honduras. Hasta que Génesis Energías o Centrica comuniquen oficialmente la cantidad transferida durante esta operación.

Brassavola se acerca al inicio de generación con gas natural

El destino final del GNL es la Central Térmica Brassavola, pieza central de la nueva infraestructura energética desarrollada por Génesis Energías.

La relevancia del segundo cargamento radica precisamente en que permitirá avanzar desde la fase de preparación técnica hacia el inicio del despacho de electricidad producida con gas natural.

Génesis Energías señaló que el proceso es resultado de la coordinación de diferentes actores nacionales e internacionales involucrados en la operación marítima, logística y energética, entre ellos Centrica, Knutsen Group, IMARINTER, Boluda Towage e InverZMA, además de autoridades y equipos profesionales participantes en el proyecto.

La compañía define el GNL como parte de una estrategia orientada a incrementar la seguridad y confiabilidad del suministro energético hondureño.

Centroamérica amplía su infraestructura LNG-to-Power

La entrada de Honduras también confirma una tendencia que se ha ido consolidando en América Central y el Caribe: el desarrollo de proyectos integrados LNG-to-Power en mercados eléctricos relativamente pequeños, donde la infraestructura flotante y las soluciones de menor escala permiten reducir las barreras tradicionales para introducir gas natural.

El modelo ya se encuentra operativo en Panamá (2018) y El Salvador (2022) y tiene una presencia consolidada en mercados caribeños como República Dominicana (2003) y Jamaica (2016).

La EIA identifica a República Dominicana, Jamaica y Panamá como los tres principales mercados de GNL del Caribe con infraestructura de regasificación de gran escala. En conjunto, estos tres países importaron alrededor de 0,4 Bcf/d durante 2024. Puerto Rico también dispone de infraestructura de gran escala.

El Salvador, por su parte, ha consolidado desde 2022 su plataforma LNG-to-Power y los datos de la EIA confirman importaciones estadounidenses de GNL hacia el país durante 2024 y 2025.

La incorporación de Honduras amplía ahora este corredor de importación de GNL en Centroamérica.

Un nuevo mercado para el GNL en América Latina y el Caribe

Desde una perspectiva regional, el hito adquiere especial importancia porque la incorporación de un nuevo país importador de GNL no ocurre con frecuencia.

El mercado latinoamericano continúa caracterizándose por perfiles muy diferentes: México, Brasil y Chile disponen de múltiples terminales y mercados consolidados; Argentina utiliza el GNL principalmente de forma estacional y avanza paralelamente hacia convertirse en exportador; Colombia emplea infraestructura de importación para complementar la seguridad del sistema; mientras Centroamérica y el Caribe han adoptado crecientemente soluciones integradas de menor escala y LNG-to-Power.

La International Gas Union (IGU) destacó en junio de 2026 que la región continúa teniendo importantes oportunidades para expandir el uso del gas natural, aunque enfrenta desafíos relacionados con infraestructura, financiamiento y heterogeneidad regulatoria.

La operación realizada en Puerto Cortés constituye un ejemplo concreto de esa transformación.

Con la llegada del GasLog Windsor, Honduras deja atrás una etapa centrada principalmente en la construcción y comisionamiento de infraestructura y comienza a avanzar hacia la utilización efectiva del GNL para generación eléctrica.

Para el mercado regional, el mensaje es aún mayor: América Latina y el Caribe cuentan desde ahora con un nuevo mercado importador de GNL. Honduras ocupa oficialmente un lugar en el mapa regional del GNL.

GNL GLOBAL

Qatar

ConocoPhillips prevé que eventuales retrasos en la expansión de GNL de Qatar se limiten a algunos meses

ConocoPhillips prevé que eventuales retrasos en la expansión de GNL de Qatar se limiten a algunos meses 600 382 GNL GLOBAL
La compañía estadounidense señaló que cualquier desplazamiento en el inicio de producción o en los primeros cargamentos de sus proyectos de GNL en Qatar probablemente sería de meses, y no de un año o más, mientras continúa avanzando junto con QatarEnergy en las expansiones North Field East y North Field South.

ConocoPhillips indicó el 6 de agosto que cualquier eventual retraso en los proyectos de expansión de GNL en Qatar en los que participa junto con QatarEnergy probablemente se limitaría a algunos meses, descartando por ahora un escenario de demora de un año o más.

Durante la conferencia con analistas posterior a la presentación de resultados del segundo trimestre de 2026, un ejecutivo de la compañía explicó que las posibles desviaciones relacionadas con el first gas o el primer cargamento serían acotadas en el tiempo. La empresa añadió que no espera que esos cambios tengan un impacto material sobre su generación de flujo de caja libre.

La actualización es relevante porque los proyectos North Field East (NFE) y North Field South (NFS) constituyen dos de los principales componentes del programa con el que Qatar está ampliando de manera sustancial su capacidad de producción de GNL.

North Field East: primera gran fase de expansión

QatarEnergy señala oficialmente que North Field East (NFE) elevará la capacidad de producción de GNL de Qatar desde 77 millones de toneladas anuales hasta 110 millones de toneladas anuales. El proyecto incorpora cuatro nuevos trenes de licuefacción y producción adicional de condensados, GLP, etano y helio.

ConocoPhillips participa en NFE a través de una empresa conjunta con QatarEnergy. Según la propia compañía estadounidense, la capacidad asociada a todo el proyecto es de 32 Mtpa. La empresa conjunta en la que participa ConocoPhillips posee una participación equivalente a 4 Mtpa, de la cual ConocoPhillips controla el 25%, resultando en una exposición aproximada de 1 Mtpa.

En términos societarios, ConocoPhillips mantiene una participación efectiva de 3,125% en NFE.

Hasta febrero de este año, la empresa señalaba oficialmente que NFE permanecía dentro del cronograma y que su puesta en marcha estaba prevista para la segunda mitad de 2026. La nueva declaración introduce, por tanto, la posibilidad de cierto desplazamiento respecto de aquella previsión, aunque ConocoPhillips considera que sería limitado.

North Field South ampliará la capacidad hasta 126 Mtpa

La segunda fase, North Field South (NFS), añadirá otros 16 Mtpa, llevando la capacidad total de Qatar a aproximadamente 126 Mtpa.

En este proyecto, ConocoPhillips posee una participación efectiva de 6,25%, también mediante una empresa conjunta con QatarEnergy. La exposición de la compañía equivale igualmente a aproximadamente 1 Mtpa de capacidad.

QatarEnergy tiene además prevista una tercera fase, North Field West (NFW), con la que espera elevar la capacidad nacional hasta 142 Mtpa hacia finales de 2030.

Estas expansiones convierten el calendario de Qatar en uno de los factores más relevantes para el balance futuro del mercado internacional de GNL.

Un calendario seguido de cerca por el mercado

La relevancia de cualquier desplazamiento en NFE y NFS va más allá de ConocoPhillips. Los nuevos volúmenes qataríes forman parte de la importante ola de capacidad de licuefacción que está entrando al mercado global durante la segunda mitad de esta década.

ConocoPhillips participa, además, no solamente como inversionista. La empresa mantiene acuerdos comerciales vinculados con los nuevos proyectos. En noviembre de 2022, ConocoPhillips y QatarEnergy anunciaron dos contratos de largo plazo destinados al suministro de GNL a Alemania, procedente de las empresas conjuntas asociadas a NFE y NFS. En aquel momento, la primera entrega estaba prevista para 2026 a través de la terminal de Brunsbüttel.

La compañía estadounidense considera a QatarEnergy uno de sus socios históricos en el negocio global de GNL. Además de NFE y NFS, ConocoPhillips mantiene una participación del 30% en QatarEnergy LNG N(3), correspondiente a un tren de aproximadamente 8 Mtpa.

La incertidumbre ya había aparecido en las previsiones de ConocoPhillips

La evolución del contexto regional ya había llevado a ConocoPhillips a modificar algunas de sus previsiones durante el primer trimestre.

El 30 de abril, al publicar sus resultados del primer trimestre de 2026, la compañía indicó que estaba excluyendo Qatar de su guía de producción para el segundo trimestre, debido a la incertidumbre asociada con el conflicto en Oriente Medio.

También señaló que su rango previsto de gasto de capital para 2026, entre US$12.000 millones y US$12.500 millones, incorporaba incertidumbre respecto al momento de ejecución del capital correspondiente a North Field East y North Field South.

La declaración del 6 de agosto ofrece ahora algo más de visibilidad: aunque la compañía reconoce que el calendario de first gas o de los primeros cargamentos puede desplazarse, su expectativa actual es que la demora se mida en meses y no en años.

Implicaciones para el mercado de GNL

Para el mercado internacional, la diferencia entre un retraso de algunos meses y uno superior a un año es significativa.

Una desviación limitada podría modificar temporalmente el momento en que aparecen nuevos cargamentos en el mercado, particularmente durante determinados ciclos estacionales, pero no necesariamente alteraría de forma estructural el volumen de nueva oferta esperado para la segunda mitad de la década.

Un retraso prolongado tendría implicaciones mucho mayores porque QatarEnergy proyecta elevar su capacidad desde los actuales 77 Mtpa a 126 Mtpa con NFE y NFS, y posteriormente hasta 142 Mtpa con North Field West.

Por ello, el mercado seguirá especialmente atento a tres hitos: el inicio del gas de alimentación, la puesta en marcha de los nuevos trenes y la fecha efectiva del primer cargamento de North Field East.

La actualización de ConocoPhillips constituye, por ahora, una señal de que la compañía no contempla una alteración estructural del calendario de expansión qatarí, aunque reconoce que los acontecimientos de 2026 podrían trasladar algunos de esos hitos varios meses respecto a las previsiones originales.

GNL GLOBAL

Excelerate Energy

Excelerate Energy destaca la contribución de Jamaica y el futuro despliegue de una FSRU en Colombia

Excelerate Energy destaca la contribución de Jamaica y el futuro despliegue de una FSRU en Colombia 700 744 GNL GLOBAL
Excelerate Energy reportó un beneficio neto de US$50,1 millones y un EBITDA ajustado de US$120,1 millones durante el segundo trimestre de 2026. La contribución de su plataforma integrada de GNL y generación eléctrica en Jamaica y el contrato para desplegar la FSRU Express en Puerto Bahía, Colombia, consolidan a América Latina y el Caribe como un componente cada vez más relevante de su estrategia de crecimiento.

Excelerate Energy cerró el segundo trimestre de 2026 con resultados financieros superiores a los registrados durante el mismo periodo del año anterior, apoyada especialmente por la incorporación completa de su plataforma integrada de GNL y generación eléctrica en Jamaica.

La compañía estadounidense informó el 5 de agosto de 2026 que obtuvo un beneficio neto de US$50,1 millones y un EBITDA ajustado de US$120,1 millones durante el trimestre finalizado el 30 de junio.

Según Excelerate, el crecimiento interanual de ambos indicadores estuvo impulsado principalmente por la contribución de un trimestre completo de las operaciones adquiridas en Jamaica. El desempeño regional fue complementado por mayores márgenes en la plataforma jamaiquina, que compensaron parcialmente los efectos estacionales en las actividades globales de comercialización de GNL, gas y electricidad.

Los resultados confirman que América Latina y el Caribe han dejado de representar únicamente mercados para el despliegue temporal de unidades flotantes de almacenamiento y regasificación dentro del portafolio de Excelerate. La región desempeña un papel amplio en su transición hacia un modelo integrado que combina importación de GNL, regasificación, distribución de gas, generación eléctrica y contratos de infraestructura de largo plazo.

Jamaica se convierte en una plataforma integrada para el Caribe

Excelerate completó en mayo de 2025 la adquisición de los activos y operaciones que New Fortress Energy mantenía en Jamaica, mediante una transacción valorada inicialmente en US$1.055 millones.

La plataforma adquirida comprende las terminales de GNL de Montego Bay y Old Harbour, la planta de cogeneración de Clarendon y una red de almacenamiento y regasificación de pequeña escala distribuida en distintos puntos de la isla.

La operación permitió a Excelerate avanzar más allá de su negocio tradicional de servicios de regasificación flotante. En Jamaica, la compañía participa actualmente en varios eslabones de la cadena de valor:

  • importación y almacenamiento de GNL;
  • regasificación;
  • suministro de gas natural;
  • distribución mediante camiones y contenedores ISO;
  • generación de electricidad y vapor para consumidores industriales.

Este modelo proporciona ingresos vinculados a infraestructura y contratos de largo plazo, al tiempo que permite a la compañía capturar márgenes en diferentes etapas de la cadena energética.

Excelerate ha señalado que la ubicación de Jamaica y la presencia de una terminal flotante con capacidad de almacenamiento a granel pueden respaldar oportunidades adicionales en mercados de pequeña escala del Caribe que buscan sustituir combustibles líquidos por gas natural.

Sin embargo, en sus resultados del segundo trimestre la empresa no identificó proyectos específicos adicionales, nuevos clientes ni volúmenes de GNL comprometidos fuera de Jamaica. Por tanto, la expansión hacia otros países del Caribe debe interpretarse todavía como una oportunidad comercial y no como una cartera de proyectos confirmados.

La plataforma jamaiquina mejora los resultados trimestrales

Excelerate indicó que el beneficio neto y el EBITDA ajustado del segundo trimestre de 2026 aumentaron frente al mismo periodo de 2025, principalmente debido a la contribución completa de la plataforma de Jamaica.

En comparación con el primer trimestre de 2026, el beneficio neto se mantuvo prácticamente estable, mientras que el EBITDA ajustado disminuyó ligeramente debido a factores estacionales en el negocio de GNL, gas y generación eléctrica. Esta reducción fue parcialmente compensada por mayores márgenes en Jamaica.

En el primer trimestre de 2026, Excelerate había reportado un beneficio neto de US$50 millones y un EBITDA ajustado de US$122,2 millones. La compañía también había atribuido buena parte del crecimiento interanual de su negocio de GNL, gas y electricidad a las operaciones jamaiquinas.

La continuidad de estos resultados refleja la importancia de Jamaica para diversificar los ingresos de Excelerate frente a la estacionalidad del mercado internacional de cargamentos y del negocio tradicional de terminales flotantes.

La FSRU Express será redesplegada en Colombia

El segundo elemento de especial importancia para América Latina es el acuerdo firmado en junio de 2026 con Sociedad Portuaria Puerto Bahía, filial de Frontera Energy, para desplegar la FSRU Express en una nueva terminal de importación de GNL en Colombia.

El contrato de fletamento tendrá una duración inicial de siete años e incluye varias opciones de extensión.

Una vez concluido su contrato actual y completado un mantenimiento programado en dique seco durante 2026, la FSRU Express está prevista para iniciar operaciones en Colombia durante el primer trimestre de 2027.

Excelerate indicó que el nuevo contrato garantiza la utilización a largo plazo del activo y ofrece mejores condiciones económicas que su despliegue actual. La compañía también lo identificó como una fuente visible de crecimiento de resultados en el corto plazo.

La unidad será incorporada a una terminal de importación de GNL actualmente en desarrollo en Puerto Bahía, en la costa caribeña colombiana. El proyecto pretende incorporar una nueva fuente flexible de suministro de gas natural al país y ampliar la infraestructura disponible para recibir cargamentos internacionales.

No obstante, la comunicación de resultados no divulgó: la capacidad de regasificación contratada de la FSRU; los volúmenes anuales de GNL esperados; los potenciales compradores del gas; las inversiones totales del proyecto, ni los términos financieros del contrato.

La entrada en servicio durante el primer trimestre de 2027 continúa siendo una previsión sujeta a la finalización del contrato actual del buque, su paso por dique seco y el avance de la infraestructura asociada en Colombia.

Colombia representa una oportunidad

El acuerdo de Puerto Bahía se produce en un contexto en el que Colombia enfrenta una reducción progresiva de la producción doméstica de gas y una mayor exposición a las importaciones para cubrir la demanda térmica, industrial y residencial.

La incorporación de una segunda infraestructura de importación en el Caribe podría aumentar la flexibilidad del sistema, diversificar los puntos de entrada del combustible y reducir la dependencia de una única terminal.

Desde la perspectiva de Excelerate, Colombia representa además una oportunidad para replicar su modelo de infraestructura flotante bajo contratos de largo plazo, utilizando una FSRU existente en lugar de desarrollar inmediatamente una terminal terrestre convencional.

La Express ya forma parte de la flota operativa de la compañía y su redespliegue permite extender la vida comercial del activo sin depender de la construcción de una nueva unidad.

América Latina y el Caribe ganan peso estratégico

El desempeño de Jamaica y el nuevo contrato colombiano muestran dos aplicaciones diferentes del modelo de negocio de Excelerate en la región.

En Jamaica, la compañía posee y opera una plataforma integrada que incluye terminales, distribución de gas y generación eléctrica. En Colombia, su participación se concentrará inicialmente en el suministro de capacidad flotante de almacenamiento y regasificación mediante un contrato de largo plazo.

Estos dos modelos permiten a Excelerate combinar ingresos derivados de activos propios de infraestructura con oportunidades comerciales en suministro de GNL y servicios energéticos.

La empresa mantiene además presencia corporativa y operativa en Buenos Aires y Río de Janeiro, y cuenta con experiencia histórica en proyectos de regasificación en Argentina y Brasil. Sin embargo, los resultados del segundo trimestre de 2026 no anunciaron nuevos contratos ni desarrollos específicos en esos dos mercados.

La compañía amplía su capacidad futura de FSRU

Excelerate también anunció en julio de 2026 un acuerdo definitivo para adquirir el metanero Methane Patricia Camila, que será destinado a su primer proyecto de conversión de un buque transportador de GNL en una FSRU.

De acuerdo con la planificación actual de la empresa, la unidad convertida estaría disponible para despliegue comercial a comienzos de 2028.

Aunque Excelerate no ha informado el mercado en el que será desplegada, la incorporación de una nueva FSRU podría ampliar su capacidad para atender futuras oportunidades en regiones donde la demanda de infraestructura de importación está creciendo, incluida América Latina y el Caribe.

La conversión también permitiría a la compañía aumentar su flota sin depender exclusivamente de la construcción de nuevas FSRU en astilleros, cuyos plazos y costos se han incrementado con el crecimiento de la cartera mundial de pedidos.

Un portafolio regional más diversificado

Los resultados del segundo trimestre reflejan una evolución importante en la estrategia latinoamericana y caribeña de Excelerate.

Jamaica ya contribuye directamente al crecimiento de los resultados financieros de la empresa mediante una plataforma integrada que combina GNL, gas y generación eléctrica. Colombia, por su parte, incorporará a partir de 2027 un nuevo contrato de regasificación flotante con una duración mínima de siete años.

La combinación de ambos mercados fortalece la presencia regional de Excelerate y reduce su dependencia de contratos individuales de FSRU en otras regiones.

Para América Latina y el Caribe, la expansión de la compañía evidencia el creciente interés por soluciones flotantes e integradas que permitan incorporar gas natural con menores tiempos de desarrollo que las terminales terrestres convencionales.

No obstante, la evolución futura dependerá de la ejecución oportuna de la terminal colombiana, el desempeño sostenido de los activos de Jamaica y la capacidad de Excelerate para convertir su presencia regional en nuevos contratos de suministro, infraestructura y generación.

GNL GLOBAL

Petrobras

Petrobras y Ecopetrol confirman una nueva acumulación de gas en el pozo Sandía-1, en el Caribe colombiano

Petrobras y Ecopetrol confirman una nueva acumulación de gas en el pozo Sandía-1, en el Caribe colombiano 657 342 GNL GLOBAL
El descubrimiento, anunciado oficialmente esta semana, amplía la secuencia de resultados exploratorios positivos del bloque GUA-OFF-0. Las compañías continúan evaluando los intervalos gasíferos y todavía no han divulgado estimaciones de recursos, pruebas de producción ni un plan de desarrollo comercial.

Petrobras y Ecopetrol confirmaron la presencia de una nueva acumulación de gas natural en el pozo exploratorio Sandía-1, perforado en aguas profundas del Caribe colombiano.

La noticia fue anunciada oficialmente por Petrobras el 3 de agosto de 2026, mediante una comunicación corporativa en la que la empresa brasileña informó que los trabajos de perforación habían comenzado el 12 de junio y que el pozo alcanzó su profundidad final el 29 de julio de 2026.

Por tanto, no se trata de una información divulgada originalmente el 6 de agosto, fecha en la que comenzó a circular en algunos resúmenes internacionales de noticias. El anuncio corporativo original fue publicado tres días antes.

Un nuevo resultado positivo en el bloque GUA-OFF-0

Sandía-1 está localizado en el bloque exploratorio GUA-OFF-0, aproximadamente a 42 kilómetros de la costa colombiana, en una lámina de agua de 1.251 metros.

El pozo se encuentra a unos 18 kilómetros de Sirius-1 y Sirius-2, y aproximadamente a nueve kilómetros de Copoazú-1. Esta proximidad sitúa el hallazgo dentro de una zona en la que Petrobras y Ecopetrol han venido acumulando varios resultados exploratorios positivos.

Petrobras opera el consorcio a través de su subsidiaria Petrobras International Braspetro B.V. – Sucursal Colombia, con una participación del 44,44 %, mientras que Ecopetrol posee el 55,56 % restante.

Aunque Ecopetrol mantiene la participación mayoritaria, Petrobras conserva la función de operador técnico del bloque.

¿Qué fue confirmado exactamente?

Las compañías confirmaron la presencia de gas en determinados intervalos atravesados durante la perforación. Esos intervalos están siendo analizados mediante perfiles de pozo y posteriormente serán caracterizados mediante estudios de laboratorio.

En esta etapa, el anuncio confirma un descubrimiento exploratorio de gas, pero no permite concluir todavía:

  • el volumen de gas originalmente contenido;
  • la cantidad potencialmente recuperable;
  • la productividad comercial del pozo;
  • el número de pozos adicionales que serían necesarios;
  • el costo de desarrollo;
  • una fecha de primera producción;
  • ni la comercialidad independiente de Sandía-1.

Petrobras y Ecopetrol tampoco divulgaron resultados de pruebas de formación o de flujo para este pozo. En consecuencia, cualquier cifra de reservas, capacidad de producción o valor económico atribuida actualmente a Sandía-1 sería prematura.

Sandía-1 se integra a una campaña exploratoria más amplia

El resultado forma parte de la estrategia de exploración costa afuera que Petrobras y Ecopetrol desarrollan en el Caribe colombiano.

Antes de la perforación, Ecopetrol ya incluía a Sandía-1 dentro de su portafolio exploratorio de 2026 para el bloque GUA-OFF-0. En sus presentaciones corporativas, la compañía identificaba al Caribe costa afuera como uno de los principales motores potenciales del crecimiento gasífero del país.

La campaña comprende varios descubrimientos y pozos de evaluación:

Sirius-1

El descubrimiento original —anteriormente denominado Uchuva-1— confirmó una acumulación de gas que posteriormente pasó a formar parte del proyecto Sirius.

Sirius-2

Este pozo fue perforado para evaluar la extensión y las características de la acumulación descubierta por Sirius-1.

Ecopetrol ha señalado para el complejo Sirius un volumen estimado de alrededor de 6 terapies cúbicos de gas in situ. Esta cifra corresponde al proyecto Sirius y no debe atribuirse a Sandía-1.

Copoazú-1

La perforación confirmó dos acumulaciones de gas independientes de Sirius, ampliando el potencial exploratorio identificado dentro del mismo bloque. Ecopetrol había presentado este resultado como uno de sus avances operativos relevantes durante 2026.

Sandía-1

El nuevo descubrimiento incorpora otro punto de evidencia geológica en la zona y refuerza la posibilidad de que el bloque contenga múltiples acumulaciones de gas, aunque cada estructura deberá ser evaluada individualmente.

El valor estratégico de la proximidad entre descubrimientos

Uno de los elementos relevantes del anuncio es la cercanía de Sandía-1 con Sirius y Copoazú.

Desde una perspectiva de desarrollo, la existencia de varias acumulaciones próximas podría favorecer, si los resultados técnicos y económicos lo justifican, una solución compartida de producción, procesamiento, transporte submarino y conexión con la costa.

Sin embargo, esta posibilidad todavía constituye una alternativa conceptual. Las compañías no han anunciado que Sandía-1 vaya a integrarse formalmente al futuro desarrollo de Sirius ni han presentado un diseño conjunto para los descubrimientos.

La evaluación deberá determinar si los volúmenes de Sandía-1 son suficientes, si existe conectividad geológica con otras estructuras o si se trata de una acumulación independiente que pueda incorporarse a un esquema regional.

El Caribe costa afuera gana importancia para Colombia

El descubrimiento ocurre en un momento en que Colombia busca ampliar sus fuentes domésticas de gas natural y enfrenta el descenso de campos maduros que históricamente han abastecido al mercado nacional.

Ecopetrol ha identificado el Caribe colombiano costa afuera como una de sus principales oportunidades para incorporar recursos gasíferos. En sus documentos corporativos, la empresa también reconoce que la materialización de estos proyectos dependerá de licencias ambientales, consultas previas, soluciones para transportar el gas hasta tierra, conexiones con los centros de consumo y ajustes regulatorios para su comercialización.

Estos factores son particularmente relevantes porque una confirmación exploratoria no se traduce automáticamente en suministro disponible para el mercado.

Entre el descubrimiento y la primera producción deben completarse, entre otros procesos:

  1. la evaluación del yacimiento;
  2. la estimación y certificación de recursos;
  3. los estudios de ingeniería;
  4. la definición de comercialidad;
  5. el licenciamiento ambiental;
  6. las consultas con las comunidades;
  7. la decisión final de inversión;
  8. la construcción de infraestructura submarina y terrestre;
  9. y la conexión con el Sistema Nacional de Transporte.

Un resultado relevante, pero todavía en etapa de evaluación

Sandía-1 constituye un resultado exploratorio positivo y añade una nueva acumulación de gas al portafolio costa afuera de Petrobras y Ecopetrol en Colombia.

Su importancia inmediata reside en que refuerza la evidencia geológica del bloque GUA-OFF-0 y amplía la base de información disponible para analizar un posible desarrollo gasífero de mayor escala en el Caribe colombiano.

No obstante, el anuncio debe interpretarse dentro de sus límites técnicos. Las empresas han confirmado presencia de gas, pero todavía no han publicado volúmenes específicos para Sandía-1, pruebas de productividad, reservas certificadas, inversión requerida ni calendario de producción.

Los próximos hitos serán la caracterización de las muestras, la interpretación integral de los perfiles del pozo y la definición de las actividades adicionales necesarias para evaluar el tamaño y la viabilidad económica de la acumulación.

Datos principales de Sandía-1

Fecha del anuncio oficial: 3 de agosto de 2026
Inicio de perforación: 12 de junio de 2026
Profundidad final alcanzada: 29 de julio de 2026
Bloque: GUA-OFF-0
Ubicación: aguas profundas del Caribe colombiano
Distancia aproximada de la costa: 42 kilómetros
Lámina de agua: 1.251 metros
Distancia de Sirius-1 y Sirius-2: 18 kilómetros
Distancia de Copoazú-1: 9 kilómetros
Operador: Petrobras International Braspetro B.V. – Sucursal Colombia
Participación de Petrobras: 44,44 %
Participación de Ecopetrol: 55,56 %
Estado: descubrimiento de gas en evaluación
Volúmenes de Sandía-1: no divulgados
Fecha de producción: no anunciada

Fuentes oficiales: Petrobras y Ecopetrol.

GNL GLOBAL

SIMAISMA - Exmar

EXMAR transforma buque metanero para el mercado de bunkering de GNL

EXMAR transforma buque metanero para el mercado de bunkering de GNL 916 692 GNL GLOBAL
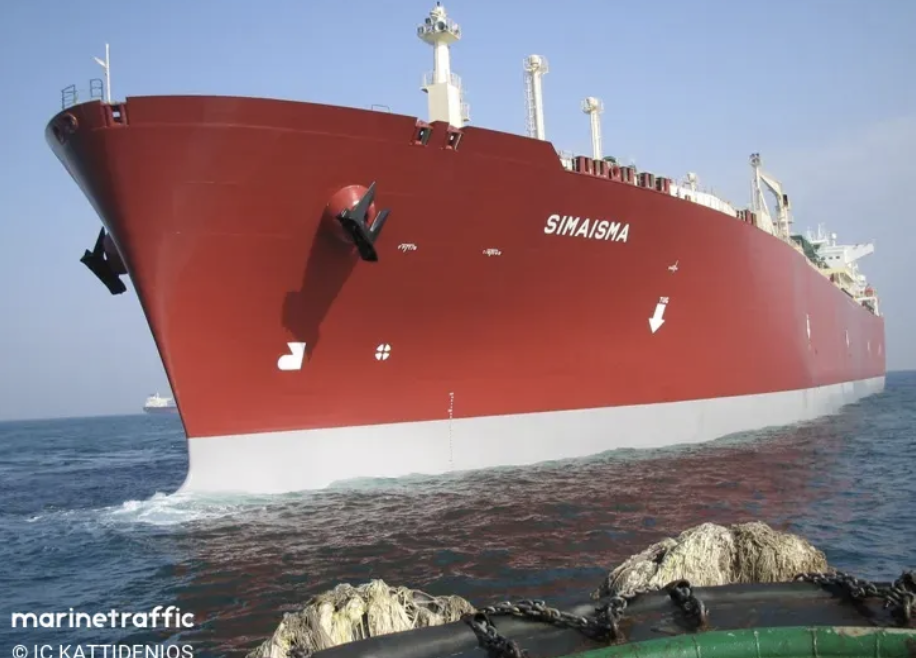
La compañía belga recibió el metanero SIMAISMA, que será modificado para operar como una Floating Transshipment Unit bajo un contrato inicial de siete años. La solución busca conectar cargamentos convencionales de GNL con buques especializados de suministro de combustible marítimo, reduciendo la complejidad y los costos logísticos de la cadena de bunkering.

EXMAR anunció el 6 de agosto de 2026 la recepción del metanero SIMAISMA, con una capacidad de almacenamiento de 146.000 metros cúbicos de GNL, para su futura conversión en una unidad flotante de trasbordo, o Floating Transshipment Unit (FTU), destinada al mercado de abastecimiento de GNL como combustible marítimo.

SIMAISMA - Exmar

SIMAISMA – Exmar. Imagen cortesía de Marine Traffic

El buque quedó asegurado mediante un contrato de fletamento inicial de siete años con una contraparte que EXMAR describió como de primer nivel, aunque la empresa no reveló su identidad, la ubicación de la futura operación ni el valor económico del acuerdo. Próximamente, el SIMAISMA ingresará a dique seco para recibir las modificaciones necesarias antes de comenzar a prestar el nuevo servicio.

Una plataforma intermedia para la distribución de GNL marino

El modelo operativo anunciado por EXMAR introduce una instalación flotante intermedia entre los grandes metaneros comerciales y los buques de bunkering de menor capacidad.

La FTU recibirá volúmenes importantes de GNL procedentes de metaneros convencionales. Posteriormente, buques especializados de abastecimiento cargarán el producto directamente desde la unidad flotante para entregarlo a embarcaciones propulsadas por GNL.

En términos logísticos, la solución puede funcionar como un centro flotante de almacenamiento y redistribución. De este modo, los buques de bunkering no necesariamente tendrían que desplazarse hasta una terminal terrestre cada vez que requieran reabastecerse, sino que podrían cargar desde una instalación posicionada más cerca de los principales corredores de navegación o zonas portuarias.

Este esquema podría incrementar la flexibilidad del suministro, facilitar la recepción de cargamentos de mayor escala y reducir los recorridos improductivos de las embarcaciones dedicadas a la distribución final del combustible.

EXMAR apuesta por reducir los costos de la cadena logística

Carl-Antoine Saverys, CEO de EXMAR, señaló que la unidad flotante permitirá a su cliente reducir los costos logísticos asociados al bunkering de GNL. El ejecutivo también destacó que el proyecto se apoya en la experiencia acumulada por la compañía durante cerca de cinco décadas en el transporte y la infraestructura flotante de gases licuados.

EXMAR indicó, además, que espera desplegar más activos de características similares en el futuro, lo que sugiere que la compañía considera el modelo FTU como una solución potencialmente replicable dentro del mercado marítimo de GNL.

La iniciativa representa asimismo una nueva aplicación para activos existentes. En lugar de utilizar el metanero exclusivamente para el transporte internacional de cargamentos, la conversión permitirá dedicarlo a una función permanente o semipermanente de almacenamiento y trasbordo dentro de la cadena de suministro marítimo.

El bunkering de GNL mantiene su expansión

La decisión de EXMAR se produce en un contexto de crecimiento de la flota mundial propulsada por GNL y de la infraestructura necesaria para abastecerla.

Según la revisión de mercado de mitad de año publicada por SEA-LNG en julio de 2026, existen actualmente 67 buques de bunkering de GNL en operación y otros 42 en cartera de construcción. La organización también reportó que los volúmenes globales de bunkering alcanzaron aproximadamente 770.000 metros cúbicos mensuales entre enero y mayo de 2026, un incremento cercano al 13 % frente al mismo periodo de 2025.

La misma fuente señaló que durante el primer semestre de 2026 se contrataron 73 nuevos buques de propulsión dual a GNL, equivalentes a cerca del 90 % de los pedidos de embarcaciones preparadas para utilizar combustibles alternativos considerados en su análisis.

DNV, por su parte, informó que en 2025 los buques propulsados por GNL lideraron los pedidos de embarcaciones con combustibles alternativos, con 188 contratos. Solo en el segmento de portacontenedores, el GNL representó aproximadamente el 58 % del tonelaje contratado durante ese año. DNV también registró la incorporación de 22 buques de bunkering de GNL a la cartera mundial de construcción.

Este crecimiento aumenta la necesidad de desarrollar cadenas de abastecimiento capaces de atender buques de mayor tamaño, frecuencias de suministro más elevadas y operaciones en puertos donde la infraestructura terrestre puede ser limitada o requerir inversiones prolongadas.

Flexibilidad frente a las restricciones de infraestructura terrestre

Las unidades flotantes de trasbordo podrían resultar especialmente útiles en mercados donde existe demanda potencial de combustible, pero no se dispone de una terminal terrestre dedicada al bunkering de GNL o donde la construcción de nueva infraestructura resulte compleja.

Una FTU ofrece la posibilidad de incorporar capacidad de almacenamiento sin desarrollar inmediatamente tanques en tierra. También podría ser reubicada si cambian los patrones de demanda, las rutas marítimas o las necesidades del cliente.

No obstante, la viabilidad de cada operación dependerá de factores como la disponibilidad de cargamentos, la profundidad y protección del área de fondeo, los permisos portuarios, los protocolos de seguridad, las distancias hasta los clientes y la utilización efectiva de los buques de distribución.

EXMAR no ha detallado todavía dónde será desplegado el SIMAISMA, qué modificaciones técnicas se realizarán, cuándo comenzará la operación comercial ni qué volúmenes anuales serán manejados por la unidad.

El desempeño ambiental deberá evaluarse en todo el ciclo de vida

Aunque EXMAR describió el GNL como un combustible limpio, su desempeño climático debe analizarse considerando las emisiones generadas durante toda la cadena de suministro, incluyendo la producción, licuefacción, transporte, distribución y consumo a bordo.

La Organización Marítima Internacional utiliza un enfoque denominado Well-to-Wake, que combina las emisiones generadas desde la producción del combustible hasta su entrega al buque con aquellas producidas durante su utilización. Esta metodología también considera la importancia de controlar las emisiones de metano a lo largo de la cadena.

Por tanto, la eficiencia de la solución de EXMAR no dependerá únicamente de reducir distancias y costos logísticos, sino también de minimizar pérdidas de producto, emisiones fugitivas, consumo energético y tiempos de espera durante las operaciones de trasbordo y bunkering.

Una nueva pieza en la infraestructura marítima de GNL

La conversión del SIMAISMA amplía el concepto tradicional de infraestructura de bunkering al incorporar un nodo flotante de almacenamiento y redistribución entre la cadena internacional de suministro de GNL y el consumidor marítimo final.

Para EXMAR, el proyecto permite capitalizar su experiencia en transporte de gases, operaciones criogénicas, infraestructura flotante y trasbordos entre buques. Para el mercado, representa una alternativa que podría acelerar el desarrollo del bunkering en regiones donde la demanda está creciendo más rápido que la infraestructura portuaria disponible.

El alcance real de la iniciativa podrá evaluarse con mayor precisión cuando la compañía revele el lugar de operación, el cliente, el calendario de conversión, la capacidad efectiva de transferencia y los buques de bunkering que estarán vinculados al sistema.

Por ahora, el contrato inicial de siete años proporciona una señal de compromiso comercial de largo plazo y confirma que las soluciones flotantes comienzan a ocupar un espacio más relevante en la expansión global del suministro de GNL como combustible marítimo.

GNL GLOBAL

La Santa Maria, the C-Class unit headed for the Bahamas. Cortesía de ECOnnect

ECOnnect Energy suministrará una solución IQuay™ para el proyecto de importación de GNL de New Providence, Bahamas

ECOnnect Energy suministrará una solución IQuay™ para el proyecto de importación de GNL de New Providence, Bahamas 1070 682 GNL GLOBAL
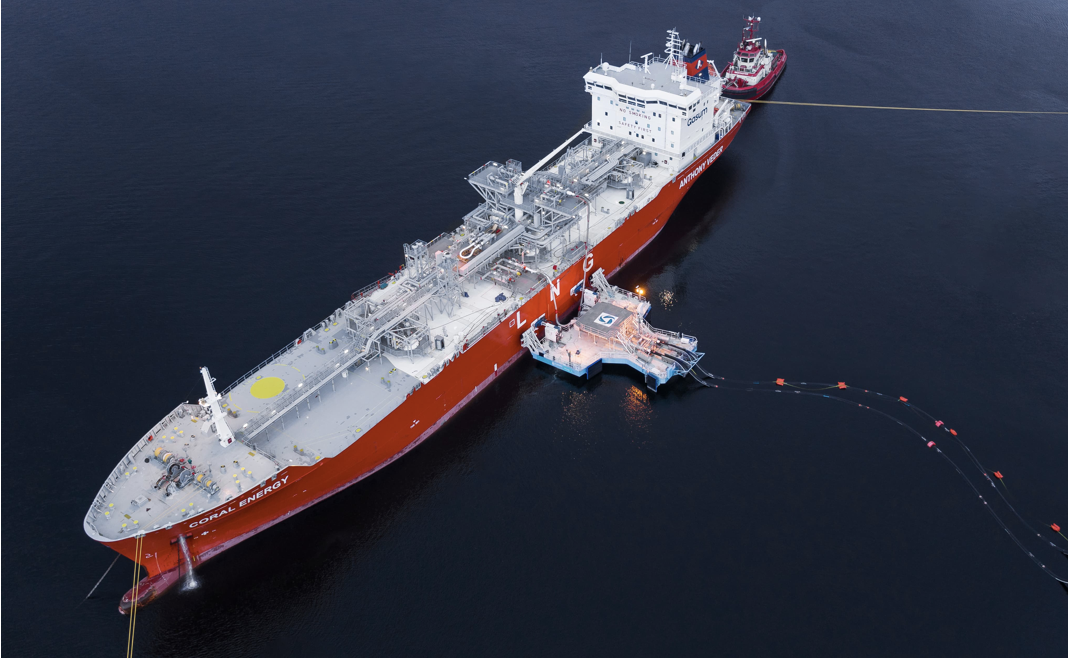
La plataforma flotante “La Santa Maria” permitirá transferir GNL directamente desde los buques hacia tierra sin la construcción de un muelle fijo, como parte del desarrollo de la nueva infraestructura energética de New Providence.

ECOnnect Energy anunció la firma de un contrato con New Providence Gas para suministrar su sistema flotante IQuay™ C-Class al proyecto de importación de gas natural licuado  (GNL) que se desarrolla en New Providence, Bahamas.

New Providence Gas es una empresa conjunta vinculada a Shell y FOCOL Holdings, esta última a través de Sun Oil Limited. De acuerdo con ECOnnect Energy, se trata del segundo contrato obtenido por la compañía durante 2026.

Una infraestructura de importación sin muelle fijo

La solución utilizará la plataforma flotante “La Santa Maria”, diseñada para transferir GNL directamente desde un buque metanero hacia las instalaciones terrestres mediante mangueras criogénicas flexibles, sin necesidad de construir un muelle convencional. ECOnnect prevé que el sistema comience a prestar servicio durante el próximo invierno boreal, aunque el anuncio no especificó una fecha exacta para el inicio de las operaciones.

La Santa Maria, the C-Class unit headed for the Bahamas. Cortesía de ECOnnect

La Santa Maria, the C-Class unit headed for the Bahamas. Cortesía de ECOnnect

La tecnología IQuay™ C-Class es descrita por ECOnnect como un sistema flotante para la transferencia segura y flexible de fluidos criogénicos entre buques y tierra. La compañía sostiene que este modelo puede reducir las obras civiles, acelerar el acceso al primer gas y ofrecer flexibilidad para reubicar o ampliar la infraestructura según evolucionen las necesidades del mercado.

“La Santa Maria” fue construida en 2017 como parte del primer sistema IQuay™ C-Class desarrollado por la compañía. Ese mismo año fue utilizada en Noruega en la que ECOnnect identifica como la primera transferencia comercial de GNL realizada mediante una solución sin muelle fijo. Posteriormente, la plataforma participó en otra operación comercial en Herøya en 2021, en colaboración con Gasum y Air Liquide Skagerak.

La documentación ambiental publicada previamente por FOCOL para el proyecto de New Providence ya contemplaba la utilización o adquisición de la plataforma “La Santa Maria” para habilitar la importación de GNL, lo que indica que la solución de ECOnnect formaba parte de la configuración técnica evaluada desde etapas anteriores del desarrollo.

Bahamas avanza en su transición del petróleo al gas natural

El proyecto se enmarca en los esfuerzos de Bahamas por reducir la dependencia de combustibles líquidos importados para la generación eléctrica. El país ha utilizado históricamente derivados del petróleo y diésel, una exposición que puede trasladar la volatilidad internacional de los combustibles hacia los costos de generación y las tarifas eléctricas.

El Gobierno de Bahamas celebró en julio de 2026 la ceremonia de inicio de obras de la terminal de GNL de New Providence, confirmando el avance de la infraestructura de importación.

La incorporación del GNL busca respaldar un suministro energético más estable y sustituir combustibles con mayores emisiones locales. No obstante, el anuncio de ECOnnect no informa la capacidad de importación de la terminal, el volumen contratado de GNL, la capacidad de transferencia de “La Santa Maria” para este proyecto ni la inversión asociada al contrato.

Un proyecto de ejecución acelerada

Morten A. Christophersen, CEO de ECOnnect Energy, destacó que la iniciativa busca facilitar el acceso a soluciones energéticas más eficientes en mercados insulares, donde la flexibilidad y la confiabilidad de la infraestructura resultan especialmente relevantes.

Según el ejecutivo, el proyecto permitirá fortalecer la seguridad del suministro, al tiempo que contribuirá a reducir la contaminación local y la vulnerabilidad energética. También calificó el desarrollo como un proyecto energético de ejecución acelerada junto con FOCOL, Shell y New Providence Gas.

La configuración sin muelle puede ser particularmente relevante para territorios insulares, donde la disponibilidad de espacio costero, las condiciones marítimas, los permisos y el costo de las obras portuarias pueden convertirse en factores determinantes para el desarrollo de terminales convencionales.

Un caso relevante para el mercado caribeño

La contratación de la plataforma IQuay™ añade un componente tecnológico distintivo al proyecto de New Providence y refuerza la tendencia hacia terminales de GNL modulares, flotantes y de menor dependencia de infraestructura portuaria fija.

Para el Caribe, donde numerosos sistemas eléctricos continúan dependiendo de combustibles líquidos importados y operan en mercados de menor escala, el proyecto de Bahamas podría convertirse en una referencia para el desarrollo de soluciones de importación adaptadas a islas y redes eléctricas aisladas.

Su impacto final dependerá, sin embargo, de aspectos todavía no divulgados oficialmente, entre ellos la capacidad de regasificación, el esquema de suministro, los volúmenes de GNL, la infraestructura terrestre asociada y el cronograma definitivo para la entrada en operación.

GNL GLOBAL

Hili Episeyo

El Hilli Episeyo deja Camerún y abre una nueva etapa para el GNL argentino

El Hilli Episeyo deja Camerún y abre una nueva etapa para el GNL argentino 1154 648 GNL GLOBAL
La partida de la unidad flotante de licuefacción Hilli Episeyo pone fin, al menos temporalmente, a ocho años de exportaciones camerunesas de GNL. El activo será trasladado a Singapur para una intervención técnica antes de comenzar un contrato de 20 años en Argentina, previsto para el segundo semestre de 2027.

Camerún ha dejado de contar con capacidad operativa para exportar gas natural licuado (GNL)  tras la salida del FLNG Hilli Episeyo de las aguas del país africano, donde la unidad había producido GNL desde 2018.

De acuerdo con Olumide Ajayi, Senior LNG Specialist | Commodities D&A de London Stock Exchange Group, destacó que, al no existir actualmente una instalación de licuefacción sustituta en ese país, las exportaciones camerunesas de GNL quedan suspendidas después de ocho años de operaciones.

Los documentos corporativos de Golar LNG confirman que el contrato del Hilli Episeyo con Perenco Cameroon y la empresa estatal Société Nationale des Hydrocarbures, SNH, expiraba a mediados de julio de 2026. La compañía había contratado previamente los servicios necesarios para desconectar la unidad de su sistema de amarre y remolcarla hasta el astillero de Seatrium en Singapur.

Camerún pierde su única plataforma exportadora de GNL

La retirada del Hilli Episeyo tiene una consecuencia directa para el mercado: Camerún deja de formar parte del grupo de países exportadores de GNL, al menos hasta que pueda desarrollar o contratar una nueva solución de licuefacción.

El proyecto de Kribi dependía de una infraestructura flotante y trasladable, a diferencia de los complejos terrestres permanentes construidos por otros exportadores. Esta flexibilidad permitió a Camerún monetizar sus recursos de gas con menores plazos de desarrollo, pero también implicaba que su posición exportadora estaba vinculada a la permanencia del activo.

El Hilli Episeyo tiene una capacidad nominal de 2,45 millones de toneladas anuales, aunque el volumen contratado en Camerún había aumentado hasta aproximadamente 1,4 millones de toneladas anuales durante los últimos años del acuerdo. Golar informó que la unidad había producido más de 10 millones de toneladas de GNL desde el inicio del contrato y descargado su cargamento número 150 en abril de 2026.

Aunque la capacidad retirada es reducida frente al volumen total del comercio mundial, la desaparición de un país proveedor disminuye la diversidad geográfica de la oferta y reduce la disponibilidad de cargamentos procedentes de África central.

Para Camerún, el cambio representa además una decisión estratégica: desarrollar una nueva vía para mantener las exportaciones de GNL, destinar mayores volúmenes al mercado interno o explorar oportunidades comerciales con países vecinos.

Un activo móvil que cambia de mercado

La salida de Camerún no supone el retiro del Hilli Episeyo. Por el contrario, marca el comienzo de una nueva etapa operativa para el activo.

La unidad será trasladada al astillero de Seatrium en Singapur, donde será sometida a trabajos de reparación, extensión de vida útil, adaptación para condiciones ambientales distintas e instalación de un nuevo sistema de amarre tipo soft-yoke.

Seatrium confirmó oficialmente que el alcance incluye ingeniería, adquisición de componentes de largo plazo, trabajos de extensión de vida útil y adecuación del buque para su futura operación en aguas argentinas.

Golar ha presupuestado aproximadamente US$350 millones para cubrir las modificaciones, el traslado, los gastos operativos, el combustible y los seguros correspondientes al período entre la finalización del contrato camerunés y el inicio de las operaciones comerciales en Argentina.

Hili Episeyo

Hilli Episeyo espera llegar a Argentina en 2027

Una vez concluidas las intervenciones en Singapur, el Hilli Episeyo será trasladado al Golfo San Matías, frente a la provincia de Río Negro, donde licuará gas procedente de la formación Vaca Muerta.

El buque operará bajo un contrato de 20 años con Southern Energy S.A., la sociedad encargada de desarrollar el proyecto de exportación flotante de GNL.

De acuerdo con Golar, el comienzo del contrato está previsto para el segundo semestre de 2027, sujeto a la terminación de las obras, la puesta en marcha y las autorizaciones correspondientes. Harbour Energy, participante en Southern Energy, sitúa el inicio de producción alrededor de finales de 2027.

El Hilli Episeyo aportará una capacidad aproximada de 2,45 millones de toneladas anuales de GNL, equivalente a un consumo de gas de alrededor de 11,5 millones de metros cúbicos diarios. Posteriormente se incorporará una segunda unidad, el MK II FLNG, elevando la capacidad conjunta prevista del proyecto a cerca de 6 millones de toneladas anuales.

La transición del buque ilustra una de las características fundamentales de la infraestructura FLNG: su capacidad para ser reasignada entre mercados y permitir que un mismo activo participe sucesivamente en el desarrollo exportador de diferentes países.

Un exportador sale mientras otro se prepara para ingresar

El movimiento del Hilli Episeyo produce un relevo geográfico dentro del mercado internacional de GNL.

Camerún pierde la infraestructura que sostenía todas sus exportaciones, mientras Argentina avanza hacia la incorporación de capacidad flotante para monetizar el gas de Vaca Muerta y acceder de manera más estable a los mercados internacionales.

No se trata de una transferencia inmediata de suministro. Entre la interrupción de las operaciones camerunesas y el comienzo previsto en Argentina existirá un período de más de un año dedicado al traslado, las modificaciones técnicas, la instalación y la puesta en marcha.

Por tanto, la capacidad que deja de estar disponible en Camerún no será restituida al mercado hasta la segunda mitad de 2027. Para la oferta africana, la salida representa una reducción concreta de capacidad exportadora durante ese intervalo. Para América Latina, constituye uno de los pasos físicos más importantes hacia la entrada de Argentina como exportador regular de GNL.


Fuente inicial de la información: Olumide Ajayi, Senior LNG Specialist | Commodities D&A, London Stock Exchange Group, publicación del 4 de agosto de 2026.
Fuentes oficiales consultadas: Golar LNG, Seatrium y Harbour Energy.

GNL GLOBAL

Segundo buque de GNL de Qatar resulta afectado en el estrecho de Ormuz

Segundo buque de GNL de Qatar resulta afectado en el estrecho de Ormuz 702 462 GNL GLOBAL
El incidente del GasLog Shanghai, ocurrido el 31 de julio, profundiza las preocupaciones sobre la seguridad de los embarques de GNL desde Qatar, mientras la fuerza mayor sobre suministros a Europa se extiende hasta finales de septiembre.

Un segundo buque metanero que había cargado gas natural licuado (GNL) en Qatar resultó afectado en las inmediaciones del estrecho de Ormuz a menos de un mes, aumentando nuevamente la incertidumbre sobre la continuidad y el costo de las exportaciones qataríes de GNL.

El incidente involucró al GasLog Shanghai, un buque transportador de GNL operado por GasLog, mientras salía del estrecho de Ormuz el viernes 31 de julio de 2026.

GasLog confirmó oficialmente que se produjo un incidente a bordo de la embarcación durante su tránsito de salida. La compañía informó que todos los miembros de la tripulación se encontraban seguros y habían sido localizados, mientras que el buque permanecía estable y bajo evaluación.

La Organización Marítima Internacional, por su parte, registró al GasLog Shanghai entre los incidentes confirmados ocurridos en la región. Según la información publicada por el organismo, el buque fue interceptado aproximadamente a 11 millas náuticas al noreste de Limah, Omán, sin que se reportara contaminación.

La naturaleza del ataque continúa bajo investigación

La noticia publicada originalmente por Euronews señala que el buque habría sido alcanzado por un proyectil y que empresas especializadas en seguridad marítima identificaron la embarcación a partir de una alerta emitida por United Kingdom Maritime Trade Operations.

Sin embargo, hasta el momento de elaboración de este artículo, GasLog no había detallado públicamente la naturaleza exacta del impacto ni identificado a los responsables.

Tampoco había sido confirmada la propiedad comercial del cargamento transportado por el buque. Aunque el GasLog Shanghai había cargado GNL en Qatar antes del incidente, ello no permite concluir automáticamente que el cargamento perteneciera a QatarEnergy.

Este aspecto resulta relevante porque los buques operados por compañías internacionales pueden transportar cargamentos pertenecientes a diferentes productores, comercializadores o compradores bajo contratos de transporte y fletamento específicos.

Segundo incidente relacionado con un metanero cargado en Qatar

El episodio se produce pocas semanas después del incidente que afectó al Al Rekayyat, un metanero de propiedad qatarí que resultó dañado el 6 de julio cerca de la costa de Omán.

La Organización Marítima Internacional (OMI) confirmó que el Al Rekayyat sufrió daños sin que se registraran episodios de contaminación. El incidente contribuyó a una interrupción temporal de los movimientos de embarcaciones qataríes a través del estrecho, de acuerdo con la información recopilada por Euronews.

La repetición de incidentes sobre buques vinculados al transporte de GNL refuerza la percepción de riesgo entre armadores, fletadores, compradores y aseguradoras que operan en la región.

El estrecho de Ormuz constituye la única vía marítima disponible para las exportaciones de GNL desde Qatar. Por esta razón, cualquier limitación prolongada sobre la navegación afecta directamente la capacidad del país para colocar sus cargamentos en los mercados internacionales.

Edison confirma ampliación de la fuerza mayor

La creciente inseguridad marítima coincide con una nueva extensión de la fuerza mayor declarada por QatarEnergy sobre parte de sus suministros contractuales.

La empresa energética italiana Edison confirmó oficialmente el 28 de julio que QatarEnergy no podría entregar tres cargamentos adicionales programados para arribar a la terminal Adriatic LNG, en Italia.

Con esta nueva notificación, la fuerza mayor afecta un total de 24 cargamentos de GNL previstos entre principios de abril y finales de septiembre de 2026, equivalentes a aproximadamente 3.000 millones de metros cúbicos de gas natural.

Edison informó que había logrado reemplazar 17 de los cargamentos afectados, equivalentes a aproximadamente 1.600 millones de metros cúbicos, y aseguró que mantiene la capacidad para cumplir sus compromisos comerciales con los clientes.

La compañía italiana posee un contrato de suministro de largo plazo con QatarEnergy por 6.400 millones de metros cúbicos anuales. El acuerdo entró en vigor en 2009 y tiene una duración total de 25 años.

La información comunicada por Edison confirma que las consecuencias de la crisis no se limitan a los riesgos físicos sobre los buques, sino que ya se reflejan en la ejecución de contratos internacionales y en la necesidad de adquirir suministros alternativos.

Mayor presión sobre seguros y costos logísticos

La persistencia de ataques e incidentes en el estrecho podría elevar los costos asociados al transporte de GNL desde el Golfo Pérsico.

Entre los principales efectos potenciales se encuentran el aumento de las primas de riesgo de guerra, mayores costos de seguros sobre buques y cargamentos, exigencias adicionales de seguridad y una menor disponibilidad de armadores dispuestos a transitar por la zona.

También podría aumentar el uso de cláusulas contractuales relacionadas con seguridad marítima, desvíos, demoras y fuerza mayor.

Aunque el GasLog Shanghai permanecía estable y no se reportó contaminación, la relevancia comercial del episodio se encuentra en su efecto acumulativo. Cada nuevo incidente obliga a las compañías a revisar sus condiciones operativas y sus evaluaciones de riesgo.

Impacto potencial para el mercado internacional de GNL

Qatar es uno de los mayores exportadores mundiales de GNL y desempeña un papel central en el suministro de Europa y Asia.

Las interrupciones de cargamentos qataríes pueden generar una mayor competencia por suministros alternativos procedentes de Estados Unidos, África, Australia y otros productores. Para Europa, la extensión de la fuerza mayor hasta finales de septiembre coincide además con el periodo de reposición de inventarios antes del invierno boreal.

No obstante, todavía no existe información suficiente para cuantificar el impacto específico del incidente del GasLog Shanghai sobre los volúmenes exportados, los precios internacionales o el calendario de entregas de QatarEnergy.

Cualquier evaluación sobre esos efectos deberá considerar la duración de las restricciones, la disponibilidad efectiva de buques, la evolución de los seguros marítimos y la capacidad de Qatar para mantener los tránsitos a través del estrecho.

Seguridad de la navegación continúa siendo el principal desafío

La OMI ha condenado los ataques contra buques comerciales en el estrecho de Ormuz y ha solicitado una reducción de las tensiones en la región.

El organismo ha reiterado que la navegación por estrechos utilizados para el tránsito internacional no debe ser amenazada, impedida o suspendida, y ha pedido coordinación entre los Estados costeros, los gobiernos y la industria marítima para recuperar condiciones de navegación seguras.

El incidente del GasLog Shanghai confirma que la seguridad marítima se ha convertido en una variable determinante para el comercio internacional de GNL.

Más allá de los daños registrados en una embarcación concreta, la sucesión de incidentes aumenta el riesgo de nuevas interrupciones, costos adicionales y modificaciones en las estrategias de abastecimiento de compradores europeos y asiáticos.

GNL GLOBAL

Precios del GNL en Asia retroceden, pero permanecen cerca de máximos de cuatro meses

Precios del GNL en Asia retroceden, pero permanecen cerca de máximos de cuatro meses 1920 1080 GNL GLOBAL

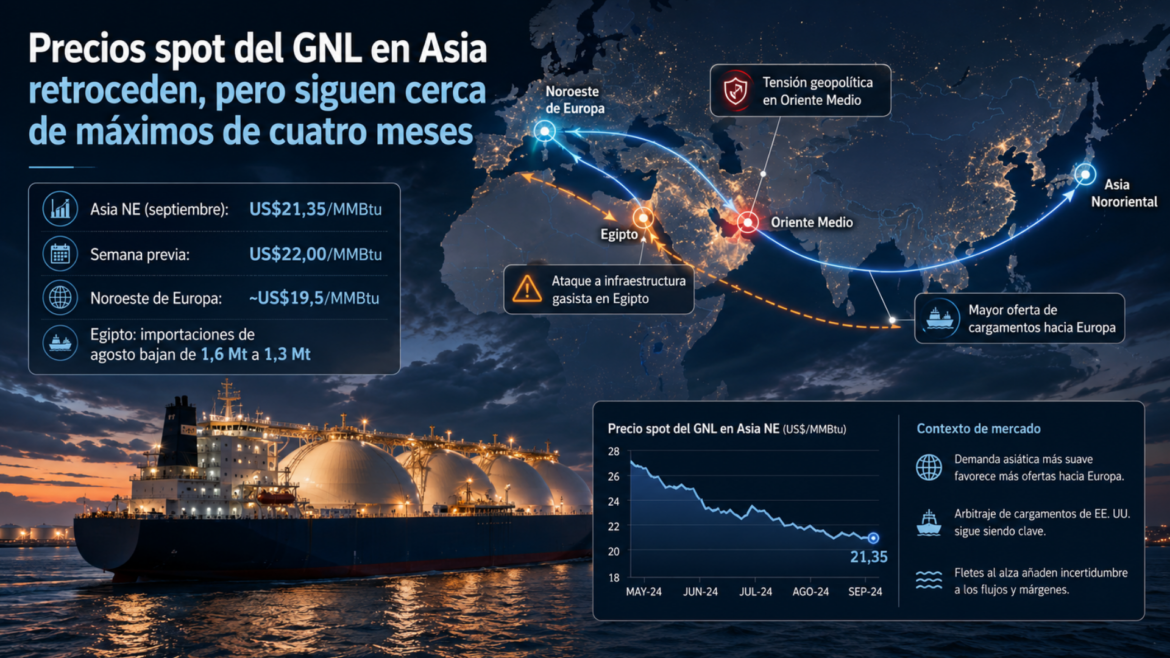
Los precios spot del gas natural licuado (GNL) en Asia registraron una ligera disminución la semana pasada, aunque se mantuvieron próximos a sus niveles más altos de los últimos cuatro meses, en un mercado condicionado por la persistente tensión geopolítica en Medio Oriente y por un nuevo ataque contra infraestructura gasista en Egipto.

De acuerdo con el informe de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en septiembre en el noreste de Asia se estimó en 21,35 dólares por millón de unidades térmicas británicas (USD/MMBtu), 65 centavos menos frente a los 22,00 USD/MMBtu registrados la semana anterior.

Precios spot del GNL en Asia al 31 de Julio 2026

Precios spot del GNL en Asia al 31 de Julio 2026

Asia

Toby Copson, socio director de Davenport Energy, señaló que los precios spot en el norte de Asia se mantienen nuevamente próximos a niveles asociados con situaciones de crisis, tras el nuevo deterioro de las conversaciones para alcanzar un alto el fuego.

Según Copson, gran parte de los participantes del mercado está gestionando la situación mediante la sustitución de suministros con cargamentos procedentes de Estados Unidos, en lugar de depender de volúmenes significativos desde Oriente Medio. Aunque los elevados precios han comenzado a generar cierta destrucción de demanda, la limitada disponibilidad de suministro continúa respaldando las cotizaciones.

Persisten los riesgos geopolíticos en el Medio Oriente

Los mercados energéticos volvieron a quedar expuestos a la confrontación diplomática y militar después de que una breve pausa en las hostilidades durante el fin de semana fuera seguida rápidamente por nuevos ataques entre Estados Unidos, Irán y países vecinos del Golfo.

Florence Schmit, estratega sénior de energía de Rabobank, indicó que las perspectivas de alcanzar un acuerdo significativo continúan siendo reducidas, mientras que el tráfico energético a través del estrecho de Ormuz permanece lejos de retornar a condiciones normales.

La persistencia de los riesgos alrededor de esta vía marítima estratégica continúa generando preocupación en el mercado, debido a la relevancia del estrecho de Ormuz para el transporte internacional de petróleo, gas y GNL procedente del Golfo Pérsico.

Ataque en Egipto añade presión al mercado

La incertidumbre aumentó después de que un ataque con drones causara daños a dos buques transportadores de gas en aguas egipcias.

Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, explicó que el incidente ha obligado a los participantes del mercado a reevaluar las necesidades de importación de Egipto en el corto plazo, precisamente durante el periodo de mayor demanda eléctrica y de gas del verano.

La reducción de la capacidad de regasificación egipcia podría liberar temporalmente algunos cargamentos para el mercado europeo. Sin embargo, Blakeway advirtió que Egipto podría regresar de forma agresiva al mercado internacional cuando se alivien las restricciones de importación, manteniendo la competencia por los suministros disponibles en la cuenca del Atlántico.

Kpler redujo su previsión de importaciones de GNL de Egipto para agosto desde 1,6 millones de toneladas métricas hasta 1,3 millones de toneladas, después de que el ataque dejara fuera de servicio la terminal de importación de Damietta.

Laura Page, responsable de análisis de GNL y gas natural de Kpler Insight, destacó que el incidente ocurre en un momento especialmente delicado, dado que julio y agosto representan los meses de mayor demanda energética en Egipto.

Según la analista, la capacidad del país para cubrir su pico de demanda durante agosto podría verse severamente afectada.

Menor demanda asiática favorece la oferta hacia Europa

El elevado nivel de los precios en Asia ha reducido el interés comprador en la región y ha provocado que un mayor número de cargamentos no comprometidos sea ofrecido al mercado europeo.

Martin Senior, responsable de precios de GNL de Argus, indicó que la caída de la demanda asiática ha fortalecido la disponibilidad de ofertas para Europa.

S&P Global Energy evaluó el jueves su referencia diaria para cargamentos de GNL entregados en el noroeste de Europa durante septiembre, bajo modalidad ex-ship, en 19,557 USD/MMBtu. Este nivel representó un descuento de 0,23 USD/MMBtu respecto al precio del gas en el hub neerlandés TTF.

Por su parte, Spark Commodities estimó el precio del contrato del mes próximo en 19,495 USD/MMBtu, mientras que Argus Media lo evaluó en 19,530 USD/MMBtu.

Evolución de los fletes y arbitraje de cargamentos estadounidenses

En el mercado de transporte marítimo de GNL, las tarifas en la cuenca del Atlántico disminuyeron hasta 78.250 dólares diarios, mientras que las tarifas en el Pacífico aumentaron hasta 75.500 dólares diarios, de acuerdo con Qasim Afghan, analista de Spark Commodities.

Los cargamentos estadounidenses de entrega inmediata desde la costa del Golfo de México fueron valorados el jueves en 18,215 USD/MMBtu.

El arbitraje del contrato del mes próximo desde la costa estadounidense del Golfo hacia el noreste de Asia, utilizando la ruta del cabo de Buena Esperanza, continúa favoreciendo claramente los envíos hacia Europa. En cambio, la ruta a través del Canal de Panamá mantiene una señal económica favorable para el mercado asiático.

La evolución de las próximas semanas dependerá principalmente del desarrollo del conflicto en el Medio Oriente, de la normalización del tráfico energético por el estrecho de Ormuz y de la capacidad de Egipto para recuperar su infraestructura de importación antes del pico de demanda de agosto.

GNL GLOBAL

Buque de QatarEnergy cruza el estrecho de Ormuz tras casi tres semanas sin salidas de GNL

Buque de QatarEnergy cruza el estrecho de Ormuz tras casi tres semanas sin salidas de GNL 1138 642 GNL GLOBAL
El metanero Al Areesh salió del Golfo con destino a Pakistán, en un movimiento que podría representar una reanudación cautelosa de los flujos de GNL qataríes por una de las rutas energéticas más importantes del mundo.

El metanero Al Areesh, controlado por QatarEnergy, atravesó el estrecho de Ormuz y salió del Golfo después de cargar gas natural licuado (GNL) en Qatar, convirtiéndose en el primer buque de estas características en completar la travesía desde el 11 de julio.

El movimiento, registrado el 30 de julio de 2026, se produce después de casi tres semanas de fuertes restricciones para la navegación de buques vinculados al comercio qatarí de GNL debido al deterioro de las condiciones de seguridad en la región.

Según información de seguimiento marítimo citada por Reuters, el Al Areesh cargó su suministro en Ras Laffan a comienzos de julio y se dirige hacia la terminal de Port Qasim, en Pakistán, donde estaba prevista su llegada el 31 de julio.

La salida representa una señal relevante para el mercado internacional, aunque todavía no permite concluir que las operaciones de exportación de Qatar hayan recuperado su normalidad.

Un cruce clave para las exportaciones qataríes

El estrecho de Ormuz es la única vía marítima de salida desde el Golfo hacia el mar Arábigo y constituye un corredor esencial para los suministros internacionales de petróleo y GNL.

Qatar, uno de los mayores exportadores mundiales de GNL, depende de esta ruta para transportar prácticamente toda su producción desde el complejo industrial y portuario de Ras Laffan hacia clientes de Asia, Europa y otras regiones.

Antes de las recientes disrupciones, alrededor de una quinta parte del comercio mundial de petróleo y GNL transitaba por el estrecho, lo que explica la sensibilidad de los mercados ante cualquier interrupción o restricción prolongada.

El cruce del Al Areesh se produjo después de que la actividad de los metaneros qataríes quedara limitada y varios buques permanecieran fondeados, modificaran sus rutas o apagaran temporalmente sus sistemas de identificación automática.

En condiciones de elevada tensión geopolítica, algunos buques reducen o suspenden la transmisión de sus señales para disminuir su exposición. Esta práctica también dificulta la evaluación precisa de los movimientos marítimos y obliga a complementar los datos AIS con imágenes satelitales y otras herramientas de seguimiento.

Destino estratégico: Pakistán

El destino del cargamento añade relevancia al movimiento.

Pakistán depende del GNL importado para atender una parte de su demanda de gas y generación eléctrica. Qatar ha sido tradicionalmente uno de sus principales proveedores mediante contratos de suministro de largo plazo.

La llegada del Al Areesh a Port Qasim permitiría aliviar parte de la presión sobre el sistema energético pakistaní, especialmente en un contexto en el que cualquier retraso de los cargamentos puede afectar la disponibilidad de combustible para centrales eléctricas, industrias y consumidores.

El viaje también demuestra la prioridad otorgada por QatarEnergy a sus compromisos con compradores asiáticos, aun cuando las condiciones marítimas continúan siendo complejas.

Las interrupciones todavía no han terminado

A pesar de la salida del Al Areesh, QatarEnergy mantiene dificultades para cumplir parte de su programación contractual.

La compañía extendió recientemente situaciones de fuerza mayor sobre determinados suministros y notificó retrasos a varios compradores internacionales. La italiana Edison informó que tres de sus cargamentos no serían entregados según el calendario previsto, mientras que fuentes comerciales señalaron que algunas restricciones podrían prolongarse durante los próximos meses.

QatarEnergy también habría recurrido al mercado spot para adquirir cargamentos de GNL producidos en Estados Unidos y destinarlos a clientes afectados por las interrupciones.

Reuters informó que la compañía compró 33 cargamentos estadounidenses durante 2026 para respaldar sus entregas a compradores de Corea del Sur, Taiwán, Bangladesh, India y Japón. La estrategia permite a QatarEnergy utilizar suministros procedentes de otras cuencas mientras enfrenta restricciones para exportar directamente desde Ras Laffan.

Esta respuesta pone de manifiesto la creciente interconexión del mercado mundial de GNL. Un productor que enfrenta limitaciones físicas en una ruta puede adquirir cargamentos en otra región, reorganizar destinos y realizar operaciones de intercambio para mantener el suministro a sus clientes.

Sin embargo, estas medidas también generan costes adicionales y aumentan la competencia por los volúmenes disponibles en el mercado spot.

Impacto potencial sobre el mercado de GNL

Una recuperación sostenida del tránsito por Ormuz contribuiría a reducir la incertidumbre sobre las exportaciones qataríes y aliviaría parte de la presión sobre los precios internacionales.

Qatar desempeña un papel estructural en el abastecimiento de Asia y Europa. Una interrupción prolongada podría obligar a sus clientes a buscar suministros alternativos en Estados Unidos, África, Australia y otros productores, incrementando la competencia entre ambas regiones.

Europa podría verse particularmente expuesta durante el periodo de reposición de inventarios previo al invierno, mientras que los compradores asiáticos tendrían que competir por cargamentos spot para cubrir cualquier déficit contractual.

Al mismo tiempo, el riesgo marítimo puede traducirse en mayores primas de seguros, costes de fletamento y exigencias adicionales de seguridad para los armadores.

La circulación por otros corredores regionales también continúa bajo vigilancia. Reuters señaló una reducción de determinados movimientos marítimos en Bab el-Mandeb, otro paso estratégico que conecta el mar Rojo con el golfo de Adén.

Una señal positiva, pero todavía insuficiente

La travesía del Al Areesh representa un avance significativo después de varias semanas de restricciones, pero deberá confirmarse con la salida regular de nuevos cargamentos desde Ras Laffan.

Los participantes del mercado observarán especialmente si otros metaneros cargados siguen la misma ruta, si QatarEnergy comienza a normalizar sus programas de entrega y si se reducen las declaraciones de fuerza mayor.

Por ahora, el cruce debe interpretarse como una reanudación prudente y limitada, más que como el restablecimiento completo del comercio qatarí de GNL.

La evolución del estrecho de Ormuz continuará siendo uno de los principales factores de riesgo para el mercado energético internacional. Cada movimiento de buques desde Qatar tendrá implicaciones para la disponibilidad global de GNL, los precios spot y la seguridad de suministro de los principales países importadores.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.