Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Argentina avanza en su estrategia de exportación de GNL con la incorporación de Vitol al proyecto LNG del Plata

Argentina avanza en su estrategia de exportación de GNL con la incorporación de Vitol al proyecto LNG del Plata 600 450 GNL GLOBAL

El desarrollo de infraestructura de licuefacción en Argentina continúa ganando tracción con la reciente firma de un Memorando de Entendimiento (MoU) entre Camuzzi Gas Inversora y Vitol para el proyecto LNG del Plata, una iniciativa que busca posicionar al país como exportador relevante de gas natural licuado (GNL) en el mediano plazo.

Según la información confirmada por Reuters, el acuerdo contempla que Vitol pueda adquirir hasta el 100% de la producción del proyecto mediante contratos de offtake de largo plazo, así como evaluar una participación accionaria directa en la iniciativa.

Un proyecto orientado al mercado internacional

LNG del Plata se desarrollará en el Puerto de La Plata, en la provincia de Buenos Aires, y se apoya en el acceso a los recursos de gas no convencional de Vaca Muerta, una de las principales reservas de shale gas a nivel global.

El proyecto contempla una capacidad inicial de al menos 2,4 millones de toneladas anuales (MTPA), equivalente a más de 9 millones de metros cúbicos diarios de gas natural procesado.

Desde el punto de vista técnico, el desarrollo incluye una solución offshore basada en un buque de licuefacción conectado mediante un gasoducto submarino a la red existente, lo que permitiría optimizar el uso de la infraestructura de transporte durante los meses de menor demanda interna.

Respaldo comercial y financiero: el rol de Vitol

La incorporación potencial de Vitol introduce un elemento crítico para la viabilidad del proyecto: la comercialización del GNL. En un entorno donde la bancabilidad de proyectos depende cada vez más de contratos de offtake sólidos, la posibilidad de contar con un comprador de escala global representa un avance significativo.

Vitol, uno de los mayores traders de energía del mundo, comercializó alrededor de 23 millones de toneladas de GNL en 2025 y reportó ingresos superiores a los USD 340.000 millones, lo que refuerza su capacidad para estructurar y respaldar iniciativas de este tipo.

Más allá del componente comercial, la eventual entrada como socio accionista también podría contribuir a reducir el riesgo financiero y acelerar la toma de decisiones de inversión final (FID), un punto clave en el desarrollo de proyectos LNG en mercados emergentes.

Inversión, cronograma y marco regulatorio

El proyecto LNG del Plata contempla una inversión estimada de aproximadamente USD 3.900 millones a lo largo de su ciclo de desarrollo, con un horizonte de entrada en operación hacia finales de esta década.

Sin embargo, como en otros proyectos de GNL en Argentina, su avance dependerá de factores estructurales, incluyendo la estabilidad regulatoria, el acceso a financiamiento y la implementación de incentivos como el Régimen de Incentivo a las Grandes Inversiones (RIGI), clave para atraer capital internacional.

Implicaciones para el posicionamiento de Argentina en el mercado global de GNL

La alianza entre Camuzzi y Vitol se inscribe en un contexto más amplio en el que Argentina busca monetizar sus recursos de Vaca Muerta mediante exportaciones de GNL, diversificando su matriz energética y generando nuevas fuentes de divisas.

A diferencia de otros desarrollos de gran escala en cartera, LNG del Plata plantea un enfoque modular y potencialmente más flexible, alineado con tendencias globales hacia soluciones flotantes y optimización de infraestructura existente.

Adicionalmente, el diseño dual del proyecto —con capacidad para exportar GNL y reforzar el suministro interno en períodos de alta demanda— introduce un elemento de resiliencia relevante para el sistema energético argentino.

Una señal de mercado en evolución

La participación de un actor global como Vitol en una etapa temprana del proyecto envía una señal clara sobre el interés internacional en el gas argentino, en un momento en que la seguridad energética y la diversificación de suministro continúan siendo prioridades en los mercados globales.

Si bien el proyecto aún debe avanzar en definiciones clave antes de alcanzar una decisión final de inversión, el acuerdo representa un paso concreto en la consolidación de Argentina como potencial nuevo proveedor de GNL.
GNL GLOBAL

Imagen cortesía de ECA LNG

ECA LNG avanza en su fase de commissioning y se acerca a su entrada en operación

ECA LNG avanza en su fase de commissioning y se acerca a su entrada en operación 2560 1714 GNL GLOBAL

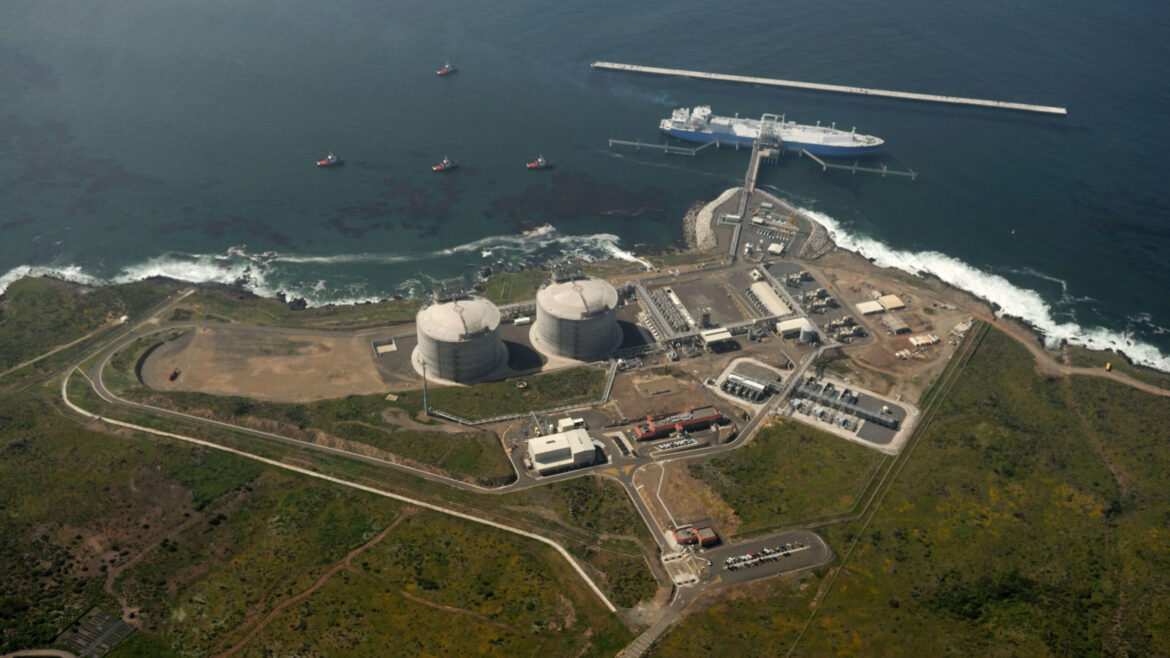
El proyecto Energía Costa Azul LNG (ECA LNG), desarrollado por Sempra Infraestructura en Baja California, México, ha registrado un avance relevante en su fase de puesta en marcha, reforzando las expectativas del mercado sobre su entrada en operación en el corto plazo.

De acuerdo con reportes recientes del sector, la planta habría iniciado la introducción de gas de alimentación a sus sistemas, un paso técnico fundamental dentro del proceso de commissioning. Este hito marca la transición efectiva desde la fase de construcción hacia la validación operativa de la instalación.

La entrada de gas permite realizar pruebas integradas de los sistemas principales, verificar el desempeño de equipos críticos y preparar la instalación para la producción de los primeros volúmenes de gas natural licuado (GNL).

En el desarrollo de proyectos GNL, esta etapa representa uno de los momentos más sensibles antes del inicio de operaciones comerciales.

Cabe señalar que, hasta la fecha, este avance específico no ha sido confirmado mediante un anuncio oficial público por parte de Sempra Infraestructura, aunque es consistente con el progreso esperado del proyecto en su fase actual.

Imagen cortesía de ECA LNG

Imagen cortesía de ECA LNG

Proyecto en etapa final de desarrollo

El avance reportado se alinea con el estado general del proyecto, que ya se encuentra en su fase final de ejecución

ECA LNG alcanzó su completación mecánica a finales de 2025 y ha venido avanzando durante 2026 en las etapas de pre-commissioning y commissioning.

Asimismo, autoridades regulatorias han reconocido que la instalación se encuentra próxima a iniciar exportaciones, otorgando extensiones en los plazos para el inicio de operaciones, lo que confirma el nivel de avance del activo.

La Fase 1 del proyecto contempla una capacidad de aproximadamente 3,25 millones de toneladas anuales (Mtpa), con un modelo basado en el uso de infraestructura existente de la terminal original de regasificación, reconvertida para operaciones de licuefacción y exportación.

TotalEnergies participa en ECA LNG como socio minoritario con ~16.6% de equity en la Fase 1, complementado por un contrato de compra de largo plazo que le asegura acceso estratégico al GNL producido.

Si bien la participación de TotalEnergies en el proyecto ECA LNG es minoritaria, es estratégicamente muy relevante, y se estructura en dos niveles clave: equity y comercialización.

Para TotalEnergies, este proyecto  representa: Expansión en la costa del Pacífico (clave para Asia), Diversificación geográfica de suministro y Integración con su estrategia global de trading de GNL.

Un activo estratégico en la costa del Pacífico

ECA LNG representa un desarrollo clave dentro del mercado global de GNL. Se trata de la primera planta de exportación en la costa del Pacífico de Norteamérica, lo que le permite ofrecer ventajas logísticas relevantes frente a proyectos ubicados en la costa del Golfo de Estados Unidos.

Su ubicación facilita el acceso directo a los mercados asiáticos, reduciendo tiempos de tránsito y eliminando la necesidad de atravesar el Canal de Panamá. Esta ubicación también fortalece su competitividad, particularmente en escenarios de arbitraje entre cuencas.

Al mismo tiempo, el proyecto consolida la integración energética entre Estados Unidos y México, utilizando gas natural estadounidense como materia prima para su exportación hacia mercados internacionales.

Implicaciones para el mercado

El avance de ECA LNG se produce en un contexto global caracterizado por la necesidad de diversificación de fuentes de suministro y una creciente sensibilidad geopolítica en rutas clave del comercio energético.

En este entorno, la incorporación de nueva capacidad de exportación en la costa del Pacífico adquiere una relevancia particular, al ofrecer una alternativa logística más eficiente hacia Asia.

El proyecto consolida la integración gasífera entre EE.UU. y México.

GNL GLOBAL

Antequera: Seguridad energética, infraestructura y visión regional, el rol del GNL en Colombia

Antequera: Seguridad energética, infraestructura y visión regional, el rol del GNL en Colombia 1707 2560 GNL GLOBAL
En un contexto de creciente incertidumbre en el balance oferta–demanda de gas natural en Colombia, el Gas Natural Licuado (GNL) se consolida como un elemento clave para garantizar la seguridad energética del país.

En una entrevista exclusiva con GNL GLOBAL, María Beatriz Antequera, Gerente General de Calamarí LNG, comparte su visión sobre los principales desafíos estructurales del mercado, el rol de la infraestructura existente y las oportunidades estratégicas para Colombia en el contexto regional.

Entrevista exclusiva con María Beatriz Antequera, Gerente General de Calamarí LNG


Seguridad energética y balance oferta–demanda

En el contexto actual de Colombia, ¿cómo evalúa el balance estructural entre oferta nacional de gas y demanda proyectada en Colombia para el período 2026–2030? ¿Qué escenarios contempla el gremio en términos de déficit o necesidad creciente de importación de GNL?

El balance estructural entre la oferta nacional y la demanda proyectada de gas natural muestra una tendencia deficitaria para el periodo 2026–2030. Actualmente, el déficit supera el 20% y podría acercarse al 40% en los próximos años si no entran nuevas fuentes de producción. Aunque existen más de 15 proyectos para importar GNL que podrían aportar nuevas moléculas entre finales de 2026 y 2027, muchos aún se encuentran en fases tempranas de desarrollo y sin contratos cerrados, lo que genera incertidumbre sobre los volúmenes que realmente estarán disponibles.

En este contexto, el Gas Natural Licuado (GNL) se consolida como el combustible clave para complementar la oferta nacional y atender el crecimiento de la demanda. La prioridad no es reducir el consumo de gas, sino garantizar su disponibilidad para hogares, industria y generación eléctrica. Por ello, el gas importado representa una solución viable y oportuna para contribuir a la seguridad energética del país mientras maduran los proyectos de producción local.


Infraestructura actual y resiliencia del sistema

Desde la experiencia operativa del país, ¿cuál ha sido el impacto de la infraestructura de importación de GNL en la seguridad energética y qué aprendizajes deja para futuras decisiones de expansión o diversificación?

La infraestructura de importación de GNL ha sido fundamental para la seguridad energética de Colombia, permite respaldar al sistema en momentos de hidrología crítica -como los generados por el fenómeno de El Niño- y garantizar la continuidad en la prestación de los servicios de gas y energía.

Durante más de nueve años, la gestión de Calamarí LNG ha demostrado ser relevante para el país, toda vez que ha permitido contribuir a la confiabilidad energética, apoyada en la gestión con más de 20 proveedores internacionales que han comprendido las necesidades específicas del mercado colombiano y han ofrecido soluciones flexibles que se adaptan a la dinámica del mercado nacional.

Uno de los principales aprendizajes ha sido entender la dimensión real de Colombia como comprador en el mercado internacional. Esto ha permitido optimizar las estrategias de negociación y alinear las expectativas con las condiciones globales, generando mayor eficiencia en la contratación. Además, el escenario de déficit creciente evidencia un potencial importante para expandir o diversificar la infraestructura, siempre con una visión integral del sistema.

Terminal SPEC LNG, único terminal de importación de GNL operativo en Colombia.


Desde una perspectiva técnica, ¿considera suficiente la infraestructura actual o Colombia debería evaluar ampliaciones o nuevas instalaciones para fortalecer resiliencia?

Definir si la mejor alternativa es ampliar la infraestructura existente o desarrollar nuevas instalaciones requiere un análisis integral que considere la red de transporte de gas. La viabilidad de cualquier proyecto está directamente relacionada con su conexión a los gasoductos existentes o a nuevas expansiones de la red.

Aunque soluciones como el gasoducto virtual pueden ser útiles para atender demandas puntuales o de menor escala, no son suficientes para cubrir las necesidades estructurales del país. Por ello, el fortalecimiento de la resiliencia del sistema debe evaluarse de manera coordinada entre infraestructura de importación y capacidad de transporte.


Señales regulatorias e inversión

¿Qué señales regulatorias considera indispensables para incentivar mejores condiciones para el mercado y una eventual expansión de infraestructura de GNL en Colombia?

El país requiere ajustes regulatorios que permitan optimizar la comercialización del gas importado y facilitar la negociación de contratos de mediano y largo plazo en condiciones más competitivas. En un contexto de déficit proyectado, estas señales son fundamentales para garantizar el abastecimiento.

La comercialización del GNL responde a dinámicas logísticas y contractuales propias del mercado global, distintas a las del gas local. Por ello, es importante que la regulación reconozca estas particularidades y genere condiciones que permitan mayor flexibilidad y eficiencia en la contratación.


Transición energética y rol del gas

En el marco de la transición energética, ¿cómo se está articulando el gas natural —incluido el GNL— como combustible de respaldo y estabilizador del sistema eléctrico colombiano?

El gas natural, incluido el GNL, ya forma parte estructural de la matriz energética colombiana y se ha consolidado como un combustible de respaldo esencial para la estabilidad del sistema eléctrico. Su confiabilidad y disponibilidad han permitido responder de manera eficiente a escenarios de alta demanda y condiciones hidrológicas adversas.

Desde 2017, el GNL importado por Calamarí LNG ha respaldado más de 1.000 MW de generación térmica en el país. Durante el pasado fenómeno de El Niño, esta capacidad fue atendida de manera segura y continua, contribuyendo a garantizar el suministro de energía. Además, la ubicación geográfica de Colombia facilita el acceso a los mercados internacionales de gas, reduciendo riesgos de abastecimiento y fortaleciendo la resiliencia del sistema energético nacional, especialmente en el marco de la transición energética a la que le está apostando el país.


Colombia en el contexto regional de GNL

Dentro del nuevo mapa regional de infraestructura de GNL en América Latina, ¿cómo visualiza el posicionamiento estratégico de Colombia frente a mercados como Brasil, Argentina o el Caribe?

Colombia cuenta con una ubicación geográfica altamente estratégica dentro de América Latina para el desarrollo del mercado de GNL. Su posición en el Caribe permite acceder a grandes exportadores como Estados Unidos en aproximadamente cuatro días y Trinidad y Tobago a menos de 3 días, sin necesidad de cruzar el Canal de Panamá, lo que representa una ventaja competitiva en costos y tiempos logísticos.

Esta condición abre la posibilidad de que el país se consolide como un punto estratégico o HUB regional de GNL. El desarrollo de una o más instalaciones de regasificación en la región Caribe permitiría no solo atender la demanda nacional, sino también facilitar el abastecimiento de mercados cercanos. En este escenario, Colombia podría fortalecer su papel como actor relevante en el comercio regional de gas natural licuado.

Desde GNL GLOBAL, continuamos impulsando espacios de análisis y contenido estratégico que contribuyan a la comprensión y desarrollo del mercado de GNL en América Latina y el Caribe.

GNL GLOBAL

Mercado de GNL en el primer trimestre de 2026

Mercado de GNL en el primer trimestre de 2026 878 1116 GNL GLOBAL
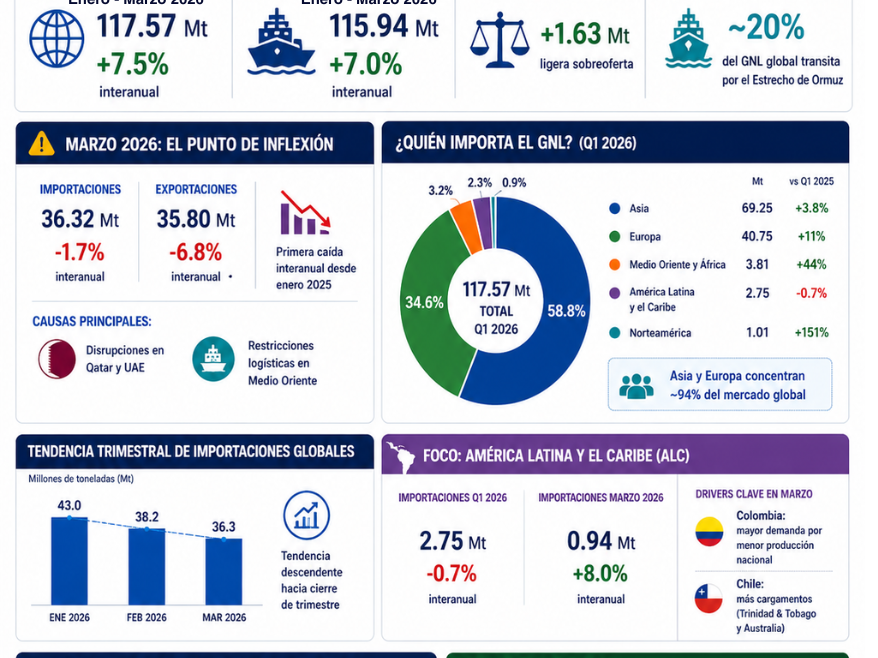
El mercado global de gas natural licuado (GNL) inició 2026 con una dinámica de expansión, pero cerró el primer trimestre con señales claras de vulnerabilidad operativa. Las importaciones mundiales de GNL crecieron 7.5% interanual en el primer trimestre, pero marzo reveló la fragilidad estructural del sistema: la primera contracción mensual desde enero de 2025, desencadenada por disrupciones en el Estrecho de Ormuz.

Durante el período enero–marzo, las importaciones globales alcanzaron 117.57 millones de toneladas (Mt), un crecimiento interanual de 7.5%, mientras que las exportaciones totalizaron 115.94 Mt (+7.0%), configurando un balance ligeramente superavitario de 1.63 Mt.

Este desempeño confirma que el mercado se encuentra en una fase de mayor disponibilidad de oferta. Sin embargo, los eventos de marzo evidenciaron que esta expansión no está exenta de riesgos.

Marzo: el punto de inflexión del trimestre 

El mes de marzo marcó un cambio relevante en la trayectoria del mercado:

  • Importaciones globales: 36.32 Mt (-1.7% interanual)
  • Exportaciones globales: 35.80 Mt (-6.8% interanual)

Se trata de la primera caída interanual en importaciones desde enero de 2025, lo que rompe la tendencia de crecimiento sostenido observada durante el último año.

El ajuste estuvo principalmente asociado a:

  • Disrupciones en la oferta desde Qatar y Emiratos Árabes Unidos
  • Restricciones logísticas en Medio Oriente
  • Mayor exposición a riesgos en rutas críticas, particularmente el Estrecho de Ormuz, por donde transita aproximadamente el 20% del GNL global

Este episodio confirma una realidad estructural: El mercado global puede estar bien abastecido, pero sigue siendo altamente sensible a shocks geopolíticos.

Tendencia trimestral: desaceleración hacia el cierre

Las cifras de enero (43.0 Mt), febrero (38.2 Mt) y marzo (36.3 Mt) evidencian una curva descendente que no puede atribuirse únicamente a la estacionalidad. La caída del 6.8% en las exportaciones globales durante marzo —la más pronunciada del trimestre— apunta a un factor estructural: las disrupciones logísticas en el Golfo Pérsico.

Esta tendencia refleja una combinación de factores:

  • Normalización de inventarios
  • Ajustes en demanda estacional
  • Impacto directo de restricciones en la oferta

El comportamiento de marzo sugiere que el mercado ha entrado en una fase de mayor cautela, donde la disponibilidad física y la logística juegan un rol tan relevante como los fundamentos de oferta y demanda.

«La oferta global de GNL es suficiente, pero no necesariamente segura. Marzo de 2026 demostró que la concentración del tránsito en el Estrecho de Ormuz sigue siendo el talón de Aquiles del sistema.»

Aproximadamente el 20% del GNL comercializado a nivel global transita por el Estrecho de Ormuz. Las disrupciones operativas en Qatar durante el mes de marzo, combinadas con restricciones logísticas regionales, precipitaron la primera caída interanual en las exportaciones desde enero de 2025.

Estructura de la demanda global: alta concentración regional

El análisis por regiones muestra una clara concentración del mercado:

  • Asia: 69.25 Mt (+3.8%)
  • Europa: 40.75 Mt (+11%)
  • Medio Oriente y África (MEA): 3.81 Mt (+44%)
  • América Latina y el Caribe (ALC): 2.75 Mt (-0.7%)
  • Norteamérica: 1.01 Mt (+151%)

Asia y Europa concentraron el 94% de las importaciones globales durante el trimestre. El crecimiento europeo del 11% refleja la persistente estrategia de diversificación energética post-2022, mientras que el dato más sorprendente es el incremento de 151% en Norteamérica —desde una base reducida— que señala una reconfiguración puntual de los flujos regionales. El crecimiento del 44% en Oriente Medio y África, aunque en volúmenes aún modestos, anticipa una expansión de la demanda en economías emergentes.

América Latina y el Caribe: estabilidad con señales de reactivación

En este contexto global, América Latina y el Caribe mostró un desempeño relativamente estable:

La región registró 2.75 Mt en el primer trimestre, con una leve contracción del 0.7% interanual. Sin embargo, el dato de marzo es revelador: las importaciones de ALC alcanzaron 0.94 Mt, un incremento del 8.0% interanual que contrasta con la tendencia descendente global. Dos economías explican esta dinámica:

Colombia intensificó sus importaciones de GNL para compensar la caída en la producción de gas doméstico, confirmando un patrón de dependencia estructural que los analistas del sector venían advirtiendo. Chile, por su parte, recibió cargamentos adicionales procedentes de Trinidad y Tobago y Australia, diversificando su cartera de proveedores en línea con las mejores prácticas de seguridad energética.

Un mercado en expansión… pero más complejo
El balance del primer trimestre deja una lectura clara:

  • Existe mayor disponibilidad global de GNL
  • El mercado opera en un entorno de ligera sobreoferta
  • Pero enfrenta una creciente exposición a riesgos geopolíticos y logísticos

En otras palabras, el GNL no enfrenta una crisis de suministro, sino una transformación estructural.

No obstante, también implica nuevos desafíos:

  • Mayor volatilidad
  • Dependencia de rutas críticas y
  • Necesidad de estrategias más sofisticadas de gestión de riesgo

El mercado no está en escasez, está en transición. América Latina tiene una ventana clara para aprovechar precios competitivos, mayor flexibilidad contractual y diversificación de origen. La pregunta no es si el GNL estará disponible, sino qué países de la región estarán posicionados para capturar esa oportunidad.

GNL GLOBAL | Fuente: Datos mensuales MGMR GECF

Precios del GNL en Asia al 24 de abril 2026

Precios del GNL en Asia avanzan ligeramente mientras el mercado evalúa riesgos de suministro y demanda

Precios del GNL en Asia avanzan ligeramente mientras el mercado evalúa riesgos de suministro y demanda 1920 1080 GNL GLOBAL

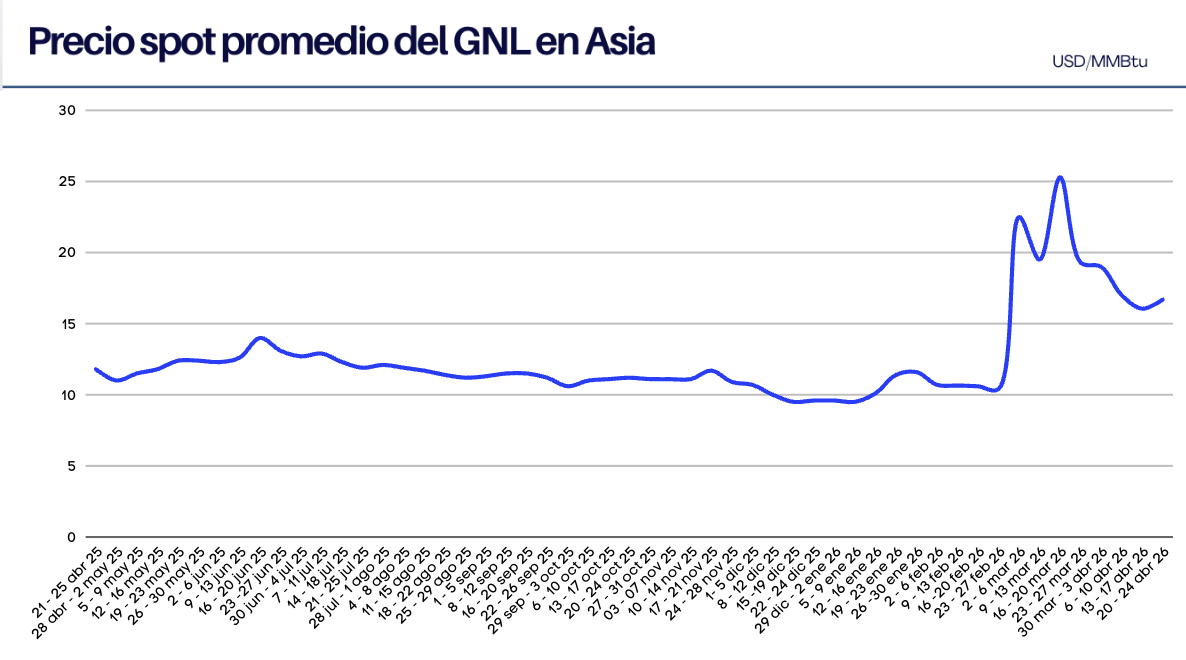
Los precios spot del gas natural licuado (GNL) en Asia subieron ligeramente la semana pasada  debido a la continua incertidumbre geopolítica en torno a las conversaciones de paz entre Estados Unidos e Irán y al bloqueo del Estrecho de Ormuz.

Según el informe semanal de precios publicado por la agencia Reuters, el precio promedio del GNL para las entregas en junio, al noreste de Asia, se estimó en 16,70 USD/MMBtu, 65 centavos más frente a los 16,05 USD/MMBtu indicados de la semana anterior.

Precios del GNL Spot en Asia, semana del 20 al 24 de abril 2026

Precios del GNL Spot en Asia, semana del 20 al 24 de abril 2026

Asia

«Las fluctuaciones en los precios del GNL y el gas en Asia y Europa se debieron principalmente a la situación geopolítica, en especial a la posibilidad de nuevas conversaciones entre Estados Unidos e Irán», afirmó Samuel Good, gerente de investigación de GNL en LSEG.

Good señaló la preocupación por una posible desaceleración en la demanda en Asia debido al déficit de suministro provocado por la guerra con Irán, especialmente dado que China dispone de poca capacidad de almacenamiento de GNL. Las temperaturas más altas pronosticadas para el sureste de China también podrían impulsar la generación de energía a partir de gas en los próximos meses.

Por su parte, Martin S., responsable de precios de GNL en Argus, afirmó que China podría haber recurrido más al gas y al GNL almacenados que a las importaciones en los últimos meses, y añadió que el regreso de China al mercado spot como comprador es una señal bastante positiva de que el país ya no puede absorber una oferta significativamente menor.

Europa

En Europa, los precios del gas en el centro de distribución holandés TTF rondaban los 43 euros por megavatio-hora, un 38 % más que los niveles anteriores a la guerra.

El mercado se está adaptando a la llegada de volúmenes adicionales, sobre todo al primer cargamento procedente de la planta de GNL Golden Pass LNG, que se espera que llegue a Europa. Si bien esto supone un incremento estructural en la oferta mundial, su impacto a corto plazo se ha visto parcialmente contrarrestado por las interrupciones en curso y las reasignaciones de cartera, declaró Aly Blakeway, gestora de Atlantic LNG en S&P Global Energy.

El conflicto en el Medio Oriente  podría provocar la pérdida de unos 120 mil millones de metros cúbicos de suministro acumulado de GNL entre 2026 y 2030, lo que representa el 15 % del suministro mundial previsto, según informó el viernes la Agencia Internacional de Energía.

Mientras tanto, los fondos de cobertura vendieron más futuros de gas TTF la semana pasada, ya que los mercados interpretaron la retórica de ambas partes en la guerra entre Estados Unidos e Irán como un indicio de una posible flexibilización de las restricciones de suministro de GNL de Ormuz, según Seb Kennedy, analista independiente de EnergyFlux.news.

«Los fondos redujeron su exposición neta larga durante tres semanas consecutivas, pero podríamos ver que abran nuevas posiciones largas especulativas anticipándose a una prolongada escasez en el mercado del GNL», añadió.

S&P Global Energy evaluó su índice de referencia diario de GNL del noroeste de Europa para cargamentos entregados en junio en base ex-buque (DES) en 14,750 USD/MMBtu el 23 de abril, un descuento de 0,38 USD/MMBtu respecto al precio en el centro de distribución de TTF.

Argus Media evaluó el precio en 14,780 USD/MMBtu, mientras que Spark Commodities lo evaluó en 14,882 USD/MMBtu.

Fletes

Las tarifas de flete globales de GNL se mantuvieron relativamente estables, con tarifas en el Atlántico de 103.750 USD/día y en el Pacífico de 71.250 USD/día, según Qasim Afghan, analista de Spark Commodities.

GNL GLOBAL

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar 1078 506 GNL GLOBAL
Las exportaciones estadounidenses de gas natural licuado (GNL)  compensan el 17% de capacidad perdida en Qatar. Sin embargo, la temporada de huracanes y el mantenimiento programado amenazan con abrir una nueva brecha en el suministro global, indicó la agencia Reuters.

En lo que va de 2026, las terminales de licuefacción de Estados Unidos han operado a niveles récord prácticamente cubriendo todo el volumen que Qatar ha dejado de enviar.

Según datos de Kpler, los exportadores de EE.UU. están en camino de cargar 32,15 millones de toneladas métricas entre enero y abril, un 28% más que en el mismo período de 2025 y el mayor salto interanual desde 2020.

Es importante mencionar que, los aproximadamente 7 millones de toneladas de GNL adicionales exportadas por EE.UU. este año superan los 6,93 millones de toneladas que Qatar ha dejado de despachar, según informó la agencia Reuters.

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

Exportaciones de GNL de EE.UU. compensan el 17% de la capacidad perdida de Qatar

De acuerdo con la información publicada por la agencia: «El volumen total de exportaciones mundiales alcanzará un nuevo máximo de 149 millones de toneladas entre enero y abril — con EE.UU. representando un récord del 18% de ese total.»

Terminales que lideran el auge

Según se pudo conocer, el desempeño récord no ha sido uniforme. Dos instalaciones concentran el grueso del crecimiento:

1) Sabine Pass LNG de Cheniere Energy  |  cerca del 25% de todas las exportaciones de GNL de EE.UU. en Q1 2026
2) Plaquemines de Venture Global | +240% de aumento interanual — la mayor contribución marginal del año

Sabine Pass sigue siendo el ancla del sistema de exportación estadounidense; mientras que, Plaquemines, la terminal más reciente de Venture Global, ha sido el motor de crecimiento más dinámico, triplicando con creces su volumen respecto al año anterior.

Europa: el destino dominante — y sus límites

Ahora bien, cuando analizamos los mercados destinos, es importante destacar que, en lo que va de 2026,  alrededor del 72% de las exportaciones estadounidenses de GNL han tenido como destino Europa.

Los países del continente llegaron al invierno pasado con reservas ya tensas, y las emergieron con depósitos a solo el 30% de su capacidad. La necesidad de reabastecerse antes del próximo invierno garantiza una demanda sostenida en los próximos meses.

Sin embargo, a medida que las temperaturas suban y el consumo de gas por parte de las eléctricas europeas disminuya, la urgencia de los pedidos de importación tenderá a moderarse. Paradójicamente, esa desaceleración podría ser bienvenida por los operadores de las terminales estadounidenses, que llevan meses trabajando a plena capacidad.

Los riesgos que acechan al segundo semestre

– Temporada de huracanes: Las terminales del Golfo de México —incluyendo Sabine Pass y Plaquemines— son vulnerables a interrupciones por tormentas entre junio y noviembre.
– Mantenimiento programado: Las plantas que han operado a máxima capacidad desde enero deberán realizar paradas técnicas, reduciendo temporalmente los volúmenes disponibles.
– Qatar: horizonte cerrado: Las conversaciones de paz con Irán son intermitentes. La reparación de las plantas dañadas podría tardar hasta cinco años, dejando un hueco estructural en la oferta global.
– Reemplazo incierto: Si EE.UU. reduce exportaciones y Qatar no se recupera, otros exportadores —Australia, Noruega, África Occidental— deberán absorber el faltante, sin garantía de volúmenes suficientes a corto plazo.

La industria estadounidense de GNL ha demostrado una capacidad de respuesta extraordinaria ante la crisis qatarí. Sin embargo,  el mercado global está operando con márgenes de seguridad muy estrechos. El equilibrio actual depende de que las plantas de GNL de EE.UU. mantengan un rendimiento sin precedentes durante meses consecutivos — un supuesto que la naturaleza y el calendario de mantenimiento pondrán a prueba antes de que termine el año.

GNL GLOBAL

Comienzan las huelgas en los principales proyectos de GNL de Chevron Australia

Chevron restablece la producción de GNL de su planta Wheatstone tras el paso del ciclón

Chevron restablece la producción de GNL de su planta Wheatstone tras el paso del ciclón 600 410 GNL GLOBAL

La planta australiana, con capacidad para 8,9 millones de toneladas anuales, retoma sus dos trenes de licuefacción casi un mes después de los daños provocados por el ciclón tropical Narelle sobre sus intercambiadores de calor.

Chevron confirmó este jueves la plena reanudación operativa de su complejo de gas natural licuado (GNL) de Wheatstone, en Australia Occidental, al concluir las reparaciones en los equipos dañados por el ciclón tropical Narelle. El retorno a capacidad total pone fin a casi un mes de restricciones de suministro que habían tensionado los envíos de GNL australiano hacia los mercados asiáticos.

El fenómeno meteorológico, que impactó la costa noroccidental del país a finales de marzo, forzó la parada simultánea de los dos trenes de licuefacción de la planta, cada uno con una capacidad nominal de 4,45 millones de toneladas anuales. Con una producción conjunta de 8,9 millones de toneladas al año, Wheatstone figura entre las instalaciones de GNL más relevantes de la cuenca del Pacífico y constituye una pieza estratégica dentro del portafolio upstream de Chevron en Australia.

Comienzan las huelgas en los principales proyectos de GNL de Chevron Australia

Foto: Cortesía Chevron

Daños concentrados en los ventiladores de aletas

Según detalló la compañía, los vientos extremos asociados a Narelle comprometieron “varios cientos” de intercambiadores de calor refrigerados por aire, conocidos técnicamente como fin-fan coolers o ventiladores de aletas. Estos equipos son críticos para el ciclo de licuefacción, ya que se encargan de disipar el calor residual de los circuitos de refrigerantes y de los gases de proceso. Su sustitución obligó a Chevron a desplegar un operativo logístico y de mantenimiento de gran escala, con el envío de repuestos y cuadrillas especializadas al sitio.

Los fuertes vientos asociados al ciclón dañaron varios cientos de intercambiadores de calor refrigerados por aire, lo que convirtió el programa de reparaciones en una tarea de gran envergadura”, declaró Danny Woodall, director de operaciones y mantenimiento de Chevron para Australia, en el comunicado difundido por la compañía.

Un reinicio escalonado: primero el mercado doméstico

La estrategia de reincorporación priorizó el suministro interno. Aproximadamente una semana después del paso del ciclón, Wheatstone retomó la producción de gas doméstico destinado a los clientes industriales y residenciales de Australia Occidental, un mercado donde la planta cumple obligaciones regulatorias de reserva. En paralelo, Chevron fue restableciendo de forma progresiva los envíos de GNL hacia los compradores de largo plazo, hasta alcanzar hoy el nivel de producción nominal.

Durante las semanas previas al anuncio, traders y analistas del sector habían seguido con atención la curva de restablecimiento, dado el peso que tiene la oferta australiana en el mercado spot asiático. Wheatstone suministra principalmente a compradores de Japón, Corea del Sur y China mediante contratos de largo plazo, y cualquier interrupción prolongada se traduce en una redistribución de volúmenes entre otros proveedores del Pacífico y de la cuenca atlántica.

Vulnerabilidad climática y el debate sobre resiliencia

El episodio vuelve a poner sobre la mesa la exposición de la infraestructura energética del noroeste australiano a eventos meteorológicos extremos. La región concentra buena parte de la capacidad de licuefacción del país —incluidos los complejos Gorgon, North West Shelf e Ichthys— y atraviesa cada temporada ciclónica con planes de contingencia que incluyen paradas preventivas, aseguramiento de equipos expuestos y reforzamiento de estructuras al aire libre.

Implicaciones para el mercado de GNL

La vuelta a plena capacidad de Wheatstone llega en un momento de relativa holgura en los inventarios asiáticos, tras un invierno templado en el hemisferio norte que limitó la demanda estacional de calefacción. Sin embargo, el mercado observa con atención la evolución del aprovisionamiento de cara a la temporada alta del verano austral y al despliegue de nueva capacidad de licuefacción en Estados Unidos y Catar prevista para los próximos trimestres.

Para Chevron, el restablecimiento íntegro de Wheatstone consolida la fiabilidad de un activo que, junto con Gorgon, sostiene la contribución australiana a los resultados globales de su división de GNL. La compañía no ha precisado el coste económico de las reparaciones ni el impacto sobre los volúmenes contractuales comprometidos durante el periodo de interrupción.

En cifras: Wheatstone de un vistazo

  • Capacidad total: 8,9 millones de toneladas anuales de GNL.
  • Trenes de licuefacción: 2, de 4,45 millones de toneladas/año cada uno.
  • Ubicación: Ashburton North, Australia Occidental.
  • Operador: Chevron Australia, junto con socios como Woodside, KUFPEC, PE Wheatstone y JERA.
  • Mercados destino: compradores de largo plazo en Japón, Corea del Sur y China, además del mercado doméstico de Australia Occidental.

Fuente: elaboración propia con información de Reuters y comunicados oficiales de Chevron Australia.

© GNL Global · Prohibida su reproducción total o parcial sin autorización expresa.

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG 1708 968 GNL GLOBAL

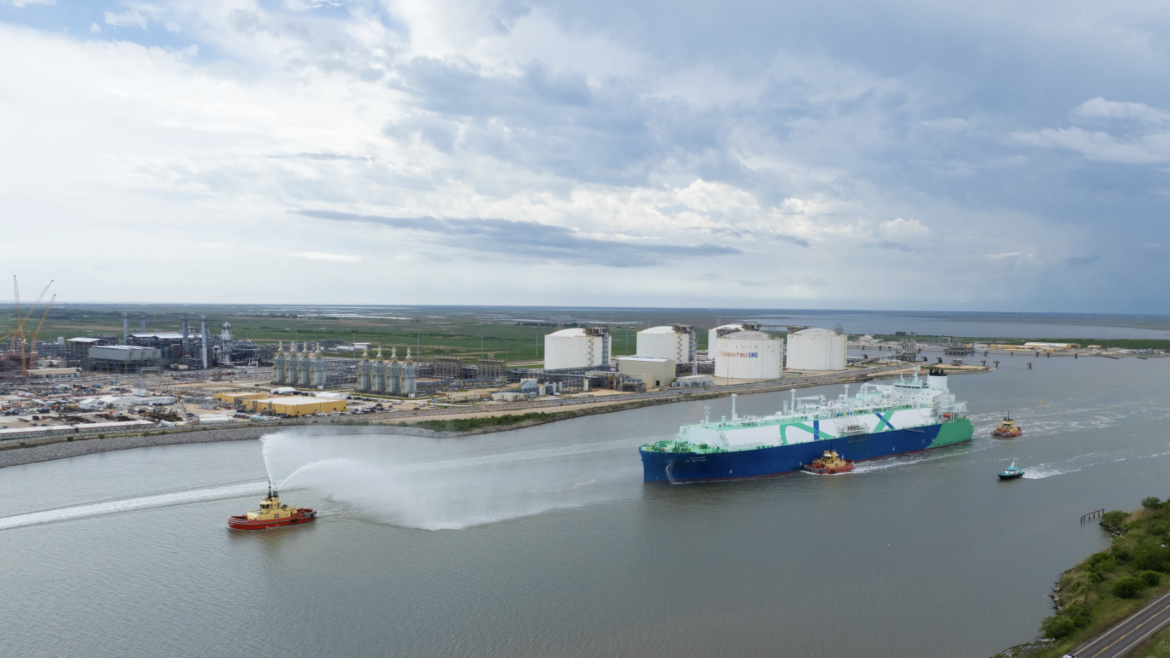
Golden Pass LNG, una empresa conjunta entre QatarEnergy y ExxonMobil, anunció miércoles 22 de abril la carga y salida exitosas de su primer cargamento de exportación de gas natural licuado (GNL) desde la terminal Golden Pass LNG en Sabine Pass, Texas.

Este logro marca un hito importante hacia la plena operación comercial, coronando el excepcional esfuerzo del personal de Golden Pass y el apoyo inquebrantable de nuestros accionistas.

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG

Primer cargamento de exportación de GNL zarpa de Golden Pass LNG. Imagen cortesía de Golden Pass LNG.

“El primer cargamento de exportación de GNL de hoy es un momento decisivo para Golden Pass, nuestro personal, la comunidad y el país”, declaró Alex Savva, presidente y director ejecutivo de Golden Pass. “A medida que avanzamos hacia la plena operación comercial, nos enorgullece haber comenzado a suministrar GNL estadounidense confiable al mercado global. Quiero aprovechar esta oportunidad para agradecer a los empleados, contratistas, reguladores, miembros de la comunidad, QatarEnergy y ExxonMobil por su papel y apoyo para lograr este importante hito”.

Una vez en plena operación, Golden Pass LNG prevé exportar aproximadamente 18 millones de toneladas de GNL al año.

“El exitoso inicio de las exportaciones de GNL desde nuestra terminal de Sabine Pass representa la culminación de la visión que nuestros accionistas —QatarEnergy y ExxonMobil— pusieron en marcha cuando se comprometieron con este proyecto hace años”, declaró Jeff Hammad, Director Comercial de Golden Pass LNG. “Es sumamente gratificante estar aquí ahora, con Golden Pass cumpliendo esa promesa y dando forma al futuro de la energía global”.

La empresa destacó que continúan las obras de construcción y puesta en marcha de las plantas 2 y 3, que se espera que entren en funcionamiento sucesivamente, una vez que la planta 1 haya alcanzado un nivel de operación estable.

GNL GLOBAL

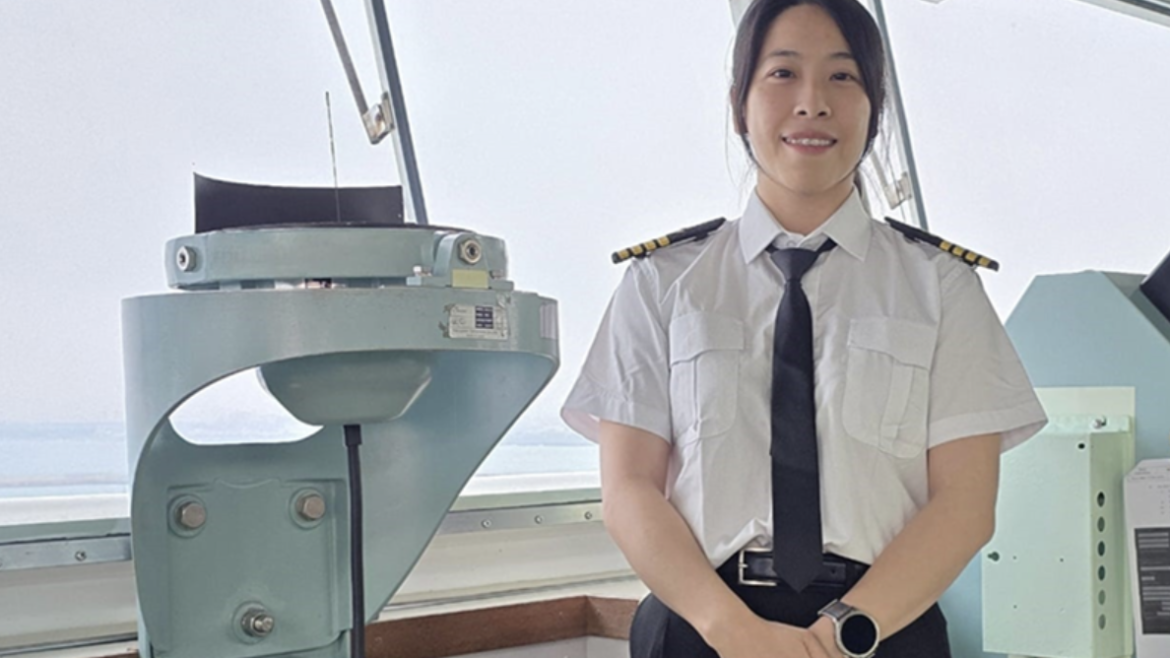
Grupo NYK da la bienvenida a su primera capitana de buque metanero

Grupo NYK da la bienvenida a su primera capitana de buque metanero

Grupo NYK da la bienvenida a su primera capitana de buque metanero 1188 896 GNL GLOBAL

NiMiC Ship Management Co., Ltd. (NiMiC), empresa de gestión naval del Grupo NYK con sede en Taiwán, ha nombrado a Louise Lin (Lin Yi-chun) capitana del Taitar No. 4, un buque metanero gestionado por NiMiC. Lin asumió sus funciones y este hito marca la primera vez que una mujer es nombrada capitana de un buque metanero dentro del Grupo NYK.

Grupo NYK da la bienvenida a su primera capitana de buque metanero

Grupo NYK da la bienvenida a su primera capitana de buque metanero. Imagen cortesía de Grupo NYK

Lin comenzó su carrera marítima en NiMiC como cadete de cubierta en 2011 y ascendió a tiempo completo como tercera oficial en un buque metanero gestionado por NiMiC en 2015. Desde entonces, ha perfeccionado continuamente su experiencia y se ha destacado en diversas funciones, incluyendo navegación segura, operaciones de carga y gestión.

El Grupo NYK está comprometido con la captación y formación proactiva de mujeres marineras, y como resultado, muchas mujeres sirven con orgullo en los buques gestionados por NiMiC.

De cara al futuro, el Grupo NYK seguirá impulsando el desarrollo de tripulaciones en diversas regiones. Mediante la creación y expansión de programas de capacitación, el Grupo busca fomentar el desarrollo de la industria naviera local y crear entornos donde prosperen talentos diversos.

Lin comentó: «Alcanzar el rango de capitana ha sido una aspiración mía desde hace mucho tiempo, y ahora se ha hecho realidad. Este logro no lo he conseguido sola; estoy profundamente agradecida por el apoyo y el aliento incondicionales que he recibido de mi familia, la compañía y los marineros con los que he navegado a lo largo de este desafiante camino. Este momento representa un hito importante para los marineros locales de GNL y marca un progreso alentador para las mujeres en la industria marítima. Es un comienzo prometedor, y estoy totalmente comprometida a seguir trabajando para lograr un entorno laboral más seguro, más solidario y verdaderamente inclusivo para todos los que trabajan en el mar o para el mar».

GNL GLOBAL

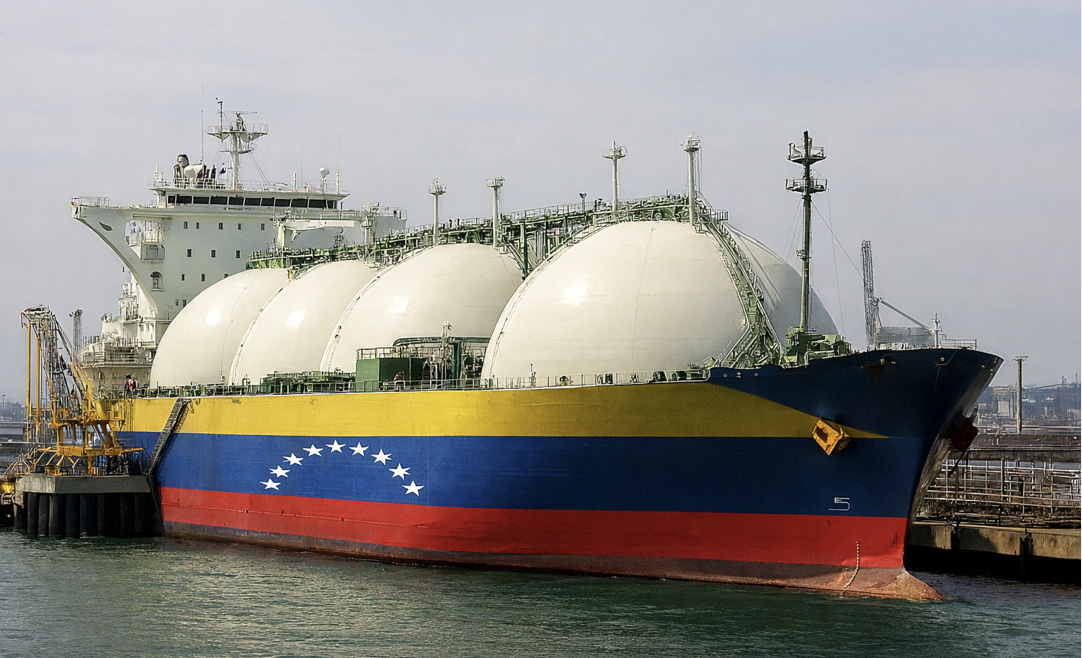
Eni y Repsol reabren la opción exportadora del gas venezolano

Eni y Repsol reabren la opción exportadora del gas venezolano 1082 716 GNL GLOBAL

La posibilidad de que Venezuela vuelva a colocarse en el mapa exportador de gas natural ha recuperado tracción en las últimas semanas, a partir de nuevos acuerdos entre el gobierno venezolano, Eni y Repsol en torno al bloque Cardón IV, donde se ubica el megacampo Perla. Sin embargo, conviene separar expectativa de cierre definitivo: mientras Bloomberg reportó que ambas compañías planean iniciar exportaciones hacia finales de 2031, Eni declaró este 20 de abril a Reuters que las conversaciones con Repsol y PDVSA siguen en curso y que todavía no existe un acuerdo finalizado sobre las condiciones para exportar gas desde Venezuela.

Lo que sí está confirmado es que el proceso avanzó de forma tangible en marzo. Reuters informó entonces que Venezuela firmó “acuerdos estratégicos” con Repsol y Eni para impulsar la producción de gas en Cardón IV, y que, según Delcy Rodríguez, esos acuerdos también buscaban abrir el camino para una expansión exportadora. Eni, por su parte, señaló en ese momento que el entendimiento sentaba las bases para reactivar exportaciones de gas natural y líquidos, siempre sujetas a las autorizaciones legales y regulatorias necesarias.

El activo en el centro de esta historia es Perla, uno de los mayores campos de gas costa afuera de América Latina. Repsol lo describe como uno de sus descubrimientos más relevantes en la región y reporta una producción actual cercana a 580 millones de pies cúbicos diarios.

Eni había indicado ya en 2015, al iniciar la producción del campo, que el desarrollo de Cardón IV estaba orientado prioritariamente al mercado interno venezolano mediante un Gas Sales Agreement con PDVSA vigente hasta 2036. Ese diseño contractual explica por qué el proyecto, pese a su escala, ha tardado tantos años en traducirse en una plataforma exportadora.

La clave del nuevo momento no es solo geológica, sino regulatoria y financiera.

En febrero, Estados Unidos relajó de forma significativa las sanciones sobre el sector energético venezolano y emitió licencias generales que permiten a compañías como Eni y Repsol operar proyectos de petróleo y gas en el país. Días después, OFAC formalizó la General License 50A para operaciones en el sector, y en marzo-abril se añadieron otras licencias que amplían el margen para negociar contratos y facilitar ciertas transacciones financieras. Ese nuevo marco ha mejorado el entorno para reactivar inversiones y destrabar esquemas de pago, aunque no elimina por completo la necesidad de autorizaciones adicionales ni la complejidad de la arquitectura contractual.

En paralelo, también se ha movido el frente de los pagos pendientes. Reuters reportó en febrero que Venezuela ya puede compensar a Eni con cargamentos de crudo por el gas recibido, luego del alivio parcial de sanciones. Y este 20 de abril Reuters añadió que Venezuela acumula más de US$7.000 millones en deuda con Eni y Repsol, precisamente porque las restricciones previas habían bloqueado por años la posibilidad de levantar productos y comercializarlos en el exterior. En otras palabras, la viabilidad de una futura cadena de exportación de gas no depende únicamente de capacidad de producción: también requiere resolver un historial de cuentas por cobrar y asegurar mecanismos de monetización sostenibles.

Potencial proyecto de GNL

Desde una óptica técnica, la ambición exportadora es creíble, aunque exigente. Bloomberg, replicado por Reuters y otros medios, señala que el plan contempla elevar la producción y exportar gas como gas natural licuado (GNL) mediante una unidad flotante. Esa idea encaja con el posicionamiento estratégico de Eni, que en su Capital Markets Update 2026 destacó su exposición relevante a FLNG y su liderazgo en esa tecnología. La compañía ya opera y expande soluciones flotantes en Congo, y mantiene experiencia probada en Mozambique a través de Coral South FLNG; además, en febrero firmó junto con YPF y XRG un acuerdo de desarrollo para Argentina LNG. Desde el punto de vista industrial, por tanto, Eni sí cuenta con antecedentes para estructurar una solución flotante si el marco venezolano termina consolidándose.

Aun así, el mayor riesgo hoy parece estar menos en la tecnología que en la ejecución institucional. Reuters advirtió el 9 de abril que empresas energéticas interesadas en invertir en Venezuela siguen esperando modelos contractuales específicos y definiciones fiscales para continuar, expandir o iniciar negocios. Según esa cobertura, los retrasos en la revisión de contratos y en la publicación de los nuevos modelos están frenando decisiones de inversión, incluso entre compañías con interés activo en crudo, gas, midstream y downstream. Para Perla, eso significa que el proyecto puede tener impulso político y lógica comercial, pero todavía necesita un andamiaje regulatorio claro antes de pasar de narrativa a cronograma firme.

Para el mercado regional, el caso merece seguimiento cercano por tres razones.

  • Primero, porque Perla representa una de las pocas opciones de gran escala que podrían añadir nueva oferta de gas desde el Caribe sur en la próxima década.
  • Segundo, porque una eventual exportación vía FLNG reabriría el debate sobre Venezuela como proveedor de gas para mercados del Atlántico y, potencialmente, para su entorno geográfico inmediato. Y
  • Tercero, porque el proyecto podría convertirse en una referencia para medir hasta dónde llega la reapertura energética venezolana bajo el nuevo esquema regulatorio y sancionatorio.

Por ahora, la señal es positiva, pero el mensaje más preciso no es que Venezuela ya tenga asegurada una ruta exportadora de GNL, sino que Perla vuelve a ser un proyecto con opción real de exportación, aunque aún no plenamente cerrado.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.