Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Argentina: Trafigura y Naturgy compiten por el primer contrato privado de GNL

Argentina: Trafigura y Naturgy compiten por el primer contrato privado de GNL

Argentina: Trafigura y Naturgy compiten por el primer contrato privado de GNL 1086 726 GNL GLOBAL
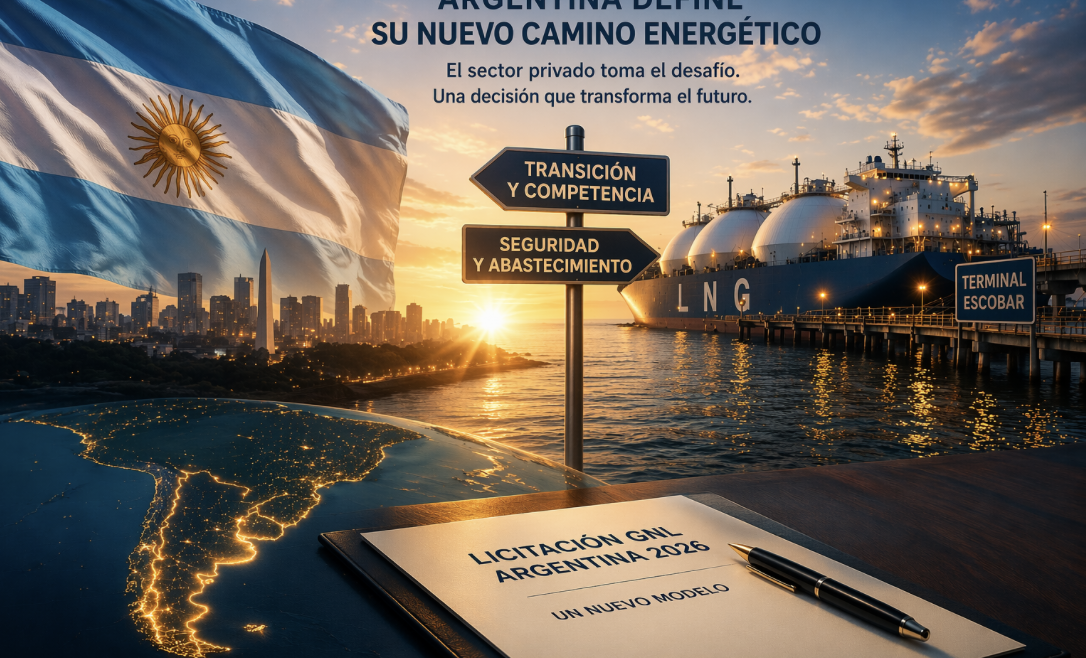
La licitación impulsada por Energía Argentina, S.A. (ENARSA) para transferir al sector privado la importación de Gas Natural Licuado (GNL) en Argentina avanzó esta semana a una etapa decisiva, tras la apertura del sobre económico que confirmó un escenario de competencia extremadamente ajustado entre los dos oferentes calificados: Trafigura y Naturgy.

Resultado de la apertura económica: empate técnico

El lunes, ENARSA  abrió las ofertas económicas correspondientes al proceso licitatorio iniciado en febrero, cuyo objetivo es seleccionar un “agregador privado” encargado de importar, regasificar y comercializar GNL durante el invierno 2026.

Los resultados evidenciaron una diferencia mínima entre ambas propuestas:

  • Trafigura: prima de USD 4,91/MMBtu
  • Naturgy: prima de USD 4,95/MMBtu

La brecha inferior al 1% configuró lo que el pliego define como un empate técnico, activando mecanismos de desempate que deberán ser resueltos por la Secretaría de Energía.

Este resultado confirma no solo la competitividad del proceso, sino también el alto nivel de sofisticación financiera y operativa exigido para participar.

¿Hay un ganador oficial?

Al momento de la apertura del sobre económico, no se anunció un adjudicatario definitivo.

Si bien Trafigura presentó la oferta económicamente más competitiva, la diferencia marginal con Naturgy impide una adjudicación automática, por lo que:

  • La decisión final queda en manos del regulador
  • Se aplicarán criterios adicionales previstos en el pliego
  • La definición oficial se espera en los días posteriores a la apertura

En términos estrictos, el proceso aún no tiene ganador formal, aunque Trafigura se posiciona como el oferente mejor ubicado.

Un cambio estructural en el mercado argentino de gas

Más allá del resultado, esta licitación marca un punto de inflexión en el modelo energético del país:

  • Fin del rol operativo del Estado en la importación de GNL, vigente por casi dos décadas
  • Transferencia del riesgo comercial y logístico al sector privado
  • Introducción de un esquema donde el precio del gas importado surge de la competencia

El adjudicatario asumirá funciones críticas:

  • Compra internacional de cargamentos
  • Coordinación logística y slots en la terminal de Escobar
  • Regasificación y entrega al sistema
  • Comercialización en el mercado interno

Este modelo replica esquemas más liberalizados, donde el Estado deja de actuar como intermediario directo.

Competencia en un entorno volátil

El proceso de cambio en Argentina se desarrolla en un contexto internacional particularmente desafiante, caracterizado por tensiones geopolíticas en el Medio Oriente, una alta volatilidad en precios spot de GNL y enfrentando una competencia global por cargamentos.

Aun así, la licitación logró atraer a dos actores de escala global, lo que es interpretado en el sector como una señal positiva sobre la credibilidad del proceso.

Implicaciones para el invierno 2026

Argentina seguirá dependiendo del GNL importado para cubrir picos de demanda invernal, especialmente en la generación eléctrica, el consumo residencial, y la demanda industrial.

Se estima que el país requerirá múltiples cargamentos durante el período abril–septiembre, con entregas a través de la terminal de Escobar.

En este nuevo esquema, el costo final del gas podría reflejar de manera más directa las condiciones del mercado internacional y la comisión del operador privado.

Argentina aún no tiene un adjudicatario oficial, y la definición final será determinante para validar el nuevo modelo de abastecimiento basado en actores privados.

El proceso no solo define quién importará GNL este invierno, sino que establece las bases de una transformación estructural en la seguridad energética del país.

Al momento de la publicación, el proceso no cuenta con adjudicatario oficial, encontrándose en fase de definición tras un empate técnico entre los oferentes.

LEER: Argentina pone fin al modelo estatal de importación de GNL y abre la puerta al sector privado:

Argentina pone fin al modelo estatal de importación de GNL y abre la puerta al sector privado
GNL GLOBAL

España aumenta las importaciones de GNL ruso en marzo

España aumenta las importaciones de GNL ruso en marzo

España aumenta las importaciones de GNL ruso en marzo 1536 1024 GNL GLOBAL

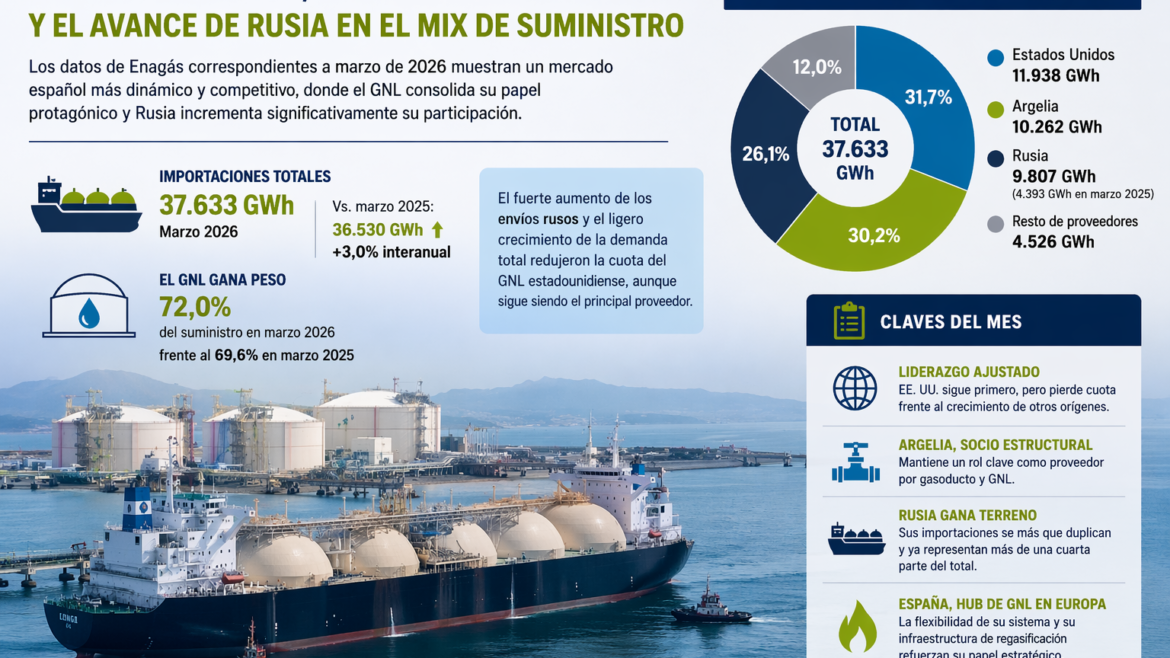
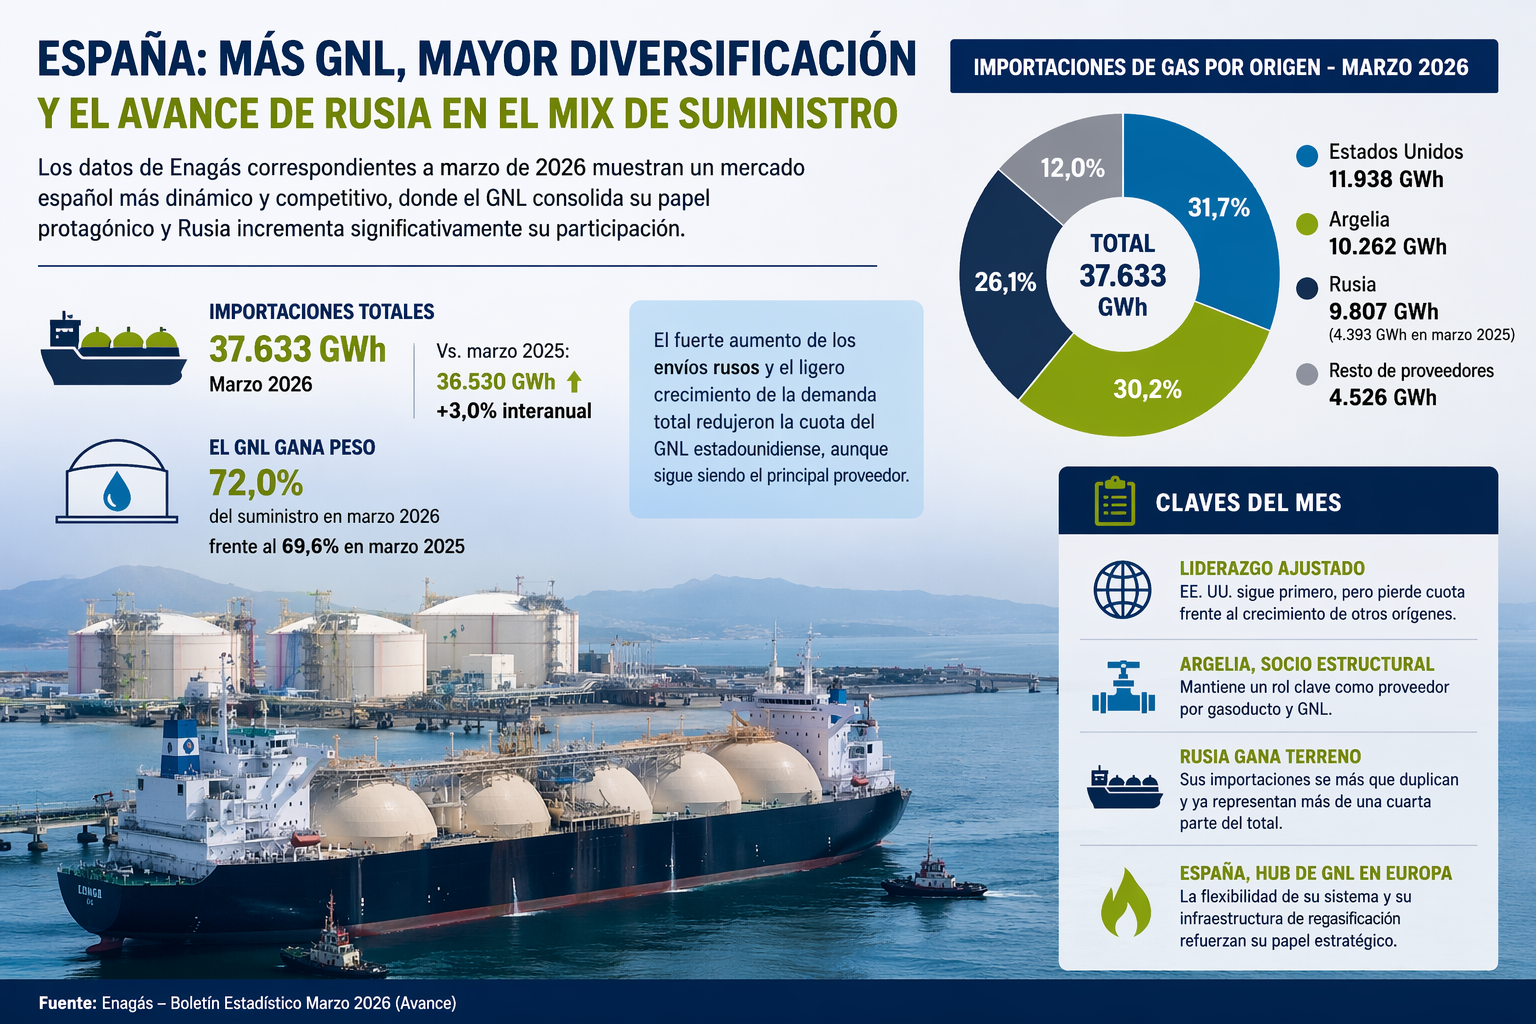
El mercado gasista español continúa consolidando su papel como uno de los principales puntos de entrada de gas natural licuado (GNL) en Europa, en un contexto global marcado por tensiones geopolíticas y ajustes en los flujos de suministro. Sin embargo, los datos más recientes del sistema gasista revelan una dinámica más compleja: mientras EE. UU. se mantiene como el principal proveedor, las importaciones de GNL ruso han experimentado un crecimiento significativo, reconfigurando el mix de abastecimiento.

Según el Boletín Estadístico – Marzo 2026 (avance) publicado por Enagás, Gestor Técnico del Sistema Gasista de España, el país importó 37.633 GWh de gas natural, lo que representa un incremento interanual respecto a los 36.530 GWh registrados en marzo de 2025.

España aumenta las importaciones de GNL ruso en marzo

España aumenta las importaciones de GNL ruso en marzo

Estados Unidos mantiene liderazgo, pero pierde cuota relativa

El GNL estadounidense se posicionó nuevamente como la principal fuente de suministro, con 11.938 GWh, equivalentes al 31,7% del total importado. No obstante, esta participación muestra una tendencia descendente en los últimos meses, reflejando una mayor competencia en el mercado spot europeo y la entrada de otros proveedores.

Este ajuste no responde necesariamente a una caída en volúmenes absolutos, sino a un crecimiento más acelerado de otros orígenes, lo que diluye su peso relativo dentro del portafolio energético español.

Argelia reafirma su rol estructural en el suministro

Argelia se mantiene como un socio energético clave, aportando 10.262 GWh (30,2%), principalmente a través de gas natural por gasoducto, complementado con envíos de GNL.

Este posicionamiento refuerza la dualidad del sistema español:

  • Gas por tubería como base estructural (Argelia)
  • GNL como herramienta de flexibilidad y diversificación

Rusia irrumpe con fuerza: el factor disruptivo del mes

El dato más relevante del mes es el fuerte incremento de las importaciones de GNL ruso, que alcanzaron 9.807 GWh, representando el 26,1% del total, más del doble que los 4.393 GWh registrados en marzo de 2025.

Este aumento posiciona a Rusia como el tercer mayor proveedor de gas a España.

Más allá del debate político, los datos evidencian una realidad clave: El mercado europeo continúa absorbiendo volúmenes de GNL ruso cuando las condiciones comerciales lo permiten.

El GNL consolida su predominio en el sistema español

Uno de los elementos más estructurales del análisis es el peso creciente del GNL en el mix de suministro:

  • Marzo 2026: 72,0% del total versus Marzo 2025: 69,6%.

España opera como un hub altamente flexible basado en GNL, gracias a su extensa infraestructura de regasificación, una de las más grandes de Europa.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia caen tras tregua entre EE.UU. e Irán, pero persisten riesgos de suministro

Precios del GNL en Asia caen tras tregua entre EE.UU. e Irán, pero persisten riesgos de suministro 1920 1080 GNL GLOBAL

El precio del gas natural licuado (GNL) spot en Asia cayó tras el acuerdo de alto el fuego de dos semanas entre Estados Unidos e Irán, alcanzando los precios sus niveles más bajos desde el inicio de la guerra. Sin embargo, persisten la incertidumbre y los riesgos de suministro, ya que aún hay buques que no han salido del Estrecho de Ormuz.

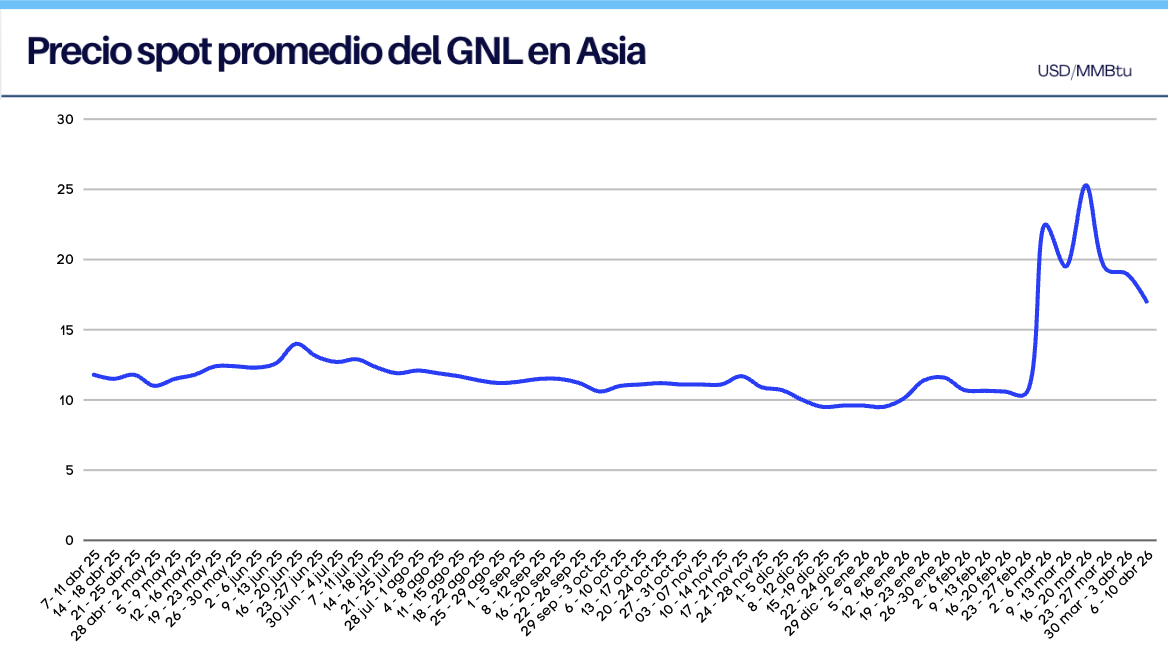
Según el informe mensual de precios, publicado el viernes por la agencia Reuters, el precio spot promedio del GNL para entrega en mayo en el noreste de Asia se estimó en 17,00 USD/MMBtu, USD 2 por debajo de los 19,00 USD/MMBtu indicados la semana pasada y su nivel más bajo observado desde el 27 de febrero.

Precios del GNL spot en Asia, semana del 6 al 10 de abril 2026

Precios del GNL spot en Asia, semana del 6 al 10 de abril 2026

Alto al fuego

«La reciente moderación en los precios mundiales del gas se debe principalmente al anuncio de un alto el fuego de dos semanas entre Estados Unidos e Irán, lo que ha provocado una fuerte reducción de la prima de riesgo geopolítico», afirmó Go Katayama, analista principal de Kpler.

A pesar de que el alto el fuego ejerció una presión a la baja inmediata, persisten los riesgos estructurales de suministro, en particular en lo que respecta a los daños a largo plazo en la planta de Ras Laffan en Qatar, añadió.

El tráfico marítimo a través del Estrecho de Ormuz también se ha mantenido por debajo del 10 % de los volúmenes normales, a pesar del alto el fuego.

A principios de esta semana, dos buques cargados con GNL procedentes de Qatar se dirigían hacia el este, rumbo al estrecho, pero regresaron tras ser interceptados por la Guardia Revolucionaria iraní sin explicación alguna.

Alex Froley, analista sénior de ICIS, afirmó que hay 15 buques metaneros cargados dentro del estrecho que podrían comenzar a moverse rápidamente si sus operadores y capitanes consideran que es seguro hacerlo.

«Además de los 15 buques cargados, podría haber volúmenes de GNL ya almacenados en los tanques de las terminales de Ras Laffan (Qatar) y Das Island (Emiratos Árabes Unidos), lo que permitiría cargar algunos cargamentos más con relativa rapidez», explicó.

«Sin embargo, Qatar normalmente carga entre 90 y 100 cargamentos al mes, y alcanzar este nivel de exportaciones nuevamente llevaría algún tiempo, incluso en el mejor de los casos».

Europa

En Europa, S&P Global Energy evaluó su precio de referencia diario del Northwest Europe LNG Marker (NWM) para cargamentos entregados en mayo, en base ex-buque (DES), en 15,183 USD/MMBtu el 9 de abril, lo que representa un descuento de 0,445 USD/MMBtu con respecto al precio en el centro de distribución de TTF.

Argus Media lo evaluó en 15,19 USD/MMBtu, mientras que Spark Commodities lo evaluó en 15,362 USD/MMBtu.

«La dinámica de la curva de futuros ha seguido afectando la actividad del mercado. Una estructura plana o con retroceso ha debilitado aún más la rentabilidad del almacenamiento, desincentivando las inyecciones y reduciendo la liquidez en los centros de distribución europeos», afirmó Aly Blakeway, gerente de Atlantic LNG en S&P Global Energy.

Sin embargo, el interés de compra de Turquía y Argentina para entregas en abril y mayo, respectivamente, ha brindado cierto apoyo a la demanda, añadió.

Fletes

En el transporte de GNL, las tarifas en el Atlántico cayeron a 89.750 dólares al día, mientras que las del Pacífico descendieron a 73.000 dólares al día, según Qasim Afghan, analista de Spark Commodities.

El arbitraje estadounidense a corto plazo hacia el noreste de Asia a través del Cabo de Buena Esperanza apunta ahora a Asia, impulsado por una reducción en las tarifas de flete y un repunte en la prima JKM-TTF, lo que constituye la señal más clara hacia Asia desde los ataques a Ras Laffan, añadió.

GNL GLOBAL

Argentina pone fin al modelo estatal de importación de GNL y abre la puerta al sector privado
Argentina pone fin al modelo estatal de importación de GNL y abre la puerta al sector privado 1536 1024 GNL GLOBAL
Argentina acaba de marcar un antes y un después en la historia de su mercado de gas natural licuado (GNL). El 6 de abril, ENARSA (Energía Argentina S.A.) recibió dos ofertas técnicas (Sobre N°1) en el marco de la Licitación Pública Nacional e Internacional N°01/2026, el proceso que pone fin a casi dos décadas de intermediación estatal en la importación de GNL y transfiere esa función al sector privado.

El objetivo de la licitación es seleccionar un agente comercializador-agregador, que asumirá la responsabilidad integral de importar GNL y comercializarlo como gas regasificado en el mercado local, a través de la terminal de Escobar, durante el período invernal.

Clave del proceso: qué significa la recepción de “dos ofertas técnicas”

Aunque el acto de apertura no incluyó un anuncio oficial sobre los participantes, fuentes del mercado citadas por Bloomberg Línea y EconoJournal indican que Trafigura y Naturgy habrían sido los únicos oferentes. Ninguna de las compañías, sin embargo, ha confirmado formalmente su participación.

Es importante precisar que, en esta etapa, no se evaluaron precios.

El proceso sigue el esquema de doble sobre, estándar en licitaciones energéticas complejas:

  • El Sobre N°1 (técnico) incluye experiencia, capacidad operativa, solvencia financiera y cumplimiento de los requisitos legales y logísticos.
  • El Sobre N°2 (económico) contiene la oferta de precio, definida como un diferencial sobre el índice TTF.

Las empresas presentan ambos sobres simultáneamente, pero solo el técnico se abre en una primera instancia.

Por lo tanto, cuando se informa que se recibieron “dos ofertas”, significa que dos compañías presentaron propuestas completas, aunque la competencia económica aún no ha comenzado.

La apertura de sobres económicos está prevista para el 13 de abril, momento en el cual se conocerán los precios ofertados. La adjudicación se realizará el 21 de abril, entre aquellas empresas que hayan superado la evaluación técnica.

Trafigura vs Naturgy: dos modelos, dos estrategias

Los dos oferentes representan perfiles claramente diferenciados dentro de la cadena de valor del GNL.

Trafigura: Es uno de los mayores traders globales de commodities, con fuerte presencia en el mercado spot de GNL, acceso a portafolios diversificados de suministro y capacidades logísticas propias. Su fortaleza radica en la optimización de cargamentos y la gestión de riesgo en entornos de alta volatilidad.

Naturgy: Aporta una lógica distinta: es un actor consolidado en el mercado downstream argentino, con profundo conocimiento de la demanda local y de la red de distribución. Su ventaja competitiva está en la comercialización del gas una vez regasificado.

Esta diferencia anticipa que la competencia no será técnica —donde ambos califican— sino económica y estratégica, especialmente en la forma de gestionar el riesgo de precio.

El fin de un modelo estatal en Argentina

Durante más de quince años, ENARSA actuó como comprador centralizado de cargamentos de GNL en el mercado internacional, revendiendo ese gas en el mercado interno a precios subsidiados.

La Resolución 33/2026 de la Secretaría de Energía, publicada el 9 de febrero, formaliza el fin de ese esquema. El nuevo modelo traslada al sector privado:

  • El riesgo comercial
  • La logística completa de importación
  • La coordinación de slots en la terminal
  • La entrega del gas en el punto de interconexión con TGN en Los Cardales.

En general, la gestión integral del abastecimiento de GNL que abarca desde la compra internacional y la logística marítima, hasta la optimización de slots en Escobar y la comercialización del gas en el sistema argentino.

En este nuevo esquema, el Estado deja de ser operador para asumir un rol de regulador del mercado.

TTF como referencia: transparencia en el costo del GNL

La licitación introduce un cambio estructural: por primera vez, el costo del GNL importado en Argentina será explícito y competitivo.

El adjudicatario será quien ofrezca el menor: Spread ($/MMBTU) sobre el índice TTF

Ese diferencial debe cubrir: Flete marítimo, Regasificación, Almacenamiento en la FSRU, Comercialización y el Transporte hasta Los Cardales.

El precio final quedará indexado al TTF, y el GNL importado quedará fuera del esquema de subsidios, trasladando el costo real al sistema.

La transición hacia el nuevo modelo no será inmediata

La FSRU de Excelerate Energy en Escobar se encuentra actualmente sin inventarios, por lo que la Secretaría de Energía instruyó a ENARSA a adquirir un primer cargamento puente, a pedido de Compañía Administradora del Mercado Mayorista Eléctrico S.A. (CAMMESA*).

A partir del segundo buque, la operación será completamente privada.

Argentina prevé importar al menos 20 cargamentos durante el invierno 2026, consolidando al GNL como complemento estructural del sistema, pese al crecimiento de Vaca Muerta.

Un proceso en medio de un mercado global tensionado

Las ofertas se presentaron en un contexto internacional altamente adverso.

  • El TTF se ubicaba entre 14–17 USD/MMBTU al momento de la convocatoria
  • Los ataques a instalaciones de QatarEnergy en Ras Laffan redujeron cerca del 19% de la oferta global de GNL
  • Los precios superaron los 17 USD/MMBTU en períodos de máxima tensión

Esto implica que los oferentes debieron estructurar propuestas considerando:

  • Alta volatilidad
  • Competencia con Europa y Asia
  • Riesgo de suministro

Marco político: la Ley Bases y la reconfiguración del sector

La licitación se enmarca dentro de la Ley Bases, eje central de la reforma estructural impulsada por el gobierno de Javier Milei.

Esta normativa habilita la transferencia al sector privado de funciones previamente operadas por el Estado, bajo el supuesto de mayor eficiencia.

En paralelo, avanza la privatización de activos energéticos, como la participación estatal en CITELEC (controlante de TRANSENER), reflejando una estrategia integral de reconfiguración del sector.

El rol de YPF en el nuevo esquema

Aunque YPF no participa directamente en esta licitación, su rol dentro del sistema gasífero argentino sigue siendo determinante. Como principal productor de gas natural del país y actor central en el desarrollo de Vaca Muerta, la compañía influye directamente en el nivel de importaciones necesarias, especialmente durante el invierno.

En este nuevo esquema, el GNL importado continúa funcionando como suministro complementario frente a los picos de demanda estacional, lo que convierte a YPF en un equilibrador indirecto del sistema: mayores niveles de producción local reducen la dependencia de importaciones, mientras que cualquier restricción incrementa la necesidad de recurrir al mercado internacional.

Al mismo tiempo, la transformación del modelo de importación —basado ahora en precios indexados a referencias internacionales como el TTF— introduce señales de mercado más transparentes, que podrían impactar en las decisiones de inversión y producción de actores como YPF.

Este cambio ocurre en paralelo al impulso de proyectos de exportación de GNL liderados por la propia compañía, configurando una dinámica particular: Argentina avanza simultáneamente hacia un modelo más abierto de importación, mientras busca posicionarse como exportador en el mercado global de GNL.

La adjudicación del 21 de abril no solo definirá un contrato para el invierno argentino. Definirá también si este nuevo modelo de mercado es viable en la práctica.

GNL GLOBAL

Cheniere Partner -Sabine Pass-

Fusco asume la Presidencia de la Junta Directiva de Cheniere

Fusco asume la Presidencia de la Junta Directiva de Cheniere 800 527 GNL GLOBAL

Cheniere Energy, el mayor exportador de gas natural licuado (GNL) de Estados Unidos y segundo operador a nivel mundial, anunció este lunes una reorganización en su junta directiva que marca el fin de una era y el comienzo de una nueva etapa en la gobernanza de la compañía.

G. Andrea Botta, quien ha formado parte de la junta durante dieciséis años —los últimos diez de ellos como presidente—, se retirará oficialmente a partir de la Junta General Anual de Accionistas, programada para el 14 de mayo de 2026.

En su lugar, Jack A. Fusco, actual Presidente y CEO de la compañía, asumirá la presidencia de la Junta Directiva acumulando así los roles de Chairman, Presidente y Chief Executive Officer (CEO). Patricia K. Collawn, directora desde 2021, pasará a ejercer como Lead Director, figura destinada a reforzar la supervisión independiente de la Junta.

El legado de Botta: de promotor de proyectos a potencia exportadora global

La trayectoria de Andrea Botta en la Junta Directiva Cheniere abarca uno de los períodos de transformación más radicales en la historia del mercado global del gas natural. Cuando se incorporó en 2010, Cheniere era aún una compañía centrada en la importación de GNL, con terminales de regasificación en el Golfo de México que habían quedado prácticamente obsoletas ante el auge del shale gas norteamericano.

Bajo su supervisión como director —y durante la última década como Chairman—, la empresa ejecutó una apuesta estratégica de proporciones históricas: la conversión de sus terminales en instalaciones de licuefacción y exportación. El resultado es la plataforma que hoy opera Cheniere: las terminales de Sabine Pass y Corpus Christi, con una capacidad de producción operativa superior a los 53 millones de toneladas por año (mtpa), más aproximadamente 8 mtpa adicionales en construcción incluyendo oportunidades de debottlenecking.

El propio Botta describió el período como un proceso de transformación de la industria energética norteamericana y del mercado global del gas. Su salida se produce en un momento en que esa transformación ha adquirido una relevancia sin precedentes: con el Estrecho de Ormuz parcialmente bloqueado por el conflicto entre EE.UU., Israel e Irán, el GNL estadounidense se ha convertido en el suministrador de referencia alternativo para Europa y Asia, y las terminales de Cheniere registran flujos récord de feedgas, habiendo alcanzado los 19,7 Bcf/día el pasado 28 de marzo.

Fusco: una década de disciplina operativa, ahora con la presidencia de la Junta Directiva

Jack Fusco lleva al frente ejecutivo de Cheniere desde 2016, un período durante el cual la compañía ha convertido su liderazgo en exportaciones de GNL en una posición estructural en los mercados globales de energía. Su gestión ha estado marcada por dos pilares que la empresa subraya explícitamente: excelencia operativa y disciplina de capital, conceptos que en el sector energético se traducen en tasas de disponibilidad de las plantas, cumplimiento de contratos a largo plazo y gestión prudente del endeudamiento.

La concentración de los roles de Chairman y CEO en una sola persona es una decisión de gobernanza que no está exenta de debate en los mercados de capitales anglosajones, donde las mejores prácticas institucionales tienden a recomendar la separación de ambas funciones para asegurar contrapesos entre la gestión ejecutiva y la supervisión estratégica. La respuesta de Cheniere a esta tensión es la figura de la Lead Director: Patricia Collawn asumirá esa función de supervisión independiente que en circunstancias ordinarias corresponde a un Chairman no ejecutivo.

Fusco ha señalado que sus prioridades inmediatas son el mantenimiento del historial de seguridad y excelencia operativa, así como el avance de los proyectos brownfield de expansión en Sabine Pass y Corpus Christi, para continuar suministrando GNL seguro y fiable a los mercados globales durante las próximas décadas.

Patricia Collawn, Lead Director: la independencia como contrapeso

La designación de Collawn como Lead Director es un elemento relevante del nuevo esquema de gobernanza. Collawn lleva en la Junta Directiva de Cheniere desde 2021 y cuenta con una dilatada trayectoria ejecutiva en el sector energético estadounidense, habiendo sido CEO de PNM Resources, empresa de servicios energéticos regulados con operaciones en Nuevo México y Texas. Su perfil combina experiencia en regulación energética, transición hacia energías limpias y gestión de infraestructuras críticas.

En el contexto actual —con Cheniere gestionando proyectos de expansión de capital intensivo y operando en un entorno geopolítico excepcionalmente volátil—, la función de supervisión independiente del Consejo adquiere una importancia estratégica adicional. Los accionistas institucionales de la compañía (NYSE: LNG), que incluyen a algunos de los mayores fondos de pensiones y gestores de activos del mundo, seguirán de cerca cómo se implementa este esquema de doble liderazgo.

GNL GLOBAL

Buque de GNL

Exportaciones de GNL de EE. UU. alcanzan niveles récord

Exportaciones de GNL de EE. UU. alcanzan niveles récord 1600 1200 GNL GLOBAL

Las exportaciones de gas natural licuado (GNL) de Estados Unidos alcanzaron niveles récord a finales de marzo de 2026, en un contexto marcado por disrupciones en el suministro global asociadas a tensiones geopolíticas en el Medio Oriente. Este incremento consolida el papel de Estados Unidos como proveedor clave de flexibilidad en el mercado internacional de GNL.

De acuerdo con datos reportados por Reuters, las exportaciones estadounidenses de GNL en marzo ascendieron a 11,7 millones de toneladas métricas, frente a los 9,94 millones de toneladas de febrero, y superaron el récord mensual anterior de 11,5 millones de toneladas registrado en diciembre.

Europa siguió siendo el mayor comprador de GNL estadounidense el mes pasado, con 7,49 millones de toneladas, lo que representa aproximadamente el 64% del total de las exportaciones de marzo. Esta cifra fue ligeramente inferior a los 7,66 millones de toneladas enviadas en febrero.

Más de un millón de toneladas de GNL estadounidense que partieron en marzo se encuentran actualmente en espera de pedidos o inactivas cerca de la entrada del Canal de Suez, según datos de LSEG. Once buques con una capacidad de 880.000 toneladas están en alta mar a la espera de un destino, mientras que cuatro buques con una capacidad combinada de 280.000 toneladas están anclados en la entrada del canal.

Egipto continuó comprando volúmenes significativos, recibiendo 620.000 toneladas en marzo. Sudáfrica y Jordania adquirieron un cargamento cada una, según los datos. Los envíos a Latinoamérica disminuyeron a 430.000 toneladas en marzo, frente a las 520.000 toneladas de febrero.

Un proveedor de última instancia en un mercado tensionado

El aumento de las exportaciones responde, en gran medida, a la necesidad de compensar riesgos de suministro vinculados al estrecho de Ormuz, una ruta crítica para el GNL qatarí. En este entorno, Estados Unidos ha reforzado su rol como proveedor de última instancia, gracias a la flexibilidad de su modelo de exportación basado en contratos híbridos y volúmenes spot.

Los cargamentos estadounidenses han sido redirigidos dinámicamente hacia los mercados con mayor disposición a pagar, particularmente Asia, donde el marcador JKM ha mantenido una prima sobre Europa, incentivando desvíos desde el Atlántico hacia el Pacífico.

Infraestructura y utilización de capacidad

El nivel récord de exportaciones también refleja una alta tasa de utilización de las plantas de licuefacción, que operan cerca de su capacidad máxima. Terminales clave en la costa del Golfo, como Sabine Pass, Corpus Christi y Freeport, han mantenido altos niveles de carga para responder a la demanda internacional.

Asimismo, la entrada progresiva de nuevos proyectos como Golden Pass LNG comenzará a añadir capacidad incremental al sistema, aunque su impacto será más visible en los próximos meses.

Impacto en los mercados internacionales

El aumento de los flujos estadounidenses ha contribuido a amortiguar parcialmente las tensiones en el mercado global, aunque no ha eliminado las primas de riesgo.

En Europa, el marcador TTF ha reflejado una combinación de demanda moderada y expectativas de estabilización geopolítica, mientras que en Asia los precios se han mantenido relativamente más elevados debido a su mayor exposición a posibles disrupciones de suministro.

Mercado Global

El desempeño reciente de Estados Unidos pone de manifiesto la creciente interconexión del mercado global de GNL, donde los flujos comerciales responden de manera inmediata a señales de precios y riesgos geopolíticos.

Más allá del contexto coyuntural, esta dinámica refuerza una tendencia estructural: la consolidación de Estados Unidos como uno de los principales pilares del sistema global de GNL, capaz de aportar liquidez, flexibilidad y capacidad de respuesta en escenarios de alta incertidumbre.

Estados Unidos continúa consolidándose como uno de los principales pilares del sistema global de GNL, aportando liquidez y flexibilidad en un entorno caracterizado por volatilidad e incertidumbre.

El récord de 11,7 millones de toneladas exportadas en marzo de 2026 no solo evidencia la fortaleza operativa del sector estadounidense, sino también su papel estratégico en el equilibrio global del mercado de GNL. A medida que nuevas capacidades entren en operación, su relevancia como proveedor flexible continuará en aumento.

GNL GLOBAL

NFE Brasil Terminal TGS Santa Catarina

Ámbar Energia arrienda terminal de GNL de NFE en Santa Catarina

Ámbar Energia arrienda terminal de GNL de NFE en Santa Catarina 1188 928 GNL GLOBAL

La compañía Ámbar Energia, perteneciente al grupo brasileño J&F, ha concretado el arrendamiento de una terminal de gas natural licuado (GNL) operada por New Fortress Energy (NFE) en el estado de Santa Catarina, en el sur de Brasil. La operación marca un paso relevante en la estrategia de integración vertical de Ámbar y en la evolución del mercado brasileño de gas natural, caracterizado por una creciente apertura y diversificación de actores.

Cabe destacar que NFE  había anunciado previamente el arrendamiento de esta infraestructura como parte de su estrategia de optimización de activos, sin revelar en ese momento la identidad del arrendatario. La confirmación de Ámbar como contraparte aporta ahora mayor claridad sobre el destino operativo del proyecto y su integración dentro del sistema energético brasileño.

Integración energética y optimización de activos

El acuerdo permite a Ámbar acceder a infraestructura clave de regasificación, facilitando el suministro de gas natural para sus activos de generación térmica. Esta estrategia responde a una tendencia creciente en Brasil, donde los generadores buscan asegurar su abastecimiento de gas mediante el control —directo o indirecto— de la cadena logística del GNL.

Para NFE, el arrendamiento se enmarca en su modelo de negocio centrado en el desarrollo y monetización de infraestructura flexible de GNL, particularmente a través de unidades flotantes de almacenamiento y regasificación (FSRU). Este tipo de acuerdos permite optimizar la utilización de activos en mercados con demanda estacional o en transición.

Brasil: un mercado en transformación

El movimiento se produce en un contexto de transformación estructural del sector gasífero brasileño, impulsado por reformas regulatorias orientadas a fomentar la competencia, la inversión privada y la expansión de la infraestructura. La apertura del mercado ha facilitado la entrada de nuevos actores como Ámbar, que buscan posicionarse en segmentos clave como la generación eléctrica, la comercialización de gas y el GNL.

En particular, el GNL ha ganado relevancia como solución flexible para complementar la generación hidroeléctrica —dominante en Brasil— especialmente en períodos de hidrología adversa. En este sentido, el acceso a terminales de regasificación se convierte en un elemento estratégico para garantizar seguridad energética y estabilidad operativa.

Implicaciones para el mercado regional

La operación también refleja una tendencia más amplia en América Latina: el creciente interés por soluciones de GNL de escala flexible, capaces de adaptarse a las necesidades específicas de cada mercado. Brasil, con su tamaño y diversidad de demanda, se consolida como uno de los principales focos de desarrollo para este tipo de infraestructura.

Asimismo, acuerdos como este pueden contribuir a dinamizar el mercado regional de GNL, generando nuevas oportunidades para proveedores internacionales y reforzando la competencia en la cadena de valor del gas natural.

El arrendamiento de la terminal de Santa Catarina por parte de Ámbar representa un movimiento estratégico que fortalece su posicionamiento en el mercado brasileño de gas y energía. Al mismo tiempo, evidencia la consolidación del GNL como un componente clave en la transición hacia sistemas energéticos más flexibles, diversificados y resilientes en América Latina.

GNL GLOBAL

Estrecho de Ormuz

Buques de GNL desde Qatar revierten tránsito en Ormuz en un contexto de mayor cautela operativa

Buques de GNL desde Qatar revierten tránsito en Ormuz en un contexto de mayor cautela operativa 1536 1024 GNL GLOBAL

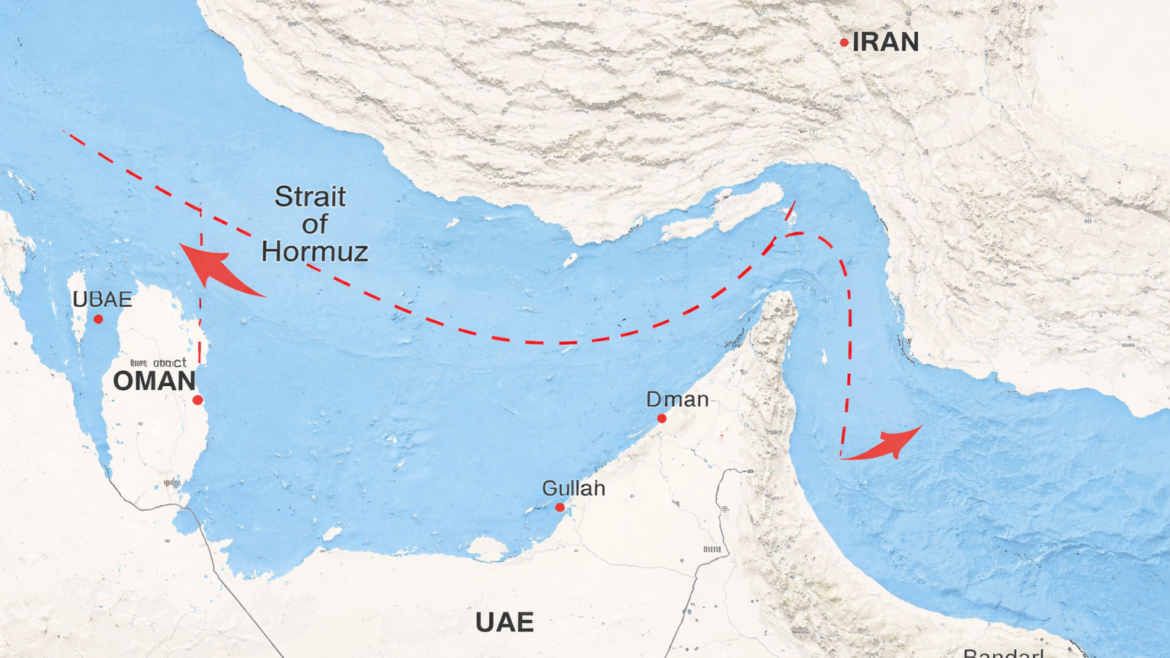
Dos buques de gas natural licuado (GNL) con origen en Qatar han revertido recientemente su tránsito en el estrecho de Ormuz, según datos de seguimiento marítimo, en un movimiento que refleja una mayor cautela operativa por parte de los actores del sector en un entorno geopolítico aún incierto.

Strait of Hormuz

El Estrecho de Ormuz

El estrecho de Ormuz continúa siendo una ruta estratégica para el comercio energético global, particularmente para las exportaciones de GNL de Qatar, uno de los principales proveedores mundiales. En este contexto, decisiones puntuales como la modificación de rutas o tiempos de tránsito forman parte de las prácticas habituales de gestión de riesgo por parte de operadores y armadores, especialmente ante episodios de volatilidad en la región.

Si bien el número de cargamentos involucrados es limitado, este tipo de movimientos es seguido de cerca por el mercado, en la medida en que puede influir en la percepción de disponibilidad de oferta en el corto plazo. No obstante, hasta el momento no se observan interrupciones generalizadas en los flujos de exportación, ni indicios de restricciones estructurales en la capacidad de suministro.

En términos de mercado, los efectos tienden a reflejarse más en ajustes marginales de precios y en la evolución de los diferenciales regionales entre marcadores como el JKM y el TTF, que en disrupciones físicas inmediatas. La disponibilidad de oferta flexible, particularmente desde Estados Unidos, continúa desempeñando un papel relevante en la estabilidad del sistema.

Asimismo, factores como las tarifas de flete, las primas de seguros y la planificación logística de los cargamentos pueden experimentar ajustes temporales, en línea con las condiciones operativas del momento.

En conjunto, el evento se inscribe dentro de un entorno de mercado que, si bien continúa expuesto a factores geopolíticos, mantiene niveles de resiliencia apoyados en la diversificación de fuentes de suministro y en la flexibilidad creciente del comercio global de GNL.

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia retroceden ante demanda debilitada y señales de mayor oferta global

Precios del GNL en Asia retroceden ante demanda debilitada y señales de mayor oferta global 1458 974 GNL GLOBAL

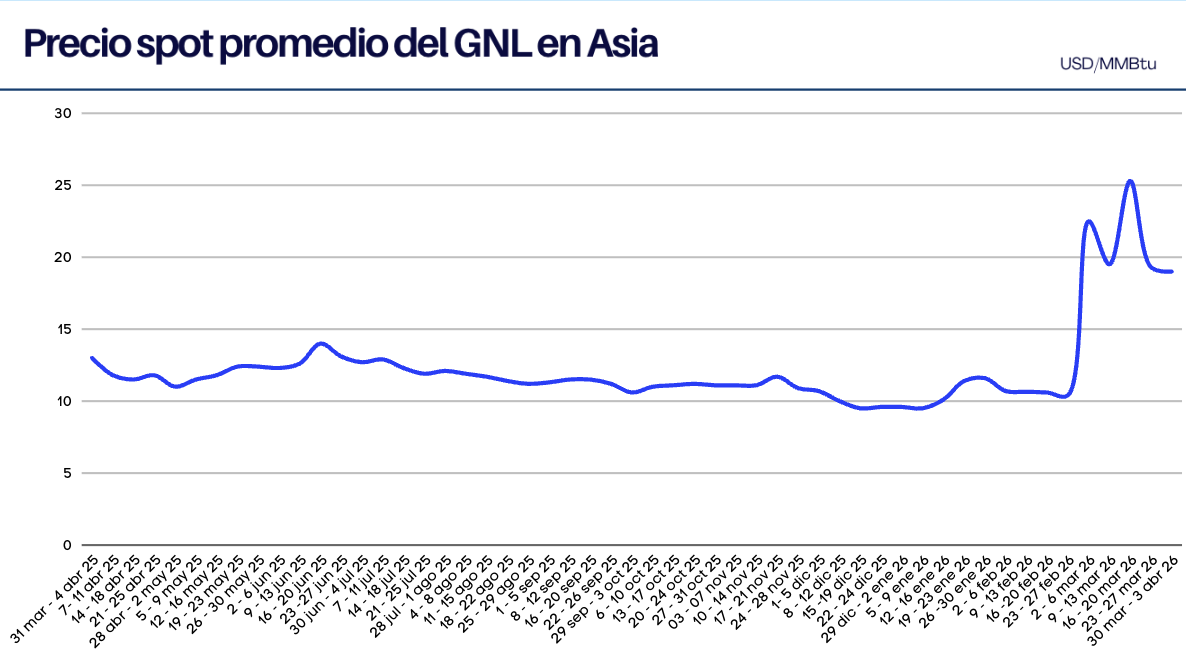
El precio spot del GNL en Asia registró una ligera caída la semana pasada, presionado principalmente por una moderación en la demanda ante niveles de precios elevados. Este ajuste se produjo en paralelo a una mejora en la percepción de la oferta global, tras la entrada en operación del proyecto Golden Pass LNG en Estados Unidos, un hito que introduce volúmenes adicionales al mercado internacional en un momento de alta sensibilidad geopolítica.

Según el informe semanal publicado por la agencia Reuters, el precio spot promedio del GNL para entregas en mayo en el noreste de Asia se situó en 19,00 USD/MMBtu, registrando una leve caída de 0,30 USD/MMBtu frente a los 19,30 USD/MMBtu de la semana anterior.

Precios spot del GNL en Asia al 2 de abril 2026

Precios spot del GNL en Asia al cierre de la semana del 30 de marzo al 3 de abril 2026

Asia

«Las medidas de mitigación de la demanda y la destrucción inicial de la demanda asiática —dado que los elevados precios del GNL simplemente no son viables para muchas industrias—, junto con las noticias sobre la puesta en marcha de Golden Pass, han aumentado en cierta medida la capacidad percibida del mercado para absorber una interrupción más prolongada en los flujos de GNL», dijo Kesher Sumeet, analista sénior de Energy Aspects.

Agregando «Dicho esto, la reacción de los precios a corto plazo no cambia sustancialmente nuestra opinión de que persistirán importantes interrupciones en el suministro relacionadas con el estrecho de Ormuz por ahora».

La prima de Asia sobre Europa se ha mantenido estable, ya que la interrupción en la planta Wheatstone de Chevron en Australia afecta más a los compradores asiáticos que a los europeos, dijo Martin S., jefe de precios de GNL en Argus.

«La demanda a partir de junio es escasa, ya que algunos compradores esperan que la situación en el estrecho de Ormuz mejore en lugar de asegurar un cargamento spot a precios más altos ahora», declaró Senior, añadiendo que la demanda de Corea del Sur y Taiwán también ha sido fuerte.

En China, la demanda sigue siendo baja debido a las elevadas existencias y la capacidad de cambio de combustible, mientras que los compradores japoneses, en general, cuentan con más oferta a través de contratos a largo plazo que demanda propia, agregó.

Europa

En Europa, S&P Global Energy evaluó su precio de referencia diario del Northwest Europe LNG Marker (NWM) para cargamentos entregados en mayo en base ex-buque (DES) en 15,742 USD/MMBtu el 1 de abril, un descuento de 0,50 USD/MMBtu respecto al precio en el centro de distribución de TTF.

Argus Media lo evaluó en 15,84 USD/MMBtu, mientras que Spark Commodities lo evaluó en 15,749 USD/MMBtu.

«Los precios prolongaron su tendencia a la baja a medida que los mercados incorporaban cada vez más la perspectiva de una desescalada a corto plazo en Oriente Medio, tras las declaraciones de Trump que sugerían la posibilidad de un alto el fuego con Irán», afirmó Aly Blakeway, gestora de Atlantic LNG en S&P Global Energy.

«A pesar del inicio del ciclo de inyecciones de verano, los participantes del mercado han adoptado en gran medida una postura de cautela. La reciente volatilidad en los mercados europeos de gas, junto con los diferenciales relativamente ajustados entre el GNL y el TTF, ha animado a muchos operadores a aplazar las inyecciones en los depósitos subterráneos a lo largo de la curva».

Mientras tanto, los fondos ampliaron su posición neta larga en futuros de TTF a un máximo histórico, a medida que los mercados se preparan para un ajuste acelerado de los balances físicos de gas en medio del continuo cierre del Estrecho de Ormuz, señaló Seb Kennedy, analista independiente de EnergyFlux.news. Los fondos también están cerrando posiciones cortas a un ritmo récord, añadió.

Fletes

En el transporte de GNL, las tarifas del Atlántico cayeron a 92.000 dólares diarios, mientras que las del Pacífico descendieron a 86.000 dólares diarios, según Qasim Afghan, analista de Spark Commodities.

El arbitraje de contratos a corto plazo entre Estados Unidos y el noreste de Asia a través del Cabo de Buena Esperanza se ha vuelto marginal, apuntando con dificultad a Europa, añadió.

GNL GLOBAL

LNG-Amigo

IRH y AMIGO LNG firman acuerdo de 20 años por 1 MTPA desde México

IRH y AMIGO LNG firman acuerdo de 20 años por 1 MTPA desde México 1920 1080 GNL GLOBAL

International Resources Holding (IRH), plataforma de inversión en recursos naturales con sede en Abu Dabi y subsidiaria del Grupo 2PointZero, ha firmado un Contrato de Compraventa de Gas Natural Licuado (SPA) a 20 años con AMIGO LNG, proyecto insignia de LNG Alliance con sede en México.

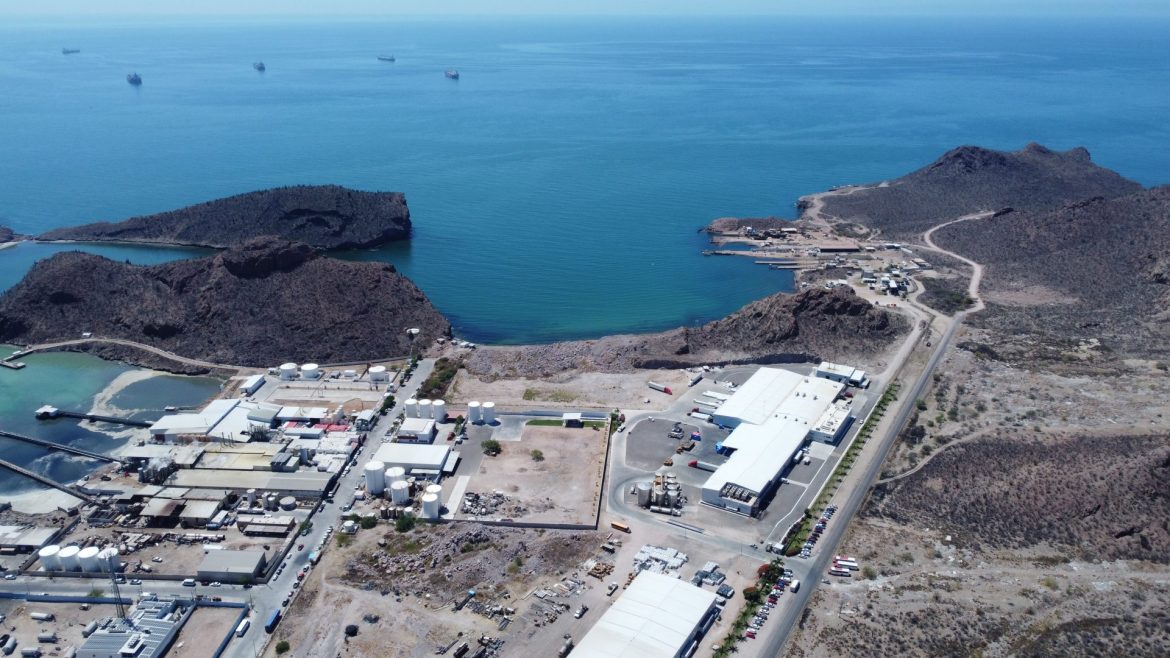
El acuerdo establece la compra de 1 millón de toneladas por año (MTPA) de GNL proveniente del proyecto de exportación AMIGO LNG, ubicado en Guaymas, Sonora, en la costa del Pacífico mexicano.

Amigo LNG México firma acuerdo de suministro de GNL con OQ Trading

Amigo LNG, Guaymas, México.

Las entregas están previstas para comenzar cuando el tren de licuefacción del proyecto entre en operación comercial en la segunda mitad de 2028. El contrato refuerza la estrategia de IRH de diversificar geográficamente sus fuentes de suministro de GNL, en un contexto de creciente demanda energética mundial.

La ventaja estratégica del proyecto AMIGO LNG radica en su acceso directo al Océano Pacífico. A diferencia de los proyectos de exportación del Golfo de México, Guaymas no depende del Canal de Panamá —uno de los principales cuellos de botella del transporte marítimo mundial—, lo que permite rutas de entrega más cortas y costos logísticos significativamente más competitivos hacia los mercados de Asia-Pacífico, la región de mayor crecimiento en la demanda de GNL.

Ali Rashed AlRashdi, CEO de International Resources Holding, declaró: “Este acuerdo marca un hito importante en el fortalecimiento de la cartera de GNL a largo plazo de IRH Global Trading. Al asegurar un suministro de la Cuenca del Pacífico a precios competitivos, mejoramos la resiliencia y la diversificación de nuestra plataforma comercial global, al tiempo que ampliamos nuestra capacidad para atender mercados clave en crecimiento. Como empresa con sede en los Emiratos Árabes Unidos, esta alianza también refleja nuestro compromiso de apoyar el creciente papel del país como centro global de energía y comercio, a la vez que construimos relaciones estratégicas que contribuyen al futuro de los mercados energéticos internacionales”.

Añadiendo, “La costa oeste de México ofrece una ruta de suministro de GNL estructuralmente resiliente hacia Asia que no depende de importantes cuellos de botella marítimos como el Canal de Panamá. Al asociarnos con AMIGO LNG, contribuimos a fortalecer la seguridad energética global, al tiempo que garantizamos un suministro de GNL competitivo y confiable para los mercados internacionales”.

La firma del acuerdo consolida además el posicionamiento de México como hub energético de GNL con proyección global. La costa oeste del país ofrece una ruta de suministro estructuralmente resiliente hacia Asia, que no depende de pasos marítimos críticos como el Canal de Panamá o el Estrecho de Ormuz, dos de los puntos de mayor vulnerabilidad geopolítica en el comercio internacional de GNL.

Por su parte, el Dr. Muthu Chezhian, director ejecutivo de AMIGO LNG, declaró: “Este acuerdo pone de relieve el creciente papel que México puede desempeñar en el fortalecimiento de las cadenas de suministro globales de GNL. Al conectar la costa del Pacífico mexicano con socios energéticos de primer nivel como IRH, estamos estableciendo nuevas rutas de suministro de GNL eficientes que refuerzan la seguridad energética mundial y respaldan la demanda a largo plazo”.

AMIGO LNG, desarrollado por LNG Alliance, está diseñado para conectar el gas natural de América del Norte —transportado a través de infraestructura de gasoductos existente hacia Sonora— con los mercados energéticos del Pacífico. El proyecto contempla la construcción de instalaciones de licuefacción en Guaymas, con una capacidad inicial que permitirá la exportación de al menos 1 MTPA en su primer tren comercial.

Para IRH, el acuerdo representa un hito en la construcción de su portafolio de GNL a largo plazo bajo la marca IRH Global Trading. La empresa, con sede en los Emiratos Árabes Unidos, ve en este contrato una expresión de su compromiso con el rol creciente de los EAU como hub global de energía y comercio, articulando asociaciones estratégicas con proyectos en múltiples cuencas geográficas.

Este acuerdo se produce en un contexto en que la diversificación de las rutas de suministro de GNL cobra renovada importancia geopolítica. Las tensiones en el Estrecho de Ormuz, la congestión intermitente del Canal de Panamá y la mayor competencia entre cuencas de suministro (Norteamérica, Qatar, Australia) están impulsando a los compradores asiáticos a buscar contratos con proyectos que ofrezcan mayor resiliencia logística. En ese escenario, la costa del Pacífico mexicano emerge como una alternativa con atributos únicos en el mapa global del GNL.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.