Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Precios del GNL en Asia

Precios spot en Asia caen por escasa demanda

Precios spot en Asia caen por escasa demanda 1920 1080 GNL GLOBAL

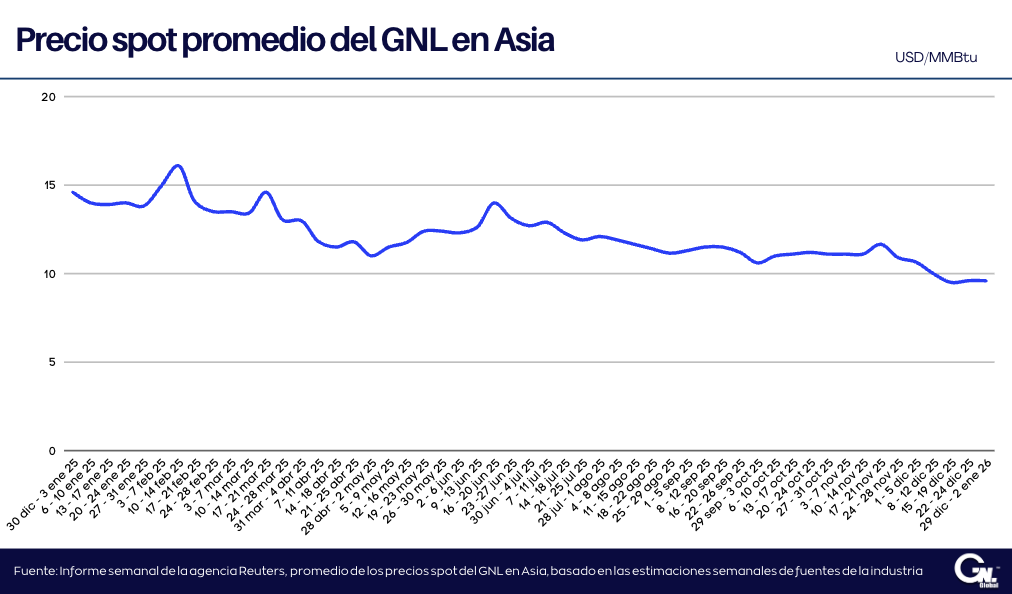
Los precios spot del gas natural licuado (GNL) en Asia bajaron levemente la semana pasada, lastrados por la escasa demanda en la región y la abundancia de suministro.

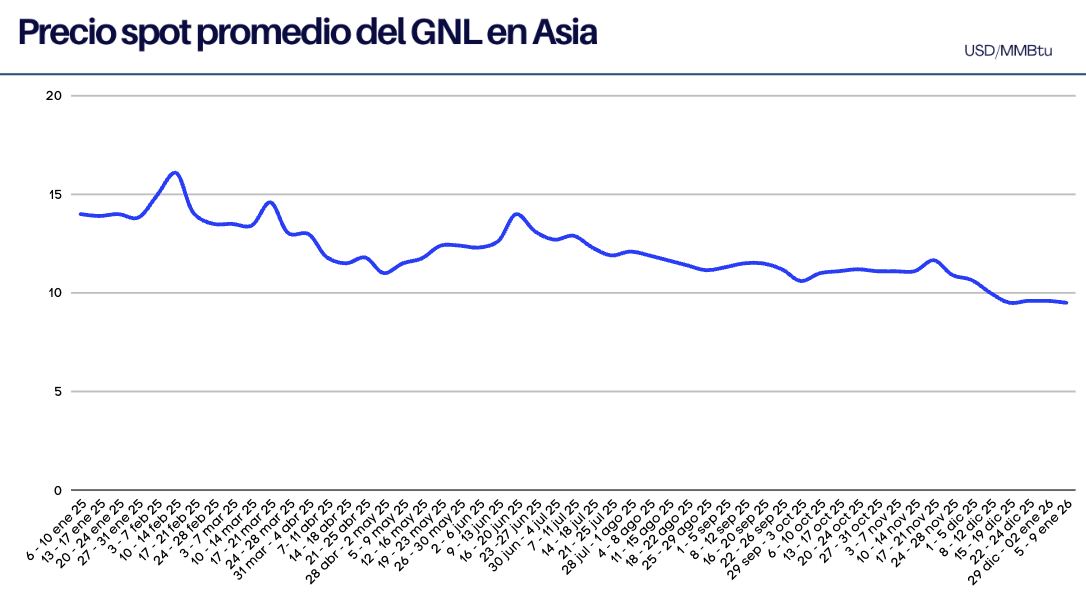
De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en febrero, al noreste asiático, se estimó en 9,50 dólares por millón de unidades térmicas británicas (MMBtu), 10 centavos por debajo de los 9,60 dólares/MMBtu de la semana anterior, según fuentes del sector.
Asia

“La demanda en el noreste asiático se mantiene débil a pesar de la ola de frío de diciembre, con una demanda de reposición limitada al contado tras la débil demanda del sector eléctrico, y el carbón sigue siendo el preferido para la mayor parte de la generación”, declaró Martin Senior, director de precios de GNL en Argus.

Sin embargo, añadió que se han producido algunos desvíos puntuales a Corea del Sur tras las bajas temperaturas récord en Seúl el mes pasado, y es probable que la demanda esté reponiendo las existencias.

Europa

En Europa, S&P Global Energy evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en febrero ex-buque (DES) en 9,112 USD/MMBtu el 8 de enero, lo que representa un descuento de 0,515 USD/MMBtu respecto al precio en el centro TTF, ya que el clima más frío incrementó el consumo de GNL y Europa recurrió a cargamentos spot para satisfacer la demanda en un contexto de menor almacenamiento de gas.

Argus evaluó el precio en 8,98 USD/MMBtu, mientras que Spark Commodities lo evaluó en 8,926 USD/MMBtu.

De cara al futuro, si bien las temperaturas en gran parte de Europa aún se encuentran por debajo de la media a largo plazo, es más probable que suban la próxima semana, según Hans Van Cleef, jefe de investigación energética de EqoLibrium.

«Como resultado, la demanda de gas esperada relacionada con la temperatura está disminuyendo», afirmó.

Mientras tanto, los fondos de inversión redujeron sus posiciones cortas netas en futuros de TTF durante el período navideño, debido a que el clima más frío y el bajo volumen de operaciones impulsaron al alza los precios puntuales. Por su parte, los operadores comerciales cerraron posiciones largas ante el agotamiento de los niveles de almacenamiento de gas, lo que podría dificultar la recarga durante la temporada de inyección, según el analista independiente de gas Seb Kennedy.

Fletes

En el transporte de GNL, las tarifas del Atlántico cayeron por sexta semana consecutiva hasta los 48.000 dólares diarios, mientras que las del Pacífico bajaron hasta los 44.250 dólares diarios, según Qasim Afghan, analista de Spark Commodities.

El arbitraje de EE. UU. con entregas al noreste de Asia a través del Cabo de Buena Esperanza apunta con mayor fuerza a Europa, impulsado por una caída en el diferencial JKM-TTF, añadió Afghan.
GNL GLOBAL

US LNG

Exportaciones de GNL de EE. UU. superan los 100 millones de toneladas en un récord para 2025

Exportaciones de GNL de EE. UU. superan los 100 millones de toneladas en un récord para 2025 1520 848 GNL GLOBAL

Las exportaciones estadounidenses de gas natural licuado (GNL) batieron nuevos récords en 2025 gracias a la entrada en funcionamiento de nueva capacidad y al alto nivel de utilización de las terminales existentes, lo que impulsó los envíos anuales a niveles que se creían lejanos.

De acuerdo con datos preliminares de LSEG, Estados Unidos exportó 111 millones de toneladas métricas de GNL en 2025, convirtiéndose en el primer país en superar el umbral de los 100 millones de toneladas en un solo año.

US LNG
US LNG

Este volumen sitúa las exportaciones estadounidenses casi 20 millones de toneladas por delante de las de Qatar y unos 23 millones de toneladas por encima de los niveles de 2024, lo que consolida la posición del país como el mayor proveedor mundial de GNL.

El crecimiento se debió principalmente a la entrada en funcionamiento de nuevos proyectos y a la rápida puesta en marcha de las instalaciones recientemente puestas en servicio.

Plaquemines GNL envió 16,4 millones de toneladas en 2025 tras iniciar las exportaciones a finales del año pasado, según datos de LSEG. Las terminales de exportación estadounidenses se mantuvieron altamente utilizadas durante la mayor parte del año, alcanzando las exportaciones en diciembre un récord de 11,5 millones de toneladas.

Europa se mantuvo como el principal destino del GNL estadounidense, ya que la región continuó reemplazando el gas ruso y gestionando la demanda invernal. Solo en diciembre se enviaron alrededor de 9 millones de toneladas a Europa. Turquía incrementó considerablemente sus compras a finales de año, adquiriendo más GNL estadounidense en diciembre que todo el mercado asiático.

Asia adquirió 1,23 millones de toneladas durante el mes, mientras que en el Medio Oriente, Egipto se mantuvo como un comprador destacado en medio de la escasez de suministro interno.

En menos de una década, Estados Unidos ha pasado de ser un importador de GNL a abastecer aproximadamente una cuarta parte del comercio mundial. Este enfoque —contratos flexibles, precios FOB y acceso a abundante gas de esquisto— han hecho que los cargamentos estadounidenses sean cada vez más atractivos para los compradores que buscan seguridad de suministro.

Está previsto que entre en funcionamiento más capacidad en 2026.

El proyecto Plaquemines apunta a alcanzar su producción máxima, varios proyectos más pequeños aún están en fase de puesta en marcha y se espera que el primer tren en Golden Pass LNG comience la producción a finales de este año.

Fuente: OilPrice

GNL GLOBAL

Precios del GNL en Asia

Precios del GNL en Asia estables ante la escasa demanda y la abundante oferta

Precios del GNL en Asia estables ante la escasa demanda y la abundante oferta 1920 1080 GNL GLOBAL

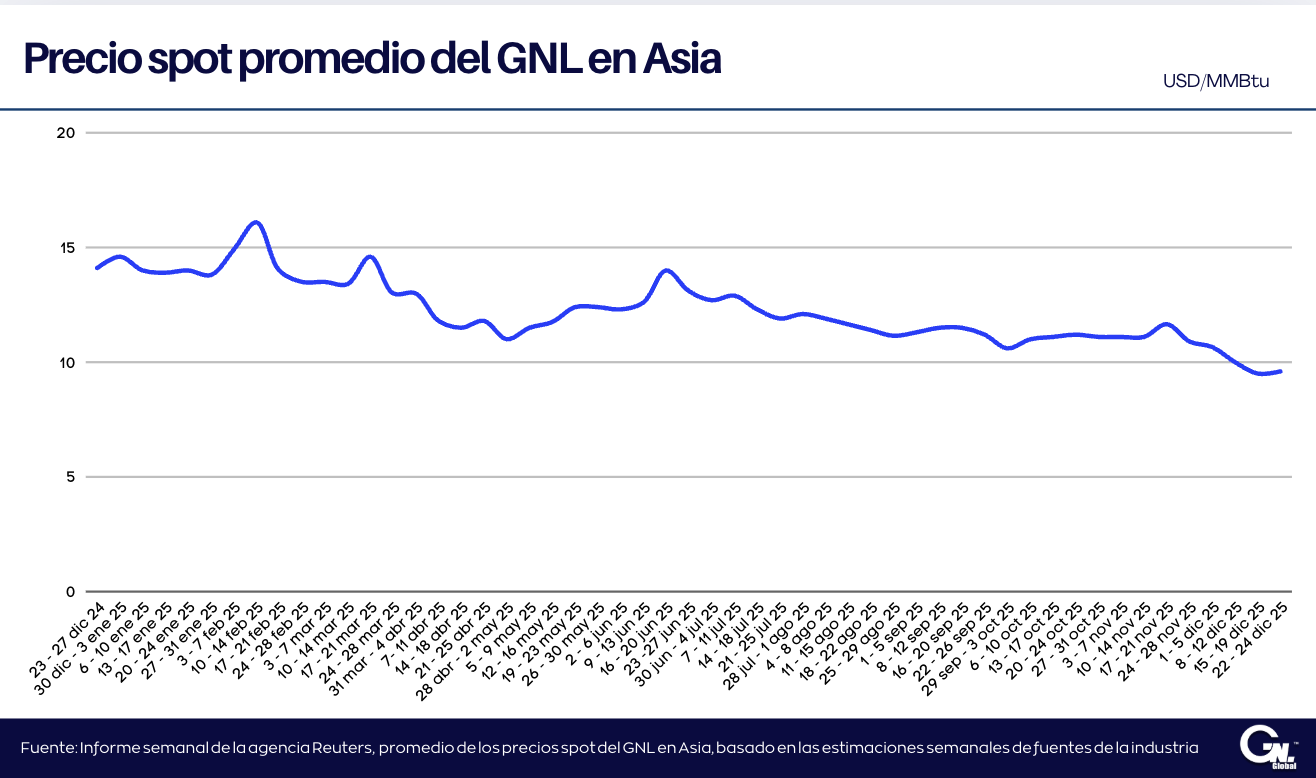
Los precios spot del gas natural licuado (GNL) en Asia comenzaron el año estables, gracias a la escasa demanda regional y la abundante oferta que mantuvieron el mercado estable tras una caída del 34 % en 2025.

De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en febrero, al noreste de Asia, se estimó en 9,60 dólares estadounidenses por millón de unidades térmicas británicas (MMBtu), sin cambios respecto a la semana anterior, indicaron fuentes del sector.

Asia

«Las condiciones del mercado se mantienen relativamente tranquilas y están dominadas en gran medida por un sentimiento bajista», declaró Siamak Adibi, director de análisis de suministro de gas y GNL de la consultora FGE, y añadió que el suministro de GNL en diciembre probablemente alcanzó un nuevo récord de 42 millones de toneladas, a pesar de las interrupciones en LNG Canada y Freeport LNG en EE. UU.

«La débil demanda asiática ha permitido a Europa absorber los cargamentos spot con mayor comodidad», añadió.

La temporada navideña de fin de año también ha frenado la actividad comercial, con pronósticos más cálidos de lo habitual en muchas ciudades de Asia y Norteamérica que mantienen una perspectiva bajista sobre las perspectivas de precios del gas y el GNL para principios de enero, según Masanori Odaka, analista sénior de Rystad Energy.

«El arbitraje de GNL de origen estadounidense hacia Asia está muy restringido, lo que significa que Europa probablemente seguirá recibiendo GNL de origen estadounidense durante la mayor parte del primer trimestre de 2026», afirmó.

«Para que esta situación cambie, los precios spot del GNL en Asia tendrán que aumentar más de 1 USD/MMBtu en relación con los precios del GNL hacia Europa».

Europa

S&P Global Energy evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en febrero ex-buque (DES) en 9,112 USD/MMBtu el 31 de diciembre, lo que supone un descuento de 0,535 USD/MMBtu respecto al precio en el centro TTF.

Argus evaluó el precio en US$8,64/MMBtu, mientras que Spark Commodities lo evaluó en US$9,173/MMBtu.

Si bien los pronósticos de temperaturas más suaves y una tasa de extracción más lenta en diciembre han aliviado la presión inmediata, Europa entró al invierno con niveles de almacenamiento significativamente más bajos que en años anteriores y necesita absorber volúmenes significativos de GNL transportado por vía marítima durante enero y febrero para mantener el equilibrio, afirmó Aly Blakeway, gerente de GNL Atlántico en S&P Global Energy.

La dependencia del continente del GNL se intensificará a medida que se eliminen gradualmente el gasoducto ruso y el GNL, y la capacidad de regasificación continúe expandiéndose, añadió Blakeway.

Con una ola de suministro de GNL sin contratar que se espera que llegue al mercado a partir de 2026 y la intensificación de la competencia por las franjas horarias de regasificación europeas, los diferenciales GNL-TTF podrían ampliarse aún más a medida que Europa consolida su posición como receptor del excedente de GNL global.

Fletes

En el transporte de GNL, las tarifas del Atlántico cayeron a US$71.750/día, mientras que las del Pacífico se redujeron a US$55.000/día, según Qasim Afghan, analista de Spark Commodities.

El arbitraje de EE. UU. con destino al noreste de Asia vía Cabo de Buena Esperanza cerró esta semana con mayores ganancias, apuntando con mayor fuerza a Europa, mientras que el arbitraje vía Panamá también cerró con ganancias y apunta nuevamente a Europa, añadió Afghan.

GNL GLOBAL

Precios spot del GNL en Asia suben ligeramente gracias a la demanda de Corea

Precios spot del GNL en Asia suben ligeramente gracias a la demanda de Corea

Precios spot del GNL en Asia suben ligeramente gracias a la demanda de Corea 1316 778 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia registraron un ligero repunte la semana pasada, impulsados por pronósticos de temperaturas más frías que elevaron la demanda en Corea del Sur. No obstante, la debilidad persistente de las compras en China ha presionado el mercado, contribuyendo a una caída acumulada de aproximadamente 34% en los precios desde comienzos de 2025.

De acuerdo con el informe semanal de precios, el precio spot promedio del GNL para las entregas en febrero, al noreste de Asia, se estimó en 9,60 dólares por millón de unidades térmicas británicas (MMBtu), esto es 10 centavos más frente a los 9,50 dólares de la semana pasada, asimismo, representa el nivel más bajo registrado desde abril de 2024, según fuentes del sector.

Asia

“El mercado aún parece estar presionado por la continua y débil demanda de Asia, con indicadores económicos débiles y abundantes suministros alternativos como el carbón en China. Además, La Niña (pronóstico del patrón climático) aún no ha traído las fases más frías que algunos podrían esperar”, afirmó Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence.

Las olas de frío de la próxima semana en Corea del Sur y China podrían aumentar ligeramente la demanda, añadió.

Ha surgido interés por la compra al contado en Corea del Sur, ya que se prevé que las temperaturas desciendan a mínimos de dos años el 26 de diciembre, según Martin Senior, director de precios de GNL en Argus, quien añadió que cinco cargamentos se han desviado de China a Corea del Sur en las últimas semanas.

Europa

En Europa, los precios del gas subieron ligeramente en medio de una baja actividad comercial antes de las vacaciones de Navidad, ya que los pronósticos de una ola de frío impulsaron la demanda.

S&P Global Energy evaluó su precio diario de GNL del Noroeste de Europa para entrega en febrero, ex-buque, en 9,001 USD/MMBtu el 23 de diciembre, un descuento de 0,53 USD respecto al centro TTF holandés. Argus fijó el precio en 9,015 USD/MMBtu, mientras que Spark Commodities evaluó el de enero en 9,110 USD/MMBtu.

De cara al futuro, las principales vías de acceso de GNL a Europa Central y Oriental se han consolidado como compradores firmes para principios del primer trimestre de 2026, buscando aliviar la presión derivada de la disminución de los flujos de gasoductos rusos y GNL. Dado que Asia y el norte de África muestran poco interés en los volúmenes spot en el primer trimestre, se espera que el aumento de la oferta se canalice directamente hacia Europa, afirmó Aly Blakeway, gestora de Atlantic LNG en S&P Global Energy.

Los fondos de cobertura modificaron drásticamente su posición en futuros de TTF este año, pasando de una posición neta larga récord a principios de febrero a una neta corta en noviembre, según el analista independiente Seb Kennedy.

“2025 será recordado como un año de transición para los mercados de gas de la UE, ya que el aumento de la oferta de GNL marcó el fin de años de crisis y precios de escasez… Con un récord de más de 450 fondos operando activamente con TTF, el capital especulativo seguirá ejerciendo una enorme influencia en la evolución de los precios del gas en la UE a partir de 2026”, concluyó Kennedy.

Fletes

En el transporte de GNL, las tarifas del Atlántico bajaron por cuarta semana consecutiva a 80.750 dólares diarios, mientras que las del Pacífico se redujeron a 71.250 dólares diarios, según Qasim Afghan, analista de Spark Commodities.

La caída de las tarifas del Atlántico ha reducido el arbitraje de EE. UU. para el mes próximo hacia el noreste de Asia vía el Cabo de Buena Esperanza, pero aún apunta a Europa. La ruta de Panamá apunta marginalmente a Asia, añadió Afghan.

GNL GLOBAL

Precios spot del GNL en Asia caen por debajo de los USD10/MMBtu

Precios del GNL en Asia caen por debajo de los USD10/MMBtu

Precios del GNL en Asia caen por debajo de los USD10/MMBtu 1338 778 GNL GLOBAL

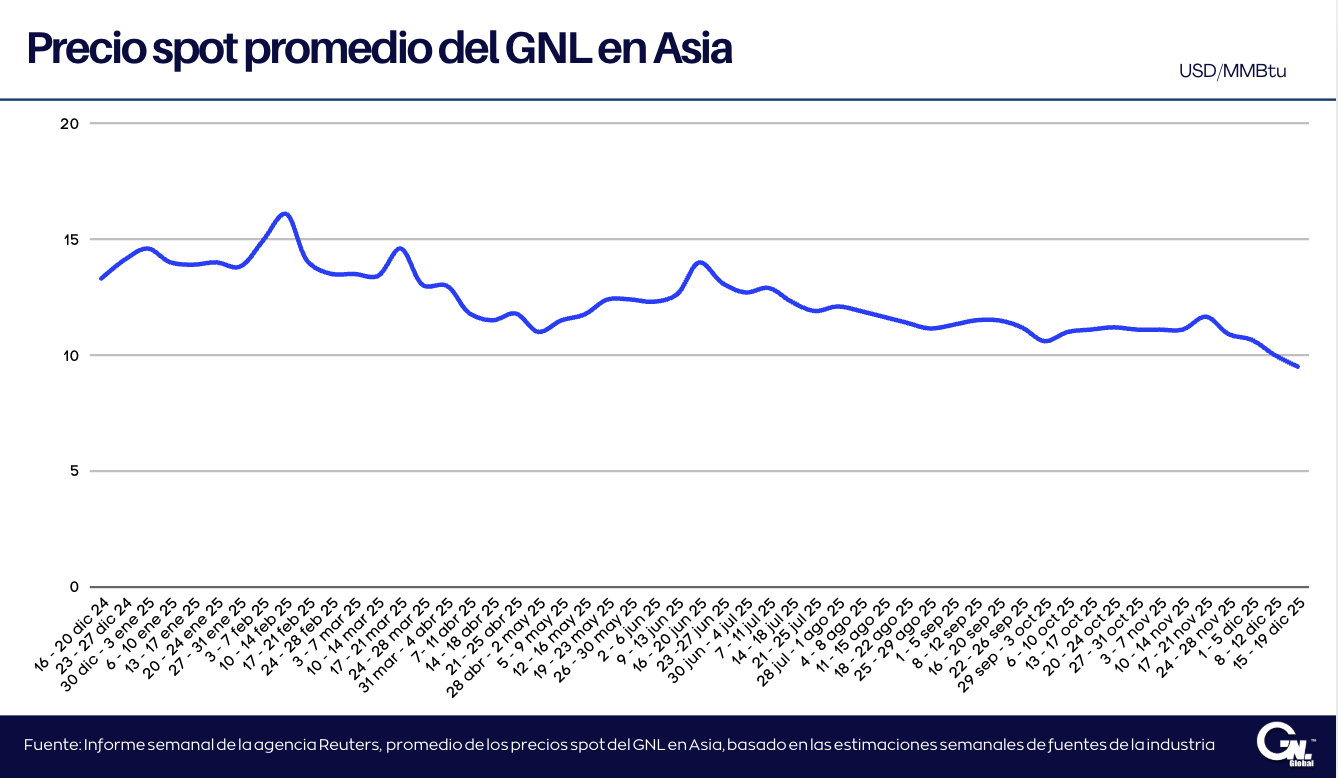
Los precios spot del gas natural licuado (GNL) en Asia cayeron a un nuevo mínimo de 20 meses la semana pasada, lastrados por la débil demanda en la región y la abundante oferta.

De acuerdo con el reporte semanal de precios, publicado el viernes por la agencia Reuters, el precio spot promedio del GNL para las entregas en febrero en el noreste de Asia fue de 9,50 dólares por millón de unidades térmicas británicas (MMBtu), una bajada desde los 10 dólares por millón de BTU de la semana pasada, su nivel más bajo desde abril de 2024, según estimaciones de fuentes del sector.

Asia

“El descenso se debió a la continua debilidad de la demanda de gas en el noreste de Asia”, declaró Nelson Xiong, analista de la firma de datos y análisis Kpler, añadiendo que la firmeza del suministro de gas por gasoducto chino y la sólida generación de energía renovable japonesa contribuyeron a la debilidad de la demanda de GNL.

“Prevemos que los precios del JKM se mantendrán ligeramente bajistas. Es probable que las temperaturas más cálidas de lo habitual en el noreste de Asia afecten la demanda de calefacción, mientras que la oferta de GNL en el Pacífico sigue siendo abundante”, añadió, refiriéndose al precio de referencia de Japón-Corea-Marcador para cargamentos físicos spot en Asia.

La caída de precios impulsó algunas compras por parte de importadores sensibles al precio la semana pasada. Sin embargo, la demanda de China no ha aumentado significativamente, y muchos apuntan a un nivel de importación objetivo de alrededor de 8 USD/MMBtu, según Martin Senior, director de precios de GNL de Argus.

Europa

En Europa, S&P Global Energy calculó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en febrero ex-buque (DES) en 8,881 USD/MMBtu el 18 de diciembre, un descuento de 0,54 USD/MMBtu respecto al precio en el centro TTF.

Argus calculó el precio en 8,93 USD/MMBtu, mientras que Spark Commodities calculó el precio de enero en 9,009 USD/MMBtu.

“En esencia, el mercado se mantiene bien abastecido, impulsado por el sólido flujo de gas por gasoducto y una fuerte afluencia de GNL estadounidense spot a Europa. Sin embargo, la confianza se ha mantenido cautelosa ante los pronósticos de condiciones más frías a principios del nuevo año”, afirmó Aly Blakeway, gestora de GNL Atlántico en S&P Global Energy.

A medida que Europa entra en invierno con niveles de almacenamiento más bajos que en los últimos años, los compradores podrían verse obligados a intensificar la adquisición de GNL en enero y febrero, añadió Blakeway.

“Si bien el aumento de las ofertas ha afectado la fijación de precios, el interés de compra también se ha fortalecido, con una fuerte demanda emergente en el Mediterráneo Oriental para entrega a principios de 2026, impulsada por una menor producción de energías renovables y la rápida erosión de las existencias de gas”.

Mientras tanto, los fondos de cobertura profundizaron su posición corta neta en futuros de TTF la semana pasada, pero redujeron el ritmo de compras cortas a medida que el clima más frío y los cortes de suministro frenaron el sentimiento bajista, según el analista de gas independiente Seb Kennedy.

Los operadores comerciales continuaron comprando durante la caída, ampliando su posición neta larga récord a un nuevo máximo histórico, añadió.

Transporte de GNL

En el transporte de GNL, las tarifas del Atlántico cayeron por tercera semana consecutiva a 92.000 dólares diarios, mientras que las del Pacífico bajaron a 75.750 dólares diarios, según Qasim Afghan, analista de Spark Commodities.

Tanto el arbitraje de EE. UU. con el mes próximo al noreste de Asia vía el Cabo de Buena Esperanza como el arbitraje vía Panamá apuntan a Europa, añadió.

GNL GLOBAL

Terminal Escobar. Argentina 2021 2

Argentina extiende hasta 2029 el contrato para la terminal de regasificación de GNL en Escobar

Argentina extiende hasta 2029 el contrato para la terminal de regasificación de GNL en Escobar 650 425 GNL GLOBAL

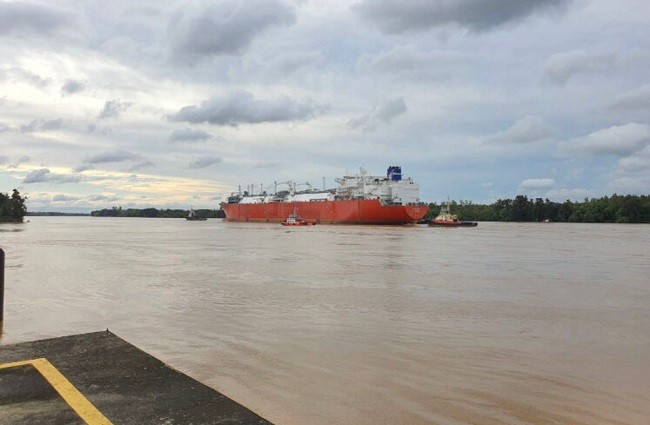
Argentina aseguró la continuidad operativa de una de sus infraestructuras energéticas más estratégicas luego de que YPF y Energía Argentina S.A. (ENARSA) confirmaran la extensión hasta el 31 de enero de 2029 del contrato correspondiente a la Unión Transitoria de Empresas (UTE) GNL Escobar, responsable de la operación de la terminal flotante de importación de gas natural licuado (GNL) ubicada sobre el río Paraná de las Palmas.

La decisión garantiza la permanencia de la FSRU Expedient, propiedad de la compañía estadounidense Excelerate Energy, unidad que actualmente presta servicios de almacenamiento y regasificación en la terminal de Escobar y que se ha consolidado como uno de los activos más importantes para la seguridad energética argentina durante los períodos de alta demanda estacional.

La extensión contractual fue revelada a través de documentación presentada por YPF ante la Comisión Nacional de Valores (CNV) y posteriormente incluida en un filing ante la Securities and Exchange Commission (SEC) de Estados Unidos. Según el Comité de Auditoría de YPF, los términos de la operación cumplen con condiciones normales de mercado para acuerdos entre partes independientes.

Infraestructura clave para el sistema energético argentino

La terminal de Escobar, inaugurada en 2011, se convirtió en una de las primeras instalaciones flotantes de regasificación de América Latina y ha desempeñado un rol fundamental para complementar el abastecimiento de gas natural en Argentina, particularmente durante los meses de invierno.

Actualmente, la terminal opera mediante la FSRU Expedient, unidad que reemplazó al buque Exemplar en 2015 y que cuenta con una capacidad aproximada de almacenamiento de 150.900 metros cúbicos de GNL.

De acuerdo con información del sector, la unidad ha alcanzado históricamente tasas máximas de regasificación cercanas a los 22–25 millones de metros cúbicos diarios, posicionándose entre las FSRU con mayores niveles de utilización sostenida a nivel mundial.

La continuidad de la operación adquiere especial relevancia en un contexto donde Argentina continúa incrementando la producción de gas natural desde Vaca Muerta, pero aún requiere importaciones estacionales de GNL para cubrir picos de demanda residencial e industrial durante el invierno.

Escobar mantiene su relevancia pese al crecimiento de Vaca Muerta

Aunque el desarrollo de Vaca Muerta ha reducido significativamente la dependencia argentina de combustibles importados, el sistema aún enfrenta limitaciones de transporte y estacionalidad que mantienen vigente la necesidad de contar con infraestructura flexible de importación

GNL GLOBAL

Centrica LNG y Coterra anunciaron hoy la firma de dos acuerdos de compraventa de gas natural. En virtud de los contratos, Coterra suministrará 100.000 MMbtu/d de gas natural vinculado a los precios del gas europeos, como TTF y NBP, durante un período de 10 años, a partir de 2028.

Centrica Energy y Exodus firman acuerdo histórico de GNL para el primer proyecto de importación en Honduras

Centrica Energy y Exodus firman acuerdo histórico de GNL para el primer proyecto de importación en Honduras 926 674 GNL GLOBAL

La empresa británica Centrica Energy anunció a finales del mes pasado la firma de un Acuerdo de Compraventa (ACM) a largo plazo para suministrar gas natural licuado (GNL) a Exodus para Honduras, lo que marca un nuevo hito en el desarrollo energético del país.

Según los términos del acuerdo, Centrica entregará aproximadamente seis cargamentos de GNL al año a Exodus mediante una operación de barco a barco a la Unidad de Almacenamiento Flotante (FSU) Bilbao Knutsen, ubicada en Puerto Cortés.

De acuerdo con información publicada el 27 de noviembre, Centrica confirmó su participación estratégica en esta iniciativa, destacando el impacto regional y el valor del proyecto para el desarrollo energético sostenible del país centroamericano:

“Este acuerdo refleja el compromiso de Centrica Energy con la expansión del acceso global al GNL a través de alianzas estratégicas. Al aprovechar nuestro alcance global y experiencia operativa, estamos orgullosos de apoyar a Exodus y a Honduras en su camino hacia un futuro energético más sostenible y resiliente”, señaló Arturo Gallego, Global Head of LNG de Centrica Energy.

Se espera que el contrato de 15 años comience en 2026.

GNL para generación eléctrica: un hito para Honduras

El GNL será transportado hasta la planta termoeléctrica de ciclo combinado Brassavola, una instalación operativa de 150 MW, cuyo ciclo combinado se encuentra actualmente en construcción y permitirá alcanzar una capacidad total de 240 MW. Este proyecto representa la primera importación de gas natural en la historia de Honduras para generación eléctrica, constituyéndose en un punto de inflexión para el sector energético nacional.

La iniciativa busca reducir la dependencia de combustibles fósiles más intensivos en emisiones, mejorar la eficiencia en la generación eléctrica y contribuir a una matriz energética más limpia y diversificada.

Infraestructura clave: FSU y nueva terminal en la región

El proyecto contempla la entrada en operación de una unidad flotante de almacenamiento (FSU), que funcionará como eje central del sistema de almacenamiento de GNL en una nueva terminal actualmente en construcción en la costa caribeña de Honduras.

Una vez operativa, esta infraestructura permitirá:

  • Reforzar la seguridad energética del país
  • Mejorar la eficiencia del parque de generación eléctrica
  • Facilitar el crecimiento industrial y la competitividad económica

Un paso estratégico para Centroamérica

Este desarrollo posiciona a Honduras como un nuevo importador de GNL en Centroamérica, alineándose con una tendencia regional donde el gas natural se consolida como combustible de transición para acompañar la integración de energías renovables, garantizar confiabilidad eléctrica y reducir emisiones.

La participación de actores internacionales como Centrica Energy refuerza la confianza del mercado en el potencial del país y en el rol del GNL como pilar para una transición energética ordenada y sostenible.

GNL GLOBAL

Petronas

MidOcean Energy de EIG completa la adquisición de participación de PETRONAS en Canadá

MidOcean Energy de EIG completa la adquisición de participación de PETRONAS en Canadá 700 460 GNL GLOBAL

MidOcean Energy (MidOcean), empresa de gas natural licuado (GNL) fundada y gestionada por EIG, inversor institucional líder en los sectores global de energía e infraestructura, anunció hoy la adquisición del 20% de las entidades clave de PETRONAS en Canadá.

La transacción incluye una participación del 20% en North Montney Upstream Joint Venture (“NMJV”), que posee la inversión upstream de PETRONAS en Canadá, y una participación del 20% en North Montney LNG Limited Partnership (“NMLLP”), que posee el 25% de la participación de PETRONAS en el Proyecto LNG Canadá.

Esta inversión estratégica posiciona a MidOcean en toda la cadena de valor del GNL, asegurando recursos upstream y licuefacción downstream a través del Proyecto LNG Canadá, con aproximadamente 0,7 MTPA de GNL asociado y potencial de crecimiento adicional.

RBC Capital Markets actuó como asesor financiero de MidOcean y Latham & Watkins actuó como asesor legal.

GNL GLOBAL

Argentina Financiamiento del Proyecto de GNL

JPMorgan Encabeza Financiamiento Histórico para el Proyecto de GNL de YPF

JPMorgan Encabeza Financiamiento Histórico para el Proyecto de GNL de YPF 1536 1024 GNL GLOBAL

El banco de inversión JPMorgan ha sido designado para liderar la estructuración del financiamiento de uno de los proyectos de infraestructura energética más ambiciosos en la historia de Argentina, informó Bloomberg.

Se trata del desarrollo del proyecto de Gas Natural Licuado (GNL) liderado por YPF, en conjunto con sus socios internacionales. Esta iniciativa, que se perfila como clave para posicionar a Argentina como un exportador significativo de GNL, podría requerir un financiamiento superior a US$15 000 millones, cifra que, de concretarse, marcaría un récord en la región. 

El Rol de JPMorgan y la Estructuración del Project Finance

Según declaraciones de Horacio Marín, presidente y CEO de YPF, JPMorgan iniciará el proceso de estructuración del project finance a finales de este año y en los primeros meses de 2026, con la intención de convocar a cientos de bancos y entidades financieras internacionales para participar en el paquete de financiamiento. Este tipo de operación es fundamental para proyectos de infraestructura de gran escala, ya que permite asegurar la financiación a largo plazo bajo un esquema donde el propio proyecto respalda la deuda.

Aunque Marín mencionó inicialmente cifras en el orden de los US$15 000 millones, algunas estimaciones sugieren que esta cifra podría incluso acercarse o superar los US$17 000 millones según el tamaño de las asociaciones y la estructura definitiva del financiamiento.

Alianzas Estratégicas y Búsqueda de Socios Complementarios

El proyecto base de GNL fue concebido originalmente con participación de Shell, sin embargo, la compañía decidió retirarse de la siguiente fase de desarrollo debido a cambios en el alcance del proyecto. A raíz de esta salida, YPF reforzó la colaboración con la italiana ENI y cerró acuerdos con XRG, una subsidiaria internacional de ADNOC (la petrolera nacional de los Emiratos Árabes Unidos).

Marín ha adelantado que YPF está en conversaciones para incorporar un socio adicional que complemente la alianza, lo cual podría aportar capital, equilibrar riesgos y optimizar la estructura del proyecto para atraer mayor participación financiera internacional. 

Capacidad y Objetivos de Exportación

El alcance inicial del proyecto contempla una capacidad de producción de 12 millones de toneladas anuales de GNL, con un potencial de expansión adicional hasta 18 millones de toneladas por año si se consolidan nuevos socios estratégicos. La infraestructura clave incluirá unidades flotantes de licuefacción (FLNG) que operarán frente a la costa del Golfo San Matías, en la provincia de Río Negro.

Las exportaciones provenientes de este proyecto no solo fortalecerán la balanza energética de Argentina, sino que también podrán posicionar al país como un competidor relevante en mercados globales, especialmente en Asia, donde la demanda de GNL continúa en crecimiento y los precios son competitivos frente a otras regiones. 

Hitos y Perspectivas

La decisión final de inversión (Final Investment Decision, FID) aún está proyectada para el primer semestre de 2026, lo que implica que las negociaciones finales de financiación y estructuración deben concluir antes de esa fecha. La participación global en el financiamiento —incluyendo más de 200 bancos y 300 entidades financieras potenciales— refleja el interés internacional en el proyecto y su impacto dentro del sector energético regional. 

Si se logra la ejecución de este plan de financiación liderado por JPMorgan, el proyecto GNL de YPF no solo representará el mayor esfuerzo de project finance en Argentina, sino también un precedente para desarrollos energéticos de gran escala en América Latina.

GNL GLOBAL

BW Helios en Energía Costa Azul de Sempra en México. Foto cortesía de Sempra LNG

BW LNG impulsa la evolución del transporte marítimo de GNL con diseño de tres tanques

BW LNG impulsa la evolución del transporte marítimo de GNL con diseño de tres tanques 700 396 GNL GLOBAL

BW LNG, la división de transporte de GNL del grupo BW con sede en Singapur, ha ratificado su intención de seguir adelante con un diseño de un buque de gas natural licuado (GNL) equipado con tres tanques de carga, en lugar de las configuraciones tradicionales de cuatro tanques utilizadas en buques de gran porte. Esta iniciativa marca un paso significativo en la innovación del transporte marítimo de GNL. 

Un cambio conceptual con impacto operativo

La compañía confirmó a TradeWinds que está trabajando en colaboración con el diseñador de sistemas de contención de GNL GTT, la sociedad de clasificación DNV y el astillero HD Hyundai Heavy Industries para llevar adelante este concepto de diseño pionero.

El enfoque del diseño de tres tanques se basa en extender tecnologías ya probadas —incluido el sistema de contención Mark III Flex— para maximizar la capacidad de carga manteniendo las dimensiones principales habituales de un portacargas de aproximadamente 177,000 m³. Esto permite ofrecer una mayor eficiencia volumétrica sin alterar las esloras, manga o demás parámetros críticos de navegación y compatibilidad con terminales.

Eficiencia y sostenibilidad técnica

BW LNG sostiene que este diseño no solo aumenta la capacidad de transporte por viaje, sino que también reduce la superficie total de aislamiento criogénico, lo cual puede traducirse en menores costes de construcción y menores emisiones de boil-off durante el tránsito marítimo. Al mismo tiempo, la reducción de componentes auxiliares asociados con un tanque adicional —como bombas, sistemas de válvulas y estructuras internas— simplifica aspectos operativos y de mantenimiento. 

Colaboración industrial y diseño integrado

El desarrollo de este concepto se enmarca dentro de un esfuerzo colaborativo entre BW LNG y actores clave de la industria.

GTT ha sido encargada formalmente por HD Korea Shipbuilding & Offshore Engineering (HD KSOE) para diseñar los tanques criogénicos de dos buques que la naviera encargó recientemente en el astillero Hyundai Samho Heavy Industries, con entregas previstas para 2028.

La participación de DNV asegura que los criterios de clasificación y desempeño cumplen con los estándares internacionales de seguridad y regulación marítima, un aspecto esencial dado el carácter novedoso del diseño. 

Contexto estratégico para la flota

BW LNG opera una flota global de portacargas de GNL que combina unidades tradicionales y tecnologías modernas, incluidas versiones equipadas con motores X-DF de eficiencia mejorada y sistemas de reliquefacción de boil-off. Con la introducción del diseño de tres tanques, la empresa busca responder a las crecientes demandas del mercado por mayor eficiencia operativa, menor costo por unidad transportada y un perfil ambiental más competitivo.

Además de su flota de buques, BW LNG también opera unidades FSRU (Unidades Flotantes de Almacenamiento y Regasificación), consolidando su presencia en diferentes segmentos del valor del GNL.

Implicaciones para la industria del GNL

Si bien los diseños de buques de GNL con tres tanques han sido objeto de estudio técnico e incluso aprobaciones en principio por sociedades de clasificación en conceptos de diseño anteriores, la implementación concreta en buques de gran capacidad representa un movimiento significativo para el sector. Al reducir la cantidad de tanques sin perder volumen transportado, se abre una vía para optimizar la construcción y operación de buques sin comprometer la seguridad o la compatibilidad con la infraestructura portuaria existente. 

Este tipo de avance puede influir en futuras órdenes de construcción naval y en las decisiones de armadores que buscan equilibrar el costo de capital, eficiencia operativa y criterios ambientales en sus flotas. 

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.