Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Precios del GNL en Asia disminuyen por segunda semana consecutiva

Precios del GNL en Asia disminuyen por segunda semana consecutiva

Precios del GNL en Asia disminuyen por segunda semana consecutiva 1260 744 GNL GLOBAL

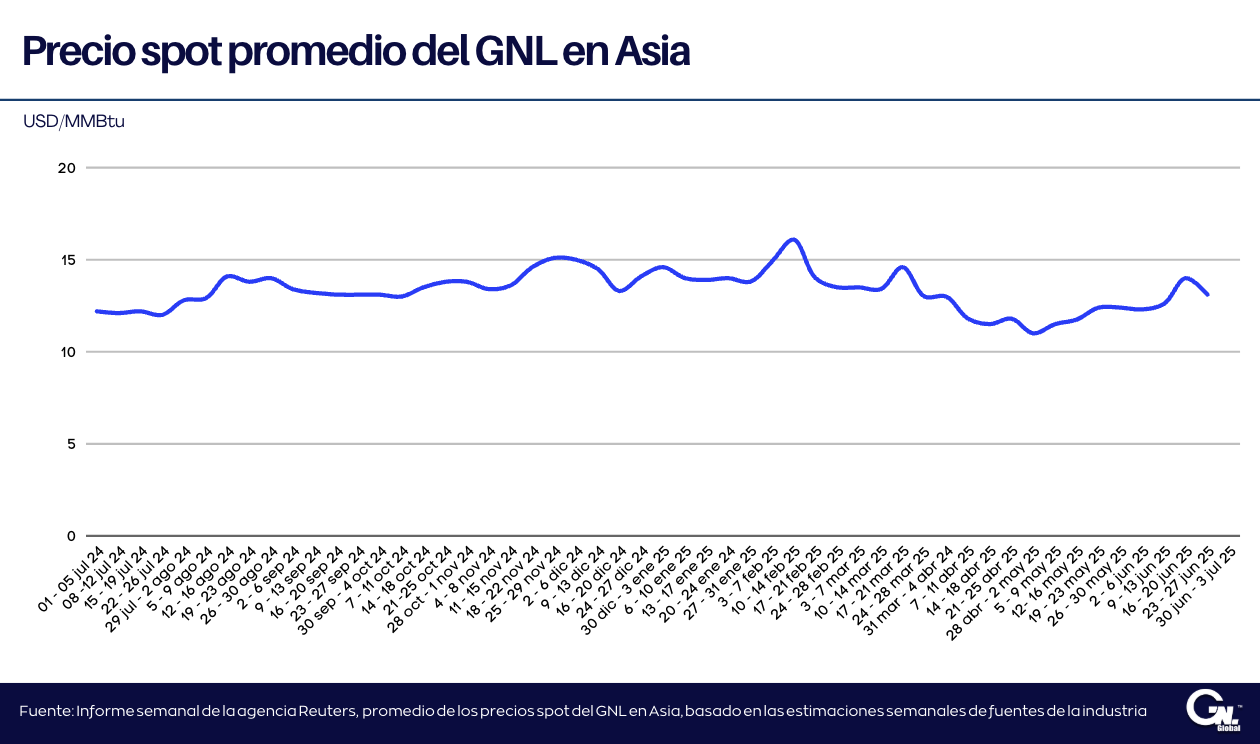
El precio spot del gas natural licuado (GNL) en los mercados asiáticos registró un retroceso por segunda semana consecutiva, influenciado por una demanda moderada, el incremento de la oferta y niveles elevados de inventarios.

Según el informe semanal de precios publicado el viernes por Reuters, el precio promedio del GNL para entregas en agosto en el noreste de Asia se situó en 12,70 USD/MMBtu, lo que representa una caída de 40 centavos frente a los 13,10 USD/MMBtu de la semana anterior, de acuerdo con fuentes del sector.

El reporte también subrayó que el alto el fuego entre Israel e Irán contribuyó a disipar las primas de riesgo, aliviando las tensiones geopolíticas y moderando las expectativas del mercado..
Asia

«El aumento de la oferta en el Pacífico, los altos inventarios de GNL en China y Corea del Sur, y la débil demanda industrial en China e India continuaron presionando el mercado. El alto el fuego entre Irán e Israel redujo aún más las primas de riesgo geopolítico», afirmó el analista de Kpler, Go Katayama, M.S., añadiendo que la producción de Australia, Malasia y Nigeria ha aumentado.

«De cara al futuro, persiste la perspectiva bajista, ya que las exportaciones iniciales de GNL de Canadá aumentan la duración de la oferta. Si bien predominan los fundamentos débiles, nuevas caídas de precios podrían estimular la reposición de existencias, especialmente en Japón».

Las reservas de GNL de las principales empresas de servicios públicos japonesas se redujeron a 2,15 millones de toneladas al 29 de junio, según datos del Ministerio de Industria, debido a que el aumento de las temperaturas impulsa la demanda de refrigeración. Esta cifra es inferior a los 2,27 millones de toneladas de la semana anterior, pero ligeramente superior al promedio de cinco años de 2,1 millones de toneladas.

«A pesar de la estabilidad de la producción nuclear, el aumento de las temperaturas está superando la capacidad de generación sin gas, lo que podría impulsar compras al contado si la ola de calor persiste», añadió Katayama.

Europa

En Europa, S&P Global Commodity Insights calculó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en agosto sobre una base ex-buque (DES) en 11,142 USD/MMBtu el 3 de julio, lo que supone un descuento de 0,435 USD/MMBturespecto al precio del gas de agosto en el centro TTF.

Argus Media calculó el precio para entrega en agosto en 11,19 USD/MMBtu, mientras que Spark Commodities lo calculó en 11,175 USD/MMBtu.

«La falta de un catalizador de la demanda en el mercado global de GNL no logró generar fuertes reacciones en los precios durante la semana, ya que el panorama de la oferta se estabilizó gracias a que el aumento de la licuefacción de EE. UU. y Qatar contribuyó a mejorar los fundamentos de la oferta», afirmó Aly Blakeway, gerente de GNL Atlántico en S&P Global Commodity Insights.

«Con los grandes centros de suministro regresando tras su mantenimiento y la demanda asiática aún relativamente al margen, Europa continuó atrayendo la mayor parte de los cargamentos, ya que un arbitraje cerrado hacia Asia y las olas de calor en el Mediterráneo atrajeron cargamentos de GNL por vía marítima».

Los precios europeos pudieran experimentado un potencial alcista limitado debido a la débil demanda en las regiones competidoras, mientras que los objetivos de almacenamiento menos estrictos de la Unión Europea han trasladado los riesgos de suministro al invierno, afirmó Xiaoyi Deng Xiaoyi D., subdirector de precios de GNL en Argus.

«Esto se refleja en el aumento de las primas de invierno sobre las entregas rápidas en las últimas semanas», añadió Deng.

El arbitraje estadounidense hacia el noreste asiático vía el Cabo de Buena Esperanza apunta marginalmente a Europa, mientras que el arbitraje vía Panamá continúa apuntando a Asia por quinta semana consecutiva, según Qasim Afghan, analista de Spark Commodities.

Fletes de transporte

En el transporte de GNL, las tarifas del Atlántico bajaron a 42.000 dólares diarios, mientras que las del Pacífico bajaron a 40.000 dólares diarios, añadió.

GNL GLOBAL

EIA: "El petróleo sigue siendo el combustible más consumido en Estados Unidos"

EIA: «El petróleo sigue siendo el combustible más consumido en Estados Unidos»

EIA: «El petróleo sigue siendo el combustible más consumido en Estados Unidos» 924 574 GNL GLOBAL

En 2024, Estados Unidos consumió alrededor de 94 cuatrillones de unidades térmicas británicas (quads) de energía, un aumento del 1 % con respecto a 2023, según la Revisión Mensual de Energía, publicada este viernes por la Administración de la Información de Energía de los EE.UU. (EIA).

De acuerdo con la EIA, los combustibles fósiles (petróleo, gas natural y carbón) representaron el 82 % del consumo total de energía de EE. UU. en 2024. La energía no fósil (proveniente de energías renovables y nuclear) representó el 18 % restante. La EIA señaló que el petróleo sigue siendo el combustible más consumido en Estados Unidos, como lo ha sido durante los últimos 75 años. Como dato particular, la EIA indicó que el consumo de energía nuclear superó al de carbón por primera vez en la historia.

Cuando se firmó la Declaración de Independencia en 1776, la madera, una fuente de energía renovable, era la principal fuente de energía en Estados Unidos. Utilizada para calefacción, cocina e iluminación, la madera siguió siendo la principal fuente de energía en EE. UU. hasta finales del siglo XIX, cuando el consumo de carbón se generalizó. La dendroenergía aún se consume, principalmente en plantas industriales de madera y papel, que queman el exceso de residuos de madera para generar electricidad.

El carbón fue la principal fuente de energía en Estados Unidos durante aproximadamente 65 años, desde 1885 hasta 1950. Sus primeros usos incluyeron muchos propósitos que ya no son comunes, como la fabricación de estufas para calefacción doméstica y motores de trenes y barcos. Desde la década de 1960, casi todo el carbón consumido en Estados Unidos se ha destinado a la generación de electricidad.

El petróleo ha sido la fuente de energía más consumida en Estados Unidos desde 1950. Productos derivados del petróleo, como la gasolina, el diésel, el combustible para aviones y el propano, se utilizan comúnmente en todos los sectores de la economía estadounidense, desde el transporte hasta los productos químicos y plásticos industriales.

Según la EIA, el gas natural es la segunda fuente de consumo energético más importante de Estados Unidos, como lo ha sido durante la mayoría de los años desde que superó al carbón en 1958. Antiguamente, el gas natural se consideraba un subproducto residual de la producción de petróleo crudo, pero ahora se ha convertido en una fuente de energía común para la calefacción y la generación de electricidad. El uso temprano del agua para alimentar la molienda, la madera y otras operaciones de molienda no está bien cuantificado y no se incluye en nuestros datos, pero estos molinos fueron comunes a lo largo de la historia temprana de Estados Unidos. El primer uso industrial de la energía hidroeléctrica para generar electricidad en Estados Unidos fue para alimentar lámparas en una fábrica de sillas en Grand Rapids, Michigan, en 1880. La primera central hidroeléctrica del mundo en vender electricidad al público se inauguró en el río Fox, cerca de Appleton, Wisconsin, en 1882.

Otras formas de energía renovable no se convirtieron en contribuyentes significativos a la producción energética de Estados Unidos hasta hace poco. En 2016, los biocombustibles, incluido el etanol mezclado con gasolina, se convirtieron en la fuente de energía renovable más consumida en Estados Unidos.

Finalmente, la generación de electricidad a partir de algunas fuentes sin emisiones de carbono, como la eólica y la solar, de acuerdo con la EIA, ha aumentado rápidamente en los últimos años, mientras que la generación de otras, como la hidroeléctrica y la nuclear, se ha mantenido relativamente estable.

En 2022, el consumo de energía de fuentes renovables en EE. UU. superó al de la energía nuclear por primera vez desde 1984, y en 2023, las renovables superaron al carbón por primera vez desde principios de la década de 1880. Estados Unidos consume actualmente más energía de fuentes eólicas y solares individualmente que de energía hidroeléctrica.

Para comparar diferentes formas de energía, la EIA convirtió a unidades comunes de calor, llamadas unidades térmicas británicas (BTU). El Apéndice A de la Revista Mensual de Energía contiene los factores de conversión que la EIA utiliza para cada fuente de energía, y el Apéndice E explica cómo convirtió las fuentes de energía renovables no combustibles.

GNL GLOBAL

Exxon y QatarEnergy solicitan permiso a los reguladores estadounidenses para reexportar GNL a partir del 1 de octubre

Exxon y QatarEnergy solicitan permiso a los reguladores para reexportar GNL a partir del 1 de octubre

Exxon y QatarEnergy solicitan permiso a los reguladores para reexportar GNL a partir del 1 de octubre 1600 1200 GNL GLOBAL

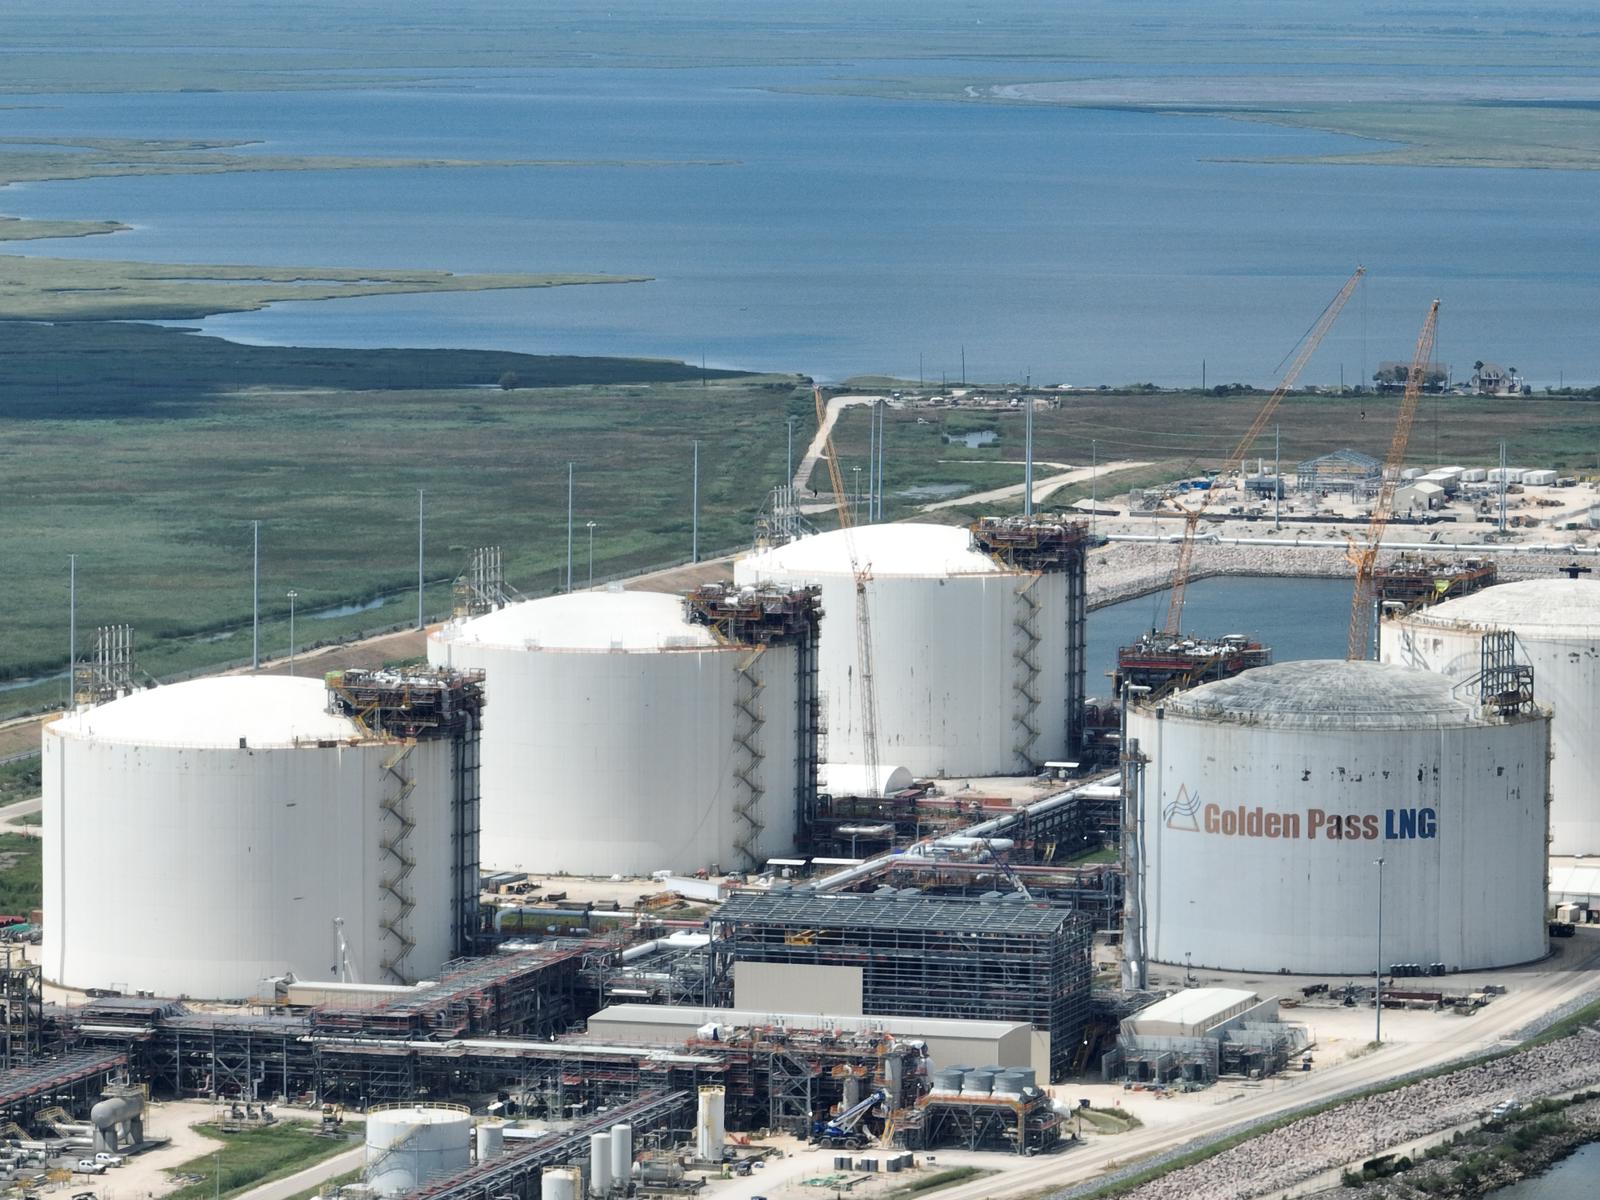
Golden Pass LNG, proyecto desarrollado por Exxon Mobil y QatarEnergy, ha solicitado permiso a los reguladores estadounidenses para reexportar gas natural licuado (GNL) a partir del 1 de octubre, ya que la planta de exportación se acerca a la producción tras retrasos previos.

La compañía indicó que desea reexportar un cargamento de GNL que planea importar para enfriar su planta de exportación en Texas, que aún está en construcción. Enfriar la planta suele ser el último paso antes de producir GNL.

Golden Pass está construyendo una planta de exportación de GNL de 18 millones de toneladas métricas por año (mtpa) en Sabine Pass, Texas, y planea comenzar a exportar GNL a finales de este año.

Exxon y QatarEnergy solicitan permiso a los reguladores estadounidenses para reexportar GNL a partir del 1 de octubre
Exxon y QatarEnergy solicitan permiso a los reguladores estadounidenses para reexportar GNL a partir del 1 de octubre. Foto: Sergio Chapa

El proyecto ha presentado numerosos problemas, está retrasado y supera el presupuesto. En marzo de 2024, su entonces contratista principal, Zachry Holdings, se declaró en quiebra y declaró que el proyecto superaba en al menos 2.400 millones de dólares el presupuesto original.

Desde entonces, Zachry ha sido reemplazado por McDermott International, como contratista principal del Tren 1, y la compañía ha estado en negociaciones para hacerse cargo de la construcción de los otros dos trenes, o plantas, asociados al proyecto.

Golden Pass espera convertirse en el noveno exportador estadounidense de GNL.

Estados Unidos es el principal exportador mundial de GNL.

Fuente: Reuters

GNL GLOBAL

Delfin LNG

Siemens, Samsung y Black & Veatch impulsan primer proyecto FLNG profundo en EE. UU.

Siemens, Samsung y Black & Veatch impulsan primer proyecto FLNG profundo en EE. UU. 1920 1061 GNL GLOBAL

Delfin Midstream, que lidera el desarrollo del primer proyecto de exportación de Gas Natural licuado (GNL) en aguas profundas de Estados Unidos, ha dado un paso decisivo hacia su Final Investment Decision (FID) previsto para otoño de 2025 mediante acuerdos estratégicos con tres gigantes de ingeniería.

Según un comunicado emitido esta semana, Delfin reservó capacidad de fabricación de cuatro paquetes de turbinas SGT‑750 para sus compresores de refrigeración mixta a bordo del buque FLNG. Estas turbinas, de diseño modular y alta eficiencia, están pensadas para operar en condiciones exigentes, reduciendo la huella de carbono del buque en línea con las mejores prácticas de sostenibilidad.

Delfin LNG
Delfin LNG

Samsung Heavy Industries y Black & Veatch

A través de un programa inicial de ingeniería (Early Works), Delfin colabora con estos contratistas para definir las especificaciones técnicas del buque FLNG. Esto permitirá avanzar en el contrato EPCI (Engineering, Procurement, Construction, Integration) llave en mano, reduciendo riesgos y acelerando el cronograma post‑FID

Cronograma del proyecto

  • Licencia de puerto en alta mar obtenida en marzo de 2025, la primera de su tipo en EE. UU. autorizada por MARAD bajo la Deepwater Port Act 
  • FID estimado en otoño de 2025, con el primer FLNG previsto para entrega en 2029 desde los astilleros de Samsung
AspectosImpacto
CapacidadHasta 13,2 mtpa con tres FLNGs en puerto profundo
Modelo brownfieldUtiliza la plataforma portuaria y el gasoducto UTOS existente, minimizando infraestructura terrestre .
Ventajas del FLNGReducción de costeo y tiempo, flexibilidad operativa y menor impacto ambiental .

La participación de Siemens Energy, Samsung Heavy Industries y Black & Veatch posiciona al proyecto Delfin FLNG como un hito innovador en la industria del GNL. La combinación de tecnología de punta, licencias pioneras y alianzas robustas establecen un patrón para futuras exportaciones marítimas profundas. De culminarse con éxito, este proyecto consolidará a Estados Unidos como un actor clave en el mercado global de GNL, tanto técnica como estratégicamente.

GNL GLOBAL

Exportaciones de GNL de EE. UU. caen en junio 2025

Exportaciones de GNL de EE. UU. caen en junio 2025

Exportaciones de GNL de EE. UU. caen en junio 2025 1200 1200 GNL GLOBAL

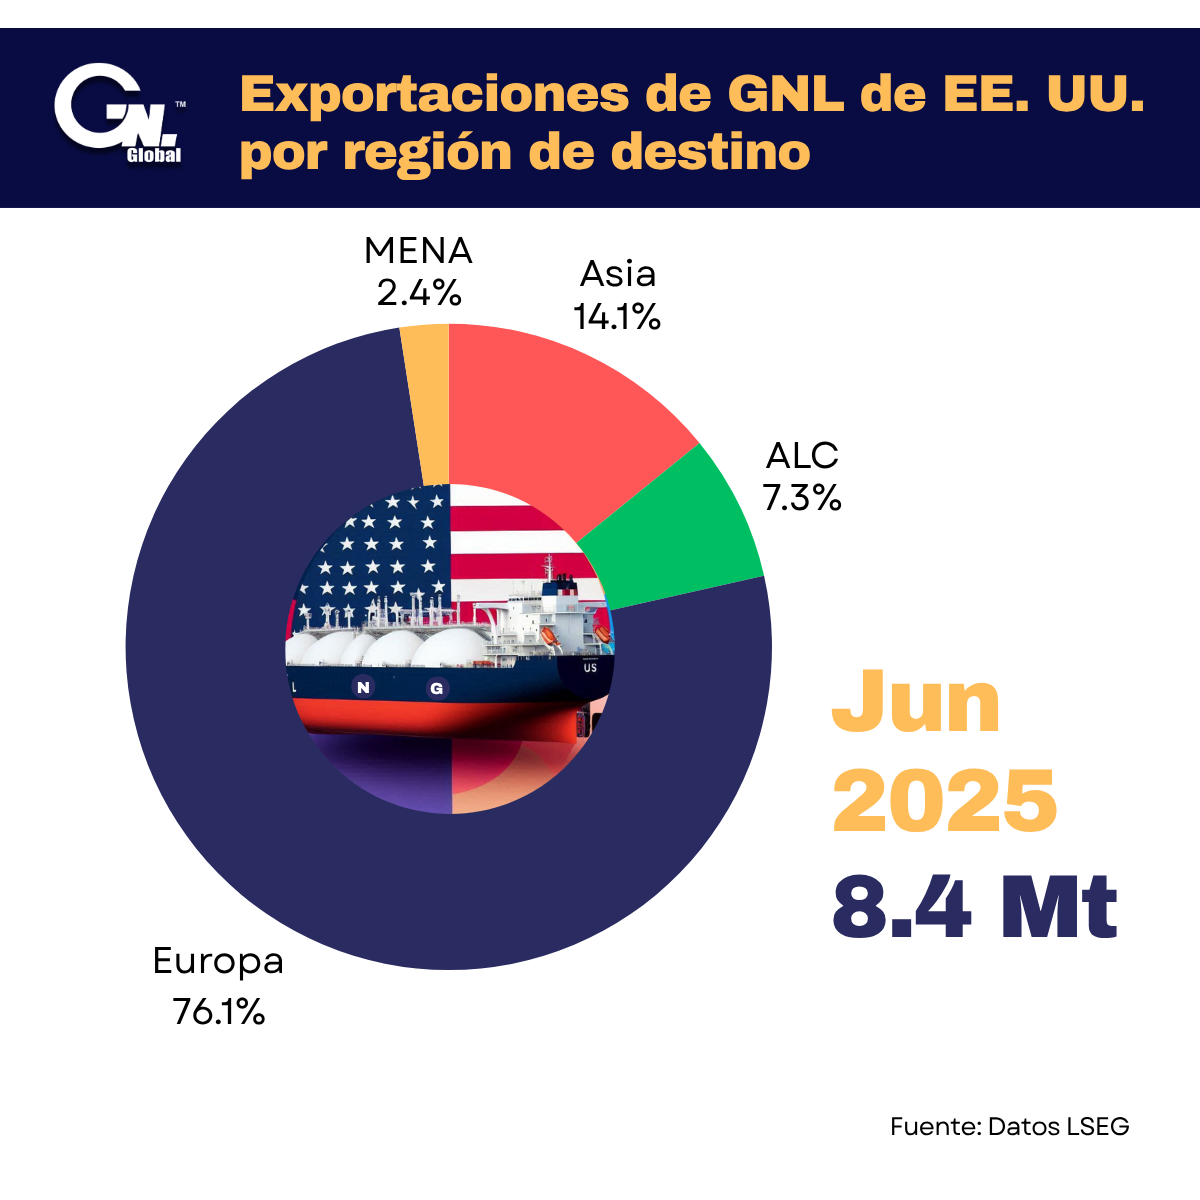
Las exportaciones estadounidenses de gas natural licuado (GNL) cayeron a su segundo nivel mensual más bajo del año en junio, debido a que las obras de mantenimiento en algunas de las mayores instalaciones de exportación del país perjudicaron la producción, según datos preliminares de la firma financiera LSEG.

Estados Unidos, el principal exportador mundial de GNL, vendió 8,4 millones de toneladas métricas (Mt) de GNL durante el mes, una cifra inferior a las 8,9 Mt de mayo y muy por debajo del récord de abril de 9,3 Mt, según datos de LSEG.

Europa sigue liderando

Incluso con un ligero arbitraje a favor de las exportaciones asiáticas, los productores estadounidenses exportaron 5,53 Mt (el 66 % de su GNL) a Europa en junio, cifra inferior a las 6,05 Mt (el 68 %) que se enviaron a Europa en mayo, según datos de LSEG.

En junio, los precios del gas fueron ligeramente superiores en Asia que en Europa. El precio de referencia asiático, el Japan Korea Marker, subió a 12,90 dólares por mmBtu desde los 11,83 dólares de mayo. Esto contrasta con el precio de referencia europeo, el Title Transfer Facility de los Países Bajos, que subió a 12,38 dólares por MMBtu en junio desde los 11,68 dólares de mayo.

Asia

Las exportaciones a Asia se mantuvieron relativamente bajas, con 1,56 Mt (el 19 %) vendidas a esa parte del mundo en junio, en comparación con las 1,88 Mt (el 21 % del total de exportaciones) de mayo, según datos de LSEG.

Según datos de Reuters, la desaceleración del crecimiento económico en Asia, debido a las tensiones comerciales de China con Estados Unidos, continúa impactando la demanda de GNL, con una caída conjunta de 16 Mt en las importaciones durante el primer semestre del año en comparación con los mismos meses de 2024.

América Latina y el Caribe

Con el clima más frío en algunos países sudamericanos y los problemas para conseguir suficiente gas doméstico en Argentina, Estados Unidos incrementó sus exportaciones a Latinoamérica con 0,81 toneladas métricas (el 10 % de todos los cargamentos) destinados a la región. Esto se compara con las 0,66 toneladas métricas (poco más del 7 %) de mayo, según datos de LSEG.

Argentina compró un total combinado de 340.000 toneladas de GNL en junio, de las cuales EE. UU. suministró un tercio, y Trinidad y Tobago, 230.000 toneladas, según datos de LSEG.

Region MENA

Los exportadores estadounidenses de GNL continuaron mostrando versatilidad, con exportaciones a Egipto y Sudáfrica en junio, según datos de LSEG. En junio se anunciaron una serie de acuerdos entre desarrolladores de GNL estadounidenses y compradores en Asia que podrían dar como resultado que incluso más GNL salga de los puertos estadounidenses durante los próximos cinco años y que el país mantenga su posición como el mayor exportador de GNL del mundo.

Mantenimientos programados

La reducción en las exportaciones de GNL se debió principalmente al mantenimiento estacional, incluyendo las operaciones en las instalaciones de Cheniere en Sabine Pass, Luisiana, con una capacidad de 4.500 millones de pies cúbicos por día, y en su planta de Corpus Christi, Texas, con una capacidad de 2.400 millones de pies cúbicos por día.

La planta de Cameron LNG, con una capacidad de 2.000 millones de pies cúbicos por día, en Luisiana, también se sometió a mantenimiento, y se produjeron paradas imprevistas en la planta de Freeport LNG, con una capacidad de 2.100 millones de pies cúbicos por día, en Texas, según datos de LSEG.

El mantenimiento tanto en Sabine Pass como en Cameron LNG pareció finalizar la última semana de junio, con las plantas produciendo cerca de su capacidad, según datos de LSEG.

Fuente: Reuters

GNL GLOBAL

ANP: Brasil registra récord en producciones de petróleo y gas natural en Mayo

ANP: Brasil registra récord en producciones de petróleo y gas natural en Mayo

ANP: Brasil registra récord en producciones de petróleo y gas natural en Mayo 938 608 GNL GLOBAL

La Agencia Nacional del Petróleo, Gas Natural y Biocombustibles (ANP) publicó esta semana el Boletín Mensual de la Producción de Petróleo y Gas Natural  con las cifras de producción de gas y petroleo registradas en Brasil durante el mes de mayo de 2025.

De acuerdo con el informe, Brasil registró un récord en mayo 2025 en la producción nacional de petróleo y de gas natural, considerando pre-sal, post-sal y tierra.

Petróleo

Con respecto al petróleo, el informe de la ANP indico que se extrajeron 3,679 millones de barriles por día (bbl/d), un aumento del 1,3% en comparación con el mes anterior y del 10,9% en comparación con el mismo mes de 2024.

Gas Natural

La producción de gas natural en mayo fue de 172,30 millones de metros cúbicos por día (m³/d). Hubo un crecimiento del 2,6% en comparación con abril y del 18,3% en comparación con mayo de 2024.

La producción total (petróleo + gas) fue de 4,763 millones de barriles de petróleo equivalente por día (boe/d).

Pre-sal

También hubo un nuevo récord en la producción de petróleo y gas natural en el presal, que fue de 3,803 millones de boe/d. Se trata de un aumento del 1,8% respecto al mes anterior y del 14,8% en comparación con mayo de 2024.

La producción del presal, que se produjo a través de 163 pozos, correspondió, en el mes, al 79,8% del total nacional. Por separado, la producción de petróleo fue de 2,943 millones de bbl/d y la de gas natural, de 136,75 millones de m³/d.

Aprovechamiento del gas natural

En mayo, el uso de gas natural fue del 97,5%. Se pusieron a disposición del mercado 55,41 millones de m³/d y la combustión fue de 4,29 millones de m³/d. Hubo una disminución del 13,9% en la quema, en comparación con el mes anterior, y un aumento del 20,9% en comparación con mayo de 2024.

Origen de la producción

En el mes, los campos marítimos produjeron el 97,6% del petróleo y el 87,6% del gas natural. Los campos operados por Petrobras, solo o en consorcio con otras empresas, fueron responsables del 89,30% del total producido. La producción se originó en 6.535 pozos, 531 marinos y 6.004 terrestres.

Campos e instalaciones

En el mes de mayo, el campo de Tupi, en el pre-sal de la Cuenca de Santos, fue el mayor productor, registrando 822,71 mil bbl/d de petróleo y 41 millones de m³/d de gas natural. Ya la instalación con mayor producción fue el FPSO Guanabara, en el yacimiento compartido de Mero, con 183.948 bbl/d de petróleo y 12,13 millones de m³/d de gas natural.

GNL GLOBAL

Mapa de los Estados Unidos

Coastal Bend LNG inicia el desarrollo de una planta de exportación de GNL de 22,5 MTPA

Coastal Bend LNG inicia el desarrollo de una planta de exportación de GNL de 22,5 MTPA 623 400 GNL GLOBAL

Coastal Bend LNG anunció recientemente el inicio del desarrollo de una planta de licuefacción y exportación de gas natural de 22,5 millones de toneladas anuales (MTPA) en la costa del Golfo de Texas.

El desarrollo planificado de Coastal Bend LNG incluirá hasta cinco trenes de licuefacción de 4,5 MTPA, cogeneración, tanques de almacenamiento de GNL e instalaciones de exportación para envío, abastecimiento de combustible y contenedores ISO. La captura, el transporte y el almacenamiento de carbono se integrarán en las instalaciones de Coastal Bend LNG para suministrar gas natural de baja intensidad de carbono procedente de cuencas terrestres estadounidenses.

«Estamos respondiendo a la creciente demanda mundial de GNL de baja intensidad de carbono», declaró Nick Flores, director ejecutivo de Coastal Bend LNG. Añadiendo: «La integración de la captura de carbono en nuestras plantas de licuefacción y cogeneración generará GNL de baja intensidad de carbono, a la vez que monetizará los créditos fiscales 45Q y nuestros productos de bajas emisiones de carbono». Coastal Bend LNG prevé presentar sus permisos ante la Comisión Federal Reguladora de Energía (FERC) durante 2025.

Coastal Bend LNG es una empresa privada de desarrollo de infraestructura energética dedicada a brindar energía baja en carbono al mundo. Con un enfoque en la sostenibilidad, la innovación y la excelencia operativa, la empresa está a la vanguardia del desarrollo del dominio energético estadounidense.

GNL GLOBAL

LNG Canada

Canadá inicia una nueva era energética con la exportación de su primer cargamento de GNL

Canadá inicia una nueva era energética con la exportación de su primer cargamento de GNL 1920 1281 GNL GLOBAL

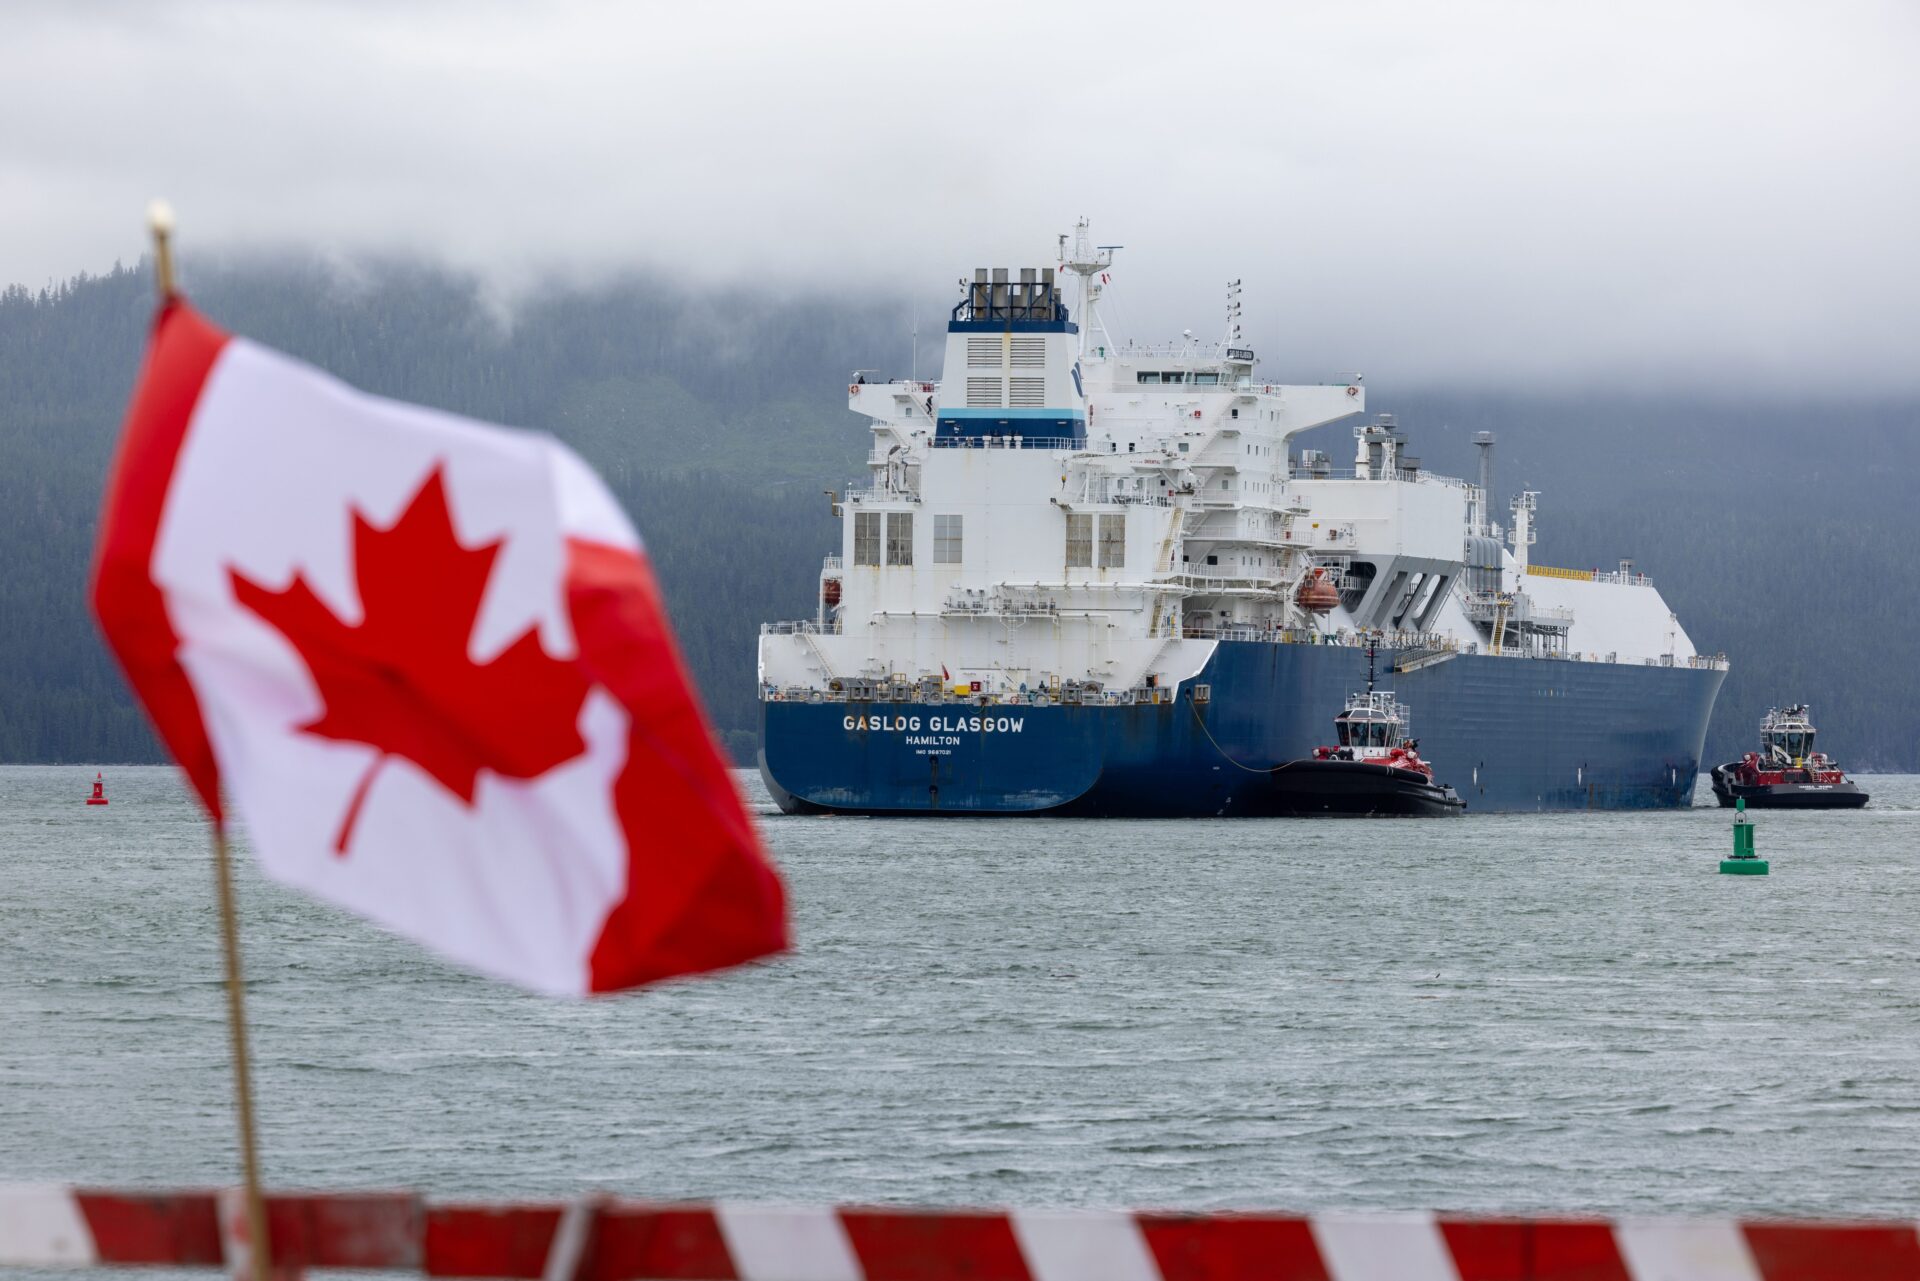
En un hito largamente esperado para la industria global del gas natural licuado (GNL), Canadá ha exportado oficialmente su primer cargamento de GNL desde el proyecto LNG Canada, ubicado en Kitimat, Columbia Británica.

De acuerdo con Olumide Ajayi, analista senior de GNL de LSEG, la primera carga de GNL fue levantada a bordo del buque cisterna Gaslog Glasgow, fletado por Shell, y se prevé que arribe a la terminal de Incheon, en Corea del Sur, según datos de seguimiento de embarcaciones proporcionados por LSEG.

Se espera que Shell entregue el cargamento a la empresa estatal KOGAS. Shell tiene un contrato a largo plazo con KOGAS.

LNG Canada
Imagen cortesia de LNG Canada

Este acontecimiento no solo marca la entrada de Canadá al grupo de países exportadores mundiales de GNL, sino que también redefinirá el mapa del suministro global.

El proyecto LNG Canada

Operado por LNG Canada Development Inc., el proyecto LNG Canada es una joint venture liderada por Shell Canada Energy (40%), junto con PETRONAS (25%), PetroChina (15%), Mitsubishi Corporation (15%) y Korea Gas Corporation (5%). Esta diversidad de socios refleja el interés global por garantizar suministros competitivos y seguros desde la costa pacífica canadiense hacia Asia, el mercado de más rápido crecimiento.

Según Cederic Cremers, presidente de Shell Integrated Gas“LNG Canada amplía nuestro portafolio integrado de gas, ofreciendo un suministro confiable a los mercados, sobre todo en Asia. Esperamos que el suministro de GNL sea la mayor contribución de Shell a la transición energética en la próxima década, y proyectos como LNG Canada posicionan nuestro portafolio para lograrlo.”

El GNL como motor de la descarbonización asiática

El primer cargamento de LNG Canada llega en un momento crítico, cuando varias economías asiáticas buscan reducir su dependencia del carbón para generación eléctrica. El GNL, al emitir aproximadamente un 50% menos CO₂ que el carbón, se posiciona como un aliado clave para complementar la creciente capacidad de energías renovables intermitentes en la región.

En su LNG Outlook 2025, Shell proyecta que la demanda global de GNL aumentará en torno a un 60% hacia 2040, impulsada principalmente por el crecimiento económico asiático. LNG Canada, gracias a su ubicación en la costa pacífica, promete reducir distancias y costos logísticos respecto a proyectos ubicados en el Atlántico o el Golfo de México, otorgándole una ventaja competitiva para abastecer a países como Japón, Corea del Sur, China y el sudeste asiático.

Beneficio económico y compromiso local

Más de 50.000 canadienses han trabajado en el desarrollo del proyecto, con más de 5.800 millones de dólares canadienses en contratos otorgados a empresas locales, incluyendo negocios indígenas en Columbia Británica. Esto no solo fortalece la economía regional, sino que también establece un precedente de colaboración con comunidades locales y First Nations.

Adicionalmente, el proyecto contempla una fase 2 futura, que podría sumar dos trenes de licuefacción adicionales, incrementando la capacidad total a 28 millones de toneladas anuales (MTPA), consolidando aún más a Canadá como actor relevante en el mercado global del GNL.

Un nuevo capítulo para el GNL

La primera exportación de LNG Canada es mucho más que un simple cargamento; es el inicio de una nueva etapa para el gas canadiense, que ahora encuentra una ruta directa hacia mercados premium. Al mismo tiempo, el proyecto refuerza el papel del GNL como herramienta de transición energética y subraya el interés de productores y consumidores por cadenas de suministro estables, competitivas y con menor huella de carbono.

GNL GLOBAL

Resumen Mensual | Mayo 2025 | GNL GLOBAL

Resumen Mensual | Mayo 2025

Resumen Mensual | Mayo 2025 1294 838 GNL GLOBAL

El mercado global de GNL continúa mostrando dinámicas y contrastes que moldean las perspectivas del sector para lo que resta del año. En nuestra edición del Resumen Mensual GNL GLOBAL, desglosamos los principales movimientos registrados durante mayo 2025, con un análisis claro sobre el comercio internacional, los precios en los principales hubs y las tendencias que impactan especialmente a América Latina y el Caribe.

Destacados en esta edición:

Comercio de GNL: Importaciones globales de GNL alcanzaron un 34,75 Mt en mayo 2025, un 6,9 % más comparado con mayo 2024. El incremento estuvo impulsado por la fuerte demanda europea y el repunte en MENA, pese a la caída en Asia.

América Latina y el Caribe reducen sus importaciones un 16 % en lo que va del año, aunque Panamá destaca por un fuerte aumento tras el inicio de su abastecimiento directo.

Trinidad y Tobago impulsa sus exportaciones un 43 % en mayo 2025, consolidando su posición clave como proveedor para Europa, Asia y América Latina, gracias a nuevos desarrollos upstream de BP y Shell.

EE.UU. mantiene liderazgo como exportador de GNL pese a mantenimientos técnicos, destinando el 68 % de sus envíos a Europa, con perspectivas de mayor capacidad para finales de 2025.

GNL en Asia muestran estabilidad con leve repunte a finales de mes, el promedio spot en Asia (JKM), prácticamente sin cambios frente a abril, pero por encima del promedio de mayo 2024.

Explora este reporte mensual para conocer en detalle los movimientos del mercado global, las estrategias de abastecimiento en cada región y el comportamiento de los precios que seguirán modelando la industria del GNL en 2025!.

GNL GLOBAL

Precios spot del GNL en Asia caen al disiparse el riesgo de interrupción del suministro

Precios spot del GNL en Asia caen al disiparse el riesgo de interrupción del suministro

Precios spot del GNL en Asia caen al disiparse el riesgo de interrupción del suministro 1194 700 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en Asia retrocedieron la semana pasada desde su máximo en cuatro meses, impulsados por el alto el fuego entre Israel e Irán, que ha reducido el riesgo de interrupciones en el suministro. 

Según el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en agosto al noreste de Asia (LNG-AS) se situó en 13,10 dólares por millón de unidades térmicas británicas (MMBtu), por debajo de los 14,00 dólares por MMBtu indicados la semana pasada, según estimaciones de fuentes del sector.

Asia

«Tenemos una perspectiva entre estable y ligeramente bajista (para los precios asiáticos). Un alto el fuego sostenido entre Irán e Israel reduciría el riesgo geopolítico, centrándose en la débil demanda de China y Corea del Sur», declaró Charles Costerousse, analista sénior de GNL de la firma de análisis de datos Kpler.

Las primas de precios de Asia a Europa han aumentado durante la última semana, a pesar de la disminución del riesgo de cierre del Estrecho de Ormuz. Sin embargo, el aumento de las tarifas de fletamento en la cuenca atlántica ha frenado una serie de desvíos en el Atlántico medio, según Martin Senior, director de precios de GNL en Argus.

Europa

En Europa, los precios del gas cayeron.

Hans Van Cleef, director de investigación energética en EqoLibrium dijo «[En Europa]…, la atención se ha centrado de nuevo en la evolución meteorológica, con un aumento previsto de la demanda de gas natural debido al clima más cálido en Europa. Además, el reabastecimiento de los inventarios de gas avanza con relativa fluidez, pero seguirá siendo un punto de atención en los próximos meses».

Aly Blakeway, gerente de GNL Atlántico en S&P Global Commodity Insights, afirmó que un flujo constante de cargamentos de GNL y un buen suministro de gas por gasoducto están satisfaciendo las necesidades de generación de energía y contribuyendo a la reposición del almacenamiento subterráneo de gas de Europa antes del invierno.

S&P Global Commodity Insights evaluó su precio de referencia diario del Marcador de GNL del Noroeste de Europa (NWM) para cargamentos entregados en agosto sobre una base ex-buque (DES) en 11,362 USD/MMBtu el 26 de junio, lo que representa un descuento de 0,365 USD/MMBtu respecto al precio de futuros de agosto en el centro TTF.

Argus evaluó el precio para entrega en agosto en 11,380 USD/MMBtu, mientras que Spark Commodities evaluó el precio para julio en 11,320 USD/MMBtu.

En el mercado estadounidense, Costerousse, de Kpler, afirmó que las perspectivas para los precios del Henry Hub siguen siendo bajistas, ya que los operadores están dejando de lado la actual ola de calor y se centran en un pronóstico más templado para principios de julio.

El arbitraje estadounidense hacia el noreste asiático a través del Cabo de Buena Esperanza apunta marginalmente a Europa, mientras que el arbitraje a través de Panamá continúa apuntando a Asia por cuarta semana consecutiva, según Qasim Afghan, analista de Spark Commodities.

Fletes

En el mercado de transporte de GNL, las tarifas del Atlántico se mantuvieron relativamente estables en 48.750 dólares por día el viernes, mientras que las tarifas del Pacífico continuaron aumentando y se evaluaron en 42.500 dólares por día, agregó Afghan.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.