Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Imagen cortesía de Gasgrid

Gasgrid: La terminal flotante de GNL iniciará su operación comercial en enero de 2023

Gasgrid: La terminal flotante de GNL iniciará su operación comercial en enero de 2023 1920 814 GNL GLOBAL

Gasgrid, responsable de toda la red de transmisión de gas de Finlandia, publicó este lunes un documento con información sobre la capacidad ofrecida a los participantes del mercado, tras la puesta en marcha de la terminal flotante de gas natural licuado (GNL) .

Según indicó en comunicado, el documento proporciona los valores de capacidad indicativos que serán aplicables después de la puesta en servicio comercial de la terminal flotante de GNL.

«En este documento también se describe el impacto en la capacidad causado por el entorno operativo modificado, cuando se trata del transporte físico de gas en la red de gas de Finlandia. De acuerdo con el cronograma actual de la terminal flotante de GNL, la puesta en marcha será en diciembre de 2022.»

«Ambas opciones iniciales del sitio de la terminal, Inkoo, Finlandia y Paldiski, Estonia, están progresando de acuerdo con ese cronograma. El progreso se monitorea continuamente y el sitio de la terminal inicial se anuncia lo antes posible en los próximos meses».

Ubicación de la unidad flotante

Gasgrid dijo que independientemente de la ubicación inicial de la terminal flotante de GNL, la ubicación final será Inkoo, Finlandia, cuando se completen las estructuras portuarias.

Floating LNG Terminal Oy / Gasgrid Finland Oy está investigando varias opciones para la puesta en marcha de la carga durante la fase de puesta en marcha.

Asimismo señaló que si todo avanzaba según lo previsto, la terminal flotante de GNL iniciará su operación comercial con dos slots en enero de 2023.

Mercado de gas en Finlandia

El mercado finlandés del gas se ha enfrentado a cambios sustanciales durante este año: el flujo de gas a través del punto de entrada de Imatra se detuvo en mayo, lo que dejó a Balticconnector como la única ruta de importación para cubrir la demanda finlandesa de gas.

Los precios del gas también han sido muy altos y ha habido debates sobre la suficiencia de los productos básicos de gas en el próximo invierno.

La seguridad del suministro también ha sido un punto focal entre los operadores del sistema de transmisión, los participantes del mercado del gas y las naciones involucradas en la crisis energética.

La terminal flotante de GNL mejorará la seguridad del suministro en la región finlandesa-báltica y proporcionará una ruta de importación alternativa para que los participantes del mercado entreguen gas a los consumidores finales.

Para Gasgrid, el buque terminal asegurará el suministro de gas para la industria y la producción de energía, así como para los hogares, siendo un proyecto importante para Finlandia y los países bálticos.

Asignación de la capacidad de la terminal

La capacidad de entrada de la terminal flotante de GNL dijo Grasgrid, se ofrecerá a los participantes del mercado dependiendo, en cierta medida, de si la terminal se ubicará en Inkoo o en Paldiski.

Gasgrid Finlandia proporcionó una estimación de capacidad para dos escenarios:

Los principios comerciales para el uso de la terminal flotante de GNL se desarrollan para que el buque de la terminal opere como una unidad de regasificación.

El GNL regasificado podrá ser transportado a los consumidores finales, áreas de mercado vecinas en la región de la UE o al almacenamiento subterráneo de gas de Inčukalns en Letonia.

Escenario 1: la terminal flotante de GNL está ubicada en Inkoo

La capacidad técnica del punto de entrada de Inkoo: ≈ 140 GWh/día,
La capacidad técnica de Balticconnector de Finlandia a Estonia: ≈ 78 GWh/día,
La capacidad técnica de Balticconnector de Estonia a Finlandia: se anunciará una vez finalizados los cálculos de capacidad.

La terminal flotante de GNL también tendrá un impacto en la capacidad de Balticconnector. Fuente: Gasgrid

La capacidad técnica garantizada del punto de entrada de Inkoo en condiciones normales de funcionamiento será de ≈ 140 GWh/día. Cualquier cambio en el valor de la capacidad se publicará principalmente en la plataforma UMM. Los cambios pueden ser causados ​​por trabajos de mantenimiento planificados o no planificados o interrupciones en el sistema de transmisión o en el buque terminal.

El gasoducto Balticconnector está ubicado cerca de la terminal flotante de GNL, lo que permite ofrecer mayores capacidades de Balticconnector desde el área del mercado finlandés al área del mercado estonio-letón. Así, la capacidad de Balticconnector (sentido FI-EE) aumentará hasta el nivel de 78 GWh/día en condiciones normales de operación.

Escenario 2: la terminal flotante de GNL está ubicada en Paldiski

La capacidad técnica de Balticconnector de Estonia a Finlandia: ≈ 78 GWh/día
La capacidad técnica de Balticconnector de Finlandia a Estonia: se anunciará más adelante
La capacidad técnica del punto de entrada de Paldiski: será definida por el operador del sistema de transmisión de Estonia, Elering AS.

De acuerdo con el cronograma actual de la terminal flotante de GNL, la puesta en servicio se espera para diciembre de 2022.

Considerando las características operativas y técnicas y las reglas iniciales del mercado de la terminal flotante de GNL, la información no vinculante es que el operador de la terminal ofrecerá una capacidad de terminal de dos franjas horarias por mes de gas desde principios de 2023. Esto significa que la terminal flotante de GNL podría cargarse con GNL dos veces por mes de gas, lo que permitiría inyectar ≈ 2 TWh/mes de gas en la red de transmisión de gas durante el mes de gas.

El operador de la terminal buscará medios para aumentar los turnos disponibles lo antes posible cuando la funcionalidad técnica y operativa funcione de manera confiable, indicó Gasgrid.

La puesta en marcha de la terminal de GNL de Hamina

Se espera que la puesta en servicio comercial de la terminal de GNL de Hamina ocurra a principios del último trimestre de 2022, proporcionando una capacidad máxima de entrada de aproximadamente 5 GWh/día. Gasgrid Finlandia ofrecerá capacidad de entrada en el punto de entrada de Hamina LNG tan pronto como se acuerde con Hamina LNG Oy.

La capacidad de entrada se asignará por orden de llegada. Gasgrid Finlandia ofrece capacidad de entrada al sistema de gas finlandés sin restricciones, ya que Gasgrid Finlandia puede recibir tanto gas como la terminal Hamina LNG puede regasificar para el sistema de gas finlandés.

Los gobiernos de Finlandia y Estonia decidieron en abril que reemplazarían las importaciones perdidas de gas ruso alquilando juntos una terminal de GNL y luego optaron por alquilar el buque de Excelerate Energy con sede en EE. UU. durante 10 años.

GNL GLOBAL

Cheniere Energy

Cheniere anuncia el plan de asignación de capital a largo plazo «Visión 20/20» y aumenta orientación financiera para 2022

Cheniere anuncia el plan de asignación de capital a largo plazo «Visión 20/20» y aumenta orientación financiera para 2022 800 585 GNL GLOBAL

El mayor exportador de gas natural licuado (GNL) de EE. UU., Cheniere Energy, Inc, anunció que su directorio había revisado y aprobado un plan de asignación de capital a largo plazo diseñado para mantener las métricas crediticias de inversión a lo largo durante los ciclos, lograr un mayor retorno de capital a los accionistas a lo largo del tiempo y continuar invirtiendo en un crecimiento orgánico acumulativo.

Ejecutando bajo el plan de asignación de capital anunciado en septiembre de 2021, Cheniere dijo que había reembolsado o redimido más de USD 4 mil millones de deuda a largo plazo, asimismo, recompró más de $600 millones en acciones, inició y pagó USD 1,32 por acción ordinaria en dividendos a partir del segundo trimestre de 2022 y llegó a una decisión final de inversión positiva (FID) en el Proyecto de Licuefacción de la Etapa 3 de Corpus Christi (CCL Etapa 3).

Cheniere destacó que el progreso en su plan de asignación de capital anterior, significativamente antes de lo previsto, se debía al rendimiento superior continúo de la compañía.

Cheniere dijo que había alcanzado un nuevo punto de inflexión de flujo de efectivo y ahora esperaba generar más de USD 20 mil millones de efectivo disponible hasta 2026 y construir el proyecto CCL Etapa 3, lo que le permitirá una mayor ejecución en su hoja de balance, retorno de capital y prioridades de crecimiento.

El Plan está diseñado para lograr un flujo de efectivo distribuible (DCF) de tasa de ejecución de más de USD 20 por acción sobre una base de tasa de ejecución.

Cheniere también dijo que estaba elevando la guía de EBITDA2 ajustada consolidada para todo el año 2022 a USD 11,0 – USd 11,5 mil millones y la guía de DCF2 para todo el año 2022 a USD 8,1 – USD 8,6 mil millones debido principalmente a un cambio en el tiempo esperado de varios cargamentos que se aceleran en 2022 que también se pronosticaron previamente para 2023 como márgenes sostenidos más altos en GNL a lo largo de 2022.

En el marco del anuncio, el presidente y director ejecutivo de Cheniere, Jack Fusco dijo “El plan de asignación de capital revisado marca otro hito importante para Cheniere y refleja el éxito logrado por el equipo de Cheniere, particularmente en términos de excelencia operativa y seguridad. El progreso acelerado de nuestro plan 2021 no habría sido posible sin el arduo trabajo y la dedicación de toda nuestra fuerza laboral”.

“Como operador de GNL líder en el mercado, estamos orgullosos de nuestros logros hasta el momento y esperamos continuar abasteciendo de manera confiable al mercado global con nuestro GNL flexible y de combustión más limpia en apoyo de nuestros clientes y usuarios finales en el extranjero, mientras cumplimos con nuestro compromiso de crear valor para todos nuestros grupos de interés. La seguridad energética nunca ha sido más crítica, y confiamos en el importante papel a largo plazo del gas natural de América del Norte en la combinación global de suministro de energía”.

Cheniere dijo que los objetivos y diseño del Plan incluyen:

  • Balance Sostenible a Largo Plazo
  • Rendimientos significativos para los accionistas
  • Crecimiento acumulativo disciplinado

Sobre el crecimiento, Cheniere dijo que los trenes 8 y 9 de escala media de Corpus Christi habían sido presentados previamente la Comisión Federal de Energía de EE. UU. en agosto de 2022 con el objetivo a corto plazo de alcanzar una plataforma de ~60 MTPA.

Desarrollar oportunidades de crecimiento de zonas industriales abandonadas a gran escala tanto en Sabine Pass como en Corpus Christi, con potencial a largo plazo para alcanzar una plataforma de ~90 MTPA.

Zach Davis, vicepresidente ejecutivo y director financiero de Cheniere dijo “Gracias al continuo desempeño superior financiero y operativo de Cheniere desde que anunciamos nuestro marco de asignación de capital el otoño pasado, hemos logrado un progreso significativo en cada uno de los cuatro pilares clave de ese plan, en cuestión de trimestres, no de años, y estamos orgullosos de anunciar nuestro nuevo plan revisado hoy”.

Agregando, “Nuestra nueva ‘visión 20/20’ está diseñada para devolver un capital significativo a los accionistas, al tiempo que solidifica las métricas crediticias de grado de inversión y busca un crecimiento acumulativo de nuestra plataforma dentro de nuestros parámetros disciplinados de inversión de capital. Esperamos generar más de USD 20 mil millones de efectivo disponible hasta 2026 y más de USD 20 de flujo de efectivo distribuible por acción sobre una base de tasa de ejecución. Este plan revisado respalda nuestros esfuerzos para garantizar el éxito a largo plazo y la sostenibilidad de Cheniere, al mismo tiempo que crea y brinda un valor sustancial a largo plazo para todos nuestros accionistas”.

GNL GLOBAL

ENARGAS: Producción bruta de gas natural en Argentina para el período enero-junio 2022 aumenta un 11,02% interanual

ENARGAS: Producción bruta de gas natural en Argentina para el período enero-junio 2022 aumenta un 11,02% interanual

ENARGAS: Producción bruta de gas natural en Argentina para el período enero-junio 2022 aumenta un 11,02% interanual 1576 1238 GNL GLOBAL

De acuerdo con el informe Panorama Gasífiero publicado, este miércoles 21 de septiembre, por el Ente Nacional Regulador de Gas (ENARGAS), la producción bruta de gas natural en Argentina, para el período enero-junio 2022 alcanzó los 130,97 millones de m3 /día, un incremento interanual del 11,02% (el mayor aumento de la serie expuesta).

En junio 2022, se registró un aumento interanual del 9,79%, totalizando en 139,46 millones de m3/día (ver gráfico).

ENARGAS: Producción bruta de gas natural en Argentina para el período enero-junio 2022 aumenta un 11,02% interanual
EFuente: ENARGAS. Datos Operativos de Gas Natural: Total Sistema.
Producción bruta de gas natural en Argentina para el período enero-junio 2022 aumenta un 11,02% interanual

La producción bruta de gas en Argentina proviene de tres tipos de recursos: convencional, shale gas y tight gas.

Según indicó el regulador, la producción bruta de gas natural en Argentina se concentra principalmente en cuatro operadores: YPF, Total Austral, Tecpetrol y Pan American Energy (PAE), que en el mes de junio 2022 realizaron el 75,90% del total de la producción bruta.

La producción convencional dijo ENARGAS, representó el 46,44% del total de la producción bruta de gas durante enero-junio 2022, concentrando el mayor volumen aportado.

Fuente: ENARGAS en base a datos de la Secretaría de Energía.
Como se puede observar en el primer gráfico, la producción convencional se ha ido reduciendo, mientras que se ha incrementado la producción con los otros dos tipos de recursos.

La producción bruta de gas en Argentina desde 2010 proviene de cinco cuencas: Austral, Cuyana, Golfo San Jorge, Neuquina y Noroeste.

Según destacó el Ente, la mayor producción de gas natural proviene de la cuenca Neuquina, representando el 67,91% de la producción bruta total en el período enero-junio 2022.

Consumo de gas en Argentina

Según indicó ENARGAS, el consumo de gas natural en Argentina para junio 2022 cayó a 135,98 millones de m3/día, una disminución del consumo diario de 4,91 millones de m3 o un 3,48% con relación al mismo período del año anterior.

Para el período enero – junio 2022, existe una gran variabilidad en términos interanuales en el consumo de gas, dijo el Ente, señalando que, entre 2016–2019, el consumo de gas natural registró una caída del -6,57%, equivalentes a 7,96 millones de m3/día. En 2022, se registró una caída interanual del 2,27%.

Fuente: ENARGAS. Datos Operativos de Gas Natural: Total Sistema. ENARGAS aclaró que el consumo a partir del año 2020 se vio particularmente afectado por la irrupción de la pandemia (COVID-19).

Sobre los tipos de clientes, el ENARGAS explicó que el consumo interno de gas natural se concentra mayoritariamente en tres tipos de clientes: residenciales (domiciliarios), industriales y centrales eléctricas.

El consumo de gas de usuarios residenciales, a diferencia de los otros dos, tiene un fuerte comportamiento estacional, con picos en las épocas invernales y valles en las estivales. De acuerdo con las cifras del informe, el consumo de junio 2022 fue 5,07 veces el de enero 2022.

En términos absolutos, en el período enero-junio 2022, el Ente destacó el incremento en el consumo de residenciales (15,63%, equivalente a 3,55 millones de m3/día). Asimismo, en el período mencionado, el regulador distinguió la caída interanual en centrales eléctricas (15,97%, equivalente a 7,03 millones de m3/día).

Respecto a junio 2022 y su variación interanual, se destaca, en términos absolutos, el incremento en el consumo de usuarios residenciales e industriales (5,62 y 1,57 millones de m3/día respectivamente) y la caída de centrales eléctricas (13,41 millones de m3/día).

En relación con la cantidad de usuarios residenciales, ENARGAS dijo que se había observado un crecimiento entre junio 2021 y junio 2022, con un incremento del 0,81% (70.285 usuarios).

Según los datos del Instituto Nacional de Estadística y Censos (INDEC), durante el mes de junio 2022, el Estimador Mensual de la Actividad Económica (EMAE) registró un aumento del 6,42% respecto al mismo período 2021, siendo el décimo sexto aumento mensual interanual consecutivo.

El consumo unitario de gas del total de usuarios industriales (sin destilerías), en junio 2022 registra un incremento interanual del 1,01%. ENARGAS destacó que, en junio 2022.

GNL GLOBAL

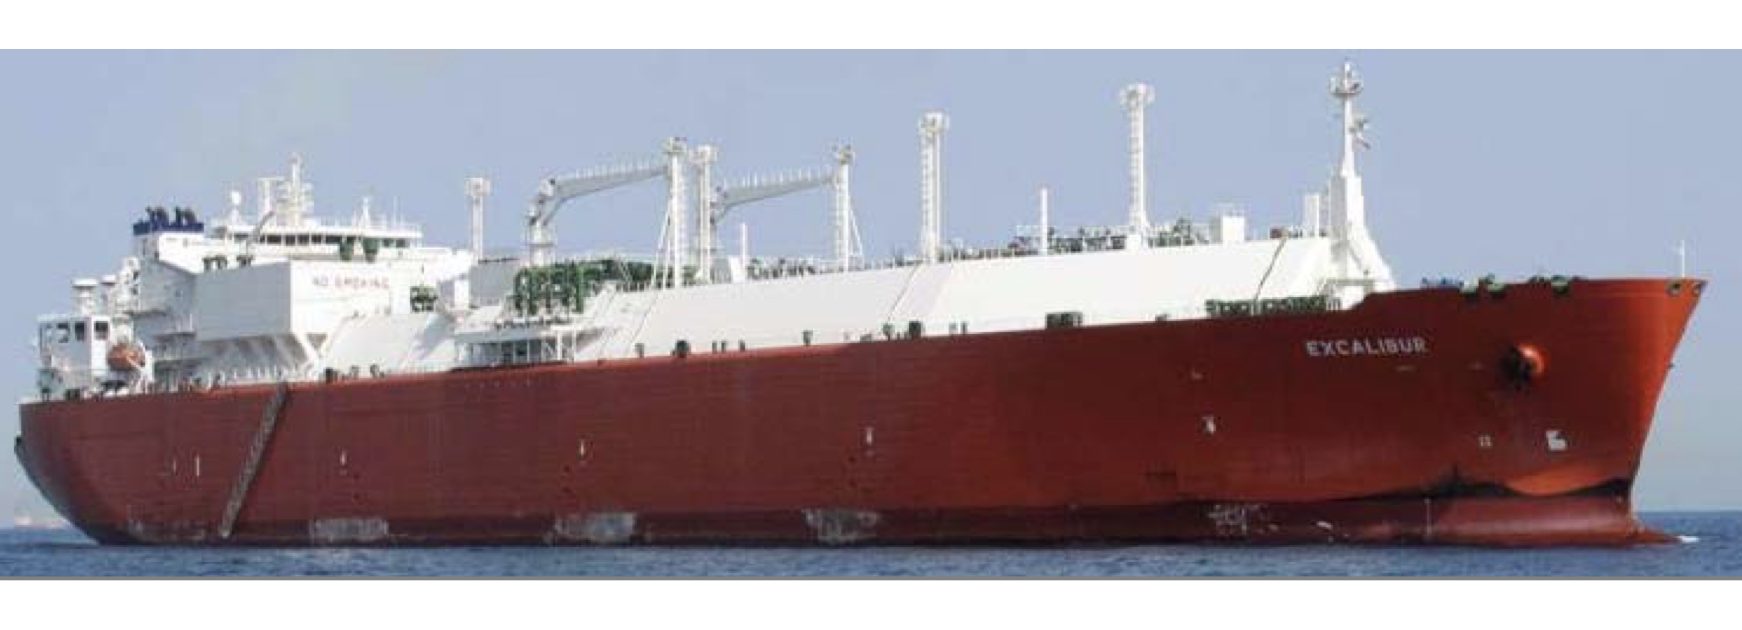
Excalibur

Exmar firma acuerdo con Eni para el fletamento de un buque de GNL

Exmar firma acuerdo con Eni para el fletamento de un buque de GNL 1742 630 GNL GLOBAL

La compañía belga Exmar dijo en un informe la semana pasada que había firmado un contrato con el grupo italiano ENI para el fletamento de un buque de gas natural licuado (GNL).

En el informe sobre la presentación de sus resultados financieros del segundo trimestre 2022, Exmar indicó que había firmado un contrato de fletamento de 10 años con ENI por el buque Excalibur.

De acuerdo con el sitio oficial de la compañía, el buque Excalibur, construido en 2022 y con capacidad para transportar hasta 138.000 metros cúbicos de gas natural licuado (GNL), es actualmente el único transportador de GNL que tiene Exmar.

Fuente: Teekay LNG

Según informó Reuters, después del dique seco, se cree que dicho Excalibur se convertirá en una unidad de almacenamiento flotante (FSU) y se empleará para el proyecto ENI.

Olivier Vandewoude de KBC Securities dijo que la venta era «un gran negocio» para la compañía, «quitando todas las dudas sobre el balance de Exmar».

Exmar registró ganancias antes de intereses, impuestos, depreciación y amortización (EBITDA) de 1,2 millones de euros, por debajo de los 61 millones del año anterior.

Esta es la segunda embarcación firmada entre ambas empresas. Recordemos que el mes pasado, Exmar acordó vender a ENI su instalación de licuefacción flotante, Tango LNG.

Tango LNG cortesía de Exmar

África

Construida en 2017, la instalación de licuefacción flotante Tango LNG comenzará su actividad en el Congo en la segunda mitad de 2023 y se convertirá en parte de las operaciones de Eni del proyecto de desarrollo de gas natural en el bloque Marine XII.

De acuerdo con el informe financiero de la Exmar, el cierre de la venta de la barcaza TANGO FLNG a ENI alcanzó un valor en el rango de 572 – 694 millones de dólares.

Europa

Exmar firmó un contrato de fletamento de cinco años por la barcaza de regasificación EEMSHAVEN LNG (anteriormente la FRSU S188) con la empresa holandesa Gasunie.

Exmar considera que el acuerdo de fletamento de FSRU, para la terminal de GNL Eemshaven, generará ingresos por alquiler a partir de mediados de agosto de este año. De acuerdo con un reporte de Reuters, Exmar dijo también que había recibido un pedido de dos nuevos gas licuado de petróleo (GLP) de tamaño mediano portadores de amoníaco.

GNL GLOBAL

Buque de GNL, GNL GLOBAL

Precios del GNL en Asia mantienen tendencia a la baja

Precios del GNL en Asia mantienen tendencia a la baja 1920 1440 GNL GLOBAL

Los precios del gas natural licuado (GNL) vendido en los mercados de Asia, mantuvieron una tendencia a la baja debido a una menor demanda de almacenamiento y una menor demanda en la región.

De acuerdo con el informe semanal de precios, publicado el viernes por la agencia Reuters, el precio promedio del GNL para las entregas en octubre, al noreste de Asia, se estimó en USD 46 por millón de unidades térmicas británicas (MMBtu), una disminución de USD 8,5, o 15,6%, con respecto a la semana anterior, dijeron fuentes de la industria.

Según indicó la agencia, compradores en Asia se beneficiaron con la caída en los precios la semana pasada debido a una disminución en la demanda para acumulación de inventarios, así como, por la débil demanda que aún persiste en China.

Asia

Según un informe de ANZ, indicado por Reuters, China ha pedido a los importadores que verifiquen los inventarios como medida de precaución antes del invierno.

Asimismo, a pesar de la débil demanda en China, la agencia señaló que la falta de GNL disponible en contratos a largo plazo podría hacer que compradores en Japón y Corea vuelvan al mercado spot antes del invierno.

Europa

Si bien a principio de semana, los precios mostraron una importante volatilidad, debido al anuncio de Gazprom de suspender indefinidamente los flujos de gas a Europa a través del gasoducto Nord Stream-1, se fueron ajustaron ya para finales de la semana.

S&P Global Commodity Insights evaluó los precios del GNL, sobre una base entregada ex barco (DES), al noroeste de Europa (NWE) en USD 47,303/MMBtu el 8 de septiembre, un descuento de USD 15,75/mmBtu con respecto a los precios del gas holandés de octubre, dijo Ciaran Roe, director global de GNL a Reuters.

Una propuesta para limitar el precio que paga Europa por el gas ruso no recibió un amplio apoyo durante la reunión del viernes, dijeron a Reuters dos diplomáticos con conocimiento de las conversaciones a puerta cerrada, indicó Reuters.

Rusia, que la semana pasada cerró indefinidamente los flujos de gas a través del principal gasoducto Nord Stream 1, advirtió a Occidente el viernes que los planes para tratar de limitar el precio de sus exportaciones de petróleo y gas en represalia por la guerra en Ucrania conducirían en última instancia a la inestabilidad de Estados Unidos y Europa, dijo la agencia.

Niveles de Inventarios en Europa

Según datos de Gas Infrastructure Europe (GIE), las instalaciones europeas de almacenamiento de gas alcanzan un 83,61 % al 10 de septiembre. De acuerdo con las cifras, el Reino Unido registra un 100% de almacenamiento, seguido de Francia alcanza con un 93,81%, Bélgica un 89,49%, Alemania un 87,95%, España un 86,23% y los Países Bajos 82,79%.

Si el almacenamiento de gas de la UE se llena al 100% antes del invierno, el suministro de gas podría ser suficiente para noviembre y diciembre, pero enfrentará un riesgo de suministro para el primer trimestre de 2023, especialmente si Nord Stream 1 permanece cerrado, dijo Rystad Energy.

La unidad flotante de almacenamiento y regasificación (FSRU) Igloo, instalada en la nueva terminal de GNL de Eemshaven, recibió su primera carga de GNL la semana pasada, abordo del buque Murex, fletado por Shell, con una carga procedente de la terminal estadounidense Sabine Pass.

Según las expectativas de la compañía de gas holandesa Gasunie, la terminal Eemshaven comenzará a suministrar GNL regasificado a la red holandesa a partir de mediados de septiembre, sin embargo, no alcanzará su plena capacidad hasta fines de noviembre o principios de diciembre.

Fletes

Las tarifas spot de flete de GNL para el Pacífico aumentaron por encima de los USD 100 000 por día y fueron evaluadas por Spark Commodities el viernes en USD 107 000 por día, mientras que las tarifas del Atlántico se evaluaron en USD 99 250 por día.

Fuente: Reuters

GNL GLOBAL

Wood Mackenzie: Respuesta de la demanda en Asia es la clave para equilibrar el mercado mundial del gas

Wood Mackenzie: Respuesta de la demanda en Asia es la clave para equilibrar el mercado mundial del gas 1920 1071 GNL GLOBAL

Hasta hace poco, Asia era el mercado premium para el gas natural licuado (GNL), sin embargo, la dinámica ha cambiado drásticamente y Asia se ha convertido en el nuevo mercado cambiante, así lo indicó Lucy Cullen, Analista Principal, APAC Gas & LNG Research en la consultora de energía Wood Mackenzie.

La invasión rusa de Ucrania provocó cambios sísmicos en el mercado mundial del gas. Los esfuerzos de Europa por desvincularse del gas ruso han llevado a la región a buscar formas de cerrar la brecha. Como resultado, la demanda de GNL en Europa se ha disparado y ha transformado al mercado mundial.

Tradicionalmente, cuando la demanda global de GNL supera la oferta, como estamos viendo hoy, Europa actuaría como el equilibrio al traer más gas de gasoducto ruso. Pero en el mundo actual, con importaciones limitadas de gasoductos, Europa ahora compite con Asia por el GNL, y Asia se ha convertido en el mercado de equilibrio, destacó del informe.

Los flujos comerciales han cambiado radicalmente con Europa, ahora el mercado premium, alejando efectivamente la oferta de Asia. Este aumento de la competencia, junto con los precios spot de GNL en alza y los bloqueos de Covid, ha provocado que las importaciones asiáticas de GNL caigan un 7% en lo que va del año. Las caídas más severas se han visto en China (-20%), India (-18%), Pakistán (-14%) y Bangladesh (-13%).

A medida que se acerca el invierno y surgen diariamente nuevas incertidumbres sobre el futuro de los flujos de gas ruso hacia Europa, el riesgo para la demanda asiática de GNL sigue siendo agudo. Europa tiene hambre de GNL, por lo que es casi seguro que habrá una mayor respuesta de la demanda de Asia, este año y durante la primera mitad de esta década. Pero, ¿dónde la destrucción de la demanda corre mayor riesgo en Asia?

¿Cómo afectan los precios altos a la demanda de GNL en Asia?

Los compradores asiáticos han estado a la vanguardia de los altos precios spot, en algunos casos elevando los precios a nuevos picos de verano, incluso después de que el aumento de los precios comenzara a principios de este año.

Pero Asia no es homogénea. La demanda spot no contratada en Asia suele correr el mayor riesgo de destrucción de la demanda, al igual que los consumidores con un poder adquisitivo más débil. El panorama regional del gas está compuesto por diversos mercados, sectores y compradores, con una exposición al mercado spot, un poder adquisitivo y una regulación y fijación de precios del mercado aguas abajo variables.

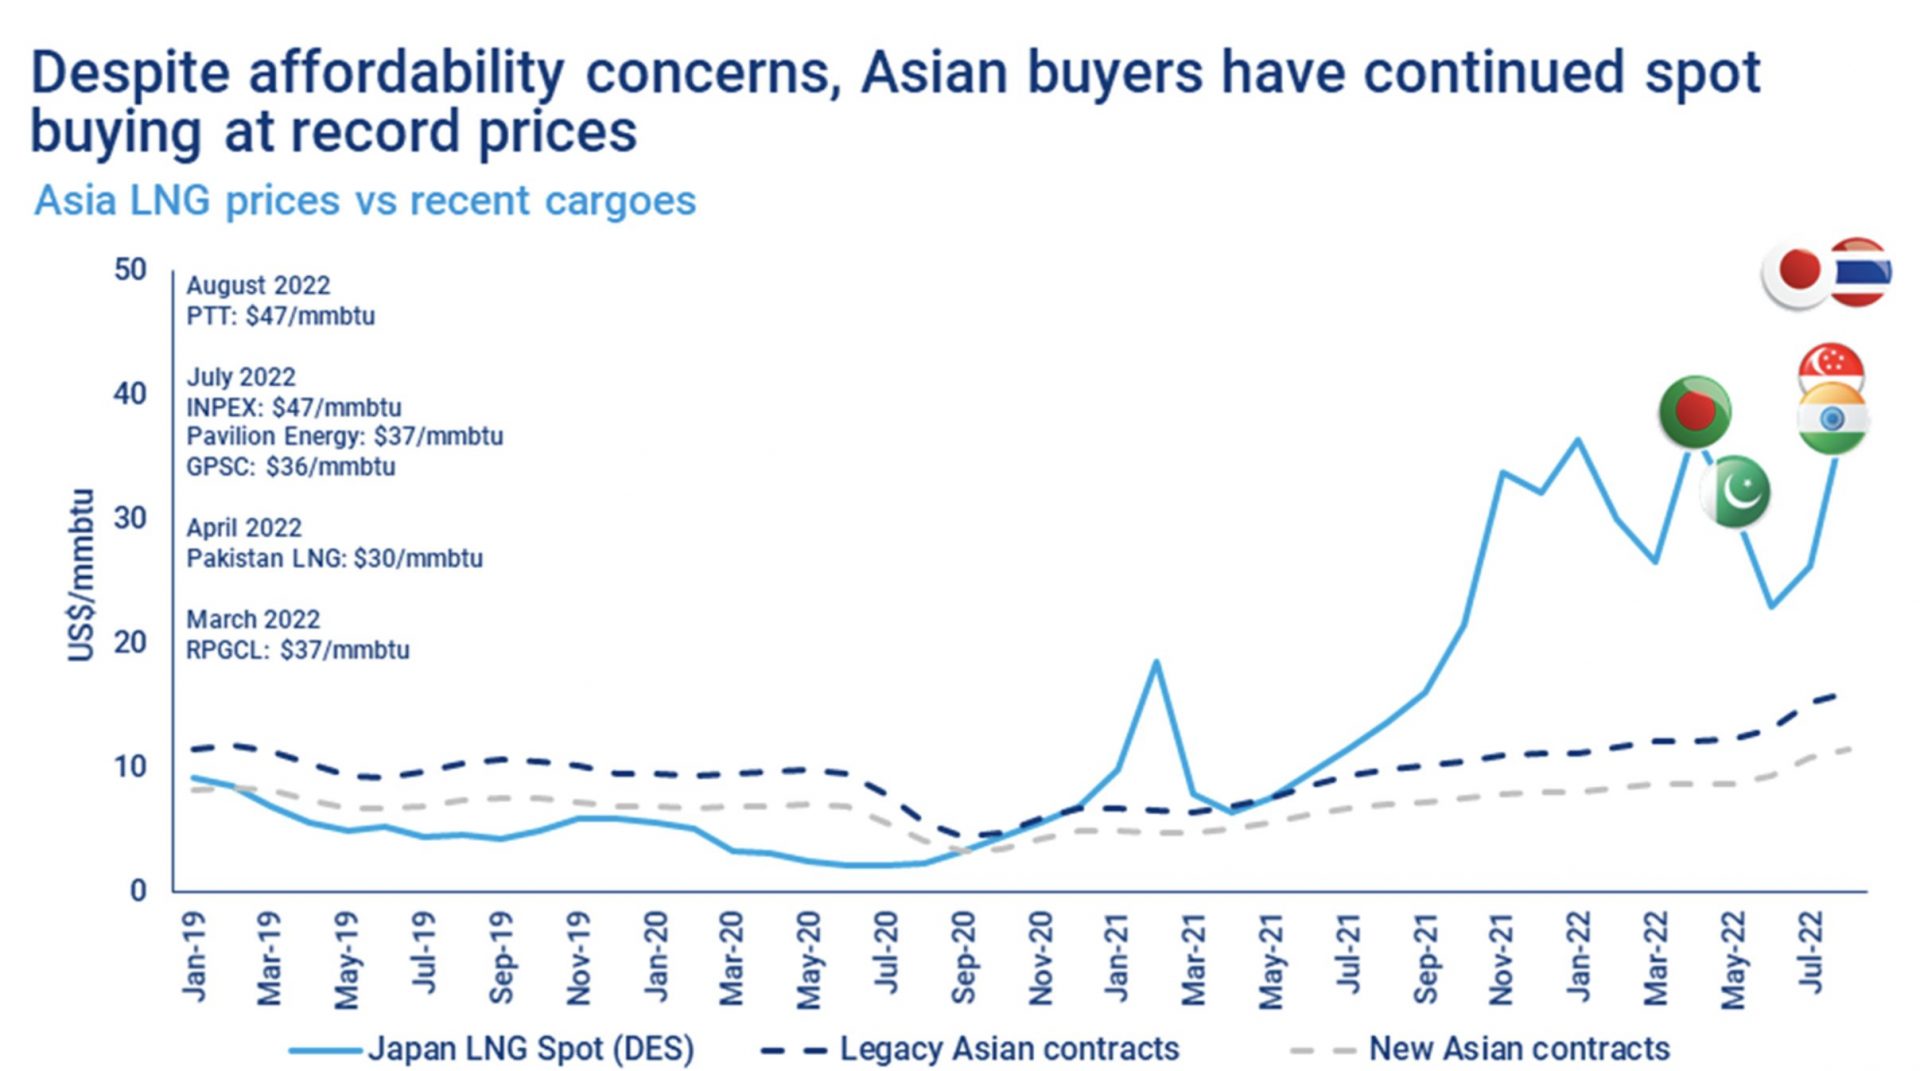
Muchos compradores asiáticos, a pesar de las preocupaciones por la asequibilidad, han continuado comprando a los precios spot récord este año.

Los compradores en los mercados heredados compran la mayoría de su GNL en contratos a largo plazo, que generalmente están indexados al petróleo. Esto ayuda a aislar a los mercados y compradores de los altos precios spot del GNL y, sobre la base de un costo promedio ponderado, los mercados asiáticos están menos expuestos que Europa.

El gasto de Asia en importaciones de energía ya ha aumentado exponencialmente en 2022 a medida que los gobiernos buscan evitar decisiones críticas de «encender o apagar las luces».

En Asia emergente en particular, esto ha llevado a precios de gas y electricidad altísimos, aumento de las facturas de los subsidios, apagones continuos y restricciones a los usuarios industriales. En casos extremos, el aumento vertiginoso de los costos de importación de GNL ha exacerbado el malestar político y social en países como Pakistán y Bangladesh. La sostenibilidad fiscal de esta compra de alto precio sigue siendo incierta.

¿Qué mercados son más vulnerables a la respuesta de la demanda y por qué?

Comprender la respuesta de la demanda es un análisis complejo. Los impulsores son, en última instancia, exclusivos de cada mercado. Pero al evaluar la respuesta de la demanda en Asia en lo que va del año, se destacan dos determinantes clave: el nivel de exposición al GNL spot y la disponibilidad de combustibles alternativos, incluidos otros suministros de gas distintos del GNL.

La alta exposición puntual y la alta disponibilidad de combustibles alternativos aumentan la probabilidad de respuesta de la demanda. Esto caracteriza a mercados como China e India, que han experimentado las mayores reducciones hasta la fecha a medida que los consumidores se pasan al carbón y al fuel oil en los sectores energético y no energético.

Bangladesh, Pakistán y Tailandia también se encuentran en el extremo de alto riesgo de la escala. Estos mercados tienen una alta exposición al precio spot pero opciones más limitadas para el cambio de combustible. Como resultado, la compra de GNL spot debe continuar para evitar apagones y destrucción de la demanda.

En el otro extremo se encuentran los mercados con baja exposición al precio spot y alternativas de cambio de combustible limitadas, como Singapur, Japón y Corea del Sur. Estos mercados son más lentos para responder, aislados por su posición contractual y su fuerte poder adquisitivo.

Japón y Corea del Sur tienen más opciones de cambio de combustible disponibles que Singapur, pero estos mercados aún no están flexionando estas opciones en gran medida. Sin embargo, existe potencial si las condiciones del mercado persisten o se endurecen aún más. Los exportadores netos del sudeste asiático, Malasia e Indonesia, están igualmente protegidos de los riesgos de respuesta de la demanda.

¿Cuáles sectores son los más afectados?

La respuesta de la demanda a nivel sectorial también varía de un mercado a otro. En general, los sectores energético e industrial muestran una mayor flexibilidad que los sectores residencial y comercial. Esto limita el impacto directo de las restricciones de gas en los residentes de un país y apunta a los sectores con mayor flexibilidad para cambiar de combustible.

A medida que la crisis se prolongue cada vez más, los riesgos sectoriales y de mercado inevitablemente evolucionarán. Algunos sectores pueden flexionarse más de lo que son hoy, mientras que otros alcanzan los límites de su flexibilidad. Es posible que la compra spot a precios elevados no sea económicamente sostenible durante un período prolongado en muchos mercados asiáticos emergentes. Y otros mercados que no tienen que responder hoy, pueden verse obligados a reaccionar más tarde.

¿Dónde es probable el cambio de combustible?

Tradicionalmente, el carbón ha sido una alternativa más barata al gas en los sectores energéticos del noreste de Asia. Pero el cambio de gas a carbón ha sido limitado en lo que va del año. Las políticas a favor del gas han significado que los países no han sido incentivados para hacer el cambio. Y con los precios récord del carbón este año, es posible que el cambio no reduzca significativamente las facturas de importación.

En el sur de Asia, el petróleo es el principal sustituto del gas en sectores clave. India ha reducido el uso de GNL entre un 30 y un 40 % año tras año en refinerías y plantas petroquímicas. Las industrias a gran escala han reemplazado el GNL con gas doméstico, producido en la costa este de la India. Y otras pequeñas industrias están cambiando a fuel oil y gas licuado de petróleo (GLP) para calefacción. Reemplazar la generación de energía cautiva con energía basada en la red dominada por carbón también ha ofrecido algunos ahorros.

En otras partes del sur de Asia, el fuel oil con alto contenido de azufre (HSFO) ha sido el combustible elegido. La generación de energía a base de petróleo se ha quintuplicado en Pakistán y un 45% en Bangladesh hasta la fecha. La demanda de GNL de Pakistán continúa con una tendencia superior a los niveles de 2020, pero es probable que esto sea insostenible. En contraste, Bangladesh ha detenido las costosas importaciones de GNL al contado desde julio. Ambos mercados ya se enfrentan a apagones regulares. Se están implementando medidas de gestión del lado de la demanda, pero es probable que la situación empeore.

Asia sigue siendo el motor del crecimiento de la demanda de GNL a largo plazo

A medida que los precios disminuyan después de 2026, se espera que muchos mercados que están reduciendo su demanda de GNL hoy se recuperen. Sin embargo, la rapidez y la medida en que se recupere la demanda de Asia depende en gran medida de los niveles de precios y de la política gubernamental con respecto al carbón.

Sin embargo, la gravedad de la crisis actual crea algunas incertidumbres mayores en Asia y tal vez el riesgo de dejar cicatrices permanentes en la región. ¿Podría la débil demanda y los vientos en contra económicos poner en peligro la inversión en curso en los mercados de gas de Asia, y qué significará eso para el crecimiento futuro de la demanda? ¿Y las crecientes preocupaciones por la asequibilidad y la seguridad energética obligarán a reevaluar el papel del gas en la transición energética a largo plazo de Asia?

Para leer el artículo original visita: Wood Mackenzie

GNL GLOBAL

Rystad Energy

Rystad Energy: Exploración global de petróleo y gas se reduce a medida que las empresas cambian su enfoque hacia regiones y activos principales de menor riesgo

Rystad Energy: Exploración global de petróleo y gas se reduce a medida que las empresas cambian su enfoque hacia regiones y activos principales de menor riesgo 1754 1008 GNL GLOBAL

La exploración mundial de petróleo y gas reducirá este año a medida que la cantidad de bloques con licencia y la superficie total caigan a mínimos históricos mientras el sector lucha por sacudirse los efectos de la pandemia de Covid-19 y la consiguiente caída del mercado petrolero, así lo indicó una investigación publicada por Rystad Energy, consultora independiente de datos de energía y servicios de inteligencia comercial a nivel global.

Disminución del gasto de exploración

Según la investigación de Rystad, el gasto global en exploración ha estado cayendo en los últimos años, ya que las compañías de petróleo y gas buscan limitar el riesgo centrándose en los principales activos de producción y regiones con producción garantizada, con el objetivo de optimizar sus operaciones y construir un negocio más resistente en medio de la incertidumbre del mercado y la amenaza de un recesión.

El panorama político también está contribuyendo a la disminución de las adjudicaciones de licencias, con muchos gobiernos pausando o deteniendo los arrendamientos y alentando a las empresas a concluir la actividad de exploración dentro de los bloques ya adjudicados. De acuerdo con la consultora, es probable que esta tendencia continúe ya que los gobiernos están menos dispuestos a invertir en la producción de combustibles fósiles y, en cambio, miran hacia un futuro de cero emisiones netas.

Aatisha Mahajan, vicepresidenta de análisis, Rystad Energy: “La actividad de exploración global ha tenido una tendencia a la baja en los últimos años, incluso antes de la pandemia de Covid-19 y la caída del mercado petrolero, y parece que continuará este año y más allá. Está claro que las compañías de petróleo y gas no están dispuestas a asumir el mayor riesgo asociado con la exploración nueva o la exploración en áreas ambiental o políticamente sensibles”.

Áreas de Exploración

El sector de exploración en tierra contribuye significativamente a la disminución de la superficie adjudicada. La superficie terrestre total adjudicada en la actividad de arrendamiento se ha desplomado de más de 560 000 kilómetros cuadrados en 2019 a solo 115 000 kilómetros cuadrados en lo que va del año. La superficie arrendada en alta mar también alcanzó un punto alto en 2019 antes de caer por un precipicio en 2020 y se ha mantenido relativamente plana en los últimos dos años.

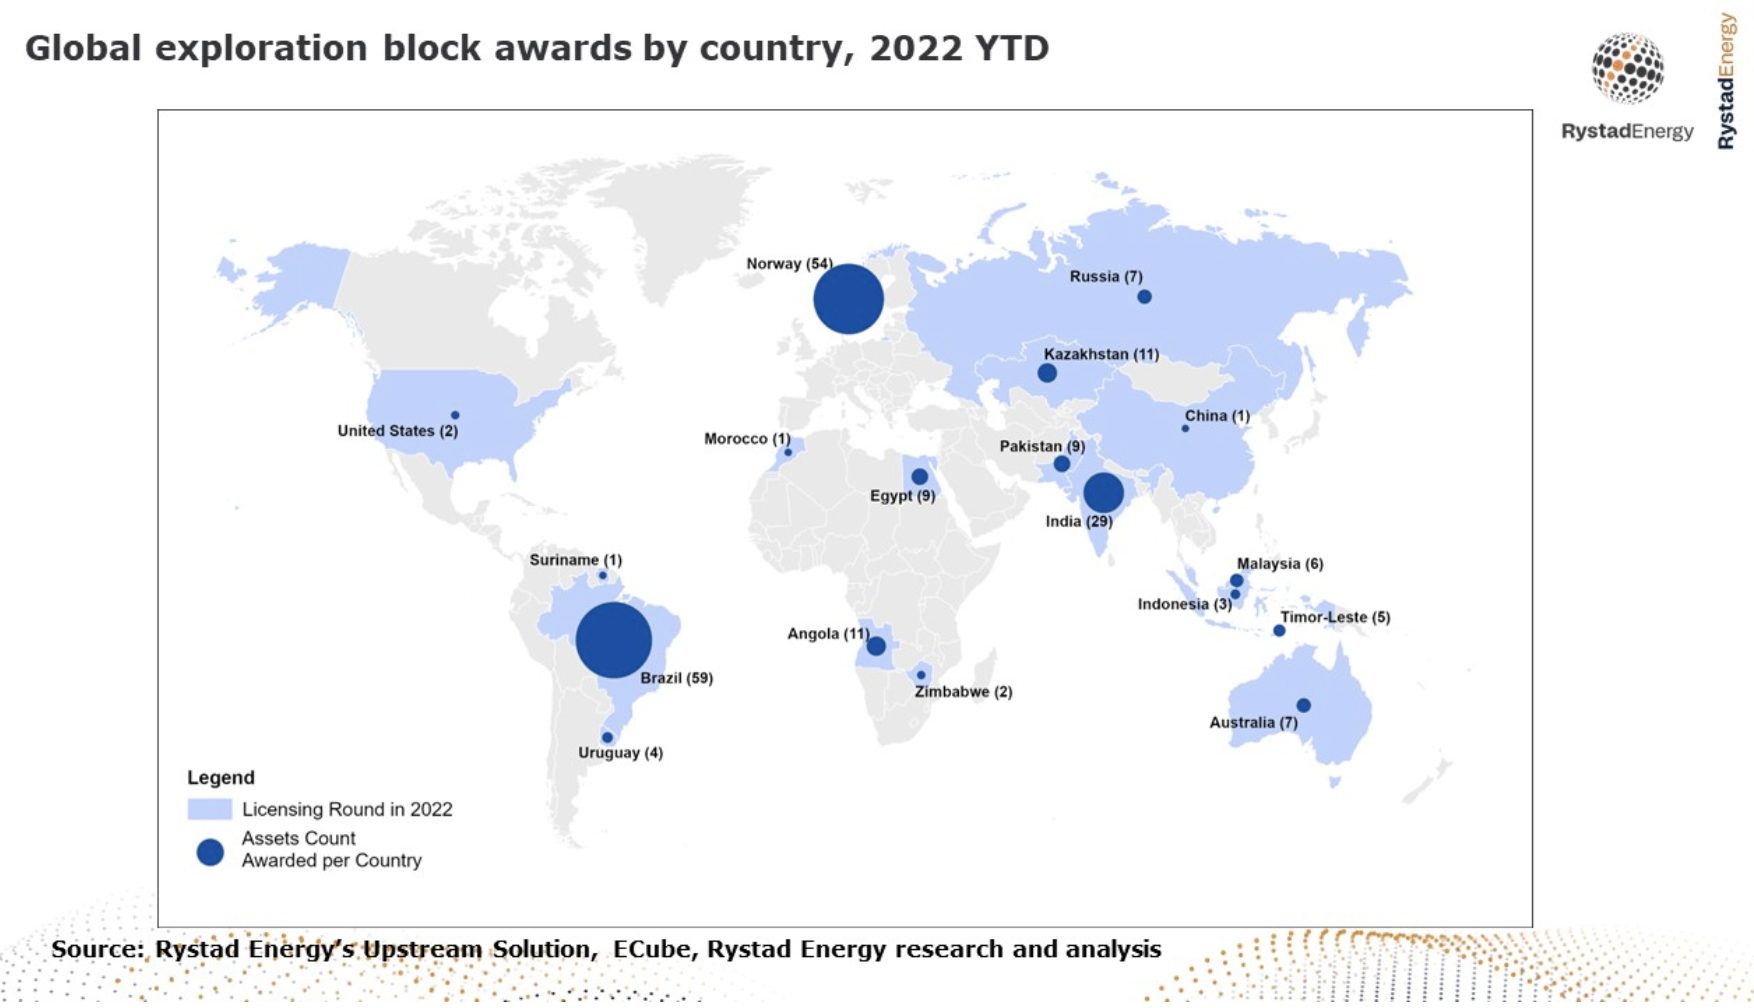
Las rondas de arrendamiento concluidas han disminuido significativamente en Rusia, EE. UU. y Australia este año. Estos países han realizado cinco rondas de arrendamiento juntas en lo que va del año, tres en Rusia y una en EE. UU. y Australia, frente a las 17 rondas en los primeros ocho meses de 2021 (ocho en Rusia, cinco en EE. UU. y cuatro en Australia ). La caída en EE. UU. se debe principalmente a la cancelación de Lease Sales 259 y 261 en el Golfo de México y Cook Inlet en Alaska.

La concesión de licencias en Asia se ha opuesto a la tendencia con una mayor actividad y adjudicación de bloques en Malasia, Indonesia, India y Pakistán. La disminución global de las rondas de licencias ha afectado directamente a la superficie adjudicada, que ha alcanzado un mínimo histórico en el período de enero a agosto de unos 320.000 kilómetros cuadrados.

La disminución en la actividad de arrendamiento ha resultado en una caída considerable en las adjudicaciones de superficie en Rusia, cayendo un 90 % desde hace un año a 9000 kilómetros cuadrados, mientras que la superficie en acres autorizada en África se redujo en un 70 % a solo 46 000 kilómetros cuadrados repartidos por Angola, Egipto, Marruecos y Zimbabue, los únicos países africanos que otorgaron nuevos acres de exploración hasta la fecha en 2022. Por otro lado, los nuevos acres otorgados en Asia entre enero y agosto casi se cuadruplicaron con respecto al mismo período del año pasado, mientras que los adjudicados en Sudamérica aumentaron en un 140 %.

De acuerdo con la investigación, Brasil es el mayor contribuyente en términos de bloques adjudicados en lo que va del año, con 59 subastados durante su Tercera Ronda de Oferta Permanente. Las grandes empresas europeas Shell y TotalEnergies se quedaron con los ocho bloques costa afuera que se ofrecían: seis y dos, respectivamente. Los 51 bloques terrestres restantes en las cuencas Tucano, Espirito Santo, Potiguar, Reconcavo y Sergipe Alagoas fueron para los actores regionales 3R Petroleum (seis bloques), NTF (dos), Petro Victory Energy (19), Origem Energia (18), Imetame Energia (tres), Petroborn Oleo (dos) y CE Engenharia (uno).

Otras adjudicaciones de bloques importantes después de Brasil fueron Noruega con 54 nuevas licencias en su ronda APA 2021, India con 29 bloques en sus Rondas OLAP 6 y 7, y la cuarta ronda de subastas de petróleo y gas de Kazajstán, en la que se adjudicaron 11 bloques. También hubo alguna actividad esporádica en África entre enero y agosto, con Egipto otorgando derechos para explorar en nueve bloques y Angola otorgando dos bloques. América del Sur también vio una ronda de licencias en alta mar en Uruguay, donde se otorgaron tres bloques de exploración: los bloques OFF-2 y OFF-7 a Shell y el bloque OFF-6 a ​​la APA independiente de EE. UU. Challenger Energy firmó una licencia de 30 años para OFF-1 mediante negociación directa con el gobierno.

Para leer el informe completo visita: Rystad Energy

GNL GLOBAL

Exportaciones semanales de GNL en EE. UU.

Exportaciones de GNL en EE. UU. estables por segunda semana

Exportaciones de GNL en EE. UU. estables por segunda semana 1848 1096 GNL GLOBAL

Las exportaciones de gas natural licuado (GNL) en EE. UU. se mantuvieron estables por segunda semana.

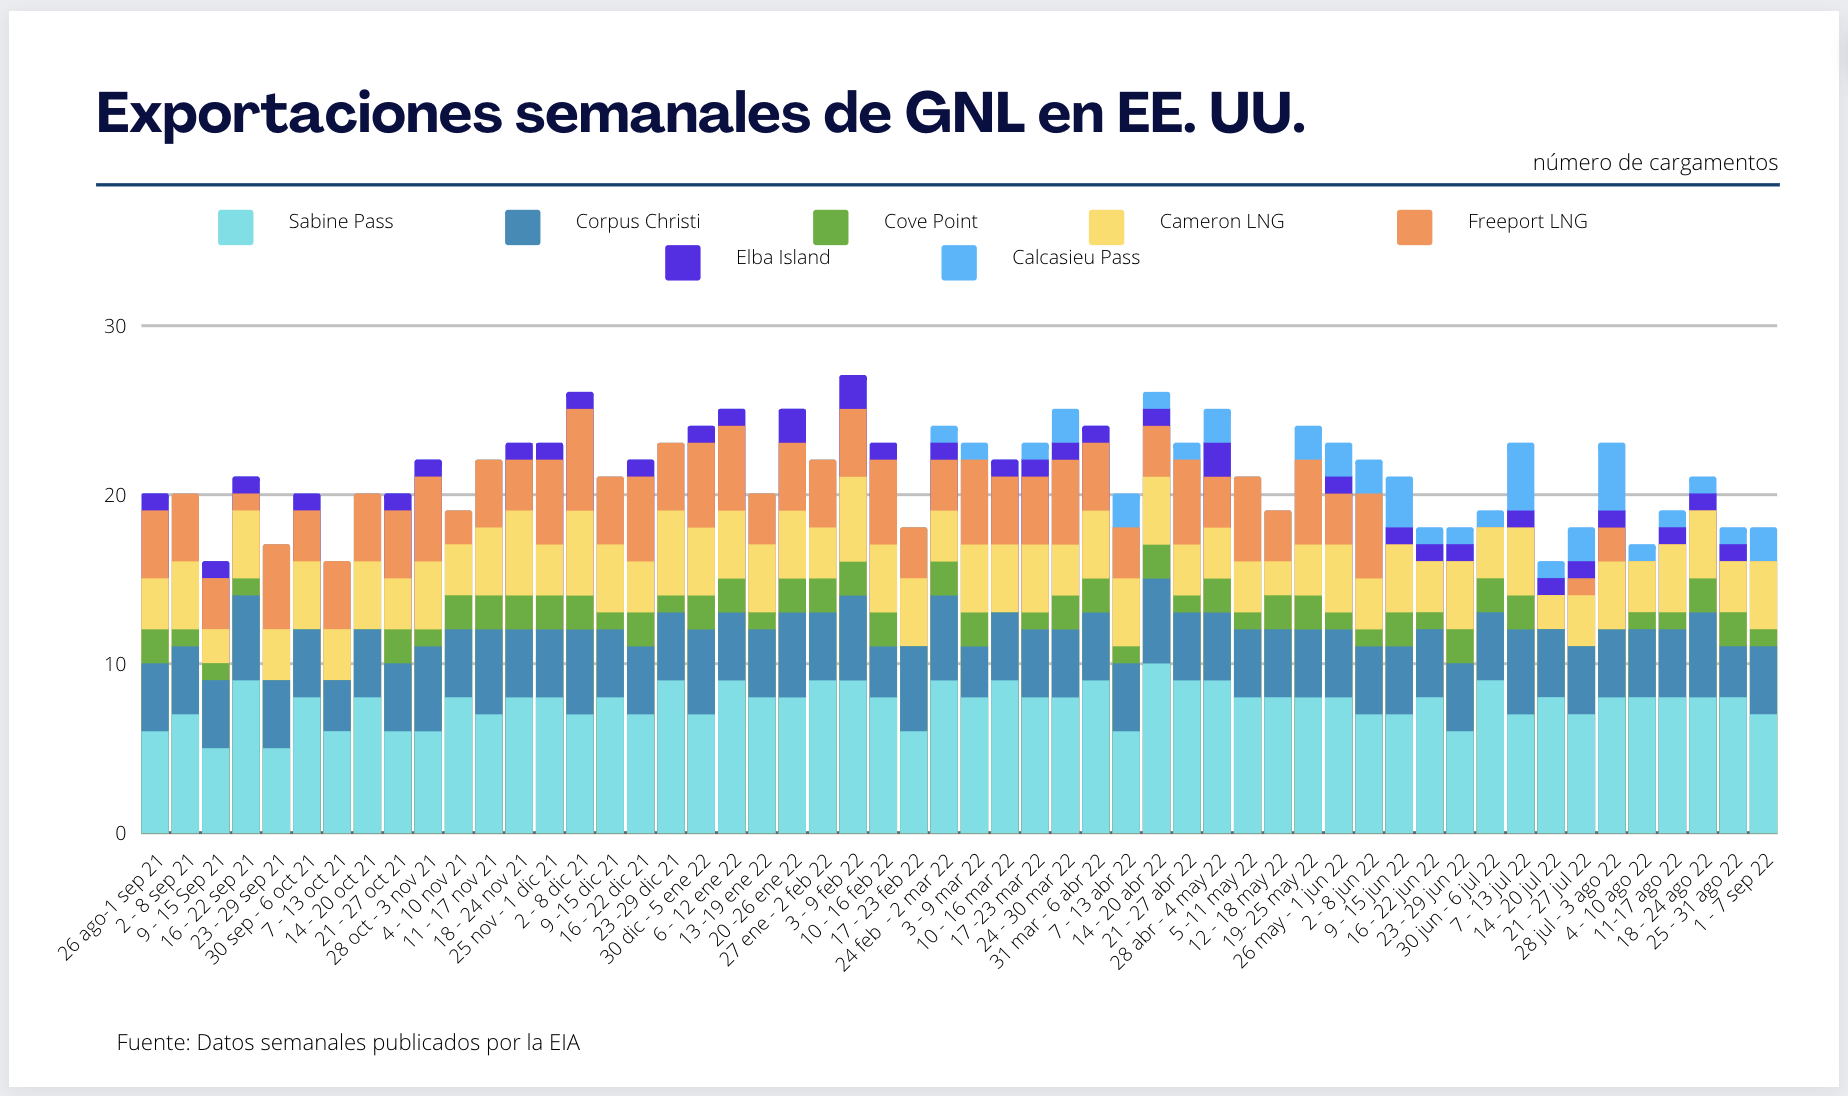
De acuerdo con el informe Natural Gas Weekly Update, publicado el jueves pasado por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en Inglés), durante la semana del 1 al 7 de septiembre, las terminales de exportación de GNL ubicadas en los EE. UU., registraron un total de 18 cargamentos enviados, el mismo número registrado la semana anterior (ver gráfico).

Según indica informe, los 18 buques registraron una capacidad combinada de transporte de 67 mil millones de pies cúbicos (Bcf) de GNL .

Exportaciones semanales por planta

De acuerdo con los datos de envío, proporcionados por Bloomberg Finance, L.P., indicados por la EIA, durante la semana en revisión, siete buques partieron de Sabine Pass, cuatro de Cameron y Corpus Christi, dos de Calcasieu Pass y uno de Cove Point.

Exportaciones semanales de GNL en EE. UU.
Exportaciones semanales de GNL en EE. UU. Fuente: EIA

Entregas de gas natural a las plantas

Las entregas generales de gas natural a las terminales de exportación de GNL de EE. UU. aumentaron en 0,2 Bcf/d a un promedio de 11,2 Bcf/d esta semana del informe.

Según los datos de PointLogic, indicados por la agencia, las entregas de gas natural a las terminales de exportación de GNL en el sur de Luisiana aumentaron en 0,2 Bcf/d a un promedio de 7,9 Bcf/d, mientras que las entregas a las demás terminales se mantuvieron relativamente estables, semana tras semana.

De acuerdo con los datos del operador del gasoducto, las entregas de gas de alimentación a Calcasieu Pass a través del gasoducto TransCameron fueron de casi 1,8 Bcf/d el martes, un máximo diario.

GNL GLOBAL

ExxonMobil Logo

SPP de Eslovaquia firma contrato de GNL con ExxonMobil

SPP de Eslovaquia firma contrato de GNL con ExxonMobil 695 395 GNL GLOBAL

El importador nacional de gas de Eslovaquia, SPP, firmó un acuerdo para el suministro de gas natural licuado (GNL) con ExxonMobil para asegurar aún más el suministro de gas del país.

El acuerdo se produce cuando la mayoría de los países europeos buscan fuentes alternativas seguras para reducir la dependencia del gas ruso.

El CEO y vicepresidente de la junta de SPP, Richard Prokypčák, dijo: “Concluir un contrato con un socio tan estratégico como ExxonMobil abre nuevas posibilidades para nosotros en la disponibilidad de gas natural y GNL».

“Las entregas de gas y gas licuado desde varios mercados y terminales en Europa, para los cuales hemos asegurado la capacidad de transporte físico a Eslovaquia, se están convirtiendo en una parte permanente e integral de la cartera de negocios de SPP”.

SPP dijo que ha obtenido acuerdos de las terminales de GNL en Italia y Croacia para el transporte de GNL al país sin salida al mar de Europa central.

Eslovaquia ha sido abastecida principalmente por gas ruso a través de Ucrania y utiliza aproximadamente cinco mil millones de metros cúbicos de gas al año. El país aseguró suministros adicionales de GNL y gas canalizado desde Noruega.

SPP dijo en un comunicado: “Al concluir contratos de diversificación, la compañía actualmente puede cubrir más del 65% del consumo de sus clientes de fuentes distintas a Rusia.

“El volumen de gas empujado por SPP a los tanques de almacenamiento hasta la fecha, junto con las entregas diversificadas regulares, dan a la compañía suficiente optimismo de que manejará la temporada de invierno 2022/2023, sin afectar el suministro a sus clientes”.

Reuters informó recientemente que Exxon Mobil y Shell lanzaron la venta de su empresa conjunta (JV) productora de gas natural holandesa 50-50, NAM.

Eslovaquia usa alrededor de 5 mil millones de metros cúbicos de gas por año y ha sido abastecida principalmente por gas ruso bombeado a través de Ucrania. Rusia ha reducido los suministros a Europa este año en represalia por las sanciones occidentales por su invasión de Ucrania.

Fuente: Off-Shore Technology / Reuters

GNL GLOBAL

RWE Supply & Trading GmbH

RWE: Europa debe invertir en terminales terrestres de GNL para asegurar suministros a largo plazo

RWE: Europa debe invertir en terminales terrestres de GNL para asegurar suministros a largo plazo 500 300 GNL GLOBAL

El mayor productor de energía de Alemania, RWE, dijo que Europa necesita más inversión en terminales de gas natural licuado (GNL) en tierra para asegurar el suministro de combustible enviado por los productores mundiales de gas a largo plazo.

El presidente ejecutivo de RWE, Andree Stracke, dijo en la conferencia de Gastech en Milán que no creía que Europa abandonaría el gas ruso para siempre debido al costo para las industrias y los hogares.

Europa se enfrenta a la peor crisis de suministro de gas de su historia, con los precios de la energía disparados y los importadores alemanes incluso discutiendo un posible racionamiento en la economía más grande de la Unión Europea después de que Rusia redujo los flujos hacia el oeste.

Gazprom de Rusia dijo el viernes que el gasoducto Nord Stream 1, la principal ruta de suministro de Europa, permanecerá cerrado debido a que una turbina en una estación compresora tuvo una fuga de aceite en el motor, lo que disparó los precios mayoristas del gas.

Analistas estiman que Europa necesitará importar alrededor de 200 millones de toneladas de GNL durante la próxima década para eliminar el gas ruso.

Alemania, el mayor importador de gas ruso de Europa, necesitaría alrededor de 40 millones de toneladas de GNL para reemplazar los 50 mil millones de metros cúbicos (bcm) del gas de gasoducto que solían obtener de Moscú.

«Si desea traer más GNL a largo plazo a Europa, también necesita más inversiones en terminales terrestres. Se supone que las FSRU (almacenamiento flotante) son una solución a corto plazo», dijo Andree Stracke en la conferencia internacional Gastech en Milán.

Alemania arrendó en mayo cuatro unidades flotantes de almacenamiento y regasificación (FSRU) para la importación de al menos 5 bcm al año cada una de gas transportado por mar, de los cuales dos estarán disponibles este año. Y planea alquilar otra FSRU de 5 bcm de capacidad para el invierno de 2023/24, lo que eleva el número total a cinco.

Stracke dijo que no cree que Europa se aleje del gas ruso para siempre.

«El mundo vive en ciclos. Dudo que Europa también pueda permitirse estos precios de la energía durante un largo período», dijo.

Los ministros de la UE debatirán en una reunión el viernes una serie de opciones que incluyen un precio tope para el gas importado, un precio tope para el gas utilizado para producir electricidad o la eliminación temporal de las centrales eléctricas de gas del actual sistema de fijación de precios de la electricidad de la UE.

Stracke dijo que imponer un tope de precios nunca resolverá la crisis energética y agregó que la posible solución sería la reducción de la demanda.

«Los políticos intentan resolver el problema de los precios poniendo topes, pero esto resultará en una menor demanda por definición.

Necesita tener algo de destrucción de la demanda porque la oferta puede ser más rápida. Una buena razón para la destrucción de la demanda son los altos precios, pero sabemos que esto es políticamente difícil», dijo.

Fuente: Reuters

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.