Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Excelerate Energy y AxDo Bahamas firman acuerdo de suministro de GNL

Excelerate Energy y AxDo Bahamas firman acuerdo de suministro de GNL por 11 años para desarrollar un nuevo hub energético en el Caribe

Excelerate Energy y AxDo Bahamas firman acuerdo de suministro de GNL por 11 años para desarrollar un nuevo hub energético en el Caribe 1334 752 GNL GLOBAL
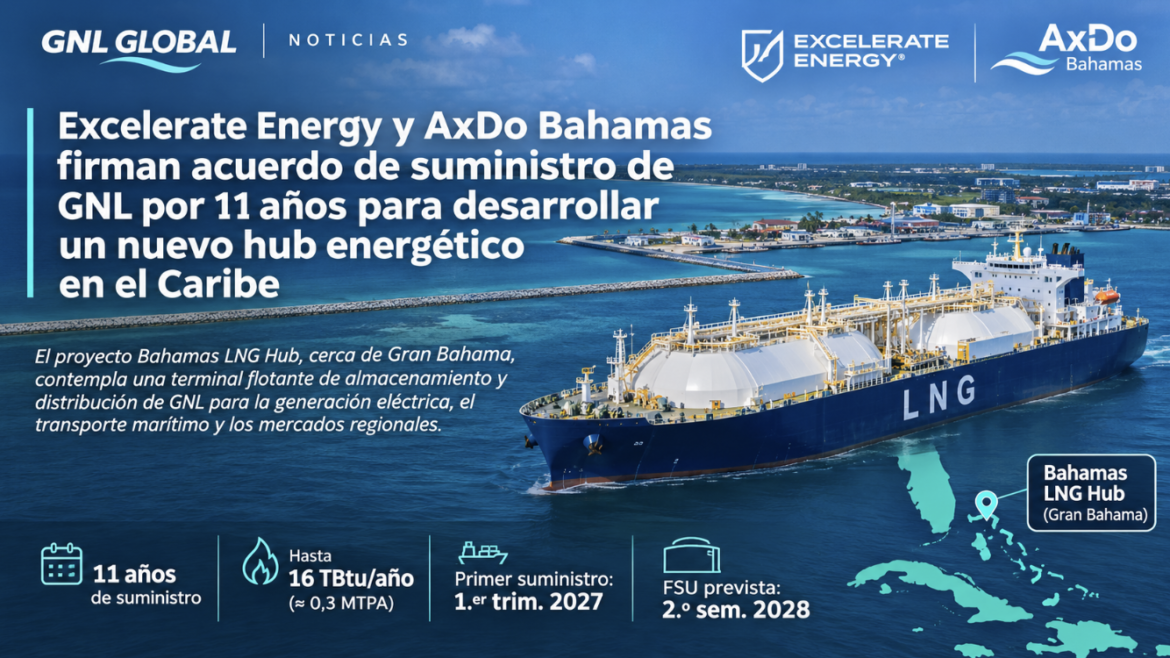
Excelerate Energy y AxDo Bahamas Ltd. anunciaron este 5 de noviembre la firma de un acuerdo de suministro de gas natural licuado (GNL) por 11 años, que respaldará el desarrollo del Bahamas LNG Hub, un nuevo centro de almacenamiento y distribución de GNL proyectado cerca de la isla de Gran Bahama. La iniciativa busca fortalecer la infraestructura energética de Bahamas y ampliar la disponibilidad de gas natural para los sectores eléctrico, marítimo e industrial del Caribe.

El contrato contempla el suministro de hasta 16 billones de unidades térmicas británicas (TBtu) de GNL anuales, equivalentes aproximadamente a 0,3 millones de toneladas por año (MTPA), dependiendo del poder calorífico del gas. El volumen contratado representa una base comercial de largo plazo para impulsar el desarrollo de la infraestructura propuesta.

AxDo Bahamas, constituida en octubre de 2026, es una empresa conjunta entre la compañía energética suiza Axpo y Domicisle LNG, empresa bahameña especializada en soluciones de suministro, distribución y logística marítima de GNL. Bajo el acuerdo, AxDo actuará como cliente ancla del nuevo centro energético.

Desarrollo del proyecto en dos fases

El Bahamas LNG Hub está concebido como una plataforma de almacenamiento y distribución que permitirá atender la creciente demanda de GNL en Bahamas y otros mercados del Caribe, especialmente en aplicaciones de pequeña escala, abastecimiento marítimo y generación de electricidad.

De acuerdo con la información publicada por Excelerate Energy, el desarrollo contempla dos etapas principales.

La primera fase prevé el inicio del suministro de GNL durante el primer trimestre de 2027, utilizando la infraestructura existente de Excelerate en Jamaica, así como sus capacidades de abastecimiento y logística regional. Este esquema permitirá comenzar las operaciones comerciales antes de contar con una terminal dedicada en Gran Bahama.

La segunda fase contempla el despliegue de una unidad flotante de almacenamiento (FSU, por sus siglas en inglés) frente a Gran Bahama durante el segundo semestre de 2028. La unidad funcionará como terminal marítima de almacenamiento y distribución de GNL, sujeta a la obtención de los permisos correspondientes, los cronogramas de construcción y otras condiciones contractuales.

A diferencia de una unidad flotante de almacenamiento y regasificación (FSRU), la FSU prevista para este proyecto estará orientada al almacenamiento y distribución del combustible. El anuncio no especifica la capacidad de almacenamiento de la unidad, su identificación ni la inversión estimada para el desarrollo de la infraestructura.

Gran Bahama: una ubicación estratégica para el suministro marítimo de GNL

La ubicación del proyecto constituye uno de sus principales atributos comerciales. Gran Bahama se encuentra próxima a importantes rutas marítimas del Atlántico occidental y del Caribe, con potencial para atender tanto la demanda energética local como las necesidades de abastecimiento de embarcaciones comerciales y cruceros.

Entre los mercados identificados para el Bahamas LNG Hub destacan el suministro de GNL como combustible marítimo (LNG bunkering), la generación termoeléctrica y la distribución de pequeños volúmenes hacia consumidores industriales y otros destinos del Caribe.

El desarrollo también podría facilitar el abastecimiento de comunidades insulares que actualmente dependen de combustibles líquidos importados para la generación eléctrica.

Desde una perspectiva logística, la disponibilidad de almacenamiento regional permitiría reducir la dependencia de entregas individuales desde terminales de exportación distantes y favorecer operaciones de distribución de menor escala.

Excelerate Energy y su presencia en el Caribe

El anuncio representa un nuevo paso en la estrategia de Excelerate Energy de ampliar su participación en la cadena de valor del GNL, combinando infraestructura flotante, suministro de combustible, logística y desarrollo de mercados.

La plataforma operativa de la compañía en Jamaica desempeñará un papel fundamental durante la etapa inicial del proyecto, al proporcionar la infraestructura y las capacidades logísticas necesarias para comenzar el suministro antes del despliegue de la nueva FSU.

La incorporación de Axpo como socio comercial, a través de AxDo Bahamas, añade capacidades internacionales de comercialización y suministro, mientras que Domicisle LNG aportará conocimiento del mercado local y experiencia en distribución.

Esta combinación permitirá integrar infraestructura, abastecimiento y demanda final dentro de una misma estrategia comercial.

Oliver Simpson, vicepresidente ejecutivo y director comercial de Excelerate Energy, destacó que el proyecto demuestra el potencial de la plataforma integrada de la compañía para desarrollar nuevos mercados y ampliar el acceso al gas natural mediante alianzas con socios especializados en los segmentos de consumo.

Por su parte, Daniele Corti, responsable de Small-Scale LNG de Axpo, señaló que el acuerdo permitirá aprovechar la experiencia de la empresa en mercados energéticos y cadenas internacionales de suministro para apoyar el desarrollo de una plataforma flexible de GNL en el Caribe.

Un nuevo impulso para el mercado de GNL a pequeña escala en el Caribe

El acuerdo entre Excelerate Energy y AxDo Bahamas se inscribe en una tendencia de creciente interés por desarrollar soluciones de suministro de GNL adaptadas a mercados insulares y consumidores de menor escala.

A diferencia de los grandes proyectos de importación vinculados a centrales eléctricas de alta capacidad, los centros regionales de almacenamiento y distribución pueden atender múltiples segmentos de demanda mediante esquemas logísticos flexibles.

En el Caribe, donde numerosos sistemas eléctricos dependen de combustibles líquidos importados y los mercados presentan importantes diferencias de tamaño y consumo, este modelo ofrece oportunidades para diversificar el abastecimiento energético.

El transporte marítimo constituye otro mercado potencial. La demanda de GNL como combustible para embarcaciones, particularmente cruceros y otros buques equipados con sistemas de propulsión a gas, puede favorecer el desarrollo de puntos estratégicos de abastecimiento en la región.

No obstante, la viabilidad comercial de estas instalaciones dependerá de factores como la consolidación de la demanda, la competitividad del GNL frente a otros combustibles, la infraestructura de distribución y la obtención de las autorizaciones necesarias.

Perspectivas para el mercado regional

Para el mercado de GNL de América Latina y el Caribe, el Bahamas LNG Hub constituye una iniciativa relevante por su enfoque de distribución regional y su vinculación con la demanda marítima.

El acuerdo de suministro por 11 años proporciona una base contractual para el proyecto, aunque su desarrollo completo dependerá de la ejecución de las siguientes etapas de infraestructura y de la incorporación de clientes adicionales.

La entrada en operación de la FSU prevista para 2028 podría ampliar las capacidades logísticas del Caribe y contribuir a la formación de una red de distribución de GNL más flexible, conectando los mercados insulares con fuentes internacionales de suministro.

Desde la perspectiva de GNL GLOBAL, el proyecto refleja una evolución del mercado caribeño hacia modelos de infraestructura que combinan almacenamiento, distribución regional y comercialización de GNL a pequeña escala, más allá de las terminales tradicionales de importación y regasificación.

Su desarrollo será un indicador importante del potencial que tienen los hubs regionales para agregar demanda dispersa, mejorar la flexibilidad del suministro y ampliar las aplicaciones del gas natural en los mercados insulares.
Fuente: Excelerate Energy y AxDo Bahamas, comunicado corporativo del 5 de noviembre de 2026; Excelerate Energy, resultados del tercer trimestre de 2026.

GNL GLOBAL

Los precios spot del GNL en Asia alcanzan nuevos máximos desde 2022.

Precios spot del GNL en Asia suben por cuarta semana consecutiva y alcanzan máximos desde 2022 ante tensiones en Oriente Medio y mayor demanda invernal

Precios spot del GNL en Asia suben por cuarta semana consecutiva y alcanzan máximos desde 2022 ante tensiones en Oriente Medio y mayor demanda invernal 1342 742 GNL GLOBAL
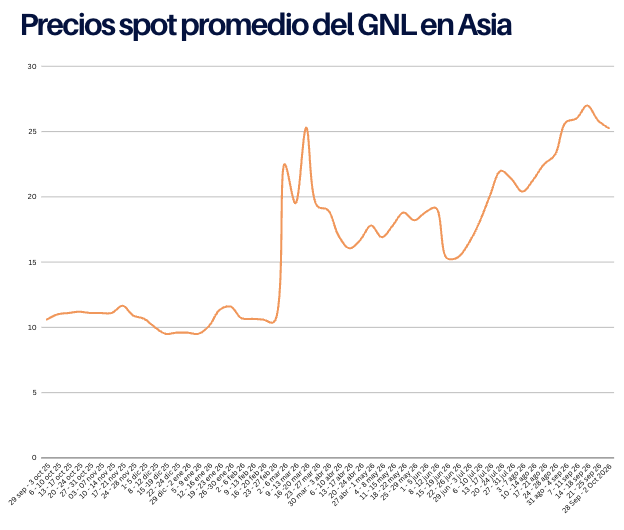
Los precios spot del gas natural licuado (GNL) en Asia aumentaron por cuarta semana consecutiva y alcanzaron su nivel más alto desde mediados de diciembre de 2022, impulsados por la persistencia de las tensiones geopolíticas en Oriente Medio, el interés de compra de algunos importadores asiáticos y las previsiones de temperaturas más bajas durante el inicio de la temporada invernal.

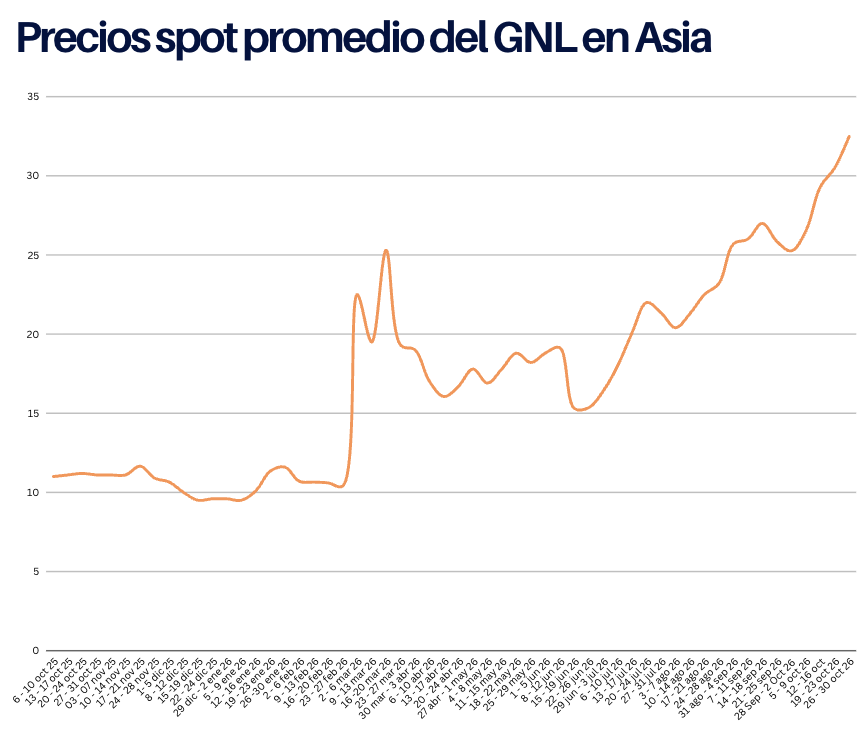
El precio promedio del GNL para entrega en diciembre en el noreste de Asia se situó en 32,50 USD/MMBtu, frente a los 30,50 USD/MMBtu registrados la semana anterior. Esto representa un incremento de 2,00 USD/MMBtu, equivalente al 6,6%, de acuerdo con el reporte semanal publicado el viernes 30 de octubre por Reuters.

Precios del GNL en Asia al 30 de octubre 2026

Precios del GNL en Asia al 30 de octubre 2026

El fortalecimiento del mercado responde a una combinación de factores. Los ataques de los hutíes de Yemen, alineados con Irán, contra infraestructuras energéticas y de transporte de Arabia Saudita aumentaron la incertidumbre sobre la seguridad regional del suministro. Paralelamente, por el lado de la demanda, importadores de Vietnam e India mostraron interés en adquirir cargamentos spot mediante procesos de licitación, mientras que las previsiones meteorológicas apuntaron a una mayor demanda de gas para calefacción en determinados mercados asiáticos y europeos.

En Europa, el mercado también registró una presión alcista significativa, ante los reducidos niveles de almacenamiento de gas para esta época del año y la preocupación por la disponibilidad de suministros durante el invierno. El encarecimiento del transporte marítimo de GNL en las cuencas del Atlántico y del Pacífico añadió otro elemento de presión sobre los costos internacionales.

Precio spot

El mercado spot internacional del GNL mantuvo su tendencia alcista durante la semana comprendida entre el 26 y el 30 de octubre, en un contexto en el que los riesgos geopolíticos siguen influyendo sobre las expectativas de suministro y las decisiones comerciales de compradores y vendedores.

La evolución de las cotizaciones refleja una mayor sensibilidad a las condiciones meteorológicas. Las previsiones de temperaturas más frías en Asia y Europa elevan la posibilidad de que ambos mercados incrementen sus necesidades de importación al mismo tiempo, intensificando la competencia por los cargamentos disponibles.

Klaas Dozeman, analista de mercado de Brainchild Commodity Intelligence, señaló que las previsiones meteorológicas en ambas regiones se han desplazado hacia escenarios más fríos durante la última semana. Esta situación favorece las expectativas de consumo invernal y una mayor competencia por los suministros de GNL.

Según el analista, la incertidumbre sobre la duración de las bajas temperaturas, combinada con las tensiones geopolíticas, constituye un factor adicional de volatilidad.

Dozeman también destacó la estrategia de QatarEnergy de buscar suministros adicionales de GNL procedentes de Estados Unidos y otros productores, interpretándola como una señal de que la compañía está respondiendo activamente a las circunstancias geopolíticas.

Aunque las perspectivas de demanda invernal respaldan los precios, la magnitud de nuevos incrementos dependerá de la evolución de los riesgos de suministro, la recuperación de las exportaciones de Qatar y el comportamiento efectivo de las compras spot en Asia.

Asia

El precio promedio para entrega en diciembre en el noreste asiático alcanzó los 32,50 USD/MMBtu, el máximo desde mediados de diciembre de 2022, consolidando cuatro semanas consecutivas de incrementos.

El interés comprador de Vietnam e India, mediante licitaciones para adquirir cargamentos spot, contribuyó a sostener las cotizaciones. Estos movimientos se produjeron mientras los participantes del mercado evaluaban la disponibilidad de suministros y los posibles efectos de la situación en Oriente Medio sobre los flujos internacionales.

Go Katayama, analista principal de inteligencia de mercado de Kpler, explicó que la demanda relativamente moderada en el noreste de Asia y las señales de recuperación de los cargamentos de GNL procedentes de Qatar limitaron nuevas subidas.

No obstante, Katayama anticipa que los precios spot asiáticos podrían conservar un sesgo alcista en el corto plazo, debido a la persistencia de las tensiones geopolíticas y a las necesidades adicionales de aprovisionamiento para el invierno.

Las previsiones de temperaturas ligeramente más bajas en Corea del Sur y el norte de China podrían proporcionar un apoyo moderado a la demanda. Sin embargo, el analista identificó varios factores que podrían contener el interés comprador regional: los niveles confortables de inventarios de GNL en Japón, la mejora de la generación eléctrica renovable en China y la reducción de las necesidades de importación en Singapur e Indonesia.

Esta combinación evidencia que el incremento de los precios no responde a una expansión uniforme de la demanda asiática. Mientras algunos importadores buscan asegurar suministros adicionales, otros mercados mantienen una posición relativamente cómoda en términos de inventarios y disponibilidad energética.

El comportamiento de las exportaciones qataríes será especialmente relevante. Las señales de recuperación en las operaciones de carga podrían aliviar parcialmente la presión sobre los compradores, aunque el riesgo geopolítico continúa condicionando las expectativas de suministro.

Europa

El mercado europeo del GNL registró importantes incrementos durante la última semana de octubre, impulsado por las previsiones de temperaturas más frías, los bajos niveles de almacenamiento y las preocupaciones sobre la disponibilidad de suministros internacionales.

S&P Global Commodity Insights evaluó el jueves 29 de octubre su referencia diaria de GNL para entregas en noviembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 31,91 USD/MMBtu, con un descuento de 0,50 USD/MMBtu respecto al precio del gas en el centro de negociación neerlandés TTF.

Esta evaluación representa un aumento de 2,935 USD/MMBtu, equivalente al 10,1%, frente a los 28,975 USD/MMBtu registrados el jueves anterior, cuando el descuento respecto al TTF era de 0,52 USD/MMBtu.

Por su parte, Spark Commodities situó su evaluación en 31,749 USD/MMBtu, frente a los 29,019 USD/MMBtu de la semana precedente, un incremento del 9,4%. Argus Media evaluó el GNL para entrega en diciembre en 31,54 USD/MMBtu, comparado con 29,07 USD/MMBtu de la semana anterior, equivalente a una subida del 8,5%.

La situación del almacenamiento constituye uno de los principales factores de preocupación para el mercado europeo. Según la Agencia de Cooperación de los Reguladores de la Energía de la Unión Europea (ACER), los inventarios de gas de la UE se encontraban al 75% de su capacidad el 21 de octubre de 2026, por debajo de sus niveles históricos para esa fecha.

ACER advirtió en su informe publicado el 27 de octubre que la reducción de los flujos de GNL vinculada al conflicto en Oriente Medio, los menores inventarios tras el invierno anterior y el ritmo más lento de reposición durante el verano habían contribuido a endurecer las condiciones de suministro.

La agencia también señaló que Europa podría necesitar mayores importaciones de GNL durante el invierno 2026-2027, principalmente de Estados Unidos, considerando la reducción de los suministros cataríes y la eliminación progresiva de las importaciones de GNL ruso prevista desde enero de 2027.

Estas condiciones aumentan la exposición europea a la competencia internacional por cargamentos flexibles, especialmente si las temperaturas se mantienen por debajo de las previsiones habituales.

De manera complementaria, Gas Infrastructure Europe (GIE) había advertido el 9 de octubre que la Unión Europea inició la temporada invernal con los almacenamientos al 72% de su capacidad el 1 de octubre, equivalentes a unos 74.000 millones de metros cúbicos de gas. La organización destacó que, aunque la infraestructura gasista europea conserva capacidad de respuesta ante diferentes escenarios, el margen de maniobra será más limitado durante este invierno.

Riesgos geopolíticos y seguridad del suministro

Los acontecimientos en el Medio Oriente continúan siendo una fuente importante de incertidumbre para los mercados europeos de gas.

El 29 de octubre, Reuters informó que QatarEnergy está desarrollando una estrategia para adquirir suministros de GNL de Estados Unidos y otros productores con el objetivo de reducir su exposición comercial a futuras interrupciones de exportación a través del estrecho de Ormuz.

Según ese reporte, QatarEnergy había suscrito acuerdos por aproximadamente 7 millones de toneladas anuales de GNL con Woodside y Cheniere, con entregas previstas en años posteriores. Por tanto, estos contratos deben entenderse como parte de una estrategia de diversificación comercial de largo plazo, y no como una incorporación inmediata de volúmenes al mercado spot.

Asimismo, el 30 de octubre, Reuters informó que la coalición encabezada por Arabia Saudita había interceptado drones en territorio saudita, en un contexto de intensificación de los enfrentamientos con los hutíes de Yemen. Estos incidentes mantienen la atención sobre la seguridad de la infraestructura energética y logística regional.

El impacto potencial sobre el mercado de GNL está relacionado principalmente con el riesgo de nuevas interrupciones de suministro, las restricciones al tránsito marítimo y el aumento de los costos asociados a la seguridad y disponibilidad del transporte.

No obstante, estos riesgos deben distinguirse de interrupciones efectivamente confirmadas: los incidentes militares no implican necesariamente pérdidas adicionales de producción o exportaciones de GNL.

En este contexto, la evolución de las negociaciones diplomáticas, la seguridad de las rutas marítimas y las condiciones meteorológicas serán determinantes para el equilibrio entre oferta y demanda durante las próximas semanas.

Fletes de GNL

El mercado de transporte marítimo de GNL también registró incrementos importantes durante la última semana de octubre, con aumentos de las tarifas tanto en el Atlántico como en el Pacífico.

De acuerdo con Qasim Afghan, analista de Spark Commodities, las tarifas de transporte marítimo en el Atlántico subieron hasta 28.000 USD por día, mientras que las del Pacífico avanzaron hasta 44.500 USD por día.

Estos niveles representan incrementos semanales de 6.250 USD por día, equivalentes al 28,7%, en el Atlántico, y de 13.750 USD por día, equivalentes al 44,7%, en el Pacífico.

El aumento de las tarifas refleja un encarecimiento del transporte de GNL que puede influir en la rentabilidad de las operaciones entre las principales regiones importadoras.

En términos de arbitraje, Afghan indicó que la operación correspondiente a cargamentos estadounidenses para entrega próxima en el noreste de Asia, utilizando la ruta del cabo de Buena Esperanza, continuaba favoreciendo su comercialización en Europa.

Por otra parte, el arbitraje de cargamentos nigerianos de entrega inmediata, también a través del cabo de Buena Esperanza, cambió de dirección durante la semana y pasó a favorecer marginalmente al mercado europeo.

Este último movimiento representa un cambio respecto a la semana anterior, cuando el arbitraje de los cargamentos nigerianos favorecía con mayor claridad al mercado asiático.

La evolución de estas oportunidades comerciales evidencia cómo las diferencias entre los precios regionales, los costos de transporte y las condiciones de entrega influyen sobre el destino de los cargamentos disponibles.

En un mercado caracterizado por una mayor competencia entre Europa y Asia, el incremento de las tarifas marítimas constituye un factor adicional que los compradores y comercializadores deben considerar al evaluar sus estrategias de abastecimiento.

GNL GLOBAL

6th International GNL GLOBAL Forum 2026

GNL GLOBAL cierra con éxito su 6th International GNL GLOBAL Forum 2026 en Chile

GNL GLOBAL cierra con éxito su 6th International GNL GLOBAL Forum 2026 en Chile 2560 1265 GNL GLOBAL
Más de 70 expertos internacionales participaron en una agenda de alto nivel que abordó seguridad energética, nuevos mercados importadores y exportadores, infraestructura, LNG-to-Power, soluciones flotantes, descarbonización e innovación tecnológica.

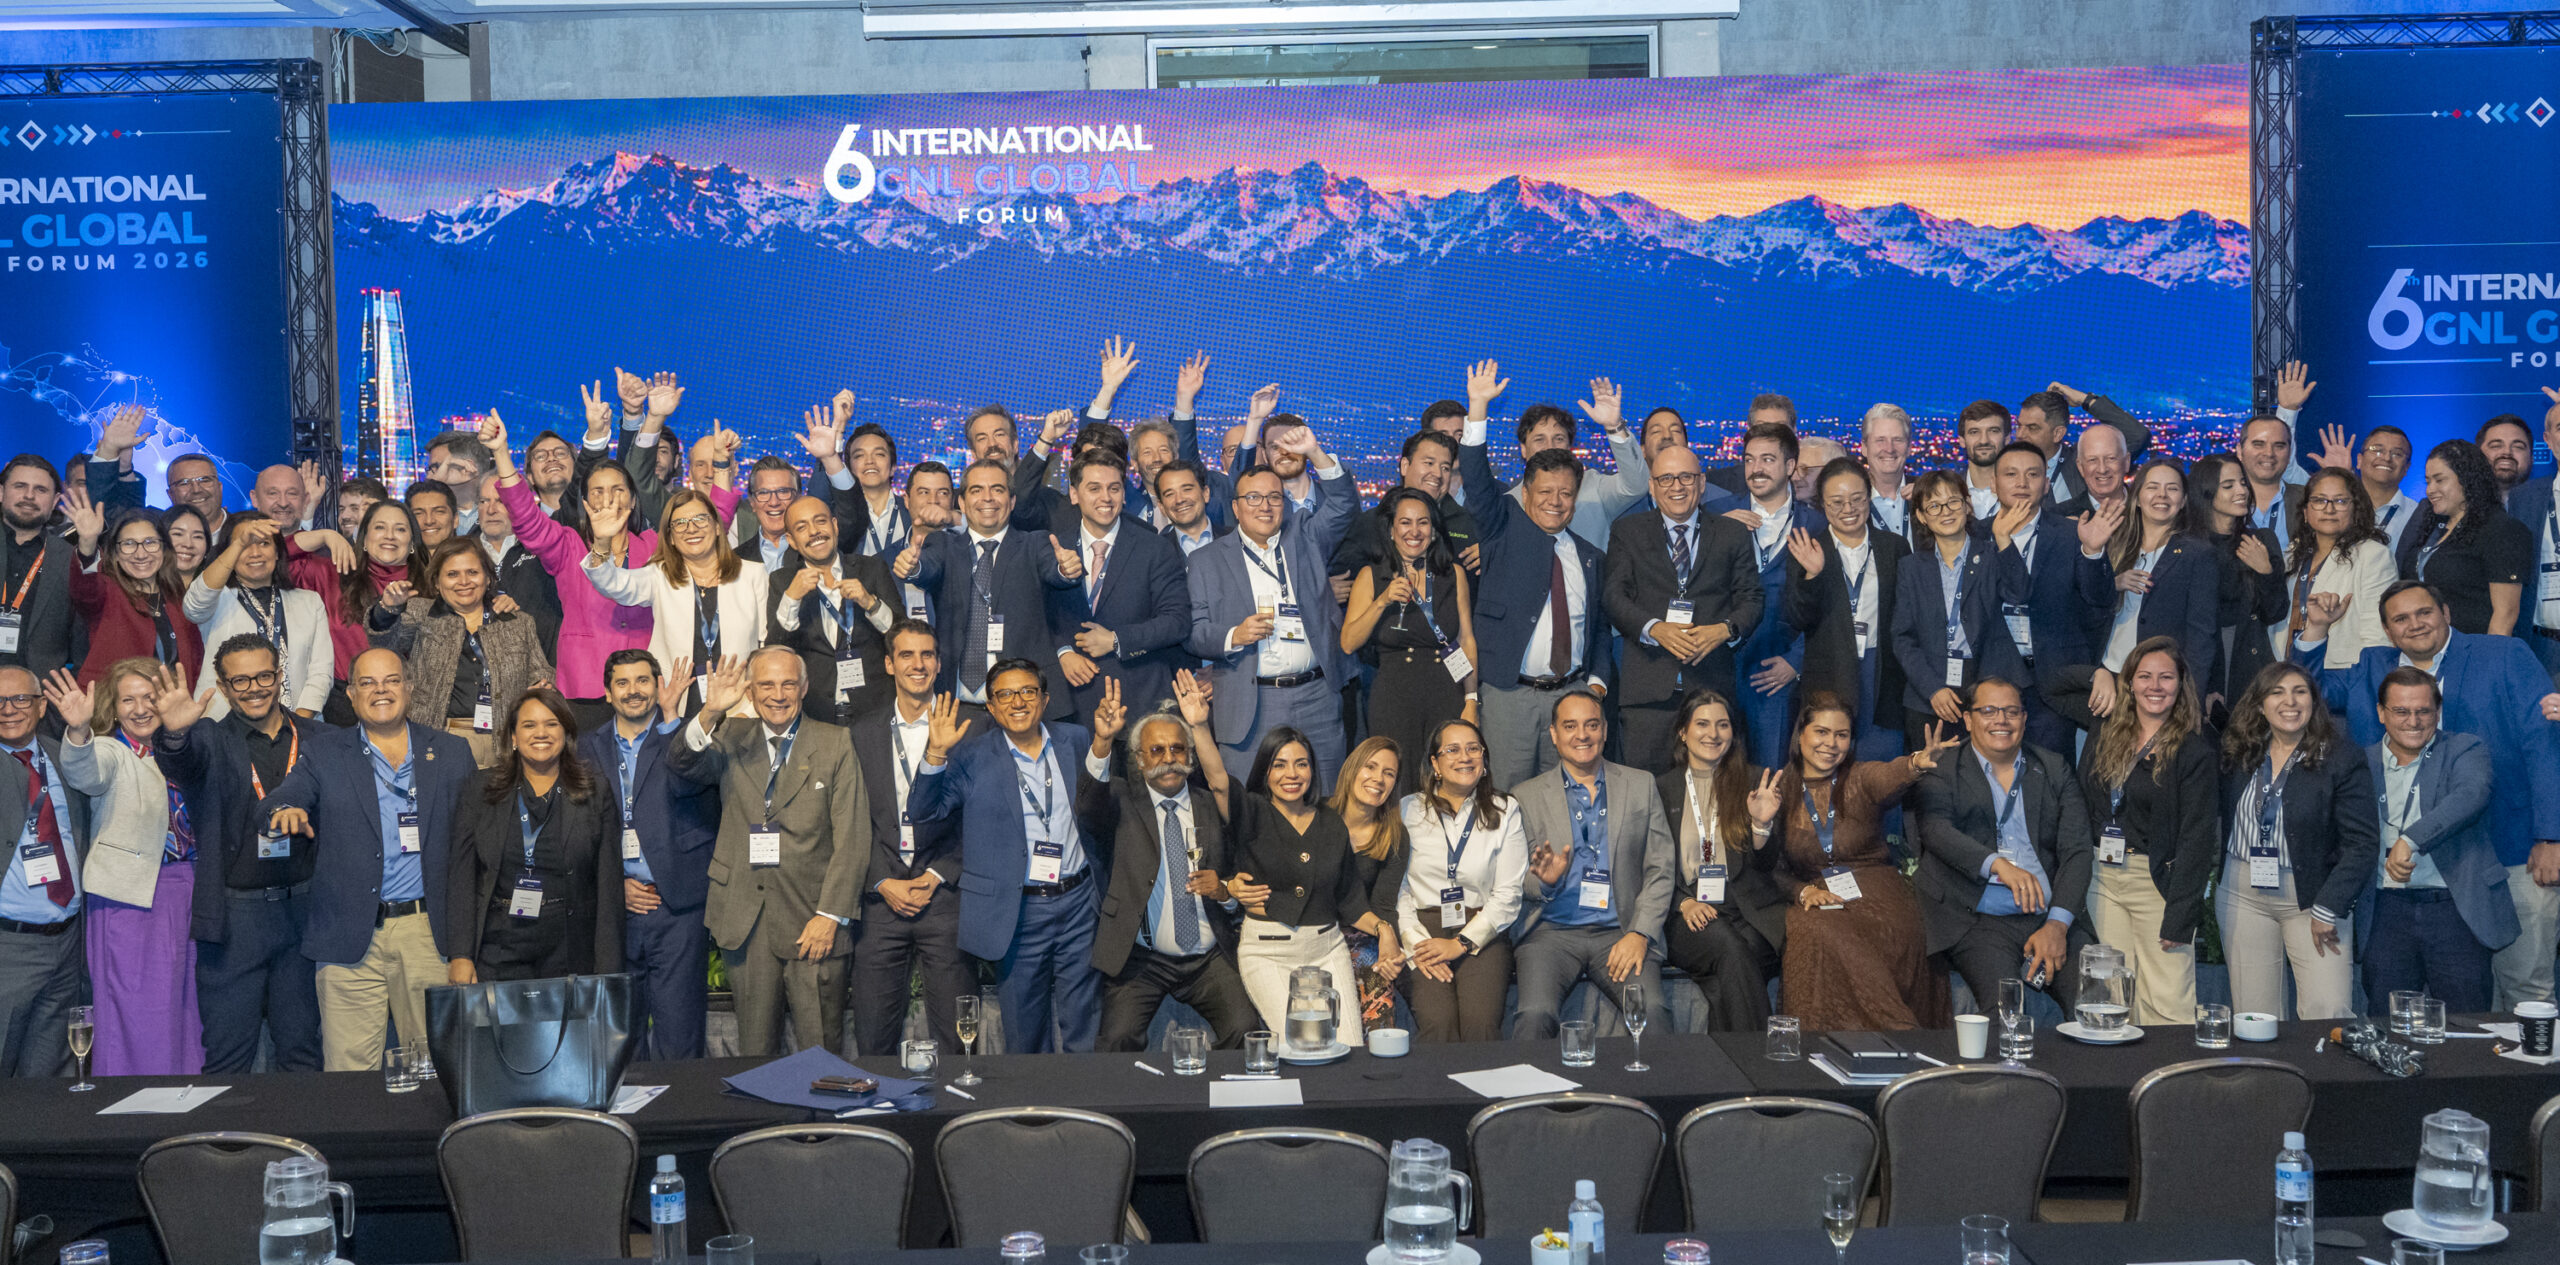
GNL GLOBAL concluyó exitosamente la sexta edición del International GNL GLOBAL Forum 2026, celebrada del 19 al 21 de octubre en Santiago de Chile, consolidando su posición como una plataforma internacional de referencia para el intercambio de conocimiento, el análisis estratégico y el desarrollo de oportunidades de negocio en la industria del gas natural licuado (GNL) de América Latina y el Caribe.

6th International GNL GLOBAL Forum 2026

6th International GNL GLOBAL Forum 2026

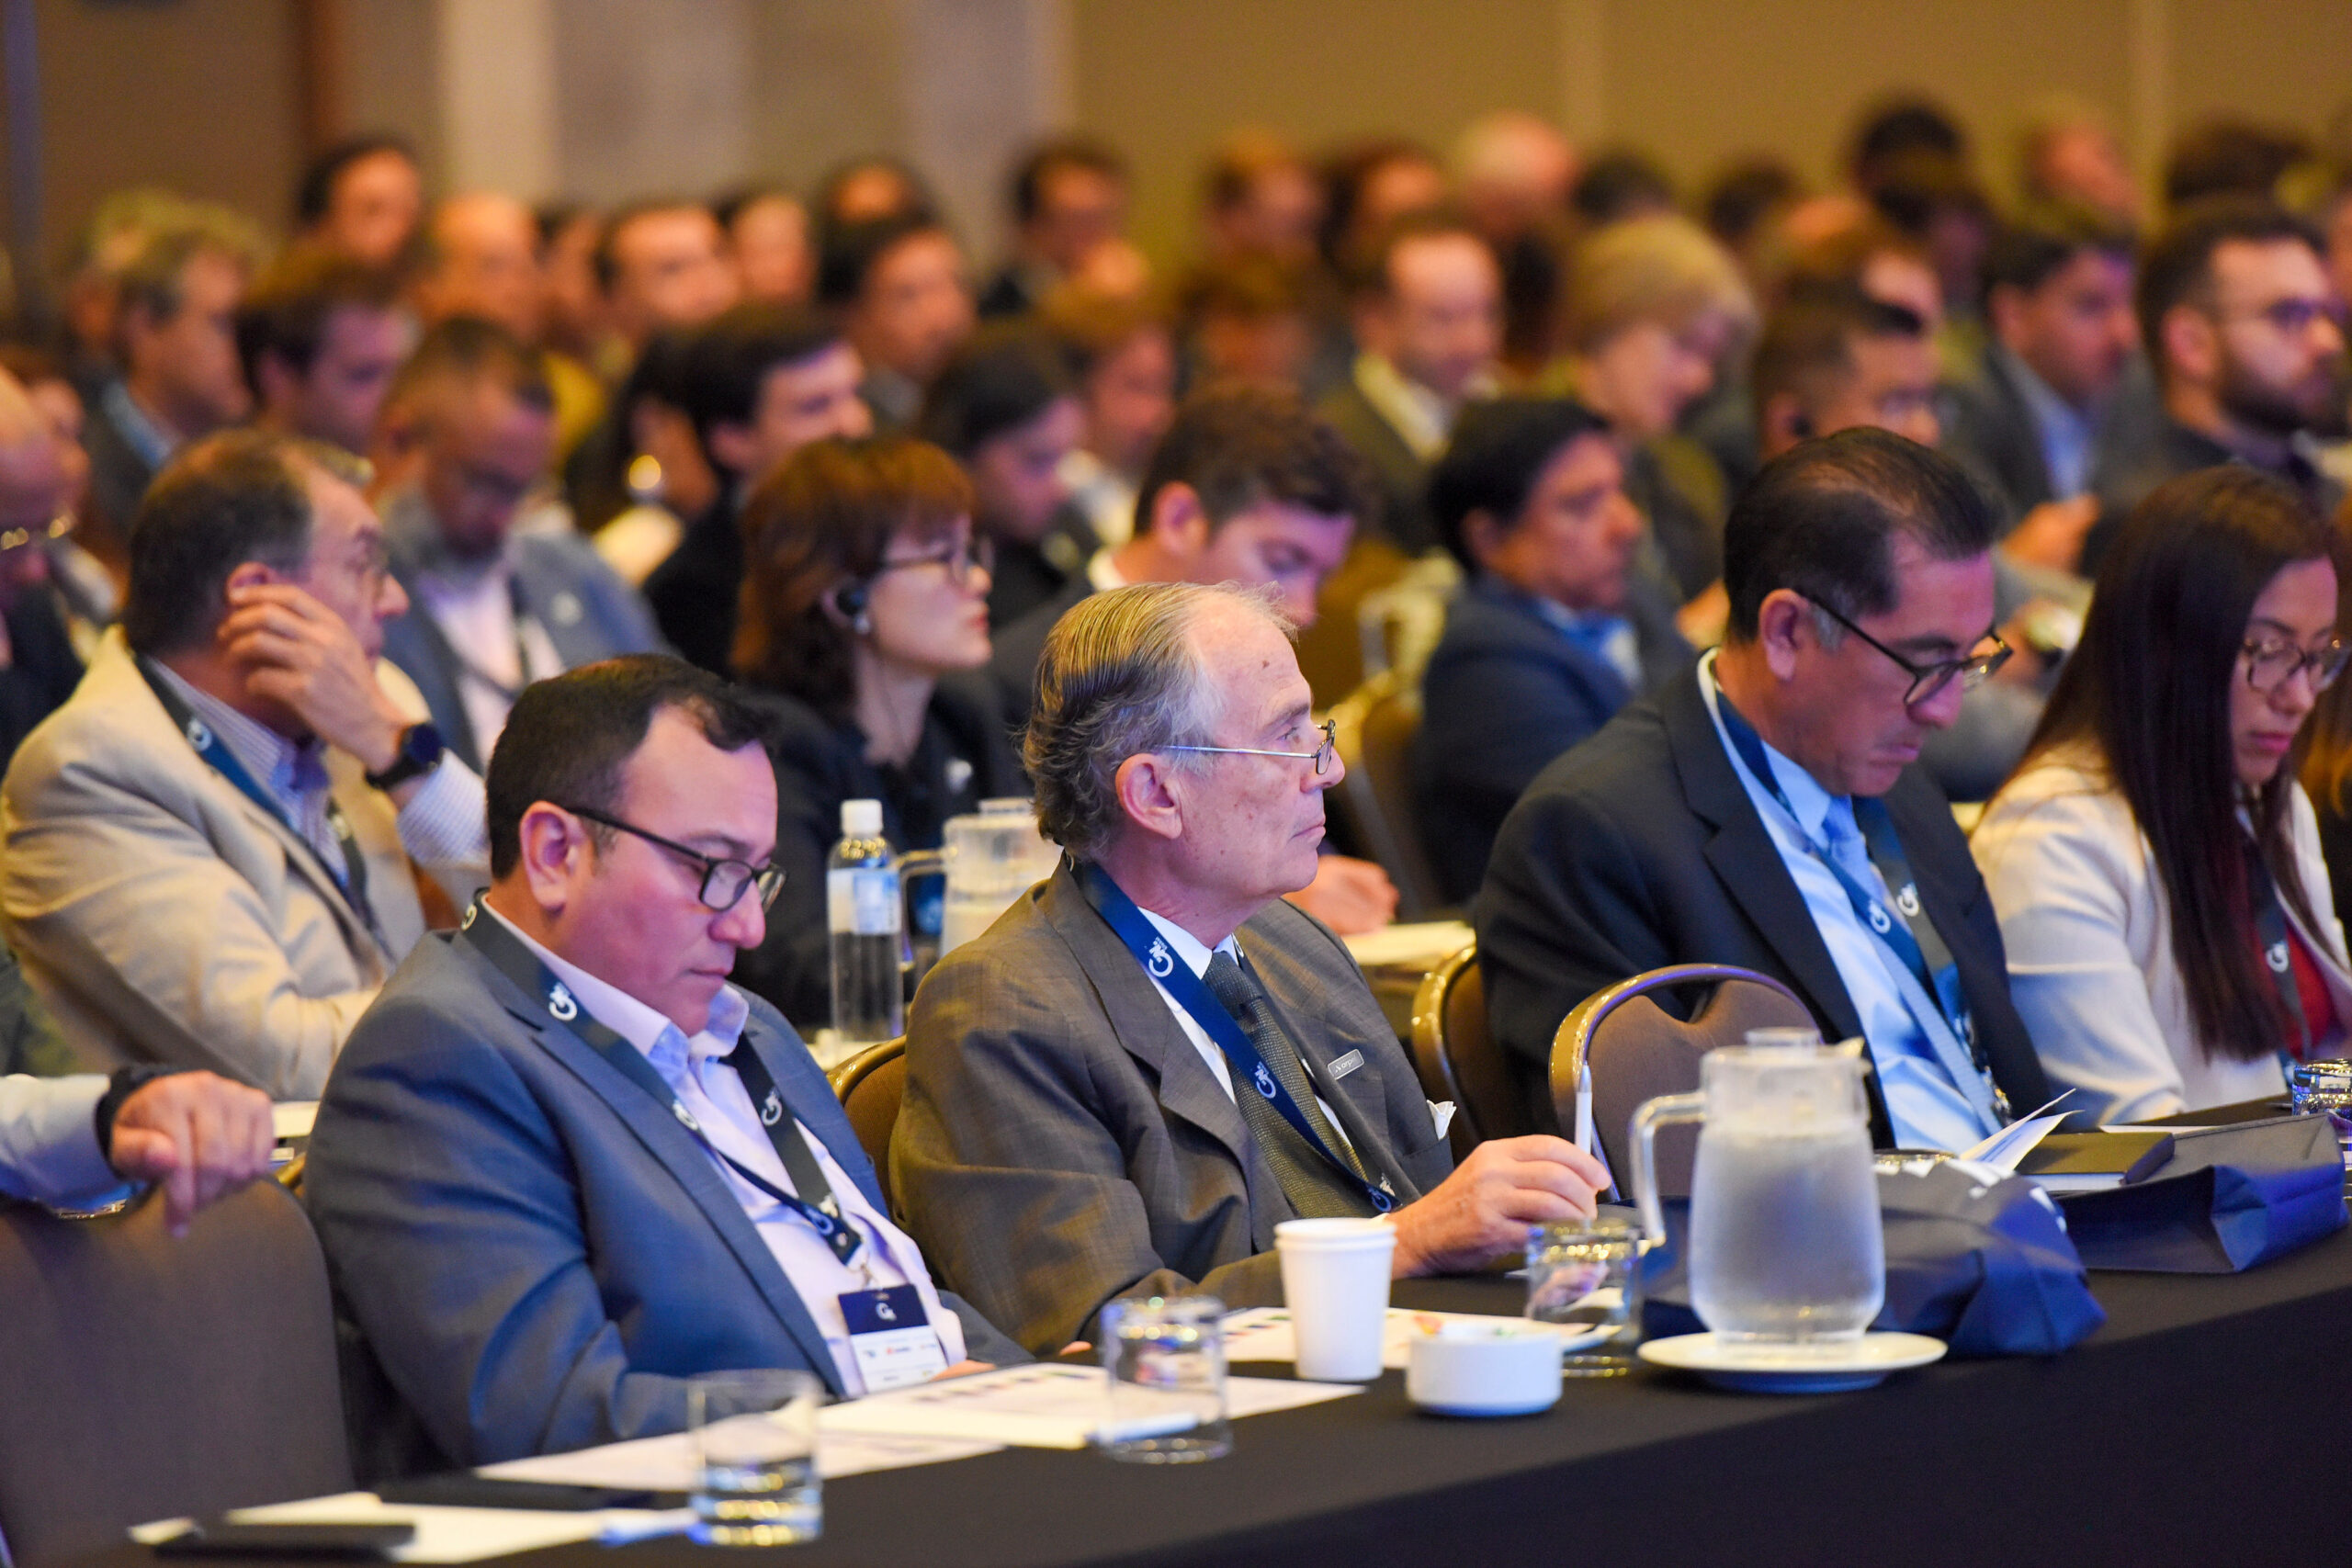
El encuentro reunió a +350 participantes, más de 70 speakers internacionales y representantes de empresas energéticas, operadores de infraestructura, desarrolladores de proyectos, comercializadores, consultoras especializadas, proveedores tecnológicos e instituciones sectoriales, en un programa de 27 sesiones estratégicas y técnicas.

La sexta edición destacó tanto por la diversidad geográfica de sus participantes como por el nivel de los expertos convocados, incluyendo presidentes de compañías, directores generales, responsables de comercialización y suministro de GNL, ejecutivos de desarrollo de negocios, especialistas técnicos y analistas de reconocidas firmas internacionales.

Entre las organizaciones representadas en las discusiones figuraron Petrobras, TotalEnergies, Hunt Oil, PERU LNG, Höegh EVI, GNL Chile, GNL Mejillones, GasAndes, ENEVA, EDGE, Southern Energy, Calamarí LNG, Abastible, BW LNG, Energos Infrastructure, EXMAR, Poten & Partners, S&P Global, Wood Mackenzie y Rystad Energy, entre otras.

Un mercado regional en transformación: nuevos importadores, exportadores y oportunidades de integración

Uno de los principales ejes del Forum fue la transformación del mapa regional del GNL, marcada por el crecimiento de nuevos centros de demanda, la diversificación de fuentes de suministro y el desarrollo de proyectos que podrían modificar los flujos comerciales de gas natural en América Latina y el Caribe.

Las discusiones abordaron las perspectivas de países tradicionalmente importadores, como Chile, Brasil, Colombia y Perú, así como las oportunidades que emergen en Centroamérica y el Caribe.

Especial atención recibió Argentina y el desarrollo de proyectos de exportación de GNL vinculados a los recursos de Vaca Muerta, junto con iniciativas como el proyecto de importación de GNL y generación eléctrica Central Térmica Brassavola, en Honduras.

Los debates pusieron de relieve la importancia de contar con marcos comerciales y regulatorios adecuados, desarrollar infraestructura flexible y fortalecer las relaciones entre productores, compradores y operadores para acompañar la evolución de la demanda regional.

Seguridad energética, infraestructura y competitividad

La seguridad de suministro y el papel estratégico del gas natural ocuparon un lugar central en la agenda, especialmente en un contexto de volatilidad geopolítica, transformación de los mercados internacionales y mayores exigencias de competitividad industrial.

Ejecutivos de Hunt Oil, Höegh EVI, PERU LNG, GasAndes y GNL Mejillones, entre otras compañías, aportaron perspectivas sobre el desarrollo de infraestructura, la integración de mercados y la contribución del GNL a la confiabilidad de los sistemas energéticos.

Las sesiones también analizaron los desafíos asociados a inversiones en terminales, capacidad de almacenamiento y regasificación, expansión logística, seguridad operacional y disponibilidad de suministro.

La participación de firmas especializadas como Poten & Partners, S&P Global, Wood Mackenzie y Rystad Energy permitió incorporar perspectivas sobre mercados internacionales, dinámica de oferta y demanda, riesgos de abastecimiento y evolución de las oportunidades comerciales.

LNG-to-Power: confiabilidad eléctrica y complementariedad con las energías renovables

Otro de los temas destacados fue el creciente papel del GNL en la generación eléctrica, particularmente en sistemas que requieren mayor flexibilidad para integrar fuentes renovables.

Representantes de Petrobras, ENEVA, EDGE y otras empresas del sector energético examinaron el potencial de las soluciones LNG-to-Power para proporcionar respaldo, estabilidad y capacidad de respuesta a los sistemas eléctricos.

Las discusiones abordaron la complementariedad entre el gas natural y las energías renovables, así como las condiciones comerciales, operativas y de infraestructura necesarias para desarrollar proyectos de generación eléctrica a partir de GNL.

Soluciones flotantes y nuevos modelos de infraestructura

Las soluciones flotantes tuvieron una presencia destacada en el programa, reflejando su importancia para ampliar el acceso al GNL, acelerar el desarrollo de nuevos mercados y ofrecer alternativas de infraestructura adaptadas a diferentes escalas de demanda.

El panel especializado reunió a expertos de Energos Infrastructure, BW LNG, EXMAR, y Rawbai Energy Solutions, bajo la moderación de Mehdy Touil, de Capstone ITS.

El intercambio abordó las aplicaciones de unidades flotantes de almacenamiento y regasificación (FSRU), las alternativas de conexión y transferencia de GNL, los desafíos operativos y el papel de las soluciones flexibles en el desarrollo de proyectos regionales.

Small & Mid-Scale LNG, movilidad y descarbonización industrial

El Forum también dedicó un espacio relevante al desarrollo de soluciones Small & Mid-Scale LNG, reconociendo su potencial para atender mercados descentralizados y ampliar el acceso al gas natural en sectores con limitaciones de infraestructura convencional.

Los debates incluyeron aplicaciones para transporte pesado, minería, actividades industriales y generación distribuida, así como nuevas configuraciones logísticas y tecnológicas.

La descarbonización industrial y el papel de los combustibles alternativos fueron igualmente abordados, con especial atención al Bio-LNG y los gases renovables.

Expertos de Grupo HAM, Cespira y Galileo Technologies compartieron experiencias y perspectivas sobre estas tecnologías, mientras que otras sesiones profundizaron en seguridad operacional, equipamiento criogénico, confiabilidad de instalaciones y eficiencia logística.

La agenda incorporó además el papel de la digitalización, la gestión de datos y la inteligencia artificial, con una presentación especializada de Quorum Software sobre su aplicación a la cadena de valor del GNL.

Reconocimiento a la excelencia y al liderazgo femenino

La sexta edición también fue escenario de dos importantes iniciativas de reconocimiento a profesionales, empresas y proyectos que contribuyen al desarrollo de la industria regional.

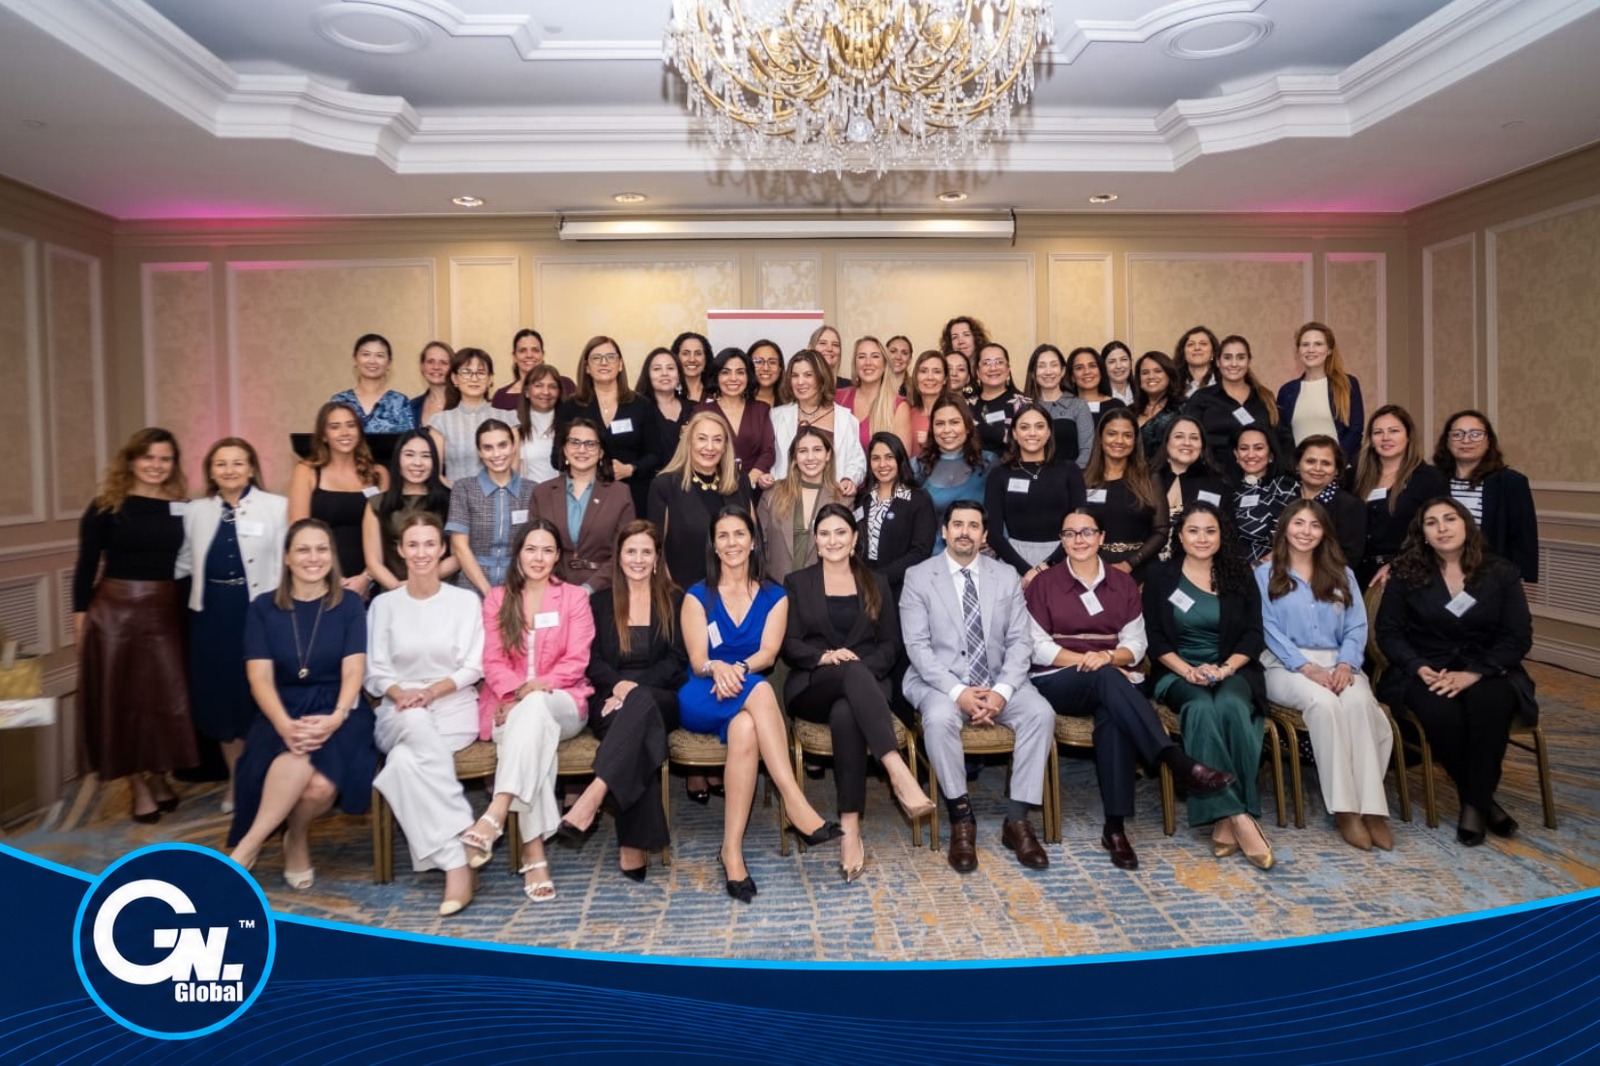
Los Women in LNG Latin America and the Caribbean Awards 2026, celebrados en el Hotel Ritz-Carlton Santiago, reconocieron la trayectoria y contribución de cinco destacadas profesionales:

  • Renata Jovine — Petrobras.
  • Solange Cuadros — PERU LNG.
  • Carolina Florez Pérez — Calamarí LNG.
  • Gabrielle Caldas — ABS.
  • Alessandra Dentone — Solgas.
  • Janine Toner – Shell
Women in LNG Latin America and the Caribbean  2026 - Gala Dinner -

Women in LNG Latin America and the Caribbean 2026 – Gala Dinner –

La ceremonia contó con la distinguida participación de Ximena Rincón, ministra de Energía de Chile, cuya presencia dio especial relevancia a una iniciativa orientada a promover la visibilidad, el reconocimiento y el liderazgo de las mujeres en la industria energética.

Por su parte, los LNG Industry Awards 2026 reconocieron los logros de empresas, proyectos y profesionales destacados:

  • LNG Company of the Year: Southern Energy S.A., Argentina.
  • LNG Project of the Year: Central Térmica Brassavola / Génesis Energías, Honduras.
  • LNG Manager of the Year: Mario Camacho, GNL Chile.
  • LNG Mobility Award: Solgas, Perú.

Estos reconocimientos reflejaron la diversidad de iniciativas que impulsan el crecimiento del sector, desde nuevos proyectos de infraestructura y exportación hasta soluciones de movilidad y liderazgo empresarial.

Visitas técnicas: del análisis estratégico a las aplicaciones reales

Como parte de su compromiso con el intercambio de conocimiento técnico, el Forum incorporó dos visitas especializadas a instalaciones energéticas de Chile.

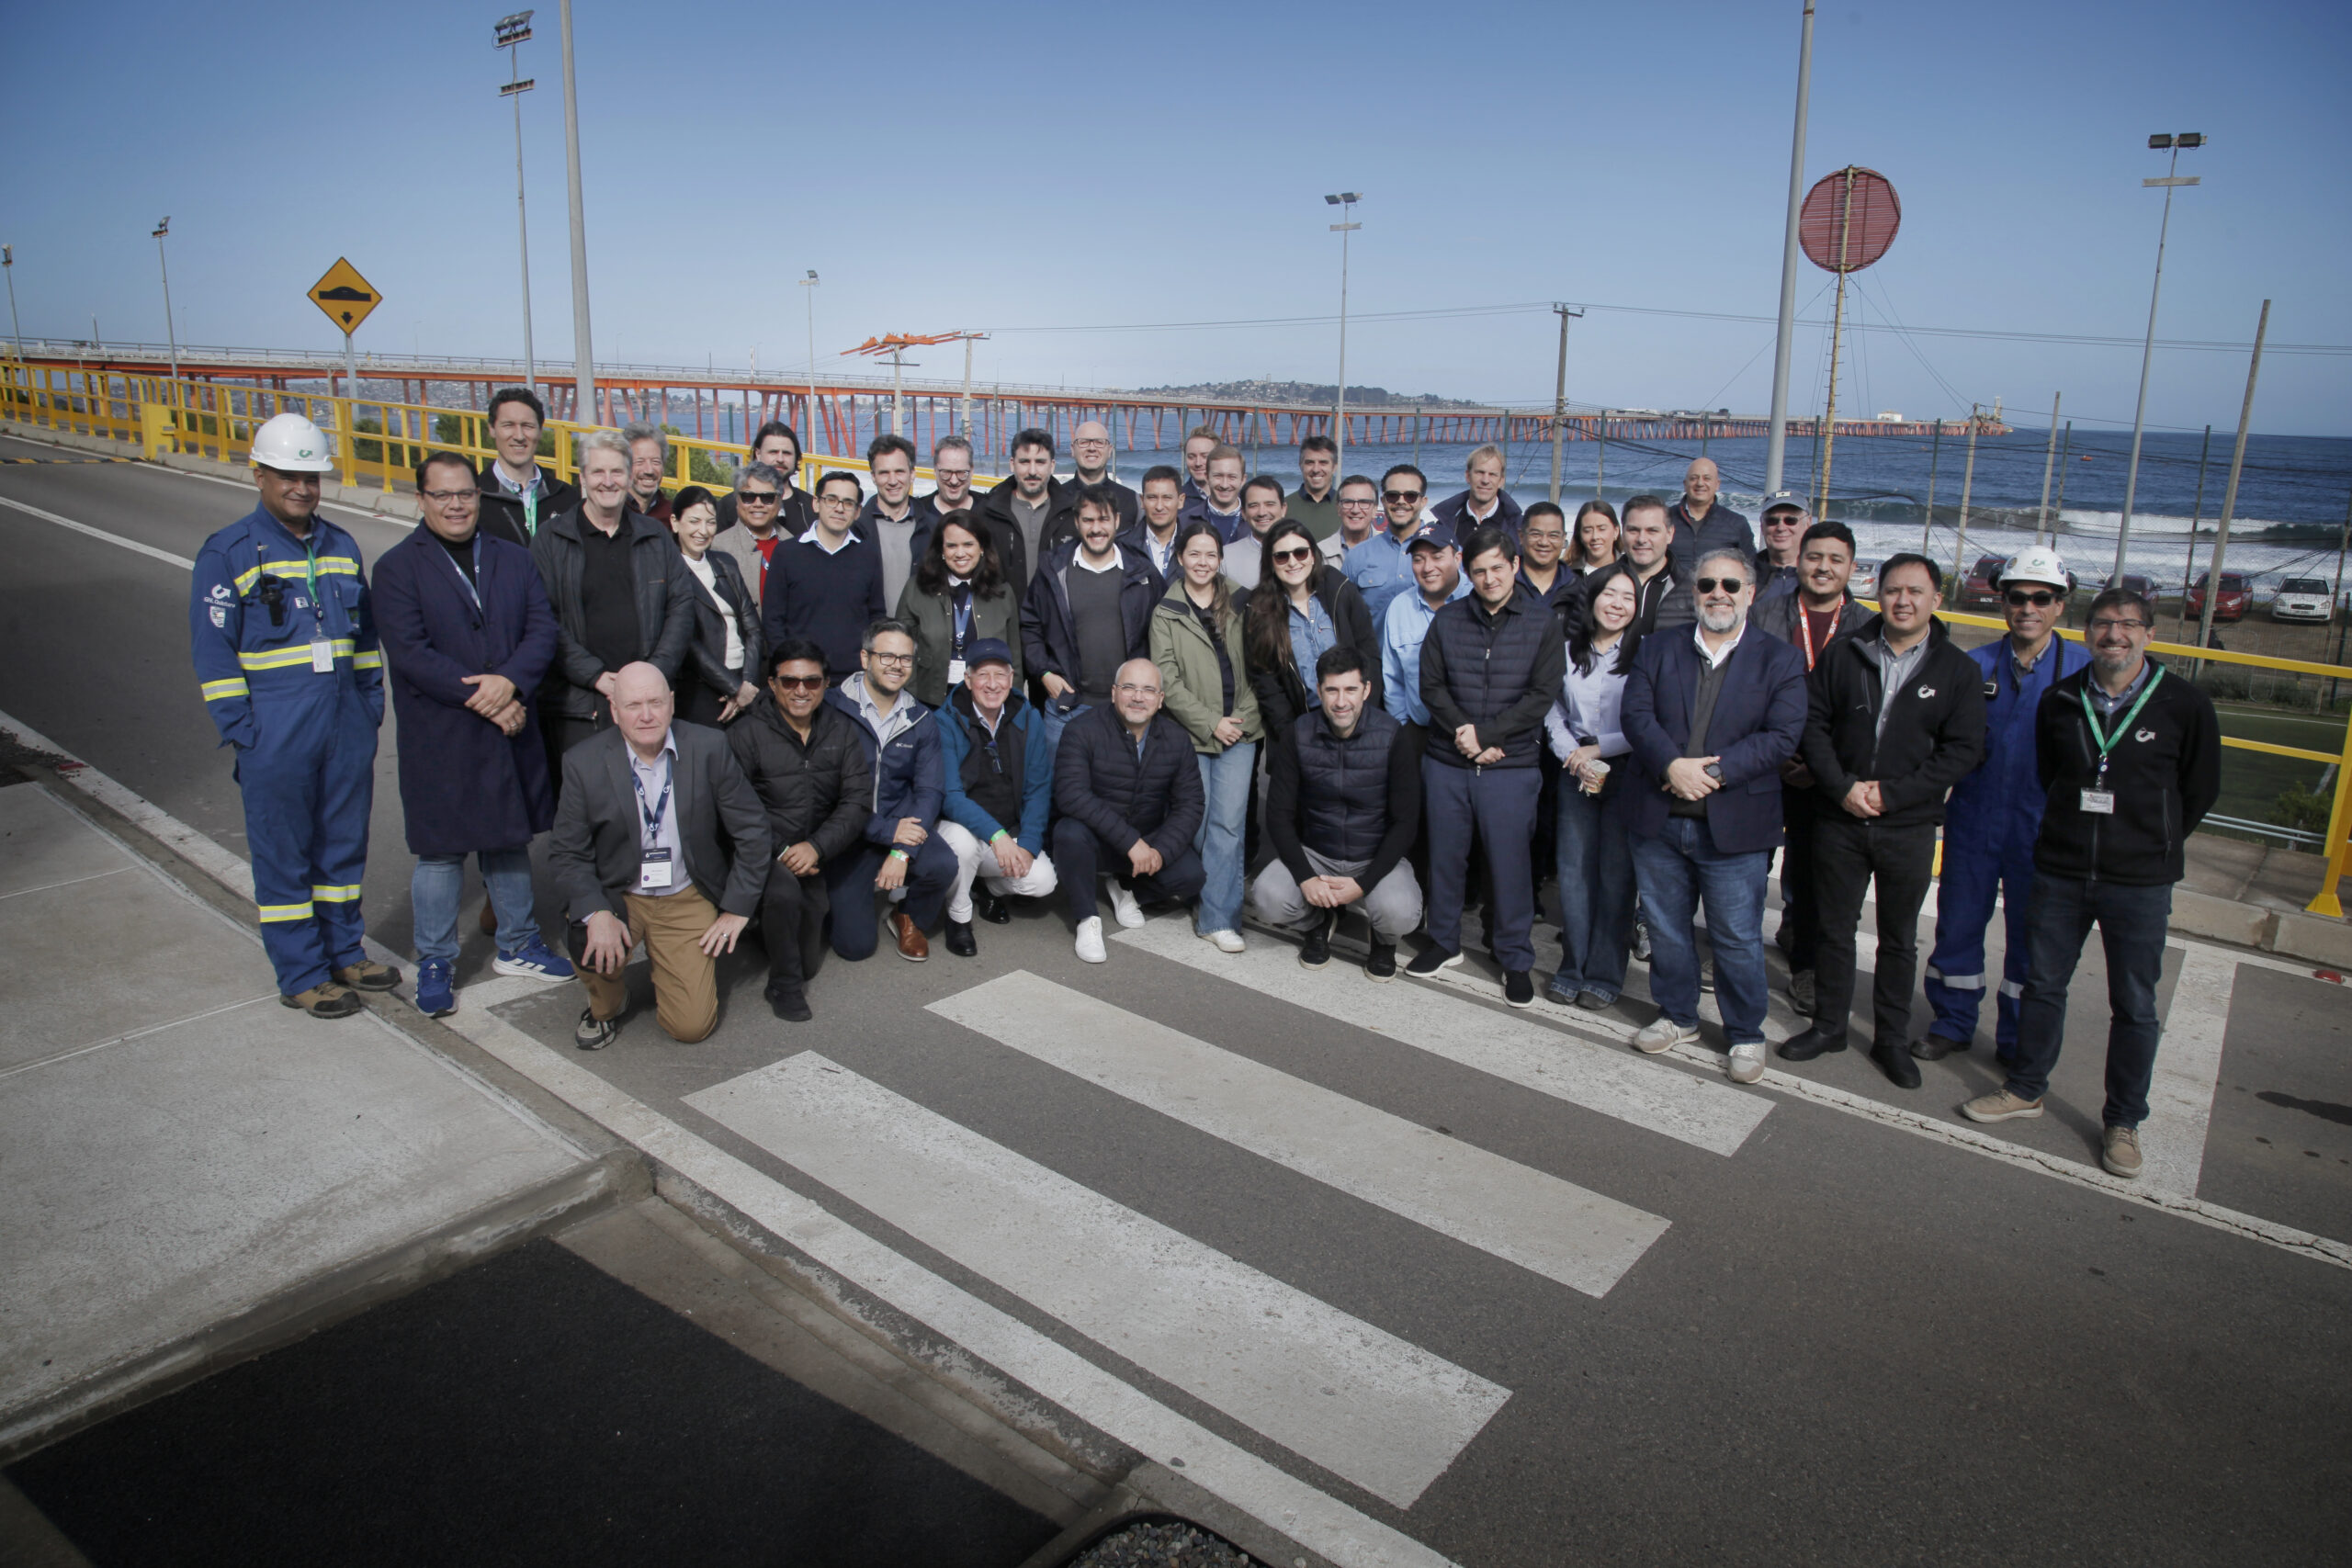
La primera tuvo lugar en el Terminal GNL Quintero, infraestructura estratégica para la seguridad de abastecimiento de gas natural del país, donde los participantes tuvieron la oportunidad de conocer aspectos de su funcionamiento y operación.

Visita Técnica a GNL Quintero

Visita Técnica a la Terminal GNL Quintero Imagen cortesía de GNL Quintero. Felipe Manrique.

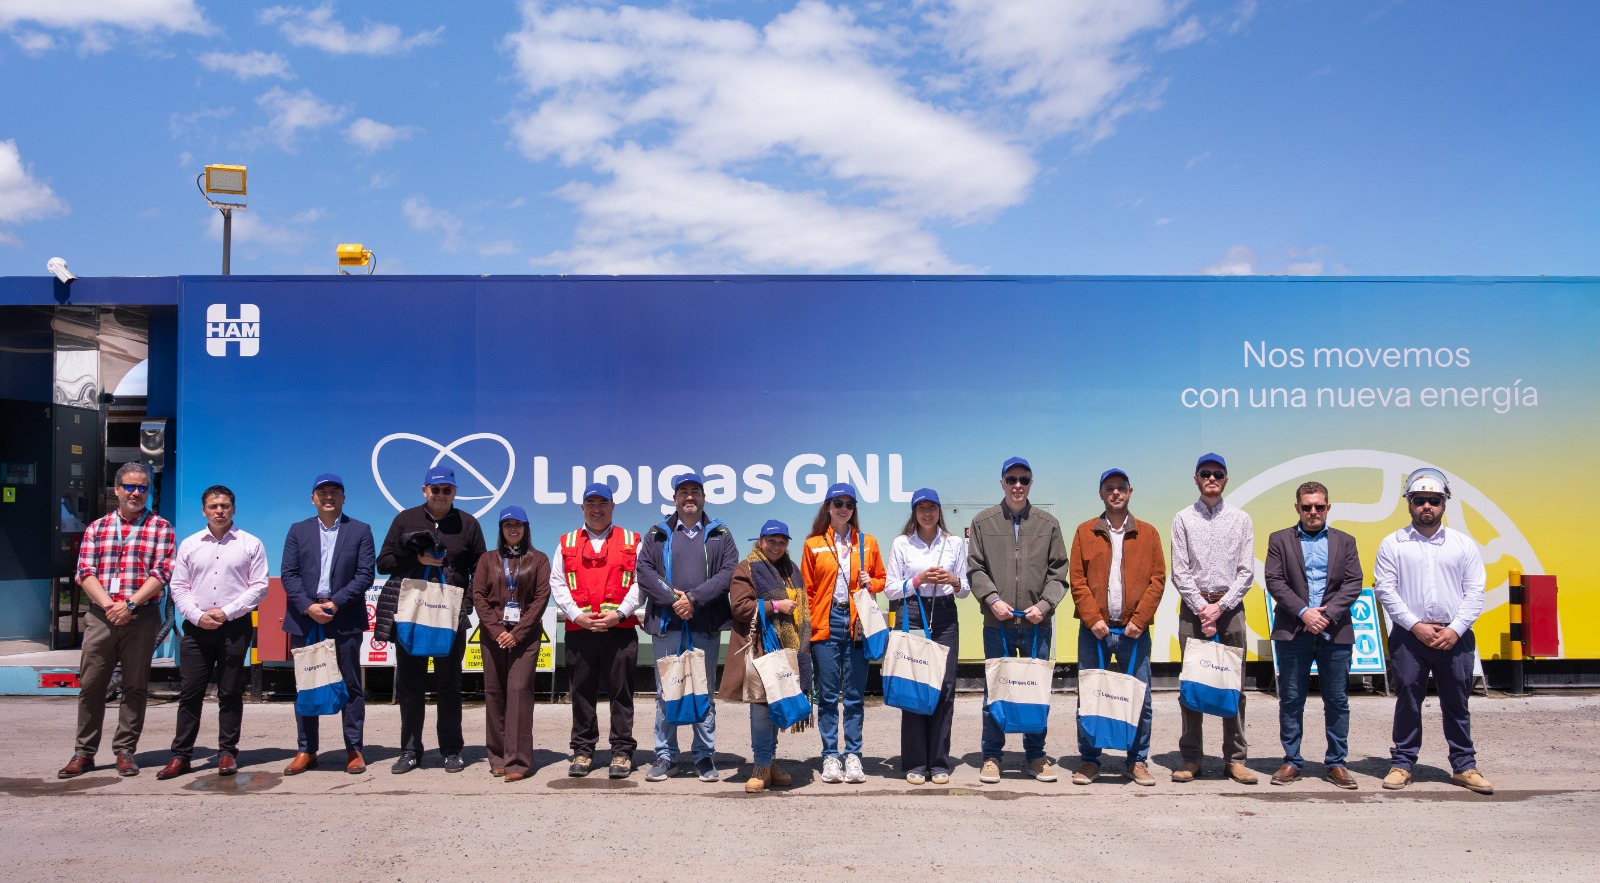
La segunda visita, organizada con el apoyo de Lipigas, permitió conocer aplicaciones concretas del GNL en el transporte pesado y las soluciones de movilidad.

Visita Técnica Lipigas, Estación de Servicio a Camiones a GNL. Imagen cortesía de Lipigas. Paulo Castelli.

Nuestro agradecimiento a GNL Quintero y Lipigas por compartir su experticia con los delegados. Ambas actividades complementaron el programa de conferencias, proporcionando una perspectiva práctica sobre infraestructura, operaciones y nuevas aplicaciones del GNL.

Una plataforma internacional para conectar conocimiento y oportunidades de negocio

Más allá de las sesiones especializadas, el encuentro ofreció una amplia agenda de relacionamiento empresarial que incluyó reuniones estratégicas, actividades de networking, encuentros entre ejecutivos y una zona de exhibición tecnológica.

La exhibición reunió a compañías proveedoras de equipos, tecnologías y servicios especializados para la industria, con una propuesta escenográfica inspirada en dos trenes de licuefacción de GNL.

La participación de empresas provenientes de diferentes segmentos de la cadena de valor favoreció el intercambio de experiencias, la identificación de oportunidades comerciales y el fortalecimiento de relaciones entre actores regionales e internacionales.

“El éxito de esta sexta edición confirma la importancia de contar con espacios especializados que conecten a los principales actores del mercado del GNL en América Latina y el Caribe. Nuestro propósito es ir más allá de las conferencias: queremos facilitar conversaciones estratégicas, impulsar nuevas relaciones comerciales y contribuir al desarrollo de proyectos e inversiones que fortalezcan el futuro energético de nuestra región”, señaló Kenna Bravo, fundadora y directora de GNL GLOBAL.

Sponsor 2026

Sponsor 2026


República Dominicana será sede del 7th International GNL GLOBAL Forum 2027

Tras el éxito de Santiago, GNL GLOBAL confirmó que República Dominicana será el país anfitrión de la séptima edición del International GNL GLOBAL Forum en 2027.

La elección representa una oportunidad para ampliar la conversación regional hacia el Caribe, una zona de creciente interés para el desarrollo de infraestructura, generación eléctrica a gas natural y nuevas cadenas de suministro de GNL.

Con seis ediciones realizadas, el International GNL GLOBAL Forum continúa fortaleciendo su misión de conectar a los profesionales, empresas e instituciones que impulsan la evolución de esta industria.

Information | Connection | Business


Acerca de GNL GLOBAL
GNL GLOBAL es una plataforma internacional especializada en información, análisis y desarrollo de conexiones estratégicas en la industria del gas natural y el gas natural licuado en América Latina y el Caribe.
A través de sus publicaciones, iniciativas sectoriales y el International GNL GLOBAL Forum, promueve el intercambio de conocimiento, la visibilidad de proyectos, el relacionamiento empresarial y la generación de nuevas oportunidades comerciales.
Más información: www.gnlglobal.com
Contacto: contact@gnlglobal.com
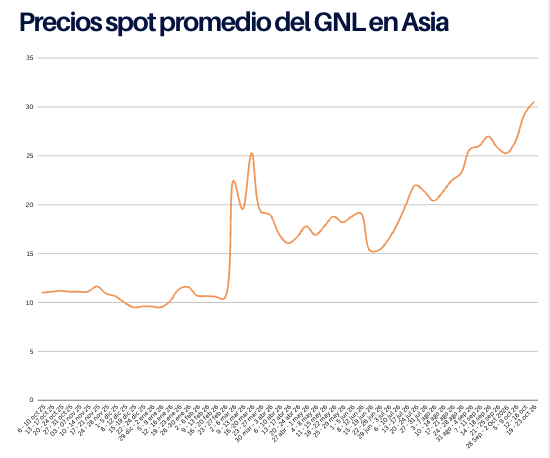
Precios del GNL al 23 octubre 2026

Precios spot del GNL en Asia suben por tercera semana consecutiva y alcanzan máximos desde 2022 ante mayor demanda y riesgos geopolíticos

Precios spot del GNL en Asia suben por tercera semana consecutiva y alcanzan máximos desde 2022 ante mayor demanda y riesgos geopolíticos 550 458 GNL GLOBAL
Los precios spot del gas natural licuado (GNL) en Asia aumentaron por tercera semana consecutiva, alcanzando su nivel más alto desde diciembre de 2022, impulsados por el fortalecimiento de la demanda en el noreste asiático, las previsiones de temperaturas más bajas y la persistencia de riesgos geopolíticos asociados al conflicto entre Estados Unidos e Irán, particularmente por las restricciones y amenazas sobre el transporte marítimo a través del estrecho de Ormuz.

De acuerdo con el reporte semanal de precios publicado el viernes 23 de octubre por Reuters, el precio promedio del GNL para entrega en diciembre en el noreste de Asia se situó en 30,50 USD/MMBtu, frente a los 29,30 USD/MMBtu registrados la semana anterior. Esto representa un incremento de 1,20 USD/MMBtu, equivalente al 4,1% semanal, y confirma la continuidad de la tendencia alcista observada durante las últimas tres semanas.

Precios del GNL al 23 octubre 2026

Precios del GNL al 23 octubre 2026

El mercado enfrenta una combinación de factores que presionan las cotizaciones: mayores necesidades de abastecimiento antes del invierno boreal, compras adicionales de importadores asiáticos, inventarios europeos relativamente reducidos y riesgos persistentes sobre los suministros procedentes de Oriente Medio. La competencia entre Asia y Europa por los cargamentos disponibles continúa siendo un elemento determinante para la formación de precios internacionales.

El estrecho de Ormuz sigue concentrando una parte importante de la incertidumbre. Aunque se ha registrado una recuperación parcial del tránsito marítimo y de las operaciones de carga de GNL de Qatar, los incidentes contra embarcaciones comerciales y la falta de garantías de navegación mantienen una prima de riesgo geopolítico en el mercado.

El aumento de los precios refleja el endurecimiento de las condiciones de oferta y demanda de corto plazo, en un mercado que comienza a incorporar con mayor intensidad las necesidades de aprovisionamiento para la temporada invernal.

Kesher Sumeet, analista sénior de Energy Aspects, advirtió que las cotizaciones podrían continuar aumentando si se fortalecen los fundamentos inmediatos del mercado y persiste la prima de riesgo geopolítico.

Según el analista, las previsiones de temperaturas más frías en Europa a comienzos de noviembre podrían acelerar las extracciones de gas de los almacenamientos subterráneos. Al mismo tiempo, el noreste asiático enfrenta pronósticos de temperaturas inferiores a las habituales, aunque sus inventarios relativamente abundantes deberían limitar inicialmente la competencia por nuevos cargamentos.

El riesgo, sin embargo, podría trasladarse hacia los meses posteriores a medida que disminuyan las existencias y aumenten las necesidades de reposición.

El fortalecimiento de las compras asiáticas también ha modificado las condiciones de competencia entre las cuencas del Atlántico y del Pacífico. Aunque los diferenciales de precios favorecen determinadas operaciones hacia Asia, los costos de transporte y las distancias marítimas continúan siendo decisivos para determinar el destino económicamente más atractivo de los cargamentos flexibles.

En este contexto, S&P Global Energy señaló el 22 de octubre que el mercado asiático había comenzado a mostrar una estructura de contango en determinados tramos de la curva de precios, en la que las entregas futuras cotizan por encima de las más próximas. Esta configuración refleja expectativas diferenciadas sobre el equilibrio entre oferta y demanda durante el invierno y no debe confundirse con una condición uniforme de toda la curva de precios.

Asia

La demanda de GNL en Asia mostró un crecimiento superior al observado en Europa durante la semana pasada, intensificando la competencia interregional por los suministros disponibles, de acuerdo con Martin Senior, responsable de precios de GNL de Argus Media.

China desempeñó un papel especialmente relevante. La empresa estatal CNOOC adquirió al menos 11 cargamentos de GNL durante la semana y mantenía negociaciones para obtener volúmenes adicionales con entrega en noviembre y diciembre, como parte de su estrategia para alcanzar los objetivos de almacenamiento antes del invierno.

La empresa surcoreana KOGAS también estaba buscando cargamentos adicionales, contribuyendo al fortalecimiento de la demanda en el noreste asiático.

Las condiciones meteorológicas comenzaron a favorecer las compras. Según Mathieu Utting, analista de Rystad Energy, las regiones del norte y noreste de China ya experimentaban un descenso significativo de las temperaturas, mientras que los pronósticos anticipaban una extensión del enfriamiento hacia el centro y este del país. Corea del Sur también comenzaba a registrar la llegada de masas de aire más frío.

Utting advirtió que, si estas condiciones se mantienen, las compras spot de China y Corea del Sur podrían acelerarse, obligando a los importadores europeos a elevar sus ofertas para asegurar los cargamentos atlánticos necesarios durante el invierno.

Esta evolución resulta especialmente relevante porque los compradores asiáticos y europeos compiten por una parte de la misma oferta flexible, particularmente los cargamentos estadounidenses y africanos cuyo destino puede ajustarse de acuerdo con los precios relativos y los costos logísticos.

Los datos adicionales publicados por Reuters el 23 de octubre, a partir de estimaciones de Kpler, apuntaban a que las importaciones asiáticas de GNL alcanzarían aproximadamente 23,31 millones de toneladas en octubre, el volumen mensual más alto desde julio, cuando se registraron 23,38 millones de toneladas.

China encabezaría esa recuperación, con arribos estimados de 5,47 millones de toneladas frente a 5,20 millones en septiembre. Estas cifras refuerzan la evidencia de un mayor interés comprador, aunque corresponden a estimaciones de llegadas y no exclusivamente a operaciones del mercado spot.

La tensión en torno al estrecho de Ormuz constituye otro factor determinante para las expectativas de suministro. El conflicto en Oriente Medio ha afectado la normalidad de las rutas de exportación del golfo Pérsico, dificultando la comercialización de volúmenes de Qatar y aumentando la dependencia de suministros alternativos.

Durante la semana anterior, Arturo Regalado, analista sénior de GNL de Kpler, había señalado que, a pesar del incremento del tránsito marítimo desde septiembre y de cierta recuperación de las cargas en Ras Laffan, los ataques contra buques y la incertidumbre sobre la seguridad de navegación continuaban sosteniendo los precios.

Alex Froley, analista sénior de GNL de ICIS, también destacó la volatilidad de las rutas comerciales y el aumento de los cambios de destino de cargamentos en el Atlántico.

Un ejemplo fue el metanero Shra’ouh, que inicialmente navegaba alrededor de África con destino a India, posteriormente modificó su señal de destino hacia el Reino Unido y volvió a dirigirse hacia el sur, posiblemente para atender la demanda asiática.

Estos movimientos ilustran cómo las condiciones de precios, la seguridad marítima y la flexibilidad contractual influyen en la asignación de cargamentos entre las principales regiones importadoras.

La información publicada el 23 de octubre por Reuters también señaló una intensificación de los incidentes contra embarcaciones comerciales en Ormuz y las aguas circundantes durante octubre. Este deterioro de la seguridad marítima constituye un riesgo directo para la normalización de los suministros energéticos, aunque no permite atribuir automáticamente todo el incremento semanal del GNL a los acontecimientos militares.

Europa

Los precios del GNL en Europa también registraron aumentos durante la semana pasada, respaldados por las tensiones geopolíticas en Oriente Medio, interrupciones en el suministro de gas por gasoductos noruegos y nuevas necesidades de importación en otros mercados, particularmente Egipto.

S&P Global Energy evaluó el jueves 22 de octubre su referencia diaria de GNL para entrega en noviembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 28,975 USD/MMBtu, con un descuento de 0,52 USD/MMBtu respecto al precio del gas en el hub neerlandés TTF.

Esta evaluación representa un aumento de 1,150 USD/MMBtu, equivalente al 4,1%, frente a los 27,825 USD/MMBtu de la semana anterior.

Spark Commodities situó su evaluación correspondiente en 29,019 USD/MMBtu, mientras que Argus Media evaluó el precio para entrega en diciembre en 29,07 USD/MMBtu.

La comparación de los precios europeos debe considerar sus diferentes referencias temporales y metodologías. En particular, el precio publicado por Argus corresponde a diciembre, mientras que los valores mencionados de S&P Global Energy y Spark Commodities corresponden a noviembre.

Aly Blakeway, responsable de GNL del Atlántico de S&P Global Energy, explicó que los precios europeos aumentaron por una combinación de factores, entre ellos los acontecimientos geopolíticos en Oriente Medio, las interrupciones del suministro noruego y la demanda de Egipto, que buscaba adquirir cinco cargamentos de GNL para entrega en noviembre.

Aunque los cargamentos estadounidenses continuaban favoreciendo los destinos de la cuenca atlántica, el descenso de las reservas europeas, el inicio de las extracciones de almacenamiento y la recuperación de la demanda en otras regiones habían reducido el margen de seguridad observado a principios de octubre.

Durante la semana anterior, los precios del gas europeo habían alcanzado aproximadamente 88,57 EUR/MWh, equivalentes a 29,20 USD/MMBtu, en las operaciones de la tarde del viernes 16 de octubre. Se trataba del nivel intradiario más elevado desde diciembre de 2022.

El mercado también había recibido nuevas advertencias sobre la vulnerabilidad del abastecimiento invernal. Analistas de Morgan Stanley estimaban que Europa entraría en el invierno con inventarios cercanos al 74%, incluso considerando las temperaturas relativamente cálidas registradas y la recuperación parcial de los flujos de GNL procedentes del Golfo hasta aproximadamente el 30% de sus niveles anteriores al conflicto.

Ante este escenario, Morgan Stanley elevó su previsión del TTF para el invierno a 90 EUR/MWh y señaló que los precios podrían alcanzar 135 EUR/MWh bajo una combinación de riesgos, incluyendo una interrupción prolongada de los suministros de Qatar, temperaturas más bajas o nuevas dificultades de abastecimiento.

Estas cifras corresponden a escenarios de previsión, no a precios efectivamente registrados ni a resultados inevitables.

Por otra parte, la entrada en la temporada de calefacción y la competencia con Asia plantean un riesgo adicional para la capacidad europea de atraer cargamentos flexibles. La magnitud del impacto dependerá de la evolución climática, los niveles de almacenamiento, los flujos de gas por gasoductos y la disponibilidad efectiva de GNL en el mercado internacional.

Fletes de GNL

Las tarifas spot de transporte marítimo de GNL aumentaron tanto en el Atlántico como en el Pacífico durante la semana del 19 al 23 de octubre, aunque permanecieron considerablemente por debajo de los máximos alcanzados durante las etapas de mayor tensión del conflicto en Oriente Medio.

Según Qasim Afghan, analista de Spark Commodities, las tarifas diarias en el Atlántico aumentaron hasta 21.750 USD por día, frente a los 20.500 USD por día de la semana anterior. Esto representa un incremento de 1.250 USD diarios, equivalente al 6,1%.

En el Pacífico, las tarifas aumentaron hasta 30.750 USD por día, frente a los 27.000 USD diarios registrados previamente, con un incremento de 3.750 USD por día, equivalente al 13,9%.

El aumento de los fletes en el Pacífico fue proporcionalmente superior al registrado en el Atlántico, reflejando diferencias regionales en las condiciones de contratación de buques y las expectativas de demanda de transporte.

Los diferenciales de precios entre las regiones importadoras continúan influyendo en el arbitraje de cargamentos. Según Afghan, el arbitraje del GNL estadounidense para entrega próxima en el noreste asiático, utilizando la ruta del cabo de Buena Esperanza, seguía favoreciendo económicamente los destinos europeos.

En cambio, el arbitraje de cargamentos nigerianos de entrega inmediata, también considerando la ruta del cabo de Buena Esperanza, mostraba una orientación más firme hacia Asia.

Esta diferencia refleja la importancia de los costos integrales de transporte, incluidos el origen del cargamento, la distancia hasta el mercado de destino y los diferenciales de precios entre el JKM asiático y el TTF europeo.

El encarecimiento de los fletes del Pacífico podría elevar los costos de posicionamiento de cargamentos hacia Asia, mientras que las tarifas relativamente más bajas del Atlántico y las menores distancias desde Estados Unidos continúan favoreciendo las entregas estadounidenses a Europa.

La seguridad de las rutas marítimas sigue siendo un elemento adicional de incertidumbre. Las restricciones en Ormuz y la posibilidad de utilizar trayectos alternativos alrededor del cabo de Buena Esperanza pueden incrementar las distancias recorridas, prolongar los tiempos de entrega y modificar la disponibilidad efectiva de metaneros.

En consecuencia, la evolución del mercado marítimo seguirá condicionada por la competencia entre Asia y Europa, los riesgos sobre las principales rutas energéticas y la capacidad de los operadores para reposicionar sus buques de acuerdo con las oportunidades comerciales.

GNL GLOBAL

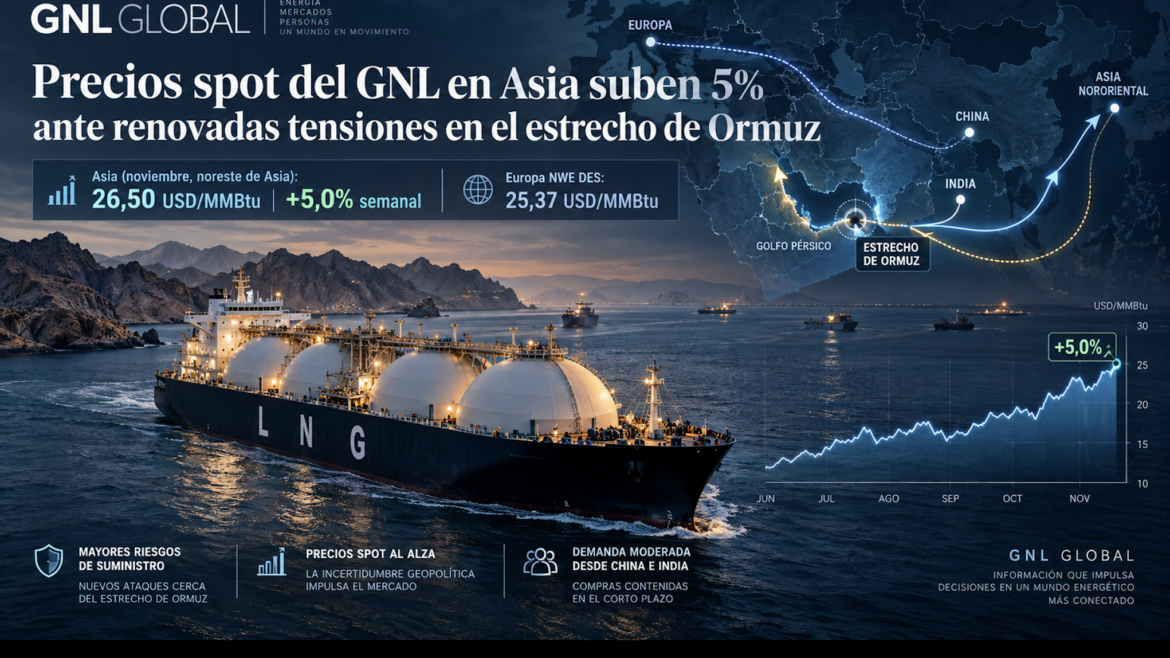
Precios spot del GNL en Asia suben ante renovadas tensiones en el estrecho de Ormuz

Precios spot del GNL en Asia suben ante renovadas tensiones en el estrecho de Ormuz 2042 1214 GNL GLOBAL
Los precios spot del gas natural licuado (GNL) en Asia volvieron a subir la semana pasada, impulsados por una nueva escalada de los riesgos para la navegación cerca del estrecho de Ormuz, donde los ataques contra buques reavivaron las preocupaciones sobre posibles interrupciones del suministro procedente del Medio Oriente.

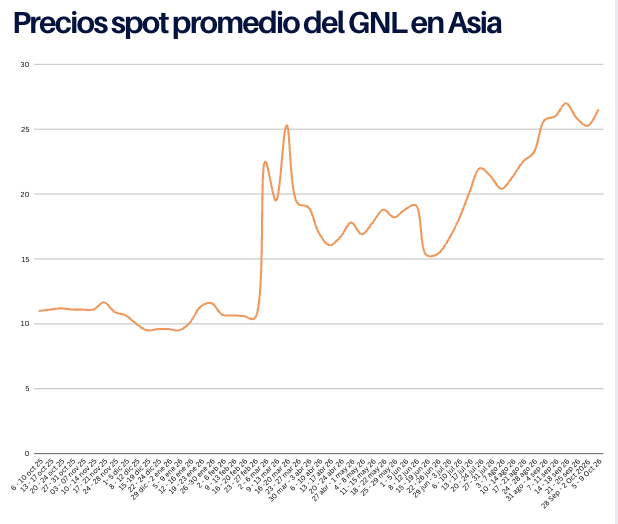
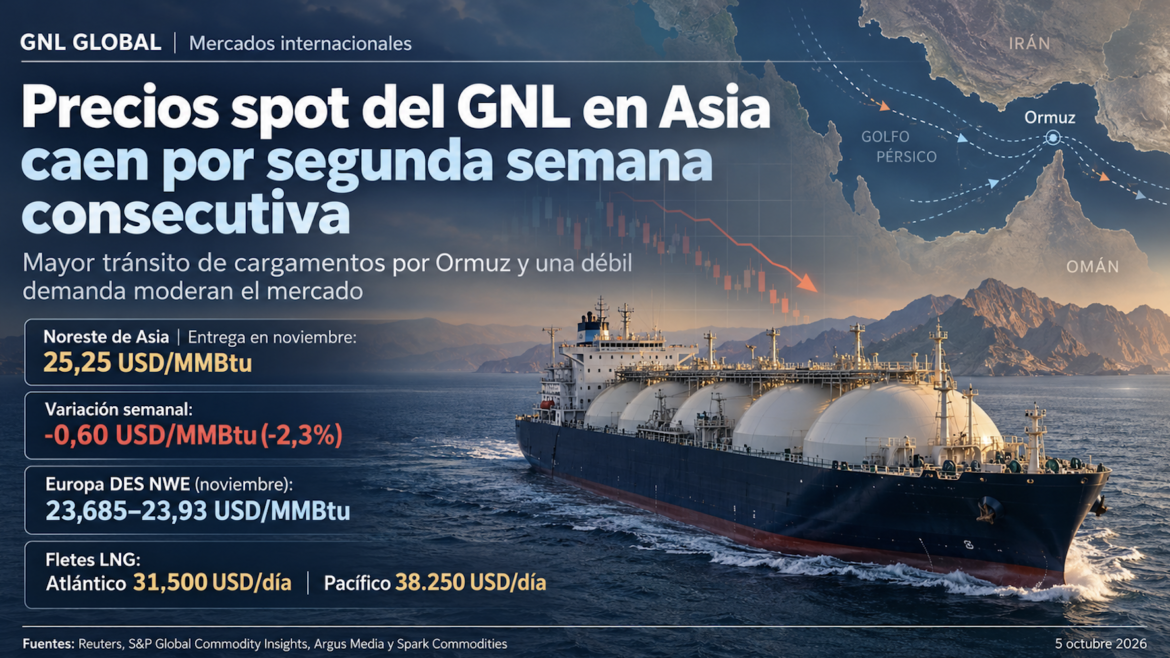
De acuerdo con el reporte semanal de precios publicado el viernes por la agencia Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia fue estimado en 26,50 USD/MMBtu, frente a 25,25 USD/MMBtu la semana anterior. La variación representa un incremento de 1,25 USD/MMBtu, equivalente a 5,0%.

Precios del GNL al 9 de Oct 2026

Precios del GNL al 9 de Oct 2026

El movimiento revirtió las caídas registradas durante las dos semanas anteriores. Sin embargo, el aumento permaneció contenido por una demanda spot todavía limitada entre algunos de los principales compradores asiáticos, especialmente China e India, mientras los inventarios en el noreste de Asia se consideran suficientes de cara al invierno.

Conflicto en el Estrecho de Ormuz

El estrecho de Ormuz volvió a situarse en el centro de la atención del mercado. Durante la semana se intensificaron los ataques contra buques y disminuyó el tráfico general a través de la vía marítima, aunque cargamentos de GNL continuaron atravesando el estrecho. Esta combinación —mayor riesgo de seguridad, pero continuidad parcial de los flujos— mantiene una elevada prima de incertidumbre sin implicar, por ahora, una interrupción total del suministro de GNL.

El mercado internacional de GNL continuó condicionado por el delicado equilibrio entre el riesgo de suministro procedente del Medio Oriente  y una demanda asiática todavía sensible a los elevados niveles de precios.

Toby Copson, managing partner de Davenport Energy, señaló que la demanda asiática continúa siendo muy sensible al precio y que los compradores chinos, en particular, difícilmente competirían por cargamentos spot a los actuales niveles salvo que se produjera una normalización significativa de los precios.

“La demanda asiática sigue siendo sensible a los precios, y es particularmente improbable que los compradores chinos busquen cargamentos spot a menos que los precios vuelvan a su media, lo cual actualmente es improbable”, indicó Copson.

El ejecutivo añadió que el mercado necesita un cambio importante en la economía de los cargamentos entregados para atraer demanda adicional: “El mercado necesita un cambio significativo en la economía de la oferta para atraer demanda adicional al sistema”.

La situación plantea dos fuerzas contrapuestas. Por una parte, cualquier deterioro adicional de la seguridad marítima en Ormuz podría restringir la disponibilidad física de cargamentos del Golfo y aumentar la prima de riesgo. Por otra, los altos precios ya están limitando la respuesta de la demanda asiática, reduciendo la capacidad del mercado para trasladar íntegramente el riesgo geopolítico hacia mayores precios spot.

Durante la semana, además, el tráfico general por el estrecho disminuyó considerablemente después de nuevos ataques contra buques. Esta evolución refuerza la incertidumbre sobre la regularidad futura de los tránsitos, aunque los flujos de GNL no se han detenido.

Asia

Martin Senior, responsable de precios de GNL en Argus, atribuyó la subida de la última semana al incremento de las tensiones entre Estados Unidos e Irán y a nuevos ataques contra buques, incluyendo un incidente que afectó a un metanero, circunstancias que han deteriorado las expectativas sobre la seguridad del tránsito por Ormuz.

No obstante, los flujos de GNL continuaron atravesando la zona.

“los flujos a través del estrecho de Ormuz han sido intensos, con nueve navieras que en lo que va del mes han activado sus transpondedores AIS al este de Ormuz tras un probable tránsito. Además, es probable que se hayan producido cuatro transferencias de barco a barco en el Golfo de Omán esta semana. Esto ha seguido ejerciendo presión sobre la demanda spot del sur de Asia”, explicó Senior.

Los datos reflejan la complejidad del mercado actual: una parte de los buques continúa cruzando el estrecho, en ocasiones utilizando procedimientos que dificultan su seguimiento durante determinados segmentos de la navegación, mientras otros cargamentos son gestionados mediante transferencias ship-to-ship en el golfo de Omán.

La demanda spot del noreste de Asia se ha mantenido limitada durante las últimas semanas, con inventarios considerados suficientes antes del invierno. En India, la demanda spot también continúa por debajo de los niveles observados un mes atrás. Senior atribuyó esta debilidad, en parte, al aumento de los tránsitos por Ormuz, que ha mejorado la disponibilidad efectiva de suministros procedentes del Golfo.

La evolución representa un cambio respecto de la semana anterior, cuando el incremento de cargamentos que lograban atravesar Ormuz había presionado los precios asiáticos a la baja. En septiembre, el número de cargamentos de GNL que salieron del estrecho alcanzó su nivel mensual más alto desde el inicio de la guerra entre Estados Unidos e Israel e Irán, aunque permaneció significativamente por debajo de los volúmenes previos al conflicto.

Durante la última semana, sin embargo, la situación de seguridad volvió a deteriorarse. El tráfico total de buques de materias primas a través del estrecho descendió a su nivel más bajo en más de dos meses después de una nueva serie de ataques. Aunque este descenso no equivale automáticamente a una reducción proporcional de los cargamentos de GNL, aumenta la incertidumbre sobre la capacidad de mantener los actuales niveles de tránsito.

Al mismo tiempo, Qatar continúa intentando recuperar progresivamente su capacidad energética. Reuters informó el 7 de octubre que el primer tren del proyecto de expansión North Field East de QatarEnergy se encontraba preparado para iniciar operaciones en noviembre, según personas familiarizadas con los planes. La incorporación de nueva capacidad podría contribuir a recuperar parte de la producción afectada por el conflicto, aunque la capacidad efectiva de exportación seguirá dependiendo de las condiciones operativas y, especialmente, de la seguridad de la navegación por Ormuz.

Europa

En Europa, los precios del gas se situaron alrededor de 78 euros/MWh el viernes, después de haber aumentado previamente durante la semana debido a un sendout de GNL —inyección del GNL regasificado en la red europea— inferior a lo esperado.

La situación de los inventarios continúa siendo uno de los principales factores de soporte del mercado europeo. Las instalaciones de almacenamiento de gas de Europa se encontraban 73,12% llenas, según datos de Gas Infrastructure Europe, el nivel más bajo registrado para esta época del año desde que comenzaron las estadísticas en 2011.

El Institute for Energy Economics and Financial Analysis (IEEFA) señaló que esta situación, combinada con la prohibición completa de las importaciones de GNL ruso por parte de la Unión Europea a partir de enero de 2027, podría obligar al bloque a reducir su demanda de gas durante el invierno 2026-2027 en aproximadamente 7% interanual.

En el mercado de GNL, S&P Global Energy evaluó el jueves su referencia diaria para cargamentos entregados en noviembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 25,37 USD/MMBtu, con un descuento de 0,51 USD/MMBtu frente al contrato del mes próximo en el hub neerlandés TTF.

La evaluación representa un fuerte incremento respecto de los 23,685 USD/MMBtu registrados por S&P Global Energy la semana anterior, equivalente a aproximadamente 1,69 USD/MMBtu o 7,1%.

Argus Media evaluó los cargamentos europeos en 25,37 USD/MMBtu, frente a 23,69 USD/MMBtu la semana anterior.

Spark Commodities situó su evaluación en 25,350 USD/MMBtu, comparado con 23,93 USD/MMBtu una semana antes.

El mercado europeo, por tanto, continúa ofreciendo una fuerte competencia por los cargamentos de la cuenca Atlántica. El nivel relativamente bajo de almacenamiento antes del invierno refuerza las expectativas de importaciones elevadas de GNL durante los próximos meses y contribuye a mantener Europa como destino preferente para numerosos cargamentos estadounidenses.

Esta dinámica también limita el arbitraje hacia Asia, especialmente cuando se consideran los costos adicionales de transporte a través del cabo de Buena Esperanza.

Fletes de GNL

Las tarifas de transporte marítimo mostraron comportamientos divergentes entre las cuencas del Atlántico y del Pacífico.

En el Atlántico, las tarifas descendieron hasta 20.750 USD por día, según Qasim Afghan, analista de Spark Commodities. La semana anterior se habían situado en 31.500 USD por día, lo que representa una reducción de 10.750 USD por día, equivalente a aproximadamente 34,1%.

La caída interrumpió cinco semanas consecutivas de aumentos de las tarifas atlánticas.

En el Pacífico, por el contrario, las tarifas se mantuvieron relativamente estables en 39.000 USD por día, frente a 38.250 USD por día la semana anterior, una subida de 750 USD por día o aproximadamente 2,0%.

El mercado de transporte continúa condicionado por una elevada disponibilidad de buques, incluida la incorporación de nuevos metaneros durante 2026, mientras la creciente concentración de cargamentos estadounidenses hacia Europa favorece trayectos relativamente más cortos dentro de la cuenca Atlántica.

Afghan indicó que el arbitraje del cargamento estadounidense del mes próximo hacia el noreste de Asia a través del cabo de Buena Esperanza continúa señalando con claridad hacia Europa.

En contraste, el arbitraje prompt para cargamentos nigerianos, también considerando la ruta por el cabo de Buena Esperanza, muestra una ventaja más marginal a favor de Asia.

La configuración actual confirma la importancia de los diferenciales entre los mercados europeo y asiático, los costos de flete y la duración de las rutas en la determinación del destino económico de los cargamentos. Al mismo tiempo, cualquier nueva restricción importante sobre la navegación en Oriente Medio podría modificar rápidamente tanto la disponibilidad de buques como la economía de estos arbitrajes.

GNL GLOBAL

Demanda europea de GNL y la expansión de la flota presionarán las tarifas marítimas este invierno

Demanda europea de GNL y la expansión de la flota presionarán las tarifas marítimas este invierno 1820 996 GNL GLOBAL
El mercado internacional de transporte de gas natural licuado (GNL) se encamina hacia un invierno marcado por una combinación poco habitual: fuerte demanda europea y creciente disponibilidad de buques, dos factores que podrían mantener bajo presión las tarifas de flete a pesar del incremento esperado en la actividad comercial.

De acuerdo con información publicada por Reuters, la mayor proporción de cargamentos estadounidenses dirigidos hacia Europa está acortando las distancias promedio de navegación y liberando capacidad de transporte, mientras que una nueva ola de buques de reciente construcción continúa incorporándose a la flota global.

Las tarifas han retrocedido con fuerza desde los máximos de marzo

Las tarifas spot para metaneros de dos tiempos con capacidad aproximada de 174.000 m³, uno de los segmentos más representativos del mercado, se situaban esta semana en torno a USD 25.750 por día en el Atlántico.

El contraste con los niveles registrados a comienzos de marzo es significativo. En aquel momento, las tarifas del Atlántico alcanzaron aproximadamente USD 287.500 por día, mientras que en el Pacífico llegaron a USD 225.750 por día.

Actualmente, las tarifas del Pacífico se sitúan alrededor de USD 39.000 por día.

La corrección refleja una mayor disponibilidad de tonelaje y un cambio en los patrones comerciales después de la fuerte dislocación provocada por el conflicto en Oriente Medio a comienzos de año.

Europa vuelve a convertirse en el principal destino marginal del GNL estadounidense

Uno de los factores centrales detrás del comportamiento actual del mercado marítimo es el incremento de las importaciones europeas de GNL estadounidense.

Durante agosto y septiembre, Europa aumentó significativamente sus compras desde Estados Unidos, desplazando parte de los volúmenes que anteriormente se dirigían hacia Asia. Al tratarse de rutas más cortas dentro de la cuenca atlántica, los buques completan sus viajes más rápidamente y regresan antes al mercado, aumentando así la disponibilidad efectiva de embarcaciones.

Esta tendencia también se refleja en los datos de exportación estadounidenses. En septiembre, Estados Unidos exportó aproximadamente 10,9 millones de toneladas métricas de GNL, de las cuales Europa recibió cerca de 5,91 millones de toneladas, equivalentes a alrededor del 54 % del total, según datos de LSEG citados por Reuters.

La necesidad europea de reconstruir inventarios antes del invierno continúa siendo uno de los principales impulsores de esta demanda.

La economía del arbitraje favorece actualmente a Europa

Las señales de precio también están apoyando el flujo de cargamentos estadounidenses hacia el mercado europeo.

Según Spark Commodities, el arbitraje spot hacia Asia utilizando la ruta del Cabo de Buena Esperanza permanece cerrado, mientras que las curvas forward continúan favoreciendo Europa como destino del GNL estadounidense durante buena parte del invierno.

La señal es particularmente fuerte para el primer trimestre de 2027. Para febrero y marzo, el margen económico hacia Europa se sitúa actualmente más de USD 3/MMBtu por encima de Asia, según el análisis citado por Reuters, representando una de las señales de arbitraje más favorables para Europa observadas desde finales de 2022.

No obstante, el equilibrio continúa siendo dinámico. Una ampliación del diferencial entre el benchmark asiático JKM y el TTF europeo podría volver a redirigir cargamentos hacia Asia y reducir la disponibilidad de buques en el Atlántico.

Una oleada de nuevos metaneros añade presión estructural

Más allá de la coyuntura europea, el crecimiento de la flota mundial de carriers constituye uno de los factores estructurales más importantes para las tarifas.

Aproximadamente 55 nuevos metaneros fueron entregados durante los primeros siete meses de 2026, y se esperan otros 40 a 45 buques adicionales antes de finalizar el año.

La expansión continuará durante los próximos ejercicios, con estimaciones de aproximadamente:

  • 95 nuevos buques en 2027
  • 80 nuevos buques en 2028

Esta incorporación masiva de tonelaje podría establecer un techo para las tarifas marítimas si el crecimiento de la demanda de GNL y, especialmente, de los ton-mile, no avanza al mismo ritmo que la capacidad de transporte disponible.

Más buques no significa necesariamente menos volatilidad

Aunque las condiciones actuales favorecen tarifas relativamente moderadas, el mercado sigue expuesto a episodios de elevada volatilidad.

El comportamiento del diferencial entre TTF y JKM, los cambios en las rutas comerciales, las condiciones de almacenamiento europeas y cualquier restricción logística pueden modificar rápidamente la disponibilidad de buques.

Además, el contexto geopolítico continúa siendo relevante. Los flujos de GNL a través del Estrecho de Ormuz han mostrado una recuperación parcial durante los últimos meses, aunque persisten importantes riesgos de seguridad y restricciones operativas en la región.

En este entorno, una recuperación significativa de la demanda asiática podría aumentar nuevamente las distancias de navegación, absorber capacidad disponible y generar presión alcista sobre los fletes.

Implicaciones para el mercado global de GNL

El comportamiento esperado de las tarifas durante el invierno 2026-2027 refleja una transformación más amplia del mercado.

Europa continúa absorbiendo grandes volúmenes de GNL estadounidense, pero al mismo tiempo el sector marítimo se encuentra recibiendo una cantidad considerable de nuevas embarcaciones contratadas durante el ciclo expansivo de años anteriores.

Para vendedores y compradores de GNL, unos fletes más bajos pueden mejorar la flexibilidad comercial y reducir parcialmente el coste de mover cargamentos entre mercados. Para los armadores, en cambio, el crecimiento acelerado de la flota plantea el desafío de mantener tasas de utilización suficientes para sostener los niveles de rentabilidad observados durante períodos anteriores de mayor estrechez.

La evolución del invierno dependerá finalmente de tres variables principales: la intensidad de la demanda europea, la recuperación de las compras asiáticas y la rapidez con la que la nueva capacidad de transporte sea absorbida por el crecimiento global del comercio de GNL.

Por ahora, la combinación de rutas atlánticas más cortas y una flota en rápida expansión apunta a mantener las tarifas de transporte bajo presión, incluso en un contexto de elevada demanda europea.

Fuente principal: Reuters 7 de octubre de 2026.

GNL GLOBAL

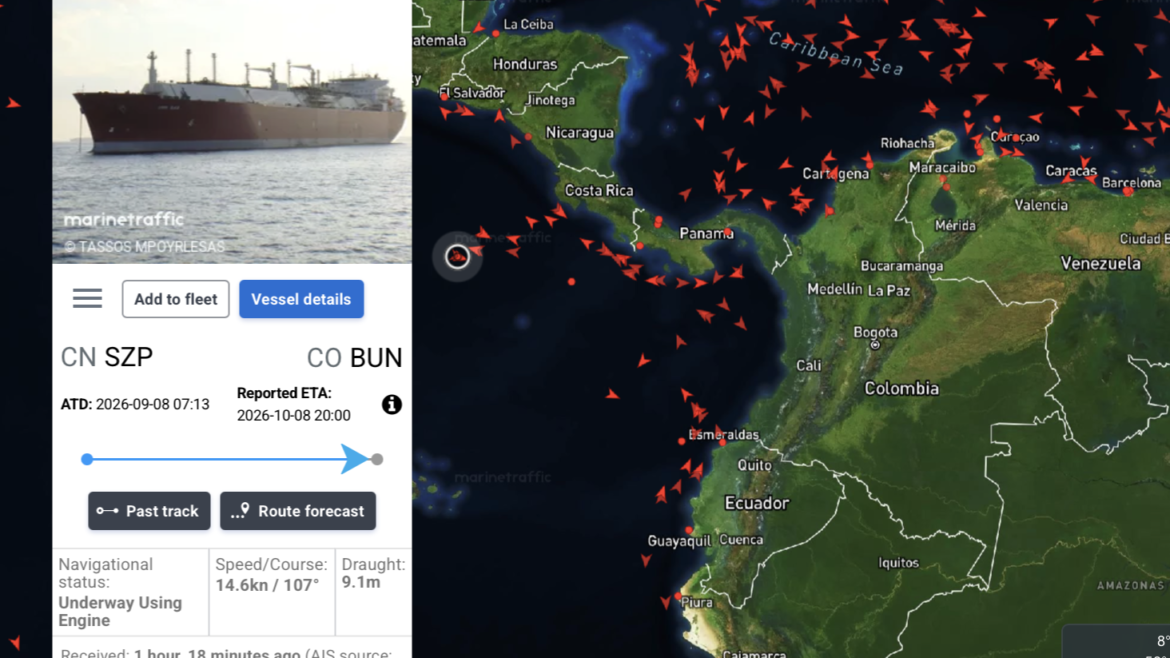
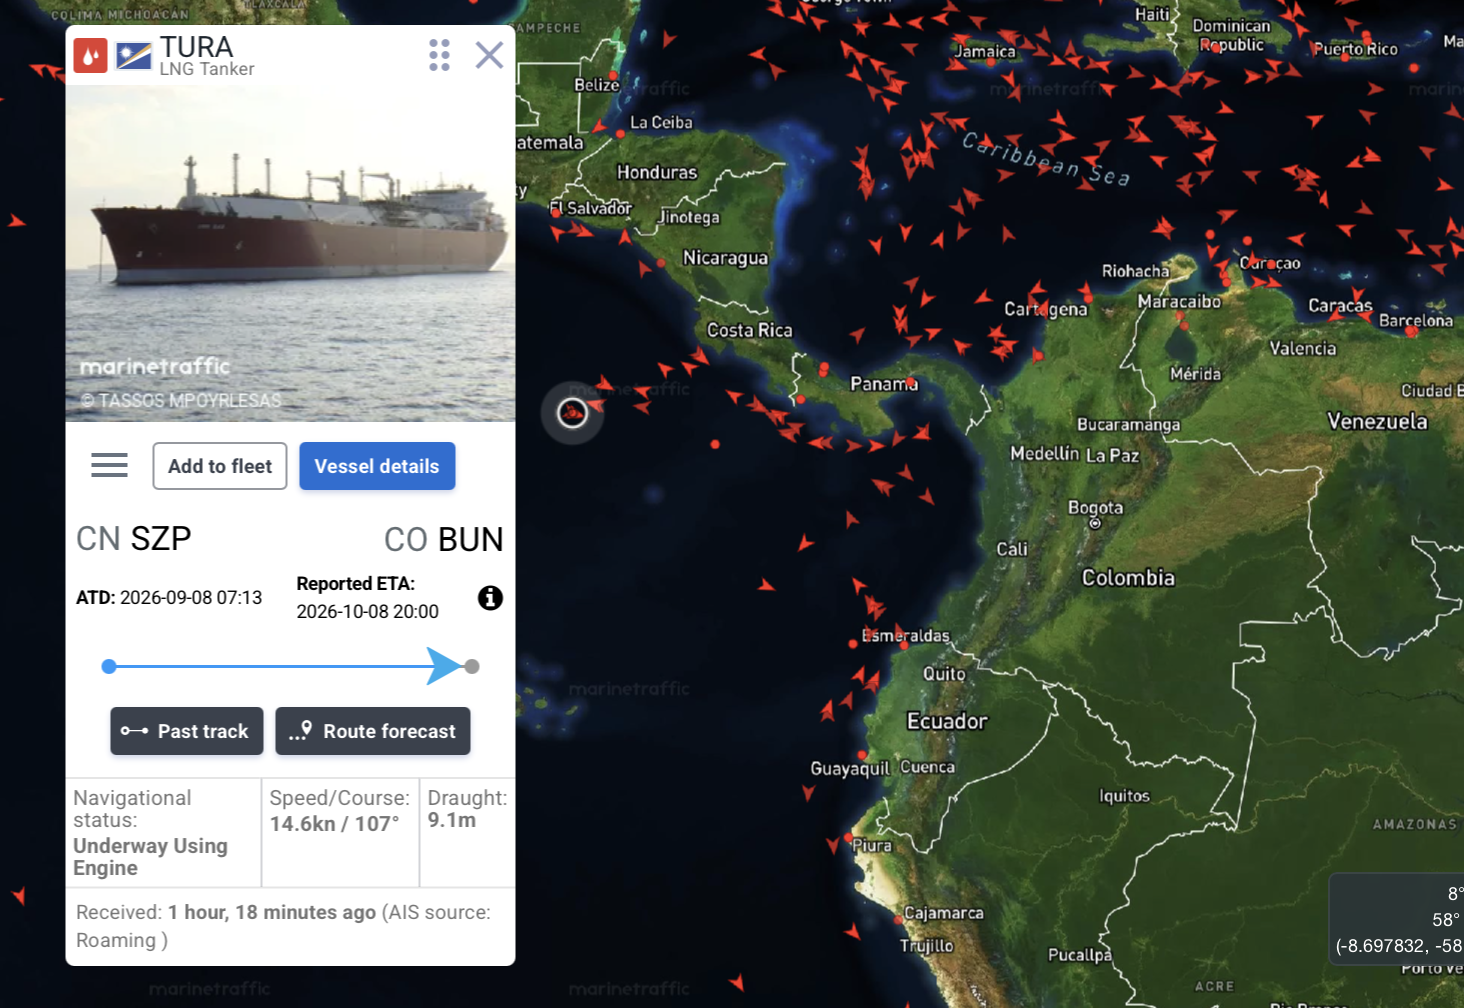
FSU TURA, Rumbo a Colombia, Marine Traffic

Unidad flotante TURA llegará esta semana a Buenaventura para incorporarse a la Regasificadora del Pacífico

Unidad flotante TURA llegará esta semana a Buenaventura para incorporarse a la Regasificadora del Pacífico 1464 1008 GNL GLOBAL
La unidad flotante de almacenamiento de gas natural licuado (GNL) TURA se encuentra en la fase final de su travesía hacia Colombia, con llegada prevista a la bahía de Buenaventura esta semana, entre el 8 y el 10 de octubre. Su incorporación representa un paso decisivo para la puesta en marcha de la Regasificadora del Pacífico, proyecto que busca ampliar la capacidad de importación de gas natural del país y fortalecer la seguridad del suministro.

De acuerdo con información de seguimiento marítimo consultada por GNL GLOBAL en MarineTraffic, la unidad TURA, identificada con el número IMO 9308431, mantiene como destino el puerto de Buenaventura, Colombia, con una fecha estimada de llegada (ETA) del jueves 8 de octubre de 2026, a las 20:00 horas, según los datos mostrados en la plataforma.

FSU TURA, Rumbo a Colombia, Marine Traffic

FSU TURA, Rumbo a Colombia, Imagen cortesía de Marine Traffic.

La embarcación inició su recorrido desde China el pasado 8 de septiembre, después de completar trabajos de conversión y acondicionamiento para su nueva función como unidad flotante de almacenamiento (FSU). Su incorporación a la infraestructura de la Regasificadora del Pacífico constituye uno de los hitos más importantes del proyecto, cuya entrada en operación comercial está prevista para el último trimestre de este año.

El cronograma de llegada coincide con las últimas declaraciones de Jesús Urías, gerente general de la Regasificadora del Pacífico, quien señaló que la unidad arribaría a Buenaventura entre el 9 y el 10 de octubre. La diferencia entre las fechas responde al carácter estimado de los itinerarios marítimos, sujetos a las condiciones de navegación y a los ajustes operativos.

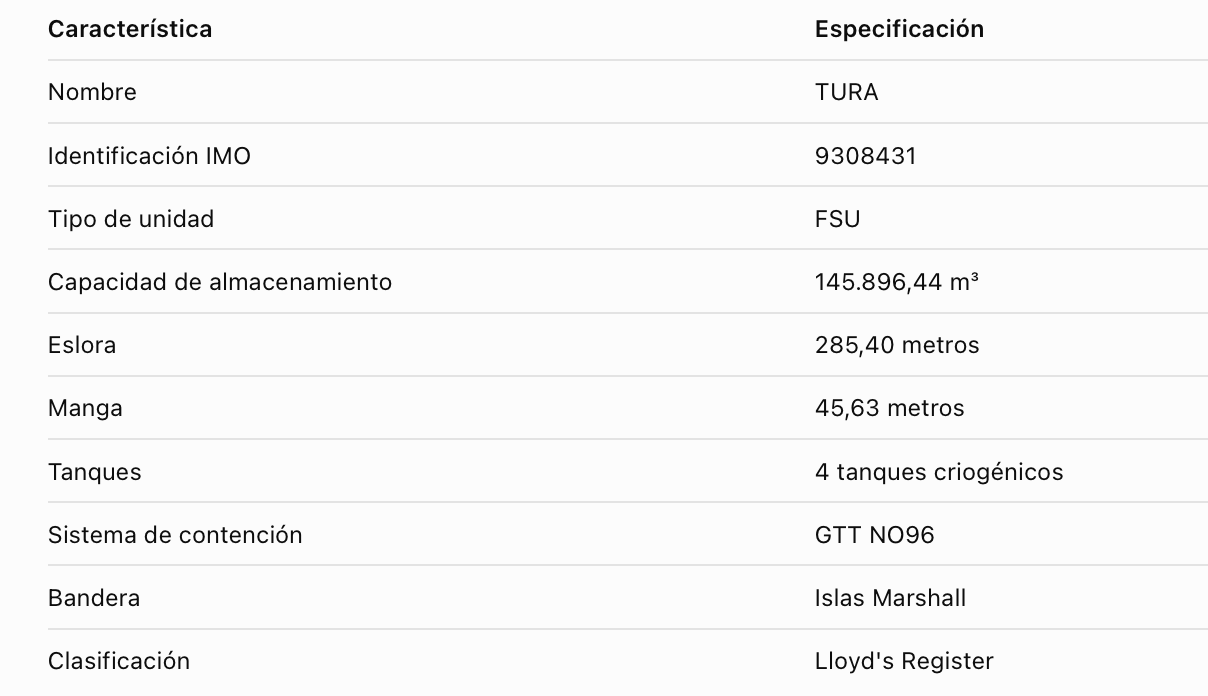
Una unidad de almacenamiento de casi 146.000 m³ de GNL

La TURA es un antiguo buque metanero convertido para operar como unidad flotante de almacenamiento de GNL. La infraestructura será suministrada y operada por la compañía belga EXMAR, bajo un acuerdo de cinco años que contempla opciones de extensión.

Según las especificaciones divulgadas por el desarrollador del proyecto, la embarcación cuenta con las siguientes características:

Especificaciones TURA, FSU, Buenaventura, Colombia

Especificaciones TURA, FSU, Buenaventura, Colombia

La unidad permanecerá ubicada en la zona autorizada de fondeo de la bahía de Buenaventura, donde recibirá GNL procedente del mercado internacional. Su función será garantizar la disponibilidad de inventarios para abastecer la cadena logística y de regasificación del proyecto.

Buenaventura y Buga: un modelo logístico de importación de GNL

A diferencia de otras terminales de importación de GNL que integran almacenamiento y regasificación en una misma instalación, la Regasificadora del Pacífico utilizará un modelo que combina infraestructura marítima, transporte criogénico y regasificación terrestre.

El sistema contempla el almacenamiento del GNL a bordo de la TURA, su transferencia mediante una embarcación de apoyo denominada Pargo Rojo y el posterior transporte hacia la planta de regasificación ubicada en el corregimiento El Vínculo, en Guadalajara de Buga.

El Pargo Rojo contará con capacidad para movilizar 72 isocontenedores criogénicos. Una vez descargados en Buenaventura, los contenedores serán transportados por carretera hasta Buga, donde el GNL será regasificado e inyectado al Sistema Nacional de Transporte de gas natural.

Este esquema permitirá incorporar una nueva ruta de abastecimiento por la costa del Pacífico y diversificar la infraestructura de importación de gas natural en Colombia.

El proyecto apunta a iniciar operaciones a finales de noviembre

La llegada de la TURA coincide con una fase avanzada de construcción y preparación operativa de la Regasificadora del Pacífico.

Según las declaraciones más recientes de Jesús Urías, gerente general del proyecto, la infraestructura supera el 90 % de avance, mientras que el proceso de acondicionamiento y puesta en servicio de sus componentes se extendería hasta mediados de noviembre.

El ejecutivo indicó que la expectativa actual es iniciar operaciones hacia finales de ese mes.

En su primera fase, el proyecto prevé alcanzar una capacidad de suministro de 90 millones de pies cúbicos diarios (MMpcd), de los cuales 80 MMpcd ya se encuentran contratados: 60 MMpcd con Ecopetrol y 20 MMpcd con Alcanos.

Asimismo, el desarrollador avanza en una segunda fase que permitiría incorporar aproximadamente 50 MMpcd adicionales de capacidad, con una fecha objetivo de finalización en mayo de 2027.

Una nueva infraestructura estratégica para Colombia

La entrada en funcionamiento de la Regasificadora del Pacífico representa un avance en los esfuerzos de Colombia por diversificar sus fuentes de abastecimiento de gas natural, en un escenario caracterizado por la disminución de la disponibilidad de producción nacional y la creciente necesidad de importaciones.

Actualmente, la infraestructura SPEC LNG, ubicada en Cartagena, constituye el principal punto operativo de entrada de GNL al país. La incorporación del proyecto del Pacífico ampliará las alternativas logísticas y permitirá disponer de una nueva conexión de suministro para el suroccidente colombiano.

El Ministerio de Minas y Energía ha destacado la importancia de esta iniciativa para la seguridad energética nacional, especialmente durante el período 2026-2028, cuando el sistema podría enfrentar mayores exigencias de suministro y riesgos asociados a fenómenos climáticos como El Niño.

De acuerdo con información gubernamental, la inversión estimada del proyecto se sitúa entre USD 150 millones y USD 172 millones.

La llegada de la TURA marca una nueva etapa

Con la FSU TURA próxima a arribar a aguas colombianas, la Regasificadora del Pacífico se prepara para completar una de las etapas fundamentales de su desarrollo.

Sin embargo, la llegada de la embarcación no implica el inicio inmediato de las importaciones comerciales. Todavía deberán completarse las actividades de posicionamiento, acondicionamiento, integración y puesta en servicio de los diferentes componentes de la infraestructura.

Para Colombia, la incorporación de esta unidad representa un paso relevante hacia la diversificación de sus puntos de entrada de GNL y la consolidación de nuevas alternativas para garantizar el suministro de gas natural al mercado nacional.

La nueva terminal forma parte de un proceso más amplio de desarrollo de infraestructura de importación de GNL en Colombia. En paralelo, otros proyectos avanzan en la costa Caribe, incluido el acuerdo anunciado por Excelerate Energy para desplegar la FSRU Express en Puerto Bahía, cuya entrada en servicio está prevista para el primer trimestre de 2027.

Baker Hughes firma dos acuerdos estratégicos para desarrollar la infraestructura de gas natural y abrir el camino a la exportación de GNL desde Venezuela

Baker Hughes firma dos acuerdos estratégicos para desarrollar la infraestructura de gas natural y abrir el camino a la exportación de GNL desde Venezuela 1820 998 GNL GLOBAL
La compañía estadounidense anunció una alianza con PDVSA, Lindsayca y Fulcrum LNG para recuperar y ampliar la infraestructura gasífera venezolana, además de un acuerdo con New Stratus Energy para apoyar el desarrollo de recursos de petróleo y gas. Las iniciativas contemplan la integración de la cadena de valor del gas natural, desde la producción hasta su eventual comercialización internacional como GNL.

Baker Hughes anunció este lunes 5 de octubre la firma de dos acuerdos estratégicos orientados a impulsar la recuperación de la infraestructura energética de Venezuela, desarrollar sus recursos de gas natural y crear las condiciones para una futura participación del país en el mercado internacional de gas natural licuado (GNL).

El anuncio representa un nuevo paso hacia la posible monetización de los recursos gasíferos venezolanos mediante un modelo integrado que contempla producción, procesamiento, transporte, abastecimiento del mercado interno y desarrollo de infraestructura para la exportación.

Según el comunicado oficial, la compañía suscribió en Caracas un acuerdo de alianza estratégica con Petróleos de Venezuela (PDVSA), Lindsayca y Fulcrum LNG, Inc., destinado a rehabilitar y expandir la infraestructura de gas natural. Paralelamente, Baker Hughes informó sobre la firma reciente de un memorando de entendimiento (Memorandum of Understanding, MOU) con New Stratus Energy Inc., enfocado en apoyar el futuro desarrollo de recursos de petróleo y gas.

Ambos instrumentos establecen un marco de cooperación que podría conectar el desarrollo de los recursos en exploración y producción (upstream), la infraestructura de transporte y procesamiento (midstream), la monetización del gas y su eventual comercialización como GNL.

Una cadena de valor integrada para el gas venezolano

Uno de los aspectos más relevantes del acuerdo con PDVSA es su enfoque en el desarrollo de una cadena de valor integrada, que permita aprovechar los recursos nacionales de gas natural tanto para atender las necesidades energéticas internas como para identificar nuevas oportunidades de exportación.

La iniciativa combinará las capacidades tecnológicas de Baker Hughes en desarrollo de campos de petróleo y gas, infraestructura energética y soluciones de GNL con la experiencia de Lindsayca en ingeniería, procura, construcción y operaciones.

Por su parte, Fulcrum LNG aportará sus capacidades en desarrollo de proyectos de infraestructura intermedia, estructuración financiera, instalaciones de GNL y acceso a mercados.

El presidente y director ejecutivo de Baker Hughes, Lorenzo Simonelli, destacó que uno de los objetivos centrales de estas asociaciones es transformar los recursos de gas natural venezolanos en un suministro confiable para el mercado interno y, posteriormente, generar oportunidades de exportación, incluida la posibilidad de producir y exportar por primera vez GNL desde Venezuela.

La visión presentada por las compañías contempla avanzar desde la recuperación de activos existentes hacia el desarrollo de nueva infraestructura que permita conectar los recursos gasíferos con los mercados consumidores.

Prioridad inicial: recuperación de infraestructura y suministro interno

El acuerdo establece una estrategia de desarrollo por etapas, que priorizará inicialmente la identificación y ejecución de las mejoras necesarias en la infraestructura existente.

De acuerdo con Jesús Bronchalo, CEO de Fulcrum LNG, las primeras acciones estarán orientadas a trabajar con PDVSA para determinar las inversiones y actualizaciones requeridas para atender sus necesidades internas de gas natural.

La iniciativa también contempla identificar oportunidades para ampliar el suministro de gas al mercado doméstico, particularmente para respaldar una generación eléctrica más confiable.

A mediano y largo plazo, las compañías evaluarán el desarrollo y financiamiento de nueva infraestructura de transporte, procesamiento y GNL bajo esquemas de acceso abierto (open access), que podrían ofrecer alternativas de monetización tanto a PDVSA como a otros operadores de producción.

Este modelo permitiría que distintos productores accedan a infraestructura compartida sin necesidad de asumir individualmente la totalidad de las inversiones requeridas para transportar y comercializar su gas.

Fulcrum LNG, compañía estadounidense especializada en infraestructura de gas natural y GNL, desarrolla precisamente modelos basados en capital privado y acceso compartido, con independencia de los productores que suministran el gas.

Su participación constituye uno de los elementos centrales de la propuesta, particularmente en lo relacionado con la estructuración de financiamiento, el desarrollo de instalaciones y la conexión con los mercados internacionales.

New Stratus Energy: desarrollo de recursos y nuevas tecnologías

El segundo instrumento anunciado por Baker Hughes corresponde a un memorando de entendimiento con New Stratus Energy Inc., destinado a respaldar oportunidades futuras de desarrollo de petróleo y gas en Venezuela.

La colaboración contempla aprovechar el portafolio tecnológico de Baker Hughes en distintas áreas, entre ellas:

  • Tecnologías de subsuelo, perforación y producción
  • Procesamiento y monetización de petróleo y gas
  • Digitalización y optimización de operaciones
  • Reducción de emisiones
  • Generación eléctrica
  • Soluciones de licuefacción de gas natural (GNL).

El propósito es mejorar las oportunidades de recuperación de recursos y facilitar el desarrollo de futuros proyectos mediante la integración de tecnologías y capacidades industriales.

A diferencia de la alianza con PDVSA, Lindsayca y Fulcrum LNG, orientada específicamente a la infraestructura gasífera y su potencial comercialización, el memorando con New Stratus Energy presenta un alcance más amplio sobre futuros desarrollos de recursos energéticos.

Baker Hughes refuerza su presencia histórica en Venezuela

La compañía también destacó que mantiene una trayectoria de más de seis décadas prestando servicios y suministrando tecnologías al sector energético venezolano.

Su base instalada en el país incluye más de 1.200 sistemas de producción petrolera, una importante infraestructura de tuberías flexibles y aproximadamente 240 unidades de turbomaquinaria distribuidas en 23 instalaciones.

Esta presencia constituye una base tecnológica relevante para identificar oportunidades de rehabilitación, mantenimiento y modernización de activos existentes.

Lindsayca, por su parte, cuenta con una trayectoria vinculada al mercado venezolano desde 1986, a través de Lindsay C.A., y dispone de experiencia en ingeniería, construcción, fabricación modular y ejecución de proyectos de gas, petróleo y generación eléctrica.

La integración de capacidades internacionales con conocimiento operativo local es uno de los componentes destacados por las empresas para desarrollar las iniciativas propuestas.

Un marco de cooperación sujeto a acuerdos definitivos y autorizaciones regulatorias

Aunque el anuncio constituye un avance en la articulación de empresas con capacidades tecnológicas, financieras y operativas, los acuerdos no representan todavía una decisión final de inversión ni la aprobación de proyectos específicos de exportación de GNL.

Baker Hughes precisó que la alianza establece un marco de cooperación y que cada proyecto requerirá acuerdos definitivos independientes, las aprobaciones internas de las compañías participantes y el cumplimiento de los requisitos regulatorios correspondientes.

Entre estos últimos se encuentran las sanciones y controles de exportación aplicables de Estados Unidos, incluidas las autorizaciones emitidas por la Oficina de Control de Activos Extranjeros (OFAC) del Departamento del Tesoro estadounidense.

El comunicado tampoco especifica capacidades de producción o licuefacción, volúmenes comprometidos de gas, montos de inversión, ubicación de futuras instalaciones de GNL ni calendarios de construcción o entrada en operación.

Estos aspectos deberán definirse conforme avancen los estudios, las negociaciones y las aprobaciones de cada iniciativa.

Venezuela y su potencial de integración al mercado internacional del GNL

Desde una perspectiva sectorial, el anuncio resulta relevante porque plantea una estrategia de monetización del gas natural que no se limita a la expansión de la producción, sino que incorpora los eslabones de infraestructura y comercialización necesarios para desarrollar una industria exportadora.

La recuperación de instalaciones existentes, el fortalecimiento del suministro doméstico y el posible desarrollo de infraestructura midstream de acceso abierto podrían constituir etapas complementarias de ese proceso.

Asimismo, la participación de empresas con experiencia en tecnología de licuefacción, desarrollo de infraestructura, ingeniería y financiamiento permitiría evaluar alternativas para conectar los recursos gasíferos venezolanos con la demanda internacional.

No obstante, el eventual posicionamiento de Venezuela como exportador de GNL dependerá de factores que trascienden la firma de los acuerdos anunciados: disponibilidad comercial de gas, inversiones en infraestructura, condiciones operativas, viabilidad económica, acceso a financiamiento, autorizaciones regulatorias y capacidad de asegurar mercados para los futuros volúmenes.

En este contexto, el elemento más significativo de la iniciativa es el planteamiento de una cadena de valor integrada que atienda inicialmente las necesidades energéticas nacionales y, en una etapa posterior, pueda respaldar proyectos de exportación de GNL.

Para Venezuela, la materialización de este modelo supondría la posibilidad de ampliar las alternativas de aprovechamiento comercial de sus recursos de gas natural y participar en un segmento del comercio energético internacional en el que todavía no cuenta con una industria exportadora operativa.

Los acuerdos de Baker Hughes, PDVSA, Lindsayca, Fulcrum LNG y New Stratus Energy abren una nueva vía de desarrollo, pero su impacto dependerá de la conversión de estos compromisos iniciales en proyectos técnica, financiera y regulatoriamente viables.

GNL GLOBAL

Precios spot del GNL en Asia caen por segunda semana consecutiva ante mayor tránsito de cargamentos por Ormuz y una débil demanda

Precios spot del GNL en Asia caen por segunda semana consecutiva ante mayor tránsito de cargamentos por Ormuz y una débil demanda 1822 998 GNL GLOBAL
Los precios spot del gas natural licuado (GNL) en Asia retrocedieron por segunda semana consecutiva, presionados por una demanda moderada y una mayor disponibilidad de cargamentos procedentes de Medio Oriente, en un contexto de recuperación parcial de los envíos a través del estrecho de Ormuz. Aunque persisten las tensiones geopolíticas y los riesgos para la navegación comercial, el incremento del tránsito de buques metaneros desde Qatar ha contribuido a moderar los precios internacionales.

De acuerdo con el reporte semanal de precios publicado el viernes por Reuters, el precio promedio del GNL para entrega en noviembre en el noreste de Asia se situó en 25,25 USD/MMBtu, frente a los 25,85 USD/MMBtu registrados la semana anterior, lo que representa una disminución de 0,60 USD/MMBtu, equivalente al 2,3%.

Precios spot del GNL en Asia caen por segunda semana consecutiva ante mayor tránsito de cargamentos por Ormuz y una débil demanda

Precios spot del GNL en Asia caen por segunda semana consecutiva ante mayor tránsito de cargamentos por Ormuz y una débil demanda

El descenso se produce después de que los precios alcanzaran recientemente niveles próximos a máximos de cuatro años. En las dos últimas semanas, las cotizaciones acumularon una caída de 1,75 USD/MMBtu, equivalente al 6,5%, desde los 27,00 USD/MMBtu registrados como referencia dos semanas atrás.

El mercado permanece condicionado por dos factores contrapuestos: por una parte, el aumento de los cargamentos que logran atravesar Ormuz y la limitada actividad compradora en el noreste asiático; por otra, la continuidad del conflicto entre Estados Unidos, Israel e Irán, que mantiene elevada la incertidumbre sobre la seguridad de las rutas marítimas y la sostenibilidad de los flujos de exportación de GNL desde el Golfo Pérsico.

La evolución reciente del mercado spot refleja una moderación de las presiones sobre la oferta disponible, aunque todavía lejos de una normalización estructural del comercio internacional de GNL.

El incremento de los cargamentos procedentes de Qatar que han conseguido salir del Golfo Pérsico ha mejorado parcialmente la disponibilidad de suministro, particularmente para los compradores asiáticos. Sin embargo, los volúmenes que atraviesan actualmente el estrecho de Ormuz continúan siendo considerablemente inferiores a los registrados antes del conflicto.

Al mismo tiempo, la debilidad de la demanda en varios mercados del noreste de Asia limita la competencia por los cargamentos disponibles. China mantiene una reducida participación en el mercado spot, mientras que Japón y Corea del Sur presentan una situación de abastecimiento relativamente cubierta para el corto plazo.

En este contexto, el comportamiento de los precios dependerá especialmente de la continuidad de los tránsitos por Ormuz, de la evolución de los riesgos de seguridad y de la posible reactivación de las compras asiáticas durante el período previo al invierno.

Asia

El mercado asiático continúa mostrando una demanda moderada, especialmente en China, Japón y Corea del Sur, mientras que los compradores del sudeste y sur de Asia mantienen una mayor participación relativa en las operaciones spot.

Toby Copson, socio director de Davenport Energy, explicó que las cotizaciones asiáticas han retrocedido desde sus máximos debido al incremento de los volúmenes que atraviesan Ormuz, a pesar de la continuidad de los ataques iraníes. Según el analista, la ausencia de China y la cobertura de las necesidades inmediatas del noreste asiático han limitado la demanda fuera del sudeste de Asia.

Copson destacó que la atención del mercado se concentra actualmente en el volumen de cargamentos que consigue atravesar el estrecho y, especialmente, en la regularidad con la que puedan mantenerse esas operaciones. La continuidad de estos flujos será determinante para configurar el comportamiento de la demanda en el corto plazo.

La situación confirma las tendencias observadas durante la semana anterior. Evan Tan, analista de ICIS, había señalado que el noreste asiático se encontraba relativamente bien abastecido de cara al invierno. Japón mantenía inventarios saludables y las eventuales compras de reposición de Corea del Sur podrían verse limitadas por las expectativas de temperaturas moderadas.

En China, la mayor competitividad del gas de producción nacional frente al GNL importado ha reducido el atractivo económico de las adquisiciones spot.

En el sur de Asia, Bangladesh continúa mostrando una demanda estructural importante, mientras que India mantiene licitaciones para cubrir las necesidades de los sectores de fertilizantes y distribución urbana de gas. No obstante, los elevados precios internacionales han debilitado la demanda de consumidores industriales y de refinación que no reciben subsidios.

Aumentan los cargamentos que atraviesan el estrecho de Ormuz

Uno de los acontecimientos más relevantes del mercado ha sido el incremento de las exportaciones de GNL desde Ras Laffan, Qatar, cuyos cargamentos han atravesado el estrecho de Ormuz durante las últimas semanas.

Una parte importante de estas operaciones se realiza mediante los denominados dark transits, durante los cuales los buques desconectan sus transpondedores del Sistema de Identificación Automática (AIS) para reducir su exposición a posibles amenazas o ataques.

De acuerdo con los datos recopilados por empresas especializadas en análisis marítimo, septiembre registró el mayor número mensual de cargamentos de GNL que salieron por Ormuz desde el comienzo del conflicto entre Estados Unidos, Israel e Irán. Sin embargo, esta recuperación continúa siendo parcial y los volúmenes permanecen sustancialmente por debajo de los niveles previos a la guerra.

Martin Senior, responsable de precios de GNL de Argus Media, señaló que el incremento de los tránsitos sin señal AIS durante la última semana ha elevado la disponibilidad de suministros procedentes del Golfo Pérsico y reducido la actividad de licitaciones spot en el sur de Asia.

La tendencia ya había comenzado a observarse durante la semana anterior, cuando varios buques de QatarEnergy, incluidos algunos de mayor antigüedad, se encontraban posicionados cerca de Ormuz o navegaban sin transmitir información AIS, lo que sugería la posibilidad de nuevas operaciones.

No obstante, el incremento de los movimientos marítimos no implica que el riesgo geopolítico haya desaparecido. La seguridad de la navegación y la capacidad para sostener un ritmo regular de exportaciones continúan siendo determinantes para las expectativas de suministro, especialmente ante la proximidad del período de mayor demanda invernal.

Los datos adicionales publicados por Reuters el 2 de octubre permiten dimensionar esta recuperación. Según S&P Global Energy, durante septiembre se contabilizaron 19 cargamentos de GNL a través de Ormuz, de los cuales 13 procedían de Qatar y seis de Emiratos Árabes Unidos. Kpler, utilizando su propia metodología de seguimiento, identificó 21 cargamentos, frente a 15 registrados en junio. Las diferencias entre ambas evaluaciones responden a los respectivos registros de seguimiento marítimo y no deben interpretarse como cifras equivalentes.

A pesar del incremento, Qatar sigue enfrentando restricciones significativas en sus compromisos de suministro. El 28 de septiembre se conoció que QatarEnergy había prolongado las notificaciones de fuerza mayor para determinados clientes, incluida la italiana Edison y compradores asiáticos. Esta situación demuestra que la recuperación de los movimientos marítimos todavía no garantiza la normalización de las entregas contractuales.

Europa

En Europa, los precios del GNL también reflejaron una mayor disponibilidad de cargamentos para entrega inmediata y durante el último trimestre del año, aunque las preocupaciones sobre el nivel de almacenamiento de gas mantienen el mercado relativamente respaldado ante la proximidad del invierno.

S&P Global Energy evaluó el jueves el precio diario de referencia del GNL para entrega en noviembre en el noroeste de Europa, en base exbuque —Delivered Ex-Ship, DES—, en 23,685 USD/MMBtu, con un descuento de 0,46 USD/MMBtu respecto al precio del gas en el mercado neerlandés TTF.

Por su parte, Argus Media situó su evaluación DES para entrega en noviembre en 23,69 USD/MMBtu, mientras que Spark Commodities estimó el precio en 23,93 USD/MMBtu.

Estas evaluaciones reflejan las condiciones comerciales de los cargamentos físicos de GNL y deben distinguirse del comportamiento del mercado TTF, principal referencia del gas negociado en Europa.

Aly Blakeway, responsable de GNL del Atlántico en S&P Global Energy, explicó que los balances de corto plazo en la cuenca atlántica permanecen relativamente holgados, debido a la amplia disponibilidad de cargamentos para noviembre y a una actitud cautelosa de los compradores.

Según la analista, mientras los precios del gas europeo continúan respaldados por las preocupaciones relacionadas con los inventarios, las cotizaciones del GNL enfrentan presiones bajistas frente al TTF debido a la abundancia de ofertas para el cuarto trimestre.

El almacenamiento europeo sigue por debajo de los niveles habituales

Europa comenzó octubre con sus instalaciones de almacenamiento de gas aproximadamente al 71% de su capacidad, considerablemente por debajo de los niveles habituales para esta época del año.

Aunque los inventarios habían superado el 70% durante la semana anterior, gracias a las importaciones de GNL, los elevados niveles de regasificación y una demanda estacional moderada, la situación continúa generando preocupaciones sobre la preparación para el invierno.

De acuerdo con Gas Infrastructure Europe (GIE), al 4 de octubre de 2026 el almacenamiento agregado de la Unión Europea alcanzaba el 72,4%, equivalente a aproximadamente 819,88 TWh. Se trata de una actualización posterior a la evaluación semanal del mercado y confirma que las inyecciones continuaban, aunque con diferencias importantes entre países.

Esta situación refuerza las expectativas de que Europa necesite mantener importaciones significativas de GNL durante los próximos meses, especialmente si las temperaturas descienden y se incrementa la demanda de calefacción.

Mayor suministro estadounidense y perspectivas del gas noruego

La evolución reciente de las exportaciones estadounidenses también constituye un elemento relevante para el balance europeo.

Según datos de LSEG publicados por Reuters el 1 de octubre, Estados Unidos exportó aproximadamente 10,9 millones de toneladas de GNL en septiembre, frente a 10,7 millones de toneladas en agosto. Europa recibió 5,91 millones de toneladas, equivalentes al 54% del total exportado, consolidándose como el principal destino de estos suministros. Asia recibió aproximadamente 2,84 millones de toneladas.

El incremento de las exportaciones estadounidenses y su orientación hacia Europa contribuye a mejorar la disponibilidad de cargamentos en el Atlántico y representa un factor de apoyo para la reposición de inventarios.

En cuanto al suministro por gasoductos, el operador noruego Gassco informó el 1 de octubre que su sistema estaba preparado para atender una elevada demanda europea durante el invierno, después de completar los trabajos recientes de mantenimiento. La disponibilidad del suministro noruego puede contribuir a limitar las tensiones sobre el balance regional, aunque no elimina los riesgos asociados a la reducción de las exportaciones de GNL desde Medio Oriente.

Por otra parte, la política europea de reducción de la dependencia del gas ruso continúa modificando las perspectivas de abastecimiento. Las restricciones ya vigentes sobre determinados contratos de GNL ruso y la prohibición prevista para los contratos de largo plazo a partir del 1 de enero de 2027 representan factores estructurales que seguirán influyendo en las decisiones de contratación y diversificación de suministros, aunque no constituyen necesariamente una explicación directa de los movimientos de precios registrados durante la última semana.

Fletes de GNL

Las tarifas de transporte marítimo del GNL continuaron aumentando en las cuencas del Atlántico y del Pacífico, en contraste con la moderación observada en los precios spot de los cargamentos.

De acuerdo con Qasim Afghan, analista de Spark Commodities, las tarifas del Atlántico avanzaron por quinta semana consecutiva, mientras que las del Pacífico acumularon su cuarta semana de incrementos.

En el Atlántico, las tarifas alcanzaron 31.500 USD por día, frente a los 29.500 USD por día de la semana anterior. Esto representa un aumento de 2.000 USD diarios, equivalente al 6,8%.

En el Pacífico, los fletes aumentaron hasta 38.250 USD por día, desde 31.000 USD por día registrados previamente, lo que supone un incremento de 7.250 USD diarios, equivalente al 23,4%.

El comportamiento de los fletes refleja condiciones diferenciadas entre ambas cuencas y confirma que la reducción de los precios físicos del GNL no necesariamente se traduce en menores costos de transporte.

Los riesgos de navegación en Medio Oriente, la incertidumbre sobre la continuidad de las rutas comerciales y las diferencias en la disponibilidad de buques siguen siendo elementos importantes para las decisiones de contratación marítima.

En cuanto al arbitraje internacional, Afghan señaló que las condiciones comerciales para los cargamentos estadounidenses con entrega próxima en el noreste de Asia, utilizando la ruta del cabo de Buena Esperanza, continúan favoreciendo claramente su envío hacia Europa.

Por el contrario, el arbitraje de los cargamentos nigerianos con entrega inmediata, también considerando el tránsito por el cabo de Buena Esperanza, sigue favoreciendo el mercado asiático.

Estas señales coinciden con las observadas durante la semana anterior y evidencian que las decisiones sobre el destino de los cargamentos dependen no solamente de las diferencias entre los precios regionales, sino también de los costos de transporte, los tiempos de navegación y las condiciones de entrega.

El comportamiento de los fletes y la evolución de las rutas marítimas adquirirán especial importancia en las próximas semanas. Una recuperación sostenida de los tránsitos por Ormuz podría mejorar la disponibilidad de GNL, pero cualquier interrupción adicional mantendría el riesgo de nuevas tensiones comerciales y logísticas.

GNL GLOBAL

Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximo desde el inicio de la guerra

Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximos desde inicio del conflicto

Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximos desde inicio del conflicto 1264 716 GNL GLOBAL
El tráfico de GNL a través del Estrecho de Ormuz aumentó con fuerza en septiembre, alcanzando su mayor nivel mensual desde el inicio del conflicto entre Estados Unidos e Irán, aunque los flujos continúan muy por debajo de los niveles previos

Los cargamentos de gas natural licuado (GNL) que atraviesan el Estrecho de Ormuz mostraron una recuperación significativa durante septiembre, en una señal de mayor actividad exportadora desde el Golfo Pérsico pese a que los riesgos de seguridad marítima continúan siendo elevados.

De acuerdo con datos de S&P Global Energy, durante septiembre salieron del Estrecho 19 cargamentos de GNL, de los cuales 13 correspondieron a Qatar y seis a Emiratos Árabes Unidos. Kpler sitúa el volumen ligeramente por encima, con 21 cargamentos.

La cifra representa una mejora frente a los 15 cargamentos registrados en junio y constituye el nivel mensual más alto desde el inicio del conflicto en febrero de 2026.

Sin embargo, el incremento no implica todavía una normalización de los flujos.

Qatar recupera progresivamente sus exportaciones

La actividad reciente muestra una mayor presencia de buques vinculados a Qatar, uno de los principales exportadores de GNL del mundo.

Varios metaneros cargados en Ras Laffan atravesaron el Estrecho durante la segunda mitad de septiembre, entre ellos el Al Kharaitiyat, el Al Gharrafa y el Milaha Qatar.

Este último continuó posteriormente hacia India, donde descargó su cargamento en la terminal de Hazira.

La recuperación parcial de estos movimientos es especialmente relevante debido al peso de Qatar en el mercado internacional de GNL y a la importancia estratégica del Estrecho de Ormuz para el comercio energético mundial.

Antes del inicio del conflicto, aproximadamente una quinta parte de los flujos globales de petróleo y GNL transitaban por esta vía marítima.

Aún muy lejos de los niveles previos al conflicto

A pesar del aumento registrado en septiembre, los niveles actuales continúan siendo considerablemente inferiores a los observados antes del conflicto.

Según estimaciones de S&P Global Energy, si el ritmo registrado durante la segunda mitad de septiembre se mantiene durante octubre, los tránsitos mensuales de GNL podrían recuperarse hasta aproximadamente un 25% de los niveles previos al conflicto.

Este dato resulta especialmente importante para interpretar correctamente la evolución del mercado.

Septiembre representa un máximo desde el inicio del conflicto, pero no una recuperación completa de las exportaciones de GNL desde el Golfo.

Tránsitos “oscuros” reflejan persistencia del riesgo

Uno de los aspectos más relevantes del actual entorno marítimo es el uso de los denominados “dark transits” o tránsitos con visibilidad reducida.

Algunos buques que atraviesan el Estrecho han apagado temporalmente sus sistemas de identificación automática, AIS, durante parte de la navegación por la zona.

Esta práctica reduce su visibilidad en los sistemas públicos de seguimiento marítimo y refleja el nivel de precaución con el que continúa operando la industria.

Por tanto, el aumento del número de cargamentos no debe interpretarse como una reducción sustancial del riesgo.

Los buques siguen expuestos a posibles ataques, escaladas militares, mayores costes de seguros, cambios en las condiciones de navegación y otras dificultades operativas asociadas con el conflicto.

El invierno será la verdadera prueba para el mercado

La principal interrogante ahora es si este aumento de los flujos puede mantenerse durante los próximos meses, especialmente ante la llegada del invierno en el hemisferio norte.

Qatar continúa siendo uno de los proveedores de GNL más importantes para los mercados internacionales y cualquier limitación prolongada de sus exportaciones podría aumentar la competencia entre compradores europeos y asiáticos por cargamentos alternativos.

Por el contrario, una recuperación sostenida del tráfico a través de Ormuz podría aportar mayor disponibilidad física al mercado y reducir parcialmente la prima de riesgo geopolítico que ha acompañado a los precios del GNL desde el inicio del conflicto.

No obstante, la recuperación continúa siendo frágil.

Su sostenibilidad dependerá de la evolución del conflicto, de las condiciones de seguridad marítima, de los costes de seguros y fletes, de la disponibilidad de protección naval y, especialmente, de que el tránsito comercial pueda continuar sin nuevas interrupciones importantes.

Un mercado resiliente, pero todavía vulnerable

El aumento de los cargamentos registrado en septiembre vuelve a poner de manifiesto la capacidad de adaptación de la industria global del GNL.

Exportadores, armadores y compradores están ajustando rutas, operaciones y estrategias comerciales para mantener los flujos incluso en un contexto extraordinariamente complejo.

Pero resiliencia no significa seguridad.

El hecho de que algunos metaneros estén atravesando Ormuz bajo estrictas medidas de seguridad y, en determinados casos, reduciendo su visibilidad mediante la desconexión temporal del AIS demuestra que las condiciones operativas continúan siendo excepcionales.

Para Europa y Asia, el Estrecho de Ormuz seguirá siendo por tanto una de las principales variables geopolíticas de cara al invierno 2026–2027.

El máximo registrado en septiembre es una señal positiva para la disponibilidad de suministro.

La verdadera prueba será determinar si estos flujos pueden mantenerse durante los próximos meses y cuál será el coste económico y de seguridad asociado.

Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximo desde el inicio de la guerra

Cargamentos de GNL por el Estrecho de Ormuz alcanzan máximo desde el inicio del conflicto

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.