Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

GTT

Solución del Sistema de Monitoreo Electrónico de Combustible de Ascenz de GTT fue aprobado por ExxonMobil

Solución del Sistema de Monitoreo Electrónico de Combustible de Ascenz de GTT fue aprobado por ExxonMobil 710 390 GNL GLOBAL

Ascenz, una empresa de GTT Digital, fue aprobada por ExxonMobil como proveedor del Sistema de Monitoreo Electrónico de Combustible (EFMS) luego de un profundo proceso de calificación.

El EFMS de Ascenz ofrece tecnologías digitales de última generación (medidores de flujo másico y otros sensores, dispositivos electrónicos, de software y de comunicación), todo empaquetado en una solución para brindar un monitoreo y una optimización continuos del consumo de combustible, las emisiones, el abastecimiento de combustible y las actividades de los buques, además de informes automatizados.

Gracias a la combinación de experiencia dentro de GTT Digital (Ascenz, Marorka y OSE Engineering), se han implementado características altamente innovadoras que aprovechan un sólido conocimiento técnico y una inteligencia artificial avanzada sobre el EFMS, incluida una serie de mejoras clave en la automatización del rendimiento de la gestión embarcación:

  • La detección automática de actividad realiza un desglose detallado del consumo de energía utilizando algoritmos ajustados, sin interacción humana. La función de optimización de velocidad utiliza técnicas de aprendizaje automático para ayudar a la tripulación a definir la velocidad adecuada para la fase de tránsito a fin de minimizar las emisiones y el consumo de combustible.
  • Además, las capacidades de EFMS se han mejorado con medidores de potencia de eje para aumentar la precisión de los KPI monitoreados, como el consumo específico de fueloil.

Anouar Kiassi, vicepresidente digital e información de GTT, dijo: “Nos sentimos honrados de que ExxonMobil haya depositado su confianza en las soluciones digitales desarrolladas por GTT Group. Este nuevo hito para Ascenz y GTT Digital también ilustra que Smart Shipping es un pilar clave de nuestra estrategia para diseñar tecnología para un mundo sostenible. Con nuestras soluciones digitales dedicadas, estamos orgullosos de apoyar a los principales actores energéticos a abordar los desafíos económicos y ambientales de la transición energética».

Julien Glory, director ejecutivo de Ascenz, dijo: “Esta calificación es un reconocimiento importante de la experiencia de Ascenz y el desempeño de nuestra solución EFMS de extremo a extremo. Ayudar a un actor importante de la energía como ExxonMobil en el logro de sus objetivos operativos y medioambientales es un proyecto fantástico que alimenta la pasión de nuestros equipos por la innovación tecnológica”.

Meghan Overstake, Gerente de Operaciones Marítimas y Logística Upstream de ExxonMobil dijo:
“ExxonMobil mantiene su compromiso de trabajar con los operadores de embarcaciones y los proveedores de tecnología EFMS para buscar prácticas sólidas e innovadoras de administración de combustible, controles y eficiencia para nuestra flota de embarcaciones de apoyo en alta mar”.

GTT es un experto tecnológico en sistemas de contención con membranas criogénicas para el transporte y almacenamiento de gases licuados. Durante casi 60 años, GTT ha estado diseñando y proporcionando tecnologías de vanguardia para un mejor desempeño energético, que combinan eficiencia operativa y seguridad, para equipar buques metaneros, terminales flotantes, almacenamiento en tierra y buques multigas.

GTT también desarrolla sistemas dedicados al uso de GNL como combustible, así como una gama completa de servicios, incluidos los servicios digitales en el campo de Smart Shipping. El Grupo también está activo en hidrógeno a través de su filial Elogen, que diseña y ensambla electrolizadores, en particular, para la producción de hidrógeno verde.

GNL GLOBAL

Rystad Energy

Rystad: Cortes en el suministro de gas ruso causan volatilidad en los precios y potencialmente cortes de energía

Rystad: Cortes en el suministro de gas ruso causan volatilidad en los precios y potencialmente cortes de energía 622 470 GNL GLOBAL

El sector energético europeo sigue impactado por la volatilidad de los precios y la incertidumbre sobre los balances energéticos para el próximo invierno, indicó un informe de la empresa de servicios de inteligencia y datos de energía Rystad Energy.

De acuerdo con el informe, los precios spot de la energía en toda Europa Occidental han subido a niveles sin precedentes: los precios medios diarios han cotizado por encima de los 600 € (599 USD) por megavatio-hora (MWh) en Alemania y por encima de los 700 € por MWh en Francia, con picos en las horas pico de hasta € 1.500 por MWh.

Ahora existe el riesgo de precios aún más altos durante los meses de invierno, ya que Rusia ha detenido todas las exportaciones de gas a través de Nord Stream 1 por un período indefinido.

La Comisión Europea está explorando alternativas para limitar el impacto de los precios extremos para los usuarios finales.

Según indicó el informe, el mercado tampoco está seguro de cómo reaccionar ante la propuesta intervención del mercado de la UE, donde un objetivo parece ser limitar los precios del gas y otro desvincular los mercados europeos de gas y energía.

La investigación de Rystad Energy muestra que si se debe reducir la demanda de gas, como parece cada vez más probable, Europa se enfrentará a una serie de opciones poco envidiables, desde cortar la energía a la industria hasta apagones continuos para los consumidores.

Los recientes aumentos de precios han sido causados ​​por una tormenta perfecta de menores suministros de gas ruso; apagones nucleares; y baja generación de energía hidroeléctrica e interrupciones en el suministro de carbón debido a la sequía. De estos factores, los menores suministros de gas tienen el mayor efecto porque el gas continúa siendo necesario en la combinación de energía y es la fuente marginal de suministro y, por lo tanto, afecta más los precios. Sin embargo, los precios históricamente altos del gas hasta ahora no han reducido significativamente la demanda del sector eléctrico, lo que significa que es posible que se necesiten medidas más estrictas. Los estados miembros de la UE se comprometieron el mes pasado a reducir voluntariamente su demanda de gas en un 15% desde el 1 de agosto hasta marzo del próximo año en caso de escasez de suministro.

Reducción en la demanda

De acuerdo con la investigación, si estos recortes de demanda del 15% se vuelven obligatorios dentro de la UE, un desequilibrio en la oferta y la demanda de energía podría aparecer tan pronto como este mes y empeorar en 2023. Se estima que el déficit de energía alcance un máximo de 13,5 TWh en enero antes de reducirse gradualmente. Sin embargo, un recorte directo de la demanda de gas por energía del 15% no es lo más probable, ya que otros sectores, como la industria, probablemente enfrentarían una reducción mayor para proteger el sector eléctrico y garantizar la seguridad del suministro. El peor de los escenarios con clima muy frío, poca generación de viento y un recorte del 15 % en la demanda de gas por energía sería un gran desafío para el sistema eléctrico europeo y podría conducir a racionamientos de energía y apagones.

Se sigue necesitando gas en el mix energético

Las empresas de servicios públicos europeas, a pesar de los grandes esfuerzos, luchan por reducir su dependencia del gas; de hecho, la generación de energía a base de gas ha aumentado como resultado de los desafíos mencionados anteriormente. La generación de energía nuclear e hidroeléctrica en la UE ha caído un 14% y un 25% año tras año, respectivamente, borrando 110 teravatios-hora (TWh) de suministro eléctrico de la red. Esto ha sido compensado por una mayor generación eólica, carbón, solar y gas. En general, la generación de energía a gas ha crecido un 6 % interanual hasta alcanzar los 39,1 TWh en julio. Las cosas se pondrán aún más difíciles hacia finales de año a medida que aumente la demanda estacional de electricidad: el consumo de electricidad en diciembre suele ser un 25 % más alto que en julio, lo que significa que el consumo europeo podría alcanzar más de 280 TWh por mes.

Carlos Torres Diaz, jefe de energía en Rystad Energy dijo «El próximo invierno seguramente será el más desafiante que Europa haya visto en décadas, y se espera que los consumidores o los gobiernos paguen el precio. Si es necesario reducir la demanda de gas, esperamos ver problemas de suministro de energía que surjan este mes y empeoren en 2023».

Suministros

El suministro de gas ruso ha caído un 89% y podría caer aún más.

En la primera mitad del año pasado, Rusia exportó cerca de 350 millones de metros cúbicos por día (MMcmd) de gas natural a Europa Occidental a través de sus principales rutas de exportación. Los flujos han caído por debajo de los 40 MMcmd en los últimos días, un 89% menos año contra año. La mayor parte de esta disminución ha sido el resultado de una interrupción en los flujos a través de Nord Stream 1 relacionada con problemas técnicos, aunque también se cree que los problemas políticos relacionados con la guerra en Ucrania también juegan un papel. Los flujos a través de Polonia y Ucrania también han disminuido.

Gazprom detuvo todas las exportaciones a través de Nord Stream 1 a partir del 31 de agosto. Aunque se esperaba que los flujos se reanudaran después de un mantenimiento de tres días en el compresor restante, Rusia ha declarado ahora que los flujos no se reanudarán por completo hasta que se levanten las sanciones. Este último movimiento ha aumentado significativamente el riesgo de que Europa no obtenga más flujos de gas a través de Nord Stream 1 durante todo el invierno.

Fuentes de energía alternativas para reemplazar el gas ruso

Rystad indicó que, en un escenario en el que los esfuerzos de la UE para reducir el uso de gas resulten en una reducción de la demanda total de gas por energía de la UE en un 15 % en comparación con el promedio de cinco años, la pérdida de suministro, que corresponde a aproximadamente 5,5 TWh por mes, tendría que ser reemplazada por otras fuentes, reducciones de la demanda o mayores importaciones de energía al bloque.

La generación de energía hidroeléctrica y nuclear se ha reducido en Europa drásticamente este año, mientras que el carbón, el gas, la energía solar y la eólica han aumentado.

Según Rystad, para estimar si una reducción del 15% en la generación de energía a gas es realista para los próximos meses, debemos observar las tendencias hasta ahora en 2022 y durante los últimos cinco años.

La generación de energía a base de carbón aumentó un 12 % interanual en todo el bloque este año, y hay espacio para una utilización adicional si es necesario en diciembre y enero. Los factores de ocupación han sido más altos de lo normal en lo que va del año, pero aún pueden aumentar aún más hasta los máximos históricos de alrededor del 70 % para la flota en su conjunto.

La generación hidroeléctrica, por otro lado, se ha desplomado un 25% en lo que va del año. Los niveles de agua en Europa normalmente alcanzan su máximo entre el segundo y el tercer trimestre del año, lo que significa que es poco probable que los embalses, dados los bajos niveles de lluvia de la región, se recuperen de sus niveles mínimos históricos antes del invierno. Por lo tanto, se espera que la generación de energía hidroeléctrica se mantenga baja durante los próximos seis meses.

La generación nuclear ha bajado un 14 % en la UE en lo que va de año, y el panorama es sombrío. EDF de Francia se esfuerza por volver a poner en funcionamiento los reactores nucleares que actualmente se encuentran en mantenimiento durante el invierno. Sus fechas de reinicio aún son inciertas, por lo que se podrían esperar niveles bajos de generación actuales.

La generación solar y eólica han aumentado enormemente este año, en un 25% y un 14%, respectivamente, impulsadas por adiciones de capacidad particularmente grandes. El crecimiento asumido para los meses restantes está en línea con las adiciones de capacidad que podrían totalizar 25 gigavatios (GW) para energía solar y 15 GW para energía eólica en 2022, un aumento del 16 % y el 8 %, respectivamente, año con año.

Una mayor generación a partir de carbón, solar y eólica podría ayudar a cubrir parcialmente la caída en el suministro de gas al agregar 34 TWh adicionales en el período de septiembre a marzo de 2023. Sin embargo, esto no sería suficiente para compensar el déficit de gas, nuclear y generación hidroeléctrica, lo que significa que se necesitarían medidas adicionales. La demanda europea de electricidad se ha contraído un 2,2% en lo que va de año, principalmente porque los precios récord han reducido la demanda, especialmente del sector industrial. Es probable que los precios altos continuos mantengan la demanda en el bajo nivel actual o la empujen aún más abajo. Una caída interanual similar del 3% durante los próximos meses es factible, no solo porque los altos precios afectan a los consumidores industriales y domésticos, sino también como resultado de las medidas de ahorro de electricidad implementadas por los gobiernos.

Escenarios

Rystad ha creado un escenario completo para el suministro y la demanda de energía, asumiendo una reducción del 15 % en la demanda de gas por energía, un suministro adicional de carbón, energía solar y eólica, y una menor demanda general de electricidad (consulte la figura anterior). Esto muestra que un desequilibrio en la oferta y la demanda podría surgir ya este mes y empeorar de cara a 2023. El déficit alcanza un máximo de 13,5 TWh en enero antes de caer gradualmente.

Este escenario indica un déficit de energía total en la UE de 51 TWh para el período completo de septiembre de 2022 a marzo de 2023, que deberá compensarse con importaciones adicionales de Noruega, el Reino Unido y Suiza, u otros países vecinos. El déficit también puede reducirse recortando la demanda total. Si es así, la demanda tendría que disminuir en un 5% con respecto al período del año anterior.

En su análisis Rystad muestra que el equilibrio de generación de energía en Europa se ve gravemente desafiado en un escenario en el que el suministro de gas se reduce significativamente, porque no hay mucha flexibilidad para aumentar considerablemente desde otras fuentes. Cualquier otra alternativa requeriría una gran disminución en la demanda de energía. Como se mencionó, la demanda ya ha caído alrededor de un 2% en lo que va del año, pero expandir esto a una reducción del 5% parecería una exageración. Además, el gas es, con mucho, la fuente de suministro más flexible de Europa, lo que ayuda a equilibrar la oferta y la demanda en períodos con grandes variaciones en la generación solar y eólica, por ejemplo. Sería un desafío obtener esta flexibilidad de otras fuentes, como la nuclear o el carbón.

Para leer el informe original visita: Rystad Energy

GNL GLOBAL

Nam

Shell y Exxon lanzan proceso de venta de la empresa NAM

Shell y Exxon lanzan proceso de venta de la empresa NAM 557 302 GNL GLOBAL

Shell y Exxon Mobil han puesto a la venta una de las mayores y más antiguas empresas de producción de gas natural de Europa, según un documento y fuentes de la industria, informó la agencia Reuters.

Los dos principales gigantes energéticos occidentales podrían recaudar más de USD 1 mil millones con la venta de la empresa conjunta (50-50) NAM, con sede en los Países Bajos, dijeron dos fuentes de la industria.

Según el documento y las fuentes, Shell y Exxon lanzaron recientemente el proceso de venta de las operaciones de gas en alta mar de NAM, que incluyen decenas de campos y alrededor de 20 plataformas en alta mar, así como una red de gasoductos y tres plantas de procesamiento.

NAM comenzó a producir gas natural en 1963 tras el descubrimiento del campo gigante de Groningen y ha sido una importante fuente de gas para los Países Bajos y Europa durante décadas.

Sin embargo, su producción ha estado en constante declive desde 2014 y se espera que caiga aún más en los próximos años después de que el gobierno holandés decidiera cerrar Groningen para limitar el riesgo sísmico en la región. Se espera que el campo cierre en 2023 o 2024, pero su vida podría extenderse, dijo el gobierno.

Shell, Exxon y NAM se negaron a comentar a Reuters.

Según el documento, los activos NAM en alta mar y en tierra que están a la venta produjeron alrededor de 2,4 millones de metros cúbicos por día de gas natural en 2021 y tienen potencial para aumentar la producción a 2,8 millones de metros cúbicos por día con más inversiones.

La empresa conjunta, sin embargo, incluye varios activos de última hora que requieren grandes gastos para las operaciones de desmantelamiento y limpieza una vez que se cierran, dijeron las fuentes.

El paquete de activos también incluye las participaciones de NAM en tres plantas de procesamiento de gas en la Terminal Den Helder en las que se procesa el 53% de todo el gas producido en el mar holandés, así como participaciones en varias redes de gasoductos.

Se estima que los activos tienen un valor de entre USD 1 mil millones y USD 1,5 mil millones, dijeron las fuentes.

Asignar un valor a dichos activos se ha vuelto complicado en los últimos meses debido a las enormes fluctuaciones en los precios del gas natural a largo plazo después de que Rusia, el principal proveedor de gas de Europa, restringiera las exportaciones a la región en respuesta a las sanciones occidentales contra Moscú tras su invasión a Ucrania en febrero.

Aún así, Shell y Exxon esperan que el creciente enfoque de Europa en su producción de energía doméstica atraiga el interés en la empresa conjunta NAM, dijeron las fuentes.

NAM dijo en octubre de 2021 que tiene como objetivo vender sus campos de petróleo y gas en los Países Bajos en los próximos años luego de la decisión del gobierno de cerrar el campo de Groningen.

Fuente: Reuters

GNL GLOBAL

Planta Perú LNG cortesía

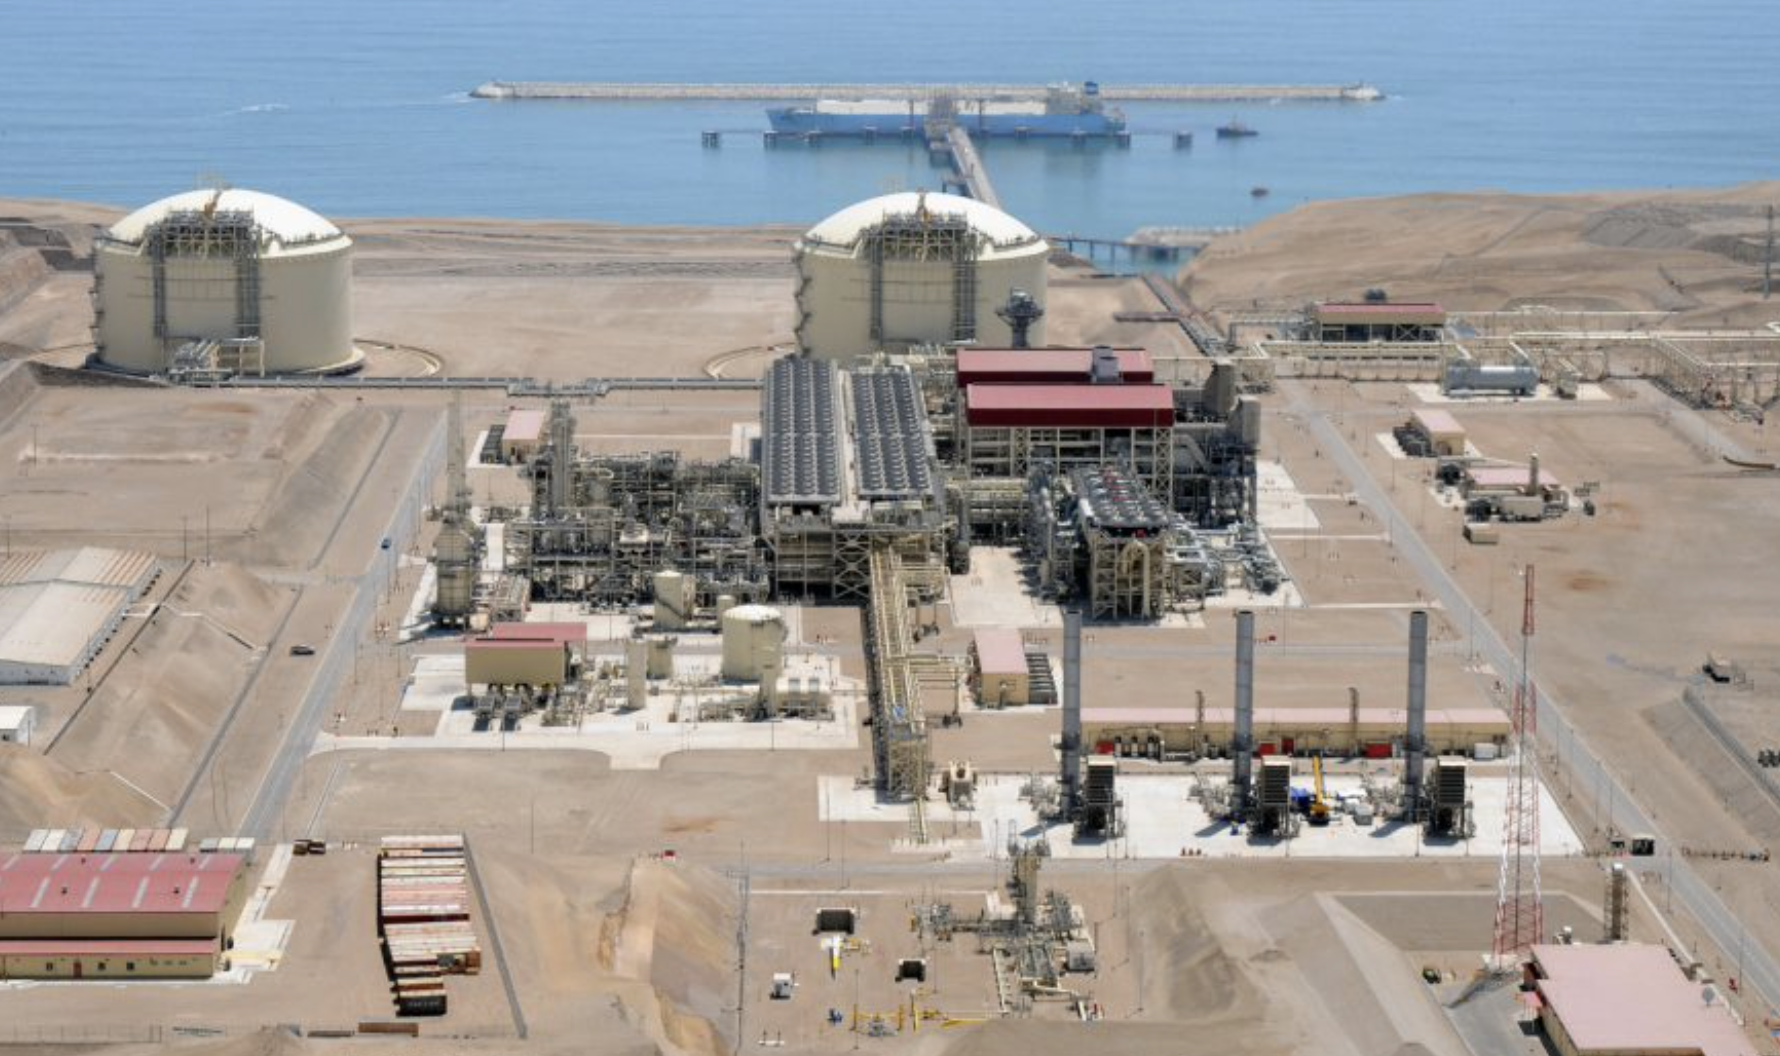
Peru LNG extiende reinicio de la producción hasta el 20 de septiembre tras parada de emergencia

Peru LNG extiende reinicio de la producción hasta el 20 de septiembre tras parada de emergencia 1780 1056 GNL GLOBAL

La planta de exportación de gas natural licuado (GNL) de Pampa Melchorita, Peru LNG, dijo en un comunicado que esperaba reiniciar la producción el «4 de septiembre con cantidades de gas de alimentación restringidas hasta el 20 de septiembre».

Según se dio a conocer, las reparaciones en la planta se extendieron hasta el 20 de septiembre, debido a obras adicionales requeridas en la Planta de Separación de Gas Natural Malvinas.

«PERÚ LNG S.R.L., empresa peruana que opera y administra la primera planta de GNL de Sudamérica, anunció que en relación con la Resolución N° 297-2022-MINEM/DM, emitida el 11 de agosto, 2022 por el Ministerio de Energía y Minas (MEM), mediante el cual el MEM declaró una situación de emergencia (Emergencia) con respecto al suministro de gas natural para el período del 11 al 24 de agosto de 2022, debido a reparaciones necesarias en el Planta Malvinas; el 24 de agosto de 2022, el MEM emitió la Resolución N° 318-2022-MINEM/DM (Resolución), mediante la cual se prorrogó la Emergencia hasta el 20 de septiembre debido a obras adicionales requeridas en Planta Malvinas.» dijo el comunicado.

Según el portal del Organismo Supervisor de la inversión de Energía y Minería de Perú (OSINERGMIN), la Planta Malvinas está localizada a orillas del río Urubamba, 500 km al este de Lima. Esta planta está diseñada para procesar 1160 MMPCD de gas natural proveniente de los Lotes 56 y 88; y comprende las Unidades de Separación, Deshidratación, Criogénica, Estabilización y Reinyección. Consta de 4 trenes criogénicos: 2 trenes de 220 MMPCD cada uno y 2 trenes de 360 MMPCD cada uno; y dos Unidades de Estabilización de Condensados de 25 000 BPD cada una.

«Según la Resolución y de acuerdo con la información de producción, Peru LNG espera reiniciar la producción el 4 de septiembre con cantidades de gas de alimentación restringidas hasta el 20 de septiembre, cuando se espera que la producción se normalice.
PERU LNG está evaluando el impacto financiero de este evento inesperado. La Compañía continuará manteniendo informado al mercado sobre cualquier actualización al respecto»
indicó la compañía en su comunicado.

Esta es la segunda parada registrada este año en la instalación de exportación de GNL de Perú, tras la ocurrida el pasado mes de julio.

Según con los datos publicados por Perupetro, el pasado mes de agosto la planta exportó tres cargamentos de GNL a Europa, específicamente al Reino Unido.

Así mismo, de acuerdo con las cifras, de enero a agosto 2022, las exportaciones de GNL de la planta registraron un incremento de un 85% con respecto al mismo periodo en 2022. LEER: Exportaciones de Peru LNG se disparan 85% en lo que va de año

De acuerdo con Olumide Ajayi, Analista Senior en la firma Refinitiv, el último cargamento de GNL embarcado desde Perú, partió el 13 de agosto, abordo del buque Methane Mickie Harper, fletado por Shell.

Este año, la planta peruana de GNL ha registrando un aumento significativo en los envíos a Europa, específicamente al Reino Unido.

La instalación cuenta con una capacidad nominal para exportar hasta 4,45 millones de toneladas de GNL anuales.

Entre los accionistas de Peru LNG se tienen a la empresa estadounidense Hunt Oil (con el 50 por ciento y operador de la planta), la empresa coreana SK Energy (20 por ciento) y la japonesa Marubeni (10 por ciento).

GNL GLOBAL

Delfin LNG

Delfin Midstream y Devon Energy firman asociación de exportación de GNL

Delfin Midstream y Devon Energy firman asociación de exportación de GNL 1520 818 GNL GLOBAL

Delfin Midstream Inc (Delfin) y Devon Energy Corporation (junto con algunas de sus subsidiarias operativas, colectivamente, Devon) anunciaron que formalizaron una sociedad de exportación de gas natural licuado (GNL) que incluye un Acuerdo Preliminar (HOA) para la capacidad de licuefacción a largo plazo y una inversión estratégica previa a la Decisión de Inversión Financiera (FID) por parte de Devon en Delfin.

El HOA proporciona el marco para finalizar un acuerdo de peaje definitivo a largo plazo que representa 1,0 millones de toneladas por año (MTPA) de capacidad de licuefacción en el primer buque de GNL flotante de Delfin, con la capacidad de agregar 1,0 MTPA adicionales en el primer o futuro buque de GNL flotante de Delfin.

Además de proporcionar a Devon hasta 2,0 MTPA de capacidad total de licuefacción a largo plazo, el HOA también brinda la oportunidad de futuras inversiones de capital adicionales en Delfin by Devon.

La orientación de Devon para 2022 permanecerá sin cambios.

“Estamos encantados de ejecutar este acuerdo con Devon, que representa una asociación verdaderamente estratégica entre un productor estadounidense y un proveedor de licuefacción”, dijo Dudley Poston, director ejecutivo de Delfin. “Creemos que nuestra solución de licuefacción única proporciona una flexibilidad estructural significativa que permite a los productores maximizar el valor de su gas natural, al tiempo que proporciona una fuente de suministro adicional muy necesaria para el mercado mundial de GNL”.

Tras su reciente anuncio de un SPA vinculante con Vitol y un HOA con Centrica, este anuncio representa el tercer acuerdo importante de Delfin en los últimos dos meses.

Delfin también se encuentra en numerosas discusiones avanzadas sobre SPA, HOA y acuerdos de peaje vinculantes adicionales similares a los anunciados anteriormente.

Como proyecto modular que requiere solo de 2,0 a 2,5 MTPA de contratos a largo plazo para comenzar la construcción, y con todos los permisos necesarios en mano, Delfin está programado para hacer FID en su primer buque de GNL flotante para fines de este año.
Latham & Watkins LLP se desempeña como asesor legal de Delfin. Kirkland & Ellis LLP se desempeña como asesor legal de Devon.

Delfin es la empresa estadounidense que actualmente desarrolla infraestructura de exportación de GNL que utiliza soluciones de tecnología de GNL flotante de bajo costo.

Proyecto de Exportación de GNL

Delfin es la empresa matriz de Delfin LNG LLC (Delfin LNG) y Avocet LNG LLC. Delfin LNG es un puerto de aguas profundas brownfield que requiere una inversión adicional mínima en infraestructura para soportar hasta cuatro buques FLNG que producen hasta 13 millones de toneladas de GNL por año.

Delfin compró el gasoducto UTOS, el gasoducto de gas natural más grande del Golfo de México.

Delfin LNG recibió un Registro de Decisión positivo de MARAD y la aprobación del Departamento de Energía para invertir en Delfin, resultado de un proceso minucioso destinado a crear una diversificación de precios adicional para nuestra cartera de gas natural y brindar un rendimiento sostenible y eficiente del capital para nuestros accionistas.

Rick Muncrief, presidente y director ejecutivo de Devon ha dicho “Devon tiene un sólido historial en la búsqueda de las mejores soluciones intermedias y descendentes de su clase para nuestra producción y estamos entusiasmados de asociarnos con Delfin para satisfacer la necesidad de energía segura, limpia y confiable”.

GNL GLOBAL

Woodside

Uniper y Woodside firman acuerdo para el suministro de GNL a Europa

Uniper y Woodside firman acuerdo para el suministro de GNL a Europa 700 436 GNL GLOBAL

Woodside Energy Trading Singapore Pte Ltd (Woodside) firma acuerdo flexible de compra y venta a largo plazo (SPA) con Uniper Global Commodities SE (Uniper) para que Woodside suministre GNL de su cartera global a Europa, incluida Alemania, por un plazo hasta 2039, a partir de enero de 2023.

La cantidad de GNL a suministrar bajo el nuevo SPA es de hasta doce cargamentos por año (equivalente a más de 0,8 millones de toneladas anuales o mil millones de metros cúbicos de gas natural).

El suministro a partir de septiembre de 2031 está condicionado a que Uniper finalice sus reservas de capacidad estratégica a largo plazo en el noroeste de Europa, previstas para marzo de 2023.

La directora ejecutiva de Woodside Energy Group, Meg O’Neill, dijo sobre el nuevo acuerdo basado en la relación existente de la compañía con Uniper: «Woodside se complace en que este último acuerdo con Uniper proporcionará una nueva fuente de GNL para los consumidores en Europa que buscan alternativas al gas ruso. . También refleja la naturaleza cada vez más interconectada del comercio de GNL en las cuencas del Atlántico y el Pacífico a medida que los mercados globales responden a los desafíos de seguridad energética».

El CEO de Uniper Group, Klaus-Dieter Maubach: “Este acuerdo asegura suministros adicionales de GNL para nuestros clientes en Europa, que se ha vuelto cada vez más importante debido a los desarrollos recientes. Apoyará nuestra estrategia de seguridad de suministro junto con el desarrollo de nuestra terminal de GNL en Wilhelmshaven. Woodside es uno de nuestros mayores proveedores de GNL en Asia y nos complace extender la cooperación con Woodside a Europa con este acuerdo».

GNL GLOBAL

Líderes de la industria a nivel mundial se reúnen en Gastech 2022 para discutir sobre el suministro, la seguridad energética y la volatilidad del mercado

Líderes de la industria a nivel mundial se reúnen en Gastech 2022 para discutir sobre el suministro, la seguridad energética y la volatilidad del mercado 912 476 GNL GLOBAL

Los líderes de la industria de energía se dieron cita este lunes, 05 de septiembre, en Milano, Italia, para asistir a Gastech 2022, uno de los eventos más importantes del sector, para discutir cómo lograr un equilibrio en el suministro de energía a corto plazo, cómo alcanzar los imperativos de seguridad con objetivos climáticos a más largo plazo, así como también para conversar sobre cómo proteger a los consumidores en un momento de volatilidad del mercado.

El primer día de Gastech 2022, la ceremonia de apertura contó con las contribuciones del subsecretario de Estado de Italia en el Ministerio de Relaciones Exteriores, Manlio Di Stefano, así como del alcalde de Milán, Giuseppe Sala; el presidente de la Región de Lombardía, Attilio Fontana; y Roberto Luongo, Director General, Agencia Italiana de Comercio.

Los pabellones de expositores de Gastech estuvieron repletos de visitantes y expositores que se reunieron para mostrar los últimos productos, tecnologías, servicios e innovaciones.

Como una de la exposiciones más grande de su tipo, Gastech dio la bienvenida a más de 750 empresas expositoras, 13 pabellones de países internacionales y la exposición Gastech Hydrogen.

GNL GLOBAL

JERA y Uniper anuncian colaboración en amoníaco y GNL de los Estados Unidos

JERA y Uniper anuncian colaboración en amoníaco y GNL de los Estados Unidos 600 379 GNL GLOBAL

JERA y Uniper están colaborando para facilitar el desarrollo de la producción inicial de 2 millones de toneladas por año (MTPA) de amoníaco limpio con un potencial de expansión de hasta 8 MTPA, para acelerar en gran medida la producción y el suministro de combustibles sin carbono de los EE. UU. para su uso en los EE. UU., Europa, Japón y la Gran Asia.

La instalación propuesta en la costa del Golfo de EE. UU., desarrollada por JERA Americas y ConocoPhillips, tiene como objetivo producir hidrógeno y convertirlo en amoníaco limpio para suministrar a JERA y Uniper en virtud de acuerdos de compra y venta a largo plazo, con Europa como principal mercado de exportación inicial, con Uniper apuntando a alrededor de 1 MTPA de amoníaco verde para el final de la década.

Un estudio de ingeniería del proyecto se completará a finales de año para desarrollar la primera fase de este proyecto histórico que evaluará las oportunidades de hidrógeno verde y azul.

Se espera que alcance la operación comercial a fines de la década de 2020, incluido un programa CCS certificado completo.

Ambas compañías están trabajando conjuntamente para optimizar su cartera de GNL. Como resultado, Uniper podrá suministrar GNL adicional a Alemania y JERA a Japón y más allá.

Steven Winn, director ejecutivo de JERA Americas Inc. con sede en Houston, Texas, dijo: “JERA se compromete a brindar soluciones de vanguardia a los problemas energéticos del mundo y trabaja activamente para establecer las cadenas de valor del amoníaco y el hidrógeno. La combinación de una mano de obra calificada, abundante gas natural, abundantes recursos renovables, puertos de aguas profundas y una geología CCS ideal hacen que la Costa del Golfo de EE. UU. tenga una ventaja única para producir el combustible bajo en carbono para permitir la transición de los mercados energéticos del Atlántico y el Pacífico. JERA y ConocoPhillips serán un proveedor de amoníaco de bajo costo para los mercados nacionales e internacionales. Creemos que este proyecto ofrece una oportunidad única para apoyar los esfuerzos de descarbonización de Alemania mientras avanza en el desarrollo de tecnología de amoníaco para la distribución de hidrógeno y la descarbonización industrial”.

Yukio Kani, vicepresidente corporativo de JERA, director ejecutivo gerente de JERA Inc. con sede en Tokio, agregó: “JERA está trabajando en mercados de todo el mundo con nuestros socios comerciales para ofrecer soluciones de suministro de energía y generación de energía más limpias. Las tecnologías avanzadas de JERA para cumplir con sus compromisos como proveedor y usuario final de combustible bajo en carbono, junto con la innovación baja en carbono de ConocoPhillips y las tecnologías bajas en carbono comprobadas de Uniper apoyarían la evolución energética en los EE. UU., Europa, Japón y Asia. También vemos esta colaboración como un paso positivo para ayudar a Europa, Alemania y otros usuarios durante este tiempo de crisis con nuevos suministros de energía con bajas emisiones de carbono provenientes de los EE. UU.”.

Niek Den Hollander, Uniper SE, director comercial, dijo: “Estamos muy emocionados de asociarnos con JERA en esta iniciativa histórica y oportuna. Nuestro objetivo colectivo es desarrollar y entregar conjuntamente un suministro material de GNL a muy corto plazo e hidrógeno verde y azul de origen estadounidense a Europa para respaldar nuestros valores y objetivos a más largo plazo. El papel clave de Uniper para satisfacer la necesidad urgente de gas alternativo y suministro de combustible limpio se complementa con la experiencia combinada global en energía limpia y las capacidades de desarrollo técnico de JERA y Uniper, lo que permite la colaboración entre dos de las principales empresas de transición y seguridad energética del mundo para acelerar la reunión de los líderes europeos. necesidades y metas”.

Marc Merrill, presidente y director ejecutivo de Uniper North America agregó: “No creo que podamos enfatizar lo suficiente la importancia de mantener relaciones globales sólidas y continuas, particularmente en este momento extraordinario tanto para la seguridad energética como para la transición energética. Uniper North America valora mucho esta oportunidad de trabajar en estrecha colaboración con JERA Americas en los principales proyectos de infraestructura de EE. UU. que suministran GNL e hidrógeno”.

GNL GLOBAL

Shell

Shell y Petronas alcanzan FID para desarrollar el proyecto Rosmari-Marjoram en Malasia

Shell y Petronas alcanzan FID para desarrollar el proyecto Rosmari-Marjoram en Malasia 700 534 GNL GLOBAL

Sarawak Shell Berhad (SSB) (80%, Operador), una subsidiaria de Shell plc, junto con PETRONAS Carigali Sdn Bhd (20%), anunciaron la decisión final de inversión (FID) para desarrollar el proyecto de gas Rosmari-Marjoram.

Los campos de Rosmari-Marjoram están situados a 220 kilómetros (km) de la costa de Bintulu, Sarawak, Malasia y serán alimentados por energía renovable, utilizando energía solar para la plataforma marina.

El desarrollo Rosmari-Marjoram es uno de los proyectos estratégicos para asegurar un suministro sostenido de gas al Complejo PETRONAS LNG.

“Rosmari-Marjoram ayudará a brindar un suministro de energía seguro y confiable, de manera responsable y eficiente”, dijo Zoe Yujnovich, directora de Shell Upstream.

Agregando, “Esto demuestra nuestra estrategia Powering Progress: impulsar vidas, generar valor y reducir las emisiones mediante el uso de energía renovable para impulsar a Rosmari-Marjoram”.

Ivan Tan, presidente de país y vicepresidente senior de Upstream Malaysia, dijo: “El apoyo y la asociación de PETRONAS y el gobierno de Sarawak son fundamentales para lograr este hito con Rosmari-Marjoram. Shell tiene una larga y orgullosa historia en Sarawak, y esperamos seguir contribuyendo al crecimiento económico de Sarawak y Malasia a través de inversiones en proyectos competitivos y resilientes”.

El proyecto comprende una plataforma costa afuera operada de forma remota y una planta de gas en tierra, con una infraestructura que incluye uno de los gasoductos marinos de gas húmedo amargo más largos del mundo, con una extensión de más de 200 km.

El proyecto Rosmari-Marjoram está diseñado para producir 800 millones de pies cúbicos estándar de gas por día (MMscf/d).

Se espera que la producción de gas comience en 2026.

Rosmari y Marjoram son campos de gas amargo en aguas profundas descubiertos en 2014.

Proyecto

El desarrollo de Rosmari-Marjoram consistirá en una conexión submarina, una plataforma de cabeza de pozo no tripulada, un gasoducto de 207 km hasta la costa y una planta de gas en tierra en Bintulu. Este desarrollo estará impulsado principalmente por energía renovable; la plataforma en alta mar utilizará la energía de 240 paneles solares, mientras que la planta en tierra está conectada al sistema de red de Sarawak, que se abastece principalmente de plantas hidroeléctricas. Los generadores diésel y las baterías se utilizarán como respaldo.

La planta de gas en tierra de Rosmari-Marjoram marca el proyecto en tierra más grande de SSB en Sarawak desde la construcción de Bintulu Crude Oil Terminal (BCOT) y Bintulu Integrated Facility (BIF) a fines de la década de 1970.

GNL GLOBAL

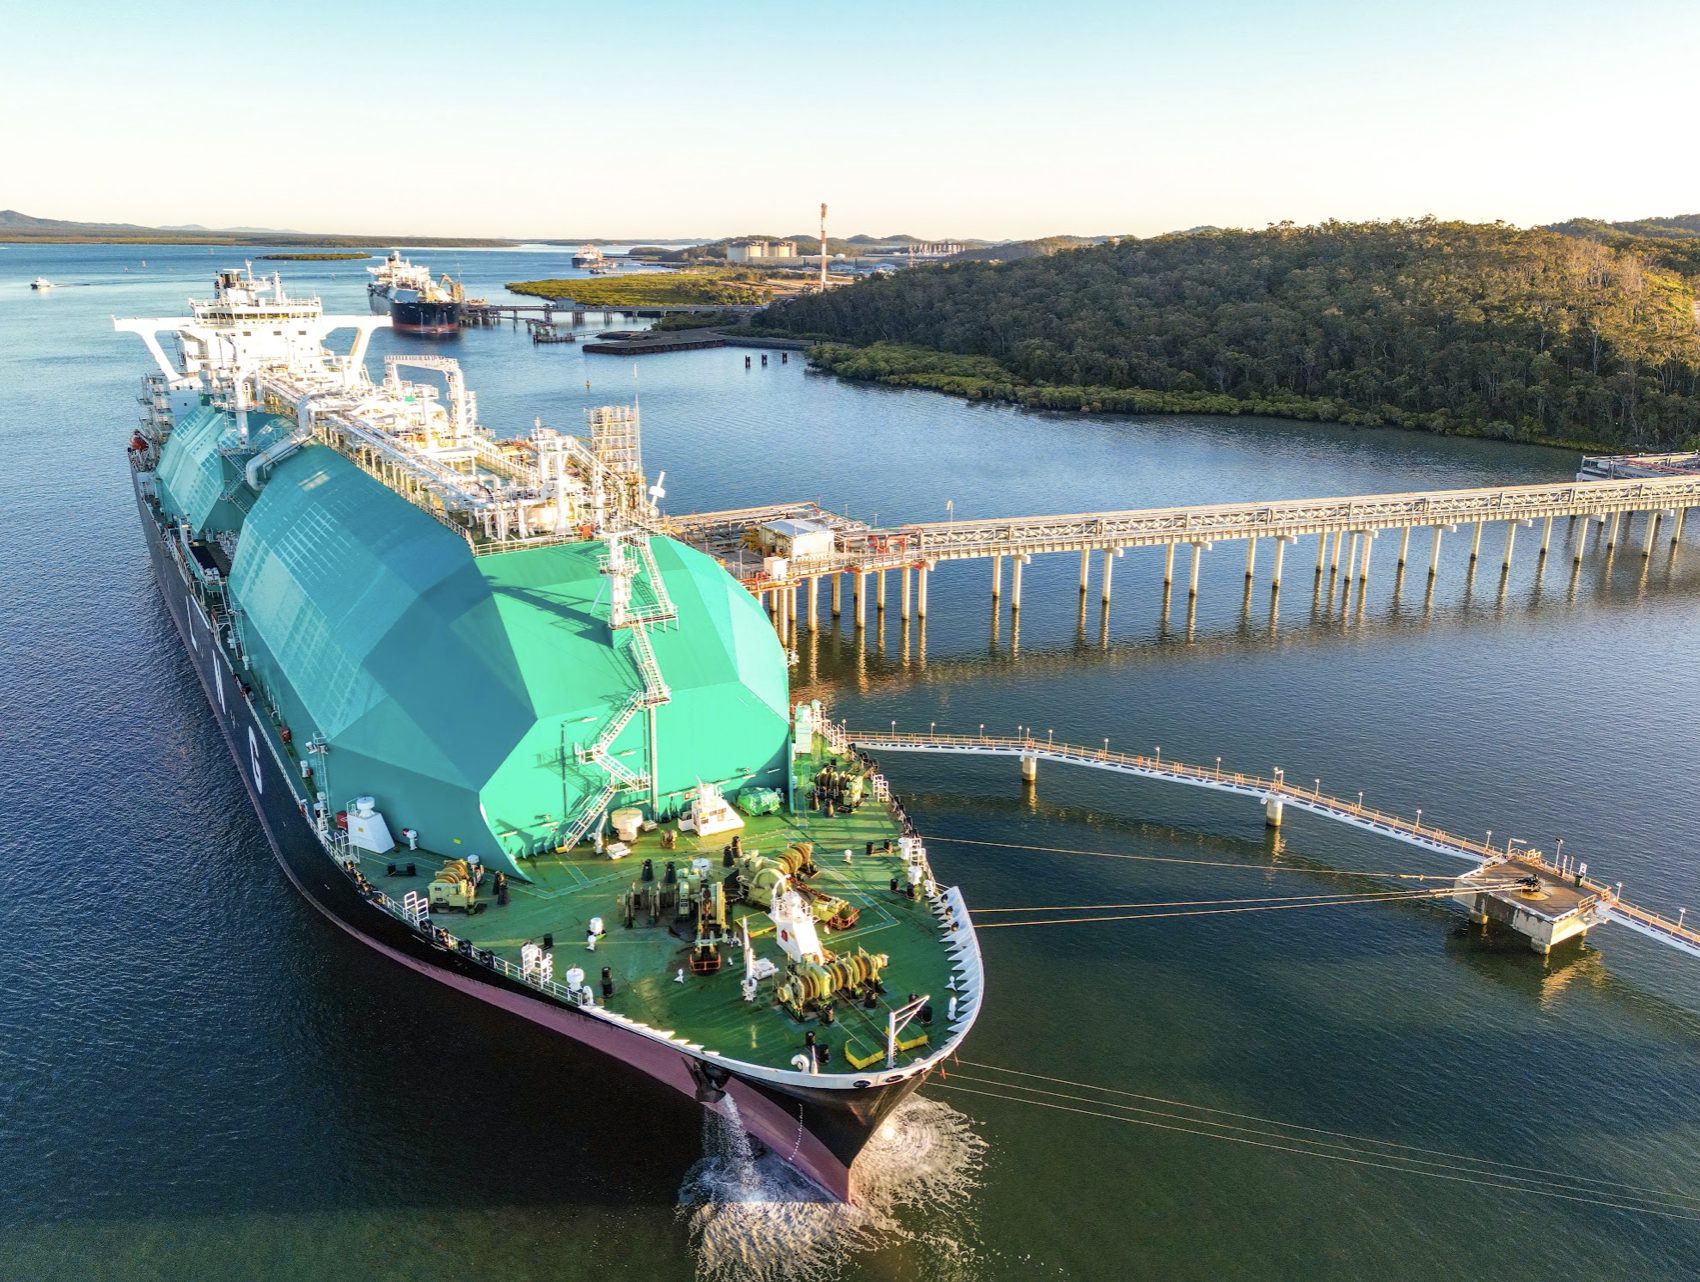
Barco de GNL @gnlglobal

Russell: Mercado en divergencia récord entre precios spot y a largo plazo

Russell: Mercado en divergencia récord entre precios spot y a largo plazo 1700 1282 GNL GLOBAL

El precio spot del gas natural licuado (GNL) está listo para otro aumento, con el ajuste del mercado mundial a medida que Rusia ajusta los tornillos en el suministro de gas natural por gasoductos a Europa.

Los contratos negociados en Nueva York, basados ​​en el precio JKM de referencia asiático de S&P Global Commodity Insights, terminaron en USD 55,25 por millón de unidades térmicas británicas (MMBtu) el 2 de septiembre, antes del anuncio de Rusia de que no reiniciarla los flujos del gasoducto Nord Stream 1 como había estado planeado, citando una fuga de aceite.

Tal es la niebla que ahora rodea los suministros del gasoducto de Rusia a Europa que no quedó claro de inmediato si la falla en la reanudación de los envíos en el gasoducto, que corre bajo el Mar Báltico a Alemania, fue un problema técnico genuino que puede resolverse, o parte de una campaña de presión más amplia por parte de Moscú en represalia por el apoyo de Europa a Ucrania, que fue invadida por Rusia el 24 de febrero.

Definitivamente es posible un nuevo récord por encima del pico histórico de USD 69,955 por MMBtu para los precios al spot del GNL, ya que las empresas de servicios públicos europeas probablemente estarán desesperadas por garantizar suficiente gas natural para el próximo período de demanda máxima de invierno.

En efecto, es probable que ahora los participantes del mercado consideren que los suministros de gasoductos rusos a Europa son intrínsecamente poco fiables, a pesar de que todavía fluye algo de gas a través de los gasoductos a través de Ucrania y Turquía.

Si bien es probable que cualquier aumento en los precios spot del GNL en Asia a medida que los compradores europeos busquen alejar los cargamentos de la principal región importadora del combustible súper enfriado acapare los titulares de los medios, enmascara cambios importantes en la dinámica general del mercado.

En Asia, solo alrededor de un tercio de los volúmenes de GNL se comercializan a precios spot, y la mayoría del GNL se cotiza contra el petróleo crudo en contratos a largo plazo.

A pesar de un aumento en los precios del petróleo crudo tras el ataque de Rusia a Ucrania, el costo del GNL comparado con el petróleo ahora está sustancialmente por debajo del precio spot, y el descuento es el más amplio en los datos de Refinitiv desde 2012.

Los contratos de GNL a largo plazo tienden a no ser divulgados públicamente, pero la mayoría funcionan sobre la base de que se cotizan como un porcentaje de un petróleo crudo de referencia, conocido como pendiente, y un contrato típico podría fijarse en aproximadamente el 14,5 % del Cóctel de crudo de Japón (JCC), que es un precio basado en el costo de despacho de aduana del petróleo crudo en Japón.

A fines de agosto, este precio de GNL LNG-JCCIJP-LTC era de alrededor de USD 16,63 por MMBtu, o menos de un tercio del precio al contado de JKM de USD 53,95 el 31 de agosto.

En lo que va de mes, los precios del crudo se han debilitado en medio de la preocupación por una desaceleración económica mundial, mientras que los precios spot del GNL han sido volátiles y tienden a cotizar según los titulares de los medios sobre el estado de los almacenamientos europeos y los suministros de los gasoductos rusos.

Pero la tendencia ha sido clara desde la invasión de Ucrania, a saber, que los precios spot ahora tienen una prima sustancial en comparación con los contratos de GNL vinculados al petróleo a largo plazo.

Esta es una inversión de la tendencia que ha prevalecido durante la mayor parte de la última década, donde los precios spot tendían a negociarse por debajo del JCC, excepto por períodos relativamente breves durante la temporada alta de demanda de GNL en invierno.

En términos prácticos, esto significa que los compradores que en el pasado habían podido aprovechar los precios spot más bajos en promedio, como India y Pakistán, ahora se encuentran fuera del mercado.

Por el contrario, los importadores como Japón y Corea del Sur, el segundo y tercer mayor comprador de GNL del mundo en 2021, están relativamente mejor posicionados dado que la mayor parte de sus compras se realizan bajo acuerdos a largo plazo.

CHINA MIXTA
China, que superó a Japón como el principal importador de GNL del mundo el año pasado, pero puede ceder el título este año, es un caso interesante, ya que mantiene las importaciones bajo contratos a largo plazo, pero aparentemente reduce las cargas spot.

China importó 4,81 millones de toneladas de GNL en agosto, según datos de Refinitiv, por debajo de los 5,11 millones de julio, mientras que las llegadas hasta la fecha fueron de 41,0 millones de toneladas, un 22% menos que los 52,4 millones de toneladas en los primeros ocho meses de 2021.

Las importaciones de GNL de India se pronostican en 1,47 millones de toneladas en agosto, las más bajas desde febrero, mientras que las llegadas hasta la fecha se estiman en 13,4 millones de toneladas, un 15,7% menos que en el mismo período de 2021.

A diferencia de China e India, las importaciones de GNL de Japón se mantienen notablemente estables en lo que va de 2022, con datos de Refinitiv que muestran llegadas de 51,3 millones de toneladas en el período enero-agosto, ligeramente por debajo de los 52,1 millones durante el mismo período en 2021.

Dado que las importaciones de GNL de Europa aumentaron un 63% en los primeros ocho meses de 2022 a 85,3 millones de toneladas, está claro que los cargamentos de GNL se están dirigiendo a los países más capaces de pagar precios spot altos.

Pero la existencia de contratos a largo plazo vinculados al petróleo significa que Europa probablemente no podrá extraer tanto GNL como probablemente quisiera, sin importar el precio que esté dispuesta a pagar.

Fuente: Clyde Russell | Columnista en Reuters

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.