Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Lake Charles LNG

Energy Transfer anuncia acuerdo de suministro de GNL a largo plazo con China Gas

Energy Transfer anuncia acuerdo de suministro de GNL a largo plazo con China Gas 707 464 GNL GLOBAL

Energy Transfer LP y China Gas Holdings Limited anunciaron el 05 de junio que, China Gas Hongda Energy Trading Co., LTD, una subsidiaria de China Gas Holdings Limited (China Gas) había firmado un acuerdo de compraventa (SPA) de gas natural licuado (GNL) a largo plazo del proyecto Lake Charles.

Bajo el SPA, Energy Transfer LNG suministrará 0,7 millones de toneladas de GNL por año (mtpa) a China Gas sobre una base FOB.

Según informó Energy Transfer en su comunicado, el precio de compra estará indexado al marcador de referencia estadounidense, Henry Hub más un cargo fijo de licuefacción.

El SPA tiene una vigencia de 25 años y se espera que las primeras entregas comiencen en 2026.

En un comunicado, el desarrollador del proyecto de GNL dijo que el SPA entrará en vigencia una vez que se cumplan las condiciones precedentes, incluida la toma de la decisión final de inversión (FID, por sus siglas en inglés) de Energy Transfer LNG.

Yalong Qi, Gerente General de China Gas Hongda Energy Trading Co., LTD dijo “Este SPA firmado con Energy Transfer LNG, que es el primer contrato a largo plazo de China Gas, fortalece nuestra cartera existente para la importación de GNL y permitirá que China Gas satisfaga de manera confiable y segura las necesidades de nuestros clientes de gas natural. También es un paso importante en el camino hacia la realización de los objetivos de neutralidad de carbono y pico de carbono de China”.

Por su parte, Tom Mason, presidente de Energy Transfer LNG dijo “China Gas es una de las principales empresas de distribución de gas natural en China, y nos complace celebrar este acuerdo de suministro de GNL de 25 años con ellos”.

«Este SPA eleva nuestra cantidad total de GNL contratado de nuestra instalación de exportación de GNL de Lake Charles a casi 6,0 mtpa y es un paso importante hacia nuestro objetivo de llegar a FID a finales de este año» agregó Mason.

Energy Transfer es una de las compañías de energía midstream más grandes y diversificadas de América del Norte, con una presencia estratégica en todas las principales cuencas de producción de EE. UU.

La instalación de exportación de GNL de Lake Charles de Energy Transfer se construirá en la instalación de regasificación brownfield existente y aprovechará cuatro tanques de almacenamiento de GNL existentes, dos atracaderos de aguas profundas y otra infraestructura de GNL.

Lake Charles LNG ha recibido todos los permisos federales, estatales y locales necesarios para la construcción del proyecto, incluidas las autorizaciones de la Comisión Federal Reguladora de Energía, así como las autorizaciones de exportación del Departamento de Energía.

El proyecto de exportación de GNL, Lake Charles LNG, también se beneficiará de su conexión directa al sistema de gasoductos Trunkline existente de Energy Transfer que, a su vez, proporciona conexiones a múltiples gasoductos intraestatales e interestatales. Estos gasoductos permiten el acceso a múltiples cuencas productoras de gas natural, incluidas Haynesville, Permian y Marcellus Shale.
GNL GLOBAL

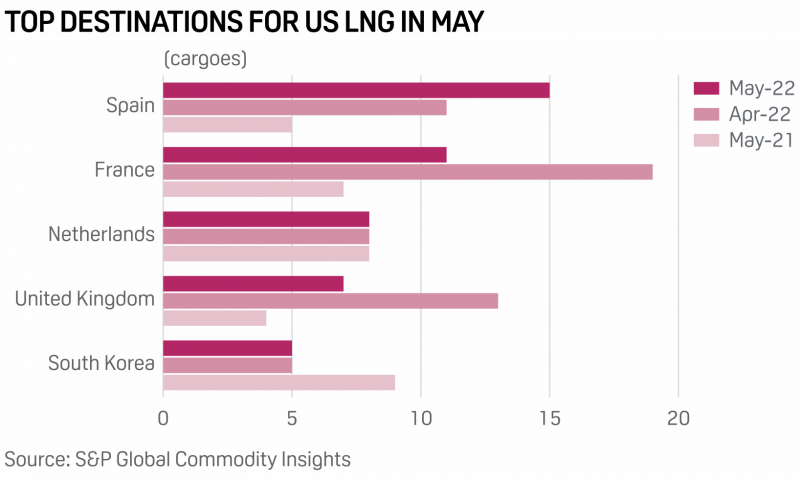
Destino Top de las exportaciones de GNL de EE. UU. en Mayo 2022

S&P Global: España fue el principal destino del GNL estadounidense en mayo

S&P Global: España fue el principal destino del GNL estadounidense en mayo 800 479 GNL GLOBAL

En medio de una fuerte demanda, España se convirtió en el principal destino de las exportaciones de gas natural licuado (GNL) de EE. UU. en mayo.

Según mostraron los datos de S&P Global Commodity Insights, España recibió más GNL de EE. UU. que cualquier otro país en mayo, triplicando la cantidad de cargamentos estadounidenses que importó en comparación con el año anterior, a medida que aumentó la demanda de gas por energía y aprovechó las oportunidades para enviar algunos volúmenes a la vecina Francia.

Como bloque, Europa, más Turquía, continuaron comprando una porción descomunal de GNL de EE. UU., importando casi dos tercios de los cargamentos de EE. UU. entregados durante el mes pasado.

Debido a que la demanda ha tenido altibajos en los últimos meses en los principales centros de población de Europa, incluida España, en ocasiones ha habido más cargamentos de GNL en el Atlántico de los que se necesitaban. Las oportunidades de arbitraje se han visto limitadas por los débiles diferenciales entre cuencas, el aumento de los costos de envío y, hasta hace poco, la tibia demanda en Asia, indicó la consultora.

Esa dinámica, junto con la incertidumbre sobre la disponibilidad de suministros de gas por tubería, debido a la guerra de Rusia en Ucrania, ha ayudado a generar grandes descuentos para el GNL entregado en el noroeste de Europa en comparación con el centro de gas holandés (TTF ), aunque esos descuentos se han reducido desde niveles récord a mediados de Mayo.

España recibió 15 cargamentos de GNL de EE. UU. en mayo, frente a 11 en abril y cinco en mayo de 2021. Francia, que fue el principal destino del GNL de EE. UU. en marzo y abril, ocupó el segundo lugar en mayo, con 11 cargamentos recibidos. Holanda ocupó el tercer lugar, con ocho cargamentos, seguido del Reino Unido, con siete cargamentos, y Corea del Sur, con cinco cargamentos. Europa, además de Turquía, recibió 58 de los 91 cargamentos de GNL de EE. UU. entregados durante el mes pasado.

Según datos de S&P Global, la demanda total de gas por energía en España registró 39,14 millones de gas al día (m3/d) el 31 de mayo, un aumento de más del 63 % en la semana y alcanzando su nivel más alto registrado desde el 26 de abril.

El 31 de mayo, los niveles de importación de GNL en las terminales españolas alcanzaron los 89 millones de m3/d, aumentando desde aproximadamente 40 millones de m3/d en el año y alcanzando su nivel más alto registrado desde el 27 de abril.

España también continúa viendo fuertes oportunidades de exportación de GNL a Francia, así como una sólida demanda de inyección de almacenamiento de gas en toda Europa.

En medio del impacto de la guerra en el suministro de gas, Europa ha estado tratando de alejarse del gas ruso y aumentar los niveles de inventario, antes de la próxima temporada de invierno. El gas almacenado se acercaba al 48% en la última lectura disponible el 3 de junio, frente al 38% en el mismo momento del año anterior. La Comisión Europea quiere que los países de la UE alcancen el 80 % de su capacidad de almacenamiento de gas a principios de noviembre.

Fuente: S&P Global Commodities Insight

GNL GLOBAL

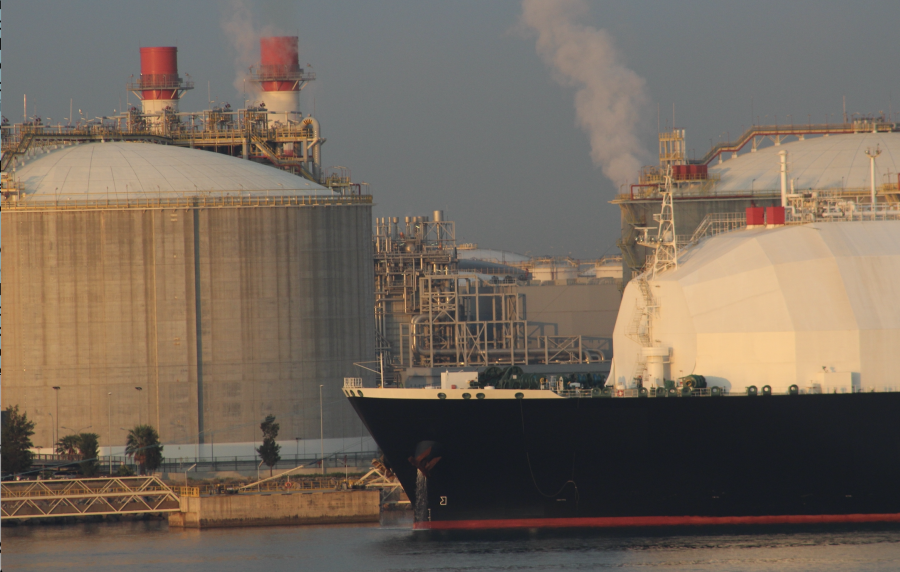
Buque de GNL @GNL GLOBAL

Precios del GNL en Asia aumentan por segunda semana consecutiva

Precios del GNL en Asia aumentan por segunda semana consecutiva 900 572 GNL GLOBAL

Los precios del gas natural licuado (GNL) en los mercados de Asia aumentaron por segunda semana consecutiva en reacción al crecimiento en la demanda de inventarios de grandes empresas de servicios públicos en la región.

De acuerdo con el informe semanal de precios, publicado el jueves pasado por la agencia Reuters, el precio spot promedio del GNL, para las entregas en julio, al noreste de Asia LNG-AS, se estimó en USD 24,75 por millón de unidades térmicas británicas (MMBtu), un aumento de USD 1,35 o 5,8% con respecto a la semana anterior (ver gráfico).

Asia

Según señaló la agencia, los precios spot del GNL en Asia aumentaron la semana pasada impulsados por el continuo crecimiento de la demanda de Japón, Corea e India, en donde grandes empresas de servicios públicos intentan reponer sus inventarios.

El incremento en los precios del GNL en Asia también ha contribuido a reducir el diferencial con respecto a los precios europeos de gas en el centro holandés TTF, dijo Reuters, agregando que, las menores preocupaciones sobre nuevos cortes de los suministros rusos de gas en las últimos días, también habían contribuido a bajar la presión en los precios del gas en Europa.

Alex Froley, analista de GNL de la firma de inteligencia de datos ICIS dijo a Reuters “El mercado ha estado un poco más estable recientemente en comparación con la volatilidad de los meses anteriores, aunque todavía se mantienen los precios altos”.

En China, los actores del mercado están a la espera de ver si la flexibilización del confinamiento por la COVID ayudará a la demanda.

Froley dijo que las importaciones de GNL de China, hasta finales de mayo, cayeron en 6,5 millones de toneladas, o un 20% con respecto al año anterior, lo que equivale a unos 9.000 millones de metros cúbicos de gas de gasoducto.

Europa

En Europa, S&P Global Commodity Insights evaluó los precios del GNL para una entrega ex-buque (DES) al noroeste de Europa en USD 24,375/ MMBtu el 31 de mayo, un descuento de USD 4,90/MMBtu con respecto al precio de julio en el centro de gas holandés TTF.

Ciaran Roe, director global de GNL en S&P Global Commodity Insights dijo “Los descuentos al principal centro de gas europeo continuaron reduciéndose para los cargamentos de GNL spot, debido a la mayor competencia del norte de Asia».

“Mientras tanto, se han producido importantes compras por parte de las grandes empresas de servicios públicos coreanas y japonesas, mientras que dentro de Europa se mantienen los descuentos entre los centros con alta capacidad de regasificación y los que están logísticamente limitados en términos de importaciones de GNL en relación con su demanda de gas”.

La empresa rusa Gazprom cortó el miércoles el suministro de gas a la danesa Ørsted y a Shell Energy por su contrato de suministro de gas a Alemania, citando el incumplimiento de los pagos en rublos por parte de las empresas, indicó la agencia.

A la fecha, Gazprom ha detenido los suministros al comerciante de gas holandés GasTerra, así como a Bulgaria, Polonia y Finlandia.

Fletes

Las tarifas spot para el fletamento de buques en las principales cuencas continuaron aumentando, a medida que se reduce la disponibilidad de buques. Según indicaron los datos de la compañía Spark Commodities, citados por la agencia, las tarifas spot de flete de GNL del Pacífico se estimaron en USD 85,000 diarios, mientras que las tarifas del Atlántico en USD 96,500/d. Fuente: Reporte de Marwa Rashad; Editado por Jan Harvey | Reuters

GNL GLOBAL

CORES: Consumo de gas en España abril 2022

CORES: Consumo de gas natural en España cae 13% interanual en abril

CORES: Consumo de gas natural en España cae 13% interanual en abril 1334 1238 GNL GLOBAL

Tras varios meses registrando un importante crecimiento interanual, el consumo de gas natural en España cayó durante el cuarto mes del año.

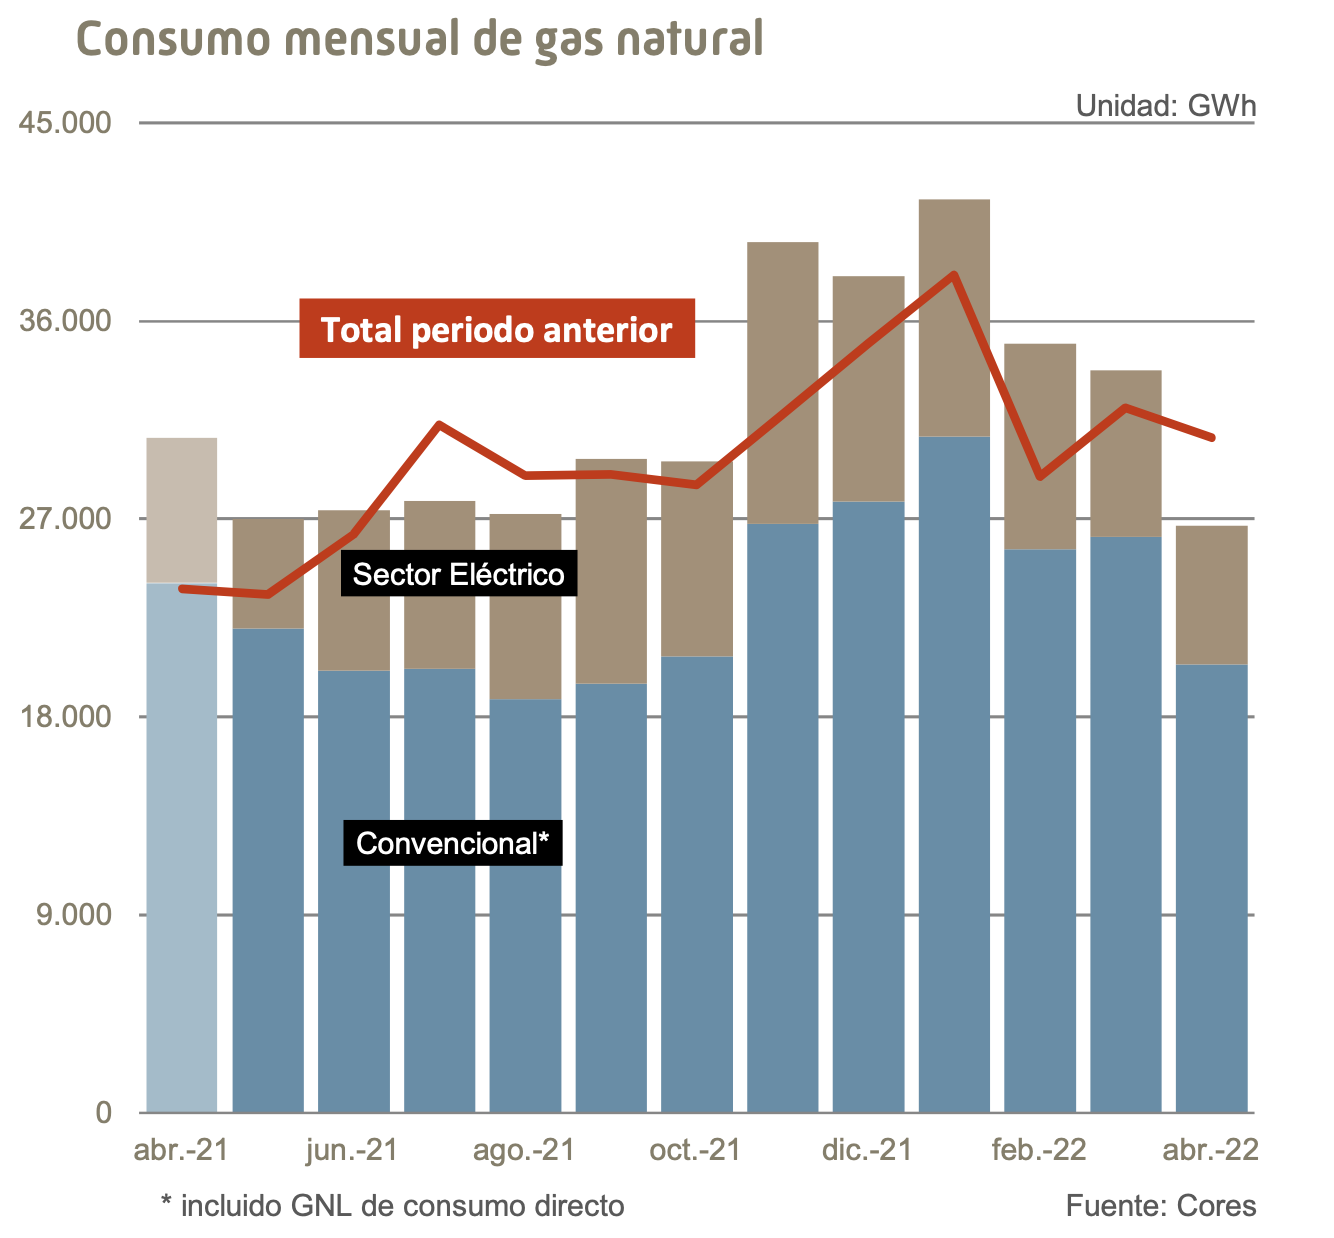
De acuerdo con el informe «Avance Provisional de Consumo» publicado mensualmente por la Corporación de Reservas Estratégicas de Productos Petrolífero (CORES), el consumo de gas natural de España en abril 2022 alcanzó los 26.698 GWh, una disminución del 13 por ciento con respecto al mismo mes en 2021.

Según indican las cifras del informe, el consumo de gas natural cayó en todos los sectores. El de uso convencional descendió 14,9 por ciento a 19.575 GWh, seguido de una disminución de un 4,7 por ciento del consumo destinado a generación eléctrica (6.298 GWh) y el desplome de un 23,0 por ciento registrado en el consumo directo de GNL (824 GWh).

El consumo de gas natural en España el pasado mes de abril también reflejó una caída del 21,5 por ciento con relación a los 34.015 GWh registrados en marzo 2022. 

Con respecto a abril 2019, CORES indicó que el consumo total había disminuido en un 12,7 por ciento.

En el acumulado anual (136.992 GWh), las cifras del informe señalan que el consumo de gas natural registró un aumento de un 5,6 por ciento; notablemente impulsado por el aumento del consumo destinado a generación eléctrica (+72,5 por ciento), aunque el consumo convencional y GNL de consumo directo cayeron (5,9 por ciento y 19,7 por ciento respectivamente) durante el mismo periodo.

GNL GLOBAL

Alejandro Villalba

Villalba: «En Promigas seguiremos la senda de los nuevos cambios energéticos»

Villalba: «En Promigas seguiremos la senda de los nuevos cambios energéticos» 800 600 GNL GLOBAL

En el marco de la Conferencia Mundial de Gas 2022 (WGC2022), celebrada la semana pasada en Daegu, Corea, GNL GLOBAL tuvo la oportunidad de realizar una entrevista exclusiva al Ing. Alejandro Villalba McCausland, Vicepresidente de Operaciones e Innovación de la empresa colombiana de gas, Promigas.

Durante este importante evento internacional, Villalba participó en el Panel “Tecnologías Emergentes para Potenciar el Crecimiento del GNL”, en donde lo abordamos para conversar sobre las tendencias del mercado y en particular sobre el mercado de gas natural de Colombia.

Tendencias del Mercado

GNL GLOBAL (GG): A su juicio, cuál ha sido su impresión sobre el evento y que nos podría decir sobre las tendencias actuales del mercado gas.

Alejando Villalba (AV): En las últimas conferencias mundiales que he participado, y en particular en esta, una de las tendencias más importantes ha sido la tendencia hacia la descarbonización y el tema de las energías renovables. Estas nuevas líneas del negocio han estado haciendo parte del portafolio de casi todas las empresas, incluidas las tradicionales. 

En mi opinión, ha habido un claro enfoque, en forma muy concreta, hacia el hidrógeno. Esta es una tendencia que nos tocará seguir y/o estar muy pendientes para ver cómo se desarrolla, a pesar de que en estos momentos sigue siendo muy incipiente. Creo que el hidrógeno, con el biometano y el amoníaco, es lo que se ve venir de cara al futuro, así que con seguridad vamos a ver muchas más conferencias hablando sobre oportunidades en estos negocios.

GG: En su opinión, ¿El gas seguirá siendo importante en el futuro?

AV: Hay mucho trabajo que hacer, pero definitivamente seguiremos la senda de los nuevos cambios energéticos, obviamente, estoy de acuerdo con que el gas natural y el GNL, por supuesto, seguirán siendo importantes, definitivamente la expectativa de que se iba a acabar este negocio en el 2050, está totalmente desvirtuada. Considero que, como lo expresé en mi presentación, todavía va a haber gas natural para rato.

Presentación de Villaba durante la WGC2022, celebrada en Corea del Sur.

GG: En el panel en el que participó se comentó sobre la industria del gas en países como Canadá y Nigeria, coméntenos brevemente algunas de las diferencias más relevantes con respecto al mercado de gas en Colombia.

AV: Existen bastantes diferencias entre esos mercados, digamos, en cuanto la madurez de esos mercados, por ejemplo. También existen diferencias importantes en cuanto a la historia del gas natural en esos países y Colombia. El mercado de gas canadiense es bien diferente con respecto al mercado de Sudamérica y lo mismo entre África y Canadá. Un punto bien importante es que, en países como Canadá, por ejemplo, el gas natural de alguna forma ya ha interiorizado los costos del carbono a través del Carbon Tax. El representante de British Columbia nos comentó que desde ya hace bastante años, Canadá ha venido manejando este impuesto, lo cual les ha permitido utilizar esos recursos para desarrollar otras fuentes, como por ejemplo, el hidrógeno, haciendo que el gas natural, de alguna manera, tienda a buscar otras maneras de convertirse en más “verde” de lo que ya es.

En el caso de Colombia, aún no tenemos ese impuesto, el gas natural sigue siendo una fuente energética relativamente barata y de fácil acceso. Estas son alguna de las características que hoy por hoy lo ubican por encima de otros hidrocarburos, como por ejemplo, líquidos como el diésel o el fueloil, y ni hablar del carbón, más contaminantes.

En este sentido, pensar en la actualidad, sin subsidios y sin incentivos gubernamentales, en una matriz energética en Colombia con hidrógeno y otras energías renovables no es tan factible, pero seguramente si lo será en un futuro porque tanto las empresa como el Estado estamos tratando de darle forma al esquema regulatorio.

GG: ¿Promigas tiene planes para el uso o desarrollo de hidrógeno de cara al futuro?

AV: Durante mi presentación comenté que, en Promigas iniciamos el pasado 18 de marzo un proyecto piloto, en Cartagena. Este proyecto, pionero también en Latinoamérica, es una prueba piloto en la que estamos inyectando hidrógeno para probar las tuberías y establecer las mezclas óptimas entre gas natural e hidrógeno, es decir, estamos haciendo pruebas para poder producir y vender un gas hidrogenado. Este gas podría considerarse como un gas más verde que podríamos brindarles a nuestros clientes en el futuro. Por lo pronto, esto es solo una prueba piloto, hoy día no hay incentivos por parte del Estado o algún subvención para ello.

En Colombia, Promigas tiene una visión sobre estos desarrollos, digamos que son realizados de forma independiente y/o autónoma, buscando casualmente ir incursionando poco a poco en esos nuevos combustibles, de modo que nos permita estar preparados, ganar la experiencia y estar a la vanguardia.

GG: Cambiando el tema hacia el gas natural licuado (GNL), ¿Podría comentarnos sobre la importación de GNL en Colombia, su naturaleza y/o características?

AV: Colombia posee una planta que opera en Cartagena, en la Isla de Barú, en donde tenemos una unidad de almacenamiento y regasificación flotante o FSRU, la FSRU Grace. Esta unidad inyecta gas al gasoducto troncal y actualmente esa planta es la única terminal de importación de GNL que tenemos operativa en Colombia.

Terminal de Importación de GNL de Colombia, la FSRU Grace. Imagen cortesía de Höegh LNG

La FSRU puede almacenar hasta 170.000 metros cúbicos de GNL y puede regasificar hasta 400 millones de pies cúbicos al día para mercado colombiano. En su momento de mayor consumo del SNT en el país, puede llegar hasta 1000 millones de pies cúbicos al día, es decir, con estos niveles podríamos cubrir hasta un 40% del mercado doméstico si fuera necesario y viable regulatoriamente.

Esta unidad fue contratada o digamos fue soportada mediante un contrato con grupo de empresas térmicas, que se agruparon y denominaron Grupo Térmico (GT). Este grupo, suma una capacidad de generación combinada que alcanza unos 2.000 MW aproximadamente. Para tener una idea de este número, el parque total instalado en Colombia de generación alcanza más o menos 18.000 MW, de los cuales entre el 70% – 80% es cubierto con energía hídrica, debido a ello,  la matriz energética para la generación de electricidad en Colombia es bastante limpia.

Cualquier día en nuestro país, el despacho entrega entre un 70% – 80% conformado por generación hídrica y el otro 20% – 30% conformado por energía térmica. Típicamente la generación térmica está soportada principalmente por gas natural, algo de carbón y algo de líquidos. Una pequeña porción, menos del 2 %, es una generación con renovables, esto es así en un año normal o regular. 

En Colombia existen únicamente dos temporadas climáticas, la época o temporada de lluvias y la temporada seca. Gran parte de la generación térmica a gas se usa principalmente durante la época de verano. Normalmente, durante la temporada de lluvias se llenan los embalses. Tenemos un despacho económico que administra el mercado mayorista. Este sistema permite elegir normalmente primero la generación hídrica, ya que representa la generación más económica que tiene el país.

Sin embargo, cuando se intensifica la temporada seca o nos afecta el Fenómeno del Niño (generalmente ocurre cada 5 años aproximadamente), se disminuyen las reservas hídricas, en ese momento es cuando entra una mayor participación de la generación térmica.

El año pasado y este año hemos sido afectados no por el Fenómeno del Niño sino por la Niña, esta condición climática ha aumentado las lluvias de modo que se ha requerido una menor generación térmica, lo que, también ha reducido significativamente las importaciones de GNL.

GG: ¿Qué problemas operacionales se presentan por no utilizar continuamente la instalación de importación de GNL?

AV: Ciertamente, se produce una intermitencia debido a que la terminal solamente envía el gas regasificado al sistema en períodos cortos o generalmente cuando no hay suficiente generación hídrica. Esta intermitencia genera en la FSRU un fenómeno operativo conocido como boil-off. Esto no es más que la evaporación del gas natural líquido dentro de los tanques de almacenamiento que están en la terminal, esta evaporación hay que evitarla o manejarla operativamente.

Tratando de minimizar ese fenómeno existen ciertas alternativas, una de ellas es la quema de ese gas. Esta es una situación poco deseable realmente, ya que esa combustión se lanza a la atmósfera generando un cierto nivel de contaminación, esta situación, como ya indiqué anteriormente no es ideal. En países con flujos constantes no se produce este fenómeno operacional, porque se despacha GNL al sistema todos los días, sin embargo, en Colombia sí, debido a esta situación particular de intermitencia.

La planta que tenemos tiene un diseño que prevé que, para un volumen de entrega por encima de los 50 millones de pies cúbicos diarios de gas, no se produce el boil off gas, sin embargo, el problema técnico se presenta para los volúmenes de despacho menores a los 50 millones de pies cúbicos diarios.

Equipo de Promigas presente en la WGC2022.

En mi presentación explicaba que hay cuatro estrategias para manejar esta situación: La primera es llevar todo el gas de los tanques a un solo tanque de almacenamiento, en la medida de lo posible se deben de llenar los tanques al máximo. De esta forma se reduce la evaporación y se evita una posible contaminación, esto en SPEC es una tarea prioritaria, es decir, manejar el tema logístico con los tanques y tratar de reducir el boil-off.

Otra manera es, con un sistema que se llama compresor de mínimo send-out (MSO), lo que permite tomar ese gas y comprimir el boil-off gas para inyectarlo a la red de Colombia, esto aún no lo tenemos implementado, pero ese sistema sería el ideal. 

Otra manera es a través del uso de condensadores, esto también lo estamos explorando en Promigas, aquí la idea es condensar ese gas y reinyectarlo en el tanque, como un ciclo. La cuarta estrategia es tratar de generar electricidad para inyectarla directamente al sistema. En Promigas estamos también revisando esa posibilidad.

En Promigas seguimos revisando opciones técnicamente optimizadas que nos permitan mejorar las operaciones de una manera eficiente y acorde con nuestras políticas, y así minimizar el impacto al medio ambiente.

GG: ¿Cuál es el porcentaje de mercado que actualmente maneja Promigas en Colombia y Perú?

AV: Actualmente, Promigas mantiene el 50% del mercado de transporte y el 38% de la distribución de gas natural en Colombia y tenemos el 93% en Perú, incluyendo nuestras filiales. 

Aprovecho para comentar que también tenemos una distribuidora de energía eléctrica al sur de Colombia que registra mínimos índices de pérdidas. Hemos sido los primeros en establecer la medición inteligente, es decir, en ambas vías y con una telemetría que utiliza una tecnología de última generación y que usamos en nuestro servicio de distribución eléctrica. Aparte de eso, quería también comentar que en Perú hacemos distribución a zonas que no están interconectadas con gasoductos, allí usamos ISO tanques en donde transportamos gas a través de camiones, desde Pampa Melchorita hasta el lugar más lejano, unos 1.000 km. Un viaje, ida y vuelta de aproximadamente unos 2.000 km. Transportamos el gas a poblaciones que no tienen acceso al gas natural por tubería, por lo cual contribuimos a llevar este servicio, ya que, de lo contrario, estas comunidades estarían quemando combustibles líquidos, kerosene, carbón o madera, que tienen un impacto muy negativo para la salud y para el ambiente.

Promigas en Perú utiliza ISO tanques, que es una tecnología que también se usa en otras partes del mundo como China, Portugal y España. Hacer la distribución de gas de esta forma es mucho más económica (comparada con el desarrollo de un gasoducto en un mercado que apenas está iniciando), es confiable y es ambientalmente amigable.

Para Promigas esto ha sido un proyecto muy bueno y que ha tenido un impacto social muy importante.

GG: Mirando ahora hacia el futuro del GNL en Colombia. El año pasado vimos que la licitación para la selección del inversionista para desarrollar una segunda terminal de importación de GNL en Colombia quedó desierta, posteriormente el Gobierno canceló ese proyecto, que oportunidades podrían representar para Promigas, se ha hablado mucho de una posible expansión de la terminal, ¿Podría comentarnos al respecto?

AV: Colombia posee un mercado de gas natural bastante maduro con un alto nivel de distribución a nivel doméstico, industrial y comercial. El país cuenta con una amplia red de gas en el país, de modo que cualquier nueva oportunidad para nosotros en el tema es un punto importante y estamos muy atentos. 

Nosotros en Promigas estuvimos revisando ese proceso, considerando nuestra importante participación en el mercado colombiano, cualquier tipo de proyectos que tengan que ver con gas natural claro que nos interesa. Entendemos que el Gobierno va nuevamente a lanzar una nueva convocatoria este año, así lo ha dicho en una entrevista el director de la UPME [Unidad de Planeación Minero-Energética], no obstante, mientras esto se da, nosotros continuamos revisando opciones para mejorar la capacidad en la terminal de Cartagena.

Colombia está creciendo mucho en su demanda, la demanda post COVID ha registrado un rebote, más del 10% de crecimiento del país. Sin embargo, con una alta demanda y unas reservas de gas natural limitadas (a unos 8 años aproximadamente), se produce una necesidad en el mediano plazo de un mayor suministro de gas. El gobierno ha anunciado un nuevo plan de abastecimiento, de modo que para nosotros lógicamente se pueden abrir nuevas oportunidades.

Alejandro Villalba es Ingeniero Industrial, Especialista en Gerencia de Proyectos, posee un Master en Administración de Empresas (MBA) y Estudios de Alta Gerencia de la Universidad de los Andes, Colombia. Actualmente es el Vicepresidente de Operaciones en Promigas.
AV/KB

Precios del gas en los mercados internacionales 01/06/22

Precios semanales del gas caen en EE. UU. y Europa pero aumentan en Asia

Precios semanales del gas caen en EE. UU. y Europa pero aumentan en Asia 1842 1330 GNL GLOBAL

Los precios semanales del gas cayeron esta semana en Estados Unidos y Europa, mientras que en Asia aumentaron.

De acuerdo con el informe Actualización Semanal del Gas Natural, publicado este jueves por la Administración de la Información de Energía de EE. UU. (EIA, por sus siglas en inglés), los precios a lo largo de la costa del Golfo en EE. UU. cayeron a medida que las temperaturas se mantuvieron cercanas a lo normal.

El consumo de gas natural también se redujo en todos los sectores, incluyendo las entregas de gas a las instalaciones de exportación de gas natural licuado (GNL).

Precios spot

Precios del gas en EE. UU.

Según indicaron las cifras del informe, durante la semana del 25 de mayo a miércoles 1 de junio, el precio spot en el Henry Hub, referencia para el mercado de gas estadounidense, cayó 88 centavos desde los USD 9,30/MMBtu registrados el miércoles de la semana pasada a USD 8,42/MMBtu el miércoles de esta semana, una caída del 9,5% inter semanal.

Según datos de PointLogic, indicados por la EIA, el consumo de gas natural en todos los sectores a lo largo de la costa del Golfo y en todo el sureste cayó 0,300 millones de pies cúbicos por día (Bcf/d) (1 %) esta semana, mientras que las entregas a las terminales de exportación de GNL en el sur de Texas y el sur de Luisiana cayeron 0,2 Bcf/d (1%) a 11,6 Bcf/d.

Los precios en todo el Sur fueron más bajos esta semana, debido a que las temperaturas se mantuvieron más cerca de lo normal. De acuerdo con la EIA, las temperaturas en las áreas de Boston y Nueva York estuvieron por encima de lo normal, lo que resultó en una menor demanda de calefacción.

Las temperaturas en el área de Houston promediaron 82 °F esta semana del informe, 2 °F más de lo normal, dijo la EIA.

Precios Spot en Asia y Europa

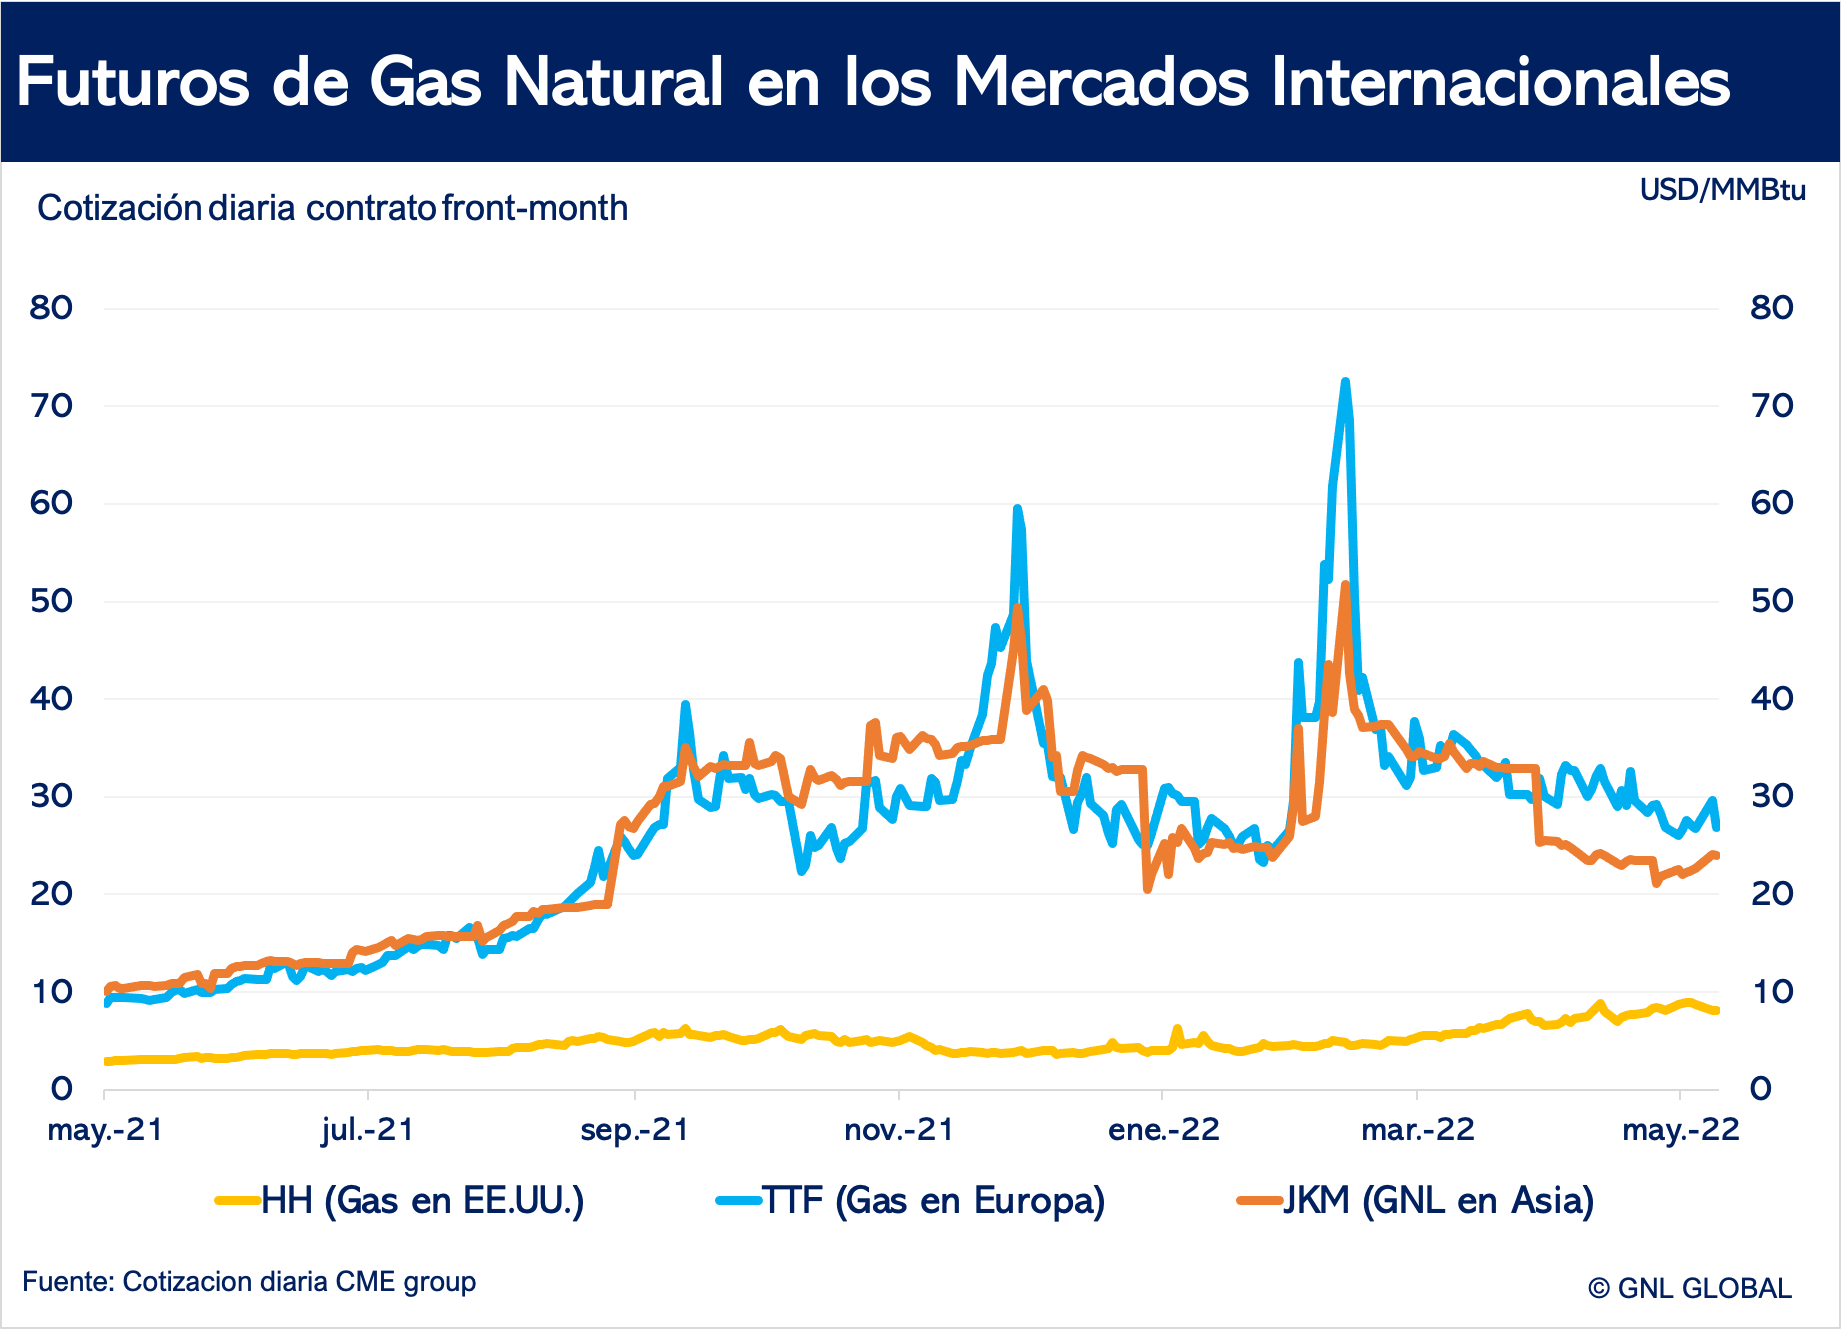
De acuerdo con los datos Bloomberg Finance, L.P., indicados por la EIA, los precios de intercambio para los cargamentos de GNL al este de Asia aumentaron USD1,89/MMBtu a un promedio semanal de USD 23,77/MMBtu.

Por su parte, en el Title Transfer Facility (TTF) de los Países Bajos, el mercado spot de gas natural más líquido de Europa, el precio diario subió 59 céntimos/MMBtu hasta una media semanal de USD 26,51/MMBtu.

En la misma semana del año pasado (semana que finalizó el 26 de mayo de 2021), los precios al Este de Asia y en TTF registraron USD 10,05/MMBtu y USD 9,04/MMBtu, respectivamente.

La agencia destacó que la reposición de gas natural para almacenamiento en Europa estaba contribuyendo a la disminución de la prima de precios del gas entre Europa y Asia.

Mercados Futuros

El contrato NYMEX de jun-22 expiró el pasado jueves 26 de mayo a USD 8,908/MMBtu, 6 céntimos menos que el día anterior. El precio del contrato NYMEX de jul-2022 disminuyó a USD 8,696/MMBtu, 30 centavos menos que los USD 8,971/MMBtu del miércoles pasado.

El precio de la franja de 12 meses con un promedio de contratos de futuros de julio de 2022 a junio de 2023 disminuyó 15 centavos a USD 7,688/MMBtu.

Por su parte, el contrato front month de jul-22 en el TTF también cayó este miércoles a USD 26,819/MMBtu, una disminución de 2,87% con respecto a los 27,612/MMBtu registrados el miércoles de la semana pasada.

Contrariamente, en el JKM, el contrato de julio ganó 1,705 dólares este miércoles a USD 24,015/MMBtu, un aumento del 8,08% con respecto al miércoles de la semana pasada.

El precio de la franja de 12 meses con un promedio de contratos de futuros de junio de 2022 a mayo de 2023 aumentó 44,2 centavos a USD 8,169 / MMBtu.

GNL GLOBAL

Gas-Natural-Producido-en-la-Cuenca-Permian.-Fuente.-EIA-1

EIA: Producción de gas natural en la Cuenca Pérmica alcanzó un máximo anual en 2021

EIA: Producción de gas natural en la Cuenca Pérmica alcanzó un máximo anual en 2021 838 413 GNL GLOBAL

La producción de gas natural comercializado de la Cuenca Pérmica en el oeste de Texas y el este de Nuevo México alcanzó un nuevo máximo anual de 16.700 millones de pies cúbicos por día (Bcf/d) en 2021, así lo indicó un informe publicado este jueves por la Administración de la Información de Energía de los EE. UU. (EIA, por sus siglas en Inglés).

La producción anual de gas natural comercializado en la Cuenca Pérmica ha aumentado constantemente desde 2012. La Cuenca Pérmica es la segunda región productora de gas de esquisto más grande de los Estados Unidos después de la cuenca de los Apalaches (que abarca Pensilvania, Virginia Occidental y Ohio), que produjo, en promedio, 34,8 Bcf/d de gas natural comercializado en 2021, dijo la en su informe EIA.

«A diferencia de la cuenca de los Apalaches, donde el gas natural se produce a partir de pozos de gas natural, la mayor parte de la producción de gas natural en la Cuenca Pérmica es gas asociado producido a partir de pozos de petróleo. Como resultado, los productores de la Cuenca Pérmica responden a las fluctuaciones en el precio del petróleo crudo al planificar sus actividades de exploración y producción, incluso si deben desplegar plataformas de perforación o sacarlas de operación«.

En medio de los elevados precios del petróleo crudo desde mediados de 2017 hasta finales de 2019, la cantidad de plataformas de perforación que operan en la Cuenca Pérmica se mantuvo alta y alcanzó un máximo de 492 plataformas en noviembre de 2018. Los precios del petróleo crudo y las plataformas disminuyeron en 2020.

En 2021, el precio del West Texas Intermediate (WTI) aumentó constantemente, con un promedio de USD68 por barril (b) para el año en comparación con USD39/b en 2020, y ha seguido aumentando en 2022. Durante el mismo período, la cantidad de plataformas que operan en la cuenca también ha ido subiendo.

Las adiciones de capacidad de extracción de gasoductos facilitan la producción de gas natural y su entrega al mercado.

Según PointLogic, se estima que la capacidad de extracción del oleoducto en la cuenca del Pérmico será de 18 Bcf/d a partir de mayo de 2022.

Tres nuevos proyectos, con un total de 5,5 Bcf/d de capacidad de extracción, entraron en funcionamiento en 2021: Permian Highway Pipeline de Kinder Morgan Energy Partners (enero), Whistler Pipeline de WhiteWater (julio) y Double E Pipeline de Summit Midstream Partners (noviembre).

La capacidad adicional permite a los productores enviar gas natural a los centros de demanda en México ya lo largo de la Costa del Golfo de Texas, incluidas las terminales de exportación de gas natural licuado (GNL).

Recientemente se han anunciado varios proyectos de gasoductos que agregarían casi 5,0 Bcf/d de capacidad fuera de la cuenca del Pérmico para finales de 2024: Kinder Morgan Energy Partners, WhiteWater y Summit Midstream Partners han anunciado proyectos de expansión en sus respectivos proyectos de gasoductos para 2021, que en conjunto suman 1,8 Bcf/d de capacidad adicional.

Asimismo, Kinder Morgan dijo que planea expandir el gasoducto Gulf Coast Express, agregando 0,6 Bcf/d de capacidad para fines de 2023.

EnLink Midstream tomó una decisión final de inversión para construir el oleoducto Matterhorn Express, que agregaría 2,5 Bcf/d de capacidad de extracción para el cuarto trimestre de 2024.

Fuente: EIA

GNL GLOBAL

Venture Global LNG

GlobalData: EE. UU. continúa encabezando las adiciones de capacidad global de licuefacción de GNL hasta 2026

GlobalData: EE. UU. continúa encabezando las adiciones de capacidad global de licuefacción de GNL hasta 2026 1496 1114 GNL GLOBAL

Se espera que EE. UU. lidere las adiciones de capacidad de licuefacción de GNL a nivel mundial, contribuyendo con el 57 % de las adiciones de capacidad de licuefacción de GNL totales entre 2022 y 2026, dijo un informe de la empresa de datos y análisis de energía GlobalData.

El último informe de GlobalData, Capacidad de terminales de licuefacción de GNL y previsión de gastos de capital (CapEx) 2022-2026′ revela que la capacidad global de licuefacción de GNL crecerá un 75 % durante el período de las perspectivas, de 2022 a 2026 a partir de nuevos proyectos de construcción y expansión.

Entre las regiones, EE. UU. liderará a nivel mundial con 220,3 millones de toneladas anuales (MTPA) de adiciones de capacidad de licuefacción para 2026. Le siguen Rusia y Qatar, con adiciones de capacidad de 44,7 mtpa y 32,0 mtpa, respectivamente.

Himani Pant Pandey, analista de petróleo y gas de GlobalData, comentó: “Los desarrolladores de GNL en los EE. UU. están incentivados por la demanda cada vez mayor de gas natural en todo el mundo, especialmente en las regiones de Asia y Europa. Los planes de varios países europeos y Japón para reducir su dependencia del gas ruso después de la invasión de Ucrania impulsarían aún más los desarrollos de licuefacción en los EE. UU.”

Plaquemines es uno de los proyectos clave de licuefacción de GNL en EE. UU. con una capacidad de 20,0 MTPA. Venture Global Partners, LLC tiene el capital total en el proyecto, mientras que Venture Global LNG es el operador.

Venture Global LNG ha anunciado recientemente la decisión de inversión financiera (FID) para la fase inicial del proyecto, así como para el gasoducto Gator Express relacionado. Venture Global LNG ya tiene varios contratos a largo plazo con empresas como Shell y China National Offshore Oil para el GNL que se producirá a partir del proyecto Plaquemines.

Venture Global LNG también planea desarrollar otro proyecto, CP2, con la misma capacidad de 20,0 mtpa. Se espera que el proyecto comience a operar en 2025 con Venture Global LNG como operador, mientras que Venture Global Partners; LLC que tiene todo el patrimonio. CP2 estaría junto a la primera terminal de GNL de Venture Global en Louisiana, Calcasieu Pass en Cameron Parish. La empresa ya tiene acuerdos a largo plazo con New Fortress Energy y Exxon Mobil para el proyecto CP2.

GNL GLOBAL

Exportaciones-de-GNl-en-EE.-UU.-2022-Fuente-Reuters

Exportaciones de GNL de EE. UU. aumentan a Sudamérica y el Caribe en mayo

Exportaciones de GNL de EE. UU. aumentan a Sudamérica y el Caribe en mayo 800 460 GNL GLOBAL

A medida que la demanda de invierno en el hemisferio sur se activa, un número cada vez mayor de cargamentos de gas natural licuado (GNL) de EE. UU. han tenido como destino compradores en América del Sur y el Caribe, informó este jueves la agencia Reuters.

Exportaciones de GNL estadounidenses en mayo

De acuerdo con los datos de Refinitiv Eikon, Estados Unidos exportó 7,29 millones de toneladas de GNL el mes pasado, esto es un 12% por arriba del volumen enviado en mayo 2021, supera los 6,93 millones de toneladas exportados en abril y se ubican como el segundo nivel más alto registrado en los envíos estadounidenses este año.

Recordemos que las exportaciones estadounidenses registraron un nuevo un récord de 7,67 millones de toneladas de GNL en marzo.

De acuerdo con la agencia, Estados Unidos está en camino de convertirse en el mayor exportador de GNL del mundo este año, superando a Australia y Qatar.

Aumento en las exportaciones de GNL por región

De acuerdo con Reuters, el aumento registrado en mayo, fue atribuido a mayores ventas a Europa y América del Sur.

Según mostraron los datos, los productores de GNL de los EE. UU. enviaron en mayo casi dos tercios de los cargamentos totales a Europa, una tendencia registrada ya desde principios de 2022, mientras que las exportaciones a Asia representaron el 15% del total.

Adicionalmente, a medida que el invierno en el hemisferio sur y las bajas temperaturas activan la demanda de calefacción, un número cada vez mayor de cargamentos de GNL de EE. UU. también fue dirigido a América del Sur y el Caribe en mayo, con Brasil, Argentina, Chile y República Dominicana como destinos principales, indicó la agencia.

Sin embargo, Reuters también señaló que se espera que la demanda en Europa disminuya pronto a medida que se acumulan los inventarios y termina la temporada de calefacción de invierno, allanando el camino para más envíos de EE. UU. a Asia y otros destinos.

Las exportaciones de GNL están recibiendo un impulso de la capacidad adicional de la nueva terminal Calcasieu Pass de Venture Global LNG Inc en Cameron Parish, Luisiana, y una mayor producción en el principal exportador estadounidense Cheniere Energy Inc.

El productor de GNL Perú también aumentó las exportaciones a Europa en mayo, mientras que los envíos de Trinidad y Tobago cayeron por tercer mes consecutivo este año.

Fuente: Reuters vía Nasdaq | GNL GLOBAL
Exportaciones semanales de GNL en EE. UU.

Exportaciones de GNL en EE. UU. caen a 23 cargamentos esta semana

Exportaciones de GNL en EE. UU. caen a 23 cargamentos esta semana 1594 994 GNL GLOBAL

Luego del aumento registrado la semana pasada, las exportaciones de Gas Natural licuado (GNL) en los EE. UU. retrocedieron ligeramente esta semana.

Exportaciones semanales de GNL

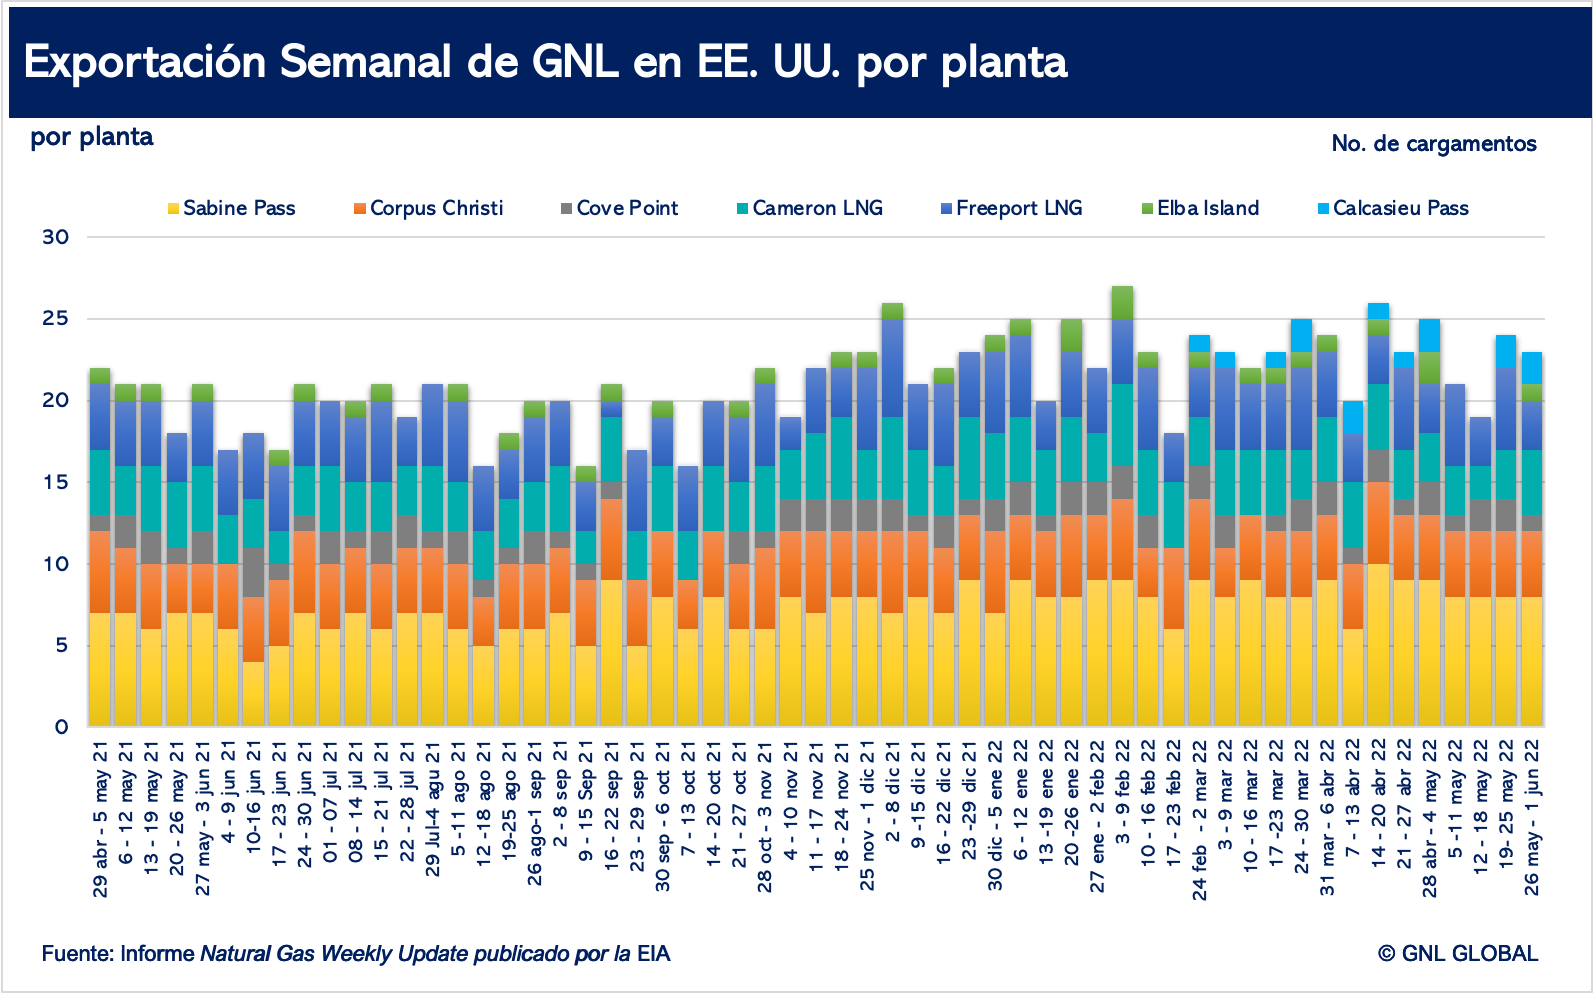
De acuerdo con el informe Actualización Semanal del Gas Natural, publicado este jueves por la Administración de la información de Energía (EIA, por sus siglas en Inglés), durante la semana del 26 de mayo al 1 de junio, un total de veintitrés (23) embarcaciones con GNL partieron de las plantas de exportación ubicadas en EE. UU., esto es un cargamento por debajo de los enviados la semana pasada (Ver gráfico)

Según indicaron las cifras del informe, las 23 embarcaciones registraron una capacidad combinada de transporte de unos 85 mil millones de pies cúbicos (Bcf) de GNL.

Exportaciones semanales por planta

De acuerdo con los datos de envío proporcionados por Bloomberg Finance, L.P., e indicados por la EIA, durante la semana en revisión, ocho cargamentos con GNL partieron de la planta Sabine Pass, cuatro de la planta Cameron LNG, otros cuatro de la planta Corpus Christi, tres de Freeport LNG, dos de Calcasieu Pass y uno de Cove Point otro de Elba Island.

De acuerdo con la agencia, las entregas de gas natural a las instalaciones de exportación de GNL de EE. UU. también cayeron ligeramente, con un promedio de 12,8 Bcf/d, esto es 0,2 Bcf/d menos con respecto a la semana pasada.

Según datos de PointLogic, indicados por la EIA en su informe, las entregas a las terminales de exportación de GNL en el sur de Texas y el sur de Luisiana cayeron 0,2 Bcf/d (1 %) a 11,6 Bcf/d.

Por otra parte, la EIA indicó que las exportaciones de gas natural vía gasoducto a México esta semana aumentaron 1,2% (0,1 Bcf/d).

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.