Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Futuros del Gas Natural en los Principales Mercados de Referencia

Russell: Compradores de GNL en Asia y Europa suben los precios, pero los flujos se mantienen estables

Russell: Compradores de GNL en Asia y Europa suben los precios, pero los flujos se mantienen estables 3025 1943 GNL GLOBAL

El precio spot del gas natural licuado (GNL) en Asia se cotiza a niveles récord para esta época del año en medio de informes de que los comerciantes de todo el mundo compiten para asegurar los escasos cargamentos.

Sin embargo, un análisis de los flujos globales del combustible súper enfriado muestra que, si bien los comerciantes pueden estar subiendo los precios, hay pocos cambios con relación al lugar al que se envía el GNL.

Los flujos a Asia se han mantenido prácticamente estables en volumen desde marzo, después del pico de demanda alcanzado durante el invierno, y lo mismo ocurre con los volúmenes a Europa.

En otras palabras, hay poca evidencia de que los compradores en cualquiera de las regiones de mayor demanda hayan podido aumentar su participación en los cargamentos a expensas de los compradores en la otra región.

Según la consultora de materias primas Kpler, Asia importó 23,08 millones de toneladas de GNL en agosto, esto es ligeramente por debajo de los 23,94 millones de julio, que fue el más alto desde febrero.

Desde marzo, las importaciones de GNL de Asia han estado entre 21,2 millones de toneladas y los casi 24 millones de toneladas de julio, un rango de solo 2,8 millones de toneladas adicionales.

Para Europa, las importaciones de GNL fueron de 4,98 millones de toneladas en agosto, un poco más que los 4,69 millones de julio, según Kpler.

Las importaciones de Europa se han mantenido estables entre 5 millones y 6 millones de toneladas durante los últimos tres meses, aunque fueron más altas durante el invierno, que es el patrón habitual de la temporada.

Kpler espera que el patrón reciente continúe este mes, con las importaciones de Asia en septiembre pronosticadas en 22,99 millones de toneladas y las de Europa en 4,95 millones.

En términos porcentuales

Al observar la participación porcentual de cada región, es probable que Asia importe el 76,5% del suministro mundial de GNL en septiembre, mientras que Europa se llevará el 16,5%.

Para agosto, la cifra fue del 76,3% para Asia y del 16,4% para Europa.

Mientras que en julio, fue Asia el 77,2% y Europa el 15,1%.

Europa tiende a tener una mayor participación en la temporada intermedia entre los picos de demanda de invierno y verano de Asia, alcanzando un máximo de 2021 del 27,6% en marzo, mientras que Asia tomó el 67,9% ese mes.

En general, los flujos no sugieren que los compradores de una región puedan competir con los de la otra.

Sin embargo, los recientes movimientos en los precios pueden sugerir que los compradores en Europa y Asia tienen que aumentar las ofertas spot para asegurar su parte de cargamentos disponibles.

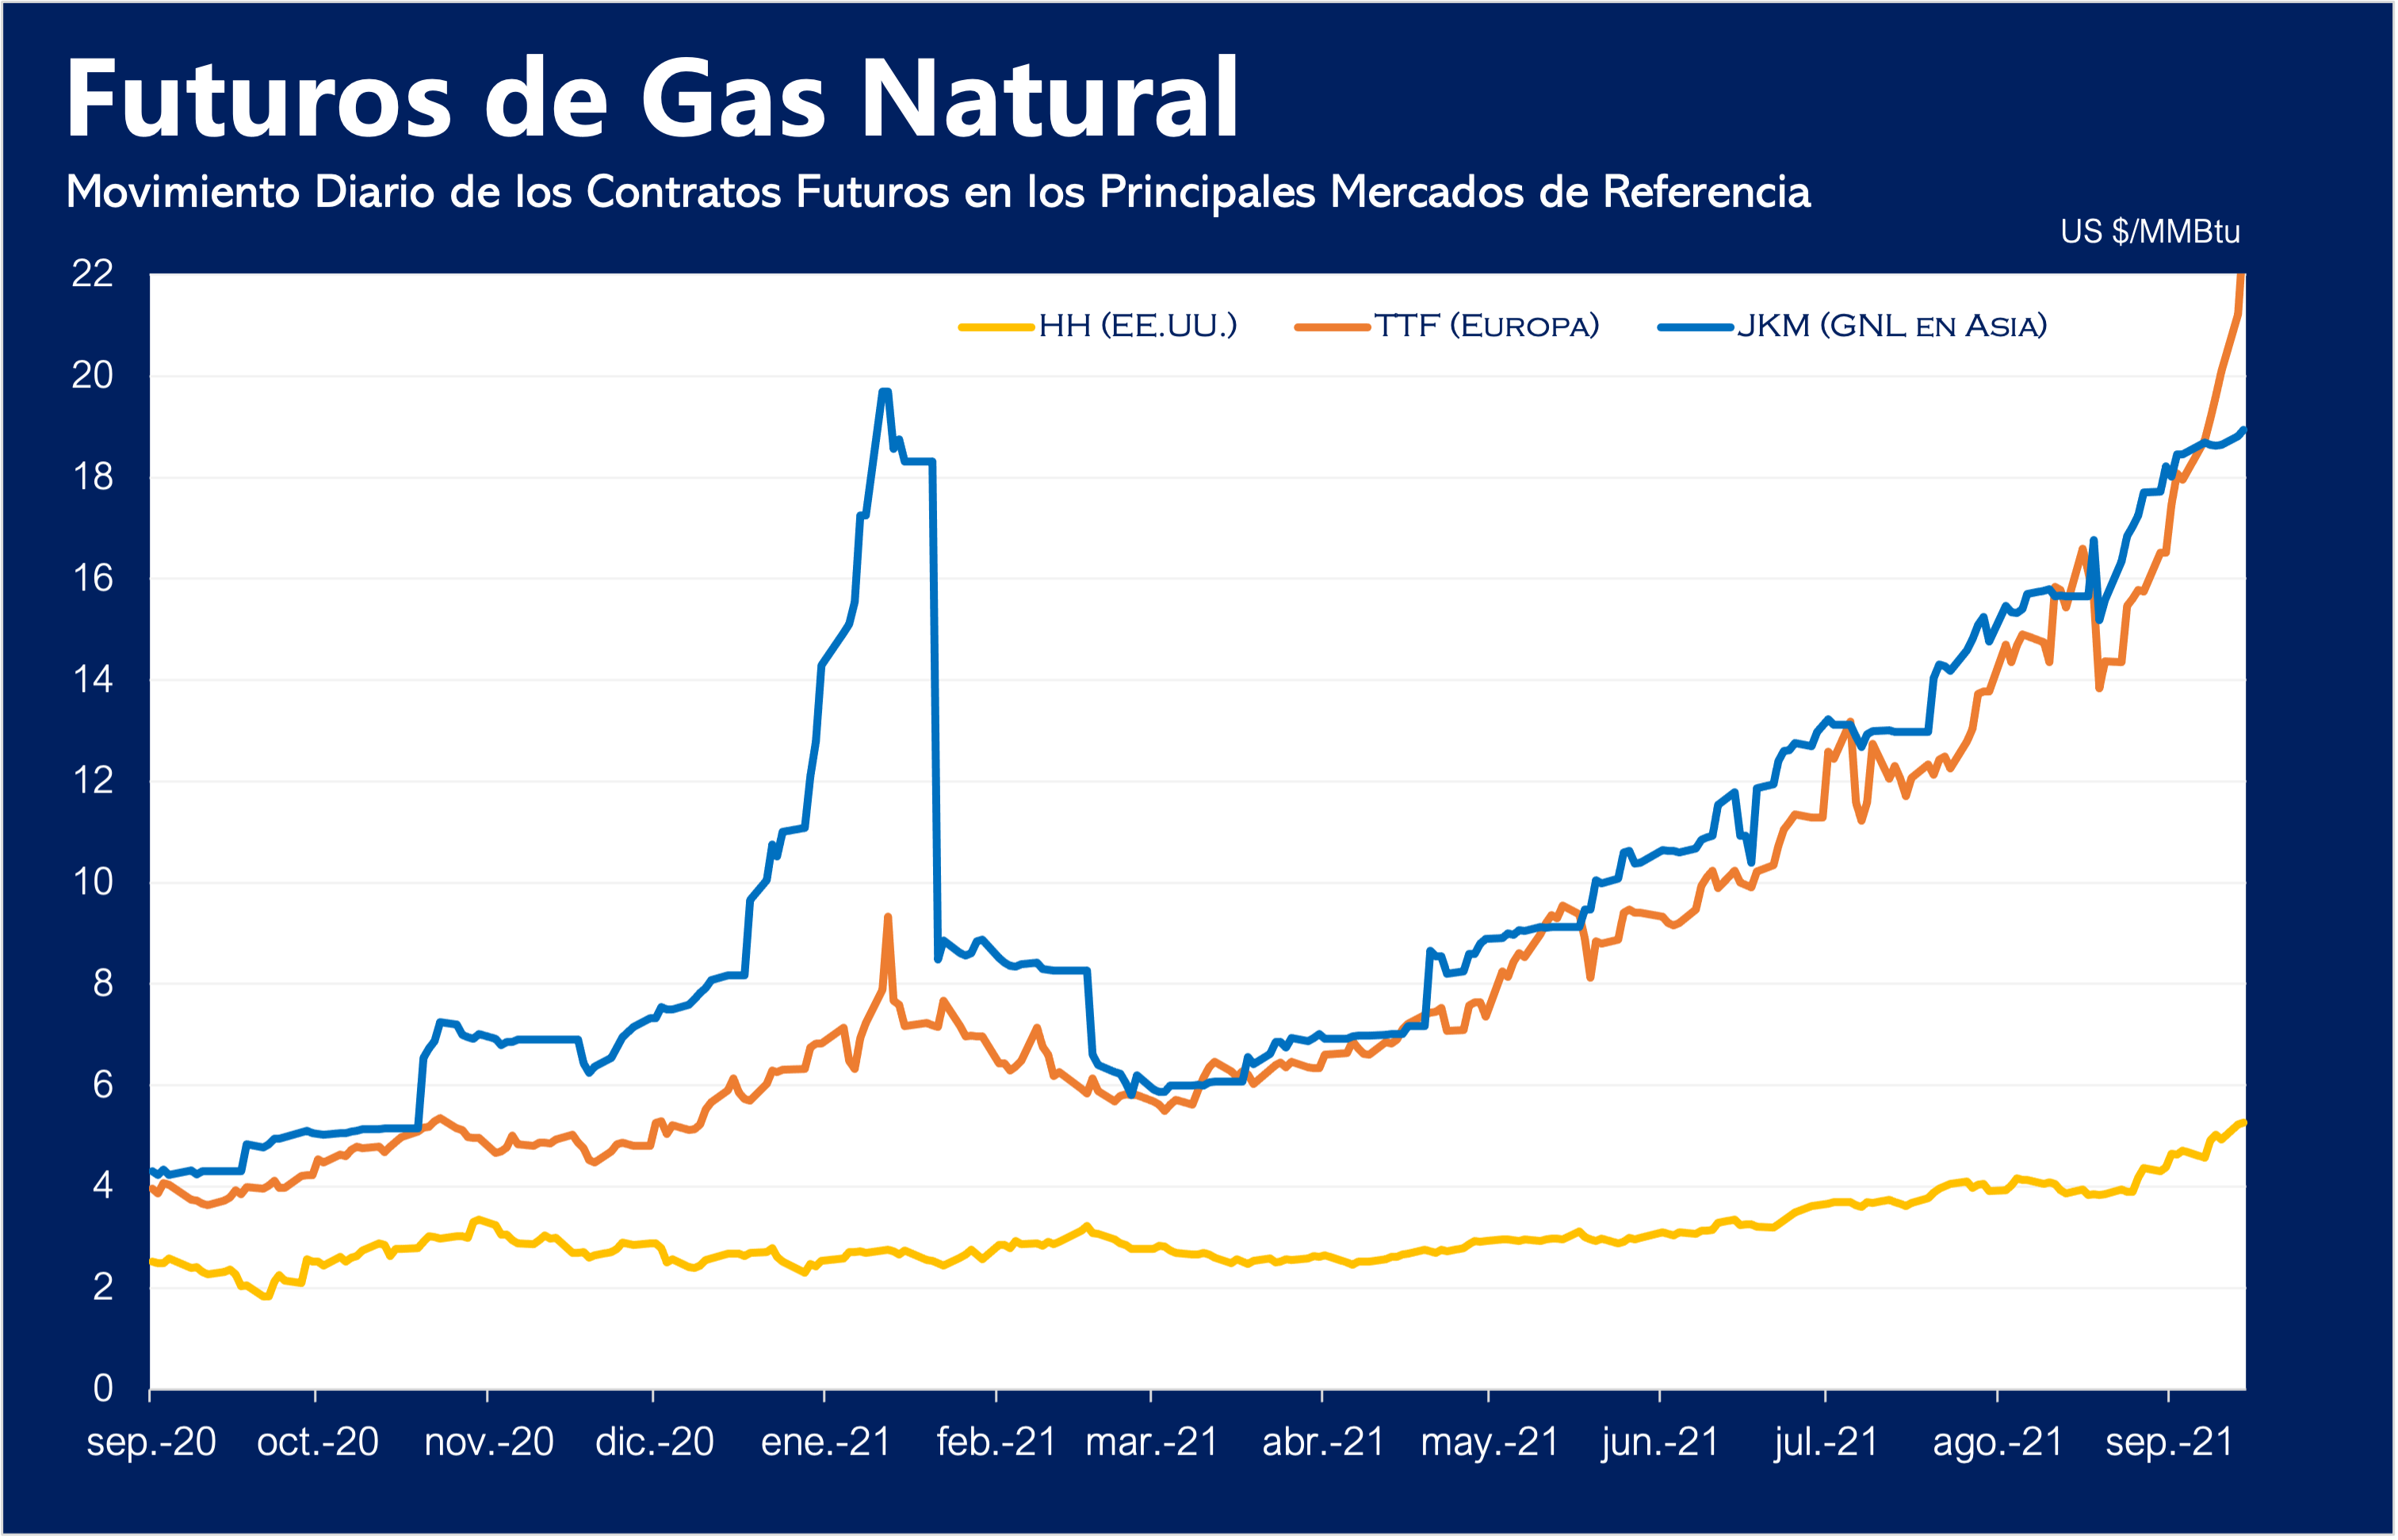
El precio de los contratos negociados en Nueva York, basados ​​en el índice de referencia Japan Korea Marker de Asia cerró el lunes en 18,82 dólares por millón de unidades térmicas británicas (MMBtu).

Han ganado un 224% desde el mínimo hasta ahora en 2021 de USD 5,805 por MMBtu alcanzado el 25 de febrero.

El precio de los contratos de gas natural TTF en Europa, convertidos a MMBtu, terminó en USD 21,456 por MMBtu el lunes, un 290% más desde su mínimo de cierre de este año de USD 5,508 el 3 de marzo.

El precio TTF generalmente se negocia con un pequeño descuento respecto al contrato JKM, pero se ha negociado con una prima frente al marcador de Asia desde el 8 de septiembre.

Futuros del Gas Natural en los Principales Mercados de Referencia

Esto sugiere que los compradores europeos pueden estar más dispuestos a pagar precios más altos para asegurar el gas natural para el próximo invierno en medio de temores de escasez en todo el continente.

Los compradores asiáticos de GNL también están preocupados por la escasez de invierno, pero algunos importantes importadores, a saber, India y Pakistán, están retrasando la compra de cargamentos spot debido al alto costo actual.

Algunos importadores asiáticos de GNL tienen otras opciones para generar energía. Japón y China, los dos mayores compradores de GNL del mundo, pueden impulsar la generación de energía a partir de otros combustibles, sobre todo el carbón.

Esto sugiere que los compradores europeos pueden estar dispuestos a pagar más y sacar cargamentos spot de Asia en los próximos meses.

Fuente: Clyde Russell | Columnista de Reuters |Traducción y edición libre al Español por GNL GLOBAL

Precios del gas natural en España

España reduce la previsión de conversión de gas para octubre en un 13% por los elevados precios del gas

España reduce la previsión de conversión de gas para octubre en un 13% por los elevados precios del gas 848 455 GNL GLOBAL

El operador español de la red de gas natural Enagás ha reducido su previsión de demanda de conversión de gas para octubre en un 13% a 7 TWh (662 millones de m3), en medio de precios récord del gas, reduciendo su previsión de demanda total de gas para el mes en un 3% a 30,1 TWh.

La evaluación diaria de PVB fue la más alta entre los contratos evaluados por Platts en Europa, con una prima de EUR3.275 / MWh sobre el precio diario de TTF, la prima más alta en ocho meses y medio.

El precio mensual de PVB también fue el más alto de Europa con 56,90 euros / MWh el 8 de septiembre, y una prima de 1,625 euros / MWh en comparación con el equivalente de TTF.

A pesar del pronóstico reducido para la demanda de conversión de gas a energía en octubre, la demanda general todavía se ve un 4% más alta interanual en octubre, dijo Enagás el 8 de septiembre.

Se prevé que la demanda convencional sea un 3% más alta interanual en 23,1 TWh y la demanda de gas a energía un 9% más alta, debido al contraste con el mes del año anterior, cuando España declaró un estado de emergencia relacionado con el COVID-19, que repercutió en la actividad económica.

Para noviembre, Enagás prevé que la demanda de gas aumentará a 33,8 TWh, un 4% más interanual debido a la recuperación económica de las restricciones del COVID-19, las temperaturas más frías y el efecto calendario.

Estos factores impulsarán la demanda convencional en un 7% hasta los 26,8 TWh, estima Enagás.

Sin embargo, la demanda de conversión de gas se reduce un 6% interanual, en gran parte debido al aumento de la producción eólica, que aumentará su tasa de utilización en nueve puntos desde octubre al 28%, junto con las condiciones hidroeléctricas húmedas y las importaciones netas de energía. Estos factores de oferta se compensan con dos cortes nucleares en el mes.

GNL extra

Mientras tanto, para reabastecer los debilitados niveles de almacenamiento subterráneo, Enagás realizó una subasta «única» en la que vendió 22 ranuras de entrega de GNL adicionales, informó la prensa española el 8 de septiembre, citando al gerente general de Enagás, Antonio Llarden.

La compañía no proporcionó más detalles cuando fue contactada el 9 de septiembre.

Según el diario español ABC que citó a Llarden, Enagás ya tenía 250 slots asignados para el próximo año gasista pero, tras consultar con el gobierno, realizó una subasta confidencial en la que colocó 22 slots de los 25 en oferta, con nueve grandes cargadores obteniendo el ranuras.

Los sitios de almacenamiento españoles están actualmente ocupados en un 70%, con 24,9 TWh en poder, según la empresa. Esto se compara con un nivel del 90% en la misma etapa el año pasado cuando se almacenaron 32,0 TWh, pero más cerca de los 27,4 TWh o 77% llenos en el mismo punto en 2019.

España podría enfrentar una mayor incertidumbre potencial en el suministro debido a problemas políticos entre Marruecos y Argelia, que el mes pasado cortaron relaciones.

Argelia suministra gas a España a través del gasoducto GME de 12 Bcm / año a través de Marruecos, pero el acuerdo de tránsito expira a finales de octubre, lo que significa que Argelia tendría que desviar todo su suministro de gas español al gasoducto Medgaz recientemente ampliado de 10,5 Bcm / año si el trato no se renueva.

Fuente: S&P Global Platts | Traducción y edición libre al Español por GNL GLOBAL

Petrobras

Petrobras debería completar en los próximos días el proceso de arrendamiento de la Terminal de Bahía

Petrobras debería completar en los próximos días el proceso de arrendamiento de la Terminal de Bahía 657 342 GNL GLOBAL

Petrobras debería completar en los próximos días el proceso de arrendamiento de la Terminal de Regasificación de Gas Natural Licuado (GNL) de Bahía por poco más de R$ 100 millones, en un contrato válido hasta finales de 2023, dijeron fuentes a Reuters con conocimiento de las negociaciones.

Petrobras anunció a finales de agosto que se encontraba en una etapa avanzada de negociación con Excelerate Energy de los Estados Unidos para el proceso de arrendamiento.

«Está bien, todo lo que falta son detalles burocráticos y papeleo. La expectativa es cerrar el acuerdo a finales de esta semana», dijo una de las fuentes, que pidió no ser identificada porque el asunto todavía es confidencial.

El movimiento de Petrobras tiene como objetivo optimizar su asignación de capital, además de colaborar para construir un entorno más favorable para la entrada de nuevos inversores en el segmento del gas natural en Brasil.

La concesión de la terminal en Bahía cumple con un acuerdo firmado entre Petrobras y la agencia antimonopolio Cade.

La nueva compañía que se hará cargo de la terminal de GNL en Bahía instalará un barco en el sitio, lo que permitirá a Petrobras trasladar su barco de regasificación de la unidad bahiana a la Terminal de Regaseificación de GNL en Pecém, Ceará.

Anteriormente, para ayudar a Brasil a hacer frente a la crisis hidroeléctrica, Petrobras trasladó el barco regasificador desde la terminal de Pecém, donde la demanda térmica absorbe aproximadamente 4 millones de m3/d, a la terminal de Bahía, que puede inyectar alrededor de 14 millones de m3/d en la red, asegurando un mayor suministro de termoelectricidad en este momento de crisis.

Se espera que la unidad de regasificación de Petrobras regrese a Pecém, cuando la nueva compañía se haga cargo del contrato de arrendamiento de la terminal de Bahía.

De septiembre de 2020 a junio de 2021, el suministro de gas de Petrobras para plantas termoeléctricas prácticamente se triplicó, de 12 millones a 35 millones de metros cúbicos por día, informó anteriormente la compañía.

Este aumento en el suministro de gas y otros productos, como diesel y fuel oil, ayudó al país a expandir la generación termoeléctrica de unos 2.000 MW a casi 8.000 MW.

Fuente: Abegas

GNL GLOBAL

Colombia

Proyectos de abastecimiento y confiabilidad en Colombia: ¿Cuáles son las últimas medidas que el regulador ha tomado para garantizar su entrada en operación?

Proyectos de abastecimiento y confiabilidad en Colombia: ¿Cuáles son las últimas medidas que el regulador ha tomado para garantizar su entrada en operación? 520 353 GNL GLOBAL
Por Mónica Torres Sierra

A propósito de los proyectos que buscan garantizar en el corto y mediano plazo el abastecimiento de gas natural y la confiabilidad en la prestación del servicio de gas natural en Colombia, la Unidad de Planeación Minero Energética (UPME) y la Comisión de Regulación de Energía y Gas (CREG) en las últimas semanas han publicado cambios en los documentos de selección y la regulación aplicable a los procedimientos de adjudicación, ejecución y operación de tales proyectos. Estos cambios tienen un propósito común: aumentar la participación de interesados en los procesos de selección de los inversionistas que se harán cargo de su ejecución, y crear los incentivos suficientes para que los proyectos entren en operación en tiempo.

Y sí, llevamos hablando tantos años de los proyectos de ampliación de capacidad de transporte y de importación de gas en el Pacífico, que los potenciales inversionistas han perdido interés, sobre todo en este último proyecto. Por ello, las autoridades competentes consideraron que era necesario dar mayor claridad a las reglas de los procesos de adjudicación y remuneración, crear más incentivos para la entrada en operación total anticipada de los proyectos, y permitir la entrada en operación parcial anticipada. Y, esto, motivó los cambios que en esta entrega destacamos. Antes, recordaremos cuál es la discusión que se ha suscitado sobre estos proyectos en los últimos años y que no han permitido su ejecución oportuna, y, después, revisaremos las modificaciones más relevantes que se han dado en las últimas semanas.

La discusión: abastecimiento y confiabilidad

Ya hemos mencionado en otras oportunidades que, desde el año 2010, en Colombia se han discutido los riesgos del desabastecimiento de gas natural y las acciones que deben ejercerse para mitigar y contrarrestar sus efectos en la confiabilidad y continuidad del servicio público de gas combustible en el corto y mediano plazo. Entre esas acciones se ha insistido, por un lado, en la diversificación de las fuentes de suministro debido a la disminución de la actividad exploratoria y a las dificultades para aumentar las reservas probadas de dicho energético. Y, por el otro, la ampliación del Sistema Nacional de Transporte en el que se presentan cuellos de botella ocasionados, entre otras razones, por los pocos incentivos que la actual metodología tarifaria de transporte trae para promover la expansión de los sistemas de transporte por tubería. 

Para contrarrestar los riesgos mencionados, el Ministerio de Minas y Energía con la recomendación de la UPME, ha adoptado dos planes. El primero, en 2017 el Plan Transitorio de Abastecimiento de Gas Natural en el que aprobó la realización de 7 obras que debían ejecutarse en el corto plazo, esto es, dentro de los 5 años siguientes a su adopción. Y, el segundo, en 2020 el Plan de Abastecimiento de Gas Natural en el que, después de una revisión de mercado, técnica y jurídica, aprobó, las obras que, ahora sí, se necesitan. En la actualidad el plan vigente es el del año 2020. Veamos:

Así, entonces, hay proyectos que están embebidos, hacen parte del, o están conectados al, Sistema Nacional de Transporte de gas natural ya existente, y otros que no. Los proyectos que no están embebidos al sistema son los que componen la Infraestructura de Importación de Gas del Pacífico que deberá ejecutarse por el inversionista que sea seleccionado por la UPME. Los demás hacen parte de la infraestructura de transporte ya existente que requiere ser expandida, y podrán ser realizados a través del denominado IPAT. Es decir, que los transportadores incumbentes de los sistemas en los que están embebidos podrán realizar las inversiones necesarias para ejecutar dichos proyectos sin que, para el efecto, deba realizarse un proceso de selección. 

En relación con el plan transitorio de 2017 desde diciembre de ese año la UPME declaró todos los proyectos susceptibles de IPAT como prioritarios, y procedió a emitir los actos administrativos a favor de los transportadores incumbentes, quienes manifestaron su interés en ejecutarlos. De ahí, solo faltaba que la CREG iniciara la actuación administrativa para definir el ingreso regulado a favor de dichos transportadores, para que estos manifestaran su voluntad irrevocable de ejecutar los proyectos, e iniciar su construcción.

Sin embargo, la metodología de remuneración de transporte que debía aplicar la CREG tiene casi 11 años de vigencia. De acuerdo con el régimen legal aplicable, estas metodologías deben tener una vigencia de 5 años que, si bien son prorrogables o las metodologías pueden aplicarse por más años, la de transporte, según los análisis del mismo regulador, estaba ocasionando sobre costos injustificados a los usuarios finales. La modificación a esta metodología se ha discutido desde el año 2016 y la resolución definitiva será publicada en las próximas semanas. Esto, debido a la instrucción que el Congreso de la República le dio a la CREG en la Ley 2128 emitida en agosto pasado a través de la cual se promueve el abastecimiento, continuidad, confiabilidad y cobertura del gas combustible en el país. El viernes pasado, el regulador publicó un análisis jurídico sobre el proceso de discusión que ha surtido la metodología, lo que indica que pronto será publicada la definitiva. 

Probablemente, por la necesidad de la materializar cambios estructurales a dicha metodología se justifican las demoras en la realización de los proyectos que nos protegerán del desabastecimiento y de las potenciales fallas en la continuidad del servicio. Los cambios a la metodología de remuneración de transporte tienden a trasladar el riesgo cambiario al transportador (los cargos regulados ya no tendrán componentes en dólares), a mejorar las señales para incentivar la expansión del sistema de transporte, y, específicamente, definen las reglas de remuneración aplicables a los proyectos IPAT y a la infraestructura de Importación del Pacífico. 

¿En qué estamos?

Con el plan definitivo del año 2020 volvimos a empezar. Así, la UPME al principio del mes de septiembre de 2021 publicó el proyecto de resolución a través del cual define cuáles son los proyectos IPAT que pueden ser ejecutados sin proceso de selección, en primera instancia por el transportador incumbente. Una vez publique la resolución definitiva, los transportadores incumbentes deberán manifestar su intención de ejecutar tales proyectos en los siguientes 3 meses. Si no se manifiesta dicha intención, la UPME deberá abrir procesos de selección para que un tercero los desarrolle (caso en el cual difícilmente entrarán en operación en diciembre de 2022).

Sobre la infraestructura de importación y regasificación de Gas Natural Licuado que se proyecta en el Pacífico colombiano, la UPME publicó los documentos de selección en octubre de 2020 y, de acuerdo con las modificaciones publicadas ayer 13 de septiembre, la fecha de adjudicación sigue siendo la misma. Es decir, se adjudicará en noviembre o diciembre del año 2021. Los interesados tienen hasta el próximo 21 de octubre para presentar las ofertas. Y deberá entrar en operación a los 58 meses siguientes a la adjudicación, es decir, aproximadamente en agosto del 2025. Sin embargo, como lo veremos, hay incentivos económicos si entra antes de diciembre del 2024.

Ahora, también hemos mencionado las dificultades sociales, ambientales, técnicas y jurídicas a los que se enfrenta la infraestructura de importación, así como las dudas que todavía no se resuelven sobre el proyecto. Retos que, además, se acentúan con las advertencias -no vinculantes- que la Contraloría General de la República publicó a principios de agosto pasado sobre los efectos tarifarios del proyecto por el aumento de tarifas a los usuarios finales, la posibilidad de que la infraestructura sea improductiva porque puede que el déficit esperado para el 2024 no se presente, las dificultades ambientales y portuarias que representa, entre otros.

Sin embargo, pese a lo anterior, todo indica que las autoridades competentes tienen interés en realizar todas las mejoras y cambios que sean necesarios para que, tanto los proyectos IPAT como la infraestructura de importación sean una realidad. Y, claro, garantizar la prestación del servicio público de gas combustible es lo primordial. Por ello el viernes pasado, la CREG publicó las resoluciones que hacen modificaciones a las reglas que establecen los procedimientos para la adjudicación, desarrollo y operación de esos proyectos. Veamos: 

¿Qué modificó la CREG?

Además de la posibilidad de que próximamente la CREG publique la nueva metodología tarifaria de la actividad de transporte, la CREG el viernes pasado publicó las modificaciones a las Resolución 107 y 152 del año 2017. Estas modificaciones tienen el propósito de crear más incentivos para (i) promover la participación de la mayor cantidad de inversionistas en los procesos de selección para su desarrollo y (ii) promover su entrada en operación temprana. Estos cambios se proponen porque, según el regulador, las bases regulatorias originales no eran suficientes para garantizar la concurrencia de inversionistas en aquellos proyectos que se adjudicarán a través de procesos de selección. Y, además, consideró que no contenían los incentivos suficientes para garantizar su entrada en operación en las fechas requeridas para garantizar la prestación del servicio. 

A continuación, nos pronunciaremos sobre los cambios más relevantes, no sin antes advertir que no son los únicos:

  • La remuneración tanto de los proyectos IPAT como de la Infraestructura de Importación del Pacífico tendrá como base la nueva metodología de remuneración de la actividad de transporte, como ya se mencionó.
  • La remuneración que garantiza el retorno de la inversión tanto de los proyectos IPAT como de la Infraestructura de Importación del Pacífico se pagará a través de componente “T” de la tarifa (transporte) y estará a cargo de: (i) los compradores de capacidad (ingresos de corto plazo y que reducen la carga de pago de los usuarios finales) conforme a las reglas de comercialización actualmente vigentes, y (ii) los beneficiarios de los proyectos que sean definidos por la UPME.
  • Se dio, parcialmente, claridad sobre quiénes son los beneficiarios que pagarán la remuneración, al incluirse una definición al respecto. Así, los beneficiarios de los proyectos serán los usuarios finales o los comercializadores que atiendan usuarios finales, que tienen suscritos contratos de capacidad de transporte en el mercado primario, y que sean identificados por la UPME como tal (todavía falta esto último).
  • En los procesos de selección ya no podrán participar uniones temporales, por razones relacionadas con los riesgos que esta figura representa de manera previa a la constitución de la empresa de servicios públicos que recibirá la remuneración. De esta forma, se podrán presentar personas jurídicas, sucursales de sociedad extranjera con domicilio en Colombia o consorcios.
  • En relación con la experiencia de los participantes en los procesos de selección, se amplió en el sentido de que podrá ser acreditada por la persona jurídica que se presenta, por las filiales, por las matrices o por cualquier otra sociedad que haga parte del grupo económico; esto aplica también a favor de los miembros de los consorcios.
  • La tasa de descuento se disminuyó; pasó de 12% al 10%.
  • Para la entrada anticipada de los proyectos se definieron diferentes incentivos:
  • Para la entrada en operación anticipada de la totalidad de la capacidad del proyecto se definió el reconocimiento de ingresos equivalentes al ingreso anual esperado mensualizado del primer año del periodo esperado de pagos, desde la entrada en operación parcial y hasta la fecha de puesta en operación. En este caso, si la fecha anticipada no se establece en el Plan de Abastecimiento de Gas Natural, el adjudicatario del proyecto o el trasportador que ejecute el IPAT puede poner en operación el proyecto, sin recibir los incentivos mencionados. En ese sentido, podrá comercializar a su propio riesgo los servicios de acuerdo con lo que la CREG defina para el efecto.
  • Para la entrada en operación anticipada parcial el adjudicatario también recibirá pago desde la entrada en operación parcial y hasta la fecha de puesta en operación, de un valor equivalente al ingreso anual esperado mensualizado del primer año del periodo de pagos, ponderado por la capacidad parcial que entra en operación. En caso de que la fecha anticipada no se establezca en el Plan de Abastecimiento de Gas Natural, el adjudicatario del proyecto o el trasportador que ejecute el IPAT puede poner en operación el proyecto, sin recibir los incentivos mencionados. Sin embargo, no quedó claro cuáles serán las reglas para comercializar la capacidad parcial.
  • En cualquiera de esos casos, según lo considere conveniente la CREG y siempre que la relación beneficio – costo sea positiva para los usuarios finales, esta podría reconocer un porcentaje adicional como incentivo, que compense los costos adicionales asociados a la entrada en operación anticipada.
  • Para el proyecto de Infraestructura de Importación del Pacífico para dicho incentivo se fijó un factor multiplicador del 25% si el adjudicatario ponga en operación la infraestructura entes de diciembre de 2024. Y, si la entrada es parcial, ese mismo factor del 25% multiplicado por la capacidad que fue puesta en operación. 
  • Para la entrada en operación parcial se autorizó el uso de modos de transporte de gas diferentes al transporte por gasoducto.
  • Y, en todo caso, la entrada en operación parcial está sujeta a que la UPME emita un concepto sobre la conveniencia de la propuesta del adjudicatario para entrar en operación de manera anticipada, y el cumplimiento de los requisitos para la entrada en operación anticipada deberá ser certificado por el auditor.
  • Creó reglas más claras sobre la forma en que los transportadores responsables de los sistemas de transporte utilizados por los beneficiarios de los proyectos del Plan de Abastecimiento de Gas deberán liquidar, actualizar, facturar, recaudar y pagar la remuneración a favor de los adjudicatarios. El riesgo de cartera sigue siendo del transportador; este debe constituir a favor del adjudicatario o del transportador incumbente que desarrolle un IPAT una garantía bancara por el 100% del ingreso mensual a pagar.
  • También se estableció la oportunidad de que se ofrezcan servicios adicionales, esto es, servicios asociados a capacidad adicional a la adjudicada y que se desarrollan a riesgo por el adjudicatario. En todo caso, estos no serán objeto de remuneración a través del ingreso regulado, y pueden comercializarse después de que se asigne la totalidad de los servicios objeto del proyecto. Su remuneración será fijada por la CREG en resolución posterior.
  • Específicamente sobre la infraestructura de importación, resaltamos:
  • En relación con el inventario mínimo de confiabilidad (34.000 m3) estableció las condiciones a través de las cuales se devolverá el GNL retirado por los agentes.  Así, si se presentan restricciones en la oferta de gas natural el agente que retire el inventario mínimo tendrá un término de 15 días corrientes para reponerlo a través del comercializador de gas natural importado. Y, si, agotado dicho inventario, se requiere gas para atender dichas restricciones y hay cantidades de GNL almacenadas, el propietario de este gas deberá ponerlo a disposición del agente que representa la demanda esencial, al precio promedio ponderado de venta de las cantidades de los contratos de suministro no atendidos. 
  • Se aclaró que el adjudicatario podrá comprar GNL para cubrir el gas que requiere para su operación, para cubrir pérdidas y para el llenado inicial del inventario mínimo de confiabilidad. En concordancia, adicionó la posibilidad de que el adjudicatario adquiera el GNL para las pruebas de puesta en marcha y, excepcionalmente, podrá ser comercializado por este o por una persona designada por él. Los ingresos asociados a la comercialización de este gas serán considerados ingresos de corto plazo.
  • También aclaró que las pérdidas ocasionadas por envejecimiento del GNL no serán responsabilidad del adjudicatario. Sin embargo, todavía no se han creado las reglas correspondientes. Esto será objeto de regulación posterior.

Las dudas que siguen quedando en el aire

A un poco más de un mes de que los interesados en participar en el proceso de selección del inversionista que se encargará de la construcción y operación de la Infraestructura de Importación del Pacífico, la CREG publica las modificaciones regulatorias que, desde antaño, se esperaban. Si bien estas modificaciones son pertinentes, crean incentivos, y mejoran la situación de los usuarios que pagarán la infraestructura, no está claro si son oportunas. Las dudas sobre este proyecto en particular siguen presentes. 

Nos preguntamos si los cambios regulatorios son tardíos. Si esos cambios serán suficientes para garantizar una amplia concurrencia en el proceso de selección de la infraestructura de importación; o para que se dé el cierre financiero del proyecto; o, en su defecto, para que se superen las preocupaciones que la Contraloría manifestó en su informe. Sobre los IPAT, no está claro si los transportadores incumbentes lograrán entrar en operación en diciembre del 2022, con el plan del 2017 contaban con 2 o 3 años para su construcción, ahora cuentan con un año. 

También nos causa preocupación si la creación de incentivos económicos para garantizar la concurrencia en los procesos de selección y para motivar la entrada en operación temprana causarán un mayor incremento en la tarifa del servicio público de gas combustible. No se han publicado estudios económicos juiciosos que evidencien cuáles van a hacer los aumentos que asumiremos todos los ciudadanos por ese proyecto. Y, por su puesto que, entre todos debemos aportar para garantizar la prestación del servicio. Sin embargo, no hay claridad sobre cuánto será ese incremento y esto crea dudas. Además, quizás el incremento tarifario asociado a los nuevos incentivos pudio evitarse con una actividad regulatoria y de planeación más temprana.

Las respuestas a estas inquietudes solo podrán ser contestadas cuando finalice el proceso de adjudicación del proyecto de la Infraestructura de Importación del Pacífico, cuando lleguen las fechas de entrada en operación o el tan temido desabastecimiento. 


Mónica Torres Sierra

Socia fundadora en Viable Legal Business. Asesoría Corporativa. https://viableconsultores.com/. Contacto: info@viableconsultores.com.
Este documento es de carácter informativo. La suscrita ni Viable Legal Business S.A.S. asume ningún tipo de responsabilidad por las decisiones de tipo legal o corporativo que usted o su empresa a través de sus colaboradores o representantes tome con base en el presente documento. Documento originalmente publicado en viableconsultores.com y autorizado por la autora para su re-publicación en GNL GLOBAL


AES

AES anuncia adquisición del 49,9% de participación en AES Colón

AES anuncia adquisición del 49,9% de participación en AES Colón 638 540 GNL GLOBAL

La compañía AES Corporation anunció este martes la adquisición de una participación del 49,9% en AES Colón anteriormente en manos de Inversiones Bahia, Ltd.

Tras esta operación, la compañía se convierte en la propietaria del 100% de AES Colón, en Panamá.

AES Colón está compuesta por una central eléctrica de gas natural licuado (GNL) de 381 MW y una instalación de almacenamiento y regasificación de GNL (la terminal de importación de GNL Costa Norte en Colón).

El proyecto entró en funcionamiento en 2018 y el 100% de la producción de la instalación de generación de la planta está contratado hasta el 2028.

Para el presidente de la Unidad de Negocios Estratégicos de AES México, Centroamérica y el Caribe., Juan Ignacio Rubiolo: «Esta transacción reafirma el compromiso de AES con Panamá y representa un nuevo hito en la ejecución de nuestra estrategia regional de GNL para entregar energía más limpia, confiable y eficiente a nuestros clientes. Esta adquisición contribuirá a maximizar el valor de nuestro negocio regional de GNL a través del desarrollo de importantes sinergias y flexibilidad en todo nuestro portafolio ”.

Por su parte, el Vicepresidente Ejecutivo y Director de AES, Gustavo Pimenta dijo «Estamos contentos de seguir ejecutando nuestra estrategia de GNL en Centroamérica y el Caribe. Esta adquisición posicionará a AES para incorporar nuevos socios estratégicos a estos activos de GNL y continuar desbloqueando el valor de la cartera»

Actualmente, la terminal de importación de GNL Costa Norte en Colón cuenta con una capacidad de almacenamiento de unos de 180.000 metros cúbicos, y es la primera instalación de importación de GNL de Panamá y también de Centroamérica.

GNL GLOBAL

S&P Global Platts

Freeport LNG queda fuera de servicio tras el paso del huracán Nicholas

Freeport LNG queda fuera de servicio tras el paso del huracán Nicholas 600 381 GNL GLOBAL

La planta estadounidense Freeport LNG no pudo producir gas natural licuado (GNL) el 14 de septiembre debido a que los tres trenes de licuefacción quedaron fuera de servicio probablemente a raíz de los problemas de energía causados ​​por el huracán Nicholas, dijo un vocero.

Nicholas golpeó la costa del Golfo de Texas durante la noche como un huracán de categoría 1. No hubo noticias inmediatas de cuándo se reanudaría el servicio en la terminal en el condado de Brazoria, al sur de Houston.

Se informaron cortes de energía generalizados en el condado.

«Todavía estamos evaluando todo», dijo Heather Browne de Freeport LNG en un correo electrónico. «No hay otros daños que informar en este momento».

La tormenta, con vientos de 75 mph y fuertes lluvias, tocó tierra a lo largo de la costa oeste de la pequeña isla donde se encuentra la planta Freeport LNG.

Freeport LNG es la única terminal de licuefacción en los EE. UU. y una de las pocas en el mundo que utiliza exclusivamente motores eléctricos en lugar de turbinas de gas natural para impulsar compresores de licuefacción. Además de los tres trenes que operan actualmente, ha propuesto agregar un cuarto, aunque aún tiene que sancionar la construcción mientras sigue generando apoyo comercial.

Horas antes de la tormenta, Freeport LNG operaba normalmente y continuaba produciendo GNL.

Las entregas de gas de alimentación de GNL de EE. UU. totalizaron alrededor de 11,4 mil millones de pies cúbicos de gas diarios (Bcf / d) el 14 de septiembre, lo que sugiere una utilización casi completa, según las nominaciones para el ciclo matutino. Es probable que ese total se revise a la baja para el ciclo de la tarde debido a la interrupción en Freeport LNG.

Actualmente hay seis plantas de exportación de GNL operativas en los EE. UU. ese total aumentará a siete el próximo año y ocho a mediados de la década, en base a lo que ya está en construcción. Se podrían aprobar cuatro o más terminales de exportación nuevas a fines del próximo año, en base a proyectos que ya han anunciado un fuerte apoyo comercial.

Fuente: Freeport LNG’s three trains knocked offline after Nicholas makes landfall in Texas| S&P Global Platts | Traducción y Edición libre al Español por GNL GLOBAL

Mapa de Brasil

Brasil: Desafíos para la comercialización del gas en el nuevo contexto de mercado competitivo

Brasil: Desafíos para la comercialización del gas en el nuevo contexto de mercado competitivo 624 400 GNL GLOBAL

Por Edmar de Almeida

El desarrollo de un área de inteligencia de mercado en el contexto actual del sector gas en Brasil requiere una planificación estratégica inspirada en las mejores prácticas de los mercados liberalizados y otros sectores energéticos del país.

El modelo de desarrollo de la industria brasileña del gas natural ha estado tradicionalmente anclado en Petrobras como único comprador y vendedor del insumo. Hasta hace poco, la empresa se encargaba de comprar gas importado, comprar gas a productores privados y venderlo a distribuidoras y termoeléctricas. Este rol concentró la base de conocimientos y las habilidades de la empresa para negociar y fijar el precio del gas natural en Brasil.

Para atender los contratos de compra y venta de gas en el mercado nacional e internacional, Petrobras ha desarrollado internamente inteligencia de mercado para monitorear escenarios y definir estrategias para los más diversos tipos de contratos. Actuar en la compra y venta de GNL en el extranjero, por ejemplo, expuso a la empresa a la dinámica de los mercados spot de gas en EE. UU., Europa y Asia.

Por otro lado, el resto de los actores del mercado nacional no necesitaban desarrollar una inteligencia de mercado sofisticada. Los productores vendieron gas natural en boca de pozo a Petrobras a través de contratos a largo plazo y las distribuidoras básicamente siguieron las estrategias de precios de Petrobras y transmitieron a sus clientes finales las características y términos de los contratos de compra con Petrobras.

La apertura del mercado del gas en Brasil cambia por completo el escenario de habilidades necesarias para operar de manera eficiente. Ahora, por el lado de las ventas, los productores privados necesitan negociar directamente con el mercado. Para hacer esto, necesitarán desarrollar habilidades comerciales, que incluyen servicios de salida, tratamiento y transporte.

Además, necesitarán conocer distribuidores y grandes consumidores y negociar y monitorear contratos mucho más complejos. Por el lado de la compra, los distribuidores y grandes consumidores deberán adquirir habilidades para negociar contratos de suministro en un contexto de diversidad de oferta, lo que implica tratar con diferentes actores, con diferentes características de oferta y fórmulas de precios, además de tener que contratar servicios de transporte en algunos casos.

El desafío puede ser normal, pero no trivial. El desarrollo de la inteligencia de mercado en un contexto competitivo requerirá una visión estratégica de los actores para invertir en la formación de personas, la adquisición de herramientas de información y análisis y, principalmente, en la construcción de una gobernanza adecuada para la venta de gas natural.

Las empresas que fracasen en este proceso de adaptación pagarán sin duda un alto precio por contratos mal negociados y desequilibrados; eligiendo índices de indexación de precios inadecuados; y por exposición a riesgos de suministro, entre otros problemas. Por esta razón, es fundamental que los involucrados no subestimen la magnitud del desafío.

El desarrollo de un área de inteligencia de mercado en el contexto actual del sector requiere una planificación estratégica inspirada en las mejores prácticas de los mercados liberalizados y otros sectores energéticos del país, donde la comercialización ya ha evolucionado hacia un contexto competitivo.

A partir de la definición de los objetivos estratégicos, cada empresa debe evaluar los recursos necesarios, los disponibles internamente y los que necesitan ser adquiridos / desarrollados. Dado el incipiente nivel de madurez del comercio de gas en Brasil, estructurar un área de inteligencia competitiva requerirá importantes inversiones y tiempo para madurar. Las empresas deberán atraer y formar profesionales de otros mercados y / o formar a los que ya operan en el sector.

También será necesario adecuar la gobernanza del área comercial a un escenario más dinámico y riesgoso. Dado que la comercialización implica cada vez más riesgos, será fundamental establecer procesos de evaluación de riesgos, además de los niveles de autorización de los diferentes profesionales / departamentos para la negociación de contratos.

Después de mucha lucha por introducir competencia en el mercado del gas, el entorno comenzó a cambiar. Ha llegado el momento de prepararse para esta nueva realidad.


Edmar de Almeida

Catedrático de Economía de la Energía. El Prof. Edmar de Almeida es investigador del Instituto de Energía de la PUC-Rio y profesor del Instituto de Economía de la Universidad Federal de Rio de Janeiro (en período de licencia). El Prof. Edmar Almeida también es miembro no ejecutivo de la Junta de Galp Energia en Portugal.
Artículo «Desafios para comercialização de gás no novo contexto de mercado concorrencial» originalmente publicado por Energía Brasil el 10/09/2021. Re-publicación autorizada en Español para GNL GLOBAL.


Mapa de los Estados Unidos

La producción de gas en los EE.UU. aumentará considerablemente en 2022

La producción de gas en los EE.UU. aumentará considerablemente en 2022 623 400 GNL GLOBAL

Se espera un crecimiento importante en la producción de gas natural en los EE.UU. principalmente impulsado por el aumento en los precios del gas natural.

De acuerdo con el columnista de la agencia Reuters, John Kemp, el alza en los precios de gas natural traerá como consecuencia un aumento significativo en la producción de gas en los EE.UU. en los próximos años.

«Los precios más altos atraerán aún más plataformas al mercado del gas, lo que provocará un aumento en la producción desde el segundo trimestre y especialmente el tercer trimestre de 2022».

Según indicó Kemp, los precios de futuros para las entregas en el Henry Hub de Luisiana en enero de 2023 se negocian en alrededor de los 1,15 dólares por millón de unidades térmicas británicas, por debajo de los precios de las entregas en enero de 2022.

El calendario de un año de Henry Hub opera en contango alrededor de las tres cuartas partes del tiempo, lo que refleja el alto costo de almacenar una mercancía gaseosa con un valor bajo en volumen, por lo que el retroceso actual es inusual, dijo Kemp.

El diferencial se encuentra actualmente en el percentil 98 para todos los días hábiles desde el comienzo de 2007, lo que indica que se espera que los suministros sean excepcionalmente ajustados este invierno, antes de mejorar significativamente el próximo año.

Durante la primera fase de la epidemia, la producción mensual de gas seco de EE. UU. se desplomó a solo 75 mil millones de metros cúbicos en junio de 2020, frente a un récord de 85 mil millones de metros cúbicos en diciembre de 2019.

La cantidad de plataformas que apuntan principalmente a formaciones que contienen gas se desplomó a menos de 70, de más de 130, durante un período similar, según la empresa de servicios de campo Baker Hughes.

Desde entonces, sin embargo, ha habido un aumento lento pero constante tanto en la perforación como en la producción en respuesta a la recuperación de los precios del gas, indicó Kemp.

Aumento en los precios del Henry Hub

Los precios de los futuros en el Henry Hub han subido a más de USD 5,00 por millón de unidades térmicas británicas, alcanzando el nivel más alto registrado en más de siete años, desde un mínimo de menos de USD 1,50 registrado en junio de 2020.

Para junio de este año, la producción ya se había recuperado a 79 mil millones de metros cúbicos, mientras que el recuento de plataformas activas había aumentado a poco más de 100 a principios de septiembre.

Aumento en las exportaciones de GNL

El aumento de la producción doméstica en los EE.UU. también apoyará un aumento de las exportaciones de gas natural licuado (GNL) a Europa y Asia el próximo año, señaló Kemp, lo que igualmente contribuirá a mejorar en el suministro de gas a nivel mundial.

El lado negativo del aumento en los precios

Kemp señaló que los precios de gas natural tendrán que subir lo suficiente como para restringir el consumo, principalmente alentando a los productores de energía a operar unidades generadoras de gas durante menos horas este invierno, volviendo a las unidades de carbón en su lugar.

GNL GLOBAL

Lipigas Estación de GNL 1

Lipigas pone en marcha la primera estación de GNL para camiones de Chile

Lipigas pone en marcha la primera estación de GNL para camiones de Chile 700 461 GNL GLOBAL

La empresa Lipigas anunció la puesta en marcha la primera estación de servicio de gas natural licuado (GNL) para camiones de Chile.

Ubicada en Linares, en dependencias de Transportes San Gabriel, en la Región del Maule y a unos a 300 km de Santiago, la estación de servicio de Lipigas suministrará GNL a la flota de transporte de la ruta de abastecimiento troncal de Cervecería AB InBev, en alianza con Transportes San Gabriel.

El Gerente de Negocios de Grandes Clientes en Lipigas, Esteban Rodríguez Bravo, compartió en su perfil de LinkedIn: «La buena energía y el trabajo mancomunado con Grupo San Gabriel y Cervecería AB InBev Chile permite poner en ruta la que será primera flota de camiones a GNL que permitirá la reducción de 801 toneladas anuales de CO2, contribuyendo directamente a la descarbonización, además de otras ventajas para el transporte de carga».

Los camiones, operados por Transporte San Gabriel, contarán con un suministro permanente de GNL gracias a un acuerdo establecido de las compañías con Lipigas.

La estación de servicio en Linares suministrará GNL de manera continua a 35 camiones de ruta que Cervecería AB InBev. Imagen Cortesía Lipigas.

En septiembre 2020, la compañía italiana IVECO y la empresa transportista chilena San Gabriel firmaron el acuerdo de venta por 35 unidades Stralis NP Cursor 13 a GNL 4×2 Euro VI.

La instalación permitirá el desplazamiento de la mayor flota de GNL no solo de Chile sino también de Sudamérica con una autonomía de hasta 1.600 kilómetros.

Lipigas es una empresa con presencia en Chile, Colombia y Perú, dedicada a entregar soluciones energéticas integrales a sus clientes, a través de sus distintos productos: el gas licuado de petróleo, el gas natural en distintos formatos y energía eléctrica.

Desde 2004, Lipigas distribuye gas natural por red a clientes de la ciudad de Calama, región de Antofagasta en Chile, y desde 2017 en las comunas de Osorno y Puerto Montt, región de Los Lagos.

En Perú, Lipigas abastece a clientes industriales y estaciones de servicio con gas natural comprimido (GNC), los que son atendidos con semirremolques que permiten un abastecimiento continuo para sus operaciones.

Actualmente, la empresa Lipigas distribuye GNL a clientes industriales ubicados en distintas regiones de Chile y que están alejados de redes y gasoductos. El GNL es llevado en camiones especialmente acondicionados hasta plantas satélites de regasificación (PSR), emplazadas en las instalaciones del cliente, para su utilización en diversos procesos productivos.

GNL GLOBAL

NFE suministrará gas natural a la planta de alúmina de Hydro Alunorte en Brasil

New Fortress e Hydro finalizan los términos comerciales para el acuerdo de suministro de gas natural

New Fortress e Hydro finalizan los términos comerciales para el acuerdo de suministro de gas natural 750 379 GNL GLOBAL

New Fortress Energy Inc anunció recientemente que había finalizado los términos comerciales definitivos con una subsidiaria de Norsk Hydro ASA (Hydro) para suministrar gas natural a la Refinería Alunorte Alumina en Pará, en Brasil por un plazo de 15 años.

New Fortress Energy espera suministrar a Hydro 29,5 billones de Btu de gas natural anualmente (equivalente a aproximadamente 1 millón de gal/d de GNL) a la refinería de la terminal de recepción y regasificación de GNL Barcarena de NFE ubicada en el estado de Pará, Brasil.

Wes Edens, presidente y director ejecutivo de New Fortress Energy: Estamos entusiasmados de asociarnos con Hydro para la transición de la refinería Alunorte a un combustible más limpio y para apoyar el compromiso medioambiental y de sostenibilidad global de Hydro».

Hydro está convirtiendo el proceso de calcinación y parte de la generación de vapor en la refinería de alúmina Alunorte de fuel oil a gas natural. Esta iniciativa forma parte de la estrategia climática de Hydro y su compromiso global de reducir sus emisiones de gases de efecto invernadero en un 30% para 2030. El cambio de combustible reducirá las emisiones de CO2 de la refinería en 600 000 tpa.

Por su parte, John Thuestad, vicepresidente ejecutivo del área comercial de bauxita y alúmina de Hydro dijo «Alunorte se encuentra entre las refinerías de alúmina con mayor eficiencia energética del mundo. El cambio de combustible a GNL es otro paso para mejorar nuestras operaciones, impulsando la sostenibilidad y las mejores prácticas de la industria para reducir el impacto ambiental ”.

Agregando “El acceso al GNL permitirá una operación más sostenible para Hydro y también dará acceso al gas natural para otras industrias y consumidores en el estado de Pará. Esto es parte de nuestro compromiso de apoyar el desarrollo local ”.

Se anticipa que la terminal Barcarena de NFE se completará y estará lista para suministrar gas natural a principios del primer trimestre de 2022. Asimismo, se espera que la refinería Alunorte complete la conversión a gas natural para el primer trimestre de 2023.

El acuerdo está sujeto a la ejecución de acuerdos definitivos, la decisión final de construcción y la aprobación de Hydro.

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.
