Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

Wärtsilä quedo adjudicada en contrato de Planta Electrica en Brasil

Wärtsilä convertirá una central eléctrica brasileña a gas natural

Wärtsilä convertirá una central eléctrica brasileña a gas natural 800 532 GNL GLOBAL

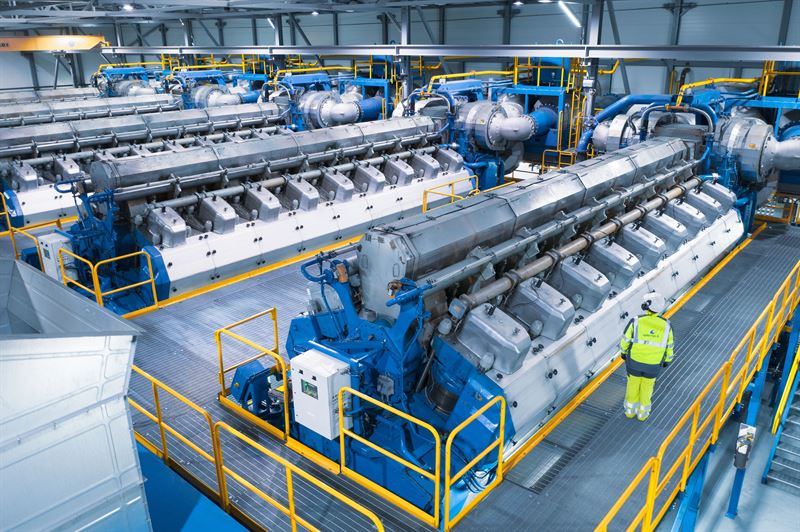
El grupo tecnológico finlándes, Wärtsilä quedó adjudicado en un contrato para convertir la central eléctrica UTE Ponta Negra, ubicada en la ciudad de Manaus, Brasil para operar con gas natural en lugar de combustible diesel.

De acuerdo con un comunicado de Wärtsilä, la conversión mejorará el rendimiento de la planta, reducirá su impacto ambiental, reducirá los costos operativos y garantizará su disponibilidad y confiabilidad en el rendimiento.

Contrato GERA Amazonas con Wärtsilä

El contrato con GERA Amazonas (Geradora de Energia do Amazonas S / A), un productor de energía independiente controlado por FIP Vulcan, un fondo administrado por BTG Pactual’s Asset, fue reservado por Wärtsilä en septiembre de 2020.

La planta actualmente opera con cinco Wärtsilä 46GD gas -motores diésel, que se convertirán en motores Wärtsilä 50SG propulsados ​​por gas natural, lo que permitirá aumentar la capacidad de generación de energía de los 85 MW actuales a 91 MW.

La conversión permitirá que los motores se restablezcan a cero horas de funcionamiento. El uso de combustible 100% gas natural resultará en una reducción de 35.000 toneladas métricas de dióxido de carbono equivalente (MTCDE) por año, equivalente a la contaminación de unos 7600 automóviles.

Además, la compañía indicó que las emisiones de material particulado (PM) también se reducirán significativamente.

La conversión está programada para comenzar en mayo de 2021 y completarse en la primavera de 2022.

También se actualizó un acuerdo de operación y mantenimiento existente de Wärtsilä para que se corresponda con el alcance y las responsabilidades que se aplican a la nueva tecnología de motores. La planta, que se inauguró en 2006, ha sido operada y mantenida por Wärtsilä durante los últimos 12 años.

El acuerdo actualizado cubre el equipo de gestión, el equipo de operaciones, un equipo de mantenimiento in situ dedicado, así como los servicios de seguridad y formación in situ.

Para garantizar la disponibilidad y la confiabilidad del rendimiento de la planta, la compañía brindará soporte remoto desde el Centro de experiencia de Wärtsilä en Manaus con un Plan de mantenimiento optimizado y orientación técnica.

Alcio Adler, Director Ejecutivo de GERA Amazonas: “GERA desarrolla soluciones de energía sostenible para sus clientes. Al convertir la planta para que funcione con motores Wärtsilä 50SG altamente eficientes y altamente flexibles con combustible de gas natural, estamos enfatizando nuevamente este compromiso con el medio ambiente. La capacidad adicional también nos permitirá negociar y renovar nuestro Acuerdo de Compra de Energía con la agencia reguladora. Con Wärtsilä hemos tenido una relación larga y exitosa y este proyecto de conversión, junto con el acuerdo renovado de O&M, demuestra la confianza que tenemos en su capacidad para entregar las soluciones que necesitamos ”.

Este tercer proyecto reciente en Brasil se suma a los más de 100 motores en todo el mundo, lo que representa un total de más de 1,2 GWe, que Wärtsilä ha convertido a gas natural.

Como las anteriores, esta conversión mejorará el rendimiento de la planta, reducirá su impacto ambiental y aumentará tanto su confiabilidad como su flexibilidad, al tiempo que reducirá los costos operativos, señalo la compañía.

Carl Dunaway, Gerente General de Proyectos de Servicios para las Américas de Wärtsilä Energy: “Todo esto es parte de nuestro esfuerzo para ayudar a los clientes en la transición hacia un futuro de energía 100% renovable. Los motores no solo se revisarán completamente para cumplir con las nuevas tolerancias, sino que también se actualizarán con los últimos sistemas eléctricos y de automatización disponibles de la cartera de Wärtsilä, lo que garantiza que la planta seguirá siendo extremadamente confiable durante muchos años. La continuación de la relación del contrato de servicio que ha durado más de 13 años es una prueba más de la confianza de GERA en Wärtsilä. Esta confianza la comparten los clientes que poseen más de 3.4GW de capacidad que hoy aseguramos en las Américas ”.
GNL GLOBAL

Naturgy y Enagas construirán la mayor planta de hidrógeno verde de España. Central térmica de La Robla

Enagás y Naturgy impulsan en León la mayor planta de hidrógeno verde de España

Enagás y Naturgy impulsan en León la mayor planta de hidrógeno verde de España 500 333 GNL GLOBAL

Las compañías españolas, Enagás y Naturgy anunciaron que trabajarán conjuntamente para impulsar la mayor planta de hidrógeno de España.

En un comunicado, las compañías señalaron que la planta produciría hasta aproximadamente 9.000 toneladas al año de hidrógeno renovable, a partir de una planta fotovoltaica de 400 MW y un electrolizador de hasta 60 MW, para cubrir consumo local, inyección a red gasista y posibilitar una futura exportación hacia el noroeste de Europa.
 
De acuerdo con la información, el proyecto ha sido presentado en el marco de la candidatura de proyectos de interés común europeo (IPCEI), permitirá reducir las emisiones de CO2, al basarse en la producción y uso de hidrógeno verde, y, por tanto, favorecer una mayor penetración de energías renovables en sectores de difícil electrificación. El empleo del hidrógeno en lugar de otros combustibles en los distintos usos de demanda final también contribuye a disminuir las emisiones de Gases Efecto Invernadero y otros contaminantes (NOx, SOx, etc).

Con el desarrollo de esta planta de hidrógeno, ambas compañías demuestran una vez más su compromiso con la transición energética y con las regiones mineras en el marco de la transición justa tras el cierre del carbón.

Desarrollo del hidrógeno

Naturgy indicó que lleva años investigando en el desarrollo del hidrógeno ya que el recurso renovable, la infraestructura existente y la posición geoestratégica, hacen que España tenga todo el potencial para convertirse en exportador de hidrógeno en el futuro. Y es que la exportación de esta nueva energía puede llevarse a cabo a través de la infraestructura gasista actual, lo que permitiría la integración entre la red eléctrica y la de gas, obteniendo un sistema energético más eficiente y resiliente.
 
Asimismo, el hidrógeno puede transportarse a largas distancias en forma líquida, al igual que ocurre con el GNL. En un contexto en el que exista una comercialización mundial de hidrógeno, esta forma de transporte y distribución puede ser clave y, tanto Enagás como Naturgy, agentes esenciales para aportar su capacidad y conocimiento global en toda la cadena de valor.
 
Para Enagás, este proyecto se enmarca dentro de su estrategia para el desarrollo de energías renovables no eléctricas, como el hidrógeno verde y el biogás/biometano, como nuevas soluciones energéticas que desempeñarán un papel fundamental en el proceso de transición energética marcado por la Unión Europea.
 
Enagás es el principal transportista y operador gasista en el territorio español y tiene como estrategia desarrollar y facilitar rutas exportadoras y proyectos clave en este contexto que permitan posicionar a nuestro país como referente en este sector.

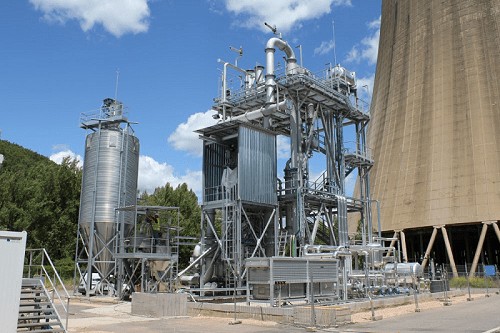
La nueva planta se ubicará en La Robla.

GNL GLOBAL

Precios del GNL en Asia

‘Casi no hay gas’: el repunte en los precios del GNL exacerba la crisis del gas en Asia

‘Casi no hay gas’: el repunte en los precios del GNL exacerba la crisis del gas en Asia 800 532 GNL GLOBAL

Por Jessica Jaganathan SINGAPUR (Reuters) –

Los crecientes precios al contado del gas natural licuado (GNL) están exacerbando la escasez de suministro de gas en mercados emergentes clave de rápido crecimiento en Asia justo cuando una ola de frío en otras partes de la región impulsa la demanda del combustible.

Empresas desde Pakistán hasta China han cancelado una serie de licitaciones de GNL esta semana, dijeron varias fuentes comerciales, ya que los altos precios corren el riesgo de aumentar los costos de insumos de las industrias, lo que podría encarecer la energía para los consumidores.

Los precios de referencia del GNL al contado en Asia se han multiplicado por siete desde mayo a máximos de seis años, impulsados ​​por las pérdidas de producción en Australia, Malasia, Noruega y Qatar, combinadas con un uso acelerado en China, India y otros lugares.

«Los compradores que no tienen alternativas ahora están pagando mucho dinero por cargas rápidas en enero», dijo Chong Zhi Xin, director de la consultora IHS Markit.

El comprador estatal de Pakistán, uno de los mercados de GNL de más rápido crecimiento, no adjudicó una licitación de emergencia para la entrega de tres cargamentos en enero después de recibir altos precios, según indicaron las fuentes.

Las centrales eléctricas pueden optar por quemar fuel oil más sucio pero más barato, dijeron las fuentes, pero también se enfrentan a un aumento de los precios en ese mercado.

En India, Gujarat State Petroleum Corp (GSPC) e Indian Oil Corp no adjudicaron licitaciones para buscar cargamentos para la entrega de enero a febrero, dijeron fuentes comerciales.

En Bangladesh, la escasez de gas ya es evidente. «No tenemos gas para cocinar hasta (la) tarde durante la temporada de invierno. Casi no hay gas. Ni siquiera puedo hervir agua, y mucho menos cocinar comida», dijo Sumi Akter, madre de dos hijos en la capital, Dhaka.

Bangladesh solo ha importado un cargamento spot este invierno a pesar de haber realizado varias licitaciones en los últimos meses, dijo un alto funcionario del Ministerio de Energía.

«Hemos comenzado a importar desde el mercado spot, pero el esfuerzo no tuvo éxito debido a los precios anormalmente altos», agregó el funcionario.

Asimismo, compradores de China, el segundo mayor importador de GNL del mundo después de Japón, también están sintiendo la presión. Un comerciante de acero informó un aumento de alrededor del 2% en los precios de la palanquilla en el centro de fabricación de acero de Tangshan, debido al aumento de los precios del gas natural.

Las acerías utilizan gas natural para alimentar su horno para la producción. Los principales compradores de China, PetroChina y China National Offshore Oil Corp (CNOOC), no adjudicaron licitaciones en la Bolsa de Petróleo y Gas Natural de Shanghai, mientras que Guangzhou Gas y Guangdong Energy tampoco adjudicaron licitaciones recientemente, dijeron los comerciantes.

Los precios más altos, combinados con una contracción del suministro de gas, han hecho que las operaciones en las plantas de licuefacción en algunas áreas del norte de China se reduzcan entre un 20% y un 40%, agregaron las fuentes.

Los precios spot del GNL en Japón, el principal importador de dicho combustible, también han subido a su nivel más alto desde julio de 2018, ya que el clima frío ha impulsado la demanda de calefacción.

«Los precios del GNL han llegado a un punto en el que no creo que sea viable para algunos compradores sensibles al precio», dijo un comerciante de GNL de Singapur. Un mercado de transporte ajustado también ha acentuado la reciente reducción de la oferta del mercado.

«Es realmente la tormenta perfecta, y los fundamentos han apoyado el repunte de los precios», dijo Robert Sims, director de investigación de Wood Mackenzie.

(Información de Jessica Jaganathan en Singapur, Ruma Paul en Dhaka, Gibran Naiyyar Peshimam en Islamabad, Muyu Xu en Beijing, Nidhi Verma en Nueva Delhi y Aaron Sheldrick en Tokio; Editado por Ana Nicolaci da Costa)

GNL GLOBAL

Mapa de Australia

EnergyQuest: Exportaciones de GNL de los proyectos en la costa este de Australia alcanzan récord en noviembre

EnergyQuest: Exportaciones de GNL de los proyectos en la costa este de Australia alcanzan récord en noviembre 624 400 GNL GLOBAL

De acuerdo con la consultora de energía australiana EnergyQuest, durante el pasado mes de noviembre las exportaciones de gas natural licuado (GNL) de Australia alcanzaron 6,9 millones de toneladas (Mt), este es el nivel más alto registrado en las exportaciones desde abril de este año.

EnergyQuest indicó que el aumento registrado en las exportaciones había sido alcanzado a pesar de las interrupciones en el suministro de Gorgon, el segundo proyecto más grande de Australia, y los retrasos en la puesta en marcha del proyecto Prelude FLNG.

Para recordar Los envíos totales de GNL de Australia en noviembre 2019 alcanzaron de 6,5 Mt (96 cargas).

Asimismo, la consultora destacó que una de las razones del sólido desempeño observado en las exportaciones de GNL de noviembre había sido atribuido a la producción récord de las plantas de GNL ubicadas en la costa este de Gladstone.

Plantas de GNL en Gladstone

Las plantas ubicadas en la Isla Curtis en Gladstone incluyen Queensland Curtis LNG de Shell, Santos Gladstone LNG y la planta Australia Pacific LNG operada por ConocoPhillips.

En conjunto, estas plantas superaron la capacidad nominal por primera vez desde que comenzaron las exportaciones en enero de 2015, indicó el informe.

EnergyQuest espera que las exportaciones totales para el año alcancen un nuevo récord de 78 Mt, por encima de las 77,5 Mt exportadas en 2019.

Compradores del GNL australiano

Los dos mercados más grandes para el GNL australiano, Japón y China, obtuvieron 2,6 Mt en noviembre cada uno, más que noviembre de 2019 en ambos casos. Los siguientes dos mercados más grandes fueron Corea y Taiwán, señaló el informe.

Ingresos por las exportaciones de GNL

EnergyQuest agregó que los volúmenes de exportación si bien han tenido un buen desempeño durante 2020, los precios por otra parte se han deteriorado.

En marzo, los ingresos totales por exportación de GNL fueron de AUD 4,4 mil millones, mientras que en septiembre bajaron a AUD 1,8 mil millones para luego en octubre subir a AUD 2,2 mil millones.

La buena noticia, señaló la consultora, es que los ingresos han comenzando a recuperarse.

Aumento en los precios spot

Con el reciente aumento registrado en los precios spot del petróleo y el GNL, EnergyQuest espera que los ingresos de noviembre alcancen los AUD 2,9 mil millones.

De acuerdo con el informe, los precios al contado del GNL han experimentado una notable recuperación. Al 11 de diciembre, el Platts JKM para enero registró los US $ 11,23 / MMBtu, un máximo de más de 26 meses y más alto que los precios vinculados al petróleo, actualmente alrededor de US $ 5,36 / MMBtu. Recordemos que en junio pasado, el JKM registró US $ 2,00 / MMBtu.

EnergyQuest declaró además que los problemas de suministro en los proyectos de la costa oeste (Gorgon y Prelude) podrían tener impactos indirectos en los precios domésticos del gas de la costa este a través de su impacto en los precios spot de GNL.

Con los precios spot de GNL más altos, los precios domésticos del gas a corto plazo en Australia han sido más altos en todos los mercados de la costa en noviembre y mucho más que en octubre, aunque todavía por debajo de los niveles de noviembre de 2019, indicó el informe de EnergyQuest.

Para la consultora, la volatilidad masiva en los precios spot del GNL también ha conducido también a una volatilidad masiva en los precios netback de GNL de la costa este. Esto es importante en medio de los pedidos para que el gobierno federal exija a los productores de GNL que ofrezcan gas a nivel nacional a precios netos.

En julio, la estimación del precio de netback de ACCC Wallumbilla fue de AUD$ 2,29 / GJ, muy por debajo del costo de producción de gas. Al precio spot actual de GNL de US $ 11,23 / MMBtu, el precio neto de Wallumbilla sería de AUD$ 12,53 / GJ (utilizando la metodología ACCC y un tipo de cambio de 0,75), más de lo que la mayoría de las manufacturas nacionales pueden pagar

GNL GLOBAL

Calcasieu Pass LNG

CEO: Proyecto Calcasieu Pass LNG avanza más rápido de lo previsto

CEO: Proyecto Calcasieu Pass LNG avanza más rápido de lo previsto 500 395 GNL GLOBAL

El desarrollador estadounidense Venture Global LNG indicó que la construcción de su proyecto de exportación Calcasieu Pass LNG avanza más rápido de lo previsto.

En una entrevista a Bloomberg, el director ejecutivo (CEO) de Venture Global, Mike Sabel, señaló que seis de las 18 unidades de producción del proyecto se esperan estén listas para mediados de febrero 2021.

Asimismo, Sabel destacó que el enfoque modular de Venture Global ha permitido avanzar la construcción del proyecto antes de lo previsto, a pesar de la pandemia y la temporada de huracanes hiperactiva.

Calcasieu Pass LNG

De acuerdo al sitio web, el proyecto Calcasieu Pass LNG, actualmente en desarrollo en Cameron Parish, Louisiana, al sur de la ciudad de Lake Charles, prevé desarrollar una planta de licuefacción con capacidad para exportar hasta 10 millones de toneladas de GNL por año (MTPA).

Los trenes de producción de la planta han sido fabricados en una instalación de Baker Hughes en Italia y han sido enviados a Louisiana para su instalación.

Dos de los trenes prefabricados ya se han instalado en el sitio y dos más están en camino. El método modular ha reducido los costos de construcción en un 40 por ciento y demostró ser una «mitigación masiva del riesgo de construcción» durante la temporada de huracanes, señaló Sabel.

La compañía planea utilizar el mismo enfoque para su proyecto segundo proyecto de exportación, Plaquemines LNG. Según Sabel, la capacidad de la primera fase de Plaquemines LNG estará totalmente contratada a finales de junio 2021.

Venture Global ha dicho que tomará la decisión final de inversión sobre el proyecto Plaquemines LNG, con capacidad para exportar hasta 20 MTPA, en 2021, un cambio sobre la estimación programada inicialmente y en la cual se indicaba se alcanzaría este año.

Sobre las condiciones del mercado, Sabel afirmó que la demanda global de GNL ya se está recuperando y aumentará después de que termine la pandemia y está seguro de que los compradores elegirían los proyectos de bajo costo de Venture Global en lugar de los competidores.

Se espera que el proyecto Calcasieu Pass LNG arranque las operaciones comerciales para el 2022.

GNL GLOBAL

Wood Mackenzie Cambios en la demanda 2019 a 2040 bajo los diferentes escenarios

Wood Mac: la demanda de gas en Asia será la más resistente en el escenario de transición energética

Wood Mac: la demanda de gas en Asia será la más resistente en el escenario de transición energética 718 399 GNL GLOBAL

El gas es uno de los combustibles fósiles más resistentes en un escenario de descarbonización acelerado, pero ¿Cómo será el camino por delante? ¿Y dónde están los posibles puntos brillantes para el crecimiento de gas y gas natural licuado (GNL)? , están son algunas de las preguntas que Wood Mackenzie responde sobre el gas natural en la transición energética.

Si bien ha sido un año difícil tanto para el gas como para el GNL, la industria apenas se recupera del impacto de la pandemia de coronavirus y la caída del precio del petróleo. De acuerdo con un reporte recientemente publicado por la consultora de energía, WoodMackenzie, el 2020 ha sido un año de transformación en el esfuerzo por limitar el calentamiento global a menos de 2 ˚C.

La consultora destaca que si bien la huella de carbono relativamente baja del gas natural le ha permitido posicionarse como el combustible más resistentes de todos los combustibles fósiles en un escenario de descarbonización acelerada, la demanda y la industria del gas natural enfrentan también riesgos dentro de la transición energética.

El gas natural y sus riesgos dentro de la transición energética

Para la consultora, a pesar de la agitación de 2020, los actores clave de la industria se han mantenido enfocados en sus objetivos de transición energética y, en algunos casos, se han fijado objetivos aún más ambiciosos.

Europa, China, Japón y Corea del Sur se han comprometido a lograr cero emisiones netas para 2050 o 2060. Mientras que en los Estados Unidos podría estar buscando recuperar un papel de liderazgo en la lucha contra el cambio climático bajo la administración de Joe Biden.

Para la consultora, la demanda máxima de gas se está convirtiendo cada vez más en una cuestión de cuándo?.

En su reporte, WoodMackenzie explica que en un mundo bajo el escenario AET-2, la demanda mundial de gas alcanzará su punto máximo a mediados este año debido a la presión de las energías renovables y el almacenamiento de energía, las mejoras de eficiencia y las nuevas tecnologías (ver gráfico).

A chart showing Wood Mackenzie's forecasts for global carbon emissions to 2040

Escenario 2 de transición energética acelerada (AET-2): que considera una posible vía para limitar el calentamiento global a menos de 2 ° C para 2050.

Asimismo, Wood Mackenzie plantea que en el escenario AET-2, el hidrógeno verde cambiará las reglas del juego a largo plazo, debido a que se utilizará cada vez más como fuente de energía en los sectores del transporte, la calefacción, la industria y la energía, alcanzando el 10% de la demanda total de energía primaria para 2050.

Mientras tanto, en su escenario o caso base, que es consistente con un aumento de 3 ° C en la temperatura, la demanda de gas natural podría crecer un 1,5% en los próximos 20 años.

La demanda de gas en Asia seguirá creciendo

De acuerdo con la consultora, el gas natural seguirá desempeñando un papel clave en la reducción de las emisiones de carbono en aquellas regiones donde el carbón aún domina, particularmente en Asia, donde la proporción de carbón supera el 40%.

Cambios en la demanda de gas entre el 2019 y 2040 (bajo los dos escenarios considerados)

Como resultado, Wood Mackenzie indica que Asia será la sala de máquinas para el crecimiento y representará una cuarta parte de la demanda mundial de gas para 2040 bajo el escenario AET-2.

Sin embargo, la consultora advierte que a largo plazo, los niveles incrementales de reducción de carbono requerirán un menor uso de gas natural, y la demanda asiática disminuirá después de 2030.

De acuerdo con Wood Mackenzie, la demanda asiática de GNL será respaldada por una caída en la producción nacional y las limitadas importaciones por tuberías.

En China, el desarrollo de la desafiante exploración de gas comprimido y esquisto se ralentizará. Incluso algunos de los proyectos convencionales no se materializarán a medida que se intensifique la competencia.

La disminución de la producción nacional indica que se acelerará a principios de la década de 2030, impulsada por la falta de esfuerzos de exploración.

En Indonesia, los precios reprimidos desalentarán a los operadores de la exploración geológicamente desafiante. Las importaciones por tuberías a China también serán limitadas.

Para Wood Mackenzie, el GNL barato ejercerá presión sobre la expansión de las costosas importaciones de Asia Central. La menor oferta nacional y las importaciones de gasoductos significarán que la demanda asiática de GNL será más resistente que la demanda de gas; la disminución comenzará solo a partir de 2035.

Europa seguirá dependiendo en gran medida del gas importado

De acuerdo con Wood Mackenzie, la producción nacional europea continuará su declive a medida que maduren los campos heredados. Agregando que algunos de los proyectos de mayor costo tendrán dificultades para generar valor y no se materializarán.

Según la consultora, Europa dependerá en gran medida de las importaciones, principalmente de GNL y gas canalizado ruso. Como una de las fuentes de suministro más baratas, los suministros procedentes de Rusia estarán posicionada para tomar una participación dominante en el mercado europeo. Sin embargo, la política de competencia de la región y los esfuerzos de diversificación probablemente limitarán la participación del mercado ruso a menos del 40%.

La menor producción nacional y las importaciones rusas limitadas proporcionarán espacio para las importaciones de GNL en Europa, a pesar de una demanda de gas sustancialmente menor.

En los EE. UU., la transición energética desplazará la curva de costos de suministro

La demanda de gas de América del Norte alcanzará su punto máximo a mediados de 2020 en el escenario AET-2.

Henry Hub encontrará algo de apoyo en el mediano plazo: una menor producción de petróleo ajustado debido a los bajos precios del petróleo significará que se requerirá gas seco más caro y, como resultado, la curva de oferta interna se desplazará hacia la izquierda.

Sin embargo, Wood Mackenzie señala que la reducción a largo plazo de la demanda de gas ejercerá presión sobre Henry Hub, lo que respaldará la competitividad de las exportaciones estadounidenses en el mercado mundial.

GNL GLOBAL

Precios del Gas Natural ( Artículo)

¿Por qué el precio del gas natural es diferente en todo el mundo?

¿Por qué el precio del gas natural es diferente en todo el mundo? 400 286 GNL GLOBAL

Publicado por Vivek Chandra, CEO Texas LNG, | natgas.info

La base sobre cual se vende y se fijan los precios del gas natural varía drásticamente entre los mercados mundiales. A medida que el gas natural se convierte en una fuente de energía cada vez más importante, la comprensión de los conceptos de precios del gas es fundamental para los productores, transportistas, consumidores y reguladores de energía.

¿Por qué el precio del gas natural es diferente en todo el mundo?

Aunque el gas natural y el petróleo comparten muchas características (ambos son hidrocarburos, ambos se encuentran y producen utilizando métodos y equipos similares, y ambos a menudo se producen simultáneamente), contrastan en la forma en que se venden y se fijan los precios.

El petróleo se vende por volumen o peso, generalmente en unidades de barriles o toneladas. Los diferentes grados y fuentes de petróleo crudo tienen diferentes precios que están determinados por la cantidad que las refinerías están dispuestas a pagar por el petróleo crudo. Los mercados mundiales de petróleo son muy líquidos, relativamente transparentes e involucran a numerosos intermediarios e intercambios abiertos.

Por el contrario, el gas natural se vende por unidades de energía. Las unidades de energía comunes incluyen Btu, Therms y Joules. El gas natural producido a partir de un yacimiento subterráneo contiene una mayoría de metano más varios otros hidrocarburos más pesados ​​e, indeseablemente, algunas impurezas.

La proporción relativa de hidrocarburos más pesados ​​frente al metano determinaría el contenido energético del gas cuando se quema y, por lo tanto, su valor final para el cliente. En general, los clientes pagan por la energía derivada del gas, no por un volumen específico de gas.

Únicamente en los Estados Unidos, donde existe una extensa red de gasoductos con especificaciones de gas aproximadamente equivalentes, los precios del gas se cotizaban anteriormente por volumen (en Mcf). Los clientes de gas en los Estados Unidos podrían convertir el volumen comprado en equivalentes de energía porque los valores caloríficos del gasoducto son aproximadamente similares en toda la red. Sin embargo, en los últimos años, la metodología de precios de US$ / MMBtu está ganando terreno en los Estados Unidos.

Debido a que el gas natural es difícil de transportar, los precios del gas natural tienden a fijarse a nivel local o regional, no a nivel mundial como para el petróleo. Para la mayoría del gas natural comercializado que se transporta por gasoductos (alrededor del 55% del comercio total), los precios pueden establecerse mediante negociación, regulación o mecanismos de mercado abierto similares a los que se utilizan en los mercados petroleros.

La parte restante del comercio de gas natural se realiza mediante gas natural licuado (GNL) a bordo de buques. En el mercado de GNL, la mayoría de los cargamentos se venden sobre una base contractual a largo plazo a precios indexados al costo del gas de alimentación, precio flotante en el mercado de destino o indexados al petróleo u otros productos básicos.

Donde hay muchos compradores y muchos vendedores de gas, los precios negociados están más influenciados por la oferta y la demanda.

En países con mercados desregulados, como Estados Unidos y Europa, los precios pueden ser fijados en los bolsas físicas o electrónicas dedicados que a fijar los precios del gas en los centros específicos «Hub».

Fuera de Estados Unidos, hub gas pricing se está convirtiendo en el estándar de precios en países como Canadá, en Europa continental, el Reino Unido y partes de Australia: todas las regiones con una extensa infraestructura de gas, una gran cantidad de fuentes de gas y consumidores de gas, regulaciones claras y una influencia gubernamental limitada en los mercados.

Ha habido intentos de crear hub prices en otras partes del mundo, como Singapur, China e India; Sin embargo, hasta que exista la capacidad de transportar gas de manera fácil y transparente desde estos centros a otros mercados regionales, se armonicen las regulaciones del gas, se negocien volúmenes suficientes en estos centros y se levante el manto de secreto que rodea a los precios del gas en estas regiones, es poco probable que los proveedores y compradores, fuera del mercado local, quieran negociar con estos hubs.

Los factores de oferta y demanda que pueden influir en los precios del gas natural incluyen variables como los niveles de producción, las inyecciones y extracciones de almacenamiento de gas, los patrones climáticos, los precios y la disponibilidad de fuentes de energía competidoras, y las opiniones de los participantes del mercado sobre las tendencias futuras en cualquiera de estas u otras variables.

Si el clima es frío y se usa gas para calentar espacios en esa región en particular, entonces los precios del gas pueden subir en los meses de invierno. Por el contrario, si la mayor parte del gas se utiliza para generar energía, que se utiliza principalmente para el aire acondicionado, la demanda de gas aumentaría en los meses más calurosos del verano.

Si los consumidores industriales utilizan gas, ya sea directa o indirectamente, el clima tendría un impacto mínimo en la demanda de gas.

Las interrupciones en el suministro de gas (por ejemplo, debido a huracanes en alta mar en el Golfo de México de EE. UU.) también tienen su efecto, limitando los suministros y, por lo tanto, tienen un impacto en los precios.

Mercados mundiales de gas

Los mercados de gas natural de todo el mundo se pueden dividir en cuatro grupos principales. Estos se muestran en la siguiente tabla:

Grupo 1: Gas por gas

En este grupo, los precios del gas se establecen en relación con la oferta y la demanda de gas regional, donde el gas compite con otro gas, de ahí el término precio de gas por gas.

Este grupo incluye América del Norte, el Reino Unido y el noroeste de Europa, los mercados de gas más liberales y comercializados del mundo. El noroeste de Europa se ha agregado a este grupo debido a la notable transición hacia los precios centrales que ha tenido lugar allí desde principios de la década de 2010.

En un período de tiempo relativamente corto, gran parte del gas vendido y consumido en esta región ha cambiado de los precios vinculados a los productos derivados del petróleo basados ​​en fórmulas a los precios del gas sobre el gas de los centros. Esta transición ha resultado en gran parte del desarrollo de regulaciones comunes, contratos estandarizados, mayor infraestructura, apoyo gubernamental y liberalización general del mercado.

Sorprendentemente, esta transición se ha producido a pesar de la resistencia de los principales proveedores de gas, Rusia y Noruega en particular, que se habían beneficiado del anterior régimen de precios vinculado a los productos del petróleo.

El Grupo 1 se caracterizan por un gran número de compradores y vendedores que compiten en gran medida sin intervención gubernamental. El gas se comercializa en bolsas abiertas (como NYMEX en EE. UU.), y existen precios de referencia o hubs (benchmark o hub prices) establecidos donde la información de precios es transparente, está disponible y se actualiza regularmente. La infraestructura es de acceso abierto y las tarifas de uso están reguladas o tienen un precio justo.

Debido a que América del Norte y, en menor medida, el Reino Unido y el noroeste de Europa, tienen amplios sistemas de almacenamiento de gas y gasoductos con oportunidades para exportar e importar gas desde fuera de los mercados, el gas se puede comercializar tanto en contratos actuales como futuros.

Esto hace posible que un comprador adquiera un volumen definido de gas, que se entregará en un lugar específico de la red de gas, en una fecha futura, a un precio establecido hoy. Esta sofisticación permite que el mercado del gas sea muy eficiente al maximizar el uso de la infraestructura y permitir que tanto compradores como vendedores planifiquen su futuro financiero. Los riesgos se pueden gestionar; sin embargo, una consecuencia es que los precios del gas a corto plazo tienden a ser volátiles y reaccionan continuamente a la oferta y la demanda.

Una ventaja de un sistema altamente comercializado es que las diferentes partes pueden poseer diferentes partes de la cadena, desde el procesamiento de gas hasta las tuberías, el almacenamiento y la distribución local, porque los precios son transparentes y todos los servicios son competitivos. En teoría, ningún proveedor o comprador individual es capaz de controlar los precios, y la presencia de intermediarios, como los comerciantes de gas, suele generar mercados más eficientes y precios más bajos.

El GNL de EE. UU. se exporta a el US hub más los costos de la estructura, no está vinculado a una fórmula con el petróleo o los productos derivados del petróleo; aunque ha habido algunos intentos de contraer estos índices, hasta ahora han resultado difíciles de implementar.

La siguiente es una fórmula típica de precios de exportación de GNL de EE. UU.: PLNG = PUS Hub + tarifa del gasoducto de alimentación + retención de energía + costos de licuefacción + costo de envío, donde:

PLNG es el precio del GNL exportado;

  • PUS Hub es el precio de suministro de gas sobre gas en una ubicación de hub definido, que puede ser el precio en Henry Hub u otro precio de gas de referencia comercializado en las proximidades de la planta de GNL o el gasoducto de alimentación;
  • La tarifa del gasoducto de alimentación es la tarifa que se paga a un operador de gasoducto para transportar el gas de alimentación desde el centro de precios hasta la instalación de licuefacción;
  • La retención de energía es una tarifa, cotizada en tarifa monetaria o volumen de gas, que es pagada o retenida por la planta de licuefacción para compensar el uso de combustible en la planta (hasta el 10% del gas de alimentación es consumido por turbinas impulsadas por gas para alimentar los compresores para los trenes de licuefacción) y también se podría cobrar como un porcentaje del precio en el hub;
  • Los costos de licuefacción son las tarifas cobradas por la instalación de licuefacción para convertir el gas de alimentación en GNL, más cualquier tarifa de almacenamiento o carga, que podría tener componentes fijos y variables.
  • Solo unos pocos proyectos de GNL en el mundo consumen electricidad de la red eléctrica local en lugar de utilizar gas de alimentación para impulsar sus compresores de licuefacción. Esto beneficia a los consumidores del modelo de peaje, ya que sufren menos retención de energía y tienen la ventaja adicional de tener emisiones de carbono mucho más bajas que sus pares. Texas LNG es una de las pocas plantas de proyectos de GNL en desarrollo con estas credenciales «ecológicas».

A un precio de gas de alimentación de $ 3 / Mcf (aproximadamente equivalente a $ 3 / MMBtu), el GNL de EE. UU. podría enviarse al norte de Asia por menos de $ 8,00 / MMBtu y a Europa por alrededor de $ 7 / MMBtu, asumiendo una tarifa de peaje de $ 2,50 / MMBtu, 10% retenciones y costos de envío de alrededor de $ 0,75 / MMBtu a Europa y menos de $ 2,00 / MMBtu a Asia. Este rango de precios es significativamente más bajo que los costos pronosticados por los nuevos proveedores de GNL en Australia y Rusia, pero más alto que los precios de equilibrio de proyectos heredados en el sudeste asiático y el Medio Oriente que disfrutan de bajos costos continuos, costos de capital depreciados, beneficios de NGL ( líquidos de gas natural) ventas y generosos sistemas tributarios y fiscales. Sin embargo, tenga en cuenta que la mayoría de los proyectos heredados tienen un potencial muy limitado para aumentar los volúmenes y muchos enfrentan dificultades para mantener los volúmenes debido a la disminución de las reservas. Qatar, con sus agresivos planes de expansión, se ha embarcado en un agresivo esquema de precios desde mediados de 2020, sin duda para asegurar volúmenes de compra a largo plazo para sus planes de expansión.

The natural gas chain. © natgas.info

Grupo 2: Precios indexados a combustibles precios sustitutos

El segundo grupo de mercados de gas incluye Europa central y meridional, Sudáfrica y, en menor medida, el sudeste asiático. En estos mercados, existe una red de gas limitada pero en crecimiento. Hay algunas instalaciones de almacenamiento de gas y un mercado de gas comercial emergente. Sin embargo, la mayor parte del gas sigue cotizando en relación con otras energías u otros combustibles, como los productos del petróleo, el carbón o incluso la electricidad, vinculados explícitamente por una fórmula en los contratos mayoritarios a largo plazo.

El efecto neto de vincular los precios del gas a los productos del petróleo, como el diésel o el Kerosen, es que el gas generalmente se vende con un descuento en relación con el combustible de petróleo, sobre una base de energía equivalente.

Las razones de esto son en gran parte históricas porque la producción y el consumo de gas comenzaron después de que se establecieran los mercados de petróleo y carbón. Al vincular los mercados y asegurarse de que la fórmula tenga un precio del gas con un descuento equivalente en energía, los productores de gas podrían convencer a los compradores reacios de cambiar al gas, lejos de los combustibles tradicionales como el petróleo y el carbón.

La vinculación también establece una percepción de que los productos energéticos pueden sustituirse entre sí, y cuando cambia el precio del producto energético sustituto, también cambiarían los precios del gas vinculados a la fórmula.

Como era de esperar, durante períodos de precios del petróleo relativamente altos, cuando los precios del gas vinculados a los productos derivados del petróleo suben más de lo que sugerirían los fundamentos de la oferta y la demanda de gas, los compradores de gas cuestionan el valor y la lógica de vincular estos distintos productos básicos. Sin embargo, cuando los precios del petróleo son bajos, como lo han estado desde 2019, los compradores de gas, que disfrutan de precios de gas más baratos, han silenciado en gran medida sus quejas y aceptado el vínculo a pesar de que la justificación para vincular los precios sigue siendo cuestionable.

Sin embargo, la tendencia hacia la desvinculación del petróleo y el gas se establece y gana conversos y habrá menos mercados de gas en los grupos 2 y 3 en el futuro. Esta tendencia se acelerará a medida que las empresas comerciales vendan cargas a corto plazo a precios negociados sin relación directa con los precios del petróleo o de los productos derivados del petróleo y a medida que el GNL estadounidense ingrese a los mercados tradicionales de GNL en Europa y Asia.

Grupo 3: Precios vinculados al petróleo

Este grupo se caracteriza en gran medida por los mercados tradicionales de GNL del norte de Asia, especialmente Japón, Corea y Taiwán, y los mercados emergentes de GNL, como India y China, que también siguen este modelo. La región de Asia del Norte, con la excepción de China, tiene recursos energéticos internos limitados y no tiene la infraestructura para importar gas por gasoducto, por lo que esencialmente todo su gas se entrega a través de importaciones de GNL.

China tiene una importante producción nacional e importaciones por gasoductos, pero su creciente demanda de GNL contratado a largo plazo tiene un precio mayoritariamente vinculado al petróleo basado en el modelo establecido por Japón y seguido por Corea y Taiwán.

Antes de la introducción del GNL a fines de la década de 1960, las empresas eléctricas japonesas dependían del petróleo crudo y el carbón importado para la generación de energía. Al igual que en la experiencia europea, estos compradores reacios al riesgo insistieron en un descuento garantizado para persuadirlos de que sustituyeran el GNL por combustible líquido y sólido procedente de países potencialmente inestables y riesgosos como Indonesia y Malasia.

La crisis del petróleo de 1973 los convenció de arriesgarse con este nuevo combustible, pero solo si se garantizaba que los precios del GNL tendrían un descuento con respecto a los precios actuales del petróleo. Los compradores japoneses también querían un techo (precio límite) para que los futuros choques del precio del petróleo no se tradujeran en precios del gas inmediatamente más altos. A cambio, los consumidores japoneses acordaron contratos a largo plazo y un precio mínimo garantizado de GNL, lo que permitió que las empresas patrocinadoras del proyecto utilizaran su crédito para financiar los proyectos de exportación.

La solución al dilema fue el innovador concepto de curva en S, que vincula los precios del petróleo y el gas mediante una fórmula (Figura 2). El eje horizontal del gráfico es el promedio ponderado del precio de importación del petróleo crudo. En el caso de Japón, este es el precio del cóctel de crudo de Japón o del despacho de aduanas de Japón (JCC), que se promedia durante un período de tiempo, generalmente de uno a tres meses. El eje vertical es el precio del GNL importado. La pendiente relativa, o ángulo, de la línea da la relación entre los precios del petróleo y los precios del GNL.

Figura 2: Curva en S innovadora que vincula los precios del petróleo y el GNL. La línea recta de paridad de petróleo se basa en 1 bo = 6 MMBtu y 1 pie3 = 1000 Btu. Por lo tanto, el precio del gas equivalente a energía a $ 60 / bo ≈ $ 10 / MMBtu.

Cuando la pendiente de la línea es 16,7%, el precio del GNL es igual al del petróleo crudo sobre una base de energía equivalente, basado en 1 bo que genera aproximadamente de 5,8 a 6 MMBtu de energía. Por lo tanto, si el mercado valoró el gas y el petróleo sobre una base de MMBtu equivalente a la energía, entonces el precio del gas debería ser del 16,7% del precio del petróleo. Las pendientes inferiores al 16,7% implican que el GNL se vende con un descuento en relación con el petróleo, mientras que las pendientes superiores al 16,7%, aunque raras, implican que el GNL se venderá a un precio superior en relación con el petróleo. La línea de paridad del petróleo muestra que cuando el precio del petróleo es $ 60 / bo, el precio del gas equivalente en energía es $ 10 / MMBtu.

Fórmula típica de precios de la curva ‘S’:

Plng = A * PCrude Oil + B donde:

  • A: La «pendiente» que une los precios del petróleo y el gas. Una pendiente del 16,7% indica una paridad equivalente de energía entre los precios del petróleo y el gas. La mayoría de los contratos de GNL tienen pendientes entre 12% y 15%.
  • PCrude Oil: Precio del crudo. Puede ser un promedio ponderado de una «canasta» de aceites, como el cóctel crudo de Japón (JCC) durante un período definido, un mes o más. B: Una constante agregada para reflejar los costos fijos, a menudo relacionados con los costos de envío desde la planta de GNL al puerto de importación.

Muchos acuerdos de precios de curva S permiten que la pendiente cambie según los rangos de precios del petróleo. En estas situaciones, la curva se dobla en puntos específicos del precio del petróleo, conocidos como puntos de torcedura. Cuando los precios del petróleo suben por encima del punto de deformación superior definido, la pendiente puede aplanarse, reduciendo así el impacto del aumento de los precios del petróleo y protegiendo al comprador del impacto total del aumento de los precios del petróleo.

Por el contrario, cuando los precios del petróleo caen por debajo del punto de inflexión más bajo, el vendedor está protegido porque los precios del GNL no caerían tanto como el precio del petróleo. A menudo, la pendiente de la línea sería horizontal por debajo del punto de torsión inferior, lo que implica que hay un piso por debajo del cual los precios del GNL no pueden caer, lo que garantiza un nivel mínimo de ingresos para el vendedor incluso si el precio del petróleo colapsa. Este suele ser un requisito de los financieros del vendedor, que exigen que el proyecto genere un ingreso mínimo para reembolsar los préstamos independientemente de la caída de los precios del petróleo. Una línea plana sobre el punto de torsión superior implicaría un precio máximo. Los precios máximos limitan el costo del GNL para el consumidor, independientemente de cualquier aumento adicional en los precios del petróleo.

En el período comprendido entre la década de 1970 y 2000, la pendiente de la curva en S fue de 4% a 15%, lo que implica un descuento relativamente grande del precio del GNL al petróleo, sobre una base de energía equivalente. A medida que los mercados se tensaron en el período 2006-2008, la pendiente aumentó más cerca del 16% y, en casos raros, superó el umbral de paridad del petróleo del 16,7%. Esto implicaba que los consumidores valoraban el petróleo y el GNL de manera equivalente. Debido a que los precios del petróleo habían subido anteriormente por encima del punto de torsión superior de $ 25 / bo, tanto el punto de torsión inferior como el superior se restablecieron a los respectivos umbrales de $ 40 / bo y $ 90 / bo, el nuevo rango «normal» para los precios del petróleo esperados. La caída del precio del petróleo en 2015-2016 resultó en una caída de alrededor del 12% al 13%. La introducción de US LNG a principios de 2016 ha reducido aún más la pendiente de los contratos vinculados al petróleo de fuentes no estadounidenses, que sienten la presión de descontar para mantener la participación de mercado de la amenaza de los crecientes volúmenes de gas LNG no vinculado al precio del petróleo de los Estados Unidos.

A mediados de 2020, Qatar, que busca expandir su participación de mercado antes de sus proyectos de expansión de la oferta, firmó una serie de acuerdos a largo plazo en pendientes de entre el 10% y el 11%, niveles récord bajos. Queda por ver si esto es el comienzo de una tendencia a largo plazo o un nadir en los precios del gas que refleje la pandemia y la caída asociada en la demanda mundial de gas.

Cómo sobrevivirá la fórmula de precios de la curva S vinculada al petróleo al continuo ataque del GNL estadounidense en la región de Asia y el Pacífico es un tema debatible entre los analistas. El factor clave para el cambio sería el precio relativo del gas doméstico de EE. UU., que determina los precios del gas de alimentación para los proyectos de exportación de GNL de EE. UU., Frente al precio global del petróleo, que impulsa los precios del GNL fuera de EE. UU. Al norte de Asia. Sin embargo, está claro que el predominio de los precios del GNL en la curva S se está desvaneciendo, y el futuro de los precios del GNL implicará una combinación saludable de diferentes índices y enlaces.

Grupo 4: Mercados regulados

Los mercados regulados dominan gran parte del mundo, donde los mercados de gas son relativamente inmaduros y en gran parte controlados por el Estado. Toda la infraestructura es propiedad del Estado, ya sea directamente o a través de una compañía petrolera nacional. Hay muy poca participación del sector privado en la venta o el precio del gas.

Los precios del gas en los mercados regulados pueden establecerse a nivel nacional o regional. El Estado gestiona las diferencias en los precios de suministro y todo el suministro se agrega a un conjunto de volúmenes de gas disponibles para los consumidores. El Estado puede optar por vender gasolina a precios inferiores al precio medio del grupo por motivos políticos. No hay transparencia en los precios, no hay mercados de gas activos y pocos incentivos para la inversión del sector privado en suministro o infraestructura. Si los precios obligatorios del gas son artificialmente bajos, como en el Medio Oriente, a menudo se produce un consumo ineficiente de energía. Los precios bajos desalientan la nueva exploración y producción y, en última instancia, pueden provocar escasez de gas y una economía distorsionada.

China ha sido incluida en este grupo a pesar de que el gobierno lanzó nuevas fórmulas de precios del gas que vinculan el precio del gas natural con el fuel oil y el GLP, porque la fórmula de precios todavía la establece el estado, que sigue siendo propietario, a través de sus compañías de energía, de la mayor parte de los infraestructura.

Durante los próximos años, a medida que las empresas privadas construyan terminales de recepción de GNL y redes de gas locales, China podrá pasar a otro grupo.

Los mercados regulados tienden a ser ineficientes porque el gas generalmente tiene un precio inferior a sus costos, lo que fomenta el uso derrochador y la disminución de la inversión en exploración y desarrollo. Los subsidios al gas pueden costarle a los gobiernos grandes sumas de dinero, no cumplir con sus objetivos sociales y colocar riesgos de precios en el estado. La falta de transparencia de precios y mercados abiertos son perjudiciales para las inversiones del sector privado y fomentan políticas monopólicas por parte de entidades estatales. A medida que los gobiernos de todo el mundo enfrentan déficits presupuestarios, existe presión para reducir las regulaciones de precios del gas; sin embargo, el impacto social de subir los precios de la energía después de décadas de subsidios puede ser considerable y perjudicial.

Futuro del precio del gas y el GNL

Sin duda, predecir los precios futuros del gas es una tontería. Los precios del gas están determinados por la oferta y la demanda en solo un número limitado de lugares, incluidos América del Norte, el Reino Unido y, cada vez más, en Europa Occidental. En todas las demás regiones del mundo, están vinculados a los precios del petróleo, los productos derivados del petróleo, la energía sustitutiva o están regulados por decreto gubernamental. Por tanto, es imposible predecir con certeza el número y la amplitud de las variables que influyen en los precios del gas.

En los últimos años, ha habido un aumento constante en las operaciones a corto plazo y al contado en los mercados de GNL. Actualmente, más del 30% del GNL global se vende en estos términos con precios negociados individualmente. Los precios a corto plazo son informados por agencias como Platts y Argus, y están influyendo cada vez más en la percepción de los precios del gas.

Otras tendencias que se han vuelto cada vez más evidentes en los últimos años incluyen el aumento de la volatilidad, el aumento de la convergencia entre los mercados, el crecimiento continuo de los centros de precios, el aumento de la flexibilidad del contrato de GNL que permite mayores oportunidades comerciales y la desvinculación continua de los precios del gas a los precios del petróleo (y productos derivados del petróleo) debe analizarse más a fondo.

En resumen, los mercados mundiales de gas y GNL están experimentando cambios estructurales. Hemos pasado de un período de convergencia en 2009-2010, a uno de divergencia durante el cual los precios del petróleo eran altos, y de nuevo a un período de convergencia desde 2015, como se muestra en la Figura 3. Podemos esperar que los próximos años se mantengan más volatilidad de los precios a medida que se prueban modelos comerciales innovadores y entran nuevos actores en el mercado. Sin embargo, los resultados finales serán más transparencia, mayor impacto de las fuerzas de oferta y demanda, menos vínculos con precios de materias primas no relacionadas y una mayor convergencia de precios global.

¡Se avecinan tiempos emocionantes!

Para ver más visita natgas.info

GNL GLOBAL

Precios del GNL en Asia

Precios spot del GNL en Asia alcanzan el nivel más alto registrado desde septiembre 2018

Precios spot del GNL en Asia alcanzan el nivel más alto registrado desde septiembre 2018 800 532 GNL GLOBAL

Los precios spot del gas natural licuado (GNL) en los mercados al noreste de Asia subieron al nivel más alto registrado en los dos últimos años.

Precios spot del GNL en Asia

De acuerdo con el reporte semanal publicado por la agencia Reuters, durante la semana del 07 al 11 de diciembre 2020, los precios spot del GNL para las entregas de enero 2021, al noreste de Asia (LNG -AS), subieron a alrededor de los US11,10 millón de unidades térmicas británicas (mmBtu), un salto de US$ 3,00 por mmBtu con respecto a la semana anterior.

Asimismo, los precios registrados durante la semana pasada también alcanzan el nivel más alto registrado desde septiembre de 2018.

Para las entregas de febrero, la agencia indicó que los precios spot del GNL en Asia habían promediado los 10,50 por mmBtu.

Fuentes comerciales indicaron a Reuters que el aumento registrado la semana pasada había sido impulsado por la alta demanda de calefacción, la escasez de suministro y el aumento de las tarifas de flete de los buques que transportan el GNL.

Demanda de Invierno

Según los datos meteorológicos de Refinitiv Eikon, se espera que las temperaturas en Beijing, Tokio y Seúl sean más bajas que el promedio durante las próximas dos semanas, lo que probablemente aumente, aún más, la demanda de GNL en los mercados de Asia para calefacción.

Demanda de GNL en China

La recuperación de la economía China, al aumento de la demanda y la falta de disponibilidad de envíos (barcos) han contribuido también con el aumentos en los precios spot del GNL en Asia.

Según los datos de Refinitiv Eikon, China importó casi 6,4 millones de toneladas de GNL en noviembre 2020, alcanzando el volumen mensual más alto registrado desde diciembre de 2019.

La economía de China ha experimentado un repunte constante de la pandemia de coronavirus, y tanto las exportaciones como la actividad manufacturera aumentaron rápidamente durante el mes pasado.

Fuentes indicaron a Reuters que se espera que los volúmenes de diciembre superen los de noviembre.

Movimientos en la demanda spot

Las subsidiarias de las empresas energéticas estatales chinas PetroChina y China National Offshore Oil Corp (CNOOC) invitaron a licitar el GNL en la Bolsa de Petróleo y Gas Natural de Shanghai, el viernes pasado.

La reciente licitación de Pakistan LNG para la compra de seis cargamentos spot para enero 2021 solo generó interés por la mitad de los requisitos, lo que de acuerdo con fuentes comerciales demuestra lo difícil que está la situación de los suministros.

Suministros limitados

Los problemas de producción en Australia y Malasia, dos de los cuatro principales exportadores más importantes, y las demoras en el Canal de Panamá, a través del cual Estados Unidos envía parte de su GNL, también se suman a las limitaciones de suministro, indicó la agencia.

Precios para enero 2021

Con los precios del gas natural en el Henry Hub cotizando por debajo de los 3 dólares el mmBtu, se espera que las exportaciones estadounidense de GNL sigan aumentando a medida que sigan siendo rentables para los compradores de Asia.

Sin embargo, se espera que los precios spot del GNL se estabilicen para la segunda quincena de enero 2021.

GNL GLOBAL

Exportación semanal de GNL en los EE.UU. al 9.12.2020

Aumenta exportación semanal de GNL en los EE. UU.

Aumenta exportación semanal de GNL en los EE. UU. 618 393 GNL GLOBAL

Siguiendo la recuperación y el crecimiento récord registrado durante el mes de noviembre 2020, la exportación semanal de GNL en los EE.UU. continuó su tendencia al alza durante el mes de diciembre.

Exportación semanal de GNL en los EE.UU.

Según el reporte publicado por la U.S. Energy Administration Information (EIA), durante la semana del 3 al 9 de diciembre 2020, 22 cargamentos fueron exportados procedente de las plantas de licuefacción ubicadas en los EE. UU. esto es cuatros cargamentos por arriba de los registrados la semana previa.

De acuerdo con la EIA, los 22 cargamentos de GNL tenían una capacidad combinada de transporte de 81 mil millones de pies cúbicos (Bcf) de GNL.

Exportación Semanal de GNL por planta

Del total exportado durante la semana en revisión, la Sabine Pass de Cheniere registró ocho cargamentos exportados, esto es tres cargamentos más en comparación a la semana anterior (ver gráfico).

Exportación semanal de GNL en los EE.UU. al 9.12.2020
Fuente: Datos sobre la exportación semanal de GNL en los EE.UU publicados por la EIA.

Asimismo, las plantas Corpus Christi y Freeport LNG, ambas en Texas, exportaron cinco cargamentos cada una, esto es tres cargamentos más para Corpus Christi y uno más para Freeport LNG en comparación a la semana anterior.

Por su parte, la planta Cameron LNG registró un cargamento exportado, mientras Cove Point y Elba Island exportaron un cargamento cada una, esto es uno menos en las tres plantas en comparación a la semana anterior.

Entregas de gas de alimentación

De acuerdo con la EIA, las entregas semanales de gas natural a las plantas de exportación de GNL promediaron 11,2 Bcf / d, esto es 0,89 Bcf / d más que la semana previa.

Recordemos que el pasado 8 de Diciembre, Cheniere anunció el primer envió para la puesta en servicio del tercer tren de licuefacción de la planta Corpus Christi.

Corpus Christi es una instalación de exportación de GNL con tres trenes de licuefacción con una capacidad nominal para exportar hasta 4,5 millones de toneladas de GNL cada uno. De acuerdo con la EIA, el tren 3 se puso en funcionamiento seis meses antes de la fecha de puesta en servicio anunciada inicialmente de mayo de 2021.

GNL GLOBAL

Departamento de Energía de los Estados Unidos

DOE emite extensión de exportación a 6 nuevos proyectos de GNL

DOE emite extensión de exportación a 6 nuevos proyectos de GNL 508 403 GNL GLOBAL

El Departamento de Energía de los Estados Unidos (DOE) extendió este jueves los términos de seis autorizaciones de exportación de gas natural licuado (GNL) a largo plazo hasta el 2050 a seis nuevos proyectos.

Estas nuevas extensiones siguen a 10 extensiones de plazo de exportación de GNL emitidas en octubre pasado de conformidad con una declaración de política de plazo de exportación que el DOE finalizó en Julio.

Para el secretario de Energía de los EE. UU., Dan Brouillette, “La historia de éxito de U.S. LNG se sigue escribiendo, y estas autorizaciones ampliadas garantizarán que los beneficios de estas exportaciones continúen durante las próximas décadas”.

Proyectos incluidos en la extensión del DOE

Las extensiones de términos emitidas este jueves por el DOE fueron otorgada a los proyectos 1) Golden Pass actualmente en construcción en Sabine Pass, Texas, 2) el proyecto de Texas LNG propuesto para Brownsville, Texas, los proyectos propuestos 3) Magnolia y 4) Driftwood en Louisiana, 5) el proyecto de exportación Delfin LNG propuesto en la costa de Louisiana y también incluye 6) el proyecto Costa Azul de Sempra Energy en México, que recientemente tomó una decisión final de inversión para su proyecto de mediana escala, y el cual recibió la autorización del DoE para importar y licuar gas natural de origen estadounidense para su exportación desde México.

Para el subsecretario de Energía Mark W. Menezes «El GNL es y seguirá siendo un recurso energético vital para nuestros amigos y aliados en todo el mundo».

Las emisiones extienden la autorización de exportación de GNL a largo plazo de cada proyecto a países que no son tratados de libre comercio (no TLC) hasta el 31 de diciembre de 2050.

Incluyendo las solicitudes de extensión de plazo otorgadas el jueves, las autorizaciones de exportación de GNL a largo plazo con plazos de exportación hasta el 2050 ahora están en manos de 13 proyectos de exportación de GNL de EE. UU., así como el proyecto Costa Azul en México.

Aumento en la exportación de GNL

Sobre en aumento en las exportaciones de GNL el Secretario indicó «Estados Unidos acaba de establecer un nuevo récord histórico para las exportaciones de GNL en noviembre de 2020, y la tasa mensual de exportaciones de GNL ahora se ha quintuplicado desde el comienzo de la Administración Trump».

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.
