Plataforma líder de noticias, análisis y datos sobre la industria de gas natural licuado (GNL)
Buscar
fbigliyttw
Buscar
Entradas Por :

GNL GLOBAL

ANP: Producción de gas y petróleo de Brasil en enero 2025

ANP: Producción de gas y petróleo de Brasil en enero 2025

ANP: Producción de gas y petróleo de Brasil en enero 2025 1274 726 GNL GLOBAL

La producción de gas y petróleo en Brasil disminuyó ligeramente durante el mes de enero 2025 con respecto al mismo mes en 2024, informó la Agencia Nacional del Petróleo, Gas Natural y Biocombustibles (ANP).

De acuerdo con las cifras publicadas por la ANP en el Boletín Mensual de la Producción de Petróleo y Gas Natural, la producción total de Brasil (petróleo + gas natural) durante en enero 2025 fue de 4,460 millones de barriles de petróleo equivalente por día (boe/d) esto es un 0,6% por debajo de los 4,487 boe/d registrados en enero 2024 (Ver gráfico).


Producción de Petróleo y Gas

Según los datos del boletín, se extrajeron 3,449 millones de barriles por día (bbl/d) de petróleo, un aumento del 0,8% en comparación con el mes anterior y una reducción del 2% en comparación con el mismo mes de 2024.

La producción de gas natural en enero fue de 160,76 millones de metros cúbicos por día (m³/d), una caída del 0,2% en comparación con diciembre aunque registra un aumento del 4,4% con respecto a enero de 2024 (ver gráfico).

Pre-sal

La producción total (petróleo + gas natural) en el presal, en enero, fue de 3,471 millones de boe/d y correspondió al 77,9% de la producción brasileña. Esta cifra representa una reducción del 0,3% respecto al mes anterior y un aumento del 2,4% en comparación con el mismo mes de 2024.

Se produjeron 2,685 millones de bbl/d de petróleo y 124,97 millones de m³/d de gas natural a través de 160 pozos.

Aprovechamiento del gas natural

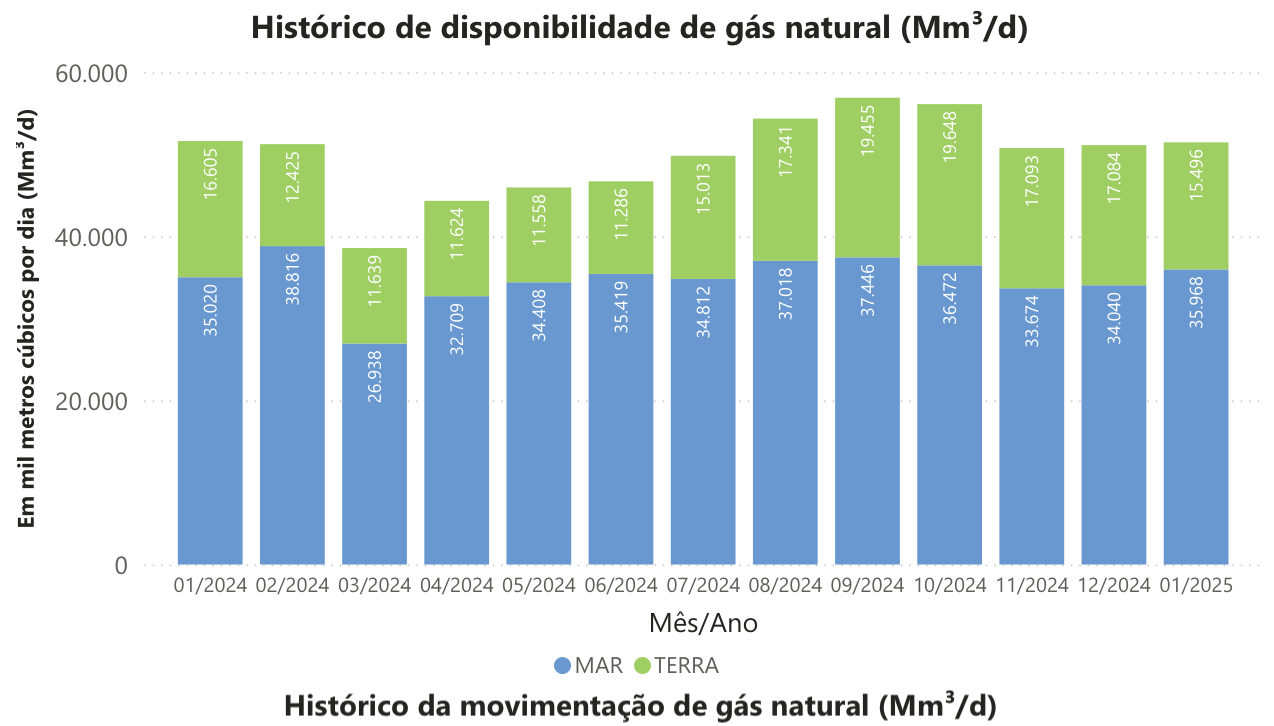
En enero, el uso de gas natural fue del 97,2%. Se pusieron a disposición del mercado 51,46 millones de m³/d y la combustión fue de 4,48 millones de m³/d. Hubo una reducción del 20,8% en la quema, en comparación con el mes anterior, y del 1,5% en comparación con enero de 2024.

Origen de la producción

En el mes, los campos marítimos produjeron el 97,4% del petróleo y el 85,6% del gas natural. Los campos operados por Petrobras, solo o en consorcio con otras empresas, fueron responsables del 88,56% del total producido. La producción se originó en 6.499 pozos, 533 marinos y 5.966 terrestres.

Campos e instalaciones

En el mes de enero, el campo de Tupi, en el pre-sal de la Cuenca de Santos, fue el mayor productor, registrando 788,49 mil bbl/d de petróleo y 40,49 millones de m³/d de gas natural. Ya la instalación con mayor producción fue la FPSO Guanabara, en el yacimiento compartido de Mero, con 184.791 bbl/d de petróleo y 12,16 millones de m³/d de gas.

GNL GLOBAL

Baker Hughes obtiene un pedido para suministrar energía confiable y eficiente a centros de datos de EE. UU.

Baker Hughes obtiene un pedido para suministrar energía confiable y eficiente a centros de datos de EE. UU. 1024 1024 GNL GLOBAL

Baker Hughes, empresa de tecnología energética, anunció el jueves la adjudicación de TURBINE-X Energy Inc. por su tecnología de turbinas de gas NovaLT™ para abordar el crecimiento de la demanda energética del mercado de centros de datos. Esto se produce tras el anuncio a principios de este mes de que Baker Hughes se asociará con Frontier Infrastructure para proporcionar tecnologías clave de captura y almacenamiento de carbono (CCS) y generación de energía para centros de datos y clientes industriales.

Como parte de la red global de empaquetadores estratégicos de Baker Hughes, TURBINE-X Energy Inc. es proveedor de paquetes de turbinas de gas industriales en configuraciones de ciclo combinado para desarrolladores de proyectos de centros de datos y productores de energía en EE. UU. Como parte de la adjudicación, Baker Hughes proporciona a TURBINE-X Energy Inc. su tecnología de turbinas de gas NovaLT™ y equipos asociados, incluyendo engranajes y tecnología de generadores de generación de energía, para múltiples proyectos de centros de datos en Norteamérica.

La turbina de gas NovaLT™ es una solución multicombustible que puede arrancar y funcionar con diferentes combustibles, como gas natural, diversas mezclas de gas natural e hidrógeno, e hidrógeno puro. Esto ofrece a los clientes la flexibilidad de adaptarse y satisfacer sus necesidades energéticas específicas, fiables y sostenibles.

“Debido a la creciente demanda de IA generativa, vemos cada vez más oportunidades para que nuestras soluciones de generación de energía satisfagan las necesidades de energía detrás del medidor de los centros de datos”, afirmó Ganesh Ramaswamy, vicepresidente ejecutivo de Tecnología Industrial y Energética de Baker Hughes. “Estamos listos para impulsar el progreso a gran escala, aprovechando nuestra experiencia y red de socios estratégicos para ofrecer rápidamente soluciones fiables, flexibles y eficientes listas para el mercado a nuestros socios en el mercado de centros de datos, así como a las áreas industriales adyacentes más amplias donde el acceso a la energía es crucial para el negocio”.

GNL GLOBAL

FSRU Excelerate, Terminal Escobar

Argentina reduce importaciones de GNL gracias al aumento de producción local

Argentina reduce importaciones de GNL gracias al aumento de producción local 700 395 GNL GLOBAL

Argentina ha decidido nuevamente operar con una sola terminal de importación de gas natural licuado (GNL) durante el próximo invierno, reflejando una disminución en la dependencia de este recurso importado debido al incremento en la producción nacional de gas natural. ​

Derek Wong, vicepresidente de relaciones gubernamentales de Excelerate Energy, confirmó a Reuters esta semana, durante Ceraweek, que Argentina no ha solicitado una planta regasificadora flotante adicional para la próxima temporada invernal. Según Wong, la unidad flotante de almacenamiento y regasificación (FSRU) actualmente en servicio, el buque Expedient, podría ser suficiente para satisfacer la demanda, dependiendo de las condiciones climáticas. ​

FSRU Excelerate, Terminal Escobar
Cortesía FSRU Expedient de Excelerate, Terminal Escobar

Este cambio se atribuye al aumento en la producción doméstica de gas natural, lo que ha permitido reducir las importaciones tanto de gas por gasoducto desde Bolivia como de cargamentos de GNL en los últimos años. El viceministro de Economía y responsable de Energía de Argentina, Daniel González, señaló que este año se importarán menos cargamentos de GNL en comparación con el año anterior, aunque no especificó cifras exactas.

De acuerdo con las cifras publicadas por la empresa estatal Energía Argentina, durante el invierno pasado, una sola FSRU fue suficiente para importar 30 cargamentos de GNL, mientras que en los dos años anteriores se importaron entre 41 y 44 cargamentos a través de las FSRU de Bahía Blanca y Escobar. Este descenso en las importaciones refleja la creciente autosuficiencia energética del país. ​

El año pasado, Argentina registró un superávit de 5.700 millones de dólares en su balanza comercial energética, un avance significativo para un país que anteriormente enfrentaba dificultades para cubrir el costo de las importaciones de energía. ​

Además, la empresa está preparando una licitación para importar aproximadamente cinco cargamentos de GNL destinados a cubrir la demanda durante los meses de junio y julio. Esta medida busca asegurar el suministro durante el pico de consumo residencial en invierno. ​

Estos desarrollos destacan la estrategia de Argentina para fortalecer su independencia energética y optimizar sus recursos internos, reduciendo la dependencia de importaciones y mejorando su balanza comercial en el sector energético, con miras también de convertirse nuevamente en un exportador de GNL en el futuro.​

GNL GLOBAL

Atlantic LNG

BP confirma planes para el cierre permanente del Tren 1 de Atlantic LNG en Trinidad

BP confirma planes para el cierre permanente del Tren 1 de Atlantic LNG en Trinidad 1514 884 GNL GLOBAL

Los accionistas de la reestructurada Atlantic LNG, bp, Shell y la Compañía Nacional de Gas de Trinidad y Tobago (NGC), acordaron separar el Tren 1 del resto de las instalaciones de Atlantic como preparación para su cierre permanente, según el último informe anual del gigante energético bp.

Atlantic LNG
Atlantic LNG

“La planta Atlantic Train 1 no ha estado operativa desde 2020. Los accionistas de Atlantic, bp, Shell y la Compañía Nacional de Gas de Trinidad y Tobago (NGC), acordaron desacoplar el Tren del resto de las instalaciones de Atlantic con miras a su desmantelamiento. El Tren se ha asegurado y se están planificando los alcances de las obras de desacoplamiento y desmantelamiento”, declaró bp.

En 2023, bp, Shell y NGC acordaron y firmaron los acuerdos para la reestructuración de la propiedad y el marco comercial de la planta Atlantic LNG. La nueva estructura de propiedad y comercialización se ha acordado para los Trenes 2 y 3 y entró en vigor el 1 de octubre de 2024. Los contratos del Tren 4 (T4) vencen el 1 de mayo de 2027, fecha en la que el T4 se incorporará al acuerdo reestructurado. La participación accionarial de BP promedia el 43% entre las dos compañías propietarias de los trenes de GNL que componen la planta de GNL, según se indicó.

En su informe anual de 2024, publicado el 6 de marzo, BP declaró que la reestructuración de la estructura de propiedad y comercialización de Atlantic LNG permite un mayor enfoque en la eficiencia y la fiabilidad operativas, y proporciona la certeza necesaria para aprobar la próxima ola de proyectos de gas upstream.

La capacidad bruta total de los trenes de GNL 2, 3 y 4 es de aproximadamente 12 millones de toneladas anuales, según declaró BP.

Cuatro Trenes

“El Tren 1 inició oficialmente sus operaciones comerciales el 13 de marzo de 1999, convirtiéndose en la primera planta de GNL en operar en la Cuenca Atlántica y la segunda en el hemisferio occidental. El primer envío de GNL partió de Trinidad y Tobago el 1 de mayo de 1999 con destino a Boston, Massachusetts”, según el sitio web de Atlantic LNG.

La propiedad del Tren 1 se dividió de la siguiente manera: Shell (46%), BP (34%), NGC (10%) y China Investment Corporation (CIC) (10%).

Según el sitio web de Atlantic LNG, «los Trenes 2 y 3 se caracterizan por un diseño, una superficie y una capacidad idénticos. Los Trenes 2 y 3 suministran aproximadamente 12.000 barriles de LGN a Phoenix Park Gas Processors Limited (PPGPL) en virtud de un acuerdo a largo plazo«.

La propiedad del Tren 2 se dividió entre Shell (57,5%) y BP (42,5%).

En su construcción en 2005 y durante sus primeros años de operación, en su momento, el Tren 4 fue el tren de GNL más grande del mundo, con una capacidad de 5,2 millones de toneladas de GNL al año. El Tren 4 inició operaciones comerciales el 1 de mayo de 2007 y también suministra LGN a Phoenix Park Gas Processors Limited (PPGPL) en virtud de un acuerdo a largo plazo, según el sitio web de Atlantic LNG.

La propiedad del Tren 4 se dividió de la siguiente manera: Shell: 51,11 %, BP: 37,78 % y NGC: 11,11 %.

En 2018, el Gobierno de Trinidad y Tobago inició conversaciones con bpTT y Shell T&T para explorar la posibilidad de reestructurar Atlantic LNG.

CIC, que posee una participación accionaria en el Tren 1 de Atlantic LNG, no participó activamente en las negociaciones de reestructuración, pero sí entabló conversaciones con los accionistas y el Gobierno.

Reestructuración

En marzo de 2019, los accionistas de Atlantic LNG firmaron una carta de intención para negociar con el Gobierno la reestructuración de la empresa.

En febrero de 2020, los accionistas presentaron una propuesta al Gobierno para iniciar las negociaciones de un Preámbulo del Acuerdo, que daría lugar a acuerdos definitivos.

El Tren 1 estuvo operativo hasta el cuarto trimestre de 2020.

NGC se encontraba en una posición en la que existían compromisos firmes de las partes interesadas en la fase upstream para recibir el gas, pero también existía una gran incertidumbre con respecto a la demanda downstream para 2021 debido a las negociaciones en curso con varios grandes consumidores petroquímicos. El cierre de las negociaciones se vio agravado por el temor a una segunda y tercera ola de impacto de la COVID-19 en la demanda industrial. A lo largo de 2020, debido al impacto de la COVID-19 y la consiguiente caída de los precios de las materias primas, varias plantas downstream decidieron cerrar sus operaciones, al menos temporalmente, en lugar de aceptar gas natural. Esto resultó en pérdidas para NGC”, declaró NGC en octubre de 2021.

“A lo largo de 2020, ya existían planes para que el Tren 1 se sometiera a una revisión técnica de mantenimiento (TAR) en el cuarto trimestre de 2020, pero esto se suspendió debido a la incertidumbre sobre la situación del suministro de gas. Atlantic informó que el único plazo disponible para ejecutar la TAR en el Tren 1 era enero de 2021, en caso de que fuera necesario mantener el tren listo si alguna vez se presentaba la situación de que el gas estuviera disponible para su procesamiento en la planta. Si dicho mantenimiento no se realizaba para enero de 2021, la siguiente ventana disponible sería agosto de 2021, dado que ya había mantenimiento programado para los demás trenes”, declaró.

Inyección de NGC

NGC remitió 224 millones de dólares a Atlantic para gastos del Tren 1 en 2021, incluidos los costos de mantenimiento (TAR).

“Había una perspectiva real de generar valor mediante una refinanciación El Tren 1 estaba en funcionamiento y existía una alta probabilidad en ese momento de poder utilizar el gas que NGC ya había pagado, desviando volúmenes rechazados por las empresas downstream, quienes buscaban términos contractuales antieconómicos para la Compañía”, declaró el entonces presidente de NGC, Conrad Enill.

NGC declaró que, en consulta con el gobierno, se tomó la decisión de cubrir la totalidad del costo del mantenimiento del Tren 1, pero que tendría derecho al 100% del GNL producido para cubrir los costos del Tren 1, lo que le habría dado a NGC la oportunidad de recuperar todos los costos y obtener un margen de beneficio dado el aumento en los precios del GNL en 2021.

La parada del Tren 1 se completó, pero la instalación no pudo reanudar sus operaciones.

“Tras finalizar los trabajos de mantenimiento, Atlantic informó a NGC que había un problema de seguridad del proceso en la planta que debía resolverse antes de que la planta pudiera comenzar la producción. Debido a otras paradas planificadas y a las restricciones por la COVID-19, esto retrasó el plazo para poner en marcha el Tren 1”, declaró NGC.

Al mismo tiempo, los precios mundiales de las materias primas estaban en alza, lo que llevó a las empresas de refinación y transformación a buscar un acuerdo con NGC para recibir volúmenes de gas a largo plazo. NGC se mantuvo centrada en alcanzar términos económicos mutuamente aceptables con las empresas de refinación y transformación en 2021. Las nuevas circunstancias para el sector de refinación y transformación también implicaron que los volúmenes de gas que podrían haberse desviado al Tren 1 ya no estuvieran disponibles, declaró.

NGC afirmó que cerrar el Tren 1 en un momento de complejas y delicadas negociaciones de unificación del Atlántico habría colocado al gobierno y al capital de NGC en una posición desventajosa a largo plazo, dada la importancia estratégica del Tren como generador de ingresos para el país.

También habría significado la posible pérdida permanente de capacidad valiosa para el futuro, o que todos los accionistas tuvieran que pagar cientos de millones de dólares para preservar el Tren a largo plazo o desmantelar la planta permanentemente, declaró.

El 5 de diciembre de 2023, el gobierno, NGC, bpTT y Shell T&T Ltd. finalizaron la nueva estructura comercial unificada para Atlantic LNG.

“Tras cinco años de intensa negociación y planificación, se alcanzó el objetivo cuando los accionistas alcanzaron un acuerdo que regirá la reestructuración y armonización de las condiciones comerciales de los Trenes 2, 3 y 4 de Atlantic. Esta reestructuración permite a Trinidad y Tobago obtener mayores beneficios del negocio del GNL, ya que NGC aumentará su participación en la instalación”, declaró NGC en un comunicado el 5 de diciembre de 2023.

Bajo la nueva estructura comercial de Atlantic, NGC, a través de su accionista, NGC Trinidad and Tobago LNG Limited (NGC LNG), adquirió una participación del 5,7 % en los Trenes 2 y 3, con efecto a partir del 1 de octubre de 2024. Esta participación aumentará al 10 % en mayo de 2027, cuando el Tren 4 se incorpore al nuevo acuerdo comercial.

Shell y BP poseen una participación equivalente del 45% cada una.

El año pasado, NGC envió sus dos primeros cargamentos de GNL desde los trenes 2 y 3 de Atlantic LNG desde su reestructuración comercial en diciembre de 2023.

Los cargamentos partieron de las instalaciones de Atlantic LNG en Point Fortin el 26 de noviembre y el 6 de diciembre de 2024, con destino a Italia y Egipto, respectivamente.

Fuente: Daily Express

GNL GLOBAL

Cheniere anuncia Finalización Sustancial del tren 3 de Corpus Christi

FERC aprueba expansión de la planta Corpus Christi, afirma ejecutivo de Cheniere

FERC aprueba expansión de la planta Corpus Christi, afirma ejecutivo de Cheniere 700 434 GNL GLOBAL

La Comisión Federal Reguladora de Energía (FERC) aprobó la expansión de la planta de gas natural licuado (GNL) de Cheniere Energy en Corpus Christi, Texas, dijo el martes el director comercial, Anatol Feygin, en la conferencia de energía CeraWeek en Houston, informó Reuters.

Corpus Christi LNG

Cheniere solicitó a la FERC en marzo de 2023 la aprobación para construir su expansión de escala media, la cual fue otorgada el lunes, según Feygin.

Se espera que la adición de dos trenes de producción añada otros 3 millones de toneladas métricas/año de GNL a la producción de Cheniere (GNL) en la planta de Corpus Christi, cuya capacidad actual es de 15 millones de toneladas/año.

La compañía también está construyendo la Etapa 3 de su expansión en Corpus Christi, que añadirá otros 10 millones de toneladas/año de capacidad.

Fuente: Seeking Alpha

GNL GLOBAL

Nakilat celebra el corte de acero de 8 nuevos buques metaneros en el astillero coreano "Hanwha Ocean"

Nakilat celebra el corte de acero de 8 nuevos buques metaneros en el astillero coreano «Hanwha Ocean»

Nakilat celebra el corte de acero de 8 nuevos buques metaneros en el astillero coreano «Hanwha Ocean» 1056 688 GNL GLOBAL

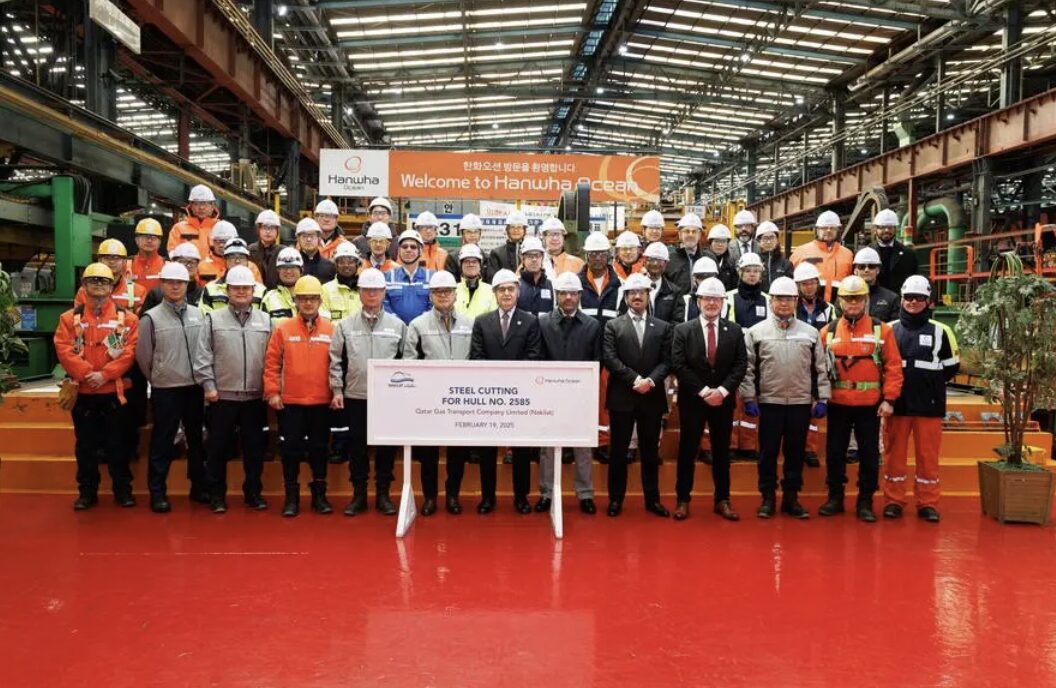
Qatar Gas Transport Company (Nakilat) marcó un hito importante con la ceremonia de corte de acero de ocho de sus nuevos buques metaneros en el astillero Hanwha Ocean, en la República de Corea. Estos buques forman parte del histórico proyecto de expansión de la flota de GNL de Qatar, cuyo objetivo es satisfacer las necesidades de transporte marítimo del sector.

Qatar Gas Transport Company (Nakilat) marcó un hito importante con la ceremonia de corte de acero de ocho de sus nuevos buques metaneros en el Astillero Hanwha Ocean de la República de Corea. Imagen cortesía de Nakilat.

La ceremonia, con la asistencia de altos funcionarios de Nakilat, Hanwha Ocean e instituciones financieras internacionales, marcó el inicio de la fase de construcción de estos avanzados buques. Propiedad exclusiva de Nakilat, cada buque tiene una capacidad de 174.000 metros cúbicos y será fletado a filiales de QatarEnergy mediante contratos a largo plazo.

En esta ocasión, el ingeniero Abdullah Al-Sulaiti, director ejecutivo de Nakilat, comentó: «Nos enorgullece colaborar con QatarEnergy y Hanwha Ocean». El inicio de la construcción marca un hito importante que refleja nuestro compromiso continuo de apoyar la visión de Qatar para el transporte de GNL a través de una flota de clase mundial. Estos buques incorporan las últimas tecnologías avanzadas, lo que garantiza una mayor eficiencia operativa y confiabilidad, a la vez que cumplen con los estándares ambientales globales. A medida que continuamos fortaleciendo nuestra posición como líder mundial en transporte marítimo y servicios marítimos, nos mantenemos enfocados en brindar excelencia.

En febrero de 2024, la empresa firmó acuerdos con QatarEnergy para fletar y operar 25 buques metaneros de tamaño convencional, lo que convierte a Nakilat en propietario y operador de estos modernos buques y refuerza su posición como empresa líder mundial en transporte de GNL.

Los nuevos buques metaneros contarán con diseños de vanguardia y tecnologías innovadoras, lo que subraya el compromiso de Nakilat con los más altos estándares de seguridad, la excelencia operativa y la sostenibilidad ambiental. Este hito es un paso fundamental para fortalecer las capacidades de la empresa, que continúa desempeñando un papel clave en la satisfacción de la demanda global de transporte de GNL.

Nakilat es una empresa pública qatarí que cotiza en la Bolsa de Valores de Qatar desde 2005. Como compañía naviera y marítima, Nakilat constituye un eslabón esencial en la cadena de suministro de GNL del Estado de Qatar. Su flota de transporte de GNL, una de las más grandes del mundo, está compuesta por 69 buques metaneros.

La empresa también posee y gestiona una unidad de almacenamiento y reutilización de buques (FSRU) y cuatro grandes buques de GLP. Nakilat opera las instalaciones de reparación de buques, fabricación industrial y offshore del Astillero Erhama Bin Jaber Al Jalahma, en la ciudad industrial de Ras Laffan, a través de empresas conjuntas estratégicas: Qatar Shipyard Technology Solutions y QFAB.

Fuente: Zawya

GNL GLOBAL

ExxonMobil Logo

ARC Resources firma contrato a largo plazo para suministrar GNL a ExxonMobil

ARC Resources firma contrato a largo plazo para suministrar GNL a ExxonMobil 695 395 GNL GLOBAL

RC Resources anunció el martes la firma de un acuerdo de suministro de gas natural licuado (GNL) a largo plazo con una filial de ExxonMobil.

La demanda mundial de GNL ha aumentado en los últimos años en un contexto de transición hacia energías más limpias, con Estados Unidos emergiendo como un importante proveedor tanto para Europa como para Asia.

ExxonMobil LNG Asia Pacific adquirirá la totalidad del GNL que ARC obtiene del proyecto Cedar LNG, lo que representa aproximadamente 1,5 millones de toneladas anuales (mtpa), a precios internacionales, según informó ARC.

Se espera que el proyecto Cedar LNG, una alianza entre la Nación Haisla y Pembina Pipeline (PPL.TO), ubicado en la costa oeste de Canadá, inicie operaciones comerciales a finales de 2028 y tenga una capacidad de 3,3 millones de toneladas anuales (mtpa). El año pasado, la empresa de transporte de petróleo y gas Pembina Pipeline anunció que, junto con la Nación Haisla, había decidido seguir adelante con la construcción del proyecto de 4 mil millones de dólares.

En 2023, ARC firmó un acuerdo de 20 años para el suministro y la licuefacción de gas natural con Cedar LNG. Preveía suministrar aproximadamente 200 millones de pies cúbicos por día (MMcfpd) de gas natural con el proyecto, lo que resultaría en el equivalente a 1,5 millones de toneladas anuales de GNL.

«Este acuerdo proporciona a ExxonMobil un acceso privilegiado a los mercados asiáticos de GNL al establecer su primera posición de suministro a largo plazo en la costa del Pacífico canadiense», declaró Andrew Barry, vicepresidente de marketing global de GNL de ExxonMobil Asia Pacific Pte Ltd.

Fuente: Reuters

GNL GLOBAL

Exportaciones estadounidenses de GNL a América Latina en febrero

Exportaciones estadounidenses de GNL a América Latina en febrero 2025

Exportaciones estadounidenses de GNL a América Latina en febrero 2025 910 518 GNL GLOBAL

Según mostraron los datos de S&P Global Commodity Insights del 6 de marzo, las exportaciones estadounidenses de GNL a América Latina y el Caribe aumentaron más del 110 % en febrero respecto del mes anterior, aunque disminuyeron un 8% con respecto al mismo mes de 2024.

Estados Unidos exportó alrededor de 22,67 Bcf de GNL a la región en febrero, frente a los 10,74 Bcf de enero.

Si bien las exportaciones de febrero fueron casi un 8 % inferiores a los 24,63 Bcf exportados en febrero de 2024, registraron un incremento 326 % superiores a los 5,32 Bcf exportados en el mismo mes de 2023, el nivel más bajo observado en las exportaciones estadounidenses a la región registrado por Commodity Insights desde que comenzó la recopilación de datos en 2016.

Destino de las exportaciones estadounidenses en febrero: Brasil, República Dominicana, Panamá y Colombia.

Brasil fue el principal destino de las exportaciones de GNL de EE. UU., una posición que el país no ocupaba desde noviembre de 2024, con 10,3 Bcf. En enero, no se enviaron cargamentos de GNL de EE. UU. a Brasil. Sin embargo, el volumen exportado a Brasil en febrero fue el más alto registrado desde octubre, cuando se exportaron aproximadamente 13,35 Bcf.

Las exportaciones de febrero a Brasil fueron transportadas en tres cargamentos que fueron entregados a terminales de importación:  Sergipe, el puerto de Açu, la Bahía de Sepetiba y Barcarena.

El segundo mayor volumen de exportaciones de GNL de EE. UU. tuvo como destino República Dominicana, con un total de 7,15 Bcf, un aumento respecto a los 5,27 Bcf de enero.

Febrero marcó el 27º mes consecutivo en que EE. UU. ha enviado GNL a República Dominicana, una racha sin precedentes para cualquier otro destino en este mes. Las exportaciones a la nación insular se realizaron en dos cargamentos.

Panamá ocupó el tercer lugar con 3,33 Bcf, un aumento respecto a los 1,89 Bcf de enero. Este fue el volumen más alto de GNL exportado a Panamá desde junio de 2024, cuando se exportaron 3,42 Bcf. El volumen exportado a Panamá fue enviado en un solo cargamento, que fue entregado a la terminal de importación Costa Norte, operada por AES.

Colombia se ubicó en el cuarto lugar en volumen de exportación, con 1,89 Bcf. En enero, no se enviaron cargamentos de GNL de EE. UU. a Colombia. Las exportaciones de febrero fueron transportadas en un solo cargamento, entregado a la terminal SPEC LNG en Cartagena durante la última semana de febrero.

En febrero, no se exportaron volúmenes de GNL de EE. UU. a Chile, que sí había sido un destino de exportaciones en enero.

En total, en febrero se exportaron desde EE. UU. siete cargamentos de GNL a terminales en América Latina y el Caribe, un aumento respecto a los cuatro enviados en enero.

Los terminales de Corpus Christi y Freeport LNG, ambos en Texas, suministraron dos cargamentos cada uno, mientras que las instalaciones de exportación Cameron, Cove Point y Sabine Pass suministraron un cargamento cada una.

El Platts Gulf Coast Marker para cargamentos FOB de EE. UU. con carga a 30-60 días fue evaluado en $10,85/MMBtu el 6 de marzo, lo que representa una caída de $1,09 en comparación con el día anterior.

Fuente: S&P Global Commodity Insights

GNL GLOBAL

Crecientes tensiones entre EE. UU. y Europa: el posible cambio en la dinámica del comercio de GNL

Crecientes tensiones entre EE. UU. y Europa: el posible cambio en la dinámica del comercio de GNL

Crecientes tensiones entre EE. UU. y Europa: el posible cambio en la dinámica del comercio de GNL 1356 602 GNL GLOBAL

El mercado mundial de Gas Natural licuado (GNL) se encuentra en un momento crucial ya que los cambios geopolíticos entre Estados Unidos y Europa introducen nuevas variables en los flujos comerciales establecidos, indicó un informe recientemente presentado por la consultora británica Drewry.

De acuerdo con Drewry, los recientes debates sobre políticas, incluidas las posibles imposiciones arancelarias y las estrategias energéticas en evolución, podrían reconfigurar los patrones de abastecimiento de GNL en los próximos años.

Si bien Estados Unidos ha dominado las importaciones europeas de GNL desde la guerra entre Rusia y Ucrania, Europa puede adoptar una estrategia de diversificación para protegerse contra las futuras incertidumbres de suministro. Este cambio podría tener implicaciones significativas para la demanda de transporte marítimo y las rutas comerciales, lo que podría abrir nuevas oportunidades para la industria del GNL.

La creciente dependencia de Europa del GNL estadounidense

Estados Unidos se convirtió en el mayor proveedor de GNL de Europa en 2022, tras el abandono del gasoducto ruso. La proximidad de las terminales de exportación estadounidenses a Europa, combinada con su abundante oferta, ha consolidado el comercio transatlántico de GNL. Como resultado, las importaciones europeas de GNL desde Estados Unidos aumentaron, y más del 70% de los envíos de GNL de Estados Unidos se dirigieron a Europa en 2024.

Si la segunda presidencia de Trump impone aranceles a las importaciones europeas, el continente probablemente tomaría represalias reduciendo su dependencia de la energía estadounidense. Esto obligaría a los compradores europeos a buscar fuentes alternativas de GNL, aumentando los contratos a largo plazo con Qatar, África e incluso Rusia a pesar de las sanciones en curso.

Si bien el suministro de GNL de Estados Unidos no desaparecerá de Europa, una disminución de su participación de mercado cambiará los flujos comerciales globales, lo que afectará la demanda de envíos de GNL.

Participación (%) de las importaciones de GNL en Europa por fuente(s) clave

Note: Africa includes Nigeria, Algeria, Angola and Cameroon.
Source: Drewry Maritime Research, GIIGNL

La búsqueda de proveedores alternativos por parte de Europa

Aunque Europa ha buscado diversificar sus fuentes de energía, la disponibilidad limitada de GNL spot de otras regiones, junto con las interrupciones en el Mar Rojo que afectan a los cargamentos qataríes, ha mantenido el dominio del GNL estadounidense. Si bien los productores africanos, incluidos Nigeria, Argelia y Angola, contribuyen a la combinación de suministro, sus limitaciones de producción limitan su participación de mercado en Europa.

Incluso sin aranceles estadounidenses, Europa ya está diversificando sus fuentes de GNL. La iniciativa de la Comisión Europea para limitar las importaciones de GNL ruso ha tenido un éxito desigual, y España y Francia se encuentran entre los mayores importadores de GNL ruso a pesar de la presión política.

En 2025, se espera que aumenten los nuevos acuerdos de suministro de GNL con Qatar y productores de África, lo que diluirá aún más el dominio del GNL estadounidense en el mercado europeo.

El sur de Europa, en particular, enfrenta cuellos de botella en la infraestructura que limitan la distribución de gas dentro de la UE.

Países como Italia y España, que tienen una gran capacidad de importación de GNL pero una conectividad débil por gasoductos con el resto de Europa, dependen cada vez más de Turquía como centro de tránsito. A medida que las relaciones con la OTAN evolucionen y crezca la importancia estratégica de Turquía, el país podría convertirse en una puerta de entrada clave de GNL para Europa en los próximos años.

Escenario a corto plazo

Europa seguirá abasteciéndose de GNL estadounidense (en general), pero aumentará gradualmente sus importaciones desde otros destinos

A corto plazo, es probable que el GNL estadounidense siga siendo la principal fuente de suministro de Europa, principalmente debido a su proximidad a Europa y a la abundante disponibilidad de GNL spot. El comercio se vería respaldado además por nuevos proyectos de licuefacción como Plaquemines LNG (13,3 millones de toneladas anuales) y Corpus Christi Stage 3 (10 millones de toneladas anuales). Estas incorporaciones garantizarán un flujo constante de GNL para satisfacer las crecientes necesidades de importación de Europa.

Si bien una disminución de las interrupciones del Mar Rojo podría reactivar las exportaciones de Qatar a Europa, la disponibilidad limitada spot (debido a que no habrá nuevas incorporaciones de licuefacción en 2025 y a las obligaciones contractuales con los compradores asiáticos) puede restringir las exportaciones qataríes a Europa.

Se espera que la contribución de África de GNL aumente con nuevos proyectos como Congo LNG (3 millones de toneladas anuales) y Greater Tortue Ahmeyim FLNG (2,5 millones de toneladas anuales), lo que mejorará aún más la diversificación del suministro de Europa. La creciente demanda europea de GNL y la necesidad de diversificación impulsarán grandes inversiones en proyectos africanos de GNL por parte de compradores europeos, lo que aumentará la participación de África en el mercado europeo de GNL.

Los proyectos de GNL africanos y qataríes recibirían un impulso en medio de una creciente participación de las exportaciones a Europa. Sin embargo, los proyectos estadounidenses planificados (190 millones de toneladas anuales) podrían enfrentar vientos en contra a corto plazo, ya que los compradores europeos pueden ser cautelosos a la hora de firmar acuerdos de suministro de GNL con Estados Unidos.

Desde una perspectiva naviera, la menor competencia entre Europa y Asia por el GNL estadounidense podría respaldar un flujo comercial más equilibrado. El aumento de los envíos entre Estados Unidos y Asia daría como resultado una mayor demanda de toneladas-milla, un factor crucial para las tarifas de flete, en particular en medio de un inminente exceso de oferta de buques. En este escenario, los buques metaneros podrían ver una mejor utilización a pesar de una afluencia de entregas de nuevos buques hasta 2027-28.

Los acontecimientos geopolíticos también han influido en la distribución intraeuropea de GNL. Los países del sur de Europa, con una integración limitada en la red de gas continental, dependen cada vez más de la infraestructura de importación de GNL de Turquía. Este cambio permite que el GNL regasificado se introduzca en los gasoductos regionales, lo que proporciona una ruta alternativa para las importaciones de energía.

Escenario a largo plazo

Diversificación estratégica y mayor demanda de toneladas-milla para impulsar la recuperación

A largo plazo, se espera que Europa adopte una estrategia de adquisición de GNL más diversificada. Si bien el suministro estadounidense seguirá siendo un componente clave de la seguridad energética de la región, el riesgo de volatilidad geopolítica puede impulsar a los importadores europeos a ampliar su compromiso con los proveedores de Oriente Medio y África.

Qatar está bien posicionado para captar una mayor proporción de las importaciones de GNL de Europa, dada su continua expansión de la licuefacción. Los proyectos de expansión del North Field del país, que se espera que agreguen más de 49 millones de toneladas anuales de capacidad para 2027, mejorarán su capacidad para atender los mercados europeos y asiáticos. Si bien las discusiones políticas actuales entre la UE y Qatar con respecto a las regulaciones de sostenibilidad (como la nueva Directiva de Debida Diligencia Corporativa en Materia de Sostenibilidad (CSDDD) de la UE, que posiblemente podría imponer multas de hasta el 5% de la facturación global anual de una empresa por incumplimiento) pueden presentar desafíos a corto plazo, los incentivos económicos para la cooperación continua siguen siendo fuertes.

Además, el papel del GNL ruso en Europa sigue siendo un tema de debate. Si bien la región ha buscado eliminar gradualmente las importaciones de combustibles fósiles rusos, su capacidad para hacerlo por completo sigue siendo incierta. En algunos casos, los compradores de Europa del Este pueden considerar la posibilidad de obtener acuerdos alternativos de GNL, lo que potencialmente reintroduciría el suministro ruso en la combinación con el tiempo.

Nuevas consideraciones para los participantes del mercado de GNL

Si bien las tensiones comerciales entre Estados Unidos y Europa interrumpirán los flujos de GNL, también crearán nuevas oportunidades para el transporte marítimo.

Además, el GNL estadounidense seguirá desempeñando un papel central en la seguridad energética europea hasta 2025, por lo que es probable que se produzca un cambio gradual hacia la diversificación.

El cambio previsto de los compradores europeos hacia Qatar, África y Rusia aumentará las distancias de los viajes, mientras que los exportadores estadounidenses se orientarán hacia Asia, lo que impulsará la demanda de toneladas-milla. A corto plazo, las incertidumbres del mercado y el excedente de buques pueden afectar a las tarifas de flete, pero los cambios estructurales en los flujos comerciales apuntan a un mercado de transporte marítimo de GNL más fuerte a largo plazo.

El panorama cambiante exigirá adaptabilidad a medida que los participantes del mercado naveguen por los cambios en los patrones comerciales y los esfuerzos de diversificación de la oferta. Al adaptarse a estos cambios, las empresas de transporte marítimo de GNL pueden posicionarse para capitalizar los patrones comerciales emergentes, asegurando la rentabilidad a largo plazo en un panorama energético global en evolución.

Fuente: Drewry

GNL GLOBAL

New Fortress Energy anuncia la llegada de la FSRU que operara en la terminal Barcarena en Brasil

New Fortress Energy: Expansión de Operaciones de GNL en América Latina y el Caribe

New Fortress Energy: Expansión de Operaciones de GNL en América Latina y el Caribe 1920 1015 GNL GLOBAL

La empresa estadounidense, New Fortress Energy (NFE) sigue fortaleciendo su presencia en América Latina y el Caribe.

En su reciente presentación a los inversionistas, la compañía señaló que en su portafolio destacando sus proyectos de exportación de gas natural licuado (GNL) tanto operativos como en desarrollo en México, Brasil y Puerto Rico.

México: Expansión de Exportaciones e Infraestructura de GNL

Sobre sus proyectos en México, NFE dijo que la instalación de FLNG1 de Altamira, se ha convertido en un centro clave para la exportación de GNL. El proyecto registró la primera carga completa de GNL el 30 de septiembre de 2024 y declaró el 31 de diciembre 2024 como fecha oficial del arranque de sus operaciones comerciales, marcando un hito significativo para NFE. 

El buque Energos Princess fue el encargado de transportar este cargamento con destino a Europa, demostrando la capacidad operativa y el alcance internacional del proyecto.

New Fortress Energy espera entregar el primer cargamento de GNL en la terminal la Paz
Fotografía cortesía de New Fortress Energy

Desde su lanzamiento de sus operaciones en agosto 2024, la instalación flotante ha exportado 12 cargamentos de GNL, indicó su informe, marcando un hito en el sector energético del país al convertirse en la primera instalación de exportación de GNL en México.

  • Expansión FLNG 2: sobre la expansion del proyecto en México, NFE dijo que estaba avanzando en la construcción de su segunda unidad de licuefacción en Altamira, la cual se instalará en tierra firme. Se espera que esta expansión duplique la capacidad de producción de GNL, consolidando el papel de México como exportador de GNL y apoyando la transición energética en la región.

NFE ha asegurado un préstamo de 700 millones de dólares para financiar la construcción de una segunda unidad de licuefacción (FLNG 2) en tierra firme en Altamira. Esta nueva instalación, que también se desarrollará en asociación con la CFE (Comisión Federal de Electricidad), incorporará la misma tecnología modular patentada que FLNG 1.​

Alianzas estratégicas: La empresa colabora estrechamente con CFE  para mejorar la distribución de gas y la infraestructura energética en el país, promoviendo un uso más amplio del GNL en la generación de energía.

La expansión de NFE en Altamira no solo refuerza la posición de México en el mercado global de GNL, sino que también espera impulsar la economía local a través de la generación de empleo y el desarrollo de infraestructura energética de vanguardia. Estas inversiones destacan la importancia estratégica de Altamira como centro neurálgico para la exportación de GNL en la región. ​

De acuerdo con la presentación, NFE estima la entrada en funcionamiento de la FLNG2 para la primera mitad de 2027.

Brasil: Suministrando GNL a Hubs Industriales Clave

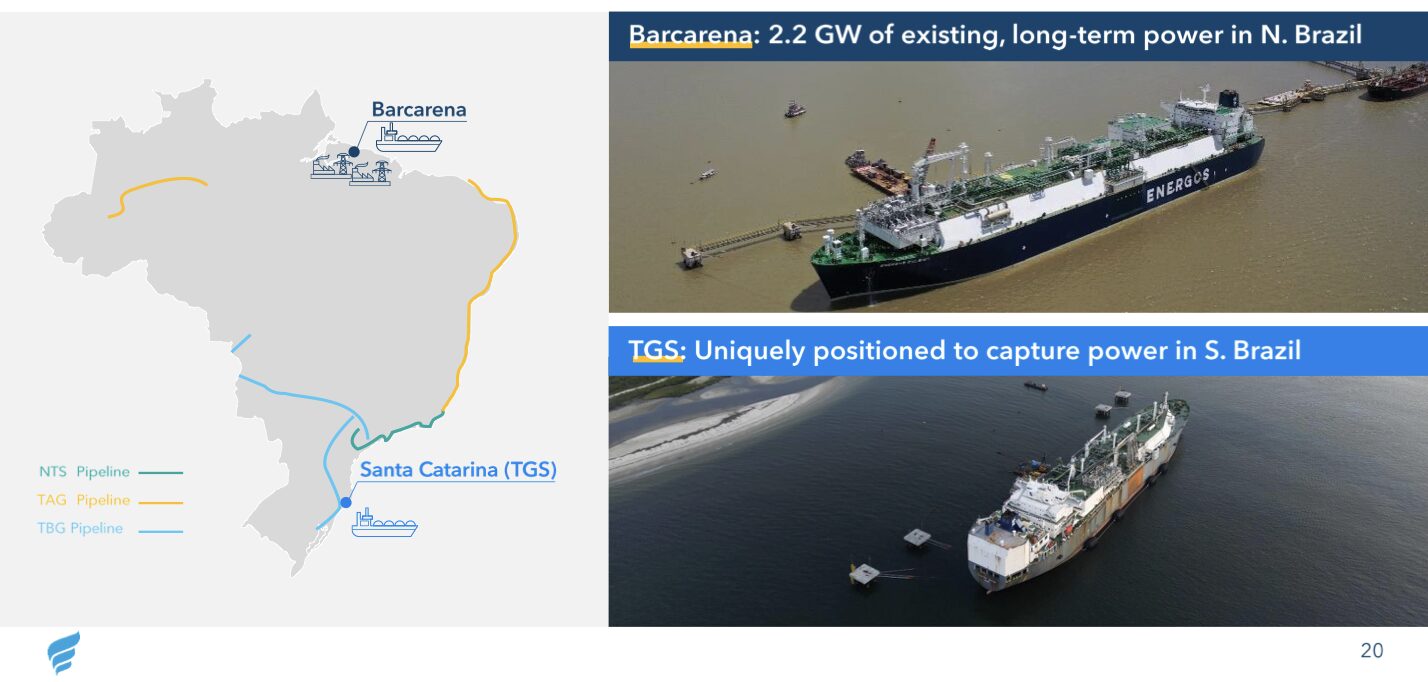
Brasil se ha convertido en un foco estratégico de la expansión de New Fortress Energy, con dos nuevas terminales de GNL en operación.

  • 1. Terminal de Barcarena: Inaugurada a principios de 2024, esta Unidad Flotante de Almacenamiento y Regasificación (FSRU) es la única instalación de importación de GNL en el norte de Brasil. Suministra gas natural a clientes industriales clave, incluyendo la refinería Alunorte de Norsk Hydro, la más grande del mundo en producción de alúmina.
  • 2. Terminal de Santa Catarina: Ubicada en el sur de Brasil, esta instalación de GNL abastece a industrias y plantas de generación de energía en la región, reforzando la seguridad energética del país y reduciendo su dependencia de combustibles fósiles tradicionales.
Fuente: Presentation Q4,2024. New Fortress Energy
  • Planta de energía de 1.6 GW en Barcarena: NFE está construyendo una planta de energía a gas junto a la terminal de GNL de Barcarena, con planes de entrar en operación en 2026. Este proyecto proporcionará electricidad estable y limpia a la región amazónica, asegurando un suministro energético confiable en una zona que anteriormente dependía de combustibles de alto impacto ambiental.

Puerto Rico: Reforzando la Seguridad Energética

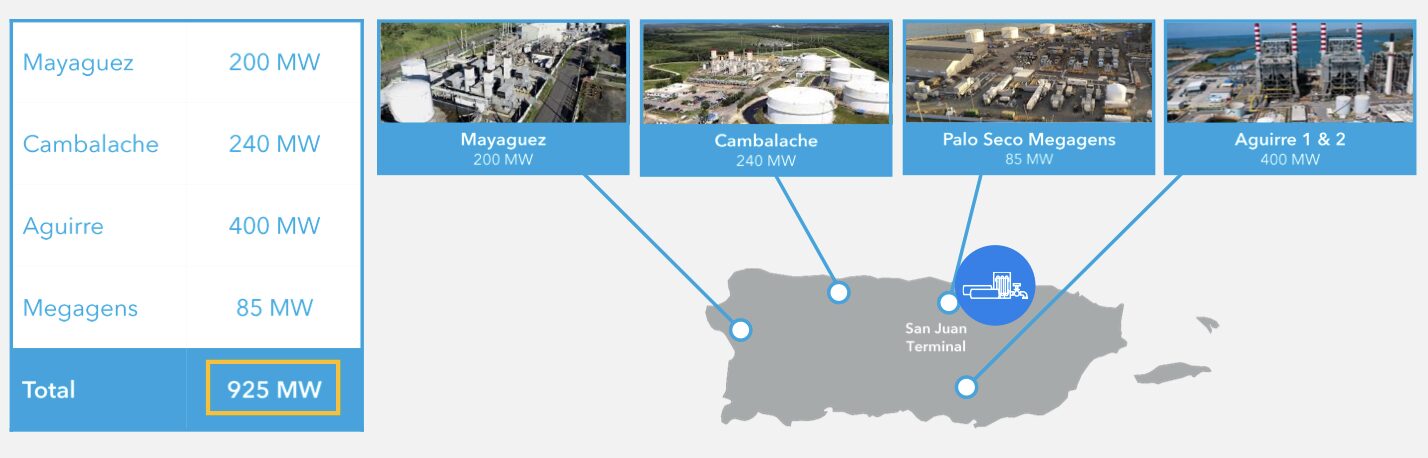
NFE dijo que la terminal de San Juan LNG ha sido crucial para garantizar el suministro de gas natural en la red eléctrica de la isla, brindando mayor confiabilidad y eficiencia en los costos energéticos.

  • Acuerdo de suministro de GNL a 20 años
  • NFE firmó recientemente un contrato de suministro a largo plazo con Energiza para abastecer una planta de ciclo combinado de 478 MW en desarrollo en San Juan, Puerto Rico. Se espera que esta planta, que entrará en operación en 2028, reduzca significativamente los costos energéticos y las emisiones de carbono en la isla.
New Fortress Energy firma acuerdo de suministro de gas con Energiza en Puerto Rico
Fotografía cortesía de New Fortress Energy
Fuente: Presentation Q4,2024. New Fortress Energy

Proyectos pendientes no mencionados en el informe: Nicaragua

Sobre el proyecto de la terminal de GNL en Puerto Sandino, uno de los desarrollos más ambiciosos de New Fortress Energy Nicaragua, la empresa no ha proporcionado actualizaciones ni menciones al respecto en su último informe del cuarto trimestre de 2024.

Según su sitio web, el proyecto contempla la instalación de una Unidad Flotante de Almacenamiento y Regasificación (FSRU) y una planta de energía de 290 MW, diseñada para garantizar un suministro energético estable y asequible en el país. De concretarse, esta iniciativa representaría un hito en la transición energética de Nicaragua hacia el uso de GNL.

Permaneceremos atentos a futuras actualizaciones por parte de la empresa.

Para ver la presentación completa, visita New Fortress Energy

GNL GLOBAL

Politica de Cookies
Necesario

Las cookies necesarias ayudan a hacer una página web utilizable activando funciones básicas como la navegación en la página y el acceso a áreas seguras de la página web. La página web no puede funcionar adecuadamente sin estas cookies.

Las cookies estadísticas permiten a los propietarios de sitios web entender cómo los usuarios navegan e interactúan con la página, recopilando y ofreciendo datos de manera anónima.

Las cookies son pequeños archivos de texto que las páginas web pueden utilizar para hacer más eficiente la experiencia del usuario.

Esta página utiliza tipos diferentes de cookies. Algunas cookies son colocadas por servicios de terceros que aparecen en nuestras páginas.